
Singapur-Rechenzentrumsspeichermarkt Größe und Anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
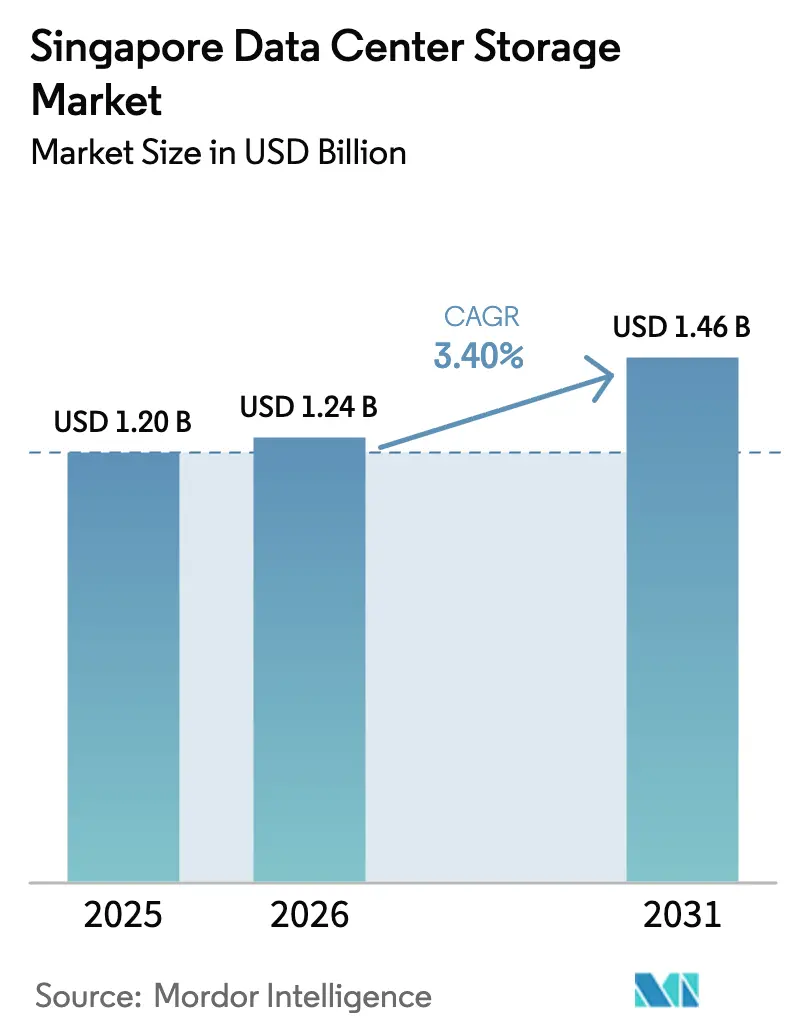
| Marktgröße im Basisjahr (2025) | 1.20 Milliarden US-Dollar |
| Marktgröße (2026) | 1.24 Milliarden US-Dollar |
| Marktgröße (2031) | 1.46 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.40 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Singapur-Rechenzentrumsspeichermarkt Analyse von Mordor Intelligence
Die Größe des Singapur-Rechenzentrumsspeichermarktes wird im Jahr 2026 auf 1,24 Milliarden USD geschätzt, wachsend vom Wert des Jahres 2025 von 1,20 Milliarden USD, mit Prognosen für 2031 von 1,46 Milliarden USD, wachsend mit einer CAGR von 3,40 % über den Zeitraum 2026–2031. Das gemäßigte Tempo ist auf einen politischen Wandel zurückzuführen, der energieeffiziente Kapazitäten anstelle bloßer Grundfläche begünstigt und neue Leistungszuweisungen an strenge Nachhaltigkeitskennzahlen knüpft [1]Wirtschaftliche Entwicklungsbehörde, "Singapur will Rechenzentrumkapazität um mindestens ein Drittel ausbauen," edb.gov.sg. Die verstärkte KI-Einführung beschleunigt die Nachfrage nach Flash-Arrays mit geringer Latenz, während aktuelle Datensouveränitätsvorschriften Unternehmen dazu veranlassen, Speicherarchitekturen mit granularen Governance-Kontrollen einzuführen. [2]Kommission für den Schutz personenbezogener Daten, "Leitlinien zur Verwendung personenbezogener Daten in KI-Empfehlungs- und Entscheidungssystemen," pdpc.gov.sg Die grenzüberschreitende Expansion in die Sonderwirtschaftszone Johor-Singapur lindert Flächenengpässe, erhöht jedoch die Komplexität bei Compliance und Betrieb. Gleichzeitig beschleunigt die steigende Kohlenstoffsteuer, die bis 2030 auf 50–80 SGD pro Tonne ansteigen soll, den Wechsel von HDD zu All-Flash-Speichern, die den Stromverbrauch um bis zu 85 % senken können.
Wichtigste Erkenntnisse des Berichts
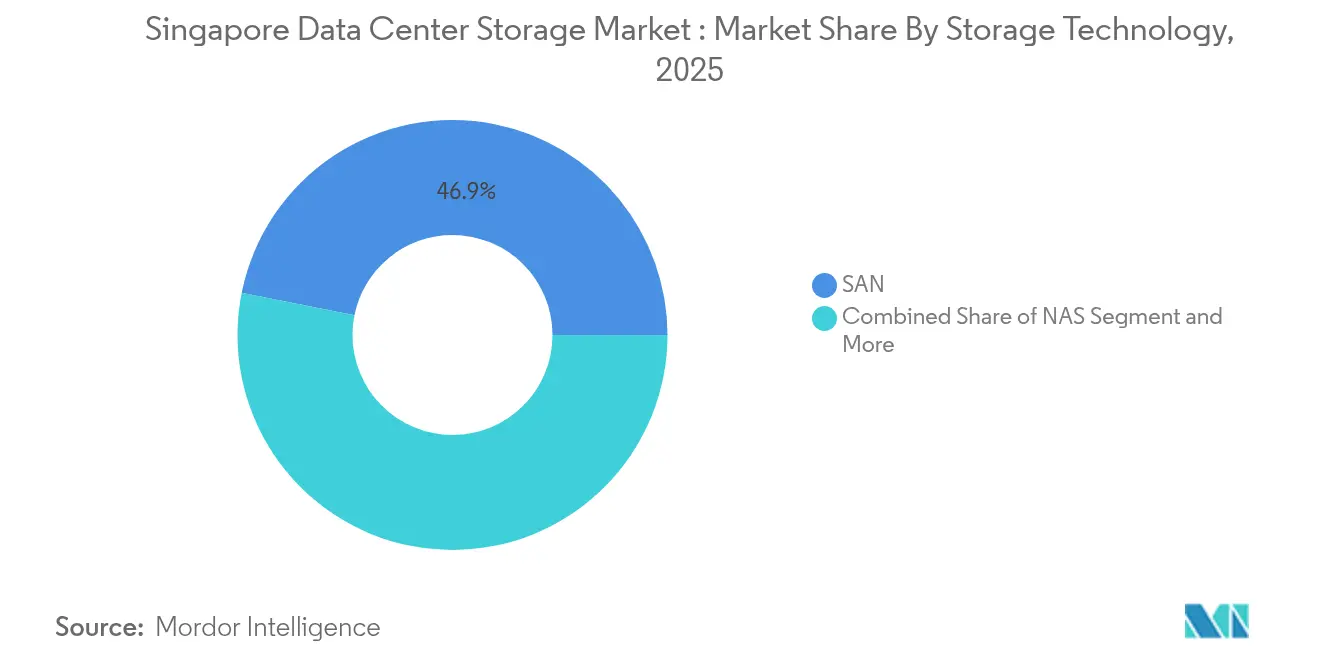
- Nach Speichertechnologie hielt das SAN-Segment im Jahr 2025 einen Anteil von 46,85 % am Singapur-Rechenzentrumsspeichermarkt, während NAS bis 2031 voraussichtlich mit einer CAGR von 5,12 % wachsen wird.
- Nach Speichertyp entfielen im Jahr 2025 39,55 % des Singapur-Rechenzentrumsspeichermarktes auf traditionelle HDD-Arrays, während All-Flash-Arrays bis 2031 mit einer CAGR von 6,54 % wachsen.
- Nach Rechenzentrumtyp führten Hyperscaler und Cloud-Dienstanbieter im Jahr 2025 mit einem Umsatzanteil von 62,95 %; das Segment verzeichnet die höchste prognostizierte CAGR von 8,05 % bis 2031.
- Nach Endnutzer erfasste IT & Telekommunikation im Jahr 2025 einen Anteil von 38,76 % am Singapur-Rechenzentrumsspeichermarkt, während Gesundheitswesen und Biowissenschaften mit einer CAGR von 6,18 % bis 2031 das schnellste Wachstum verzeichnen.
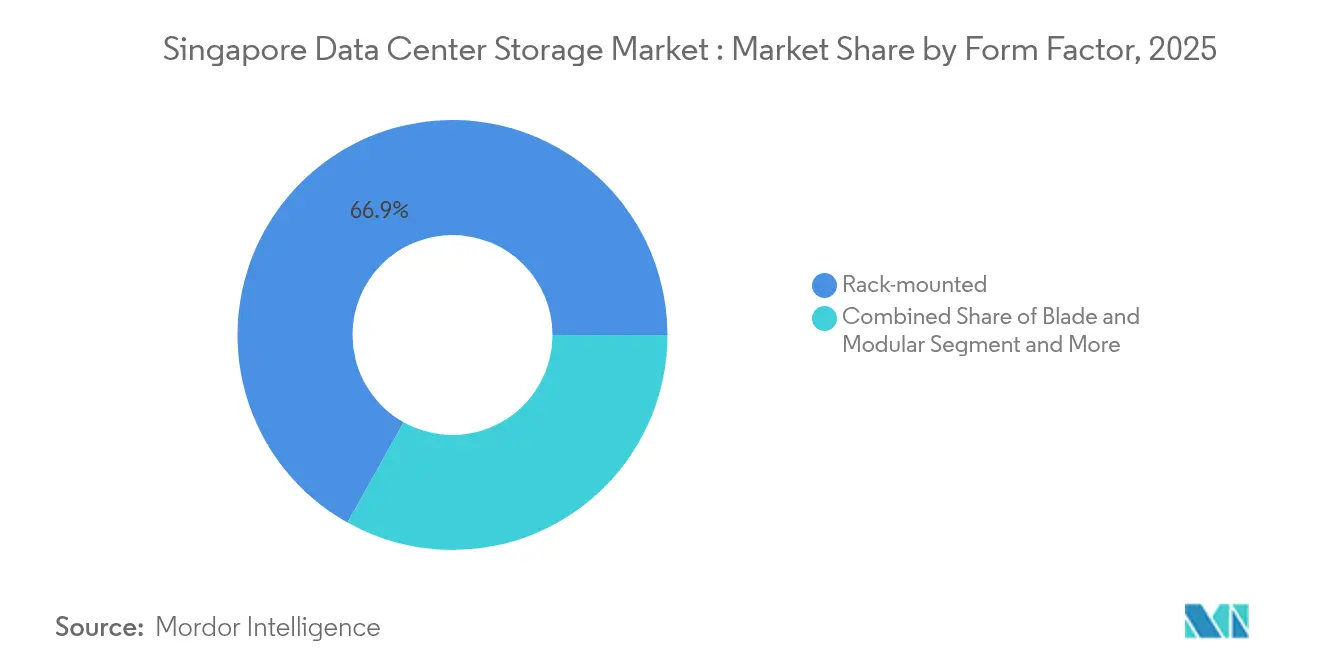
- Nach Formfaktor dominierten Rack-montierte Systeme im Jahr 2025 mit einem Anteil von 66,88 % am Singapur-Rechenzentrumsspeichermarkt; Blade- und modulare Systeme sollen zwischen 2026 und 2031 mit einer CAGR von 5,08 % wachsen.
- Nach Schnittstelle behielt SAS/SATA im Jahr 2025 einen Anteil von 51,60 %, während NVMe bis 2031 voraussichtlich mit einer CAGR von 8,88 % wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Singapur-Rechenzentrumsspeichermarkt Trends und Erkenntnisse
Analyse der Treiberauswirkungen*
| Treiber | (+) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitrahmen der Auswirkung |
|---|---|---|---|
| Grüne Rechenzentrums-Leistungszuweisung erschließt Flash-Speicher-Investitionsausgaben | +0.7% | Singapur, Ausstrahlungseffekte auf Johor | Mittelfristig (2–4 Jahre) |
| KI-Ausbauprojekte erfordern NVMe-Arrays mit extrem geringer Latenz | +0.5% | Global, Schwerpunkt Singapur | Kurzfristig (≤ 2 Jahre) |
| Datensouveränitätsregeln gemäß PDPA | +0.4% | Singapur | Mittelfristig (2–4 Jahre) |
| Ausbau von Cloud-Zugangspunkten | +0.6% | Singapur, Südostasien | Mittelfristig (2–4 Jahre) |
| Hyperscale-Investitionspipeline | +0.4% | Singapur | Kurzfristig (≤ 2 Jahre) |
| Modulare Pods in der Sonderwirtschaftszone Johor-Singapur | +0.4% | Grenzregion | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche „Grünes Rechenzentrum”-Leistungszuweisung treibt Flash-Speichereinführung voran
Singapur hat 300 MW neue Kapazität bereitgestellt, davon 200 MW für Betreiber, die erneuerbare Energien nutzen, was Käufer in Richtung stromsparender All-Flash-Arrays drängt, die innerhalb einer strikten PUE-Schwelle von 1,3 liegen. Betreiber berichten von einer Stromeinsparung von bis zu 85 % gegenüber HDD und deutlich kleinerem Rack-Platzbedarf. Eine kürzliche Ministeriumserneuerung reduzierte die Grundfläche um 94 % nach der Einführung von Pure Storage-Systemen, was verdeutlicht, wie Politik den technologischen Wandel vorantreibt. Dieselbe Politik gewährt Erstanwendern bevorzugte Leistungszuweisungen und schafft damit einen Wettbewerbsvorteil, der die Flash-Nachfrage im gesamten Singapur-Rechenzentrumsspeichermarkt beschleunigt.
KI-Workloads erfordern NVMe-Leistungsfähigkeiten
Generative KI-Modelle belasten klassische Speicherdesigns; NVMes parallele Warteschlangen eliminieren Latenzengpässe, die für hochvolumige GPU-Cluster entscheidend sind. Kioxias 122,88 TB Enterprise-SSD und Microns 6500 ION-Serie steigern beide den Durchsatz und senken gleichzeitig den Rack-Stromverbrauch. Diese Leistungsgewinne verkürzen die KI-Trainingszyklen und veranlassen Cloud-Anbieter, NVMe als Standard für neue Kapazitäten im Singapur-Rechenzentrumsspeichermarkt festzulegen.
Datensouveränitätsregeln gestalten Speicherarchitekturen neu
Die Änderungen des PDPA vom März 2024 legen explizite Wege – Einwilligung, Geschäftsverbesserung, Forschung und Anonymisierung – für die KI-Nutzung personenbezogener Daten fest. Unternehmen investieren nun in mehrstufige Verschlüsselung, Prüfpfade und Regionsverankerungsfunktionen, die die Compliance bei Prüfungen belegen. Die MTCS-zertifizierten Regionen von Google Cloud und ähnliche Angebote verdeutlichen, wie souveräne Kontrollen heute die Anbieterauswahl im Singapur-Rechenzentrumsspeichermarkt beeinflussen.
Ausbau der IT-Infrastruktur und Cloud-Zugangspunkte
Neue Zugangspunkte von AWS, Microsoft und Google erweitern Verbindungen mit geringer Latenz in ganz Südostasien und machen Singapur zum Standard-Knotenpunkt für grenzüberschreitenden Datenverkehr. Diese Verkehrskonsolidierung steigert die Nachfrage nach gemeinsam genutzten Speicherpools mit dynamischer Skalierung und vertieft den Wertbeitrag von SAN- und NAS-Systemen mit automatisiertem Tiering.
Analyse der Hemmfaktorauswirkungen*
| Hemmfaktor | (≈) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitrahmen der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten für Unternehmensspeicher | −0.8% | Singapur | Kurzfristig (≤ 2 Jahre) |
| Flächen- und Energieknappheit | −0.3% | Singapur | Langfristig (≥ 4 Jahre) |
| Volatilität in der Lieferkette für SSD-Controller | −0.4% | Global, betrifft Singapur | Mittelfristig (2–4 Jahre) |
| Steigende Kohlenstoffsteuer- / ESG-Compliance-Kosten | −0.3% | Singapur | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten schaffen Einführungshürden
All-Flash-Arrays kosten beim Kauf immer noch 2–3-mal mehr als HDD-Systeme, was die Budgets mittelständischer Unternehmen belastet. Zusätzliche Kosten entstehen durch Stromaufrüstungen und Kühlungsumrüstungen, die die Amortisationszeiten verlängern. Speicher-als-Dienstleistung-Modelle gleichen die Investitionsausgaben teilweise aus, können jedoch Souveränitätsbedenken für regulierte Workloads aufwerfen und bremsen so das Wachstum im Singapur-Rechenzentrumsspeichermarkt.
Flächen- und Energieengpässe bestehen trotz politischer Änderungen
Die Inselflächenknappheit und hohe Immobilienpreise begrenzen großflächige Bauvorhaben selbst nach der Aufhebung des Moratoriums. KI-Racks erfordern zudem eine höhere Leistungsdichte und treiben den Gesamtbedarf über die 300 MW-Zuteilung hinaus. Diese Einschränkung drängt Betreiber zu Standorten in Johor, fügt jedoch grenzüberschreitenden Governance-Aufwand hinzu und mäßigt die Expansion des Singapur-Rechenzentrumsspeichermarktes.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Speichertechnologie: SAN behält Kern-Workloads
Storage Area Networks erfassten im Jahr 2025 einen Anteil von 46,85 % und spiegeln ihre Position als Leistungsgrundlage für Finanz- und Telekommunikationsanwendungen wider, die Block-Speicher mit geringer Latenz erfordern. NAS, das mit einer CAGR von 5,12 % wächst, übernimmt kollaborative Workloads und Edge-Erfassungsanwendungsfälle, bei denen flexible Dateiprotokolle wichtig sind. Der Singapur-Rechenzentrumsspeichermarkt kombiniert weiterhin beide Technologien in hybriden Umgebungen, die Objektspeicherstufen für Langzeitarchive hinzufügen. Anbieter-Roadmaps bieten zunehmend einheitliche Verwaltungsebenen, die es Betreibern ermöglichen, Datensätze zwischen SAN und NAS ohne Ausfallzeiten zu verschieben.
Gleichzeitig schaffen disaggregierte Speicherarchitekturen, die in US-Patent US10917321B2 beschrieben werden, eine aufkommende Option, die Rechenkapazität von Speicher trennt, um die Ressourcennutzung zu optimieren patents.google.com. Erste Nachweise deuten auf verbesserte Auslastungsraten hin, die ungenutzte Kapazitäten reduzieren – ein überzeugender Vorteil angesichts des zunehmenden kostendrucks durch die Kohlenstoffsteuer im gesamten Singapur-Rechenzentrumsspeichermarkt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Speichertyp: Flash gewinnt auf Kosten von HDD
Traditionelle HDD-Arrays halten im Jahr 2025 noch einen Anteil von 39,55 %, doch All-Flash-Arrays wachsen am schnellsten mit einer CAGR von 6,54 %. Der Wechsel wird durch greifbare Leistungsgewinne angetrieben – Latenzen unter einer Millisekunde und höhere IOPS –, die KI- und Analyse-Workloads direkt verbessern. Die Größe des Singapur-Rechenzentrumsspeichermarktes für All-Flash-Arrays wird bis 2031 voraussichtlich xx Millionen USD (nicht offengelegt) erreichen, was sowohl auf sinkende Medienkosten als auch auf steigende Energiepreise zurückzuführen ist, die das niedrigere Watt-pro-IO-Profil von Flash begünstigen.
Projekte des öffentlichen Sektors verdeutlichen die Flash-Wirtschaftlichkeit anschaulich: Eine ministeriale Einführung reduzierte den Rack-Platzbedarf um 94 % und halbierte die Energiekosten. Flash-Dichte-Roadmaps, die bis 2026 Laufwerke mit 150 TB und 300 TB versprechen, werden die HDD-Ablösung weiter beschleunigen, obwohl hybride Systeme für Tier-2-Workloads bis zum mittelfristigen Horizont des Singapur-Rechenzentrumsspeichermarktes im Einsatz bleiben.
Nach Rechenzentrumtyp: Hyperscaler führen den Ausbau an
Hyperscaler und Cloud-Dienstanbieter kontrollierten im Jahr 2025 62,95 % der Kapazität und expandieren bis 2031 mit einer CAGR von 8,05 %. Investitionen wie Equinix SG6 und die bevorstehenden Campus-Anlagen von Digital Realty zeigen speziell errichtete Hallen mit Flüssigkühlung und KI-optimierten Stromversorgungstrassen. Colocation-Betreiber bedienen hybride Unternehmensanforderungen, während Edge-Mikro-Standorte rund um Verkehrsknotenpunkte entstehen, um die Latenz für Echtzeit-Anwendungen zu reduzieren. Der Singapur-Rechenzentrumsspeichermarkt profitiert vom Hyperscaler-Ökosystem durch die Aufnahme von Beschaffungsvolumen, was die Flash-Preise für kleinere Käufer senkt.
Edge- und Unternehmenseinrichtungen bleiben für die Datensouveränität wichtig. Banken und Gesundheitsdienstleister teilen Workloads routinemäßig zwischen lokaler Hardware und Colocation-Racks auf, um Residenzvorschriften zu erfüllen, und stärken damit eine mehrstufige Struktur, die den breiteren Singapur-Rechenzentrumsspeichermarkt unterstützt.
Nach Endnutzer: Gesundheitswesen beschleunigt die digitale Einführung
IT und Telekommunikation hielten im Jahr 2025 auf Basis des Wachstums von 5G und SaaS 38,76 % des Umsatzes. Gesundheitswesen und Biowissenschaften, die am schnellsten wachsende Branche mit einer CAGR von 6,18 %, benötigen Hochdurchsatz-Speicher für Bildgebung und Genomikverarbeitung. Compliance-bereite Colocation-Standorte wie Iron Mountain SIN-1 ziehen Krankenhäuser an, die geprüfte Umgebungen benötigen. Regierungsbehörden modernisieren weiterhin ihre Infrastruktur gemäß dem Grünen Rechenzentrum-Fahrplan und setzen dabei oft Nachhaltigkeitsbenchmarks, die später von privaten Unternehmen übernommen werden, die am Singapur-Rechenzentrumsspeichermarkt teilnehmen.
Medien, Unterhaltung und Fertigung ergänzen die Vielfalt mit sprunghaften Content-Workloads bzw. Fabrikbodenanalysen. Anbieter positionieren nun softwaredefinierten Speicher-Bundles, die auf vertikale Bedürfnisse zugeschnitten sind – ein Zeichen für eine reifende Segmentierung innerhalb der Singapur-Rechenzentrumsspeicherbranche.
Nach Formfaktor: Blades packen mehr Terabyte pro Rack
Rack-Systeme halten aufgrund ihrer Plug-and-Play-Natur einen Anteil von 66,88 %. Blades und modulare Designs, die mit einer CAGR von 5,08 % wachsen, reduzieren Overhead-Verkabelung und teilen Netzteile, was sie dort attraktiv macht, wo Grundfläche knapp ist. Die Größe des Singapur-Rechenzentrumsspeichermarktes für Blade-Systeme soll im Gleichschritt mit der Einführung von Flüssigkühlung steigen, die dichtere Rechenknoten pro Gehäuse ermöglicht.
Composable-Architekturen ermöglichen es Betreibern, Speicherpools bei Bedarf bereitzustellen, was sich an KI-Spitzen ausrichtet, ohne Kapital in statische Racks zu binden. Wenn die Kohlenstoffbesteuerung sich verschärft, gewinnen Formfaktoren, die das Watt-zu-IO-Verhältnis maximieren, im gesamten Singapur-Rechenzentrumsspeichermarkt an Bedeutung.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Schnittstelle: NVMe wird zum de-facto-Standard
SAS/SATA verbinden noch mehr als die Hälfte der installierten Laufwerke, doch NVMe eilt mit einer CAGR von 8,88 % voraus, dank seines direkten PCIe-Pfads und umfangreicher Parallelität. Microns 200-Schicht-SSD-Linie belegt Leistungsgewinne von 34 % geringerer Leselatenz, was zu einer schnelleren Modellkonvergenz für KI-Workloads führt. NVMe over Fabrics erweitert diese Vorteile über Ethernet-Fabrics und reduziert die Latenzeinbußen, die mit Netzwerk-Hops verbunden sind.
Unternehmen im Singapur-Rechenzentrumsspeichermarkt spezifizieren NVMe zunehmend für neue Deployments und planen schrittweise Migrationen, die SAS/SATA-Shelves nach Ablauf der Garantien ersetzen. Fibre Channel behält eine Nischenrolle in geschäftskritischen Bankensystemen, wo deterministischer Durchsatz wichtig ist, und erhält damit die Schnittstellenvielfalt in diesem Prognosezeitraum aufrecht.
Geografische Analyse
Singapur beherbergt 87 aktive Rechenzentren mit einer installierten Leistung von 1.026 MW – der größte Cluster in Südostasien. Ein nationaler Fahrplan fügt 300 MW hinzu, knüpft die Zuteilungen jedoch an Effizienzmetriken, was Innovationen bei Flüssigkühlung und erneuerbaren Energien begünstigt, darunter Keppels wasserstoffbetriebenes schwimmendes Rechenzentrumskonzept. Diese Innovationen wirken sich auf den Singapur-Rechenzentrumsspeichermarkt aus, indem sie energiesparende Flash-Arrays und fortschrittliche Verwaltungssoftware priorisieren, die Leerlauflaufwerke drosseln kann.
Die Sonderwirtschaftszone Johor-Singapur ergänzt das Flächenangebot und die Energieversorgung, ohne Singapurs Konnektivitätsvorteil zu schmälern. NTT DATAs 290 MW Johor-Campus wird Singapur-Workloads über vermaschte Glasfaserstrecken versorgen und damit die Größe des Singapur-Rechenzentrumsspeichermarktes faktisch über die nationalen Grenzen hinaus erweitern. Steuerliche Anreize – ein Körperschaftssteuersatz von 5 % für strategische Sektoren – ermutigen Betreiber zudem, eine Dual-Standort-Topologie einzuführen, bei der compliance-sensible Daten in Singapur verbleiben und Überlauf- oder Testumgebungen auf der anderen Seite der Grenze liegen.
Im gesamten asiatisch-pazifischen Raum übersteigt die Nachfrage nach KI-bereiten Racks das Angebot bis 2028 um geschätzte 15–25 GW. Malaysia erwartet bis 2028 ein Wachstum seines Rechenzentrumssektors um 72 % mit 17 Milliarden MYR an Investitionen in Johor. Dieser regionale Aufschwung positioniert Singapur als Kommandozentrale und Compliance-Anker für multinationale Unternehmen und sichert den Durchsatz zum Singapur-Rechenzentrumsspeichermarkt, auch wenn ein Teil der Rechenkapazität ins Ausland verlagert wird.
Regulatorisches Umfeld
Das Beschaffungsumfeld für Rechenzentrumsspeicher in Singapur wird durch Vorgaben zur Energieeffizienz und Anforderungen der Datenverwaltung geprägt. Die Green Data Centre Roadmap der IMDA und verwandte Rahmenwerke wie der Green Data Centre Standard, zusammen mit den Zertifizierungsstufen des BCA-IMDA Green Mark for Data Centres (GMDC) (Gold, GoldPLUS, Platinum), unterstützen Beschaffungsentscheidungen hin zu stromsparenderen Speicherarchitekturen, die Betreibern helfen, ihre Nachhaltigkeitsziele zu erreichen. Kapazitätsfreigabemechanismen wie die Data Centre Call for Application (DC-CFA) verknüpfen Genehmigungen für Neubauten mit Effizienz- und Wirtschaftswertkriterien, wodurch Speicherdichte, automatisiertes Tiering und stromsensibles Datenmanagement in Ausschreibungsspezifikationen an Gewicht gewinnen.
Auf Seiten der Resilienz und Compliance haben das Ministry of Digital Development and Information (MDDI) und die IMDA eine öffentliche Konsultation zu einem Entwurf des Digital Infrastructure Bill eröffnet, der grundlegende Anforderungen an die ökologische Nachhaltigkeit für Betreiber von Rechenzentren festlegt, die einen Schwellenwert der kritischen IT-Last (3 MW oder mehr) erreichen. Parallel dazu treiben die vom PDPA getragenen Erwartungen an einen verantwortungsvollen Datenumgang (einschließlich KI-bezogener Leitlinien, auf die im Berichtskontext verwiesen wird) Unternehmen weiterhin hin zu Speicherplattformen mit Verschlüsselung, Audit-Trails und Governance auf Workload-Ebene, was die Nachfrage nach Enterprise-Arrays und Softwareschichten erhöht, die Kontrollen bei Audits nachweisen können.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Rechenzentrumsspeicher in Singapur beginnt bei globalen Speicher-OEMs und Komponentenökosystemen (Controller, NAND-Medien, NICs, HBAs und Softwarestacks) und verläuft über lokale Distribution, Systemintegratoren sowie Colocation- und Hyperscale-Betreiber, die wiederkehrende Aufträge für Arrays, Server und Netzwerktechnik vergeben. Der nachfrageseitige Einfluss geht von Hyperscalern und Cloud-Service-Providern, Colocation-Anbietern und regulierten Unternehmen (BFSI, Gesundheitswesen, Behörden) aus, die die Lösungsgestaltung um hochverfügbare Architekturen, Multi-Site-Replikation und Governance-Funktionen im Einklang mit dem PDPA und Anforderungen an kritische Infrastrukturen prägen.
Ausführung und Betrieb werden von Dienstleistern unterstützt, darunter Engineering-, Bau- und Modularisierungsspezialisten sowie Logistikanbieter. Beispiele im Ökosystem sind Pro-Matrix und ASTI für M&E- und Anlagenengineering, EPG Modular Data Center für vorgefertigte und modulare Infrastrukturansätze, die Bereitstellungszyklen verkürzen, sowie DHL für durchgängige Rechenzentrumslogistik und Lieferkettenabwicklung. Energie- und Nachhaltigkeitspartnerschaften sind zunehmend in Liefermodelle eingebettet, wie das 10-jährige Stromabnahmeabkommen von DayOne mit Sembcorp Power für erneuerbare Versorgung an dessen 20-MW-Anlage zeigt. Auch F&E-Kooperationen wie die von DayOne mit der National University of Singapore am Sustainable Tropical Data Center Testbed (STDCT 2.0) fließen mit Erkenntnissen zu Kühlung und Betriebsbedingungen in Entscheidungen zu Speicherdichte und thermischer Auslegung zurück.
Wettbewerbslandschaft
Etablierte Anbieter Dell Technologies, HPE und NetApp verfügen über starke Kanalpräsenz, doch Flash-first-Spezialisten und cloudnative Dienste gestalten die Käuferpräferenzen neu. Pure Storage gewann durch seine NCS-Allianz einen wegweisenden Deal im öffentlichen Sektor, der die Grundfläche um 94 % reduzierte und gleichzeitig die KI-Leistung steigerte. Dieses Referenzprojekt weckte das Interesse des Privatsektors und intensivierte den Wettbewerb im Singapur-Rechenzentrumsspeichermarkt.
Traditionelle Akteure reagieren mit dem Ausbau ihrer All-Flash-Portfolios und der Integration von Software-Schichten, die Block-, Datei- und Objektdienste vereinheitlichen. NetApps Roadmap für 2025 betont Data-Fabric-Fähigkeiten, die Datensätze nahtlos zwischen SAN, NAS und öffentlichen Cloud-Buckets verschieben. Cloud-Betreiber nutzen hauseigene Siliziumchips und globale Skaleneffekte und bündeln Speicher mit KI-Beschleunigern und verwalteten Diensten, die On-Premises-Investitionsausgaben umgehen.
Chancen im weißen Bereich bestehen bei disaggregierten Speicherarchitekturen und grenzüberschreitenden Datenreplikationstools, die für den Johor-Singapur-Korridor optimiert sind. Die Patentaktivität rund um die Trennung von Compute und Speicher unterstreicht einen Wandel hin zu Ressourcenpooling, das mit den Nachhaltigkeitszielen im Singapur-Rechenzentrumsspeichermarkt übereinstimmt.
Regulierung wirkt sowohl als Hürde als auch als Differenzierungsmerkmal. Das Digitalinfrastrukturgesetz erklärt Rechenzentren zur kritischen Infrastruktur und erfordert fortschrittliche Resilienzebenen, Multi-Standort-Failover und geprüfte Lieferketten. Anbieter, die Verschlüsselung, automatisierte Wiederherstellung und Energieeffizienzberichterstattung auf Plattformebene einbetten können, gewinnen an Bedeutung und stärken die Verbindung zwischen Compliance und Produktdesign.
Führende Unternehmen der Singapur-Rechenzentrumsspeicherbranche
Dell Technologies
Hewlett Packard Enterprise
NetApp
Huawei Technologies
Pure Storage
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Singapurs Vergabe neuer, effizienzqualifizierter Rechenzentrumskapazität schafft Freiraum für Speicherplattformen, die höhere Leistung pro Watt und nachweisbare Governance bieten. Nationale Programme und Standards, darunter die Green Data Centre Roadmap der IMDA, der Green Data Centre Standard und die BCA-IMDA-GMDC-Zertifizierung, drängen Betreiber dazu, Speicheraktualisierungszyklen als Hebel zur Energieoptimierung zu behandeln. Diese Schwerpunktsetzung begünstigt All-Flash-Arrays, NVMe und richtlinienbasiertes Tiering, das den Rack-Platzbedarf und die Kühllast reduzieren kann, während die Resilienz auf Enterprise-Niveau erhalten bleibt.
Die kurzfristige Chance wird durch Expansions- und Investitionsaktivitäten verstärkt, die die installierte Basis an Anlagen erhöhen, die Primär- und Sekundärspeicher benötigen. Ein für Jurong Island geplanter 700-MW-Rechenzentrumspark wird als großes CO2-armes Projekt positioniert, während Digital Realty öffentlich Investitionen von 7 Milliarden SGD für Singapur zugesagt hat, darunter 4,3 Milliarden SGD, die für neue Rechenzentrumsentwicklungen vorgesehen sind. DayOne hat 2025 zudem den Spatenstich für ein 20-MW-Rechenzentrum in Singapur vollzogen, dessen Betrieb 2026 aufgenommen werden soll, was einen weiteren Nachfrageknoten für hochdichte Arrays, Backup- und Replikationssoftware sowie Betriebswerkzeuge schafft, die die Speicherauslastung mit Anforderungen an Nachhaltigkeits- und Compliance-Berichterstattung verknüpfen.
Aktuelle Branchenentwicklungen
- Juni 2026: Hewlett Packard Enterprise (HPE) integrierte Alletra Storage MP X10000 mit Private Cloud AI, um automatisierte Richtlinien für Governance und Metadaten anzuwenden. Das Upgrade stärkt die Position von HPE bei KI-fähigem Speicher für Bereitstellungen in Singapur.
- Mai 2026: Hewlett Packard Enterprise (HPE) aktualisierte die Plattform Alletra Storage MP X10000 auf 16 Knoten und 23 PB mit RDMA-beschleunigten Datei-Workloads. Die Skalierungserweiterung zielt auf KI-Datenpipelines in Rechenzentren in Singapur ab.
- Mai 2026: Hewlett Packard Enterprise (HPE) erweiterte Alletra Storage MP B10000 auf sechs Controller-Knoten und erreichte eine Leistungssteigerung von etwa 50 Prozent. Die Leistungssteigerung unterstützt die Nachfrage nach Enterprise-Speicher in Rechenzentren in Singapur.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der Markt Umsätze, die mit Speicherhardware und zugehörigen Systemen erzielt werden, die innerhalb von in Singapur ansässigen Rechenzentren eingesetzt werden, um digitale Workloads zu speichern, zu schützen und abzurufen, einschließlich Unternehmens- und Cloud-getriebener Umgebungen.
Ausschlüsse des Anwendungsbereichs: Wir schließen allgemeine Ausgaben für Bau und Ausstattung von Rechenzentren, reine Netzwerkausrüstung sowie reine Softwaredienste, die nicht direkt mit Speichersystemen von Rechenzentren verknüpft sind, aus.
Übersicht der Segmentierung
- Nach Speichertechnologie
- Network Attached Storage (NAS)
- Storage Area Network (SAN)
- Direct Attached Storage (DAS)
- Objekt- und Bandspeicher
- Nach Speichertyp
- Traditionelle HDD-Arrays
- All-Flash-Arrays (AFA)
- Hybridspeicher
- Nach Rechenzentrumtyp
- Hyperscaler/Cloud-Dienstanbieter
- Colocation-Einrichtungen
- Unternehmen und Edge
- Nach Endnutzer
- IT und Telekommunikation
- BFSI
- Regierung und öffentlicher Sektor
- Medien und Unterhaltung
- Gesundheitswesen und Biowissenschaften
- Fertigung
- Nach Formfaktor
- Rack-montiert
- Blade und Modular
- Disaggregiert / Composable
- Nach Schnittstelle
- SAS / SATA
- NVMe
- Fibre Channel und iSCSI
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wurde genutzt, um einen realistischen Nachfragehintergrund für Rechenzentren in Singapur festzulegen und diese Nachfrage dann mit der Speicherakzeptanz zu verknüpfen. Wir haben öffentliche Datensätze und offizielle Veröffentlichungen geprüft, darunter Publikationen der IMDA, makroökonomische Indikatoren der MAS, Stromstatistiken der Energy Market Authority, Leitlinien der Personal Data Protection Commission sowie relevante Updates der Infocomm Media Development Authority in Bezug auf Datenlokalisierung und Governance.
Wir haben zudem Unternehmensmeldungen, Investorenpräsentationen, seriöse Presseberichterstattung und Updates von Rechenzentrumsbetreibern genutzt, um Bereitstellungszeitpläne und das Tempo der Kapazitätserweiterungen gegenzuprüfen. Wo Lücken hinsichtlich der Umsatzmischung und der Preisrichtung bei Produkten bestanden, wurden diese durch kostenpflichtige Abonnements ergänzt, die Unternehmensfinanzdaten und Nachrichten zusammenführen, sowie durch Patentdatenbanken, um technologische Verschiebungen im Zeitverlauf zu plausibilisieren. Diese Liste der Schreibtischrecherche ist lediglich beispielhaft, und viele weitere Quellen wurden zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit wurde genutzt, um die Erkenntnisse aus der Schreibtischrecherche zu überprüfen und in verwertbare Eingaben für die Größenbestimmung umzuwandeln, etwa Speicheraktualisierungszyklen, typische Konfigurationen je Workload und realistische Annahmen zur Preiserosion. Wir sprachen mit einer breiten Gruppe von Stakeholdern, darunter Rechenzentrumsbetreiber, Speicher- und Integrationspartner sowie Unternehmenskäufer aus regulierten und digital-nativen Sektoren, und nutzten anschließend Nachfassgespräche, um Diskrepanzen im Modell zu klären.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 36% | CXOs: 12% |
| Mid-Tier: 47% | Funktions-/Bereichsleiter: 41% |
| Kleinere Akteure: 17% | Manager: 47% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung begann mit einer Top-down-Nachfragerekonstruktion, die Kapazitätserweiterungen und Auslastungsmuster von Rechenzentren in Singapur mit der Speicherintensität je Workload verknüpft und dies dann anhand beobachteter Preisentwicklungen in jährliche Ausgaben übersetzt. Um die Ergebnisse fundiert zu halten, wurde dies durch selektive Bottom-up-Prüfungen abgesichert, wie stichprobenartige Konfigurationsaufbauten (ASP multipliziert mit geschätzten Einheiten), Feedback der Vertriebskanäle zu Verschiebungen im Produktmix und Gegenprüfungen anhand der Umsatzexposition von Lieferanten und Integratoren.
Zu den verwendeten Schlüsseleingaben zählen beispielsweise das Tempo der Kapazitätsinbetriebnahme in Singapur, Veränderungen im Workload-Mix (einschließlich KI und latenzempfindlicher Anwendungsfälle), Verschiebungen der Speichertechnologie zwischen Flash und HDD, Aktualisierungs- und Garantiezyklen sowie typische Schnittstellen- und Formfaktorpräferenzen innerhalb von Rechenzentren. Die Prognose stützte sich auf Szenarioanalysen, unterstützt durch Expertenkonsens, da politische Entscheidungen und Stromzuteilungen den Zeitpunkt verschieben können, wobei die Szenarien anschließend anhand dessen eingeengt wurden, was Käufer und Betreiber als realistisch umsetzbar angaben. Wo direkte Bottom-up-Details spärlich waren, wurden Lücken durch bereichsbasierte Annahmen behandelt, die später durch primäre Rückfragen und Konsistenzprüfungen über die gesamte Zeitreihe verfeinert wurden.
Datenvalidierung & Aktualisierungszyklus
Die Modellergebnisse wurden mit unabhängigen Signalen trianguliert, und Abweichungen wurden vor der Finalisierung untersucht, insbesondere wenn die implizierten Ausgaben je installierter Kapazität außerhalb der erwarteten Bandbreiten lagen. Es wurden zudem Prüfungen auf Jahr-über-Jahr-Sprünge durchgeführt, die nicht mit bekannten Inbetriebnahmeplänen, Preistrends oder der Logik von Aktualisierungszyklen übereinstimmten, und die Eingaben wurden nur angepasst, wenn dies durch mehrere Quellen bestätigt wurde.
Jede Schätzung durchlief eine mehrstufige Analystenprüfung, gefolgt von gezielten Nachkontakten, wenn sich eine Schlüsselannahme änderte oder neue Offenlegungen eine Diskrepanz erzeugten. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, die Nachfrage, Preisgestaltung oder den Zeitpunkt der Bereitstellung beeinflussen können. Vor der Auslieferung wird eine abschließende Analystenprüfung durchgeführt, damit die Zahlen die zuletzt validierte Sichtweise widerspiegeln.
Vergleich der Marktgröße für Rechenzentrumsspeicher in Singapur von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Rechenzentrumsspeicher in Singapur können sich unterscheiden, selbst wenn sie scheinbar dasselbe Thema behandeln, da die Abgrenzung des Anwendungsbereichs und die Umrechnung von Kapazitätssignalen in Umsätze unterschiedlich gehandhabt werden können. Unterschiede ergeben sich meist daraus, was als Speicherausgaben gezählt wird, wie Preiserosion angewendet wird und wie schnell angenommen wird, dass neue Rechenzentrumskapazität in ausgelieferten und installierten Speicher übergeht.
Die Hauptdifferenz ergibt sich daraus, ob angrenzende Kategorien wie Cloud-Speicherdienste und softwaredefinierte Schichten in die Gesamtsumme einbezogen werden und wie aggressiv das Wachstum während politisch bedingter Angebotsbeschränkungen prognostiziert wird. Mordor Intelligence zählt hingegen nur Umsätze aus Speichersystemen von Rechenzentren innerhalb Singapurs und wendet Prüfungen zu Aktualisierungszyklen und Technologiemix an, bevor ASP-Pfade festgelegt werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,20 Milliarden USD (2025) | |
| Fachverlag A | 1,16 Milliarden USD (2025) | Verwendet eine andere Behandlung des Basisjahres und kann unternehmenseigene Bereitstellungen unterzählen, indem stärker auf gemeldete Colocation-Kapazität abgestellt wird, die der tatsächlichen Speicheraktualisierungsaktivität hinterherhinken kann. |
| Branchenportal B | 1,28 Milliarden USD (2026) | Vermischt häufig Speichersysteme mit breiteren Ausgaben für Rechenzentrumsinfrastruktur und wendet eine optimistischere Adoptionskurve für Flash- und KI-getriebene Upgrades an, was die kurzfristigen Umsätze anhebt. |
Die Tabelle verdeutlicht, dass ein Großteil der Abweichung auf Entscheidungen zum Anwendungsbereich und auf die Zeitannahmen hinter der Umrechnung von Kapazität in Ausgaben zurückgeht. Durch die Verankerung der Eingaben in Inbetriebnahmetempo, Aktualisierungszyklen und realistischer Preisentwicklung bleibt die Endzahl nachvollziehbar und kann mit denselben Schritten wiederholt werden, wenn neue Datenpunkte auftreten.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für den Singapur-Rechenzentrumsspeichermarkt?
Der Markt wird voraussichtlich mit einer CAGR von 3,40 % von 1,24 Milliarden USD im Jahr 2026 auf 1,46 Milliarden USD im Jahr 2031 wachsen.
Welches Segment hält den größten Anteil am Singapur-Rechenzentrumsspeichermarkt?
Hyperscaler und Cloud-Dienstanbieter führen im Jahr 2025 mit einem Umsatzanteil von 62,95 %, was starke Investitionspipelines widerspiegelt.
Warum gewinnen All-Flash-Arrays in Singapur an Dynamik?
Flash liefert geringere Latenz und höhere IOPS und verbraucht dabei bis zu 85 % weniger Strom als HDD, was mit dem Kohlenstofsteuer-Druck und den Grünen Rechenzentrum-Vorgaben übereinstimmt.
Wie wirken sich die neuen PDPA-Regeln auf Speicherkaufentscheidungen aus?
Strengere Datensouveränitätsanforderungen treiben die Einführung von Architekturen mit Verschlüsselung, Prüfpfaden und regionalen Datenresidenzkontrollen voran.
Seite zuletzt aktualisiert am:
- Markt für Rechenzentrumsstromversorgung Stromversorgungssysteme in allen Regionen, aufgeschlüsselt nach Komponente, Tier und Anlagengröße.
- Markt für Rechenzentrumsserver Server auf dem globalen Markt, einschließlich Tier, Anlagengröße und Anlagentyp.
- Markt für Rechenzentrumsbau Globale Baunachfrage, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Südamerika Rechenzentrums-SSD-Markt SSDs in Südamerika, unterteilt nach Formfaktor, Schnittstelle und NAND-Technologie.
- Naher Osten Rechenzentrums-Servermarkt Server im Nahen Osten, unterteilt nach Anlagengröße und Tier.
- APAC Markt für grüne Rechenzentren Nachfrage nach Energieeffizienz im asiatisch-pazifischen Raum, mit Komponente, Anlagentyp und Tier.
- USA Markt für Rechenzentrums-SSDs SSDs in den USA, unterteilt nach Formfaktor, Schnittstelle und NAND-Technologie.
- Afrika-Markt für Rechenzentrums-SSDs SSDs in Afrika, unterteilt nach Formfaktor, Schnittstelle und NAND-Technologie.
- China-Markt für Rechenzentrums-SSDs SSD-Nachfrage in China, unterteilt nach Formfaktor, Schnittstelle und NAND-Technologie.
- Europa Markt für Rechenzentrums-SSDs SSDs in Europa, unterteilt nach Formfaktor, Schnittstelle und NAND-Technologie.



