
Vibration Monitoring Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.99 Milliarden US-Dollar |
| Marktgröße (2031) | 2.68 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.21 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
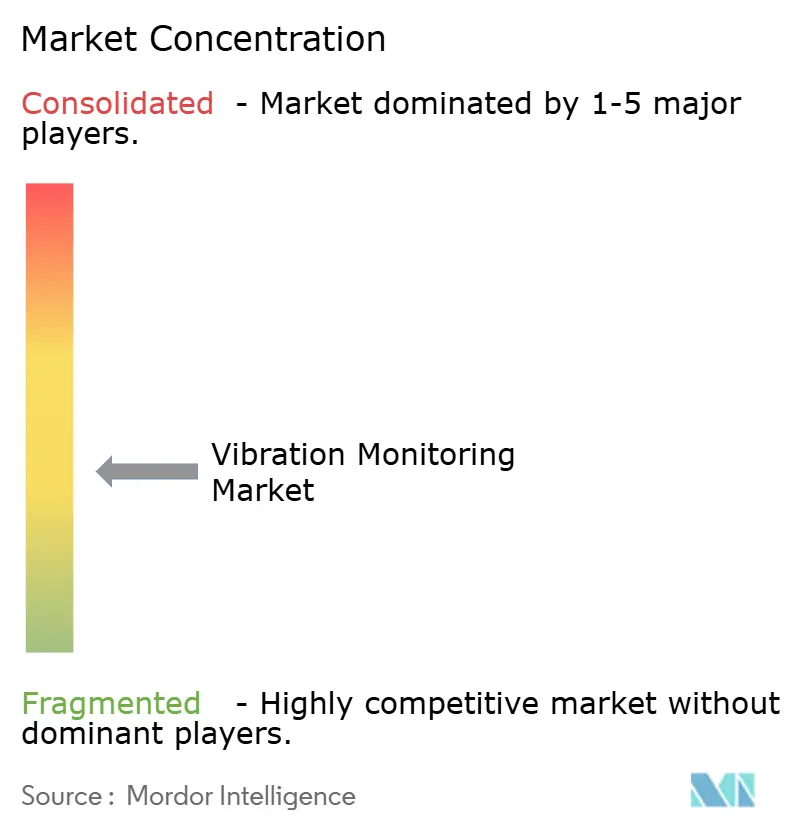
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Vibration Monitoring Marktanalyse von Mordor Intelligence
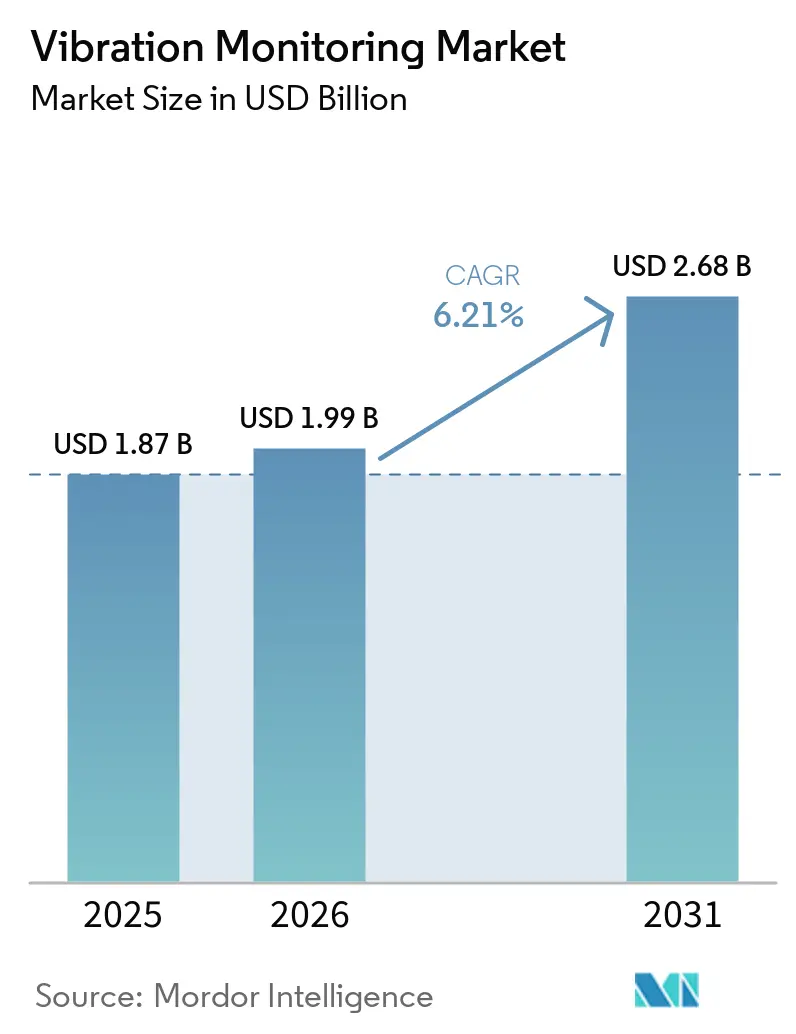
Die Vibration Monitoring Marktgröße im Jahr 2026 wird auf USD 1,99 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 1,87 Milliarden, mit Prognosen für 2031 von USD 2,68 Milliarden, was einem Wachstum von 6,21 % CAGR über den Zeitraum 2026–2031 entspricht. Die zunehmende Erkenntnis über die hohen Kosten ungeplanter Maschinenausfälle verlagert Wartungsstrategien von reaktiven hin zu prädiktiven Ansätzen und treibt stetige Investitionen in zustandsbasierte Überwachung in den Bereichen Öl und Gas, Stromerzeugung und diskrete Fertigung voran. Drahtlose IIoT-Sensoren, Edge-Analysen und Cloud-Plattformen konvergieren, um die Datenerfassungskosten zu senken, die Abdeckung schwer zugänglicher Anlagen zu erweitern und präskriptive Erkenntnisse zu ermöglichen, die die Lebensdauer von Anlagen verlängern. Erhöhter regulatorischer Druck in gefährlichen Industrien, die Verschiebung der Stilllegung alternder Kohlekraftwerke und staatlich geförderte Programme zur intelligenten Fertigung in Asien beschleunigen die Nachfrage zusätzlich. Die Wettbewerbsintensität steigt, da etablierte Automatisierungskonzerne Schwingungsanalysen in umfassendere digitale Zwilling-Ökosysteme integrieren, was die Eintrittsbarrieren für eigenständige Sensoranbieter erhöht und den langfristigen Wachstumsausblick für den Vibration Monitoring Markt stärkt.
Wichtigste Erkenntnisse des Berichts
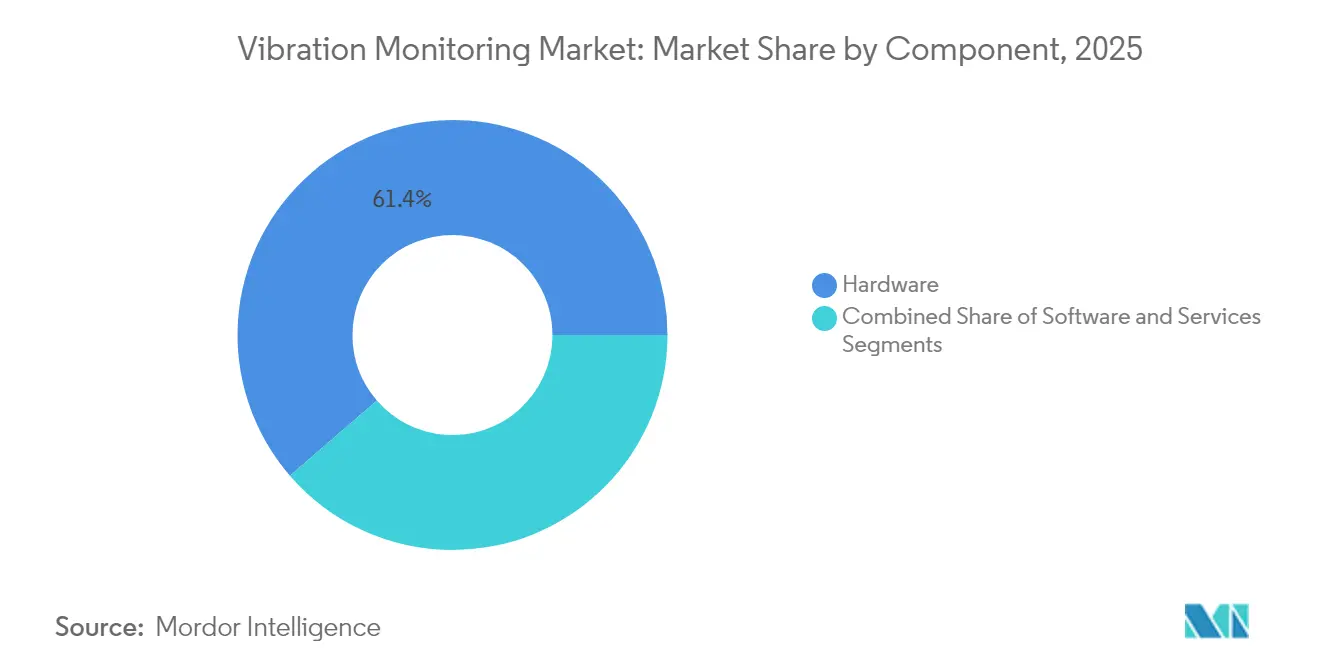
- Nach Komponente hielt Hardware im Jahr 2025 einen Anteil von 61,35 % am Vibration Monitoring Markt, während Dienstleistungen die schnellste CAGR-Prognose von 7,55 % bis 2031 verzeichneten.
- Nach Überwachungsprozess werden Online-/Kontinuierliche Systeme voraussichtlich mit einem Umsatzanteil von 54,40 % am Vibration Monitoring Markt im Jahr 2025 führen; die drahtlose Fernüberwachung wird bis 2031 voraussichtlich mit einer CAGR von 8,93 % wachsen.
- Nach Netzwerktechnologie entfielen kabelgebundene Installationen im Jahr 2025 auf 69,10 % der Vibration Monitoring Marktgröße; drahtlose Netzwerke werden jedoch voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 10,18 % wachsen.
- Nach Endverbraucher dominierte der Öl- und Gassektor im Jahr 2025 mit einem Anteil von 29,65 % an der Vibration Monitoring Marktgröße, während der Lebensmittel- und Getränkesektor von 2026 bis 2031 voraussichtlich mit einer CAGR von 8,22 % wachsen wird.
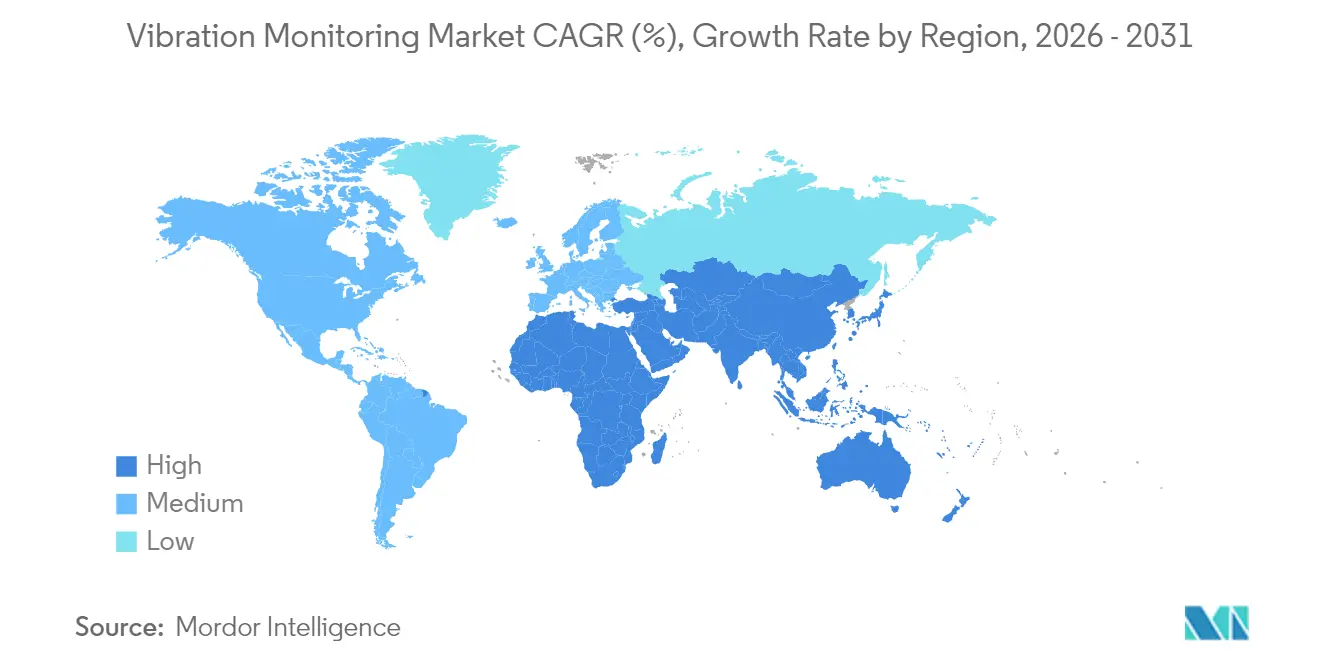
- Nach Geografie dominierte Nordamerika den Vibration Monitoring Markt mit einem Umsatzanteil von 36,55 % im Jahr 2025. Asien wird voraussichtlich die schnellste CAGR von 8,34 % von 2026 bis 2031 verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Vibration Monitoring Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Zunehmende Einführung drahtloser IIoT-fähiger Sensoren in gefährlichen Bereichen | +1.8% | Global, mit Schwerpunkt auf Offshore-Betrieb im Nahen Osten und Nordamerika | Mittelfristig (2–4 Jahre) |
| Wechsel von periodischer zu kontinuierlicher Online-Überwachung bei Turbinen zur Stromerzeugung | +1.5% | Nordamerika und Europa, Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Auf Anlagenkritikalität basierende Mandate zur vorausschauenden Wartung durch Offshore-Öl- und Gasbetreiber | +1.2% | Kernregion Naher Osten, Ausweitung auf Nordsee und Golf von Mexiko | Kurzfristig (≤ 2 Jahre) |
| Staatlich geförderte Programme zur intelligenten Fertigung steigern die Nachfrage nach MEMS-Beschleunigungssensoren | +1.0% | Kernregion Asien-Pazifik, mit sekundären Auswirkungen in Europa | Mittelfristig (2–4 Jahre) |
| Nachrüstung alternder Kohlekraftwerke mit Vibration Monitoring zur Lebensdauerverlängerung | +0.8% | Südamerika, Osteuropa und ausgewählte asiatische Märkte | Langfristig (≥ 4 Jahre) |
| Integration von KI und maschinellem Lernen in Plattformen für prädiktive Analysen | +0.7% | Global, mit früher Einführung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Einführung drahtloser IIoT-fähiger Sensoren in gefährlichen Bereichen
Drahtlose, eigensichere Schwingungssensoren ersetzen kabelgebundene Lösungen in Raffinerien, Chemieanlagen und Offshore-Plattformen, da Betreiber die Exposition von Arbeitnehmern und den Wartungsaufwand minimieren möchten. Emersons AMS Wireless Vibration Monitor, der auf WirelessHART betrieben wird und eine Batterielebensdauer von drei bis fünf Jahren bietet, veranschaulicht, wie moderne Geräte nun dreiachsige Beschleunigungsmessung mit eingebetteten präskriptiven Analysen kombinieren und eine Fernüberwachung von Pumpen, Kompressoren und Dampffallen ermöglichen. Die Einführung von 454 drahtlosen Schwingungsknoten durch Aramco in der Fadhili-Gasanlage zeigt die Skalierbarkeit dieser Lösungen in großen gefährlichen Umgebungen. Verbesserte Protokollsicherheit und Edge-Verarbeitung senken weiterhin die Gesamtbetriebskosten und fördern eine breitere Akzeptanz im Vibration Monitoring Markt.[1]Emerson, "AMS Wireless Vibration Monitor," emerson.com
Wechsel von periodischer zu kontinuierlicher Online-Überwachung bei Turbinen zur Stromerzeugung
Energieversorger geben routenbasierte Kontrollen zugunsten permanenter Sensoren auf, die hochauflösende Daten an Fernzentren mit Spezialisten für rotierende Maschinen übertragen. GE Vernovas Dienst zur Fernüberwachung und Diagnose verbindet Tausende von Datenpunkten von Dampf- und Gasturbinen mit Cloud-Analysen, die Anomalien ein bis zwei Monate vor einem Ausfall erkennen und eine optimierte Abschaltplanung ermöglichen. Kombikraftwerke profitieren am meisten, da schnelle Laständerungen Schwingungsmuster erzeugen, die herkömmliche vierteljährliche Kontrollen übersehen. Da Originalgerätehersteller nun Leistungsgarantien mit der Einhaltung kontinuierlicher Überwachung bündeln, ist die Nachfrage nach Dauerbetriebssystemen im Vibration Monitoring Markt auf einem stetigen Wachstumskurs.
Auf Anlagenkritikalität basierende Mandate zur vorausschauenden Wartung durch Offshore-Öl- und Gasbetreiber
Produzenten im Arabischen Golf, in der Nordsee und im Golf von Mexiko klassifizieren rotierende Anlagen nach den Folgen eines Ausfalls; Kompressoren und Wassereinspritzpumpen der obersten Stufen müssen nun mit kontinuierlicher Schwingungsüberwachung ausgestattet sein. Studien in Feldern der Vereinigten Arabischen Emirate und Saudi-Arabiens zeigen, dass die Integration von Schwingungs-, Prozess- und Lebensdauerbelastungsdaten ungeplante Ausfallzeiten bei kritischen Maschinen um zweistellige Prozentwerte reduziert. Regulierungsbehörden erkennen die Online-Zustandsüberwachung als formale Risikominderungsmaßnahme an, was die Akzeptanz im Vibration Monitoring Markt stärkt.
Staatlich geförderte Programme zur intelligenten Fertigung steigern die Nachfrage nach MEMS-Beschleunigungssensoren
Asiens Förderprogramme für intelligente Fabriken subventionieren Sensornachrüstungen, Datenplattformen und Mitarbeiterschulungen. Chinas politischer Rahmenplan 2024 und Japans Halbleiter-Fahrplan 2025 fordern beide eine breite Einführung von MEMS-basierten Messgeräten in Montagelinien. MEMS-Beschleunigungssensoren bieten einen geringeren Stromverbrauch und eine engere Integration mit industriellem Ethernet, was sie ideal für hochdichte Installationen macht. Subventionierte Einführungen schaffen eine schnell wachsende Nachfragenische im Vibration Monitoring Markt.
Analyse der Hemmnisauswirkungen*
| HEMMNISSE | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Mangel an Schwingungsanalysten mit ISO 18436-2-Zertifizierung | -1.1% | Global, besonders ausgeprägt in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Kosten für die Cybersicherheitshärtung von Cloud-verbundenen Überwachungs-Gateways | -0.9% | Nordamerika und Europa, globale Ausweitung | Mittelfristig (2–4 Jahre) |
| Geringe ROI-Wahrnehmung in Chargen-Lebensmittelverarbeitungslinien mit geringer Laufzeit | -0.6% | Global, mit Schwerpunkt auf aufstrebenden Lebensmittelverarbeitungsmärkten | Mittelfristig (2–4 Jahre) |
| Fragmentierte Drahtlosstandards verursachen Interoperabilitätsprobleme | -0.4% | Global, mit besonderem Einfluss auf Installationen mit mehreren Anbietern | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an Schwingungsanalysten mit ISO 18436-2-Zertifizierung
Moderne Systeme erzeugen große, komplexe Datensätze, die für die Bestätigung von Maschinenfehlern noch immer einer fachkundigen Interpretation bedürfen. Die Ausbildung eines Analysten auf ISO 18436-2-Niveau dauert zwei bis drei Jahre, und das Angebot hinkt der industriellen Nachfrage hinterher, insbesondere in schnell wachsenden Volkswirtschaften. Viele Unternehmen reagieren darauf, indem sie Diagnosen auslagern oder automatisierte Analysen einsetzen, doch komplizierte Turbomaschinenausfälle erfordern oft menschliches Urteilsvermögen, was die Expansion in Teilen des Vibration Monitoring Marktes dämpft.[2]Analog Devices, "MEMS-Beschleunigungssensoren für die Zustandsüberwachung," analog.com
Kosten für die Cybersicherheitshärtung von Cloud-verbundenen Überwachungs-Gateways
Die Verschlüsselung von Datenströmen, die Segmentierung von OT/IT-Netzwerken und die Einhaltung von IEC 62443 oder ISO 27001 erhöhen die Projektbudgets um 20–30 %. Betreiber mit geringen Margen verzögern Upgrades, bis Sicherheitsvorlagen ausgereift sind oder hybride Architekturen erschwinglich werden. Die Kostenbelastung ist für kleine und mittlere Unternehmen am stärksten und verlangsamt die Cloud-basierte Einführung in Teilen des Vibration Monitoring Marktes.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Dienstleistungen treiben die Wertschöpfung voran
Hardware führte den Markt für Vibrationsüberwachung mit einem Umsatzanteil von 61,35 % im Jahr 2025 an und unterstreicht damit die zentrale Rolle von Beschleunigungssensoren, Geschwindigkeitsaufnehmern und Näherungssonden bei jeder Installation. Beschleunigungssensoren dominieren, da sie breite Frequenzbereiche abdecken und sich leicht an Pumpen, Motoren und Getrieben montieren lassen, während Wegaufnehmer an Hochgeschwindigkeitsturbinen nach wie vor unverzichtbar sind. Der Hardware-Anteil dürfte sich abschwächen, da MEMS- und optische Sensoren den Anwendungsbereich erweitern und die Knotenkosten senken. Fortschritte in der Sensor- und Steuerungstechnologie unterstützen zudem die Einführung von aktiven Lärm- und Vibrationskontrollsystemen, die Echtzeitsensorik und Korrekturmechanismen einsetzen, um unerwünschte Vibrationen und Geräusche in Maschinen und Anlagen zu reduzieren. Dienstleistungen verzeichnen jedoch mit einer CAGR von 7,55 % bis 2031 das stärkste Wachstum, da Nutzer auf ergebnisorientierte Verträge umsteigen, die Datenanalyse, Diagnose und Wartungsempfehlungen bündeln. Software entwickelt sich parallel dazu weiter und migriert von lokalen Spektrum-Viewern zu Cloud-Plattformen, die maschinelles Lernen und Digital-Twin-Korrelation einsetzen, wodurch Anbieter wiederkehrende Umsätze sichern können. TDKs Tronics AXO 315, ein digitaler MEMS-Beschleunigungssensor mit Kraftrückkopplung, veranschaulicht, wie firmware-reiche Sensoren die Grenze zwischen Hardware und Software-Dienstleistungen verwischen.
Die wachsende Bedeutung prädiktiver Erkenntnisse positioniert Dienstleister als strategische Partner statt als transaktionale Lieferanten. Managed-Service-Verträge, die pro überwachtem Asset oder pro vermiedener Ausfallzeit abgerechnet werden, schaffen Anreizgleichgewichte und verstärken die Nachfrage nach Analyse-Abonnements. Große Automatisierungsunternehmen nutzen globale Servicenetzwerke, um diesen Mehrwert zu erschließen, während spezialisierte Diagnosefirmen sich auf komplexe Fehlermodi konzentrieren. Da der Fachkräftemangel zunimmt, gewinnen automatisierte Diagnosen an Bedeutung und stärken das dienstleistungsgetriebene Wachstum im gesamten Markt für Vibrationsüberwachung.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Überwachungsprozess: Drahtlose Fernüberwachung gewinnt an Dynamik
Die kontinuierliche Online-Überwachung erfasste 54,40 % des Umsatzes im Jahr 2025, eine Position, die sie halten wird, solange kritische Anlagen wie Turbinen, Kompressoren und Extruder eine Rund-um-die-Uhr-Überwachung erfordern. Kontinuierliche Datenströme ermöglichen die Trendverfolgung von Spektralsignaturen und die frühzeitige Erkennung transienter Ereignisse, die routenbasierte Messungen übersehen. Tragbare Systeme bedienen weiterhin Anlagen mit geringerer Kritikalität, doch Kostensenkungen bei der drahtlosen Sensorik verlagern Budgets hin zu permanenten Knoten, die Schwingungs- und Temperaturkanäle auf einem einzigen Gerät kombinieren.
Die drahtlose Fernüberwachung wird voraussichtlich mit einer CAGR von 8,93 % wachsen. Batteriebetriebene Knoten halten nun mehr als drei Jahre, und industrietaugliche Mesh-Protokolle bieten eine deterministische Latenz, die für Schutzlogik geeignet ist. Emerson berichtet von Einsätzen mit Tausenden von drahtlosen Schwingungspunkten pro Standort, was eine praktikable Skalierung für große Komplexe belegt. Edge-basierte Analysen senken den Bandbreitenbedarf weiter, indem nur vorgefilterte Indikatoren übertragen werden. Da sich diese Vorteile kumulieren, bevorzugt der Vibration Monitoring Markt zunehmend drahtlose Architekturen sowohl für Neubauprojekte als auch für Nachrüstungen.
Nach Bereitstellungsmodus: Cloud-Einführung beschleunigt sich
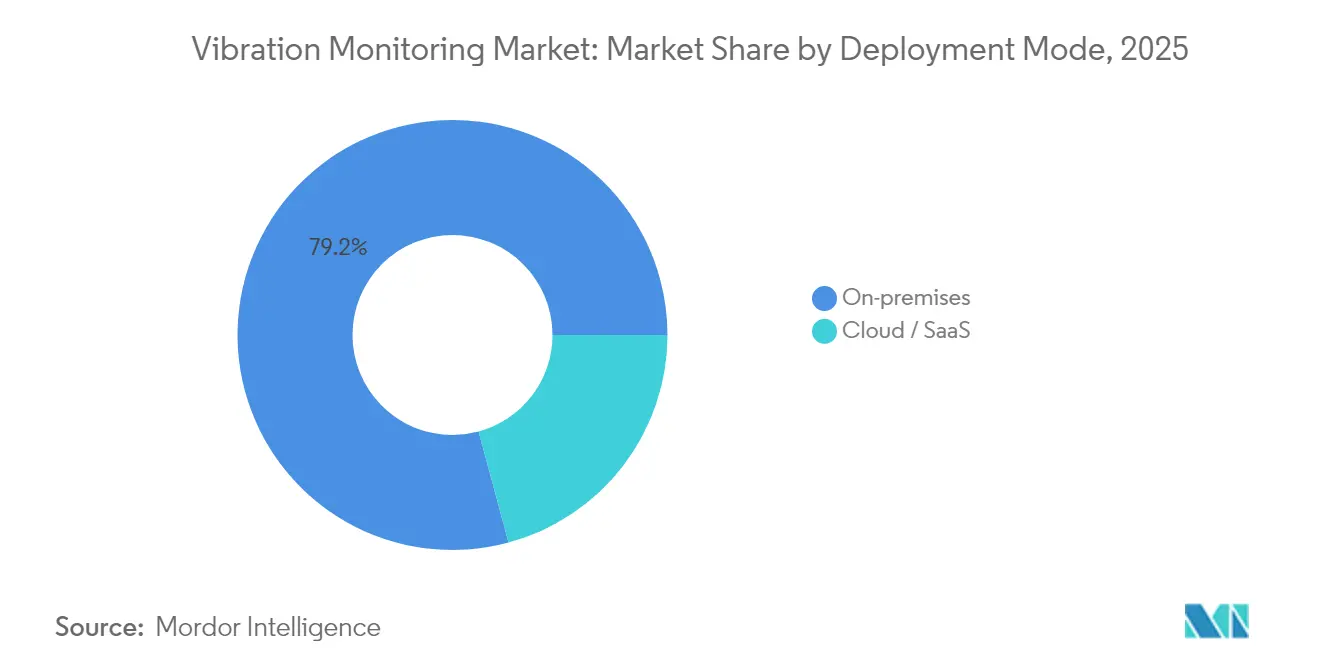
Vor-Ort-Installationen hielten im Jahr 2025 einen Anteil von 79,20 %, was die Präferenz der Betreiber für lokale Kontrolle und Echtzeit-Integration mit Sicherheitssystemen widerspiegelt. Ältere SCADA- und verteilte Steuerungsrahmen stützen sich auf deterministische Netzwerke, die über öffentliche Clouds schwer zu replizieren sind. Cybersicherheitsbedenken, Datensouveränitätsregeln und intermittierende Konnektivität an abgelegenen Standorten stützen weiterhin den Vor-Ort-Bestand.
Cloud- und SaaS-Bereitstellungen werden jedoch voraussichtlich mit einer CAGR von 11,58 % wachsen. Zentralisierte Analysen bündeln Datensätze aus mehreren Werken und ermöglichen vergleichendes Benchmarking und Algorithmustraining, das in isolierten Servern unmöglich ist. Große Unternehmen reduzieren den IT-Aufwand, indem sie auf vom Anbieter gehostete Plattformen umsteigen, die kontinuierliche Updates und KI-Modelle liefern. Hybride Architekturen, bei denen Gateways eine Erstverarbeitung durchführen und Ausnahmen in die Cloud übertragen, balancieren Latenz und Sicherheit und fördern die Einführung. Infolgedessen wird eine breitere Cloud-Durchdringung den gesamten adressierbaren Umsatz im Vibration Monitoring Markt erweitern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Netzwerktechnologie: Drahtlosstandards reifen
Kabelgebundene Verbindungen 4–20 mA, HART oder Ethernet hielten im Jahr 2025 einen Marktanteil von 69,10 % und werden für ihre Zuverlässigkeit und eingebettete Stromversorgung geschätzt. Die Überwachung kritischer Turbomaschinen bevorzugt weiterhin abgeschirmte Kabel, um die Datenintegrität zu gewährleisten. Bestehende Leitungsinfrastruktur senkt auch die inkrementellen Kosten bei Nachrüstungen und stärkt damit die Verbreitung kabelgebundener Lösungen.
Drahtlose Systeme werden jedoch voraussichtlich mit einer CAGR von 10,18 % wachsen. Die ISA100.11a- und 6LoWPAN-Stacks umfassen nun robuste Verschlüsselungs- und QoS-Schichten, während Gerätezertifizierungsprogramme dazu beitragen, Bedenken hinsichtlich der Interoperabilität mehrerer Anbieter zu zerstreuen. Aramcos ISA100-Einsatz für die Dampffallen- und Schwingungserfassung bestätigt die in der Praxis bewährte Leistung im petrochemischen Maßstab. Gleichzeitige 5G-Einführungen bieten Hochbandbreitenoptionen für mobile Anlagen. Diese Fortschritte erleichtern eine breitere Einführung der Drahtlostechnologie im Vibration Monitoring Markt.
Geografische Analyse
Nordamerika führte mit 36,55 % des Umsatzes im Jahr 2025, angetrieben durch Offshore-Öl- und Gasvorschriften, die eine Online-Zustandsüberwachung vorschreiben, sowie durch umfangreiche Nachrüstungen im US-amerikanischen Energiesektor. Energieversorger, die die Lebensdauer von Kohlekraftwerken und Kombikraftwerken verlängern, stützen die kontinuierliche Sensornachfrage, während Kanadas Ölsandbetriebe robuste Geräte benötigen, die extremer Kälte und Staub standhalten. Der staatliche Schwerpunkt auf Arbeitssicherheit fördert ebenfalls Investitionen und festigt die Dominanz der Region im Vibration Monitoring Markt.
Europa hält einen beträchtlichen Anteil aufgrund seiner Fertigungsbasis und Energieeffizienzgesetzgebung. Deutschland fördert Industrie-4.0-Einführungen, die Schwingungsdaten mit MES- und ERP-Systemen für ganzheitliche Anlagenansichten verknüpfen. Die Nordsee-Betreiber des Vereinigten Königreichs investieren stark in drahtlose Mesh-Sensorik, um die Kabelkosten in gefährlichen Bereichen zu überwinden, während die strengen Maschinenrichtlinien der EU die Zustandsüberwachung in Risikobeurteilungsrahmen einbetten. Diese Faktoren schaffen eine stabile, compliance-getriebene Nachfrage, die den Vibration Monitoring Markt auf dem gesamten Kontinent stützt.
Der asiatisch-pazifische Raum verzeichnet die schnellste CAGR von 8,34 %, gestützt durch chinesische, japanische und indische Anreize zur intelligenten Fertigung, die die Sensoreinführung subventionieren. Halbleiterstrategien, die die lokale MEMS-Produktion betonen, senken die Gerätekosten weiter. Die rasche Industrialisierung in Südostasien und staatliche Bemühungen zur Digitalisierung von KMU erweitern die adressierbare Basis. Die Einführung drahtloser Protokolle und Cloud-Analysen erfolgt in neuen Werken, die nicht durch Altsysteme belastet sind, schnell und positioniert die Region als wichtigen Wachstumsmotor für den Vibration Monitoring Markt.

Regulatorisches Umfeld
Regulatorische Anforderungen, die die Schwingungsüberwachung betreffen, erstrecken sich über Maschinensicherheit, Betrieb in explosionsgefährdeten Bereichen und OT-Cybersicherheit, wobei formalen Normen bei Abnahmeprüfungen und Wartungsprogrammen eine wachsende Rolle zukommt. In der EU legt die Verordnung (EU) 2023/1230 über Maschinen (verabschiedet 2023) aktualisierte Sicherheitsanforderungen für vernetzte Maschinen fest und wird ab Januar 2027 anwendbar, was die Nachfrage nach überprüfbarer Zustandsüberwachung, Dokumentation und der sicheren Integration vernetzter Sensoren und Analytik in Maschinenrisikobewertungen verstärkt.
Auch die Normungsaktivitäten verschärfen die Spezifikationsgrundlagen für Messungen, Diagnosen und Abnahmekriterien. Die ISO veröffentlichte ISO 13373-10:2024 für schwingungsbasierte Zustandsüberwachungsdiagnosen bei elektrischen Generatoren mit Gleitlagern sowie ISO 20816-21:2025 für Schwingungsmessung und -bewertung von Windturbinen mit horizontaler Achse, die beide beeinflussen, wie OEMs und Betreiber Überwachungsprogramme und Serviceverträge strukturieren. Auf Produkt- und Compliance-Seite aktualisiert die IEC/CENELEC-Arbeit an prEN IEC 60034-14:2026 die Schwingungsgrenzwerte für rotierende elektrische Maschinen, während das deutsche BMWK im Juni 2026 eine überarbeitete Maschinensicherheitsrichtlinie erließ, die auf KI-gestützte Erkennung abnormaler Schwingungen und Abschaltfunktionen für bestimmte CNC-Anlagen verweist (ab 1. Januar 2027). Dies erhöht den Compliance-Aufwand für integrierte Sensorik, Analytik und secure-by-design-Konnektivität im Einklang mit industriellen Cybersicherheitsanforderungen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit Sensor- und Elektronikkomponenten (MEMS- und piezoelektrische Elemente, ASICs/MCUs/DSPs sowie Industriegehäuse), gefolgt von der Gerätefertigung für Beschleunigungssensoren, Geschwindigkeitssensoren und Näherungs-/Wegaufnehmer sowie Gateways und industrielle Funkmodule. Vorgelagerte Lieferanten wie STMicroelectronics unterstützen die industrietaugliche MEMS-Schwingungserfassung, während Spezialisten für Schwingungsmesstechnik und große Automatisierungsanbieter Sensoren mit eigensicheren Gehäusen, Batteriesystemen und kalibriertem Montagezubehör bündeln, um die Messgenauigkeit zu erhalten. Middleware- und Plattformebenen wandeln anschließend rohe Zeitwellenform- und Spektraldaten mithilfe von Edge-Analytik und Cloud-Software in Anlagenzustandsindikatoren um, bevor die Ergebnisse über industrielle Protokolle in CMMS/EAM- und Anlagen-Historian-Systeme integriert werden.
Nachgelagert erfolgen Distribution und Auslieferung üblicherweise über OEM-Kanäle (Turbinen, Kompressoren, Motoren und Antriebe), Systemintegratoren für Automatisierung sowie Zuverlässigkeits-Dienstleister, die Architekturen entwerfen, Knoten installieren, Konnektivität konfigurieren und Diagnoseprogramme betreiben. Da Endanwender von periodischen routenbasierten Prüfungen zur Online-Überwachung übergehen, verlagert sich mehr des erfassten Werts auf Softwareabonnements und Managed Services, einschließlich Fernüberwachungszentren und ergebnisbasierter Verträge. Anforderungen an Cybersicherheit und Interoperabilität prägen zunehmend die Kette und drängen Anbieter zu zertifizierten Funkprotokoll-Stacks (zum Beispiel WirelessHART oder ISA100.11a), sicheren Gateways und standardisierten Datenmodellen für vorausschauende Wartung. Fachkräfteengpässe bei zertifizierten Schwingungsanalysten erhöhen zudem die Nachfrage nach anbieterseitigen Diagnosen, Schulungen und automatisierungsgestützter Interpretation.
Wettbewerbslandschaft
Die Vibration Monitoring Branche weist eine moderate Fragmentierung auf, doch die Konsolidierung beschleunigt sich, da Automatisierungskonzerne Sensorspezialisten übernehmen, um End-to-End-Lösungen für vorausschauende Wartung anzubieten. In einem strategischen Schritt hat SKF sein Portfolio durch die Übernahme des Schmierungsbereichs der John Sample Group (JSG) gestärkt. Diese Übernahme integriert nicht nur JSGs fortschrittliche Schmier- und Durchflussmanagementsysteme, sondern verbessert auch SKFs etabliertes Sortiment an Lagern, Dichtungen und Mechatronik. Mit dieser Erweiterung ist SKF in der Lage, umfassendere Zuverlässigkeitslösungen anzubieten, insbesondere mit Blick auf Wachstum und verbesserte Fähigkeiten im asiatisch-pazifischen Markt. Honeywells geplante Übernahme von Sundyne fügt Hochgeschwindigkeitspumpen und -kompressoren hinzu, die seine Forge-Analyseplattform natürlich ergänzen, und unterstreicht eine Strategie zur Sicherung von Ersatzteil- und Überwachungsverträgen.
Die technologische Differenzierung konzentriert sich auf Edge-KI und integrierte digitale Zwillinge. Anbieter betten DSP-Chips in Sensoren ein, die Anomalieerkennungsmodelle lokal ausführen, Bandbreite und Latenz reduzieren und gleichzeitig Datensouveränitätsbedenken ansprechen. Cloud-Dashboards aggregieren Schwingungs-, Prozess- und Schmierdaten und generieren präskriptive Arbeitsaufträge, die in Enterprise-Asset-Management-Systeme einfließen. Regal Rexnords nächste Generation der Perceptiv-Plattform verkörpert diesen Wandel und bietet ein universelles Gateway für die Fusion mehrerer Sensoren und KI-gestützte Wartungsplanung.
Die Eintrittsbarrieren für kleinere Unternehmen steigen, da Kunden cybersichere, vollständig integrierte Lösungen fordern. Nischen bleiben jedoch für Innovatoren bestehen, die sich auf batterielose energiegewinnende Knoten oder spezialisierte Fehlerbibliotheken für Windturbinen und Drehgestelle konzentrieren. White-Label-Partnerschaften mit Automatisierungskonzernen bieten Vertriebskanäle und gewährleisten eine anhaltende Vielfalt im Vibration Monitoring Markt.
Marktführer im Bereich Vibration Monitoring
Emerson Electric Co.
Honeywell International Inc.
General Electric (Baker Hughes)
Rockwell Automation Inc.
SKF Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Chancen erweitern sich rund um edge-intelligente und drahtlose Architekturen, die die Installationshürden verringern und die Überwachung von kritischen rotierenden Anlagen auf breitere Flotten von Pumpen, Motoren und Hilfsanlagen ausdehnen. Produkt-Roadmaps verlagern Analytik zunehmend näher an den Sensor; im Juni 2026 stellte STMicroelectronics den industriellen MEMS-Schwingungssensor IIS3DWB10IS mit KI-Inferenz auf dem Gerät und einer Bandbreite von 10 kHz vor. Dies unterstützt batteriebetriebene Knoten und Edge-Diagnosen dort, wo Bandbreiten-, Latenz- oder Datensouveränitätsbeschränkungen die kontinuierliche Datenübertragung einschränken.
Ein zweiter Bereich mit ungenutztem Potenzial sind normkonforme, herstellerübergreifende Implementierungen, die die Skalierung über Standorte und Regionen hinweg vereinfachen. IEC 63270-1:2025 (veröffentlicht im April 2025) definiert die funktionale Struktur und Datenanforderungen für vorausschauende Wartung bei industriellen Automatisierungsanlagen, und Chinas GB/T 47230-2026 (herausgegeben am 27. Februar 2026; umgesetzt am 1. September 2026) legt Datendefinitionen und Schnittstellen für vorausschauende Wartung fest und unterstützt Unternehmenseinführungen, die eine feste Bindung an eine einzige Plattform vermeiden. Marktbelege für die drahtlose Skalierung zeigen sich in Energie- und Prozessindustrien: Im Juli 2026 sicherte sich IMI einen Auftrag zur Lieferung einer drahtlosen Schwingungsüberwachungslösung für eine Raffinerie im Oman. Das Paket umfasste mehr als 500 batteriebetriebene drahtlose Schwingungssensoren sowie zugehörige Zustandsüberwachungssoftware, was die Bereitstellungsdichte und Nachrüstungseignung zeigt, die eine kontinuierliche drahtlose Überwachung in gefährlichen und schwer verkabelbaren Umgebungen bieten kann.
Aktuelle Branchenentwicklungen
- Juli 2026: IMI sicherte sich einen Auftrag zur Lieferung einer drahtlosen Schwingungsüberwachungslösung für einen Raffineriebetreiber im Oman, einschließlich mehr als 500 batteriebetriebenen triaxialen TWTG-NEON-Schwingungssensoren und der Zustandsüberwachungssoftware SolidRed. Der Auftrag verdeutlicht, wie drahtlose Bereitstellungen der LoRaWAN-Klasse genutzt werden, um die kontinuierliche Überwachung auf große Populationen rotierender Anlagen auszuweiten, bei denen Verkabelung teuer oder unpraktisch ist.
- Mai 2026: Emerson kündigte die IIoT-Plattform Synchros sowie neue WirelessHART-Überwachungsbausteine an, darunter den Rosemount Synchros Temperature Monitor und den Wireless Repeater, die auf eine schnellere standortweite Bereitstellung abzielen. Die Markteinführung untermauert den Trend zu skalierbaren, netzwerkbasierten Architekturen, die die Installationshürden für die kontinuierliche Zustandsüberwachung über verteilte Anlagen hinweg senken.
- März 2026: SKF unterzeichnete eine Vereinbarung zur Übernahme von G-Tech Instruments Inc., einem in Taiwan ansässigen Spezialisten für Schwingungsanalysatoren und Diagnosewerkzeuge, um sein Zustandsüberwachungsportfolio zu stärken. Der Schritt erweitert die Instrumentierungs- und Diagnosefähigkeiten von SKF und verschafft regionale Tiefe im asiatisch-pazifischen Raum, was ein umfassenderes End-to-End-Zuverlässigkeitsangebot unterstützt.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Vibrationsüberwachung die Umsätze aus Lösungen, die Maschinenvibrationen messen und analysieren, um Fehler zu erkennen und zustandsbasierte Wartung zu unterstützen. Er schließt Überwachungshardware, zugehörige Software und damit verbundene Dienstleistungen ein, die an industrielle Endnutzer und Regionen verkauft werden.
Ausschlüsse aus dem Umfang: Wir schließen allgemeine industrielle IoT-Plattformen und Wartungsdienstleistungen aus, die nicht mit der Vibrationsmessung und -diagnose verbunden sind.
Segmentierungsübersicht
- Nach Komponente
- Hardware
- Beschleunigungssensoren
- Geschwindigkeitssensoren
- Verschiebungs-/Näherungssonden
- Sonstige Hardware (MEMS, Piezo, Optisch)
- Software
- Dienstleistungen
- Hardware
- Nach Überwachungsprozess
- Online/Kontinuierlich
- Tragbar/Routenbasiert
- Drahtlose Fernüberwachung (Edge und Cloud)
- Nach Bereitstellungsmodus
- Vor Ort
- Cloud / SaaS
- Nach Netzwerktechnologie
- Kabelgebunden (4–20 mA, Modbus, Ethernet)
- Drahtlos (BLE, ISA100, 6LoWPAN)
- Nach Anwendung
- Motoren und Pumpen
- Turbinen und Kompressoren
- Getriebe und Lager
- Ventilatoren und Gebläse
- Nach Endverbraucherbranche
- Öl und Gas
- Energie und Strom
- Automobil und Transport
- Chemikalien und Petrochemikalien
- Bergbau und Metalle
- Lebensmittel und Getränke
- Luft- und Raumfahrt sowie Verteidigung
- Zellstoff und Papier
- Marine
- Sonstige Branchen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten
- Israel
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Übriges Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde eingesetzt, um die Faktenbasis dafür zu schaffen, wo die Nachfrage nach Vibrationsüberwachung auftritt und wie sie typischerweise beschafft wird. Wir stützten uns auf öffentliche und offizielle Quellen wie Veröffentlichungen der US Energy Information Administration, Statistiken der Internationalen Energieagentur, Branchendaten des US Bureau of Labor Statistics und Fertigungsindikatoren von Eurostat sowie auf Sicherheits- und Zuverlässigkeitsleitlinien von Gremien wie ISO und NIST, da diese helfen, die Asset-Intensität und die Organisation der Wartung zu erklären.
Parallel dazu haben wir Unternehmensberichte, Investorenpräsentationen, Verbandswebsites und seriöse Pressemitteilungen ausgewertet, um die Lösungspositionierung und typische Käufergruppen bei Vibrationsüberwachungsprojekten zu erfassen. Bei Bedarf wurden kostenpflichtige Abonnements in begrenztem Umfang für Unternehmensfinanzdaten und -informationen, Nachrichten- und Finanzverfolgung sowie Patentdatenbanken genutzt, um Produktaktivitäten und Adoptionsthemen zu validieren. Diese Beispiele sind nur indikativ, und viele weitere Quellen wurden ebenfalls verwendet, um Eingaben zu sammeln, gegenzuprüfen und zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und strukturierte Umfragen mit einer Mischung aus Lösungsanbietern, Systemintegratoren, Anlagenwartungsteams und Zuverlässigkeitsingenieuren, damit Annahmen anhand realer Kauf- und Bereitstellungsmuster überprüft werden konnten. Da es sich um einen globalen Markt handelt, wurden die Eingaben in den wichtigsten Fertigungs- und Energiezentren validiert, gefolgt von erneuten Kontaktaufnahmen, wenn eine Schlüsselkennzahl (wie das Wachstum der installierten Basis oder der Dienstleistungsmix) inkonsistent mit den Desk-Signalen erschien.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 29 % | Führungskräfte (CXOs): 17 % | APAC: 45 % |
| Mittlere Ebene: 51 % | Funktions-/Bereichsleiter: 41 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 42 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem industrielle Output- und Asset-Intensitätsindikatoren verwendet werden, um den adressierbaren Nachfragepool für Vibrationsüberwachung in den wichtigsten Endnutzerindustrien und Regionen zu rekonstruieren, und anschließend die Ausgaben nach Komponentenmix aufgeteilt werden. Die Gesamtwerte werden dann durch selektive Bottom-up-Näherungen bestätigt, wie z. B. Stichproben zu Preis pro Kanal und Sensorvolumina, typische Software-Attach-Raten und Dienstleistungsumsatzanteile, die durch Kanalprüfungen und Expertengespräche ermittelt wurden.
Einige Eingaben, die das Modell wesentlich beeinflussen, umfassen die installierte Basis und den Ersatzzyklus von rotierenden Anlagen (Motoren, Pumpen, Ventilatoren, Turbinen), den Anteil der Werke, die Predictive-Maintenance-Programme betreiben, die Aufteilung zwischen Online- und portabler routenbasierter Überwachung, die drahtlose Einführung für schwer zugängliche Assets sowie die Entwicklung der Durchschnittsverkaufspreise für Sensoren und Überwachungssysteme. Wenn ein Land oder eine Branche schwache öffentliche Signale aufweist, werden Lücken mithilfe von Peer-Markt-Verhältnissen geschlossen und anschließend angepasst, nachdem das Primärfeedback bestätigt, ob die Adoptionskurve vor- oder hinterherläuft.
Für die Prognose wenden wir hauptsächlich Szenarioanalysen an, unterstützt durch Zeitreihenglättung bei stabilen Indikatoren, da die Einführung tendenziell mit Wartungsbudgets und neuen Kapazitätserweiterungen zusammenhängt und nicht von einem einzigen Treiber abhängt. Annahmen für das Wachstum bei Anlagenzugängen, dem Digitalisierungstempo und der Dienstleistungsdurchdringung werden mit Interview-Feedback einem Stresstest unterzogen, bevor die endgültige Prognose festgelegt wird.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation über unabhängige Prüfungen validiert, einschließlich der Frage, ob die impliziten Ausgaben pro Standort und pro kritischem Asset für jede Endnutzergruppe angemessen sind. Varianzprüfungen werden auf Regions- und Branchenebene durchgeführt, und jede sprunghafte Veränderung wird überprüft, um zu bestätigen, dass sie mit einem realen Treiber verbunden ist, wie z. B. einem Wechsel zur kontinuierlichen Überwachung oder einer Preisänderung.
Vor der Freigabe durchlaufen das Modell und die Annahmen eine mehrstufige Analystenüberprüfung, damit Arithmetik, Einheiten und Umfangsgrenzen von Jahr zu Jahr konsistent bleiben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, die Nachfrage oder Preisgestaltung beeinflussen können. Kurz vor der Lieferung wird ein abschließender Durchgang durchgeführt, um sicherzustellen, dass die neuesten öffentlichen Signale und Interview-Erkenntnisse in den endgültigen Zahlen berücksichtigt sind.
Vergleich der Marktgrößenbestimmung für Vibrationsüberwachung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Es ist üblich, unterschiedliche Marktgrößenzahlen für Vibrationsüberwachung zu sehen, da Studien unterschiedliche Grenzen und Zeitpunktentscheidungen treffen, auch wenn sie ähnliche Begriffe für denselben Markt verwenden. Unterschiede darin, was als Überwachungssoftware, Dienstleistungen und vernetzte Condition-Monitoring-Pakete gezählt wird, erzeugen in der Regel den größten Teil der Streuung.
Durch die Verfolgung des Komponentenmix nach Branche, die Überprüfung der Anteile von Online- gegenüber portabler Bereitstellung und die Aktualisierung wichtiger Preisannahmen durch Rückrufe hält Mordor Intelligence den Gesamtwert für Vibrationsüberwachung an einen klaren Umfang (Hardware, Software und Dienstleistungen) und ein definiertes Basisjahr gebunden, was eine Doppelzählung aus angrenzenden Zuverlässigkeits- und allgemeinen Wartungsaktivitäten reduziert.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,99 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 1,70 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und kann sich darin unterscheiden, was als Vibrationsüberwachung gegenüber breiterer Predictive-Maintenance-Tooling behandelt wird, was den einbezogenen Umsatzpool und das Preisniveau verschiebt. |
| Branchenpublisher B | 1,74 Milliarden USD (2023) | Verankert die Schätzung im Jahr 2023 und betont Angebots- und Systemtypaufteilungen, was spätere Preisänderungen im Zyklus unterschätzen kann und möglicherweise eine andere Aufteilung für Dienstleistungs- und Software-Attach anwendet. |
Die Tabelle zeigt, dass die Lücke größtenteils durch das Basisjahr-Timing und die Wahl der Umfangsgrenzen erklärt wird, gefolgt davon, wie Preisgestaltung sowie Software- und Dienstleistungs-Attach aktualisiert werden. In unserer Arbeit sind die Schritte auf eine kleine Anzahl wiederholbarer Treiber zurückführbar, sodass Käufer sehen können, was die Zahl bewegt hat und was nicht.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Vibration Monitoring Markt derzeit?
Die Vibration Monitoring Marktgröße beträgt im Jahr 2026 USD 1,99 Milliarden und wird bis 2031 voraussichtlich USD 2,68 Milliarden erreichen.
Welche Region dominiert den Vibration Monitoring Markt?
Nordamerika führt mit 36,55 % des globalen Umsatzes im Jahr 2025, angetrieben durch strenge Sicherheitsvorschriften und umfangreiche Nachrüstungsaktivitäten.
Warum gewinnen drahtlose Schwingungssensoren an Beliebtheit?
Drahtlose IIoT-Sensoren senken die Installationskosten, verbessern die Arbeitssicherheit in gefährlichen Bereichen und bieten nun eine mehrjährige Batterielebensdauer mit eingebetteten Analysen, was eine CAGR von 8,93 % für die drahtlose Fernüberwachung unterstützt.
Welche Endverbraucherbranche wächst am schnellsten?
Lebensmittel und Getränke expandieren mit einer CAGR von 8,22 %, da kontinuierliche Verarbeitungslinien eine höhere Betriebszeit und die Vermeidung von Kontaminationen erfordern.
Was hemmt eine schnellere Einführung der Cloud-basierten Überwachung?
Anforderungen an die Cybersicherheitshärtung erhöhen die Projektkosten um 20–30 % und werfen Datensouveränitätsbedenken auf, insbesondere für kleine und mittelständische Unternehmen.
Werden qualifizierte Analysten bei KI-Diagnosen noch benötigt?
Ja; während automatisierte Modelle Routinefehler behandeln, erfordern komplexe Turbomaschinenausfälle oft ISO 18436-2-zertifizierte Spezialisten, und ein globaler Mangel an solchen Fachkräften besteht weiterhin.
Seite zuletzt aktualisiert am:



