
Marktgröße und Marktanteil für Tierarzneimittel-Antibiotika
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 5.55 Milliarden US-Dollar |
| Marktgröße (2031) | 6.36 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 2.75 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
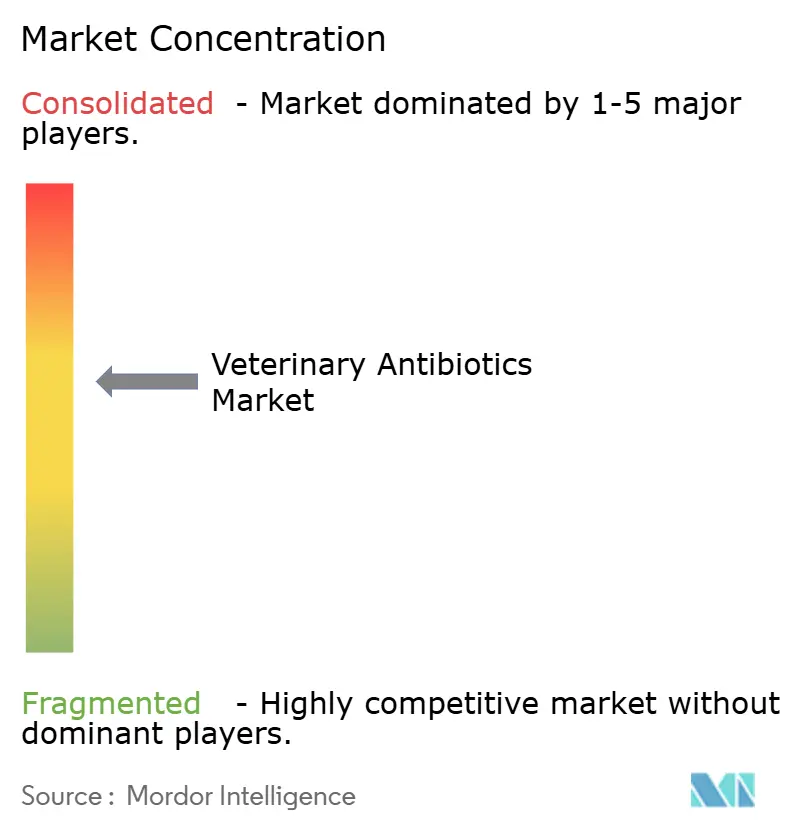
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Tierarzneimittel-Antibiotika von Mordor Intelligence
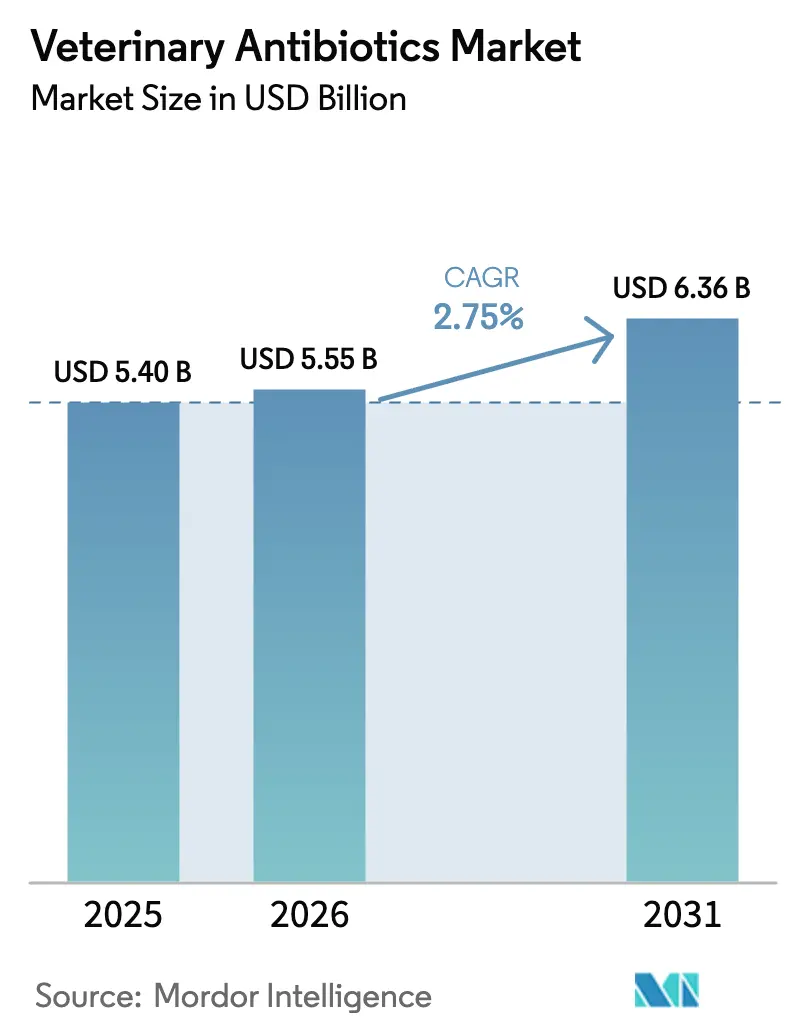
Die Marktgröße für Tierarzneimittel-Antibiotika wurde im Jahr 2025 auf 5,40 Milliarden USD geschätzt und soll von 5,55 Milliarden USD im Jahr 2026 auf 6,36 Milliarden USD bis 2031 wachsen, bei einer CAGR von 2,75 % während des Prognosezeitraums. Die Nachfrage fragmentiert sich, da die Verwaltung antimikrobieller Resistenzen Tierärzte zu Schmalspektrum-Molekülen drängt, die ausschließlich für Tiere zugelassen sind, während aufstrebende Aquakulturzentren weiterhin einen hohen Einsatz von Breitspektrumprodukten aufrechterhalten[1]Europäische Arzneimittel-Agentur, „Veterinärregulierung – Antimikrobielle Resistenz,” ema.europa.eu . Nordamerika ist derzeit der Anker für Premium-Ausgaben, aber der asiatisch-pazifische Raum beschleunigt sich auf der Grundlage von Chinas Programmen zur Genotypisierung von Nutztieren und Indiens Plänen zur Intensivierung der Milchwirtschaft[2]Reuters Staff, „Gesundheitswesen und Pharmazeutika,” reuters.com . Eine Neuausrichtung der Wirkstoffklassen ist erkennbar, da Tetracycline mit Abwasserkonformitätsproblemen konfrontiert sind, während Aminoglykoside in der Kleintierpraxis Marktanteile gewinnen. Innovationen bei hitzestabilen Vormischungen und lang wirkenden Injektionspräparaten gewinnen an Bedeutung, da sie die Arbeitsabhängigkeit in Regionen mit Tierärztemangel verringern.
Wichtigste Erkenntnisse des Berichts
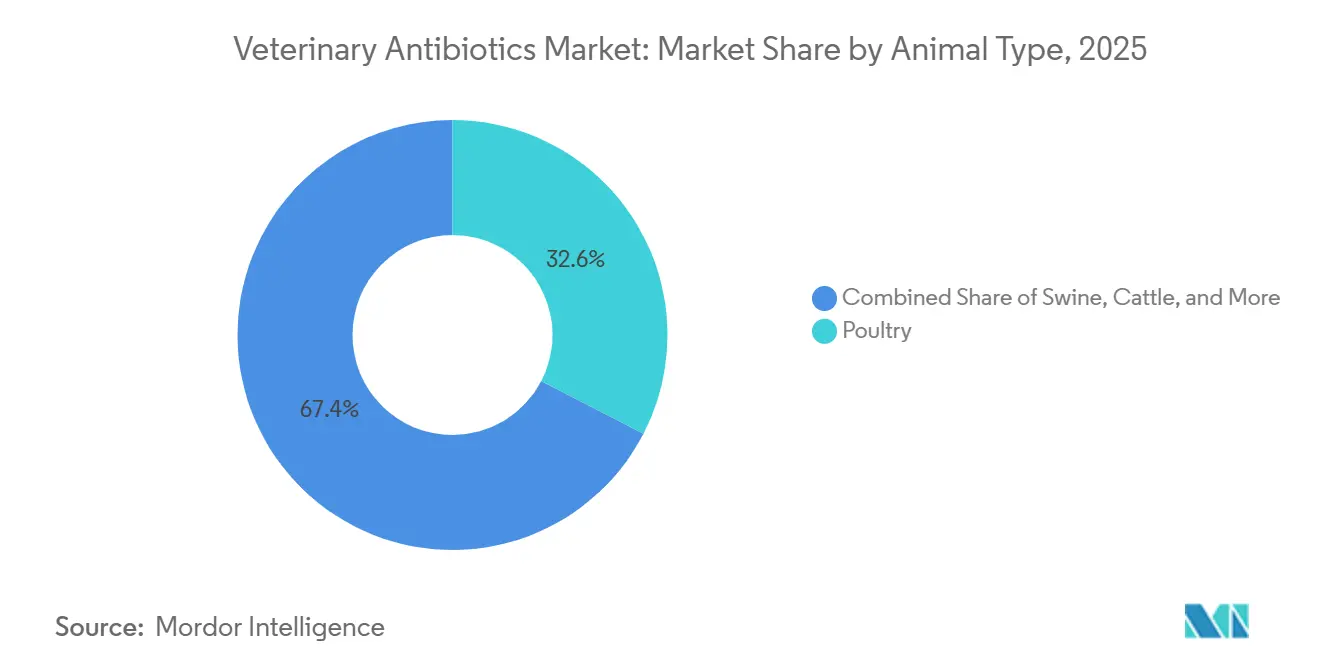
- Nach Tierart entfiel im Jahr 2025 ein Anteil von 32,55 % des Marktes für Tierarzneimittel-Antibiotika auf Geflügel, während die Aquakultur bis 2031 voraussichtlich mit einer CAGR von 6,85 % wachsen wird.
- Nach Wirkstoffklasse hatten Tetracycline im Jahr 2025 einen Marktanteil von 28,53 % am Markt für Tierarzneimittel-Antibiotika, und Aminoglykoside wachsen bis 2031 mit einer CAGR von 6,75 %.
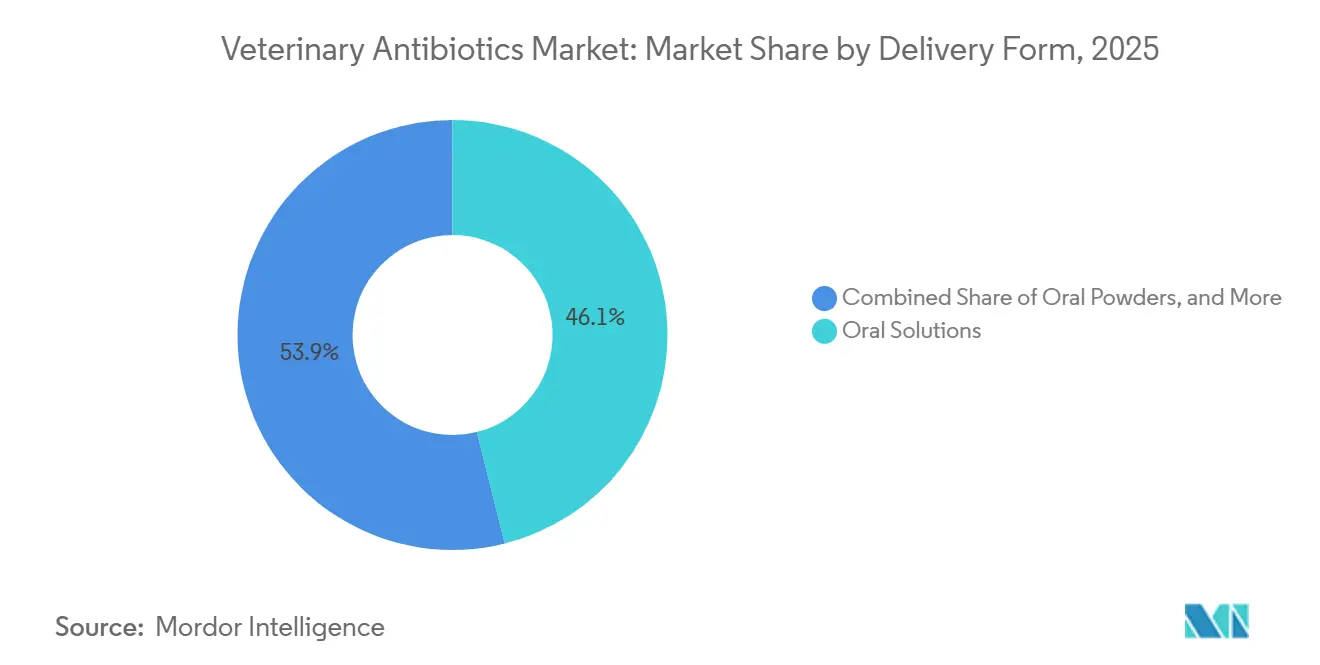
- Nach Darreichungsform führten orale Lösungen im Jahr 2025 mit einem Umsatzanteil von 46,15 %; Vormischungen sollen im Prognosezeitraum mit einer CAGR von 7,82 % wachsen.
- Nach Wirkungsspektrum machten Breitspektrumprodukte im Jahr 2025 66,32 % des Umsatzes aus, während Schmalspektrumformulierungen mit einer CAGR von 6,19 % zunehmen.
- Nach Endverbraucher entfielen im Jahr 2025 72,21 % der Nachfrage auf Produzenten von Nutztieren, während Heimtierbesitzer bis 2031 mit einer CAGR von 5,56 % wachsen.
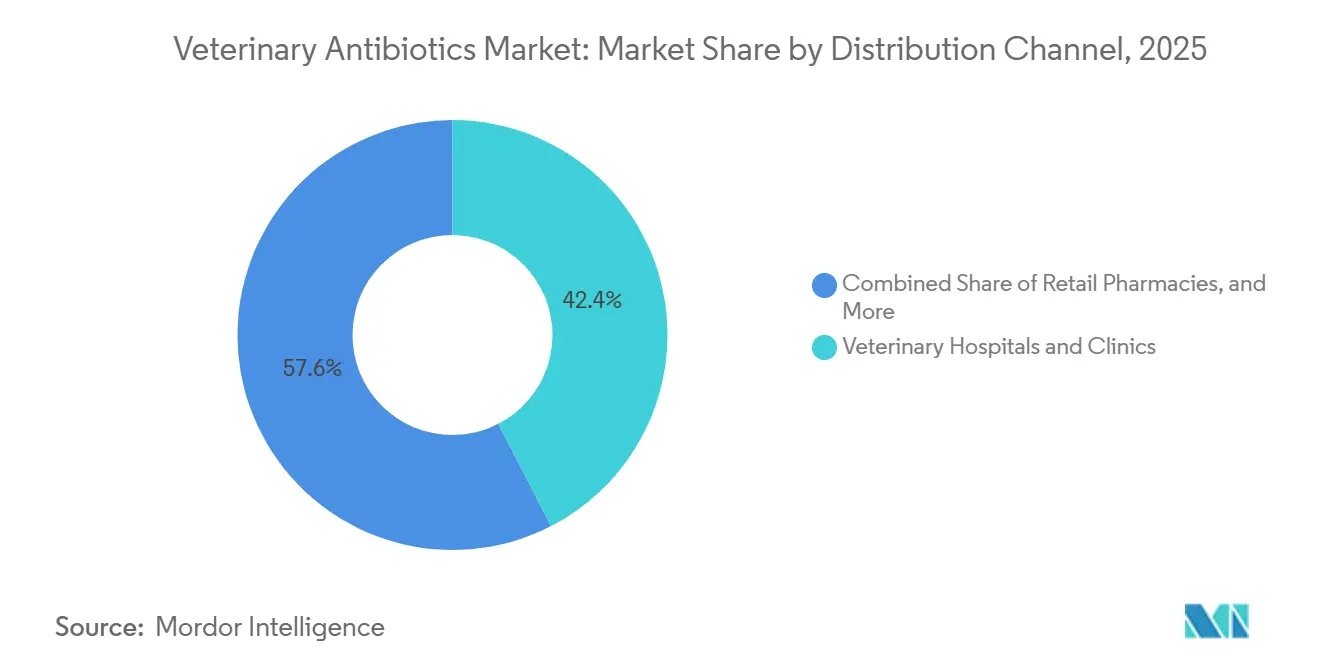
- Nach Vertriebskanal hielten Tierkliniken und Tierarztpraxen im Jahr 2025 einen Anteil von 42,42 %; das Online-Segment wächst mit 6,32 %.
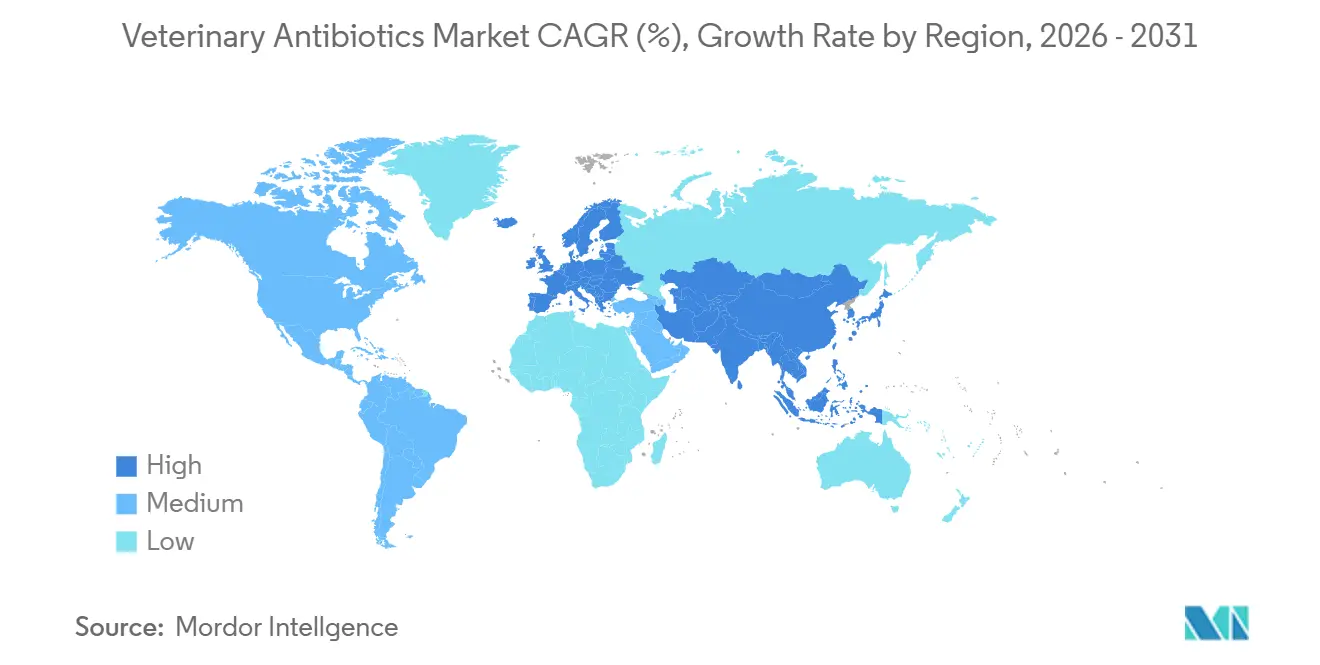
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit einem Anteil von 32,52 %, während der asiatisch-pazifische Raum bis 2031 mit einer CAGR von 6,12 % wachsen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Stark steigende globale Nachfrage nach tierischen Eiweißquellen nach der Pandemie | +1.2% | Global, asiatisch-pazifischer Raum, Lateinamerika | Mittelfristig (2–4 Jahre) |
| Erholung der Heimtierhaltung und der Tierarztausgaben | +0.8% | Nordamerika, Europa, städtischer asiatisch-pazifischer Raum | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Verlagerung hin zu ausschließlich für Tiere zugelassenen Antibiotikaklassen | +0.6% | Nordamerika, EU, Australien | Langfristig (≥ 4 Jahre) |
| Ausweitung von injizierbaren, hitzestabilen Langzeitformulierungen | +0.5% | Nordamerika, Lateinamerika, Indien | Mittelfristig (2–4 Jahre) |
| Genotypisierung von Nutztieren und betriebliche Diagnostik für präzise Dosierung | +0.4% | Nordamerika, China, EU | Langfristig (≥ 4 Jahre) |
| Unkontrollierter Antibiotikaeinsatz in der ASEAN-Aquakultur | +0.9% | Südostasien, Bangladesch | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Stark steigende globale Nachfrage nach tierischen Eiweißquellen nach der Pandemie
Die weltweite Fleischproduktion erholte sich im Jahr 2025, wobei das Geflügelvolumen um 4,2 % und das Schweinefleischvolumen um 3,8 % stieg, da Restaurants wieder öffneten und die Exporte sich erholten[3]Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen, „Weltnahrungslage – Fleisch,” fao.org. Produzenten im asiatisch-pazifischen Raum und in Lateinamerika weiteten intensive Betriebe aus, um chinesische und nahöstliche Importeure zu bedienen, was den prophylaktischen Antibiotikaeinsatz in Broiler- und Mastschweineanlagen erhöhte. Entwickelte Märkte lenken das Wachstum in Schmalspektrum-Therapien, die nur auf Rezept erhältlich sind, während Schwellenländer weiterhin auf rezeptfreie Breitspektrumformulierungen angewiesen sind. Diese Nachfragespaltung verlagert das Volumen von stark regulierten Regionen in Länder mit begrenzter Durchsetzung und erhält das Basiswachstum für den Markt für Tierarzneimittel-Antibiotika aufrecht. Zunehmende Kontrolle durch globale Einzelhändler setzt Exporteure jedoch unter Druck, Verwaltungsprotokolle einzuführen, was den Übergang zu ausschließlich für Tiere zugelassenen Molekülen beschleunigt.
Erholung der Heimtierhaltung und der Tierarztausgaben
In den Vereinigten Staaten wurde im Jahr 2025 eine Heimtierhaltungsquote von 67 % der Haushalte verzeichnet, ein Anstieg um vier Prozentpunkte gegenüber 2023, und die Tierarztausgaben pro Tier stiegen im Zeitraum 2024–2025 jährlich um 6,1 %[4]Amerikanische Vereinigung für Heimtierprodukte, „Statistiken zur Heimtierhaltung,” americanpetproducts.org . Ähnliche Muster zeigten sich in Europa und im städtischen asiatisch-pazifischen Raum. Diagnosegestützte Verschreibungen in Kliniken begünstigen Aminoglykoside und Cephalosporine der ersten Generation und verringern die Nachfrage nach Breitspektrum-Fluorchinolonen. Online-Apotheken, die mit Tele-Veterinärplattformen verknüpft sind, gewinnen Rezeptwiederholungen, obwohl staatliche Telemedizinvorschriften in den USA und grenzüberschreitende Zulassungsbeschränkungen in der EU den Umfang begrenzen. Das daraus resultierende Wachstum im Heimtierbereich stützt die Widerstandsfähigkeit der Premiumpreise für den Markt für Tierarzneimittel-Antibiotika.
Regulatorische Verlagerung hin zu ausschließlich für Tiere zugelassenen Antibiotikaklassen
Die FDA-Leitlinie von 2024 und die europäische Verordnung über Tierarzneimittel von 2024 priorisieren Ionophore und Pleuromutiline für den Einsatz bei Nutztieren und schränken medizinisch wichtige Humanantibiotika ein. US-amerikanische Broiler haben Bacitracin weitgehend durch Ionophore ersetzt, während Schweineproduzenten Pleuromutiline in Atemwegserkrankungsprotokollen einsetzen. Innovatoren mit proprietären, ausschließlich für Tiere zugelassenen Pipelines erzielen Preisaufschläge von 15–20 %. Umgekehrt sehen sich Generikahersteller, die auf Tetracycline und Makrolide angewiesen sind, mit Volumenerosion und höheren Compliance-Kosten konfrontiert, was die Wettbewerbslandschaft des Marktes für Tierarzneimittel-Antibiotika neu gestaltet.
Ausweitung von injizierbaren, hitzestabilen Langzeitformulierungen bei Wiederkäuern
Lang wirkende Injektionspräparate mit therapeutischen Fenstern von sieben bis vierzehn Tagen reduzieren den Arbeitsaufwand und den Stress bei der Tierhandhabung in Rinder- und Milchwirtschaftsbetrieben. Boehringer Ingelheims Tulathromycin-Formulierung, die bei 30 °C 24 Monate lang haltbar ist, beseitigt Kühlkettenprobleme für tropische Märkte und hat den lateinamerikanischen Umsatz im Jahresvergleich um 18 % gesteigert. Indiens Kleinbauern in der Milchwirtschaft schätzen die Einzel-Dosis-Bequemlichkeit, obwohl die Akzeptanz durch Preisaufschläge von 40–60 % gegenüber oralen Generika eingeschränkt wird. Die schrittweise Verlagerung von täglichen Drenchen zu Depot-Injektionen signalisiert eine strukturelle Bewegung hin zu wertschöpfenden Formulierungen innerhalb des Marktes für Tierarzneimittel-Antibiotika.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verschärfung der AMR-Vorschriften zur Reduzierung von Gruppenbehandlungen | -0.7% | EU, Nordamerika, Australien, Ausstrahlungseffekte auf Lateinamerika und den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Rasche Verbreitung von Probiotika und Phagen als Wachstumsförderer-Alternativen | -0.5% | EU, Nordamerika, Japan | Langfristig (≥ 4 Jahre) |
| Chronischer Mangel an Landtierärzten und qualifizierten Landarbeitskräften | -0.4% | Global, akut in ländlichem Nordamerika, subsaharischem Afrika und Südasien | Mittelfristig (2–4 Jahre) |
| EU-Abwasser- und ERA-Vorschriften erhöhen Compliance-Kosten für Generikahersteller | -0.3% | EU, indirekte Auswirkungen auf indische und chinesische Lieferanten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfung der AMR-Vorschriften zur Reduzierung von Gruppenbehandlungen
Das EU-Prophylaxeverbot von 2024 senkte die Antibiotikavolumina in Dänemark und den Niederlanden um 8–10 %. Die Erweiterung der US-amerikanischen Veterinärfuttermittelrichtlinie eliminierte rezeptfreie Futtermittelmedikamente und reduzierte die historische Broiler- und Schweinenachfrage um 30 %. Diese Verschiebungen bremsen den Umsatz von Breitspektrum-Tetracyclinen und Sulfonamiden, erhöhen jedoch die Kosten für Kleinbauern, die nun Rezepte einholen müssen, was zu Mehrkosten von 2–4 USD pro Schwein und 0,10 USD pro Broiler führt. Das Ergebnis ist ein langsameres Wachstum für den Markt für Tierarzneimittel-Antibiotika in reifen Regionen.
Rasche Verbreitung von Probiotika und Phagen als Wachstumsförderer-Alternativen
Einzelhandelsmandate für „antibiotikafreie” Etiketten haben Cargills Bacillus-Probiotika-Einführung bei US-amerikanischen Broilern vorangetrieben, die Futterverwertungsgewinne erzielt, die früher Bacitracin zugeschrieben wurden. Die FDA-Zulassung von Bakteriophagen-Cocktails gegen Salmonellen und E. coli wird bis 2026 erwartet und bedroht 3–5 % der metaphylaktischen Nachfrage. Die Herstellungskosten für Phagen bleiben jedoch zwei- bis dreimal höher als bei Generika, und die Stammspezifität begrenzt die Wirksamkeit im Feld. Während Alternativen das Volumen erodieren, gleicht die Preissetzungsmacht bei Premium-Fleischetiketten einen Teil des Gegenwinds für den Markt für Tierarzneimittel-Antibiotika aus.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Tierart:
Aquakultur gewinnt an Dynamik, während Geflügel stagniertDer Markt für Tierarzneimittel-Antibiotika im Bereich Geflügel machte 32,55 % des globalen Umsatzes aus. Regulatorischer Druck in der EU und Nordamerika begrenzt den prophylaktischen Einsatz, und die Ionophor-Substitution reift. Im Gegensatz dazu erzielte die Aquakultur nur 0,62 Milliarden USD, wächst jedoch mit einer CAGR von 6,85 %, da südostasiatische Garnelen- und Tilapiafarmen weiterhin unkontrollierte Antibiotikadosierungen vornehmen. Die Divergenz unterstreicht, wie die Durchsetzungsintensität das Volumen zwischen den Tierarten steuert.
Das Wachstum in der Aquakultur wird durch eine hohe Krankheitsinzidenz und begrenzte zugelassene fischspezifische Formulierungen angetrieben, was Landwirte dazu veranlasst, Nutztiermedikamente außerhalb der Zulassung zu verwenden. Die Schweinenachfrage bleibt stabil, da Präzisionsdosis-Pleuromutiline Bulk-Tetracycline ersetzen, und die Rinderaufnahme ist zwischen lang wirkenden Injektionspräparaten in Rindermasthöfen und intramammären Tuben in Molkereien gespalten. Der Umsatz mit Antibiotika für Heimtiere steigt aufgrund der zunehmenden Heimtierhaltung, wobei Aminoglykoside bei Harnwegsinfektionen Marktanteile gewinnen. Schafe und Ziegen bleiben eine Nische, was die begrenzte kommerzielle Landwirtschaft außerhalb des Mittelmeer- und Nahost-Gürtels widerspiegelt.


Nach Wirkstoffklasse:
Aminoglykoside beschleunigen sich inmitten von Tetracyclin-GegenwindTetracycline machten im Jahr 2025 28,53 % des Umsatzes aus und sind damit der größte Anteil am Markt für Tierarzneimittel-Antibiotika. Abwassereinleitungsgrenzen und Futtermittelrichtlinien kürzen jedoch den metaphylaktischen Einsatz. Der Aminoglykosid-Umsatz betrug 0,68 Milliarden USD und soll bis 2031 mit einer CAGR von 6,75 % wachsen, da Tierärzte Gentamicin und Amikacin bei Atemwegs- und Harnwegsinfektionen bei Heimtieren bevorzugen.
Penicilline und Cephalosporine der ersten Generation halten die Nachfrage in Protokollen zur Behandlung von Mastitiden bei Milchkühen aufrecht, während Cephalosporine der dritten Generation mit „Reserve”-Bezeichnungen konfrontiert sind. Makrolide, angeführt von Tulathromycin, gewinnen bei bovinen Atemwegserkrankungen aufgrund von lang wirkenden Injektionspräparaten. Fluorchinolonvolumina schrumpfen nach Aquakulturverboten in China und verschärften EU-Vorschriften, und der Sulfonamidanteil erodiert, da Kombinationstherapien bei niedrigeren Dosen eine höhere Wirksamkeit bieten.
Nach Darreichungsform:
Vormischungen steigen durch Integration in FuttermühlenOrale Lösungen trugen im Jahr 2025 46,15 % zum Umsatz bei und profitierten von flexibler Dosierung über Wasserleitungen in der Geflügel- und Schweinehaltung. Vormischungen verzeichnen eine CAGR von 7,82 %, da integrierte Futtermühlen mikroverkapselte Wirkstoffe einbetten, die das Pelletieren bei 85 °C überstehen. Diese Verlagerung vereinfacht die Compliance und ermöglicht eine tierärztliche Überwachung auf Mühlenebene sowie präzise Einschlussraten.
Injektionspräparate gewinnen bei Wiederkäuern aufgrund von Arbeitseinsparungen durch Einzel-Dosis-Regime an Beliebtheit. Intramammäre und intrauterine Tuben erfahren schrittweise Innovationen durch Retardmatrizen, die therapeutische Spiegel bis zu 96 Stunden aufrechterhalten. Orale Pulver nehmen ab, da Produzenten zu staubfreien Flüssigkeiten wechseln, die mit automatisierten Medikamentiergeräten kompatibel sind.
Nach Wirkungsspektrum:
Verwaltungsmaßnahmen fördern die Akzeptanz von SchmalspektrumproduktenBreitspektrumprodukte erzielten im Jahr 2025 einen Umsatz von 3,58 Milliarden USD, aber Verwaltungsrichtlinien und Point-of-Care-Diagnostik lenken Praktiker zu gezielten Wirkstoffen. Der Schmalspektrumumsatz soll mit einer CAGR von 6,19 % steigen, angeführt von Ionophoren zur Kokzidiose-Prävention und Pleuromutilinen für Atemwegskomplexe bei Schweinen.
Kleintierpraxen verlassen sich zunehmend auf Kultur- und Empfindlichkeitstests, was empirische Fluorchinolonverschreibungen reduziert. Bei Nutztieren beschleunigen regulatorische Bußgelder bei Nichteinhaltung und Rückstandsablehnungen auf Exportmärkten den Wandel und verstärken die strukturelle Entwicklung des Marktes für Tierarzneimittel-Antibiotika.
Nach Endverbraucher:
Heimtierbesitzer steigern Premium-AusgabenNutztiererzeuger haben im Jahr 2025 einen Anteil von 72,21 %, aber verschärfte AMR-Vorschriften und alternative Wachstumsförderer dämpfen das Wachstum. Das Heimtiersegment wächst mit einer CAGR von 5,56 %, da die Vermenschlichung von Haustieren die Nachfrage nach diagnosegestützten Schmalspektrum-Behandlungen steigert.
Großintegratoren mit eigenen Tierärzten gewinnen Einkaufshebel und absorbieren Compliance-Kosten leichter als Kleinbauern. In der Aquakultur perpetuieren fragmentierte Betriebsstrukturen und begrenzter Tierarztzugang informelle Beschaffung, was Verwaltungsbemühungen erschwert.
Nach Vertriebskanal:
Online-Plattformen stören den traditionellen EinzelhandelTierkliniken und Tierarztpraxen haben im Jahr 2025 Antibiotika im Wert von 42,42 % abgegeben und behalten vertrauensbasierte Kaufdynamiken bei. Online-Kanäle wachsen mit einer CAGR von 6,32 %, da Tele-Veterinärdienste E-Rezepte und Direktlieferungen an Betriebe integrieren.
Einzelhandelsapotheken verlieren Marktanteile aufgrund von Rezeptpflichten, während Futtermühlen als spezialisierte Kanäle für Vormischprodukte entstehen. Regulatorische Fragmentierung bleibt ein Hemmnis für panregionale E-Apotheken-Skalierung, aber Bequemlichkeit und Preistransparenz erhalten die digitale Dynamik aufrecht.
Geografische Analyse
Markt für Tierarzneimittel-Antibiotika in Nordamerika
Nordamerika, das 32,52 % des Umsatzes im Jahr 2025 ausmacht, wird voraussichtlich aufgrund der Einschränkungen der Veterinary Feed Directive für den rezeptfreien Verkauf und eines Mangels an Tierärzten im ländlichen Raum, der die Verschreibungskapazitäten begrenzt, rückläufig sein. Dennoch stützen die hohen Ausgaben für Heimtiere im Premiumsegment und die zunehmende Nutzung von Langzeit-Injektionspräparaten für Feedlot-Rinder stabile Margen.
Markt für Tierarzneimittel-Antibiotika im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einem CAGR von 6,12 % wachsen. Chinas Genotypisierungsvorschriften und Indiens Modernisierung der Milchwirtschaft steigern die Nachfrage nach Schmalspektrum-Antibiotika, während in Südostasien wenig regulierte Aquakulturkorridore weiterhin Breitspektrum-Präparate über informelle Netzwerke beziehen. Regulatorische Lücken begünstigen das Mengenwachstum, erhöhen jedoch die Rückstandsrisiken für Exporteure, die strengeren EU-Einfuhranforderungen gegenüberstehen.
Markt für Tierarzneimittel-Antibiotika in EMEA und Lateinamerika
Europa bewältigt strenge AMR- und Abwasserstandards, die die Compliance-Kosten erhöhen. Die Konsolidierung unter Generikaherstellern schreitet voran, da kleinere Unternehmen den Markt verlassen, anstatt ERA-Dossiers im Wert von 0,2–0,5 Millionen EUR zu finanzieren. Lateinamerika verzeichnet unterschiedliche Entwicklungen: Brasiliens exportorientierte Integratoren richten sich nach den Protokollen der Importländer, während inländische Produzenten weiterhin rezeptfreie Produkte verwenden. Der Nahe Osten und Afrika tragen gemeinsam erhebliche Umsätze bei, bleiben jedoch fragmentiert; Golfstaaten importieren Premiumformulierungen, während Märkte in Subsahara-Afrika auf Generika angewiesen sind, die über Genossenschaften mit begrenzter tierärztlicher Aufsicht vertrieben werden.

Regulatorisches Umfeld
Die Regulierung von Tierarzneimittel-Antibiotika verschärft sich weiterhin im Zuge der Bemühungen um antimikrobielle Resistenz (AMR)-Stewardship. Die globale Angleichung schreitet durch die Aktualisierung des Globalen Aktionsplans zu AMR (GAP-AMR 2026-2036) durch die Quadripartite (FAO, UNEP, WHO, WOAH) voran, deren Verabschiedung für Mai 2026 vorgesehen ist. In den wichtigsten Märkten schränken Regulierungsbehörden Gruppenbehandlungen ein und begrenzen den Einsatz von human medizinisch bedeutsamen Antibiotika bei Nutztieren, während sie gleichzeitig Melde- und Überwachungsrahmen ausbauen. Die WOAH hat auch Standardisierungswerkzeuge weiterentwickelt, darunter das Quadripartite One Health Legislative Assessment Tool for AMR, um eine harmonisierte nationale Gesetzgebung zu unterstützen.
Die politische Ausrichtung verschiebt sich zudem von breiten Kontrollen hin zu einer feineren Klassifizierung und strengeren Nachweisanforderungen. Die WOAH entwickelt ein tiermedizinisches Analogon zur WHO-AWaRe-Liste (VetAWaRe List), um konsistente Stewardship-Entscheidungen länderübergreifend zu unterstützen, und viele Jurisdiktionen haben begonnen, wachstumsfördernde Antimikrobiotika ohne Risikoanalyse auslaufen zu lassen, was den Rückgang der routinemäßigen Prophylaxe weiter verstärkt. In Schwellenregionen zeigt sich diese Verschärfung in nationalen Konsultationen, etwa der brasilianischen öffentlichen Konsultation von 2025 zum Verbot mehrerer leistungssteigernder Antimikrobiotika, was den Compliance-Druck für Produzenten und Zulieferer in exportorientierten Nutztier-Wertschöpfungsketten erhöht.
Wettbewerbslandschaft
Die fünf größten Unternehmen – Zoetis, Elanco, Boehringer Ingelheim, Merck Animal Health und Ceva – haben im Jahr 2025 einen erheblichen Anteil am globalen Umsatz erzielt, was eine moderate Konzentration widerspiegelt. Innovatoren betonen ausschließlich für Tiere zugelassene Klassen und Retardtechnologien, die Premiumpreise erzielen und mit Verwaltungsmandaten übereinstimmen. Generikahersteller werden durch EU-Abwasserkonformität und schrumpfende metaphylaktische Volumina unter Druck gesetzt, was Fusionen oder Abgänge veranlasst, insbesondere bei indischen und chinesischen Exporteuren.
Die strategische Differenzierung hängt nun von der Diagnoseintegration ab; Elancos Allianz von 2025 mit einem niederländischen PCR-Unternehmen bündelt Schnelltestkits mit seinem Pleuromutilin-Portfolio und unterstützt datengestützte Verschreibungen. Boehringer Ingelheims hitzestabiles Tulathromycin behebt logistische Lücken in tropischen Märkten, während Zoetis sein Heimtierfranchise nutzt, um F&E in Nutztier-Pipelines querzufinanzieren. Aufkommende Disruptoren wie Cargills Probiotika und Phagen-Therapie-Start-ups nagen am metaphylaktischen Markt, stehen jedoch vor Skalierbarkeits- und Kostenhürden.
Die Entwicklung aquakulturspezifischer Produkte bleibt eine Weißraum-Chance: Das Fehlen zugelassener Antibiotika für Garnelen und Tilapia perpetuiert den Off-Label-Einsatz und bietet Aufwärtspotenzial für Unternehmen, die strenge Rückstandsschwellenwerte navigieren können. Der durch Tele-Veterinärdienste ermöglichte Vertrieb ist eine weitere Grenze, insbesondere in subsaharischem Afrika und Südasien, wo die Tierärztedichte chronisch niedrig ist.
Marktführer im Bereich Tierarzneimittel-Antibiotika
Zoetis
Boehringer Ingelheim
Merck Animal Health
Elanco
Ceva Santé Animale
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Tierarzneimittel-Antibiotika
- AdvaCare Pharma LLP
- Ashish Life Science Private Limited
- Bimeda Holdings Limited
- Boehringer Ingelheim Animal Health International GmbH
- Ceva Sante Animale S.A.
- Chanelle Pharma Private Limited
- Dechra Pharmaceuticals Limited
- Elanco
- HIPRA, S.A
- Huvepharma
- KRKA d.d.
- Kyoritsu Seiyaku
- Merck Animal Health (MSD)
- Norbrook
- Ourofino Saúde Animal
- Phibro Animal Health
- Vetoquinol
- Virbac
- Zoetis
- Zydus Animal Health
Lesen Sie die Analyse der Tierarzneimittel-Antibiotika-Unternehmen

Marktchancen und Zukunftsaussichten
Die AMR-getriebene Stewardship schafft Freiräume für Produkte und Dienstleistungen, die die Antibiotikaintensität reduzieren und dabei die Behandlungsergebnisse bei Nutztieren und in der Heimtierpflege aufrechterhalten. Wichtige Chancen konzentrieren sich auf (i) engspektrige und ausschließlich für Tiere bestimmte Antibiotikaklassen, die den verschärften Vorschriften entsprechen, (ii) langwirksame und hitzestabile Formulierungen, die den Arbeitsaufwand reduzieren und die Compliance in tierärztlich unterversorgten Gebieten verbessern, sowie (iii) diagnostikgestützte Verschreibungsmodelle, die die Nachfrage in Richtung gezielter Therapien verschieben. Da Regulierungsbehörden auf quantifizierte Nutzung und harmonisierte Gesetzgebung drängen, unterstützt durch die WOAH und die breitere Quadripartite-AMR-Programmarbeit in 2025-2026, gewinnen Käufer mehr Nutzen aus rückverfolgbaren Produkten, Protokollunterstützung und Vertriebskanälen, die den Berichtsanforderungen entsprechen können.
Anbieter unterstützen diese Themen mit Investitionen, die aufzeigen, wo sich Kommerzialisierungskapazitäten aufbauen. Zoetis hat 2026 genomik- und impfstoffgetriebene Strategien hervorgehoben und eine angekündigte Transaktion zur Übernahme des Genomikgeschäfts von Neogen (Abschluss für H2 2026 angestrebt), was das Präzisions-Nutztiermanagement stärkt, das die Antibiotika-Stewardship durch frühere Erkennung und gezieltere Dosierungsentscheidungen unterstützen kann. In der Aquakultur zeigt sich Merck Animal Healths anhaltender Fokus auf Krankheitslösungen neben Antibiotika durch die Übernahme des Aqua-Geschäfts von Elanco im Juli 2024, wodurch die Präsenz in einem Segment ausgebaut wird, in dem der Off-Label- und informelle Antibiotikaeinsatz in Teilen Asiens weiterhin eine bemerkenswerte Lücke darstellt. Zusammen unterstützen diese Schritte Bündel, die Therapeutika mit Diagnostik, Präventionswerkzeugen und Compliance-Infrastruktur kombinieren, anstatt sich auf Volumenwachstum bei Breitspektrum-Generika zu verlassen.
Recent Industry Developments in Markt für Tierarzneimittel-Antibiotika
- April 2026: Zoetis kündigte in seinem Earnings-Call für Q4 2024 an, künftig auf innovative Impfstoffe und Antibiotika-Alternativen zu setzen und sich dabei auf Kernkompetenzen im Nutztierbereich zu konzentrieren. Die Strategieverschiebung erweitert den Produktmix in Richtung nicht-traditioneller Lösungen und stärkt die Position im Nutztiergesundheitsmarkt.
- Februar 2026: Zenex Animal Health schloss die Übernahme des niederländischen Unternehmens VievePharm ab, um das Naturprodukte-Portfolio zu stärken und die Produktions- und Vertriebspräsenz in Westeuropa auszubauen. Die Übernahme erweitert die europäischen Produktions- und Vertriebskapazitäten im Bereich natürlicher und alternativer Angebote.
- Februar 2026: Amferia AB unterzeichnete einen bedeutenden Vertriebsvertrag mit Grovet BV, um antimikrobielle Peptid-Wundversorgungslösungen in die Benelux-Region zu bringen. Dies stärkt die Pipeline nicht-traditioneller antimikrobieller Produkte und die regionale Vertriebskapazität.


Markt für Tierarzneimittel-Antibiotika Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Tierarzneimittel-Antibiotika verschreibungspflichtige und rezeptfreie antibakterielle Arzneimittel zur Behandlung oder Kontrolle bakterieller Infektionen bei Tieren, sowohl bei Nutz- als auch bei Heimtieren, und über gängige Darreichungsformen, die über tierärztliche und Einzelhandelskanäle verkauft werden.
Umfangsausschlüsse: Wir schließen nicht-antibiotische Anti-Infektiva (wie Antimykotika und Antivirenmittel), Impfstoffe, Probiotika und nicht-therapeutische Futtermittelzusätze aus, die nicht als Antibiotika reguliert und verkauft werden.
Übersicht der Segmentierung
- Nach Tierart
- Geflügel
- Schweine
- Rinder
- Schafe und Ziegen
- Heimtiere
- Aquakultur
- Sonstige Nutztiere
- Nach Wirkstoffklasse
- Tetracycline
- Penicilline
- Sulfonamide
- Makrolide
- Aminoglykoside
- Cephalosporine
- Fluorchinolone
- Sonstige
- Nach Darreichungsform
- Vormischungen
- Orale Pulver
- Orale Lösungen
- Injektionen
- Intramammäre und intrauterine Präparate
- Futtermittelzusatzstoff-Mischungen
- Nach Wirkungsspektrum
- Breitspektrum
- Schmalspektrum
- Nach Endverbraucher
- Nutztiererzeuger
- Heimtierbesitzer
- Nach Vertriebskanal
- Tierkliniken und Tierarztpraxen
- Einzelhandelsapotheken
- Online-Kanäle
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die grundlegende Marktstruktur aufzubauen und länderspezifische Nachfragesignale zu verankern, bevor Annahmen finalisiert wurden. Wir stützten uns auf öffentliche Stewardship- und Nutzungsindikatoren und ordneten diese dann den Ausgaben für Tiergesundheit und Produktionstrends zu, die Antibiotikavolumen und -preise beeinflussen.
Zu den verwendeten Quellen zählen öffentliche und offizielle Datensätze wie die Zusammenfassungen der Antibiotikaverkäufe des FDA Center for Veterinary Medicine, Aktualisierungen der Europäischen Arzneimittel-Agentur und von ESVAC, Nutztier- und Geflügelstatistiken des USDA, Produktions- und Handelsreihen der FAO sowie Berichte der WOAH zur Tiergesundheit, gefolgt von peer-review-geprüften Fachartikeln zu Mustern antimikrobieller Resistenz. Ergänzend wurden Unternehmensberichte und Investorenpräsentationen, seriöse Presseberichterstattung sowie ausgewählte kostenpflichtige Datenbanken für Unternehmensfinanzen und -analysen, Patente und Sendungsdaten für Import- und Exportprüfungen herangezogen, soweit relevant. Diese Liste ist lediglich beispielhaft, und viele weitere Quellen wurden ebenfalls für die Datenerhebung, Gegenprüfung und Klärung konsultiert.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf zu validieren, wie Antibiotika in wichtigen Tierhaltungsumgebungen tatsächlich eingesetzt und beschafft werden, und zu verstehen, wie Stewardship-Regeln den Mix und die Preisgestaltung verändern. Wir sprachen mit Tierärzten, Vertriebshändlern für Tiergesundheit, Nutztier- und Geflügelproduzenten sowie regulatorischen bzw. laborverbundenen Experten in wichtigen Regionen, um Lücken aus der Sekundärforschung zu schließen und Annahmen anhand realen Marktverhaltens anzupassen.
Verteilung der Primärforschungs-Feldarbeit-Befragten
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 25% | CXOs: 15% | APAC: 44% |
| Mittleres Segment: 57% | Funktions-/Bereichsleiter: 38% | EMEA: 36% |
| Kleinere Akteure: 18% | Manager: 47% | Amerika: 20% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau des Nachfragepools, der den Antibiotikabedarf aus Tierpopulationen und behandelter Inzidenz rekonstruiert und diesen dann mithilfe länderspezifischer Preisgestaltung und Kanalmix in Werte umwandelt. Um das Modell realistisch zu halten, bestätigen wir die Gesamtwerte durch selektive Bottom-up-Näherungen, wie beispielsweise gesampelte Produkt-ASPs multipliziert mit geschätzten Volumina, Kanalprüfungen bei Vertriebshändlern und Umsatzaufteilungen der Anbieter, soweit Offenlegungen dies zulassen.
Zu den wichtigsten Modelleingaben zählen Trends bei Nutztier- und Heimtierpopulationen, Tierarztbesuchs- und Behandlungsraten für häufige bakterielle Erkrankungen, Stewardship-Politikänderungen, die die zulässige Nutzung beeinflussen, die Verschiebung des Mixes zwischen oralen, injizierbaren und Vormischungsformaten sowie klassenspezifische Substitutionsmuster im Zusammenhang mit Resistenz und Regulierung. Wo Daten für ein kleineres Land dünn sind, schließen wir Lücken mithilfe von Peer-Market-Analogien auf Basis von Tierdichte, Produktionsintensität und vergleichbarer regulatorischer Haltung und überprüfen dies anschließend mit Interview-Feedback. Prognosen werden mittels Szenarioanalyse erstellt, unterstützt durch Trendindikatoren und Experteneinschätzungen, wobei ein Basisszenario das wahrscheinlichste Tempo der Stewardship-Verschärfung, Preisnormalisierung und des Wachstums der Tiergesundheitsausgaben widerspiegelt.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation über unabhängige Signale, sodass die endgültigen Zahlen nicht von einem einzigen Datensatz oder einer Interviewgruppe abhängen. Wir vergleichen die Ergebnisse mit Zusammenfassungen der Antibiotikaverkäufe, sofern verfügbar, mit Tierproduktionsniveaus, Import- und Exportbewegungen für relevante Formulierungen und den implizierten Ausgaben pro Tier, und überprüfen und korrigieren dann größere Abweichungen.
Vor der endgültigen Freigabe durchlaufen die Ergebnisse mehrere Analystenprüfungen, und eine erneute Kontaktaufnahme wird ausgelöst, wenn sich eine Variable wesentlich ändert, etwa eine Änderung der Stewardship-Regeln, ein größerer Engpass oder ein Preisschock in einem wichtigen Markt. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen. Unmittelbar vor der Auslieferung wird ein letzter Aktualisierungsdurchlauf abgeschlossen, damit Kunden die aktuellste Sicht erhalten, abgestimmt auf die jüngsten öffentlichen Veröffentlichungen und Feldrückmeldungen.
Vergleich der Marktgröße für Tierarzneimittel-Antibiotika von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Tierarzneimittel-Antibiotika können variieren, selbst wenn das Thema identisch erscheint, da jeder Herausgeber unterschiedliche Entscheidungen darüber trifft, was als Antibiotikum zählt, welche Kanäle einbezogen werden und welches Jahr und welche Währungsstichtage verwendet werden.
Die Hauptdifferenz ergibt sich daraus, wie der Antibiotika-Umfang gehandhabt wird: Mordor Intelligence zählt nur regulierte tierärztliche Antibiotikaprodukte und schließt angrenzende Anti-Infektiva sowie breitere Tiergesundheitsausgaben aus der Gesamtsumme aus, was den Ausgangswert und den Wachstumspfad erheblich verändern kann, wenn Stewardship-Regeln verschärft werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,55 Mrd. USD (2026) | |
| Fachverlag A | 5,25 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und wendet möglicherweise eine breitere Definition an, die ausschließlich für Tiere bestimmte Ionophore mit Antibiotika mischt, und kann sich auch auf einen einzigen langfristigen CAGR-Wert stützen, anstatt klassenspezifische Mixveränderungen nach Region erneut zu überprüfen. |
| Globaler Verlag B | 2,44 Mrd. USD (2024) | Die Schätzung scheint eine engere Umsatzerfassung widerzuspiegeln, wahrscheinlich mit Fokus auf eine begrenzte Auswahl an Antibiotikatypen oder Kanälen, und kann Teile des Verschreibungsmarktes bei Nutztieren ausschließen, in denen die Nutzung länderübergreifend unterschiedlich überwacht und erfasst wird. |
Die Spanne zwischen den Schätzungen erklärt sich hauptsächlich durch das, was als Antibiotika gezählt wird, das gewählte Basisjahr und ob die Kanalabdeckung vollständig ist. Indem Annahmen an Tierpopulationen, behandelte Inzidenz, stewardship-getriebene Mixverschiebungen und überprüfbare Preispunkte gebunden werden, bleibt der Ansatz nachvollziehbar und wiederholbar, selbst wenn die Datenqualität von Land zu Land variiert.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Tierarzneimittel-Antibiotika?
Im Jahr 2026 hatte er einen Wert von 5,55 Milliarden USD und ist auf dem Weg, bis 2031 6,36 Milliarden USD zu erreichen.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum wächst mit einer CAGR von 6,12 %, angeführt von Chinas Nutztier-Upgrades und der Aquakulturnachfrage in Südostasien.
Welches Tiersegment bietet das höchste Wachstum?
Die Aquakultur zeigt mit einer CAGR von 6,85 % bis 2031 die stärksten Aussichten.
Wie wirken sich Vorschriften auf die Antibiotikanachfrage aus?
EU- und US-amerikanische Verwaltungsvorschriften reduzieren Breitspektrum-Gruppenbehandlungen und lenken den Einsatz hin zu Schmalspektrum-Klassen, die ausschließlich für Tiere zugelassen sind.
Welches Darreichungsformat gewinnt am meisten an Bedeutung?
Hitzestabile Vormischungen steigen mit einer CAGR von 7,82 %, da die Integration in Futtermühlen eine präzise Dosierung in großem Maßstab ermöglicht.
Seite zuletzt aktualisiert am:



