
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 13.94 Gigawatt |
| Marktvolumen (2026) | 15.92 Gigawatt |
| Marktvolumen (2031) | 30.9 Gigawatt |
| Wachstumsrate (2026 - 2031) | 14.18 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des mexikanischen Solarenergie-Photovoltaik-Marktes (PV) von Mordor Intelligence
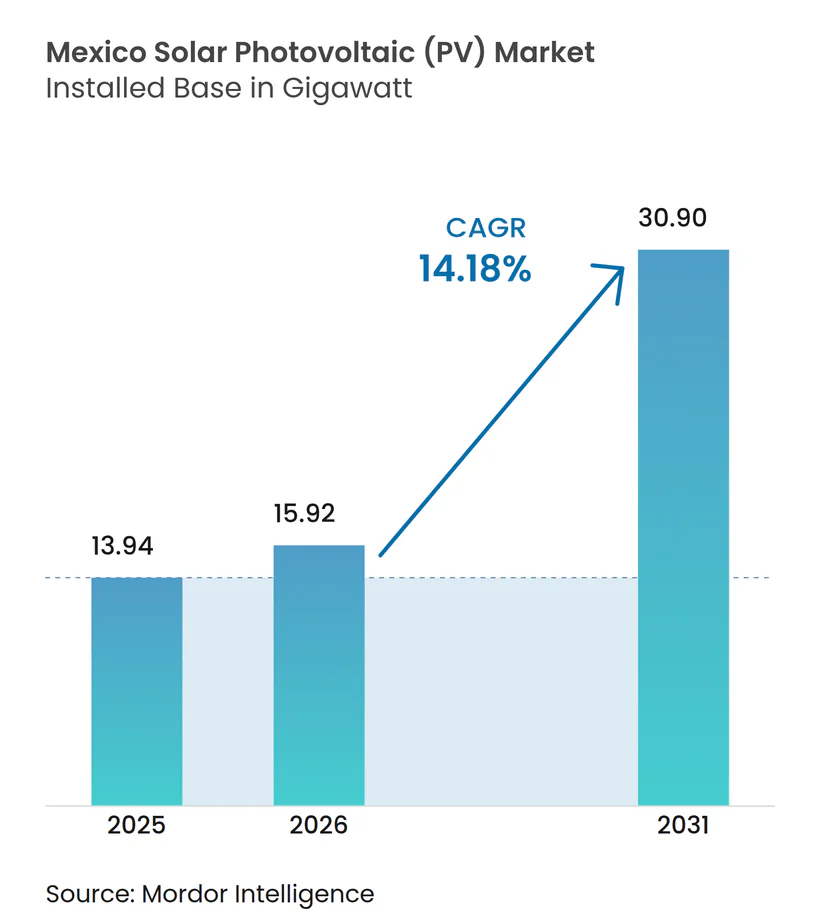
Die Marktgröße des mexikanischen Solarenergie-Photovoltaik-Marktes in Bezug auf die installierte Basis wird im Jahr 2026 auf 15,92 Gigawatt geschätzt, ausgehend von einem Wert von 13,94 Gigawatt im Jahr 2025, mit Prognosen für 2031, die 30,9 Gigawatt zeigen, was einem Wachstum von 14,18 % CAGR im Zeitraum 2026–2031 entspricht.
Dieses Wachstum setzt sich trotz eines strengeren Regulierungsrahmens fort, der nunmehr 54 % der nationalen Stromerzeugung für die Comisión Federal de Electricidad (CFE) reserviert. Die starke politische Unterstützung für einen Anteil erneuerbarer Energien von 45 % am Strommix bis 2030, sinkende Hardwarepreise und das Nearshoring von Fertigungskapazitäten treiben den Kapazitätsausbau voran. Staatlich geführte Versorgungsparks, wie etwa der 457,211-MW-Komplex Puerto Peñasco, stehen exemplarisch für neue öffentliche Investitionen, während private Entwickler auf dezentrale Stromerzeugung und Joint-Venture-Strukturen umschwenken. Finanzierungskosten in mexikanischen Peso und Verzögerungen beim Netzanschluss dämpfen zwar den Schwung, doch die Industrienachfrage in nördlichen Clustern und die wiederbelebten Auktionen für saubere Energie halten den Expansionspfad intakt.
Wesentliche Erkenntnisse des Berichts
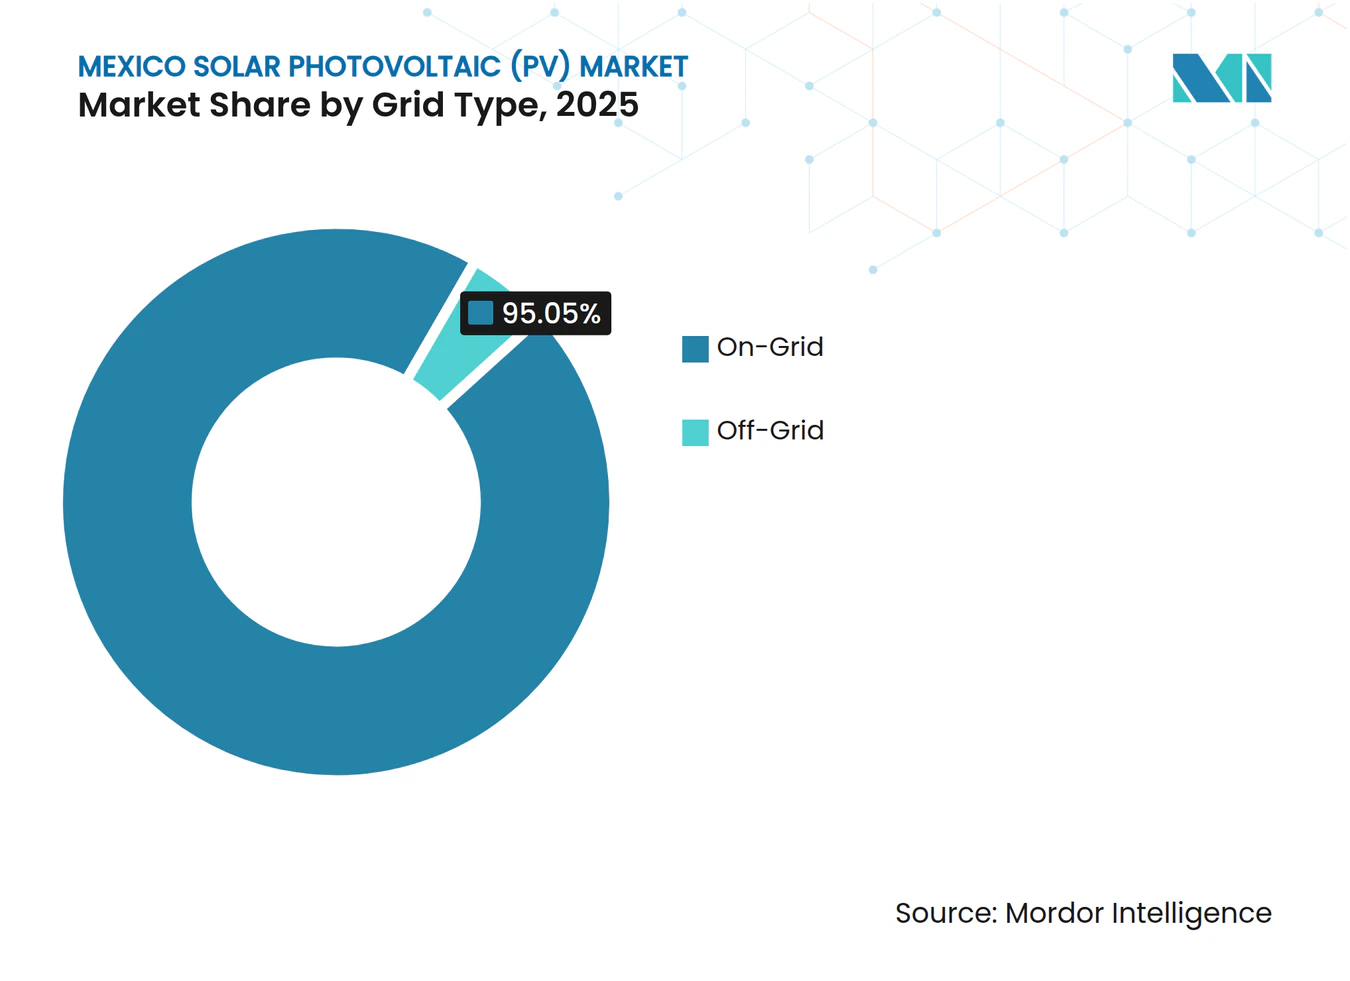
- Nach Netztyp entfielen 95,05 % der mexikanischen Solarenergie-Marktgröße im Jahr 2025 auf netzgekoppelte Systeme, während netzunabhängige Lösungen bis 2031 voraussichtlich eine CAGR von 20,7 % erzielen werden.
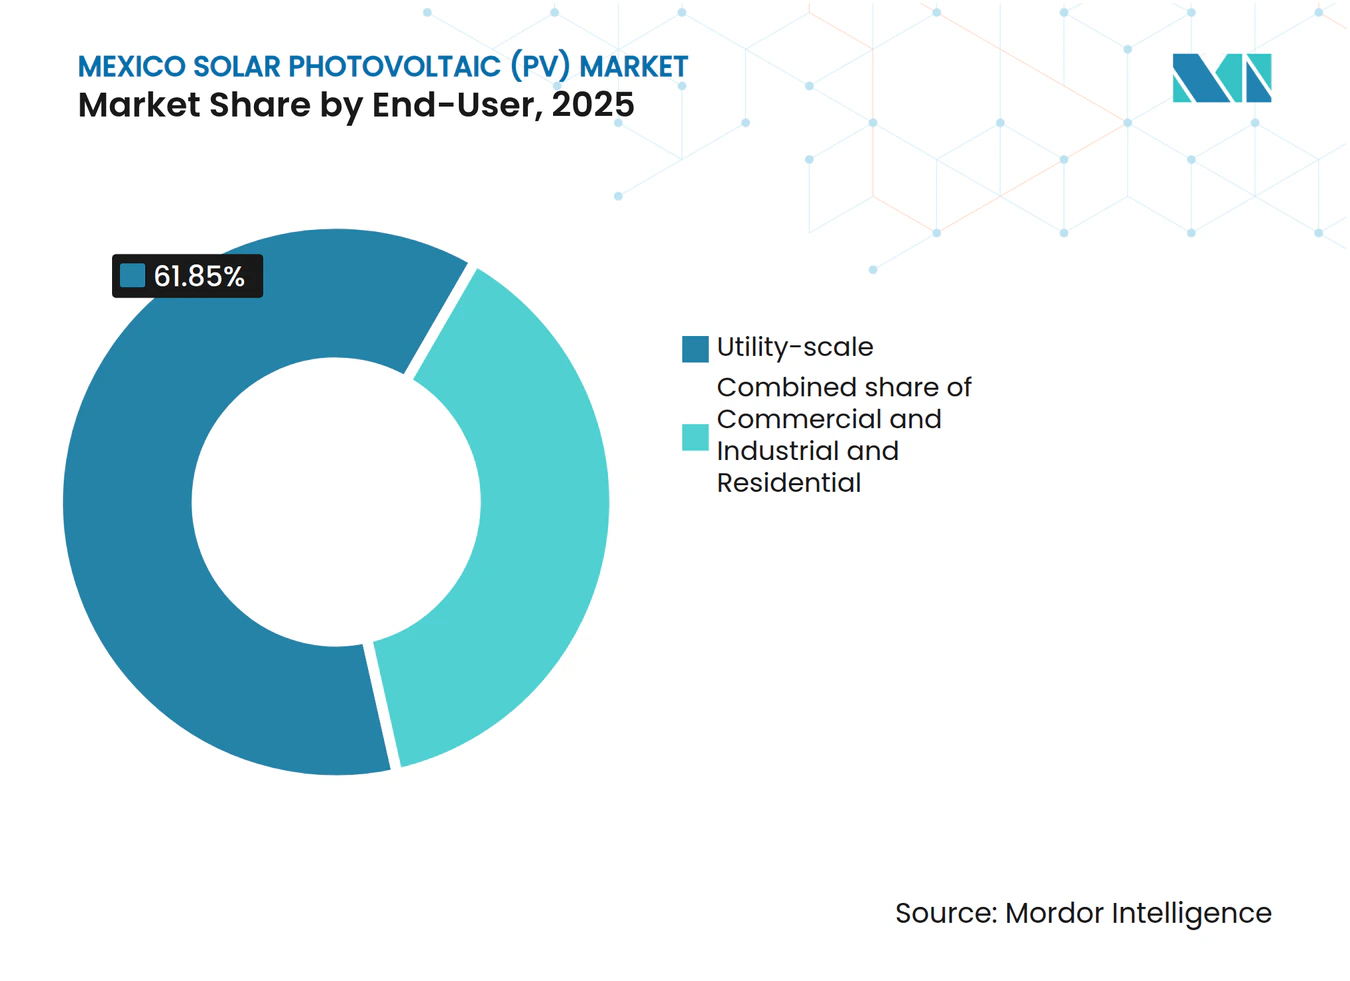
- Nach Endverbraucher entfiel im Jahr 2025 ein Anteil von 61,85 % der mexikanischen Solarenergie-Marktgröße auf das Segment Versorgungsmaßstab, während der Wohnbereich bis 2031 voraussichtlich mit einer CAGR von 18,4 % wachsen wird.
- Hinsichtlich der Unternehmenskonzentration entfielen im Jahr 2025 auf CFE, Enel und Iberdrola gemeinsam ein wesentlicher Anteil der installierten Versorgungskapazität.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des mexikanischen Solarenergie-Photovoltaik-Marktes (PV)
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Sinkende Modul- und Systemkomponentenpreise | +2.1% | Global, mit stärkster Auswirkung in nördlichen Mexiko-Clustern | Mittelfristig (2–4 Jahre) |
| Anstieg der gewerblichen und industriellen Netto-Messung bei Dachinstallationen | +1.8% | National, konzentriert in Industriezentren wie Monterrey, Guadalajara, Mexiko-Stadt | Kurzfristig (≤ 2 Jahre) |
| Puerto Peñasco „Gigapark” als Katalysator für den Ausbau nördlicher Cluster | +1.5% | Nördliches Mexiko (Sonora, Chihuahua, Coahuila) | Mittelfristig (2–4 Jahre) |
| Wiederbelebte Auktionen für saubere Energie unter der Regierung Sheinbaum | +1.4% | National, mit Vorrangregionen in Bundesstaaten mit hoher Sonneneinstrahlung | Langfristig (≥ 4 Jahre) |
| Unternehmens- Stromabnahmeverträge von Nearshoring-Herstellern | +1.2% | Grenzstaaten und Fertigungskorridore (Nuevo León, Baja California, Tamaulipas) | Mittelfristig (2–4 Jahre) |
| Investitionen in inländische Photovoltaik-Zellfertigung zur Senkung der Importabhängigkeit | +0.8% | National, mit Fertigungszentren in Zentralmexiko | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Sinkende Modul- und Systemkomponentenpreise
Globale Preisrückgänge bei Photovoltaikmodulen und Systemkomponenten verbessern die Projektwirtschaftlichkeit, insbesondere in Nordmexiko, wo das Ressourcenprofil hohe Kapazitätsfaktoren erzielt. Trina Solar prognostiziert ein Wachstum der lateinamerikanischen Nachfrage von 20 %, während die erweiterten US-Kapazitäten von First Solar die Logistikkosten für mexikanische Abnehmer senken. Da 85 % des mexikanischen Staatsgebiets eine starke Sonneneinstrahlung aufweist, beschleunigt sich die Netzparität für gewerbliche und industrielle Abnehmer [1].
Anstieg der gewerblichen und industriellen Netto-Messung bei Dachinstallationen
Die Grenzwerte für die dezentrale Stromerzeugung wurden von 0,5 MW auf 0,7 MW angehoben, was die Einführung von Unternehmens-Dachanlagen beschleunigt. Die Anzahl der Netzanschlussverträge im Wohnbereich stieg im Jahr 2024 auf 367.207, und Grupo Bachoco installierte 26 MW in 19 Bundesstaaten mit einer jährlichen Erzeugung von 77.000 MWh.
Puerto Peñasco „Gigapark” als Katalysator für den Ausbau nördlicher Cluster
Der 457,211-MW-Standort Puerto Peñasco erzeugt jährlich 1,04 TWh und vermeidet 1,4 Millionen Tonnen CO₂; er bildet den Anker eines nördlichen Solarkorridors, der nun ergänzende Projekte wie das 317,5-MW-Array in Puerto Libertad anzieht. Das Monterrey-Werk von Tesla plant, seinen Strombedarf aus diesen Anlagen zu decken.
Unternehmens-Stromabnahmeverträge von Nearshoring-Herstellern
Das Nearshoring trieb im frühen Jahr 2024 Investitionen in Höhe von 4,69 Milliarden USD im Bereich Elektrofahrzeuge an, mit einer prognostizierten Produktion von 161.000 Einheiten; Unternehmen suchen langfristige Stromabnahmeverträge für die Versorgung mit erneuerbarer Energie. Die USMCA-Ursprungsregeln verstärken diesen Nachfragsog.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Engpässe in der Netzanschlusswarteliste bei CENACE | -1.6% | National, am stärksten in nachfragestarken Regionen (Zentralmexiko, nördliche Industriezonen) | Kurzfristig (≤ 2 Jahre) |
| 54 % CFE- Einspeiseobergrenze schränkt private Projekte ein | -1.3% | National, betrifft alle privaten Entwicklungen im Versorgungsmaßstab | Mittelfristig (2–4 Jahre) |
| In mexikanischen Peso denominierte Finanzierungskosten bei hohen Leitzinsen | -0.9% | National, mit stärkerer Auswirkung auf inländische Entwickler im Vergleich zu internationalen Akteuren | Kurzfristig (≤ 2 Jahre) |
| Landerwerbskonflikte in Sonora und Oaxaca | -0.7% | Regional, vorwiegend in den Bundesstaaten Sonora und Oaxaca mit Fragen zu indigenen Landrechten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Engpässe in der Netzanschlusswarteliste bei CENACE
Über 5 GW an Wind- und Solarkapazität stecken in Genehmigungsverfahren fest, mit verzögerten Ausgaben in Höhe von 10 Milliarden USD; Dekret A/023/2025 setzt neue Anträge aus, bis sekundäre Regelungen erlassen werden. Schiedsverfahren wie das 342-MW-Projekt von Fotowatio in San Luis Potosí veranschaulichen den Widerstand der Investoren.[2]
54 % CFE-Einspeiseobergrenze schränkt private Projekte ein
Das Stromwirtschaftsgesetz verpflichtet CFE, die Mehrheitseinspeiseleistung zu halten, was Handelsprojekte einschränkt und unabhängige Betreiber in Richtung Joint Ventures oder Dachsegmente drängt. Die Investitionen in saubere Energie sanken im Jahr 2023 um 75 % auf 302,43 Millionen USD.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Netztyp: Netzunabhängiger Anstieg fordert die Hegemonie netzgekoppelter Systeme heraus
Netzgekoppelte Systeme dominieren den Markt mit einem Marktanteil von 95,05 % im Jahr 2025, was Mexikos zentralisierter Strominfrastruktur und den im Rahmen des erweiterten Erzeugungsmandats der CFE verfolgten Entwicklungsprioritäten im Versorgungsmaßstab widerspiegelt. Netzunabhängige/hybride Konfigurationen werden voraussichtlich mit einer CAGR von 20,7 % im Zeitraum 2026–2031 wachsen, angetrieben durch den Bedarf an Elektrifizierung abgelegener Gebiete und industrielle Anwendungen, die Energieunabhängigkeit von Netzinstabilitäten erfordern. Das dramatische Wachstumsgefälle signalisiert die Demokratisierung des Energiezugangs in Mexiko, bei der dezentrale Solar-plus-Speicher-Systeme Lücken bei der ländlichen Elektrifizierung schließen und gleichzeitig Notstromlösungen für gewerbliche und industrielle Einrichtungen bieten, die mit Herausforderungen bei der Netzzuverlässigkeit konfrontiert sind.
Die Dynamik bei netzunabhängigen/hybriden Systemen spiegelt Mexikos geografische Vielfalt und Infrastrukturbeschränkungen wider, wobei abgelegene Bergbaubetriebe, landwirtschaftliche Einrichtungen und ländliche Gemeinschaften zunehmend auf autarke Solarsysteme setzen, die durch die Integration von Batteriespeichern verbessert werden. Die im nationalen Entwicklungsplan verankerte Zielsetzung, bis 2030 99 % der Bevölkerung mit Energie zu versorgen, schafft politischen Rückhalt für netzunabhängige Lösungen in unterversorgten Regionen, in denen eine Netzerweiterung wirtschaftlich nicht realisierbar bleibt. Hybridsysteme, die Solarenergie mit Dieselgeneratoren oder Batteriespeichern kombinieren, bieten operative Flexibilität und sprechen Industrienutzer an, die angesichts von Engpässen bei CENACE-Netzanschlüssen Energiesicherheit anstreben. Die Beschleunigung des Segments profitiert zudem von sinkenden Batteriekosten und verbesserten Energiemanagementsystemen, die die Zuverlässigkeit und wirtschaftliche Tragfähigkeit netzunabhängiger Systeme für dezentrale Anwendungen erhöhen.



Nach Endverbraucher: Renaissance im Wohnbereich stört das Versorgungsmonopol
Installationen im Versorgungsmaßstab behaupten im Jahr 2025 einen Marktanteil von 61,85 %, gestützt durch das Mandat der CFE, mindestens 54 % der nationalen Stromerzeugung zu sichern, sowie durch Großprojekte wie die 457,211-MW-Kapazitätserweiterung in Puerto Peñasco. Der Wohnbereich entwickelt sich zum am schnellsten wachsenden Segment mit einer CAGR von 18,4 % im Zeitraum 2026–2031, angetrieben durch verbesserte Regelungen zur dezentralen Stromerzeugung, die Projektschwellenwerte auf 0,7 MW anheben, sowie die Stabilität der Netto-Mess-Regelungen unter der Regierung Sheinbaum. Die Segmente Gewerbe und Industrie zeigen stetige Einführungsmuster, die durch Nearshoring-Fertigungsinvestitionen und Nachhaltigkeitsverpflichtungen von Unternehmen angetrieben werden, während Bergbauanwendungen von Energieunabhängigkeitsstrategien an abgelegenen Betriebsstandorten profitieren.
Die Beschleunigung im Wohnbereich spiegelt die Trends zur Energiedemokratisierung in Mexiko wider, wobei die Anzahl der Netzanschlussverträge von 334.984 im Jahr 2023 auf 367.207 im Jahr 2024 gestiegen ist, da sinkende Systemkosten und zugängliche Finanzierungsmöglichkeiten die Einführung in Privathaushalten ermöglichen. Das Solarpanel-Programm des nationalen Entwicklungsplans für Wohngebäude, insbesondere in den sonnenreichen Regionen Nordmexikos, bietet politischen Rückhalt, der den Einsatz im Wohnbereich beschleunigt und gleichzeitig die Stromkosten der Haushalte senkt. Die Dominanz des Versorgungsmaßstabs bleibt durch staatlich gelenkten Kapazitätsausbau und Regulierungsrahmen bestehen, die großmaßstäbliche Entwicklungen begünstigen, doch der Aufschwung im Wohnbereich deutet auf eine Marktreifung in Richtung dezentraler Stromerzeugungsmodelle hin. Die Segmente Gewerbe und Industrie profitieren von Unternehmens-Stromabnahmevertragsmöglichkeiten, die durch Nearshoring-Hersteller angetrieben werden, die zur Erfüllung der USMCA-Ursprungsanforderungen und Nachhaltigkeitsziele erneuerbare Energiequellen benötigen, während Bergbaubetriebe zunehmend Solar-plus-Speicher-Lösungen einsetzen, um Betriebskosten zu senken und die Energiesicherheit an abgelegenen Standorten zu verbessern.

Geografische Analyse
Nordmexiko führt den Photovoltaik-Ausbau an und entfällt im Jahr 2025 auf mehr als 60 % der Kapazität. Der Puerto-Peñasco-Knotenpunkt in Sonora und der übergeordnete Sonora-Plan bestätigen den Bundesstaat als Ankerpunkt exportorientierter erneuerbarer Energien, begünstigt durch eine jährliche Sonneneinstrahlung von 2.000 kWh/m². Chihuahua und Coahuila folgen dicht aufgrund hoher industrieller Lasten und verfügbarer Flächen. Nuevo León profitiert von der Nearshoring-Nachfrage, wobei Unternehmens-Stromabnahmeverträge neue Versorgungs- und Dachbauten vorantreiben.
Zentralmexiko verzeichnet ein stetiges Wachstum bei der Einführung dezentraler Stromerzeugung. Das urbane Solarprogramm der Hauptstadt Mexiko-Stadt hat große Anlagen an öffentlichen Gebäuden hinzugefügt, die die Praxistauglichkeit der Technologie in dicht besiedelten Umgebungen unterstreichen. Hidalgo und Puebla nutzen Fertigungscluster und die neuen Zellfabrikationsanlagen, um die lokale Lieferkette zu vertiefen.
Die südlichen Bundesstaaten bleiben unterentwickelt. Oaxacas reiche Windressourcen stehen im Kontrast zu den langsamen Fortschritten beim Photovoltaik-Ausbau, gehemmt durch Landstreitigkeiten und eine schwache Übertragungsinfrastruktur. Yucatán und Quintana Roo zielen auf die Eigenstromerzeugung des Hotelgewerbes ab, benötigen jedoch Netzanschlussaufrüstungen. Das geografische Muster verdeutlicht, dass sich der mexikanische Solarenergie-Photovoltaik-Markt weiterhin um industrielle Korridore und Grenzhandelsrouten konzentriert, während politische Anreize versuchen, das Wachstum nach Süden auszudehnen.
Regulatorisches Umfeld
Mexikos Solar-PV-Markt operiert unter einem staatlich geführten Strommodell, bei dem der Rahmen des Elektrizitätssektorgesetzes mindestens 54 % der nationalen Erzeugung für CFE reserviert, was die Struktur und den Einsatz privater Solarprojekte prägt. Die Governance und Compliance im Sektor umfassen SENER (Politik und Planung), CNE (Verwaltungsbestimmungen und Sektorregeln) sowie CENACE (Systembetrieb und Interkonnektion). Der aktualisierte betriebliche Rahmen wurde durch die im Oktober 2025 im DOF veröffentlichte Verordnung zum Elektrizitätssektorgesetz gestärkt, die die Leistungs- und Betriebsvorschriften entlang der gesamten Strom-Wertschöpfungskette verschärft.
Jüngste Regelsetzungen haben Wege für Eigenverbrauch und Speicherung präzisiert und dabei zusätzliche technische Compliance-Anforderungen eingeführt. Im Dezember 2025 veröffentlichte SENER Verwaltungsbestimmungen für den elektrischen Eigenverbrauch (autoconsumo). Im April 2026 erließ es die DACG zur Integration von Energiespeichern in das nationale Stromnetz, wodurch technische und Compliance-Standards für speichergekoppelte erneuerbare Projekte formalisiert wurden. Im Mai 2026 veröffentlichte SENER einen zweiten Aufruf zur vorrangigen Bearbeitung von Anträgen auf Erzeugungsgenehmigungen und Netzanschluss, nach einem früheren Aufruf im Oktober 2025, der zu 18 erteilten Genehmigungen führte. Dies deutet darauf hin, dass Genehmigungen über festgelegte Antragsfenster verwaltet werden, begleitet von strengeren technischen Anforderungen.
Wettbewerbslandschaft
Marktkonzentration
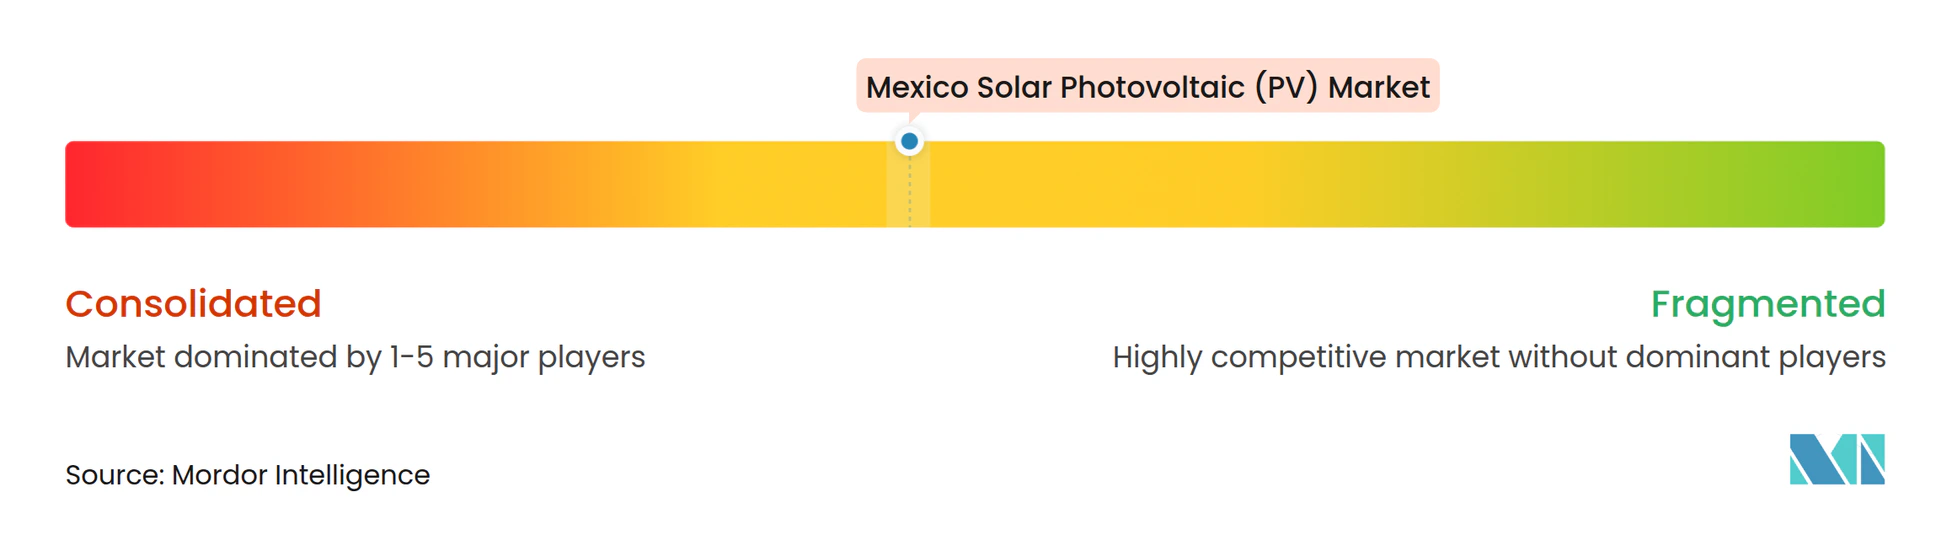
Der mexikanische Solarenergie-Photovoltaik-Markt weist eine moderate Konsolidierung auf. CFEs direkter Ausbau und Joint-Venture-Aktivitäten positionieren das Unternehmen als dominierenden Versorger, während internationale Entwickler wie Enel, Iberdrola, EDF Renewables und Acciona den Großteil der privaten Versorgungsanlagen kontrollieren. Enels Verkauf von 1,7 GW betriebener Anlagen signalisiert eine Portfoliorotation hin zu Märkten mit weniger strengen Regulierungen, während Iberdro las Zusage von 1 Milliarde USD Vertrauen in die überarbeiteten Vorschriften unterstreicht.[3]
Der Modulmarkt ist wettbewerbsintensiv. Canadian Solar lieferte im Jahr 2024 31,1 GW Module und 6,6 GWh Speicherkapazität und hält eine Wachstumsrate von 500 % im Speicherbereich aufrecht.[4] First Solars bifaziales Produkt der Serie 6 Plus und Trinas Vertex-Serie konkurrieren um hocheffiziente Ausschreibungen, während JA Solar und Risen ihre Vertriebspartnerschaften ausbauen. Inländische Fabriken in Puebla und Durango beginnen, die Importlücke zu schließen, was mit den Zielen zur Energiesouveränität übereinstimmt.
Aufkommende Chancen drehen sich um Hybridisierung und Speicherung. BayWa r.e.s 188-MW-Hybridprojekt und CFEs Batteriepilotkampagnen zeigen eine Hinwendung zu gesicherter erneuerbarer Einspeiseleistung. Energie-als-Dienstleistung-Modelle gewinnen bei gewerblichen und industriellen (G&I) Kunden an Zugkraft, die Kapitalaufwendungen vermeiden und gleichzeitig niedrige Tarife langfristig sichern möchten. Akteure der Kreislaufwirtschaft wie Rafiqui sind Vorreiter beim Modulrecycling und schaffen Nachhaltigkeitsnachweise, die ESG-orientierte Finanziers anziehen.
Marktführer der mexikanischen Solarenergie-Photovoltaik-Branche (PV)
-
Comisión Federal de Electricidad (CFE)
-
Enel Green Power
-
Engie
-
Iberdrola
-
Canadian Solar
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Chancen konzentrieren sich dort, wo politisch gestützte Beschaffung und staatlich geführte Bauprogramme bankfähige Markteintrittswege schaffen. Der Puerto-Penasco-Komplex von CFE bietet einen sichtbaren Pipeline-Ankerpunkt, einschließlich einer Ausschreibung im Januar 2026 für die 280-MW-Phase vier. Im Juni 2026 schloss CFE eine Ausschreibung für erneuerbare Energien unter gemischten Entwicklungsmodellen ab, bei der 37 Projekte mit insgesamt 7,4 GW an erneuerbaren Energien ausgewählt wurden, darunter 33 Solar-PV-Projekte mit 6,7 GW. Diese gemischten Modelle geben Entwicklern zusammen mit dem im März 2025 vorgestellten Energiereformpaket, das Teilnahmewege definiert (einschließlich Großprojekten, die ausschließlich an CFE verkaufen), einen klareren Vertragsweg, um die Projektgestaltung an die Abnahme durch CFE und die Netzbeschränkungen anzupassen.
Ein zweiter Chancencluster ist die dezentrale Erzeugung und der Eigenverbrauch für gewerbliche und industrielle Lasten, unterstützt durch die Anhebung der Grenze für die Genehmigungsbefreiung auf 0,7 MW und durch die Autoconsumo-Bestimmungen vom Dezember 2025, die den regulatorischen Rahmen dieses Segments definieren. Der Markt zeigt außerdem Weißraum bei speichergekoppelter PV, da Compliance-Anforderungen und betriebliche Bedürfnisse zusammenlaufen, verstärkt durch SENERs DACG vom April 2026 zur Speicherintegration und durch CFEs Projektpipeline, die Batterien an bestehenden thermischen Standorten einbindet. Das Ausführungsrisiko bleibt auf Interkonnektion und Genehmigungstempo konzentriert, da die administrative Umsetzung für DG-Interkonnektion und breitere Netzanschlusswarteschlangen weiterhin die Projektzeitpläne und den bevorzugten Markteintrittsweg (Vor-Ort-Eigenversorgung, Joint Ventures oder CFE-ausgerichtete Ausschreibungen) beeinflussen.
Aktuelle Branchenentwicklungen
- Juli 2026: CFE reichte die Umweltverträglichkeitsdokumentation (MIA-R) bei Semarnat für das 339-MW-Solarprojekt Concepcion Mendizabal Mendoza Phase III in Nava, Coahuila, ein, das Batteriespeicherung umfasst und im Carbon-II-Komplex geplant ist. Die Einreichung deutet darauf hin, dass CFE große PV-Blöcke mit Speicherung an bestehenden Kraftwerksstandorten kombiniert, um die Steuerbarkeit und Netzintegration zu verbessern. Sie erweitert zudem die kurzfristige Projektliste im Zusammenhang mit nördlichen Industrie- und Netzkorridoren.
- März 2026: CFE wählte ein Konsortium aus Electrica Aselco, Grupo Profrezac, Epic Electric und Enersave Wire and Cable aus, um die vierte Phase des Puerto-Penasco-Solarprojekts mit 280 MW für rund 344 Millionen USD zu bauen. Diese Auswahl bringt eine der Vorzeigeinvestitionen Mexikos in die Solarenergie voran, indem die Ausschreibung in ein EPC-Programm der Ausführungsphase überführt wird. Die Vergabe festigt zudem die Rolle von Puerto Penasco als Referenzstandort für die Beschaffung von PV-Großanlagen und die Beteiligung an der Lieferkette.
- Februar 2024: Engie nahm die 100-MW-PV-Anlage Solar Akin in Sonora in Betrieb. Die neue Anlage fügte in einem nördlichen Bundesstaat mit hoher Einstrahlung operative Großkapazität hinzu und stärkte Engies Präsenz im mexikanischen Solar-Erzeugungsmix. Die Inbetriebnahme unterstützte zudem den Markttrend hin zu größeren Anlagen in der Nähe von industriellen Nachfragezentren und exportorientierten Korridoren.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst solare Photovoltaikenergie in Mexiko, erfasst anhand der installierten PV-Kapazität, die netzgekoppelten und netzfernen Systemen sowie Großanlagen und dezentralen Installationen hinzugefügt wurde und in Betrieb ist. Wir halten die Marktdefinition in Gigawatt, damit sie an den Ausbau und nicht an den Geräteerlös gebunden bleibt.
Abgrenzungen: Die Größenbestimmung schließt Nicht-PV-Solartechnologien (wie Solarthermie oder CSP) aus und rechnet die Kapazität nicht in Geräteerlöswerte um.
Segmentierungsübersicht
- Nach Netztyp
- Netzgekoppelt
- Netzunabhängig
- Nach Endverbraucher
- Wohnbereich
- Gewerbe und Industrie (G&I)
- Versorgungsmaßstab
- Nach Komponente (Qualitative Analyse)
- Solarmodule/Solarpanele
- Wechselrichter (Strang-, Zentral-, Mikro-)
- Montage- und Nachführsysteme
- Systemkomponenten und Elektrik
- Energiespeicherung und Hybridintegration
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit öffentlichen Energiestatistiken, die Mexikos Stromsystem und die Pipeline für saubere Energie beschreiben, was uns hilft, den richtigen Nachfragepool für PV festzulegen. Wir haben uns auf Referenzen wie SENER-Planungspublikationen, CENACE-System- und Netzanschlussinformationen, CRE-Regulierungsdokumente und IEA-Länderenergiedaten konzentriert.
Um diese Signale in ein verwendbares Modell zu übersetzen, haben wir außerdem Zoll- und Handelsstatistiken für PV-bezogene Ausrüstung, begutachtete Fachbeiträge zu Mexikos Solarressourcen und -leistung sowie Pressemitteilungen von Entwicklern und Versorgungsunternehmen ausgewertet, die den Inbetriebnahmezeitpunkt bestätigen. Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Nachrichtenquellen wurden zur Gegenprüfung von Projektstatusänderungen herangezogen, und eine kostenpflichtige Abonnementdatenbank für Unternehmensfinanzdaten sowie eine Patentdatenbank unterstützten die Hintergrundvalidierung. Diese Beispiele sind nicht abschließend, und viele weitere öffentliche Quellen wurden ebenfalls zur Erhebung, Validierung und Klärung von Datenpunkten genutzt.
Primärinterviews und Umfragen
Primärprüfungen wurden durch Expertengespräche und strukturierte Umfragen mit Installateuren, Projektentwicklern, EPC-Beteiligten, Komponentenhändlern und Beratern des Energiesektors abgeschlossen, sodass die Modelleingaben widerspiegeln, was tatsächlich gebaut und angeschlossen wird. Wir haben auch mit nachfrageseitigen Beteiligten gesprochen, die die dezentrale PV-Nutzung beeinflussen (gewerbliche und industrielle Nutzer sowie Akteure des Dachinstallations-Ökosystems), um Zeitpläne, Auslastungsannahmen und realistische Wachstumsbeschränkungen in ganz Mexiko zu bestätigen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 32 % | Vorstandsmitglieder (CXOs): 17 % |
| Mittlere Ebene: 47 % | Bereichs-/Abteilungsleiter: 25 % |
| Kleinere Akteure: 21 % | Manager: 58 % |
Marktgrößenbestimmung und Prognose
Die Kerngrößenbestimmung verwendet einen Top-down-Ansatz, bei dem die national installierte Kapazität und die jährlichen Zubaumengen aus Inbetriebnahmemustern und Netzanschlusssignalen rekonstruiert und anschließend auf die Endnutzungsaufteilung zwischen Großanlagen und dezentraler PV abgestimmt werden. Danach wurden selektive Bottom-up-Prüfungen anhand von Stichproben aus Projektpipelines, typischen MW-Größen für gängige Projekttypen und Rückmeldungen aus den Vertriebskanälen zu Lieferzeitpunkten durchgeführt, die dann zur Anpassung der Gesamtwerte verwendet werden, wenn Lücken auftreten.
Zu den wichtigsten Modelleingaben gehören PV-Zubau nach Jahr (MW), Netztyp-Anteil (netzgekoppelt gegenüber netzfern), Verhältnis Großanlage zu dezentraler Installation, Signale zu Netzanschluss- und Abregelungsrisiken sowie erwartete Verfügbarkeitstrends bei Modulen und Wechselrichtern, die die Ausführung verzögern können. Wenn Daten für kleinere dezentrale Installationen unvollständig sind, schließen wir die Lücke durch Adoptionsraten-Proxys, die an die gewerbliche und industrielle Nachfrage sowie das beobachtete Tempo der Dachinstallationen geknüpft sind, und gleichen dies anschließend mit Rückmeldungen von Installateuren ab.
Prognosen wurden mittels Szenarioanalyse entwickelt, wobei der Basisfall an der erwarteten politischen Ausrichtung, der Reife der Projektpipeline und der praktischen Netzbereitschaft verankert ist. Die Annahmen wurden mit interviewgestützten Bandbreiten für Inbetriebnahmeverzögerungen, Genehmigungsreibungen und Eigenverbrauchsökonomie einem Stresstest unterzogen, sodass der Wachstumspfad auch dann realistisch bleibt, wenn die jährlichen Zubaumengen volatil sind.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, darunter die Konsistenz zwischen den impliziten Zubaumengen und öffentlich sichtbaren Inbetriebnahmeereignissen sowie die Plausibilität gegenüber Stromnachfrage- und Erneuerbare-Energien-Anteilszielen. Wenn ein Wert auffällig erscheint, überprüfen wir die zugrunde liegenden Annahmen, vergleichen ihn mit mindestens einem unabhängigen Signal (wie Pipeline-Änderungen oder Netzaktualisierungen) und nehmen erneut Kontakt zu den relevanten Befragten auf, wenn die Abweichung hoch bleibt.
Vor der Freigabe durchlaufen das Modell und die wichtigsten Annahmen eine mehrstufige interne Überprüfung, damit Berechnungsfehler und Scope-Creep frühzeitig erkannt werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, darunter größere regulatorische Änderungen, ungewöhnlich große Projektauftragsvergaben oder sichtbare Verzögerungen bei der Netzanschlussaktivität. Unmittelbar vor der Auslieferung wird ein abschließender Durchgang vorgenommen, damit die Kunden die aktuellste Ansicht erhalten.
Marktgröße des Mexiko Solarenergie Photovoltaik Markts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößenzahlen für Mexikos Solar-PV können weit auseinanderliegen, hauptsächlich weil Teams nicht dasselbe messen und den Zeitrahmen nicht auf dieselbe Weise verankern. Einige Quellen bemessen den Markt als Geräte- und Dienstleistungserlös in USD, während andere die installierte Kapazität in GW verfolgen, sodass die beiden Zahlen selbst dann nicht übereinstimmen, wenn dieselben Projekte besprochen werden.
Die größten Treiber dieser Lücke sind die Maßeinheit, was rund um das PV-System einbezogen wird (nur Kapazität gegenüber dem vollständigen Systemwert) und wie das Pipeline-Risiko im Basisfall behandelt wird. Ein weiterer häufiger Unterschied ergibt sich aus der Vermischung breiterer Solarenergiekategorien mit reiner PV sowie aus Währungszeitpunkt und Preisannahmen, wenn das Ergebnis in USD statt in GW ausgedrückt wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 15,92 GW (2026) | |
| Branchendatenanbieter A | 4,50 Milliarden USD (2024) | Diese Zahl wird als Marktwert in USD für ein Basisjahr ausgewiesen, der Module, Wechselrichter, Balance-of-System-Komponenten und Dienstleistungen bündeln kann, und ist nicht direkt mit einem in GW ausgedrückten Modell für installierte Kapazität vergleichbar. |
| Regionales Forschungshaus B | 7,90 Milliarden USD (2024) | Diese Schätzung ist als breiterer Solarenergie-Wertpool für Mexiko mit PV als führendem Bestandteil konzipiert, was unbeabsichtigt angrenzende Solarkategorien und unterschiedliche Preisannahmen einbeziehen kann, die das Gesamtergebnis anheben oder verschieben. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch die Vermischung kapazitätsbasierter Größenbestimmung mit erlösbasierter Größenbestimmung sowie dadurch, ob nur PV gezählt oder breitere Solarkategorien einbezogen werden. Indem das Ergebnis an die installierten PV-Kapazitätszubaumengen und den Betriebsbestand gebunden und anschließend durch Primrprüfungen unsichere Pipeline-Elemente herausgefiltert werden, bleibt die Schätzung besser reproduzierbar und umfangssauber – dies ist die von Mordor Intelligence angewandte Modellierungsentscheidung.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der mexikanische Solarenergie-Photovoltaik-Markt derzeit?
Der Markt erreicht im Jahr 2026 15,92 GW und wird voraussichtlich bis 2031 30,9 GW erreichen.
Wie schnell wächst der Markt?
Die installierte Kapazität wächst im Zeitraum 2026 bis 2031 mit einer CAGR von 14,18 %.
Welches Segment wächst am schnellsten?
Installationen im Wohnbereich wachsen mit einer CAGR von 18,4 % und übertreffen damit alle anderen Endverbraucherkategorien.
Welche politische Änderung hat private Entwickler am stärksten beeinflusst?
Das Stromwirtschaftsgesetz reserviert 54 % der Erzeugung für CFE, was unabhängige Betreiber in Richtung Joint Ventures und dezentrale Stromerzeugung drängt.
Wo wird der Großteil der neuen Solarkapazität errichtet?
Nördliche Bundesstaaten, insbesondere Sonora, Chihuahua und Nuevo León, entfallen auf mehr als 60 % der jüngsten Kapazitätszubauten dank starker Sonneneinstrahlung und Industrienachfrage.
Wie konzentriert ist die Branchenführerschaft?
Die fünf größten Akteure kontrollieren 42 % der Versorgungskapazität, was auf eine moderate Konsolidierung und anhaltenden Wettbewerb um Marktanteile hindeutet.