
Marktgröße und Marktanteil für UV-härtende Klebstoffe
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 5.43 Milliarden US-Dollar |
| Marktgröße (2031) | 7.09 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.48 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
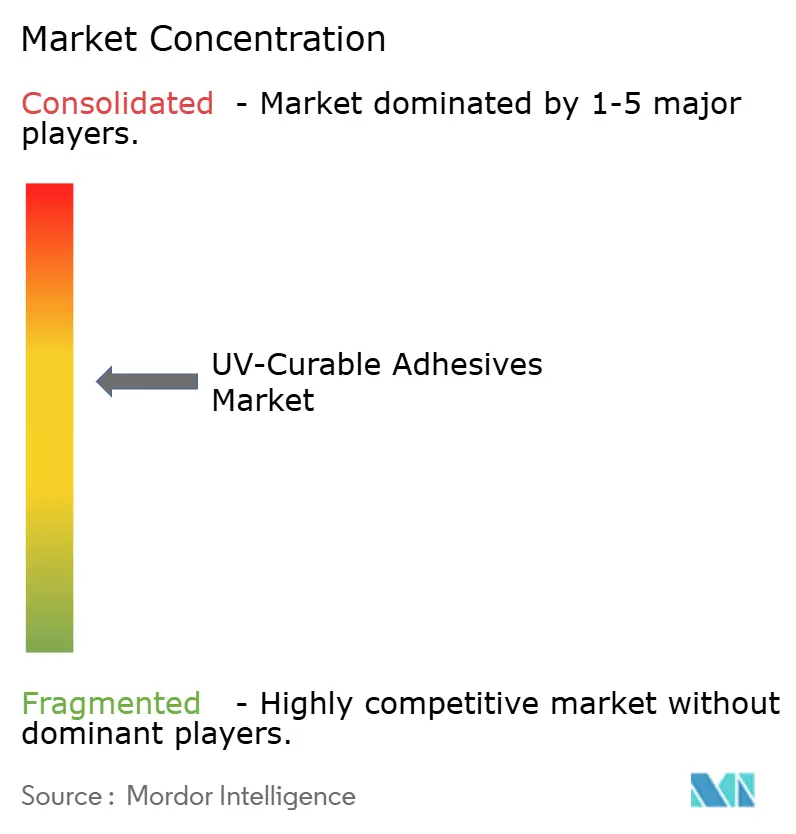
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für UV-härtende Klebstoffe von Mordor Intelligence
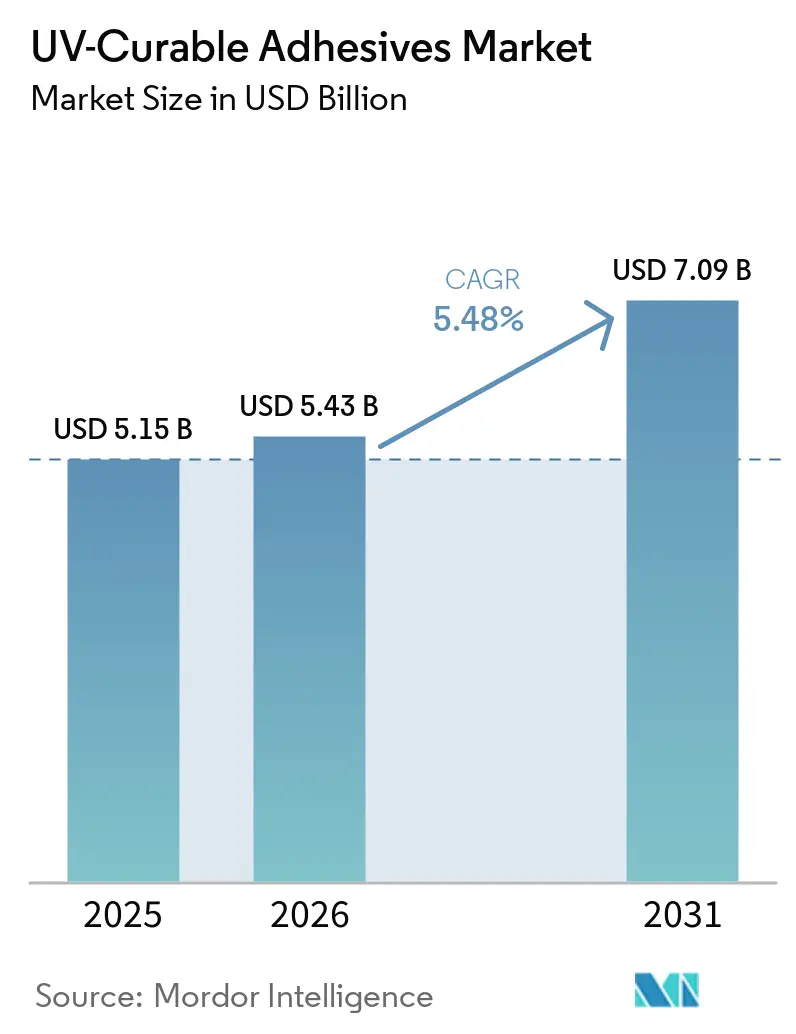
Die Marktgröße für UV-härtende Klebstoffe wird voraussichtlich von 5,15 Milliarden USD im Jahr 2025 auf 5,43 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einem CAGR von 5,48 % über den Zeitraum 2026–2031 einen Wert von 7,09 Milliarden USD erreichen. Zunehmender regulatorischer Druck zugunsten lösemittelfreier Chemikalien, die rasche Miniaturisierung in der Unterhaltungselektronik sowie die Hinwendung des Medizinsektors zu biokompatiblen Sofortaushärtungs-Verbindungslösungen stützen die Nachfrage gemeinsam. Programme zur Gewichtsreduzierung im Automobilbereich ersetzen mechanische Verbindungselemente durch UV-härtende Strukturklebstoffe, um die Montagezeit zu verkürzen, und Verpackungskonverter installieren digitale In-Line-Druckmaschinen, die auf Klebstoffe mit einer Aushärtezeit von unter 200 Millisekunden angewiesen sind, um Just-in-time-Arbeitsabläufe zu unterstützen. Hybridformulierungen, die UV- und Feuchtigkeitshärtung kombinieren, gewinnen an Aufmerksamkeit, da sie schattierungstolerante Baugruppen ohne sekundäre Öfen verbinden. Die Widerstandsfähigkeit der Lieferkette bleibt ein Schwerpunkt nach den Preisanstiegen bei Fotoinitiatoren im Jahr 2025, was führende Hersteller dazu veranlasst, eigene Kapazitäten auszubauen und die Rohstoffbeschaffung zu diversifizieren.
Wichtigste Erkenntnisse des Berichts
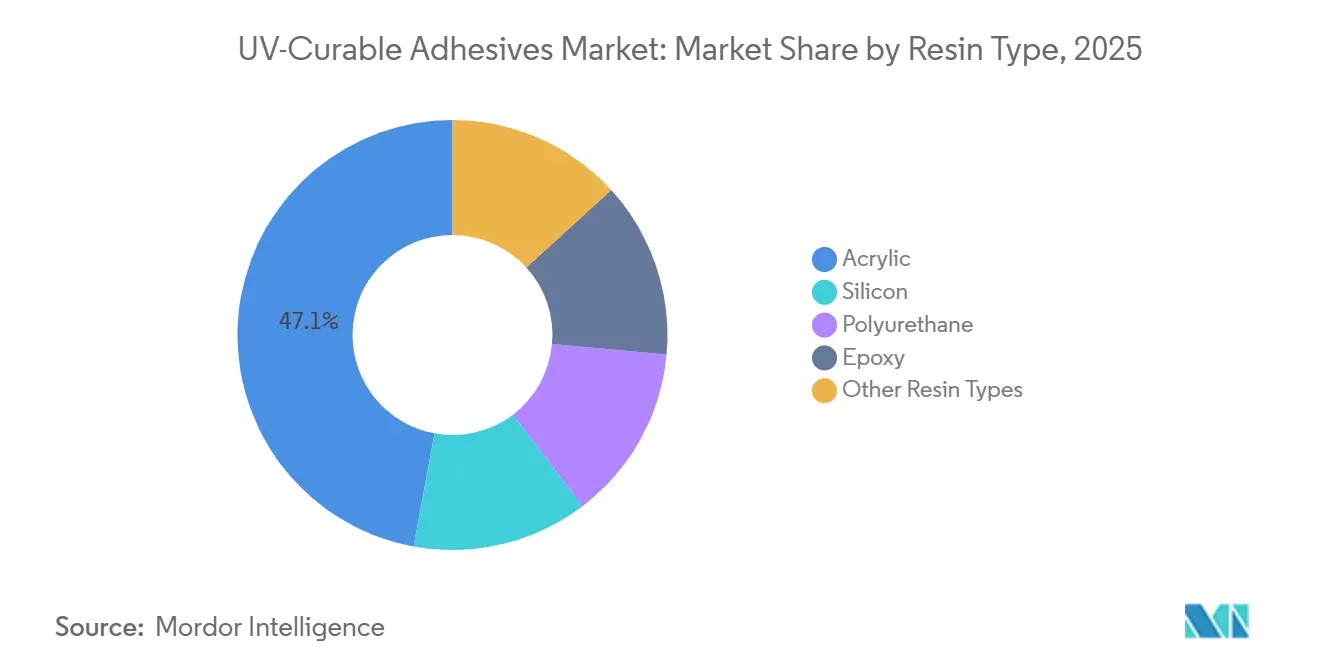
- Nach Harztyp führte Acryl im Jahr 2025 mit einem Marktanteil von 47,12 % am Markt für UV-härtende Klebstoffe, während Epoxid bis 2031 voraussichtlich einen CAGR von 5,61 % verzeichnen wird.
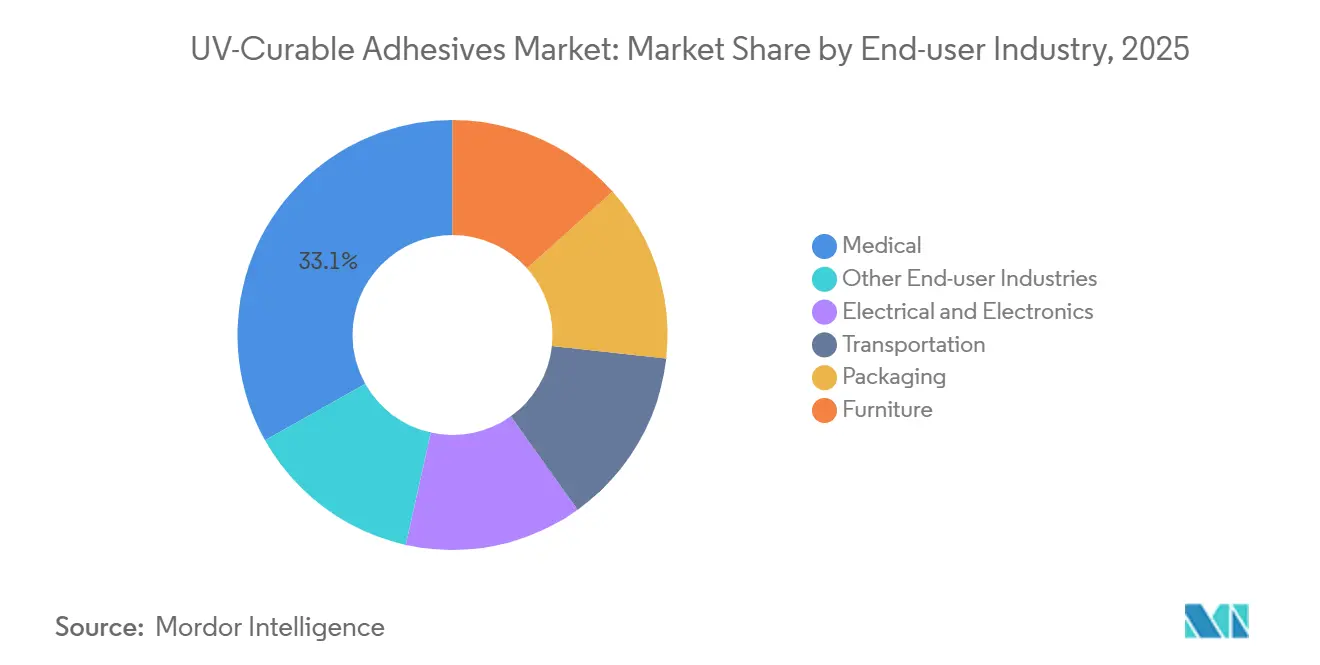
- Nach Endverbraucherbranche hielt Medizin im Jahr 2025 einen Marktanteil von 33,14 % am Markt für UV-härtende Klebstoffe und soll bis 2031 mit einem CAGR von 6,68 % wachsen.
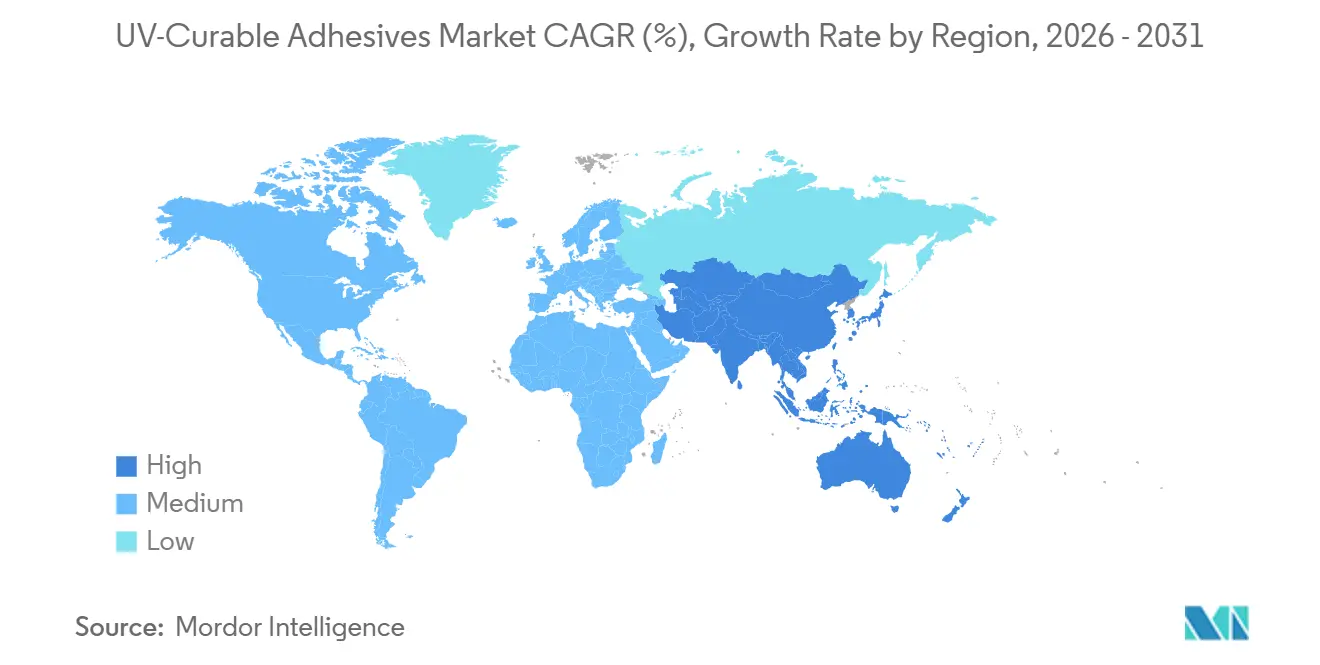
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Marktanteil von 42,88 % am Markt für UV-härtende Klebstoffe, während für Asien-Pazifik bis 2031 ein CAGR von 5,69 % prognostiziert wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einsatz von UV-härtenden Klebstoffen in der Automobil- und Luft- und Raumfahrtbranche | +1.2% | Global, mit Schwerpunkt in Deutschland, den Vereinigten Staaten und Japan | Mittelfristig (2–4 Jahre) |
| Strengere VOC/REACH-Vorschriften begünstigen lösemittelfreie Chemikalien | +1.5% | Nordamerika und Europa, Ausstrahlungseffekte auf APAC-Exportzentren | Kurzfristig (≤ 2 Jahre) |
| Miniaturisierung in der Unterhaltungselektronik | +0.9% | APAC-Kernregion (China, Südkorea, Vietnam), sekundär in Nordamerika | Mittelfristig (2–4 Jahre) |
| Rascher Anstieg bei tragbaren Medizingeräten | +1.3% | Nordamerika und Europa, frühe Einführung im städtischen Indien und China | Langfristig (≥ 4 Jahre) |
| Digitale In-Line-Verpackungsdrucklinien mit Bedarf an Sofortbindung | +0.6% | Global, mit frühen Gewinnen in Deutschland, den Vereinigten Staaten und Indien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Einsatz von UV-härtenden Klebstoffen in der Automobil- und Luft- und Raumfahrtbranche
Erstausrüster ersetzen zweikomponentige Epoxidklebstoffe durch UV-härtende Klebstoffe beim Verkleben von ADAS-Kameramodulen, Panoramadachglas und Batteriepackkomponenten für Elektrofahrzeuge, wodurch die Fixierzeit von 30 Minuten auf unter 60 Sekunden gesenkt wird. DELOs LED-härtbares Harz für die Statortränkung, eingeführt im Mai 2025, steigerte den Liniendurchsatz um 30 % und hält einem Dauerbetrieb bei 150 °C stand. Die IEC-Richtlinie 62899-1, veröffentlicht im Jahr 2024, standardisierte Validierungsprotokolle und reduzierte den Qualifizierungsaufwand für Tier-1-Zulieferer um sechs Monate.
Strengere VOC/REACH-Vorschriften begünstigen lösemittelfreie Chemikalien
Die Europäische Chemikalienagentur nahm im März 2025 drei Glykolether in die REACH-Kandidatenliste auf und beschleunigte damit den Wechsel zu UV-härtenden Acrylklebstoffen ohne VOC-Gehalt. Der South Coast Air Quality Management District in Kalifornien senkte die VOC-Grenzwerte für Industrieklebstoffe auf 50 g/L, gültig ab Januar 2026, und zwang Konverter zur Umrüstung ihrer Produktionslinien[1]. Chinas GB 38507-2024 senkte die VOC-Emissionen auf Werksebene auf 80 mg/m³ und stimulierte Investitionen in UV-Technologie in Guangdong. Die im Oktober 2025 veröffentlichte Entwurfsrevision der US-amerikanischen Umweltschutzbehörde zu Standards für gefährliche Luftschadstoffe soll bis 2029 15 % des Volumens lösemittelbasierter Klebstoffe verdrängen.
Miniaturisierung in der Unterhaltungselektronik
Smartphone-Hersteller härten UV-Acrylklebstoffe nun in unter 5 Sekunden aus, um 0,3 mm dünne Glasabdeckungen zu verkleben, und erhöhen den automatisierten Durchsatz auf 120 Einheiten pro Stunde. Apple verwendete eine UV-Silikonqualität für die Verklebung biometrischer Sensoren der Series 9 Watch und gewährleistete so elektrische Stabilität über 10.000 Biegezyklen. Hydrophobe UV-Epoxidklebstoffe, die den IPX7-Test bestehen, wie Master Bond UV15-7HP, verhindern das Eindringen von Schweiß in True-Wireless-Ohrhörer. Halbleitergehäusehersteller erproben UV-Epoxidklebstoffe für die Chip-Montage mit Klebefugen unter 10 µm, um die Wärme in fortschrittlichen Gehäusen zu beherrschen.
Rascher Anstieg bei tragbaren Medizingeräten
Die US-amerikanische Lebensmittel- und Arzneimittelbehörde ließ 2025 47 tragbare Geräte zu, die alle auf UV-härtende biokompatible Klebstoffe angewiesen sind, die den Normen ISO 10993-5 und -10 entsprechen. Abbotts FreeStyle Libre 3 Glukosemonitor verwendet eine UV-Acryl-Klebefuge, die für 14 Tage kontinuierliches Tragen stabil ist. Das Europäische Arzneibuch 11.0 begrenzte den Restmonomergehalt auf 0,1 % und verstärkte die Nachfrage nach UV-Qualitäten mit extrem niedrigem Extraktionsgehalt. H.B. Fullers Übernahme von Medifill im Dezember 2024 positionierte das Unternehmen, um bis 2027 einen Marktanteil von 20 % im Segment der tragbaren Pflaster anzustreben. ISO 20417 vereinfacht die Dokumentation und verkürzt die Zulassungszeit für Klasse-II-Geräte um vier Monate.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten für UV-LED-Aushärtesysteme | -0.8% | Global, besonders ausgeprägt im preissensiblen Asien-Pazifik und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Verfügbarkeit alternativer zweikomponentiger Epoxidklebstoffe und Cyanacrylate | -0.5% | Global, insbesondere bei industrieller Instandhaltung und Reparatur | Mittelfristig (2–4 Jahre) |
| Versorgungsvolatilität bei wichtigen Fotoinitiatoren | -0.4% | Global, mit Engpässen in chinesischen und indischen Monomeranlagen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten für UV-LED-Aushärtesysteme
Industrielle UV-LED-Fördersysteme kosten zwischen 50.000 und 300.000 USD und schrecken kleine Konverter ab. Eine Umfrage des Adhesive & Sealant Council aus dem Jahr 2024 zeigte, dass 38 % der nordamerikanischen Verpackungsunternehmen die Investitionskosten als ihr größtes Hindernis nannten. Indische Etikettendrucker zahlen 28 % Zoll zuzüglich 18 % GST auf importierte Systeme, was den Preis um 52 % erhöht[2]. Abonnementmodelle von Phoseon senkten die Vorabkosten für 40 europäische Erstanwender um 60 %. Das Lawrence Berkeley National Laboratory dokumentierte 70 % Stromeinsparungen gegenüber der Quecksilberbogenlampen-Technologie, was jährliche Betriebskosten von 15.000–25.000 USD ausgleicht.
Verfügbarkeit alternativer zweikomponentiger Epoxidklebstoffe und Cyanacrylate
Zweikomponentige Epoxidklebstoffe dominieren weiterhin strukturelle Reparaturen, bei denen Spaltfüllung und Scherfestigkeit 25 MPa übersteigen, insbesondere bei der Arbeit mit Verbundwerkstoffen in der Luft- und Raumfahrt. Cyanacrylate härten ohne Licht sofort aus und sind daher für opake Substrate vorzuziehen; Henkels Loctite 401 allein erzielte 2024 einen Umsatz von 180 Millionen USD. Medizinische Spritzenmonteure bevorzugen Cyanacrylate für die Verklebung von Edelstahlkanülen. Hybridlösungen verwischen die Grenzen: 3M Scotch-Weld EC-3524, eingeführt im September 2024, ermöglicht optionale UV-Beschleunigung und gibt Herstellern Prozessflexibilität. UV-härtende Qualitäten sind nach wie vor 30–50 % teurer pro Kilogramm als handelsübliche Epoxidklebstoffe, was die Einführung in der Möbel- und Schuhwerkmontage hemmt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Harztyp:
Acryl führt, Epoxid beschleunigtAcryl hatte im Jahr 2025 einen Marktanteil von 47,12 % am Markt für UV-härtbare Klebstoffe und lieferte die Kosten-Leistungs-Balance, die für druckempfindliche Etiketten und medizinische Baugruppen bevorzugt wird. Für Epoxid wird bis 2031 ein CAGR von 5,61 % prognostiziert, angetrieben durch den Bedarf der Automobil- und Luftfahrtindustrie an Zugfestigkeiten über 25 MPa und Glasübergangstemperaturen über 120 °C. Die Marktgröße für UV-härtbare Klebstoffe bei Epoxidprodukten wird sich im Zuge der zunehmenden Verbreitung von Elektrofahrzeug-Batteriesätzen stetig ausweiten. UV-Silikonqualitäten dienen der Hochtemperaturelektronik und LED-Verpackungen, wie die Qualifizierung von Dow Corning OE-6630 für Motorraum-Sensoren zeigt. Polyurethan-UV-Klebstoffe ziehen Anwender aus dem Bereich flexible Schaltkreise und Textilien an, da die Dehnung 300 % übersteigt und Substratbewegungen ohne Delamination aufgenommen werden.
Acryl-Lieferketten profitieren von Rohstoffpreisen für Monomere nahe 2,20 USD/kg, während cycloaliphatische Epoxidharze 6,50 USD/kg übersteigen, was die Kostenführerschaft von Acryl stützt. Hybrid-UV-plus-Feuchtigkeits-Epoxide wie SikaFlex-525 UV erreichen nach 10 Sekunden Bestrahlung 80 % der Endfestigkeit und vollenden die Aushärtung in abgeschatteten Bereichen durch feuchtigkeitshärtender Klebstoff-Technologie. Polyurethan-Formulierungen sehen sich nach der EU-Beschränkung aromatischer Diisocyanate in Verbraucherprodukten im Jahr 2024 mit höheren Rohstoffkosten konfrontiert. Silikon-UV-Klebstoffe erzielen einen dreifachen Preisaufschlag, bleiben jedoch unverzichtbar, wo eine thermische Beständigkeit von 200 °C nicht verhandelbar ist.


Nach Endverbraucherbranche:
Medizinprodukte übertreffen alle SegmenteMedizin hielt 2025 einen Marktanteil von 33,14 % am Markt für UV-härtende Klebstoffe und wächst bis 2031 mit einem CAGR von 6,68 %, angetrieben durch kontinuierliche Glukosemonitore, Herzpflaster und minimal-invasive chirurgische Instrumente. Hersteller aus der Elektro- und Elektronikindustrie, wie jene, die an Montagelinien für Smartphones, Tablets und tragbare Geräte beteiligt sind, benötigen sofort aushärtende, ausgasungsarme Klebstoffe für Verklebungsanwendungen. Die Nachfrage im Transportbereich wächst durch Elektrofahrzeug-Batteriepacks und Head-up-Displays, während Verpackungskonverter auf UV-härtende Kaschierungen umsteigen, die eine Lösemittelrückgewinnungsinfrastruktur überflüssig machen.
Strenge ISO-10993-Biokompatibilitätsprüfungen treiben erhöhte Spezifikationsanforderungen im Medizinsektor voran; Klebstoffe müssen auslaugbare Monomere unter 0,1 % aufweisen und Zytotoxizitäts- und Sensibilisierungstests bestehen. Elektronikhersteller spezifizieren beschlagresistente UV-Qualitäten für Kameramodule, wie Dymax 9014-F, das beim ASTM-E-595-Test einen Gesamtmasseverlust unter 0,5 % verzeichnete. Möbelbetriebe erkunden UV-härtende Kantenumleimung, um die Zykluszeit von 45 Sekunden auf unter 5 Sekunden zu senken und gleichzeitig die VOC-Emissionen zur Erfüllung der SCAQMD-Standards zu reduzieren. Die Einführung in der Verpackungsbranche beschleunigt sich, da die europäische Verordnung 10/2011 die Gesamtmigration auf 10 mg/dm² begrenzt, ein Schwellenwert, der von migrationsarmen UV-Acrylaten leicht erreicht wird.
Geografische Analyse
Nordamerika UV-härtbare Klebstoffe Markt
Nordamerika führte den Markt für UV-härtbare Klebstoffe im Jahr 2025 mit einem Umsatzanteil von 42,88 % an, bedingt durch dichte Medizingeräte-Cluster in Massachusetts, Kalifornien und Minnesota, wo 60 % der von der FDA zugelassenen Wearables entwickelt werden. Automobil-OEMs wie General Motors und Ford integrierten UV-härtbare Verbindungstechnologien bei ADAS-Kameras und Panoramadächern und reduzierten die Montagezeit um 40 %. Kaliforniens VOC-Grenzwert von 50 g/L, der ab 2026 gilt, beschleunigt die Migration von lösungsmittelbasierten Produkten zusätzlich. Die Anerkennung von ISO 10993 durch Health Canada im März 2024 stärkte die Nachfrage nach biokompatiblen UV-härtbaren Verbindungen in Insulinpumpen und Diagnosekartuschen.
Asien-Pazifik UV-härtbare Klebstoffe Markt
Asien-Pazifik wird voraussichtlich mit einer CAGR von 5,69 % über den Zeitraum 2026–2031 wachsen, angetrieben durch die umfangreiche Smartphone- und Display-Fertigung im chinesischen Yangtze-Flussdelta, den Halbleiter-Hubs Südkoreas und den Montagekorridoren Vietnams. Chinas VOC-Obergrenze gemäß GB 38507-2024 veranlasst Verarbeiter zur Umstellung auf UV-Systeme, während indische Zweirad-OEMs UV-Klebstoffe einsetzen, um die Bharat-Stage-VI-Vorschriften zu den Fertigungsemissionen zu erfüllen. Japans Olympus und Terumo reduzierten die Montagezeit für Endoskope und Katheter um 30 %, nachdem sie 2024 auf UV-Verbindungstechnologie umgestiegen waren. Südkoreanische Displayhersteller setzten UV-härtbare Klebstoffe als Reaktion auf die steigende Nachfrage nach faltbaren OLEDs ein.
EMEA und Südamerika UV-härtbare Klebstoffe Markt
Die Nachfrage in Europa wird von Deutschland, Frankreich und dem Vereinigten Königreich angeführt. Deutschlands EV-Batteriepack-Linien schreiben nun UV-härtbare Klebstoffe vor, um 35 % Energie im Aushärtungszyklus einzusparen. Frankreichs Pharmasektor setzte UV-Verbindungen in vorgefüllten Spritzen und transdermalen Pflastern ein, um die Restmonomer-Grenzwerte des Europäischen Arzneibuchs zu erfüllen. Das Vereinigte Königreich setzt nach dem Brexit EU-Migrationsregeln durch, was Flexibelverpackungs-Verarbeiter dazu veranlasst, lösungsmittelbasierte Kaschierklebstoffe durch UV-Varianten zu ersetzen. Südamerika sowie der Nahe Osten und Afrika sind nach wie vor Märkte in einem frühen Entwicklungsstadium, die durch die Kosten für UV-LED-Anlagen eingeschränkt werden, obwohl Brasiliens Automobilhersteller und die Medizingeräte-Freizonen der VAE Nischenanwendungen erproben.

Regulatorisches Umfeld
Die Regulierung wird sowohl bei VOC-Emissionen als auch bei spezifischen UV-Chemie-Inputs, die in UV-härtbaren Klebstoffformulierungen verwendet werden, verschärft. In den Vereinigten Staaten laufen nationale VOC-Bestimmungen gemäß 40 CFR Part 59 und bundesstaatliche Programme (zum Beispiel Virginia-Luftvorschriften und Rhode Island Air Pollution Control Regulation No. 44) parallel zur Durchsetzung durch lokale Luftbehörden; in Südkalifornien dient South Coast AQMD Rule 1168 als primärer Compliance-Anker für Kleb- und Dichtstoffanwendungen, einschließlich Herstellerberichterstattung (QERs) und einem für 2026 referenzierten Technologie-Überprüfungsturnus.
In Europa reicht der Compliance-Druck über VOCs hinaus in Stoffbeschränkungen und Zulassungsanforderungen für UV-Stabilisatoren und bestimmte Photoinitiator-Chemien. Die Verordnung (EU) 2025/843 der Kommission beschränkt UV-328 in Stoffen, Gemischen oder Erzeugnissen (wirksam ab 4. August 2025), und die ECHA veröffentlichte am 2. Februar 2026 ihre 13. Entwurfsempfehlung für die REACH-Zulassungsliste (Anhang XIV), in der UV-326, UV-329, Triphenylphosphat und Photoinitiator 379 für eine mögliche Aufnahme aufgeführt sind. Dies bringt zusätzliche Requalifizierungs- und Dokumentationsanforderungen für Lieferanten mit sich, die Elektronik-, Medizin- und Verpackungsanwendungen bedienen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit vorgelagerten petrochemischen Rohstoffen und Spezialzwischenprodukten, die zu Monomeren, Oligomeren/Harzen (insbesondere Acrylaten und cycloaliphatischen Epoxiden) und Photoinitiatoren werden. Diese werden dann zu anwendungsspezifischen UV-härtbaren Klebstoffen compoundiert und formuliert und an Endnutzer in den Bereichen Medizin, Elektronik, Transport, Verpackung und Möbel verteilt. Ein prägendes strukturelles Merkmal ist die geografische Konzentration vorgelagerter Kapazitäten, wobei sich der Großteil der Photoinitiator-Herstellung und der großtechnischen Monomer-/Oligomerproduktion in Asien, insbesondere China, befindet, was die Anfälligkeit für Handels- und Logistikstörungen sowie regionale Compliance-Verschiebungen erhöht.
Midstream-Klebstoffhersteller differenzieren sich durch Formulierungsentscheidungen, regulatorische Unterlagen und Prozessvalidierung mit UV-LED-Härtungsplattformen, während Ausrüstungslieferanten (UV-LED-Lampenköpfe, Förderbänder und Steuerungen) die Adoptionsökonomie durch Lieferzeiten und Kompatibilität mit der installierten Basis beeinflussen. Die Versorgungssicherheit bleibt nach der im Berichtskontext festgestellten Photoinitiator-Volatilität von 2025 ein Beschaffungskriterium. Eine weitere operative Einschränkung sind die Liefer- und Komponentenzeiten von Ausrüstung (oft mit 12 bis 16 Wochen für kundenspezifische OEM-Teile angegeben), was Verarbeiter zu einer Build-to-Order-Planung und längeren Qualifizierungsfenstern drängt. Regulatorische Maßnahmen, die kritische Inputs betreffen, fließen auch direkt in die Beschaffungs- und Kontinuitätsplanung ein, darunter Südkoreas Einleitung eines K-REACH-Registrierungsverfahrens für Lieferengpässe im Mai 2026 für den Photoinitiator TPO-L und das Monomer HDDA, um ab 1. Juli 2026 wirksame Importverbote zu verhindern.
Wettbewerbslandschaft
Der Markt für UV-härtende Klebstoffe weist eine Konsolidierung auf. Die fünf größten Anbieter – Henkel, 3M, H.B. Fuller, Dymax und Arkema – hielten 2025 zusammen 60–70 % des Umsatzes. Wettbewerbshebel drehen sich um Aushärtegeschwindigkeit, -tiefe und Substratseitenvielfalt. Henkel meldete 2024 ein Patent für fotoinitiatorfrei thiol-en-UV-Acrylate an, das Lebensmittelkontaktklebstoffe durch Eliminierung des Migrationsrisikos revolutionieren könnte. Arkema wird bis 2026 die Fotoinitiatorkapazität in Nansha um 30 % erhöhen, um Inputs für seine Sartomer-Harze zu sichern und die Marge um rund 200 Basispunkte zu steigern. Dymax, DELO und Master Bond sind auf hochwertige Nischen wie ADAS-Kameramodule und feuchtigkeitsbeständige tragbare Geräte spezialisiert und erzielen zweistellige Preisaufschläge.
Technologische Konvergenz ist erkennbar, da 3Ms hybrides zweikomponentiges Epoxid optional UV-Beschleunigung erhalten kann und so Einlinienflexibilität für opake und transparente Abschnitte bietet. Panacols Vitralit UC 6694, im August 2024 nach ISO 10993-5 zertifiziert, zielt auf implantierbare Geräte ab, während DELO sich auf die EV-Statortränkung konzentriert, die eine Wärmeleitfähigkeit von 1 W/m·K neben 30 % schnellerem Durchsatz erfordert. Nachhaltigkeit ist ein aufkommender Differenzierungsfaktor: Start-ups erproben ligninbasierte Fotoinitiatoren, um die Abhängigkeit von Petrochemikalien zu verringern, obwohl die kommerzielle Skalierung noch Jahre entfernt ist.
Regulatorische Konformität bildet einen Preisschutzwall. Anbieter, die über ISO-10993-Zertifizierung und FDA Drug Master Files verfügen, können 25–40 % über dem Rohstoffniveau berechnen, da die Neuvalidierung durch Kunden kostspielig ist. Da die Durchdringung von UV-LED-Lampen steigt und VOC-Grenzwerte weltweit verschärft werden, wird die Wettbewerbsintensität voraussichtlich zunehmen, insbesondere unter mittelständischen asiatischen Formulierern, die eher auf Anwendungstechnik als auf Kosten setzen.
Marktführer für UV-härtende Klebstoffe
-
3M
-
Dymax
-
H.B. Fuller Company
-
Henkel AG & Co. KGaA
-
Arkema
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
UV-härtbare Klebstoffe Markt
- 3M
- Arkema
- artience Co., Ltd.
- AVERY DENNISON CORPORATION
- DELO Industrie Klebstoffe GmbH & Co. KGaA
- Dymax
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Master Bond Inc.
- Panacol-Elosol GmbH
- Parson Adhesives, Inc.
- Permabond Engineering Adhesives Ltd
- Sika AG
Lesen Sie die Analyse der UV-härtbare Klebstoffe-Unternehmen

Marktchancen und Zukunftsaussichten
Standards und compliance-getriebene Requalifizierung schaffen Freiraum für Lieferanten, die die Leistung UV-härtbarer Klebstoffe mit validierten UV-LED-Härtungsfenstern, Dokumentation und globaler regulatorischer Unterstützung bündeln können. IEC 62877-3:2026 (veröffentlicht am 3. Mai 2026) formalisiert UV-LED-Kompatibilitätstests bei 365 nm, 385 nm und 405 nm für UV-härtbare Klebstoffe, die in der Elektronik- und Medizinfertigung eingesetzt werden. Dies erweitert den Wert von Anwendungstechnik, Lampe-Klebstoff-Ko-Validierung und Multi-Wellenlängen-Formulierungen, die die Aushärtungsgeschwindigkeit beibehalten und gleichzeitig das Prozessrisiko auf Hochdurchsatzlinien reduzieren.
Die regulatorische Aufmerksamkeit für spezifische Chemien gestaltet auch die Formulierungs-Roadmaps um, insbesondere hin zu migrationsarmen und input-flexiblen Plattformen für Verpackungs- und Medizinbaugruppen. In Europa beschränkt die Verordnung (EU) 2025/843 der Kommission UV-328 ab August 2025, während der Entwurf der ECHA-Empfehlung zu Anhang XIV vom Februar 2026 zusätzliche UV-Stabilisatoren und einen Photoinitiator für eine mögliche Zulassung kennzeichnet. Infolgedessen suchen Kunden nach alternativen Additivpaketen mit stabiler Versorgung und Sicherheitsdossiers. Nachhaltigkeitspositionierung wird in UV-härtbaren Portfolios produktisiert, einschließlich DELOs Ankündigung im Juli 2026 eines biobasierten Mehrzweckklebstoffs (DELO PHOTOBOND SJ4192) mit über 50 % erneuerbaren Rohstoffen, was UV-härtbare Verklebung mit Kundenprogrammen in Einklang bringt, die neben Leistung und Compliance auch auf erneuerbare Inhalte prüfen.
Recent Industry Developments in UV-härtbare Klebstoffe Markt
- Juni 2026: Biesterfeld SE erweiterte sein Angebot an medizinischen Klebstoffen durch eine Vertriebsvereinbarung, die Bostik-Lösungen des Arkema-Segments abdeckt, einschließlich UV-härtender medizinischer Klebstoffprodukte. Dies erweitert die lokale technische Unterstützung für lichthärtende Montageprozesse und stärkt den Zugang zu regulierten medizinischen Kunden.
- Mai 2026: Dymax brachte HLC-M-1004 auf den Markt, einen niedrigviskosen UV-härtbaren Hybridklebstoff in medizinischer Qualität, der für die Verklebung komplexer Geometrien und weniger transparenter Substrate positioniert ist. Die Markteinführung zielt auf höherwertige Anforderungen bei der Montage medizinischer Geräte ab, bei denen sofortige Aushärtung und Prozessrobustheit die Taktzeit und Nacharbeit reduzieren.
- Juni 2024: Meridian Adhesives Group kündigte die Übernahme von Bondloc UK Ltd. an. Die Übernahme erweitert Meridians europäische Präsenz und beschleunigt die Übertragbarkeit von UV-härtenden Produkten über Kernmärkte hinweg. Bondloc UK ergänzt fokussierte Fähigkeiten im Bereich Spezialklebstoffe und ermöglicht eine erweiterte Servicereichweite für Kunden, die UV-härtende Lösungen benötigen.


UV-härtbare Klebstoffe Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für UV-härtbare Klebstoffe Klebstoffprodukte, die bei Exposition gegenüber ultraviolettem Licht aushärten und für die Verbindung in industriellen Anwendungen verkauft werden, wobei der Markt in Wertgrößen (USD) zum Zeitpunkt des Verkaufs gemessen wird.
Ausschlüsse aus dem Umfang: Diese Größenbestimmung schließt UV-härtbare Beschichtungen und Tinten aus, ebenso wie Einnahmen aus UV-Lampen und Aushärtungsanlagen.
Segmentierungsübersicht
- Nach Harztyp
- Acryl
- Silikon
- Polyurethan
- Epoxid
- Andere Harztypen
- Nach Endverbraucherbranche
- Medizin
- Elektro und Elektronik
- Transport
- Verpackung
- Möbel
- Andere Endverbraucherbranchen
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Indonesien
- Malaysia
- Thailand
- Vietnam
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Türkei
- Russland
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Katar
- Ägypten
- Nigeria
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit dem Aufbau eines klaren Überblicks über Nachfragetreiber und Angebotsverfügbarkeit und der anschließenden Angleichung der von Herstellern und Regulierungsbehörden verwendeten Terminologie. Wir stützen uns auf öffentliche Quellen wie die Fertigungsstatistiken des US Census Bureau, USITC-Handelsdaten, Eurostat, UN Comtrade und OECD-Branchenindikatoren, um Produktions- und Handelsrichtungen für wichtige Endmärkte im Zusammenhang mit UV-Härtung zu verstehen.
Anschließend ergänzen wir technischen und marktbezogenen Kontext durch Quellen wie USPTO- und WIPO-Patentanmeldungen (zur Verfolgung der Aktivitäten in der UV-Härtungschemie), begutachtete Fachzeitschriften zur Photopolymerisation und Adhäsion sowie Materialien von Branchenverbänden, die für Klebstoffe und die Elektronikindustrie relevant sind. Unternehmensunterlagen, Produktbroschüren und Investorenpräsentationen werden verwendet, um den Anwendungsschwerpunkt und die ungefähre Preispositionierung zu bestätigen; ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten, Patentanalysen und Handelsprüfungen auf Sendungsebene wird eingesetzt, wenn es die Validierung einer bestimmten Annahme unterstützt. Diese Liste ist illustrativ, und viele weitere öffentliche Quellen wurden ebenfalls für die Erhebung, Querprüfungen und Klärungen herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um die Desk-Indikatoren in realistische Marktanteile und Preis-Volumen-Verknüpfungen umzuwandeln, insbesondere dort, wo öffentliche Datensätze UV-härtbare Klebstoffe nicht von benachbarten Chemikalien trennen. Wir sprechen mit Formulierern, Rohstofflieferanten, Verarbeitern und Endanwendern in den Bereichen Elektronik, Medizinprodukte, Transport und Verpackung in der Region Asien-Pazifik, EMEA und Amerika und überprüfen dann Ausreißer mit Folgefragen, bevor das Modell abgeschlossen wird.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 33 % | Führungskräfte (CXOs): 13 % | Asien-Pazifik: 41 % |
| Mittlere Ebene: 46 % | Funktions-/Bereichsleiter: 29 % | EMEA: 34 % |
| Kleinere Akteure: 21 % | Manager: 58 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt nach Top-down- und Bottom-up-Logik, sodass die Gesamtwerte an einen realistischen Nachfragepool gebunden bleiben und gleichzeitig von der Angebotsseite auf Plausibilität geprüft werden. Der Top-down-Ansatz rekonstruiert die Nachfrage nach UV-härtbaren Klebstoffen durch die Abbildung von Endverbrauchsproduktionsaktivitäten und Adoptionsraten und wendet dann Nutzungsintensitäten und Preisspannen an, um zum Wert zu gelangen, der anschließend durch selektive Bottom-up-Näherungen aus Lieferantenzusammenfassungen, Kanalprüfungen und stichprobenartigem Durchschnittspreis multipliziert mit geschätzten Volumina bestätigt wird.
Zu den wichtigsten Eingangsgrößen, die das Modell prägen, gehören Trends bei der Elektronik- und Medizinproduktproduktion, Verpackungs- und Etikettenverarbeitungsaktivitäten, bei denen UV-Härtung eingesetzt wird, die Verlagerung hin zu lösungsmittelfreien Prozessen sowie die Durchdringung der UV-LED-Härtung gegenüber Quecksilberlampensystemen (was Formulierungsentscheidungen und Preisgestaltung beeinflusst). Wir verfolgen auch Veränderungen im Harzmix, typische Anforderungen an die Aushärtegeschwindigkeit und regionale Produktionsverlagerungen, da diese Faktoren sowohl Volumina als auch Durchschnittsverkaufspreise beeinflussen. Wo die Bottom-up-Sichtbarkeit unvollständig ist, werden Lücken durch die Verwendung von Proxy-Indikatoren aus benachbarten Endmärkten geschlossen und dann mit interviewbasierten Spannen angepasst, bis die Zahlen konvergieren.
Für die Prognose wird eine Szenarioanalyse mit einem Basisszenario verwendet, das an Endmarktwachstum und Adoptionsraten verankert ist, wobei die Annahmen mithilfe von Expertenerwartungen zu Durchschnittspreisbewegungen, Kapazitätserweiterungen und Substitutionsrisiken durch alternative Härtungstechnologien abgestimmt werden. Die Prognose wird regionenübergreifend überprüft, damit das Wachstum nicht in Regionen überschätzt wird, in denen Elektronikexporte oder die Medizinproduktproduktion zurückgehen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen trianguliert, darunter der Vergleich des impliziten Verbrauchs mit Signalen der Endmarktproduktion und die Überprüfung, ob der Preis-Volumen-Mix nach Region plausibel ist. Wenn eine Abweichung groß erscheint, öffnen wir die Annahme erneut, überprüfen den Quellennachweis und nehmen dann erneut Kontakt zu den relevanten Teilnehmern auf, um zu verstehen, ob die Änderung real ist oder ein Datenartefakt darstellt.
Vor der Freigabe durchläuft das Modell schrittweise Analystenprüfungen, die sich auf Ausreißer, Jahresvergleichssprünge und den Zeitpunkt der Währungsumrechnung konzentrieren, damit die Darstellung mit der Mathematik übereinstimmt. Der Bericht wird jährlich aktualisiert, und wir führen auch Zwischenaktualisierungen durch, wenn bedeutende Ereignisse eintreten, wie regulatorische Änderungen, starke Rohstoffpreisbewegungen oder wesentliche Kapazitätsveränderungen. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste aktualisierte Sichtweise erhalten.
Vergleich der Marktgrößenbestimmung für UV-härtbare Klebstoffe von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für UV-härtbare Klebstoffe stimmen nicht immer überein, da der einbezogene Produktumfang und die Art und Weise, wie Endverwendungen gezählt werden, von einem Herausgeber zum anderen abweichen können. Unterschiede entstehen auch dadurch, wie die Preise über hochwertige Elektroniksorten im Vergleich zu allgemeineren Klebeanwendungen gemittelt werden, sowie durch die bei der Umrechnung verwendeten Jahres- und Währungsannahmen.
Die Hauptlücke ergibt sich daraus, ob benachbarte UV-gehärtete Materialien in die Gesamtsumme einbezogen werden und ob kleine Volumina mit hohem Durchschnittspreis als repräsentativ für den breiteren Markt behandelt werden, wobei Mordor Intelligence ausschließlich UV-härtbare Klebstoffumsätze zählt, die mit dem definierten Endverbraucherkonsum verbunden sind, und dann den implizierten Durchschnittspreisbereich durch Interviews in verschiedenen Regionen validiert. Zeitliche Unterschiede spielen ebenfalls eine Rolle, da einige Schätzungen die Preise früh im Jahr festschreiben, während andere mehrmonatige Veränderungen einbeziehen, was die USD-Gesamtwerte verschieben kann, selbst wenn die Volumina ähnlich sind.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,43 Milliarden USD (2026) | |
| Globales Forschungsunternehmen A | 5,12 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und scheint ein breiteres CAGR-Fenster anzuwenden, was den aktuellen Wert komprimieren oder ausweiten kann, wenn UV-LED-Adoption und Preisverschiebungen nicht kurz vor dem Schätzjahr erneut überprüft werden. |
| Branchenpublikation B | 0,39 Milliarden USD (2025) | Der angegebene Gesamtwert entspricht eher einer engen Teilmengendefinition, die wahrscheinlich nur ausgewählte hochsichtbare Anwendungen oder eine begrenzte Produktinterpretation berücksichtigt, wodurch großvolumige industrielle Klebeanwendungen ausgeschlossen werden, die in breiteren Marktdefinitionen erfasst sind. |
Die Streuung in der Tabelle erklärt sich größtenteils durch das, was in der Definition enthalten ist und wie die Preise über Endverwendungen gemittelt werden. Wenn der Umfang konsistent gehalten und die Annahmen an Adoption, Endmarktproduktion und realistische Durchschnittspreisbänder zurückgebunden werden, wird die endgültige Zahl von Jahr zu Jahr leichter nachvollziehbar und reproduzierbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für UV-härtende Klebstoffe?
Der Markt für UV-härtende Klebstoffe beläuft sich im Jahr 2026 auf 5,43 Milliarden USD und soll bis 2031 einen Wert von 7,09 Milliarden USD erreichen, was einem CAGR von 5,48 % von 2026 bis 2031 entspricht.
Welcher Harztyp dominiert die globale Nachfrage im Jahr 2025?
Acryl führte 2025 mit einer Nachfrage von 47,12 %, da es optische Klarheit und vielseitige Haftung kombiniert.
Warum ist Medizin bis 2031 die am schnellsten wachsende Endverbraucherbranche?
Steigende Zulassungen der Lebensmittel- und Arzneimittelbehörde für tragbare Sensoren und strengere ISO-10993-Grenzwerte für Restmonomere treiben die medizinische Einführung mit einem CAGR von 6,68 % bis 2031 voran.
Welche geografische Region zeigt bis 2031 das stärkste Wachstum?
Asien-Pazifik soll bis 2031 mit einem CAGR von 5,69 % wachsen, angetrieben durch die Elektronik- und Automobilfertigung in China, Südkorea und Indien.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
