
Indien UPVC-Türen und -Fenster Marktgröße und Marktanteil
Indien UPVC-Türen und -Fenster Marktanalyse von Mordor Intelligence
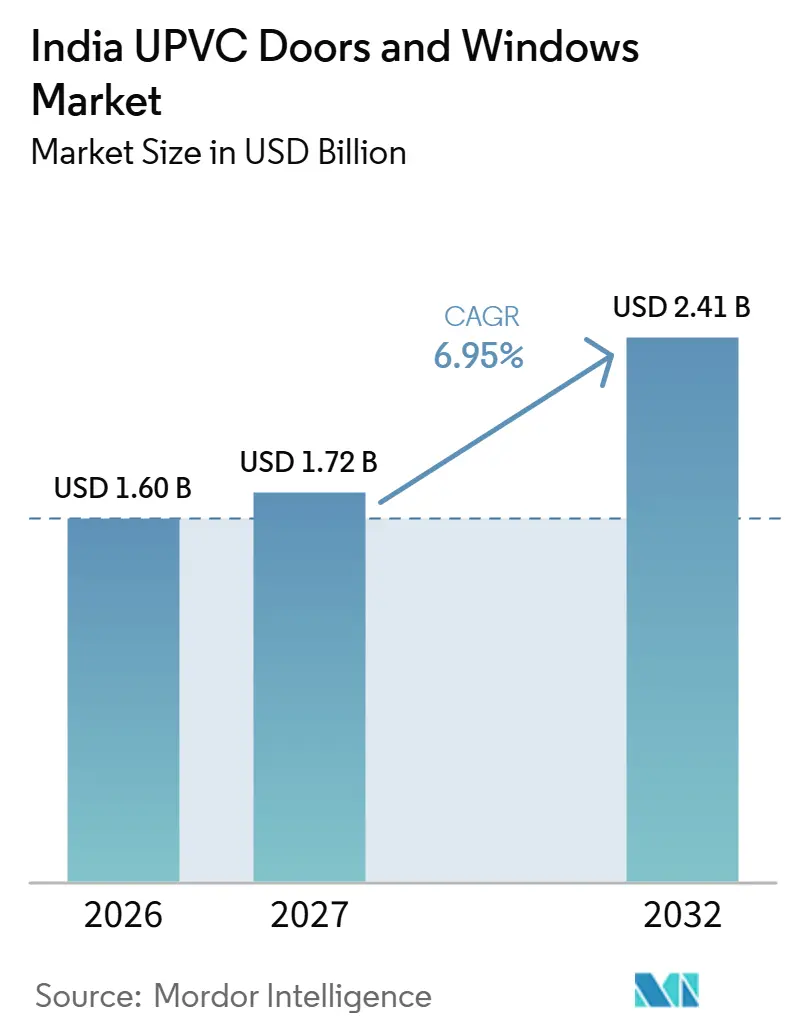
Die Größe des Indien UPVC-Türen- und Fenstermarkts wird voraussichtlich von 1,6 Milliarden USD im Jahr 2026 auf 1,72 Milliarden USD im Jahr 2027 steigen und bis 2032 2,41 Milliarden USD erreichen, mit einer CAGR von 6,95 % über 2027–2032.
Indiens Wohnbauprogramme und Sanierungsbedarf schaffen Nachfragechancen für UPVC-Fenstersysteme im Wohnungsbau und bei institutionellen Projekten. Ein breiterer Kundenzugang und Komponentenkontrolle bieten Lieferanten Wege, Markenprodukte mit lokalen Bauprojekten zu verbinden. Geplante inländische PVC-Kapazitäten könnten die Harzverfügbarkeit erweitern, sofern die Projekte in Betrieb gehen. Projektspezifikationen und Installationsrisiken rücken die fertige Baugruppe in den Mittelpunkt dieser Bemühungen und lenken die Aufmerksamkeit auf die Leistung am Gebäude. Das Wachstum hängt davon ab, Bau- und Anlagenaktivitäten in spezifizierte Aufträge umzuwandeln und gleichzeitig das Vertrauen in die installierte Tür oder das installierte Fenster aufrechtzuerhalten.
Wesentliche Erkenntnisse des Berichts
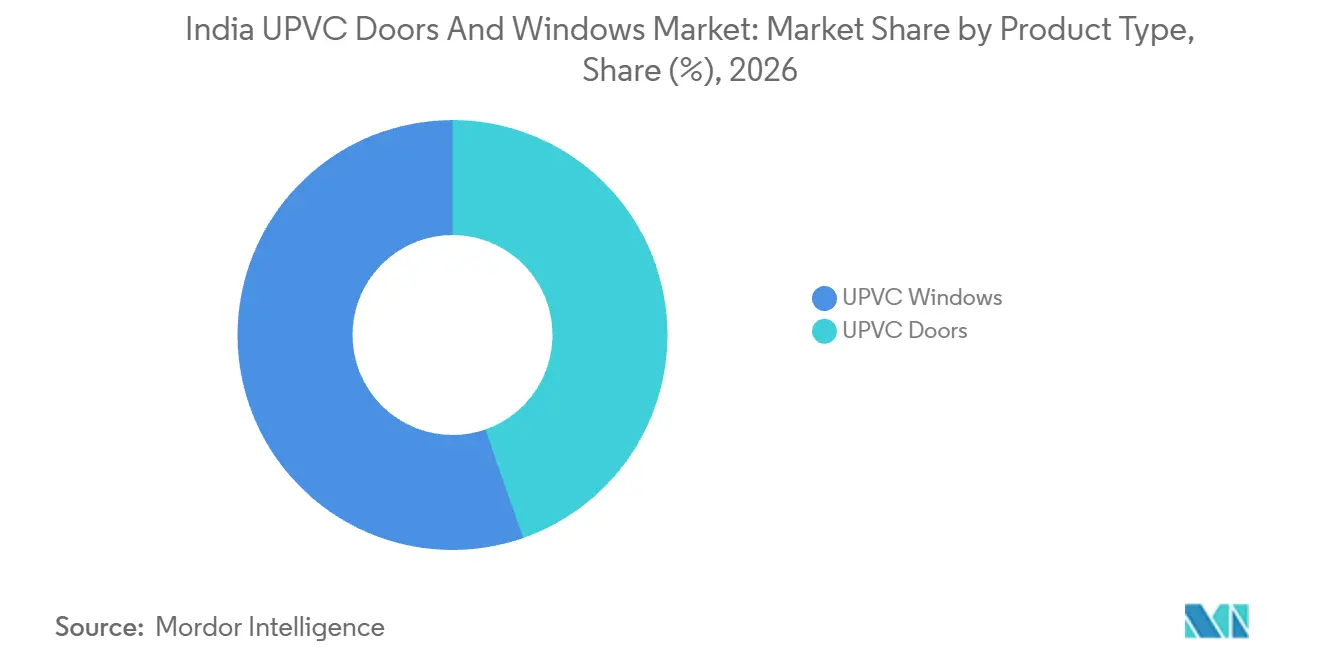
- Nach Produkttyp hielt UPVC-Fenster im Jahr 2026 einen Marktanteil von 55,33 % am Indien UPVC-Türen- und Fenstermarkt, während UPVC-Türen mit einer CAGR von 7,82 % über 2027–2032 am schnellsten wachsen sollen.
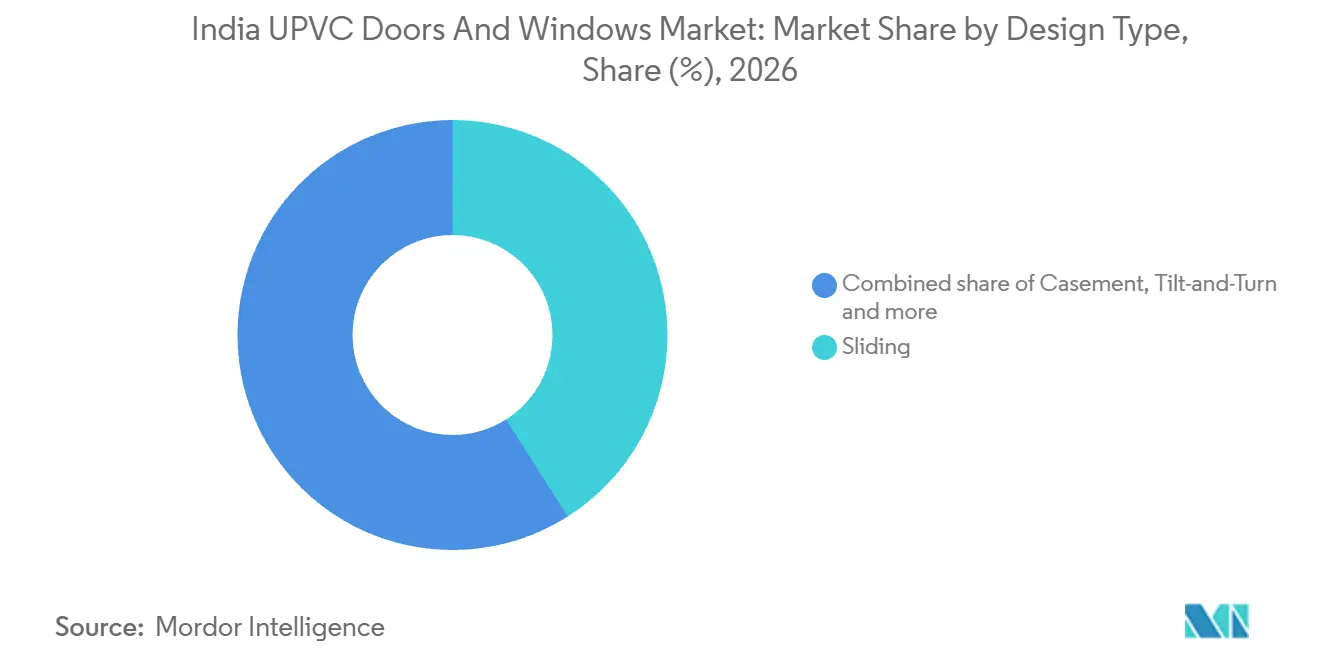
- Schiebe führte bei den Designtypen mit einem Anteil von 40,99 % im Jahr 2026, während Dreh-Kipp als das am schnellsten wachsende Segment mit einer CAGR von 7,32 % über 2027–2032 prognostiziert wird.
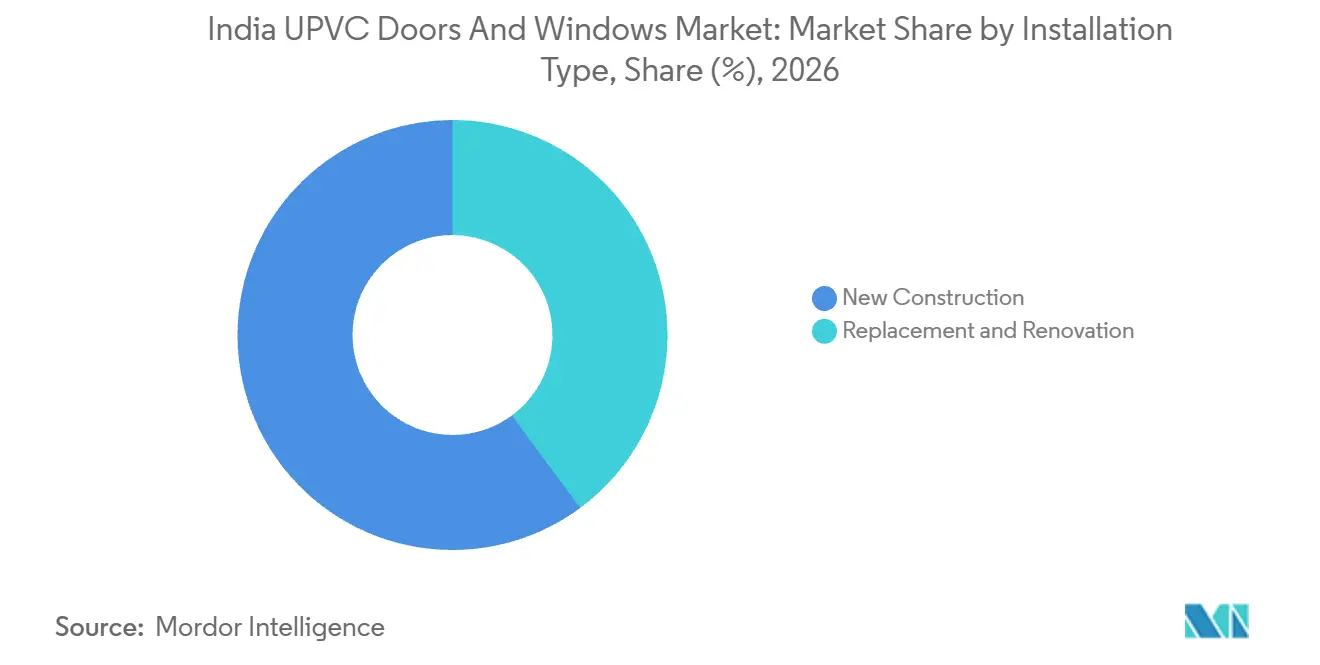
- Bei den Installationstypen führte der Neubau mit einem Marktanteil von 60,12 % im Jahr 2026, während das Segment Ersatz und Renovierung mit einer CAGR von 7,44 % über 2027–2032 das stärkste Wachstum verzeichnen soll.
- Unter den Endnutzern hielt der Wohnbereich im Jahr 2026 einen Anteil von 66,21 % am Indien UPVC-Türen- und Fenstermarkt, und der gewerbliche Bereich soll mit einer CAGR von 8,27 % über 2027–2032 das am schnellsten wachsende Segment sein.
- Händler und Distributoren führten die Vertriebskanäle mit einem Anteil von 64,6 % im Jahr 2026 und sollen mit einer CAGR von 7,1 % über 2027–2032 das am schnellsten wachsende Segment sein.
- Der Süden führte die regionale Aufschlüsselung mit einem Anteil von 29,05 % im Jahr 2026, während der Westen mit einer CAGR von 7,85 % über 2027–2032 als die am schnellsten wachsende Region prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberauswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatlicher Impuls für energieeffiziente, grüne und erschwingliche Wohnbauprogramme | +2.5% | Landesweit | Langfristig (≥ 4 Jahre) |
| Steigende Verbraucherpräferenz für wartungsarme Fensterbauteile in Städten der Klasse II und III | +2.2% | Landesweit | Mittelfristig (2–4 Jahre) |
| Beschleunigte Immobilienrenovierungen nach COVID erschließen Nachrüstungsnachfrage | +1.9% | Landesweit | Mittelfristig (2–4 Jahre) |
| Schnelle Expansion organisierter Einzelhandelsausstellungsräume und E-Commerce-Konfiguratoren | +1.6% | Mumbai und Neu-Delhi | Kurzfristig (≤ 2 Jahre) |
| Geplante inländische PVC-Kapazitätserweiterungen (Reliance, Adani) könnten die Rohstoffkostenvolatilität reduzieren | +1.1% | Maharashtra und Gujarat | Mittelfristig (2–4 Jahre) |
| Integration von Smart-Home-Sensoren und IoT-fähigen Schlössern in UPVC-Profile | +0.6% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatlicher Impuls für energieeffiziente, grüne und erschwingliche Wohnbauprogramme
Wohnbaugenehmigungen und Leitlinien zur Gebäudehülle im Wohnbereich schaffen unterschiedliche Wege, über die staatliche Politik die Nachfrage nach Fensterbauteilen unterstützen kann. Das Ministerium für Wohnungsbau und Stadtentwicklung genehmigte am 16. Oktober 2026 mehr als 193.000 zusätzliche Häuser im Rahmen von PMAY-U 2.0.[1] Im April 2025 teilte das Ministerium für Energie mit, dass die Wohngebäude-Norm Eco Niwas Samhita (ENS) des Büros für Energieeffizienz zur Übernahme und Umsetzung durch Bundesstaaten und lokale Behörden veröffentlicht worden sei. ENS 2024 legt einen maximalen Wärmedurchgangskoeffizienten der Gebäudehülle von 15 W/m² für Wohngebäude fest, ausgenommen das Dach, in gemäßigten, heiß-trockenen, warm-feuchten und gemäßigten Klimazonen. Die Berechnung umfasst Wärmegewinne durch Fenster, Türen und Lüftungsöffnungen. Die Chance für UPVC-Lieferanten besteht darin, das Fensterbauteilepaket zum Beitrag für das Hüllflächendesign eines Projekts zu machen und dabei die Kosten des sozialen Wohnungsbaus einzuhalten.
Steigende Verbraucherpräferenz für wartungsarme Fensterbauteile in Städten der Klasse II und III
Für einen Haushalt in einer Stadt der Klasse II oder III bieten wartungsarme Fensterbauteile eine Möglichkeit, laufende Instandhaltungskosten neben dem Kaufpreis zu berücksichtigen. Ein wartungssparendes Angebot wird wertvoller, wenn der Käufer mehrere Öffnungen für dasselbe Haus auswählt, da die Eigentümerpflicht sich über die gesamte Installation erstreckt. Dadurch wird der Zustand des vollständigen Fensters oder der Tür für die Entscheidung relevant, einschließlich Rahmen, Beschläge und zugehöriger Serviceverpflichtung. Ein höheres Erstangebot wäre leichter zu rechtfertigen, wenn das Angebot dem Haushalt eine glaubwürdige Grundlage für die Erwartung eines geringeren Folgeaufwands bietet. Der Lieferant kann daher durch eine definierte Instandhaltungsverpflichtung für das installierte System konkurrieren und die Materialwahl mit dem längeren Eigentumshorizont des Haushalts verbinden.
Beschleunigte Immobilienrenovierungen nach COVID erschließen Nachrstungsnachfrage
Sanierungen schaffen einen Weg für Fensterbauteillieferanten in bestehende Objekte und erweitern die Nachfrage über die Spezifikation von Neubauten hinaus. JLL schätzte im Jahr 2026, dass etwa drei Fünftel des indischen Büroflächenbestands der Klasse A, mehr als 550 Millionen Quadratfuß, für künftige Nutzer- und Nachhaltigkeitsstandards aufgerüstet werden müssten. Separat vergab die Power Grid Corporation of India am 9. Oktober 2025 einen Auftrag zum Austausch von Aluminiumfenstern durch UPVC-Fenster im Transitlager, der GIS-Halle und anderen Gebäuden an ihren Umspannwerken in Leh und Khaltsi. Die Vergabe durch das Versorgungsunternehmen ordnet die Materialänderung in ein Anlagenunterhaltungspaket ein, während der Büroflächenbestand einen separaten potenziellen Käuferpool darstellt. Lieferanten können spezifizierte Ersatzarbeiten über Anlagenkäufer und Bauunternehmer verfolgen und der Nachrüstungsnachfrage einen kommerziellen Weg verschaffen, der sich von der Spezifikation für Neubauten unterscheidet.
Schnelle Expansion organisierter Einzelhandelsausstellungsräume und E-Commerce-Konfiguratoren
Organisierte Ausstellungsräume bieten UPVC-Lieferanten ein physisches Umfeld, in dem sie einen breiteren Produktzugang in die Materialwahl eines Haushalts übersetzen können. Fenesta eröffnete am 8. Januar 2025 den Ausstellungsraum „The Window Project” in Mumbai und bot UPVC-Fenster, Aluminiumfenster und massive Türen an. Dieses Umfeld ermöglicht es einem Käufer, UPVC mit einem alternativen Rahmenmaterial über denselben Markenvertriebskanal zu vergleichen. Für den Lieferanten schafft der Standort einen zusätzlichen Weg zum Kunden und erhält gleichzeitig den Wettbewerb zwischen Produkten innerhalb des eigenen Portfolios. Ein Ausstellungsraum mit gemischten Materialien belohnt daher den Lieferanten, der eine allgemeine Fensteranfrage in eine spezifische UPVC-Wahl umwandeln kann.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe GST-Klasse (18 %) gegenüber 12 % bei Aluminium- und Holzalternativen | -1% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Anhaltender Mangel an qualifizierten Installateuren verursacht Qualitätswahrnehmungsprobleme | -0.9% | Landesweit | Mittelfristig (2–4 Jahre) |
| Importabhängigkeit bei Premium-Beschlägen und Mehrkammerprofilen | -0.7% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Zunehmender Wettbewerb durch thermisch getrennte Aluminiumsysteme im Premiumsegment | -0.4% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe GST-Klasse (18 %) gegenüber 12 % bei Aluminium- und Holzalternativen
Die Steuerklassifizierung beeinflusst den endgültigen Preis für einen bundesstaatenübergreifenden Bauproduktauftrag und macht die steuerpflichtige Kategorie kommerziell relevant, bevor ein Fensterbauteilepaket kalkuliert wird. Ab dem 22. September 2025 legt Indiens integrierter GST-Tarif einen Satz von 18 % für bundesstaatenübergreifende Lieferungen von Kunststoffbauerzeugnissen unter Position 3925 fest. Bei einem Auftrag, der unter diese Position fällt, wird die Steuer Teil des vom Kunden zu finanzierenden Betrags. Diese Kostenschicht kann es schwieriger machen, ein preissensibles Bauprojekt zu bedienen, wenn der Vorschlag des Lieferanten wenig Spielraum hat, zusätzliche Kosten aufzufangen. Der verbleibende kommerzielle Druck ist der steuerinklusive Preis des klassifizierten Produkts, der in die Baukostengrenzen des Kunden passen muss.
Anhaltender Mangel an qualifizierten Installateuren verursacht Qualitätswahrnehmungsprobleme
Begrenzter Zugang zu Installationsexpertise kann einschränken, wie viele UPVC-Fensteraufträge ein Lieferant zuverlässig einbauen und übergeben kann. Im Februar 2026 beschrieb der Fenster- und Türenhersteller-Verband UWDMA eine unsichere langfristige Wasserdichtigkeit bei UPVC-Fenstern, die nur mit Silikon abgedichtet werden. Sein Magazin erklärte, dass diese Unsicherheit besonders während des Monsuns relevant sei, selbst mit qualifizierten Technikern und dem besten Silikon. Dies macht die Einbauaufgabe umfangreicher als das Hinzufügen von Technikern, da der Abdichtungsansatz auch Teil des Leistungsangebots ist. Wo Fachkenntnisse knapp sind, kann ein geliefertes Fenster von einem begrenzten Einbauteam abhängig bleiben, bevor es zu einer nutzbaren Öffnung wird. Das verbleibende Hemmnis ist die Zeit und Fachkapazität, die am Gebäude benötigt wird, zusammen mit dem verbleibenden Qualitätsrisiko der gewählten Installationsmethode.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Fensterreichweite und Türkategorieeinstieg erweitern das AngebotUPVC-Fenster hatten im Jahr 2026 einen Anteil von 55,33 % am Indien UPVC-Türen- und Fenstermarkt. AIS Windows, eine strategische Geschäftseinheit von Asahi India Glass Ltd, eröffnete am 13. Januar 2025 seinen 50. Ausstellungsraum in Hyderabad und präsentierte UPVC- und Aluminiumfenster sowie Türen. Dies verschafft dem größten Segment einen kundenorientierten Weg über ein integriertes Glaslösungsunternehmen und verbindet seine etablierte kommerzielle Identität mit zusammengebauten Fensterbauteilen. Der Fensterverkauf kann daher eine Rahmenmaterialentscheidung mit der Verglasung verbinden und die Spezifikationsrolle eines im Glaslösungsbereich tätigen Lieferanten erweitern.
UPVC-Türen sollen mit einer CAGR von 7,82 % über 2027–2032 das am schnellsten wachsende Segment sein. Apollo Pipes Limited führte am 14. Juli 2025 seine kombinierte UPVC-Türen- und Fensterproduktlinie für den Inlandsmarkt ein. Für Türen kann die Aufnahme in ein breiteres Fensterbauteileangebot den Zugang zu Käufern schaffen, die mehrere Öffnungen innerhalb desselben Bauprojekts spezifizieren. Türlieferanten können um die Aufnahme in die vollständige Fensterbauteilespezifikation eines Projekts konkurrieren und der neuen Produktkategorie einen Weg zu Aufträgen über die erste Markteinführungsankündigung hinaus verschaffen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Designtyp:
Installationspakete verleihen Designentscheidungen kommerzielle FormSchiebe war das größte Segment nach Design und machte im Jahr 2026 40,99 % des Marktes aus. Über sein Büro in Chennai lud die Reserve Bank of India (RBI) im Jahr 2025 zu Angeboten für die Lieferung und Installation von UPVC-Schiebefenstern mit MS-Gittern ein. Die Arbeiten umfassten Erdgeschossbalkone in Phase II seiner Wohnquartiere in Besant Nagar. Die Spezifikation kombiniert das Schiebeformat mit einem Gitter und einer stockwerkspezifischen Anwendung und gibt Lieferanten ein definiertes Installationspaket. Die kommerzielle Rolle erstreckt sich daher von der Profillieferung bis zur Lieferung des spezifizierten Fensters und Gitters am Balkon, wobei der Umfang der Baustellenarbeiten das Angebot prägt.
Dreh-Kipp soll mit einer CAGR von 7,32 % über 2027–2032 das am schnellsten wachsende Segment sein. Für einen Käufer, der dieses System in Betracht zieht, ist der relevante Kompromiss der Wert seiner Bedienmöglichkeit gegenüber der Komplexität des installierten Mechanismus. Dies rückt das Zusammenspiel von Flügelbewegung, Bedienbeschlägen und fertigem Einbau in den Mittelpunkt des Produktangebots für einen bestimmten Raum. Lieferanten können das fertige System um diese funktionale Wahl positionieren und die Bedienanordnung zu einem Grund machen, das Fenster zu spezifizieren, einschließlich der Beschläge und des Einbaus, der für die Lieferung erforderlich ist.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Installationstyp:
Baukompetenz und Reparaturbeschaffung unterscheiden sichNeubau repräsentierte im Jahr 2026 einen Marktanteil von 60,12 % am Indien UPVC-Türen- und Fenstermarkt. PMAY-G verzeichnete im Geschäftsjahr 2025–26 2,66 Millionen fertiggestellte ländliche Häuser, einschließlich in früheren Geschäftsjahren genehmigter Häuser, wobei die Begünstigten den Bau ihrer Häuser durchführten oder beaufsichtigten. Das größte Segment verbindet daher den nationalen Programmumfang mit der auf Haushaltsebene platzierten Baukompetenz. Für Fensterbauteillieferanten, die diese Käuferbasis verfolgen, macht diese Struktur den Weg in die Spezifikation jedes Gebäudes kommerziell relevant neben dem aggregierten Bauvolumen. Die Verkaufsaufgabe besteht darin, ein Fenster-und-Tür-Paket für den begünstigtengeführten Bau handhabbar zu machen und nationale Wohnbauaktivitäten mit der lokalen Projektdurchführung zu verbinden.
Ersatz- und Renovierungsarbeiten sollen mit einer CAGR von 7,44 % über 2027–2032 das am schnellsten wachsende Segment sein. Virender Kumar & Co. erhielt am 27. Mai 2025 einen Sonderreparaturauftrag, der Glas, eine UPVC-Drahtgittertür und UPVC-Fenster im Wohnbereich des All India Institute of Ayurveda, Goa, umfasste. Dies ordnet den Fensterbauteilebedarf in ein vergebenes Reparaturpaket ein, wobei der genannte Auftragnehmer für den Werkvertrag verantwortlich ist. Für Systemlieferanten kann der Weg zum Geschäft daher über den Auftragnehmer verlaufen, der den breiteren Reparaturumfang zusammenstellt. Ein vollständiges Türen-und-Fenster-Angebot kann durch seinen Beitrag zu diesem definierten Arbeitspaket konkurrieren und die Produktlieferung mit einem Reparaturbedarf an bestehenden Gebäuden verbinden.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Endnutzer:
Wohnungsnachfrage umfasst institutionelle BeschaffungDer Wohnbereich war das größte Endnutzersegment mit einem Anteil von 66,21 % im Jahr 2026. Die Beschaffung von UPVC-Fenstern für die Mitarbeiterquartiere der RBI Chennai im Jahr 2025 beschränkte die Teilnahme auf ausgewählte eingetragene Auftragnehmer. Die Bank konnte alle Angebote ablehnen und war nicht verpflichtet, das niedrigste Angebot anzunehmen. Für einen Fensterhersteller würde der Zugang zu diesen Wohnarbeiten daher von seiner eigenen Berechtigung oder einer Geschäftsbeziehung mit einem eingeladenen Auftragnehmer abhängen. Die Wohnungsnachfrage kann institutionell beschaffte Wohnungspakete umfassen, was den Zugang zum spezifizierten Projekt zu einer eigenständigen Verkaufsaufgabe gegenüber dem Erreichen eines einzelnen Hauseigentümers macht.
Der gewerbliche Bereich soll mit einer CAGR von 8,27 % über 2027–2032 das am schnellsten wachsende Segment sein. Das All India Institute of Speech and Hearing lud im Juni 2026 zu Angeboten für die Bereitstellung und Installation von UPVC-Fenstern in Quadrangelräumen seines Sonderpädagogikgebäudes in Mysuru ein. Eine Raumgruppenspezifikation ermöglicht es dem Beschaffer, ein Fensterpaket innerhalb einer größeren Bildungseinrichtung zu definieren. Die gewerbliche Nachfrage kann daher Lieferanten als gezielte institutionelle Arbeiten erreichen und ihnen eine Chance bieten, deren Umfang durch ausgewählte Räume innerhalb eines Gebäudes festgelegt wird.
Nach Vertriebskanal:
Händlerreichweite und Direktengagement koexistierenHändler und Distributoren waren das größte Segment mit einem Anteil von 64,6 % im Jahr 2026 und sollen mit einer CAGR von 7,1 % über 2027–2032 das am schnellsten wachsende Segment sein. Ein unternehmensspezifisches Beispiel liefert Fenesta's breiteres Fenster- und Türengeschäft, das im Geschäftsjahr 2025–26 421 Händler in 268 Städten hatte und 976 indische Städte bediente. Das Verhältnis zwischen Partnerstandorten und breiterer Servicereichweite macht physische Präsenz und Gebietsabdeckung zu separaten Entscheidungen für einen Markenhersteller. Das kommerzielle Angebot für händlergeführte Expansion umfasst daher, wie die Marke Standorte über ihre Partnerstädte hinaus bedient, neben der lokalen Präsenz, die jeder Händler schafft.
Direktverkäufe von Herstellern bieten eine andere Form des Käuferengagements, wobei die Einzelhandelsorganisation des Produzenten eine sichtbarere Rolle in der Kundenbeziehung übernimmt. Fenesta eröffnete im Geschäftsjahr 2024–25 Ausstellungsräume in Kozhikode und Noida, um das direkte Kundenengagement in seinem Bauproduktegeschäft zu stärken. Das Nebeneinander dieser Standorte und seines Händlernetzwerks zeigt, wie ein Hersteller direkten Kontakt an ausgewählten Standorten mit breiterer Partnerrepräsentation kombinieren kann. Für Lieferanten, die zwischen Kanalformaten wählen, ist die kommerzielle Unterscheidung daher der Grad der direkten Kundenbeteiligung, den sie an bestimmten Standorten anstreben, neben dem geografischen Zugang, der über Partner verfügbar ist.
Geografische Analyse
Süd-UPVC-Türen- und Fenstermarkt
Der Süden hatte im Jahr 2026 einen Marktanteil von 29,05 % am Indien UPVC-Türen- und Fenstermarkt und war damit das größte regionale Segment. Knight Frank berichtete von 27.968 Wohnimmobilienverkäufen in Bengaluru, 19.249 in Hyderabad und 9.198 in Chennai in H1 2026. Die berichteten Jahresveränderungen betrugen 5 % in Bengaluru, 1 % in Hyderabad und 3 % in Chennai. Diese Werte geben Fensterbauteillieferanten mehrere städtische Wohnungspools mit unterschiedlichen Kombinationen aus Transaktionsvolumen und Wachstum. Die regionale Abdeckung kann auf diese Wohnzentren verteilt werden und Lieferanten mehr als einen lokalen Käuferpool bieten, über den sie die Chance der führenden Region verfolgen können.
West-UPVC-Türen- und Fenstermarkt
Der Westen soll mit einer CAGR von 7,85 % über 2027–2032 das am schnellsten wachsende regionale Segment sein. Kaka Industries berichtete in seiner H2-FY26-Präsentation von einer jährlichen UPVC-Türen- und Fensterprofilkapazität von 3.537 Tonnen an seinem Standort Lasundra im Distrikt Kheda, Gujarat. Mumbais Büroflächenmarkt der Klasse A verzeichnete in H1 2026 eine Bruttovermietung von 5,88 Millionen Quadratfuß, ein Anstieg von 17,8 % gegenüber H1 2025. Regionale Profilkapazität und gewerbliche Mieternachfrage bieten separate Einstiegspunkte für Fensterbauteilunternehmen, wobei die gewerbliche Chance davon abhängt, Fertigungskapazitäten mit der Projektspezifikation für ein fertiges System zu verbinden.
Im Norden berichtete Knight Frank von 24.862 Wohnimmobilienverkäufen in der Nationalen Hauptstadtregion in H1 2026, ein Rückgang von 7 % gegenüber H1 2025. Kalkutta im Osten verzeichnete in H1 2026 8.368 Wohnimmobilienverkäufe, ein Anstieg von 3 % gegenüber H1 2025. Fenesta eröffnete am 27. März 2025 Ausstellungsräume für UPVC- und Aluminiumfensterbauteile in Neu-Delhi und am 18. Februar 2025 in Guwahati. Die Beispiele trennen den durch Wohnungstransaktionen geschaffenen Nachfragehintergrund von dem durch das Hinzufügen eines lokalen Standorts geschaffenen Kundenzugang. Für einen nationalen Lieferanten kann die regionale Abdeckung durch lokale Kontaktpunkte erweitert werden, während sich die Wohnungschance in einzelnen Städten in unterschiedliche Richtungen entwickelt.
Regulatorischer Rahmen und Ausblick
Die ausgewählten Rechtsbereiche werden aus der Perspektive von UPVC-Systemlieferanten verglichen, die abgedeckte gewerbliche Bauarbeiten in Indien anstreben. IS 19609:2026 spezifiziert Materialien, Fertigung und Leistung für vollständige externe UPVC-Türen, Fenster und Schiebetüren. Sein Anwendungsbereich schließt Rauchdichtigkeit, Feuerwiderstand und Fluchtwegeanwendungen, Vorhangfassaden, Drehtüren, Innentrennwände sowie kugel- oder sprengstoffresistente Produkte aus. Die Spezifikationsaufgabe eines Lieferanten hat daher zwei Grenzen: das externe Produkt, das durch die Norm abgedeckt wird, und das Gebäude, das durch den anwendbaren Energiecode abgedeckt wird.
Regulatorische Tabelle
| Entscheidungsfaktor | Indien | Karnataka | Maharashtra |
|---|---|---|---|
| Primäre Behörde | Büro für indische Standards für Produktnormen; staatlich benannte Behörden für die Durchsetzung des Energiecodes | Karnataka Renewable Energy Development Limited; lokale Baubehörden | Maharashtra Energy Development Agency; lokale Baubehörden |
| Wesentliche Instrumente oder Richtung | IS 19609:2026 Spezifikation für externe Systeme; staatlicher Umsetzungsrahmen für ECBC 2018 | K-ECBC 2018 Anforderung an den Wärmedurchgangskoeffizienten der Gesamtbaugruppe für abgedeckte gewerbliche Gebäude | Maharashtra ECBC-Regeln 2025 Gebäudehüllenbestimmungen für abgedeckte gewerbliche Gebäude |
| Kommerzielle Wirkung | Gemeinsame Systemspezifikation neben staatlich verwalteten Energiecodepflichten | Leistungsbewertung umfasst Flügel und Rahmen | Hüllenkonformität bei festgelegten Schwellenwerten für gewerbliche Gebäude |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||
Die nationalen Bedingungen werden als Mittel bewertet, da eine gemeinsame externe Systemspezifikation einen Referenzpunkt bietet, während die Durchsetzung des gewerblichen Energiecodes von der staatlichen Umsetzung abhängt. Karnatakas Mittelbewertung spiegelt die Notwendigkeit wider, die Flügel-und-Rahmen-Leistung gemäß seinem abgedeckten gewerblichen Gebäudecode nachzuweisen. Maharashtras Mittelbewertung spiegelt Hüllenverpflichtungen gemäß seinen Regeln von 2025 wider, ausgenommen Gebäude, die weder Strom noch fossile Brennstoffe verwenden, und Systeme, die hauptsächlich für Fertigungsprozesse genutzt werden. Die staatliche Übernahme verbindet nationale Modellcodes mit verbindlichen Projektpflichten, sodass die bestehenden gewerblichen Rahmenbedingungen den Ausblick „Keine Änderung” für die ausgewählten Rechtsbereiche unterstützen.
Wertschöpfungskettenstufen
Die Wertschöpfung wird über Profilproduktion, Fertigsystemfertigung und Installation am Gebäude verglichen. Fenesta rüstete im Geschäftsjahr 2024–25 seine UPVC-Extrusionsanlage in Kota auf und erhöhte die Jahreskapazität von 8.600 auf 12.284 Tonnen, mit höherer Präzision und weniger Defekten als angegebene Ziele.[3] Die Investition veranschaulicht, wie die Erweiterung der Profilkapazität auch die Notwendigkeit schafft, die Fertigungskonsistenz zu wahren, bevor zusätzliches Material die Verarbeiter erreicht.
Wertschöpfungskettenanalyse Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Profilextrusion | Profilhersteller wie Prominance Window Systems und Fenova, eine Abteilung von Arihant Polymer Extrusions | Profilverkäufe | Maßhaltigkeit bei Kapazitätserweiterung | Prozessverbesserungen vor Belastung mit zusätzlicher Kapazität durchführen |
| Fenster- und Türenfertigung | Systemhersteller wie Fenesta Building Systems, Aparna Venster und Encraft India Pvt Ltd | Fertigsystemverkäufe | Ausgleich von Profilversorgung und Fertigungsdurchsatz | Extrusionsversorgung und Fertigungspläne koordinieren |
| Installation und Service | Installationsanbieter wie Aparna Enterprises und Encraft India Pvt Ltd | Installiertes Systemverkäufe und Servicearbeiten | Übergaben zwischen Vermessung und Endmontage | Verantwortung über Vermessung und Installation zuweisen, mit Kundendienst wo angeboten |
| Quelle: Mordor Intelligence | ||||
Im ersten Quartal des Geschäftsjahres 2027 betrieb Fenesta eine UPVC-Extrusionseinheit und 4 UPVC-Fertigungswerke. Diese Kombination vereint aufeinanderfolgende Fertigungsstufen in einem Unternehmen, während Aparnas Mess-bis-Installations-Service die Verantwortung auf das Gebäude selbst ausdehnt. Die Kombination von Fabrik- und Standortverantwortung kann die Kundenbeziehung beim Fertigsystemlieferanten konzentrieren und den Zugang unabhängiger Profilhersteller und Installateure von ihrer Rolle innerhalb dieses Angebots abhängig machen.
Wettbewerbslandschaft
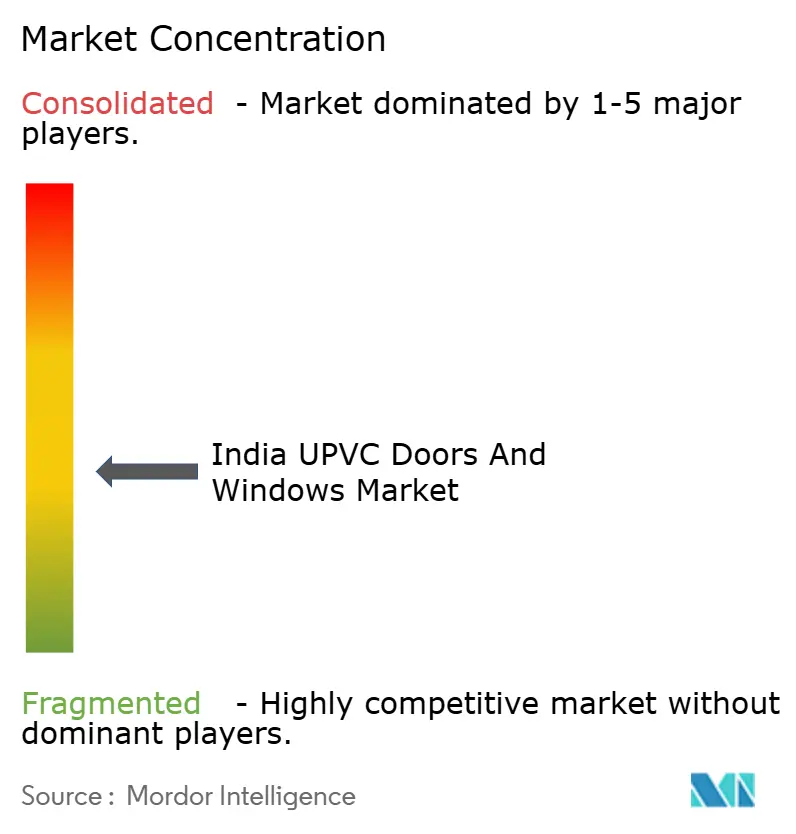
Der Wettbewerb erstreckt sich über mehrere etablierte Lieferanten mit unterschiedlichen Kombinationen aus Profilherstellung, Fertigsystemen und kundenorientierten Fähigkeiten. Fenesta Building Systems (DCM Shriram) konkurriert über sein breiteres Fensterbauteilegeschäft, während NCL VEKA Ltd der VEKA Group UPVC-Profile für Fenster und Türen herstellt. Aparna Venster berichtete in seiner Unternehmensbroschüre 2025 von einer Kapazität von mehr als 18.000 UPVC-Fenster- und Türeinheiten pro Monat. Encraft India Pvt Ltd liefert UPVC-Türen und Fenster, und Prominance Window Systems stellt Profile her und bietet Fenstersystemdesign und technische Dienstleistungen an. Diese überlappenden Geschäftsmodelle geben Käufern die Wahl zwischen Lieferanten, deren kommerzielle Verantwortung beim Profil beginnt, und solchen, die ein vollständigeres System anbieten.
Fenesta's breiterer Building Systems-Umsatz wuchs im Geschäftsjahr 2025–26 um 28 %, wobei DCM Shriram den Anstieg auf höhere Volumina in Projekt- und Einzelhandelssegmenten zurückführte.[2] In diesem Geschäftsjahr erwarb Fenesta einen Anteil von 53 % am Fensterbeschlaghersteller DNV Global Private Limited, um Versorgung und Produktinnovation zu verbessern. Die Investition gibt dem Fertigsystemgeschäft ein Eigentumsinteresse an einem Komponentenhersteller und schafft einen Weg zur Koordinierung der Beschlagentwicklung mit dem eigenen Angebot. Für Käufer liegt die strategische Bedeutung darin, dass ein Lieferant eine größere Verantwortung über verbundene Teile eines Fenstersystems übernimmt, wobei der Wert der Akquisition von der Umsetzung dieser umfassenderen Verantwortung abhängt.
Die VEKA Group erwarb im Februar 2025 die verbleibenden Anteile an NCL VEKA Pvt. Ltd. und brachte den indischen Profilhersteller in vollständiges Eigentum. Die Transaktion ordnet das Profilgeschäft in eine einzige Eigentumsstruktur ein und fügt den Wettbewerbsentscheidungen für Verarbeiter und Fertigsystemlieferanten Integration hinzu. Eigentumskontrolle gibt der Gruppe einen Weg zur Koordinierung ihres Profilangebots, während Fertigsystemlieferanten auch eine Grundlage für technische Differenzierung benötigen. Innerhalb der durch IS 19609:2026 abgedeckten externen Systemkategorie kann die Normpositionierung von Nachweisen für die Gesamtbaugruppen-Leistung abhängen. Ein unabhängiger Verarbeiter kann sich daher durch die Leistung der fertigen Baugruppe differenzieren und eine Käuferanforderung erfüllen, die Eigentumsmaßstab allein nicht löst.
Führende Unternehmen der indischen UPVC-Türen- und -Fensterbranche
-
Fenesta Building Systems (DCM Shriram)
-
NCL VEKA Ltd
-
Aparna Venster
-
Encraft India Pvt Ltd
-
Prominance Window Systems
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indien UPVC-Türen und -Fenster Markt Unternehmen in diesem Bericht
- Fenesta Building Systems (DCM Shriram)
- Encraft India Pvt Ltd
- VEKA India
- Rehau India Pvt Ltd
- Deceuninck Profiles
- Prominance Window Systems
- Aparna Venster
- Window Magic India
- Koemmerling India
- LX Hausys India
- NCL VEKA Ltd
- Lesso India
- Lingel Windows & Doors Technologies
- Shani Corporation (CORA Windows)
- Aluplast India
- AIS Windows
- Welltech Systems
- KAKA Profiles Pvt Ltd
- Elite Window Factory
- Eurostar Fenestration
- Perfect Window Solutions
Wesentliche Chancen für Marktteilnehmer
Die Chancen vergleichen institutionelle Ersatzarbeiten, vollständige Nachrüstungspakete und leistungsbasierte gewerbliche Fensterspezifikationen. Am 19. Oktober 2026 lud das IIT Delhi bis zum 26. Oktober zu Angeboten ein, um bestehende Fenster des Zanskar Boys Hostel durch Schiebe-UPVC-Flügel, Sicherheitsglas und fliegengitterresistentes Edelstahlgewebe zu ersetzen. Separat berichtete das Ministerium für Energie im April 2025, dass der gewerbliche Energieeinsparungs- und Nachhaltigkeitsbaucode des BEE zur Übernahme durch die Bundesstaaten veröffentlicht worden sei. Diese Voraussetzungen schaffen unterschiedliche Wege in die Fertigsystemnachfrage, durch ein definiertes Ersatzpaket und durch Projekte, die codebasierte Designkriterien wählen.
Marktchancen Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Barriere | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Institutioneller Fenstererersatz | Institutionelle Ersatzbeschaffung Oktober 2026 | Campus-Immobilien- und Wartungsteams | Vermessene Ersatz-UPVC-Fenstersysteme anbieten | Ersatzsysteme an bestehende Öffnungen anpassen | UPVC-Systemlieferanten wie Aparna Venster |
| Vollständige Glas-und-Gewebe-Nachrüstungspakete | Käuferspezifikation kombiniert Schiebe-UPVC-Flügel, Sicherheitsglas und Edelstahlgewebe | Auftragnehmer, die institutionelle Renovierungskäufer bedienen | Eine vollständige spezifizierte Fensterbauteilebaugruppe liefern | Rahmen, Verglasung und Gewebe innerhalb des Pakets koordinieren | Fertigsystemlieferanten wie Aparna Venster und Fenesta Building Systems |
| Leistungsqualifizierte gewerbliche Fenster | Veröffentlichter gewerblicher Code bietet klimaspezifische Baugruppenkritierien für Projekte, die seinen Designansatz verwenden | Gewerbliche Bauprojektteams | Vollständige UPVC-Baugruppen gegen die ausgewählten Projektkriterien qualifizieren | Gesamtbaugruppen-Wärmeanforderungen erfüllen | Fenstersystemlieferanten wie Fenesta Building Systems und Encraft India |
| Quelle: Mordor Intelligence | |||||
Die deutlichste kurzfristige Möglichkeit ist ein vollständiges Ersatzfensterangebot, das die Vermessung der bestehenden Öffnung sowie die spezifizierte Verglasung und das Gewebe zusammen löst. Ein solches Angebot würde einem Bauunternehmer ein definiertes Fensterbauteilepaket geben, das in eine breitere Sanierung integriert werden kann. Die Umsatzchance liegt in der fertigen, projektbereiten Baugruppe, was die Koordinierung über diese Komponenten hinweg zu einem Teil des Angebots des Systemlieferanten macht.
Neueste Industrielle Entwicklungen in Indien UPVC-Türen und -Fenster Markt
- Oktober 2026: Am 19. Oktober lud das IIT Delhi bis zum 26. Oktober zu Angeboten ein, um die bestehenden Fenster des Zanskar Boys Hostel durch Schiebe-UPVC-Flügel, Sicherheitsglas und fliegengitterresistentes Edelstahlgewebe zu ersetzen.
- November 2025: Arihant Profile-Extrusion LLP nahm eine Anlage in Solapur für Fenova UPVC-Türen- und Fensterprofile in Betrieb, mit einer aktiven Jahreskapazität von 6.000 Tonnen.
- Oktober 2025: Die Power Grid Corporation of India vergab einen Auftrag zum Austausch von Aluminiumfenstern durch UPVC-Fenster im Transitlager, der GIS-Halle und anderen Gebäuden an ihren Umspannwerken in Leh und Khaltsi.
Indien UPVC-Türen und -Fenster Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Indien UPVC-Türen- und Fenstermarkt misst die jährlichen Ausgaben für gelieferte und installierte uPVC-Fensterbauteilesysteme in Indien. Er umfasst vollständige Fenster- und Türsysteme, die für Gebäude verkauft werden, einmalig zum Systemverkaufswert bewertet, einschließlich Installation, wenn diese im Paket enthalten ist.
Ausschlüsse aus dem Anwendungsbereich: Nicht-uPVC-Türen und Fenster, allgemeine Tiefbauarbeiten, die nicht direkt mit der Lieferung und dem Einbau von uPVC-Tür- und Fenstersystemen verbunden sind, separat verkaufte Reparatur-, Wartungs-, Ersatzteile oder Beschläge sowie PVC-Harz und andere als Vorleistungen verkaufte Materialien sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- UPVC-Fenster
- UPVC-Türen
- Nach Designtyp
- Schiebe
- Dreh-Kipp
- Kipp-Dreh
- Sonstige (Französisch, Ausstell usw.)
- Nach Installationstyp
- Neubau
- Austausch & Renovierung
- Nach Endverbraucher
- Wohngebäude
- Gewerbe
- Industrie & Infrastruktur
- Nach Vertriebskanal
- Direktvertrieb vom Hersteller
- Händler und Distributoren
- Nach Region
- Nord
- West
- Süd
- Ost
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischforschung
Die Sekundärforschung stützt sich auf öffentliche und offizielle Quellen wie die PMAY-U-Veröffentlichungen des Ministeriums für Wohnungsbau und Stadtentwicklung für Wohnbaugenehmigungen, die Eco Niwas Samhita-Materialien des Büros für Energieeffizienz für Gebäudehüllenanforderungen, die IS 19609-Produktspezifikation des Büros für indische Standards sowie den Statusbericht der Kunststoffindustrie des Indian Centre for Plastics in the Environment für den PVC-Profilversorgungskontext. Diese Quellen helfen dabei, Nachfrage-, Leistungs- und Versorgungsindikatoren zu etablieren, während Unternehmensoffenlegungen und Projektmitteilungen marktspezifische Überprüfungen liefern.
Jährliche Unternehmensberichte, Investorenpräsentationen und relevante regulatorische Einreichungen können Produktumfang, Kapazität, Vertrieb und realisierte Preise klären. Seriöse Wirtschafts- und Fachpresse kann Bau-, Renovierungs- und Installationsentwicklungen gegenseitig überprüfen. Die genannten Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen informieren Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Die Primärforschung ist auf in Indien ansässige Interviews mit Profilherstellern, Fenster- und Türverarbeitern, Händlern, Installateuren, Entwicklern, Architekten und institutionellen Beschaffungsteams ausgerichtet, wobei die Befragten ausgewählt werden, um Unternehmensgröße und Betriebsrollen abzudecken. Ihre Beiträge überprüfen die Interpretation von Bau-, Produkt-, Kanal-, Preis- und Kapazitätsnachweisen, klären Lücken im Sekundärbestand und helfen, widersprüchliche Indikatoren durch Folgefragen und Gegenprüfungen in Einklang zu bringen.
Verteilung der Befragten der Primärforschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | Führungskräfte (CXO): 20 % | |
| Mittlere Ebene: 45 % | Funktions-/Einheitsleiter: 30 % | |
| Kleinere Akteure: 25 % | Manager: 50 % |
Marktgrößenbestimmung und Prognose
Mit den jährlichen Ausgaben, die einmalig zum vollständigen Systemverkaufswert gemessen werden, ermitteln Analysten das Indien-Gesamtergebnis durch ein Top-down-Nachfragemodell und überprüfen es selektiv anhand von Lieferantenzusammenfassungen und dem Stichproben-Installationspreis multipliziert mit dem Volumen. Wohnbaugenehmigungen und -fertigstellungen, Bauaktivitäten, Renovierungsausschreibungen, inländische Profilkapazität, Harzkosten und installierte Paketpreise zeigen neue Öffnungen, Ersatznachfrage, realisierbare Versorgung und Wertrealisierung an. Die Szenarioanalyse trägt diese Indikatoren in die Prognose. Marktanteile werden aus Systemverkäufen und Projektspezifikationen nach Produkt, Design, Installation, Endnutzung, Kanal und indischer Region abgeleitet, während in Indien ansässige Brancheninterviews Segmentpfade überprüfen. Widersprüchliche oder fehlende Beobachtungen werden gegen Bau- und Lieferantennachweise abgeglichen, bevor Lücken als Spannen übertragen werden.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Lieferanten-, Kanal-, Projekt- und Bausignale und überprüfen dann Gesamtsummen, Segmentanteile, Einheitswerte und Jahresveränderungen auf Anomalien gegenüber der vorherigen Reihe und unabhängigen Marktindikatoren. Eine zweite Überprüfung verfolgt wesentliche Abweichungen auf Quelldefinitionen, Timing, mögliche doppelte vorgelagerte und Wiederverkaufstransaktionen oder geänderte Produkt- und Preismischung zurück. Ungelöste Punkte lösen eine erneute Quellkontaktaufnahme oder gezielte Befragtenrückverfolgung vor der Freigabe aus. Die Reihe wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen politischen, Kapazitäts- oder Bauereignissen überprüft und vor der Lieferung einer neuen Überprüfung unterzogen.
Mordor Intelligence's Indien UPVC-Türen- und Fenstermarktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Es umfasst vollständige Fenster- und Türsysteme, die für Gebäude verkauft werden, einmalig zum Systemverkaufswert bewertet, einschließlich Installation, wenn diese im Paket enthalten ist.
Wesentliche Lückentreiber umfassen die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Die Szenarioanalyse trägt diese Indikatoren in die Prognose.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,72 Milliarden USD (2027) | |
| Marktforschungsanbieter A | 1,49 Milliarden USD (2025) | Auf Basis seines Basiswerts von 2025 liegt diese Schätzung 13,4 % unter dem Wert dieses Berichts für 2027 von 1,72 Milliarden USD, 2 Jahre später. Sein veröffentlichtes vollständiges Systemgesamtergebnis wird zwei Jahre vor dem Vergleichsjahr gemessen. |
| Marktforschungsanbieter B | 1,35 Milliarden USD (2025) | Auf Basis seines Basiswerts von 2025 liegt diese Schätzung 21,5 % unter dem Wert dieses Berichts für 2027 von 1,72 Milliarden USD, 2 Jahre später. Der angegebene Markt umfasst uPVC-Fenster und lässt Türsystemverkäufe außerhalb des Produktgesamtergebnisses. |
Mordor Intelligence's Analysten triangulieren Lieferanten-, Kanal-, Projekt- und Bausignale und überprüfen dann Gesamtsummen, Segmentanteile, Einheitswerte und Jahresveränderungen auf Anomalien gegenüber der vorherigen Reihe und unabhängigen Marktindikatoren.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Indien UPVC-Türen- und Fenstermarkt und welches Wachstum wird erwartet?
Der Markt wird für 2027 auf 1,72 Milliarden USD und bis 2032 auf 2,41 Milliarden USD prognostiziert, mit einer CAGR von 6,95 % über 2027–2032.
Was unterstützt die Nachfrage nach UPVC-Türen und Fenstern in Indien?
Staatliche Wohnbauprogramme bieten eine Baupipeline, mit mehr als 193.000 zusätzlichen Häusern, die am 16. Oktober 2026 unter PMAY-U 2.0 genehmigt wurden.
Welcher Produkttyp führt Indiens UPVC-Türen- und Fenstersektor an?
UPVC-Fenster hielten im Jahr 2026 den größten Anteil mit 55,33 %. UPVC-Türen sollen mit einer CAGR von 7,82 % über 2027–2032 am schnellsten wachsen.
Wer sind die wichtigsten Lieferanten von UPVC-Türen und Fenstern in Indien?
Zu den wichtigsten Lieferanten gehören Fenesta Building Systems (DCM Shriram), NCL VEKA Ltd, Aparna Venster, Encraft India Pvt Ltd und Prominance Window Systems.
Welche Installationsherausforderung könnte den Ausblick für UPVC-Fenster in Indien beeinflussen?
Im Februar 2026 beschrieb UWDMA eine unsichere langfristige Wasserdichtigkeit bei ausschließlich mit Silikon abgedichteten UPVC-Fenstern, insbesondere während des Monsuns, selbst mit qualifizierten Technikern und dem besten Silikon.
Welche indischen Regionen führen den UPVC-Türen- und Fenstersektor an?
Der Süden hielt im Jahr 2026 29,05 % des nationalen Marktes, während der Westen mit einer CAGR von 7,85 % über 2027–2032 am schnellsten wachsen soll.