
Analyse des Heimdekorationsmarkts der Vereinigten Staaten von Mordor Intelligence
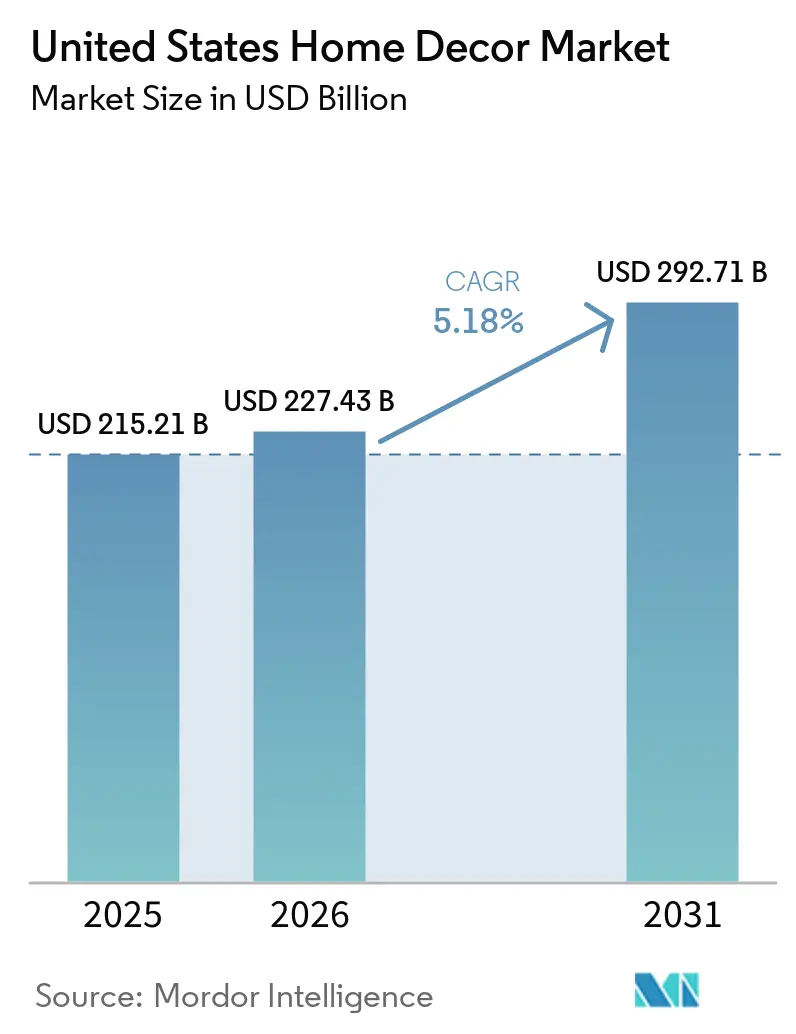
Die Marktgröße für Wohndekor in den Vereinigten Staaten wird voraussichtlich von 283,20 Milliarden USD im Jahr 2026 auf 291,20 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 349,20 Milliarden USD erreichen, was einem CAGR von 3,70 % im Zeitraum 2027–2032 entspricht.
In den Vereinigten Staaten schaffen Renovierungen und Heimarbeit Kaufanlässe für Dekorprodukte, die auch dann bestehen bleiben können, wenn umzugsbedingte Möbelausgaben eingeschränkt sind. Online-Verkauf, lokale Ausstellungsräume und begleitete Bestellprozesse bieten Einzelhändlern mehrere Wege von der Raumauswahl bis zum abgeschlossenen Kauf. Für Möbel- und Beleuchtungslieferanten begünstigt diese Kombination klare Raumanwendungen und eine konsequente Umsetzung über diese Kanäle. Die US-amerikanischen Zollmaßnahmen, die ab April 2025 importierte Einrichtungsgegenstände und Materialien betrafen, haben den Kostendruck für Möbellieferanten erhöht, sodass Auftragsabwicklung und Kostenkontrolle ebenso wichtig sind wie die Sortimentsbreite.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielt Möbel im Jahr 2026 einen Marktanteil von 45,21 % am United States Home Decor Markt, und dekorative Accessoires werden voraussichtlich am schnellsten wachsen, mit einem CAGR von 5,83 % im Zeitraum 2027–2032.
- Bei den Materialien führte Holz mit einem Anteil von 44,57 % am United States Home Decor Marktvolumen im Jahr 2026 und wird voraussichtlich am schnellsten wachsen, mit einem CAGR von 5,2 % im Zeitraum 2027–2032.
- Bei den Vertriebskanälen führten Heimwerker- und Möbelgeschäfte mit einem Marktanteil von 46,19 % im Jahr 2026, während der Online-Einzelhandel voraussichtlich am schnellsten wachsen wird, mit einem CAGR von 5,35 % im Zeitraum 2027–2032.
- Nach Preissegment hielten Produkte im Massensegment im Jahr 2026 einen Marktanteil von 68,34 %, während Premium- und Luxusprodukte voraussichtlich am schnellsten wachsen werden, mit einem CAGR von 4,62 % im Zeitraum 2027–2032.
- Wohnzimmer führten die raumbasierte Nachfrage mit einem Marktanteil von 29,16 % im Jahr 2026 an, während Heimbüros voraussichtlich am schnellsten wachsen werden, mit einem CAGR von 4,88 % im Zeitraum 2027–2032.
- Geografisch gesehen führte der Südosten mit einem Marktanteil von 27,29 % im Jahr 2026, und der Südwesten wird voraussichtlich am schnellsten wachsen, mit einem CAGR von 5,23 % im Zeitraum 2027–2032.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Alternder US-amerikanischer Wohnungsbestand unterstützt renovierungsgetriebene Dekorationsausgaben | +2.4% | Landesweit | Langfristig (≥ 4 Jahre) |
| Expansion bei Einfamilienhausbaubeginnen und bestehenden Hausverkäufen | +1.8% | Landesweit | Mittelfristig (2–4 Jahre) |
| Fernarbeit treibt erhöhte Investitionen in Heimbürodekoration | +1.3% | Landesweit | Mittelfristig (2–4 Jahre) |
| Durch soziale Medien beeinflusste Trends beschleunigen Dekorationskaufzyklen | +0.9% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Omnichannel- und Augmented-Reality-Shopping verbessern das Kundenerlebnis | +0.7% | Landesweit | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeits- und umweltbewusste Präferenzen treiben die Nachfrage nach grüner Dekoration | +0.4% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Alternder US-amerikanischer Wohnungsbestand unterstützt renovierungsgetriebene Dekorationsausgaben
Die Dekormöglichkeit rund um einen alternden Wohngebäudebestand liegt in Auffrischungen, die die Immobilie erhalten und gleichzeitig das Erscheinungsbild und die Nutzung eines Raumes verändern. Die Analyse der NAHB auf Basis der Daten der American Community Survey 2024 ergab, dass das Medianalter von selbstgenutzten Eigenheimen in den USA 42 Jahre erreichte, gegenüber 31 Jahren im Jahr 2005, und 47 % waren mindestens 45 Jahre alt. Vor diesem Hintergrund eines älteren Bestands stellte Houzz fest, dass 52 % der befragten US-amerikanischen Houzz-Nutzer unter den Hauseigentümern im Jahr 2025 Dekormaßnahmen durchführten, gegenüber 54 % im Jahr 2024. Dieses Beteiligungsniveau liefert eine substanzielle Kundenbasis, auch wenn der Anteil der Personen, die Dekormaßnahmen durchführen, leicht zurückgeht. Im Rahmen einer Renovierung können Ersatzoberflächen und Einrichtungsgegenstände zu verbundenen Entscheidungen für denselben Raum werden. Es kann daher wichtiger sein, die Abschlussphase eines Raumprojekts zu gewinnen, als einen Haushalt dazu zu bewegen, häufiger neu zu dekorieren.
Expansion bei Einfamilienhausbaubeginnen und bestehenden Hausverkäufen
Der Umsatz von Bestandsimmobilien schafft Einrichtungsanlässe, auch wenn die Jahresverkäufe leicht unter dem Vorjahr liegen. Die Verkäufe von Bestandsimmobilien erreichten im September 2026 eine saisonbereinigte Jahresrate von 3,99 Millionen, ein Anstieg von 1,5 % gegenüber August, aber ein Rückgang von 2,2 % gegenüber September 2025. Diese Reihe umfasst Einfamilienhäuser, Eigentumswohnungen und Genossenschaften und gibt Dekorlieferanten mehrere Arten potenzieller umzugsbedingter Nachfrage. Eine Immobilienübertragung kann einen Anlass schaffen, Möbelplatzierung, Beleuchtung und Raumgestaltung zu überdenken. Die Umwandlung eines Umzugsanlasses in einen spezifischen Raumkauf bestimmt, wie viel Umsatz in Dekornachfrage umgewandelt wird. Die monatliche Verbesserung im September unterstützt diese Möglichkeit, während der jährliche Rückgang dagegen spricht, sie als einen breiten Ersatzboom zu behandeln.
Fernarbeit treibt erhöhte Investitionen in Heimbürodekoration
Die Nachfrage nach Heimbüros kann über ein dediziertes Arbeitszimmer hinausgehen, wenn bezahlte Arbeit einen Teil eines häuslichen Raumes einnimmt. In der Umfrage der Federal Reserve von 2025 gaben 39 % der US-amerikanischen Arbeitnehmer an, in der vorangegangenen Woche zumindest zeitweise von zu Hause aus gearbeitet zu haben, ähnlich wie 2024. Diese etablierte Nutzerbasis gibt Arbeitsstühlen, Arbeitsflächen und zugehöriger Beleuchtung einen Verwendungszweck, der unabhängig von einem Umzug ist. Für einen Haushalt, der einen Raum sowohl für Arbeit als auch zur Entspannung nutzt, wird ein Bürokauf auch zu einer Dekorentscheidung. Lieferanten können diese Überschneidung durch aufeinander abgestimmte Arbeits- und Wohnzimmermöbel adressieren. Die Aufwertung eines bereits zu Hause genutzten Arbeitsplatzes kann die Nachfrage nach Einrichtungsgegenständen auch ohne eine wachsende Heimarbeitsbevölkerung stützen.
Durch soziale Medien beeinflusste Trends beschleunigen Dekorkaufzyklen
Social Shopping legt den kommerziellen Schwerpunkt darauf, eine Stilbegegnung in ein klar spezifiziertes Möbelangebot umzuwandeln. In der US-amerikanischen Umfrage von KPMG von August bis September 2025 wählten 8 % von 1.024 Social-Shopping-Befragten Möbel unter ihren Top-3-Kategorien, die sie auf Instagram, Facebook und TikTok gekauft hatten oder zu kaufen planten. Für einen Möbellieferanten schafft dies einen potenziellen Akquisitionsweg neben der konventionellen Einzelhandelssuche. Die Kombination aus Käufen und Plänen gibt Lieferanten Anlass, sowohl potenzielle Käufer als auch bestehende Social-Möbelkunden anzusprechen. Die Minderheitsposition von Möbeln unter den Auswahlen der Befragten spricht dafür, ein fokussiertes Social-Sortiment zu testen, bevor man sich auf ein vollständiges Sortiment festlegt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schwankende Holz- und Textilkosten belasten die Margen | -0.8% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Höhere Hypothekenzinsen schränken den Immobilienumschlag und die Ausgaben ein | -1.1% | Landesweit | Mittelfristig (2–4 Jahre) |
| Engpässe in der Lieferkette erhöhen Lieferzeiten und Lagerkosten | -0.4% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Steigende Inflation reduziert diskretionäre Verbraucherausgaben | -0.3% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Schwankende Holz- und Textilkosten belasten die Margen
Die US-amerikanischen Zollmaßnahmen, die im April 2025 in Kraft traten, erhöhten die Kosten von Hooker Furnishings für importierte Stoffe und andere Rohstoffe.[1] Der Möbelhersteller warnte, dass Umsatz und Margen leiden könnten, wenn er diese Kosten nicht ausgleichen könne. Für einen Polstermöbellieferanten wirkt sich die Kostenexposition bei Stoffen auf die Wirtschaftlichkeit eines fertigen Artikels aus, noch bevor sich die Einzelhandelsnachfrage verändert. Die Absorption eines Anstiegs verringert den verfügbaren Margenspielraum, während eine Weitergabe den Kauf schwerer rechtfertigbar machen kann. Im Quartal, das am 2. August 2026 endete, meldete Hooker niedrigere Kosten für importierte Materialien und teilweise Zollrückerstattungen, erklärte jedoch, dass die Rückerstattungen keinen vollständigen Ausgleich darstellten. Diese unvollständige Rückerstattung hinterlässt eine Kostenbelastung, selbst nachdem der unmittelbare Inputdruck nachlässt.
Höhere Hypothekenzinsen schränken den Immobilienumschlag und die Ausgaben ein
Consumer Edge berichtete, dass der durchschnittliche 30-jährige Hypothekenzinssatz in der Woche vom 29. September 2026 über 7 % stieg – das erste Mal seit Anfang 2025. Consumer Edge stellte fest, dass erhöhte Zinssätze, begrenzte Umschlagshäufigkeit und Erschwinglichkeitsbedenken die allgemeinen Ausgaben für Haus und Garten im Jahr 2025 belasteten und größere Investitionen aufschoben. Die Analyse vom September 2026 ergab, dass möbelgeführte Einzelhändler im Vergleich zu dekor- und haushaltswarenorientierten Einzelhändlern in Bezug auf die breitere Kategorie in den Daten bis August zurücklagen.[2] Dieselbe Analyse warnte, dass höhere Hypothekenzinsen den Umschlag und größere Einrichtungskäufe weiter einschränken könnten. Dies macht die Abhängigkeit eines Einzelhändlers von Umzugsanlässen kommerziell bedeutsam, selbst ohne einen absoluten Rückgang seines Umsatzes. Kleinere Auffrischungen können weiterhin realisierbar sein, während ein Einzelhändler einen größeren Einrichtungsanlass verlieren kann, wenn ein Umzug aufgeschoben wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
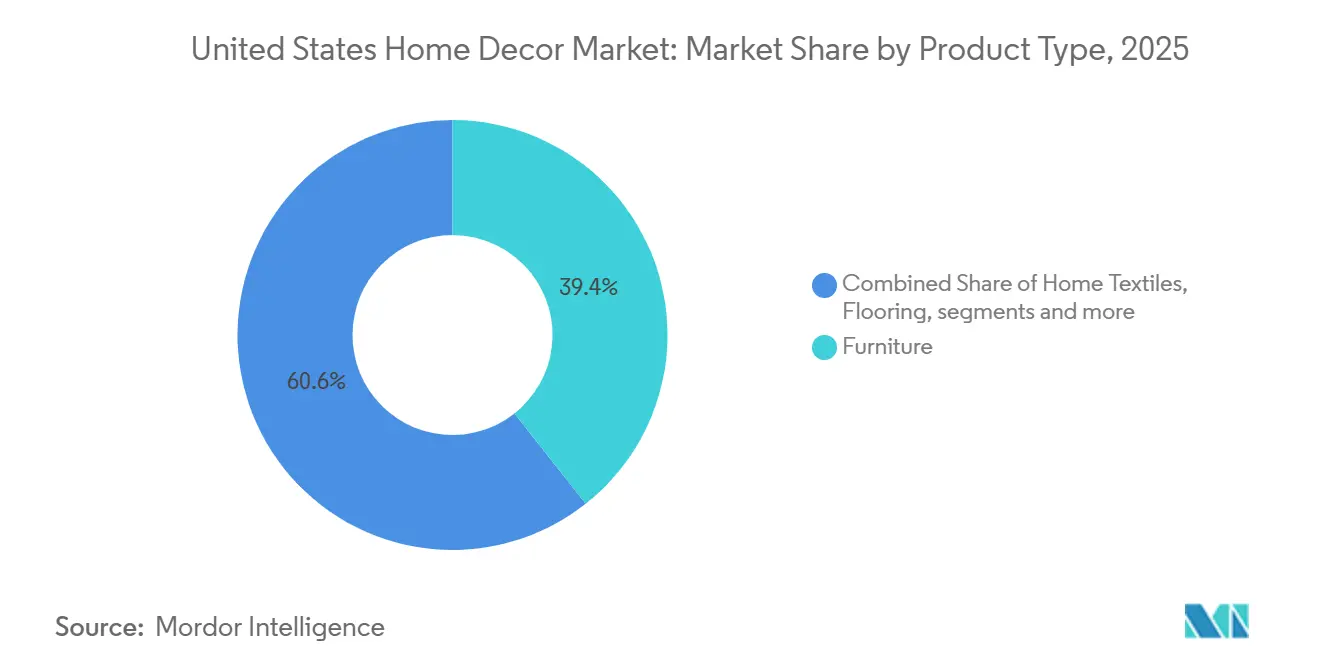
Möbel verbinden Auftragswachstum mit AuftragsabwicklungWohnmöbel machten im Jahr 2026 45,21 % des United States Home Decor Marktes aus, gestützt durch die Nachfrage nach funktionalen, ästhetisch aufeinander abgestimmten Wohnräumen. Hersteller priorisieren modulare Designs, Multifunktionalität, Individualisierung und hochwertige Materialien. Im Jahr 2026 erweiterten IKEA USA (Ingka Holding), Universal Furniture und Ashley Furniture Industries LLC ihr Angebot durch innovative und designorientierte Kollektionen.
Wohndekor-Accessoires werden voraussichtlich im Zeitraum 2027–2032 einen CAGR von 5,83 % verzeichnen, angetrieben durch die Nachfrage nach personalisierten Innenräumen, erschwinglichen Wohnverschönerungen und saisonaler Dekoration. Die Expansion des E-Commerce, durch soziale Medien inspirierte Einrichtungsstile und häufige Käufe dekorativer Akzente stützen die Kategorienachfrage, während nachhaltige Materialien und handwerkliche Designs die Produktdifferenzierung stärken.



Nach Material:
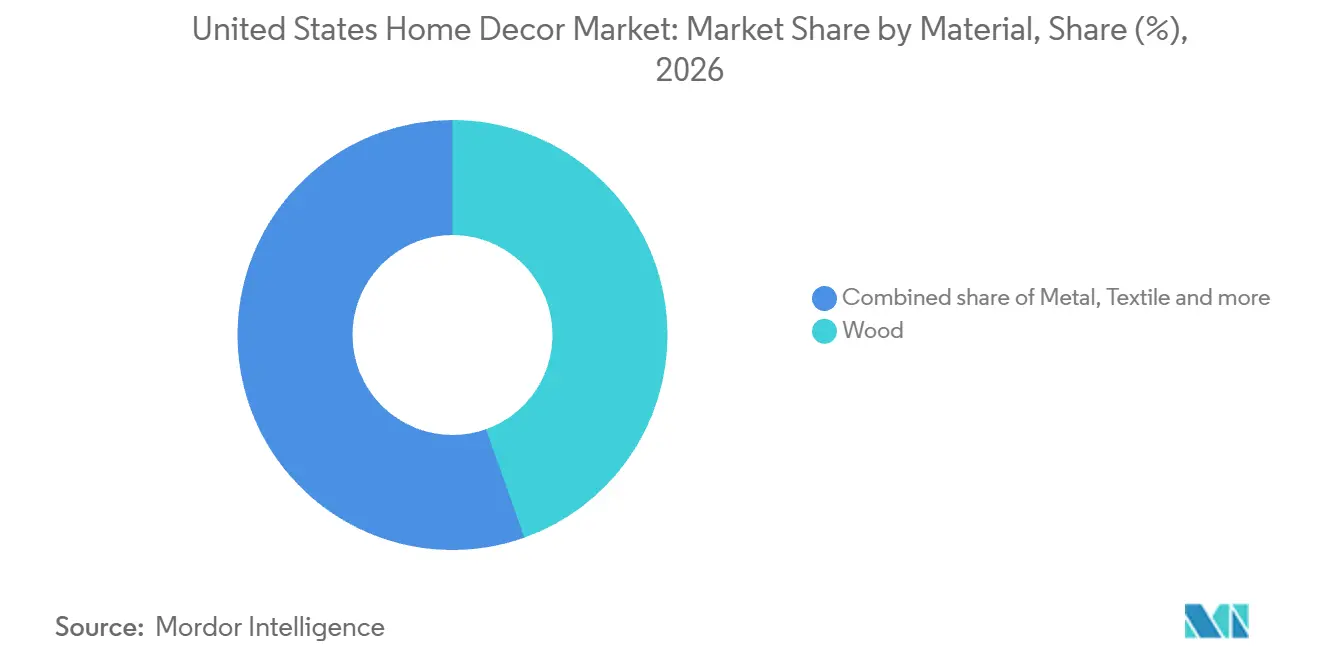
Holz verbindet etablierte Größe mit geplanter IntegrationHolz repräsentierte im Jahr 2026 einen Marktanteil von 44,57 % am Markt für Wohndekor in den Vereinigten Staaten und war damit das größte Segment; es wird prognostiziert, dass es mit einem CAGR von 5,2 % im Zeitraum 2027–2032 das am schnellsten wachsende Segment sein wird. Die US-amerikanischen Laubholzbodenbelagverkäufe am ersten Vertriebspunkt beliefen sich im Jahr 2025 auf insgesamt 1,77 Milliarden USD, ein Rückgang von 3,8 % gegenüber 2024. Dieses Bodenbelagsergebnis macht die Anwendungsexponierung zu einer wichtigen Einschränkung für den breiteren Materialausblick. Ein auf Bodenbeläge ausgerichteter Lieferant muss daher Aufträge in einem unter Druck stehenden Anwendungsbereich gewinnen, auch wenn die breitere Holzkategorie eine starke Position beibehält.
Im Juli 2026 kündigte James & James LLC die Entwicklung einer Hartholzmöbelfabrik in Heber Springs, Arkansas, an. Die geplante Erweiterung kombiniert die bestehende Direktverbraucher-Massivholzmöbelherstellung mit Holzschnitt und einem erweiterten Geschäft für Innenarchitekten und andere Designfachleute. Diese Integration könnte dem Möbelhersteller eine engere Kontrolle über die Verbindung zwischen Materialvorbereitung und der Spezifikation eines Designers geben. Designfachleute können zur Verbindung zwischen einem integrierten Holzhersteller und einem koordinierten Wohneinrichtungsauftrag werden.

Nach Vertriebskanal:
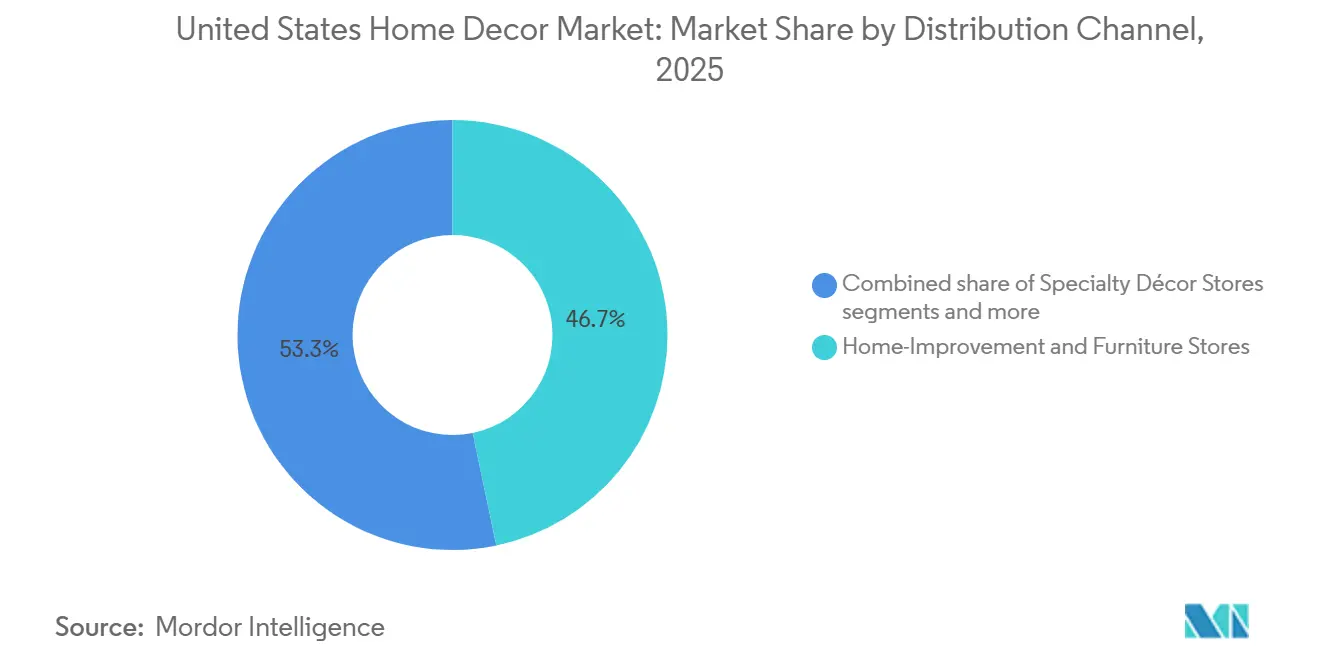
Breite Einzelhandelsreichweite trifft auf Online-ExpansionHeimwerker- und Möbelgeschäfte (unabhängige Händler und Einzelhandelsketten) machten im Jahr 2026 46,19 % des United States Home Decor Marktes aus, gestützt durch breite Produktsortimente, physische Ausstellungsräume und wettbewerbsfähige Preisgestaltung. Einzelhändler wie The Home Depot Inc., Lowe's Companies Inc., IKEA USA (Ingka Holding) und Ashley Furniture Industries LLC stärken die Kanalreichweite durch Filialerweiterungen und Omnichannel-Fähigkeiten.
Der Online-Vertrieb wird voraussichtlich im Zeitraum 2027–2031 einen CAGR von 5,35 % verzeichnen, angetrieben durch umfangreiche Produktsortimente, bequemes Einkaufen, Lieferung nach Hause und digitale Produktentdeckung. Plattformen wie Wayfair Inc., Amazon.com Inc., Walmart, Target Corporation und Etsy nutzen personalisierte Empfehlungen, Kundenbewertungen und Marktplatzdiversität, um unterschiedlichen Verbraucherpräferenzen und Budgets gerecht zu werden.
Nach Preissegment:
Massenmarktreichweite koexistiert mit Premium-WachstumProdukte im Massensegment waren das größte Segment mit einem Marktanteil von 68,34 % im Jahr 2026. Bob's Discount Furniture LLC, ein nationaler Omnichannel-Einzelhändler für preisgünstige Wohnmöbel, betrieb zum 28. Juni 2026 218 Ausstellungsräume in 27 US-Bundesstaaten. Diese Präsenz veranschaulicht die breite geografische Reichweite, die über einen explizit auf Preiswürdigkeit ausgerichteten Anbieter verfügbar ist. Ein Hersteller, der dieses Segment bedient, kann diese Reichweite nutzen, um wiederholbare Möbeldesigns an vielen lokalen Verkaufsstandorten anzubieten. Der Zugang zu vielen Ausstellungsräumen über ein einziges Konto macht die Sortimentsentscheidung des Einzelhändlers folgenreicher als eine einzelne lokale Platzierung.
Premium- und Luxusdekor wird voraussichtlich das am schnellsten wachsende Segment sein, mit einem CAGR von 4,62 % im Zeitraum 2027–2032. Arhaus, eine Premium-Wohnmöbelmarke, meldete für das zweite Quartal 2026 einen unternehmensweiten Nettoumsatz von 385 Millionen USD, ein Anstieg von 7,4 % gegenüber dem zweiten Quartal 2025. Im Laufe des Quartals schloss das Unternehmen 4 Ausstellungsraumprojekte ab, darunter 2 neue Ausstellungsrume, eine Verlegung und eine Erweiterung. Die Mischung kombiniert zusätzliche Standorte mit Veränderungen an bestehenden Verkaufsflächen und bietet einem Premium-Einzelhändler mehrere Möglichkeiten zur Entwicklung des physischen Zugangs.
Nach Raum:
Wohnzimmerprojekte verankern die Ausgaben, während sich Arbeitsbereiche entwickelnDas Wohnzimmer war das größte Segment mit einem Marktanteil von 29,16 % im Jahr 2026. Die Umfrage von Houzz unter US-amerikanischen Hausbesitzern ergab, dass die mittleren Ausgaben für Wohnzimmerrenovierungsprojekte im Jahr 2025 bei 5.000 USD lagen, gegenüber 4.000 USD im Jahr 2024. Dieser höhere Projektmedian weist auf einen raumspezifischen Verkaufsanlass mit mehreren möglichen Fertigstellungsstufen hin. Ein Möbelhändler kann ein Angebot rund um einen zentralen Sitzmöbelkauf aufbauen und dem Haushalt ermöglichen, ergänzende Elemente innerhalb des Projekts auszuwählen.
Das Heimbüro wird voraussichtlich das am schnellsten wachsende Segment sein, mit einem CAGR von 4,88 % im Zeitraum 2027–2032. Houzz meldete mittlere Ausgaben für Heimbürorenovierungsprojekte von 2.000 USD unter befragten US-amerikanischen renovierenden Hausbesitzern im Jahr 2025, gegenüber 1.300 USD im Jahr 2024. Dieser Anstieg schafft einen raumspezifischen Rahmen für arbeitsorientierte Einrichtungsgegenstände im Bereich der Wohnraumverbesserung. Küche und Esszimmer haben einen separaten Modernisierungsanlass, da 78 % der befragten US-amerikanischen Houzz-Nutzer unter den Hausbesitzern, die in den Jahren 2025–2026 Küchenrenovierungen abgeschlossen hatten, durchführten oder planten, Beleuchtungskörper erneuerten. Diese unterschiedlichen Projektanforderungen begünstigen Angebote, die auf die Aufgabe des jeweiligen Raums ausgerichtet sind und Arbeitsplatzfunktionen oder Küchenbeleuchtung mit einem definierten Wohnzweck verbinden.
Geografische Analyse
Markt für Wohndekor im Südosten
Der Südosten war die größte Region und machte im Jahr 2026 27,29 % des United States Home Decor Marktvolumens aus. Im September 2026 eröffnete 1915 South, ein unabhängiger Ashley-Lizenznehmer, seinen 41. Ashley-Ausstellungsraum in Harvey, Louisiana. Es war das neunte Geschäft des Unternehmens in Louisiana und das erste im Großraum New Orleans. Diese Kombination veranschaulicht, wie ein etablierter regionaler Einzelhändler lokalen Zugang hinzufügen kann, während er eine gemeinsame Möbelmarke beibehält. Für Lieferanten, die diesen Kanal erschließen möchten, kann der lizenzierte Ausstellungsraumbetreiber eine eigenständige Geschäftsbeziehung gegenüber der nationalen Marke darstellen, was die lokale Einzelhandelsausführung für die Möbelverteilung in der Region relevant macht.
Südwest Home Decor Markt
Der Südwesten wird voraussichtlich die am schnellsten wachsende Region sein, mit einem CAGR von 5,23 % im Zeitraum 2027–2032. Der Südwest Home Decor Markt profitiert von Wohnbauentwicklungen, warmem Klima und Vorlieben für das Leben zwischen drinnen und draußen. Texas und Arizona bieten Möglichkeiten für Außenmöbel, natürliche Materialien, erdfarbene Accessoires und individuell gestaltete Innenräume. Premium-Wohnprojekte, luxuriöse Renovierungen und das wachsende Interesse an Terrakotta- und rostfarbenen Designs stützen die Nachfrage nach differenzierten Home Decor Produkten zusätzlich.
Der Mittlere Westen macht 19,50 % des Marktes aus, mit einem CAGR von 3,03 %, angetrieben durch die Nachfrage nach langlebigen Möbeln, funktionalem Stauraum, komfortablen Innenräumen und Ersatzkäufen. Der Nordosten repräsentiert 17,56 % des Marktes und wird voraussichtlich einen CAGR von 2,65 % verzeichnen, was den etablierten Wohnungsbestand, renovierungsgetriebene Ausgaben, platzsparende Möbel und die anhaltende Nachfrage nach hochwertigen dekorativen Accessoires und traditionellen Innenarchitekturdesigns widerspiegelt.
Regulatorischer Rahmen und Ausblick
Ausgewählte Rechtsordnungen werden aus der Perspektive eines Polstermöbelherstellers verglichen, einschließlich der geltenden Verpflichtungen für Holzwerkstoffe. Produktkonstruktion und Materialwahl bestimmen, welche Sicherheits- und Emissionsanforderungen gelten. Ab dem 1. Januar 2027 wird Kalifornien die Herstellung, den Verkauf, das Anbieten oder den Vertrieb neuer, bisher unverkaufter Polstermöbel verbieten, die Textilglasfasern enthalten, mit Ausnahme von Matratzennähfäden oder -fasern sowie bestimmter ummantelter oder umsponnener Garne.[3] Die Einschränkung gilt auch für Ersatzkomponenten, die von Polsterern nach Maß verwendet werden.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Kalifornien |
|---|---|---|
| Primäre Behörde | Verbraucherproduktsicherheitskommission; Umweltschutzbehörde | Amt für Haushaltswaren und Dienstleistungen |
| Wichtige Instrumente oder Ausrichtung | 16 CFR Teil 1640 und einbezogener TB 117-2013; TSCA Titel VI und 40 CFR Teil 770 | Business and Professions Code §§ 19101 und 19101.5 |
| Kommerzielle Auswirkung | Einhaltung der Schwelbrандbeständigkeit für abgedeckte Polstermöbel; Emissionskontrollen für abgedeckte Verbundholzprodukte | Abgedeckte Flammschutzmittel über 1.000 ppm eingeschränkt, vorbehaltlich gesetzlicher Komponenten- und Faserausnahmen; angenommene Textilglasfaserbeschränkung |
| Aktuelle politische Attraktivität | Mittel | Niedrig |
| Zukünftige Richtung der politischen Attraktivität | Keine Änderung | Verschärfung |
| Quelle: Mordor Intelligence | ||
Die bundesweite Bewertung „Mittel” spiegelt eine definierte Compliance-Grundlage für Schwelbrандbeständigkeit und Emissionen aus abgedecktem Verbundholz wider. Der Vorschlag der EPA vom Februar 2026 würde einbezogene Prüfnormen aktualisieren und eine Qualitätskontrollmethode im kleinen Maßstab hinzufügen, ohne die Emissionsgrenzwerte zu verschärfen. Dieser technische Fokus unterstützt „Keine Änderung” für die grundlegenden Produktverpflichtungen der Hersteller. Kaliforniens 1.000-ppm-Grenzwert für abgedeckte flammhemmende Chemikalien, der seit dem 1. Januar 2020 in Kraft ist, unterstützt seine Bewertung „Niedrig”, während die Textilglasfaserbeschränkung für neue Polstermöbel und Ersatzkomponenten ab Januar 2027 die Bewertung „Verschärfung” unterstützt.
Stufen der Wertschöpfungskette
Die Wertschöpfung unterscheidet sich zwischen Produktherstellung, Großhandelsvertrieb, Einzelhandelsauswahl und Lieferung nach Hause. Integrierte Produzenten wie Mohawk Industries Inc. und Ethan Allen Interiors Inc. verbinden mehrere dieser Aktivitäten und ermöglichen eine kommerzielle Kontrolle, die über die Herstellung des Produkts hinausgeht. Diese Struktur macht die Übergabe zwischen Produktionsverfügbarkeit und lokaler Auftragsabwicklung zu einer strategischen Entscheidung für Lieferanten, die Wohnkäufer bedienen.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Produktherstellung | Bodenbelagshersteller wie Mohawk Industries Inc.; Möbelhersteller wie Ethan Allen Interiors Inc. | Verkäufe von hergestellten Bodenbelägen und Möbeln | Zollbedingte Kostenexponierung | Preiserhöhungen und Optimierung der Lieferkette, wie von Mohawk im Jahr 2025 angewendet |
| Großhandelsvertrieb | Integrierte Distributoren wie Mohawk Industries Inc. und Ethan Allen Interiors Inc. | Großhandelswarenverkäufe | Koordination zwischen Vertriebspunkten und nachgelagerten Lieferzentren | Nachschub auf die Produkt- und Lieferanforderungen des empfangenden Kanals abstimmen |
| Einzelhandelsauswahl und -verkauf | Filial- und Online-Einzelhändler wie The Home Depot Inc. | Einzelhandelswarenverkäufe | Koordination der Produktverfügbarkeit über physische und digitale Kanäle | Kanalsortiment mit Nachschub- und Auftragsabwicklungskapazität abstimmen |
| Hauslieferung | Einzelhandels-Auftragsabwicklungsbetreiber wie The Home Depot Inc.; Möbellieferbetreiber wie Ethan Allen Interiors Inc. | Auftragsabgewickelte Warenverkäufe | Liefergeschwindigkeitsanforderungen über Lagerstandorte hinweg | Aufträge vom besten Versandstandort weiterleiten, wie von The Home Depot praktiziert |
| Quelle: Mordor Intelligence | ||||
Im Geschäftsjahr 2025 investierte The Home Depot Inc. in Lagerbestände, Technologie und fast 200 Last-Mile-Anlagen, wobei mehr als die Hälfte der Lieferungen von auf Lager befindlichen Produkten am selben oder am nächsten Tag ankam. Diese Leistung verbindet das Lieferversprechen mit einem Betriebsnetzwerk und nicht nur mit dem Online-Schaufenster. Für kleinere Lieferanten kann die Koordination des Zugangs zu einem solchen Netzwerk ebenso wichtig sein wie die Erweiterung des Produktsortiments.
Wettbewerbslandschaft
Marktkonzentration
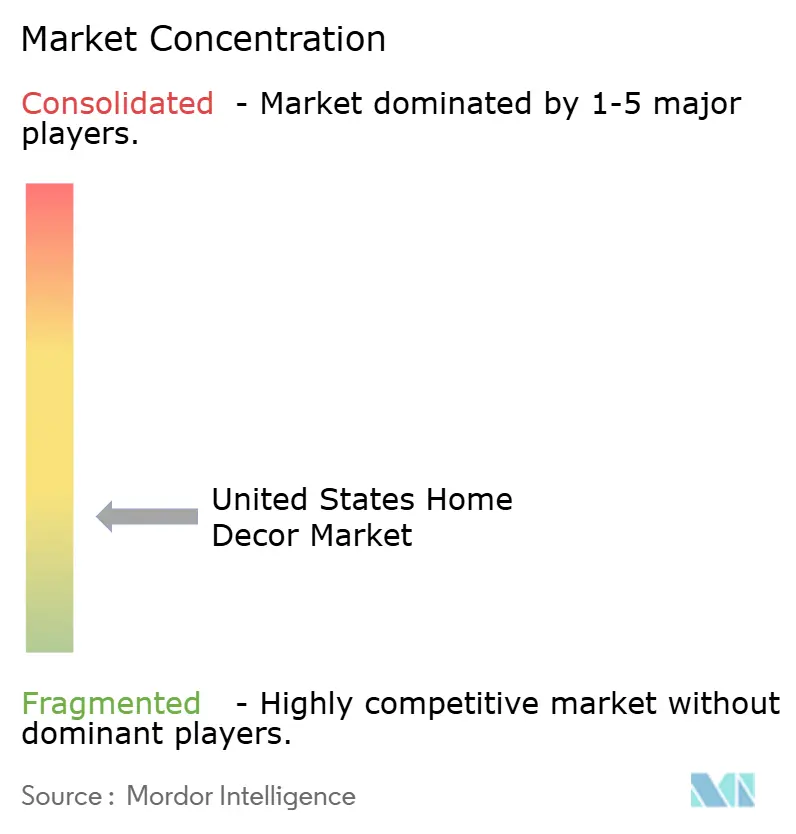
Der Wettbewerb ist fragmentiert über breite Heimwerkerketten, Einrichtungsspezialisten und Online-Heimprodukteinzelhändler mit unterschiedlichen Wegen, den Haushalt zu erreichen. The Home Depot Inc. und Lowe's Companies Inc. betreiben breite Heimwerker-Einzelhandelsunternehmen. IKEA USA (Ingka Holding), Williams-Sonoma Inc. und Wayfair Inc. erweitern das Feld über Wohneinrichtungseinzelhandel, Einrichtungs- und Haushaltswarenmarken sowie Online-Heimproduktverkäufe. Williams-Sonoma Inc. meldete unternehmensweite Nettoumsätze im Geschäftsjahr 2025 von 7,81 Milliarden USD und zeigt damit die Größenordnung eines Einrichtungsspezialisten. The Home Depot Inc. verkauft Dekor neben Baumaterialien und Installationsdienstleistungen, was den Zugang zu einem breiteren Haushaltsprojekt zu einem wettbewerbsfähigen Kanalvorteil macht.
Im Geschäftsjahr 2025 unterstützte IKEAs Remote Customer Meeting Point in den USA mehr als 3 Millionen Menschen und generierte mehr als 100 Millionen USD an Fernverkäufen. Seine Telefon-, Chat-, Social-Media- und Spezialdienste verbinden Kundenhilfe mit einem operativen Verkaufskanal. Diese Kombination gibt einem Käufer einen Weg von der Beratung zur Bestellung, ohne dass die gesamte Interaktion in einem Geschäft stattfinden muss. Die Verbindung von Beratung mit einer Bestellung kann dem Servicepersonal eine Rolle beim Verkauf von Einrichtungsgegenständen geben und macht Kundenhilfe zu einer operativen Fähigkeit neben Produktauswahl und Fernauftragsabschluss.
Wayfair Inc. meldete einen US-amerikanischen Heimprodukt-Nettoumsatz von 3,1 Milliarden USD im zweiten Quartal 2026, ein Anstieg von 8,7 % im Jahresvergleich. Diese Leistung hält einen Online-Heimprodukteinzelhändler kommerziell relevant neben filial- und beratungsgestützten Verkaufsformaten. Kaliforniens angenommene Textilglasfaserbeschränkung wird Einzelhändler, Importeure und Online-Verkäufer sowie Hersteller neuer, bisher unverkaufter Polstermöbel, die in Kalifornien verkauft werden, abdecken. Sie erfasst Bestandteile, vorbehaltlich Ausnahmen für Matratzennähfaden oder -fasern sowie ummantelten oder umhüllten Garnen. Für einen Online-Einzelhändler kann die Überprüfung abgedeckter Komponenten vor dem Anbieten von Möbeln verhindern, dass die Materialwahl eines Lieferanten zu einer Verkaufsbeschränkung in Kalifornien wird.
Marktführer der US-amerikanischen Heimdekorationsindustrie
-
The Home Depot Inc.
-
Lowe's Companies Inc.
-
IKEA USA (Ingka Holding)
-
Williams-Sonoma Inc.
-
Wayfair Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
United States Home Decor Markt Unternehmen in diesem Bericht
- The Home Depot Inc.
- Lowe’s Companies Inc.
- IKEA USA (Ingka Holding)
- Williams-Sonoma Inc.
- Wayfair Inc.
- Target Corporation
- TJX Companies (HomeGoods)
- Amazon.com Inc.
- Ashley Furniture Industries LLC
- Ethan Allen Interiors Inc.
- La-Z-Boy Inc.
- RH (Restoration Hardware)
- Crate & Barrel Holdings Inc.
- At Home Group Inc.
- Haverty Furniture Companies Inc.
- Bob’s Discount Furniture LLC
- Lamps Plus Inc.
- Floor & Decor Holdings Inc.
- Mohawk Industries Inc.
- Pier 1 Imports Omni, Inc.
Wichtige Chancen für Marktteilnehmer
Haushaltliche Auffrischungskäufe bieten Wohndekorlieferanten einen Weg zu Verbrauchern, die bestehende Räume verbessern. Consumer Edge berichtete, dass dekor-, haushaltswarenorientierte und auf kleinere Käufe ausgerichtete Einzelhändler die breitere Wohneinrichtungskategorie bis August 2026 übertrafen, während möbelgeführte Einzelhändler zurückblieben. Diese relative Leistung unterstützt das Testen kleinerer Wohnkäufe neben großen Möbelangeboten.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Dekorationsortimente zur Raumauffrischung | Relative Stärke bei Einzelhändlern, die auf kleinere Haushaltskäufe ausgerichtet sind | Haushalte, die bestehende Räume auffrischen | Koordinierte Dekorationsartikel in zugänglichen Kaufgrößen anbieten | Relative Kategoriestärke in Umsätze für ein bestimmtes Sortiment umwandeln | Wohndekormarken und Wohneinzelhandel |
| Dekorerweiterungen zu bestehenden Möbeln | Möbelgeführte Einzelhändler blieben hinter kleinere Käufe orientierten Einzelhändlern zurück | Wohnkäufer, die ihre Möbel behalten | Dekor vermarkten, das bestehende Raumeinrichtungen ergänzt | Haushaltsstil und verfügbare Ausgaben abstimmen | Dekorhersteller und Wohneinrichtungseinzelhändler |
| Phasenweise Haushaltliche Auffrischungsangebote | Druck beim Immobilienumschlag kann Verbesserungen an bestehenden Häusern begünstigen | Haushalte, die schrittweise Heimverbesserungen planen | Koordinierte Dekorkäufe nach Raum und Pflegeaufgabe organisieren | Die Ausgabenverschiebung hängt von den Haushaltsbedingungen ab | Einzelhändler mit wiederkehrenden Wohndekorationsortimenten |
| Quelle: Mordor Intelligence | |||||
Die zentrale Möglichkeit ist eine Abfolge kleinerer Haushaltsdekorkäufe, die ein bestehendes Zuhause auffrischen. Ein Einzelhändler kann koordinierte Sortimente nach Raum organisieren, damit Käufer einen Bereich aktualisieren können, bevor sie sich für einen anderen entscheiden. Consumer Edge identifizierte eine potenzielle Verschiebung hin zur Auffrischung bestehender Häuser, wenn höhere Hypothekenzinsen den Immobilienumschlag weiterhin einschränken. Lieferanten können diese Sortimente über Wohneinzelhandelskanäle testen und diese Ausgabenverschiebung dabei als bedingt behandeln.
Neueste Industrielle Entwicklungen in United States Home Decor Markt
- Sep 2026: 1915 South, ein unabhängiger Ashley-Lizenznehmer, eröffnete seinen 41. Ashley-Ausstellungsraum in Harvey, Louisiana.
- Jul 2026: James & James LLC kündigte die Entwicklung einer Hartholzmöbelfabrik in Heber Springs, Arkansas, mit einer Investition von mehr als 9,4 Millionen USD an. Die geplante Erweiterung kombiniert Massivholzmöbelherstellung mit Holzschnitt und erweitertem Handelsgeschäft.
- Jun 2026: IKEA U.S. eröffnete ein kleines Ladenformat in Webster, Texas, mit mehr als 7.000 Produkten, darunter 4.800 für die sofortige Mitnahme verfügbar.
United States Home Decor Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Markt für Wohndekor in den Vereinigten Staaten misst die jährlichen Einzelhandelsausgaben für Wohndekorprodukte, die für den Wohnbedarf in den Vereinigten Staaten erworben werden. Der Wert wird beim ersten Einzelhandelsverkauf über physische und Online-Kanäle erfasst, einschließlich Produkte, die im gesamten Wohnbereich und in Außenbereichen verwendet werden.
Ausschlüsse aus dem Geltungsbereich: Große Haushaltsgeräte, Unterhaltungselektronik, separat verkaufte Kernbaumaterialien, gebrauchte oder gemietete Artikel sowie separat verkaufte Installations- oder Innenarchitekturdienstleistungen sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Möbel
- Heimtextilien
- Bodenbeläge und Teppiche
- Wanddekoration (Gemälde, Tapeten)
- Beleuchtungskörper
- Dekorative Accessoires (Vasen, Kerzen, Uhren)
- Nach Material
- Holz
- Metall
- Textil
- Glas
- Kunststoff und andere Synthetika
- Stein und Keramik
- Nach Vertriebskanal
- Heimwerker- und Möbelgeschäfte
- Spezialdekorationsgeschäfte
- Supermärkte und Verbrauchermärkte
- Online / E-Commerce
- Sonstige (Boutiquen, Kunstgalerien)
- Nach Preisklasse
- Massenmarkt
- Premium / Luxus
- Nach Raum
- Wohnzimmer
- Schlafzimmer
- Küche und Esszimmer
- Badezimmer
- Heimbüro
- Außenbereich und Terrasse
- Nach Geografie
- Nordosten
- Mittlerer Westen
- Südosten
- Südwesten
- Westen
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Zu den illustrativen öffentlichen Quellen zählen die monatlichen Einzelhandelsdaten des U.S. Census Bureau für Ladenverkäufe und Lagerbestände, sein vierteljährlicher Bericht zum E-Commerce im Einzelhandel für Online-Einzelhandelstrends, seine Baugenehmigungserhebung für Indikatoren im Wohnungsbau sowie die Konsumausgabenreihe des Bureau of Economic Analysis für den Kontext der Haushaltsausgaben. Das Census Bureau weist darauf hin, dass Verkäufe nach Geschäftstyp nicht alle Verkäufe einer Ware erfassen, sodass diese Zahlen als Kanalsignale und nicht als vollständige Gesamtsumme für Wohndekor dienen.
Unternehmensberichte, Investorenmaterialien, Gewinnmitteilungen und seriöse Wirtschaftspresse können Produkt-, Kanal-, Preis- und Betriebskontext hinzufügen und dabei helfen, breitere öffentliche Indikatoren gegenzuprüfen. Diese Quellen sind nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Die Primärforschung ist auf Interviews und Umfragen mit Herstellern, Einzelhändlern, Distributoren und relevanten Branchenspezialisten für Wohndekor in den Vereinigten Staaten ausgerichtet, darunter leitende Führungskräfte, Funktionsleiter und Manager. Die Befragten bewerten die Produkt-, Kanal-, Material-, Preis-, Raum- und Regionalannahmen, die aus der Sekundärforschung gewonnen wurden, und identifizieren Veränderungen bei Einkauf, Auftragsabwicklung und Kosten. Analysten untersuchen Lücken durch gezielte Folgefragen und vergleichen die Antworten mit unabhängigen öffentlichen Indikatoren sowie Stichproben von Lieferanten- oder Kanalinformationen, bevor sie diese in die Schätzung einfließen lassen.
Verteilung der Befragten der Primärforschungserhebung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | Vorstandsvorsitzende und Geschäftsführer: 20 % | |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 35 % | |
| Kleinere Marktteilnehmer: 20 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Die Schätzung beginnt mit einer Top-down-Betrachtung der US-amerikanischen Einzelhandelsausgaben für Wohndekor im Wohnbereich, ausgedrückt in Einzelhandelswerten, und prüft anschließend, ob Produkt- und Kanalnachweise die resultierende Gesamtsumme stützen. Wohnungsneubauten und bestehende Hausverkäufe zeigen Kaufanlässe für Neubauten und Umzüge an, Renovierungsaktivitäten zeigen die Nachfrage nach Auffrischungen an, Haushaltsausgaben und Einzelhandelsumsätze zeigen die Kapazität und den Zeitpunkt von Käufen an, und E-Commerce-Trends helfen bei der Bewertung von Kanalverschiebungen. Möbel- und Materialeingabepreise helfen dabei, Preisbewegungen von Veränderungen bei den verkauften Einheiten zu unterscheiden. Eine multivariate Regression kann diese Indikatoren mit historischen Marktbewegungen in Beziehung setzen, wobei eine Szenarioanalyse eingesetzt wird, wenn Wohnungs-, Inflations- oder Inputkostenpfade unsicher bleiben.
Produkt-, Material-, Vertriebskanal-, Preisklassen-, Raum- und US-amerikanische Regionalanteile werden aus Kategorieumsatznachweisen, Einzelhändler- und Lieferantenangaben, Handelsdaten und qualifizierten Expertenbeiträgen aufgebaut, wobei jede Klassifizierung einmal innerhalb ihrer Achse zugewiesen wird. Selektive Bottom-up-Prüfungen verwenden Stichproben von Durchschnittsverkaufspreisen multipliziert mit geschätzten Stückvolumina oder Lieferanten- und Einzelhändler-Rollups, um Kategorie- und Kanalsummen zu testen, anstatt die Top-down-Schätzung zu ersetzen. Wo Stichprobenabdeckung oder Stückdaten fehlen, behalten Analysten einen dokumentierten Bereich bei, testen alternative Annahmen gegen die Marktgesamtsumme und vermeiden es, eine Teilstichprobe so zu erweitern, als ob sie den gesamten Markt abdeckte. Experten können die ausgewählten Treiber und Prognosenannahmen auf Variablenebene überprüfen, während Analysten ihre Eingaben mit der Zeitreihe und unabhängigen Indikatoren abgleichen, bevor sie eine Änderung übernehmen.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Einzelhandelsumsätze, Haushaltsausgaben, Wohnbauaktivitäten, Unternehmensangaben und Primärforschung und prüfen, ob die Maßnahmen mit der Grenze des ersten Einzelhandelsverkaufs übereinstimmen und keine Großhandelsverkäufe oder Dienstleistungen erfassen. Sie überprüfen Anomalien, Jahresvergleiche, Anteilssummen und Unterschiede zwischen Top-down-Schätzungen und selektiven Lieferanten- oder Kanalprüfungen und lösen dann wesentliche Abweichungen durch Quellenüberprüfung, Annahmentests oder gezielte erneute Kontaktaufnahme mit Befragten vor der Freigabe. Das Modell wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Wohnungs-, Preis-, Handels- oder Einzelhandelsereignissen überarbeitet und unmittelbar vor der Lieferung einer neuen Quellen- und Berechnungsüberprüfung unterzogen. Eine erneute Kontaktaufnahme wird ausgelöst, wenn neue Erkenntnisse der früheren Erklärung eines Befragten widersprechen oder eine wesentliche Lücke ungelöst lassen.
Schätzung des US-Marktes für Wohndekor von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Der Markt für Wohndekor in den Vereinigten Staaten misst die jährlichen Einzelhandelsausgaben für Wohndekorprodukte, die für den Wohnbedarf in den Vereinigten Staaten erworben werden. Produkt-, Material-, Vertriebskanal-, Preisklassen-, Raum- und US-amerikanische Regionalanteile werden aus Kategorieumsatznachweisen, Einzelhändler- und Lieferantenangaben, Handelsdaten und qualifizierten Expertenbeiträgen aufgebaut, wobei jede Klassifizierung einmal innerhalb ihrer Achse zugewiesen wird.
Wesentliche Lücken bei den Treibern werden durch eine konsistente Transaktionsgrenze, marktspezifische Nachfrageeingaben und Gegenprüfungen in der gesamten Studie adressiert. Analysten triangulieren Einzelhandelsumsätze, Haushaltsausgaben, Wohnbauaktivitäten, Unternehmensangaben und Primärforschung und prüfen, ob die Maßnahmen mit der Grenze des ersten Einzelhandelsverkaufs übereinstimmen und keine Großhandelsverkäufe oder Dienstleistungen erfassen.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 239,2 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 191,5 Milliarden USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 19,9 % unter dem Wert dieses Berichts für 2027 von 239,2 Milliarden USD, zwei Jahre später. Die Ausgangsbasis 2025 und das prognostizierte jährliche Wachstum von 3,23 % bis 2034 platzieren die veröffentlichte Reihe unterhalb einer späteren Jahresschätzung. |
| Branchenpublikation B | 145,52 Milliarden USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 39,2 % unter dem Wert dieses Berichts für 2027 von 239,2 Milliarden USD, zwei Jahre später. Die Ausgangsbasis 2025 und das prognostizierte jährliche Wachstum von 4,32 % bis 2034 platzieren die veröffentlichte Reihe unterhalb einer späteren Jahresschätzung. |
Mordor Intelligence verknüpft die Schätzung mit dem definierten Abdeckungsbereich und dem Nachfragemodell der Studie. Analysten triangulieren Einzelhandelsumsätze, Haushaltsausgaben, Wohnbauaktivitäten, Unternehmensangaben und Primärforschung und prüfen, ob die Maßnahmen mit der Grenze des ersten Einzelhandelsverkaufs übereinstimmen und keine Großhandelsverkäufe oder Dienstleistungen erfassen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Wohndekor in den Vereinigten Staaten und wie ist der Wachstumsausblick?
Die Größe wird für 2027 auf 291,2 Milliarden USD geschätzt und soll bis 2032 einen Wert von 349,2 Milliarden USD erreichen, bei einem CAGR von 3,70 % im Zeitraum 2027–2032.
Was stützt die Nachfrage nach Wohndekor in den Vereinigten Staaten?
Renovierungen und Heimarbeit unterstützen Kaufanlässe. In der Umfrage der Federal Reserve von 2025 arbeiteten 39 % der US-amerikanischen Arbeitnehmer zumindest einen Teil der vorangegangenen Woche von zu Hause aus.
Welche Produktkategorie führt die Wohndekorverkäufe an?
Möbel führten mit einem Marktanteil von 45,21 % im Jahr 2026 und werden voraussichtlich im Zeitraum 2027–2032 mit einem CAGR von 3,19 % wachsen.
Welche Unternehmen sind die wichtigsten Wettbewerber im Wohndekorbereich?
Zu den wichtigsten Wettbewerbern zählen The Home Depot Inc., Lowe's Companies Inc., IKEA USA (Ingka Holding), Williams-Sonoma Inc. und Wayfair Inc.
Was ist eine wesentliche Einschränkung für möbelgeführte Dekorausgaben?
Consumer Edge warnte im September 2026, dass höhere Hypothekenzinsen den Immobilienumschlag und größere Einrichtungskäufe weiter einschränken könnten.
Welche US-amerikanische Region führt die Wohndekorverkäufe an, und wo ist das Wachstum am schnellsten?
Der Südosten hielt im Jahr 2026 einen Marktanteil von 27,29 %. Der Südwesten wird voraussichtlich am schnellsten wachsen, mit einem CAGR von 5,23 % im Zeitraum 2027–2032.