
Marktgröße und Marktanteil – Markt für kleine Haushaltsgeräte in den Vereinigten Staaten
Marktübersicht
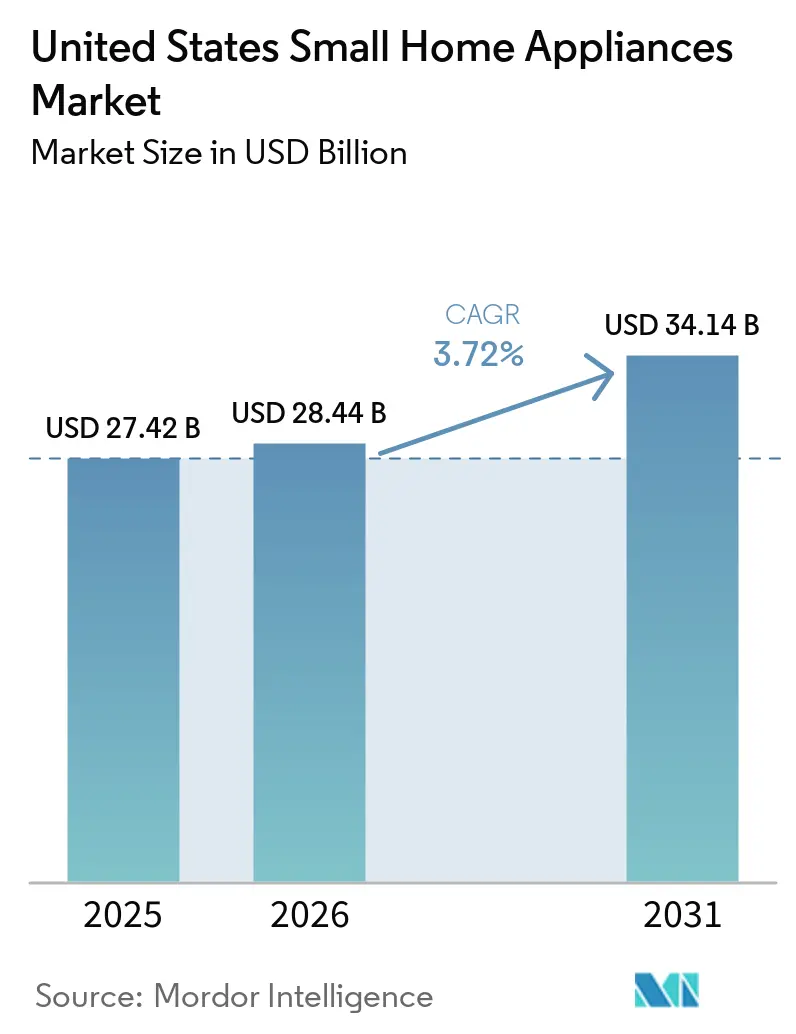
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 27.42 Milliarden US-Dollar |
| Marktgröße (2026) | 28.44 Milliarden US-Dollar |
| Marktgröße (2031) | 34.14 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.72 % |
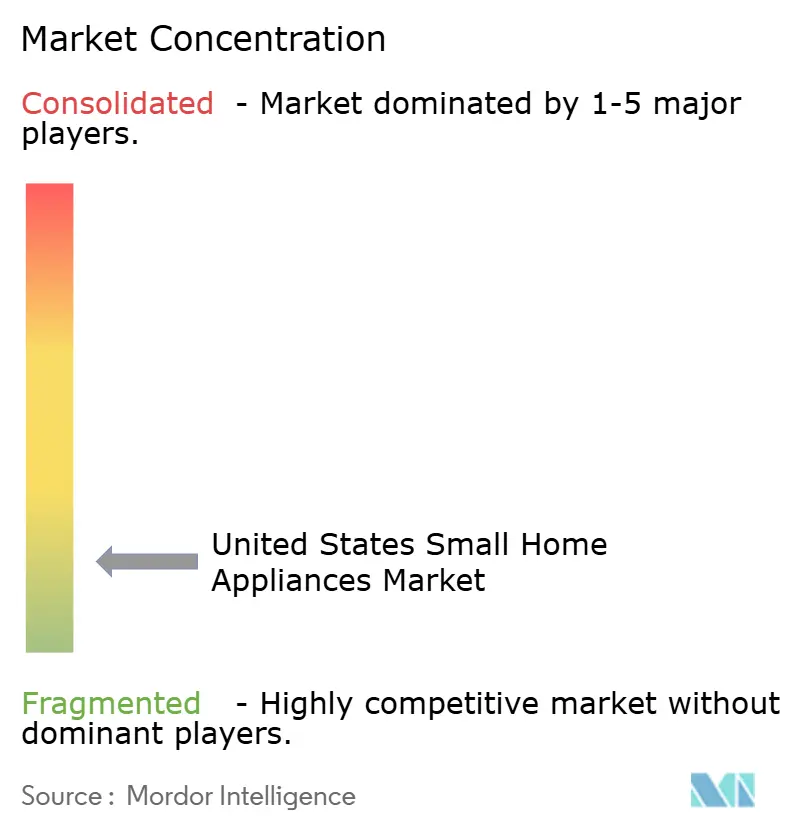
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für kleine Haushaltsgeräte in den Vereinigten Staaten von Mordor Intelligence
Der US-amerikanische Markt für kleine Haushaltsgeräte wird voraussichtlich von 27,42 Milliarden USD im Jahr 2025 auf 28,44 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einem CAGR von 3,72 % über den Zeitraum 2026–2031 einen Wert von 34,14 Milliarden USD erreichen. Das stetige Wachstum spiegelt einen Markt wider, in dem Energieeffizienzvorschriften, digitale Konnektivität und tarifbedingte Kostendynamiken nunmehr Produkt-Roadmaps stärker prägen als bloße Volumenzuwächse. Bundesweite Energieeinsparstandards, insbesondere die neu finalisierten Vorschriften des Energieministeriums für Kochgeräte, die ab Januar 2028 in Kraft treten, treiben Forschungs- und Entwicklungsinvestitionen an, die auf eine Reduzierung des Kilowattstundenverbrauchs bei gleichzeitiger Leistungserhaltung abzielen[1]. Die rasche Einführung intelligenter Haushaltsgeräte, unterstützt durch gemeinsame Protokolle wie Matter 1.4, verschiebt Konnektivität von einer Neuheit zur Grunderwartung und ermöglicht Prämienpreissegmente[2]. Die Beschleunigung des E-Commerce weitet die Herstellermargen durch Direktvertriebskanäle (DTC) aus und senkt gleichzeitig die durchschnittlichen Transaktionspreise für Verbraucher.
Wichtigste Erkenntnisse des Berichts
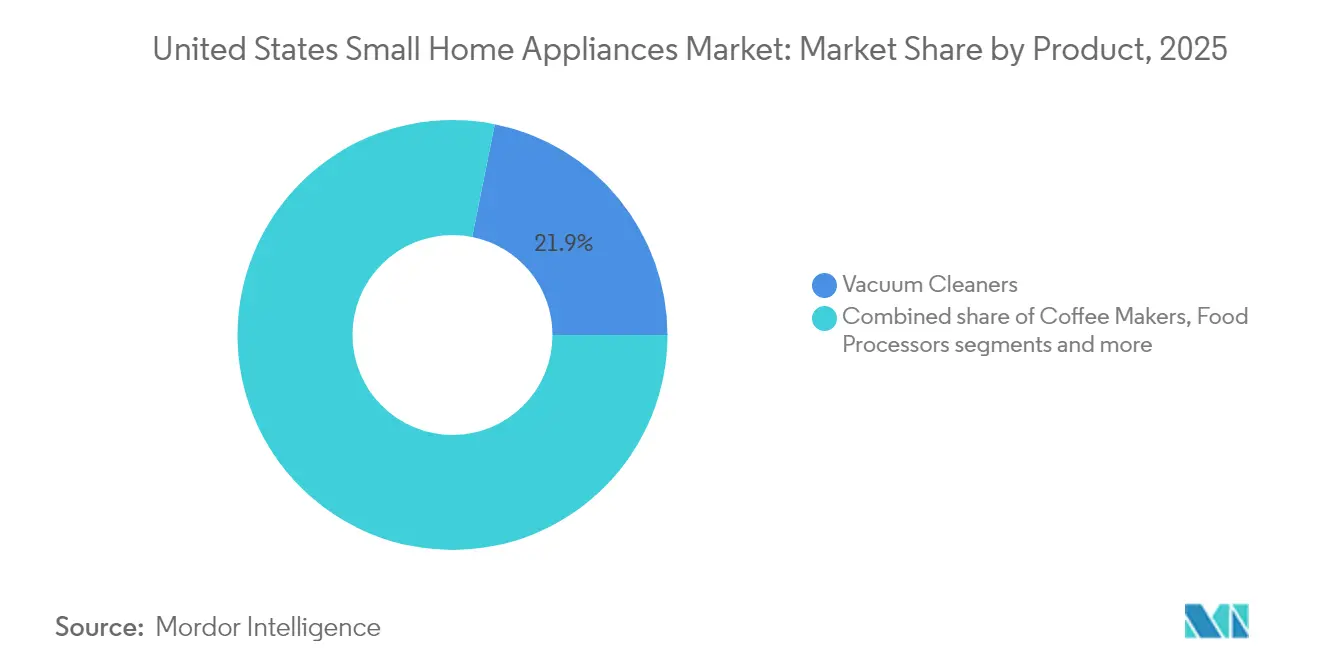
- Nach Produkt hielten Staubsauger im Jahr 2025 einen Anteil von 21,85 % am Markt für kleine Haushaltsgeräte in den USA; Heißluftfritteusen verzeichnen mit einem CAGR von 7,35 % bis 2031 das stärkste Wachstum.
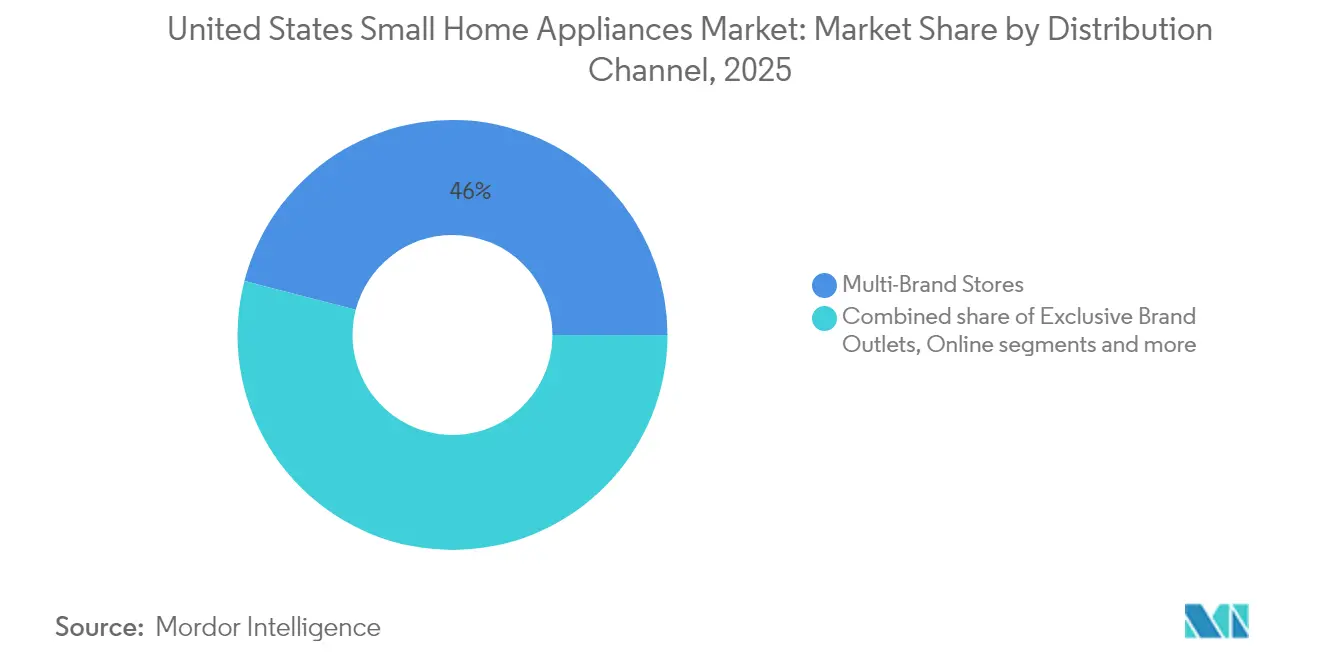
- Nach Vertriebskanal führten Mehrmarken-Fachgeschäfte mit einem Anteil von 45,95 % am Markt für kleine Haushaltsgeräte in den USA im Jahr 2025, während der Online-Umsatz bis 2031 mit einem CAGR von 6,05 % zunahm.
- Nach Geografie entfiel auf den Südosten ein Anteil von 33,45 % des Umsatzes im Jahr 2025; der Westen verzeichnet den schnellsten CAGR von 4,92 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Auswirkungsanalyse der Wachstumstreiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Energieeffizienzvorschriften und Bewusstsein für Stromkosten | +0.8% | Kalifornien, Nordosten | Mittelfristig (2–4 Jahre) |
| Rasche Einführung intelligenter und vernetzter Haushaltsgeräte | +1.2% | Westküste, städtische Zentren landesweit | Langfristig (≥ 4 Jahre) |
| Ausweitung von E-Commerce und Direktvertriebsmodellen (DTC) | +0.6% | Vorstädtische Märkte landesweit | Kurzfristig (≤ 2 Jahre) |
| Wohnungsbaubeginne, Renovierungsboom und Ersatzzyklen | +0.9% | Südosten, Westen | Mittelfristig (2–4 Jahre) |
| Wachsendes verfügbares Einkommen, veränderte Lebensstile und Urbanisierung | +0.5% | Metropolregionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Energieeffizienzvorschriften und Bewusstsein für Stromkosten
Bundesweite Gerätestandards verkürzen die Innovationszyklen, da Anbieter Plattformen neu gestalten, um niedrigere Kilowattstunden-Obergrenzen zu erfüllen und dabei Preispunkte zu erhalten, die preisbewusste Verbraucher ansprechen. Das Energieministerium prognostiziert, dass seine neuesten Warmwasserbereiter-Vorschriften den US-amerikanischen Energieverbrauch über 30 Jahre um 17,6 Billiarden Btu reduzieren werden, was die Rentabilität hocheffizienter Kompressoren und Wärmepumpenintegrationen unterstreicht[3]. Geschirrspüler-Obergrenzen von 223 kWh pro Jahr ab April 2027 beschleunigen die Einführung bürstenloser Motoren und proprietärer Wärmerückgewinnungsmodule weiter und veranlassen ein systemweites Design rund um Küchenökosysteme anstelle einzelner Geräte. Die überdurchschnittlichen Stromtarife in Kalifornien verschärfen die Amortisationsprüfung der Verbraucher, was es Marken mit glaubwürdigen Energy-Star-Kennzeichnungen ermöglicht, die durchschnittlichen Verkaufspreise zu erhöhen, ohne die Nachfrage zu verringern. Parallele Vorschriften für gewerbliche Kühlzellen wirken sich auf Haushaltslieferanten aus, die sich gemeinsame Verdampfer- und Dämmstoffquellen teilen, was die Skalenvorteile für vertikal integrierte Hersteller stärkt.
Rasche Einführung intelligenter und vernetzter Haushaltsgeräte
Laut der 2024 U.S. Kitchen Trends Study
von Houzz erreichte die Durchdringung vernetzter Geräte im Jahr 2024 einen Anteil von 30 % der Küchenrenovierungen in den USA, und Wi-Fi ist mittlerweile eine Grundvoraussetzung und kein optionales Zusatzangebot mehr. Samsungs Bespoke-AI-Reihe 2025, ausgestattet mit 9-Zoll-Bildschirmen und Lebensmittelerkennungstechnologie, veranschaulicht, wie eingebettete Intelligenz eine bevorzugte Platzierung im Regal sichert und die Bindungsraten für zugehörige Apps steigert. Die SmartHQ-Plattform von GE Appliances liefert Predictive-Maintenance-Benachrichtigungen, die Garantieansprüche reduzieren und den Aftermarket-Teileverkauf ankurbeln[4]. Dieser Wandel stärkt die Nachfrage nach intelligenten kleinen Haushaltsgeräten, da Verbraucher zunehmend Fernüberwachung, automatisierte Einstellungen und vernetzte Steuerung für Küchen- und Haushaltsgeräte erwarten. Fortschritte bei der Interoperabilität im Rahmen von Matter 1.4 verringern das Risiko einer Ökosystem-Abhängigkeit für Verbraucher, während KI auf dem Gerät selbst Datenschutzbedenken im Zusammenhang mit cloudbasierter Datenspeicherung umgeht. Dennoch hat das erweiterte Kartierungsverfahren bei Saugrobotern die Aufmerksamkeit von Datenschutzbeauftragten auf sich gezogen, was signalisiert, dass die Funktionstiefe im Gleichgewicht mit Datensicherheitsgarantien bleiben muss, um die Akzeptanzentwicklung aufrechtzuerhalten.
Ausweitung von E-Commerce und Direktvertriebsmodellen
Digitale Kanäle haben strukturelle Gewinne gefestigt, die während der Pandemie entstanden sind; 45 % der Käufer kleiner Haushaltsgeräte beginnen ihre Kaufreise nun online. Direktvertriebsstrategien (DTC) erzielen höhere Bruttomargen, indem sie Einzelhandels-Listungsgebühren umgehen; der Nettoumsatzanstieg von SharkNinja im Jahr 2024 um 30 % – angetrieben durch optimierte Suchanzeigen und Social-Commerce-Verknüpfungen – veranschaulicht den Ergebnishebel, wenn der Datenverkehr auf firmeneigene Storefronts verlagert wird. Preistransparenz und dynamische Rabattierung ziehen die durchschnittlichen E-Commerce-Verkaufspreise unter die stationären Benchmarks und erhöhen die Kategoriendurchdringung bei preissensiblen Haushalten. Virtuelle Ausstellungsräume, Augmented-Reality-Platzierungstools und Livestream-Demos replizieren heute taktile Bewertungshürden, die einst dem stationären Handel vorbehalten waren.
Wachsendes verfügbares Einkommen, veränderte Lebensstile und Urbanisierung
Anhaltende Lohnzuwächse und eine sich mäßigende Inflation halten die diskretionären Budgets intakt und unterstützen die Substitution von manuellen durch automatisierte Lösungen, selbst in einem reifenden US-amerikanischen Markt für kleine Haushaltsgeräte. Der Anteil der Einpersonenhaushalte steigt weiter an und begünstigt kompakte Multifunktionsgeräte wie Heißluftfritteuse-Toaster-Hybride, die die Arbeitsfläche optimal nutzen. Virale Social-Media-Rezepte, insbesondere auf TikTok und Instagram Reels, haben Heißluftfritteusen in den Mainstream katapultiert und eine Folgenachfrage nach vorverpackten Mahlzeitenkomponenten geschaffen, die für dieses Format optimiert sind. Millennials akzeptieren typischerweise höhere Preise für Konnektivität, während die Generation Z reibungslose Bequemlichkeit schätzt; beide demografischen Gruppen treten in ihre Peak-Haushaltsgründungsjahre ein und erhalten die Nachfrage nach funktionsreichen Modellen aufrecht, die Zeitersparnis und gesünderes Kochen versprechen.
Auswirkungsanalyse der Markthemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Rohstoff- und Halbleiterpreise | −0.7% | Global, importabhängige Hersteller | Kurzfristig (≤ 2 Jahre) |
| Lieferkettenunterbrechungen und Frachtkosten- druck | −0.5% | Westküstenhäfen, nationale Logistik | Mittelfristig (2–4 Jahre) |
| Zunehmender Preiswettbewerb und Expansion von Handelsmarken | −0.4% | Preissensible Einzelhandelskanäle | Langfristig (≥ 4 Jahre) |
| Recht-auf-Reparatur-Gesetzgebung, die Produktlebenszyklen verlängert | −0.3% | Kalifornien, Minnesota | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Rohstoff- und Halbleiterpreise
Kupfer, das über 10.000 USD pro Tonne gehandelt wird, erhöht die Kosten für Kältekreisläufe um bis zu 4,2 % und zwingt Erstausrüster (OEMs), Absicherungen zu verfolgen oder Verdampfergeometrien neu zu gestalten, um den Metalleinsatz zu reduzieren. Globale Chipengpässe verzögern weiterhin die Markteinführungskalender für funktionsreiche Modelle und verlängern die Laufzeit von Produktvarianten (SKUs), die auf veralteten Mikrocontrollern basieren, was das Innovationstempo drosselt. Stahltarife für Haushaltsgeräte von 50 %, die ab Juni 2025 gelten, schließen frühere Import-Arbitrage-Fenster und verstärken die Kosteninflation, die das Haushaltslohnwachstum übertrifft, was das Risiko eines preisgetriebenen Nachfragerückgangs birgt.
Lieferkettenunterbrechungen und Frachtkostendruck
Aufeinanderfolgende Abgaben von 25 % auf kanadische und mexikanische Importe zwingen Marken wie Bosch und Samsung, Komponentenströme umzuleiten, was vorübergehende Lagerbestandsspitzen und Kapitalaufwendungen für nordamerikanische Kapazitäten verursacht. Hafenstaus behindern gelegentlich eingehende Sendungen, untergraben Just-in-Time-Modelle und veranlassen Lagerbestandspuffer, die Betriebskapital binden. Arbeitskräftemangel in Logistik und Montage – verschärft durch restriktivere Einwanderungspolitik – verlängert die Vorlaufzeiten, wobei die Auswirkungen bei Staubsaugermotoren und Küchenmaschinen-Getriebeboxen, die auf manuelle Bearbeitung angewiesen sind, am stärksten spürbar sind. OEM-Reaktionen umfassen die Nearshoring-Verlagerung der Kunststoffformgebung und regionalisierte Vertriebszentren, doch die vorübergehende Verdoppelung der Produktionsstandorte erhöht die Stückumwandlungskosten, bis das Volumen aufgeholt hat.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Heißluftfritteusen verändern die KüchendynamikStaubsauger halten den größten Anteil von 21,85 %, doch roboterbasierte Wettbewerber, die durch aggressive chinesische Preisgestaltung unterstützt werden, drücken die Margen, was Marktführer dazu veranlasst, Navigations-KI und abonnementbasierte Verbrauchsmaterialien einzuführen, um die Einnahmen zu stabilisieren. Heißluftfritteusen verzeichneten bis 2031 den schnellsten CAGR von 7,35 %, da Verbraucher gesünderes Kochen anstrebten, das frittierte Texturen nachahmt, ohne Lebensmittel in Öl zu tauchen. Die Marktgröße für kleine Haushaltsgeräte in den USA für Heißluftfritteusen soll bis 2030 erheblich wachsen, was zeigt, wie ein früher nischenhaftes Gerät zum zentralen Bestandteil der Mahlzeitenzubereitung an Wochentagen wurde. Lebensmittelunternehmen entwickeln nun gemeinsam Produktvarianten (SKUs), die für die Leistung von Heißluftfritteusen konzipiert sind, während Gerätehersteller Doppelkörbe-Designs und app-basierte Rezeptplattformen integrieren, um die Verwendungsanlässe zu erweitern.
Kaffeemaschinen und Wasserkocher profitieren von der Premiumisierung, da Verbraucher café-ähnliche Extraktion zu Hause anstreben. Spezial-Espressogeräte mit PID-gesteuerten Boilern und Smartphone-Telemetrie steigern die Zusatzverkäufe von Markenkoffe und Entkalkungssets. Bei Küchenmaschinen und Mixern ist eine Markenkonsolidierung zu beobachten. Tischöfen bündeln nun Heißluftfrittierer- und Dörrfunktionen und lösen historische Produktsilos auf, was eine modulare Komponentenbeschaffung begünstigt. Das verbleibende „Sonstige”-Segment – Waffeleisen, Mini-Reiskocher, Nischen-Sous-vide-Stäbe – nutzt Social-Media-Mikrotrends und erzielt Nachfrageimpulse, die versierte Lieferanten durch limitierte Auflagen über Direktvertriebskanäle (DTC) bedienen.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts verfügbar
Nach Vertriebskanal:
Online-Beschleunigung gestaltet den Einzelhandel neuMehrmarken-Fachgeschäfte blieben mit einem Anteil von 45,95 % am Umsatz 2025 der primäre Kanal, da breite Sortimente und sofortige Mitnahmeattraktivität Käufer ansprechen, die neue Immobilien einrichten. Dennoch übertrifft der CAGR des Online-Kanals von 6,05 % bis 2031 alle Offline-Formate, angetrieben durch anhaltende Bequemlichkeit und eine zunehmende Akzeptanz virtueller Anprobewerkzeuge. Durchschnittliche digitale Warenkorbgrößen profitieren von algorithmischem Cross-Selling (Filter für kompatibles Zubehör), das stationäres Personal nicht in diesem Maßstab replizieren kann. Exklusive Markengeschäfte sehen sich einer Kannibalisierung ausgesetzt, da Hersteller ihre Direktvertriebsinitiativen (DTC) ausweiten, die Erstanbieterdatenströme liefern und eine agile Produktentwicklung begünstigen. Lagerclub-Geschäfte und Fachhändler verteidigen ihren Anteil durch die Bündelung von Installations-, Abhol- und erweiterten Servicepaketen, die rein digitale Wettbewerber selten bieten. Omnichannel-Erfüllungsoptionen – online bestellen, im Geschäft abholen – fungieren nun als Grundvoraussetzung und erfordern eine einheitliche Bestandstransparenz und konsistente Preisgestaltung, um Verbraucherunmut zu vermeiden.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts verfügbar
Geografische Analyse
Der Südosten verankerte 33,45 % des Umsatzes 2025, begünstigt durch eingehende Bevölkerungsmigration und robuste Baubeginne für Einfamilienhäuser in Florida, Georgia und North Carolina. Starke Einzelhandelspräsenzen von Home Depot und Lowe's optimieren die Produktverfügbarkeit, während vergleichsweise niedrigere Stromtarife die Amortisationshürde für Effizienzmodelle der mittleren Preisklasse senken. Gerätepakete, die an Bauprojekte geknüpft sind, gewinnen an Bedeutung, da regionale Bauunternehmen schlüsselfertige Küchen- und Wäschereisets in Abschlussverträge einbinden und Volumenanreize für große OEMs unterstützen.
Der Westen verzeichnet mit 4,92 % den schnellsten CAGR bis 2031, angetrieben von technikaffinen Haushalten in Kalifornien, Washington und Colorado, die überproportional viele intelligente Haushaltsgeräte adoptieren. Infrastrukturinvestitionen in den Gebirgsstaaten treiben ein überdurchschnittliches Wachstum der Stromversorgung an, wobei Nevada einen Anstieg von 10 % und Montana einen Anstieg von 8 % verzeichnen, was sich in der Einzelhandelsnachfrage nach Haushaltsgeräten niederschlägt. Immobilienengpässe in Metropolregionen fördern die Beliebtheit von wandelbaren Tischgeräten, während Vorortcluster weiterhin eine Nachfrage nach Geschirrspülern mit voller Kapazität und leistungsstarken Herden aufrechterhalten.
Der Nordosten und der Mittlere Westen bieten reife, aber zuverlässige Umsatzströme. Der veraltete Wohnungsbestand im Nordosten erzwingt zyklische Ersatzkäufe, und hohe Kilowattstundenpreise steigern die Nachfrage nach Energy-Star-Geschirrspülern trotz kälterer Winter, die die Heizkosten der Haushalte erhöhen. Bedeutende Universitäten katalysieren die frühzeitige Einführung WLAN-fähiger Geräte durch Forschungspartnerschaften und schaffen so eine breitere Vertrautheit bei den Verbrauchern. Der Mittlere Westen kombiniert stabile Beschäftigung mit einer wertorientierten Haltung; Masseneinzelhändler florieren, doch Premium-Markenshowrooms in Städten wie Chicago ziehen aufstrebende Käufer an. Der Südwesten vereint beide Dynamiken: Wachstumszentren wie Phoenix und Austin replizieren die Technologiepräferenzen der Westküste, während ländliche Landkreise zu preisorientierten Mehrzweckgeräten neigen.
Regulatorisches Umfeld
Der US-Markt für kleine Haushaltsgeräte unterliegt sich überlappenden föderalen Regelungen zur Energieeffizienz und Verbrauchersicherheit. Das US Department of Energy (DOE) verwaltet im Rahmen des EPCA Testverfahren und Energiesparstandards für ein breites Spektrum an Geräten; für konventionelle Verbraucher-Kochgeräte verabschiedete das DOE mit einer direkten Schlussregel vom Februar 2024 überarbeitete Standards mit einem Compliance-Termin zum 31. Januar 2028, was Hersteller dazu drängt, Produktroadmaps, Tests und Zertifizierungspläne weit im Voraus auf das Wirksamkeitsfenster abzustimmen.\n\nAuch die Mechanik der Regelsetzung prägt das Compliance-Risiko. Das DOE überarbeitete im April 2024 seine Process Rule für Gerätestandards (wirksam ab 24. Juni 2024) und veröffentlichte im Juli 2026 weitere verfahrensbezogene Maßnahmen durch eine Bekanntmachung im Federal Register im Zusammenhang mit Änderungen der DOE-Verfahren zur Prüfung neuer oder überarbeiteter Standards. Im Bereich Sicherheit überwacht die US Consumer Product Safety Commission (CPSC) Gefahren bei Verbrauchergeräten und arbeitet mit freiwilligen Normungsgremien zusammen; das Engagement der CPSC-Mitarbeiter im Zusammenhang mit UL 1026 für elektrische Haushaltskochgeräte (einschließlich Anfragen zur Einbeziehung mechanischer Leistungsanforderungen im Zusammenhang mit Gefahren durch Dampfkochtöpfe) verdeutlicht, wie sich Aktualisierungen freiwilliger Normen in Design- und Validierungsänderungen für Tischkochgeräte niederschlagen können.
Wertschöpfungskettenanalyse
Die Wertschöpfung bei kleinen Haushaltsgeräten beginnt vorgelagert mit Rohstoffen (Kunststoffe, Stahl, Kupfer) und Komponenten (Motoren, Heizelemente, Sensoren, elektronische Steuerungen und Halbleiter), gefolgt von Produktdesign, Werkzeugbau und Montage in einer Mischung aus Offshore-Produktion und nordamerikanischer Endfertigung/Verpackung. Zollbedingte Volatilität der Inputkosten und die Verfügbarkeit von Halbleitern beeinflussen Entscheidungen zur Stückliste, den Funktionsumfang und den Markteinführungsrhythmus, was zu Multi-Sourcing bei der Elektronik, Neugestaltungen zur Reduzierung der Metallintensität und selektivem Near-Shoring bei Teilen mit langen Lieferzeiten führt.\n\nNachgelagert sorgen Importeure, Großhändler und nationale Einzelhändler für eine skalierte Distribution, während Online-Marktplätze und Direct-to-Consumer-Shops eine wachsende Rolle bei der Nachfragebindung und der Erfassung von First-Party-Daten spielen. Die Vertriebsebene umfasst Großhändler für Geräte und Elektronik, die Hersteller mit Massenhändlern, Baumarktketten und Fachhändlern verbinden; gleichzeitig stärken Hersteller regionale Logistikknoten, um Hafenstaus und Engpässe bei Lkw-Fahrern abzufedern. Parallel dazu signalisieren Investitionen großer Geräteanbieter in US-Fertigungsstandorte (zum Beispiel die 2025 angekündigten Fertigungsinvestitionen von GE Appliances) einen breiteren Vorstoß im Zuliefernetzwerk, der auch Lieferzeiten und lokalisierte Beschaffungsoptionen für angrenzende Kleingerätekategorien verbessern kann, die sich Motoren, Steuerungen und Spritzguss-Kunststoffversorgung teilen.
Wettbewerbslandschaft
Der US-amerikanische Markt für kleine Haushaltsgeräte bleibt fragmentiert, obwohl die kategorienspezifische Konzentration stark variiert. Der Umsatz von SharkNinja erreichte 2024 5,53 Milliarden USD, ein Sprung von 30 %, der auf Eismaschinen und Mixer zurückgeführt wird, die virale Heimgetränketrends nutzen[5]. Der Marktanteilsverlust von iRobot – von 22,3 % auf 13,7 % – veranschaulicht das Disruptionsrisiko, wenn schnell folgende chinesische Wettbewerber die Preise mit akzeptabler Leistung unterbieten.
Technologieführerschaft treibt Überperformance an: Samsung erlangte innerhalb von zwei Markteinführungszyklen einen erheblichen Anteil am US-amerikanischen Roboterstaubsaugermarkt und nutzte dabei edge-basiertes Raumkartierung und geräteübergreifende Integration über SmartThings. Die Einführung von Handelsmarken durch Einzelhändler wie Target und Costco drückt die Margen im mittleren Preissegment.
Strategische Reaktionen umfassen das Nearshoring von Komponentenwerken zur Abfederung von Zollschocks, den Abschluss von Halbleiterzuteilungsvereinbarungen und die Übernahme von Nischen-IP (z. B. fortschrittliche Heizelemente für Heißluftfritteusen), um den Funktionsrückstand schneller abzubauen. ESG-Verpflichtungen rund um Recyclingkunststoffe und Reparierbarkeitsrichtlinien zeigen Markendifferenzierung bei nachhaltigkeitsorientierten Verbrauchersegmenten, während Allianzen mit Rezept-Content-Plattformen die Wertschöpfungskettenreichweite über Hardware hinaus in digitale Dienste ausweiten.
Marktführer der Branche für kleine Haushaltsgeräte in den Vereinigten Staaten
-
SharkNinja Operating LLC
-
Hamilton Beach Brands Holding Company
-
Dyson Ltd.
-
Keurig Dr Pepper Inc.
-
Breville Group Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für kleine Haushaltsgeräte in den Vereinigten Staaten Unternehmen in diesem Bericht
- SharkNinja Operating LLC
- Dyson Ltd.
- Hamilton Beach Brands Holding Co.
- Keurig Dr Pepper Inc. (Keurig)
- Breville Group Ltd.
- Instant Brands Inc.
- Conair Corporation (Cuisinart)
- iRobot Corporation
- Panasonic Corporation
- Versuni (Philips Domestic Appliances)
- Ninja (Brand Of SharkNinja)
- Bissell Inc.
- Spectrum Brands Holdings (Black+Decker Appliances)
- Gourmia Inc.
- Smeg S.p.A.
- De’Longhi Group
- Midea Group
- TTI Floor Care (Hoover, Dirt Devil, Oreck)
- Electrolux AB
- KitchenAid (Whirlpool SDA Division)
Marktchancen und Zukunftsaussichten
Interoperabilität im Smart Home und geräteseitige Intelligenz schaffen klare Weißräume in funktionsgetriebenen Segmenten, in denen Verbraucher Konnektivität von der Neuheit zum Standard entwickeln. Belege für die Akzeptanz zeigen sich in der renovierungsgetriebenen Nachfrage, wobei vernetzte Geräte 2024 eine Durchdringung von 30 % bei US-Küchenrenovierungen erreichten (Houzz), und Ökosystemplattformen wie Samsung SmartThings und GE Appliances SmartHQ geräteübergreifende Erlebnisse verstärken, die über ein einzelnes Tischprodukt hinausgehen. Für kleine Haushaltsgeräte unterstützt dies Chancen bei app-gestützten Koch- und Getränkesystemen (Rezeptführung, Personalisierung und Verbrauchsmaterialanbindung) sowie bei vernetzten Reinigungsprodukten, die Mapping- und Wartungsdaten in Service- und Zubehörumsätze umwandeln.\n\nLokalisierung der Lieferkette und Komponentenverfügbarkeit sind ebenfalls aktive Chancenfelder, da Zölle und Frachtvolatilität Unternehmen zur Umstrukturierung ihrer Beschaffung veranlassen. Die 2025 von GE Appliances angekündigten US-Fertigungsinvestitionen und die im April 2026 von Whirlpool Corporation getätigte Investition von 60 Millionen USD in eine Anlage in Ohio zur Herstellung von Gerätekomponenten und Unterbaugruppen signalisieren eine Verschiebung hin zu regionalisierter Komponentenversorgung und schnelleren Nachschubzyklen. Für Marken kleiner Haushaltsgeräte können marktnähere Beschaffung und modulare Plattformen die Anfälligkeit gegenüber Importstörungen verringern und gleichzeitig schnellere Auffrischungszyklen in schnell wachsenden Kategorien wie Heißluftfritteusen, Tischöfen und Bodenpflege ermöglichen, wo Funktionsdifferenzierung und schnelle SKU-Iteration die Regal- und Online-Suchleistung antreiben.
Neueste Industrielle Entwicklungen in Markt für kleine Haushaltsgeräte in den Vereinigten Staaten
- Juli 2026: SharkNinja brachte den Shark Beauty FlexStyle IonCurl-Multistyler auf den Markt und fügte damit eine leistungsstärkere Variante zu seiner Multistyling-Produktlinie hinzu. Dieser Schritt erweitert das Personal-Care-Portfolio von SharkNinja neben seinen Kernkategorien Küche und Bodenpflege und hilft dem Unternehmen, einen größeren Anteil der Verbraucherausgaben für kleine, steckerbasierte Haushaltsgeräte zu erobern.
- März 2025: Samsung stellte seine 2025er Bespoke-AI-Produktlinie mit integrierten Displays, Lebensmittelerkennungsfunktionen und Knox-Matrix-Sicherheitsmerkmalen vor. Dies stärkte den Premiumisierungspfad für vernetzte Geräte und erhöhte die Wettbewerbsanforderungen in Bezug auf Benutzeroberfläche, eingebettete Intelligenz und Sicherheitskommunikation auf Geräteebene.
- Februar 2024: Die Hamilton Beach Brands Holding Company übernahm HealthBeacon plc und erweiterte damit ihr Portfolio um Heimgesundheits- und Wellnesstechnologie angrenzend an ihr traditionelles Kleingeräteportfolio. Die Übernahme diversifizierte das Produktökosystem in Richtung wiederkehrend genutzter Heimgeräte und eröffnete kanalübergreifende Einzelhandelschancen jenseits von Küche und Bodenpflege.
Markt für kleine Haushaltsgeräte in den Vereinigten Staaten Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt den jährlichen Wert kleiner, tragbarer Haushaltsgeräte, die in den Vereinigten Staaten verkauft werden, elektrisch betrieben sind (Netzanschluss oder Batterie) und für Kochen, Reinigen, Luftbehandlung und Körperpflege verwendet werden.
Ausschlüsse aus dem Umfang: Große, fest installierte Geräte (wie Kühlschränke, Herde, Waschmaschinen und Klimaanlagen) sowie nicht elektrisch betriebene mechanische Geräte werden nicht berücksichtigt.
Segmentierungsübersicht
- Nach Produkt
- Kaffeemaschinen
- Küchenmaschinen
- Grills und Röster
- Wasserkocher
- Entsafter und Mixer
- Heißluftfritteusen
- Staubsauger
- Toaster
- Tischöfen
- Sonstige kleine Haushaltsgeräte (Waffeleisen, Friteusen, Eierkocher, Teemaschinen, Reiskocher usw.)
- Nach Vertriebskanal
- Mehrmarken-Fachgeschäfte
- Exklusive Markengeschäfte
- Online
- Sonstige Vertriebskanäle
- Nach Geografie
- Nordosten
- Südosten
- Mittlerer Westen
- Südwesten
- Westen
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt damit, festzulegen, was in den Vereinigten Staaten als kleines Haushaltsgerät zu behandeln ist, und anschließend die stabilsten öffentlich zugänglichen Signale zu ermitteln, die Nachfrage- und Preisbewegungen im Zeitverlauf erklären können. Für die grundlegende Marktstruktur greifen wir auf nicht kostenpflichtige Quellen zurück, wie Datensätze des US Census Bureau, Handelsstatistiken der USITC, Preis- und Verbraucherausgabenreihen des BLS sowie Regelungen und Standards des US DOE, die Ersatz- und effizienzgetriebene Upgrades beeinflussen können.
Um das Bild zu vervollständigen, nutzen wir auch Quellen wie SEC-Einreichungen und Investorenpräsentationen, Verbandswebseiten und Veröffentlichungen von Normungsgremien (einschließlich energie- und konnektivitätsbezogener Aktualisierungen) sowie seriöse Presseberichte über Einzelhandelsprogramme und Kategorieentwicklungen. In einigen Fällen wird ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichtenscreening genutzt, und eine Import-Export-Datenbank auf Sendungsebene wird selektiv eingesetzt, um die Kategorieentwicklung gegenzuprüfen. Diese Beispiele sind nicht abschließend, und viele weitere öffentliche Dokumente und Datenreihen wurden ebenfalls für die Erhebung, Gegenprüfung und Klärung unklarer Punkte herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um zu validieren, was tatsächlich verkauft wird und wie Kategorien voneinander abgegrenzt werden, wenn Produkte im Einzelhandel ähnlich aussehen. Wir haben mit Herstellern, Distributoren, Einzelhändlern und Dienstleistungsanbietern in den gesamten Vereinigten Staaten gesprochen, um Kategorieaufteilungen, Kanalmix, Promotionsrhythmus und die Entwicklung der durchschnittlichen Verkaufspreise zu bestätigen. Annahmen wurden anschließend überarbeitet, wenn das Interviewfeedback nicht mit den Sekundärforschungssignalen übereinstimmte.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 30 % | Führungskräfte der obersten Ebene (CXOs): 17 % |
| Mittlere Ebene: 49 % | Funktions- und Bereichsleiter: 41 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 42 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung basiert hauptsächlich auf einem Top-down-Ansatz, bei dem US-Produktions- und Handelsreihen sowie nachfrageseitige Signale auf Kategorieebene verwendet werden, um den Wertpool zu rekonstruieren, der der Definition tragbarer kleiner Haushaltsgeräte entspricht, und diesen dann auf die wichtigsten Produktgruppen aufzuteilen. Um die Berechnungen zu fundieren, werden die Gesamtwerte auch durch selektive Bottom-up-Näherungen bestätigt, wie z. B. Stichproben von durchschnittlichen Verkaufspreisbereichen multipliziert mit indikativen Stückzahlen sowie Kanalprüfungen zur Verkaufsintensität.
Zu den im Modell verwendeten Eingaben gehören Haushaltsbildung und Ersatzverhalten, Veränderungen des E-Commerce-Anteils, Preis- und Promotionsmuster, die den Mix in Richtung Premium-Modelle verschieben, sowie die Geschwindigkeit der Funktionsübernahme, wie z. B. intelligente Konnektivität und Energieeffizienz-Upgrades. Wenn historische Daten für ein Nischenprodukt unvollständig sind, werden Lücken mithilfe von Proxy-Indikatoren aus benachbarten Kategorien überbrückt und anschließend mit Interviewfeedback angepasst, damit die implizierte Durchdringung nicht unrealistisch erscheint.
Für die Prognose wird eine szenariobasierte Analyse angewendet und mit Expertenmeinungen zu Inflation, Druck auf diskretionäre Ausgaben und Einzelhändler-Lagerzyklen abgestimmt. Sobald diese Variablen projiziert sind, wird die Wertprognose aus dem erwarteten Volumentrend und einem praktischen Pfad des durchschnittlichen Verkaufspreises je Kategorie abgeleitet, und anschließend werden die Gesamtwerte mit der übergeordneten Entwicklung der Haushaltsgeräteausgaben abgeglichen, um Ausreißer zu erkennen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit die endgültige Zahl nicht von einer einzigen Quelle abhängt. Wir vergleichen Modelloutputs mit unabhängigen Signalen wie Handelsentwicklung, Preisreihenbewegungen und Kategorienachrichten und überprüfen dann alle Ausschläge, die nicht zur beobachteten Marktentwicklung passen.
Vor der Freigabe wird die Arbeit einem Peer-Review unterzogen und wichtige Annahmen einem Stresstest unterzogen, einschließlich Währungszeitpunkt, Kategoriezuordnung sowie implizierter Stück- und Durchschnittsverkaufspreiskombinationen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie z. B. bedeutende regulatorische Änderungen, starke Nachfrageschwankungen oder eine sprunghafte Veränderung der Kanalstruktur. Unmittelbar vor der Auslieferung werden die neuesten öffentlichen Veröffentlichungen erneut geprüft, damit die Kunden eine aktuelle Übersicht erhalten.
Marktgrößenbestimmung für kleine Haushaltsgeräte in den Vereinigten Staaten durch Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für kleine Haushaltsgeräte in den USA können unterschiedlich aussehen, selbst wenn sie scheinbar dieselben Produkte abdecken, da die Produktliste, die Preislogik und die zeitlichen Entscheidungen nicht über alle Quellen hinweg identisch sind. Die Abweichung ergibt sich in der Regel daraus, was als kleines Haushaltsgerät gezählt wird, welches Jahr als Basisjahr behandelt wird und wie Inflation und Mix in die Prognose einfließen.
Einige externe Schätzungen scheinen einen breiteren Haushaltsumfang zu verwenden, der angrenzende elektrisch betriebene Artikel über die üblichen Bereiche Kochen, Reinigen, Luftbehandlung und Körperpflege hinaus einbeziehen kann, was dazu neigt, den Gesamtwert zu erhöhen, selbst wenn die Kernnachfrage ähnlich ist. Im Ansatz von Mordor Intelligence ist die Zählung auf tragbare elektrische kleine Haushaltsgeräte gemäß NAICS 335210 beschränkt, und große fest installierte Geräte sowie nicht elektrisch betriebene Geräte sind ausgeschlossen, was die Zahl an einen konsistenten Nachfragepool bindet.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 27,42 Mrd. USD (2025) | |
| Branchenpublikation A | 32,02 Mrd. USD (2025) | Es wird eine breitere Einschlussliste nach Typ und Anwendung verwendet, die angrenzende Haushaltskategorien einbeziehen und den Gesamtwert erhöhen kann, selbst wenn die Kernnachfrage nach kleinen Haushaltsgeräten ähnlich ist. |
| Pressemitteilung B | 27,17 Mrd. USD (2023) | Es wird ein anderes Basisjahr verwendet, und die öffentliche Zusammenfassung legt Einschlüsse und Ausschlüsse nicht vollständig dar, was beim Vergleich von Gesamtwerten zu Unterschieden in der Kategoriezuordnung führen kann. |
Zusammengenommen zeigt die Tabelle, dass der größte Teil der Abweichung durch breitere Einschlüsse in einer Schätzung und ein anderes Basisjahr in der anderen erklärt wird. Unsere Prüfungen der Kategoriezuordnung, der implizierten Stück- und Durchschnittsverkaufspreiskombinationen sowie die anschließende Validierung tragen dazu bei, den endgültigen Wert transparent und für Planungsdiskussionen reproduzierbar zu halten.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für kleine Haushaltsgeräte in den USA?
Der Markt wird im Jahr 2026 auf 28,44 Milliarden USD geschätzt.
Wie schnell wird der US-amerikanische Markt für kleine Haushaltsgeräte voraussichtlich wachsen?
Es wird prognostiziert, dass er mit einem CAGR von 3,72 % wächst und bis 2031 34,14 Milliarden USD erreicht.
Welches Produktsegment wächst am schnellsten?
Heißluftfritteusen führen das Wachstum an und verzeichnen bis 2031 einen CAGR von 7,35 %.
Welcher Vertriebskanal gewinnt am schnellsten Marktanteile?
Der Online-Umsatz wächst mit einem CAGR von 6,05 %, da Verbraucher E-Commerce und Direktvertrieb (DTC) nutzen.
Welche Region weist die stärksten Wachstumsaussichten auf?
Der Westen verzeichnet mit 4,92 % bis 2031 den höchsten regionalen CAGR aufgrund technikaffiner und effizienzorientierter Verbraucher.
Wie beeinflussen Zölle die Hersteller?
Neue Zölle auf Stahl sowie auf kanadische und mexikanische Importe erhöhen die Inputkosten und veranlassen eine Umstrukturierung der Lieferkette sowie selektive Preiserhöhungen, die das Nachfragewachstum dämpfen könnten.