
Größe und Marktanteil des US-Marktes für Mikrowellenherde
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
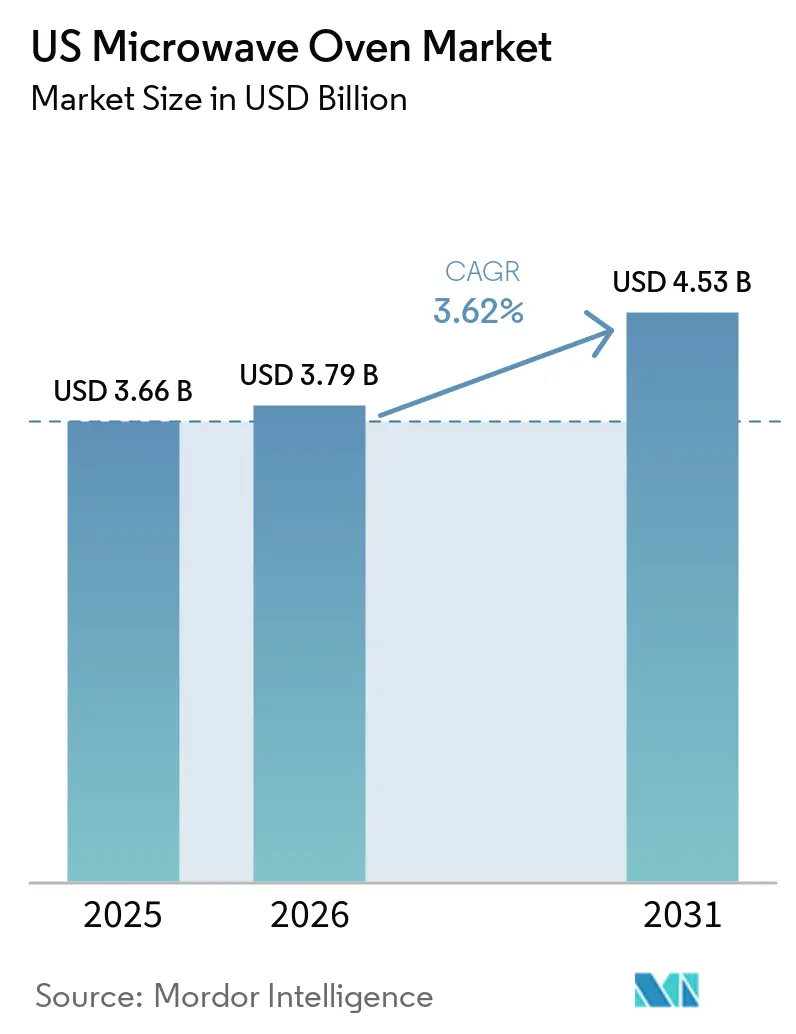
| Marktgröße im Basisjahr (2025) | 3.66 Milliarden US-Dollar |
| Marktgröße (2026) | 3.79 Milliarden US-Dollar |
| Marktgröße (2031) | 4.53 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.62 % |
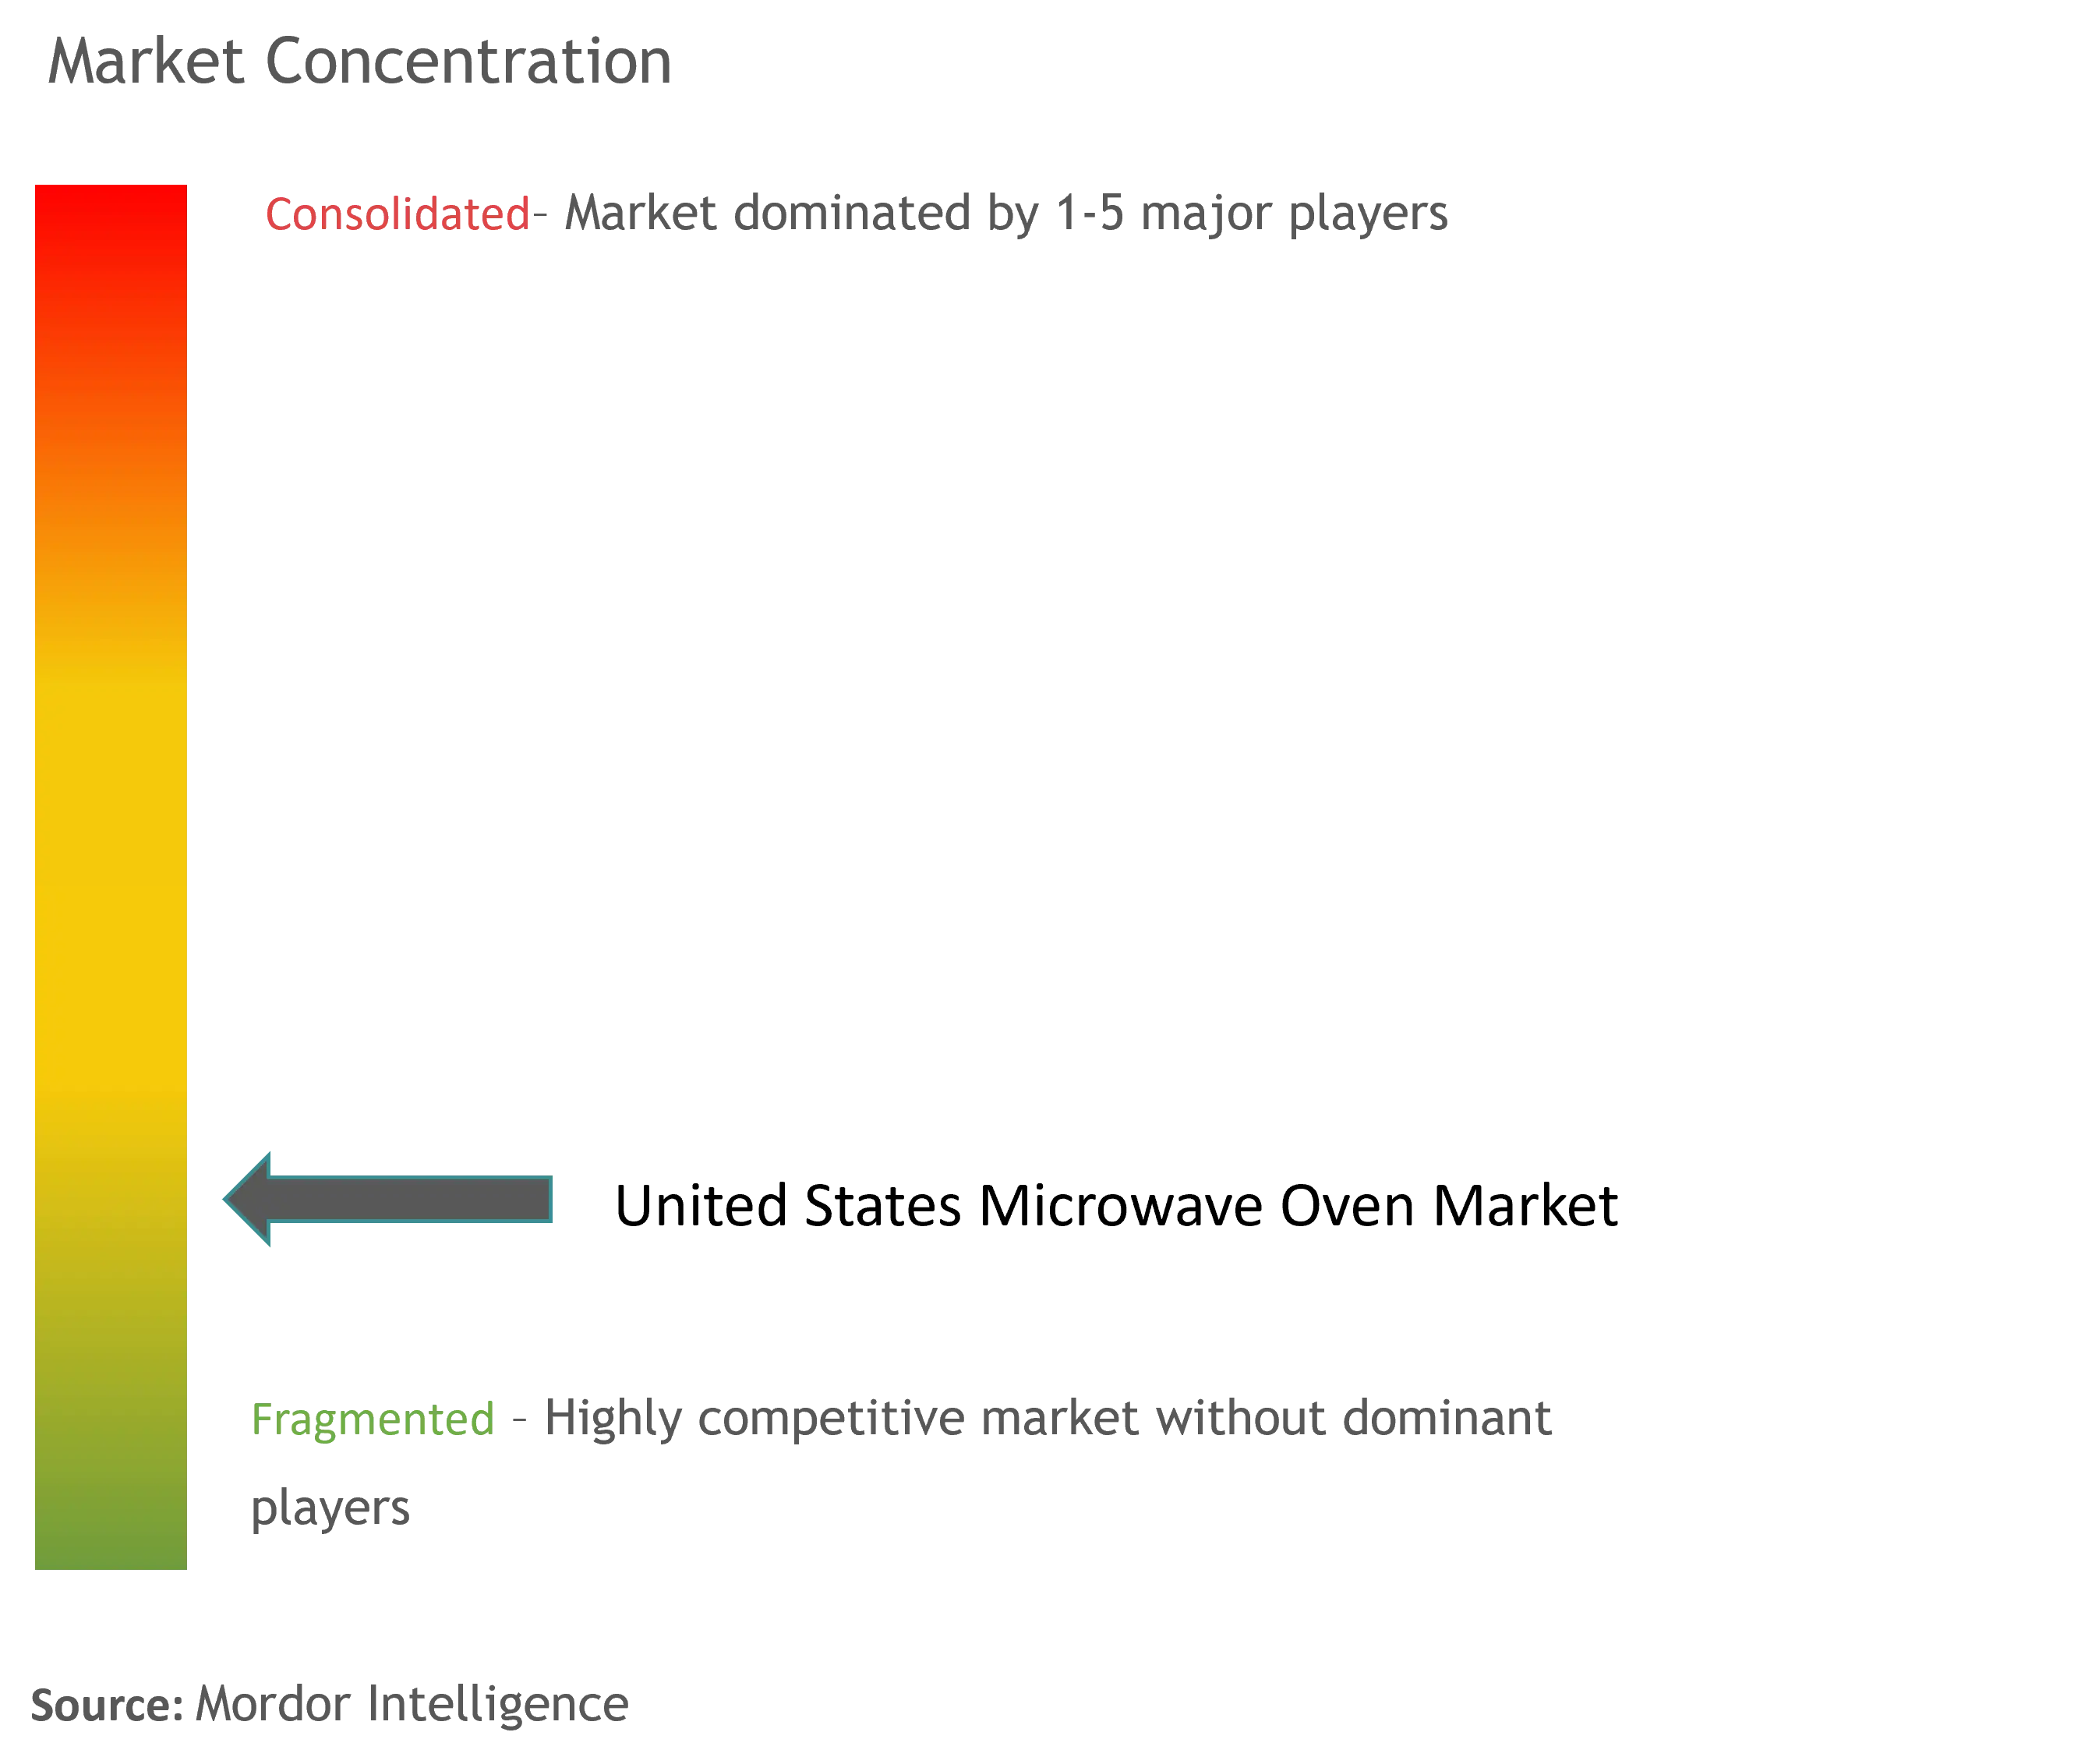
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des US-Marktes für Mikrowellenherde von Mordor Intelligence
Es wird erwartet, dass der US-Markt für Mikrowellenherde von USD 3,66 Milliarden im Jahr 2025 auf USD 3,79 Milliarden im Jahr 2026 wächst und bis 2031 mit einer CAGR von 3,62 % über den Zeitraum 2026–2031 USD 4,53 Milliarden erreichen wird. Die Ersatznachfrage beschleunigt sich, da Haushalte auf vernetzte Modelle umsteigen, bevor das Energieeffizienzmandat des Energieministeriums für 2028 in Kraft tritt, während städtische Lebensstile weiterhin verzehrfertige Mahlzeiten bevorzugen, die schnelles Aufwärmen erfordern. Die Einführung intelligenter Heimsysteme, insbesondere in technologieorientierten Ballungsräumen, positioniert den US-Markt für Mikrowellenherde als Einstiegspunkt für eine umfassendere Digitalisierung der Küche. Hersteller verlagern ausgewählte Produktionslinien zurück ins Inland, um die Zollbelastung zu mindern und Lieferketten zu verkürzen, was die Widerstandsfähigkeit gegenüber globalen Logistikschocks stärkt. Gleichzeitig verleihen anhaltende Baubeginne im Südosten und die Migration in die Sun-Belt-Staaten dem Erstgeräte-Kauf einen strukturellen Schub.
Wichtigste Erkenntnisse des Berichts
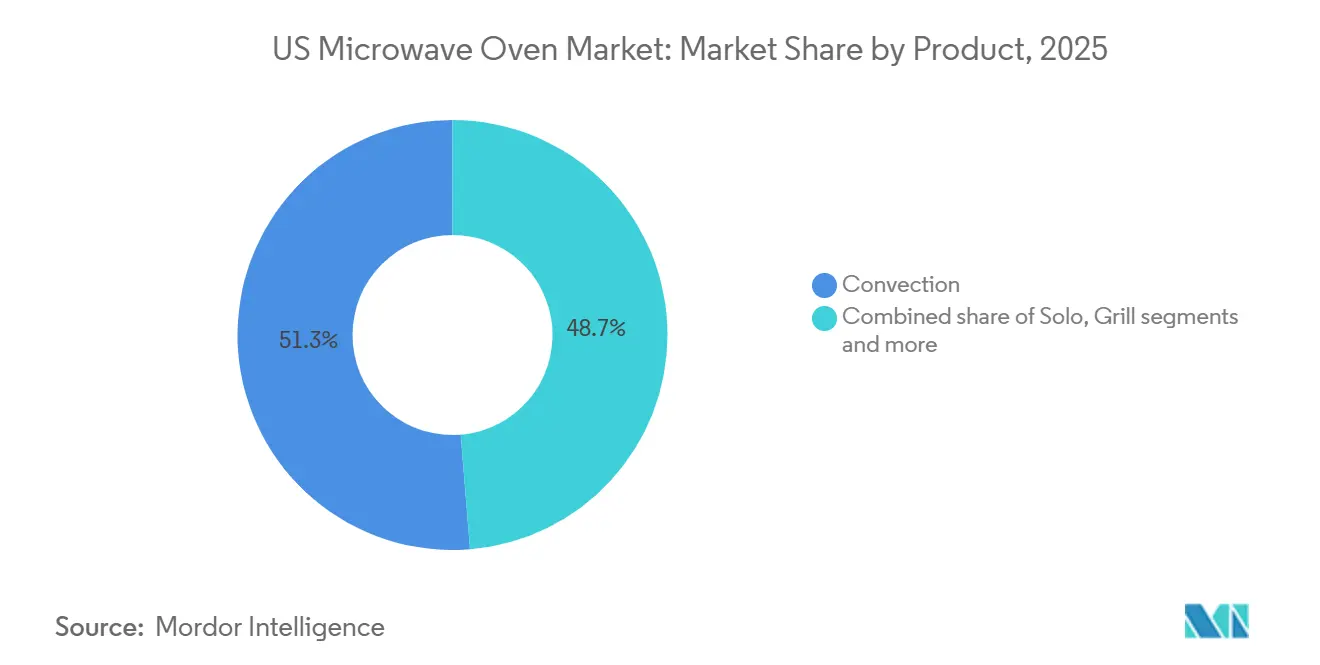
- Nach Produkt führten Konvektionsmikrowellen mit einem Umsatzanteil von 51,30 % im Jahr 2025; Grillvarianten werden bis 2031 voraussichtlich mit einer CAGR von 3,82 % wachsen.
- Nach Bauart hielten Standgeräte im Jahr 2025 einen Anteil von 64,40 % am US-Markt für Mikrowellenherde, während Einbauinstallationen bis 2031 mit einer CAGR von 4,18 % wachsen sollen.
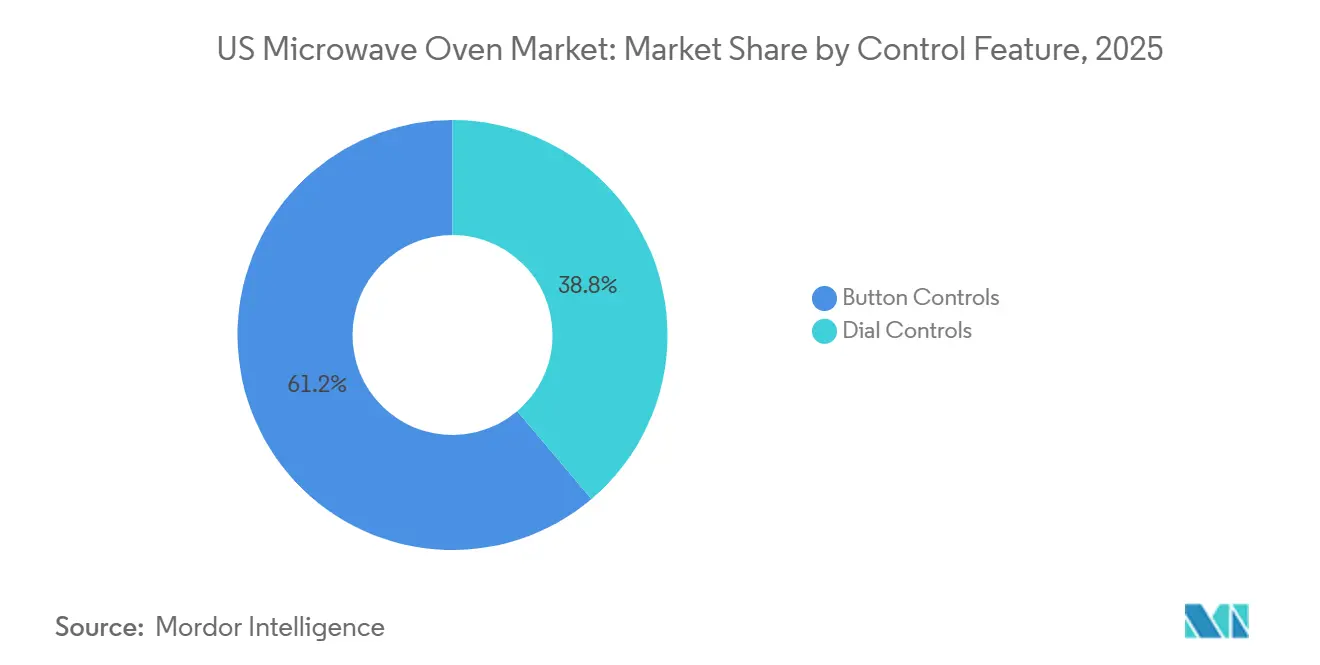
- Nach Bedienelement entfielen auf tastenbasierte Bedienoberflächen im Jahr 2025 ein Anteil von 61,20 % am Marktvolumen des US-Marktes für Mikrowellenherde und wachsen mit einer CAGR von 4,12 % bis 2031.
- Nach Kapazität dominierte das 25–29-Liter-Segment im Jahr 2025 mit einem Anteil von 35,60 % am Marktvolumen des US-Marktes für Mikrowellenherde, während Modelle mit ≥30 Litern zwischen 2026 und 2031 mit einer CAGR von 4,01 % wachsen werden.
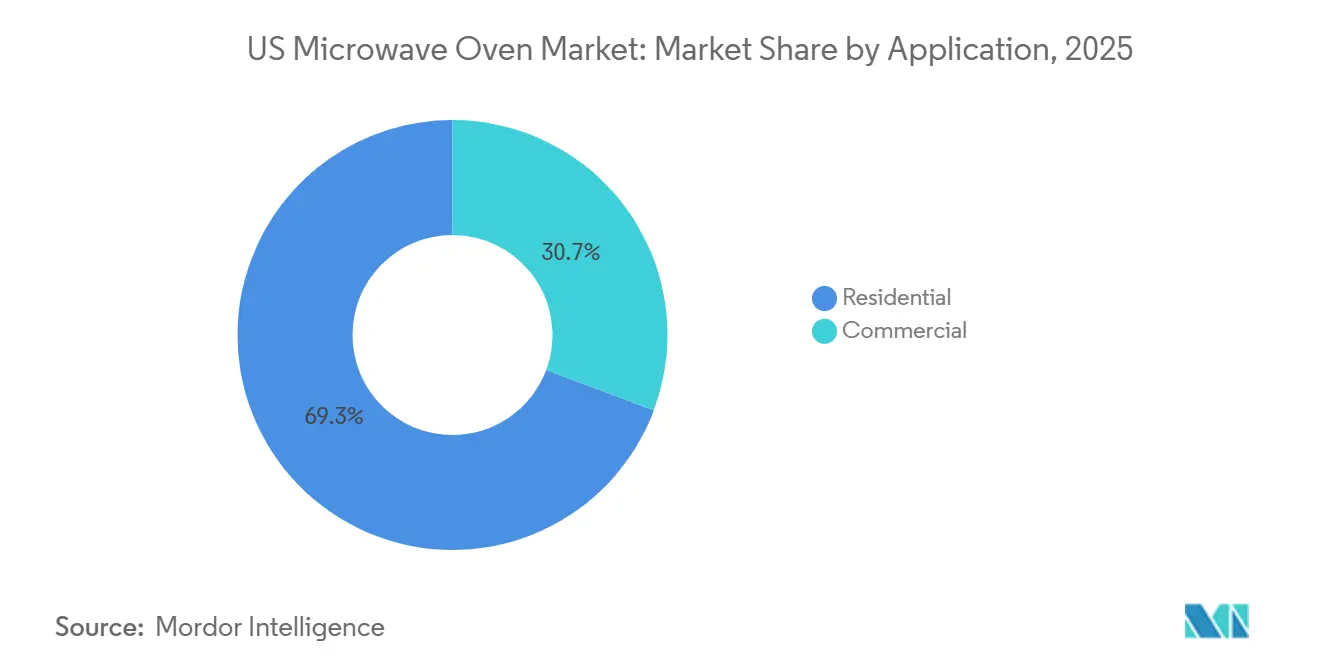
- Nach Anwendung erzielte das Wohnsegment im Jahr 2025 einen Umsatzanteil von 69,30 %; der gewerbliche Einsatz ist die am schnellsten wachsende Anwendung mit einer CAGR von 4,42 % bis 2031.
- Nach Vertrieb hielten Mehrmarken-Fachgeschäfte im Jahr 2025 einen Anteil von 39,40 %, obwohl Online-Kanäle bis 2031 voraussichtlich mit einer CAGR von 4,28 % wachsen werden.
- Nach Geografie hielt der Südosten im Jahr 2025 einen Anteil von 31,60 %, obwohl der Westen bis 2031 voraussichtlich mit einer CAGR von 3,74 % wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen der Markttreiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Urbanisierung und Nachfrage nach verzehrfertigen Mahlzeiten | +1.2% | Landesweit; stärkste Ausprägung im Südosten und Westen | Mittelfristig (2–4 Jahre) |
| Aufstieg intelligenter/vernetzter Küchengeräte | +0.9% | Landesweit; frühe Einführung im Westen und Nordosten | Langfristig (≥ 4 Jahre) |
| Ausbau des Omni-Channel- und E-Commerce-Einzelhandels | +0.7% | Städtische Zentren landesweit | Kurzfristig (≤ 2 Jahre) |
| Produktinnovation bei Konvektions-/Kombiherden | +0.6% | Landesweit; Premium-Segmente | Mittelfristig (2–4 Jahre) |
| Energieeffizienzstandards des Energieministeriums | +0.5% | Landesweit; regulatorische Compliance | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Urbanisierung und Nachfrage nach verzehrfertigen Mahlzeiten
Die zunehmende Migration in Stadtzentren verkürzt die täglichen Kochzeiten und veranlasst Millennials und die Generation Z, einen größeren Anteil ihres Lebensmittelbudgets für Fertiggerichte auszugeben. Verbraucher, die schnelle Mahlzeiten zubereiten, verlassen sich auf Mikrowellenherde, um hochwertige Tiefkühlgerichte aufzuwärmen, die Restaurantqualität imitieren[1]. Zeitlich unter Druck stehende Haushalte verbringen weniger Minuten mit der Mahlzeitenzubereitung als frühere Generationen, was die anhaltende Nachfrage nach Multifunktionsmodellen stärkt, die Konvektion und Sensortechnologie kombinieren. Die Convenience-Kultur filtert auch in kleine Gewerbeformate wie Kaffeehäuser und Coworking-Küchenbereiche, wo Schnellbacköfen den Bestelldurchsatz verbessern. Diese Muster stützen den Stückabsatz auf dem US-Markt für Mikrowellenherde und veranlassen die Hersteller, voreingestellte Programme zu verfeinern, die auf Tiefkühl- und Schnellverpflegungsprodukte zugeschnitten sind.
Aufstieg intelligenter/vernetzter Küchengeräte
WLAN-fähige Mikrowellen haben sich von einer Neuheit zur Norm entwickelt, da Verbraucher Fernsteuerung, Over-the-Air-Updates und Sprachintegration anstreben. LGs mit einer Kamera ausgestattete Produktlinie, die im Januar 2025 eingeführt wurde, demonstriert Echtzeit-Lebensmittelüberwachung und KI-gestützte Kochanleitungen. Plattformen wie GE Appliances' SmartHQ schlagen Rezepte vor, passen Leistungsstufen an und koordinieren mit Energiemanagementsystemen, um den Geräteeinsatz an Schwachlasttarife anzupassen.[2] Patentanmeldungen weisen auf die aktive Entwicklung von Interferenzminderungslösungen hin, die einen unterbrechungsfreien Heimnetzwerkbetrieb während des Mikrowellenbetriebs ermöglichen. Gewerbliche Küchen spiegeln diesen Übergang wider, indem sie Hochgeschwindigkeitsöfen einsetzen, die Inverter-Mikrowellentechnologie mit echter Konvektion verbinden und die Garzeit um zwei Drittel reduzieren. Insgesamt heben vernetzte Funktionen den Wert-Mix auf dem US-Markt für Mikrowellenherde und unterstützen Preisaufschläge, die die Rohstoffinflation ausgleichen.
Produktinnovation bei Konvektions-/Kombiherden
Die Konvergenz von Mikrowellen-, Heißluftfrittierer- und Konvektionstechnologien hilft Haushalten, Tischgeräte zu konsolidieren. Whirlpools Über-dem-Herd-Serie mit integrierter Heißluftfrittierfunktion ist exemplarisch für ein „Drei-in-Eins”-Design, das Platz spart und gleichzeitig die Kochmodi erweitert. Panasonics 4-in-1 HomeCHEF bietet geführte Koch-Konnektivität zu einem mittleren Premium-Preis und beweist, dass Mehrwertfunktionen die Geräte nicht in Luxussegmente drängen müssen. Inverterschaltungen verbessern zusätzlich die Energieeffizienz und Wärmeverteilung und adressieren Verbraucherbedenken hinsichtlich ungleichmäßiger Erwärmung. In professionellen Küchen unterstützen ähnliche Hybridöfen den schnellen Service und die Menüvielfalt, wodurch sich das adressierbare Marktpotenzial für Hersteller erweitert. Der Innovationsschwung trägt somit zum Wachstum des durchschnittlichen Verkaufspreises auf dem US-Markt für Mikrowellenherde trotz des harten Preiswettbewerbs im Einstiegssegment bei.
Energieeffizienzstandards des Energieministeriums treiben Ersatzkäufe an
Abgeschlossene Vorschriften begrenzen die Standby-Leistung bei reinen Mikrowellenmodellen, die nach Juni 2026 hergestellt werden, auf 0,6 Watt. Marken überarbeiten ihre Produktlinien vor dem Stichtag, was Einzelhändler dazu veranlasst, Altbestände zu räumen und frühzeitige Upgrades zu incentivieren. Verbraucher profitieren von niedrigeren Betriebskosten, insbesondere in Regionen mit hohen kWh-Tarifen, was eine Amortisationsargumentation für effiziente Produkte unterstützt. Festkörper-HF-Heizung wird als Magnetron-Alternative evaluiert, die weitere Energieeinsparungen ermöglichen könnte, obwohl die Einführung von Kostenentwicklungen abhängt. Für den US-Markt für Mikrowellenherde hebt der kurzfristige Vorzieheffekt bei Ersatzkäufen die Volumina moderat an und katalysiert längerfristige Technologieerneuerungszyklen.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Hoher Stromverbrauch und steigende Stromrechnungen | -0.8% | Landesweit, insbesondere in Bundesstaaten mit hohen Versorgungstarifen | Mittelfristig (2–4 Jahre) |
| Intensiver Preiskampf, der die Gewinnmargen schmälert | -0.6% | Landesweit, am stärksten in preissensiblen Verbrauchersegmenten | Kurzfristig (≤ 2 Jahre) |
| Strengere Vorschriften zur Elektroschrott- und erweiterten Herstellerverantwortung | -0.4% | Landesweit, mit früher Einführung in Kalifornien und mehreren Nordoststaaten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hoher Stromverbrauch und Energiekostenbedenken
Die Stromkosten variieren stark in den gesamten Vereinigten Staaten, was den Wattzahl zum steigenden Kaufkriterium in Küstenstädten macht, wo die Tarife den nationalen Durchschnitt übersteigen. Gewerbliche Geräte mit mehr als 2.000 Watt stehen unter der Beobachtung von Betreibern, die niedrigere Betriebskosten anstreben. Die Compliance-Ausgaben im Zusammenhang mit dem Standard von 2026 erhöhen die Materialkosten, die möglicherweise an die Einzelhandelspreise weitergegeben werden. Obwohl Inverter- und Dämmungsverbesserungen die Effizienz steigern, erhöhen diese Funktionen die Komplexität und schränken die Preiswettbewerbsfähigkeit in Massensegmenten ein. Die Lücke zwischen energieeffizienten Premium-Modellen und einfachen Importprodukten könnte sich vergrößern und das Volumenwachstum bremsen, falls sich die wirtschaftlichen Bedingungen verschlechtern.
Intensiver Preiswettbewerb komprimiert die Margen
Tischgeräte bleiben stark austauschbar, und mehr als 90 % von ihnen werden importiert, wodurch Hersteller Währungsschwankungen und handelspolitischen Veränderungen ausgesetzt sind. Zölle haben die Einstandspreise um bis zu 25 % angehoben, doch die Preissensibilität der Verbraucher schränkt die vollständige Weitergabe ein. Einzelhändler reagieren mit aggressiven Werbeaktionen, und Handelsmarkenangebote von Großhandelsgeschäften unterbieten Marken-SKUs. Chinesische Wettbewerber wie Midea und Haier gewinnen durch Skaleneffekte und Kostengünstigkeitsvorteile weiterhin Marktanteile und üben Druck auf die Margen der etablierten Anbieter aus. In diesem Zusammenhang ist die Differenzierung durch intelligente Funktionen und Designästhetik entscheidend, erhöht jedoch die F&E-Ausgaben und schmälert die Rentabilität auf dem US-Markt für Mikrowellenherde.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Konvektionsdominanz bei aufkommendem GrillsegmentKonvektionsformate generierten im Jahr 2025 51,30 % des Umsatzes, was ihre breite Beliebtheit bei Köchen unterstreicht, die Bräunungsmöglichkeiten ohne einen vollwertigen Backofen wünschen. Das Grillsegment verzeichnet trotz seiner geringeren Größe bis 2031 eine CAGR von 3,82 %, da Verbraucher in kompakten Stadtküchen Geräte suchen, die das Ergebnis des Außengrillens nachahmen. Solo-Modelle bleiben für Einstiegskäufer relevant, tragen jedoch nur begrenztes Wertwachstum bei. Hochwertige Kombinations-Dampf- und Heißluftfrittierergeräte erzielen höhere Preise und heben den durchschnittlichen Verkaufspreis auf dem US-Markt für Mikrowellenherde an. Die Produktinnovation konzentriert sich auf Heiztechnologien und Garraum-Design, die gleichmäßiges Knuspern ermöglichen. Sharps preisgekrönte SW99-Serie ist beispielhaft für japanische Ingenieurskunst, die Geschwindigkeit und Textur verbindet. Grillvarianten profitieren von kulturellen Verschiebungen hin zur gesünderen Proteinzubereitung ohne überschüssige Öle. Da der Platz auf der Arbeitsfläche schrumpft, gewinnen Multifunktionsdesigns sowohl im Einzel- als auch im Wohnbereich an Regalfläche. Hersteller konkurrieren daher auf der Basis des Funktionsumfangs statt der reinen Wattzahl, schützen Margen und erhalten gleichzeitig das Volumenwachstum.
Notiz: Segmentanteile aller Einzelsegmente nach Berichtskauf verfügbar
Nach Struktur:
Tischgerät-Komfort versus EinbauintegrationTischgeräte entfielen im Jahr 2025 auf 64,40 % des US-Marktes für Mikrowellenherde, was auf die Mobilität von Mietern und die Einfachheit der Plug-and-Play-Installation zurückzuführen ist. Einbaumodelle sollen jedoch mit einer CAGR von 4,18 % überdurchschnittlich wachsen, da Küchenrenovierungsprojekte nahtlose Ästhetik bevorzugen. Über-dem-Herd-Versionen bleiben in mittelgroßen Küchen beliebt, da sie gleichzeitig als Belüftung dienen. Die Nachfrage nach Einbaugeräten korreliert mit Eigenkapitalgewinnen bei Immobilien und diskretionären Renovierungsbudgets. Schubladenartige Formate wie Sharps D33 ermöglichen die Montage unter der Arbeitsplatte und sprechen anspruchsvolle Käufer an, die ergonomischen Zugang suchen. Die Führungsposition von Tischgeräten hält in Mehrfamilienhäusern an, wo der Gerätewechsel mit Mietzyklen synchronisiert ist. Diese strukturelle Zweiteilung ermöglicht gestaffelte Preisstrategien, die sowohl preissensible als auch designorientierte Verbraucher auf dem US-Markt für Mikrowellenherde ansprechen.
Nach Steuerfunktion:
Tastenbedienung führt den digitalen Wandel anTastenbasierte Schnittstellen hielten 2025 einen Anteil von 61,20 % und sollen mit einer CAGR von 4,12 % am schnellsten wachsen, was den Wandel von mechanischen Drehreglern zu kapazitiven Touchpads mit programmierbaren Voreinstellungen verdeutlicht. Drehregler bleiben in robusten Gewerbebereichen und Ultra-Budget-SKUs bestehen, wo Einfachheit die Komplexität überwiegt. Tasten integrieren jetzt WLAN-Kopplung, Sensor-Feedback und Sprachassistenz-Verknüpfungen, was die Grenze zwischen taktiler und digitaler Steuerung verschwimmen lässt. Der Entwicklungspfad berücksichtigt die Vertrautheit der Nutzer mit physischen Tasten und ergänzt diese durch softwaregesteuerte Intelligenz. Hersteller integrieren hinterleuchtete Symbole, Feuchtigkeitssensoren und per App ausgelöste Updates, ohne auf den beruhigenden Klick einer Starttaste zu verzichten. Dieses hybride Erlebnis spricht eine breite demografische Gruppe an und minimiert Lernkurven, was eine breite Akzeptanz auf dem US-Markt für Mikrowellenherde fördert.
Notiz: Segmentanteile aller Einzelsegmente nach Berichtskauf verfügbar
Nach Kapazität:
Mittelklasse-Effizienz treibt die Führung im Segment 25–29 Liter anGeräte im Bereich 25–29 Liter sicherten sich im Jahr 2025 einen Anteil von 35,60 % am US-Markt für Mikrowellenherde und bieten einen optimalen Mittelweg zwischen Tellerfreiheit und Stellfläche. Modelle mit 30 Liter und mehr sind auf Kurs für eine CAGR von 4,01 %, angetrieben von Mehrgenerationenhaushalten und kleinen Gastronomiebetreibern. Kleinere Garräume bedienen Wohnheime, Büros und Einzimmerwohnungen, stoßen jedoch an Wachstumsgrenzen, die an Minikühlschrank-Paarungszyklen gebunden sind. Die Kapazitätsauswahl spiegelt zunehmend Funktionsbündel statt reines Innenvolumen wider. Viele 27-Liter-Geräte integrieren Heißluftfrittiererkörbe oder Dampfschalen und erweitern die Vielseitigkeit ohne Vergrößerung der Außenmaße. Größere Formate gewinnen auf suburbanen Märkten an Bedeutung, wo Küchengrundrisspläne ausladende Schränke erlauben, und sie ermöglichen das gleichzeitige Garen von Haupt- und Beilagengerichten. Diese Segmentierung unterstützt eine diversifizierte Bestandsplanung für Einzelhändler, die regionale Nachfrageschwerpunkte im US-Markt für Mikrowellenherde bedienen.
Nach Anwendung:
Dominanz im Wohnbereich bei beschleunigtem gewerblichem WachstumPrivathaushalte generierten 69,30 % der Lieferungen im Jahr 2025 und bestätigten damit den Status des Geräts als allgegenwärtiges Küchengerät. Dennoch werden gewerbliche Installationen mit einer CAGR von 4,42 % bis 2031 schneller wachsen, da Schnellrestaurants und Kantinen Hochgeschwindigkeitskochen einsetzen, um Arbeitsminuten zu reduzieren. Gastronomieunternehmen schätzen programmierbare Zyklen und robuste Scharniere, die den täglichen Intensivbetrieb überstehen, was Premiumpreise rechtfertigt. Wohnungsersatzkäufe orientieren sich an Energieeffizienzlabels und Konnektivitätsvorteilen, während Erstkäufer aus der Haushaltsbildung in Wachstumsregionen hervorgehen. Die gewerbliche Nutzung profitiert von Durchsatzgewinnen, die den Return on Investment beschleunigen, insbesondere in Kombination mit Förderbandsystemen für Menüvielfalt. Zusammen sorgen diese Dynamiken für ein ausgewogenes Wachstum über alle Endverbrauchssegmente hinweg im US-Markt für Mikrowellenherde.
Notiz: Segmentanteile aller Einzelsegmente nach Berichtskauf verfügbar
Nach Vertriebskanal:
Online-Wachstum verändert die EinzelhandelslandschaftB2C/Einzelhandel (Multi-Marken-Geschäfte) buchte 39,40 % des Wertes von 2025, unterstützt durch Präsentationsflächen, auf denen Käufer die Türöffnung testen und die Garraum-Beleuchtung betrachten können. Online-Marktplätze werden trotz ihrer geringeren Größe mit einer CAGR von 4,28 % bis 2031 führen, dank verbesserter Letzte-Meile-Logistik und kulanter Rückgabebedingungen. Direktvertriebsportale ermöglichen es Marken, Margenvorteile zu erzielen, während B2B-Vertriebsteams Restaurantketten und institutionelle Käufer ansprechen. Omni-Channel-Strategien vereinheitlichen den Bestand über physische und digitale Regale hinweg, sodass Kunden „online kaufen, im Geschäft abholen” oder professionelle Installation arrangieren können. Der E-Commerce erweitert auch die Reichweite in ländliche Postleitzahlbereiche, die von Großhandelsgeschäften unterversorgt sind. Da Algorithmen personalisierte Anzeigen verfeinern, gewinnt der US-Markt für Mikrowellenherde neue Wege für gezielte Werbung und Engagement nach dem Kauf.
Geografische Analyse
Der Südosten behielt im Jahr 2025 einen beherrschenden Anteil von 31,60 % am Umsatz, gestützt durch Bevölkerungszuflüsse, günstige Wohnungswirtschaft und anhaltenden Wohnungsbau. Florida und Georgia führen bei der Baugenehmigungserteilung, was in parallele Nachfrage nach Gerätepaketen mit Mikrowellen übersetzt. Die regionalen Stromkosten liegen unter dem nationalen Durchschnitt und fördern die Nachfrage nach Konvektionsmodellen mit höherer Wattzahl ohne Kostensorgen. Der Westen ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 3,74 % bis 2031. Kaliforniens Technologiekultur treibt die frühe Einführung intelligenter Funktionen voran, während die rasche Urbanisierung in Arizona und Nevada die Nachfrage nach raumsparenden Tischgerätedesigns ankurbelt. Umweltbewusstsein verbindet sich mit Invertertechnologie, die den Energieverbrauch reduziert. Technologieorientierte Verbraucher setzen auf per App verknüpfte Modelle, die mit umfassenderen Smart-Home-Ökosystemen synchronisieren, und heben damit weiter den Premium-Mix im regionalen Anteil des US-Marktes für Mikrowellenherde. Der Nordosten und der Mittlere Westen liefern stabile Ersatznachfrage, unterstützt durch alten Wohnungsbestand und stetige Renovierungszyklen. Wohlhabende Hausbesitzer im Nordosten bevorzugen Einbaukonfigurationen, die zu gehobenen Schränken passen, während Käufer im Mittleren Westen zu wertorientierten Tischgeräten tendieren, die bei Werbeaktionen gebündelt werden. Im Südwesten steigern Bevölkerungswanderungen den Stückabsatz, insbesondere in Planstädten, in denen Bauunternehmen während der Bauphase Gerätepakete auswählen. In allen Regionen steigert lokalisiertes Marketing, das Kapazitäts-, Farb- und Konnektivitätsoptionen auf demografische Präferenzen abstimmt, die Abverkaufsquoten.
Regulatorisches Umfeld
In den Vereinigten Staaten werden Mikrowellenherde hinsichtlich der Strahlungssicherheit vom FDA Center for Devices and Radiological Health reguliert, wobei die Leistungsstandards in 21 CFR 1030.10 kodifiziert sind und Emissionsgrenzwerte, Sicherheitsverriegelungen und Kennzeichnungsanforderungen umfassen. Dieser bundesweite Rahmen prägt das Produktdesign und die Konformitätsprüfung sowohl für Haushalts- als auch für leichte gewerbliche Modelle, die im Land verkauft werden.
Für die Energieeffizienz verwaltet das Department of Energy Standards und Testverfahren für Mikrowellenherde gemäß 10 CFR Part 430; am 16. Mai 2025 veröffentlichte das DOE einen Vorschlag zur Aufhebung der Energieeinsparstandards für Mikrowellenherde, wodurch eine regulatorische Weggabelung für Hersteller entsteht und die SKU-Strategie sowie Testprogramme beeinflusst werden. Getrennt davon beeinflusst die Handelspolitik weiterhin die Beschaffung, da das USTR die Section-301-Zollausnahmen für Waren chinesischen Ursprungs bis zum 9. November 2026 verlängert hat, was sich auf die Einstandskosten und Lieferantenstrategien für eine Kategorie mit hoher Importexposition auswirkt.
Wettbewerbslandschaft
Der Wettbewerb ist fragmentiert, intensiviert sich jedoch, da Technologie die Wertversprechen neu gestaltet. Whirlpool, GE Appliances, Samsung, LG und Sharp versorgten gemeinsam die Lieferungen im Jahr 2024 und hinterließen bedeutenden Raum für Nischenherausforderer. Whirlpools Fokus im ersten Quartal 2025 auf Preisdisziplin bewahrte die Margen trotz schwächerer Volumina. LG differenzierte sich durch eingebaute Kameras, während Sharp Auszeichnungen für die europäische Hochgeschwindigkeitskonvektion gewann, die in Nordamerika debütierte.
Patentanmeldungen zur WLAN-Interferenzminderung und Festkörperheizung deuten auf eine bevorstehende Welle von Funktionen hin, die die Führungsränge neu ordnen könnte. Boschs gemeldetes Angebot für Whirlpool signalisiert eine potenzielle Konsolidierung, die die Verhandlungsmacht gegenüber Einzelhändlern neu gestalten würde. Chinesische Hersteller skalieren weiterhin die Produktionseffizienz, und Mideas brasilianisches Werk im Wert von USD 122 Millionen bietet eine Absicherung gegen US-Zölle und bedient gleichzeitig die Hemisphäre.
Strategische Schritte gehen über Fusionen und Übernahmen hinaus. GE Appliances hat eine Partnerschaft mit ABB für ein Energiemanagementpanel geschlossen, das wichtige Lasten für die Bedarfssteuerung integriert und Mikrowellenherde in umfassendere Nachhaltigkeitsnarrative einbettet. LG erweitert seinen Standort in Tennessee mit einem Lagerhaus im Wert von USD 100 Millionen, das schließlich Herdlinien beherbergen wird, um inländische Kapazitäten zu sichern und den eingehenden Frachtaufwand zu reduzieren. Da Marken Differenzierung durch Software, Kundendienst nach dem Kauf und Ökosystemkompatibilität anstreben, entwickelt sich die Servicequalität zu einem neuen Wettbewerbsfeld auf dem US-Markt für Mikrowellenherde.
Marktführer im US-Markt für Mikrowellenherde
-
Whirlpool Corp.
-
GE Appliances (Haier)
-
Samsung Electronics America
-
LG Electronics USA
-
Sharp Electronics Corp.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
US-Markt für Mikrowellenherde Unternehmen in diesem Bericht
- Whirlpool Corporation
- GE Appliances
- Samsung Electronics America
- LG Electronics USA
- Sharp Electronics Corporation
- Panasonic North America
- BSH Home Appliances
- Electrolux Group
- Midea America Corp.
- Daewoo Electronics America
- Galanz Americas
- Kenmore
- Magic Chef (Midea)
- Hamilton Beach Brands
- Black + Decker (Spectrum Brands)
- Breville USA
- Cuisinart
- Farberware
- RCA Appliances
- Comfee’ (Midea Group)
Marktchancen und Zukunftsaussichten
Konnektivität und softwaregestützte Kochunterstützung bleiben ein klarer Aufwertungspfad zur Wertschöpfung, wobei Plattformen wie GE Appliances SmartHQ Mikrowellen in umfassendere vernetzte Kücherlebnisse einbetten. Produktlinien-Innovationen, die Mikrowelle mit Umluft- und Heißluftfrittier-Funktionen kombinieren, unterstützen die Premiumisierung in Ersatzzyklen und bauen auf der nachgewiesenen Herstelleraktivität bei Multifunktionsformaten und geführten Kochfunktionen auf.
Regulatorische und handelspolitische Dynamiken schaffen Freiräume für differenzierte Angebote und die Neupositionierung von Lieferketten. Der DOE-Vorschlag zur Aufhebung der bundesweiten Energieeinsparstandards für Mikrowellen (16. Mai 2025) schafft eine regulatorische Weggabelung für Hersteller, während die bis zum 9. November 2026 verlängerten Section-301-Zollausnahmen die Entscheidungen zur Lieferkette und die SKU-Strategien verankern, da sich Unternehmen an sich wandelnde Compliance- und Beschaffungsbedingungen anpassen.
Neueste Industrielle Entwicklungen in US-Markt für Mikrowellenherde
- Juli 2026: Im Jahr 2026 veröffentlichte J.D. Power seine 2026 U.S. Appliance Satisfaction Study, in der Samsung bei Einbau-Mikrowellen über dem Herd (Over-the-Range) am besten bewertet wurde, gefolgt von Whirlpool und LG. Die Rankings unterstreichen die Bedeutung von Nutzererfahrung, Zuverlässigkeit und Kompromissen zwischen Funktionen und Wert bei Premium-Over-the-Range-Optionen.
- Dezember 2025: Im Dezember 2025 leitete die U.S. International Trade Commission eine Section-337-Untersuchung zu Importen von flachbauenden Mikrowellen-Dunstabzugshauben-Kombinationsprodukten ein, nachdem Whirlpool Patentverletzungen vorgeworfen hatte. Die Untersuchung verstärkt die Aufmerksamkeit für Design-around-Strategien und mögliche Importbeschränkungen für betroffene Konfigurationen.
- November 2025: Im November 2025 reichte Whirlpool bei der USITC eine Beschwerde ein, um Importe bestimmter Samsung- und LG-Mikrowellenprodukte zu blockieren, als Teil eines umfassenderen Rechtsstreits, in dem auch Midea, Haier (GE Appliances) und Electrolux genannt werden. Der Schritt zeigt, wie die Durchsetzung geistigen Eigentums mit der Produktdifferenzierung in den Over-the-Range- und Flachbau-Segmenten zusammenhängt.
US-Markt für Mikrowellenherde Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt wird als der jährliche Wert neu verkaufter Mikrowellenherde in den Vereinigten Staaten gemessen, erfasst auf der Ebene des fertigen Haushaltsgeräts und ausgerichtet auf den normalen Haushalts- und leichten gewerblichen Kochbedarf.
Ausschlüsse aus dem Umfang: Wir schließen Ersatzteile, aufgearbeitete oder gebrauchte Geräte, industrielle Chargen- oder Tunnel-Mikrowellensysteme sowie hybride Hochgeschwindigkeitsöfen, die mehrere Heiztechnologien kombinieren, aus.
Segmentierungsübersicht
- Nach Produkt
- Solo
- Grill
- Konvektion
- Sonstige Produkte
- Nach Struktur
- Tischgerät
- Einbaugerät / Wandgerät
- Über-dem-Herd
- Nach Steuerfunktion
- Tastenbedienung
- Drehreglerbedienung
- Nach Kapazität (Liter)
- Bis zu 19 Liter
- 20 bis 24 Liter
- 25 bis 29 Liter
- 30 Liter und mehr
- Nach Anwendung
- Wohnbereich
- Gewerbe
- Nach Vertriebskanal
- B2C / Einzelhandel
- Multi-Marken-Geschäfte
- Exklusive Markengeschäfte
- Online
- Sonstige Vertriebskanäle
- B2B / Direktvertrieb von Herstellern
- B2C / Einzelhandel
- Nach Geografie
- Nordosten
- Südosten
- Mittlerer Westen
- Südwesten
- Westen
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase beginnt mit dem Aufbau des Nachfrage- und Angebotskontexts für Mikrowellenherde in den Vereinigten Staaten, damit das Modell vor Beginn der Prognose über reale Ankerpunkte verfügt. Wir stützen uns in der Regel auf öffentliche Datenreihen und Referenzmaterial wie Einzelhandels- und Handelsveröffentlichungen des U.S. Census Bureau, Inflations- und Preisindizes des Bureau of Labor Statistics, Handelsstatistiken der U.S. International Trade Commission sowie Energieeffizienzvorschriften und Testverfahren des U.S. Department of Energy.
Um eine einseitige Marktbewertung zu vermeiden, nutzt die Desk-Research-Phase auch Unternehmensberichte und Investorenmaterialien, Offenlegungen großer Einzelhändler, soweit verfügbar, sowie seriöse Presseberichte über Haushaltsgeräteaktionen und Ersatzzyklen. Wo Lücken bei Stückzahlen oder Produktmix auftreten, ergänzen wir die öffentlichen Quellen durch kostenpflichtige Abonnements für Unternehmensfinanzdaten und Marktinformationen sowie bei Bedarf durch Import- und Exportdatenbanken auf Lieferungsebene zur Plausibilitätsprüfung von Richtungsbewegungen. Die hier aufgeführten Quellen sind beispielhaft; für die Datenerhebung, Validierung und Klärung im Rahmen der Studie wurden viele weitere öffentliche und kostenpflichtige Referenzen herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um zu bestätigen, was tatsächlich verkauft wird und warum, insbesondere wenn sich Produktpositionierung und Kanalmix schneller verschieben als öffentliche Daten. Wir haben mit Teilnehmern aus den Bereichen Fertigung und Vertrieb, Einzel- und E-Commerce sowie Service und Installation gesprochen und die Antworten anschließend abgeglichen, um Stückzahltrends, Preisbewegungen und Ersatzzeitpunkte im gesamten Land zu harmonisieren.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 32 % | Führungskräfte der obersten Ebene (CXOs): 13 % |
| Mittlere Ebene: 54 % | Funktions-/Bereichsleiter: 42 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Das Modell beginnt mit einem Top-down-Aufbau, bei dem die US-amerikanische Haushaltsgerätenachfrage anhand eines ersatzgetriebenen Nachfragepools rekonstruiert und dann durch Anwendung von Kanalmix und Preisstufen in den Mikrowellenherdwert umgerechnet wird. Sobald der Nachfragepool festgelegt ist, werden die Gesamtwerte durch selektive Bottom-up-Prüfungen bestätigt, beispielsweise durch einen Stichproben-Durchschnittsverkaufspreis (ASP) nach Format und eine Plausibilitätszusammenfassung aus sichtbaren Lieferanten- und Importeuraktivitäten, was hilft, die endgültige Zahl anzupassen, wenn ein Eingabewert überdehnt erscheint.
Zu den wichtigsten Eingangsgrößen, die die Marktgesamtwerte beeinflussen, gehören Wohnungsumschlag und Haushaltsbildungssignale, Renovierungs- und Küchenmodernisierungsaktivitäten, die Aufteilung zwischen Standgeräten und Über-dem-Herd- oder Einbauformaten, Aktionsintensität, die den realisierten ASP beeinflusst, sowie Inflationsnormalisierung, damit nominales Wachstum nicht mit Stückzahlwachstum verwechselt wird. Für die Prognose wird eine Szenarioanalyse verwendet, damit der Ausblick unter verschiedenen Pfaden für Konsumausgaben und Wohnungsaktivität praktikabel bleibt, und die Annahmen werden vor der Fertigstellung der Kurve erneut mit Interview-Feedback überprüft. Wo Stückzahlinformationen in kleineren Kanälen lückenhaft sind, werden Lücken mithilfe begrenzter Spannen, die an Kanalanteile gebunden sind, behandelt und dann durch Folgegespräche und Konsistenzprüfungen präzisiert.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt schrittweise, beginnend mit internen Querprüfungen von Stückzahlen, Wert und impliziten Preisen, damit die Gesamtwerte bekannten Nachfragesignalen nicht widersprechen. Wir vergleichen die Ergebnisse mit unabhängigen Indikatoren wie Handelsbewegungen, inflationsbereinigten Preisen und Kanalberichten, und Ausreißer werden überprüft, bis die Ursache klar ist.
Vor der Freigabe durchlaufen das Modell und die Annahmen mehrstufige Analytikerprüfungen, und Befragte können erneut kontaktiert werden, wenn eine Abweichung mit den verfügbaren Belegen nicht erklärt werden kann. Der Bericht wird jährlich aktualisiert, und wesentliche Ereignisse wie neue Effizienzvorschriften oder starke Preisverschiebungen können Zwischenrevisionen auslösen, gefolgt von einem abschließenden Durchgang vor der Lieferung, um die Aktualität der Einschätzung zu gewährleisten.
Marktgröße des US-Marktes für Mikrowellenherde von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für US-amerikanische Mikrowellenherde können weit auseinanderliegen, selbst wenn sie dieselbe Branche beschreiben sollen, da die Zählregeln hinter den Gesamtwerten nicht immer identisch sind. Unterschiede entstehen in der Regel dadurch, was als Mikrowellenherd einbezogen wird, welche Vertriebskanäle gut erfasst werden und wie Preise für ein bestimmtes Jahr in einen einzigen Marktwert umgerechnet werden.
Durch die Verfolgung von Stückzahlen auf Formatebene, inflationsbereinigten ASP-Bewegungen und jährlichen Umfangsprüfungen hält Mordor Intelligence die Schätzung auf neue, fertige Mikrowellenherde ausgerichtet, die in den Vereinigten Staaten verkauft werden, anstatt angrenzende Kochprodukte oder Nachmarkterlöse einzubeziehen, die den Gesamtwert aufblähen können.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,66 Milliarden USD (2025) | |
| Globales Beratungsunternehmen A | 4,10 Milliarden USD (2025) | Erweitert häufig den Umfang durch Hinzufügen von hybriden Hochgeschwindigkeitsöfen und verwandten Einbaukochprodukten und kann zudem Installations- und Serviceerlöse einbeziehen, die außerhalb des Verkaufs fertiger Haushaltsgeräte liegen. |
| Fachzeitschrift B | 3,20 Milliarden USD (2025) | Stützt sich in der Regel auf Lieferungs- oder reine Einzelhandelsverfolgung und wendet dann vereinfachte Preisgestaltung an, was Online- und Fachkanalverkäufe untererfassen und Formatmixverschiebungen übersehen kann, die den ASP beeinflussen. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch den Umfang sowie die Preis- und Kanallogik, die zur Umrechnung von Stückzahlen in Werte verwendet wird. Wenn die Einschlussregeln eng gehalten und die Eingaben anhand praktischer Nachfragesignale überprüft werden, ist die resultierende Marktgröße leichter zu replizieren und für die Planung zu verwenden.
Im Bericht beantwortete Schlüsselfragen
Was ist der aktuelle Wert des US-Marktes für Mikrowellenherde?
Die Größe des US-Marktes für Mikrowellenherde beträgt USD 3,79 Milliarden im Jahr 2026 und soll bis 2031 USD 4,53 Milliarden erreichen.
Welches Produktsegment hat den größten Marktanteil?
Konvektionsmikrowellen führen mit einem Umsatzanteil von 51,30 % im Jahr 2025, was die Nachfrage nach vielseitigem Kochen widerspiegelt, das Mikrowellengeschwindigkeit mit ofenähnlichem Bräunen verbindet.
Wie schnell wächst der Online-Kanal?
Online-Verkäufe sollen bis 2031 mit einer CAGR von 4,28 % wachsen, der schnellsten unter allen Einzelhandelsformaten, da der E-Commerce zum integralen Bestandteil des Geräte-Einkaufs wird.
Warum gewinnen Einbaumikrowellen an Beliebtheit?
Küchenrenovierungen bevorzugen nahtlose Geräteintegration, was dazu führt, dass Einbaugeräte mit einer CAGR von 4,18 % wachsen, schneller als der gesamte US-Markt für Mikrowellenherde.