
Marktgröße und Marktanteil für Instandhaltung, Reparatur und Betrieb (MRO)
Marktanalyse für Instandhaltung, Reparatur und Betrieb (MRO) von Mordor Intelligence
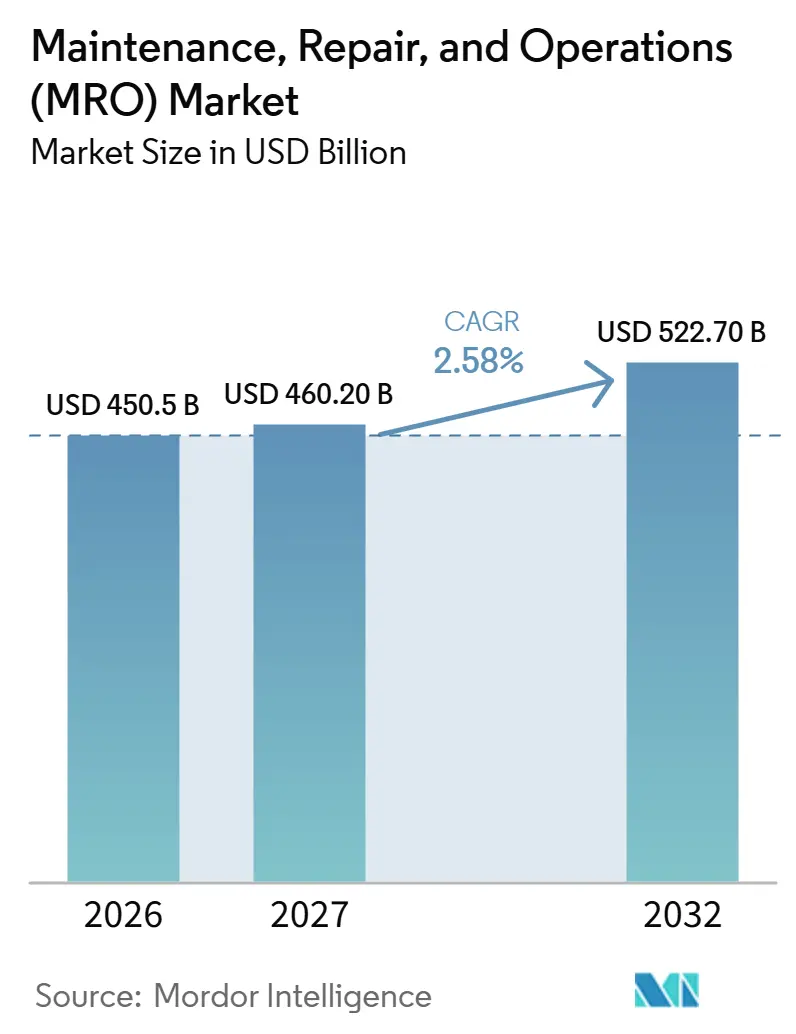
Die Marktgröße des Maintenance, Repair, And Operations (MRO) Marktes soll von 450,5 Milliarden USD im Jahr 2026 und 460,2 Milliarden USD im Jahr 2027 auf 522,7 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 einen CAGR von 2,58 % verzeichnen.
Die Einführung von Smart Factories und die Zustandsüberwachung erweitern das operative Umfeld, in dem MRO-Lieferanten digital gesteuerte Fertigungsanlagen unterstützen müssen, während der Online-Vertrieb einen Beschaffungsweg für routinemäßige Industrieverbrauchsmaterialien bietet. In den Vereinigten Staaten verbindet die Unterstützung von Bildgebungsgeräten die Resilienzbevorratung mit dem Bedarf von Gesundheitsdienstleistern an zuverlässigem Zugang zu Ersatzteilen. Distributoren können durch kundenseitige Programme und Versorgungskoordination reagieren, die den Zugang zu verschiedenen Lieferanten sicherstellt. Techniker-Engpässe und fragmentierte Teiledatensätze schränken die Ausführung bzw. die Kapitaleffizienz ein und begünstigen Serviceangebote, die Produktverfügbarkeit mit der Fähigkeit zur Durchführung der Wartungsaufgabe verbinden.
Wichtigste Erkenntnisse des Berichts
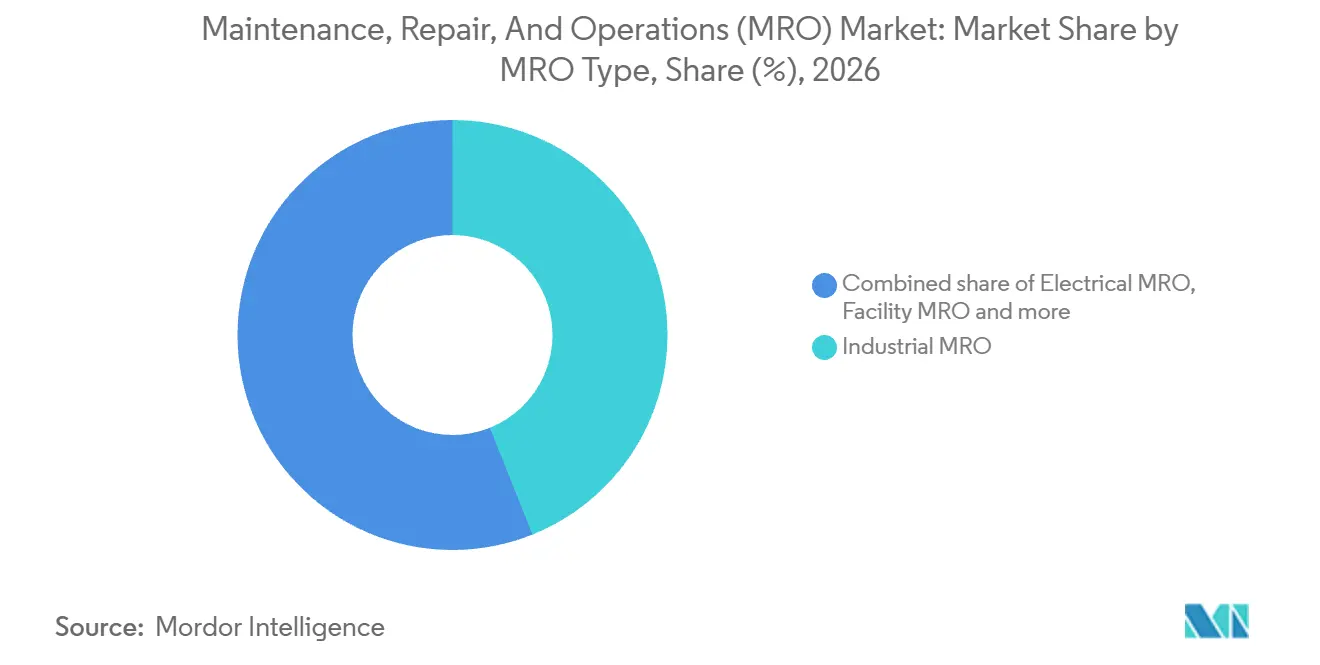
- Nach MRO-Typ hielt industrielles MRO im Jahr 2026 einen Marktanteil von 43,94 % am Maintenance, Repair, And Operations (MRO) Markt, während elektrisches MRO mit einem prognostizierten CAGR von 4,21 % zwischen 2027 und 2032 am schnellsten wachsen soll.
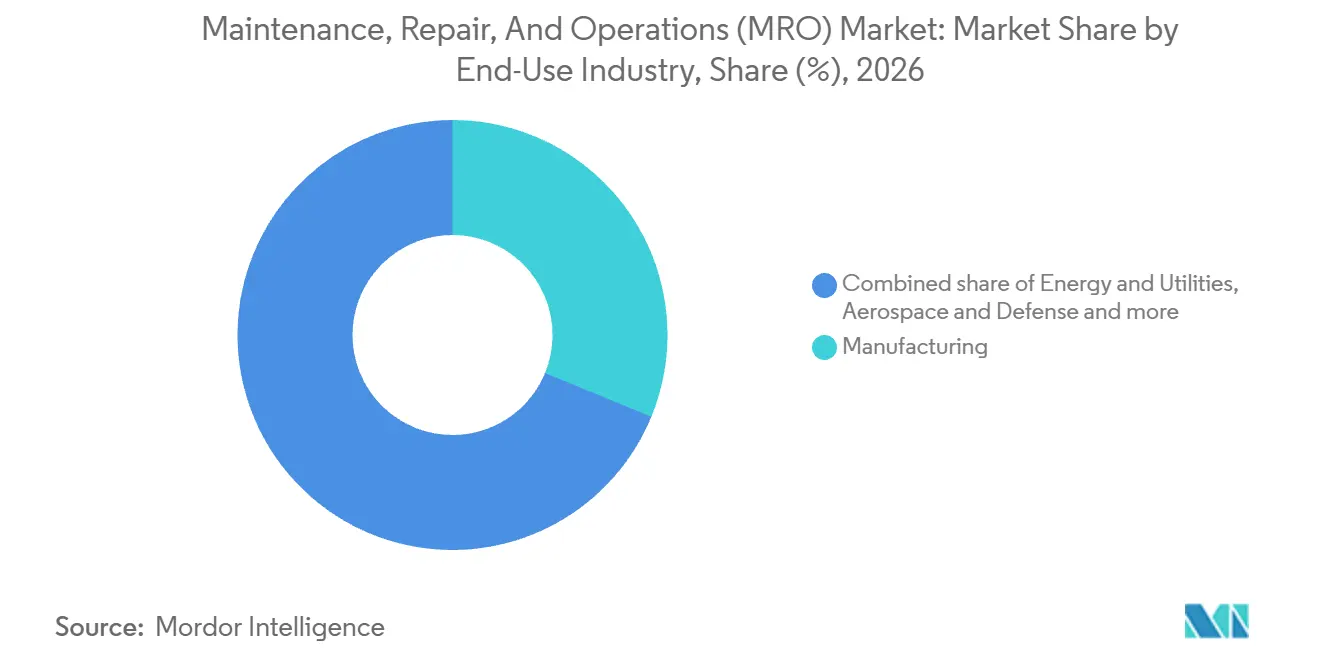
- Bei den Endverbrauchsbranchen führte die Fertigung mit einem Anteil von 31,2 % an der Marktgröße des Maintenance, Repair, And Operations (MRO) Marktes im Jahr 2026, und das Gesundheitswesen ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 5,13 % zwischen 2027 und 2032.
- Unter den Beschaffungsmodellen entfiel auf das interne MRO im Jahr 2026 ein Marktanteil von 57,28 %, während die integrierte Versorgung (herstellerverwaltetes Inventar und integriertes MRO) mit einem prognostizierten CAGR von 3,52 % zwischen 2027 und 2032 am schnellsten wachsen soll.
- Bei den Wartungsansätzen führte die präventive und geplante Wartung mit einem Anteil von 46,4 % im Jahr 2026, während die prädiktive und zustandsbasierte Wartung mit einem prognostizierten CAGR von 4,97 % zwischen 2027 und 2032 am schnellsten wachsen soll.
- Nach Vertriebskanal hielten Offline-Distributoren im Jahr 2026 einen Anteil von 61,85 %, während der E-Commerce-Vertrieb mit einem prognostizierten CAGR von 3,88 % zwischen 2027 und 2032 am schnellsten wachsen soll.
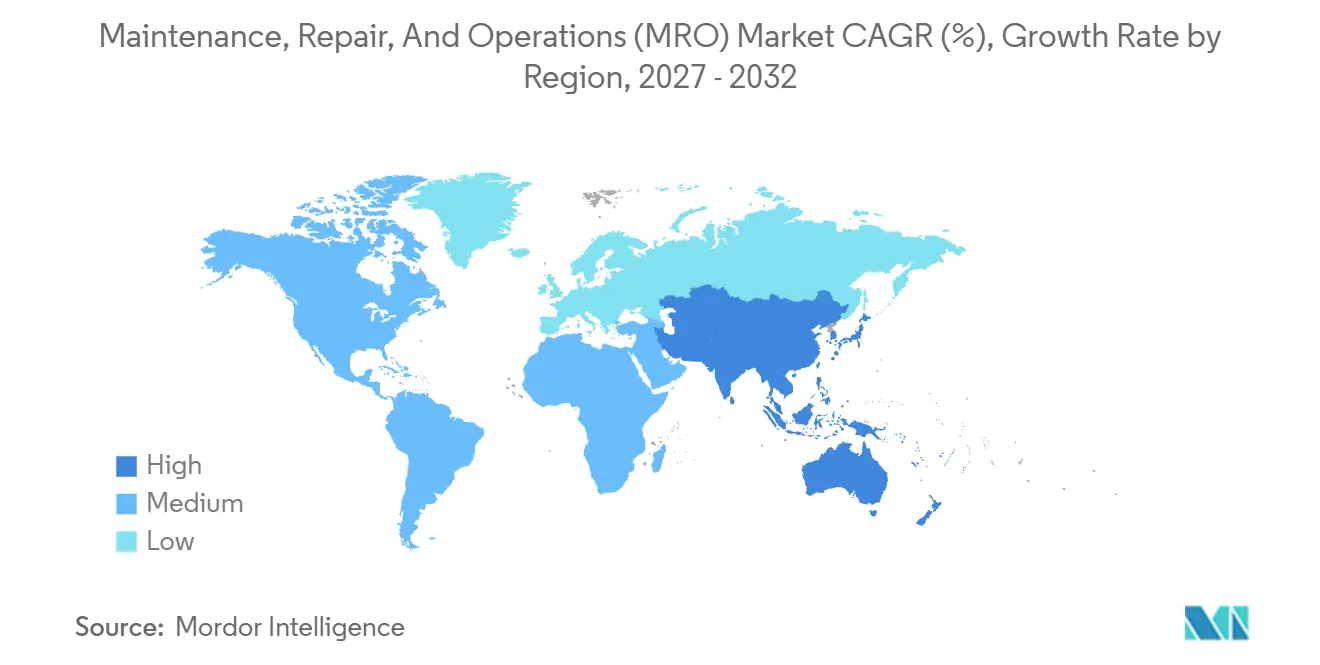
- Geografisch führte Nordamerika mit einem Anteil von 34,45 % im Jahr 2026, und der asiatisch-pazifische Raum soll mit einem prognostizierten CAGR von 6,1 % zwischen 2027 und 2032 am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Einführung von Industrie-4.0-fähigen Smart Factories | +1% | Vereinigte Staaten, China, Deutschland | Mittelfristig (2–4 Jahre) |
| Programme zur Stärkung der Lieferkettenresilienz fördern die MRO-Bevorratung | +0.9% | Gesundheitsnetzwerke in den Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Verlagerung hin zu prädiktiver Instandhaltung und IIoT-Sensoren | +0.8% | Fertigungsstandort Dombasle in Frankreich | Mittelfristig (2–4 Jahre) |
| E-Commerce-Durchdringung im B2B-MRO-Vertrieb | +0.7% | Industriezentren in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Nearshoring der Fertigung in Nordamerika und Europa | +0.5% | Vereinigte Staaten, Deutschland, Polen | Mittelfristig (2–4 Jahre) |
| Anstieg von Energieeffizienz-Nachrüstungen in alternden Anlagen | +0.4% | Vereinigtes Königreich, Japan, Europäische Union | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Einführung von Industrie-4.0-fähigen Smart Factories
Die Einführung von Smart Factories erweitert das operative Umfeld, in dem MRO-Lieferanten digital gesteuerte Fertigungsanlagen unterstützen müssen. In Rockwell Automations globalem Survey 2026 gaben 59 % der Hersteller an, Smart-Manufacturing-Technologien aktiv zur Unterstützung des Betriebs einzusetzen. Nur 18 % der Befragten befanden sich noch in der Pilotphase. Bei installierten Smart-Manufacturing-Systemen folgt die Wartungsnachfrage dem Bedarf, Produktionsanlagen nach dem ursprünglichen Automatisierungsverkauf verfügbar zu halten.
Programme zur Stärkung der Lieferkettenresilienz fördern die MRO-Bevorratung
Resilienzprogramme erzeugen MRO-Nachfrage, wenn Lieferanten Ersatzteile vor Geräteausfällen und Nachfrageanstiegen positionieren. Siemens Healthineers erweiterte sein US-amerikanisches Teilenetzwerk im Jahr 2025 mit Depots in den Metropolregionen New York und Oakland für seine Kunden im Bereich Bildgebungsgeräte. Die Erweiterung sollte den verfügbaren Teilebestand um fast ein Drittel erhöhen und das Risiko durch Lieferkettenunterbrechungen und Nachfrageanstiege reduzieren. Für Gesundheitsdienstleister verlagert eine solche Bevorratung einen Teil des Wartungsangebots hin zu einem Servicenetzwerk, das darauf vorbereitet ist, das benötigte Teil zu liefern.
Verlagerung hin zu prädiktiver Instandhaltung und IIoT-Sensoren
Vernetzte Überwachung steigert den Wert von Wartungsmaßnahmen, die auf den Gerätezustand reagieren, anstatt sich allein auf verstrichene Zeit zu stützen. Bis April 2026 hatte Solvay mehr als 5.000 vernetzte Industriesensoren an 25 Fertigungsstandorten in 11 Ländern installiert.[1] Die Sensoren maßen kontinuierlich Vibration und Temperatur an kritischen Anlagen und unterstützten Solvays Übergang von zeitbasierter Wartung hin zu echtzeitdatenbasierter Intervention. Für Industriebetreiber macht dieser Ansatz den Zeitpunkt einer Reparaturentscheidung zu einem Teil der Serviceanforderung und schafft eine Öffnung für Lieferanten, die Diagnoseinformationen mit praktischen Eingriffen verbinden können. Solvay skalierte seine installierte Basis von wenigen hundert Sensoren im Jahr 2023 auf mehr als 5.000 bis April 2026, was die verfügbaren Gerätezustandssignale zur Auslösung von Reparaturentscheidungen an seinen Standorten vervielfacht.
E-Commerce-Durchdringung im B2B-MRO-Vertrieb
Routinemäßige Verbrauchsmaterialien bieten einen direkteren Weg zur Online-MRO-Nachfrage als Komponenten, die anwendungstechnische Beratung erfordern. Eine Umfrage der Distribution Strategy Group aus dem Jahr 2025 ergab, dass E-Commerce 14,9 % des Umsatzes im industriellen Vertrieb in Nordamerika generierte. Dabei wurden MRO-Verbrauchsmaterialien als leicht online verkäuflich identifiziert, während kritische Prozesskomponenten, die technische Unterstützung erfordern, weiterhin vertriebsintensiv blieben. Diese Unterscheidung gibt Distributoren einen Grund, Online-Angebote rund um wiederkehrende Verbrauchsmaterialanforderungen aufzubauen, anstatt jeden Artikel als Self-Service-Transaktion zu behandeln. Die stärkste Nachfragechance liegt darin, die routinemäßige Nachbestellung zu erleichtern, ohne technische Unterstützung bei Bestellungen zu entfernen, die davon abhängen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont |
|---|---|---|---|
| Anhaltender Fachkräftemangel bei Technikern | -0.7% | Einrichtungsnetzwerke in den Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Fragmentiertes SKU-Universum treibt Lagerkosten in die Höhe | -0.5% | Fabriknetzwerke in den Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Cybersicherheitsrisiken in vernetzten Wartungssystemen | -0.3% | Industriestandorte im Vereinigten Königreich | Mittelfristig (2–4 Jahre) |
| Inflationsbedingte Preisvolatilität bei industriellen Vorleistungen | -0.2% | Vereinigtes Königreich, Irland, Texas | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltender Fachkräftemangel bei Technikern
Die Verfügbarkeit von Technikern kann abgeschlossene Wartungsarbeiten einschränken, selbst wenn Einrichtungen einen identifizierbaren Reparaturbedarf haben. Offizielle des Marine Corps Base Hawaii teilten dem GAO mit, dass Bindungsschwierigkeiten im Juni 2025 dazu führten, dass ein einziger Klempner mehrere Kasernen und andere Einrichtungen in der Kaneohe Bay betreute. Das GAO berichtete, dass dies zu hoher Arbeitsbelastung und Rückständen bei Klempnerarbeiten führte. Für Einrichtungsbetreiber macht ein Mangel an dem für eine Reparatur benötigten Fachhandwerk die zusätzliche Materialverfügbarkeit unzureichend, um die ausstehenden Arbeiten zu lösen. Walmart meldete bis Juli 2026 mehr als 600 Abschlüsse im Programm „Associate to Technician” und veranschaulicht damit eine Reaktion auf die Personalentwicklung. Wo qualifizierte Arbeitskräfte fehlen, besteht die kommerzielle Einschränkung in der Verzögerung zwischen der Erkennung des Wartungsbedarfs und der Ausführung der Arbeit.
Fragmentiertes SKU-Universum treibt Lagerkosten in die Höhe
Ein fragmentiertes Teilenummernsystem kann dazu führen, dass identische Ersatzteile in einem Fabriknetzwerk als separate Anforderungen erscheinen. Auf der SMRP-Konferenz 2025 berichteten Führungskräfte von Nestlé USA, dass 20 Fabriken dasselbe Ersatzteil unter 20 verschiedenen SAP-Materialnummern lagerten. Ihr Bericht beschrieb auch aufgeblähte Ersatzteilbestände, die Betriebskapital binden, sowie begrenzte Transparenz darüber, was benötigt wird oder bereits verfügbar ist. Für einen Mehrstandort-Hersteller erschwert diese Datenfragmentierung die Unterscheidung zwischen einem echten Nachbestellungsbedarf und einem weiteren Bestand eines gleichwertigen Teils. Zusätzliche Bevorratung riskiert dann eine Erhöhung des finanziellen Engagements, ohne eine eigenständige Reparaturfähigkeit hinzuzufügen, was den aus Wartungseinkäufen erzielten Wert einschränkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach MRO-Typ:
Industrielle Servicegröße trifft auf Nachfrage nach elektrischer WartungIndustrielles MRO entfiel im Jahr 2026 auf einen Anteil von 43,94 % an der Marktgröße des Maintenance, Repair, And Operations (MRO) Marktes. Am 6. Februar 2025 gab Babcock & Wilcox bekannt, dass seine Tochtergesellschaft Babcock & Wilcox Construction Co., LLC Wartungs- und Serviceverträge im Wert von 35 Millionen USD an nordamerikanischen Kraftwerken und Industrieanlagen gewonnen hatte.[2] Da es sich bei den Verträgen um Wartungs- und Servicearbeiten und nicht um Originalausrüstung handelt, fallen sie in die von diesem Segment gemessenen Instandhaltungsausgaben, die Anlagen ausschließen, die für die Erstinstallation erworben wurden.
Elektrisches MRO ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 4,21 % zwischen 2027 und 2032. Im Januar 2026 vergab der Lisburn & Castlereagh City Council einen Rahmenvertrag an 4 Auftragnehmer für elektrische Wartungs- und Reparaturaufgaben sowie Neuinstallationen in seinem Gebiet. Die Kombination dieser Tätigkeiten positioniert die Chance rund um ein Elektrodienstleistungsprogramm und nicht um einen einzelnen Ersatzauftrag. Da der Rahmenvertrag auch Neuinstallationen umfasst, zählen nur seine Reparatur- und Wartungsaufgaben zum elektrischen MRO, da Anlagen, die für die Erstinstallation erworben wurden, außerhalb dieses Marktes liegen.

Nach Endverbrauchsbranche:
Fertigungsvolumen verankert die Expansion von GesundheitsdienstleistungenDie Fertigung repräsentierte im Jahr 2026 einen Marktanteil von 31,2 % am Maintenance, Repair, And Operations (MRO) Markt. Die US-amerikanische Fertigungsindustrie beschäftigte im Jahr 2025 fast 12,6 Millionen Arbeitnehmer. Im Januar 2025 plante Suzanos Zellstofffabrik Três Lagoas in Brasilien 5.328 Wartungsaufträge über seine 2 Produktionslinien während einer Abschaltung, an der 123 Partnerunternehmen beteiligt waren. Geplante Abschaltwartungen ermöglichen Lieferanten den Zugang zu betrieblichen Produktionsanlagen unabhängig von einem neuen Anlagenkauf. Die Wartung beider Linien innerhalb derselben Abschaltung macht die Koordination über Aufgaben hinweg für Auftragnehmer, die einen Teil dieser Arbeitslast anstreben, kommerziell relevant.
Das Gesundheitswesen ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 5,13 % zwischen 2027 und 2032. Der East London NHS Foundation Trust vergab am 23. Juli 2025 einen Hard-Facility-Management-Vertrag an CBRE Managed Services Limited. Sein Umfang umfasste gesetzliche Compliance, reaktive und geplante Wartung sowie Nachhaltigkeitsinitiativen. Für einen Gesundheitskäufer macht die Kombination dieser Verantwortlichkeiten das Servicepaket umfassender als eine isolierte Reparatur und schafft einen Weg für Anbieter, die in der Lage sind, die definierte Liegenschaftswartungsarbeitslast zu verwalten. CBREs Service ging am 1. November 2025 in Betrieb, und sein Vertreter berichtete von einem frühen reaktiven Nachfrageanstieg während der Mobilisierungsphase, was den Bedarf an Notfallkapazitäten während des Übergangs verdeutlicht.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Beschaffungsmodell:
Interne Teams behalten die Kontrolle, während die integrierte Versorgung sich entwickeltInternes MRO war das größte Beschaffungssegment und entfiel im Jahr 2026 auf 57,28 % des Marktes. Im Jahr 2025 setzte Highwoods Properties die Wartung seines eigenen US-amerikanischen Büroimmobilienportfolios generell mit eigenem Personal um. Zum Jahresende 2025 beschäftigte das Unternehmen 315 Vollzeitmitarbeiter, von denen etwa 69 % in Divisionsbüros tätig waren und die meisten davon im Portfoliomanagement und in der Wartung eingesetzt waren. Zu diesen Rollen gehörten Immobilienverwalter, Wartungsingenieure und Techniker. Für externe Lieferanten positioniert dieses Personalmodell die Kundenbeziehung innerhalb eines internen Teams, das Teile und Spezialunterstützung kaufen kann, ohne die gesamte Wartungsfunktion zu übertragen.
Die integrierte Versorgung, einschließlich herstellerverwalteten Inventars und integriertem MRO, ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 3,52 % zwischen 2027 und 2032. RS Group beschrieb im Geschäftsjahr 2025/26 einen breiteren Produktzugang für die MRO-Kunden des Unternehmens durch die Zusammenarbeit mit RS PRO und anderen Konzernunternehmen. Das Unternehmen erklärte, dass diese Vereinbarung die für andere RS Integrated Supply-Lieferanten wichtige Unabhängigkeit wahrte. Für einen integrierten Versorgungsanbieter bietet die Koordination von Einkäufen über unabhängige Lieferanten hinweg eine Möglichkeit, den Produktzugang zu erweitern, ohne dass Kunden auf das eigene Sortiment eines Distributors angewiesen sind.
Nach Wartungsansatz:
Geplante Programme unterstützen zustandsbasiertes WachstumPräventive und geplante Wartung war das größte Segment mit einem Anteil von 46,4 % im Jahr 2026. MaintainXs Umfrage 2026 unter 2.234 Wartungs- und Betriebsleitern in den Vereinigten Staaten und Kanada ergab, dass 64 % ein präventives Wartungsprogramm nutzten. Diese Betreiber verfügten bereits über einen präventiven Rahmen, sodass die kommerzielle Chance damit beginnen kann, die Ausführung innerhalb einer bestehenden Routine zu verbessern, einschließlich der zeitlichen Organisation definierter Instandhaltungsaufgaben. PMMIs Umfrage 2025 ergab, dass 99 % der Endanwender in der Verpackungs- und Verarbeitungsbranche erwarteten, die Ausgaben für geplante Wartungsverträge in den nächsten 3 Jahren zu erhöhen (41 %) oder beizubehalten (58 %).
Prädiktive und zustandsbasierte Wartung ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 4,97 % zwischen 2027 und 2032. Fluke berichtete, dass die Einführung prädiktiver Wartung unter befragten Fertigungsunternehmen in Deutschland, dem Vereinigten Königreich und den Vereinigten Staaten innerhalb eines Jahres von 9 % auf 18 % verdoppelt wurde. Dies schafft eine Öffnung für Dienstleistungen, die Betreibern helfen, Zustandsinformationen zu nutzen, um zu entscheiden, wann eingegriffen werden soll, und technische Bewertung mit Wartungsmaßnahmen verknüpfen. Korrektive und reaktive Wartung wird durch die Vergabe eines 5-Los-Rahmenvertrags für Notfallreparaturen und kurzfristige Instandsetzungen durch die West Midlands Fire and Rescue Authority im November 2025 veranschaulicht. Ihre Lose für Gebäude, Elektro, Sanitär, Entwässerung und Dach veranschaulichen eine dauerhafte Handwerksabdeckung für einen Bestand, der 38 Feuerwachen umfasst.
Nach Vertriebskanal:
Physische Netzwerke verankern digitale ServiceverbesserungenOffline-Distributoren hielten im Jahr 2026 61,85 % des Marktes und waren damit das größte Vertriebssegment. Fastenal, ein Großhändler für Industrie- und Baubedarf, verfügte Ende 2025 über 1.595 Filialstandorte in 25 Ländern. Sein Netzwerk wurde durch Vertriebszentren in Nordamerika, Asien und Europa unterstützt. Das Unternehmen gab an, dass die große Mehrheit seiner Transaktionen Business-to-Business war. Fastenal nutzt auch Verkaufsautomaten und Behälterbestückungsgeräte, was seinem physischen Kanal einen Nachfüllmechanismus über den Filialschalter hinaus gibt.
Der E-Commerce-Vertrieb ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 3,88 % zwischen 2027 und 2032. RS Group berichtete von einem durchschnittlichen Bestellanstieg von 4 % nach der Einführung früherer Online-Lagerbestandsverfügbarkeits- und Lieferinformationen für Kunden in EMEA und dem asiatisch-pazifischen Raum in der zweiten Hälfte des Geschäftsjahres 2025/26. Der Direktvertrieb von Originalgeräteherstellern bietet eine gerätebezogene Beziehung, veranschaulicht durch Epirocss Serviceverträge für eigene Geräte im Jahr 2025. Digitale Distributoren können bei der Bestellsicherheit punkten, während Originalhersteller eine eigenständige Servicebeziehung rund um das Gerät selbst aufrechterhalten können.
Geografische Analyse
Nordamerika Maintenance, Repair, And Operations (MRO) Markt
Nordamerika hielt im Jahr 2026 einen Marktanteil von 34,45 % am Maintenance, Repair, And Operations (MRO) Markt und war damit der größte regionale Markt. Graingers High-Touch Solutions N.A.-Segment meldete für das am 31. Dezember 2025 endende Geschäftsjahr einen Nettoumsatz von 13,99 Milliarden USD, wobei der Umsatz hauptsächlich durch den Vertrieb von MRO-Produkten generiert wurde.[3] Dieses Geschäft bietet eine substanzielle kommerzielle Basis für die Versorgung mit Ersatzprodukten, wobei der Vertrieb Wartungsanwender und produktbezogene Ausrüstungslieferanten verbindet.
Asiatisch-pazifischer Raum Maintenance, Repair, And Operations (MRO) Markt
Der asiatisch-pazifische Raum ist der am schnellsten wachsende regionale Markt mit einem prognostizierten CAGR von 6,1 % zwischen 2027 und 2032. SIA Engineering Company bearbeitete im Geschäftsjahr 2025/26 162.608 Flüge am Flughafen Singapur Changi, ein Anstieg von 3,3 % gegenüber dem Vorjahr. Das Unternehmen erweiterte auch sein Linienwarungsnetzwerk im asiatisch-pazifischen Raum im Geschäftsjahr, das am 31. März 2026 endete, auf 39 Flughäfen in 9 Ländern. Die Kombination aus höheren bearbeiteten Flugvolumina und einer breiteren Linienwartungsreichweite begünstigt Anbieter, die Flughafenabdeckung aufbauen und gleichzeitig zusätzliche Arbeit an jedem Standort übernehmen können, was Servicekapazität mit dem Zugang zu mehr Betriebsstandorten verknüpft.
Die Turbinen-Servicenachfrage in Südamerika umfasst Baker Hughes' Petrobras-Arbeit in Brasilien, die im Februar 2026 im Rahmen eines 60-monatigen Vertrags begann. In Europa erneuerte Delamine im Oktober 2026 Bilfingers Niederlande-Vertrag für 3 Jahre, optional verlängerbar um 2 Jahre, der Projekte, Abschaltungen und Wartung abdeckt. Im März 2026 gab KBR eine 7-jährige Wartungsvergabe bekannt, optional verlängerbar um 3 Jahre, zur Unterstützung der Inbetriebnahme bei SATORPs Erweiterung, die in Jubail, Saudi-Arabien, im Nahen Osten im Bau ist. In Afrika gab Wärtsilä im Dezember 2025 eine 3-jährige Wartungserneuerung für Tasiast Mauritanie Limited S.A., eine Tochtergesellschaft der Kinross Gold Corporation, bekannt. Das 60-MW-Kraftwerk der Mine versorgt ein isoliertes Solar-und-Batterie-Netz mit Grundlast und Drehreserve, während die 3- bis 7-jährigen Laufzeiten der Beispiele die Kontinuität der Servicekapazität kommerziell relevant machen.
Regulatorischer Rahmen und Ausblick
Der Vergleich bewertet ausgewählte Rechtsordnungen aus der Perspektive von Industriewartungsdienstleistern, die innerhalb der genannten Gerätebereiche tätig sind. Arbeitgeberkontrolle, Prüfungen durch sachkundige Personen und die Registrierung im Bereich Arbeitssicherheit schaffen unterschiedliche Anforderungen für die Organisation von Arbeiten und die Definition des Serviceangebots eines Anbieters. Die territorialen Beispiele umfassen Großbritannien und Abu Dhabi, während Argentiniens genannte Regulierungsbehörde im Rahmen der Bundesgerichtsbarkeit tätig ist.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Argentinien | Vereinigtes Königreich | China | Vereinigte Arabische Emirate | Südafrika |
|---|---|---|---|---|---|---|
| Primäre Behörde | Behörde für Arbeitssicherheit und Gesundheitsschutz | Bundesbehörde für Arbeitssicherheit SRT | Gesundheits- und Sicherheitsbehörde und lokale Behörden in Großbritannien | Ministerium für Notfallmanagement und lokale Notfallmanagementbehörden | Abu Dhabi Zentrum für öffentliche Gesundheit und sektorale Regulierungsbehörden | Chefinspektor, Ministerium für Beschäftigung und Arbeit |
| Wichtige Instrumente oder Richtlinien | 29 CFR 1910.147, Kontrolle gefährlicher Energien | Dekret 351/1979, Artikel 98, Instandhaltung elektrischer Anlagen | LOLER-Regeln zur Prüfung von Hebezeugen, Großbritannien | Arbeitssicherheitsgesetz, Artikel 36, Sicherheitsausrüstung | Abu Dhabi Verhaltenskodex 34.0; Qudorat-Registrierung für Arbeitssicherheit | Vorschriften für angetriebene Maschinen 2015 |
| Kommerzielle Auswirkung | Betroffene Arbeitgeber verwenden Verfahren, Schulungen und regelmäßige Inspektionen | Betriebe setzen geschultes, unternehmensbevollmächtigtes Personal ein und dokumentieren sicherheitsbasierte regelmäßige Kontrollen | Gerätepflichtige arrangieren Prüfungen durch sachkundige Personen | Betreibende Einheiten warten und inspizieren Sicherheitsausrüstung regelmäßig und dokumentieren die Arbeit | Abu Dhabi-Arbeitgeber planen Hebewartung; Arbeitssicherheitsanbieter registrieren sich | Wartung und Inspektion angetriebener Maschinen fallen in einen Sicherheitsrahmen |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Mittel | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Lockerung | Keine Änderung | Keine Änderung | Keine Änderung | Verschärfung | Keine Änderung |
| Quelle: Mordor Intelligence | ||||||
Die US-amerikanischen Energiekontrollen schaffen eine Ausführungsbelastung, aber OSHAs geplanter Vorschlag vom November 2026 für computergestützte Kontrollen unterstützt eine potenzielle Lockerung durch seine erklärten Produktivitäts- und Belastungsreduzierungsziele. Argentiniens Schulungs- und Aufzeichnungspflichten und Chinas regelmäßiger Instandhaltungsrahmen unterstützen die Kontinuität der Serviceanforderungen, während der Vorschlag des Ministeriums für Notfallmanagement vom Februar 2026 die Inspektionsplanung überarbeiten würde, ohne die Gerätewartungspflichten aus Artikel 36 zu ändern. HSEs Überprüfung vom September 2026 unterstützte die Kontinuität des Prüfungsrahmens in Großbritannien, während Südafrikas Entwurf für allgemeine Maschinen 2025 strengere Benutzeranforderungen vorschlug, ohne die separaten Vorschriften für angetriebene Maschinen aufzuheben. Abu Dhabis Wartungsplanung beinhaltet eine Betriebsanforderung, während der Start von Qudorat im März 2026 eine Registrierung für Anbieter hinzufügt, die Arbeitssicherheitsaktivitäten durchführen, was eine Verschärfungsbeurteilung innerhalb dieses Bereichs unterstützt.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Produktvertrieb, Bestandskoordination am Verwendungsort und Wartungsausführung danach, wie Lieferanten Wert erzielen und wo die Lieferung scheitern kann. MSC Industrial Direct Co. Inc.s nordamerikanisches Geschäft umfasst MRO-Produktvertrieb und Bestandsverwaltungsdienstleistungen und gibt ihm Rollen auf beiden Seiten der Nachbestellungsentscheidung. Die kommerzielle Unterscheidung liegt zwischen der Lieferung eines Artikels, der Organisation seiner Verfügbarkeit und der Übernahme der Verantwortung für die Wartungsaufgabe selbst.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Produktvertrieb | MRO-Distributoren wie MSC Industrial Direct Co. Inc. | Produktverkäufe | Abgleich bestellter Artikel mit Anwendungsanforderungen | Anwendungsbedarf vor Auftragsfreigabe validieren |
| Bestandskoordination am Verwendungsort | Bestandsverwaltungsanbieter wie MSC Industrial Direct Co. Inc. | Produktverkäufe unterstützt durch Bestandsdienstleistungen | Begrenzte Transparenz über den Verbrauch | Verwendungsortdaten zur Steuerung der Nachbestellung nutzen |
| Wartungsausführung | Industrielle Wartungsauftragnehmer wie KBR, Babcock & Wilcox Construction Co., LLC | Einnahmen aus Wartungsserviceverträgen | Unklare Aufgabengrenzen vor der Ausführung | Arbeitsumfang und Abnahmekriterien vereinbaren |
| Quelle: Mordor Intelligence | ||||
Bestandsdienstleistungen können die kommerzielle Position eines Distributors stärken, indem sie die Produktversorgung mit den Verbrauchsentscheidungen des Kunden verbinden. MSC Industrial Direct Co. Inc.s nordamerikanisches Angebot umfasst Verkaufsautomaten, herstellerverwaltetes Inventar, kundenverwaltetes Inventar, eProcurement, Bestandssoftware und Vor-Ort-Dienstleistungen. Diese Optionen geben MSC eine Rolle bei der Verwaltung des Teilebedarfs, ohne dass es die Verantwortung für die Ausführung der Wartungsarbeit übernehmen muss.
Wettbewerbslandschaft
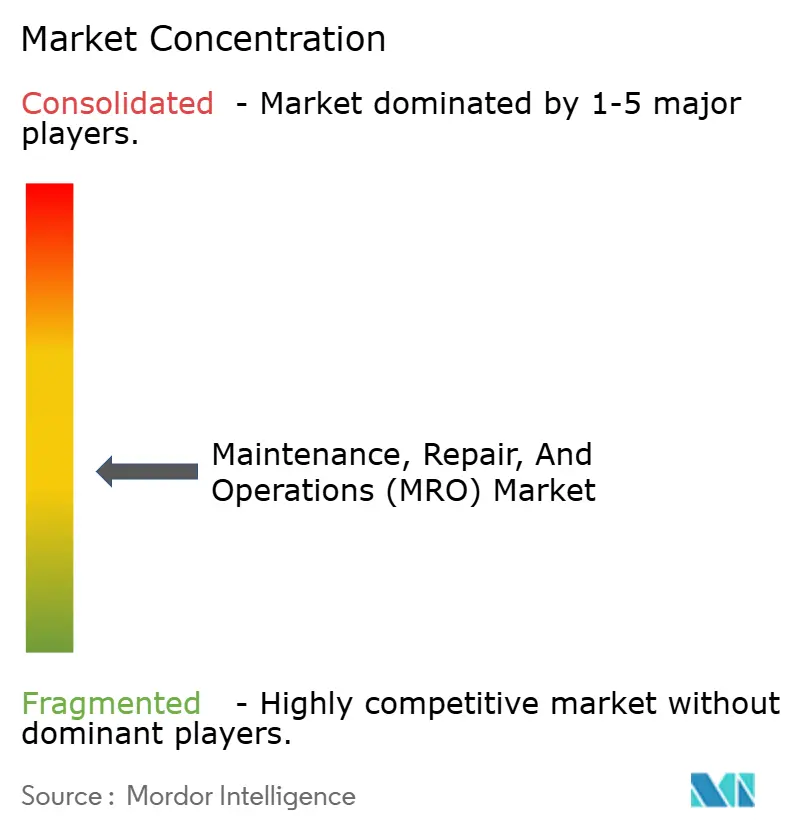
Der Markt ist über Breitband-Distribution, digitalen Verkauf und servicebasierte Angebote fragmentiert, was es mehreren großen Anbietern ermöglicht, durch unterschiedliche Kombinationen aus Reichweite und Unterstützung zu konkurrieren. W.W. Grainger Inc. fügte im Jahr 2025 mehr als 85.000 Netto-Lagerhaltungseinheiten (SKUs) zu seinem Sortiment hinzu und machte damit die Sortimentsbreite zu einem konkreten Teil seines Wettbewerbsangebots. Im Jahr 2025 verkaufte Würth Group Montage- und Befestigungsmaterialien und betrieb digitale Vertriebskanäle, was eine definierte Produktspezialisierung mit mehreren Wegen zu Kunden kombiniert. Diese Ansätze schaffen separate kommerzielle Tests: ob ein Lieferant eine breitere Palette von Wartungsanforderungen abdecken und ob er etablierte Produkte leichter zugänglich machen kann.
Im Geschäftsjahr 2025 kombinierte MSC Industrial Direct Co. Inc. Metallbearbeitungs- und MRO-Distribution mit kundenseitigen Verkaufsautomaten und In-Plant-Programmen. Im Jahr 2025 waren Motion Industries (Genuine Parts Co.) und Motion Asia Pacific vollständig im Besitz befindliche Tochtergesellschaften, über die das Industriesegment von Genuine Parts Company MRO- und OEM-Kunden in Nordamerika und Australasien bediente. Am 17. Februar 2026 gab Genuine Parts Company Pläne bekannt, seine Automobil- und Industriegeschäfte in 2 unabhängige börsennotierte Unternehmen aufzuteilen, wobei letzteres als Motion operieren würde. RS Group plc (RS Components) erwarb BPX Group Holdings Limited, einen britischen und irischen Distributor für Industrieautomation und -steuerung, am 1. März 2026. Kundenseitige Programme und erworbene Spezialkompetenz bieten Wege zu einem breiteren Wartungsengagement und erhöhen die Ausführungsanforderung für Herausforderer, die mit einem reinen Produktangebot eintreten.
Die geplante Trennung, von der Genuine Parts Company am 9. September 2026 mitteilte, dass sie für das erste Quartal 2027 vorbehaltlich üblicher Bedingungen einschließlich der endgültigen Genehmigung des Vorstands und einer wirksamen Form-10-Registrierungserklärung auf Kurs sei, würde Motion als eigenständigen börsennotierten Industriedistributor hinterlassen. Motion erzielte im Jahr 2025 einen Gesamtumsatz von rund 8,9 Milliarden USD, ein Anstieg von 2,3 % gegenüber 2024. Motions E-Commerce-Umsätze machten im Jahr 2025 rund 45 % des Umsatzes aus, ein Anstieg von mehr als 8 Prozentpunkten gegenüber 2024. Diese Umsätze umfassten digitale Kundenintegrationen sowie Transaktionen über Motion.com. Diese Unterscheidung macht die Integration in die Transaktionen eines Kunden zu einer potenziellen Wettbewerbsbarriere, die über den bloßen Betrieb einer Website mit einem breiten Produktsortiment hinausgeht.
Marktführer im Bereich Instandhaltung, Reparatur und Betrieb (MRO)
-
W.W. Grainger Inc.
-
Würth Group
-
MSC Industrial Direct Co. Inc.
-
Motion Industries (Genuine Parts Co.)
-
RS Group plc (RS Components)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Wartung, Reparatur und Betrieb (MRO) Unternehmen in diesem Bericht
- W.W. Grainger Inc.
- Würth Group
- MSC Industrial Direct Co. Inc.
- Motion Industries (Genuine Parts Co.)
- RS Group plc (RS Components)
- Fastenal Company
- HD Supply (Home Depot)
- Ferguson Enterprises Inc.
- Sonepar SA
- WESCO International Inc.
- Airgas Inc. (Air Liquide)
- Applied Industrial Technologies
- Rubix Ltd.
- ERIKS N.V.
- Hayley Group Ltd.
- McMaster-Carr
- Amazon Business
- Rexel SA
- Cromwell Group (Industrial)
- Anixter (WESCO)
- VEVOR
Wichtige Chancen für Marktteilnehmer
Die Chancen vergleichen die vollständige Wartungserbringung mit Spezialdiensten und Produktversorgung rund um offene Ausschreibungen für Liegenschaftswartung. Town and Country Housing suchte einen Alleinanbieter für externe geplante Wartung mit einer geschätzten Erstlaufzeit von April 2027 bis März 2031 und möglichen Verlängerungen bis März 2035. Ihr Umfang umfasst zyklische Reparaturen, Dekorationen, Fenstererneuerungen und Dachreparaturen, mit Angebotsabgabe bis zum 23. Oktober 2026. Der Police and Crime Commissioner for Merseyside eröffnete am 19. Oktober 2026 eine Ausschreibung für geplante und reaktive mechanische und elektrische Wartung, mit Antworten bis zum 20. November 2026.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthindernis | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Mehrjährige externe Wartungserbringung | Neue Ausschreibung für eine zukünftige Wartungslaufzeit | Wohnungsanbieter wie Town and Country Housing | Ein vollständiges externes Wartungsserviceangebot aufbauen | Alleinanbieter-Umfang und technische Eignungsbedingungen | Auftragnehmer, die den vollständigen Arbeitsumfang abdecken können |
| Kombinierte geplante und reaktive Mechanik- und Elektrikdienstleistungen | Neu eröffnete Ausschreibung für Mechanik- und Elektrikwartung | Police and Crime Commissioner for Merseyside | Geplante Arbeit und reaktive Serviceerbringung integrieren | Koordination beider Servicemodi innerhalb eines Angebots | Mechanik- und Elektrikwartungsauftragnehmer |
| Reparaturmaterialversorgung für Wartungsanbieter | Dachreparaturen in einem neu angebotenen Wartungsprogramm enthalten | Auftragnehmer, die Wohnungswartung bedienen | Reparaturmaterialerfüllung mit dem Arbeitsprogramm des Serviceanbieters abstimmen | Zugang zur Lieferkette des Breitband-Serviceanbieters | Distributoren von Dachreparaturmaterialien |
| Quelle: Mordor Intelligence | |||||
Die stärkste Öffnung liegt darin, das Angebot auf das vom Käufer gewählte Vertragsmodell abzustimmen. Bei Wohnungsarbeiten benötigt eine enge Reparaturspezialität einen Weg in das breitere Serviceangebot, da die Ausschreibung einen Alleinanbieter sucht. Dies begünstigt Angebote, die Spezialkompetenz mit der Verantwortung für die Erbringung des vollständigen Wartungsumfangs verbinden.
Neueste Industrielle Entwicklungen in Markt für Wartung, Reparatur und Betrieb (MRO)
- Oktober 2026: Delamine erneuerte seinen Vertrag mit Bilfinger für 3 Jahre mit einer Option zur Verlängerung um 2 Jahre, der Projekte, Abschaltungen und Wartung im Chemie Park Delfzijl in den Niederlanden abdeckt.
- August 2026: W.W. Grainger Inc. eröffnete am 19. August sein Northwest Distribution Center in Gresham, Oregon, und erweiterte damit seinen Vertriebsfußabdruck im pazifischen Nordwesten für MRO-Produkte und -Dienstleistungen.
Markt für Wartung, Reparatur und Betrieb (MRO) Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Maintenance, Repair, And Operations (MRO) Markt misst die jährlichen weltweiten Ausgaben für Ersatzteile, Verbrauchsmaterialien, Werkzeuge sowie vertraglich vereinbarte Wartungs- und Reparaturarbeiten, die dazu dienen, Industrieanlagen und Einrichtungen in Betrieb zu halten. Diese Ausgaben werden nach MRO-Typ, Endverbrauchsbranche, Beschaffungsmodell, Wartungsansatz, Vertriebskanal und Geografie klassifiziert.
Ausschlüsse aus dem Umfang: Größere einmalige Kapitalinvestitionen für die Einrichtung neuer Produktionslinien oder Greenfield-Anlagen, Originalausrüstung und Anlagen, die für die Erstinstallation erworben wurden, vorgelagerte Rohstoffe, die separat vor der Einbeziehung in ein MRO-Produkt verkauft werden, interne Wartungsarbeit und Lohnkosten sowie nicht wartungsbezogene Leistungen und nicht verwandte Verkäufe von Käuferbranchen sind ausgeschlossen.
Segmentierungsübersicht
- Nach MRO-Typ
- Industrielle MRO
- Elektro-MRO
- Anlagen-MRO
- Sonstige MRO-Typen
- Nach Endverbrauchsbranche
- Fertigung
- Energie und Versorgung
- Luft- und Raumfahrt sowie Verteidigung
- Bauwesen
- Gesundheitswesen
- Sonstige Endverbrauchsbranchen
- Nach Beschaffungsmodell
- Eigenleistung
- Fremdvergabe (Drittanbieter / IFM)
- Integrierte Versorgung (VMI / Integrierte MRO)
- Nach Instandhaltungsansatz
- Vorbeugend / Geplant
- Korrektiv / Reaktiv
- Prädiktiv / Zustandsbasiert
- Nach Vertriebskanal
- Offline-Distributoren
- Online / E-Commerce
- Direkt vom Originalhersteller
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Südkorea
- Indien
- Australien
- Neuseeland
- Übriger asiatisch-pazifischer Raum
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Kenia
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Indikatoren wie die World Development Indicators-Reihe der Weltbank für den Fertigungsmehrwert und das Fertigungswachstum zu konstanten Preisen, die Erhebung zu Herstellerlieferungen, Lagerbeständen und Aufträgen des U.S. Census Bureau, der Industrieproduktionsindex von Eurostat und die Erhebung zum Energieverbrauch in der Fertigung der U.S. Energy Information Administration helfen dabei, Produktionsaktivitäten, Auftragsrückstände, Lagerbestände, Energieintensität und regionale Verschiebungen zu verfolgen, die die Wartungsnachfrage prägen. Diese Reihen liefern Nachfrage- und Kostenkontext und keine direkten MRO-Gesamtwerte, sodass Analysten sie zusammen mit Unternehmensberichten und branchenspezifischen Belegen verwenden, um Instandhaltungseinkäufe von Neuinvestitionen in Ausrüstung zu unterscheiden.
Jährliche Unternehmensberichte und regulatorische Einreichungen können MRO-Produktverkäufe, Serviceerlöse, Kanalmix, Bestandsprogramme und Kapitalausgaben klären, während Investorenpräsentationen und seriöse Wirtschaftspresse helfen können, Akquisitionen, Verträge und Änderungen in der Beschaffungs- oder Wartungspraxis zu überprüfen. Analysten vergleichen solche Offenlegungen mit den offiziellen Indikatoren und anderen öffentlichen Materialien, um inkonsistente Definitionen oder Zeitpunkte zu identifizieren. Diese genannten Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen können MRO-Distributoren, Originalausrüstungslieferanten, ausgelagerte Wartungsanbieter, integrierte Versorgungsunternehmen sowie Einkaufs- oder Wartungsleiter in Fertigung, Versorgungsunternehmen, Gesundheitswesen, Bauwesen und anderen Betriebsorganisationen umfassen. Fragen sollten testen, wie Befragte Waren, vertraglich vereinbarte Arbeiten, Servicepakete, Kanalverkäufe und Einkaufsbranchen gegenüber der Sekundärquellengrenze klassifizieren, und dann unerklärte Unterschiede bei Preisen, Volumina, Beschaffung und Wartungsaktivitäten klären. Analysten können diese Belege nutzen, um Lücken zu schließen, Segmentannahmen zu testen und Prognosen zu triangulieren, während sie ungelöste Unterschiede zur Überprüfung dokumentieren, anstatt eine Antwort als Marktgesamtwert zu behandeln.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | Führungskräfte (CXOs): 20 % | APAC: 40 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | EMEA: 30 % |
| Kleinere Akteure: 25 % | Manager: 45 % | Amerika: 30 % |
Marktgrößenbestimmung und Prognose
Ein Top-down-Modell schätzt die jährlichen globalen MRO-Ausgaben in USD, indem es die Wartungsintensität auf die installierte Basis und die Betriebsaktivität von Industrieanlagen und Einrichtungen anwendet, und überprüft das Ergebnis dann mit selektiven Bottom-up-Lieferantenzusammenfassungen und Schätzungen des durchschnittlichen Verkaufspreises multipliziert mit dem Stückvolumen für Ersatzprodukte. Zu den wichtigsten Indikatoren gehören Fertigungsmehrwert und -wachstum, Fabriklieferungen, Aufträge und Lagerbestände, Industrieproduktion, Einrichtungs- und Industrieenergieverbrauch sowie beobachtete Preise für MRO-Waren und Reparaturdienstleistungen. Diese zeigen das Ausmaß und die Richtung der Instandhaltungsnachfrage, Preisänderungen und regionale Aktivitäten an, anstatt als direkte Marktgesamtwerte zu dienen. Segmentanteile folgen dem berichteten Bestimmungsort und der Art der Kundeneinkäufe, wobei Unternehmensoffenlegungen und Kanalbelege verwendet werden, um Industrie-, Elektro- und Einrichtungsgüter, Endverbrauchsbranchen, Beschaffungsvereinbarungen, Wartungsansätze, Vertriebswege und Regionen zu unterscheiden. Die Szenarioanalyse projiziert die kombinierten Leistungs-, Anlagenauslastungs-, Preis- und Servicenachfragesignale in den Prognosezeitraum, wobei Unternehmens- und Branchenexperten prüfen, ob die implizierten Änderungen im Kauf- und Wartungsverhalten plausibel sind. Wo Lieferanten- oder Kanaldaten unvollständig sind, verwenden Analysten die stärkste verfügbare Abdeckung, gleichen überlappende Verkäufe am Kundentransaktionspunkt ab und testen alternative Annahmen, bevor sie die Belege in die Gesamtschätzung einbeziehen.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Unternehmensberichte, öffentliche Indikatoren, Lieferanten- und Kanaloffenlegungen sowie Primärbelege und prüfen dann, ob unabhängige Aktivitäts- und Preissignale die Marktrichtung unterstützen. Sie untersuchen Anomalien und wesentliche Abweichungen, indem sie Änderungen auf Umfang, Zeitpunkt, Währung, Preis, Volumen oder Kanalbehandlung zurückverfolgen, die Lösung dokumentieren und relevante Quellen erneut kontaktieren, wenn eine Definition oder eine gemeldete Bewegung unklar bleibt. Das Modell wird jährlich aktualisiert, zwischen den Zyklen überarbeitet, wenn ein wesentliches Branchen- oder Wirtschaftsereignis die Nachfrage verändert, und vor der Lieferung erneut gegen aktuelle Quellenbelege überprüft.
Mordor Intelligence's Marktgröße für Maintenance, Repair, And Operations (MRO) im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Maintenance, Repair, And Operations (MRO) Markt misst die jährlichen weltweiten Ausgaben für Ersatzteile, Verbrauchsmaterialien, Werkzeuge sowie vertraglich vereinbarte Wartungs- und Reparaturarbeiten, die dazu dienen, Industrieanlagen und Einrichtungen in Betrieb zu halten.
Zu den wichtigsten Unterschiedstreibern gehören der definierte Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Zu den wichtigsten Indikatoren gehören Fertigungsmehrwert und -wachstum, Fabriklieferungen, Aufträge und Lagerbestände, Industrieproduktion, Einrichtungs- und Industrieenergieverbrauch sowie beobachtete Preise für MRO-Waren und Reparaturdienstleistungen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 460,2 Mrd. USD (2027) | |
| Globales Beratungsunternehmen A | 711,44 Mrd. USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 54,6 % über dem Wert dieses Berichts für 2027 von 460,2 Mrd. USD, 2 Jahre später. Fabrikabgangswerte von Waren umfassen Verkäufe an nachgelagerte Großhändler und Distributoren und erweitern den Bewertungspunkt über den Kundenverkauf hinaus. |
| Globales Beratungsunternehmen B | 699,4 Mrd. USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 52,0 % über dem Wert dieses Berichts für 2027 von 460,2 Mrd. USD, 2 Jahre später. Seine Definition der Unternehmensausgaben umfasst die Instandhaltungsaktivitäten von Unternehmen für Gebäudestrukturen und Betriebssysteme sowie Werkzeuge und Ausrüstung. |
Mordor Intelligence's Analysten triangulieren Unternehmensberichte, öffentliche Indikatoren, Lieferanten- und Kanaloffenlegungen sowie Primärbelege und prüfen dann, ob unabhängige Aktivitäts- und Preissignale die Marktrichtung unterstützen.
Im Bericht beantwortete Schlüsselfragen
Wie ist die Größenentwicklung des Maintenance, Repair, And Operations (MRO) Marktes?
Die Größe soll von 460,2 Milliarden USD im Jahr 2027 auf 522,7 Milliarden USD bis 2032 wachsen und dabei zwischen 2027 und 2032 einen CAGR von 2,58 % verzeichnen.
Welche Kräfte treiben die Nachfrage nach Maintenance, Repair, And Operations-Produkten und -Dienstleistungen an?
Die Einführung von Smart Factories und prädiktive Wartung sind wichtige Treiber. Solvay hatte bis April 2026 mehr als 5.000 vernetzte Sensoren an 25 Fertigungsstandorten in 11 Ländern.
Welcher MRO-Typ hält den größten Marktanteil?
Industrielles MRO hielt im Jahr 2026 mit 43,94 % den größten Marktanteil.
Welche Unternehmen sind wichtige MRO-Anbieter?
Zu den wichtigsten Unternehmen gehören W.W. Grainger Inc., Würth Group, MSC Industrial Direct Co. Inc., Motion Industries (Genuine Parts Co.) und RS Group plc (RS Components).
Was ist eine wesentliche Einschränkung bei der MRO-Serviceerbringung?
Techniker-Engpässe können Arbeiten verzögern. Das GAO berichtete, dass Bindungsschwierigkeiten im Juni 2025 dazu führten, dass ein einziger Klempner mehrere Einrichtungen in der Kaneohe Bay betreute, was zu Rückständen bei Klempnerarbeiten führte.
Welche Region führt die MRO-Branche an, und welche wächst am schnellsten?
Nordamerika führte im Jahr 2026 mit einem Anteil von 34,45 %. Der asiatisch-pazifische Raum soll mit einem prognostizierten CAGR von 6,1 % zwischen 2027 und 2032 am schnellsten wachsen.