
Marktgröße und Marktanteil für Trockentransformatoren in den Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
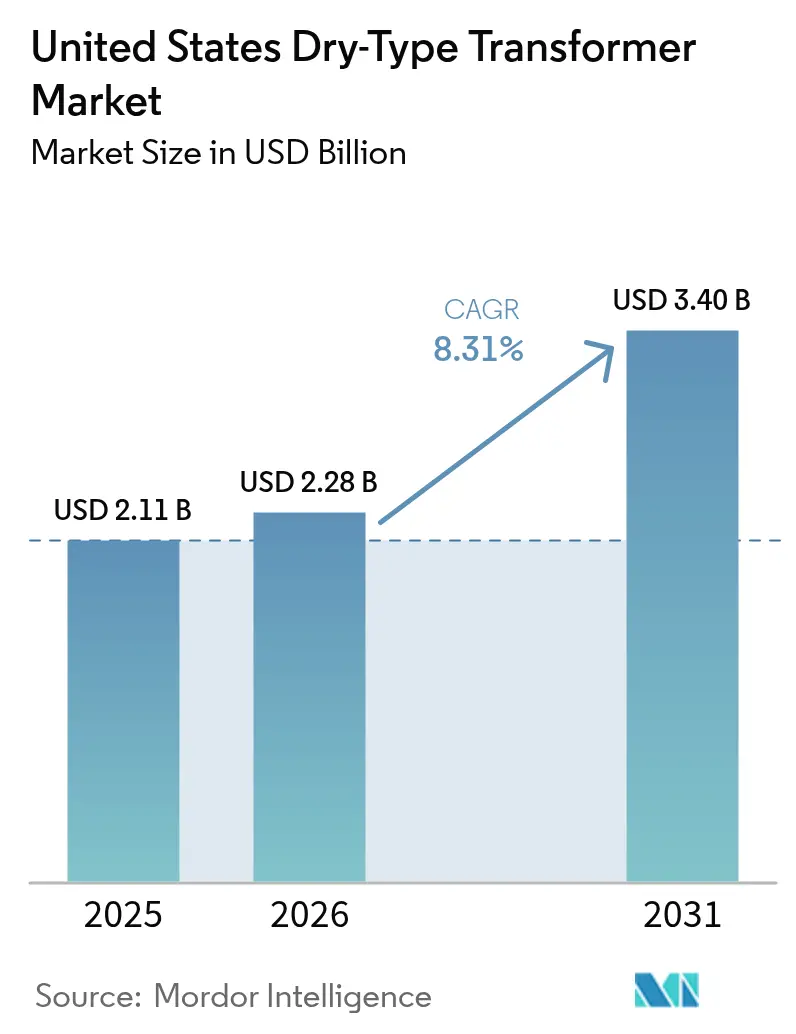
| Marktgröße im Basisjahr (2025) | 2.11 Milliarden US-Dollar |
| Marktgröße (2026) | 2.28 Milliarden US-Dollar |
| Marktgröße (2031) | 3.4 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 8.31 % |
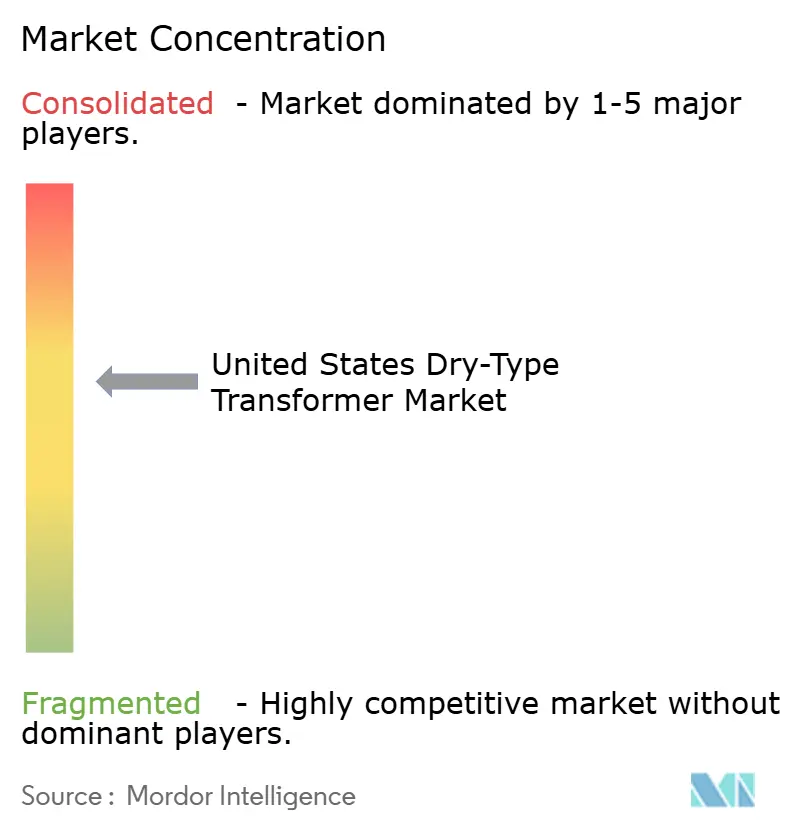
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Trockentransformatoren in den Vereinigten Staaten von Mordor Intelligence
Die Marktgröße des Marktes für Trockentransformatoren in den Vereinigten Staaten wurde im Jahr 2025 auf 2,11 Milliarden USD geschätzt und soll von 2,28 Milliarden USD im Jahr 2026 auf 3,4 Milliarden USD bis 2031 wachsen, bei einer CAGR von 8,31 % während des Prognosezeitraums (2026–2031).
Effizienzvorschriften, die Elektrifizierung von Gebäuden und des Verkehrs sowie die Finanzierung der Netzmodernisierung sind die wesentlichen Kräfte, die die Nachfrage prägen. Die Phase-2-Standards des Energieministeriums, die ab 2029 in Kraft treten, verkürzen die Nachrüstfristen und beschleunigen die Ersatzzyklen.[1]U.S. Department of Energy, "Effizienzstandards für Verteilungstransformatoren," energy.gov Der Anstieg der verbraucherseitigen Batteriespeicher verändert die Spezifikationsanforderungen hin zu bidirektionalen, thermisch robusten Designs. Anreize für Rechenzentren im Rahmen der föderalen Infrastrukturpolitik verstärken die Großauftragsvolumina in den Korridoren Virginia, Texas und North Carolina. Gleichzeitig schwillt durch die Rückverlagerung der Fertigung von Mittelspannungsgeräten die inländische Kapazität an, obwohl vorübergehende Versorgungsengpässe bestehen, während neue Werke die Produktion hochfahren. Materialpreisvolatilität und Zertifizierungsengpässe belasten die Margen, werden jedoch durch regulatorische und elektrifizierungsbedingte Rückenwinde überwogen, die Wachstumschancen in den Segmenten Versorgungsunternehmen und Wohnbereich aufrechterhalten.
Wichtigste Erkenntnisse des Berichts
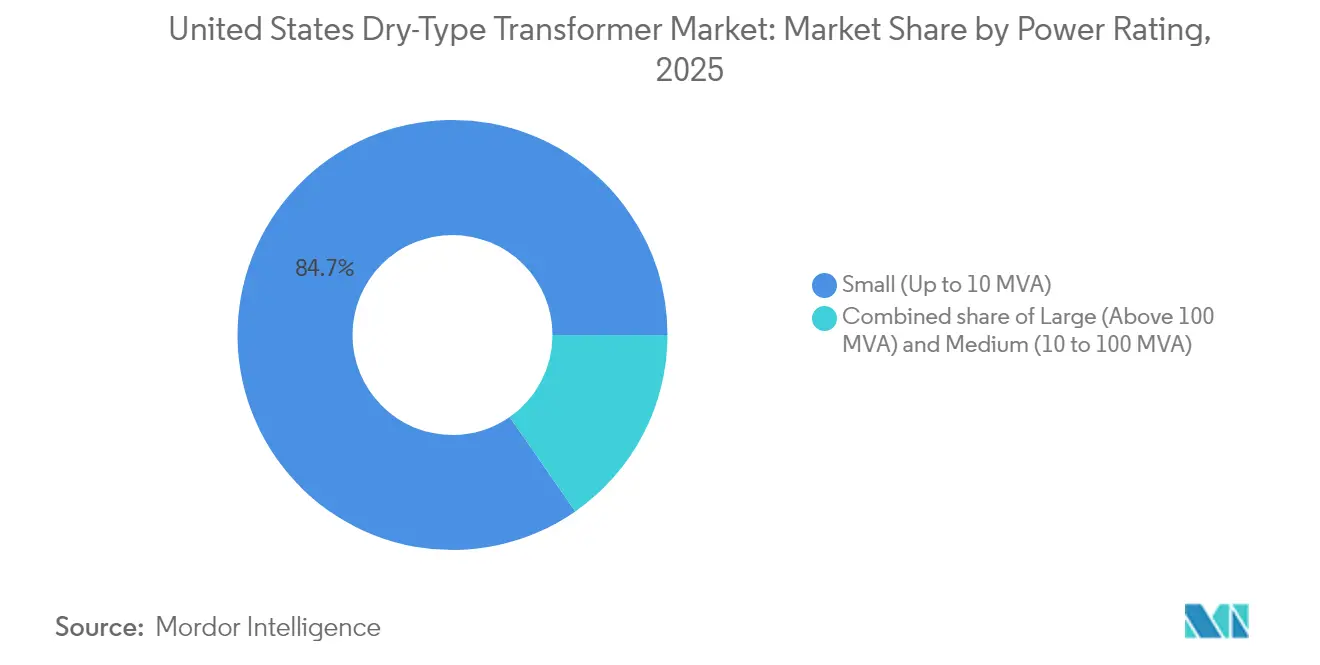
- Nach Leistungsklasse entfielen auf kleine Transformatoren bis 10 MVA im Jahr 2025 84,68 % des Marktanteils des US-amerikanischen Marktes für Trockentransformatoren, und es wird erwartet, dass sie bis 2031 mit einer CAGR von 8,46 % wachsen.
- Nach Phase wird erwartet, dass einphasige Einheiten mit einer CAGR von 8,92 % wachsen und damit das Wachstum des dreiphasigen Segments von 7,65 % bis 2031 übertreffen.
- Nach Transformatortyp entfielen auf Verteilungstransformatoren im Jahr 2025 79,25 % der Marktgröße des US-amerikanischen Marktes für Trockentransformatoren, und es wird erwartet, dass sie ihre Führungsposition mit einer CAGR von 8,52 % über den Prognosezeitraum behaupten.
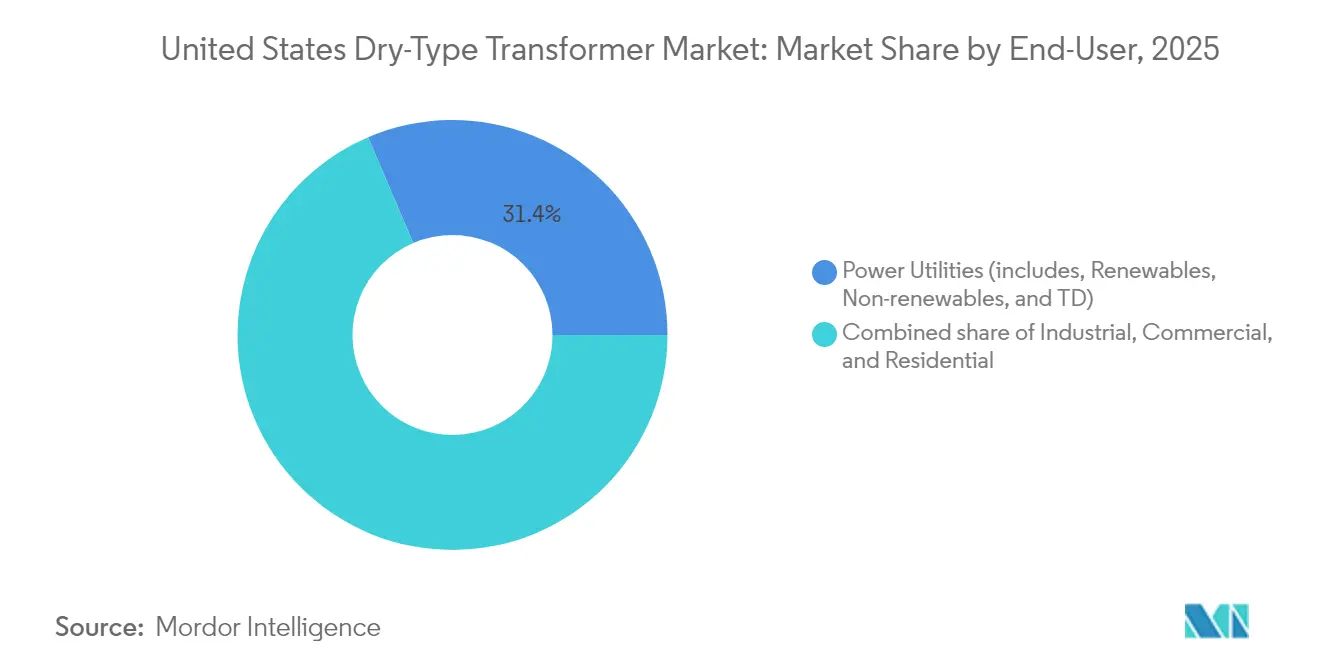
- Nach Endverbraucher wird erwartet, dass das Wohnsegment das Wachstum mit einer CAGR von 9,18 % anführt, während Energieversorgungsunternehmen die größten Käufer bleiben und im Jahr 2025 einen Wertanteil von 31,42 % ausmachen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum Markt für Trockentransformatoren in den Vereinigten Staaten
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Durchsetzung der DOE-Effizienzregel Phase 2 | +2.1% | Landesweit, am stärksten in Industriestaaten | Mittelfristig (2–4 Jahre) |
| Anstieg der verbraucherseitigen Batteriespeicher | +1.8% | Kalifornien, Texas, Nordosten | Kurzfristig (≤ 2 Jahre) |
| Steuerliche Anreize für Rechenzentren | +1.4% | Virginia, Texas, North Carolina | Mittelfristig (2–4 Jahre) |
| Rückverlagerung der Lieferketten für Mittelspannungsgeräte | +0.9% | Fertigungsgürtel im Mittleren Westen, Industriezonen im Südosten | Langfristig (≥ 4 Jahre) |
| Vorschriften für brandsichere Transformatoren in Hochhäusern | +0.7% | Dicht besiedelte städtische Baumärkte | Mittelfristig (2–4 Jahre) |
| Herausforderungen durch die Elektrifizierung von Wärmeprozessen | +0.3% | Industriecluster in der Chemie-, Stahl- und Zementbranche | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
DOE-Effizienzregel Phase 2 treibt Nachrüstbeschleunigung voran
Das Energieministerium hat 2029 als Einhaltungsfrist für die zweite Phase der Transformatoreffizienzregeln festgelegt und damit das frühere Datum 2027 ersetzt. Die Regel verlangt Effizienzgewinne, die durch geringfügige Designanpassungen nicht erreichbar sind, und erzwingt den vollständigen Austausch vieler alternder Trockentransformatoren. Ein vierjähriges Einhaltungsfenster veranlasst Versorgungsunternehmen, Campusanlagen und Industriebetriebe, ihre Beschaffungsstrategien zu beschleunigen. Ergänzende Aufrüstungen – wie größere Anschlusskammern und verbesserte Belüftung – erhöhen den Projektumfang und die Ausgaben. Einrichtungen, die mehrere Einheiten betreiben, müssen Austausche synchronisieren, um Ausfallzeiten zu vermeiden, was die Chargenauftragsvolumina erhöht. Diese Dynamiken erhöhen die Basisnachfrage über alle Leistungsklassen hinweg und schaffen Premiumpreismöglichkeiten für Lieferanten, die in der Lage sind, hocheffiziente Modelle innerhalb verkürzter Lieferzeiten zu liefern.
Verbraucherseitige Speicherung verändert Verteilungsanforderungen
Kalifornien überschritt im Jahr 2024 eine verbraucherseitige Speicherkapazität von 2.000 MW, wobei Texas und die nordöstlichen Bundesstaaten folgten.[2]California Energy Commission, "Gesamte Stromerzeugung des Systems 2024," energy.ca.gov Bidirektionaler Leistungsfluss und schnelles Schalten belasten konventionelle Transformatordesigns und treiben die Einführung von vakuumdruckimprägnierten (VPI) Spulen voran, die verbesserte thermische Reserven bieten. Speichergekoppelte Transformatoren werden mit Kapazitätsnennwerten von 15–20 % über der Nennlast spezifiziert, um häufige Lade-Entlade-Ereignisse zu überbrücken. Netzcode-Revisionen, die Trockentransformatoren gegenüber ölgefüllten Einheiten bevorzugen – hauptsächlich aus Brandschutzgründen –, verstärken die Akzeptanz zusätzlich. Hersteller, die vorzertifizierte bidirektionale Einheiten anbieten, erlangen einen First-Mover-Vorteil, während Versorgungsunternehmen Schutzkonzepte verfeinern, um Oberschwingungen zu beherrschen, die durch wechselrichterbasierte Speicher eingebracht werden.
Steuerliche Anreize für Rechenzentren fördern Infrastrukturinvestitionen
Das föderale Infrastrukturgesetz ermöglicht eine beschleunigte Abschreibung für Stromhardware, die an Rechenzentrumsstandorten eingesetzt wird.[3]Dominion Energy, "Projekte zur erneuerbaren Stromerzeugung," dominionenergy.com Der Korridor in Nord-Virginia verarbeitet etwa 70 % des weltweiten Internetverkehrs, was zu einer kontinuierlichen Expansion führt, die redundante Transformatorenbänke für N-1-Zuverlässigkeit erfordert. Hochdichte Rechenlasten erfordern kompakte, verlustarme Trockentransformatoren, die für den Betrieb bei erhöhten Umgebungstemperaturen ausgelegt sind. Die Verbreitung von Edge-Computing erweitert diese Anforderungen auf Sekundärmärkte in Texas und North Carolina. Transformatorenlieferanten, die mit modularen, steckbaren Designs positioniert sind, sichern sich standortübergreifende Rahmenvereinbarungen und profitieren von vorhersehbaren Rollout-Zeitplänen, die an Steuergutschriften-Meilensteine geknüpft sind.
Rückverlagerung der Lieferkette schafft Kapazitätsengpässe
Der Kongress stellte im Jahr 2024 1,2 Milliarden USD bereit, um die inländische Fertigung von Mittelspannungsgeräten zu stimulieren.[4]Kongress der Vereinigten Staaten, "H.R.4366 – Mittelzuweisungen für inländische Transformatoren-Lieferkette," congress.gov Neue Werke in Georgia, South Carolina und Tennessee sollen ab 2026 das Volumen steigern; die Zwischenversorgung bleibt jedoch knapp, mit Standard-Lieferzeiten von 60–70 Wochen und spezialisierten VPI-Spulen, die sich auf 18–24 Monate erstrecken. Große Erstausrüster, darunter Hitachi Energy, ABB und Schneider Electric, verpflichten sich zu Investitionsausgaben von insgesamt mehr als 3 Milliarden USD, um ihre US-Kapazität zu erweitern. Die Lücke zwischen Nachfrage und Produktion zwingt Käufer dazu, Bestellungen früher aufzugeben, Slots zu sichern und Dual-Sourcing-Strategien in Betracht zu ziehen, was den erhöhten Auftragsbestand bis weit ins Jahr 2027 aufrechterhalten wird.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Kupfer- und Aluminiumpreise | -1.2% | Landesweit, ausgeprägt in Fertigungszentren | Kurzfristig (≤ 2 Jahre) |
| Lange UL-1561-Zertifizierungsvorlaufzeiten | -0.8% | Landesweit | Mittelfristig (2–4 Jahre) |
| Flächenengpässe in veralteten Umspannwerken | -0.6% | Dicht besiedelte Stadtzentren | Langfristig (≥ 4 Jahre) |
| Kapazitätsgrenzen der Erstausrüster für VPI-Spulen | -0.5% | Landesweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Materialpreisvolatilität belastet Margen
Aluminium erzielte im Jahr 2024 an der London Metal Exchange durchschnittlich 2.100 USD pro Tonne, 15 % über dem Niveau von 2023, und Handelsbandbreiten deuten auf anhaltende Schwankungen bis 2025 hin. Rohstoffe machen bis zu 60 % der Transformatorfertigungskosten aus, doch Lieferverträge fixieren die Verkaufspreise oft Monate im Voraus. Preisspitzen komprimieren die Margen für Erstausrüster, die an Altangebote gebunden sind, während Käufer mit Aufschlägen oder Neuangeboten konfrontiert werden. Die Kupfervolatilität verstärkt das Risiko und veranlasst eine Verlagerung hin zu Aluminiumwicklungen, wo thermische Spezifikationen dies erlauben. Einige Versorgungsunternehmen übernehmen Kostenausgleichsklauseln zur Risikoteilung, aber kleinere Auftragnehmer bleiben exponiert, was Projektvergaben in Hochpreisintervallen verzögern kann.
UL-1561-Zertifizierung schafft Einsatzengpässe
Underwriters Laboratories benötigt nun 8–12 Monate zur Zertifizierung neuer Trockentransformatordesigns und 4–6 Monate für abgeleitete Modelle aufgrund von Prüfrückständen.[5]Underwriters Laboratories, "Prüf- und Zertifizierungsdienstleistungen," ul.com DOE-Effizienzaktualisierungen lösen Designrevisionen aus, die wiederum die Zertifizierungswarteschlange überfluten. Kleine und mittelgroße Hersteller, die nicht in der Lage sind, mehrere Produktlinien parallel zu verarbeiten, erleben Lieferverzögerungen, die den Marktanteil erodieren. Rechenzentren und Industriekunden, die benutzerdefinierte K-Faktor-Einheiten suchen, haben die längsten Wartezeiten und greifen gelegentlich auf Zwischenvermietungen zurück. Underwriters Laboratories erweitert die Laborkapazität, aber bedeutende Reduzierungen der Durchlaufzeiten sind vor 2026 unwahrscheinlich.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Leistungsklasse: Kleine Einheiten verankern verteiltes Wachstum
Kleine Transformatoren bis 10 MVA machten im Jahr 2025 84,68 % der Lieferungen aus, was 1,79 Milliarden USD der Marktgröße des US-amerikanischen Marktes für Trockentransformatoren entspricht. Ihre Dominanz ergibt sich aus einer dezentralen Architektur, die zahlreiche lokalisierte Installationen gegenüber wenigen zentralisierten Anlagen bevorzugt. Das Segment soll mit einer CAGR von 8,46 % wachsen und profitiert von der Elektrifizierung von Wohngebäuden und Nachrüstprogrammen. Verbraucherseitige Speicher- und industrielle Wärmepumpenprojekte treiben Spezifikationsänderungen voran, die eine höhere Überlastkapazität und verbesserte Kühlung erfordern. Standardisierte Rahmengrößen ermöglichen Skaleneffekte, aber die zunehmende Anpassung von Speicher- und umrichtergetriebenen Lasten führt zu technischer Komplexität. Erstausrüster, die Modularität mit Anpassung in Einklang bringen können, erzielen Premiummargen und erfüllen gleichzeitig Volumenverpflichtungen.
Mittlere Transformatoren (10–100 MVA) versorgen Versorgungsumspannwerke und kritische Industriespeisungen. Obwohl sie im Wert etwa 12,15 % des Marktanteils des US-amerikanischen Marktes für Trockentransformatoren ausmachen, verlangsamt sich das Wachstum auf 7,05 %, da Versorgungsunternehmen Investitionsausgaben auf die Modernisierung auf Verteilungsebene statt auf Kapazitätserweiterung konzentrieren. Große Transformatoren über 100 MVA bleiben eine Nische, die auf Verbindungen auf Übertragungsebene oder Hyperscale-Rechenzentren ausgerichtet ist. Lieferanten in diesem Segment betonen fortschrittliche Isolationssysteme und Teilentladungsüberwachung, um Zuverlässigkeitsziele zu erfüllen.


Nach Phase: Einphasiger Aufschwung ergänzt dreiphasige Basis
Dreiphasige Modelle behielten im Jahr 2025 einen Anteil von 66,82 %, gestützt durch industrielle Motorlasten und große Gewerbegebäude. Einphasige Einheiten sollen jedoch bis 2031 eine CAGR von 8,92 % erreichen, was den Boom bei der Elektrofahrzeugladung und Wärmepumpen in Wohngebieten widerspiegelt. Versorgungsunternehmen in Kalifornien und New York prognostizieren zweistellige jährliche Austausche von einphasigen Freileitungstransformatoren, um höhere 240-V-Lasten aufzunehmen. Level-2-Elektrofahrzeugladegeräte und Induktionskochfelder treiben Spitzenströme, die die Nennwerte veralteter Transformatoren überschreiten, und erfordern proaktive Austausche. Wohndächer mit Solar- und Speichersystemen erfordern zusätzlich bidirektionale Fähigkeiten, eine Spezifikation, die häufiger in neuen einphasigen Angeboten verfügbar ist.
Die dreiphasige Nachfrage setzt sich in der Prozessindustrie fort und verlagert sich hin zu hocheffizienten Konfigurationen, die mit den DOE-Phase-2-Anforderungen übereinstimmen. Lieferanten differenzieren sich durch Kernmaterialinnovationen und eingebettete Sensoren, die eine Echtzeit-Thermomodellierung ermöglichen. Das Wachstum verlangsamt sich, da energieintensive Industrien ein Plateau erreichen, doch Serviceaustauschzyklen unterstützen eine stetige Basisauftragsrate.
Nach Transformatortyp: Verteilungseinheiten dominieren die Modernisierung
Verteilungstransformatoren machten im Jahr 2025 79,25 % der Marktgröße des US-amerikanischen Marktes für Trockentransformatoren aus und beliefen sich auf insgesamt 1,67 Milliarden USD. Fördermittel für die Netzmodernisierung und Resilienzfinanzierung priorisieren Anlagen der letzten Meile, die die Zuverlässigkeit für Wohn- und Gewerbenutzer verbessern. In Verteilungseinheiten integrierte intelligente Sensoren speisen SCADA-Plattformen von Versorgungsunternehmen und ermöglichen vorausschauende Wartung sowie eine Verbesserung der Betriebseffizienz. Die DOE-Initiative zur Netzmodernisierung reserviert 3,5 Milliarden USD für Upgrades auf Verteilungsebene und stützt die Nachfrage weiter.
Leistungstransformatoren erfassen zwar einen kleineren Gesamtwert, bieten aber spezialisierte Möglichkeiten in Edge-Rechenzentren und Verbindungen für erneuerbare Energien, wo Hoch- oder Tiefsetzfunktionen Verteilungs- und Übertragungsspannungen überbrücken. Lieferanten, die sich auf modulare, skidmontierte Designs konzentrieren, gewinnen an Bedeutung aufgrund reduzierter Montagezeiten vor Ort. Fortschrittliche Trockentransformator-Isolationsmaterialien erweitern das Spannungsfenster und positionieren Trockentransformatoren als Alternative in Anwendungen, die historisch von ölgefüllten Geräten bedient wurden.
Nach Endverbraucher: Elektrifizierung von Wohngebäuden führt das Wachstum an
Energieversorgungsunternehmen blieben die größten Käufer und machten im Jahr 2025 31,42 % des Umsatzes aus. Das Wohnsegment soll jedoch bis 2031 die höchste CAGR von 9,18 % verzeichnen und der Marktgröße des US-amerikanischen Marktes für Trockentransformatoren mehr als 350 Millionen USD hinzufügen. Bundessteuergutschriften im Rahmen des Inflationsreduzierungsgesetzes decken bis zu 14.000 USD pro Haushalt für Wärmepumpeninstallationen ab und beschleunigen Serviceverbesserungen auf Transformatorebene. Die Einführung von Elektrofahrzeugen verstärkt das Lastwachstum; ein durchschnittlicher Haushalt mit zwei Elektrofahrzeugen kann 10–15 kVA an abendlicher Spitzenlast hinzufügen. Versorgungsunternehmen beugen Überlastungen durch proaktive Freileitungsaustausche vor, die oft mit fortschrittlicher Messinfrastruktur gebündelt werden.
Industrienutzer, die etwa 28,15 % des Wertanteils ausmachen, verlagern sich auf elektrifizierte Prozesswärme und hocheffiziente Antriebe. Transformatoren, die für den Betrieb mit variabler Frequenz ausgelegt sind, gewinnen an Beliebtheit, insbesondere in Chemie- und Zementclustern, die auf Scope-1-Emissionsreduzierungen abzielen. Gewerbegebäude übernehmen häufig Trockentransformatoren bei der Nachrüstung der Gebäudeklimatisierung auf Elektrobetrieb, als Reaktion auf Verbote fossiler Brennstoffgeräte in Gebäudecodes in New York City und San Francisco.
Geografische Analyse
Die nationale Politik harmonisiert Kernspezifikationen, aber regionale Faktoren schaffen differenzierte Nachfragenischen innerhalb des US-amerikanischen Marktes für Trockentransformatoren. Kalifornien, New York und Massachusetts führen die Einführung von Dekarbonisierungsmaßnahmen an und machten im Jahr 2025 zusammen 27,65 % der Lieferungen aus. Versorgungsunternehmen in diesen Bundesstaaten setzen fortschrittliche Überwachungsfunktionen ein, um die Rückspeisung von Dachsolaranlagen und Protokolle zur Waldbrandminderung zu verwalten.
Der Südosten entwickelt sich zu einem Fertigungszentrum, gestützt durch Hitachi Energys 1,75-Milliarden-USD-Expansion in Tennessee und die neue Anlage von HD Hyundai Electric in Georgia. Die Nähe senkt die Frachtkosten und verkürzt die Lieferzeiten für lokale Versorgungsunternehmen. Texas repräsentiert eine einzigartige Dynamik unter dem isolierten Netz von ERCOT; der rasche Ausbau erneuerbarer Energien erfordert Transformatoren mit breiten Spannungsdurchfahrtstoleranzen. Hurrikane in den Golfküstenstaaten treiben die Nachfrage nach korrosionsbeständigen Gehäusen und erhöhten Sockelmontagekonstruktionen an.
Die Fertigungsgürtel im Mittleren Westen konzentrieren sich auf die industrielle Elektrifizierung. Bundesstaaten wie Ohio und Indiana nutzen Rückverlagerungsanreize und fordern anwendungsspezifische Einheiten für Stahl- und Chemiewerke. Schneegürtelregionen priorisieren Gießharzspulenisolierungen, die Frost-Tau-Zyklen standhalten können. Der relativ einheitliche Einfluss föderaler Standards stellt sicher, dass Lieferanten auch bei regionalen Anpassungen die Plattformgemeinsamkeit aufrechterhalten und Anpassung mit Skalierung in Einklang bringen können.
Regulatorisches Umfeld
Der zentrale föderale regulatorische Anker für Trockentransformatoren in der Verteilung ist das Energiesparprogramm des US-Energieministeriums (DOE), mit geänderten Energieeffizienzstandards für Niederspannungs- und Mittelspannungs-Verteiltransformatoren in Trockenbauweise, kodifiziert unter 10 CFR 431.196. Die endgültige Regel vom April 2024 (89 FR 29834) legte die aktuellen Effizienzanforderungen fest, wobei die Einhaltung für Geräte erforderlich ist, die am oder nach dem 23. April 2029 hergestellt werden. Dies wiederum prägt die Zeitpläne für Neukonstruktion, Zertifizierung und Beschaffung der OEMs in den US-Versorgungs- und Gebäudemärkten.
Im Juni 2026 leitete das DOE einen neuen Untersuchungsschritt ein, indem es eine Informationsanfrage (Docket EERE-2026-BT-STD-0133) im Bundesregister veröffentlichte, um Daten darüber zu sammeln, wie sich die Standards von 2024 auf die nationale Sicherheit, die heimische Fertigungskapazität und die Widerstandsfähigkeit der Lieferkette auswirken. Parallel dazu identifizierte eine Präsidialentscheidung vom April 2026 Lieferketten für Netzinfrastruktur, einschließlich Verteiltransformatoren und elektrischem Kernstahl, als wesentlich für die nationale Verteidigung, was den politischen Fokus auf inländische Verfügbarkeit neben der Einhaltung der Effizienzvorgaben verstärkt.
Wettbewerbslandschaft
Der US-amerikanische Markt für Trockentransformatoren wird von globalen Konzernen dominiert, darunter ABB, Schneider Electric und Siemens Energy, sowie von spezialisierten inländischen Unternehmen wie MGM Transformer Company und Virginia Transformer Corp. Kein Unternehmen hält einen Anteil von mehr als 15 %, was zu einem moderaten Fragmentierungsgrad führt. Skalenakteure nutzen integrierte Lieferketten und Forschungs- und Entwicklungsbudgets, um hocheffiziente Modelle zu liefern, die mit den DOE-Phase-2-Regeln übereinstimmen. Spezialisierte Unternehmen konkurrieren durch Anpassungsgeschwindigkeit, lokalen Service und tiefgreifende technische Unterstützung für Nischenanwendungen wie Rechenzentrumsredundanz oder industrielle Wärmepumpen.
Strategische Investitionen stiegen in den Jahren 2024 und 2025 stark an. HitaUSEnergy stellte 1,75 Milliarden USD bereit, um die US-Kapazität zu erweitern und die Lieferzeiten für fortschrittliche VPI-Spulen zu verkürzen. Eaton verpflichtete sich zu 340 Millionen USD für sein Werk in South Carolina und fügte Linien hinzu, die nordamerikanischen Netzstandards gewidmet sind. HD Hyundai Electric hat die Mittelspannungsproduktion in Georgia aufgenommen, was das Vertrauen der Erstausrüster in die Vorteile von Rückverlagerungsanreizen widerspiegelt. Neue Marktteilnehmer können auf Zertifizierungsfristen und Kapitalintensität als Eintrittsbarrieren stoßen; Technologiepartnerschaften mit Speicherintegratoren oder Wärmepumpenherstellern bieten jedoch alternative Einstiegspunkte.
Digitalisierung ist die nächste Grenze. ABB integriert faseroptische Temperatursensoren für kontinuierliches thermisches Profiling, während Schneider Electric EcoStruxure-Gateways für die Ferndiagnose integriert. Lieferanten, die schlüsselfertige Pakete anbieten – Transformatoren plus Zustandsüberwachungssoftware – differenzieren sich in Versorgungsunternehmen-Ausschreibungen durch Betonung der Gesamtbetriebskosten. Die Wettbewerbsintensität wird zunehmen, da die inländische Kapazität wächst und föderale Ausgabenprogramme von der Vergabe- in die Ausführungsphase übergehen.
Marktführer der Branche für Trockentransformatoren in den Vereinigten Staaten
ABB Ltd.
Schneider Electric SA
Siemens Energy Inc.
Eaton Corporation Inc
MGM Transformer Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Ein praktisches Umsetzungsfenster für Anbieter ergibt sich aus dem mehrjährigen Umstellungsprozess im Zusammenhang mit den im April 2024 finalisierten DOE-Effizienzstandards für Verteiltransformatoren, die ab dem 23. April 2029 für die Fertigung gelten. Dies unterstützt die Nachfrage nach höher effizienten Trockendesigns sowie nach Dienstleistungen, die auf eine Verkürzung der Bereitstellungszeit abzielen, einschließlich UL-1561-testbereiter Konstruktionen, standardisierter Plattformen, die Requalifizierungszyklen reduzieren, und technischer Unterstützung für Anwendungen mit höherer Verlustempfindlichkeit wie Rechenzentren und wechselrichtergespeiste Lasten.
Die Ausrichtung auf inländische Inhalte und lokalisierte Produktion steht neben technologischen Chancen. Käufer, die föderal finanzierte Netz- und Infrastrukturprogramme nutzen, priorisieren zunehmend eine an Build America, Buy America ausgerichtete Beschaffung, und die NEMA Make it American-Zertifizierung ist zu einem konkreten Beschaffungsnachweis für große elektrische Lieferketten geworden. Auf der Nachfrageseite hat CRS auf eine alternde installierte Basis von Verteiltransformatoren hingewiesen (etwa die Hälfte älter als 33 Jahre), während das Wachstum beim Ausbau von Rechenzentren in Nord-Virginia und Texas sowie die Expansion des EV-Ladens die Lastdichte und die Anforderungen an die Stromqualität erhöhen, was VPI-Spulen, höhere K-Faktor-Fähigkeit und thermisch robuste Konstruktionen für den bidirektionalen Betrieb in speichergekoppelten Installationen begünstigt. Hersteller, die seit 2023 ihre nordamerikanischen Kapazitäten erweitern, darunter Projekte, die für Hitachi Energy (South Boston, Virginia) und Siemens Energy (Charlotte, North Carolina) genannt werden, schaffen Möglichkeiten für mehrjährige Rahmenverträge, die auf die Verkürzung der Lieferzeiten und im Inland gefertigte Komponenten abzielen.
Aktuelle Branchenentwicklungen
- Juni 2026: Schneider Electric gab bekannt, dass mehr als 20 seiner US-Lieferkettenstandorte im Rahmen des NEMA Make it American-Zertifizierungsprogramms für inländische Inhalte zertifiziert sind. Die Zertifizierung unterstützt die Kundenqualifikation für föderal finanzierte Projekte und stärkt die Positionierung von Schneider Electric für Aufträge im Bereich der Elektrifizierung von Versorgungsunternehmen und Rechenzentren, bei denen die Dokumentation inländischer Inhalte eine Ausschreibungsanforderung darstellt.
- März 2025: Schneider Electric gab einen Investitionsplan von mehr als 700 Millionen USD bis 2027 zur Erweiterung und Modernisierung seiner US-Aktivitäten bekannt, mit Verweis auf die Nachfrage aus der Energieinfrastruktur und dem KI-getriebenen Lastwachstum. Das Programm erstreckt sich über mehrere Bundesstaaten und zielt auf Lieferketten- und Produktionskapazitäten ab, die Ausrüstungskategorien für transformatornahe Stromverteilungsprojekte versorgen.
- April 2024: Schneider Electric gab eine Investition von 140 Millionen USD zur Erweiterung seines US-Fertigungsfußabdrucks bekannt, um kritische Infrastrukturbranchen und die Nachfrage von Rechenzentren zu unterstützen. Zusätzliche Kapazität und Lokalisierung helfen, lange Lieferzeiten in den Lieferketten für elektrische Ausrüstung zu adressieren, was die Koordination zwischen der Transformatorenbeschaffung und der Verfügbarkeit nachgelagerter Schaltanlagen und Verteilungsausrüstung verbessert.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert der in den Vereinigten Staaten verkauften und installierten Trockentransformatoren, bei denen die Isolierung luft- oder harzbasiert und nicht ölgefüllt ist. Wir erfassen die Nachfrage im Zusammenhang mit Neubauten und Ersatzbeschaffungen über gängige Nennleistungen hinweg, unter Berücksichtigung sowohl einphasiger als auch dreiphasiger Anwendungen.
Ausgeschlossener Umfang: Wir schließen ölgefüllte Transformatoren aus, sowie Schaltanlagen, Kabel und eigenständige Überwachungssoftware, wenn diese separat vom Transformator verkauft werden.
Übersicht der Segmentierung
- Nach Leistungsklasse
- Groß (über 100 MVA)
- Mittel (10 bis 100 MVA)
- Klein (bis 10 MVA)
- Nach Phase
- Einphasig
- Dreiphasig
- Nach Transformatortyp
- Leistung
- Verteilung
- Nach Endverbraucher
- Energieversorgungsunternehmen (einschließlich erneuerbare Energien, nicht erneuerbare Energien und Übertragungs- und Verteilungsnetze)
- Industrie
- Gewerbe
- Wohnbereich
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die grundlegende Nachfragestory zu erstellen und die Dimensionierungsannahmen für die Vereinigten Staaten realistisch zu halten. Wir stützten uns auf öffentliche Energie- und Netzquellen wie die U.S. Energy Information Administration (EIA), Programme und Veröffentlichungen des US-Energieministeriums, die Baustatistiken des U.S. Census Bureau sowie Einreichungen der Federal Energy Regulatory Commission (FERC), die auf Netzinvestitionen hinweisen.
Um die Nachfrage mit Beschaffungszyklen zu verknüpfen, prüften wir auch Quellen wie IEEE-Publikationen zur Transformatorleistung und -belastung, NFPA-Vorschriften, die Entscheidungen zur Innenraumaufstellung beeinflussen, sowie Import- und Exportstatistiken, sofern relevant für Komponenten- und Ausrüstungsströme. Diese wurden ergänzt durch Geschäftsberichte von Unternehmen, Investorenpräsentationen, seriöse Presseberichte und ein kostenpflichtiges Abonnement, das Unternehmensfinanzdaten und Nachrichten abdeckt, um den Geschäftsmix und Auftragskommentare gegenzuprüfen. Die hier aufgeführten Quellen sind beispielhaft und nicht erschöpfend, und viele weitere Referenzen wurden verwendet, um den endgültigen Datensatz zu erheben, zu validieren und zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu validieren, was in den Nachfragepools der Versorgungsunternehmen, der Industrie, des Gewerbes und der Privathaushalte gekauft wird und zu welchen Preispunkten, und anschließend die Aufteilung zwischen Verteil- und Leistungstrockentransformatoren zu überprüfen. Wir sprachen mit einer Mischung aus Herstellern, Vertriebspartnern, Ingenieurbüros und Großabnehmern und nutzten Folgekontakte, wenn Preis- oder Lieferzeitannahmen die Modellergebnisse sichtbar veränderten.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 31 % | CXOs: 13 % |
| Mid-Tier: 54 % | Funktions-/Bereichsleiter: 35 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 52 % |
Marktdimensionierung & Prognose
Das Kernmodell beginnt mit einem Top-Down-Ansatz, der die jährliche Nachfrage aus der Aktivität der US-Elektrizitätsinfrastruktur und den elektrischen Ausgaben im Gebäudebereich rekonstruiert und dann auf die Bereiche eingegrenzt wird, in denen typischerweise Trockendesigns spezifiziert werden. Sobald dieser Nachfragepool gebildet ist, wird er durch selektive Bottom-Up-Prüfungen bestätigt, einschließlich stichprobenartiger Umsatzaggregationen wichtiger Anbieter, Kanalprüfungen zu Stückzahlen und einer ASP-mal-Volumen-Plausibilitätsprüfung für gängige kVA-Bereiche.
Einige Marktindikatoren wurden als zentrale Eingaben behandelt, da sie die Gesamtwerte deutlich beeinflussen, darunter neue gewerbliche Flächenzuwächse, industrielle Projektaktivität, Signale zu Netzausbauausgaben, Ersatzzyklen für installierte elektrische Ausrüstung und die Verschiebung hin zu Innenraum- und vorschriftengetriebenen Installationen, einschließlich Rechenzentren. Die Preisgestaltung wurde über ASP-Stufen nach Nennleistung und Anwendung gehandhabt, wobei wir Anpassungen für Kupfer- und Kernmaterialbewegungen sowie für lieferzeitbedingte Preisanpassungen vornahmen, die in Interviews hervorgehoben wurden. Für die Prognose wurde eine Szenarioanalyse rund um das Tempo der Netzausgaben und die Baunachfrage verwendet, und jedes Szenario wurde mit Primärfeedback belastungsgetestet, bevor die endgültige Entwicklungslinie ausgewählt wurde. Wo Bottom-Up-Belege für eine Nischenanwendung lückenhaft waren, verwendeten wir konservative Durchdringungsannahmen und überprüften diese dann während der Validierung.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Signale überprüft, einschließlich öffentlicher Indikatoren für Netzinvestitionen, der Richtung der Bautätigkeit und Anbieterkommentaren zu Auftragsbüchern, bevor die endgültigen Werte freigegeben wurden. Wenn ein Segment einen ungewöhnlichen Anstieg oder Rückgang zeigte, wurden die Treiber erneut überprüft, gefolgt von einer zweiten Analystenüberprüfung der Eingaben, Formeln und der Jahr-über-Jahr-Logik.
Der Bericht wird jährlich aktualisiert, und wir lösen auch Zwischenaktualisierungen aus, wenn wesentliche Ereignisse eintreten, wie starke Rohstoffpreisschwankungen, politische Änderungen oder Lieferbeschränkungen, die die gelieferte Preisgestaltung und Verfügbarkeit verändern. Vor der Auslieferung führt ein Analyst eine erneute Überprüfung durch, damit die neuesten Datenpunkte und validierten Annahmen in den Marktzahlen berücksichtigt werden.
Vergleich der Marktdimensionierung für Trockentransformatoren in den Vereinigten Staaten von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für US-Trockentransformatoren können variieren, da der Marktbereich nicht immer gleich definiert wird und weil die zeitliche Preisgestaltung bei den Schätzungen unterschiedlich gehandhabt wird. In der Praxis ergibt sich die Streuung häufig daraus, ob eine Zahl nur Trockentransformatoren abdeckt oder ölimprägnierte Geräte einschließt, und ob sie nur Verteilungsanwendungen erfasst oder auch größere Leistungstransformatoren einbezieht.
Wenn sich kupferbezogene Inputkosten und Lieferzeiten schnell verändern, können das für Wechselkurse gewählte Jahr und die Art, wie ASPs hochgestuft werden, den ausgewiesenen Wert verschieben, selbst wenn die Stückzahlnachfrage ähnlich ist. Durch die erneute Validierung von ASP-Stufen und der Jahreszuordnung der Preisgestaltung nahe am Veröffentlichungszeitpunkt, unter Verwendung von Vertriebs- und Käuferprüfungen, begrenzt Mordor Intelligence Abweichungen, die sich aufbauen können, wenn ältere Preispunkte fortgeschrieben werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,11 Mrd. USD (2025) | |
| Branchenforschungsbulletin A | 0,90 Mrd. USD (2023) | Diese Zahl bezieht sich auf Trockenverteiltransformatoren, wodurch die Nachfrage nach Trockenleistungstransformatoren sowie ein Teil der versorgungsbezogenen Beschaffung, die nicht als Innenraum-Gewerbe- und Industrieinstallation erfasst wird, ausgelassen werden kann. |
| Globales Beratungsunternehmen B | 5,21 Mrd. USD (2024) | Diese Schätzung basiert auf dem breiteren US-Leistungstransformatorenmarkt und umfasst mehrere Kühlungsarten, sodass Trockentransformatoren nicht isoliert betrachtet werden und die Gesamtwerte durch den Einschluss ölimprägnierter Geräte und einer breiteren Leistungsabdeckung steigen. |
Die Tabelle zeigt, dass die meisten Abweichungen durch den Umfang und die Jahreszuordnung erklärt werden, nicht durch eine einzelne Prognosetechnik. Sobald der Markt auf Trockentransformatoren in den Vereinigten Staaten beschränkt und die Preisgestaltung auf das angegebene Jahr ausgerichtet wird, liegt der Wert zwischen einer reinen Verteilungssicht und einer breiten Transformatorengesamtsumme, mit Schritten, die auf nachvollziehbare praktische Eingaben zurückzuführen sind.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Trockentransformatoren in den Vereinigten Staaten im Jahr 2026?
Die Marktgröße des Marktes für Trockentransformatoren in den Vereinigten Staaten beträgt im Jahr 2026 2,28 Milliarden USD und ist auf dem Weg zu 3,4 Milliarden USD bis 2031.
Was treibt den größten Nachfrageanstieg bei Trockentransformatoren an?
Die DOE-Phase-2-Effizienzregeln und Initiativen zur Elektrifizierung von Wohngebäuden erzeugen das größte Volumen an Ersatz- und Neuaufträgen.
Warum wachsen einphasige Transformatoren schneller als dreiphasige Einheiten?
Installationen von Wärmepumpen in Wohngebäuden, Level-2-Elektrofahrzeugladegeräte und Dachsolar-plus-Speichersysteme erhöhen die einphasige Last und veranlassen Versorgungsunternehmen, Freileitungseinheiten aufzurüsten.
Wie wirken sich Schwankungen der Aluminium- und Kupferpreise auf die Beschaffung aus?
Rohstoffvolatilität kann die Transformatorkosten um 10–15 % erhöhen, was Versorgungsunternehmen dazu veranlasst, Preisanpassungsklauseln in Verträge aufzunehmen oder Wicklungen auf kostengünstigere Metalle umzustellen.
Werden durch die Rückverlagerung die Lieferzeiten schnell verkürzt?
Neue Fabriken gehen in den Jahren 2026–2027 in Betrieb, sodass die meisten Käufer bis 2025 noch mit verlängerten Lieferzeiten konfrontiert sein werden.
Sind Trockentransformatoren für Rechenzentren geeignet?
Ja, kompakte, verlustarme Trockentransformatoren mit fortschrittlicher Kühlung und Redundanzfunktionen sind nun Standard in Rechenzentrum-Stromdesigns, unterstützt durch föderale Steueranreize.
Seite zuletzt aktualisiert am:



