
Transformatorenmarktanalyse von Mordor Intelligence
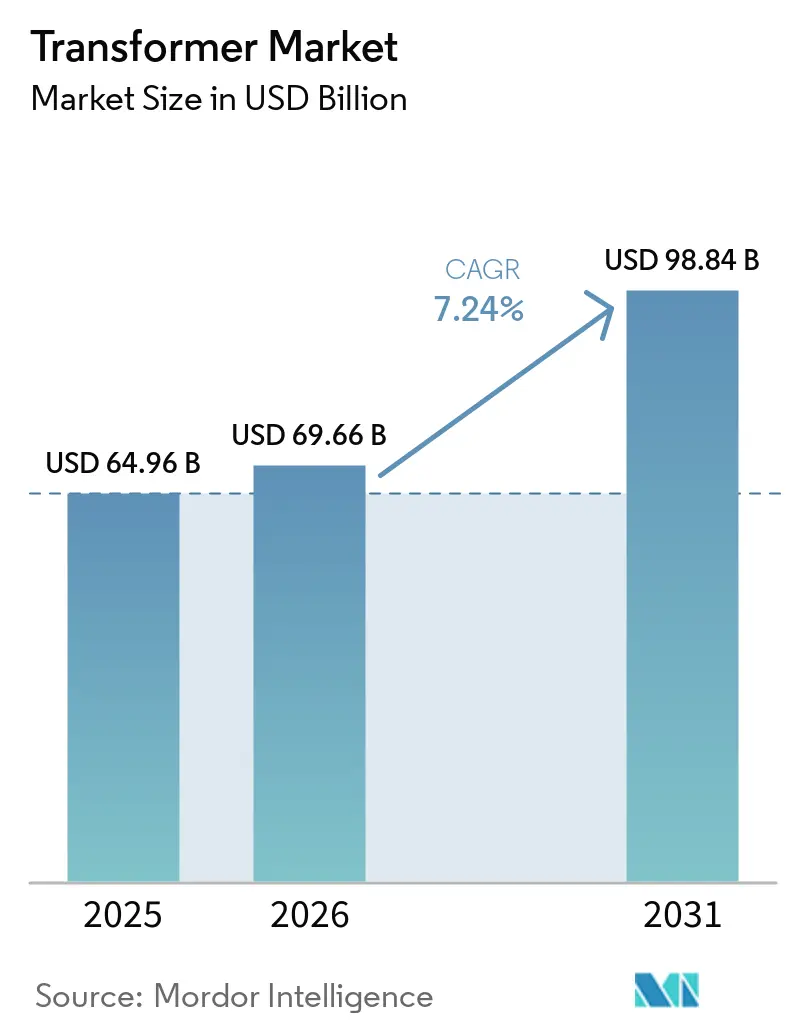
Die Transformatorenmarktgröße wurde im Jahr 2026 auf 69,66 Milliarden USD geschätzt und soll von 74,7 Milliarden USD im Jahr 2027 auf 107,6 Milliarden USD bis 2032 wachsen, bei einer CAGR von 7,58 % während des Prognosezeitraums (2027–2032).
Die Netzverstärkung und neue Lasten aus Rechenzentren und Ladeinfrastruktur erweitern den Bedarf an Anschlussausrüstung, während Komponentenengpässe die Inbetriebnahme verzögern können. Erneuerbare-Energie-Anschlüsse in Südafrika und Ultrahochspannungsprojekte in China machen elektrisches Design und Kapazitätssequenzierung kommerziell bedeutsam. Fabrikerweiterungen und eine breitere industrielle Anwendungsabdeckung bieten Herstellern unterschiedliche Wege, die resultierende Nachfrage zu bedienen. Lieferanten, die Fabrikerweiterungen mit gesicherter Komponentenversorgung verbinden, können anschlussgetriebene Aufträge in in Betrieb genommene Kapazität umwandeln, während eine reine Montageerweiterung Aufträge dem Risiko von Komponentenverzögerungen aussetzt.
Wichtigste Erkenntnisse des Berichts
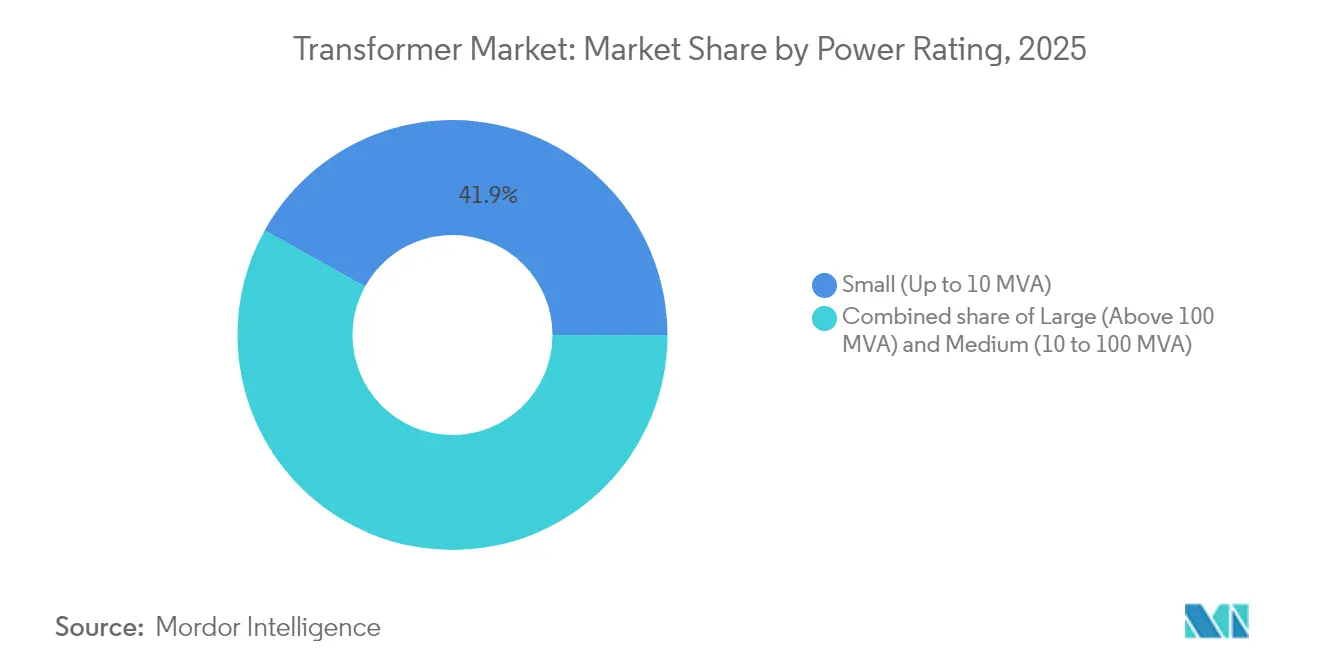
- Nach Leistungsklasse führten kleine Einheiten bis 10 MVA mit einem Anteil von 42,24 % am Leistungstransformatorumsatz im Jahr 2026 und werden als das am schnellsten wachsende Segment mit einer CAGR von 8,41 % während 2027–2032 prognostiziert.
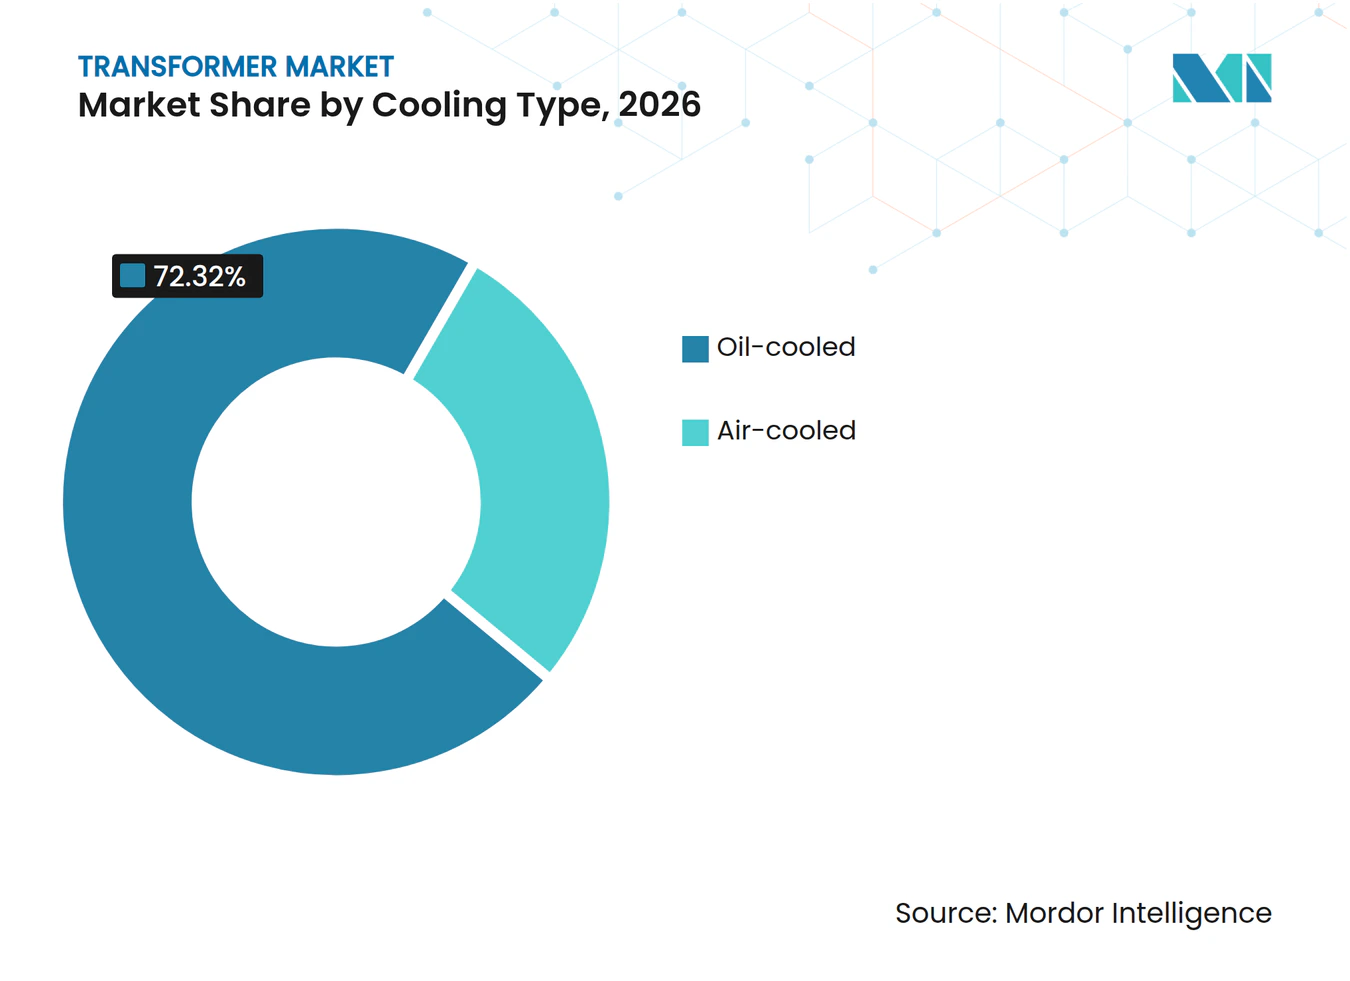
- Bei der Kühlungsart führten ölgekühlte Transformatoren mit einem Transformatorenmarktanteil von 72,32 % im Jahr 2026 und werden als das am schnellsten wachsende Segment mit einer CAGR von 7,95 % während 2027–2032 prognostiziert.
- Nach Phase führten Dreiphasentransformatoren mit einem Anteil von 66,83 % an der Transformatorenmarktgröße im Jahr 2026 und werden als das am schnellsten wachsende Segment mit einer CAGR von 7,68 % während 2027–2032 prognostiziert.
- Verteilungstransformatoren führten die Aufschlüsselung nach Transformatortyp mit 61,2 % des Umsatzes im Jahr 2026 an und werden als das am schnellsten wachsende Segment mit einer CAGR von 7,93 % während 2027–2032 prognostiziert.
- Energieversorger führten die Endverbraucherkategorie mit 49,95 % des Umsatzes im Jahr 2026 an und werden als das am schnellsten wachsende Segment mit einer CAGR von 8,38 % während 2027–2032 prognostiziert.
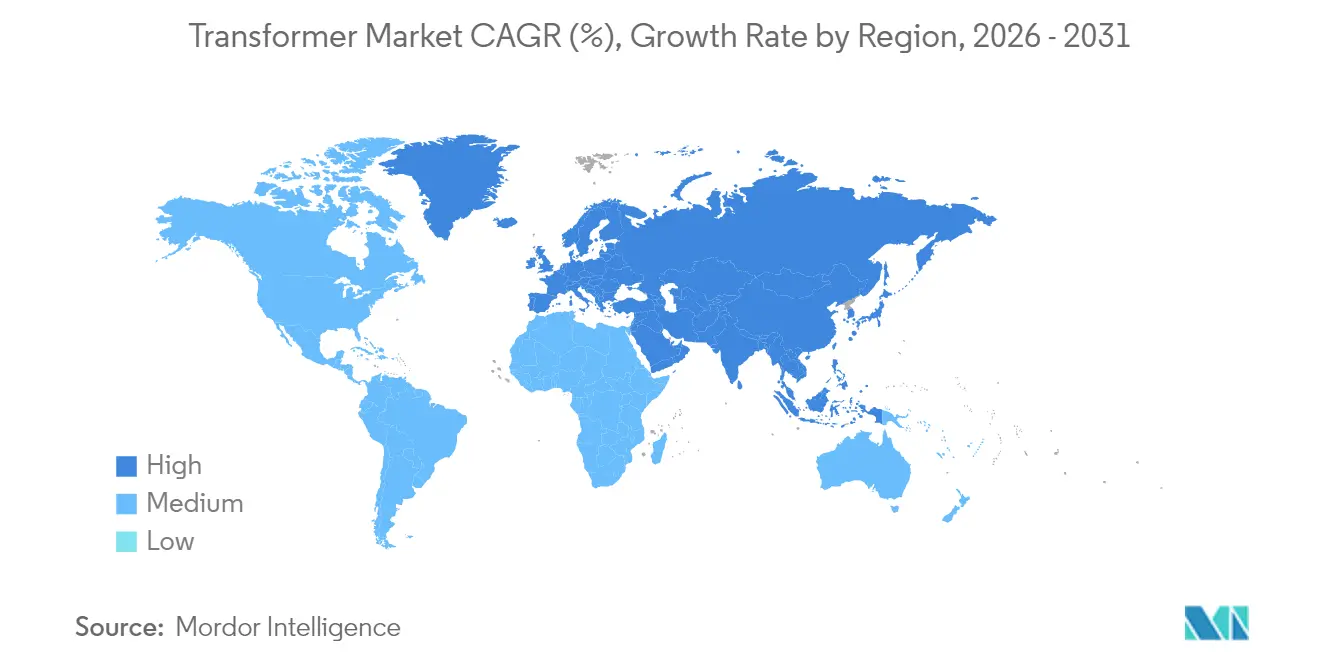
- Geografisch führte Asien-Pazifik mit 53,37 % des Umsatzes im Jahr 2026 und wird als die am schnellsten wachsende Region mit einer CAGR von 8,51 % während 2027–2032 prognostiziert.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Netzmodernisierungsprogramme in den USA und der EU | +3% | Vereinigte Staaten und Europäische Union | Mittelfristig (2–4 Jahre) |
| Beschleunigte Netzanschlüsse erneuerbarer Energien (Wind/Solar) | +2.4% | China, Vereinigte Staaten und Europäische Union | Mittelfristig (2–4 Jahre) |
| Elektrifizierung des Verkehrs und Schnellladekorridore | +1.5% | China und Europa | Mittelfristig (2–4 Jahre) |
| Anstieg bei Kapazitätserweiterungen von Hyperscale-Rechenzentren | +2% | Vereinigte Staaten und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Digital-native intelligente Transformatoren für vorausschauenden Betrieb und Wartung | +0.6% | Texas und Kalifornien | Mittelfristig (2–4 Jahre) |
| Ausbau wasserstofffähiger Hochspannungsnetze | +0.3% | Lutherstadt Wittenberg, Deutschland | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzmodernisierungsprogramme in den USA und der EU
Netzmodernisierungsprogramme verbinden breitere Netzinvestitionen mit dem Einsatz von Transformatoren in Umspannwerken. Am 24. September 2026 kündigte das U.S. Department of Energy seine Absicht an, 31 Netzverbesserungsprojekte in 26 Bundesstaaten im Rahmen seiner Initiative Speed to Power through Accelerated Reconductoring and other Key Advanced Transmission Technology Upgrades (SPARK) mitzufinanzieren. Die gesamte Projektfinanzierung umfasste 1,9 Milliarden USD an prospektiven Bundesmitteln und 3,35 Milliarden USD an Eigenbeiträgen der Empfänger. Im Dezember 2025 verabschiedete die Europäische Kommission ein Netzpaket und formalisierte Energiekorridore für strategische Verbundprojekte. Die laufende zweite Phase von Danube InGrid umfasst in Betrieb genommene Transformatoren an 6 bestehenden Umspannwerken in der Slowakei. Dieser Einsatz verbindet die EU-Netzmodernisierung mit der Nachfrage nach Umspannwerksausrüstung, neben breiteren Übertragungs- und Verbundprogrammen.
Beschleunigte Netzanschlüsse erneuerbarer Energien (Wind/Solar)
Der Ausbau erneuerbarer Energien schafft Nachfrage nach gemeinsamen Netzschnittstellen, die mehr als ein Erzeugungsprojekt aufnehmen können. Im Jahr 2025 erreichten die globalen Kapazitätszuwächse bei erneuerbaren Energien 692 GW, darunter 510 GW Solar und 159 GW Wind, während der Bestand an erneuerbaren Kapazitäten um 15,5 % wuchs.[1] Im Februar 2026 nahm EDF Power Solutions den südafrikanischen Koruson-1-Cluster aus 3 Windparks mit insgesamt 420 MW über ein von einem Konsortium errichtetes privates Umspannwerk in Betrieb, das für den Anschluss von bis zu 1,5 GW erneuerbarer Energie ausgelegt ist. Die Auslegungskapazität des Umspannwerks übersteigt die Kapazität des in Betrieb genommenen Windclusters, wodurch die Anschlussinvestition von der ersten Erzeugungsphase getrennt wird. Für Netzausrüstungslieferanten kann ein stufenweiser Bau erneuerbarer Energieanlagen die Nachfrage in gemeinsamen Umspannwerken konzentrieren, bevor alle angeschlossenen Erzeugungsanlagen in Betrieb genommen werden.
Elektrifizierung des Verkehrs und Schnellladekorridor
Lkw-Ladekorridore schaffen neben der Erweiterung von Ladepunkten eine Chance für die elektrische Infrastruktur. Das globale öffentliche Ladenetz wuchs im Jahr 2025 um fast 1,8 Millionen Ladepunkte für Elektrofahrzeuge, ein Anstieg von 33 %, der den Gesamtbestand bis Jahresende auf mehr als 7 Millionen brachte. Im Juni 2026 verabschiedeten die Europäische Kommission und 9 EU-Mitgliedstaaten Fahrpläne zur Beschleunigung des Null-Emissions-Lkw-Ladens auf 2 wichtigen Transportkorridoren. Die EU-Erklärung vom September 2025 berichtete, dass Netze den Lkw-Ladebedarf nicht durchgängig an allen Standorten decken konnten, wobei lange Anschlusswartezeiten hauptsächlich auf physische Kapazitätsengpässe und Rückstände in mindestens der Hälfte der Mitgliedstaaten zurückzuführen waren. Der daraus resultierende Ausrüstungsbedarf folgt der Anschlusskapazität, die erforderlich ist, um den Ladepool nutzbar zu machen, und gibt Transformatorenlieferanten eine Öffnung innerhalb der Korridorentwicklung.
Anstieg bei Kapazitätserweiterungen von Hyperscale-Rechenzentren
Das Ausmaß der geplanten Hyperscale-Bauprojekte macht elektrische Kapazität zu einer strategischen Voraussetzung für die Realisierung neuer Rechenkapazität. JLL prognostizierte, dass Hyperscaler zwischen 2026 und 2030 weltweit 41 GW eigenbetriebene Rechenzentrumkapazität hinzufügen könnten. Für Transformatorenhersteller entsteht dadurch ein prospektiver Bedarf, der an die Bereitstellung großer elektrischer Lasten geknüpft ist, und nicht allein an inkrementelle Serverkäufe. Die Prognose betrifft Kapazitäten, die Hyperscaler selbst bauen und betreiben würden, wodurch eigenbetriebene Campusse den relevanten Entwicklungskanal darstellen. Wenn einzelne Campusse auf die Inbetriebnahme zusteuern, kann diese prognostizierte Erweiterung zur Nachfrage nach ihrer elektrischen Infrastruktur werden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Akuter globaler Mangel an kornorientiertem Elektroband und lange Lieferzeiten | -1.2% | Indien und Vereinigte Staaten | Kurzfristig (≤ 2 Jahre) |
| Steigende Preisvolatilität bei Transformatorenöl und Kupfer | -0.6% | Vereinigte Staaten von Amerika | Kurzfristig (≤ 2 Jahre) |
| Cybersicherheitsschwachstellen bei digitalen Transformatoren | -0.2% | Vereinigte Staaten von Amerika | Mittelfristig (2–4 Jahre) |
| Trägheit bei der Genehmigung von Unterwerk-Upgrades | -0.3% | Bundesstaat Kalifornien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Akuter globaler Mangel an kornorientiertem Elektroband und lange Lieferzeiten
In ihrer vorläufigen Schutzmaßnahmenverordnung vom September 2026 bezifferte die Europäische Kommission das theoretische Angebot der EU-Hersteller an kornorientiertem Elektroband (GOES) auf rund 80 % der Nachfrage nach den von ihnen produzierten Güten. Die höchsten Qualitätsgüten, die für die energieeffizientesten Transformatoren erforderlich sind, konnten sie nicht herstellen. Im Juni 2025 teilten die National Electrical Manufacturers Association und Mitunterzeichner dem U.S. Commerce Department mit, dass die begrenzte inländische und globale GOES-Verfügbarkeit zu weit verbreiteten Transformatorenengpässen beigetragen habe. Am 5. Oktober 2026 erklärte Cleveland-Cliffs, dass sein geplantes Butler-Works-Projekt in Pennsylvania das GOES-Produktionsvolumen um bis zu 25 % erweitern würde, um die US-amerikanische Transformatorennachfrage zu unterstützen. Indiens Ministerium für Energie meldete im März 2026 Engpässe bei kornorientiertem Elektroband (CRGO) und Komponenten sowie Verzögerungen bei der Transformatorenlieferung, die die Umspannwerksimplementierung in Andhra Pradesh und Tamil Nadu beeinträchtigten.
Zunehmende Preisvolatilität bei Transformatorenöl und Kupfer
Materialpreisbewegungen können Transformatorenkäufer zwischen Angebot und Lieferung einem Risiko aussetzen. Das LME-Kupfer lag 2025 im Durchschnitt bei 4,51 USD pro Pfund, gegenüber 4,15 USD im Jahr 2024, und beendete 2025 bei 5,67 USD pro Pfund, 44 % über seinem Jahresschluss 2024. Virginia Transformer gibt an, Kunden möglicherweise unter Verwendung eines Inputkostenindex zu kalkulieren, der den Liefermonat mit dem Basismonat des Angebots vergleicht. Dieser Index umfasst Kupfer, Öl, andere Materialien, Komponenten, Arbeit, Gemeinkosten und einen Gewinnfaktor in Bezug auf gestiegene Kosten. In seiner Einreichung vom September 2026 erklärte der US-amerikanische Transformatorenhersteller Forgent Power Solutions, dass Kupfer und andere in seinen Produkten verwendete Materialien erheblichen Marktpreisschwankungen ausgesetzt sein können. Bei Angeboten, die den Index verwenden, trägt der Käufer Änderungen der Inputkosten zwischen dem Angebotsmonat und dem Liefermonat, sodass Kupfer- und Ölpreisbewegungen die Gesamtkosten des Ausrüstungspakets verändern können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Leistungsklasse:
Kleine Einheiten dominieren den LeistungstransformatorenmixKleine Transformatoren bis 10 MVA waren das größte Leistungstransformatorsegment mit einem Anteil von 42,24 % im Jahr 2026 und werden als das am schnellsten wachsende Segment mit einer CAGR von 8,41 % während 2027–2032 prognostiziert. Im Juli 2025 lud Sambias ZESCO Limited zu Angeboten für 6 dreiphasige 33/11-kV-Leistungstransformatoren in 3 Losen mit Nennleistungen von 2,5 MVA, 5 MVA und 10 MVA ein. Die einheitliche Spannungsangabe fasst mehrere Leistungsanforderungen in einer Versorgerbeschaffung zusammen und zeigt eine Rolle für diese Klasse über eine einzelne Standardnennleistung hinaus. Die Abdeckung dieser Nennleistungen gibt einem Lieferanten mehr potenzielle Lose innerhalb der Kleinleistungsbeschaffung.
Große Transformatoren über 100 MVA werden durch den Auftrag vom 27. Juli 2026 von Power Grid Corporation of India Limited (POWERGRID) veranschaulicht, der 13 einphasige 500-MVA-Einheiten bei 765/400/33 kV in Indien umfasst. Der Lot-7-Vertragsnachweis setzte den 26. August 2028 als Fertigstellungsdatum fest. Das rund 25-monatige Fenster von Vertragsabschluss bis Fertigstellung macht dies zu einer langfristigen Lieferverpflichtung für ein Paket großer Einheiten.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Kauf des Berichts erhältlich
Nach Kühlungsart:
Ölgekühlte Nachfrage umfasst Versorger- und OfenprojekteÖlgekühlte Transformatoren machten im Jahr 2026 einen Anteil von 72,32 % an der Transformatorenmarktgröße aus und werden als das am schnellsten wachsende Segment mit einer CAGR von 7,95 % während 2027–2032 prognostiziert. Im März 2026 schloss Enexis eine europäische Beschaffung für ölgefüllte Verteilungstransformatoren ab und vergab Verträge an 5 Lieferanten. Der Versorger nutzte die Beschaffung, um die Verfügbarkeit dieser Komponenten für mehrere Jahre zu sichern. Der Zugang zu einer mehrjährigen Versorgungsvereinbarung mit einem Versorger sowie technische Produktkompetenz definieren die Position eines Lieferanten in diesem Nachfragestrom.
Im Juni und Juli 2026 lieferte und montierte SCHMACHTL den ersten von 2 ölgekühlten Leistungstransformatoren mit je 150 MVA für voestalpine Stahl Donawitz GmbH in Österreich. SGB Retrasib fertigte die 220/33-kV-Einheiten in Sibiu, Rumänien, für den künftigen Einsatz in der Lichtbogenofen-Stromversorgung des Kunden. Die Abmessungen und das Gewicht der Einheit machten die Koordination zwischen dem Fertigungsstandort und der empfangenden Anlage zu einem anspruchsvollen Teil der Lieferung. Der Hauptkörper der ersten Einheit verließ Sibiu am 23. Juni 2026, erreichte den Kundenstandort am 1. Juli und wurde Ende Juli, etwa 5 Wochen nach dem Abgang, montiert.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Phase:
Dreiphasige Skalierung trifft auf spezifische ErsatzbedarfeDreiphasentransformatoren repräsentierten im Jahr 2026 einen Transformatorenmarktanteil von 66,83 % und werden als das am schnellsten wachsende Segment mit einer CAGR von 7,68 % während 2027–2032 prognostiziert. Im Juni 2025 vergab POWERGRID an Kanohar Electricals ein regionsübergreifendes Paket in Indien für 17 dreiphasige Transformatoren mit 500 MVA bei 400/220/33 kV. Der Auftrag umfasste auch 2 Einheiten mit 500 MVA bei 400/230/33 kV und eine mit 315 MVA bei 400/220/33 kV. Das Paket bündelt 20 Einheiten in 3 Konfigurationen, sodass ein einzelner Auftrag mehrere Designvarianten von einem Lieferanten erfordern kann.
Die Leitlinien für den Einphasenersatz bei San Diego Gas & Electric berücksichtigen die Lastdauer neben der Nennkapazität. Das Designhandbuch vom Juli 2026 deckt einphasige Pad-montierte und Freileitungsmontierte Ausrüstung im kalifornischen Versorgungsgebiet des Versorgers ab. Das Handbuch behält eine Richtlinie vom 1. Januar 1998 bei, die 4-stündige Wohn- und 8-stündige Gewerbelasten annimmt. Die Lastleitfäden schließen Spannungsprobleme aus und verweisen das Personal an die Verteilungsplanung, wenn Lastspitzen diese Annahmen überschreiten. Die Nennkapazität allein kann eine Ersatzentscheidung nicht klären, wenn die Lastdauer des Anschlusses von diesen Annahmen abweicht.
Nach Transformatortyp:
Verteilungserweiterung umfasst NetzspannungsumstellungVerteilungstransformatoren waren das größte Segment mit 61,2 % des Umsatzes im Jahr 2026 und werden als das am schnellsten wachsende Segment mit einer CAGR von 7,93 % während 2027–2032 prognostiziert. In einem Mitarbeiterbericht vom August 2025 erklärte das Elektrizitätsversorgungsunternehmen von Lake Worth Beach, dass es jährlich Hunderte von Verteilungstransformatoren verwendet. Die Beschaffungsempfehlung umfasste Wartung, Ersatz ausgefallener Einheiten und die Umstellung von 4,16 kV auf 26,4 kV. Diese Kombination verknüpft Ausrüstungsspezifikationen mit einer geplanten Änderung der Netzspannung sowie dem Ersatz bestehender Einheiten. Die Netzumstellung kann ein Programm spannungsangepasster Ausrüstung innerhalb eines bestehenden Versorgungsgebiets schaffen und damit einen Nachfragemechanismus über den Ersatz ausgefallener Einheiten hinaus hinzufügen.
Leistungstransformatoren dienen der Übertragungsnetzerweiterung durch hochkapazitive Ausrüstung, die für den Massentransfer spezifiziert ist. Im Juni 2025 erhielt Hitachi Energy India einen Auftrag von POWERGRID für 30 einphasige Transformatoren mit je 765 kV und 500 MVA. Höhere Übertragungsspannungen ermöglichen den Massentransfer über lange Distanzen mit weniger Leitungen und geringerem Flächenbedarf. Hitachi Energy India erklärte, dass die Lieferzeitpläne mit den Übertragungsnetzausbauplänen von POWERGRID abgestimmt sind, was den Zeitplan des Lieferanten an das Bauprogramm des Käufers bindet.
Nach Endverbraucher:
Versorgerprogramme und Industriesysteme prägen die NachfrageEnergieversorger waren das größte Endverbrauchersegment mit 49,95 % des Umsatzes im Jahr 2026 und werden als das am schnellsten wachsende Segment mit einer CAGR von 8,38 % während 2027–2032 prognostiziert. Oncor kündigte einen Basis-Kapitalplan von rund 47,5 Milliarden USD für Übertragungs- und Verteilungsinfrastruktur in Texas für 2026–2030 an. Der Plan umfasste wichtige Übertragungsprojekte mit den erforderlichen behördlichen Genehmigungen oder der Berechtigung im Rahmen des Permian Basin Reliability Plan, während große Gewerbe- und Industrieanschlüsse bestimmte Entwicklungsmeilensteine erforderten. Diese Aufnahmebedingungen machen die Projektreife kommerziell relevant, da die Ausrüstungsmöglichkeit davon abhängt, welche Netz- und Anschlussarbeiten für die Ausführung qualifiziert sind.
Industrielle Nutzer bringen prozessspezifische Stromanforderungen mit, veranschaulicht durch einen Direct-Feed-Systemauftrag, den das Geschäftsfeld Power Conversion & Storage von GE Vernova im Jahr 2025 für Tenovas Nippon-Steel-Ofenprojekt buchte. Das Projekt in Yawata, Japan, spezifizierte 2 Transformatoren mit je 33 kV und 180 MVA für den Parallelbetrieb innerhalb eines umfassenderen Direct-Feed- und Balance-of-Plant-Pakets. Der Vertrag von GE Vernova umfasste Engineering, Lieferung und Installationsüberwachung, wobei Tenova als Ofenlieferant und Nippon Steel als industrieller Endverbraucher fungierten. Die Kombination von Transformatoren mit Engineering und Installationsüberwachung macht die Verantwortung für das Prozessleistungspaket breiter als die reine Ausrüstungsherstellung.
Geografieanalyse
Transformatorenmarkt Asien-Pazifik
Asien-Pazifik machte im Jahr 2026 einen Anteil von 53,37 % an der Transformatorenmarktgröße aus und wird als die am schnellsten wachsende Region mit einer CAGR von 8,51 % während 2027–2032 prognostiziert. Im Oktober 2025 kündigte Hitachi Energy an, 1.100-kV-Transformatoren für das 1.000-kV-Hochspannungsumspannwerk in Phase II des Nanyang-Kraftwerksprojekts in der Provinz Henan, China, zu liefern. Taiwan Power Company betrieb Ende 2025 627 Umspannwerke in ganz Taiwan. Versorgerorientierte Lieferanten können sowohl eine etablierte Netzbasis als auch einzelne Erzeugungsprojekte bedienen, was ihrer regionalen Chance ein breiteres Fundament als der reine Neubau von Kraftwerken gibt.
In Nordamerika eröffnete Eaglerise Renewable Energy (USA) Inc., eine Tochtergesellschaft von Eaglerise, am 22. Oktober 2025 ihr Werk in Fort Worth, Texas, für die lokale Produktion von Verteilungstransformatoren. In Europa empfahl die Leitlinie der Europäischen Kommission vom Juni 2025 vorausschauende Netzinvestitionen, einschließlich vorbereitender Arbeiten zur Erweiterung von Umspannwerken für künftige Kapazitätsbedarfe. In den Niederlanden verknüpfte Enexis' Plan vom März 2026 für jährliche Verteilungstransformatorzugänge seine Netzverstärkung mit der wachsenden Nachfrage nach Transportkapazität. Lokale Fertigung in den Vereinigten Staaten und geplante Netzerweiterungen in den Niederlanden adressieren unterschiedliche Seiten der Ausrüstungsverfügbarkeit. Die vorausschauende Umspannwerkvorbereitung fügt eine dritte Anforderung hinzu, da Ausrüstung und Netzraum gemeinsam verfügbar sein müssen, damit eine Kapazitätserweiterung möglich ist.
In Südamerika empfahl der Operador Nacional do Sistema Elétrico (ONS), Brasiliens nationaler Stromnetzbetreiber, in seinem PAR/PEL-2025-Plan für 2026–2030 zusätzliche Transformatorenkapazität von 24.314 MVA an neuen und bestehenden Umspannwerken. Im September 2025 vergab Perus PROINVERSIÓN 4 Übertragungs- und Umspannwerksprojekte in Arequipa, Lima, Apurímac und Puno, von denen voraussichtlich 2,3 Millionen Menschen profitieren werden. Im Nahen Osten und Afrika meldete Eskom im Geschäftsjahr 2026, das am 31. März 2026 endete, 4.000 MVA installierte und in Betrieb genommene Übertragungstransformatorenkapazität in Südafrika. In Ghana umfasste die Einladung der Ghana Grid Company vom September 2026 die Bereitstellung von Abzweigfeldern und die Installation von Transformatoren am Umspannwerk Elubo, mit Angebotsfrist am 3. November 2026. Nur Ghanas Einladung trägt eine Angebotsfrist, während Brasiliens Empfehlung und Perus Vergabe früher oder später im Projektzyklus liegen und Eskoms Zahl bereits in Betrieb befindliche Kapazität meldet.
Regionale Ausgaben
Alle Regionen
Regulatorischer Rahmen und Ausblick
Der Vergleich untersucht Transformatoren-Konformitätswege in ausgewählten Rechtsordnungen aus der Perspektive von Herstellern, die Versorgungsausrüstung liefern. Die abgedeckten Produkte reichen von Verteilungstransformatoren, die nationalen Programmen unterliegen, bis hin zu breiteren Leistungstransformatordesigns unter Ökodesign- und Effizienzregeln. Feste Konformitätsdaten schaffen eine andere Fertigungsentscheidung als eine regulatorische Bewertung, die prüft, ob eine bestehende Maßnahme einer Anpassung bedarf.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Deutschland | China | Brasilien |
|---|---|---|---|---|
| Primäre Behörde | U.S. Department of Energy | Staatliche Marktüberwachungsbehörden, unterstützt durch die Bundesanstalt für Materialforschung und -prüfung | Lokale Marktregulierungsbehörden | Inmetro |
| Wesentliche Instrumente oder Ausrichtung | 10 CFR 431.196; Regel in Kraft seit 8. Juli 2024, mit Konformität nach geändertem Standard ab 23. April 2029 | EU-Transformatoren-Ökodesign, geändert durch Verordnung (EU) 2019/1783; Tier-2-Anforderungen | GB 20052-2024, in Kraft seit 1. Februar 2025 | Interministerielle Verordnung Nr. 3/2023; Bewertung der Portaria Inmetro Nr. 382/2021 auf der Agenda 2026–2027 |
| Kommerzielle Wirkung | Kategoriespezifische verlustarme Designs für abgedeckte Verteilungstransformatoren | Abgedeckte Leistungstransformatoren mit mindestens 1 kVA für 50-Hz-Netze oder industriellen Einsatz; begrenzte Tier-1-Ersatzflexibilität | Mindesteffizienzkennwerte und -klassen für abgedeckte Leistungstransformatoren | Effizienzkonformität für flüssigkeitsisolierte Verteilungstransformatoren |
| Aktuelle politische Attraktivität | Mittel | Hoch | Mittel | Mittel |
| Künftige Entwicklung der politischen Attraktivität | Verschärfung | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||||
Die US-amerikanischen Designanforderungen bewegen sich zum Konformitätsdatum 2029 hin zu kategoriespezifisch geringeren Verlusten, während die Informationsanfrage des DOE vom Juni 2026 für Kommentare geschlossen ist und keine Änderung vorschlägt. Die EU-Ökodesignregel, die Deutschland anwendet, erlaubt es, dass ein qualifizierender Eins-zu-eins-Ersatz eines mittelgroßen Leistungstransformators mit unverhältnismäßigen Installationskosten nur die Tier-1-Anforderungen erfüllen muss, was Flexibilität innerhalb des etablierten Tier-2-Regimes bietet. Chinas Effizienzrahmen behält eine leistungsbasierte Einstiegsbedingung bei, während Brasiliens Agenda 2026–2027 die bestehende Maßnahme bewertet, ohne sich auf eine Änderung festzulegen. Hersteller können Designänderungen um eine geplante Konformitätsverpflichtung herum organisieren, während sie eine berprüfung als separate Entscheidung über mögliche künftige Anforderungen behandeln.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Materialversorgung, Komponentenproduktion und Komplettransformatorenfertigung, wobei verschiedene Lieferanten Umsätze aus aufeinanderfolgenden Stufen erzielen. Im August 2026 kündigte Hitachi Energy eine Investition von 300 Millionen USD in China an, um die Fertigungskapazität für Leistungstransformatoren und Komponenten zu erweitern, einschließlich einer Leistungstransformatorfabrik in Hefei, Provinz Anhui.[2] Die gleichzeitige Ankündigung von Komponentenkapazität und einer Transformatorenfabrik deutet darauf hin, dass die Komponentenversorgung parallel zur Kompletteinheitenproduktion ausgebaut wird.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Elektrostahlversorgung | Elektrostahlhersteller wie BaoSteel | Elektrostahlverkäufe | Materialversorgung muss dem nachgelagerten Produktionsbedarf entsprechen | Alternative qualifizierte Materialquellen entwickeln |
| Kritische Komponentenfertigung | Transformatorenkomponentenhersteller wie Hitachi Energy | Komponentenverkäufe an Transformatorenhersteller | Komponentenkapazität kann hinter der Kompletteinheitenerweiterung zurückbleiben | Komponentenerweiterung mit Montageanforderungen koordinieren |
| Transformatorenfertigung und -versorgung | Leistungstransformatoren-Hersteller wie Siemens Energy und Ofentransformatoren-Lieferanten wie Hitachi Energy | Komplettransformatoren-Ausrüstungsverkäufe | Anwendungsspezifische Fertigungsanforderungen | Produktionskapazität nach Transformatoranwendung zuweisen |
| Quelle: Mordor Intelligence | ||||
Komponentenlieferanten können Wert über mehrere Ausrüstungshersteller hinweg schöpfen, während Kompletteinheitenlieferanten durch die Lieferung des für seine Anwendung konfigurierten Transformators Umsatz erzielen. Qualifizierte Materialquellen und koordinierte Komponentenerweiterung adressieren unterschiedliche Engpässe, sodass jede Maßnahme eine andere Produktionsstufe eingeschränkt lassen kann. Hitachi Energy liefert Komponenten an andere Hersteller und baut auch Komplettransformatoren, sodass seine Komponentenkapazitätsentscheidungen beeinflussen, auf wie viel Versorgung andere Hersteller zählen können.
Wettbewerbslandschaft
Marktkonzentration
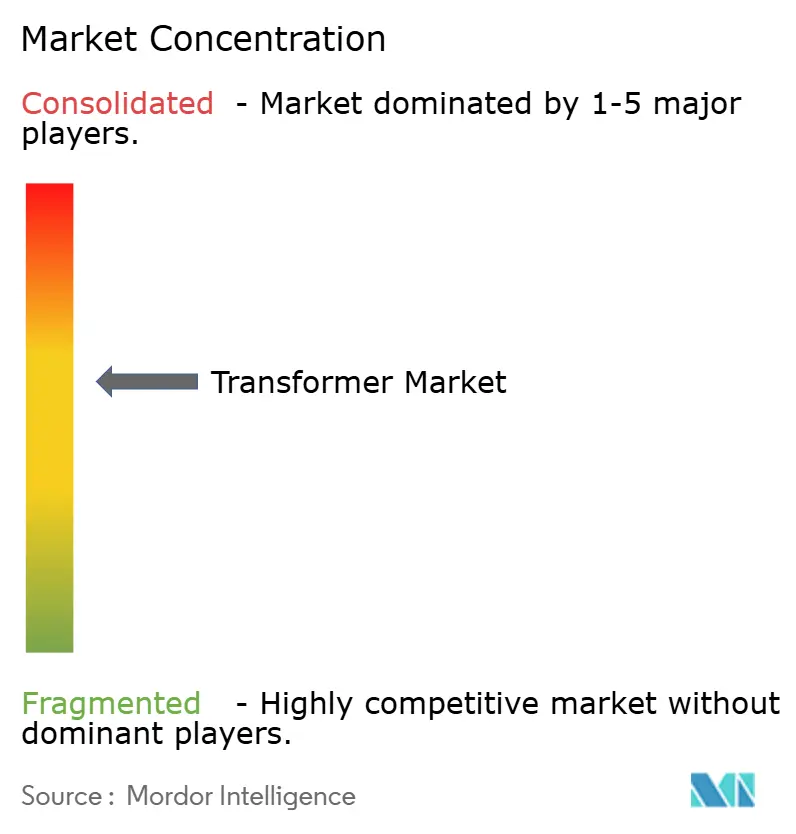
Der Wettbewerb ist über Ausrüstungsanwendungen hinweg mäßig fragmentiert, wobei etablierte Hersteller und spezialisierte Transformatorenunternehmen unterschiedliche Käuferanforderungen bedienen. Siemens Energy AG, ABB Ltd, GE Vernova Inc., Mitsubishi Electric Corp. und Schneider Electric SE sind in diesem differenzierten Lieferantenfeld vertreten. Siemens Energy legte am 5. September 2025 den Grundstein für die Erweiterung seiner Nürnberger Großtransformatorfabrik und plant rund 16.000 zusätzliche Quadratmeter und rund 50 % mehr Fabrikkapazität, wobei der neue Raum für 2028 erwartet wird.[3] Das Intervall zwischen Grundsteinlegung und geplanter Verfügbarkeit macht diese Erweiterung zu einer künftigen Angebotsreaktion, die für Ausrüstungsanforderungen, die sofort erfüllt werden müssen, nur begrenzte Entlastung bietet.
ABB schloss am 1. Juli 2026 die Übernahme von Specialtrasfo ab und erweiterte damit sein Angebot um spezialisierte Transformatoren für industrielle Anwendungen. Mitsubishi Electric beendete am 28. Januar 2026 den Verkauf seiner Verteilungstransformatoren in Japan unter Berufung auf eine Geschäftsübertragung, während es Generatorstufentransformatoren sowie drei- und einphasige Spartransformatoren für die Energieübertragung anbietet. Schneider Electric liefert harzvergossene Trockentransformatoren für die Innen- und Außenstromverteilung, einschließlich ein- und dreiphasiger Modelle. ABBs Kauf erweitert sein Industrieangebot, während Mitsubishi Electrics Rückzug aus dem Japan-Vertrieb eine Vertriebslinie neben seinem separaten Energieübertragungsgeschäft einschränkt, sodass diese Portfolioänderungen unterschiedliche Anwendungen betreffen und nicht eine gemeinsame Produktpalette.
Am 10. März 2026 kündigte GE Vernova eine Anlage von rund 200 Millionen USD in Hai Phong, Vietnam, hauptsächlich für große Leistungstransformatoren für Hochspannungsgleichstromübertragungsprojekte (HVDC) an. Der Vollbetrieb wurde für 2028 erwartet, vorbehaltlich behördlicher Genehmigungen. Der HVDC-Fokus der Anlage adressiert eine spezifische Übertragungsanwendung, anstatt austauschbare Fertigungskapazität für jeden Transformatortyp bereitzustellen. Siemens Energys neuer Nürnberger Raum und GE Vernovas vollständiger Hai-Phong-Betrieb wurden beide für 2028 erwartet, was diese geplanten Erweiterungen im selben Jahr konzentriert, anstatt eine sofortige Erhöhung des verfügbaren Großtransformatorangebots zu schaffen.
Transformatorenbranchenführer
-
Siemens Energy AG
-
ABB Ltd
-
GE Vernova Inc.
-
Mitsubishi Electric Corp.
-
Schneider Electric SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Transformatorenmarkt Unternehmen in diesem Bericht
- ABB Ltd
- Siemens Energy AG
- Hitachi Energy Ltd
- GE Vernova Inc.
- Schneider Electric SE
- Mitsubishi Electric Corp.
- Toshiba Corp.
- Hyosung Heavy Industries
- HD Hyundai Electric
- CG Power & Industrial Solutions
- Bharat Heavy Electricals Ltd
- LS Electric Co.
- Eaton Corporation plc
- Fuji Electric Co.
- TBEA Co. Ltd
- Prolec-GE Waukesha, Inc.
- SGB-SMIT Group
- Voltamp Transformers Ltd
- Daihen Corp.
- NARI Group Corporation
Wesentliche Chancen für Marktteilnehmer
Die Chancen vergleichen die standardisierte Verteilungstransformatorenversorgung für Maharashtra State Electricity Distribution Co. Ltd. (MSEDCL) in Indien auf Basis ihrer Ausschreibungen vom Oktober 2026. Die ausgeschriebenen Anforderungen kombinieren große Lose von 11/22-kV-Ausrüstung mit einem separaten energieeffizienten Level-2-Innendesign (EEL-II), wobei wiederholbare elektrische und Verlustleistung der zentrale Bedarf des Käufers ist. Originalausrüstungshersteller (OEMs) können diesen Bedarf durch die Produktion der spezifizierten Designs und Zubehörteile decken, vorbehaltlich der Lieferhistorie, Fabrik- und Zertifizierungsbedingungen jeder Bekanntmachung.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Hürde | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Lieferung von 100-kVA-Verteilungstransformatoren | Ausschreibung Oktober 2026 bewirbt 7.473 Einheiten bei 11 kV und 577 bei 22 kV, mit Angebotsfrist 26. Oktober 2026 | MSEDCL, Maharashtra | Angebot auf 11-kV- und 22-kV-Designs abstimmen | OEM-Status; anwendbare BIS/BEE-Zertifizierungen; vergleichbare oder höher bewertete Lieferungen an Versorger, Konzessionäre oder öffentliche Unternehmen; Mindestangebot von 20 % der Positionen | Qualifizierte Verteilungstransformatoren-OEMs |
| Spezialdesign-11-kV-Transformatoren mit Zubehör | Ausschreibung Oktober 2026 bewirbt 1.700 Einheiten, mit Angebotsfrist 27. Oktober 2026 | MSEDCL, Maharashtra | Komplettes Design- und Zubehörpaket auf die Versorgerspezifikation abstimmen | OEM mit indischer Fabrik; anwendbare BIS-Lizenz; vergleichbare oder höher bewertete Lieferungen an Versorger, Konzessionäre oder öffentliche Unternehmen; Mindestangebot von 20 % der Positionen | Qualifizierte OEMs mit indischen Fabriken |
| Innen-22/0,433-kV-200-kVA-Dreiphaseneinheiten mit Kupferwicklungen, CRGO-Kernen, ONAN-Kühlung und EEL-II-Leistung (Star-II) | Ausschreibung Oktober 2026 bewirbt 306 Einheiten, mit Angebotsfrist 30. Oktober 2026 | MSEDCL, Maharashtra | Die spezifizierte Verlustleistung und das elektrische Design nachweisen | OEM-Status; anwendbare BIS/BEE-Zertifizierungen; vergleichbare EEL-I- oder EEL-II-Liefererfahrung; Mindestangebot von 20 % der Positionen | Qualifizierte energieeffiziente Verteilungstransformatoren-OEMs |
| Quelle: Mordor Intelligence | |||||
Die ausgeschriebenen Mengen können sich mit den Standortanforderungen ändern, während jede angebotene Position mindestens 20 % ihrer ausgeschriebenen Menge abdecken muss. Bei der EEL-II-Ausschreibung müssen Bieter ausgeführte Aufträge nachweisen, die 30 % der ausgeschriebenen Positionsmenge in den vorangegangenen 3 Geschäftsjahren abdecken. Diese Lieferhistorienschwelle macht dokumentierte vergleichbare Lieferungen zu einer Einstiegsbedingung, sodass ein passendes Produktdesign allein einem neuen Lieferanten keinen Zugang zur Versorgungsanforderung verschafft.
Neueste Industrielle Entwicklungen in Transformatorenmarkt
- Aug. 2026: Hitachi Energy kündigte eine Investition von 300 Millionen USD in China an, um die Fertigungskapazität für Leistungstransformatoren und Komponenten zu erweitern, einschließlich einer Leistungstransformatorfabrik in Hefei, Provinz Anhui.
- Jul. 2026: ABB schloss die Übernahme von Specialtrasfo ab und erweiterte damit sein Angebot um spezialisierte Transformatoren für industrielle Anwendungen.
- Feb. 2026: GE Vernova schloss die Übernahme der verbleibenden 50-%-Beteiligung an Prolec GE von Xignux für 5,28 Milliarden USD ab, nach Erhalt der erforderlichen behördlichen Genehmigungen.
Transformatorenmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der globale Transformatorenmarkt misst die jährlichen Ausgaben für elektrische Transformatorenausrüstung, die für den Einsatz in Stromnetzen und Endverbrauchsstandorten weltweit verkauft wird. Er umfasst Verkäufe an Energieversorger sowie industrielle, gewerbliche und private Nutzer.
Ausschlüsse: After-Sales-Dienstleistungen, Engineering-, Beschaffungs- und Bauprojektumsätze, Schaltanlagen und Kabel sowie separat verkaufte Transformatoreneingangsmaterialien einschließlich kornorientiertem Elektroband, Kupfer und Transformatorenöl sind ausgeschlossen.
Segmentierungsübersicht
- Nach Leistungsklasse
- Groß (über 100 MVA)
- Mittel (10 bis 100 MVA)
- Klein (bis zu 10 MVA)
- Nach Kühlungsart
- Luftgekühlt
- Ölgekühlt
- Nach Phase
- Einphasig
- Dreiphasig
- Nach Transformatorentyp
- Energie
- Verteilung
- Nach Endnutzer
- Stromversorgungsunternehmen (einschließlich erneuerbarer, nicht erneuerbarer Energien und Übertragungs- und Verteilungsnetze)
- Industrie
- Gewerbe
- Wohnbereich
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Australien und Neuseeland
- Übriges Asien-Pazifik
- Südamerika
- Brasilien
- Argentinien
- Chile
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Ägypten
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research nutzt Quellen wie den Large Power Transformer Resilience Report des U.S. Department of Energy, um Transformatortypen, Fertigungseingaben, Lieferengpässe und Ersatznachfrage zu untersuchen, sowie Building the Future Transmission Grid der Internationalen Energieagentur, um Netzerweiterung, Transformatorenlieferzeiten und Ausrüstungspreise zu bewerten. Der International Energy Outlook der U.S. Energy Information Administration liefert regionale Strombedarfs- und Kapazitätsszenarien, während eine Open-Access-Studie im Transformers Magazine die Leistungstransformatornachfrage und Fertigungskapazitäten nach Ländern kartiert.
Unternehmensgeschäftsberichte, Regulierungseinreichungen, Investorenmaterialien und seriöse Presseberichterstattung liefern ergänzende Belege zu Produktmix, Produktionskapazität, Ausrüstungsaufträgen und Kundenmärkten. Diese Quellen sind illustrativ und nicht erschöpfend; weitere Quellen fließen in Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen würden Transformatorenhersteller, Versorgerbeschaffungs- und Netzplanungsteams, industrielle Käufer, Händler und regionale Branchenspezialisten einschließen, mit auf ihr direktes Betriebswissen abgestimmten Fragen. Befragte würden Sekundärbefunde zu Ausrüstungsspezifikationen, Lieferzeitplänen, Preisen, Käufermix, regionaler Nachfrage und Lieferantenkapazität testen und klären, ob gemeldete Verkäufe Komplettransformatoren oder breitere Projektverträge darstellen. Wo Belege widersprüchlich sind oder ein Segment keine Abdeckung hat, würden Analysten die Lücke erfassen, gezielte Nachverfolgung suchen und den Befund gegen Ausschreibungsunterlagen, Unternehmensoffenlegungen und unabhängige Netzindikatoren triangulieren, bevor er in das Modell einfließt.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 34 % | Führungskräfte (CXOs): 20 % | Asien-Pazifik: 45 % |
| Mittlere Ebene: 46 % | Bereichs-/Einheitsleiter: 35 % | EMEA: 30 % |
| Kleinere Akteure: 20 % | Manager: 45 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt die globalen jährlichen Hersteller- oder Großhandelsverkäufe von Komplett-Leistungs- und Verteilungstransformatoren und gliedert den Wert nach Leistungsklasse, Kühlung, Phase, Transformatortyp, Käufer und Geografie. Eine Top-down-Schätzung beginnt mit Ausrüstungsausgaben und Angebots-Nachfrage-Bedingungen nach Hauptregion, unter Verwendung von Indikatoren wie Versorger-Kapitalplänen und Transformatorenausschreibungen, Netzinvestitionen und Ersatzprogrammen, Zuwächsen bei erneuerbaren Energien, Stromnachfrage sowie Rechenzentrum- und Ladeanschlüssen zur Festlegung von Nachfrageniveaus und -zeitplänen. Analysten wenden Szenarioanalysen auf diese Treiber und ihre Beschaffungsverzögerungen an und testen ausgewählte Gesamtwerte mit Bottom-up-Prüfungen wie Stichproben von Transformatorenverkaufspreisen multipliziert mit Liefervolumina und Lieferanten- oder Händler-Rollups. Unvollständige Beobachtungen werden gekennzeichnet, mit vergleichbaren Produkt- oder Regionalbelegen eingegrenzt und nicht als neuer Marktgesamtwert behandelt. Segmentanteile werden aus verfügbaren Produkt- und Kundenmixen in Unternehmensoffenlegungen, Ausschreibungsspezifikationen, Handels- und Versorgungsunterlagen sowie regionalen Belegen aufgebaut, wobei Transformatorenverkäufe einmal zum Ausrüstungswert gezählt und auf die anwendbaren Klassifikationen aufgeteilt werden. Primärbefragte würden die Plausibilität jedes wesentlichen Treibers, Preis- und Lieferannahmen sowie Prognoseänderungen nach Segment und Region prüfen, wobei wesentliche Meinungsverschiedenheiten gezielte Klärung und Szenarioüberprüfung auslösen.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Lieferantenoffenlegungen, Ausschreibungs- und Versorgungsunterlagen, Branchenforschung und unabhängige Strom- und Netzindikatoren und prüfen, ob jede Kennzahl der Marktgrenze, dem Jahr, der Geografie und der Ausrüstungsbasis entspricht. Sie untersuchen Ausreißer, gleichen unerklärliche Unterschiede zwischen Quellen ab und prüfen, ob Segmentwerte und regionale Gesamtwerte mit der Marktschätzung übereinstimmen, bevor ein zweiter Analyst Berechnungen, Zitate und narrative Konsistenz prüft. Wesentliche Lücken oder widersprüchliche Spezifikationen lösen eine erneute Kontaktaufnahme mit Befragten aus, wo dies möglich ist. Der Datensatz wird jährlich aktualisiert, zwischen den Zyklen überprüft, wenn wesentliche Ereignisse Nachfrage, Preise, Kapazität oder Handel verändern, und vor der Lieferung erneut gegen die neuesten verfügbaren Belege geprüft, wobei Anomalien vor der Freigabe behoben werden.
Transformatorenmarktgröße von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der globale Transformatorenmarkt misst die jährlichen Ausgaben für elektrische Transformatorenausrüstung, die für den Einsatz in Stromnetzen und Endverbrauchsstandorten weltweit verkauft wird.
Wesentliche Treiber von Unterschieden umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Eine Top-down-Schätzung beginnt mit Ausrüstungsausgaben und Angebots-Nachfrage-Bedingungen nach Hauptregion, unter Verwendung von Indikatoren wie Versorger-Kapitalplänen und Transformatorenausschreibungen, Netzinvestitionen und Ersatzprogrammen, Zuwächsen bei erneuerbaren Energien, Stromnachfrage sowie Rechenzentrum- und Ladeanschlüssen zur Festlegung von Nachfrageniveaus und -zeitplänen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 74,7 Mrd. USD (2027) | |
| Globaler Forschungsanbieter A | 65,7 Mrd. USD (2026) | Bei seiner Basis von 2026 liegt diese Schätzung 12,0 % unter dem Wert dieses Berichts für 2027 von 74,7 Mrd. USD, 1 Jahr später. Die Schätzung verwendet ein früheres Messjahr und gibt einen langsameren prognostizierten Wachstumspfad bis 2033 an. |
| Globale Unternehmensberatung B | 89,34 Mrd. USD (2030) | Bei seiner Basis von 2030 liegt diese Schätzung 19,6 % über dem Wert dieses Berichts für 2027 von 74,7 Mrd. USD, 3 Jahre früher. Die Schätzung bezieht sich auf ein späteres Prognosejahr, das nach dem aktuellen Jahresmesswert dieses Berichts zusätzliches Marktwachstum ermöglicht. |
Die Analysten von Mordor Intelligence triangulieren Lieferantenoffenlegungen, Ausschreibungs- und Versorgungsunterlagen, Branchenforschung und unabhängige Strom- und Netzindikatoren und prüfen, ob jede Kennzahl der Marktgrenze, dem Jahr, der Geografie und der Ausrüstungsbasis entspricht.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Transformatorenmarkt und welches Wachstum wird erwartet?
Er wurde im Jahr 2026 auf 69,66 Milliarden USD geschätzt. Prognosen beziffern ihn auf 74,7 Milliarden USD im Jahr 2027 und 107,6 Milliarden USD bis 2032, mit einer CAGR von 7,58 % während 2027–2032.
Welche Kräfte treiben die Transformatorennachfrage an?
Netzmodernisierung, Anschlüsse erneuerbarer Energien, Ladeinfrastruktur und Rechenzentrumkapazitätsbedarfe stützen die Nachfrage, einschließlich Netzprogrammen in den Vereinigten Staaten und Anschlüssen erneuerbarer Energien in Südafrika.
Welcher Transformatortyp führt beim Ausrüstungsumsatz?
Verteilungstransformatoren hielten im Jahr 2026 einen Umsatzanteil von 61,2 % und werden mit einer CAGR von 7,93 % während 2027–2032 prognostiziert.
Welche Unternehmen sind wesentliche Transformatorenlieferanten?
Zu den wesentlichen Lieferanten zählen Siemens Energy AG, ABB Ltd, GE Vernova Inc., Mitsubishi Electric Corp. und Schneider Electric SE. Mitsubishi Electric beendete am 28. Januar 2026 den Vertrieb von Verteilungstransformatoren in Japan, bietet jedoch weiterhin Generatorstufentransformatoren und Spartransformatoren an.
Was ist die wesentliche Einschränkung bei Transformatorenlieferungen?
Engpässe bei Stahl und Komponenten können die Ausrüstungsversorgung verzögern. Im März 2026 meldete Indiens Ministerium für Energie Verzögerungen bei der Transformatorenlieferung, die die Umspannwerksimplementierung in Andhra Pradesh und Tamil Nadu beeinträchtigten.
Welche Region führt bei der Transformatorennachfrage?
Asien-Pazifik hielt im Jahr 2026 einen Umsatzanteil von 53,37 % und wird als die am schnellsten wachsende Region mit einer CAGR von 8,51 % während 2027–2032 prognostiziert.