
Marktgröße und Marktanteil der Drittanbieter-Logistik (3PL) im Vereinigten Königreich
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 29.10 Milliarden US-Dollar |
| Marktgröße (2026) | 30.39 Milliarden US-Dollar |
| Marktgröße (2031) | 36.54 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.75 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |

Marktanalyse der Drittanbieter-Logistik (3PL) im Vereinigten Königreich von Mordor Intelligence
Die Marktgröße des Drittanbieter-Logistikmarktes im Vereinigten Königreich wurde auf ein Wachstum von 29,10 Milliarden USD im Jahr 2025 auf 30,39 Milliarden USD im Jahr 2026 und auf 36,54 Milliarden USD bis 2031 geschätzt, bei einer CAGR von 3,75 % während des Prognosezeitraums (2026–2031).
Verlader verlagern sich auf Mikro-Fulfillment-, Zolllagerhaltungs- und Predictive-Maintenance-Modelle, die Vorlaufzeiten verkürzen und die Servicekomplexität erhöhen, wodurch Kapital in Richtung Kühlanlagenumrüstungen, zollverknüpfte Bestandskontrollen und Same-Day-Ersatzteilnetzwerke gelenkt wird. Digitale Transparenzplattformen dringen in den Drittanbieter-Logistikmarkt des Vereinigten Königreichs vor, da KMU-Nutzer API-Konnektivität fordern, die Multi-Carrier-Verträge orchestriert, ohne eigenes Rollmaterial zu besitzen, gestützt durch niedrigere Kapitalkosten bei ESG-gebundenen Darlehen für grüne Lageraufrüstungen. Anreize zur Verkehrsverlagerung auf Schienen- und Küstenfeederkorridore beginnen, die Modalaufteilung zu verändern, auch wenn der Straßengüterverkehr aufgrund der fest verankerten Routendichte und der begrenzten intermodalen Knotenpunkte dominant bleibt. Unterdessen drücken Lithiumbatterie-Brandrisiken, Fahrermangel und Cyber-Erpressungsvorfälle die Margen und beschleunigen die Verlagerung hin zu Asset-Light-Orchestrierungsmodellen, die das operative Risiko auf die zugrunde liegenden Frachtführer übertragen.
Wesentliche Erkenntnisse des Berichts
- Nach Dienstleistung hielt das Inlandstransportmanagement im Jahr 2025 einen Marktanteil von 41,90 % am Drittanbieter-Logistik (3PL) Markt im Vereinigten Königreich, während die wertschöpfende Lagerung und Distribution bis 2031 mit einer CAGR von 4,79 % voranschreitet.
- Nach Endnutzer entfiel auf Einzelhandel und E-Commerce im Jahr 2025 ein Anteil von 28,15 % an der Marktgröße des Drittanbieter-Logistik (3PL) Marktes im Vereinigten Königreich und ist das am schnellsten wachsende Endnutzersegment mit einer CAGR von 5,40 %.
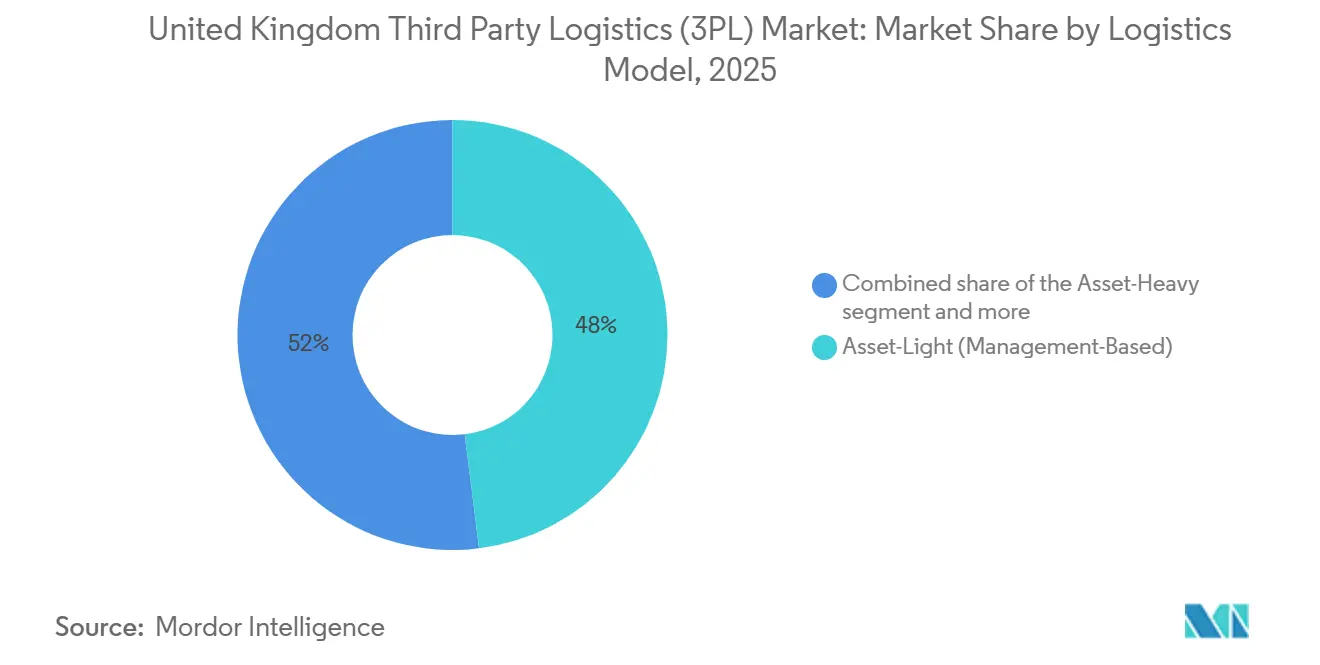
- Nach Logistikmodell erfassten Asset-Light-Modelle im Jahr 2025 einen Marktanteil von 48,03 %, während Hybridkonfigurationen mit einer CAGR von 5,58 % expandieren.
- Nach Region behielt England im Jahr 2025 einen Anteil von 69,26 %, wobei Schottland mit einer CAGR von 4,65 % die am schnellsten wachsende Region ist.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des Marktes für Drittanbieter-Logistik (3PL) im Vereinigten Königreich
Treiber-Wirkungsanalyse*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Sofortlieferung von Lebensmitteln mit Omni-Temperatur-Lieferung | +0.9% | Städtische Kernbereiche Englands, Städte Schottlands | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Zolllagerung in UK-Freihäfen | +0.7% | Teesside, Liverpool, Themse, Inverness | Mittelfristig (2–4 Jahre) |
| Digitalisierung von KMU und API-3PL-Transparenz | +0.6% | National, frühe Einführung in Südostengland | Kurzfristig (≤ 2 Jahre) |
| Ersatzteilflüsse für vorausschauende Wartung von OEM | +0.5% | Fertigungsgürtel der Midlands, Industriezonen Schottlands | Mittelfristig (2–4 Jahre) |
| ESG-gebundene Finanzierung senkt Kapitalkosten für grüne Logistikeinrichtungen | +0.5% | Logistikparks in England, Hubs für erneuerbare Energien in Schottland | Langfristig (≥ 4 Jahre) |
| Staatliche Anreize zur Verkehrsverlagerung steigern Schienen- und Küstenfeederfracht-Volumina | +0.4% | National, konzentriert auf England-Schottland-Korridore | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasante Expansion von Sofortlieferknoten für Lebensmittel und Omni-Temperatur-Lieferung
Instant-Commerce-Spezialisten rollen Mikro-Fulfillment-Hubs aus, die Umgebungs-, Kühl- und Tiefkühllagerhaltung kombinieren, um 15-Minuten-Lieferfenster zu erreichen – eine Konfiguration, die traditionelle Distributionszentren selten erreichen. Das frühere Netzwerk von Getir mit 100 Dark Stores veranschaulichte sowohl die Kapitalintensität als auch die Data-Science-Kompetenz, die erforderlich ist, um die SKU-Nachfrage in dichten Einzugsgebieten zu prognostizieren. Ocados robotische Cube-Systeme fügen einen hohen Durchsatz hinzu und ermöglichen es 3PLs, schlüsselfertige Mikro-Fulfillment-Pakete statt bloßer Palettenstellfläche anzubieten[1]. Vermieter wandeln wenig genutzte Einzelhandels- und Leichtindustriestandorte in temperaturkontrollierte Hubs um, die Premiummieten erzielen, während die Einhaltung der Lebensmittelstandards-Behörde 3PLs mit bestehender Kühlkettenzertifizierung bei Ausschreibungen nach vorne bringt. Das Ergebnis ist eine steigende Nachfrage nach städtischen Immobilienparzellen innerhalb von 3 km von wichtigen Haupteinkaufsstraßen, was die Preissetzungsmacht von Betreibern stärkt, die bereits über Kühlkapazitäten verfügen. Insgesamt verleihen diese Faktoren dem Drittanbieter-Logistikmarkt im Vereinigten Königreich neuen Wachstumsimpuls.
UK-Freihäfen als Katalysatoren für Zolllager- und zollverknüpfte 3PL-Verträge
Acht ausgewiesene Freihäfen bieten Zollaufschub und Steuererleichterungen und schaffen eine neue Klasse von Zolllagern, die Zollabfertigung, Konfektionierung und Wiederausfuhrverarbeitung innerhalb gesicherter Perimeter bündeln. Allein der Teesside-Freihafen strebt bis 2030 private Zuflüsse von 1 Milliarde GBP (1,34 Milliarden USD) und bis zu 18.000 Arbeitsplätze an, von denen ein Großteil logistiknahe Tätigkeiten umfasst. Betreiber, die HMRC-Prüfpfade mit Echtzeit-Bestandssystemen integrieren können, erzielen kürzere Verweildauern und niedrigere Betriebskapitalaufwendungen für Verlader. Thames Freeport nutzt die Tiefseeliegeplätze von London Gateway, um eingehenden Verarbeitungsverkehr zu kanalisieren, der Fertigwaren ohne vollständige Zollabgaben wiederausführt, und fördert so die Nachfrage nach ISO 9001-zertifizierten 3PLs. Diese Entwicklungen verankern zusätzliche Resilienz im Drittanbieter-Logistikmarkt des Vereinigten Königreichs, da Unternehmen ihre Netzwerke rund um zolloptimierte Knotenpunkte neu gestalten.
KMU-Digitalisierungswelle beschleunigt die Einführung von API-integrierten 3PL-Plattformen
Kleine und mittlere Exporteure übernehmen Cloud-TMS und offene API-Transparenztools, die eine Multi-Carrier-Orchestrierung ohne hohe IT-Investitionen ermöglichen. Digitale Plattformen von etablierten Anbietern und Start-ups liefern Track-and-Trace-Daten, automatisierte Rechnungsstellung und Ausnahmebenachrichtigungen und verringern so die Leistungslücke zwischen multinationalen Unternehmen und KMU. Niedrigere Wechselkosten verschärfen den Wettbewerb unter den Anbietern, drücken die Preise, weiten aber das adressierbare Volumen für datengesteuerte Dienste aus. Finanziers berücksichtigen die Plattformreife bei der Preisgestaltung ESG-gebundener Darlehen und gewähren 3PLs, die Emissionsverfolgung und papierlose Dokumentation nachweisen, niedrigere Margen. Die Verbreitung technologiegestützter Verträge stellt sicher, dass digitale Fähigkeiten ein entscheidender Differenzierungsfaktor im Drittanbieter-Logistikmarkt des Vereinigten Königreichs bleiben[2].
OEM-Programme zur vorausschauenden Wartung steigern die Same-Day-Ersatzteillogistik
Luft- und Raumfahrt- sowie Automobilhersteller streamen nun Sensordaten, um Komponentenausfälle vorherzusagen, und verlangen von 3PLs, Ersatzteile innerhalb eines Vier-Stunden-Radius von Produktionslinien vorzupositionieren. Rolls-Royces TotalCare-Service veranschaulicht, wie Echtzeit-Triebwerksanalysen eine schnelle Reaktionslogistik auslösen, die zweistellige Preisaufschläge gegenüber der Standard-B2B-Distribution erzielen. DHL Supply Chain betreibt branchenspezifische Ersatzteilhubs, die Flughafenkapazitäten mit Straßen-Milk-Runs kombinieren, die Just-in-Time-Werke beliefern. Die Einhaltung von AS9120 und ISO 9001 schafft weitere Markteintrittsbarrieren und konsolidiert Volumina bei zertifizierten Betreibern. Flüsse aus der vorausschauenden Wartung stellen daher eine der lukrativsten Nischen im Drittanbieter-Logistikmarkt des Vereinigten Königreichs dar.
Hemmnis-Wirkungsanalyse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Lagerversicherungsprämien aufgrund von Lithiumbatterie-Brandrisiken | -0.5% | E-Commerce-Hubs in England, Distributionszentren in Schottland | Kurzfristig (≤ 2 Jahre) |
| Stadtplanerische Einschränkungen begrenzen die Entwicklung neuer erstklassiger Lagerhallen in der Nähe von Verbrauchszentren | -0.4% | Großraum London, Manchester, Birmingham in England | Mittelfristig (2–4 Jahre) |
| Zunehmende Cyber-Erpressungsvorfälle, die auf Transport-Management- und WMS-Plattformen abzielen | -0.3% | National, konzentriert bei digital fortgeschrittenen Betreibern | Kurzfristig (≤ 2 Jahre) |
| Kraftstoffpreisvolatilität übertrifft die Zuschlagsrückgewinnungsfenster für Vertragsspediteure | -0.3% | National, besonders ausgeprägt bei Fernstraßenbetreibern | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Lagerversicherungsprämien aufgrund von Lithiumbatterie-Brandrisiken
Die Prämien für Einrichtungen, die batteriebetriebene Waren lagern, stiegen in den Jahren 2024–2025 um mehr als 25 %, da Versicherer auf thermische Durchgehvorfälle mit Temperaturen über 1.000 °C hinwiesen und mehrere schwerwiegende Brände vom Verband der britischen Versicherer verzeichnet wurden. FM Global fordert nun dichtere Sprinkleranlagen, Isoliergewölbe und Wärmesensorarrays, was die Baukosten um bis zu 20 % erhöht. 3PLs, die den Elektronik- und E-Mobilitätssektor bedienen, grenzen Batteriebestände in spezialisierte Zellen ab, aber Umrüstungen erhöhen die Kosten pro Palette und schmälern die Vertragsmargen, sofern keine Zuschläge weitergegeben werden. Verlader, die höhere Preise nicht tolerieren können, erwägen eine Eigenverteilung oder verlagern Bestände in weniger regulierte Rechtsgebiete. Diese Kosteninflation dämpft einen Teil des Expansionsschwungs, der ansonsten den Drittanbieter-Logistikmarkt im Vereinigten Königreich antreibt.
Stadtplanerische Einschränkungen begrenzen die Entwicklung neuer erstklassiger Lagerhallen in der Nähe von Verbrauchszentren
Lokale Behörden in London, Manchester und Birmingham priorisieren häufig Wohnungsbau gegenüber Logistikzonen und schränken so das Grundstücksangebot innerhalb kritischer Letzte-Meile-Radien ein. Erstklassige Lagerhallen mit 12 m lichter Höhe und BREEAM-Excellent-Bewertungen erzielen nun Mieten von nahezu 20 GBP pro Quadratfuß (26 USD), erfordern jedoch langwierige Baugenehmigungsverfahren, die auf Anwohnerwiderstand gegen Schwerlastverkehr stoßen. Einige Betreiber investieren in vertikale Lagerhallen mit mehreren Etagen, obwohl die Baukosten 100 GBP pro Quadratfuß (129 USD) übersteigen. Andere verlagern sich in die M25-Peripherie und tauschen Nähe gegen Fläche, was die Liefervorlaufzeiten verlängert und die CO₂-Emissionen erhöht. Diese Einschränkungen verlangsamen das Wachstum des Lagerangebots und begrenzen die kurzfristige Kapazität im Drittanbieter-Logistikmarkt des Vereinigten Königreichs[3].
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistung: Lagerkomplexität treibt Premiumwachstum
Wertschöpfende Lagerung und Distribution schreitet mit einer CAGR von 4,79 % voran und übertrifft damit die Transportkategorien, obwohl das Inlandstransportmanagement im Jahr 2025 mit 41,90 % den größten Anteil am Drittanbieter-Logistik (3PL) Markt im Vereinigten Königreich hielt. Einzelhändler und Hersteller lagern Konfektionierung, Retourenverarbeitung und Omnichannel-Auftragsorchestrierung aus und belohnen Anbieter, die Robotik mit KI-gestützten Bestandstools kombinieren. Automatisierte Shuttle-Systeme und Mehrtemperaturkammern bilden die Grundlage für Verträge mit einer Laufzeit von drei bis fünf Jahren und sichern stabile Einnahmequellen. Unterdessen sieht sich das Internationale Transportmanagement mit anhaltenden Brexit-Dokumentationsaufwänden konfrontiert, die die grenzüberschreitende Effizienz verringern und die Preisrückgewinnung einschränken[4].
Schienen-, Luft- und Küstenfeeder-Dienste bilden nach wie vor kleinere Anteile an der Marktgröße des Drittanbieter-Logistikmarktes im Vereinigten Königreich, erhalten jedoch Rückenwind durch staatliche Anreize, die intermodale Ladungen subventionieren. Elektrifizierte Schienenkorridore zwischen Schottland und England reduzieren den CO₂-Fußabdruck um 76 % gegenüber dem Straßentransport und helfen Verladern, Scope-3-Ziele zu erreichen. Luftfracht bleibt eine Notwendigkeit für temperaturkontrollierte Pharmazeutika und Halbleiter über die Frachthubs Heathrow und East Midlands, während Kurzseebetreiber wie Samskip Flüsse erfassen, die durch Fahrermangel auf Fernstraßenkorridoren geschwächt wurden.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Endnutzer: Dominanz des Einzelhandels erstreckt sich über alle Wachstumskennzahlen
Einzelhandel und E-Commerce trugen im Jahr 2025 28,15 % zur Marktgröße des Drittanbieter-Logistik (3PL) Marktes im Vereinigten Königreich bei, da der Online-Umsatz bis 2027 voraussichtlich auf 32 % des gesamten Einzelhandelsumsatzes steigen wird. Instant-Commerce- und Social-Commerce-Modelle erhöhen die SKU-Vielfalt und die Nachfragevolatilität in Spitzenzeiten und intensivieren die Outsourcing-Nachfrage nach skalierbarer 3PL-Kapazität. Retouren-Volumina, insbesondere in der Modeindustrie, übersteigen 30 % der ausgehenden Bestellungen und veranlassen Anbieter, Retourenbewertungs- und Recommerce-Programme zu entwickeln, die Rückflüsse monetarisieren.
Fertigungskunden, insbesondere in der Automobil- und Luft- und Raumfahrtbranche, sind auf Programme für vorausschauende Wartungsersatzteile angewiesen; das Nearshoring dämpft jedoch die gesamten Tonnenkilometer und verringert das Engagement der britischen Drittanbieter-Logistikbranche bei langen globalen Eingangskorridoren. Biowissenschaften und Gesundheitswesen bleiben eine Nische mit BIP-konformen Kühlkettenanforderungen, und Technologie und Elektronik sehen sich versicherungstechnischen Gegenwind durch Batteriebrandvolatilität ausgesetzt. Lebensmittel und Getränke sind auf Omni-Temperatur-Konsolidierung angewiesen, während das Wachstum im Bereich Energie und Versorgungsunternehmen um schwere Komponenten für erneuerbare Energien kreist, die spezialisiertes Rigger-Know-how erfordern.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Logistikmodell: Hybridansätze balancieren Flexibilität und Kontrolle
Asset-Light-Konfigurationen hielten im Jahr 2025 noch einen Anteil von 48,03 %, was die Abhängigkeit des Drittanbieter-Logistikmarktes im Vereinigten Königreich von subkontraktierten Frachtführernetzwerken widerspiegelt, die über digitale Frachtplattformen zugänglich sind. Hybridmodelle verzeichnen jedoch mit einer CAGR von 5,58 % das schnellste Wachstum, da Betreiber das Spotmarktrisiko durch den Besitz wichtiger Vermögenswerte wie automatisierter Mega-Lagerhallen und regionaler LKW-Flotten absichern. GXOs Übernahme von Wincanton für 965 Millionen GBP (1.301,89 Millionen USD) unterstreicht die Logik, Management-Dashboards mit eigener Kapazität zu verbinden, die den Durchsatz in Spitzenzeiten sicherstellt.
Reine Asset-Heavy-Anbieter sehen sich mit steigendem Dieselpreisschock, Fahrerlohninflation und bevorstehenden Elektrifizierungskosten konfrontiert, die nur teilweise durch Förderungen für Elektrofahrzeuginfrastruktur gemildert werden. Infolgedessen verlagert sich Kapital in Richtung selektiver Vermögenswertinvestitionen, städtischer Cross-Docks, Zolllager und temperaturkontrollierter Knotenpunkte, die in breitere vermittelte Kapazitätsökosysteme integriert sind, und festigt die Relevanz von Hybridmodellen im gesamten Drittanbieter-Logistikmarkt des Vereinigten Königreichs.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Schottland führt das Wachstum mit einer CAGR von 4,65 % an, gestützt durch Offshore-Windprojekte, die schwere Hafenumschlagskapazitäten, Turbinenblattstapelplätze und schienenverbundene Konsolidierungszentren erfordern. Die Schienenaufrüstung des Hafens von Grangemouth für 3 Millionen GBP (4,04 Millionen USD) stärkt die intermodalen Verbindungen zu englischen Verbrauchszonen, verringert die Straßenabhängigkeit und senkt die Emissionen. Glasgow und Edinburgh fungieren als Distributionsdrehscheiben für die Einzugsgebiete der Highlands und Inseln, deren dünn besiedelte Routen Premiumpreise erzielen. Der Freihafen Inverness und Cromarty Firth führt Zolllageranreize ein, die zollverknüpfte Chancen für lokale 3PLs verstärken.
England behielt im Jahr 2025 einen dominanten Anteil von 69,26 % am Drittanbieter-Logistikmarkt des Vereinigten Königreichs, bedingt durch die Häfen Felixstowe und London Gateway, doch der intraregionale Kontrast ist stark ausgeprägt. Großraum London leidet unter akutem Mangel an erstklassigen Grundstücken innerhalb der M25, was die Mieten über 20 GBP pro Quadratfuß treibt und Investitionen in vertikale Lagerhallen veranlasst. Die Midlands produzieren Automobil- und Luft- und Raumfahrtbaugruppen und verankern Korridore für vorausschauende Wartungsersatzteile, die auf den Expressfrachtumschlag des East Midlands Airport angewiesen sind. Die nördlichen Wirtschaftszentren Manchester und Liverpool erfassen das E-Commerce-Fulfillment-Wachstum, da Instant-Commerce-Marken gekühlte Mikro-Hubs in dichten städtischen Kernen ausbauen.
Wales und Nordirland bleiben kleinere Beitragsleister, haben aber strategische Bedeutung. Holyhead-Ro-Ro-Flüsse verbinden den walisischen Korridor mit irischen Märkten, obwohl Brexit-Grenzkontrollen die Abfertigungskomplexität erhöhen und zollkundige 3PLs begünstigen. Das duale Regulierungsrahmenwerk des Windsor Framework in Nordirland schafft Compliance-Hürden, eröffnet aber Premiumpreismöglichkeiten für Unternehmen, die parallele EU- und britische Vorschriften navigieren können, insbesondere in der Pharma-Kühlkette und der Luft- und Raumfahrtversorgung.
Regulatorisches Umfeld
Der britische 3PL-Markt agiert innerhalb eines Politik- und Compliance-Mixes, der die Dekarbonisierung des Güterverkehrs, Grenzkontrollen und die Aufsicht über die Hafenplanung umfasst. Das Department for Transport (DfT) steuert die Frachtpolitik weiterhin über den Freight Council, wobei die Sitzungsprotokolle vom Februar 2026 Arbeitsstränge zu Qualifikationsabgleich, Dekarbonisierungspfaden und der Entwicklung eines neuen Freight Plan nennen, der mit umfassenderen Industrie- und Infrastrukturrahmenwerken verknüpft ist.
Auch die Handels- und Grenzkontrollvorschriften prägen den Tagesbetrieb, einschließlich der Zollverwaltung durch HMRC und laufender Zolländerungen. Im Jahr 2026 aktualisierten mehrere Rechtsverordnungen die Zoll- und Tarifbestimmungen (einschließlich der Customs (Tariff and Miscellaneous Amendments)-Verordnungen). Das DfT hat außerdem den Rahmen für national bedeutsame Hafenprojekte durch die neue National Policy Statement for Ports aktualisiert, die im Juli 2026 dem Parlament vorgelegt wurde und beeinflusst, wie Hafen- und hafenbezogene Logistikvorschläge bewertet und weiterentwickelt werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette des britischen 3PL-Marktes verläuft von der Frachtentstehung (Einzelhandel, E-Commerce, verarbeitendes Gewerbe, Life Sciences) über Eingangs- und grenzüberschreitende Knotenpunkte (Häfen und Flughäfen), den inländischen Fernverkehr sowie Lager- und Fulfillment-Knoten bis hin zur Zustellung auf der letzten Meile und Rücksendungen. Die Anbindung von Häfen an das Inland und schienenverbundene Logistikparks bleiben zentral für die Flusseffizienz, einschließlich Initiativen wie den Erweiterungsplänen von DP World für London Gateway, die ein zweites Bahnterminal umfassen (angekündigt 2025), sowie dem Strategic Rail Freight Interchange im SEGRO Logistics Park Northampton, der an die West Coast Mainline angeschlossen ist.
Die Leistungserbringung basiert zunehmend auf großen, von mehreren Nutzern gemeinsam genutzten Vertriebszentren und sektorspezialisierten Anlagen, die die Transportabwicklung mit wertschöpfenden Lagerprozessen (Pick-Pack, Kitting, Compliance-Abwicklung und Temperaturkontrolle) verbinden. Im Jahr 2026 spiegeln Ankündigungen zu Kapazität und Fähigkeiten in Derby diesen Wandel wider, darunter die Eröffnung eines 508.000 sq ft großen E-Commerce-Distributionszentrums durch CEVA Logistics sowie die Ankündigung einer automatisierten Gesundheitseinrichtung mit 194.000 sq ft von DHL Supply Chain im Infinity Park Derby. Auf Vertragsebene bestärken langfristige Partnerschaften mit Verladern, etwa die Ausweitung des Transportbetriebs von GXO und Co-op über mehrere Standorte zur Unterstützung von Lieferungen an über 1.000 Filialen, die Rolle von 3PL-Anbietern als integrierte Betreiber und nicht als bloße Transaktionsspediteure.
Wettbewerbslandschaft
Moderate Konsolidierung prägt den Drittanbieter-Logistikmarkt im Vereinigten Königreich, da wegweisende Fusionen die Marktanteilskonturen neu gestalten. GXOs geplante Wincanton-Übernahme zog eine Phase-2-Prüfung der Wettbewerbs- und Marktaufsichtsbehörde auf sich und verdeutlicht die Wachsamkeit der Regulierungsbehörden, wenn kombinierte Vermögenswerte die Auswahl für Einzelhandel und Konsumgüter einschränken könnten. Die Übernahme von Maritime Transport durch Medlog, eine Tochtergesellschaft von MSC, integriert landseitigen Güterverkehr mit Ozeankapazität und stellt Maersks und CMA CGMs Tür-zu-Tür-Angeboten eine Herausforderung dar.
Technologie bleibt das wichtigste Wettbewerbsfeld. Etablierte Anbieter investieren in API-Schichten, KI-Nachfrageprognosen und Lagerroboter, die die Kommissionierungsraten verfünffachen, wie Wincanton mit seinem VersaTile-System in Northampton demonstrierte. Start-ups liefern Plug-and-Play-TMS-Module, die KMU in die Lage versetzen, Frachtführerportfolios mit Echtzeittransparenz zu verknüpfen und Onboarding-Zyklen von Wochen auf Stunden zu verkürzen. Kühlkettenoperatoren differenzieren sich durch BIP-Akkreditierung, während Gefahrgutspezialisten Lithiumbatterie-Brandkammern bauen, die den Versicherungsrichtlinien entsprechen.
Margendruck durch Fahrerlohninflation, Versicherungsspitzen und Kraftstoffvolatilität beschleunigt die Verlagerung hin zur Asset-Light-Orchestrierung, aber Anbieter, die selektive Vermögenswerte, Elektro-LKW-Flotten, Zolllager und Mikro-Fulfillment-Knoten behalten, schützen die Serviceintegrität bei Kapazitätsengpässen. Compliance-Zertifizierungen wie ISO 9001, BIP und AS9120 trennen zunehmend Ausschreibungsgewinner von Mitbewerbern und stärken die Professionalisierung des Drittanbieter-Logistikmarktes im Vereinigten Königreich.
Marktführer der Drittanbieter-Logistik (3PL) im Vereinigten Königreich
-
GXO Logistics
-
FedEx
-
DHL Group
-
United Parcel Service of America, Inc. (UPS)
-
Kuehne+Nagel
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert


Marktchancen und Zukunftsaussichten
Hafenzentrierte und multimodale Logistikinvestitionen stellen einen Chancenbereich dar, da sich der politische Rahmen und die Planungspipeline für die Hafenentwicklung im Vereinigten Königreich erneuern. Im Februar 2026 erteilte der Thurrock Council eine Vorplanungsgenehmigung für Forth Ports Tilbury3, eine 58 Hektar große Erweiterung, die als schienen- und straßenverbundenes multimodales Logistikzentrum positioniert ist. Im Juli 2026 legte das Department for Transport die neue National Policy Statement for Ports dem Parlament vor, die aktualisierte Entscheidungsleitlinien für Hafenentwicklungsvorschläge bereitstellt. Zusammen erweitern diese Maßnahmen den adressierbaren Aktionsradius für 3PL-Anbieter, die Umschlagverkehr, Bahnshuttles, Containerfrachtstationsdienste und angrenzende Lagerhaltung für importstarke Konsum- und Industrielieferketten integrieren können.
Ein zweiter Chancenbereich konzentriert sich auf den Kapazitätsausbau und die Modernisierung rund um strategische Standorte und regulierte Lieferketten, unterstützt durch industriepolitische Strategien und betreibergeführte Investitionen. Die Modern Industrial Strategy 2025 umfasst Finanzierungsmechanismen wie den Strategic Sites Accelerator (berichtet mit 600 Millionen GBP) und ein nationales Supply Chain Centre, die auf Engpässe abzielen, die Logistikprojekte häufig verzögern, wie Baulandbereitschaft, Genehmigungsverfahren und Infrastrukturermöglichung. Infrastrukturseitig wurde hervorgehoben, dass Associated British Ports 200 Millionen GBP in seinem britischen Netzwerk investiert, und ABP und Stena Line markierten den Beginn der Meeresbauarbeiten für das 200 Millionen GBP teure Immingham Eastern RoRo Terminal. Dies schafft neue Korridore für Automobil-, Kurzstrecken-See- und Einheitsladungsfracht, in denen 3PL-Anbieter durch Zolllagerung, Sequenzierung und termingerechte Inlandsverteilung Mehrwert schaffen können.
Aktuelle Branchenentwicklungen
- Juni 2026: GXO Logistics und Co-op verlängerten ihre Transportpartnerschaft mit einer neuen Fünfjahresvereinbarung, die mehrere britische Transportabläufe umfasst und Lieferungen an über 1.000 Filialen unterstützt. Die Verlängerung stärkt GXOs Position in der hochfrequenten Lebensmitteldistribution und untermauert die Kapazitätskontinuität an Schlüsselstandorten wie Avonmouth, Andover und Lea Green.
- November 2025: Kuehne + Nagel sicherte sich eine Lager- und Logistikvereinbarung mit Changan und stellt dedizierte Flächen am East Midlands Gateway bereit. Der Vertrag erhöht das automobilorientierte Kontraktlogistikvolumen und stärkt die Rolle von schienen- und autobahnangebundenen Logistikparks als bevorzugte Standorte für Eingang, Lagerung und Ausgangsdistribution.
- September 2024: Die MSC-Tochtergesellschaft Medlog schloss den Erwerb von Maritime Transport ab und erweiterte damit die integrierte Fähigkeit vom Hafen bis zur Haustür durch die Kontrolle eines bedeutenden britischen Binnenfrachtführers. Die Transaktion verstärkte die Koordination zwischen Seetransport und Inland für containerisierte Warenströme und erhöhte den Wettbewerbsdruck auf eigenständige Trucking- und Umschlagverkehrsanbieter, die große Häfen bedienen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht zählt der Markt die im Vereinigten Königreich von Drittanbietern für ausgelagerte Logistikdienstleistungen erzielten Umsätze, die Transportmanagement und Lager- und Distributionsarbeiten umfassen, einschließlich wertschöpfender Handhabung im Zusammenhang mit diesen Dienstleistungen.
Ausschlüsse aus dem Umfang: Ausgeschlossen sind interne Logistikoperationen, die von Verladern direkt für ihre eigenen Netzwerke betrieben werden, auch wenn die Tätigkeit ähnlich wie vertraglich vereinbarte 3PL-Arbeit aussieht.
Segmentierungsübersicht
- Nach Dienstleistung
- Inlandstransportmanagement (ITM)
- Straßenwege
- Schienenwege
- Luftwege
- Wasserwege
- Internationales Transportmanagement (ITM)
- Straßenwege
- Schienenwege
- Luftwege
- Wasserwege
- Mehrwert-Lagerhaltung & Distribution (MLVD)
- Inlandstransportmanagement (ITM)
- Nach Endnutzer
- Automobilindustrie
- Energie & Versorgung
- Produktion
- Biowissenschaften & Gesundheitswesen
- Technologie & Elektronik
- E-Commerce
- Konsumgüter & schnelldrehende Konsumgüter (FMCG)
- Lebensmittel & Getränke
- Sonstige
- Nach Logistikmodell
- Asset-Light (managementbasiert)
- Asset-Heavy (eigene Flotte & Lagerhäuser)
- Hybrid
- Nach Region im Vereinigten Königreich
- England
- Schottland
- Wales
- Nordirland
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde genutzt, um eine stabile Faktenbasis zu britischer Frachtaktivität, Lagernachfrage und Servicepreisrichtungen aufzubauen, sodass das Modell von beobachtbaren Signalen ausging. Öffentliche Quellen wie Veröffentlichungen des Verkehrsministeriums, Zeitreihen des Statistischen Bundesamtes, Handelsstatistiken der Steuerbehörde sowie Makro- und Inflationsindikatoren der Bank of England wurden geprüft, um Volumen- und Preisannahmen zu verankern. Wir nutzten auch andere offizielle oder öffentliche Datensätze, darunter Einreichungen beim Unternehmensregister für grundlegende Unternehmensdetails, britische Regierungsbeschaffungs- und Ausschreibungsportale für Vertragssignale sowie von Betreibern und Behörden veröffentlichte Hafen- oder Flughafenstatistiken.
Um die Zahlen in der realen Geschäftsberichterstattung zu verankern, prüften wir Jahresberichte, Managementkommentare und Investorenpräsentationen von Logistikdienstleistern und großen Verladern, die Outsourcing-Bedürfnisse erörtern. Ausgewählte kostenpflichtige Abonnements wurden für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Sendungsebene-Import- und Exportprüfungen genutzt, wo sie für die Plausibilitätsprüfung internationaler Flussannahmen hilfreich waren. Die hier aufgeführten Sekundärquellen sind nur illustrativ, und viele andere öffentliche Dokumente und Datensätze wurden ebenfalls für die Datenerhebung, Validierung und Forschungsklärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung dessen, was im Vereinigten Königreich tatsächlich ausgelagert wird und wie Umsätze über inländisches Transportmanagement, internationales Transportmanagement und wertschöpfende Lagerung und Distribution verbucht werden. Wir sprachen mit einer Mischung aus 3PL-Betreibern und Fracht- und Lagerverantwortlichen auf der Käuferseite sowie mit Funktionsleitern, die für Netzwerkplanung, Verträge und Betrieb zuständig sind. Dieser Input half dabei, Annahmen zu Auslastung, Preisanpassungen und Mixverschiebungen zu bestätigen. Da es sich um einen Ländermarkt handelt, wurden die Interviews auch genutzt, um zu überprüfen, wo sich die Aktivität im Vereinigten Königreich konzentriert, ohne eine separate geografische Aufteilung in die Kerngrößenbestimmung zu erzwingen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 29 % | Führungskräfte (CXO): 17 % | |
| Mittlere Ebene: 53 % | Funktions-/Bereichsleiter: 41 % | |
| Kleinere Anbieter: 18 % | Manager: 42 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung basiert auf einer Top-down- und Bottom-up-Logik, wobei die Hauptstruktur von britischen Logistiknachfragepools ausgeht, die auf Transportaktivität und Lagerdurchsatz zurückgeführt werden können. In der Praxis werden nationale Indikatoren und Sektornachfrage in ausgelagerte adressierbare Ausgaben umgewandelt, indem Outsourcing-Penetrationsgrade und Servicemix-Aufteilungen angewendet werden, die in Primärgesprächen validiert wurden. Die Gesamtsummen werden dann durch selektive Bottom-up-Prüfungen bestätigt, bei denen Umsätze ausgewählter Anbieter, Servicelinienaufteilungen und implizite Durchschnittsverkaufspreismuster zusammengeführt werden, um zu prüfen, ob sie mit der nachfragebasierten Sichtweise übereinstimmen.
Einige Marktmerkmale wurden im Modell beibehalten, da sie die britische 3PL-Umsatzlinie sichtbar beeinflussen. Dazu gehören die Intensität des inländischen Straßengüterverkehrs und die Paketaktivität (als Proxy für den Distributionshandel), die Flächeninanspruchnahme und der Belegungsdruck in Lagerhallen, das Timing der Kraftstoff- und Arbeitskostenweitergabe in Verträgen, handelsbezogene Speditionsaktivität für das internationale Transportmanagement sowie Sektormixverschiebungen in der Fertigung und im Gesundheitswesen. Wo die Daten nicht sauber genug waren, um sie nach Anbieter aufzurollen, wurden Lücken durch Verwendung von Bandbreiten für Umsatzmix und Auslastung behandelt und dann nach erneuter Kontaktaufnahme mit Branchenexperten eingeengt.
Prognosen wurden mithilfe von Szenarioanalysen erstellt, die durch Trendglättung unterstützt wurden. Die Haupttreiber wurden unter einem Basisszenario vorwärts projiziert und dann auf makroökonomische Schwankungen und Vertragsneubewertungsrhythmen hin einem Stresstest unterzogen. Da sich britische Logistikpreise und -volumina nicht immer gleichzeitig bewegen, trennt das Modell Volumeneffekte von Preiseffekten, bevor sie zu Umsatzwachstum zusammengeführt werden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Querprüfung des berechneten Marktwerts anhand unabhängiger Signale wie nationaler Frachtaktivitätstrends, Kommentare zur Lagerauslastung und Handelsflussrichtung sowie anschließende Überprüfung auf Abweichungen. Wenn ein Segmentergebnis im Vergleich zu diesen Signalen zu hoch oder zu niedrig erscheint, werden die Eingangsannahmen erneut geprüft und Interviewnotizen überarbeitet, bis die Abweichung erklärbar ist. Eine zweite Analystenprüfung wird durchgeführt, um sicherzustellen, dass Berechnungen, Währungsbehandlung und Wachstumslogik über die Jahre hinweg konsistent bleiben.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn ein wesentliches Ereignis die Preisgestaltung, Kapazität oder Nachfrageerwartungen in bedeutsamer Weise verändert. Vor der Lieferung wird ein abschließender Durchgang durchgeführt, um sicherzustellen, dass die neuesten öffentlichen Veröffentlichungen und alle wesentlichen Marktveränderungen in der Darstellung und den Zahlen berücksichtigt sind.
Mordor Intelligence's Marktgröße des Drittanbieter-Logistik (3PL) Marktes im Vereinigten Königreich im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für britische 3PL stimmen nicht immer überein, da jeder Herausgeber die Grenze unterschiedlich zieht, was als ausgelagerter Logistikumsatz gilt, und dann unterschiedliche Preis- und Volumenannahmen verwendet, um die Prognose voranzutreiben. Unterschiede zeigen sich auch, wenn eine Schätzung sich nur auf Kontraktlogistik konzentriert, während eine andere breitere Spedition, letzte Meile oder interne Aktivitäten in eine einzige Zahl einbezieht.
Interne Logistikoperationen von Einzelhändlern und Herstellern liegen außerhalb des Umfangs von Mordor Intelligence, was den Wert unter Schätzungen drücken kann, die ausgelagerte und eigene Flotten und Lagerhallen in einer einzigen Zahl zusammenfassen. Weitere Lücken entstehen typischerweise durch die Behandlung von inländischem versus internationalem Transportmanagement, ob wertschöpfende Lagerung nur dann gezählt wird, wenn sie von einem 3PL in Rechnung gestellt wird, und wie schnell die Vertragsneubewertung bei Kraftstoff- und Lohnänderungen angenommen wird. Timing der Währungsumrechnung und Aktualisierungsrhythmus können die Spanne ebenfalls vergrößern, insbesondere wenn die Inflation im Laufe eines Jahres schnell schwankt.
Vergleichsmaßstab
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 29,10 Milliarden USD (2025) | |
| Branchendatenanbieter A | 28,10 Milliarden USD (2026) | Wird häufig in Landeswährung ausgewiesen und mit einem durchschnittlichen Jahreskurs umgerechnet, was den USD-Gesamtwert komprimieren kann, und betont möglicherweise Kontraktlogistikumsätze, während separat abgerechnetes internationales Transportmanagement untererfasst wird. |
| Fachzeitschrift B | 39,00 Milliarden USD (2024) | Verwendet einen breiteren Logistikdienstleistungsrahmen, der eigene Betriebe und angrenzende Lieferaktivitäten in denselben Pool einbeziehen kann, und wendet möglicherweise aggressive Preiswachstumsannahmen an, ohne Volumen- und Preiseffekte explizit zu trennen. |
Insgesamt lässt sich die Spanne hauptsächlich dadurch erklären, was als ausgelagerter Umsatz im Vergleich zu einer breiteren Logistikwirtschaftszahl behandelt wird, und dann durch die Art und Weise, wie Preissteigerungen in die Prognose einfließen. Indem die Eingaben an beobachtbare britische Fracht-, Lager- und Handelssignale gebunden und durch wiederholte Interviews einem Stresstest unterzogen werden, bleibt die endgültige Zahl auf nachvollziehbare Schritte zurückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie hoch werden die 3PL-Ausgaben im Vereinigten Königreich bis 2031 sein?
Die Marktgröße des Drittanbieter-Logistikmarktes im Vereinigten Königreich wird voraussichtlich bis 2031 einen Wert von 36,54 Milliarden USD erreichen.
Welche Endnutzerbranche wächst für UK-3PLs am schnellsten?
Einzelhandel & E-Commerce weist mit einer CAGR von 5,40 % bis 2031 das höchste Wachstum auf, was die anhaltende Online-Durchdringung widerspiegelt.
Warum gewinnen hybride Logistikmodelle an Bedeutung?
Hybrid-3PLs verbinden Management-Expertise mit selektivem Vermögensbesitz und gewährleisten so Kapazitätssicherheit in Spitzenzeiten bei gleichzeitiger Kapitaleffizienz.
Was treibt das 3PL-Wachstum in Schottland an?
Logistik im Zusammenhang mit Offshore-Windkomponenten und verbesserten Schienenverbindungen treibt Schottlands CAGR von 4,65 % voran.
Wie wirken sich Lithiumbatterierisiken auf die Lagerkosten aus?
Versicherungsprämien für Einrichtungen, die Batteriewaren lagern, sind um mehr als 25 % gestiegen und zwingen 3PLs zur Installation kostspieliger Brandschutzaufrüstungen.
Welche jüngste Fusion könnte den britischen 3PL-Wettbewerb neu gestalten?
GXOs geplante Übernahme von Wincanton für 965 Millionen GBP (1.301,89 Millionen USD) steht noch unter Prüfung der Wettbewerbs- und Marktaufsichtsbehörde und könnte die Servicekapazität in der Einzelhandels- und Konsumgüterlogistik konsolidieren.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

