
Marktgröße und Marktanteil für Banking as a Service im Vereinigten Königreich
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 442.30 Millionen US-Dollar |
| Marktgröße (2027) | 494.70 Millionen US-Dollar |
| Marktgröße (2032) | 901.10 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 12.70 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Banking as a Service im Vereinigten Königreich von Mordor Intelligence
Die Marktgröße für Banking as a Service im Vereinigten Königreich soll von 442,30 Millionen USD im Jahr 2026 auf 494,70 Millionen USD im Jahr 2027 wachsen und bis 2032 einen Wert von 901,10 Millionen USD bei einem CAGR von 12,70 % über den Zeitraum 2027–2032 erreichen.
Der Markt für Banking as a Service im Vereinigten Königreich wird durch eine Verlagerung hin zu modularen Bankfähigkeiten gestützt, die über Programmierschnittstellen bereitgestellt werden. Plattformen beziehen Konten-, Zahlungs-, Kartenausgabe-, Kredit- und Compliance-Funktionen zunehmend von lizenzierten Anbietern, anstatt sie intern aufzubauen. Die Financial Conduct Authority und die Prudential Regulation Authority schaffen separate Wege für Zahlungsdienstleistungen, E-Geld und Einlagengeschäfte, was spezialisierte Infrastrukturanbieter unterstützt. Die Akzeptanz von Open Banking erweitert die adressierbare Basis für Zahlungsauslösung, Kontokonnektivität und eingebettete Zahlungsinstrumente. Der Wettbewerb konzentriert sich auf Anbieter mit Zulassung im Vereinigten Königreich, direktem Zugang zu Zahlungssystemen und Produktfähigkeiten, die den Integrationsaufwand für Plattformen reduzieren.
Wichtigste Erkenntnisse des Berichts
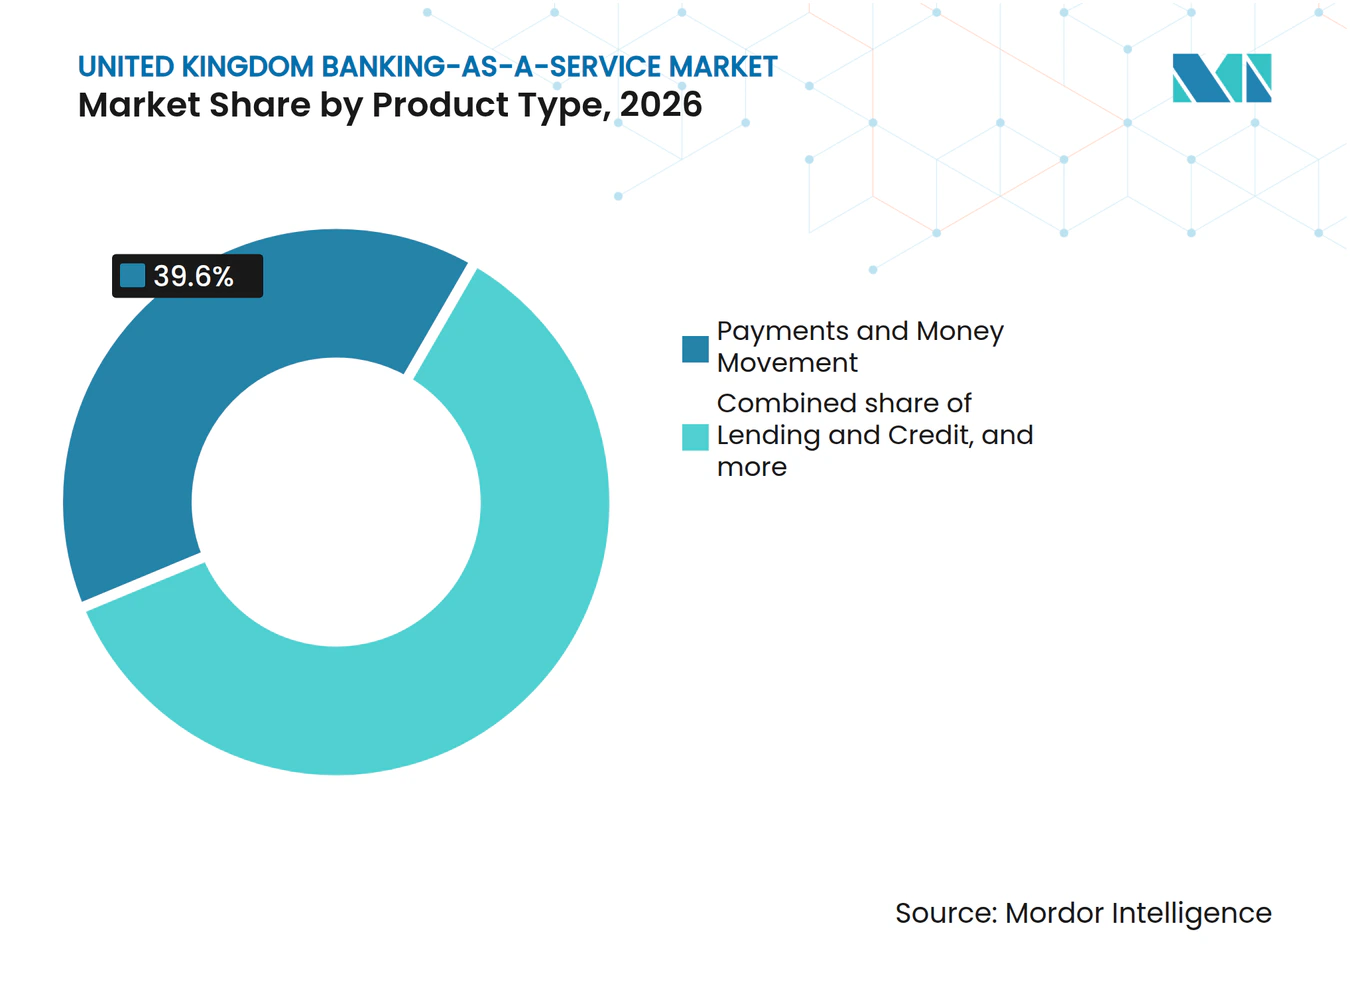
- Nach Produkttyp entfielen 39,6 % des Marktanteils für Banking as a Service im Vereinigten Königreich im Jahr 2026 auf Zahlungen und Geldtransfer, während Kredit und Darlehen bis 2032 voraussichtlich mit einem CAGR von 16,4 % wachsen werden.
- Nach Kundengröße entfielen 62,1 % des Marktanteils für Banking as a Service im Vereinigten Königreich im Jahr 2026 auf Großunternehmen, während KMU bis 2032 voraussichtlich mit einem CAGR von 14,7 % wachsen werden.
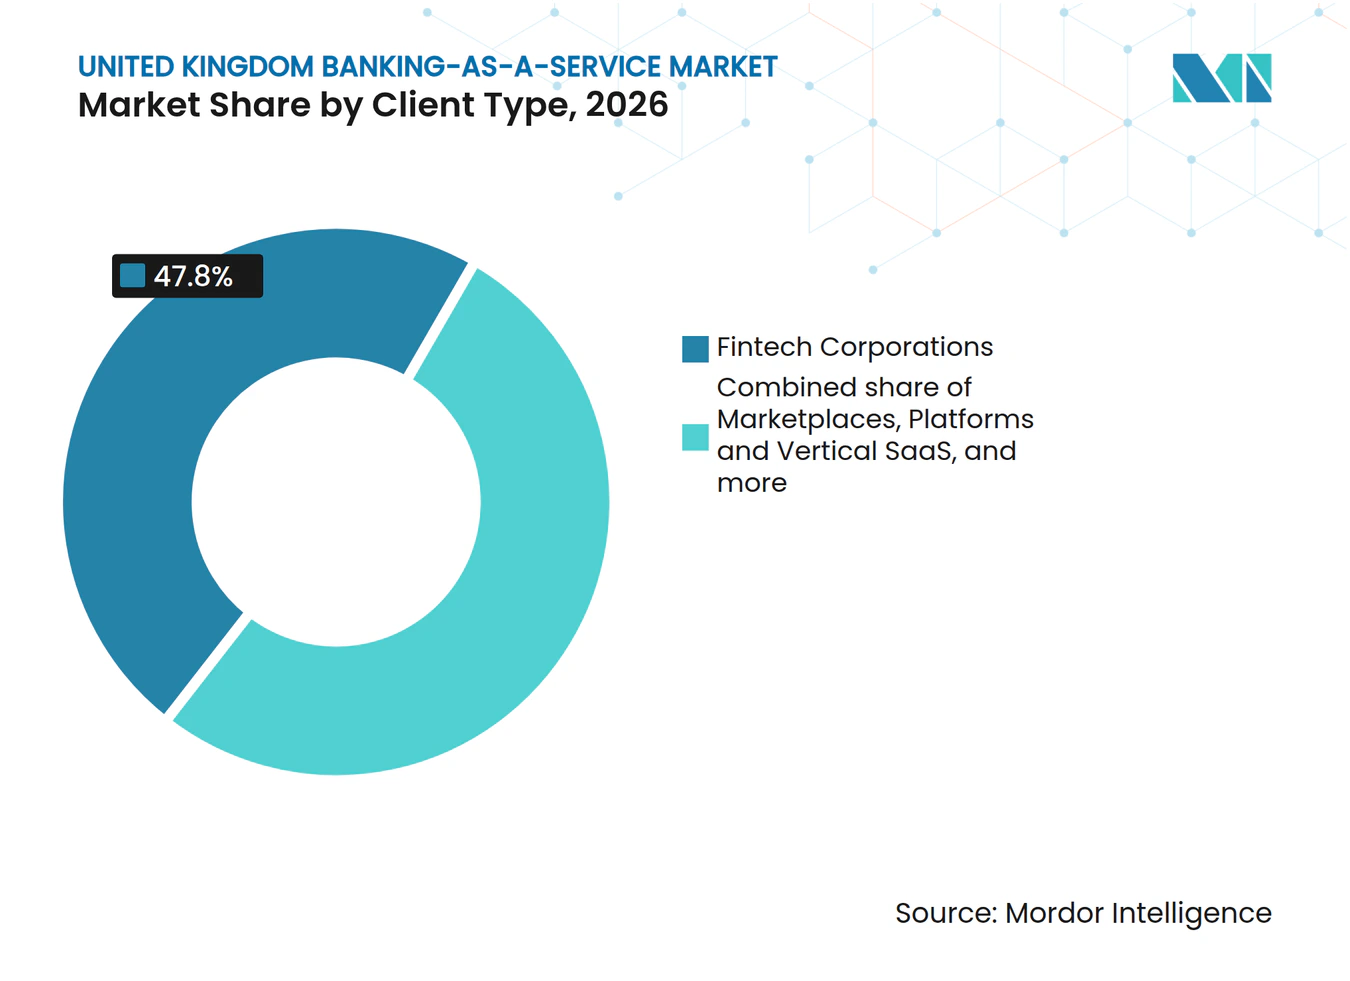
- Nach Kundentyp entfielen 47,8 % des Marktanteils für Banking as a Service im Vereinigten Königreich im Jahr 2026 auf fintech-Unternehmen, während Marktplätze, Plattformen und vertikale SaaS voraussichtlich mit einem CAGR von 15,2 % bis 2032 wachsen werden.
- Nach Erlöskomponente entfielen 36,4 % des Marktanteils für Banking as a Service im Vereinigten Königreich im Jahr 2026 auf transaktions- und kontobasierte Gebühren, während Interbankenentgeltanteile und systembezogene Einnahmen bis 2032 voraussichtlich mit einem CAGR von 15,8 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Erkenntnisse für Banking as a Service im Vereinigten Königreich
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach lizenzierter Bankinfrastruktur | +2.5% | Vereinigtes Königreich, konzentriert im Londoner fintech-Korridor | Kurzfristig (≤ 2 Jahre) |
| Eingebettetes Banking in vertikaler Software und auf Plattformen | +2.3% | Vereinigtes Königreich, mit frühen Gewinnen in London, Manchester und Edinburgh | Mittelfristig (2–4 Jahre) |
| Open-Banking-gestützte Konto-zu-Konto-Zahlungen | +1.9% | Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| API-basiertes Banking und Echtzeitzahlungen | +1.6% | Vereinigtes Königreich | Kurzfristig (≤ 2 Jahre) |
| KMU-Nachfrage nach integrierten Finanz-Workflows | +1.5% | Vereinigtes Königreich | Langfristig (≥ 4 Jahre) |
| Ausgelagertes Banking-Integration und Compliance | +0.8% | Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach Bankinfrastruktur ohne Erlangung einer vollständigen Banklizenz
Der Markt für Banking as a Service im Vereinigten Königreich profitiert davon, dass fintech-Unternehmen und digitale Plattformen etablierte Bankinfrastruktur nutzen, anstatt eine direkte Bankzulassung zu beantragen und eigene regulierte Betriebe aufzubauen. Griffin erweiterte seinen Kundenstamm in den Bereichen Vermögensverwaltung, Überweisungen, Kreditvergabe und Immobilientechnologie im Jahr 2025, während Sidekick acht Wochen nach Vertragsabschluss mit Griffin in Betrieb ging und damit demonstrierte, wie bestehende Bankinfrastruktur Produkteinführungen beschleunigen kann[1]. Diese Entwicklungen verdeutlichen die Nachfrage nach regulierten Bankfähigkeiten, die in digitale Plattformen integriert werden können, ohne eine eigenständige Bank zu gründen.
Ausweitung des eingebetteten Bankings durch vertikale SaaS und digitale Plattformen
Der Markt für Banking as a Service im Vereinigten Königreich wächst, da Softwareplattformen Bank- und Zahlungsfunktionen in bestehende Geschäfts-Workflows integrieren. Im Oktober 2025 gab ClearBank PayCaptain als seinen ersten Unternehmenspartner für eingebettetes Banking bekannt und unterstützt damit Echtzeit-Gehaltsabrechnungszahlungen und eingebettetes Sparen für Mitarbeiter bei mehr als 300 Unternehmenskunden[2]. Diese Partnerschaft zeigt, wie eingebettete Finanzdienstleistungen über traditionelle Finanztechnologieunternehmen hinaus in Unternehmenssoftware und Gehaltsabrechnungsplattformen vordringen. Eingebettete Finanzfunktionen können auch Betriebs- und Transaktionsinformationen in denselben Workflow einbringen, den eine Plattform nutzt. Diese Informationen können eine kontextbezogenere Kreditbeurteilung und Risikoentscheidungen unterstützen, wenn eine Plattform später Kreditdienstleistungen hinzufügt.
Wachstum von Open-Banking-gestützten Konto-zu-Konto-Zahlungen
Der Markt für Banking as a Service im Vereinigten Königreich profitiert von der wachsenden Akzeptanz von Open Banking, das fintech-Unternehmen und digitalen Plattformen ermöglicht, Konto-zu-Konto-Zahlungen und Einzüge in ihre Dienste zu integrieren. Open Banking Limited meldete im März 2025 13,3 Millionen aktive Nutzer, ein Anstieg von 40 % im Jahresvergleich, während die monatlichen Open-Banking-Zahlungen 31 Millionen erreichten, was einem Anstieg von 70 % im Jahresvergleich entspricht[3]. Variable wiederkehrende Zahlungen machten 13 % der gesamten Open-Banking-Zahlungen aus und verdeutlichen Chancen für BaaS-Anbieter, wiederkehrende Einzüge, Abonnements und eingebettete Zahlungsdienste zu unterstützen. Diese Funktionen ermöglichen es Plattformen, Zahlungsfunktionen direkt in Kundenprozesse zu integrieren und die Abhängigkeit von traditionellen Zahlungsmethoden zu reduzieren. Mit zunehmender Akzeptanz von Open Banking wird erwartet, dass die Nachfrage nach sicherer Zahlungsauslösung, Kontokonnektivität und API-basierter Zahlungsinfrastruktur das Wachstum im BaaS-Markt des Vereinigten Königreichs unterstützt.
Einführung von API-basiertem Banking und Echtzeitzahlungsfähigkeiten
Die direkte Teilnahme an Zahlungssystemen verbessert die Wirtschaftlichkeit der Bankinfrastruktur im Vereinigten Königreich. Modulr trat im August 2026 direkt CHAPS bei und wurde damit der einzige Nicht-Bank-Zahlungsdienstleister, der an CHAPS, Faster Payments und Bacs angeschlossen ist. CHAPS wickelte im Jahr 2025 93,9 Billionen GBP (120,2 Billionen USD) über 53,3 Millionen Zahlungen ab und gewährt direkten Teilnehmern Zugang zu einem bedeutenden Hochwertzahlungssystem[4]. Modulr führte im September 2026 außerdem einen MCP-Konnektor ein und berichtete, dass dieser die Zeit für die Entwicklung eines funktionsfähigen Prototyps um bis zu das Dreifache verkürzen kann. Eine schnellere Integration kann den Zeitraum verkürzen, bevor eine Plattform beginnt, Gebühren aus regulierten Finanzfunktionen zu generieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorische Verantwortlichkeit in Partnerschaften | -0.7% | Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Sicherungsverwahrung und Schutz von Kundengeldern | -0.6% | Vereinigtes Königreich | Kurzfristig (≤ 2 Jahre) |
| Abhängigkeit von Sponsorbanken und konzentrierter Infrastruktur | -0.5% | Vereinigtes Königreich | Langfristig (≥ 4 Jahre) |
| Betrug, Finanzkriminalität und operative Resilienz | -0.4% | Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische Verantwortlichkeit und Compliance-Komplexität in BaaS-Partnerschaften
Der Markt für Banking as a Service im Vereinigten Königreich sieht sich mit regulatorischer Komplexität konfrontiert, da Partnerschaften lizenzierte Banken, E-Geld-Institute, Technologieanbieter und Drittvertriebspartner umfassen können, die unter unterschiedlichen regulatorischen Anforderungen operieren. Die Consumer Duty der Financial Conduct Authority gilt für regulierte Unternehmen in Produktvertriebsketten, wenn ihre Aktivitäten die Ergebnisse für Privatkunden bestimmen oder wesentlich beeinflussen, einschließlich in einigen Fällen, in denen sie keine direkte Kundenbeziehung haben. Ab dem 15. Juli 2026 hat das Vereinigte Königreich auch relevante Kauf-jetzt-zahle-später-Kreditvergabe in den Regulierungsrahmen der FCA einbezogen, was betroffene Anbieter verpflichtet, eine Zulassung zu beantragen oder unter geltenden Übergangsregelungen zu operieren. Diese Anforderungen erhöhen den Bedarf an regulatorischer Sorgfaltspflicht, klarer Verantwortungszuweisung und laufender Compliance-Überwachung in BaaS-Partnerschaften. Die daraus resultierende Compliance-Belastung kann die Onboarding-Zeit und die Betriebskosten erhöhen, insbesondere für kleinere Anbieter und Plattformunternehmen.
Sicherungsverwahrung und Verpflichtungen zum Schutz von Kundengeldern für Zahlungs- und E-Geld-Modelle
Der Markt für Banking as a Service im Vereinigten Königreich sieht sich mit zusätzlichen Compliance-Anforderungen konfrontiert, da Zahlungsinstitute und E-Geld-Institute die Kontrollen über Kundengelder verstärken. Das ergänzende Sicherungsverwahrungsregime der FCA trat am 7. Mai 2026 in Kraft und führte erweiterte Anforderungen in den Bereichen Aufzeichnungspflichten, Abstimmungen, Berichterstattung und Governance für betroffene Unternehmen ein. Der Rahmen umfasst auch monatliche regulatorische Berichterstattung und Anforderungen zur Sicherungsverwahrungsbestätigung, während CASS 10A relevante Unternehmen verpflichtet, Abwicklungspakete mit Informationen zu pflegen, die zur Unterstützung der Rückgabe von Kundengeldern bei einem Unternehmensausfall benötigt werden. Im März 2026 veröffentlichte der Financial Reporting Council vorläufige Leitlinien zur Unterstützung von Prüfern bei der Durchführung von Sicherungsverwahrungsbestätigungsaufträgen im Rahmen des neuen Regimes. Diese Anforderungen können die Betriebs- und Prüfungskosten erhöhen und kleinere Zahlungs- und E-Geld-Anbieter mit begrenzten Compliance-Ressourcen stärker belasten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Zahlungsinfrastruktur führt, während Kreditvergabe expandiert
Zahlungen und Geldtransfer hielten im Jahr 2026 einen Anteil von 39,6 % am Markt für Banking as a Service im Vereinigten Königreich. Das Segment führt, weil Zahlungsabwicklung, Kontokonnektivität und Geldtransfer die Kernfähigkeiten der meisten BaaS-Angebote bilden. ClearBank verarbeitete im Jahr 2025 262 Millionen Zahlungstransaktionen, verglichen mit 167 Millionen im Jahr 2024, was einem Wachstum von etwa 57 % entspricht. Modulr verarbeitete mehr als 180 Milliarden GBP (230 Milliarden USD) an annualisierten Zahlungen für über 6.000 Unternehmen und demonstrierte damit die Nachfrage nach skalierbarer Zahlungsinfrastruktur.
Kredit und Darlehen sollen bis 2032 mit einem CAGR von 16,4 % wachsen. Die Regulierung relevanter Kauf-jetzt-zahle-später-Produkte ab dem 15. Juli 2026 brachte betroffene Kreditgeber in den Regulierungsrahmen der Financial Conduct Authority und erhöhte die Bedeutung konformer Kreditinfrastruktur und -verwaltung. Konten und Sicherungsverwahrung bleiben ebenfalls wichtig nach der Einführung erweiterter Sicherungsverwahrungsanforderungen für Zahlungs- und E-Geld-Unternehmen im Mai 2026. Die Kartenausgabe bietet weiterhin Chancen, da Unternehmen Kartenprogramme in digitales Banking, Ausgabenmanagement und Verbraucherzahlungsprodukte integrieren.


Nach Kundengröße: Großunternehmen führen, während KMU Nachfrage aufbauen
Großunternehmen hielten im Jahr 2026 einen Marktanteil von 62,1 % am Markt für Banking as a Service im Vereinigten Königreich. Unternehmensbeziehungen können erhebliche Zahlungsaktivitäten generieren und Infrastrukturanbietern Möglichkeiten bieten, große nachgelagerte Kundenstämme zu bedienen. ClearBank meldete Ende 2025 279 aktive Gruppenclients, während seine Plattform für eingebettetes Banking Tide unterstützte, das fast 800.000 KMU bediente. ClearBank berichtete außerdem, dass die Sparkonten von Capital on Tap bis Januar 2026 1 Milliarde GBP (1,35 Milliarden USD) an Kundeneinlagen erreichten, was die Größenordnung verdeutlicht, die eingebettete Finanzprodukte über etablierte Plattformen erreichen können.
KMU sollen bis 2032 mit einem CAGR von 14,7 % wachsen. Kleinere Unternehmen suchen zunehmend nach integrierten Zahlungsfähigkeiten, die Lieferantenzahlungen, grenzüberschreitende Transaktionen und routinemäßige Finanzoperationen vereinfachen. Im Oktober 2026 wählte OakNorth Wise Platform aus, um internationale Zahlungen für berechtigte Geschäftskunden im Vereinigten Königreich mit einem Jahresumsatz zwischen 1 Million GBP (1,35 Millionen USD) und 100 Millionen GBP (135 Millionen USD) abzuwickeln. Die Partnerschaft veranschaulicht, wie Finanzinfrastrukturanbieter KMU über bestehende digitale Bankbeziehungen internationale Zahlungsfähigkeiten bereitstellen können.
Nach Kundentyp: fintech-Unternehmen bilden den Kern, während Plattformen skalieren
fintech-Unternehmen machten im Jahr 2026 47,8 % der Erlöse nach Kundentyp im Markt für Banking as a Service im Vereinigten Königreich aus. fintech-Unternehmen nutzen Bankinfrastruktur, um Konten, Zahlungen, Sparen und andere Finanzfähigkeiten in ihre Kundenangebote zu integrieren. Griffin meldete bis Dezember 2025 mehr als 50 Plattformkunden und unterstützte Finanzprodukte in den Bereichen Vermögensverwaltung, Zahlungen, Kreditvergabe, Überweisungen, Versicherungen, Immobilientechnologie und digitales Banking. Zu seinen Kunden gehörten Yonder und Prosper, während Uber, Marqeta, Access Group und Sidekick seine Plattform gestartet hatten oder integrierten.
Marktplätze, Plattformen und vertikale SaaS sollen bis 2032 mit einem CAGR von 15,2 % wachsen. Diese Unternehmen können Zahlungen, Konten, Sparen und andere Finanzdienstleistungen in etablierte Kunden- und Geschäfts-Workflows einbetten. Im Oktober 2025 nannte ClearBank den Gehaltsabrechnungssoftwareanbieter PayCaptain als seinen ersten Unternehmenspartner für eingebettetes Banking und unterstützt damit Echtzeit-Gehaltszahlungen und eingebettetes Sparen für Mitarbeiter bei mehr als 300 Unternehmenskunden. Diese Partnerschaft demonstriert die Ausweitung des eingebetteten Bankings über Unternehmen hinaus, deren Kerngeschäft Finanzdienstleistungen sind.

Nach Erlöskomponente: Transaktionsgebühren führen, während Interbankenentgelte wachsen
Transaktions- und kontobasierte Gebühren machten im Jahr 2026 36,4 % der Erlöse im Markt für Banking as a Service im Vereinigten Königreich aus. Transaktionsabwicklung, Kontoaktivität und Plattformnutzung generieren Gebühreneinnahmen für Anbieter, die Finanzinstitute und Plattformen für eingebettetes Banking bedienen. ClearBank berichtete, dass die gebührenbasierten Gruppenerlöse im Jahr 2025 um 51 % stiegen und etwa drei Viertel der normalisierten Gruppenerlöse ausmachten, was auf höhere Transaktionsaktivität und Nachfrage nach eingebettetem Banking, Agency-Banking, Devisenhandel und Mehrwährungsdienstleistungen zurückzuführen ist. Diese Unternehmensergebnisse verdeutlichen die Bedeutung gebührengenerierender Dienstleistungen im BaaS-Markt.
Interbankenentgeltanteile und systembezogene Einnahmen sollen bis 2032 mit einem CAGR von 15,8 % wachsen. Wachstumschancen sind mit der Ausweitung eingebetteter Kartenprogramme und Transaktionsaktivitäten verbunden, durch die berechtigte Anbieter einen Anteil an Interbankenentgelten oder anderen systembezogenen Einnahmen erhalten können. Im Mai 2026 erweiterte Marqeta seine Konto- und Geldtransferangebote über Banking Circle auf 30 weitere europäische Länder und meldete ein achtfaches Wachstum der gesamten Verarbeitungsaktivität für seine europäischen Kartenprogramme zwischen 2022 und 2025. Diese Entwicklungen demonstrieren die Expansion in der Karten- und Zahlungsinfrastruktur.
Geografische Analyse
Das Vereinigte Königreich operiert unter einem nationalen Regulierungsrahmen, der von der Financial Conduct Authority (FCA) und der Prudential Regulation Authority (PRA) überwacht wird, obwohl die Finanzdienstleistungsaktivität geografisch konzentriert ist. London bleibt das primäre Finanz- und fintech-Zentrum des Landes, unterstützt durch eine große Belegschaft im Finanzdienstleistungssektor, Zugang zu Investitionen und die Nähe zu Regulierungsbehörden. ClearBank betreibt sein Hauptbüro in London, während andere Zahlungs- und Anbieter für eingebettetes Banking den Markt über ihre Technologie und regulierte Infrastruktur bedienen. Nach dem Brexit können Zahlungs- und E-Geld-Institute aus dem Europäischen Wirtschaftsraum nicht mehr in das Vereinigte Königreich einpassen und benötigen möglicherweise eine separate Zulassung im Vereinigten Königreich, um regulierte Tätigkeiten auszuüben. Diese Bedingungen unterstreichen die Bedeutung inländischer regulatorischer Genehmigungen und etablierter Infrastruktur für BaaS-Anbieter, die Kunden im Vereinigten Königreich bedienen.
London und der Südosten profitieren von der Konzentration von Finanzinstituten, fintech-Unternehmen und Technologiefachkräften, während Manchester, Edinburgh, Leeds und andere regionale Zentren zum breiteren Finanzdienstleistungsökosystem beitragen. Regierungsforschung identifiziert London als den größten Beschäftigungsknotenpunkt für Finanzdienstleistungen und erkennt gleichzeitig etablierte regionale Cluster an, darunter Leeds und Greater Manchester. Die Infrastruktur für eingebettetes Banking von ClearBank unterstützt Plattformen wie Tide und ermöglicht es digitalen Finanzdienstleistungen, KMU im gesamten Vereinigten Königreich zu erreichen, ohne dass Anbieter in jeder Region physische Bankinfrastruktur unterhalten müssen. Im August 2026 trat Modulr der ersten Kohorte der Scale-up Unit der FCA für solo-regulierte Unternehmen bei und erhielt maßgeschneiderte regulatorische Unterstützung bei der Ausweitung seiner Zahlungsdienstleistungen.
Der Markt für Banking as a Service im Vereinigten Königreich bietet auch Möglichkeiten, Banktechnologie und Zahlungsinfrastruktur in internationale Märkte zu exportieren. Engine by Starling sicherte sich 70 Millionen GBP an zugesagten jährlichen wiederkehrenden Erlösen und unterzeichnete Tangerine, eine Tochtergesellschaft der kanadischen Scotiabank mit mehr als zwei Millionen zugrunde liegenden Nutzern, als ersten nordamerikanischen Kunden; außerdem unterzeichnete es einen Vertrag mit der neuseeländischen SBS Bank und erhielt im Geschäftsjahr 2025 eine Investition von 19,7 Millionen GBP (26,6 Millionen USD) von Starling. Separat wählte OakNorth im Oktober 2026 Wise Platform aus, um internationale Zahlungen für seine Geschäftskunden im Vereinigten Königreich abzuwickeln, was die Nachfrage nach grenzüberschreitender Zahlungsinfrastruktur demonstriert.
Wettbewerbslandschaft
Marktkonzentration
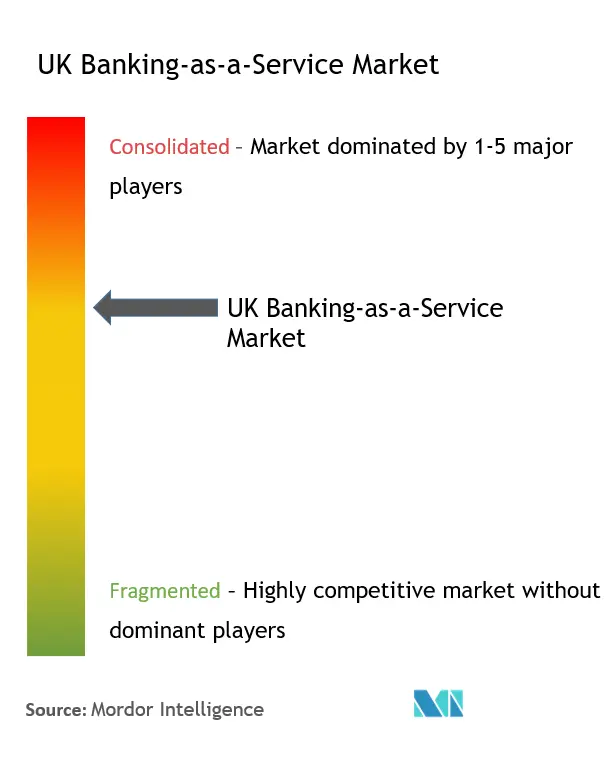
Der Markt für Banking as a Service im Vereinigten Königreich ist fragmentiert, mit Wettbewerb über regulierte Bankinfrastruktur, Zahlungsabwicklung, Kontodienste, Kartenausgabe und Plattformen für eingebettetes Banking hinweg. ClearBank, Modulr und Griffin sind im Bereich Bank- oder Zahlungsinfrastruktur tätig, während Railsr, Weavr, OpenPayd, Wise Platform, Adyen und Stripe verschiedene Teile der Wertschöpfungskette für eingebettetes Banking und Zahlungen abdecken. Die Gruppenkundeneinlagen von ClearBank erreichten im Jahr 2025 17,8 Milliarden GBP (22,7 Milliarden USD), und das Unternehmen stellte 17,1 Millionen Konten bereit, was seine Größenordnung ohne marktweite Konzentration demonstriert.
Die direkte Teilnahme an Zahlungssystemen wird zu einem wichtigen Wettbewerbsdifferenziator. Im August 2026 wurde Modulr der einzige Nicht-Bank-Zahlungsdienstleister im Vereinigten Königreich mit direktem Zugang zu CHAPS, Faster Payments und Bacs, was ihm eine größere Kontrolle über Zahlungsströme und Abwicklungsoperationen verschafft. Dies kann seine Position bei hochwertigen und zeitkritischen Unternehmenszahlungen stärken, obwohl das Ausmaß etwaiger Kosteneinsparungen vom Dienst und Betriebsmodell abhängt. Produktbündelung ist ein weiterer Wettbewerbsansatz. Im Mai 2026 erweiterte Marqeta seine Zusammenarbeit mit Banking Circle, um eingebettete virtuelle Konten und Multi-Rail-Zahlungsfähigkeiten in 30 weiteren europäischen Ländern anzubieten. Griffin differenziert sich durch eine proprietäre Bankplattform, die auf einem unveränderlichen Kernbankensystem, API-geführter Integration und einem MCP-Server für entwicklerorientierte Workflows aufgebaut ist. Diese unterschiedlichen Ansätze deuten auf Wettbewerb über mehrere Fähigkeiten hinweg hin, anstatt auf Dominanz durch einen einzelnen Anbieter.
Eingebettete Kredit- und Zahlungsdienstleistungen bieten Anbietern weitere Möglichkeiten, ihre Rollen innerhalb nicht-finanzieller Plattformen auszubauen. Anbieter, die die relevanten regulatorischen Genehmigungen, Bonitätsprüfungen, Kontoinfrastruktur und zeitnahe Mittelauszahlung unterstützen können, sind möglicherweise besser positioniert, um Plattformen zu bedienen, die Finanzprodukte einbetten möchten. Verbraucherkreditgenehmigungen und -anforderungen variieren jedoch je nach Produkt und Anbieter, sodass diese Fähigkeiten nicht marktübergreifend vorausgesetzt werden sollten. Die Auswahl von Adyen im Juni 2026 als neuer Zahlungsdienstleister für GOV.UK Pay, der Stripe für Nicht-Crown-Kartenzahlungen und Pay-by-Bank-Dienste ersetzt, veranschaulicht den anhaltenden Wettbewerb um institutionelle Zahlungsverträge. Der Government Digital Service bestätigte, dass der Dienst etwa 1.000 Dienste des öffentlichen Sektors unterstützt; die Ankündigung bestätigte nicht die Behauptung, dass der Vertrag einen Wert von 25 Millionen GBP (31,9 Millionen USD) pro Jahr hat.
Branchenführer für Banking as a Service im Vereinigten Königreich
-
ClearBank
-
Modulr
-
Railsr
-
Griffin
-
OpenPayd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Oktober 2026: Wise Platform wurde von OakNorth ausgewählt, um internationale Zahlungen für Geschäftskunden im Vereinigten Königreich mit einem Jahresumsatz von 1 Million GBP (1,27 Millionen USD) bis 100 Millionen GBP (127 Millionen USD) abzuwickeln, wobei mehr als 20 Währungen zu Mittelkursen abgedeckt werden. Wise berichtete, dass 77 % der Zahlungen in weniger als 20 Sekunden abgeschlossen werden, unterstützt durch ein Netzwerk von mehr als 80 Lizenzen und direktem Zugang zu inländischen Zahlungssystemen in neun Märkten.
- September 2026: Modulr startete einen Model Context Protocol (MCP)-Konnektor, der KI-Coding-Tools direkt über seine API mit seiner Zahlungsplattform verbindet und Entwicklern hilft, Integrationen effizienter zu erstellen. Das Unternehmen erklärte, dass der Konnektor die für die Entwicklung eines funktionsfähigen Prototyps benötigte Zeit um bis zu das Dreifache reduzieren kann.
- August 2026: OpenPayd integrierte sich in das Circle Payments Network, um nahezu sofortige grenzüberschreitende Fiat-Zahlungen über Stablecoin-Infrastruktur zu ermöglichen, während Unternehmen weiterhin konventionelle Währungen senden und empfangen können. OpenPayd meldete jährliche Zahlungsvolumina von mehr als 280 Milliarden USD über mehr als 1.200 Unternehmen.
- August 2026: Modulr wurde der einzige Nicht-Bank-Zahlungsdienstleister mit direktem Zugang zu den CHAPS-, Faster-Payments- und Bacs-Systemen des Vereinigten Königreichs, nachdem er als direkter CHAPS-Teilnehmer mit Abwicklung bei der Bank of England zugelassen wurde; CHAPS verarbeitete im Jahr 2025 93,9 Billionen GBP (120,2 Billionen USD) über 53,3 Millionen Zahlungen. Modulr trat außerdem der ersten Kohorte der Scale-up Unit der Financial Conduct Authority für solo-regulierte Unternehmen bei, die maßgeschneiderte regulatorische Unterstützung für Wachstum bietet.
Berichtsumfang für Banking as a Service im Vereinigten Königreich
| Konten und Sicherungsverwahrung |
| Zahlungen und Geldtransfer |
| Kartenausgabe |
| Kredit und Darlehen |
| Compliance- und Betriebsdienstleistungen |
| Sonstige Fähigkeiten |
| Großunternehmen |
| Kleine und mittlere Unternehmen (KMU) |
| fintech-Unternehmen |
| Marktplätze, Plattformen und vertikale SaaS |
| Nicht-finanzielle Unternehmen und sonstige Kunden |
| Plattform-/Infrastrukturgebühren |
| Transaktions- und kontobasierte Gebühren |
| Interbankenentgeltanteile und systembezogene Einnahmen |
| Nettozinsen auf Kundengelder |
| Compliance- und Nebendienstleistungsgebühren |
| Nach Produkttyp | Konten und Sicherungsverwahrung |
| Zahlungen und Geldtransfer | |
| Kartenausgabe | |
| Kredit und Darlehen | |
| Compliance- und Betriebsdienstleistungen | |
| Sonstige Fähigkeiten | |
| Nach Kundengröße | Großunternehmen |
| Kleine und mittlere Unternehmen (KMU) | |
| Nach Kundentyp | fintech-Unternehmen |
| Marktplätze, Plattformen und vertikale SaaS | |
| Nicht-finanzielle Unternehmen und sonstige Kunden | |
| Nach Erlöskomponente | Plattform-/Infrastrukturgebühren |
| Transaktions- und kontobasierte Gebühren | |
| Interbankenentgeltanteile und systembezogene Einnahmen | |
| Nettozinsen auf Kundengelder | |
| Compliance- und Nebendienstleistungsgebühren |
Im Bericht beantwortete Schlüsselfragen
Was treibt die Akzeptanz von Banking as a Service im Vereinigten Königreich an?
Open-Banking-Zahlungen, Nachfrage nach eingebettetem Banking und der Bedarf an lizenzierter Infrastruktur unterstützen die Akzeptanz. Für den Sektor wird ein CAGR von 12,7 % von 2027 bis 2032 prognostiziert.
Welche Produktkategorie führt im Bereich Banking as a Service im Vereinigten Königreich?
Zahlungen und Geldtransfer führten im Jahr 2026 mit einem Anteil von 39,6 %. Kredit und Darlehen ist die am schnellsten wachsende Produktkategorie mit einem CAGR von 16,4 % bis 2032.
Warum nutzen Plattformen einen Banking-as-a-Service-Anbieter?
Ein Anbieter kann regulierte Konten, Zahlungen, Karten, Kreditfunktionen und Compliance-Tools bereitstellen. Dies kann den Zeit- und Kostenaufwand für die eigenständige Entwicklung dieser Fähigkeiten reduzieren.
Wie wirkt sich Open Banking auf Anbieter im Markt für Banking as a Service aus?
Open-Banking-Zahlungsvolumina erreichten im Jahr 2025 351 Millionen, und Nutzerverbindungen erreichten 16,5 Millionen. Die Aktivität unterstützt Zahlungsauslösung, Kontokonnektivität und Einzugsprodukte.
Welche Kundengruppe wächst am schnellsten?
KMU sollen bis 2032 mit einem CAGR von 14,7 % wachsen. Marktplätze, Plattformen und vertikale SaaS expandieren ebenfalls mit einem CAGR von 15,2 %.
Wer sind die führenden Anbieter im Vereinigten Königreich?
ClearBank, Modulr und Griffin sind wichtige Infrastrukturanbieter. Weitere aktive Unternehmen sind Railsr, Weavr, OpenPayd, Wise Platform, Adyen und Stripe.