
VAE Fintech Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
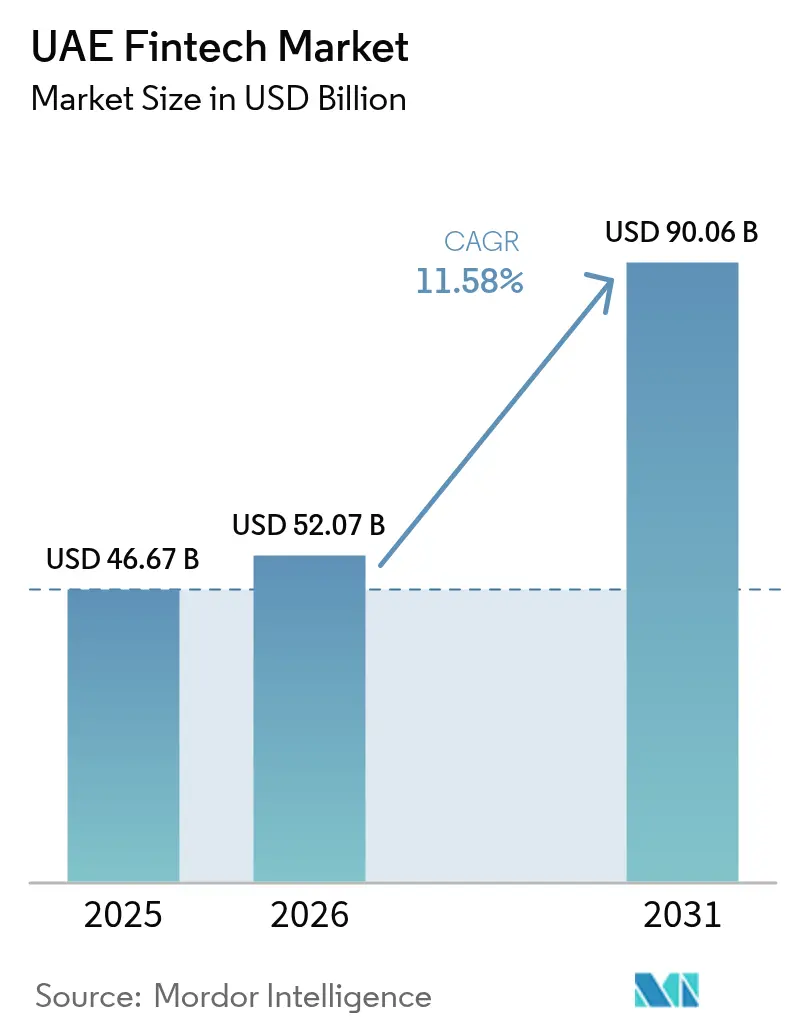
| Marktgröße im Basisjahr (2025) | 46.67 Milliarden US-Dollar |
| Marktgröße (2026) | 52.07 Milliarden US-Dollar |
| Marktgröße (2031) | 90.06 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 11.58 % |
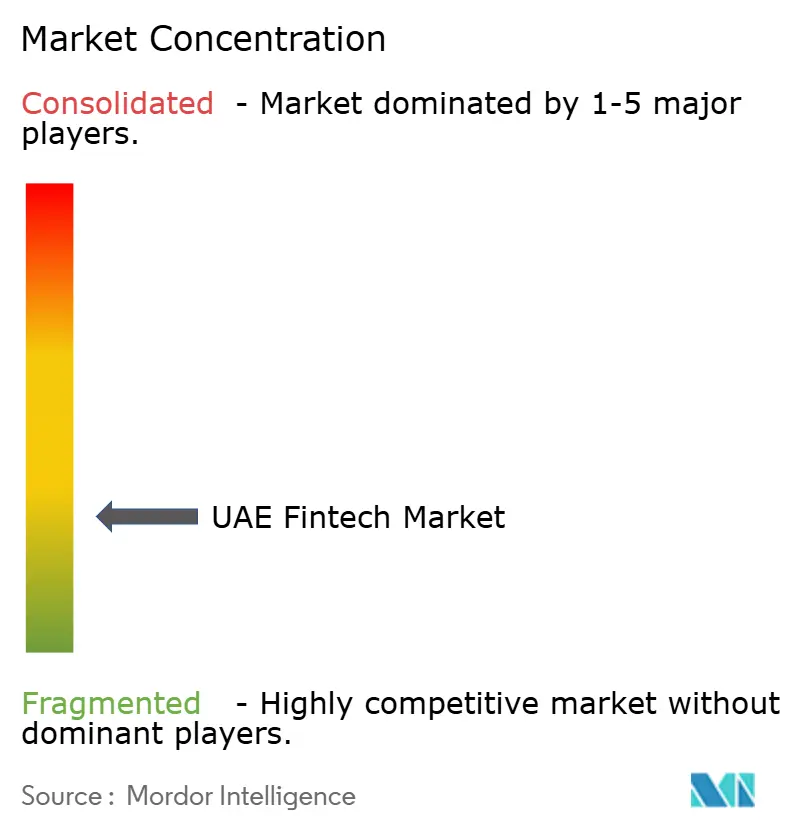
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
VAE Fintech Marktanalyse von Mordor Intelligence
Die VAE Fintech Marktgröße im Jahr 2026 wird auf 52,07 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 46,67 Milliarden USD, mit Projektionen für 2031 von 90,06 Milliarden USD, was einer Wachstumsrate von 11,58 % CAGR über den Zeitraum 2026–2031 entspricht. Dieses Wachstum spiegelt anhaltende öffentlich-private Investitionen, die zunehmende Nutzung digitaler Geldbörsen und progressive Open-Finance-Regulierungen wider, die die Position der VAE als dominanter Fintech-Hub im Nahen Osten stärken. Eine Smartphone-Durchdringungsrate von über 96 % hat die Mobile-First-Zahlungsnutzung beschleunigt, während das Financial Infrastructure Transformation (FIT)-Programm der Zentralbank und das Projekt Digital Dirham die Wholesale- und Retail-Abwicklungsinfrastruktur neu gestalten. Strategisches Kapital aus Staatsfonds vertieft die Venture-Pipeline, und die Vielzahl von Finanzsonderwirtschaftszonen nach Common Law ermöglicht es Unternehmen, optimale regulatorische Wege zu wählen. Der Wettbewerbsdruck nimmt ebenfalls zu, da etablierte Banken Technologiepartnerschaften eingehen, um Einlagen und Gebühreneinnahmen gegenüber agilen Newcomern zu schützen.
Wichtigste Erkenntnisse des Berichts
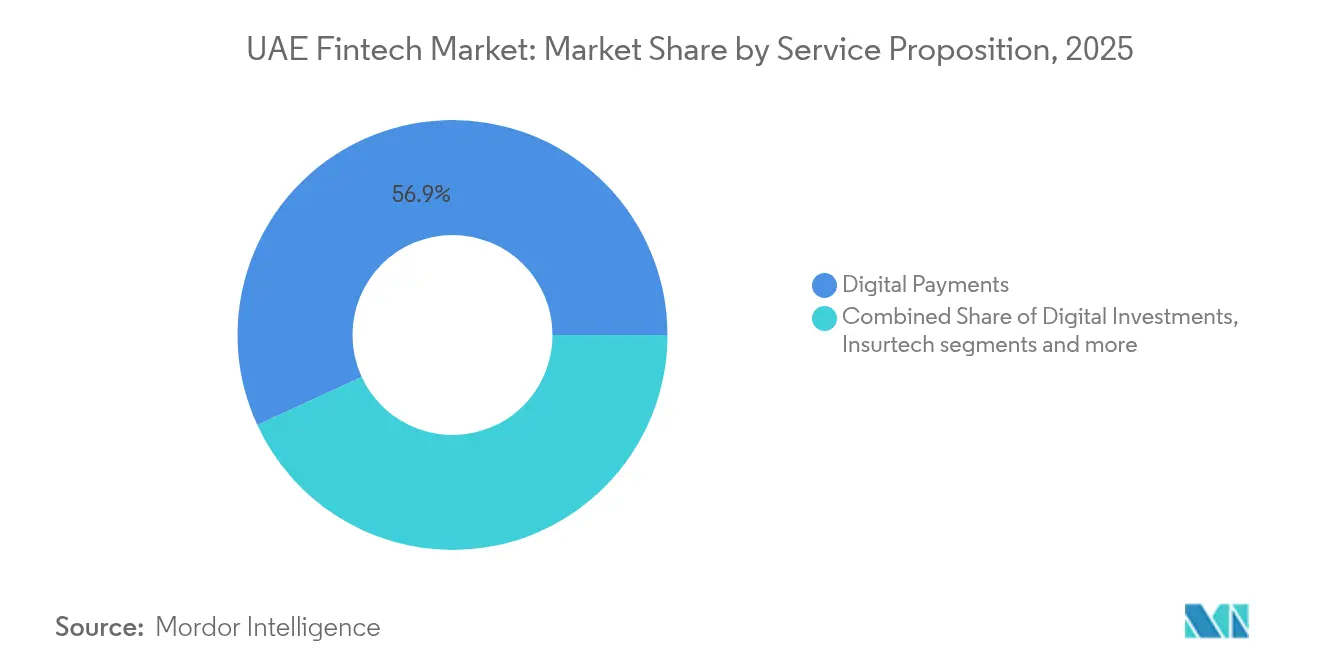
- Nach Leistungsangebot entfielen 2025 56,88 % des VAE Fintech Marktanteils auf digitale Zahlungen, während Insurtech bis 2031 mit einer CAGR von 13,91 % wächst.
- Nach Endnutzer repräsentierten Privatkunden 2025 60,02 % der VAE Fintech Marktgröße; das Unternehmenssegment expandiert bis 2031 mit einer CAGR von 12,85 %.
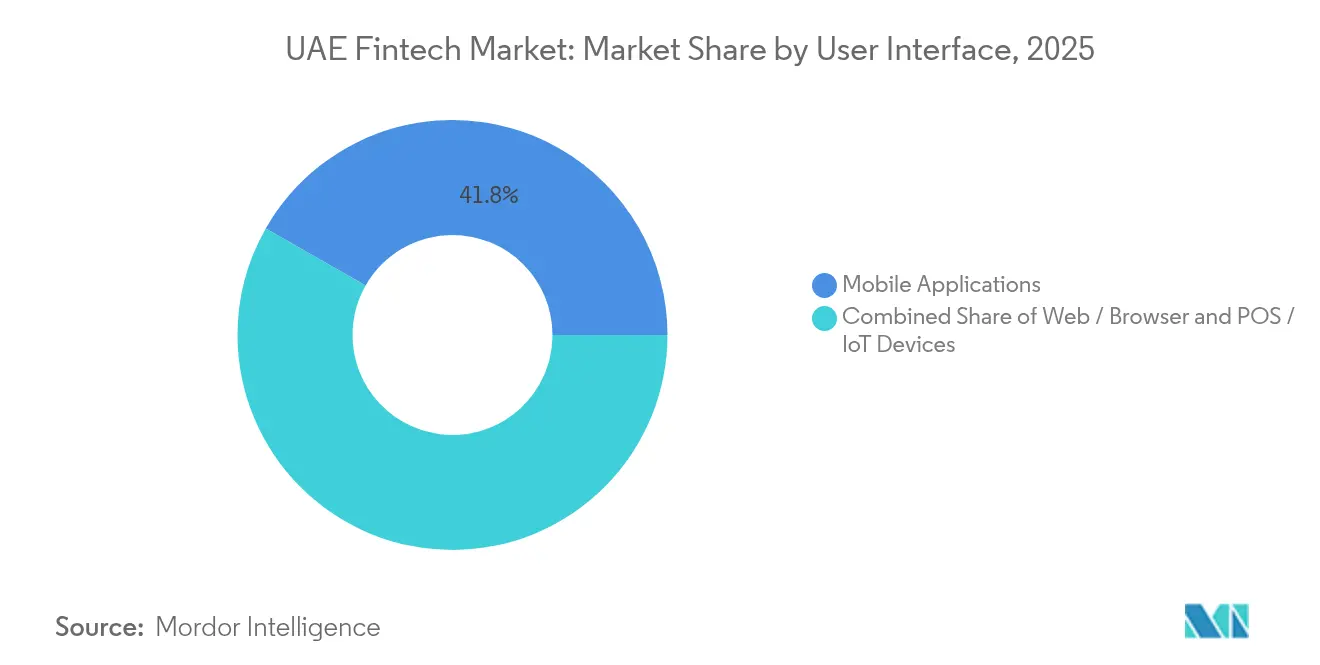
- Nach Benutzeroberfläche hielten mobile Anwendungen 2025 einen Anteil von 41,75 % an der VAE Fintech Marktgröße, während Web-Browser bis 2031 voraussichtlich mit einer CAGR von 14,2 % wachsen werden.
- Nach Emirat führte Dubai 2025 mit einem VAE Fintech Marktanteil von 59,68 %; Abu Dhabi weist bis 2031 mit 13,74 % die höchste CAGR auf.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
VAE Fintech Markttrends und Erkenntnisse
Auswirkungsanalyse der Treiber*
| Treiber | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Venture-Capital- Zuflüsse | +2.8% | Dubai, Abu Dhabi | Mittelfristig (2–4 Jahre) |
| 96 % Smartphone-Durchdringung | +2.1% | National | Kurzfristig (≤ 2 Jahre) |
| ESG-verknüpftes islamisches Fintech | +1.4% | National & GCC | Langfristig (≥ 4 Jahre) |
| KI- & Blockchain-Adoption | +1.9% | Dubai, Abu Dhabi | Mittelfristig (2–4 Jahre) |
| Regulatorische Sandboxen | +1.6% | DIFC, ADGM | Langfristig (≥ 4 Jahre) |
| Bank-Fintech- Kooperation | +1.3% | National | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Venture-Capital-Zuflüsse beschleunigen die Ökosystementwicklung
Rekordfinanzierungsrunden im Jahr 2024, wie Qashios Series-A-Runde über 19,8 Millionen USD und die Kapitalerhöhung von Fortis über 20 Millionen USD, unterstreichen das wachsende institutionelle Vertrauen in den VAE Fintech Markt[1]Zentralbank der VAE, „Open-Finance-Regulierung”, rulebook.centralbank.ae. Staatsfonds, darunter Mubadala und ADQ, haben begonnen, Frühphasendeals zu unterstützen, um die Schaffung lokalen geistigen Eigentums zu fördern. Der Zugang zu geduldigen Kapitalgebern verkürzt die Markteinführungszyklen und ermöglicht den raschen regionalen Ausbau von Zahlungskorridoren, die Asien, Afrika und Europa verbinden. Tiefere Wachstumskapitalpools ermöglichen es Scale-ups auch, strategische Zukaufsstrategien zu verfolgen, die das Produktportfolio erweitern und die Wechselkosten für Unternehmenskunden erhöhen. Das resultierende Schwungrad dürfte eine zweistellige Expansion aufrechterhalten, selbst wenn die globale Venture-Aktivität nachlässt.
Smartphone-Durchdringung treibt Mobile-First-Finanzierung
Da 96 % der Einwohner über Smart Devices verfügen, überstieg die Nutzung des Mobile-Banking im Jahr 2025 83 %, und 69 % der Nutzer bevorzugen digitale Geldbörsen gegenüber Karten[2]Zentralbank der VAE, „Open-Finance-Regulierung”, rulebook.centralbank.ae. Reibungslose Registrierung, biometrische Anmeldungen und QR-Zahlungen sind zur Grunderwartung geworden und zwingen Anbieter, das User-Experience-Design kontinuierlich weiterzuentwickeln. Auf dieser etablierten Infrastruktur aufbauend wird die bevorstehende Digital-Dirham-Privatkunden-Geldbörse programmierbare Lohnzahlungen, Überweisungen und staatliche Auszahlungen erleichtern. Diese Initiative soll Finanztransaktionen vereinfachen, die Zugänglichkeit für Nutzer verbessern und die breitere Akzeptanz digitaler Zahlungssysteme unterstützen. Darüber hinaus trägt ein verstärktes mobiles Engagement zur Erweiterung von Datenpools bei, verbessert die Kreditwürdigkeitsprüfung für unterversorgte Kleinstunternehmen und fördert die finanzielle Inklusion in den nördlichen Emiraten.
ESG-verknüpftes islamisches Fintech stärkt nachhaltige Finanzierung
Mit der Netto-Null-2050-Agenda der VAE positionieren grüne Sukuk-Emissionen und Scharia-konforme Robo-Advisory-Plattformen die Nation als zentralen Hub für ethische Kapitalflüsse und erweitern ihre Reichweite auf breitere MENA-Projekte. Diese Initiativen unterstützen nicht nur die nachhaltige Entwicklung, sondern ziehen auch globale Investoren an, die Scharia-konforme und umweltverantwortliche Finanzinstrumente suchen. Banken, darunter Abu Dhabi Islamic Bank, bedienen die werteorientierten Investitionspräferenzen jüngerer Bevölkerungsgruppen, indem sie CO₂-Fußabdruck-Dashboards in ihre Personal-Finance-Apps integrieren. Solche Tools befähigen Nutzer, fundierte Finanzentscheidungen im Einklang mit ihren ethischen und ökologischen Prioritäten zu treffen. Darüber hinaus vereinfachen Fintech-Orchestrierungsschichten komplexe Gewinn-und-Verlust-Berechnungen, senken dadurch Strukturierungskosten und erweitern den Privatkunden-Zugang zu nachhaltigen islamischen Produkten.
KI und Blockchain ermöglichen Lösungen der nächsten Generation
Regierungsziele, 50 % der Bundestransaktionen bis 2030 auf Blockchains zu verlagern, katalysieren die Unternehmensnachfrage nach Modulen für Compliance mit verteilten Hauptbüchern, Identitätsverwaltung und Zahlungen[3]VAE-Regierung, „Blockchain in der VAE-Regierung”, u.ae. Emirates NBD hat sich mit Microsoft zusammengetan und demonstriert damit, wie traditionelle Banken generative KI in ihre Kundenservice- und Risikomanagementprozesse integrieren. Diese Partnerschaft verdeutlicht die zunehmende Akzeptanz fortschrittlicher Technologien durch Finanzinstitute zur Verbesserung der Betriebseffizienz, der Kundenerfahrung und der Entscheidungsrahmen. Zeitgleich führte der mBridge-Pilot der Zentralbank Anfang 2024 erfolgreich eine grenzüberschreitende CBDC-Überweisung im Realwert von 50 Millionen AED nach China durch. Diese Leistung unterstreicht die Wirksamkeit von Wholesale-Settlement-Systemen, die die Verzögerungen des Korrespondenzbankwesens umgehen und den Weg für schnellere, sicherere und kosteneffizientere internationale Transaktionen ebnen.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Cybersicherheit & Datenschutzrisiken | -1.8% | National | Kurzfristig (≤ 2 Jahre) |
| Mangel an erfahrenem Technikfachpersonal | -1.2% | Dubai, Abu Dhabi | Mittelfristig (2–4 Jahre) |
| Fragmentierte API-Standards schränken Interoperabilität ein | -0.9% | National, mit Auswirkungen auf grenzüberschreitende Tätigkeiten | Mittelfristig (2–4 Jahre) |
| Bewertungsblase-Risiko bei Engpass in der Spätphasenfinanzierung | -1.1% | Venture-Capital-Ökosysteme in Dubai und Abu Dhabi | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Cybersicherheit und Datenschutzrisiken hemmen die Akzeptanz
Die Open-Finance-Regulierung der Zentralbank enthält verbindliche Vorschriften zur lokalen Datenspeicherung, die Anbieter zur Aufrechterhaltung kostenintensiver lokaler Hosting-Infrastruktur verpflichten und gleichzeitig strenge Verschlüsselungsstandards einzuhalten. Wachsende Verbraucherbedenken aufgrund wiederholter hochkarätiger Datenschutzverletzungen untergraben weiterhin das Vertrauen und verlangsamen die Akzeptanz von Geldbörsen, es sei denn, Unternehmen investieren proaktiv in Zero-Trust-Architekturen und erhalten eine ISO-27001-Zertifizierung. Die rasche Expansion in den Bereich virtueller Vermögenswerte vergrößert die Angriffsflächen zusätzlich und macht den koordinierten Austausch von Bedrohungsdaten zwischen DIFC- und VARA-Lizenznehmern zu einer kritischen Anforderung. Diese Herausforderungen verdeutlichen die Bedeutung des Aufbaus starker Regulatory-Technology-Partnerschaften zur Sicherstellung der Resilienz. Gleichzeitig müssen Anbieter der Aufklärung der Kunden Priorität einräumen, um Fehlinformationen zu reduzieren und das Vertrauen in digitale Finanzökosysteme zu stärken.
Mangel an erfahrenem Technikfachpersonal bremst Produktentwicklung
Selbst mit Anreizen wie goldenen Visa und Gehaltsprämien bleibt der Pool an erfahrenen KI-, ML- und Blockchain-Ingenieuren im Vergleich zur Marktnachfrage begrenzt, was die Markteinführungszeit für spezialisierte Produkte verlängert. Kleinere Fintech-Unternehmen haben Schwierigkeiten, mit den Vergütungspaketen globaler Technologiemultinationaler zu konkurrieren, was Kompetenzlücken in kritischen Bereichen wie datenschutzerhaltender Analytik und dezentralen Finanz-Tools verursacht. Akademische Initiativen, darunter die Mohamed-bin-Zayed-Universität für Künstliche Intelligenz, tragen zur Steigerung des lokalen Talentangebots bei, obwohl eine spürbare Entlastung erst mittelfristig prognostiziert wird. Dieser anhaltende Mangel übt zusätzlichen Druck auf Unternehmen aus, auf Offshore-Expertise und grenzüberschreitende Kooperationen angewiesen zu sein. Darüber hinaus unterstreicht er die dringende Notwendigkeit stärkerer Industrie-Akademia-Partnerschaften zur Beschleunigung des Wissenstransfers und der Innovationskapazität.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Leistungsangebot: Digitale Zahlungen behaupten Führungsposition
Digitale Zahlungen hielten 2025 56,88 % der VAE Fintech Marktgröße aufgrund von Sofortüberweisungen per Mobiltelefon und einem florierenden Überweisungskorridor. Insurtech, obwohl kleiner, wird voraussichtlich bis 2031 eine CAGR von 13,91 % verzeichnen, unterstützt durch API-gesteuerte Mikropolicenausstellung an E-Commerce-Kassenpunkten. Die Einbettungsversicherungspartnerschaft von Wio Bank mit Shory veranschaulicht Cross-Selling-Synergien, die den durchschnittlichen Umsatz pro Nutzer steigern. Gleichzeitig katalysiert regulatorische Klarheit rund um AED-gedeckte Stablecoins B2B-Rechnungsabwicklungslösungen und verschafft Unternehmen ein nahezu echtzeitfähiges Liquiditätsmanagement.
Anlageärmere Neobanken wachsen weiterhin ihren Marktanteil aus, indem sie Gehaltskonten auf digitale Geldbörsen umleiten und Transaktionsdaten erfassen, die Kreditvergabe-Algorithmen speisen. Point-of-Sale-Finanzierungstools wandeln Einzelhandelskäufe nun innerhalb von Sekunden in Raten um und reduzieren den Warenkorbabbruch bei Elektronik- und Reisehändlern. Parallel dazu ermöglicht die Tokenisierungs-Sandbox des ADGM Bruchteilsinvestitionen in Immobilien und generiert neue Gebührenquellen für Plattformbetreiber. Diese miteinander verwobenen Entwicklungen stellen sicher, dass der VAE Fintech Markt der Knotenpunkt für durchgängiges Embedded Finance im gesamten Golf bleibt.


Nach Endnutzer: Unternehmensnutzung übertrifft Wachstum im Privatkundensegment
Privatkunden machten 2025 60,02 % des VAE Fintech Marktanteils aus, da Super-Apps Zahlungen, Fahrdienste und Lebensmittellieferungen in einheitliche Oberflächen bündelten. Das Unternehmenssegment wird jedoch voraussichtlich bis 2031 mit einer CAGR von 12,85 % wachsen, da KMUs Handelsströme digitalisieren. Hubpays virtuelle Mehrwährungs-IBAN ermöglicht es Exporteuren beispielsweise, GCC-Erlöse in Stunden statt Tagen zu empfangen. Die API-Mandate der Zentralbank erleichtern die Abstimmung durch Standardisierung von Transaktionsmetadaten zusätzlich. Mit zunehmender digitaler Akzeptanz werden immer mehr KMUs Fintech-Lösungen direkt in ihre ERP-Systeme integrieren. Dieser Wandel dürfte eine neue Nachfrage nach grenzüberschreitenden Compliance-Tools und automatisierten Handelsfinanzierungsplattformen erzeugen.
Große Unternehmen schwenken auf Pay-by-Link- und Request-to-Pay-Modelle um, die die Karten-Interbankenentgelte senken. Finanzchefs schätzen auch die programmierbare Abwicklungslogik, die in den Digital-Dirham-Pilot eingebettet ist und Quellensteuer oder Zollabgaben automatisch abwickeln kann. Insgesamt werden diese unternehmenstauglichen Innovationen das VAE Fintech Markt-Verhältnis bis Jahrzehntsende allmählich auf ein 55:45-Verhältnis zwischen Privat- und Unternehmenskunden verschieben. Die Weiterentwicklung dieser Zahlungsmodelle unterstützt auch eine größere Cashflow-Transparenz und Betriebskapitaleffizienz für große Unternehmen. Gleichzeitig werden regulatorische Sandboxen eine wichtige Rolle bei der Skalierung von Pilotprogrammen zur Massenakzeptanz spielen.
Nach Benutzeroberfläche: Mobile dominiert, während Browser-Tools wachsen
Mobile Apps behielten 2025 41,75 % der VAE Fintech Marktgröße dank Einzel-Tap-Authentifizierung und Push-Benachrichtigungen für Rechnungswarnungen. Der Anstieg progressiver Web-Anwendungen treibt nun eine CAGR von 14,2 % für Browser-Oberflächen an, insbesondere bei Finanzvorständen, die größere Bildschirme für Cashflow-Dashboards bevorzugen. Cloud-native Banking-Kerne synchronisieren Sitzungsdaten nahtlos und ermöglichen es Nutzern, ohne Reibungsverluste zwischen Geräten zu wechseln. Diese Flexibilität fördert ein höheres tägliches Engagement sowohl bei Privatkunden als auch bei Unternehmensnutzern. Parallel dazu werden Cybersicherheitsinvestitionen ausgebaut, um den Multigenäte-Zugang vor Session-Hijacking und Phishing-Versuchen zu schützen.
Kontaktlose POS- und IoT-Endgeräte – wie vernetzte Verkaufsautomaten in der Expo City – erweitern die Akzeptanznetzwerke auf stark frequentierte öffentliche Orte. Biometrisch aktivierte Wearables dringen auch in Lohnzahlungs- und Transportnischen vor und unterstützen die Smart-City-Ambitionen der VAE. Die Digital-Dirham-Geldbörse wird diese heterogenen Endgeräte über offene SDKs unterstützen und eine herstelleragnostische Akzeptanz in Einzel- und Unternehmensökosystemen sicherstellen. Diese Innovationen verdeutlichen, wie Fintech in den Alltag eingebettet wird und nicht mehr nur App-zentriert ist. Langfristig wird eine solch tiefgreifende Integration die Abhängigkeit von traditionellen Zahlungsinfrastrukturen verringern und gleichzeitig Echtzeit-Abwicklungsoptionen ausweiten.
Nach Emirat: Doppelzentren-Modell stärkt nationale Reichweite
Dubai trug 2025 59,68 % des VAE Fintech Marktanteils bei, verankert durch den 5-Tage-Lizenzierungstrack des DIFC und den Krypto-Rahmen der VARA, der Börsen wie Binance anzog. Abu Dhabis CAGR-Aussicht von 13,74 % wird durch das institutionelle DLT-Grundlagengesetz des ADGM angetrieben, das Token-Asset-Infrastrukturanbietern regulatorische Sicherheit bietet. Zusammen bieten die beiden Hubs ein Gleichgewicht zwischen Privatkunden- und Wholesale-Spezialisierungen und bieten Start-ups Wahlmöglichkeiten, mit denen nur wenige Wettbewerbsmärkte mithalten können.
Digitale Kanäle reduzieren die Abhängigkeit von dichten Filialnetzen und kommen den nördlichen Emiraten zugute, indem sie einen besseren Zugang zu Finanzdienstleistungen ermöglichen. Dieser Wandel ist besonders vorteilhaft für Regionen mit begrenzter physischer Bankinfrastruktur, da er die Lücke zwischen städtischen und ländlichen Gebieten schließt. Dank bundesweiter FIT-Initiativen sind KYC-Hilfsprogramme nun in allen sieben Emiraten standardisiert. Diese Errungenschaft ermöglicht es Kunden, sich per Fernzugriff mithilfe ihrer Emirates-ID-Biometrie zu registrieren, was den Prozess vereinfacht und den Kundenkomfort verbessert. Durch die Übernahme dieses verteilten Modells mindert der VAE Fintech Markt nicht nur geografische Konzentrationsrisiken, sondern gewährleistet auch inklusive Dienste im gesamten Land und fördert die finanzielle Inklusion sowie das Wachstum des Fintech-Ökosystems.
Geografische Analyse
Dubai, das seine ausgereifte Zahlungskultur und eine robuste Venture-Capital-Szene nutzt, wird 2025 voraussichtlich über 18 Millionen Touristen begrüßen. Privatkunden-orientierte Fintechs in der Stadt navigieren geschickt durch die Krypto-Marketing-Richtlinien der VARA und führen konforme Belohnungstoken ein. Diese Initiativen verbessern nicht nur das Kundenengagement, sondern fördern auch Innovationen im Retail-Zahlungsökosystem. Derweil steigen die Volumina für grenzüberschreitende Abwicklungen, da DIFC-lizenzierte Banken sich mit dem mBridge-CBDC-Netzwerk verbinden, was Dubai mit China und Hongkong in Einklang bringt. Diese Integration stärkt Dubais Position als globaler Finanzhub und zieht weitere Investitionen und Partnerschaften im Fintech-Bereich an.
Abu Dhabi nutzt sein Staatskapital, um Infrastruktur-Fintechs zur Überbrückung von Lücken in der B2B-Handelsfinanzierung zu fördern. Der strategische Fokus des Emirats auf langfristige Investitionen gewährleistet die Entwicklung nachhaltiger Fintech-Lösungen. Dank der Abkommen des ADGM mit der Monetary Authority of Singapore und der britischen FCA genießen exportorientierte Plattformen einen beschleunigten Marktzugang durch gegenseitigen Sandbox-Zugang. Diese Vereinbarungen verkürzen nicht nur die Markteinführungszeit, sondern fördern auch den Wissensaustausch und die grenzüberschreitende Zusammenarbeit. KI-gestützte Geldwäschebekämpfungsanalysen, die von Hochleistungsrechen-Clustern in den Khalifa-Wirtschaftszonen betrieben werden, stärken den Ruf des Emirats als Hub für institutionelle Innovation. Dieser technologische Fortschritt positioniert Abu Dhabi als Vorreiter in der regulatorischen Technologie und in Compliance-Lösungen.
Während Dubai und Abu Dhabi die Führung übernehmen, schaffen Sharjah und Ras Al Khaimah Fintech-freundliche Industriesonderwirtschaftszonen, die Importzölle auf Zahlungshardware befreien. Diese Zonen sollen globale Fintech-Akteure anziehen, indem sie Betriebskosten senken und ein unterstützendes Geschäftsumfeld bieten. Mit der landesweiten 5G-Abdeckung, die das Nutzererlebnis verbessert, und dem einheitlichen QR-Code-Standard der Zentralbank, der die Händlerakzeptanz in Geschäften und Taxis vereinfacht, festigt die VAE ihre Fintech-Einheit angesichts des steigenden regionalen Wettbewerbs. Dieser kohärente Ansatz stärkt nicht nur den nationalen Fintech-Markt, sondern stellt auch sicher, dass kleinere Emirate zum gesamtstaatlichen Fortschritt im Bereich der Finanztechnologie beitragen.
Regulatorisches Umfeld
Der regulatorische Rahmen für Fintech in den VAE wird durch föderale und Freihandelszonen-Regelwerke gestrafft und präzisiert. Auf föderaler Ebene legt die im Juli 2025 erlassene Open-Finance-Verordnung der Zentralbank der VAE (CBUAE) Lizenzierungs- und Betriebsanforderungen für einen API-basierten Open-Finance-Rahmen fest. Sie richtet Datenaustausch, Einwilligung und technische Governance an den Schienen des CBUAE-Programms zur Transformation der Finanzinfrastruktur (FIT) aus.
Ein wichtiger Schritt zur Zentralisierung der Aufsicht erfolgte mit dem Federal Decree-Law No. (6) of 2025 (in Kraft seit September 2025), das die Aufsicht der CBUAE auf einen breiteren Kreis von Finanzaktivitäten ausweitet, einschließlich technologiegestützter Modelle wie DeFi und Zahlungstoken-Aktivitäten mit virtuellen Vermögenswerten, sofern diese als regulierte Finanzdienstleistungen betrieben werden. An den Kapitalmärkten schafft der Übergang von der Securities and Commodities Authority zur neuen Capital Market Authority (CMA) im Januar 2026, zusammen mit dem Decree-Law No. (33) of 2025, das virtuelle Vermögenswerte als Finanzprodukt anerkennt, eine inländische gesetzliche Grundlage für Handelsplattformen und die zugehörige Marktinfrastruktur. Dies fügt sich in ein Umfeld mit mehreren Regulierungsbehörden ein, zu dem auch die Regelwerke von DIFC und ADGM gehören.
Wertschöpfungskettenanalyse
Die Fintech-Wertschöpfungskette der VAE beginnt mit regulierter Infrastruktur und Identitäts-Grundelementen und führt dann über Produktentwickler und Vertriebspartner weiter. Die zentralen nationalen Schienen werden durch das CBUAE-FIT-Programm geprägt, einschließlich Sofortzahlungen (Aani) und Open Finance (Nebras). Al Etihad Payments (AEP) positioniert das Trust Framework und den API-Hub als gemeinsame Konnektivität für Banken und Drittanbieter. Compliance- und Risikokontrollen, einschließlich KYC-Tools, AML-Screening, Cybersicherheit und Datenresidenz, stehen als verpflichtende Vorleistungen im Rahmen des Open-Finance- und breiteren Lizenzierungsperimeters unter Führung der CBUAE vorgeschaltet.
Die Produktentwicklung wird von Zahlungs- und Plattform-Fintechs (digitale Wallets, Händlerakquisition, Pay-by-Bank), Neobanken und BaaS-Anbietern, Kredit- und BNPL-Anbietern sowie lizenzierter Token-Asset-Infrastruktur vorangetrieben. Banken agieren oft als Bilanzpartner oder regulierte Vertriebsstellen. Vertriebswege umfassen Direct-to-Consumer-Super-App-Vertrieb, Unternehmenskanäle wie KMU-Gehaltsabrechnung und Treasury sowie ERP-Integrationen, unterstützt durch Bankpartnerschaften. Eingebettete Kreditvergabe und branchenspezifische Finanzkooperationen, zum Beispiel Mashreq mit Cashew und Deem Finance mit Yusr, veranschaulichen dieses Muster. Grenzüberschreitende Skalierung wird durch die Teilnahme an globaler Infrastruktur gestärkt, etwa durch die Zusammenarbeit von BNY mit Finstreet Limited und der ADI Foundation zur Bereitstellung institutioneller digitaler Vermögensverwahrung mit Anbindung an ADGM.
Wettbewerbslandschaft
In der VAE Fintech-Landschaft sind rund 329 Unternehmen tätig, doch die fünf größten kontrollieren lediglich 28 % des Transaktionswerts, was auf einen moderaten Fragmentierungsgrad hinweist. Anstelle vollständiger Disruption wird die Wettbewerbslandschaft überwiegend durch strategische Allianzen geprägt. Emirates NBD hat beispielsweise seine Kreditvergabe durch eine Partnerschaft mit Microsoft Azure OpenAI-Diensten gestärkt, während FABs Investition in Wio Bank den Weg für eingebettete Banklösungen für Unternehmenskunden ebnet. Diese Partnerschaften unterstreichen den wachsenden Trend, Technologie und Zusammenarbeit zur Verbesserung der Betriebseffizienz und des Kundenangebots zu nutzen.
Zahlungsexperten wie Tap und Mamo erweitern ihre Reichweite durch das Angebot von White-Label-Cross-Border-Diensten für regionale Banken ohne fortgeschrittene APIs. Dieser Ansatz ermöglicht es diesen Banken, ihre Zahlungsinfrastruktur ohne erhebliche interne Entwicklung zu modernisieren. Im Krypto-Bereich wechseln Anbieter zu Fiat-Diensten als regulatorische Absicherung. Ein Beispiel hierfür ist OKX, das von VARA eine Einzelhandels-Derivate-Lizenz erhalten hat, was die Notwendigkeit von Onshore-Fiat-Abwicklungen betont. Dieser Wandel spiegelt die zunehmende regulatorische Kontrolle in der Region wider und zwingt krypto-native Unternehmen, ihre Geschäftsmodelle anzupassen. Auf einem anderen Terrain diversifizieren Insurtechs wie Yallacompare ihre Einnahmequellen, indem sie Mikropolicen in Reiseportalen einbetten. Diese Strategie treibt nicht nur die Gebührendiversifizierung voran, sondern begegnet auch den Herausforderungen des aktuellen Niedrigzinsumfelds und sichert nachhaltiges Wachstum.
Die Unterstützung durch Staatsfonds verleiht ausgewählten Portfoliounternehmen die Widerstandsfähigkeit, Marktherausforderungen zu meistern, und verschafft ihnen einen Wettbewerbsvorteil. Steigende Compliance-Kosten werden jedoch voraussichtlich eine Konsolidierung vorantreiben, insbesondere in übersättigten Nischen wie Buy-now-pay-later (BNPL)-Diensten. Unternehmen mit modularen, cloud-agnostischen Kernsystemen sind besser positioniert, um sich in staatliche Super-Apps zu integrieren, die für die Erzielung einer langfristigen Distributionsreichweite im VAE Fintech Markt unverzichtbar werden. Diese Anpassungsfähigkeit wird wahrscheinlich darüber entscheiden, ob Unternehmen ihre Relevanz aufrechterhalten und ihren Betrieb in einem zunehmend wettbewerbsintensiven Umfeld skalieren können.
Führende Unternehmen der VAE Fintech-Branche
Tabby
Careem Pay
Liv Digital Bank
Mamo Pay
Beehive FinTech
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die Kommerzialisierung von Open Finance geht über die Kontoaggregation hinaus in Richtung Pay-by-Bank, Kreditvergabe und eingebettete Workflows. Die Open-Finance-Verordnung der CBUAE und die Open-Finance-Plattform Nebras entwickeln sich parallel zum FIT-Programm weiter. Die Digitalisierung des Unternehmenszahlungsverkehrs ist ein klarer Weißraum, unterstützt durch Einführungen und Partnerschaften im Jahr 2026, die Geschäftskonten, Ausgabenkontrollen und Zahlungsautomatisierung bündeln. Beispiele hierfür sind Alaan, das ein KI-natives Geschäftskonto einführt, das in die Banking-as-a-Service-Infrastruktur von ruya integriert ist, und KamelPay, das ein Ökosystem für Unternehmenszahlungen mit virtuellen IBAN-Funktionen einführt. Diese Entwicklungen deuten auf eine anhaltende Nachfrage nach interoperablem Unternehmens-Onboarding, einwilligungsbasiertem Datenaustausch und abstimmungsfähigen Metadaten zwischen Banken und Fintech-Anbietern hin.
Digitale Vermögenswerte und tokenisierte Finanzierung entwickeln sich ebenfalls über stärker regulierte Wege, was Raum für Verwahrung, konformen Börsenzugang und institutionsorientierte Dienstleistungen schafft. Die ADGM FSRA setzte ihren Rahmen für fiat-referenzierte Token ab dem 1. Januar 2026 in Kraft und finalisierte im April 2026 einen Rahmen für Staking von virtuellen Vermögenswerten, während das DIFC im April 2026 eine Initiative für ein KI-natives Finanzzentrum vorantrieb. Das DIFC meldete zudem eine wachsende Basis von KI-, Fintech- und Innovationsunternehmen (1.677), wobei der Dubai AI Campus bis Mai 2026 von 180 Unternehmen verankert wurde. Zusammen mit den Fortschritten bei der CBUAE Digital Dirham im Rahmen von FIT unterstützen diese Signale Chancen für regulierte Abwicklungsinnovation, KI-gestützte Compliance- und Kreditanalytik sowie Infrastrukturanbieter, die Anforderungen an Datenresidenz und Cybersicherheit erfüllen können, während sie an nationale Schienen angebunden sind.
Aktuelle Branchenentwicklungen
- Juli 2026: Emirates NBD ging eine Partnerschaft mit Techstars ein, um ein Acceleration-to-Enterprise-Modell für KI- und Fintech-Startups in der gesamten MENAT-Region einzuführen. Das Programm soll Accelerator-Kohorten in einsatzbereite Unternehmenslösungen innerhalb einer großen Bank umwandeln und so den Weg von Innovationspiloten zu skalierter Verbreitung verkürzen.
- Juli 2025: Die Zentralbank der VAE und Presight starteten ein Gemeinschaftsunternehmen zur Unterstützung des Programms zur Transformation der Finanzinfrastruktur (FIT). Die Zusammenarbeit zielt auf KI-gestützte nationale Infrastruktur ab, einschließlich der Sofortzahlungsplattform Aani und des Open-Finance-Systems Nebras, und stärkt gemeinsame Schienen, auf denen Fintechs aufbauen können.
- Mai 2024: Die Zentralbank der VAE veröffentlichte ihre Open-Finance-Verordnung im Amtsblatt und legte damit die Grundlage für Lizenzierung und Betrieb eines API-basierten Open-Finance-Rahmens fest. Dies formalisierte den einwilligungsbasierten Datenaustausch und die technische Governance und drängte Banken und Fintechs zu standardisierter Integration und compliance-orientiertem Produktdesign.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Fintech-Markt der VAE umsatzgenerierende Finanzdienstleistungen, die hauptsächlich über Technologie erbracht werden, bei denen Nutzer Zahlungen, Überweisungen, Kredit-, Investment- oder Versicherungsvorgänge über digitale Kanäle in den VAE abschließen.
Ausgeschlossene Bereiche: Wir schließen traditionelle Bankdienstleistungen, die vollständig offline erbracht werden, sowie reine IT-Outsourcing-Tätigkeiten aus, die keinen direkten Fintech-Dienstleistungsumsatz erzielen.
Übersicht der Segmentierung
- Nach Leistungsangebot
- Digitale Zahlungen
- Digitale Kreditvergabe und Finanzierung
- Digitale Investitionen
- Insurtech
- Neobanking
- Nach Endnutzer
- Privatkunden
- Unternehmen
- Nach Benutzeroberfläche
- Mobile Anwendungen
- Web/Browser
- POS/IoT-Geräte
- Nach Emirat
- Dubai
- Abu Dhabi
- Rest der VAE
Datenquellen, Marktbemessung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche begann mit der Festlegung einer klaren Abgrenzung für die VAE und einer wiederholbaren Nachfragegeschichte für Fintech-Dienstleistungen, die dann auf messbare Signale abgebildet wurde. Wir stützten uns auf öffentliche Quellen wie Veröffentlichungen der Zentralbank der VAE zur Zahlungsverkehrsrichtung, offizielle VAE-Regierungs- und Open-Data-Portale zum Kontext der digitalen Akzeptanz sowie Handels- und Investitionsmitteilungen von DIFC und ADGM zu Ökosystemaktivitäten und Lizenzierungskontext.
Um die Annahmen realistisch zu halten, haben wir außerdem Jahresberichte und Investorenpräsentationen börsennotierter Finanzinstitute und Zahlungsunternehmen mit Bezug zu den VAE, seriöse Wirtschaftspresseberichte zu Produkteinführungen und regulatorischen Updates sowie peer-reviewte Fachartikel zu Akzeptanz- und Vertrauensthemen im digitalen Finanzwesen überprüft. Bei Bedarf wurde eine kostenpflichtige Abonnementdatenbank für Unternehmensfinanzdaten und Unternehmensmaßnahmen genutzt, und eine separate kostenpflichtige Patentdatenbank wurde konsultiert, um das Tempo der Produktanmeldungen in relevanten Fintech-Workflows zu verstehen. Die hier aufgeführten Schreibtischquellen sind lediglich beispielhaft, und weitere öffentliche Quellen wurden zur Gegenprüfung, Validierung und Klärung spezifischer Punkte herangezogen.
Primärinterviews und Umfragen
Primärarbeit wurde eingesetzt, um zu prüfen, ob die modellierten Treiber mit den tatsächlichen Entwicklungen vor Ort übereinstimmen, insbesondere bei der Zahlungsverkehrsaktivität, der Kreditnachfrage und dem Verhalten beim digitalen Onboarding. Wir sprachen mit Fintech-Betreibern, bankgeführten Digitalteams, Enablern und Ökosystem-Stakeholdern in den gesamten VAE. Feedback wurde auch von Abnehmern wie Händlern und Kleinunternehmen eingeholt und anschließend mit den Schreibtischsignalen abgeglichen, damit die Annahmen nicht theoretisch blieben.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 35% | CXOs: 14% |
| Mid-Tier: 45% | Funktions-/Bereichsleiter: 27% |
| Kleinere Anbieter: 20% | Manager: 59% |
Marktbemessung & Prognose
Wir haben den Markt anhand einer Kombination aus Top-Down- und Bottom-Up-Ansatz bemessen. Die Kernstruktur geht vom gesamten Fintech-Dienstleistungspool der VAE aus und verteilt den Wert dann auf die wichtigsten Dienstleistungsbereiche basierend auf messbarer Akzeptanz und Nutzung. In der Praxis wurden Zahlungs- und Überweisungsaktivität, Dynamik bei der digitalen Kreditvergabe, Konversion bei Online-Versicherungsvorgängen und Investmentbeteiligung als zentrale Nachfrageindikatoren behandelt und dann mittels Dienstleistungsumsatzlogik und realistischer Preisspannen in Werte übersetzt.
Um eine Überschätzung der Gesamtsummen zu vermeiden, wurden die Ergebnisse durch selektive Bottom-Up-Näherungen überprüft, etwa durch Aggregation einer Stichprobe offengelegter Umsätze und die Verwendung von stichprobenbasiertem durchschnittlichem Umsatz pro Nutzer oder durchschnittlichen Gebührensätzen im Verhältnis zu geschätzten aktiven Nutzern und Transaktionsintensität. Bei unvollständigen Unternehmensangaben wurden Lücken durch Peer-Verhältnisse geschlossen, die in Interviews validiert wurden, gefolgt von Sensitivitätsprüfungen, damit eine einzelne Annahme die Gesamtzahl nicht verzerren konnte. Für die Prognose führten wir Szenarioanalysen durch und verankerten sie an einer kurzen Liste von Treibern, denen die Befragten durchgängig zustimmten, darunter smartphone-getriebenes Onboarding-Wachstum, Ausweitung der Händlerakzeptanz, regulatorische Ermöglichungsschritte und Finanzierungsbedingungen, die das Tempo der Kundengewinnung beeinflussen.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden validiert, indem die Modellergebnisse mit unabhängigen Signalen verglichen wurden, einschließlich beobachtbarer Veränderungen bei digitalen Zahlungsnutzungsmustern, Lizenzierungs- und Ökosystemankündigungen sowie der von öffentlichen Institutionen mitgeteilten Richtung der digitalen Finanzakzeptanz durch Verbraucher. Etwaige starke Ausschläge wurden überprüft, und die Annahmen wurden anschließend von einem zweiten Analysten vor der Freigabe erneut kontrolliert, damit einfache Eingabefehler nicht durchrutschten.
Wir aktualisieren den Bericht jährlich, und zwischenzeitliche Updates werden ausgelöst, wenn ein wesentliches Ereignis das Nachfragebild verändert, etwa eine bedeutende Regulierungsaktualisierung, ein Sprung bei den Zahlungsschienen oder eine bedeutsame Verschiebung der Kreditbedingungen. Vor der Auslieferung wird ein abschließender Durchlauf durchgeführt, um sicherzustellen, dass die neuesten öffentlichen Veröffentlichungen und Marktbewegungen in den Modellergebnissen berücksichtigt sind.
Vergleich der Marktgröße des VAE-Fintech-Marktes von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für den Fintech-Markt der VAE unterscheiden sich häufig, da die zugrunde liegende gemessene Einheit nicht immer dieselbe ist, selbst wenn der Titel identisch erscheint. Manche Quellen bemessen den gesamten über Apps abgewickelten Transaktionswert, während andere sich auf Fintech-Unternehmensumsätze, Startup-Finanzierung oder nur wenige Dienstleistungskategorien konzentrieren.
Durch die Verfolgung der Verknüpfung von Gebühren und Umsätzen über die zentralen Fintech-Dienstleistungslinien hinweg und die Aktualisierung von Umfangsprüfungen während der Analystenbewertung hält Mordor Intelligence die Schätzung an monetisierte Aktivität gebunden, anstatt sie mit Finanzierungssummen oder reinem Transaktionsdurchsatz zu vermischen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 46,67 Mrd. USD (2025) | |
| Bankengruppen-Studie A | 3,16 Mrd. USD (2024) | Verwendet eine engere Umsatzbetrachtung, die sich auf Fintech-Startups und die Bemessung des Ökosystems konzentriert, und kann bankgeführte Fintech-Umsätze sowie größere Zahlungswertpools ausschließen. |
| Wirtschaftspublikation B | 3,56 Mrd. USD (2025) | Vermischt Marktnarrative mit Finanzierungs- und Ökosystemkennzahlen, und der Marktwert kann eine eingeschränkte Auswahl von Fintech-Vertikalen widerspiegeln, anstatt die vollständige monetisierte Dienstleistungsabdeckung zu erfassen. |
Die Bandbreite der Werte erklärt sich weitgehend dadurch, was als Marktwert gezählt wird und ob der Bemessungsansatz Startup-Ökosystemumsatz oder breitere monetisierte Fintech-Dienstleistungen in den gesamten VAE erfasst. Mit klaren Abgrenzungen, wiederholbaren Nachfrageindikatoren und schrittweisen Prüfungen von Preisgestaltung und Nutzung bleibt die endgültige Zahl auf Annahmen zurückführbar, die ein Kundenteam überprüfen und einem Stresstest unterziehen kann.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der VAE Fintech Markt im Jahr 2026?
Die VAE Fintech Marktgröße beträgt 52,07 Milliarden USD im Jahr 2026 und ist auf dem Weg, bis 2031 90,06 Milliarden USD zu erreichen.
Wie hoch ist die Wachstumsrate digitaler Zahlungen im VAE Fintech?
Digitale Zahlungen machen 56,88 % des Marktanteils aus und wachsen weiterhin begleitet von einem nationalen Vorstoß in Richtung 90 % bargeldloser Transaktionen bis 2026.
Welches Emirat führt bei Fintech-Aktivitäten?
Dubai führt mit einem Marktanteil von 59,68 %, gestützt auf die DIFC-Infrastruktur und die VARA-Krypto-Regulierungen.
Warum adoptieren Unternehmen Fintech-Lösungen so rasch?
KMUs suchen kosteneffiziente grenzüberschreitende Zahlungen und Embedded Finance und treiben damit bis 2031 eine CAGR von 12,85 % für das Unternehmenssegment an.
Welche Rolle wird der Digital Dirham spielen?
Der Digital Dirham wird sofortige programmierbare Abwicklungen ermöglichen, die Überweisungskosten senken und sich mit bestehenden mobilen Geldbörsen im gesamten Bundesstaat integrieren.
Seite zuletzt aktualisiert am:


