
Marktgröße und Marktanteil für Tympanoplastikprodukte
Marktübersicht
| Studienzeitraum | 2022 - 2031 |
|---|---|
| Marktgröße (2026) | 158.46 Millionen US-Dollar |
| Marktgröße (2031) | 184.22 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.05 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Tympanoplastikprodukte von Mordor Intelligence
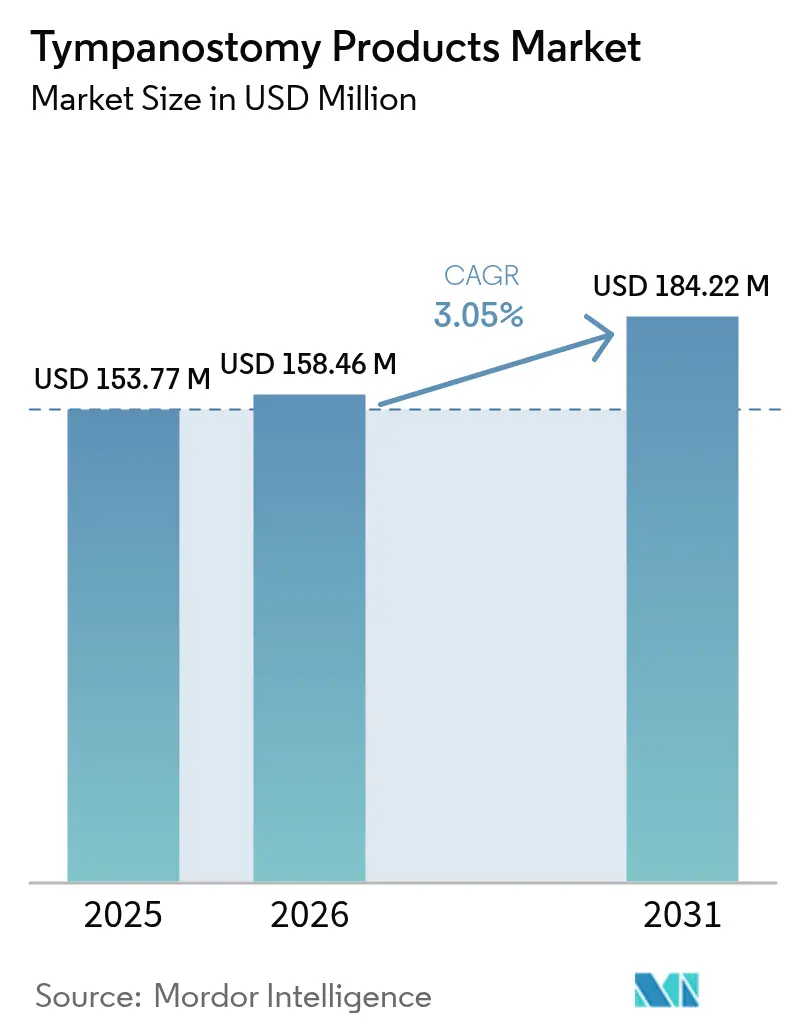
Die Marktgröße für Tympanoplastikprodukte im Jahr 2026 wird auf 158,46 Mio. USD geschätzt, ausgehend vom Wert des Jahres 2025 von 153,77 Mio. USD, mit Prognosen für 2031 von 184,22 Mio. USD, wachsend mit einer CAGR von 3,05 % über den Zeitraum 2026–2031. Die anhaltende Migration der Paukenröhrchen-Platzierung von Krankenhausoperationssälen in ambulante Praxen formt die Wettbewerbsprioritäten neu, da Anbieter von volumenbezogenen Katalogen hin zu höherwertigen Systemen wechseln, die die Verfahrensdauer verkürzen, die Anästhesieexposition senken und die Kosten für die Kostenträger reduzieren. Die Nachfrage wird durch die Prävalenz der pädiatrischen Otitis media gestützt – mit mehr als 80 % der Kinder, die mindestens eine Episode vor dem dritten Lebensjahr erleben – sowie durch Richtlinien zur antimikrobiellen Stewardship, die zunehmend chirurgische Lösungen gegenüber wiederholten Antibiotikazyklen bevorzugen. Nordamerika bleibt der größte regionale Käufer aufgrund eines ausgereiften Erstattungssystems, während Asien-Pazifik den schnellsten inkrementellen Umsatzzuwachs verzeichnet, da chirurgische Kapazitäten und verfügbare Einkommen wachsen. Die Produktführerschaft wird von Paukenröhrchen gehalten, doch das Wachstumsmomentum ist am deutlichsten bei Zubehör und Einweg-Einführbestecken zu erkennen, die auf tagesklinische Versorgungsmodelle ausgerichtet sind.
Wichtigste Erkenntnisse des Berichts
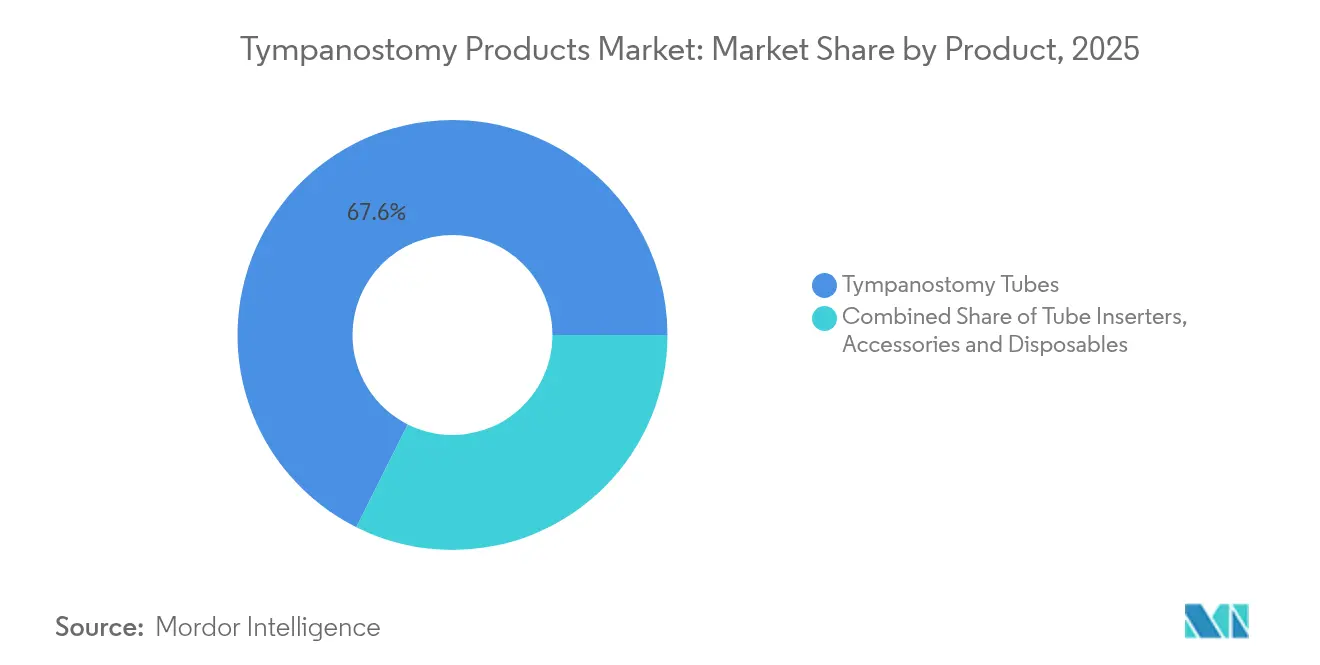
- Nach Produktkategorie – Paukenröhrchen erzielten 2025 einen Marktanteil von 67,62 % am Markt für Tympanoplastikprodukte; Zubehör und Einwegartikel werden voraussichtlich bis 2031 mit einer CAGR von 4,05 % wachsen.
- Nach Material – Silikon hatte 2025 einen Anteil von 45,15 % an der Marktgröße für Tympanoplastikprodukte, während Fluorkunststoffmaterialien bis 2031 voraussichtlich eine CAGR von 3,95 % verzeichnen werden.
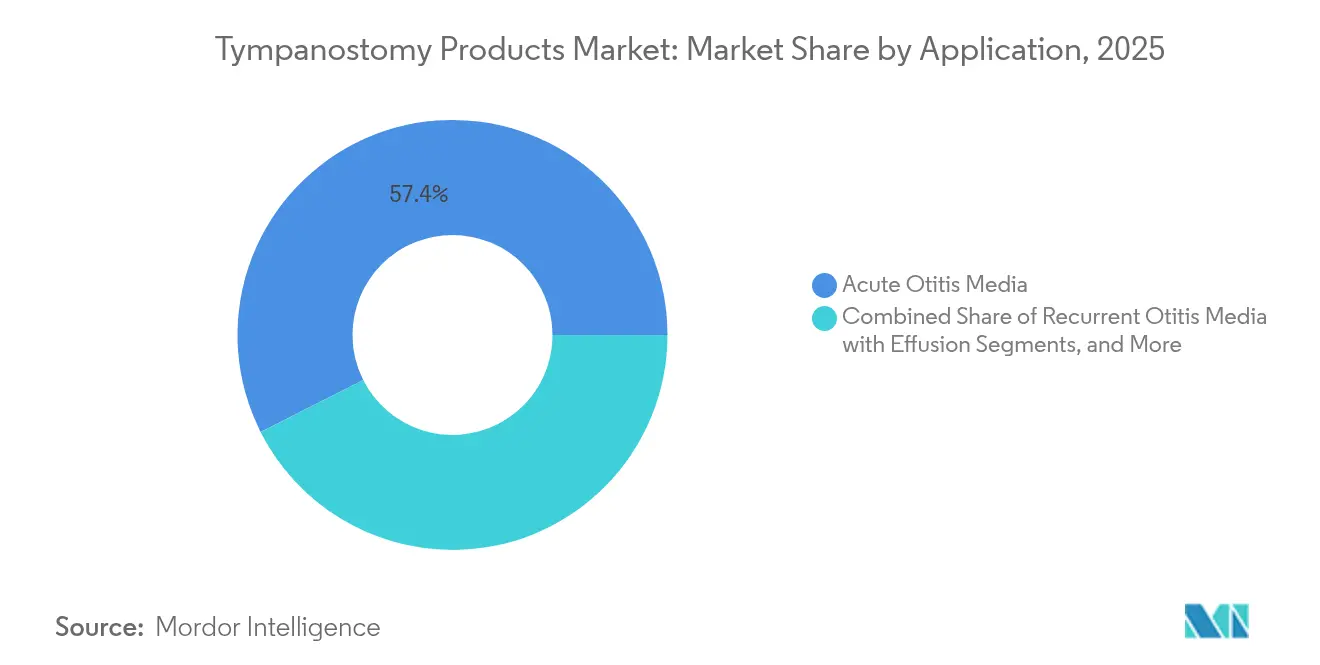
- Nach Anwendung – Die akute Otitis media entfiel 2025 auf 57,44 % der Nachfrage; die rezidivierende Otitis media mit Erguss entwickelt sich mit einer CAGR von 3,66 % bis 2031.
- Nach Geografie – Nordamerika führte 2025 mit einem Umsatzanteil von 45,30 %, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 4,29 % wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe pädiatrische Otitis-media-Inzidenz | +1.2% | Global; höher in Entwicklungsländern | Langfristig (≥ 4 Jahre) |
| Fortschritte bei minimalinvasiven Einführinstrumenten | +0.8% | Nordamerika und Europa, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Aufkommen bioresorbierbarer / wirkstofffreisetzender Röhrchen | +0.6% | Global; geführt von entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Ausbau der HNO-chirurgischen Kapazität in aufstrebenden Märkten | +0.9% | Asien-Pazifik als Kern; Ausstrahlungseffekte auf Naher Osten und Afrika sowie Lateinamerika | Mittelfristig (2–4 Jahre) |
| Telemonitoring postoperativer Patienten | +0.3% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Erstattungsanreize für praxisbasierte Eingriffe | +0.7% | Nordamerika, Ausweitung auf Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe pädiatrische Otitis-media-Inzidenz
Anhaltende globale Fallzahlen stützen das Volumen im Markt für Tympanoplastikprodukte. Impfungen haben einige Serotypen reduziert, doch nicht-impfpräventable Stämme halten die chirurgische Nachfrage auf erhöhtem Niveau. Der klinische Fokus auf die Minimierung systemischer Antibiotika positioniert die Paukenröhrchen-Einlage als bevorzugte Alternative. Wirkstofffreisetzende Designs, die antimikrobielle Substanzen lokal abgeben, stehen darüber hinaus im Einklang mit den Stewardship-Zielen. Das Wachstum der Mittelschicht in Schwellenländern verstärkt den langfristigen Treiber durch einen verbesserten Zugang zur pädiatrischen HNO-Chirurgie.
Fortschritte bei minimalinvasiven Einführinstrumenten
Praxisbasierte Systeme reduzieren den Anästhesieeinsatz und senken die Gesamtverfahrenskosten um nahezu 60 %. Das von der FDA zugelassene Hummingbird TTS kombiniert Myringotomie und Röhrchenplatzierung in einem einzigen Durchgang und hat sich in mehr als 225 pädiatrischen Fällen als sicher erwiesen. Solche Geräte passen in tagesklinische Beratungs- und Behandlungspfade, was die Akzeptanz in Regionen mit einer robusten ambulanten Erstattung beschleunigt und dem Markt für Tympanoplastikprodukte zusätzlichen Auftrieb verleiht.
Aufkommen bioresorbierbarer / wirkstofffreisetzender Röhrchen
Röhrchen aus Seidenprotein oder Polylaktid, die sich nach Erfüllung ihrer Funktion auflösen, machen sekundäre Entfernungseingriffe überflüssig. Die gleichzeitige Freisetzung von Ciprofloxacin oder ähnlichen Wirkstoffen hält therapeutische Konzentrationen im Mittelohr aufrecht, ohne auf die Mitarbeit der Pflegepersonen angewiesen zu sein. Obwohl regulatorische Zeitpläne den kurzfristigen Umsatz dämpfen, ermöglichen diese Plattformen Premiumpreisstrategien und adressieren unerfüllte Bedürfnisse, was die langfristige Expansion des Marktes für Tympanoplastikprodukte stärkt [1].
Ausbau der HNO-chirurgischen Kapazität in aufstrebenden Märkten
Die geplante Erweiterung um 34.000 Privatkliniakbetten in Indien sowie kontinuierliche chinesische Investitionen erhöhen die Verfügbarkeit von Operationssälen und erschließen Überweisungspipelines. Lokale HNO-Facharztausbildungsprogramme und Technologietransferkooperationen verbreiten das Fachwissen über Großstädte der ersten Kategorie hinaus. Der resultierende Anstieg der Eingriffszahlen positioniert Asien-Pazifik als wichtigsten Motor künftiger Zuwächse im Markt für Tympanoplastikprodukte.
Telemonitoring postoperativer Patienten
Fernoskopie und die Symptomverfolgung über mobile Anwendungen ermöglichen es Klinikern, Komplikationen frühzeitig zu erkennen, was das Vertrauen in praxisbasierte Einlagen stärkt. Versicherungsträger erstatten zunehmend kurze digitale Kontrolltermine, die Nachsorgelücken schließen und die breitere Akzeptanz minimalinvasiver Röhrchen fördern, insbesondere in ländlichen Gebieten Nordamerikas und Europas, wo die Entfernung früher von einer Operation abgeschreckt hat.
Erstattungsanreize für praxisbasierte Eingriffe
Der CPT-Code 69433 und vergleichbare europäische Tarife erstatten die Paukenröhrchen-Einlage unter Lokalanästhesie zu günstigen Sätzen, was den Eingriff in der Praxis für Anbieter finanziell attraktiv macht. Diese Verlagerung lenkt Fallzahlen aus Krankenhausoperationssälen um, erhöht die Nachfrage nach integrierten Bestecken und stärkt die Ausrichtung des Marktes für Tympanoplastikprodukte auf wertorientierte Geräte.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verfügbarkeit pharmakologischer / abwartender Therapien | -0.4% | Global, stärker in Regionen mit konservativen Behandlungsansätzen | Mittelfristig (2–4 Jahre) |
| Risiko postoperativer Infektionen und Komplikationen | -0.3% | Global, mit höherer Auswirkung in ressourcenlimitierten Umgebungen | Langfristig (≥ 4 Jahre) |
| Strenge Sterilisierungs- und regulatorische Anforderungen | -0.5% | Global, mit höchster Auswirkung in aufstrebenden Märkten | Mittelfristig (2–4 Jahre) |
| Antimikrobielle Stewardship schränkt Röhrcheneinlagen ein | -0.2% | Nordamerika und Europa, globale Ausweitung | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Verfügbarkeit pharmakologischer / abwartender Therapien
Leitlinien der Amerikanischen Akademie für Hals-Nasen-Ohren-Heilkunde empfehlen eine konservative Beobachtung bei einzelnen Ergussepisoden unter drei Monaten, und italienische Konsensprotokolle unterstützen Schmalspektrum-Antibiotika bei leichten Fällen. Diese Empfehlungen dämpfen das Eingriffswachstum, insbesondere in kostenoptimierten Systemen. Verbesserte Diagnoseverfahren, die nicht rückläufige Flüssigkeitsansammlungen identifizieren, und der Druck durch antimikrobielle Resistenzen könnten die chirurgische Nachfrage letztlich jedoch eher verfeinern als unterdrücken.
Risiko postoperativer Infektionen und Komplikationen
Otorrhö-Episoden betreffen etwa die Hälfte der pädiatrischen Röhrchenempfänger, und ein vorzeitiger Austritt oder eine anhaltende Perforation schafft eine zusätzliche Nachsorgebelastung. Solche Ereignisse führen zu elterlichem Zögern und Skepsis der Kostenträger. Gerätehersteller begegnen dem mit antimikrobiellen Beschichtungen, hydrophoben Lumina und vorhersehbaren Resorptionszeiten, um die Komplikationsinzidenz zu senken, was bei Erfolg das langfristige Hemmnis für den Markt für Tympanoplastikprodukte abpuffern sollte [2].
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Röhrchen dominieren trotz ZubehörwachstumsPaukenröhrchen erzielten 2025 einen Marktanteil von 67,62 % am Markt für Tympanoplastikprodukte, gestützt durch ihre zentrale therapeutische Rolle. Die Kategorie bleibt der Eckpfeiler des Marktes für Tympanoplastikprodukte, doch Stückvolumina stagnieren in reifen Regionen. Gleichzeitig verzeichnet das Segment Zubehör und Einwegartikel eine CAGR von 4,05 %, was eine Entwicklung hin zu gebündelten Verfahrensbestecken widerspiegelt, die Sterilität gewährleisten und die Behandlungszeit verkürzen.
Einwegeinführinstrumente, vorgeladene Klingen-und-Röhrchen-Kartuschen sowie saugunterstützte Visualisierungsgeräte treiben diesen Aufschwung an. Anbieter bevorzugen Komplettlösungen, die auf den Praxisworkflow abgestimmt sind, was wiederum die Marktgröße für Tympanoplastikprodukte im Zusammenhang mit Verbrauchsmaterialien und Instrumenten steigert. Digitale Otoskope und smartphonebasierte Endoskopie verstärken die Zubehörkaufmuster zusätzlich, indem sie eine sofortige Bilderfassung für Dokumentations- und Prüfzwecke ermöglichen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Material:
Silikonführerschaft durch Fluorkunststoffinnovation herausgefordertSilikonröhrchen behielten 2025 einen Anteil von 45,15 % an der Marktgröße für Tympanoplastikprodukte, bedingt durch die Vertrautheit der Chirurgen, die Weichheit und die einfache Einführung. Dennoch bestimmen Fluorkunststoffdesigns das Feld mit einer CAGR von 3,95 % bis 2031. Ihre niedrige Oberflächenenergie reduziert die Biofilmbildung und die Lumenverstopfung, verlängert die funktionale Verweildauer und senkt die Wiederholungsrate der Eingriffe.
Titan und aufkommende bioresorbierbare Polymere bedienen Nischen, aber klinisch bedeutsame Teilpopulationen, wie Patienten, die eine mehrjährige Belüftung benötigen oder ein erhöhtes Anästhesierisiko aufweisen. Bioresorbierbare Varianten machen den Entfernungseingriff überflüssig, was von Eltern und Kinderärzten gleichermaßen sehr geschätzt wird. Unter Begutachtung befindliche wirkstofffreisetzende Versionen verbinden Materialwissenschaft mit Pharmakologie und bieten ein attraktives Wertversprechen, das den Wettbewerbsdynamismus im Markt für Tympanoplastikprodukte aufrecht erhält.
Nach Anwendung:
Akute Fälle treiben das Volumen, rezidivierende Erkrankungen zeigen PotenzialDie akute Otitis media trieb 57,44 % der Eingriffe im Jahr 2025 an und festigte damit ihren Status als primärer Volumenbeitrag zum Markt für Tympanoplastikprodukte. Schnelle Symptomlinderung und die Prävention von Schallleitungsschwerhörigkeit untermauern ihre klinische Attraktivität.
Die rezidivierende Otitis media mit Erguss, obwohl derzeit ein kleinerer Anteil, beschleunigt sich mit einer CAGR von 3,66 %. Chirurgen befürworten zunehmend eine präventive Röhrcheneinlage nach aufeinanderfolgenden Flüssigkeitsepisoden, um verzögerte Sprachentwicklung zu mildern und die systemische Antibiotikaexposition zu reduzieren. Das parallele Interesse an der Behandlung chronischer Eustachischer Röhren-Dysfunktion mit Ballondilatation oder Stendsystemen erweitert das Verfahrensspektrum, verdrängt jedoch die Röhrchennachfrage nicht wesentlich; stattdessen schafft es Kombinationstherapiemöglichkeiten, die den Markt für Tympanoplastikprodukte dynamisch halten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
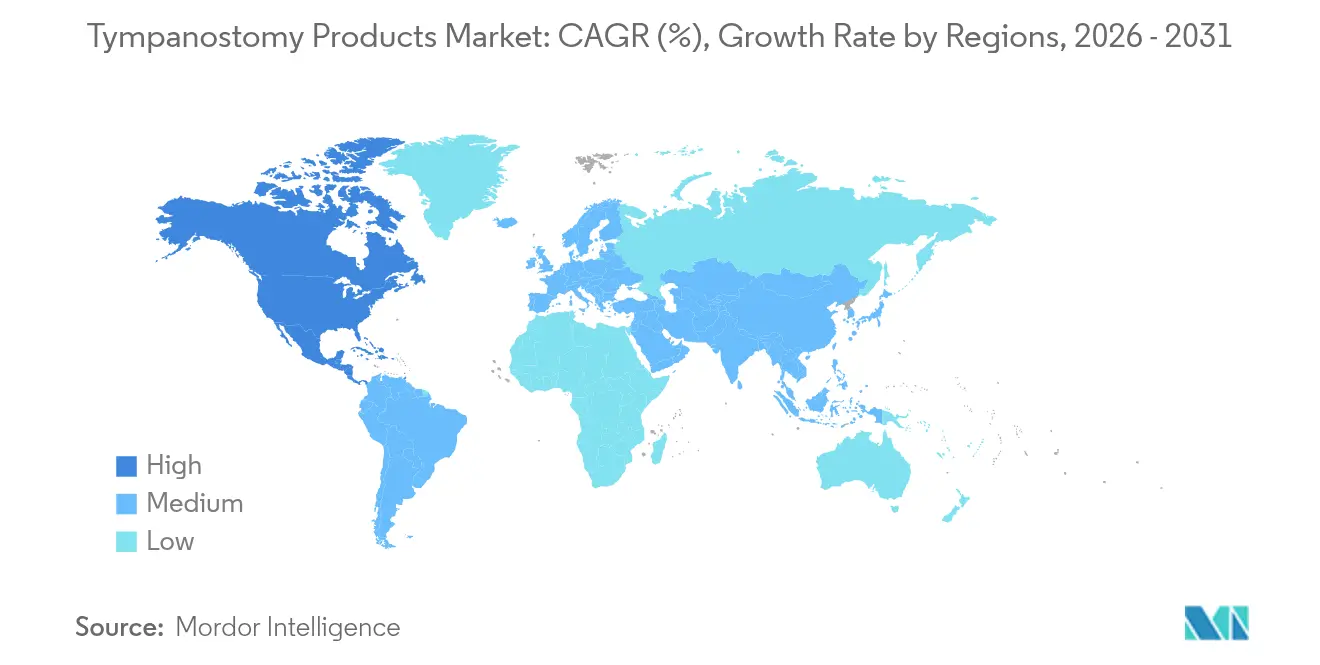
Markt für Tympanostomieprodukte in Nordamerika
Nordamerika erzielte im Jahr 2025 einen Anteil von 45,30 % am globalen Umsatz und profitierte dabei von etablierten pädiatrischen HNO-Versorgungspfaden, einer umfassenden Krankenversicherungsabdeckung sowie der raschen Einführung von Praxistechnologien wie dem Hummingbird TTS. In den Vereinigten Staaten werden jährlich nahezu 700.000 Eingriffe durchgeführt, und Kostenträgerrichtlinien, die Implantationen unter Lokalanästhesie erstatten, sichern einen hohen Durchsatz. Nutzungsüberprüfungen, die auf eine mögliche Überversorgung in bestimmten Ballungsräumen hinweisen, dämpfen jedoch das inkrementelle Wachstum. Fortlaufende FDA-Zulassungen für ergänzende Geräte, darunter akustische Therapiesysteme, stärken die Technologiepipeline und sichern die regionale Führungsposition.
Markt für Tympanostomieprodukte im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die dynamischste Region mit einer prognostizierten CAGR von 4,29 %, angetrieben durch einen raschen Krankenhausausbau und eine wachsende Mittelschicht. Indische Privatklinikketten planen bis 2029 Kapazitätserweiterungen im Wert von 6 Milliarden USD, während die chinesische Industriepolitik die heimische Fertigung und internationale Technologiepartnerschaften fördert. Ungleichgewichte in der Verteilung von HNO-Spezialisten bestehen weiterhin, doch Tele-Mentoring und mobile Kliniken verringern diese Lücke zunehmend, was zu einer breiteren regionalen Durchdringung des Marktes für Tympanostomieprodukte führt.
Markt für Tympanostomieprodukte in EMEA und Lateinamerika
Europa verzeichnet ein stetiges Wachstum, begünstigt durch universelle Gesundheitssysteme, die evidenzbasierte Eingriffe erstatten. Budgetäre Obergrenzen in einigen Ländern schränken die Premiumpreisgestaltung ein, doch eine auf klinischen Daten basierende Beschaffung begünstigt Anbieter mit robusten Sicherheits- und Wirksamkeitsdossiers. Lateinamerika sowie der Nahe Osten und Afrika bleiben aufstrebende Märkte: Steigende Absolventenzahlen medizinischer Hochschulen und eine verbesserte Krankenversicherungsabdeckung schaffen eine Pipeline für künftiges Prozedurenswachstum, auch wenn makroökonomische Volatilität die kurzfristige Expansion dämpft. Insgesamt gewährleisten diese Dynamiken eine geografische Diversifizierung des Marktes für Tympanostomieprodukte über den Prognosezeitraum hinaus.

Regulatorisches Umfeld
In den Vereinigten Staaten werden Tympanostomie-Geräte als HNO-Geräte der Klasse II gemäß 21 CFR Part 874 mit entsprechenden Klassifizierungen nach 21 CFR 874.3930 für semipermeable Membranen reguliert. Die Zulassungswege basieren überwiegend auf prädikatgestützten 510(k)-Einreichungen, wobei Kennzeichnung, Sterilisationsvalidierung und Leistungsprüfungen im Mittelpunkt der Zulassungen stehen, und die Biokompatibilitätsanforderungen nach ISO 10993-1:2018 die Material- und Beschichtungswahl für die pädiatrische Anwendung verankern. Wichtige Bezugspunkte sind die Zulassung von AventaMeds Solo+ Tympanostomy Tube Device (K232702, Mai 2024) und die Zulassung von Tusker Medicals Tula Tympanostomy Tube Delivery Device (K252436, April 2026), zusammen mit einer PMA-Ergänzung für eine Änderung des Herstellungsprozesses (P190016/S010, Oktober 2025).
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Tympanostomie beginnt mit Spezialmaterialien wie Silikonelastomeren und PTFE, geht über die Fertigung von Präzisionskomponenten und die Montage zu Belüftungsröhrchen, vorbeladenen Einbringgeräten und Einweg-Prozedurkits. Die Ethylenoxid-Sterilisation bleibt für viele Komponenten ein entscheidender Schritt, der Vorlaufzeiten und die Planung der Chargenfreigabe für praxisbasierte Arbeitsabläufe prägt. Nachgelagert bewegen sich Produkte über OEM-Vertriebsteams und regionale Distributoren zu Krankenhäusern, ambulanten Operationszentren und HNO-Praxen, wo integrierte Systeme und zuverlässige Verbrauchsmaterialien zunehmend geschätzt werden. Von der FDA geprüfte Änderungen der Herstellung können Freigabeabläufe und Lieferrhythmen verändern, und die Komponentenzölle von 2025 sowie die umfassendere Prüfung der Lieferkette haben Zulieferer zu strengerer Qualifizierung, Dual-Sourcing und Bestandspufferung für Großkunden veranlasst.
Wettbewerbslandschaft
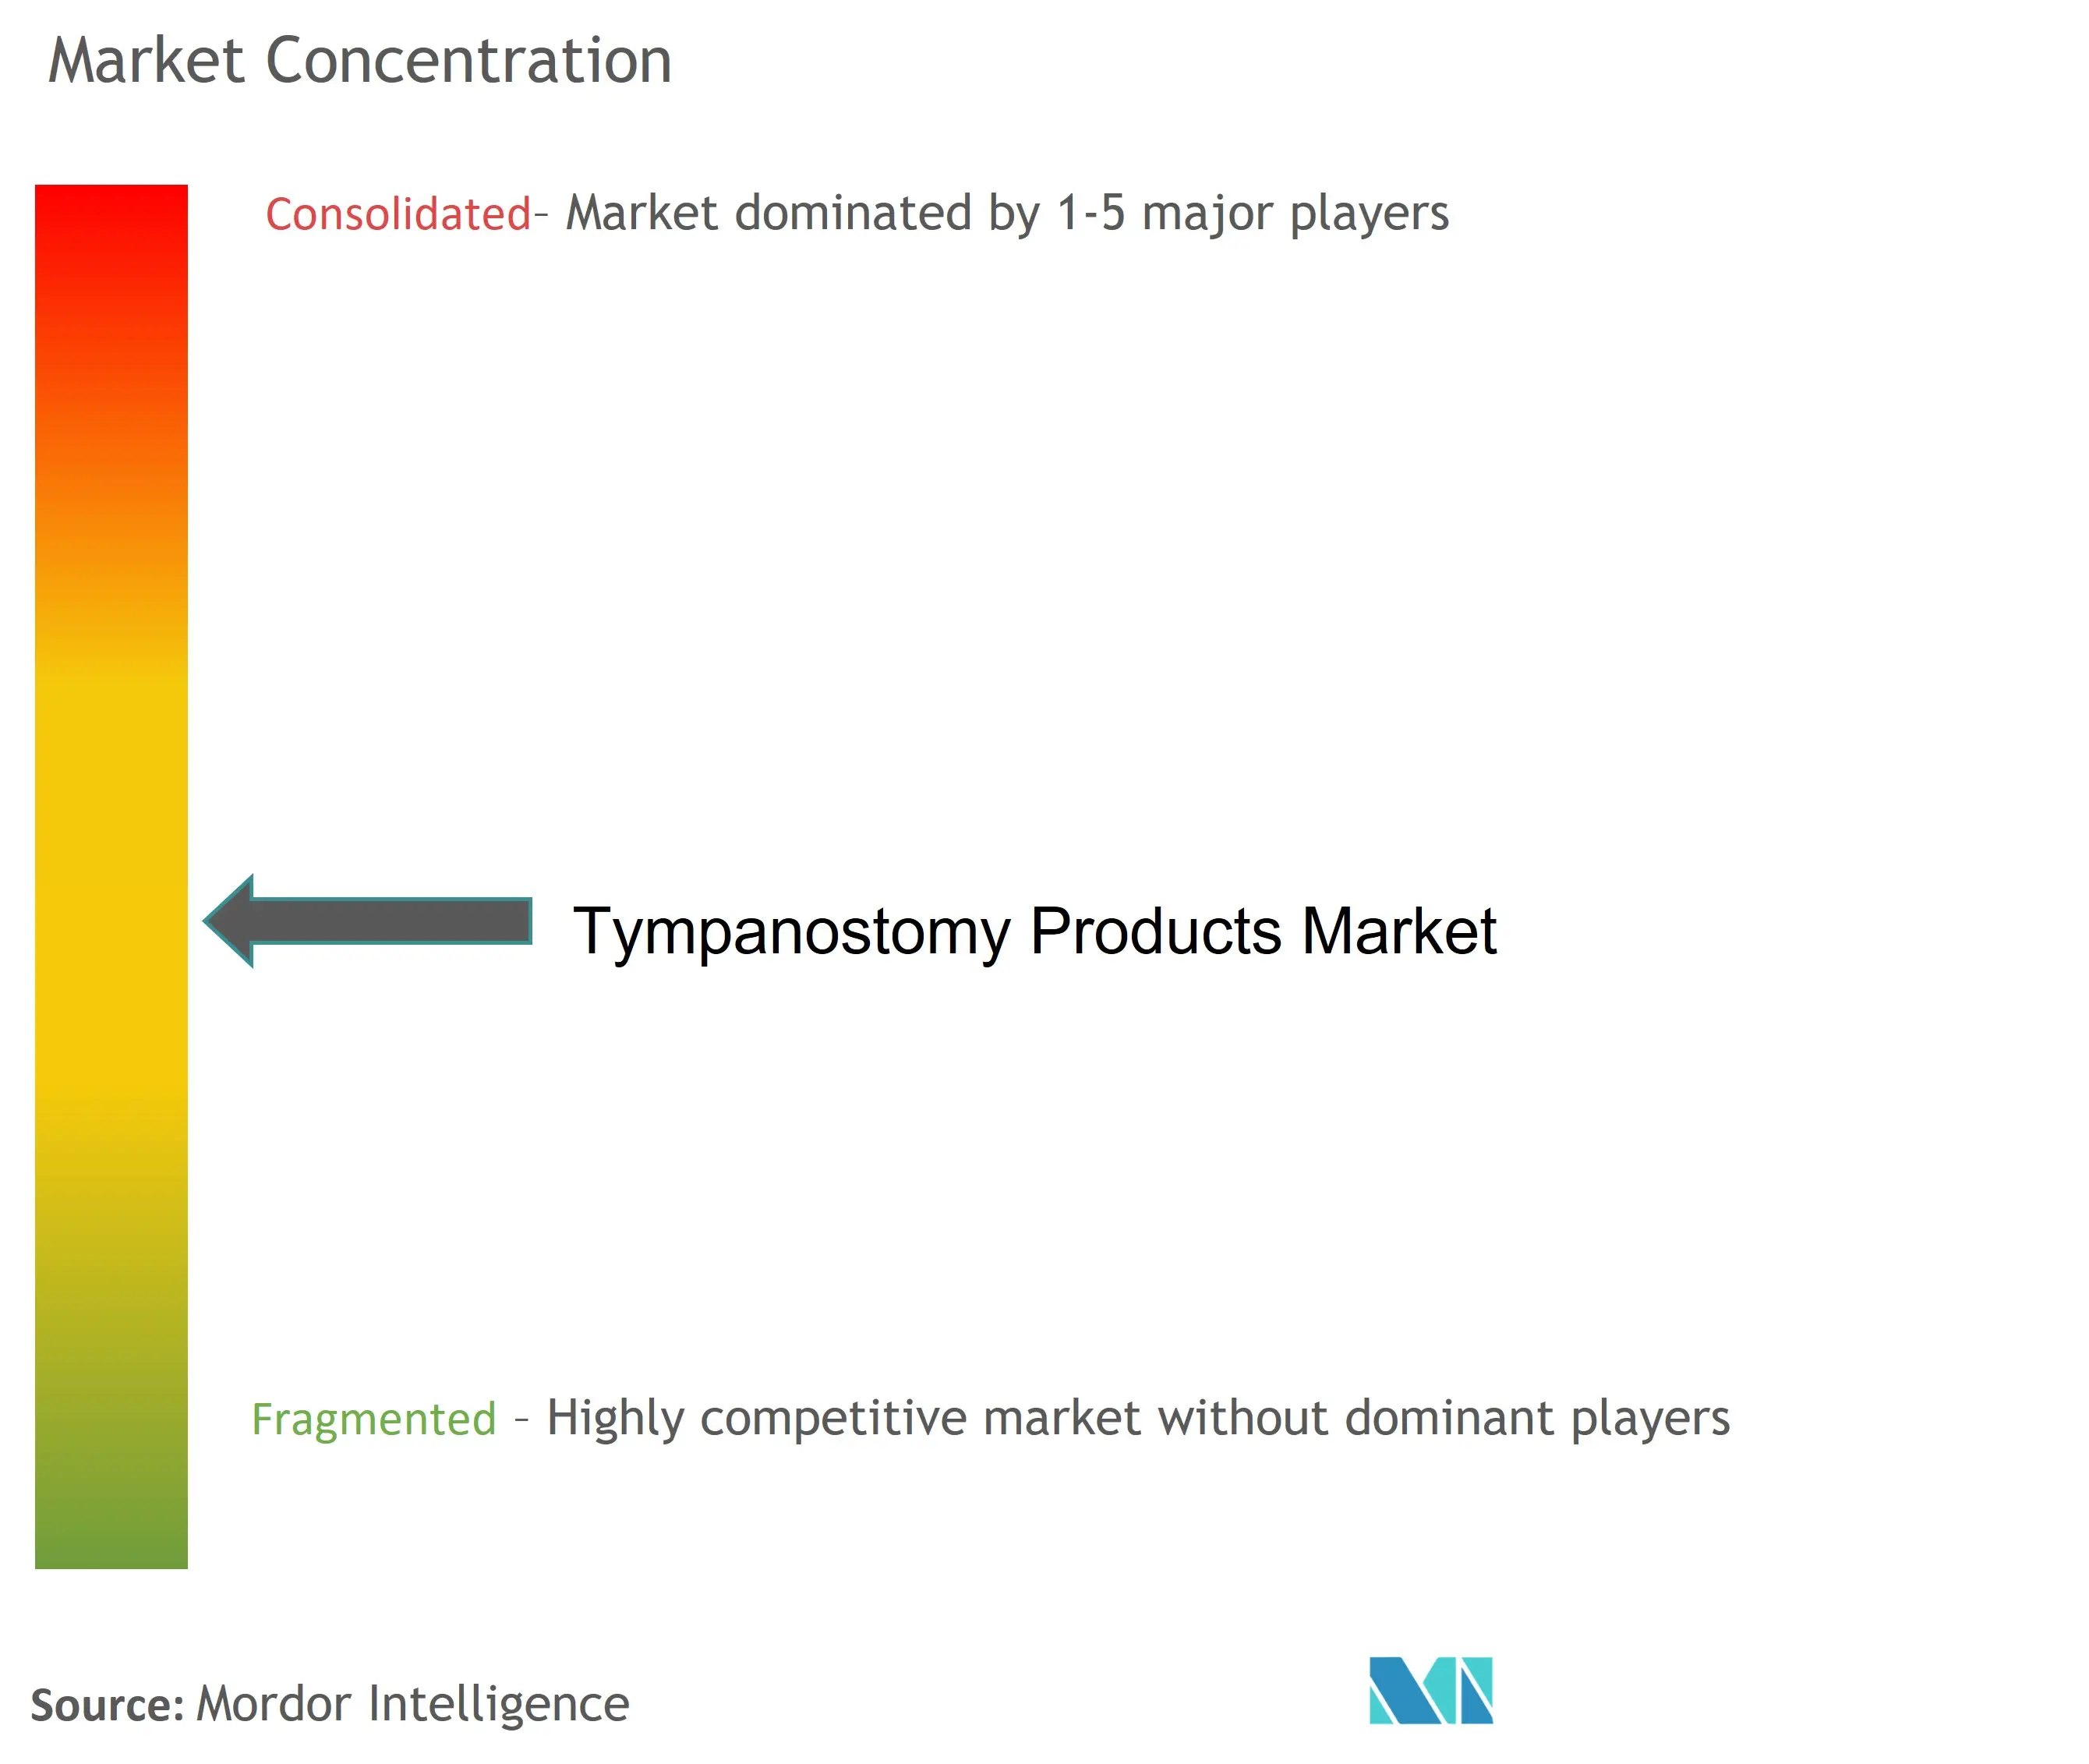
Die Marktstruktur ist moderat fragmentiert, wobei diversifizierte multinationale Konzerne wie Medtronic, Olympus und Smith & Nephew neben spezialisierten HNO-Anbietern und Start-ups konkurrieren. Kein einzelnes Unternehmen überschreitet einen Umsatzanteil von einem Drittel, was differenzierten Plattformen Raum zur Behauptung lässt. Führende Anbieter bündeln Röhrchen, Klingen, Saugspitzen und Visualisierungshilfen in einheitlichen Bestecken für den Praxisworkflow und stärken so die Preissetzungsmacht integrierter Lösungen.
Akquisitionen zielen auf Kompetenzlücken ab: Der Kauf von Acclarent durch Integra LifeSciences für 1 Mrd. USD im April 2024 erweiterte die HNO-Präsenz und fügte Ballondilatations-Assets hinzu, die Röhrchenportfolios ergänzen. Auch Partnerschaften florieren; regionale Distributoren in Asien-Pazifik sichern sich exklusive Rechte an US-amerikanischen Innovationen im Austausch für regulatorische Orientierung und Krankenhauslzugang.
Wettbewerbsvorteile hängen zunehmend von nachweisbarem klinisch-wirtschaftlichem Nutzen ab. Studien, die ein geringeres Anästhesierisiko, kürzere Behandlungszeiten oder niedrigere Revisionsraten bestätigen, münden in Ausschreibungsgewinne. Digitale Gesundheitszusätze – von postoperativen Telemonitoring-Dashboards bis zu Algorithmen des maschinellen Lernens, die auf Flüssigkeitsrezidive hinweisen – verstärken die Differenzierung und halten den Wettbewerbsdynamismus aufrecht, der den Markt für Tympanoplastikprodukte antreibt.
Branchenführer im Markt für Tympanoplastikprodukte
-
Adept Medical Ltd
-
Atos Medical
-
Grace Medical
-
Integra LifeSciences Corporation
-
Olympus Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Tympanostomieprodukte
- Medtronic
- Olympus
- Smiths Group
- Teleflex Medical
- Summit Medical (Innovia)
- Grace Medical
- Integra LifeSciences
- Stryker
- SPIGGLE & THEIS
- Atos Medical AB
- Preceptis Medical
- Adept Medical
- KOKEN
- Hummingbird Med Devices
- Heinz Kurz GmbH
- Cook Group
- OtoMed Ltd
- Ear Technology Corp.
- Shanghai Kindly ENT
- Gyrus ACMI

Marktchancen und Zukunftsaussichten
Der Markt entwickelt sich weiter, da sich die Platzierung von Ohrröhrchen von Krankenhaus-Operationssälen in praxisbasierte Umgebungen verlagert, wodurch die Nachfrage nach integrierten Einweg-Einbringsystemen steigt, die Verfahren in HNO-Kliniken und ambulanten Einrichtungen straffen. Belege aus 510(k)-Zulassungen für praxisbasierte Plattformen, einschließlich Solo+ (Mai 2024) und Tula (April 2026), untermauern diesen Wandel und unterstützen arbeitsablauffreundliche Verpackungen und standardisierte Sterilkits. Parallel dazu berichtet eine Studie vom Januar 2026 zum Tympanostomy U-Tube von einer permanenten Perforationsrate von 2,08 Prozent in der untersuchten Kohorte, was das anhaltende Interesse an Designs unterstreicht, die die Liegedauer und Entfernung optimieren. Der Januar 2026 hebt zudem 3D-Druck und maschinelles Lernen zur Optimierung der Röhrchengeometrie hervor, was auf eine schnellere Iteration hinweist, während die Kompatibilität mit den regulatorischen Zulassungswegen der Klasse II für Tympanostomie-Geräte erhalten bleibt.
Recent Industry Developments in Markt für Tympanostomieprodukte
- April 2026: Tusker Medical erhielt die FDA-510(k)-Zulassung (K252436) für das Tula Tympanostomy Tube Delivery Device. Die Zulassung ermöglicht einen breiteren praxisbasierten Einsatz und einen integrierten Arbeitsablauf für HNO-Verfahren.
- Juni 2025: AventaMed (ein Unternehmen von KARL STORZ) gab eine erweiterte FDA-Indikation für das Solo+ Tympanostomy Tube Device bekannt, die pädiatrische Patienten ab 6 Monaten einschließt. Das Update erweitert das adressierbare pädiatrische Segment für praxisbasierte Einweg-Platzierungssysteme.
- April 2024: Integra LifeSciences schloss die Übernahme von Acclarent für rund 1 Milliarde USD ab und erweiterte damit sein HNO-Geräteportfolio und seine kommerzielle Präsenz.


Markt für Tympanostomieprodukte Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt ist definiert als Umsätze aus Tympanostomieröhrchen und den zugehörigen Einbringwerkzeugen, die zur Schaffung eines temporären Belüftungswegs durch das Trommelfell während HNO-Verfahren verwendet werden, zusammen mit häufig gebündeltem Zubehör und Einwegprodukten.
Ausgeschlossene Bereiche: Hörgerätekomponenten, diagnostische Otoskope und implantierbare Mittelohrgeräte sind in dieser Größenbestimmung nicht enthalten.
Übersicht der Segmentierung
- Nach Produkt
- Tubus-Einführinstrumente
- Paukenröhrchen
- Zubehör und Einwegartikel
- Nach Material
- Silikon
- Fluorkunststoff (Teflon)
- Sonstige
- Nach Anwendung
- Akute Otitis media
- Rezidivierende Otitis media mit Erguss
- Eustachische-Röhren-Dysfunktion
- Chronische Trommelfellperforation
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriges Asien-Pazifik
- Übriger Teil der Welt
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärarbeit beginnt mit dem Aufbau des Nachfragekontexts für Ohrentzündungen und Ohrröhrchen-Verfahren und der anschließenden Rückführung auf Produktnutzung und Preisgestaltung. Wir beziehen uns auf Quellen des öffentlichen Gesundheitswesens und Statistiken wie CDC-Materialien zur Otitis media, WHO-Gesundheitsstatistiken, wo relevant, und OECD-Gesundheitsdaten zu Verfahrenstrends und Zugangssignalen zur Versorgung.
Um Annahmen zu untermauern, überprüfen wir auch den Produkt- und Regulierungskontext anhand von Quellen wie den Gerätedatenbanken und Sicherheitsmitteilungen der US-FDA sowie veröffentlichten klinischen Leitlinien und begutachteter HNO-Fachliteratur, die Röhrchenauswahl, Revisionsraten und typische Versorgungspfade beschreiben. Wir sichten Unternehmensmeldungen, Investorenpräsentationen, seriöse Presseberichte und öffentliche Ausschreibungsbekanntmachungen, wenn sie helfen, Mixverschiebungen und Vertriebsmuster zu validieren. Wir nutzen selektiv kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentdatenbanken, um Portfolios und zeitliche Verschiebungen zu klären. Die hier aufgeführten Quellen sind beispielhaft, und viele weitere öffentliche und kostenpflichtige Referenzen wurden ebenfalls verwendet, um Datenpunkte zu erheben, gegenzuprüfen und zu klären.
Primärinterviews und Umfragen
Primärarbeit wird verwendet, um Verfahrensvolumina, typische Kit-Inhalte und Preisbewegungen nach Kanal zu überprüfen, bevor unsere endgültigen Summen festgelegt werden. Wir sprechen mit einer Mischung aus Herstellern, Distributoren, HNO-Klinikern und Beschaffungs- oder Materialteams in APAC, EMEA und Amerika, damit Lücken aus Sekundärquellen geschlossen und Annahmen trianguliert werden können.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 31% | CXOs: 14% | APAC: 44% |
| Mid-Tier: 53% | Funktions-/Bereichsleiter: 33% | EMEA: 32% |
| Kleinere Anbieter: 16% | Manager: 53% | Amerika: 24% |
Marktdimensionierung & Prognose
Die Dimensionierung erfolgt mit einem Top-down-Ansatz, bei dem Verfahrens- und Patientenbehandlungssignale nach Region rekonstruiert und dann mithilfe von Nutzungsraten pro Fall in Produktnachfrage umgewandelt werden. Diese Summen werden anschließend mit selektiven Bottom-up-Näherungen überprüft, wie beispielsweise gestichprobtem ASP mal Volumen nach Kanal und einer Zusammenfassung von Zulieferern und Distributoren für eine begrenzte Anzahl von Ländern, damit die Endzahl realistisch bleibt.
Wichtige Eingaben, die das Modell beeinflussen, umfassen die Belastung durch Ohrentzündungen und Rezidivmuster, das Volumen von Tympanostomieverfahren nach Versorgungsumgebung, die Häufigkeit von Röhrchenaustausch und -revision, die durchschnittliche Anzahl der pro Verfahren verwendeten Röhrchen und beobachtete Verschiebungen zwischen Krankenhäusern und ambulanten Operationszentren. Die Preisgestaltung erfolgt über eine einfache ASP-Logik, die Röhrchen von Einbringgeräten und von Zubehör und Einwegprodukten trennt, und wendet dann regionsspezifische Mix- und Inflationsannahmen an, die in Interviews validiert wurden.
Für die Prognose wird eine Szenarioanalyse um einen zentralen Fall herum verwendet, da Erholungszyklen bei Verfahren und Preisbewegungen tendenziell in Schritten und nicht gleichmäßig verlaufen. Annahmen werden mit Überprüfungen der klinischen Praxismuster und des Erstattungsdrucks fortgeschrieben. Wo Länderdaten dünn sind, werden nahegelegene Marktproxys angewendet und anschließend mittels Expertenfeedback korrigiert, bevor sie akzeptiert werden.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation über unabhängige Signale validiert, einschließlich der Richtung der Verfahrensaktivität, der Preisbewegung und der erwarteten Mixaufteilung nach Versorgungsumgebung. Wenn eine Abweichung auftritt, überprüfen wir zunächst den zugrunde liegenden Treiber und kontaktieren die Quellen erneut, falls die Lücke immer noch nicht durch Saisonalität oder einmalige Bestellungen erklärbar ist.
Vor der Freigabe durchläuft das Modell eine mehrstufige Analystenprüfung, einschließlich Plausibilitätsprüfungen auf regionaler und Länderebene, sowie eine abschließende Kontrolle der Konsistenz der Währungsumrechnung. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse auftreten, wie signifikante Preisänderungen, regulatorische Verschiebungen oder merkliche Verfahrensunterbrechungen. Ein abschließender Durchgang vor der Lieferung wird dann durchgeführt, damit Kunden die aktuellste Sicht erhalten.
Vergleich der Marktgröße für Tympanostomieprodukte von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Tympanostomieprodukte können sich unterscheiden, selbst wenn die Produktnamen gleich erscheinen, da die erfassten Positionen und Zeitwahlen nicht immer übereinstimmen. Das für die Währungsumrechnung verwendete Jahr, die Art und Weise, wie durchschnittliche Verkaufspreise fortgeschrieben werden, und wie Verfahrensvolumina über Versorgungsumgebungen validiert werden, sind in der Regel die größten Beitragsfaktoren zur Streuung.
In dieser Studie werden der Aktualisierungsrhythmus und das Timing der Währungsumrechnung als aktive Eingaben behandelt, und ASPs werden mithilfe von Kanal-Feedback und Mix-Prüfungen aktualisiert, statt konstant gehalten zu werden. Das ist einer der Gründe, warum die Gesamtsumme höher liegt als bei einigen konservativen Momentaufnahmen, eine von Mordor Intelligence angewandte Modellierungsentscheidung.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 158,46 Mio. USD (2026) | |
| Gesundheitsanalyse-Anbieter A | 90,08 Mio. USD (2024) | Verwendet ein früheres Basisjahr und einen engeren Preisaufbau, und das Wachstumsprofil deutet auf eine begrenzte Anpassung für Verschiebungen im Versorgungsumgebungs-Mix und ASP-Bewegungen nach dem Berichtszeitraum hin. |
| Fachverlag B | 95,80 Mio. USD (2024) | Verankert den Markt an einer Einzeljahres-Momentaufnahme und einem kürzeren Prognosefenster, was spätere Preis- und Mix-Effekte unterschätzen kann, wenn der Aktualisierungszyklus nicht an die jüngste Normalisierung der Verfahren angepasst ist. |
Insgesamt erklärt sich die Streuung hauptsächlich durch zeitliche Entscheidungen und durch die Art, wie Preis- und Verfahrenssignale aktualisiert werden. Indem wir den Umfang auf Röhrchen, Einbringgeräte und häufig gebündelte Einwegprodukte beschränken und Volumina und ASP-Bewegungen durch wiederholte Prüfungen validieren, bleibt unsere Schätzung nachvollziehbar mit klaren Nachfrage- und Preistreibern verknüpft.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Tympanoplastikprodukte?
Die Marktgröße für Tympanoplastikprodukte beträgt 158,46 Mio. USD im Jahr 2026 und soll bis 2031 auf 184,22 Mio. USD wachsen.
Wer sind die wichtigsten Akteure im Markt für Tympanoplastikprodukte?
Adept Medical Ltd, Atos Medical, Grace Medical, Integra LifeSciences Corporation und Olympus Corporation sind die wichtigsten Unternehmen, die im Markt für Tympanoplastikprodukte tätig sind.
Welche ist die am schnellsten wachsende Region im Markt für Tympanoplastikprodukte?
Asien-Pazifik wird voraussichtlich über den Prognosezeitraum (2026–2031) mit der höchsten CAGR wachsen.
Welche Region hat den größten Anteil am Markt für Tympanoplastikprodukte?
Nordamerika hält 45,30 % des globalen Umsatzes aufgrund ausgereifter Erstattungsstrukturen und hoher Eingriffszahlen.
Welche Produktkategorie wächst am schnellsten?
Zubehör und Einwegartikel, einschließlich Einwegeinführinstrumente und Verfahrensbestecke, werden voraussichtlich bis 2031 mit einer CAGR von 4,05 % wachsen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
