
Taille et parts du marché des produits de tympanostomie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2031 |
|---|---|
| Taille du Marché (2026) | 158.46 Millions de dollars américains |
| Taille du Marché (2031) | 184.22 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 3.05 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des produits de tympanostomie par Mordor Intelligence
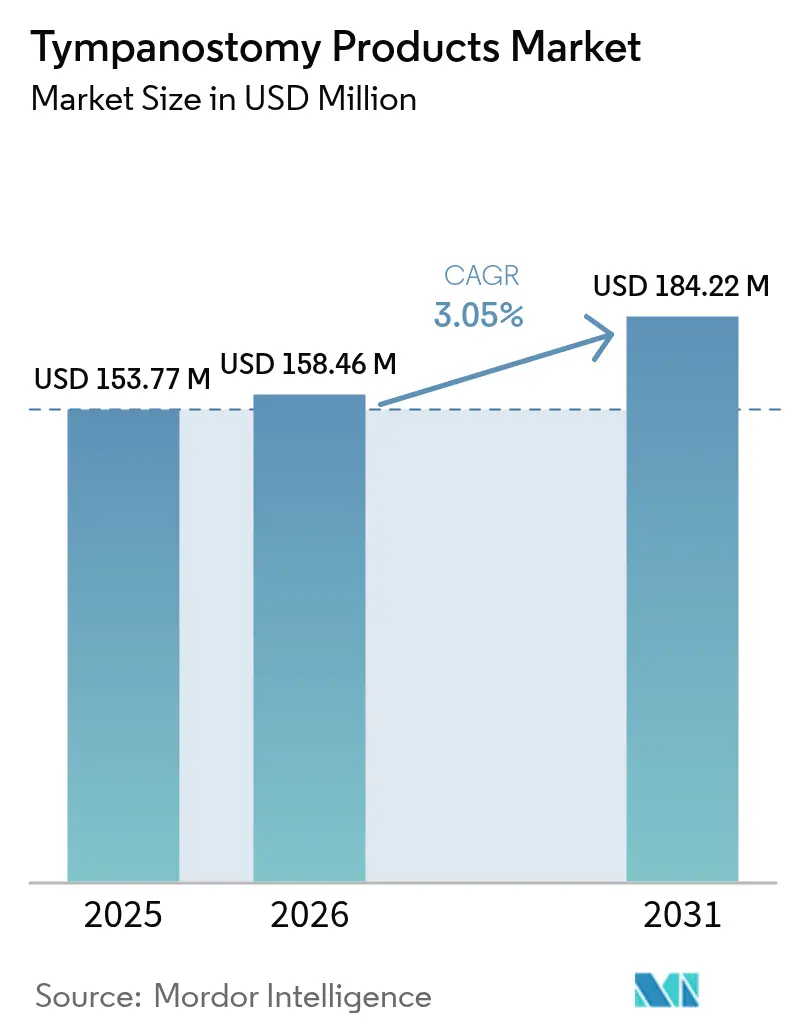
La taille du marché des produits de tympanostomie en 2026 est estimée à 158,46 millions USD, en progression par rapport à la valeur de 2025 de 153,77 millions USD, avec des projections pour 2031 indiquant 184,22 millions USD, croissant à un CAGR de 3,05 % sur la période 2026-2031. La migration continue du placement de tubes auriculaires des salles d'opération hospitalières vers des cabinets ambulatoires redéfinit les priorités concurrentielles, les fournisseurs passant de catalogues axés sur le volume à des systèmes à plus haute valeur ajoutée qui rationalisent le temps d'intervention, réduisent l'exposition à l'anesthésie et diminuent les dépenses des payeurs. La demande est soutenue par la prévalence de l'otite moyenne pédiatrique — plus de 80 % des enfants ayant vécu au moins un épisode avant l'âge de 3 ans — ainsi que par les politiques de gestion des antimicrobiens qui favorisent de plus en plus les solutions chirurgicales plutôt que les cycles répétés d'antibiotiques. L'Amérique du Nord reste le principal acheteur régional grâce à la maturité de son système de remboursement, tandis que l'Asie-Pacifique génère les revenus incrémentaux les plus rapides à mesure que la capacité chirurgicale et les revenus disponibles augmentent. La prééminence des produits est assurée par les tubes de tympanostomie, mais la dynamique de croissance est la plus visible dans les accessoires et les kits d'insertion à usage unique alignés sur les modèles de soins ambulatoires.
Principaux enseignements du rapport
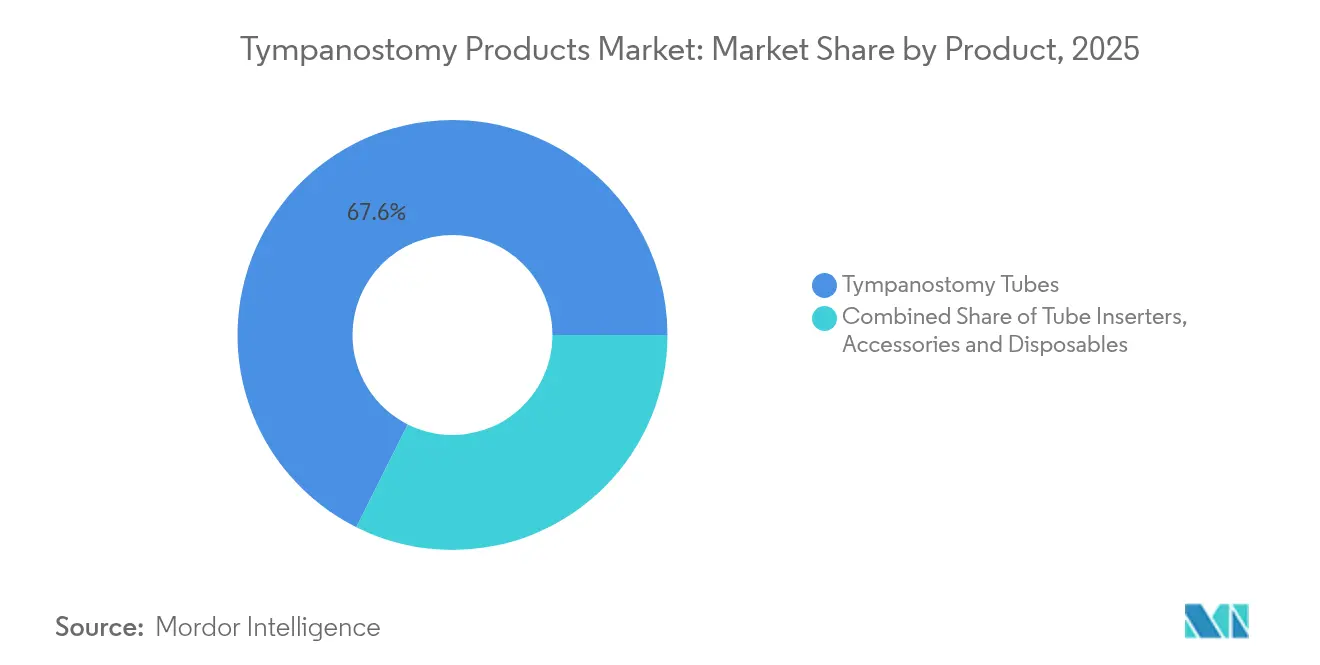
- Par catégorie de produit – Les tubes de tympanostomie ont capté 67,62 % de la part du marché des produits de tympanostomie en 2025 ; les accessoires et consommables devraient croître à un CAGR de 4,05 % jusqu'en 2031.
- Par matériau – Le silicone a détenu 45,15 % de la taille du marché des produits de tympanostomie en 2025, tandis que les matériaux fluoroplastiques devraient enregistrer un CAGR de 3,95 % jusqu'en 2031.
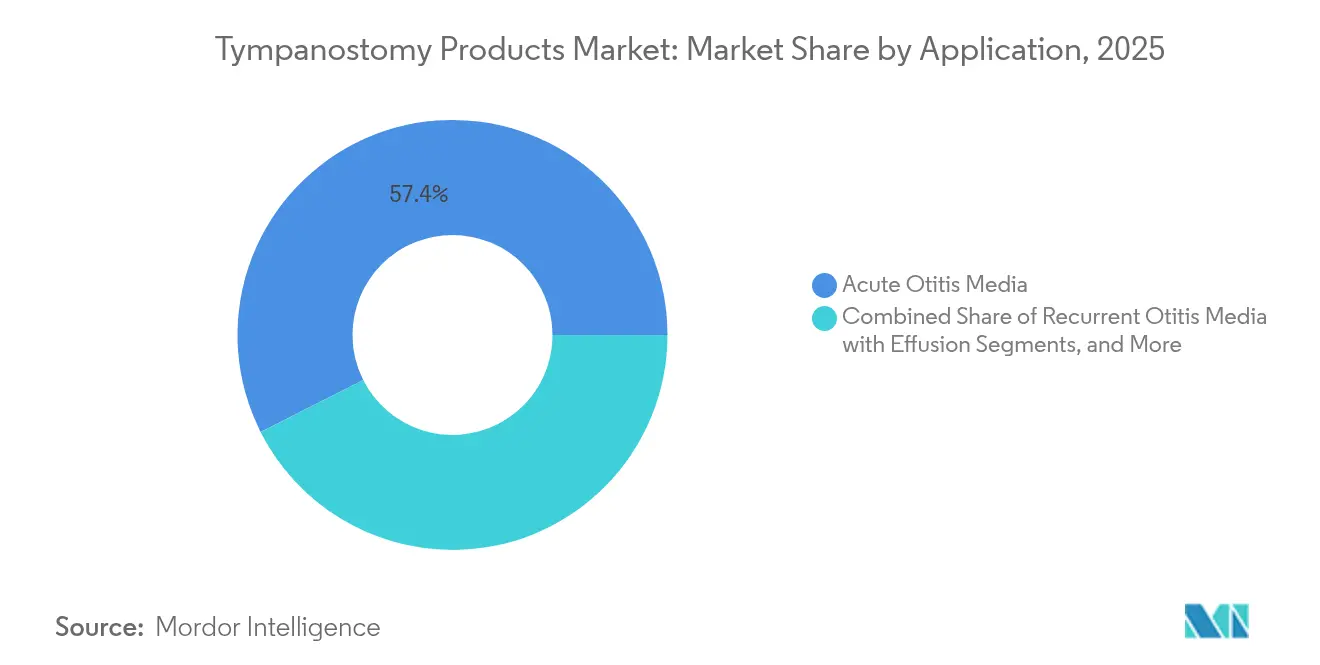
- Par application – L'otite moyenne aiguë a représenté 57,44 % de la demande en 2025 ; l'otite moyenne récurrente avec épanchement progresse à un CAGR de 3,66 % jusqu'en 2031.
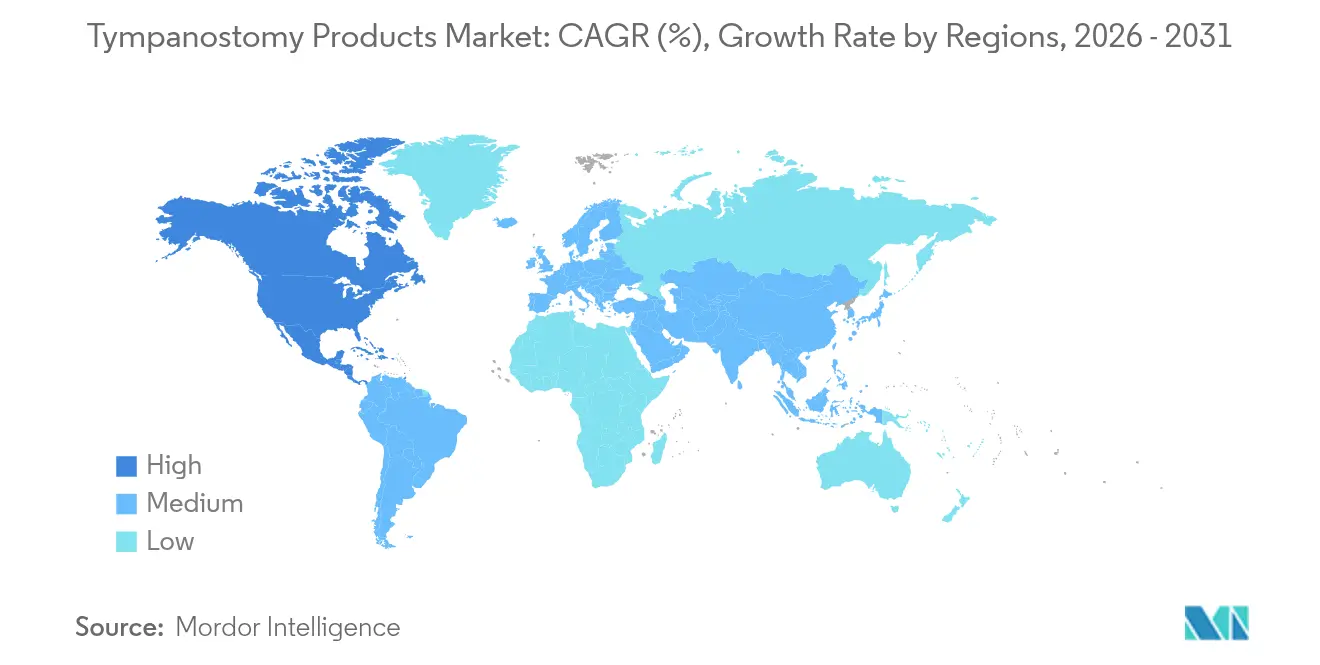
- Par géographie – L'Amérique du Nord a enregistré une part de revenus de 45,30 % en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 4,29 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché mondial des produits de tympanostomie
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Forte incidence de l'otite moyenne pédiatrique | +1.2% | Mondial ; plus élevé dans les régions en développement | Long terme (≥ 4 ans) |
| Avancées dans les inserteurs mini-invasifs | +0.8% | Amérique du Nord et Europe, expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Émergence de tubes biorésorbables / à élution médicamenteuse | +0.6% | Mondial ; porté par les marchés développés | Long terme (≥ 4 ans) |
| Expansion de la capacité chirurgicale ORL dans les marchés émergents | +0.9% | Cœur Asie-Pacifique ; débordement vers le Moyen-Orient et Afrique et l'Amérique latine | Moyen terme (2-4 ans) |
| Télésurveillance des patients en postopératoire | +0.3% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Incitations au remboursement des actes en cabinet | +0.7% | Amérique du Nord, expansion vers l'Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Forte incidence de l'otite moyenne pédiatrique
La persistance mondiale des cas soutient le volume sur le marché des produits de tympanostomie. La vaccination a réduit certains sérotypes, mais les souches non vaccinales maintiennent une demande chirurgicale élevée. L'accent clinique mis sur la minimisation des antibiotiques systémiques positionne la pose de tubes auriculaires comme l'alternative privilégiée. Les dispositifs à élution médicamenteuse libérant localement des antimicrobiens s'inscrivent en outre dans les objectifs de gestion des antimicrobiens. La croissance de la classe moyenne dans les économies émergentes amplifie ce moteur à long terme en élargissant l'accès à la chirurgie ORL pédiatrique.
Avancées dans les inserteurs mini-invasifs
Les systèmes destinés aux cabinets ambulatoires réduisent le recours à l'anesthésie et diminuent le coût total de l'intervention d'environ 60 %. Le système Hummingbird TTS, homologué par la FDA, combine la myringotomie et la pose du tube en un seul passage et s'est avéré sûr dans plus de 225 cas pédiatriques. Ces dispositifs s'intègrent dans des parcours de consultation et de traitement le jour même, accélérant l'adoption dans les régions bénéficiant d'un remboursement ambulatoire robuste et contribuant à la croissance supplémentaire du marché des produits de tympanostomie.
Émergence de tubes biorésorbables / à élution médicamenteuse
Les tubes en protéine de soie ou en polylactide qui se dissolvent une fois leur fonction accomplie éliminent les procédures de retrait secondaire. La libération simultanée de ciprofloxacine ou d'agents similaires maintient des concentrations thérapeutiques dans l'oreille moyenne sans problèmes d'observance par le soignant. Bien que les délais réglementaires modèrent les revenus à court terme, ces plateformes permettent des stratégies de tarification premium tout en répondant à des besoins non satisfaits, renforçant l'expansion à long terme du marché des produits de tympanostomie [1]Sarah A. Bradner, « Tubes auriculaires biorésorbables en protéine de soie à élution médicamenteuse : preuve de concept », Advanced Healthcare Materials, onlinelibrary.wiley.com.
Expansion de la capacité chirurgicale ORL dans les marchés émergents
L'ajout prévu de 34 000 lits dans des hôpitaux privés en Inde et les investissements continus de la Chine élargissent la disponibilité des blocs opératoires et ouvrent des circuits de référencement. Les programmes locaux de résidence en ORL et les partenariats de transfert de technologie diffusent les compétences au-delà des villes de premier rang. La hausse des volumes de procédures qui en résulte positionne l'Asie-Pacifique comme le principal moteur des gains futurs sur le marché des produits de tympanostomie.
Télésurveillance des patients en postopératoire
L'otoscopie à distance et le suivi des symptômes via des applications mobiles permettent aux cliniciens de détecter précocement les complications, renforçant la confiance dans les poses en cabinet. Les assureurs remboursent de plus en plus les consultations numériques brèves, qui comblent les lacunes de suivi et soutiennent l'adoption plus large des tubes mini-invasifs, notamment dans les zones rurales d'Amérique du Nord et d'Europe où la distance de déplacement décourageait autrefois la chirurgie.
Incitations au remboursement des actes en cabinet
Le code CPT 69433 et les tarifs européens comparables remboursent la pose de tubes auriculaires sous anesthésie locale à des taux favorables, rendant les actes réalisés en clinique financièrement attractifs pour les prestataires. Ce glissement détourne le volume des blocs opératoires hospitaliers, stimule la demande de kits intégrés et renforce l'orientation du marché des produits de tympanostomie vers des dispositifs à valeur ajoutée.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Disponibilité des thérapies pharmacologiques / de surveillance attentive | -0.4% | Mondial, plus prononcé dans les régions aux approches de traitement conservatrices | Moyen terme (2-4 ans) |
| Risque d'infections postopératoires et de complications | -0.3% | Mondial, avec un impact plus élevé dans les contextes à ressources limitées | Long terme (≥ 4 ans) |
| Exigences strictes en matière de stérilité et de réglementation | -0.5% | Mondial, avec l'impact le plus élevé dans les marchés émergents | Moyen terme (2-4 ans) |
| Gestion des antimicrobiens limitant les poses de tubes | -0.2% | Amérique du Nord et Europe, expansion mondiale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Disponibilité des thérapies pharmacologiques / de surveillance attentive
Les recommandations de l'Académie américaine d'oto-rhino-laryngologie préconisent une observation conservatrice pour les épisodes d'épanchement unique de moins de trois mois, et les protocoles de consensus italiens soutiennent l'utilisation d'antibiotiques à spectre étroit pour les cas bénins. Ces recommandations tempèrent la croissance des actes, notamment dans les systèmes à coût maîtrisé. Toutefois, l'amélioration des outils diagnostiques permettant d'identifier les fluides non résorbables et les pressions liées à la résistance aux antimicrobiens pourraient, à terme, affiner plutôt que supprimer la demande chirurgicale.
Risque d'infections postopératoires et de complications
Les épisodes d'otorrhée touchent environ la moitié des enfants porteurs de tubes, et l'extrusion prématurée ou la perforation persistante génère une charge supplémentaire de suivi. Ces événements suscitent des réticences parentales et un examen attentif de la part des payeurs. Les fabricants de dispositifs répondent par des revêtements antimicrobiens, des lumières hydrophobes et des délais de résorption prévisibles pour réduire l'incidence des complications, ce qui, en cas de succès, devrait atténuer la contrainte à long terme pesant sur le marché des produits de tympanostomie [2]Laura L. Neff, « Infections de l'oreille chez les enfants : ce que vous pouvez faire et quand il est temps d'opter pour des tubes auriculaires », Children's Mercy, childrensmercy.org.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit : les tubes dominent malgré la croissance des accessoires
Les tubes de tympanostomie ont représenté 67,62 % de la part du marché des produits de tympanostomie en 2025, grâce à leur rôle thérapeutique central. Cette catégorie demeure la pierre angulaire du marché des produits de tympanostomie, bien que les volumes unitaires plafonnent dans les régions matures. Parallèlement, le segment des accessoires et consommables enregistre un CAGR de 4,05 %, reflétant l'évolution vers des kits de procédure groupés garantissant la stérilité et réduisant le temps en salle.
Les inserteurs à passage unique, les cartouches lame-et-tube préchargées et les dispositifs de visualisation assistée par aspiration soutiennent cette progression. Les prestataires préfèrent les packs clé en main adaptés au flux de travail en cabinet, ce qui stimule en retour la taille du marché des produits de tympanostomie associée aux consommables et à l'instrumentation. Les otoscopes numériques et l'endoscopie par smartphone enrichissent encore les schémas d'achat d'accessoires en permettant une capture d'image instantanée à des fins de documentation et de conformité aux audits.
Note: Les parts de segment pour tous les segments individuels sont disponibles à l'achat du rapport


Par matériau : la prééminence du silicone remise en question par l'innovation fluoroplastique
Les tubes en silicone ont conservé 45,15 % de la taille du marché des produits de tympanostomie en 2025, grâce à la familiarité des chirurgiens avec ce matériau, à sa souplesse et à sa facilité d'insertion. Néanmoins, les conceptions en fluoroplastique affichent la meilleure dynamique avec un CAGR de 3,95 % jusqu'en 2031. Leur faible énergie de surface réduit le développement du biofilm et l'obstruction de la lumière, prolongeant la durée fonctionnelle et diminuant les taux de réintervention.
Le titane et les polymères biorésorbables émergents répondent à des sous-populations de niche mais cliniquement significatives, telles que les patients nécessitant une ventilation pluriannuelle ou présentant un risque élevé lié à l'anesthésie. Les variantes biorésorbables suppriment la nécessité d'une extraction, une caractéristique très appréciée des parents et des pédiatres. Les versions à élution médicamenteuse en cours d'examen associent la science des matériaux à la pharmacologie, offrant une proposition de valeur attractive et entretenant la rotation concurrentielle au sein du marché des produits de tympanostomie.
Par application : les cas aigus tirent les volumes, les affections récurrentes montrent des perspectives prometteuses
L'otite moyenne aiguë a motivé 57,44 % des actes réalisés en 2025, consolidant son statut de principal contributeur aux volumes du marché des produits de tympanostomie. Le soulagement rapide des symptômes et la prévention de la surdité de transmission constituent son attrait clinique.
L'otite moyenne récurrente avec épanchement, bien que représentant actuellement une part plus modeste, s'accélère à un CAGR de 3,66 %. Les chirurgiens préconisent de plus en plus le placement préventif de tubes après des épisodes successifs de fluide, afin de limiter les retards de développement du langage et de réduire l'exposition aux antibiotiques systémiques. L'intérêt parallèle pour le traitement du dysfonctionnement chronique de la trompe d'Eustache par dilatation au ballonnet ou par stent élargit la boîte à outils procédurale, mais ne déplace pas matériellement la demande de tubes ; au contraire, il introduit des opportunités de thérapie combinée qui maintiennent la dynamique du marché des produits de tympanostomie.
Note: Les parts de segment pour tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
L'Amérique du Nord a généré 45,30 % des revenus mondiaux en 2025, bénéficiant de circuits ORL pédiatriques bien établis, d'une couverture assurantielle complète et d'une adoption rapide des technologies en cabinet telles que le système Hummingbird TTS. Près de 700 000 actes sont réalisés chaque année aux États-Unis, et les politiques des payeurs qui remboursent les poses sous anesthésie locale soutiennent un débit élevé. Toutefois, les examens d'utilisation signalant un potentiel excès de recours dans certaines zones métropolitaines tempèrent la croissance incrémentale. Les homologations FDA continues pour les dispositifs complémentaires, notamment les systèmes de thérapie acoustique, renforcent le pipeline technologique et maintiennent la prééminence régionale.
L'Asie-Pacifique est la zone la plus dynamique avec un CAGR projeté de 4,29 %, portée par la construction rapide d'hôpitaux et l'élargissement de la classe moyenne. Les chaînes privées indiennes prévoient des ajouts de capacité de 6 milliards USD d'ici 2029, tandis que la politique industrielle chinoise encourage la fabrication locale et les partenariats technologiques étrangers. Les disparités dans la répartition des spécialistes ORL persistent, mais le télémentorat et les cliniques mobiles réduisent l'écart, se traduisant par une pénétration régionale plus large du marché des produits de tympanostomie.
L'Europe maintient une progression régulière grâce aux systèmes de santé universels qui remboursent les interventions fondées sur des données probantes. Les plafonds budgétaires dans certains pays freinent la tarification premium, mais les achats guidés par les données cliniques favorisent les fournisseurs disposant de dossiers de sécurité et d'efficacité robustes. L'Amérique latine et le Moyen-Orient et Afrique restent des frontières émergentes : la progression des diplômés en médecine et l'amélioration de la couverture assurantielle créent un vivier pour la croissance future des actes, même si la volatilité macroéconomique modère l'expansion à court terme. Collectivement, ces dynamiques assurent la diversification géographique du marché des produits de tympanostomie sur l'horizon de prévision.

Paysage réglementaire
Aux États-Unis, les dispositifs de tympanostomie sont réglementés en tant que dispositifs d'oto-rhino-laryngologie de Classe II en vertu du 21 CFR Part 874, avec des classifications connexes 21 CFR 874.3930 pour les membranes semi-perméables. Les voies d'autorisation reposent principalement sur des soumissions 510(k) basées sur des dispositifs prédicats, l'étiquetage, la validation de la stérilisation et les tests de performance étant essentiels aux approbations, tandis que les exigences de biocompatibilité ISO 10993-1:2018 ancrent les choix de matériaux et de revêtements pour l'usage pédiatrique. Parmi les jalons notables figurent l'autorisation du dispositif Solo+ Tympanostomy Tube d'AventaMed (K232702, mai 2024) et l'autorisation du dispositif Tula Tympanostomy Tube Delivery de Tusker Medical (K252436, avril 2026), ainsi qu'un supplément PMA pour un changement de procédé de fabrication (P190016/S010, octobre 2025).
Analyse de la chaîne de valeur
La chaîne de valeur de la tympanostomie commence par des matériaux spécialisés tels que les élastomères de silicone et le PTFE, en passant par la fabrication de composants de précision et l'assemblage en tubes de ventilation, dispositifs de pose préchargés et kits procéduraux à usage unique. La stérilisation à l'oxyde d'éthylène reste une étape déterminante pour de nombreux composants, façonnant les délais et la planification de la libération des lots pour les flux de travail en cabinet. En aval, les produits transitent via les équipes commerciales des fabricants d'origine et les distributeurs régionaux vers les hôpitaux, les centres de chirurgie ambulatoire et les cabinets d'ORL, où les systèmes intégrés et les consommables fiables sont de plus en plus valorisés. Les changements de fabrication examinés par la FDA peuvent modifier les flux de libération et le rythme d'approvisionnement, et les tarifs douaniers sur les composants de 2025, ainsi qu'un examen plus large de la chaîne d'approvisionnement, ont poussé les fournisseurs vers une qualification plus stricte, un double approvisionnement et une constitution de stocks tampons pour les comptes à fort volume.
Paysage concurrentiel
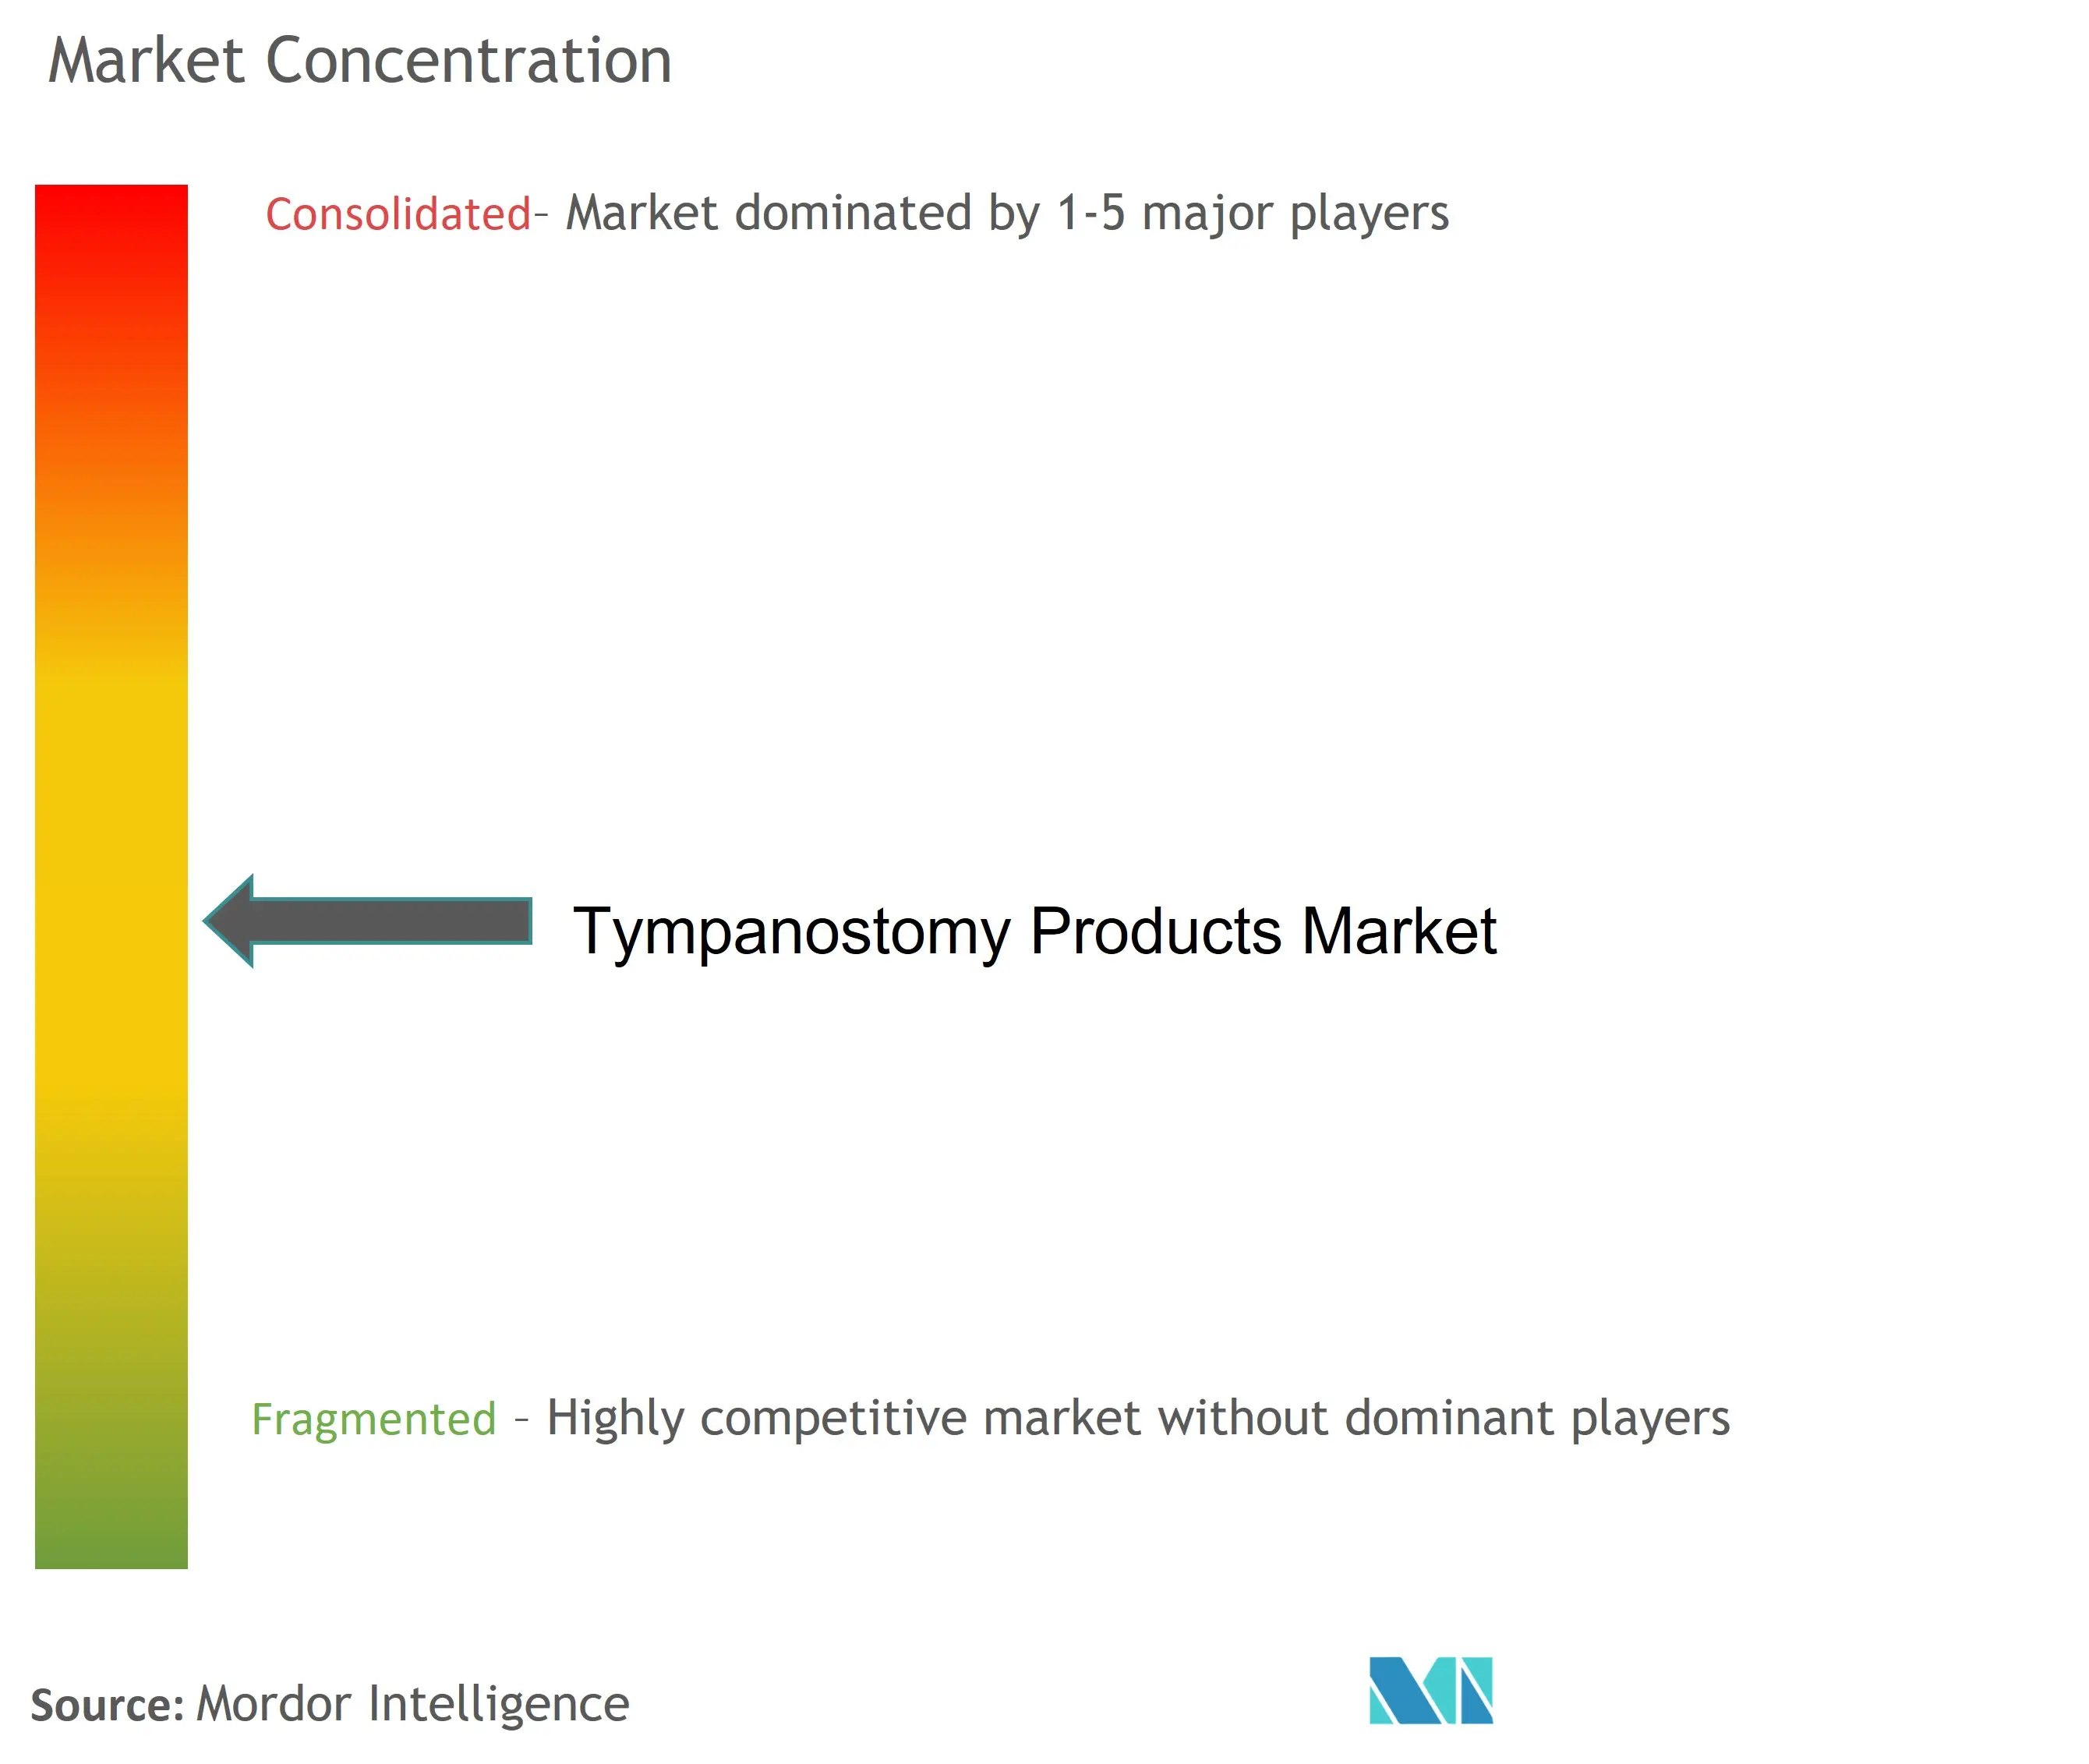
La structure du marché est modérément fragmentée, avec des multinationales diversifiées telles que Medtronic, Olympus et Smith & Nephew en concurrence aux côtés de spécialistes ORL ciblés et de start-ups. Aucune entreprise ne détient plus d'un tiers des revenus, laissant de la place aux plateformes différenciées pour gagner du terrain. Les principaux fournisseurs regroupent tubes, lames, embouts d'aspiration et aides à la visualisation dans des kits unifiés destinés aux flux de travail en cabinet, renforçant le pouvoir de tarification des solutions intégrées.
Les acquisitions ciblent les lacunes de compétences : le rachat d'Acclarent par Integra LifeSciences pour 1 milliard USD en avril 2024 a élargi sa présence en ORL et ajouté des actifs de dilatation par ballonnet complémentaires aux portefeuilles de tubes. Les partenariats se multiplient également ; des distributeurs régionaux en Asie-Pacifique s'assurent des droits exclusifs sur des innovations américaines en échange d'une navigation réglementaire et d'un accès aux hôpitaux.
L'avantage concurrentiel repose de plus en plus sur une valeur clinico-économique démontrable. Les études validant la réduction du risque anesthésique, la diminution du temps en salle ou des taux de révision plus faibles se traduisent par des gains lors des appels d'offres. Les compléments de santé numérique — allant des tableaux de bord de télésurveillance postopératoire aux algorithmes d'apprentissage automatique signalant les récidives de fluide — renforcent la différenciation et entretiennent la rotation concurrentielle qui propulse le marché des produits de tympanostomie.
Leaders du secteur des produits de tympanostomie
Adept Medical Ltd
Atos Medical
Grace Medical
Integra LifeSciences Corporation
Olympus Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Le marché progresse à mesure que la pose de tubes auriculaires passe des blocs opératoires hospitaliers aux cabinets, ce qui accroît la demande de systèmes de pose intégrés et à usage unique qui simplifient les procédures dans les cliniques ORL et les sites ambulatoires. Les preuves issues des autorisations 510(k) pour les plateformes en cabinet, notamment Solo+ (mai 2024) et Tula (avril 2026), ancrent cette évolution et favorisent des emballages adaptés au flux de travail et des kits stériles standardisés. Parallèlement, une étude de janvier 2026 sur le Tympanostomy U-Tube rapporte un taux de perforation permanente de 2,08 % dans la cohorte évaluée, ce qui souligne l'intérêt persistant pour des conceptions optimisant le temps de maintien et le retrait. Janvier 2026 met également en avant l'impression 3D et l'optimisation par apprentissage automatique de la géométrie des tubes, signalant une itération plus rapide tout en préservant la compatibilité avec les voies réglementaires de Classe II applicables aux dispositifs de tympanostomie.
Développements récents du secteur
- Avril 2026 : Tusker Medical a reçu l'autorisation FDA 510(k) (K252436) pour le dispositif de pose de tubes de tympanostomie Tula. Cette autorisation permet un déploiement plus large en cabinet et un flux de travail intégré pour les procédures ORL.
- Juin 2025 : AventaMed (une société KARL STORZ) a annoncé une indication FDA élargie pour le dispositif Solo+ Tympanostomy Tube, incluant désormais les patients pédiatriques âgés de 6 mois et plus. Cette mise à jour élargit le segment pédiatrique adressable pour les systèmes de pose en cabinet à usage unique.
- Avril 2024 : Integra LifeSciences a finalisé son acquisition d'Acclarent pour environ 1 milliard USD, élargissant son portefeuille de dispositifs ORL et son empreinte commerciale.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché est défini comme les revenus générés par les tubes de tympanostomie et les outils de pose associés utilisés pour créer un passage de ventilation temporaire à travers la membrane tympanique lors de procédures ORL, ainsi que les accessoires et consommables couramment fournis en lot.
Exclusions du périmètre : les composants d'aides auditives, les otoscopes de diagnostic et les dispositifs implantables de l'oreille moyenne ne sont pas comptabilisés dans cette évaluation.
Aperçu de la segmentation
- Par produit
- Inserteurs de tubes
- Tubes de tympanostomie
- Accessoires et consommables
- Par matériau
- Silicone
- Fluoroplastique (Téflon)
- Autres
- Par application
- Otite moyenne aiguë
- Otite moyenne récurrente avec épanchement
- Dysfonctionnement de la trompe d'Eustache
- Perforation chronique de la membrane tympanique
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Reste du monde
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la construction du contexte de la demande pour les infections de l'oreille et les procédures de pose de tubes auriculaires, puis par sa mise en correspondance avec l'utilisation des produits et les prix. Nous nous référons à des sources de santé publique et statistiques telles que les documents du CDC sur l'otite moyenne, les statistiques de santé de l'OMS le cas échéant, et les données de santé de l'OCDE pour les tendances des procédures et les signaux d'accès aux soins.
Pour ancrer nos hypothèses, nous examinons également le contexte produit et réglementaire à partir de sources telles que les bases de données d'appareils de la FDA américaine et les communications de sécurité, ainsi que les directives cliniques publiées et la littérature ORL évaluée par des pairs décrivant la sélection des tubes, les taux de révision et les parcours de soins typiques. Nous parcourons les dépôts d'entreprise, les présentations aux investisseurs, la presse réputée et les avis publics d'appels d'offres lorsqu'ils aident à valider les évolutions de mix et les schémas de distribution. Nous utilisons de manière sélective des abonnements payants pour les données financières d'entreprises et les bases de données de brevets afin de clarifier les portefeuilles et les évolutions temporelles. Les sources listées ici sont illustratives, et de nombreuses autres références publiques et payantes ont également été utilisées pour collecter, recouper et clarifier les données.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour tester la solidité des volumes de procédures, le contenu typique des kits et l'évolution des prix par canal avant que nos totaux finaux ne soient arrêtés. Nous échangeons avec un ensemble de fabricants, distributeurs, cliniciens ORL et équipes d'achat ou de matériel à travers l'Asie-Pacifique, l'EMEA et les Amériques, afin de combler les lacunes des données documentaires et de trianguler les hypothèses.
Répartition des répondants au travail de terrain de recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 31 % | Dirigeants (CXO) : 14 % | APAC: 44% |
| Niveau intermédiaire : 53 % | Responsables fonctionnels/d'unité : 33 % | EMEA : 32 % |
| Acteurs plus petits : 16 % | Managers : 53 % | Amériques : 24 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit selon une approche descendante où les signaux de procédures et de patients traités sont reconstitués par région, puis convertis en demande de produits à l'aide de taux d'utilisation par cas. Ces totaux sont ensuite vérifiés à l'aide d'approximations ascendantes sélectives, telles que le prix de vente moyen échantillonné multiplié par le volume par canal et une agrégation fournisseurs-distributeurs sur un ensemble limité de pays, afin que le chiffre final reste réaliste.
Les principales données qui font évoluer le modèle comprennent la charge et les schémas de récurrence des infections de l'oreille, les volumes de procédures de tympanostomie par cadre de soins, la fréquence de remplacement et de révision des tubes, le nombre moyen de tubes utilisés par procédure, et les évolutions observées entre hôpitaux et centres de chirurgie ambulatoire. La tarification est traitée par une logique simple de prix de vente moyen qui sépare les tubes des dispositifs de pose et des accessoires et consommables, puis applique des hypothèses de mix et d'inflation spécifiques à la région, validées lors des entretiens.
Pour les prévisions, une analyse de scénarios est utilisée autour d'un cas central, car les cycles de reprise des procédures et la tarification tendent à évoluer par paliers plutôt que de manière linéaire. Les hypothèses sont reportées avec des vérifications sur les schémas de pratique clinique et la pression liée au remboursement. Lorsque les données par pays sont limitées, des marchés proxy proches sont appliqués puis corrigés à l'aide de retours d'experts avant d'être acceptés.
Validation des données et cycle de mise à jour
Les résultats sont validés par triangulation entre signaux indépendants, notamment la direction de l'activité des procédures, l'évolution des prix et les répartitions de mix attendues par cadre de soins. Lorsqu'un écart apparaît, nous revérifions d'abord le facteur sous-jacent, puis recontactons les sources si l'écart n'est toujours pas explicable par la saisonnalité ou une commande ponctuelle.
Avant validation finale, le modèle passe par une revue d'analyste en plusieurs étapes, incluant des vérifications de cohérence aux niveaux régional et national, et un dernier passage pour vérifier la cohérence de la conversion des devises. Les rapports sont mis à jour annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que des changements de prix notables, des évolutions réglementaires ou des perturbations sensibles des procédures. Un dernier passage avant livraison est ensuite effectué afin que les clients reçoivent la vision la plus récente.
Taille du marché des produits de tympanostomie selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les produits de tympanostomie peuvent différer même lorsque les noms de produits semblent identiques, car les éléments comptabilisés et les choix de calendrier ne sont pas toujours alignés. L'année utilisée pour la conversion des devises, la manière dont les prix de vente moyens sont projetés dans le temps, et la façon dont les volumes de procédures sont validés selon les cadres de soins sont généralement les principaux contributeurs à cet écart.
Dans cette étude, la cadence de mise à jour et le calendrier des devises sont traités comme des données actives, et les prix de vente moyens sont mis à jour à l'aide des retours des canaux et de vérifications de mix plutôt que d'être maintenus stables. C'est l'une des raisons pour lesquelles le total est plus élevé que certaines estimations conservatrices, un choix de modélisation appliqué par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 158,46 M USD (2026) | |
| Analytique de la santé A | 90,08 M USD (2024) | Utilise une année de base antérieure et une construction de prix plus étroite, et le profil de croissance suggère un ajustement limité pour les évolutions de mix des cadres de soins et le mouvement des prix de vente moyens après la période. |
| Éditeur professionnel B | 95,80 M USD (2024) | Ancre le marché à un instantané d'une seule année et à une fenêtre de prévision plus courte, ce qui peut sous-estimer les effets ultérieurs de prix et de mix si le cycle de mise à jour n'est pas aligné sur la normalisation récente des procédures. |
Globalement, l'écart s'explique principalement par les choix de calendrier et par la manière dont les signaux de tarification et de procédures sont actualisés. En maintenant le périmètre limité aux tubes, dispositifs de pose et consommables couramment fournis en lot, puis en validant les volumes et l'évolution des prix de vente moyens par des vérifications répétées, notre estimation reste traçable à des facteurs clairs de demande et de tarification.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des produits de tympanostomie ?
La taille du marché des produits de tympanostomie s'établit à 158,46 millions USD en 2026 et devrait croître pour atteindre 184,22 millions USD d'ici 2031.
Qui sont les acteurs clés du marché des produits de tympanostomie ?
Adept Medical Ltd, Atos Medical, Grace Medical, Integra LifeSciences Corporation et Olympus Corporation sont les principales entreprises opérant sur le marché des produits de tympanostomie.
Quelle est la région affichant la croissance la plus rapide sur le marché des produits de tympanostomie ?
L'Asie-Pacifique devrait afficher le CAGR le plus élevé sur la période de prévision (2026-2031).
Quelle région détient la plus grande part du marché des produits de tympanostomie ?
L'Amérique du Nord représente 45,30 % des revenus mondiaux grâce à la maturité de ses structures de remboursement et à ses volumes élevés d'actes.
Quelle catégorie de produit connaît la croissance la plus rapide ?
Les accessoires et consommables, notamment les inserteurs à passage unique et les kits de procédure, devraient se développer à un CAGR de 4,05 % jusqu'en 2031.
Dernière mise à jour de la page le:



