
Tamaño y Participación del Mercado de Productos para Timpanosteomía
Visión General del Mercado
| Período de Estudio | 2022 - 2031 |
|---|---|
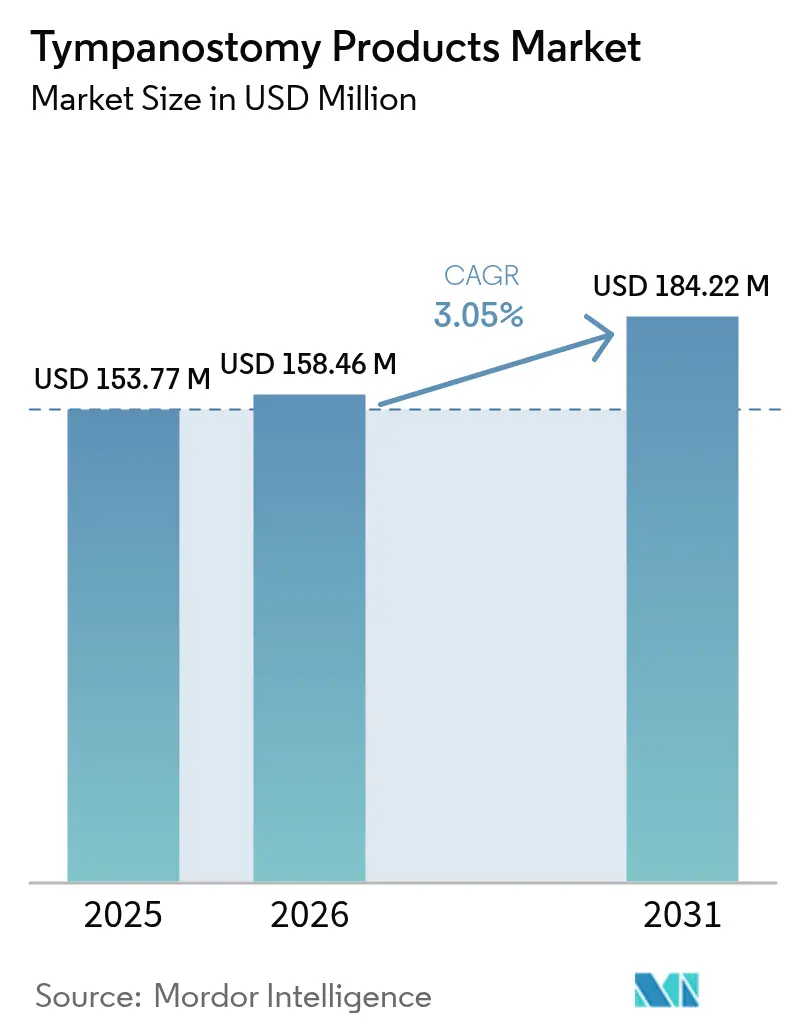
| Tamaño del Mercado (2026) | 158.46 Millones de dólares |
| Tamaño del Mercado (2031) | 184.22 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.05 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Productos para Timpanosteomía por Mordor Intelligence
El tamaño del mercado de productos para timpanosteomía en 2026 se estima en 158,46 millones de USD, creciendo desde el valor de 2025 de 153,77 millones de USD con proyecciones para 2031 que muestran 184,22 millones de USD, creciendo a una CAGR del 3,05% durante 2026-2031. La migración continua de la colocación de tubos en el oído desde quirófanos hospitalarios hacia consultorios ambulatorios redefine las prioridades competitivas, ya que los proveedores están transitando desde catálogos orientados al volumen hacia sistemas de mayor valor que optimizan el tiempo de procedimiento, reducen la exposición a la anestesia y disminuyen el desembolso de los pagadores. La demanda se ve reforzada por la prevalencia de otitis media pediátrica —con más del 80% de los niños experimentando al menos un episodio antes de los 3 años— y por las políticas de administración prudente de antimicrobianos que favorecen cada vez más las soluciones quirúrgicas frente a ciclos repetidos de antibióticos. América del Norte sigue siendo el mayor comprador regional gracias a la solidez del reembolso establecido, mientras que Asia-Pacífico genera los ingresos incrementales más rápidos a medida que la capacidad quirúrgica y los ingresos disponibles se expanden. El liderazgo de productos lo mantienen los tubos para timpanosteomía, pero el mayor impulso de crecimiento se aprecia en los accesorios y los kits de inserción de un solo uso alineados con los modelos de atención en el mismo día.
Conclusiones Clave del Informe
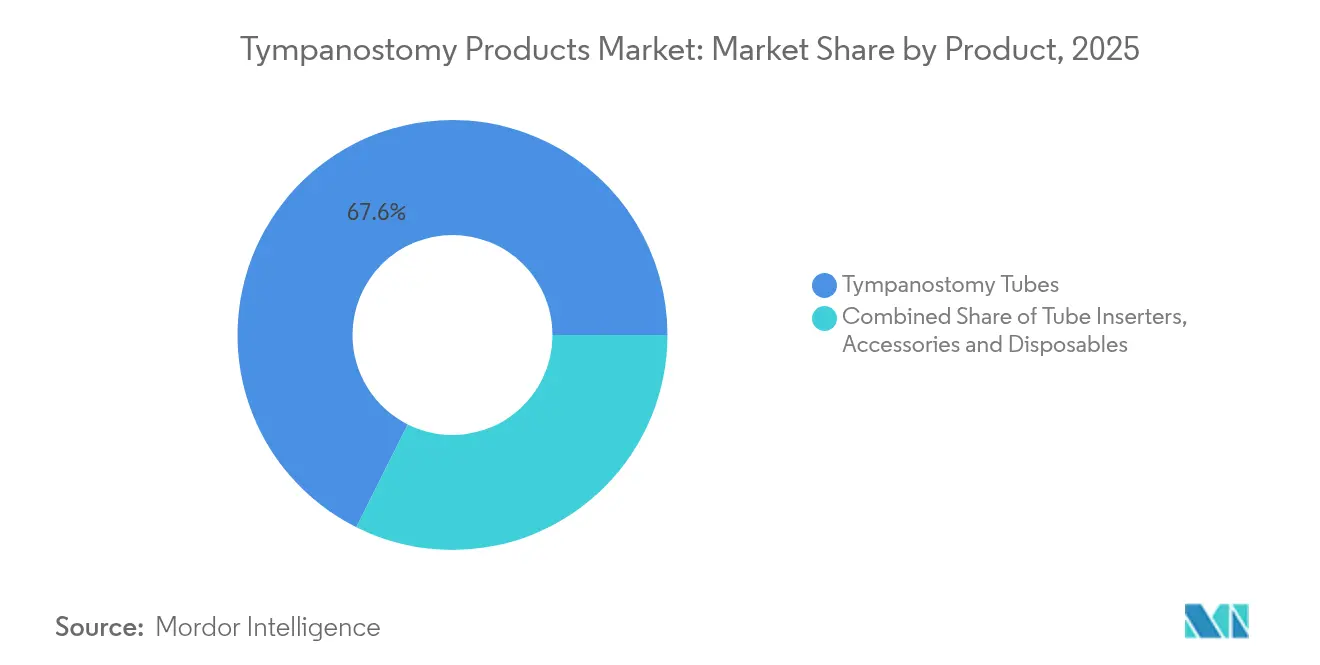
- Por categoría de producto: los tubos para timpanosteomía captaron el 67,62% de la participación del mercado de productos para timpanosteomía en 2025; se proyecta que los accesorios y los desechables crezcan a una CAGR del 4,05% hasta 2031.
- Por material: la silicona mantuvo una participación del 45,15% del tamaño del mercado de productos para timpanosteomía en 2025, mientras que se espera que los materiales fluoroplásticos registren una CAGR del 3,95% hasta 2031.
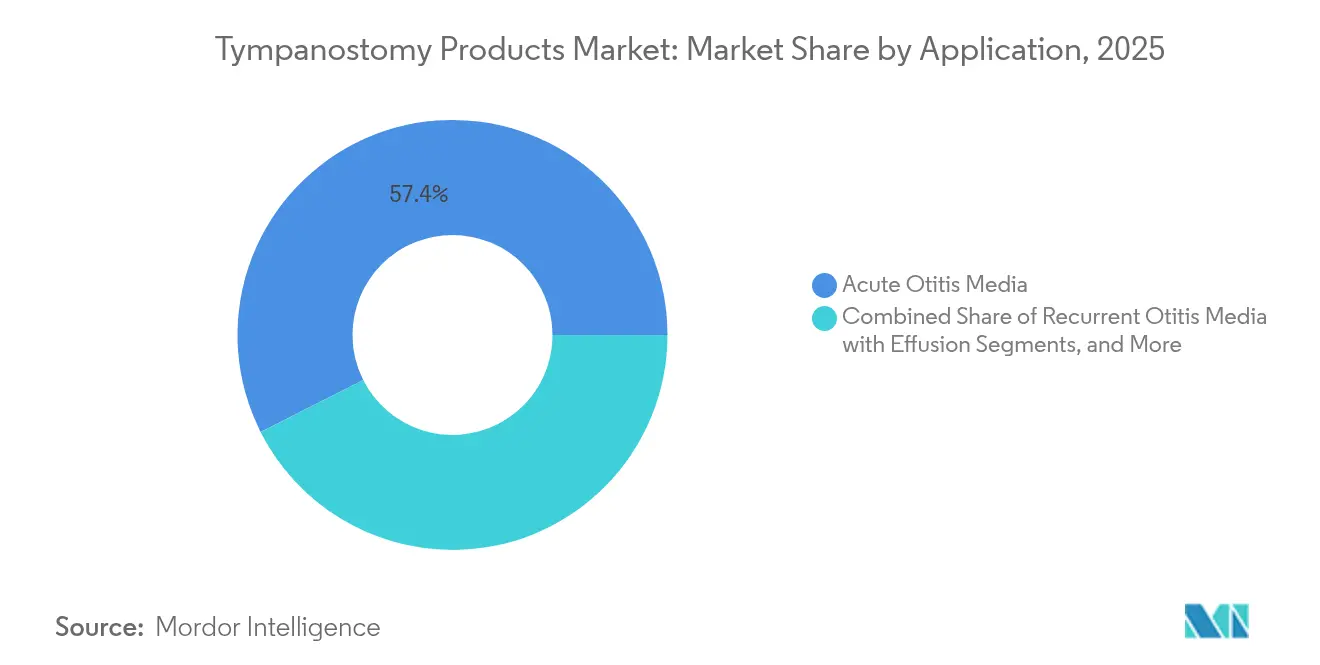
- Por aplicación: la otitis media aguda representó el 57,44% de la demanda en 2025; la otitis media recurrente con efusión avanza a una CAGR del 3,66% hasta 2031.
- Por geografía: América del Norte lideró con una participación de ingresos del 45,30% en 2025, mientras que se prevé que Asia-Pacífico se expanda a una CAGR del 4,29% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Productos para Timpanosteomía
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta incidencia de otitis media pediátrica | +1.2% | Global; mayor en regiones en desarrollo | Largo plazo (≥ 4 años) |
| Avances en insertores mínimamente invasivos | +0.8% | América del Norte y Europa, con expansión hacia APAC | Mediano plazo (2-4 años) |
| Surgimiento de tubos biorreabsorbibles / liberadores de fármacos | +0.6% | Global; liderado por mercados desarrollados | Largo plazo (≥ 4 años) |
| Expansión de la capacidad quirúrgica de ORL en mercados emergentes | +0.9% | Núcleo en APAC; desbordamiento hacia MEA y América Latina | Mediano plazo (2-4 años) |
| Telemonitoreo de pacientes postoperatorios | +0.3% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Incentivos de reembolso en entornos ambulatorios | +0.7% | América del Norte, con expansión hacia Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alta Incidencia de Otitis Media Pediátrica
Los casos globales persistentes sostienen el volumen en el mercado de productos para timpanosteomía. La vacunación redujo algunos serotipos, pero las cepas no cubiertas por las vacunas mantienen elevada la demanda quirúrgica. El enfoque clínico en minimizar los antibióticos sistémicos posiciona la inserción de tubos en el oído como la alternativa preferida. Los diseños liberadores de fármacos que liberan antimicrobianos localmente se alinean además con los objetivos de administración prudente. El crecimiento de la clase media en las economías emergentes amplifica el impulsor a largo plazo al incrementar el acceso a la cirugía de ORL pediátrica.
Avances en Insertores Mínimamente Invasivos
Los sistemas ambulatorios reducen el uso de anestesia y recortan el costo total del procedimiento en casi un 60%. El Hummingbird TTS con autorización de la FDA combina miringotomía y colocación del tubo en un solo paso y ha demostrado ser seguro en más de 225 casos pediátricos. Dichos dispositivos se adaptan a las vías de consulta y tratamiento en el mismo día, acelerando la adopción en regiones con un sólido reembolso ambulatorio y aportando un impulso adicional al mercado de productos para timpanosteomía.
Surgimiento de Tubos Biorreabsorbibles / Liberadores de Fármacos
Los tubos de proteína de seda o de poliláctido que se disuelven una vez cumplida su función eliminan los procedimientos de extracción secundarios. La liberación simultánea de ciprofloxacino o agentes similares mantiene concentraciones terapéuticas en el oído medio sin problemas de cumplimiento por parte del cuidador. Aunque los plazos regulatorios moderan los ingresos a corto plazo, estas plataformas habilitan estrategias de fijación de precios premium al tiempo que abordan necesidades no satisfechas, consolidando la expansión a largo plazo del mercado de productos para timpanosteomía [1]Sarah A. Bradner, "Tubos para el Oído Biorreabsorbibles de Proteína de Seda con Liberación de Fármacos: Prueba de Concepto," Advanced Healthcare Materials, onlinelibrary.wiley.com.
Expansión de la Capacidad Quirúrgica de ORL en Mercados Emergentes
La incorporación planificada de 34.000 camas en hospitales privados en India y la continua inversión china incrementan la disponibilidad de quirófanos y abren canales de derivación. Los programas locales de residencia en ORL y las iniciativas de transferencia tecnológica extienden la competencia más allá de las ciudades de primer nivel. El incremento resultante en el volumen de procedimientos posiciona a Asia-Pacífico como el principal motor de las ganancias futuras dentro del mercado de productos para timpanosteomía.
Telemonitoreo de Pacientes Postoperatorios
La otoscopia remota y el seguimiento de síntomas mediante aplicaciones móviles permiten a los clínicos detectar complicaciones de forma temprana, generando mayor confianza en las colocaciones en consultorio. Los aseguradores reembolsan cada vez más las consultas digitales breves, lo que cierra las brechas de seguimiento y apoya una adopción más amplia de tubos mínimamente invasivos, particularmente en zonas rurales de América del Norte y Europa donde la distancia de desplazamiento disuadía anteriormente la cirugía.
Incentivos de Reembolso en Entornos Ambulatorios
El código CPT 69433 y los aranceles europeos comparables reembolsan la inserción de tubos en el oído bajo anestesia local a tarifas favorables, haciendo que los procedimientos en consultorio sean financieramente atractivos para los proveedores. Este cambio desvía volumen desde los quirófanos hospitalarios, elevando la demanda de kits integrados y reforzando la orientación del mercado de productos para timpanosteomía hacia dispositivos orientados al valor.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Disponibilidad de terapias farmacológicas / de espera vigilante | -0.4% | Global, más pronunciado en regiones con enfoques de tratamiento conservadores | Mediano plazo (2-4 años) |
| Riesgo de infecciones y complicaciones postoperatorias | -0.3% | Global, con mayor impacto en entornos con recursos limitados | Largo plazo (≥ 4 años) |
| Requisitos estrictos de esterilidad y regulación | -0.5% | Global, con mayor impacto en mercados emergentes | Mediano plazo (2-4 años) |
| Administración prudente de antimicrobianos que limita la colocación de tubos | -0.2% | América del Norte y Europa, con expansión global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Disponibilidad de Terapias Farmacológicas / de Espera Vigilante
Las directrices de la Academia Estadounidense de Otorrinolaringología aconsejan la observación conservadora para episodios únicos de efusión de menos de tres meses, y los protocolos de consenso italianos respaldan el uso de antibióticos de espectro reducido para casos leves. Estas recomendaciones frenan el crecimiento de los procedimientos, especialmente en sistemas con control de costos. Sin embargo, el perfeccionamiento del diagnóstico para identificar líquido no resuelto y las presiones de la resistencia antimicrobiana pueden, en última instancia, refinar la demanda quirúrgica antes que suprimirla.
Riesgo de Infecciones y Complicaciones Postoperatorias
Los episodios de otorrea afectan a aproximadamente la mitad de los receptores pediátricos de tubos, y la extrusión prematura o la perforación persistente generan una carga adicional de seguimiento. Dichos eventos provocan reluctancia por parte de los padres y escrutinio de los pagadores. Los fabricantes de dispositivos contrarrestan esto con recubrimientos antimicrobianos, lúmenes hidrofóbicos y tiempos de resorción predecibles para reducir la incidencia de complicaciones, lo que, de tener éxito, debería amortiguar la restricción a largo plazo sobre el mercado de productos para timpanosteomía [2]Laura L. Neff, "Infecciones de Oído en Niños: Qué Puede Hacer y Cuándo es Momento de los Tubos para el Oído," Children's Mercy, childrensmercy.org.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto: Los Tubos Dominan a Pesar del Crecimiento de los Accesorios
Los tubos para timpanosteomía acapararon el 67,62% de la participación del mercado de productos para timpanosteomía en 2025 gracias a su función terapéutica central. La categoría sigue siendo la piedra angular del mercado de productos para timpanosteomía, aunque los volúmenes unitarios se estabilizan en las regiones maduras. En paralelo, el segmento de accesorios y desechables registra una CAGR del 4,05%, reflejando una tendencia hacia kits de procedimiento integrados que garantizan la esterilidad y reducen el tiempo en el sillón.
Los insertores de un solo paso, los cartuchos preargados de hoja y tubo y los dispositivos de visualización asistida por succión sustentan este auge. Los proveedores prefieren paquetes llave en mano que se adapten al flujo de trabajo en consultorio, lo que a su vez eleva el tamaño del mercado de productos para timpanosteomía asociado con los consumibles y la instrumentación. Los otoscopios digitales y la endoscopia basada en teléfonos inteligentes amplían aún más los patrones de compra de accesorios al permitir la captura instantánea de imágenes para la documentación y el cumplimiento de auditorías.


Por Material: El Liderazgo de la Silicona es Desafiado por la Innovación en Fluoroplásticos
Los tubos de silicona conservaron una participación del 45,15% del tamaño del mercado de productos para timpanosteomía en 2025 gracias a la familiaridad del cirujano, su suavidad y la facilidad de inserción. No obstante, los diseños fluoroplásticos marcan el ritmo del sector con una CAGR del 3,95% hasta 2031. Su baja energía superficial reduce la acumulación de biopelícula y la obstrucción del lumen, prolongando el tiempo de permanencia funcional y reduciendo las tasas de repetición del procedimiento.
El titanio y los polímeros biorreabsorbibles emergentes atienden a subpoblaciones de nicho pero clínicamente significativas, como pacientes que requieren ventilación multianual o aquellos con riesgo elevado de anestesia. Las variantes biorreabsorbibles eliminan la necesidad de extracción, una característica muy valorada por los padres y los pediatras. Las versiones liberadoras de fármacos en revisión alinean la ciencia de materiales con la farmacología, proporcionando una propuesta de valor atractiva y sosteniendo la rotación competitiva dentro del mercado de productos para timpanosteomía.
Por Aplicación: Los Casos Agudos Impulsan el Volumen, las Condiciones Recurrentes Muestran Potencial
La otitis media aguda impulsó el 57,44% de los procedimientos de 2025, consolidando su condición de principal contribuyente de volumen al mercado de productos para timpanosteomía. El alivio rápido de los síntomas y la prevención de la pérdida auditiva conductiva sustentan su atractivo clínico.
La otitis media recurrente con efusión, aunque actualmente representa una porción menor, se acelera a una CAGR del 3,66%. Los cirujanos abogan cada vez más por la colocación preventiva de tubos tras episodios sucesivos de líquido para mitigar los retrasos en el desarrollo del habla y reducir la exposición a antibióticos sistémicos. El interés paralelo en el tratamiento de la disfunción crónica de la trompa de Eustaquio mediante dilatación con balón o sistemas de stent amplía el conjunto de herramientas de procedimiento, pero no desplaza materialmente la demanda de tubos; en cambio, introduce oportunidades de terapia combinada que mantienen dinámico el mercado de productos para timpanosteomía.
Análisis Geográfico
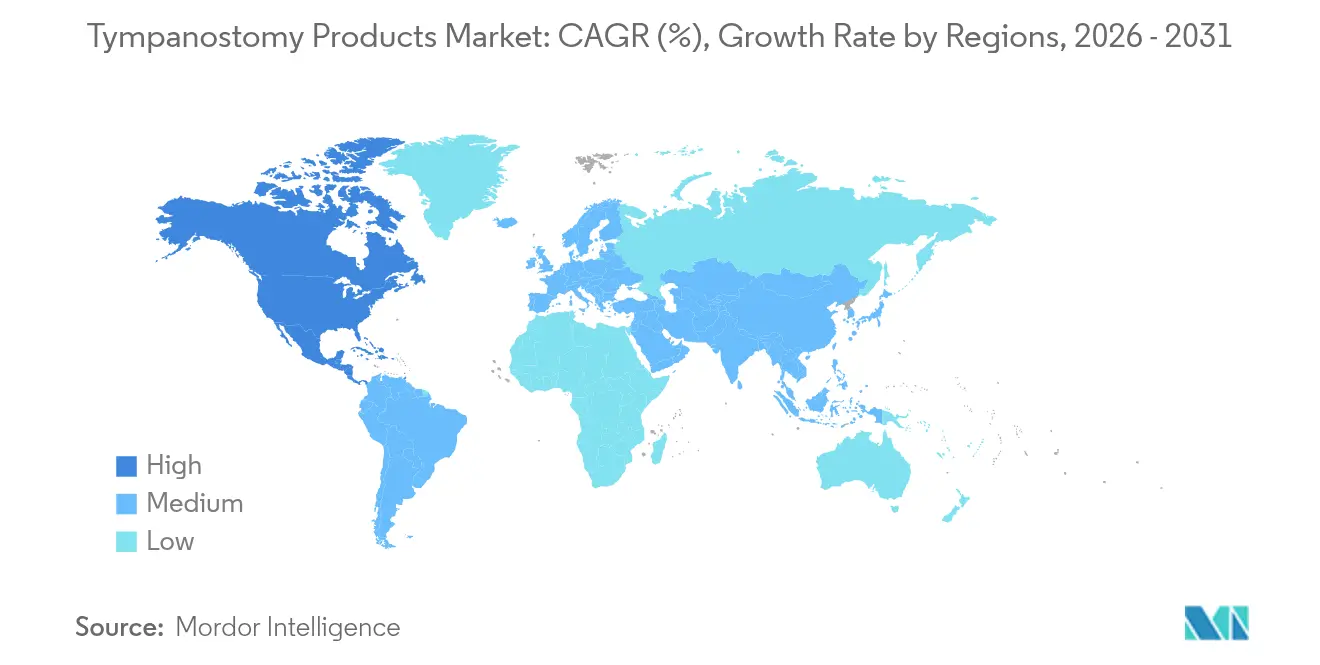
América del Norte generó el 45,30% de los ingresos globales en 2025, beneficiándose de las consolidadas vías de ORL pediátrica, la cobertura integral de seguros y la rápida adopción de tecnologías en consultorio como el Hummingbird TTS. En Estados Unidos se realizan casi 700.000 procedimientos anualmente, y las políticas de los pagadores que reembolsan las colocaciones bajo anestesia local sostienen un alto rendimiento. Sin embargo, las revisiones de utilización que señalan el posible uso excesivo en ciertas áreas metropolitanas moderan el crecimiento incremental. Las autorizaciones continuas de la FDA para dispositivos complementarios, incluidos los sistemas de terapia acústica, refuerzan el canal de tecnología y mantienen el liderazgo regional.
Asia-Pacífico es la zona más dinámica con una CAGR proyectada del 4,29%, impulsada por la rápida construcción de hospitales y una creciente clase media. Las cadenas privadas indias planean ampliaciones de capacidad por 6.000 millones de USD para 2029, mientras que la política industrial china fomenta la fabricación nacional y las asociaciones tecnológicas con el extranjero. Persisten las disparidades en la distribución de especialistas en ORL, pero la tele-tutoría y las clínicas móviles están reduciendo la brecha, traduciéndose en una penetración regional más amplia del mercado de productos para timpanosteomía.
Europa mantiene un crecimiento estable en el contexto de sistemas de salud universales que reembolsan las intervenciones basadas en evidencia. Los límites presupuestarios en algunas naciones frenan la fijación de precios premium, pero la contratación impulsada por datos clínicos favorece a los proveedores con sólidos expedientes de seguridad y eficacia. América Latina y Oriente Medio y África siguen siendo fronteras emergentes: la creciente formación de profesionales médicos y la mejora de la cobertura de seguros crean un canal para el crecimiento futuro de los procedimientos, incluso cuando la volatilidad macroeconómica modera la expansión a corto plazo. Colectivamente, estas dinámicas aseguran la diversificación geográfica del mercado de productos para timpanosteomía a lo largo del horizonte de pronóstico.

Panorama regulatorio
En Estados Unidos, los dispositivos de timpanostomía se regulan como dispositivos otorrinolaringológicos de Clase II bajo el 21 CFR Part 874, con clasificaciones relacionadas del 21 CFR 874.3930 para membranas semipermeables. Las vías de autorización dependen predominantemente de las presentaciones 510(k) basadas en predicados, con el etiquetado, la validación de esterilización y las pruebas de rendimiento como elementos centrales de las aprobaciones, y los requisitos de biocompatibilidad de la norma ISO 10993-1:2018 como base para la elección de materiales y recubrimientos en uso pediátrico. Entre los hitos destacados se incluyen la autorización del dispositivo de tubo de timpanostomía Solo+ de AventaMed (K232702, mayo de 2024) y la autorización del dispositivo de colocación de tubos de timpanostomía Tula de Tusker Medical (K252436, abril de 2026), junto con un suplemento de PMA por un cambio en el proceso de fabricación (P190016/S010, octubre de 2025).
Análisis de la cadena de valor
La cadena de valor de la timpanostomía comienza con materiales especializados como elastómeros de silicona y PTFE, pasando por la fabricación de componentes de precisión y el ensamblaje en tubos de ventilación, dispositivos de colocación precargados y kits de procedimiento de un solo uso. La esterilización con óxido de etileno sigue siendo un paso limitante para muchos componentes, lo que condiciona los plazos de entrega y la planificación de liberación de lotes para los flujos de trabajo en consultorio. Aguas abajo, los productos llegan mediante equipos de ventas de los fabricantes originales (OEM) y distribuidores regionales a hospitales, centros de cirugía ambulatoria y consultorios de otorrinolaringología, donde cada vez se valoran más los sistemas integrados y los consumibles fiables. Los cambios de fabricación revisados por la FDA pueden alterar los flujos de liberación y el ritmo de suministro, y los aranceles de componentes de 2025, junto con un mayor escrutinio de la cadena de suministro, han impulsado a los proveedores hacia una calificación más estricta, el abastecimiento dual y la constitución de reservas de inventario para las cuentas de gran volumen.
Panorama Competitivo
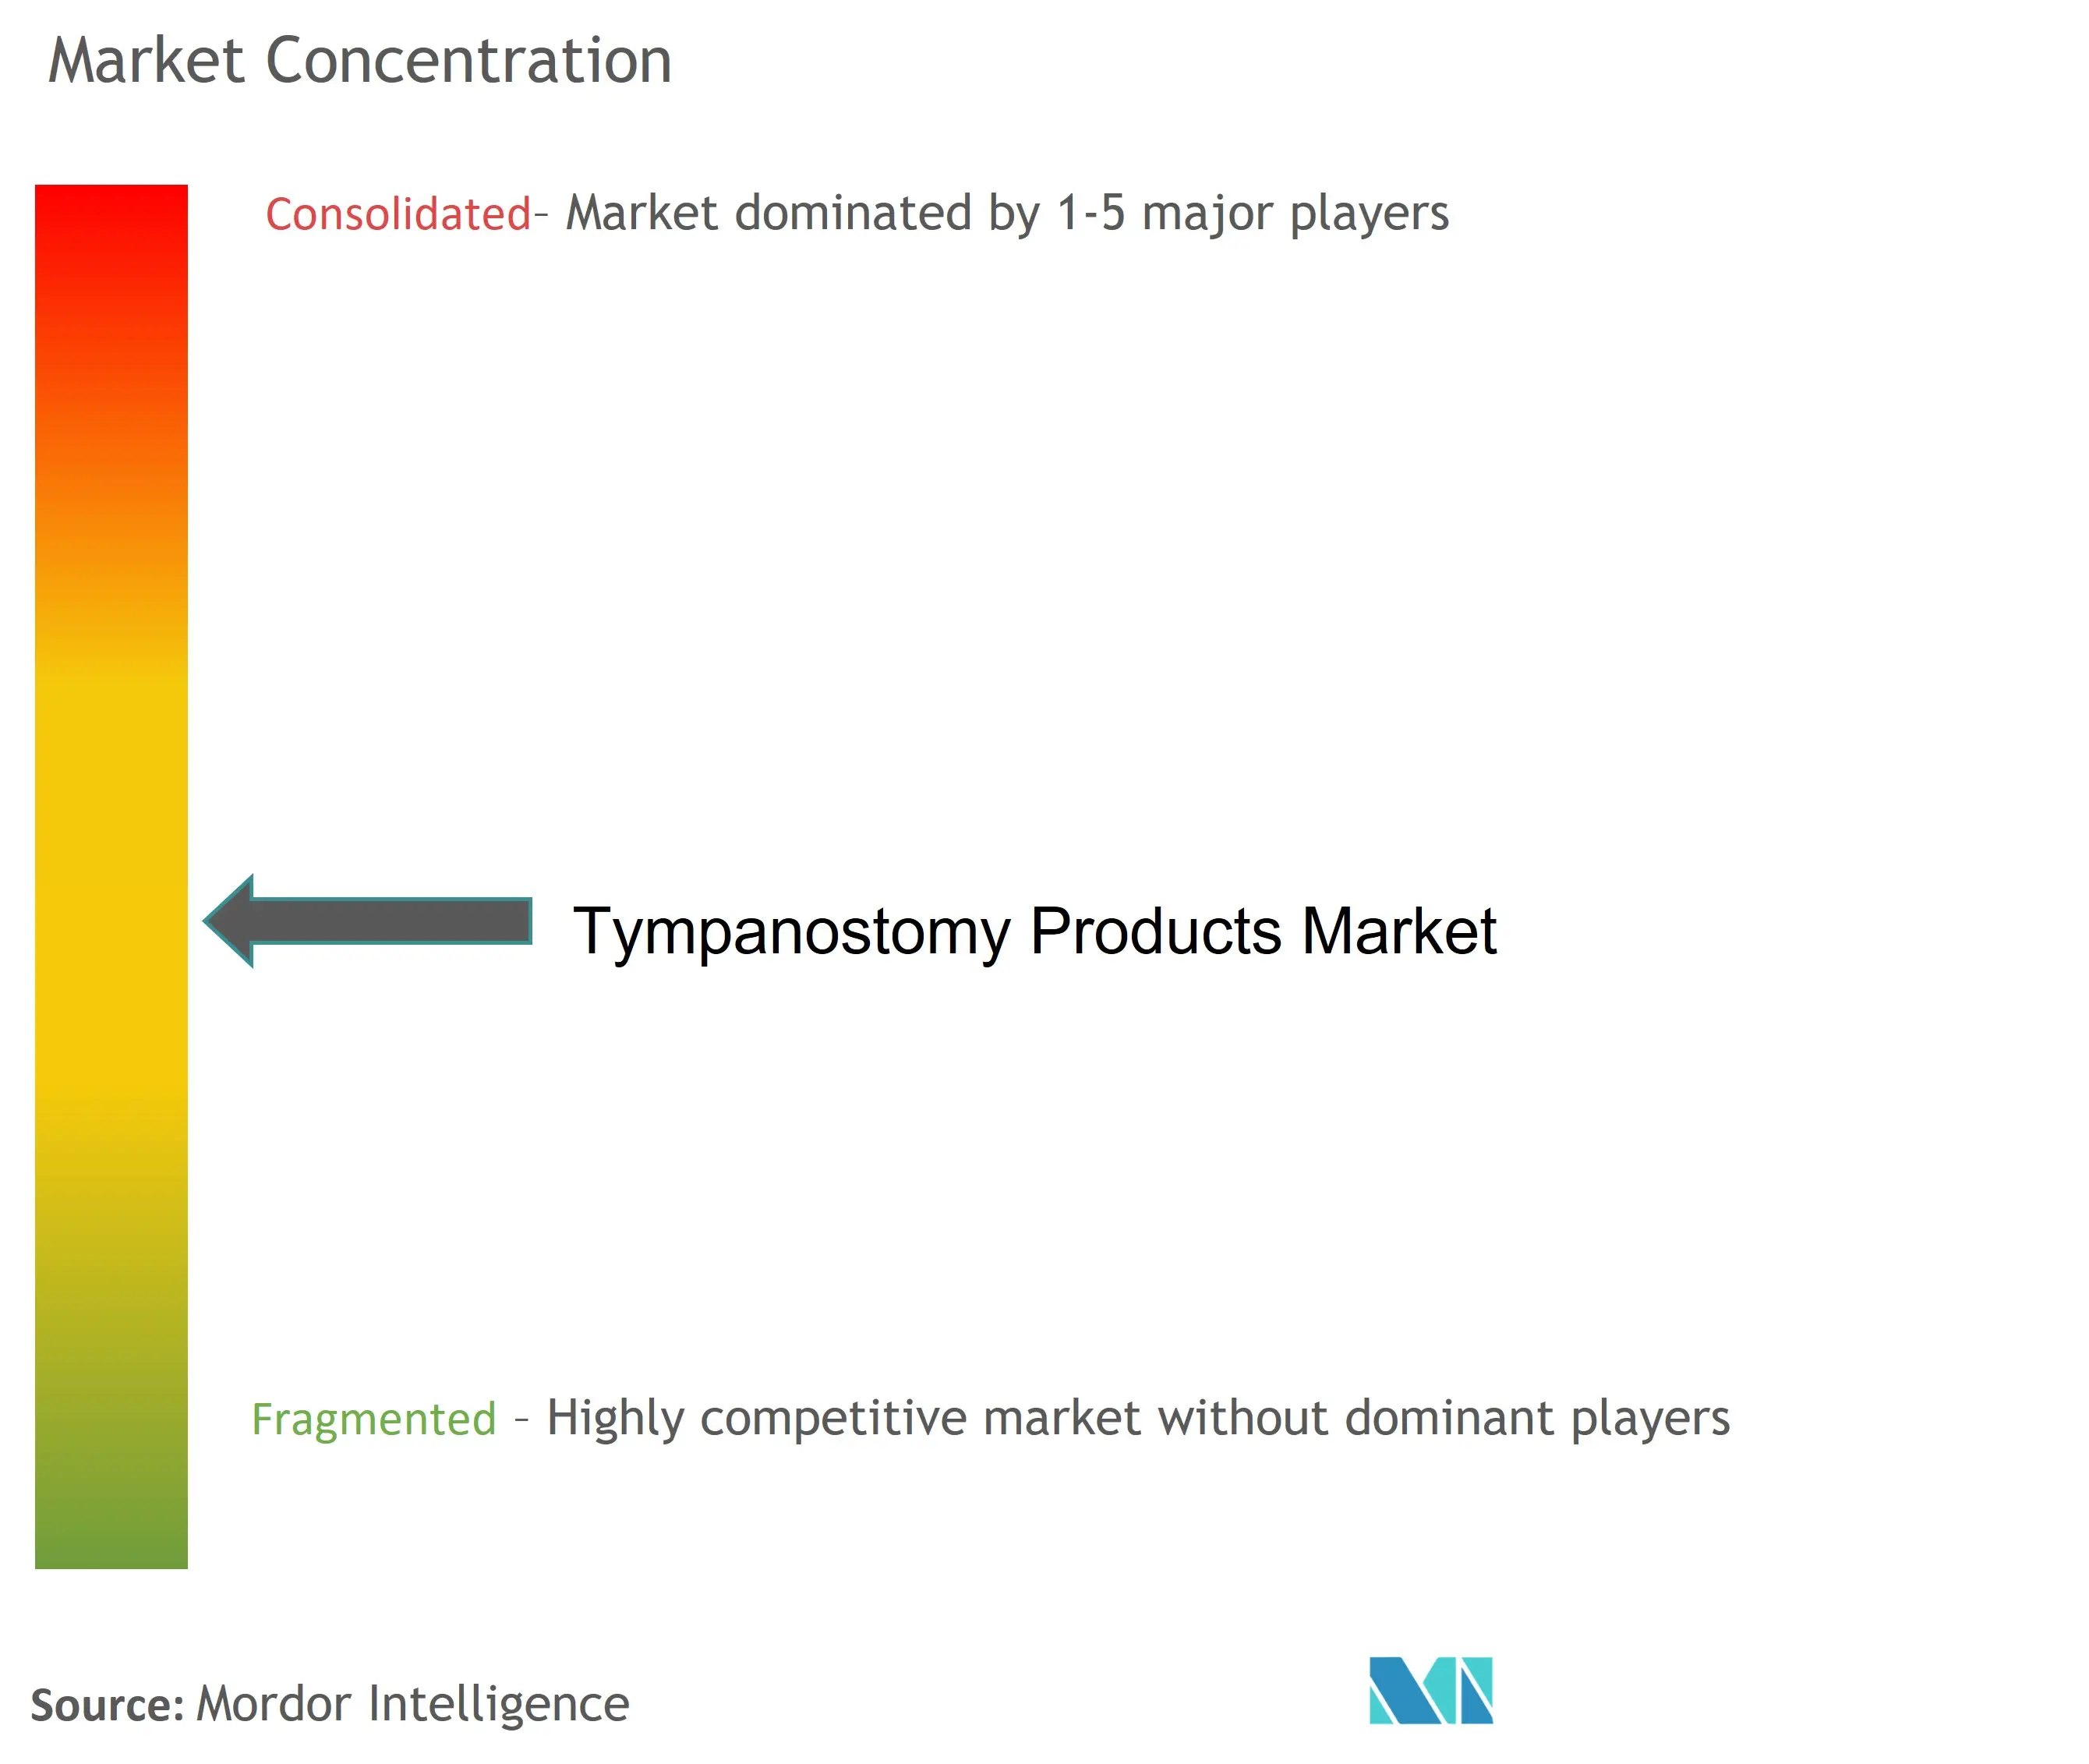
La estructura del mercado está moderadamente fragmentada, con multinacionales diversificadas como Medtronic, Olympus y Smith & Nephew compitiendo junto a especialistas en ORL especializados y empresas emergentes. Ninguna empresa supera una participación de ingresos de un tercio, lo que deja espacio para que las plataformas diferenciadas ganen tracción. Los principales proveedores agrupan tubos, hojas, puntas de succión y accesorios de visualización en kits unificados orientados al flujo de trabajo en consultorio, reforzando el poder de fijación de precios de las soluciones integradas.
Las adquisiciones apuntan a brechas de capacidad: la compra de Acclarent por parte de Integra LifeSciences por 1.000 millones de USD en abril de 2024 amplió su presencia en ORL y añadió activos de dilatación con balón que complementan las carteras de tubos. Las asociaciones también florecen; los distribuidores regionales en Asia-Pacífico aseguran derechos exclusivos sobre innovaciones estadounidenses a cambio de la navegación regulatoria y el acceso hospitalario.
La ventaja competitiva depende cada vez más del valor clínico-económico demostrable. Los estudios que validan la reducción del riesgo de anestesia, el menor tiempo en el sillón o las tasas de revisión más bajas se traducen en victorias en licitaciones. Los complementos de salud digital —que van desde paneles de telemonitoreo postoperatorio hasta algoritmos de aprendizaje automático que detectan la recurrencia de líquido— mejoran la diferenciación y sostienen la rotación competitiva que impulsa el mercado de productos para timpanosteomía.
Líderes de la Industria de Productos para Timpanosteomía
Adept Medical Ltd
Atos Medical
Grace Medical
Integra LifeSciences Corporation
Olympus Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El mercado avanza a medida que la colocación de tubos en el oído se traslada de los quirófanos hospitalarios a los entornos de consultorio, ampliando la demanda de sistemas de colocación integrados y de un solo uso que agilizan los procedimientos en clínicas de otorrinolaringología y centros ambulatorios. La evidencia de las autorizaciones 510(k) para plataformas de consultorio, incluidas Solo+ (mayo de 2024) y Tula (abril de 2026), refuerza esta tendencia y respalda un embalaje adaptado al flujo de trabajo y kits estériles estandarizados. Paralelamente, un estudio de enero de 2026 sobre el tubo en U de timpanostomía reporta una tasa de perforación permanente del 2,08 % en la cohorte evaluada, lo que subraya el interés continuo en diseños que optimicen el tiempo de permanencia y la extracción. Enero de 2026 también destaca la impresión 3D y la optimización mediante aprendizaje automático de la geometría de los tubos, lo que señala una iteración más rápida preservando la compatibilidad con las vías regulatorias de Clase II para dispositivos de timpanostomía.
Desarrollos recientes del sector
- Abril de 2026: Tusker Medical recibió la autorización 510(k) de la FDA (K252436) para el dispositivo de colocación de tubos de timpanostomía Tula. La autorización permite un despliegue más amplio en consultorio y un flujo de trabajo integrado para los procedimientos de otorrinolaringología.
- Junio de 2025: AventaMed (una empresa de KARL STORZ) anunció una indicación ampliada de la FDA para el dispositivo de tubo de timpanostomía Solo+ que incluye a pacientes pediátricos de 6 meses de edad en adelante. La actualización amplía el segmento pediátrico abordable para los sistemas de colocación de un solo uso en consultorio.
- Abril de 2024: Integra LifeSciences completó su adquisición de Acclarent, valorada en aproximadamente 1.000 millones de USD, ampliando su cartera de dispositivos de otorrinolaringología y su presencia comercial.


Marco de la metodología de investigación y alcance del informe
Definición y cobertura del mercado
Este mercado se define como los ingresos generados por los tubos de timpanostomía y las herramientas de inserción relacionadas que se utilizan para crear una vía de ventilación temporal a través de la membrana timpánica durante los procedimientos de otorrinolaringología, junto con los accesorios y desechables que suelen incluirse en paquetes.
Exclusiones del alcance: los componentes de audífonos, los otoscopios diagnósticos y los dispositivos implantables del oído medio no se incluyen en este dimensionamiento.
Descripción general de la segmentación
- Por Producto
- Insertores de Tubos
- Tubos para Timpanosteomía
- Accesorios y Desechables
- Por Material
- Silicona
- Fluoroplástico (Teflón)
- Otros
- Por Aplicación
- Otitis Media Aguda
- Otitis Media Recurrente con Efusión
- Disfunción de la Trompa de Eustaquio
- Perforación Crónica de la Membrana Timpánica
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Resto del Mundo
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza construyendo el contexto de demanda de las infecciones de oído y los procedimientos de tubos de timpanostomía, y luego relacionándolo con el uso de productos y los precios. Nos remitimos a fuentes de salud pública y estadísticas como los materiales de los CDC sobre otitis media, las estadísticas de salud de la OMS cuando corresponde, y los datos de salud de la OCDE para las tendencias de procedimientos y las señales de acceso a la atención.
Para mantener los supuestos fundamentados, también revisamos el contexto de producto y regulatorio utilizando fuentes como las bases de datos de dispositivos de la FDA de EE. UU. y las comunicaciones de seguridad, junto con guías clínicas publicadas y literatura de otorrinolaringología revisada por pares que describen la selección de tubos, las tasas de revisión y las trayectorias de atención habituales. Revisamos presentaciones de empresas, presentaciones a inversores, prensa acreditada y avisos de licitación pública cuando ayudan a validar los cambios de mezcla y los patrones de distribución. Utilizamos selectivamente suscripciones de pago para datos financieros de empresas y bases de patentes con el fin de aclarar carteras y cambios de cronología. Las fuentes aquí listadas son ilustrativas, y se utilizaron muchas otras referencias públicas y de pago para recopilar, verificar y aclarar los datos.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para poner a prueba los volúmenes de procedimientos, el contenido habitual de los kits y la evolución de precios por canal antes de fijar nuestros totales finales. Hablamos con una combinación de fabricantes, distribuidores, médicos otorrinolaringólogos y equipos de compras o materiales en Asia-Pacífico, EMEA y América, de modo que las brechas de los insumos documentales puedan cubrirse y los supuestos puedan triangularse.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 31% | Directivos (CXO): 14% | Asia-Pacífico: 44% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 33% | EMEA: 32% |
| Actores más pequeños: 16% | Gerentes: 53% | América: 24% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construye utilizando un enfoque descendente, en el que las señales de procedimientos y pacientes tratados se reconstruyen por región y luego se convierten en demanda de producto usando tasas de uso por caso. Esos totales se comprueban después con aproximaciones ascendentes selectivas, como el precio de venta promedio muestreado multiplicado por el volumen por canal y una consolidación de proveedores y distribuidores en un conjunto limitado de países, de modo que la cifra final se mantenga realista.
Los principales insumos que mueven el modelo incluyen la carga de infecciones de oído y sus patrones de recurrencia, los volúmenes de procedimientos de timpanostomía por entorno de atención, la frecuencia de reemplazo y revisión de tubos, el promedio de tubos utilizados por procedimiento, y los cambios observados entre hospitales y centros de cirugía ambulatoria. Los precios se gestionan mediante una lógica sencilla de precio de venta promedio que separa los tubos de los insertadores y de los accesorios y desechables, y luego se aplican supuestos de mezcla e inflación específicos de cada región, validados en entrevistas.
Para la previsión, se utiliza un análisis de escenarios en torno a un caso central, ya que los ciclos de recuperación de procedimientos y los precios tienden a cambiar en saltos más que de forma continua. Los supuestos se llevan adelante con comprobaciones sobre los patrones de práctica clínica y la presión de reembolso. Cuando los datos de un país son escasos, se aplican mercados de referencia cercanos y luego se corrigen mediante la opinión de expertos antes de aceptarlos.
Validación de datos y ciclo de actualización
Los resultados se validan mediante triangulación entre señales independientes, incluida la dirección de la actividad de procedimientos, la evolución de precios y las divisiones de mezcla esperadas por entorno de atención. Cuando aparece una variación, primero revisamos el factor subyacente y, si la brecha aún no se explica por la estacionalidad o pedidos puntuales, volvemos a contactar a las fuentes.
Antes de la aprobación final, el modelo pasa por una revisión analítica de varias etapas, que incluye comprobaciones de razonabilidad a nivel regional y de país, y una revisión final de la coherencia de la conversión de divisas. Los informes se actualizan anualmente, y se activan actualizaciones intermedias cuando ocurren eventos importantes, como cambios de precios significativos, cambios regulatorios o interrupciones notables de procedimientos. Luego se completa una revisión final previa a la entrega para que los clientes reciban la visión más actualizada.
Tamaño del mercado de productos de timpanostomía de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para productos de timpanostomía pueden diferir incluso cuando los nombres de los productos parecen iguales, porque los elementos contabilizados y las decisiones de calendario no siempre están alineados. El año utilizado para la conversión de divisas, la forma en que se proyectan los precios de venta promedio, y cómo se validan los volúmenes de procedimientos entre entornos de atención suelen ser los principales factores que explican la dispersión.
En este estudio, la cadencia de actualización y el momento de conversión de divisas se tratan como insumos activos, y los precios de venta promedio se actualizan utilizando la retroalimentación de los canales y comprobaciones de mezcla, en lugar de mantenerse estáticos. Esa es una de las razones por las que el total resulta más alto que algunas instantáneas conservadoras, una decisión de modelización aplicada por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 158,46 millones de USD (2026) | |
| Análisis de Atención Sanitaria A | 90,08 millones de USD (2024) | Utiliza un año base más antiguo y una construcción de precios más restringida, y el perfil de crecimiento sugiere un ajuste limitado por los cambios de mezcla de entorno de atención y la evolución del precio de venta promedio posterior al período. |
| Editorial Comercial B | 95,80 millones de USD (2024) | Ancla el mercado a una instantánea de un solo año y una ventana de previsión más corta, lo que puede subestimar los efectos de precios y mezcla de años posteriores si el ciclo de actualización no está alineado con la normalización reciente de procedimientos. |
En general, la dispersión se explica principalmente por las decisiones de calendario y por cómo se actualizan las señales de precios y procedimientos. Al mantener el alcance limitado a tubos, insertadores y desechables comúnmente incluidos en paquetes, y al validar los volúmenes y la evolución del precio de venta promedio con comprobaciones repetidas, nuestra estimación se mantiene trazable a factores claros de demanda y precios.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Productos para Timpanosteomía?
El tamaño del mercado de productos para timpanosteomía se sitúa en 158,46 millones de USD en 2026 y está previsto que crezca hasta 184,22 millones de USD en 2031.
¿Quiénes son los actores clave en el Mercado de Productos para Timpanosteomía?
Adept Medical Ltd, Atos Medical, Grace Medical, Integra LifeSciences Corporation y Olympus Corporation son las principales empresas que operan en el Mercado de Productos para Timpanosteomía.
¿Cuál es la región de más rápido crecimiento en el Mercado de Productos para Timpanosteomía?
Se estima que Asia-Pacífico crecerá a la CAGR más alta durante el período de pronóstico (2026-2031).
¿Qué región tiene la mayor participación en el Mercado de Productos para Timpanosteomía?
América del Norte concentra el 45,30% de los ingresos globales gracias a sus consolidadas estructuras de reembolso y los elevados volúmenes de procedimientos.
¿Qué categoría de producto crece más rápido?
Se proyecta que los accesorios y los desechables, incluidos los insertores de un solo paso y los kits de procedimiento, se expandirán a una CAGR del 4,05% hasta 2031.
Última actualización de la página el:



