
Tamanho e Participação do Mercado de Produtos para Timpanoplastia
Visão Geral do Mercado
| Período de Estudo | 2022 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 158.46 Milhões de dólares |
| Tamanho do Mercado (2031) | 184.22 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.05 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Produtos para Timpanoplastia por Mordor Intelligence
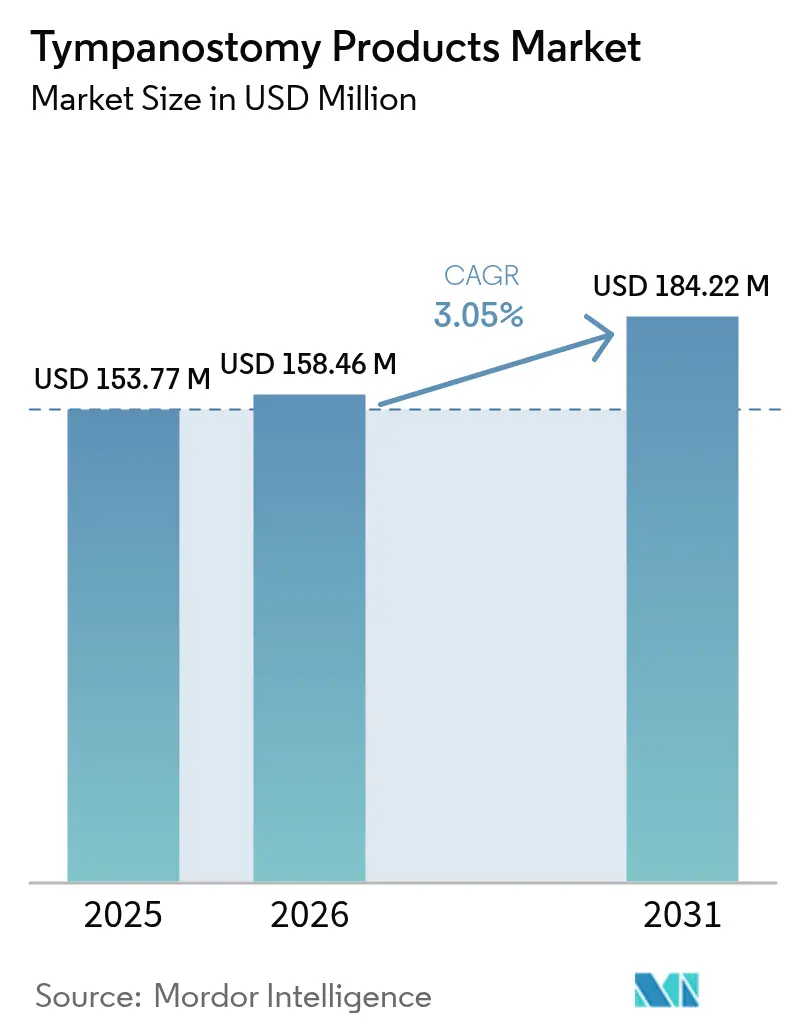
O tamanho do mercado de produtos para timpanoplastia em 2026 é estimado em USD 158,46 milhões, crescendo a partir do valor de 2025 de USD 153,77 milhões, com projeções para 2031 mostrando USD 184,22 milhões, crescendo a uma CAGR de 3,05% no período de 2026-2031. A migração contínua do procedimento de colocação de tubos de ouvido de salas cirúrgicas hospitalares para consultórios ambulatoriais reformula as prioridades competitivas, à medida que os fornecedores transitam de catálogos orientados ao volume para sistemas de maior valor que otimizam o tempo do procedimento, reduzem a exposição à anestesia e diminuem os desembolsos das operadoras de saúde. A demanda é reforçada pela prevalência de otite média pediátrica — com mais de 80% das crianças experimentando pelo menos um episódio antes dos 3 anos de idade — e por políticas de gestão antimicrobiana que favorecem cada vez mais soluções cirúrgicas em detrimento de ciclos repetidos de antibióticos. A América do Norte permanece o maior comprador regional, impulsionada pelo reembolso maduro, enquanto a Ásia-Pacífico gera a receita incremental mais rápida à medida que a capacidade cirúrgica e a renda disponível se expandem. A liderança de produto é mantida pelos tubos de timpanoplastia, porém o impulso de crescimento é mais visível em acessórios e kits de inserção de uso único alinhados com modelos de atendimento no mesmo dia.
Principais Conclusões do Relatório
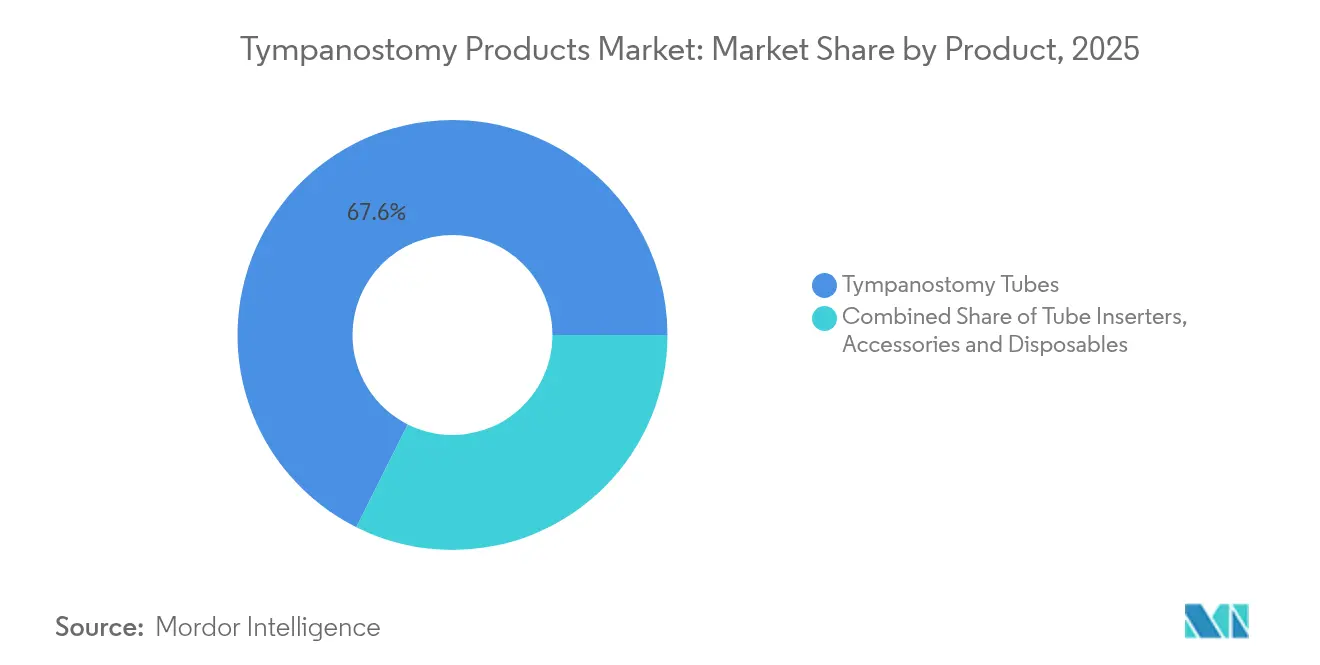
- Por categoria de produto – Os tubos de timpanoplastia capturam 67,62% da participação do mercado de produtos para timpanoplastia em 2025; acessórios e descartáveis têm projeção de crescimento a uma CAGR de 4,05% até 2031.
- Por material – O silicone detinha 45,15% de participação no tamanho do mercado de produtos para timpanoplastia em 2025, enquanto se espera que os materiais fluoroplásticos registrem uma CAGR de 3,95% até 2031.
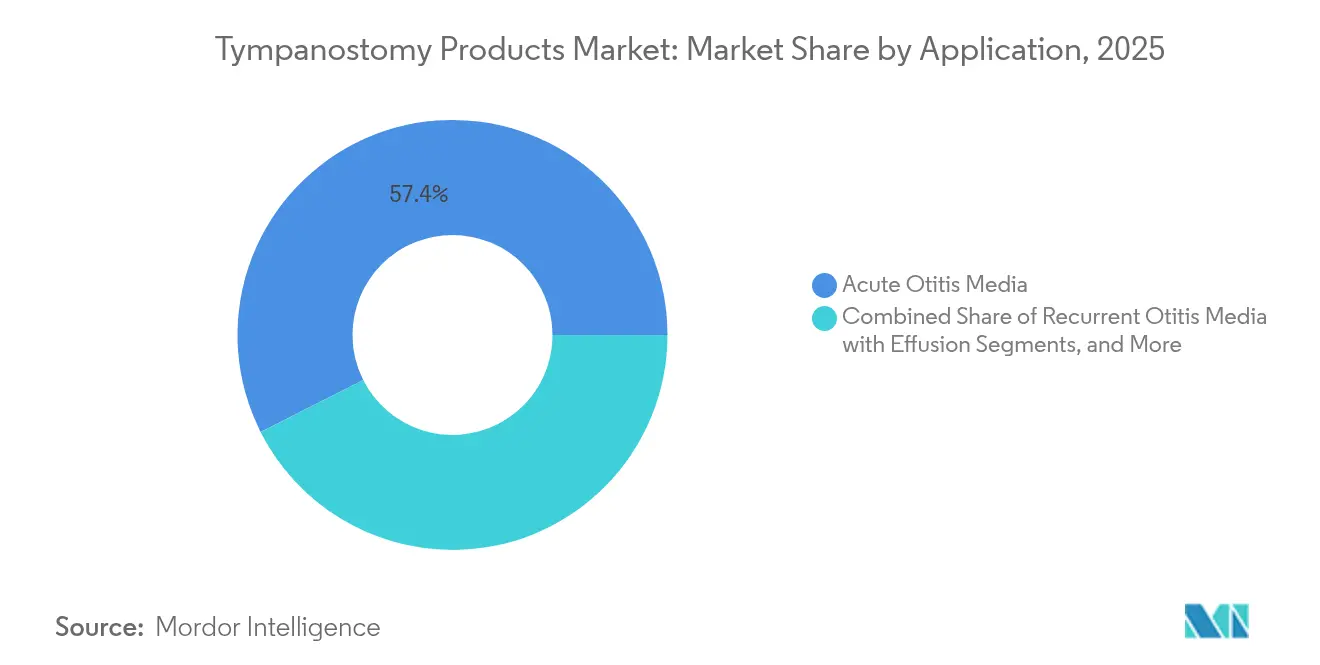
- Por aplicação – A otite média aguda representou 57,44% da demanda em 2025; a otite média recorrente com efusão avança a uma CAGR de 3,66% até 2031.
- Por geografia – A América do Norte liderou com 45,30% de participação na receita em 2025, enquanto a Ásia-Pacífico tem previsão de expansão a uma CAGR de 4,29% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Global de Produtos para Timpanoplastia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta incidência de otite média pediátrica | +1.2% | Global; maior em regiões em desenvolvimento | Longo prazo (≥ 4 anos) |
| Avanços em inseridores minimamente invasivos | +0.8% | América do Norte e Europa, expandindo para APAC | Médio prazo (2-4 anos) |
| Surgimento de tubos biorreabsorvíveis / com liberação de fármacos | +0.6% | Global; liderado por mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Expansão da capacidade cirúrgica de ORL em mercados emergentes | +0.9% | Núcleo APAC; transbordamento para MEA e América Latina | Médio prazo (2-4 anos) |
| Telemonitoramento de pacientes pós-operatórios | +0.3% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Incentivos de reembolso para procedimentos em consultório | +0.7% | América do Norte, expandindo para a Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alta Incidência de Otite Média Pediátrica
Os casos globais persistentes sustentam o volume no mercado de produtos para timpanoplastia. A vacinação reduziu alguns sorotipos, mas as cepas não vacinais mantêm a demanda cirúrgica elevada. O foco clínico na minimização de antibióticos sistêmicos posiciona a inserção de tubos de ouvido como a alternativa preferida. Designs com liberação de antimicrobianos localmente alinham-se ainda mais aos objetivos de gestão antimicrobiana. O crescimento da classe média nas economias emergentes amplifica o impulsionador de longo prazo ao aumentar o acesso à cirurgia pediátrica de ORL.
Avanços em Inseridores Minimamente Invasivos
Os sistemas ambulatoriais reduzem o uso de anestesia e diminuem o custo total do procedimento em quase 60%. O Hummingbird TTS, com autorização da FDA, combina a miringotomia e a colocação do tubo em uma única passagem e demonstrou segurança em mais de 225 casos pediátricos. Esses dispositivos se encaixam em fluxos de consulta e tratamento no mesmo dia, acelerando a adoção em regiões com robusto reembolso ambulatorial e contribuindo com impulso adicional ao mercado de produtos para timpanoplastia.
Surgimento de Tubos Biorreabsorvíveis / com Liberação de Fármacos
Tubos de proteína de seda ou poliláctido que se dissolvem após cumprir sua função eliminam procedimentos de remoção secundária. A liberação simultânea de ciprofloxacino ou agentes similares mantém concentrações terapêuticas no ouvido médio sem problemas de adesão pelo cuidador. Embora os prazos regulatórios moderem a receita de curto prazo, essas plataformas possibilitam estratégias de precificação premium ao mesmo tempo em que atendem a necessidades não atendidas, fortalecendo a expansão de longo prazo do mercado de produtos para timpanoplastia [1]Sarah A. Bradner, "Tubos de Ouvido Biorreabsorvíveis de Proteína de Seda com Liberação de Fármacos: Prova de Conceito," Advanced Healthcare Materials, onlinelibrary.wiley.com.
Expansão da Capacidade Cirúrgica de ORL em Mercados Emergentes
A adição planejada de 34.000 leitos hospitalares privados na Índia e os contínuos investimentos chineses ampliam a disponibilidade de salas cirúrgicas e abrem canais de referenciamento. Programas de residência em ORL locais e empreendimentos de transferência de tecnologia disseminam competência além das cidades de nível 1. O aumento resultante no volume de procedimentos posiciona a Ásia-Pacífico como o principal motor dos ganhos futuros no mercado de produtos para timpanoplastia.
Telemonitoramento de Pacientes Pós-Operatórios
A otoscopia remota e o rastreamento de sintomas por aplicativo móvel permitem que os clínicos detectem complicações precocemente, impulsionando a confiança nos procedimentos em consultório. As operadoras de saúde reembolsam cada vez mais breves consultas digitais, o que elimina lacunas no acompanhamento e apoia a adoção mais ampla de tubos minimamente invasivos, particularmente nas zonas rurais da América do Norte e da Europa, onde a distância de viagem antes desestimulava a cirurgia.
Incentivos de Reembolso para Procedimentos em Consultório
O código CPT 69433 e tarifas europeias comparáveis reembolsam a inserção de tubos de ouvido sob anestesia local a taxas favoráveis, tornando os procedimentos ambulatoriais financeiramente atraentes para os prestadores. Essa mudança desvia o volume dos centros cirúrgicos hospitalares, elevando a demanda por kits integrados e reforçando a orientação do mercado de produtos para timpanoplastia em direção a dispositivos orientados ao valor.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Disponibilidade de terapias farmacológicas / de espera e observação | -0.4% | Global, mais forte em regiões com abordagens de tratamento conservadoras | Médio prazo (2-4 anos) |
| Risco de infecções e complicações pós-operatórias | -0.3% | Global, com maior impacto em contextos com recursos limitados | Longo prazo (≥ 4 anos) |
| Requisitos rígidos de esterilidade e regulatórios | -0.5% | Global, com maior impacto em mercados emergentes | Médio prazo (2-4 anos) |
| Gestão antimicrobiana limitando colocações de tubos | -0.2% | América do Norte e Europa, expandindo globalmente | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Disponibilidade de Terapias Farmacológicas / de Espera e Observação
As diretrizes da Academia Americana de Otorrinolaringologia recomendam observação conservadora para episódios únicos de efusão com duração inferior a três meses, e os protocolos de consenso italianos apoiam antibióticos de espectro restrito para casos leves. Essas recomendações moderam o crescimento dos procedimentos, especialmente em sistemas de saúde com contenção de custos. No entanto, o aprimoramento diagnóstico que identifica líquido sem resolução e as pressões de resistência antimicrobiana podem, em última análise, refinar, e não suprimir, a demanda cirúrgica.
Risco de Infecções e Complicações Pós-Operatórias
Episódios de otorreia afetam aproximadamente metade dos receptores pediátricos de tubos, e a extrusão prematura ou a perfuração persistente cria ônus adicional de acompanhamento. Esses eventos geram hesitação parental e escrutínio das operadoras de saúde. Os fabricantes de dispositivos contrapõem com revestimentos antimicrobianos, lumens hidrofóbicos e tempos de reabsorção previsíveis para reduzir a incidência de complicações, o que, se bem-sucedido, deve atenuar a restrição de longo prazo sobre o mercado de produtos para timpanoplastia [2]Laura L. Neff, "Infecções de Ouvido em Crianças: O Que Você Pode Fazer e Quando é Hora dos Tubos de Ouvido," Children's Mercy, childrensmercy.org.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto: Os Tubos Dominam Apesar do Crescimento dos Acessórios
Os tubos de timpanoplastia comandaram 67,62% da participação do mercado de produtos para timpanoplastia em 2025, sustentados pelo seu papel terapêutico central. A categoria permanece a pedra angular do mercado de produtos para timpanoplastia, embora os volumes unitários se estabilizem nas regiões maduras. Em paralelo, o segmento de acessórios e descartáveis registra uma CAGR de 4,05%, refletindo um movimento em direção a kits de procedimento agrupados que garantem esterilidade e reduzem o tempo de atendimento.
Inseridores de passagem única, cartuchos de lâmina e tubo pré-carregados e dispositivos de visualização assistida por sucção sustentam esse crescimento. Os prestadores preferem conjuntos completos que se alinham ao fluxo de trabalho em consultório, o que, por sua vez, eleva o tamanho do mercado de produtos para timpanoplastia associado a consumíveis e instrumentação. Otoscópios digitais e endoscopia baseada em smartphone ampliam ainda mais os padrões de aquisição de acessórios ao possibilitar a captura instantânea de imagens para documentação e conformidade com auditorias.


Por Material: Liderança do Silicone Desafiada pela Inovação em Fluoroplástico
Os tubos de silicone mantiveram uma fatia de 45,15% do tamanho do mercado de produtos para timpanoplastia em 2025, em razão da familiaridade dos cirurgiões, da maciez e da facilidade de inserção. No entanto, os designs fluoroplásticos lideram o campo com uma CAGR de 3,95% até 2031. Sua baixa energia de superfície reduz o acúmulo de biofilme e a obstrução do lúmen, prolongando o tempo funcional de permanência e reduzindo as taxas de repetição de procedimentos.
O titânio e os polímeros biorreabsorvíveis emergentes atendem a subpopulações clínicas de nicho, mas significativas, como pacientes que necessitam de ventilação por vários anos ou aqueles com risco elevado de anestesia. As variantes biorreabsorvíveis eliminam a necessidade de extração, um recurso altamente valorizado por pais e pediatras. As versões com liberação de fármacos em análise alinham a ciência dos materiais à farmacologia, proporcionando uma proposta de valor atraente e sustentando a movimentação competitiva dentro do mercado de produtos para timpanoplastia.
Por Aplicação: Casos Agudos Impulsionam o Volume, Condições Recorrentes Mostram Potencial
A otite média aguda impulsionou 57,44% dos procedimentos de 2025, consolidando seu status de principal contribuinte de volume para o mercado de produtos para timpanoplastia. O alívio rápido dos sintomas e a prevenção da perda auditiva condutiva sustentam seu apelo clínico.
A otite média recorrente com efusão, embora atualmente uma fatia menor, acelera a uma CAGR de 3,66%. Os cirurgiões defendem cada vez mais a colocação preventiva de tubos após episódios sucessivos de líquido para mitigar atrasos no desenvolvimento da fala e reduzir a exposição a antibióticos sistêmicos. O interesse paralelo no tratamento da disfunção crônica da tuba de Eustáquio com dilatação por balão ou sistemas de stent amplia o conjunto de ferramentas procedimentais, mas não desloca materialmente a demanda por tubos; ao contrário, introduz oportunidades de terapia combinada que mantêm o mercado de produtos para timpanoplastia dinâmico.
Análise Geográfica
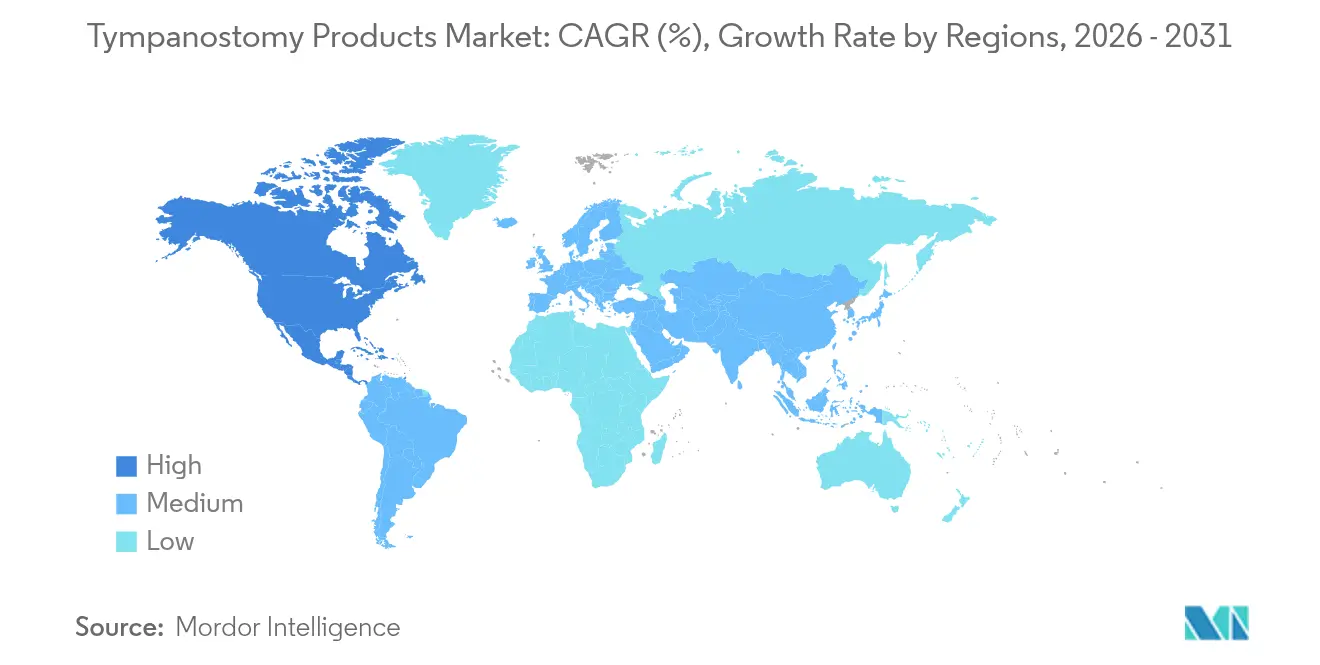
A América do Norte gerou 45,30% da receita global em 2025, beneficiando-se de fluxos de ORL pediátrica consolidados, cobertura abrangente de seguros e rápida adoção de tecnologias ambulatoriais como o Hummingbird TTS. Cerca de 700.000 procedimentos são realizados anualmente nos Estados Unidos, e as políticas das operadoras de saúde que reembolsam colocações sob anestesia local sustentam um alto volume de atendimento. No entanto, as revisões de utilização que sinalizam potencial uso excessivo em determinadas áreas metropolitanas moderam o crescimento incremental. As autorizações contínuas da FDA para dispositivos adjuntos, incluindo sistemas de terapia acústica, reforçam o pipeline tecnológico e mantêm a liderança regional.
A Ásia-Pacífico é a zona mais dinâmica, com uma CAGR projetada de 4,29%, impulsionada por rápidas expansões hospitalares e uma crescente classe média. Redes privadas indianas planejam adições de capacidade de USD 6 bilhões até 2029, enquanto a política industrial chinesa incentiva a fabricação doméstica e parcerias tecnológicas estrangeiras. As disparidades na distribuição de especialistas em ORL persistem, mas a tutoria remota e as clínicas móveis estão reduzindo a diferença, traduzindo-se em maior penetração regional do mercado de produtos para timpanoplastia.
A Europa mantém crescimento estável em meio a sistemas de saúde universais que reembolsam intervenções baseadas em evidências. Limites orçamentários em algumas nações restringem a precificação premium, mas as aquisições orientadas por dados clínicos favorecem fornecedores com dossiês robustos de segurança e eficácia. A América Latina e o Oriente Médio e África permanecem fronteiras emergentes: a expansão da formação em faculdades de medicina e a melhoria da cobertura de seguros criam um pipeline para o crescimento futuro de procedimentos, mesmo que a volatilidade macroeconômica modere a expansão de curto prazo. Coletivamente, essas dinâmicas garantem a diversificação geográfica do mercado de produtos para timpanoplastia ao longo do horizonte de previsão.

Panorama regulatório
Nos Estados Unidos, os dispositivos de timpanostomia são regulamentados como dispositivos de otorrinolaringologia de Classe II sob o 21 CFR Part 874, com classificações relacionadas do 21 CFR 874.3930 para membranas semipermeáveis. As vias de aprovação dependem predominantemente de submissões 510(k) baseadas em predicados, com rotulagem, validação de esterilização e testes de desempenho centrais para as aprovações, e os requisitos de biocompatibilidade da ISO 10993-1:2018 fundamentando as escolhas de materiais e revestimentos para uso pediátrico. Marcos notáveis incluem a autorização do dispositivo de tubo de timpanostomia Solo+ da AventaMed (K232702, maio de 2024) e a autorização do dispositivo de aplicação de tubo de timpanostomia Tula da Tusker Medical (K252436, abril de 2026), além de um suplemento de PMA para uma mudança no processo de fabricação (P190016/S010, outubro de 2025).
Análise da cadeia de valor
A cadeia de valor da timpanostomia começa com materiais especializados, como elastômeros de silicone e PTFE, passando pela fabricação de componentes de precisão e montagem em tubos de ventilação, dispositivos de aplicação pré-carregados e kits procedimentais de uso único. A esterilização por óxido de etileno continua sendo uma etapa restritiva para muitos componentes, moldando os prazos de entrega e o planejamento de liberação de lotes para fluxos de trabalho realizados em consultório. Rio abaixo, os produtos seguem por meio de equipes de vendas de OEM e distribuidores regionais até hospitais, centros cirúrgicos ambulatoriais e consultórios de otorrinolaringologia, onde sistemas integrados e consumíveis confiáveis são cada vez mais valorizados. Mudanças de fabricação revisadas pela FDA podem alterar os fluxos de liberação e o ritmo de fornecimento, e as tarifas de componentes de 2025, além de um escrutínio mais amplo da cadeia de suprimentos, têm levado os fornecedores a uma qualificação mais rigorosa, dupla fonte de fornecimento e reforço de estoques para contas de alto volume.
Cenário Competitivo
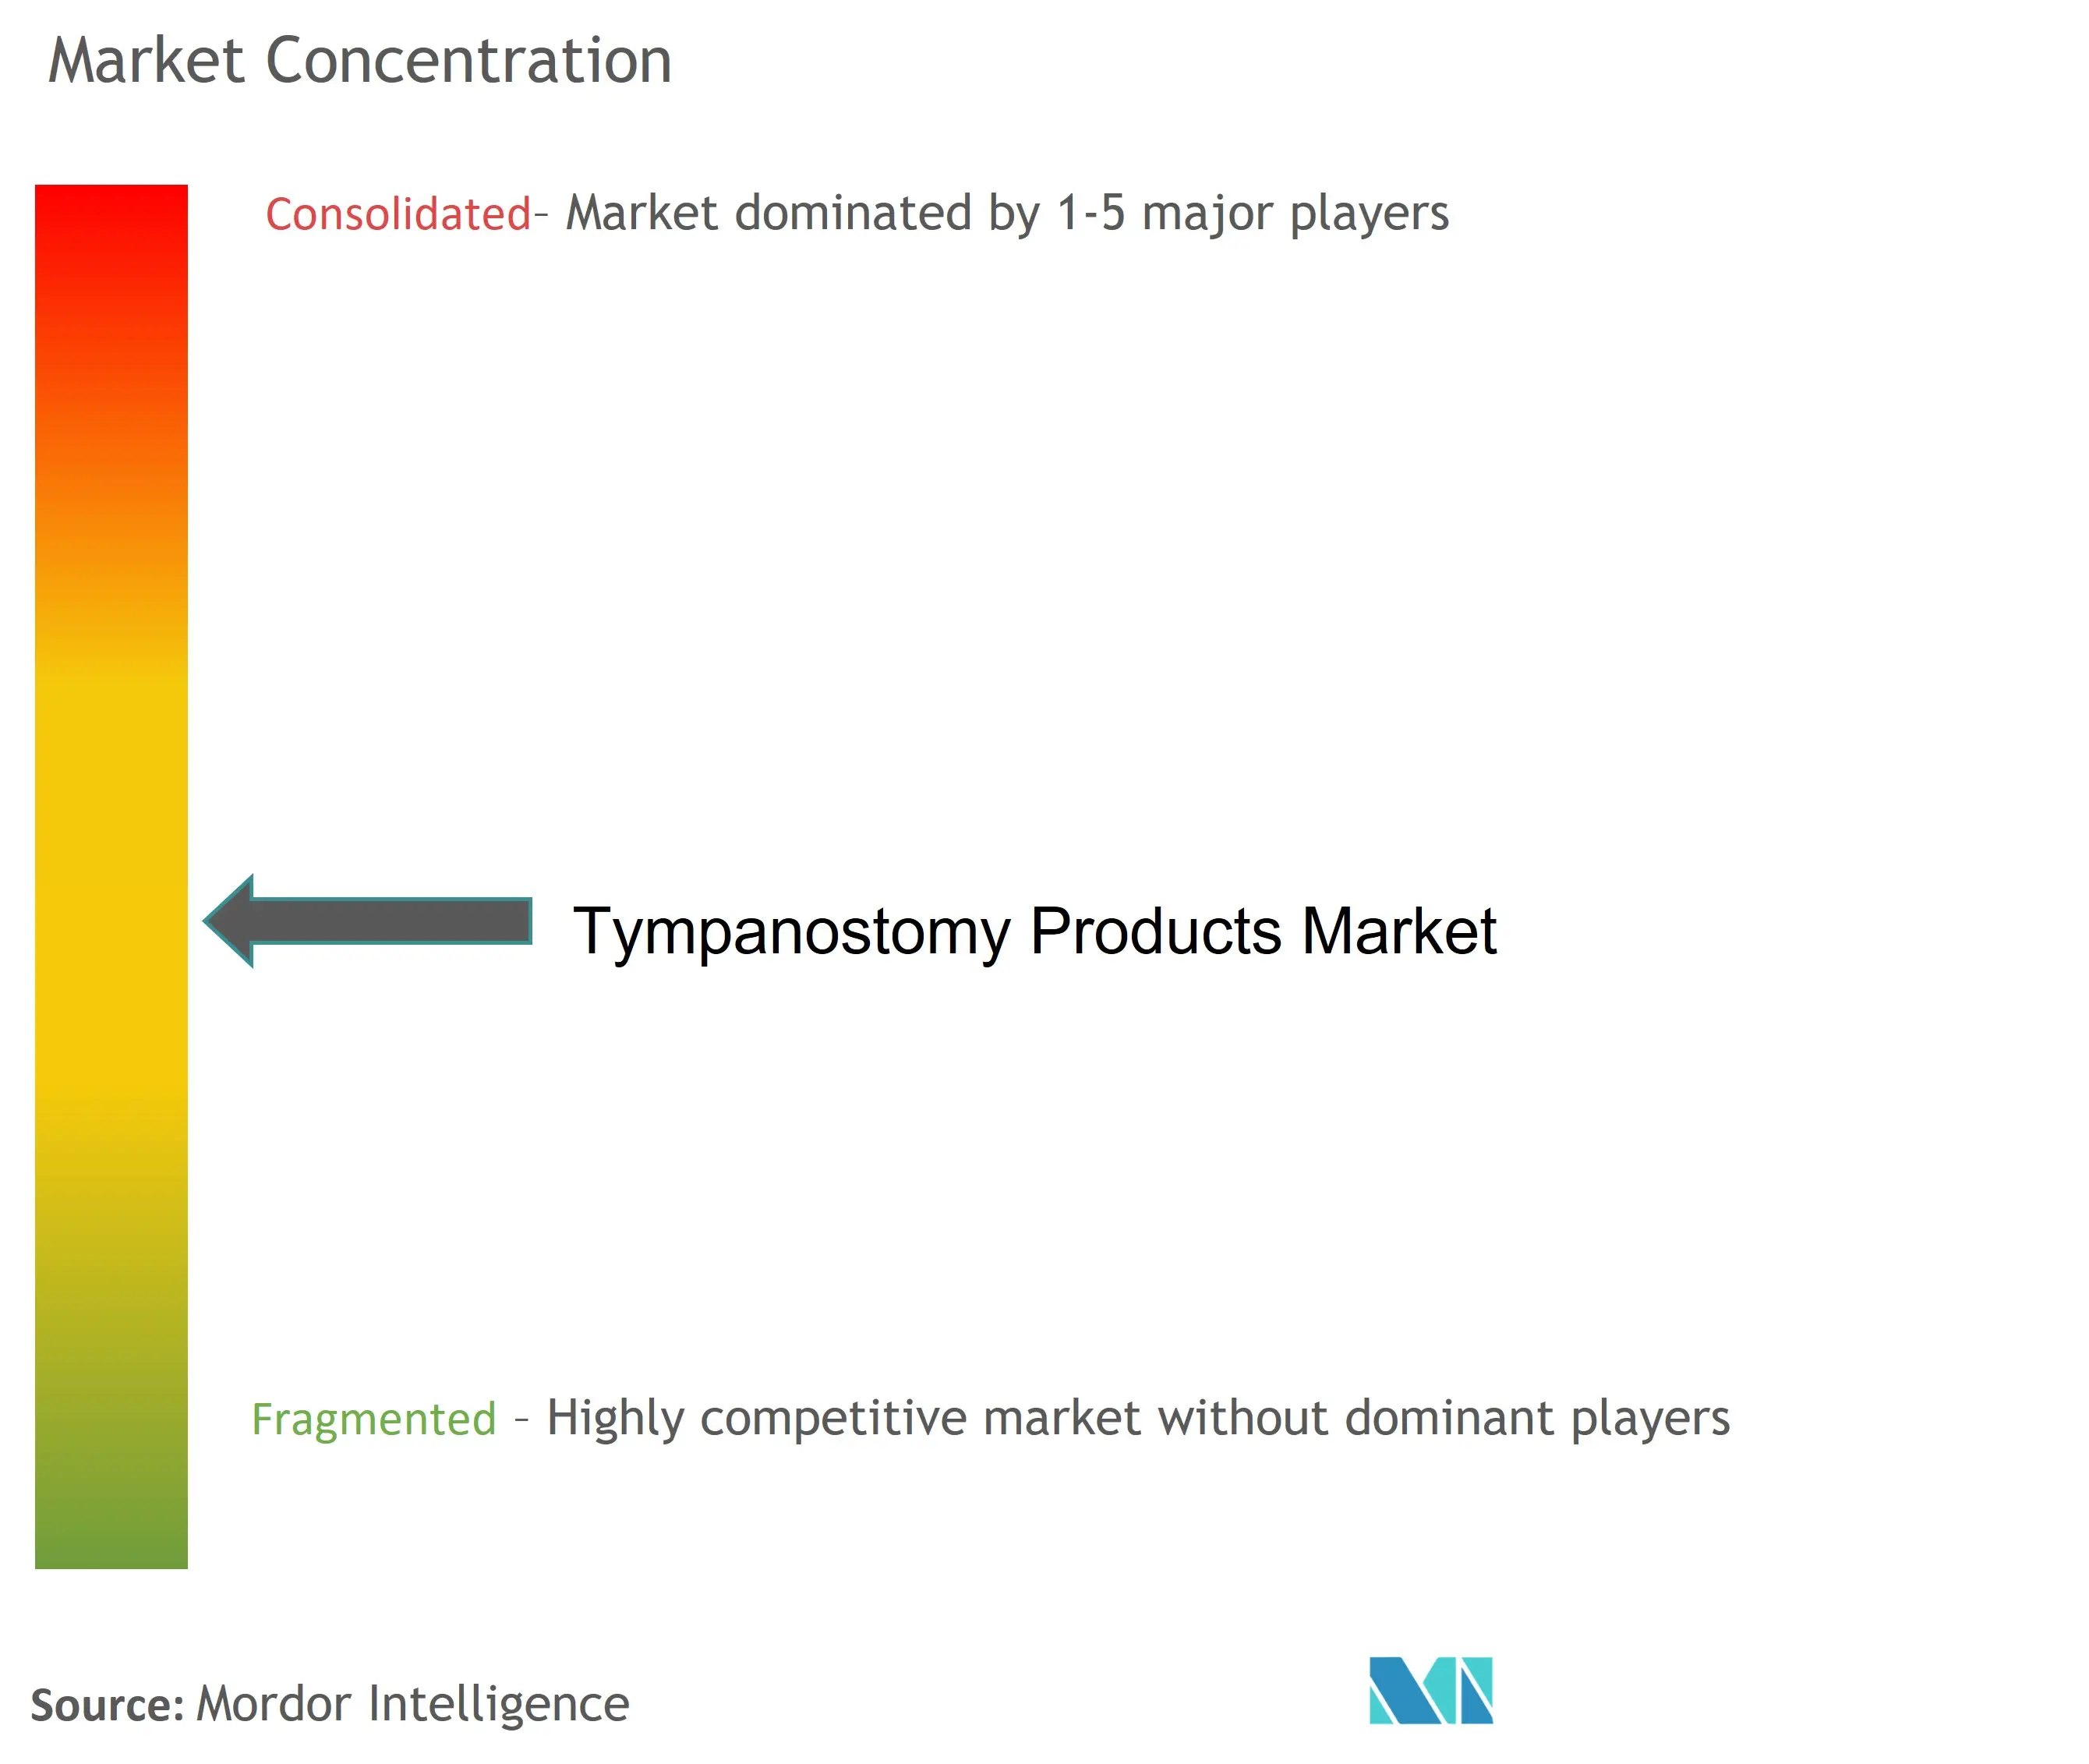
A estrutura do mercado é moderadamente fragmentada, com multinacionais diversificadas como Medtronic, Olympus e Smith & Nephew competindo ao lado de especialistas focados em ORL e startups. Nenhuma empresa detém mais de um terço da participação na receita, deixando espaço para que plataformas diferenciadas ganhem tração. Os principais fornecedores agrupam tubos, lâminas, ponteiras de sucção e auxílios de visualização em kits unificados voltados para fluxos de trabalho em consultório, reforçando o poder de precificação das soluções integradas.
As aquisições visam lacunas de capacidade: a compra de USD 1 bilhão da Acclarent pela Integra LifeSciences em abril de 2024 expandiu sua presença em ORL e adicionou ativos de dilatação por balão que complementam os portfólios de tubos. As parcerias também florescem; distribuidores regionais na Ásia-Pacífico garantem direitos exclusivos a inovações norte-americanas em troca de suporte regulatório e acesso hospitalar.
A vantagem competitiva depende cada vez mais de valor clínico-econômico demonstrável. Estudos que validam menor risco de anestesia, menor tempo de atendimento ou menores taxas de revisão se traduzem em vitórias em licitações. Complementos de saúde digital — que vão de painéis de telemonitoramento pós-operatório a algoritmos de aprendizado de máquina que sinalizam recorrência de líquido — aprimoram a diferenciação e sustentam a movimentação competitiva que impulsiona o mercado de produtos para timpanoplastia.
Líderes do Setor de Produtos para Timpanoplastia
Adept Medical Ltd
Atos Medical
Grace Medical
Integra LifeSciences Corporation
Olympus Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
O mercado está avançando à medida que a colocação de tubos auriculares migra das salas de cirurgia hospitalares para ambientes de consultório, expandindo a demanda por sistemas de aplicação integrados e de uso único que agilizam os procedimentos em clínicas de otorrinolaringologia e locais ambulatoriais. Evidências das autorizações 510(k) para plataformas de uso em consultório, incluindo o Solo+ (maio de 2024) e o Tula (abril de 2026), reforçam essa mudança e apoiam embalagens adequadas ao fluxo de trabalho e kits estéreis padronizados. Paralelamente, um estudo de janeiro de 2026 sobre o Tympanostomy U-Tube relata uma taxa de perfuração permanente de 2,08 por cento na coorte avaliada, reforçando o interesse contínuo em designs que otimizam o tempo de permanência e a remoção. Janeiro de 2026 também destaca a impressão 3D e a otimização por aprendizado de máquina da geometria dos tubos, sinalizando uma iteração mais rápida enquanto se preserva a compatibilidade com as vias regulatórias de Classe II para dispositivos de timpanostomia.
Desenvolvimentos recentes do setor
- Abril de 2026: A Tusker Medical recebeu a autorização FDA 510(k) (K252436) para o Dispositivo de Aplicação de Tubo de Timpanostomia Tula. A autorização permite uma implantação mais ampla em consultório e um fluxo de trabalho integrado para procedimentos de otorrinolaringologia.
- Junho de 2025: A AventaMed (uma empresa da KARL STORZ) anunciou uma indicação ampliada da FDA para o Dispositivo de Tubo de Timpanostomia Solo+, incluindo pacientes pediátricos a partir de 6 meses de idade. A atualização amplia o segmento pediátrico endereçável para sistemas de colocação em consultório e de uso único.
- Abril de 2024: A Integra LifeSciences concluiu a aquisição de aproximadamente 1 bilhão de dólares americanos da Acclarent, expandindo seu portfólio de dispositivos de otorrinolaringologia e sua presença comercial.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Este mercado é definido como as receitas geradas por tubos de timpanostomia e ferramentas de inserção relacionadas, usados para criar uma via de ventilação temporária através da membrana timpânica durante procedimentos de otorrinolaringologia, juntamente com acessórios e descartáveis comumente vendidos em conjunto.
Exclusões de escopo: componentes de aparelhos auditivos, otoscópios de diagnóstico e dispositivos implantáveis de ouvido médio não são contabilizados neste dimensionamento.
Visão geral da segmentação
- Por Produto
- Inseridores de Tubos
- Tubos de Timpanoplastia
- Acessórios e Descartáveis
- Por Material
- Silicone
- Fluoroplástico (Teflon)
- Outros
- Por Aplicação
- Otite Média Aguda
- Otite Média Recorrente com Efusão
- Disfunção da Tuba de Eustáquio
- Perfuração Crônica da Membrana Timpânica
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Restante do Mundo
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa com a construção do contexto de demanda para infecções de ouvido e procedimentos com tubos auriculares, e então o mapeamento de volta ao uso do produto e à precificação. Recorremos a fontes de saúde pública e estatísticas, como materiais do CDC sobre otite média, estatísticas de saúde da OMS quando pertinente, e dados de saúde da OCDE para tendências de procedimentos e sinais de acesso a cuidados.
Para manter as premissas fundamentadas, também revisamos o contexto de produto e regulatório usando fontes como os bancos de dados de dispositivos e comunicações de segurança da FDA dos EUA, juntamente com diretrizes clínicas publicadas e literatura de otorrinolaringologia revisada por pares que descrevem seleção de tubos, taxas de revisão e trajetórias típicas de cuidado. Analisamos registros de empresas, apresentações a investidores, imprensa reputada e avisos de licitações públicas quando ajudam a validar mudanças de composição e padrões de distribuição. Utilizamos seletivamente assinaturas pagas para dados financeiros de empresas e bancos de dados de patentes para esclarecer portfólios e mudanças de cronograma. As fontes listadas aqui são ilustrativas, e muitas outras referências públicas e pagas também foram usadas para coletar, verificar e esclarecer os dados.
Entrevistas e Pesquisas Primárias
O trabalho primário é usado para testar volumes de procedimentos, conteúdo típico de kits e movimentos de preço por canal antes de os totais finais serem fechados. Conversamos com uma combinação de fabricantes, distribuidores, clínicos de otorrinolaringologia e equipes de compras ou materiais na APAC, EMEA e Américas, de modo que lacunas das pesquisas documentais possam ser preenchidas e as premissas possam ser trianguladas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 31% | Executivos (CXOs): 14% | APAC: 44% |
| Nível médio: 53% | Líderes funcionais/de unidade: 33% | EMEA: 32% |
| Empresas menores: 16% | Gerentes: 53% | Américas: 24% |
Dimensionamento de Mercado e Previsão
O dimensionamento é construído usando uma abordagem top-down, em que os sinais de procedimentos e pacientes tratados são reconstruídos por região e, então, convertidos em demanda de produto usando taxas de uso por caso. Esses totais são então verificados com aproximações bottom-up seletivas, como preço médio de venda (ASP) amostrado multiplicado pelo volume por canal e uma consolidação de fornecedores e distribuidores em um conjunto limitado de países, de modo que o número final permaneça realista.
As principais entradas que movem o modelo incluem a carga de infecções de ouvido e padrões de recorrência, volumes de procedimentos de timpanostomia por ambiente de cuidado, frequência de substituição e revisão de tubos, média de tubos usados por procedimento e mudanças observadas entre hospitais e centros cirúrgicos ambulatoriais. A precificação é tratada por meio de uma lógica simples de ASP que separa tubos de aplicadores e de acessórios e descartáveis, e então aplica premissas de composição e inflação específicas por região, validadas em entrevistas.
Para a previsão, a análise de cenários é usada em torno de um caso central, já que os ciclos de recuperação de procedimentos e a precificação tendem a mudar em etapas, e não de forma suave. As premissas são projetadas com verificações sobre padrões de prática clínica e pressão de reembolso. Onde os dados por país são escassos, proxies de mercados próximos são aplicados e, então, corrigidos usando feedback de especialistas antes de serem aceitos.
Validação de Dados e Ciclo de Atualização
Os resultados são validados por meio de triangulação entre sinais independentes, incluindo a direção da atividade de procedimentos, a movimentação de preços e as divisões esperadas de composição por ambiente de cuidado. Quando surge uma variação, primeiro reverificamos o fator subjacente e, então, recontatamos as fontes se a lacuna ainda não for explicável por sazonalidade ou pedidos pontuais.
Antes da aprovação final, o modelo passa por uma revisão de analistas em várias etapas, incluindo verificações de razoabilidade nos níveis regional e nacional, e uma verificação final para consistência na conversão de moeda. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando há eventos relevantes, como mudanças significativas de preço, alterações regulatórias ou interrupções perceptíveis nos procedimentos. Uma revisão final antes da entrega é então concluída para que os clientes recebam a visão mais recente.
Tamanho do Mercado de Produtos de Timpanostomia da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os tamanhos de mercado publicados para produtos de timpanostomia podem diferir mesmo quando os nomes dos produtos parecem os mesmos, porque os itens contabilizados e as escolhas de tempo nem sempre estão alinhados. O ano usado para a conversão de moeda, a forma como os preços médios de venda são projetados no tempo e como os volumes de procedimentos são validados entre os ambientes de cuidado costumam ser os maiores contribuintes para a diferença.
Neste estudo, a cadência de atualização e o momento da conversão de moeda são tratados como entradas ativas, e os ASPs são atualizados usando feedback dos canais e verificações de composição, em vez de serem mantidos constantes. Essa é uma das razões pelas quais o total resulta mais alto do que alguns retratos conservadores, uma escolha de modelagem aplicada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho de Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 158,46 milhões de dólares americanos (2026) | |
| Analista de Saúde A | 90,08 milhões de dólares americanos (2024) | Usa um ano-base anterior e uma construção de preços mais restrita, e o perfil de crescimento sugere ajuste limitado para mudanças de composição por ambiente de cuidado e movimentação de ASP após o período. |
| Editora do Setor B | 95,80 milhões de dólares americanos (2024) | Ancora o mercado a um retrato de um único ano e a uma janela de previsão mais curta, o que pode subestimar os efeitos de preço e composição em anos posteriores se o ciclo de atualização não estiver alinhado com a normalização recente dos procedimentos. |
No geral, a diferença é explicada principalmente por escolhas de tempo e pela forma como os sinais de precificação e procedimentos são atualizados. Ao manter o escopo vinculado a tubos, aplicadores e descartáveis comumente vendidos em conjunto, e então validar volumes e movimentação de ASP com verificações repetidas, nossa estimativa permanece rastreável a fatores claros de demanda e precificação.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do Mercado de Produtos para Timpanoplastia?
O tamanho do mercado de produtos para timpanoplastia é de USD 158,46 milhões em 2026 e está projetado para crescer até USD 184,22 milhões até 2031.
Quem são os principais players do Mercado de Produtos para Timpanoplastia?
Adept Medical Ltd, Atos Medical, Grace Medical, Integra LifeSciences Corporation e Olympus Corporation são as principais empresas que operam no Mercado de Produtos para Timpanoplastia.
Qual é a região de crescimento mais rápido no Mercado de Produtos para Timpanoplastia?
A Ásia-Pacífico tem estimativa de crescimento à maior CAGR durante o período de previsão (2026-2031).
Qual região detém a maior participação no Mercado de Produtos para Timpanoplastia?
A América do Norte comanda 45,30% da receita global em razão de estruturas maduras de reembolso e altos volumes de procedimentos.
Qual categoria de produto cresce mais rapidamente?
Acessórios e descartáveis, incluindo inseridores de passagem única e kits de procedimento, têm projeção de expansão a uma CAGR de 4,05% até 2031.
Página atualizada pela última vez em:



