
Größe und Marktanteil des Türkei-Kurier-, Express- und Paketmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
| Marktgröße (2026) | 3.10 Milliarden US-Dollar |
| Marktgröße (2031) | 3.87 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.53 % |
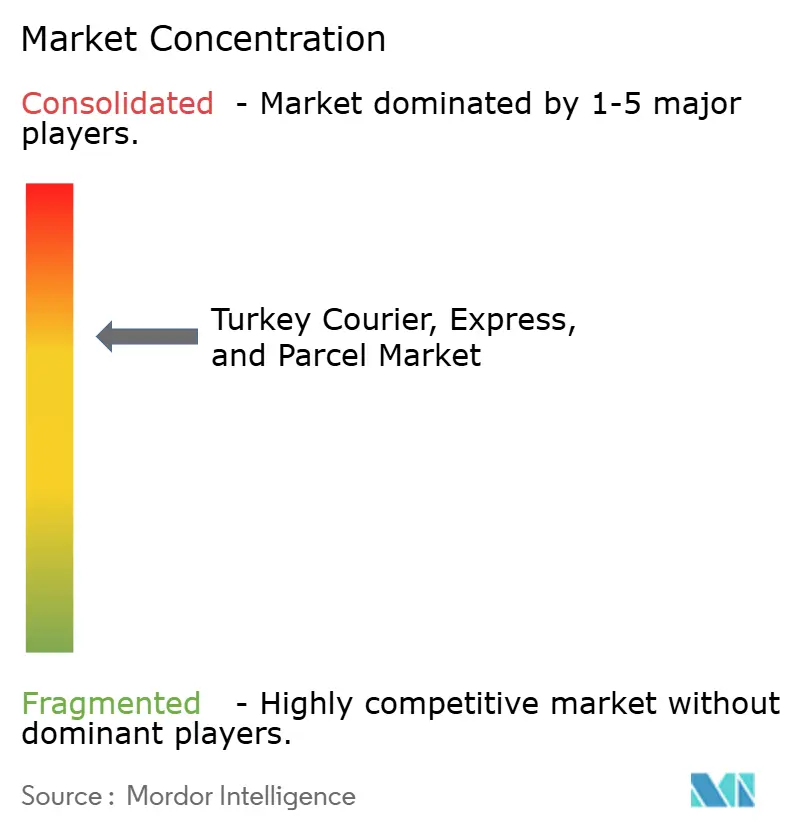
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Türkei-Kurier-, Express- und Paketmarkts durch Mordor Intelligence
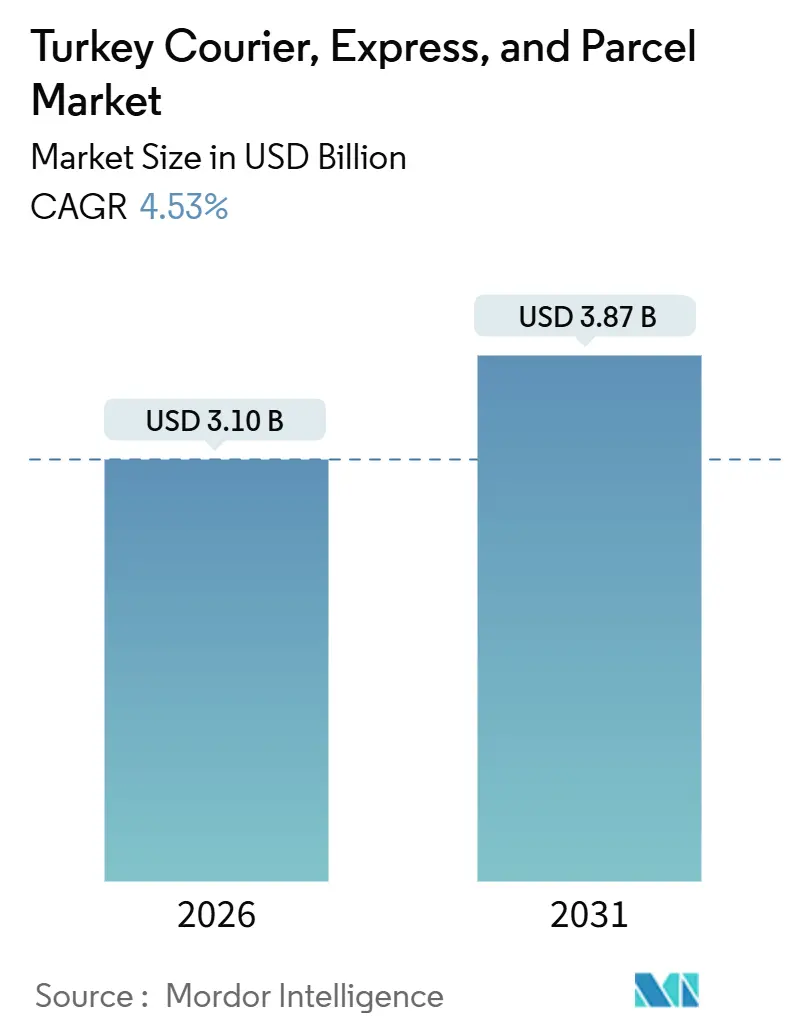
Die Größe des Türkei-Kurier-, Express- und Paketmarkts wird im Jahr 2026 auf USD 3,10 Milliarden geschätzt und soll bis 2031 USD 3,87 Milliarden erreichen, bei einer CAGR von 4,53 % während des Prognosezeitraums (2026–2031). Die Entwicklung spiegelt eine wirkungsvolle Kombination aus verdoppelten E-Commerce-Volumina, dem Aufstieg des Flughafens Istanbul zum verkehrsreichsten Frachtdrehkreuz Europas und der steigenden Nachfrage nach Same-Day-Diensten in dicht besiedelten Metropolen wider. Inländische Lieferungen dominieren die aktuellen Volumina, während internationale Ströme schneller expandieren, da Zollprozesse digitalisiert werden und Near-Shoring die Verbindungen zu europäischen Abnehmern enger gestaltet. Betreiber investieren in automatisierte Hubs, Elektrofahrzeugflotten und Routenoptimierungssoftware, um Kraftstoffpreiserhöhungen, Lira-Abwertung und städtische Stauprobleme auszugleichen. Diese Dynamiken verschärfen den Wettbewerb zwischen globalen Integratoren, kapitalstarken Bestandsunternehmen und technologieorientierten Neueinsteigern im gesamten Türkei-Kurier-, Express- und Paketmarkt.
Wesentliche Erkenntnisse des Berichts
- Nach Zielgebiet entfielen im Jahr 2025 76,53 % des Marktanteils im Türkei-Kurier-, Express- und Paketmarkt auf inländische Sendungen, während internationale Ströme zwischen 2026 und 2031 mit einer CAGR von 4,82 % prognostiziert werden.
- Nach Liefergeschwindigkeit führten Nicht-Express-Dienste im Jahr 2025 mit einem Umsatzanteil von 83,31 %; Express-Angebote sollen zwischen 2026 und 2031 mit einer CAGR von 5,64 % wachsen.
- Nach Geschäftsmodell entfielen im Jahr 2025 53,44 % der Größe des Türkei-Kurier-, Express- und Paketmarkts auf B2C, und es wird eine Expansion mit einer CAGR von 5,91 % zwischen 2026 und 2031 prognostiziert.
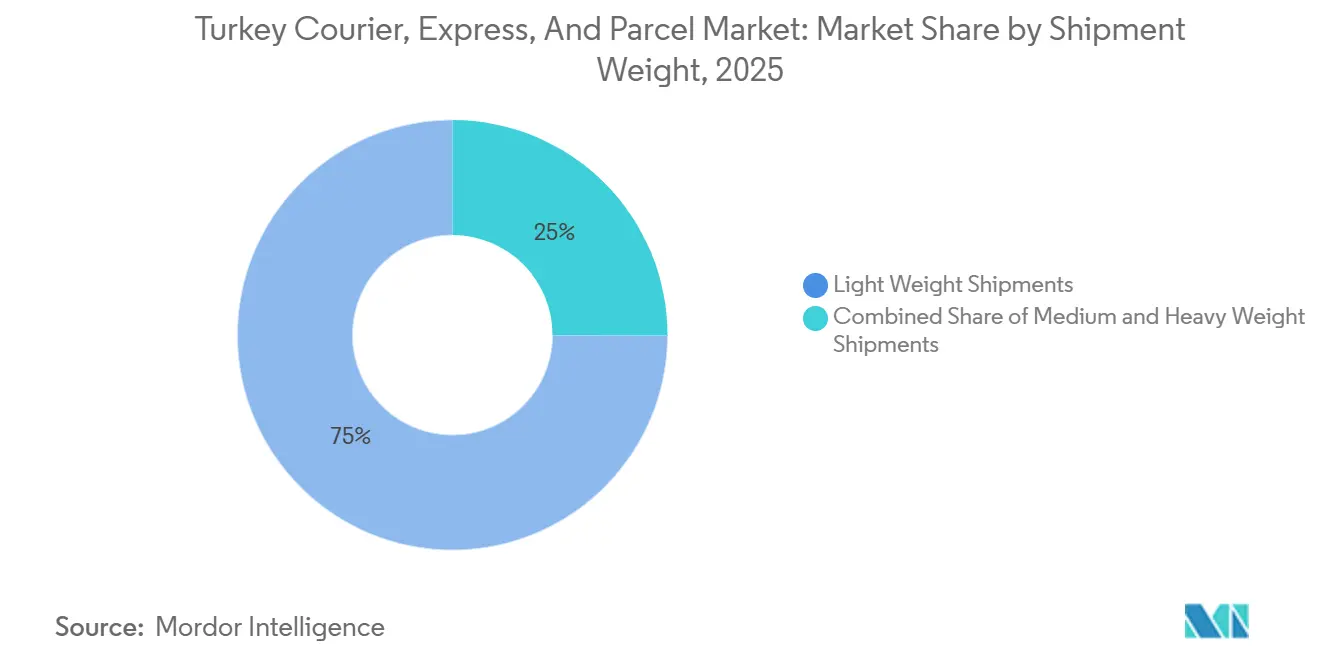
- Nach Sendungsgewicht dominierten Leichtsendungen unter 5 kg im Jahr 2025 mit einem Anteil von 74,96 % und sollen zwischen 2026 und 2031 mit einer CAGR von 4,99 % wachsen.
- Nach Transportmodus hielt der Straßentransport im Jahr 2025 einen Anteil von 69,10 %, während multimodale Alternativen bis 2031 mit einer CAGR von 5,67 % steigen sollen.
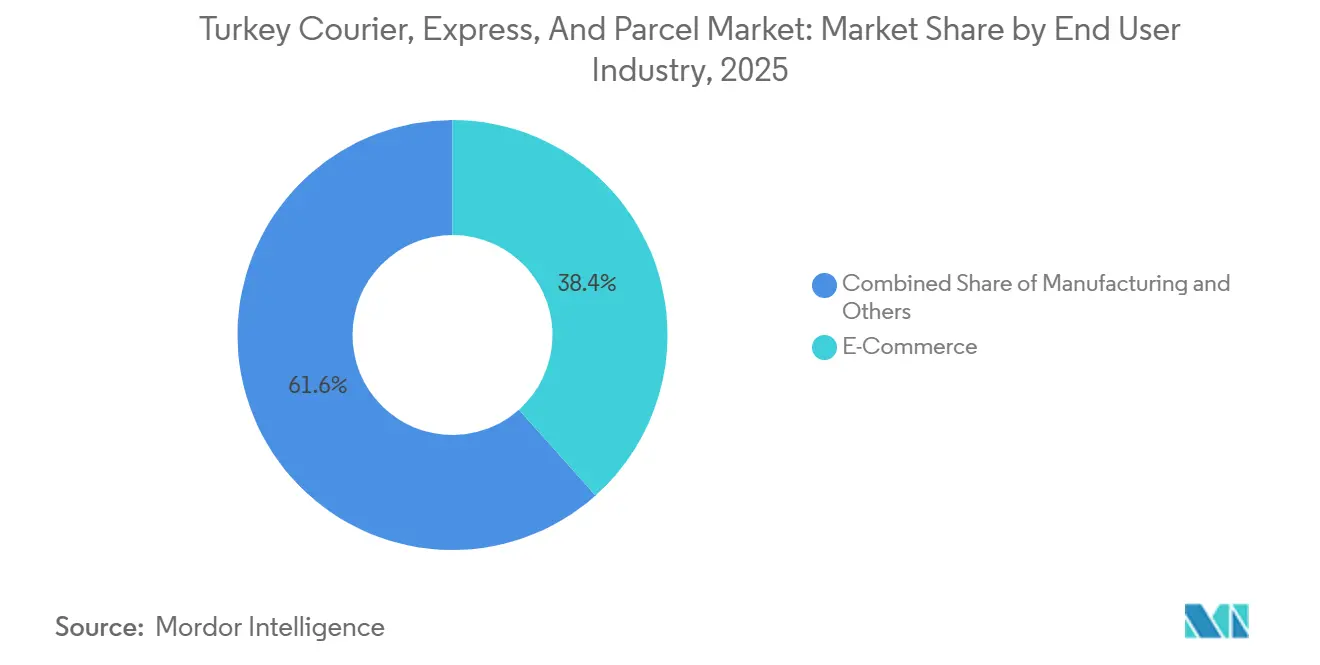
- Nach Endbenutzerbranche erzielte E-Commerce im Jahr 2025 einen Umsatzanteil von 38,42 % und wächst mit einer CAGR von 4,95 % zwischen 2026 und 2031.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im Türkei-Kurier-, Express- und Paketmarkt
Auswirkungsanalyse der Wachstumstreiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg des E-Commerce-Volumens | +1.2% | National, mit Konzentration in den Metropolregionen Istanbul, Ankara und Izmir | Kurzfristig (≤ 2 Jahre) |
| Flughafen Istanbul als regionales Drehkreuz | +0.7% | National für die inländische Konsolidierung; international für grenzüberschreitende Ströme in die EU, nach Zentralasien und in den Nahen Osten | Mittelfristig (2–4 Jahre) |
| Digitalisierung der Zollprozesse | +0.5% | National, mit Ausstrahlungswirkung auf grenzüberschreitende Korridore (EU, Georgien, Aserbaidschan) | Mittelfristig (2–4 Jahre) |
| Durch Near-Shoring bedingte B2B-Ströme | +0.4% | National, mit frühen Zuwächsen in den Industrie- und Gewerbezonen Marmara und Ägäis | Langfristig (≥ 4 Jahre) |
| Nachfrage nach Same-Day/On-Demand-Lieferungen | +0.6% | Städtische Ballungszentren (Istanbul, Ankara, Izmir, Bursa) | Kurzfristig (≤ 2 Jahre) |
| Grenzüberschreitende E-Commerce-Initiativen | +0.5% | National, mit Schwerpunkt auf dem Flughafen Istanbul als Gateway und Landkorridoren zur EU | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg des E-Commerce-Volumens
Die Online-Ausgaben in der Türkei verdoppelten sich im Jahr 2023 auf TRY 1,85 Billionen (USD 52,38 Milliarden) und stiegen 2024 auf TRY 3,16 Billionen (USD 89,47 Milliarden), wobei allein im 4. Quartal 2024 476 Millionen Pakete generiert wurden. Der Mobile-Commerce erfasste 50 % der Transaktionen und begünstigt leichte, hochfrequente Bestellungen. Rund 220.000 E-Commerce-Unternehmen sind in Istanbul tätig und konzentrieren die Letzte-Meile-Nachfrage, wo Kuriere täglich 50–80 Stopps ausführen. Der Quick-Commerce-Lebensmittelumsatz erreichte im Jahr 2023 TRY 126 Milliarden (USD 3,56 Milliarden) und verkürzte die Lieferfenster weiter. Mikroerfüllungszentren und automatisierte Hubs proliferieren, da Betreiber danach streben, Zykluszeiten ohne proportionalen Personalaufwand zu komprimieren. Diese Kräfte untermauern die Wachstumsprämie, die im gesamten Türkei-Kurier-, Express- und Paketmarkt sichtbar ist[1]„E-Commerce-Statistiken 2024,” Türkisches Statistisches Institut, TURKSTAT.GOV.TR.
Flughafen Istanbul als regionales Drehkreuz
Der Flughafen verarbeitete im Jahr 2024 1,97 Millionen Tonnen Fracht, was einem Anstieg von 39,6 % gegenüber dem Vorjahr entspricht, und stieg damit an die Spitze der europäischen Rangliste. FedEx eröffnete im September 2025 einen 25.300 m² großen Hub mit einer Kapazität von 7.000 Paketen pro Stunde. UPS, DHL und Turkish Cargo verankern zusätzliche Flüge, die Istanbul in Übernacht-Netzwerke einbinden, die Köln, Paris und Dubai verbinden. Geplante Schienen-Straßen-Korridore zum Persischen Golf werden die Ströme weiter konsolidieren. Infolgedessen sind internationale Pakete im Türkei-Kurier-, Express- und Paketmarkt auf dem Weg, das inländische Wachstum zu übertreffen.
Digitalisierung der Zollprozesse
Eine Senkung der vereinfachten Verzollungsschwellenwerte von EUR 1.500 (USD 1.562,34) auf EUR 30 (USD 31,24) im August 2024 beschleunigte die elektronische Vorabzollabfertigung, auch wenn dadurch für viele eingehende Pakete Zollkosten hinzukamen. Die Single-Window-Plattform verknüpft 22 Behörden und reduziert die Verweildauer an der Grenze um rund 20 %. Die Türkei unterzeichnete auch den eTIR-Fahrplan mit den Nachbarstaaten, digitalisierte Transitgarantien und verkürzte Straßenfrachtsverzögerungen um 30 %. Zusammen verleihen diese Reformen den grenzüberschreitenden Strömen mehr Dynamik und stärken die Wettbewerbsfähigkeit des Türkei-Kurier-, Express- und Paketmarkts[2]„Handelsregister E-Commerce 2024,” Türkisches Ministerium für Handel, TRADE.GOV.TR.
Nachfrage nach Same-Day/On-Demand-Lieferungen
Die Durchdringung von Lieferungen unter 24 Stunden in Istanbul, Ankara und Izmir nimmt zu, da Plattformen Lebensmittel in unter 30 Minuten und Allgemeinware in 2–4 Stunden versprechen. Getirs strategischer Rückzug auf seinen Heimatmarkt unterstreicht den Fokus auf schnelle Auftragserfüllung. HepsiJets patentierte Routenoptimierung reduzierte die Flottenkilometer im Jahr 2024 um 8 % und wird durch eine wachsende Elektrofahrzeugflotte ergänzt, um dichte Stadtrouten zu bedienen. Der Stau bleibt jedoch akut und zwingt Unternehmen, in Mikrodepots innerhalb von 5 km von Nachfrageclustern zu investieren – ein Ansatz, der die Investitionspläne im gesamten Türkei-Kurier-, Express- und Paketmarkt dominiert.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Kraftstoffkosten | -0.8% | National, mit akuten Auswirkungen auf Fernstraßenbetreiber, die östliche Provinzen bedienen | Kurzfristig (≤ 2 Jahre) |
| Städtischer Stau und Lieferfenster | -0.5% | Metropolregionen Istanbul, Ankara, Izmir und Bursa | Mittelfristig (2–4 Jahre) |
| Lira-Abwertung gegenüber importierten Vermögenswerten | -0.6% | National, mit Auswirkungen auf Betreiber, die auf importierte Fahrzeuge, Sortiergeräte und IT-Systeme angewiesen sind | Mittelfristig (2–4 Jahre) |
| Fahrermangel | -0.4% | National, mit Konzentration in städtischen Ballungszentren, wo die Fluktuationsrate jährlich 40 % übersteigt | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Kraftstoffkosten
Die Dieselpreise stiegen im Jahr 2024 um 44 %, was die Transportkosten für straßengebundene Spediteure um bis zu 35 % erhöhte. Da der Straßenverkehr noch immer einen Modalanteil von 69,10 % hält, erhöht jeder 10%ige Dieselanstieg die Kosten pro Paket um 3–4 % für Betreiber ohne Absicherung. Investitionen in Schienen-Straßen-Intermodalrouten und erste Einsätze von Elektrotransportern sind taktische Schutzmaßnahmen, doch hohe Vorabinvestitionen und eine spärliche Ladeinfrastruktur behindern eine rasche Skalierung[3]„eTIR-Implementierungsfahrplan 2024,” Internationale Straßentransportunion, IRU.ORG .
Städtischer Stau und Lieferfenster
Istanbul belegt weltweit den zweiten Platz beim Verkehrsaufkommen und kostet die Einwohner 105 verlorene Stunden pro Jahr. Fahrverbote in historischen Bezirken außerhalb der Stoßzeiten verlagern die Liefertätigkeit in kostspielige Nachtschichten. Obwohl eine 31 km lange Nordmarmara-Umgehungsstraße bis 2027 geplant ist, wird die Kapazitätsentlastung nicht früh genug eintreffen, um den kurzfristigen Margendruck im Türkei-Kurier-, Express- und Paketmarkt zu lindern[4]„Kraftstoffpreisindex 2024,” Türkische Energiemarkt-Regulierungsbehörde, EPDK.GOV.TR.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Endbenutzerbranche: E-Commerce führt, Fertigung wächst
E-Commerce trug im Jahr 2025 38,42 % des gesamten generierten Umsatzes bei und soll mit einer CAGR von 4,95 % (2026–2031) wachsen. Die Fertigung folgt, da die Automobilproduktion im Jahr 2024 1,4 Millionen Einheiten erreichte und Just-in-Time-Ersatzteile für EU-Werke erfordert.
Pharmazeutika und Bankwesen erzeugen eine Nischenachfrage nach temperaturgeführten und sicheren Dokumentenservices und bieten Betreibern, die in spezialisierte Fähigkeiten investieren möchten, eine Margendiversifizierung.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Zielgebiet: Internationale Volumina überholen eine große inländische Basis
Inländische Sendungen lieferten im Jahr 2025 76,53 % der Pakete, was die 85 Millionen Einwohner starke Bevölkerung der Türkei und die dichte E-Commerce-Aktivität in westlichen Metropolen widerspiegelt. Dennoch werden internationale Pakete zwischen 2026 und 2031 mit einer CAGR von 4,82 % steigen, da der Flughafen Istanbul die grenzüberschreitende Sortierung beschleunigt und die A.TR-Automatisierung EU-gebundene Exporte rationalisiert. Die Größe des Türkei-Kurier-, Express- und Paketmarkts für internationale Ströme soll einen wachsenden Anteil am Gesamtumsatz erreichen, da ausgehende Verkäufer die europäische und zentralasiatische Nachfrage erschließen. Höhere Erträge bei Langstrecken feddern Betreiber gegen den Same-Day-Kostendruck auf inländischen Routen ab und unterstreichen den strategischen Schwenk hin zu grenzüberschreitenden Kapazitäten.
Die EU zieht 55 % der ausgehenden Pakete an, während der eTIR-Rahmen die Zollreibungen auf ostgebundenen Korridoren reduziert. Die Umstellung von Lkw auf Schiene in Ostanatolien verspricht Margensteigerungen, sobald die Frachtkapazität skaliert. Umgekehrt kühlen eingehende B2C-Pakete ab, nachdem der neue Schwellenwert von EUR 30 (USD 31,24) Zölle von 30 %–60 % auferlegte und Käufer dazu veranlasste, lokale Plattformen zu bevorzugen.
Nach Liefergeschwindigkeit: Express beschleunigt sich dank zeitkritischer Nachfrage
Nicht-Express-Dienste hielten im Jahr 2025 einen Anteil von 83,31 %, doch Express ist auf Kurs für eine CAGR von 5,64 % (2026–2031), das schnellste Wachstum aller Segmente. Istanbuler Einwohner erwarten eine Auftragserfüllung in 2–4 Stunden, was Händler dazu bringt, Prämien für termingebundene Kapazitäten zu zahlen. FedEx' Hub im Wert von USD 130 Millionen und UPS' täglicher Kölner Flug unterstreichen den Drang, Express-Kapazitäten zu erweitern. Höhere Margen aus Ersatzteile- und Stoffmuster-Verkehr heben auch die Express-Wirtschaftlichkeit im Türkei-Kurier-, Express- und Paketmarkt.
Trotz erhöhter Kraftstoff- und Arbeitskosten sichern algorithmische Routenführung und der Ausbau von Paketschließfächern Produktivitätsgewinne. Standard-Drei-Tages-Dienste bleiben für preissensible Händler unverzichtbar, doch ihr Wachstum hinkt hinterher, da sich die Verbrauchererwartungen verschieben.
Nach Sendungsgewicht: Leichte Pakete dominieren den Mix
Leichte Pakete unter 5 kg erfassten im Jahr 2025 74,96 % des generierten Umsatzes und spiegeln die online bevorzugten Mode-, Elektronik- und Kosmetikkörbe wider. Die Größe des Türkei-Kurier-, Express- und Paketmarkts für dieses Gewichtssegment soll zwischen 2026 und 2031 mit einer CAGR von 4,99 % wachsen, unterstützt durch Mobile-First-Kaufverhalten und Schließfachnetzwerke, die für kleine Kartons optimiert sind.
Mittel- und Schwersendungen, die mit Weißwaren- und Möbellieferungen verbunden sind, wachsen langsamer aufgrund enger Straßen und Stauprobleme in alten Stadtzentren.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Transportmodus: Straße dominiert weiterhin, aber Multimodal gewinnt an Bedeutung
Der Straßentransport hielt im Jahr 2025 einen Umsatzanteil von 69,10 %, aber schienenverbundene Korridore wachsen zwischen 2026 und 2031 mit einer CAGR von 5,67 %, da die Dieselpreisinflation belastet. Die östliche Türkei-Mittelkorridor-Eisenbahn wird die Kapazität bis 2028 auf das Sechsundzwanzigfache erhöhen und massengutbasierte B2B-Pakete in Richtung intermodaler Dienste lenken.
Luftfracht unterstützt die Express-Expansion, wobei der Flughafen Istanbul Schnellsortierkapazitäten hinzufügt, die Premium-Linien im gesamten Türkei-Kurier-, Express- und Paketmarkt speisen.
Nach Modell: B2C hält die Wachstumsführerschaft
B2C entfiel im Jahr 2025 auf 53,44 % des Marktanteils im Türkei-Kurier-, Express- und Paketmarkt und wächst zwischen 2026 und 2031 mit einer CAGR von 5,91 %, angetrieben durch Mobile-Commerce-Umsätze, die nun der Hälfte aller Online-Käufe entsprechen. Quick-Commerce-Volumina erhöhen die Paketdichte und halten die Auslastungsquoten der Transporter hoch. B2B-Verkehr, angeführt von Automobil- und Textilexporteuren, erzielt höheren Umsatz pro Paket, wächst aber langsamer. C2C bleibt die kleinste Nische, profitiert aber von Türkeis junger, digital versierter Verbraucherschaft, die über Marktplätze handelt.
Technologieinvestitionen wie HepsiJets Routenoptimierungsmodul sind für B2C-Akteure entscheidend, die dünne Margen und strenge Lieferfenster managen. Plattformen, die auf algorithmische Effizienz setzen, sind darauf ausgerichtet, inkrementelle Anteile im Türkei-Kurier-, Express- und Paketmarkt zu gewinnen.
Geografische Analyse
Die Regionen Marmara, Ägäis und Zentralanatolien generierten zusammen rund 60 % der inländischen Volumina im Jahr 2025, gestützt durch Istanbuls 220.000 E-Commerce-Unternehmen und Ankaras strategische Verteilungslage. Der Nordmarmara-Highway, der bis 2027 fertiggestellt sein soll, wird die Stoßzeitverzögerungen voraussichtlich um 20 % reduzieren und die Lieferzuverlässigkeit im Türkei-Kurier-, Express- und Paketmarkt verbessern.
Die Textilcluster der Ägäis fördern einen schnellen B2B-Umsatz, während Ostanatolien von einer Eisenbahnmodernisierung im Wert von USD 1,615 Milliarden profitiert, die die Frachtkapazität bis 2028 auf 20 Millionen Tonnen vervielfacht. Mittelmeerhäfen ermöglichen Ro-Ro- und Küstenschifffahrt und entlasten Fernlastwagen, nachdem Diesel 2024 um 44 % gestiegen ist.
International zieht die EU 55 % der ausgehenden Pakete dank A.TR-Zollvorteilen an, Zentralasien absorbiert bis zu 20 % infolge der eTIR-Digitalisierung, und der Nahe Osten hält 25 % begünstigt durch geografische Nähe. Die bevorstehende Entwicklungsstraße zum Golf wird zusätzliche B2B-Ströme bündeln und die Brückenfunktion der Türkei zwischen drei Kontinenten stärken.
Regulatorisches Umfeld
Der türkische Kurier-, Express- und Paketmarkt wird primär durch das Postgesetz Nr. 6475 geregelt und von der Behörde für Informations- und Kommunikationstechnologien (BTK) überwacht. Betreiber, die Postdienste erbringen, einschließlich Annahme, Sammlung, Bearbeitung, Transport, Verteilung und Zustellung, müssen eine BTK-Genehmigungsbescheinigung erwerben, wodurch Lizenzierung und Dienstleistungspflichten zu einem zentralen Compliance-Tor für etablierte Paketnetzwerke und neuere, vom E-Commerce getriebene Zustellanbieter werden.
Eine zweite Aufsichtsebene ergibt sich aus den Regelungen zum Straßentransport. Im Mai 2025 wurde durch eine Änderung der Straßentransportverordnung (Amtsblatt Nr. 32901) die Terminologie von "Verteilungsgeschäft" zu "Kuriergeschäft" aktualisiert und segmentspezifische betriebliche Anforderungen hinzugefügt, wodurch die Verbindung zwischen Kurierbetrieb und der umfassenderen Straßentransportlizenzierung enger gefasst wurde. Im Juni 2025 untersagte eine Änderung der Verordnung über Frachtvermittler (Amtsblatt Nr. 32931) ausländisch zugelassenen Fahrzeugen den Inlandstransport und ausländisch beflaggten Schiffen die Kabotage, was die lokalen Compliance-Anforderungen entlang der Paket-Fernverkehrsstrecken und multimodalen Abschnitte, die Hubs, Häfen und Flughäfen verbinden, verstärkt.
Wertschöpfungskettenanalyse
Die türkische KEP-Wertschöpfungskette beginnt mit der Sendungserstellung durch E-Commerce-Marktplätze und Händler sowie B2B-Versender. Pakete durchlaufen anschließend die Einlieferung an Abholpunkten, Einzelhandelsschaltern, Schließfächern oder Händlerlagern, gefolgt von der First-Mile-Sammlung, der Sortierung in städtischen und überregionalen Hubs, dem Fernverkehrstransport (überwiegend straßengebunden, mit Luftfracht für Express- und ausgewählte multimodale Verbindungen) und der Last-Mile-Zustellung, unterstützt durch Routenplanung und Zustellbestätigung. Istanbul ist der wichtigste nationale Sammelknoten, wobei Ankara, Izmir, Antalya und Kocaeli ebenfalls wichtige Volumen- und Verteilungspunkte darstellen. Hub-Investitionen am Flughafen Istanbul unterstützen zusätzlich die luftgebundene grenzüberschreitende Abwicklung für Integratoren.
Die Servicebereitstellung stützt sich auch auf unterstützende Ebenen wie digitale Dokumentation, Tracking- und Trace-Plattformen sowie Zahlungs- und Retouren-Workflows. Digitale Compliance-Anforderungen, einschließlich Schwellenwerte für die Nutzung von E-Rechnungen und E-Archiven, die Logistikunternehmen betreffen, verstärken die Formalisierung und Datenerfassung beim Onboarding von Versendern und bei der Abrechnung. Mit zunehmendem Volumen werden Spitzenmanagement und Reverse-Logistik zu betrieblichen Prioritäten, unterstützt durch von Betreibern gemeldete Rekord-Durchsatzzahlen während Kampagnenzeiten, wie etwa Sürat Kargos 900.000 tägliche Zustellungen während der November-Kampagnen. Kapazitätserweiterungen bei Lager- und Verteilungseinrichtungen setzen sich ebenfalls fort, zum Beispiel Ekol Logistics' Hightech-Hub-Investition von 250 Millionen EUR in Sekerpinar, Kocaeli, deren Anlaufbetrieb für Mitte 2026 geplant ist.
Wettbewerbslandschaft
Der Wettbewerb ist mäßig konsolidiert, wobei die drei größten inländischen Unternehmen plus vier globale Integratoren rund 75–80 % der abgewickelten Pakete ausmachen. FedEx' Hub im Wert von USD 130 Millionen, die Übernahme von MNG Kargo durch DHL und die Investition der Österreichischen Post in Aras Kargo unterstreichen ein kapitalintensives Rennen um Automatisierung und Netzwerkverdichtung.
Technologieorientierte Neueinsteiger wie HepsiJet und Kolay Gelsin verfolgen Nischengewinne durch Elektrofahrzeugflotten und KI-basiertes Routing, was Flottenkilometer und Kraftstoffausgaben reduziert.
Die Regulierung bleibt permissiv, doch Arbeitsmarktvolatilität und Lira-Abwertung vergrößern die Leistungsunterschiede zwischen kapitalstarken multinationalen Unternehmen und liradenominierten lokalen Betreibern. Paketschließfach-Ökosysteme und Kaltkettenprojektion im Gesundheitswesen sind aufkommende Wettbewerbsfelder, die die Marktanteilsverteilung im Türkei-Kurier-, Express- und Paketmarkt neu gestalten werden.
Marktführer im Türkei-Kurier-, Express- und Paketmarkt
Aras Kargo
PTT Kargo
Yurtici Kargo
DHL Group
United Parcel Service of America, Inc. (UPS)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Verbesserungen der grenzüberschreitenden und überregionalen Kapazitäten stellen einen praktischen Freiraum dar, auch wenn der Straßentransport weiterhin dominiert. Infrastrukturprogramme, die die Schienenkapazität erhöhen, können die Wirtschaftlichkeit des Fernverkehrstransports für Paket-Fernverkehr und dichte West-Ost-Ströme verändern. Ein konkreter Ankerpunkt ist die im März 2026 erfolgte Genehmigung der Weltbank für eine Finanzierung von 2 Milliarden USD für das Istanbul North Rail Crossing Project (INRAIL), das darauf ausgelegt ist, die Schienenfrachtkapazität über den Bosporus von 3 Millionen auf 50 Millionen Tonnen jährlich zu erhöhen. Diese Veränderung unterstützt neue Schienen-Fernverkehrsoptionen für zeitkritische grenzüberschreitende Bewegungen und exportbezogenen B2B-Verkehr. Parallele Korridor- und Knotenprojekte verstärken den Ausbau, darunter die Baku-Tiflis-Kars-Eisenbahn, die mit voller Kapazität betrieben wird (Juni 2026, laut Branchenberichten), und das Schienenlogistikzentrum Kayseri, das eine Fertigstellung von 70 % erreicht (April 2026). Zusammen unterstützen diese Projekte KEP-Betreiber und 3PL-Anbieter bei der Zusammenstellung schienengebundener, zeitgenauer Angebote für Hersteller und grenzüberschreitende Verkäufer.
Von E-Commerce getriebener Netzwerkausbau und neue Marktteilnehmer erweitern die Serviceebenen zudem über die Standard-Paketzustellung hinaus in Richtung Fulfillment, Retouren und branchenspezifische Abwicklung. Die Eröffnung einer 50.000 m2 großen Logistikanlage durch Arvato in Cayirova, Kocaeli (Juni 2026), deutet auf eine Nachfrage nach skalierbarem Fashion- und E-Commerce-Fulfillment in der Nähe der Konsum- und Produktionscluster der Marmara-Region hin. Auch der internationale Paketwettbewerb weitet sich aus, mit der Ankündigung von GLS zur Gründung eines Joint Ventures GLS Turkiye (Juli 2026), das eine weitere Marke hinzufügt, die nationale Abdeckung und grenzüberschreitende Konnektivität anstrebt. Da die Türkei 2025 Rekordvolumina bei Postfrachtsendungen verzeichnete und die BTK eine regulierte Betreiberbasis meldet, konzentrieren sich die Chancen auf Automatisierung, Pickup-and-Drop-off-Netzwerke einschließlich Schließfächern sowie Retourenmanagement, das die Last-Mile-Reibung in überlasteten Metropolregionen reduziert und dabei die Servicequalität und Nachverfolgbarkeit verbessert.
Aktuelle Branchenentwicklungen
- Juli 2026: GLS gab die Gründung von GLS Turkiye durch ein Joint Venture mit lokalen Investoren bekannt, was einen direkten Einstieg in den türkischen Paketmarkt markiert. Dieser Schritt fügt den heimischen Netzwerken einen neuen international gebrandeten Betreiber hinzu und erhöht die Wettbewerbsintensität bei Servicequalität, Ausbau der Abdeckung und grenzüberschreitender Konnektivität.
- September 2025: FedEx eröffnete am Flughafen Istanbul einen 25.300 m2 großen Express-Hub mit einer Investition von 130 Millionen USD, ausgelegt für 7.000 Pakete pro Stunde. Dies stärkt die zeitgenaue und internationale Sortierkapazität am wichtigsten Luftfrachttor der Türkei und unterstützt Übernacht-Routen in europäische und regionale Netzwerke.
- Oktober 2024: UPS erweiterte seine Präsenz auf 18 Hubs in der gesamten Türkei und unterstützte dieses Netzwerk mit einem täglichen Flug Istanbul-Köln. Der Ausbau verbessert Frequenz und Konsolidierungsmöglichkeiten für Exportpakete und zeitkritische B2B-Sendungen auf EU-verbundenen Korridoren.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt kostenpflichtige Kurier-, Express- und Paketzustelldienste innerhalb der Türkei, einschließlich Inlands- und internationaler Sendungen, die von organisierten Betreibern abgewickelt und als Logistikdienstleistung bepreist werden.
Umfangsausschlüsse: Postbriefsendungen, Frachtvermittlung für Massengüter sowie interne Zustellflotten, die ausschließlich für einen einzelnen Einzelhändler betrieben werden, sind ausgeschlossen, sofern sie nicht als eigenständige KEP-Dienstleistung verkauft werden.
Übersicht der Segmentierung
- Zielgebiet
- Inland
- International
- Liefergeschwindigkeit
- Express
- Nicht-Express
- Modell
- Business-to-Business (B2B)
- Business-to-Consumer (B2C)
- Consumer-to-Consumer (C2C)
- Sendungsgewicht
- Schwersendungen
- Leichtsendungen
- Mittelsendungen
- Transportmodus
- Luft
- Straße
- Sonstige
- Endbenutzerbranche
- E-Commerce
- Finanzdienstleistungen (BFSI)
- Gesundheitswesen
- Fertigung
- Primärindustrie
- Groß- und Einzelhandel (Offline)
- Sonstige
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche bildet die faktische Grundlage dafür, was sich bewegt, wie es bepreist wird und woher die Nachfrage kommt. Wir stützten uns auf öffentliche Statistiken und Referenzreihen wie Indikatoren des TurkStat, Veröffentlichungen der Zentralbank der Republik Türkei, Publikationen des Handelsministeriums sowie internationale Handels- und Transportreihen aus Quellen wie UPU und UN Comtrade.
Um Nachfrage mit Zustellaktivität zu verknüpfen, überprüften wir zudem E-Commerce- und paketbezogene Offenlegungen aus Quellen wie branchenüblichen Notizen im Stil des türkischen Informatikindustrieverbands, Zoll- und grenzüberschreitenden Handelsaktualisierungen sowie akademischen Arbeiten zu Last-Mile- und städtischer Zustellung. Unternehmensberichte, Investorenmaterialien und seriöse Presseberichte wurden herangezogen, um Netzwerkausbau, Serviceeinführungen und Preisverhalten zu verstehen. Wo hilfreich, wurden kostenpflichtige Abonnements, die Unternehmensfinanzdaten und Handelssichtbarkeit auf Sendungsebene unterstützen, nur zur Gegenprüfung von Richtung und Umfang verwendet. Diese Beispiele sind nicht erschöpfend, und viele weitere Quellen wurden zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, zu bestätigen, was die Volumina und Preisgestaltung in der Türkei bestimmt, und anschließend die Modellergebnisse gegen die Beschreibung der Marktveränderungen durch die Betreiber zu prüfen. Interviews umfassten Führungskräfte auf der Transporteurseite, Ansprechpartner bei 3PL-Anbietern und Vermittlern, Logistikmanager großer Versender sowie ausgewählte Online-Verkäufer, um den Mix zwischen Inland und Ausland, den Express-Anteil und praktische Preisuntergrenzen zu validieren.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 27% | CXOs: 15% |
| Mid-Tier: 57% | Funktions-/Bereichsleiter: 37% |
| Kleinere Akteure: 16% | Manager: 48% |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-down-Aufbau des Nachfragepools unter Verwendung von Sendungsaktivitäten in der Türkei und Signalen zur Paketintensität, die anschließend anhand beobachteter Preisspannen in Servicewert übersetzt werden. In der Praxis wurden inländische Paketströme, grenzüberschreitende Kleinpaketbewegungen und E-Commerce-Sendungsindikatoren als Kernanker der Nachfrage behandelt, gefolgt von Anpassungen für den Servicemix.
Wir haben die Gesamtwerte durch selektive Bottom-up-Prüfungen abgesichert, etwa durch Aggregation einer Stichprobe von Betreiberumsätzen, Plausibilitätsprüfungen der implizierten Pakete pro Kopf und Tests von ASP x Sendungsvolumen-Kombinationen, die mit der Funktionsweise von Rabatten und Zuschlägen im lokalen Markt übereinstimmen. Zu den wichtigsten Modelleingaben zählen der Anteil Inland versus international, der Mix Express versus Standard, das Wachstum der E-Commerce-Bestellungen, der Kosten- und Lohndruck durch Kraftstoffpreise sowie der Zeitpunkt der TRY-zu-USD-Umrechnung, da dieser den ausgewiesenen Wert verschieben kann, selbst wenn die Paketzahlen stabil bleiben.
Für die Prognose wurde eine Szenarioanalyse rund um makroökonomische Nachfragetreiber und Preisweitergabe angewendet und anschließend anhand von Expertenrückmeldungen dazu verfeinert, was Netzwerke und Hubs im Betrachtungszeitraum realistisch leisten können. Wenn Bottom-up-Daten für kleinere oder private Betreiber fehlten, wurden Lücken anhand von Peer-Benchmarks geschlossen, die an Routendichte und Servicefußabdruck gekoppelt sind, und anschließend wieder in die Gesamtzahl integriert, sodass die Endzahl nachvollziehbar bleibt.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden vor der endgültigen Freigabe gegen unabhängige Signale geprüft, einschließlich Handelsaktivität, E-Commerce-Dynamik und Bewegungen der Logistikkosten. Wenn Ergebnisse unstimmig erschienen, überprüften wir zunächst die Einheitsannahmen und kontaktierten anschließend die Quellen erneut, um zu bestätigen, ob Mixverschiebungen oder Preisänderungen die Abweichung erklärten.
Es wird ein mehrstufiger interner Überprüfungsprozess durchgeführt, damit Modelllogik, Einheiten und Umrechnungen über die Jahre hinweg konsistent bleiben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie starke Währungsbewegungen, regulatorische Änderungen mit Auswirkungen auf grenzüberschreitende Ströme oder größere Kapazitätserweiterungen. Vor der Auslieferung wird ein aktueller Durchlauf abgeschlossen, damit Kunden die zuletzt aktualisierte Sicht erhalten.
Vergleich der Marktdimensionierung von Mordor Intelligence für den türkischen Kurier-, Express- und Paketmarkt mit anderen veröffentlichten Schätzungen
Veröffentlichte Werte für den türkischen KEP-Markt können weit auseinanderliegen, da der Markt empfindlich auf Preisgestaltung, den Zeitpunkt der Währungsumrechnung und darauf reagiert, was jeder Herausgeber als KEP im Gegensatz zu angrenzenden Logistikdienstleistungen zählt. Unterschiede ergeben sich zudem daraus, wie Inlands- und internationale Sendungen gemischt werden und ob die Standardzustellung mit schnelleren Produkten zu einem Durchschnittspreis vermischt wird.
In dieser Studie ist der jährliche Aktualisierungsschritt an das aktuelle TRY-zu-USD-Kursfenster und eine erneute Überprüfung der durchschnittlichen Verkaufspreisstufen nach Servicegeschwindigkeit und Zielort gekoppelt, was verhindert, dass Mordor Intelligence den Wert in volatilen Phasen überbewertet, in denen der nominale Umsatz schneller steigt als die tatsächliche Zustellaktivität.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,10 Mrd. USD (2026) | |
| Branchendatenportal A | 2,30 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und stützt sich möglicherweise stärker auf historische Umsatzsummen, ohne Express- versus Standardpreise vollständig neu zuzuordnen, was den implizierten ASP nach unten ziehen kann, wenn sich der Servicemix verschiebt. |
| Marktforschungsverlag B | 2,00 Mrd. USD (2025) | Konzentriert sich auf Kurierdienstumsätze mit einem abweichenden Untersuchungszeitraum, und der Zeitpunkt der Währungsumrechnung stimmt nicht immer mit den Zeiträumen überein, in denen inländische Kraftstoff- und Lohnzuschläge die Preisgestaltung wesentlich verändert haben. |
Die Spanne spiegelt hauptsächlich Zeitpunkt und Preislogik wider, nicht nur die Nachfrage. Indem wir Prüfungen der Sendungsaktivität beibehalten und Wechselkurszeitpunkte sowie ASP-Annahmen in jedem Zyklus aktualisieren, erhalten wir eine ausgewogene Sichtweise, die wiederholt und mit klaren Schritten erläutert werden kann.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Türkei-Kurier-, Express- und Paketmarkt im Jahr 2026?
Die Größe des Türkei-Kurier-, Express- und Paketmarkts beträgt im Jahr 2026 USD 3,10 Milliarden.
Wie hoch ist die erwartete Wachstumsrate bis 2031?
Wie hoch ist die erwartete Wachstumsrate bis 2031?
Welches Liefergeschwindigkeitssegment wächst am schnellsten?
Welches Liefergeschwindigkeitssegment wächst am schnellsten?
Wie dominant sind inländische Lieferungen?
Wie dominant sind inländische Lieferungen?
Welche Region trägt am meisten zum Paketaufkommen bei?
Welche Region trägt am meisten zum Paketaufkommen bei?
Wer sind die führenden Marktteilnehmer?
Aras Kargo, Yurtici Kargo, PTT Kargo, DHL, FedEx und UPS gehören zu den führenden Betreibern gemessen am abgewickelten Volumen.
Seite zuletzt aktualisiert am:



