
Größe und Marktanteil des Marktes für Verkehrssignalsteuerungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
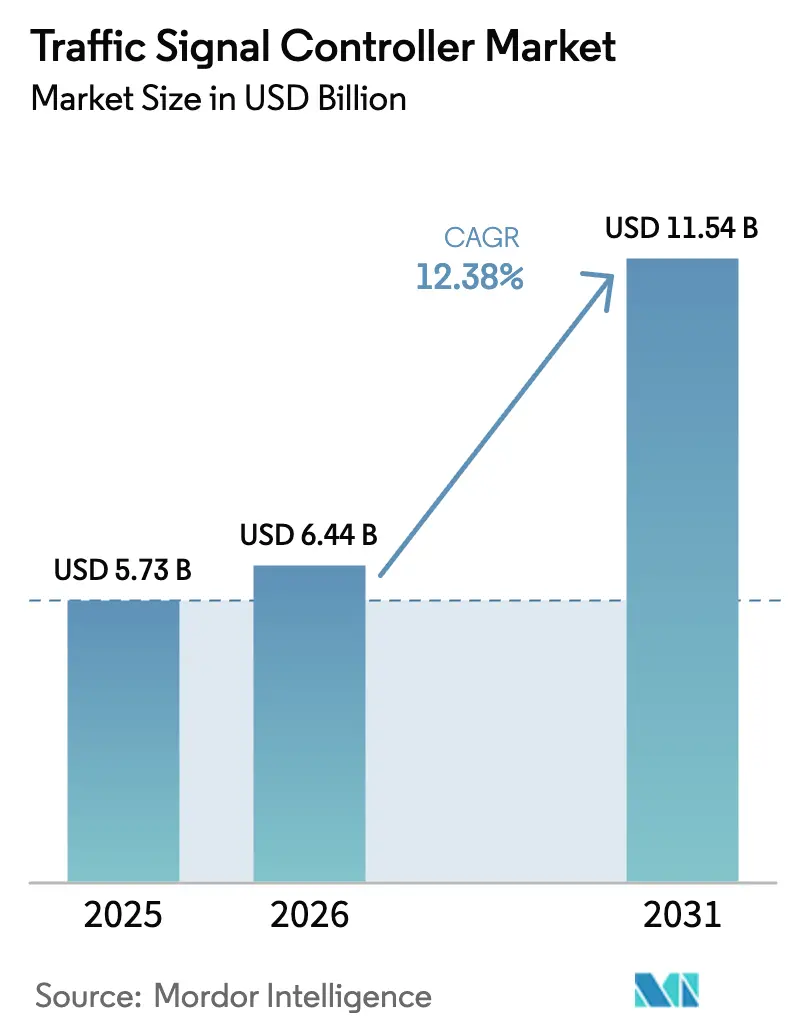
| Marktgröße (2026) | 6.44 Milliarden US-Dollar |
| Marktgröße (2031) | 11.54 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 12.38 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Verkehrssignalsteuerungen von Mordor Intelligence
Die Marktgröße für Verkehrssignalsteuerungen wurde im Jahr 2025 auf 5,73 Milliarden USD geschätzt und soll von 6,44 Milliarden USD im Jahr 2026 auf 11,54 Milliarden USD bis 2031 wachsen, bei einer CAGR von 12,38 % während des Prognosezeitraums (2026–2031). Steigende städtische Bevölkerungszahlen, nationale Verpflichtungen zu Smart-City-Ausgaben und der Wandel hin zur Optimierung durch künstliche Intelligenz haben das Verkehrsmanagement von periodischen Signalanpassungen hin zu prädiktiven Steuerungssystemen verlagert, die sich in Echtzeit anpassen. Die Bundesunterstützung in den Vereinigten Staaten durch das SMART-Förderprogramm sowie asiatische Megastadt-Infrastrukturprogramme haben eine kontinuierliche Finanzierungspipeline für neue Installationen geschaffen.
Wichtigste Erkenntnisse des Berichts
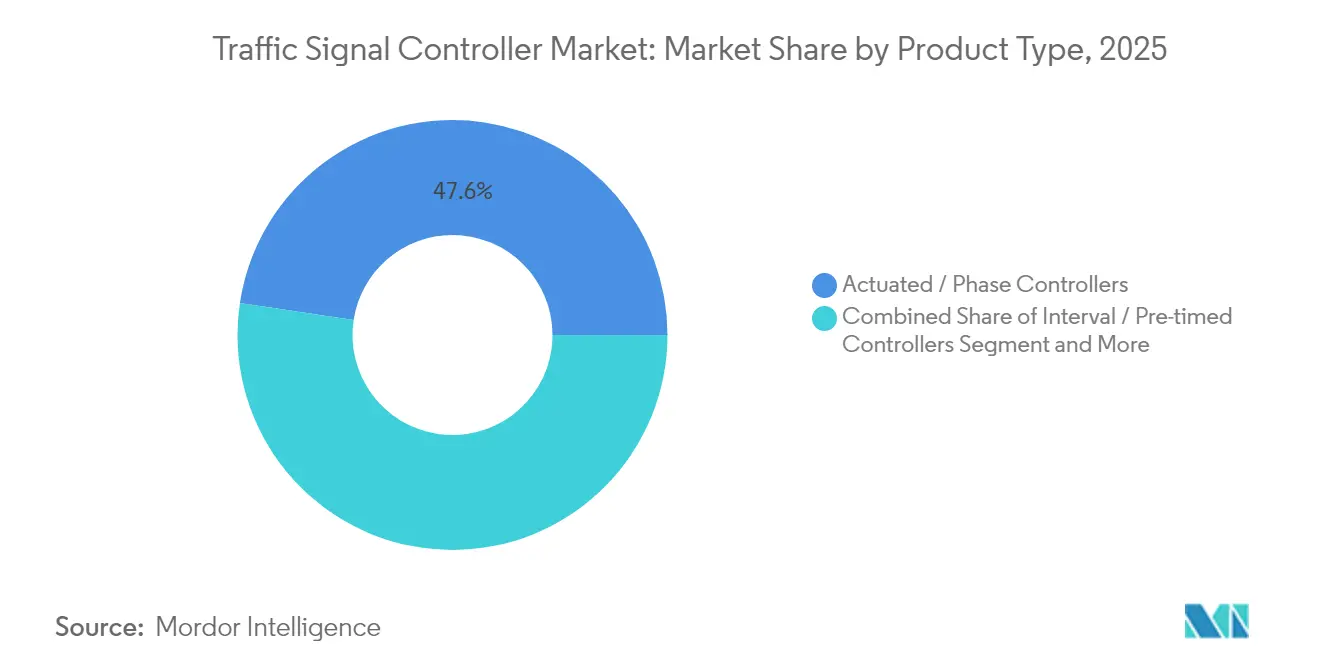
- Nach Produkttyp hielten aktuierte/phasenbasierte Steuerungen im Jahr 2025 einen Marktanteil von 47,62 % am Markt für Verkehrssignalsteuerungen, während adaptive/intelligente Steuerungen bis 2031 voraussichtlich mit einer CAGR von 12,22 % wachsen werden.
- Nach Technologie dominierten vollaktuierte Systeme im Jahr 2025 mit einem Marktanteil von 38,92 % am Markt für Verkehrssignalsteuerungen, während KI-gestützte adaptive Systeme mit einer CAGR von 12,87 % bis 2031 voranschreiten.
- Nach Installationsumgebung entfielen im Jahr 2025 57,64 % des Marktanteils am Markt für Verkehrssignalsteuerungen auf städtische Kreuzungen, während Installationen an Autobahnen und Schnellstraßen bis 2031 mit einer CAGR von 11,12 % expandieren.
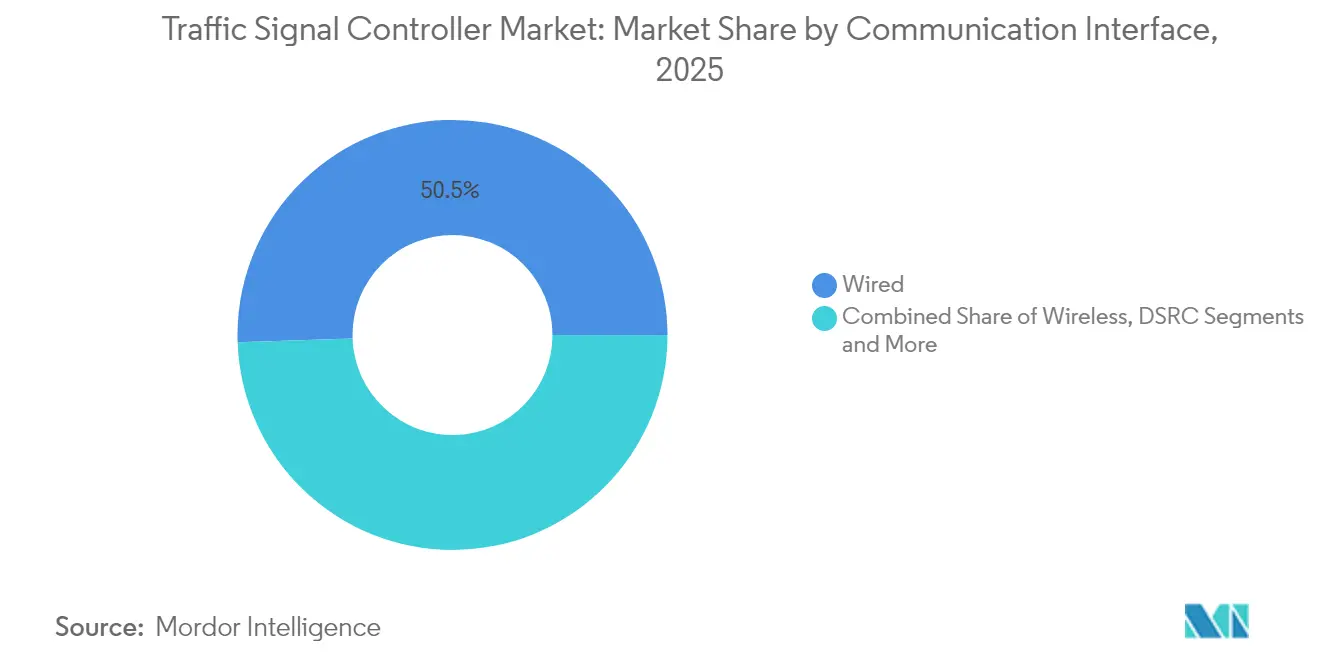
- Nach Kommunikationsschnittstelle behielt die kabelgebundene Übertragung im Jahr 2025 einen Marktanteil von 50,54 % am Markt für Verkehrssignalsteuerungen; Cellular-V2X-Schnittstellen wachsen bis 2031 mit einer CAGR von 12,41 %.
- Nach Endnutzer führten kommunale und städtische Verkehrsbehörden im Jahr 2025 mit einem Umsatzanteil von 64,05 % am Markt für Verkehrssignalsteuerungen; Smart-City-Integratoren sollen bis 2031 mit einer CAGR von 12,79 % expandieren.
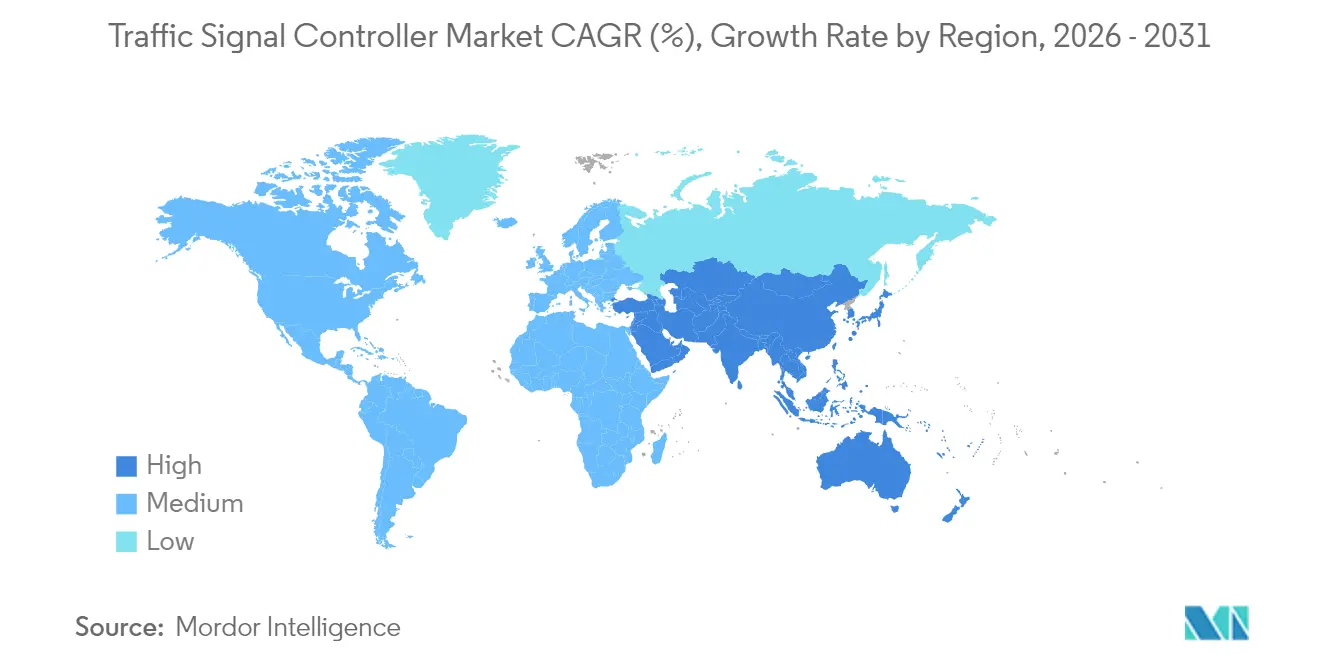
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 36,95 % am Markt für Verkehrssignalsteuerungen, während der asiatisch-pazifische Raum zwischen 2026 und 2031 mit einer CAGR von 12,92 % wachsen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Städtische Überlastung und Wachstum des Smart-City-Verkehrs | +2.8% | Global, konzentriert in asiatisch-pazifischen Megastädten | Mittelfristig (2–4 Jahre) |
| Staatliche Förderung | +2.1% | Nordamerika und Europa, Ausweitung auf den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte adaptive Verkehrssignalsteuerung | +1.9% | Global, angeführt von entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Integration von IoT und V2X | +1.6% | Frühe Einführung in Nordamerika und Europa, Skalierung im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Dezentralisierte Edge-Computing-Steuerungen | +1.4% | Global, technologieorientierte Städte | Mittelfristig (2–4 Jahre) |
| Emissionsreduktionsvorschriften | +1.2% | Regulatorischer Druck in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Städtische Überlastung und Wachstum des Smart-City-Verkehrs
Verkehrsverzögerungen kosten asiatische Megastädte bereits 2–4 % des BIP an verlorener Produktivität, was Stadtregierungen dazu veranlasst, die Signalmodernisierung im Rahmen umfassenderer Mobilitätsmasterpläne zu priorisieren. Die Asiatische Entwicklungsbank schätzt, dass bis 2035 43 Billionen USD für Verkehrsinfrastruktur im asiatisch-pazifischen Raum ausgegeben werden, wobei 63 % auf Straßenanlagen entfallen, die eine fortschrittliche Signalsteuerung für Durchsatzgewinne erfordern[1]„Deckung des Infrastrukturbedarfs Asiens,” Asiatische Entwicklungsbank, adb.org . Die adaptive Korridoraufrüstung in Medellín reduzierte die durchschnittlichen Reisezeiten um 25 % und senkte die Verkehrsunfälle um 15 %, was belegt, dass Signalnachrüstungen unmittelbare gesellschaftliche Erträge liefern. Solche Leistungsnachweise überzeugen kommunale Kämmerer, Mittel von periodischen Neuzeitplanungsmaßnahmen auf Investitionsprogramme umzuschichten, die KI-fähige Steuerungen installieren. Der daraus resultierende Nachfrageschub stellt sicher, dass der Markt für Verkehrssignalsteuerungen ein zentraler Bestandteil jedes städtischen digitalen Infrastruktur-Fahrplans bleibt.
Staatliche Förderung für intelligente Verkehrsinfrastruktur
Öffentliche Finanzierungsmodelle haben sich von kilometerbasierter Sanierung hin zu Innovationszuschüssen entwickelt, die anspruchsvolle Verkehrssignallösungen finanzieren. Das Verkehrsministerium der Vereinigten Staaten vergab im Jahr 2024 54 Millionen USD an SMART-Zuschüssen für 34 Projekte, wobei acht Auszeichnungen für intelligente Signalpilotprojekte vorgesehen waren[2]„SMART-Förderprogramm Auszeichnungen 2024,” Verkehrsministerium der Vereinigten Staaten, transportation.gov . Europa spiegelt dieses Muster wider: Das Vereinigte Königreich stellte im Jahr 2024 0,999 Millionen GBP für adaptive Fußgängerpriorität-Pilotversuche bereit. Dedizierte Programme senken das Beschaffungsrisiko für lokale Behörden, indem sie die anfänglichen Technologiekosten übernehmen, und versprechen wiederkehrende Mittel, die an Leistungsmeilensteine geknüpft sind. Infolgedessen erleben Hersteller planbare Auftragsströme, während Integratoren Konsortien bilden, um zunehmend komplexe Anforderungen zur Einhaltung von Förderbedingungen zu erfüllen.
Einsatz KI-gestützter adaptiver Verkehrssignalsteuerung
Künstliche Intelligenz hat sich von kleinen Pilotprojekten hin zu portfolioweiten Rollouts entwickelt. Parallele Forschungen zu Agenten auf Basis großer Sprachmodelle, wie dem LLMLight-Framework, zeigen, dass diese Steuerungen typische Stausituationen besser bewältigen als frühere Systeme auf Basis von bestärkendem Lernen. Die kumulierten Belege positionieren KI-Adaption nicht als experimentelle Technologie, sondern als Basisfunktionalität für den nächsten Beschaffungszyklus, was den Übergang des Marktes für Verkehrssignalsteuerungen hin zur prädiktiven Optimierung beschleunigt.
Integration von IoT und V2X für Echtzeit-Optimierung
Fahrzeug-zu-Alles-Standards gestalten Steuerungsarchitekturen neu. Das Verkehrsministerium der Vereinigten Staaten finanzierte im Jahr 2024 60 Millionen USD für Arizona, Texas und Utah, um V2X-Einsatzvorrang für Einsatzfahrzeuge und Signalpriorität für den öffentlichen Nahverkehr in Korridorprojekte zu integrieren. Peer-Review-Studien bestätigen rund 15 % schnellere Reisezeiten und 8 % geringeren Kraftstoffverbrauch, wenn V2X-fähige Signale mit vernetzten Fahrzeugen koordinieren. Cellular-V2X übertrifft DSRC in Bezug auf Abdeckung und Mobilität, während 5G-Slicing deterministische Latenz für sicherheitskritische Phasen bietet. Da Fahrzeugflotten und Infrastruktur über das 5,9-GHz-ITS-Band verbunden werden, werden Steuerungen zu Knoten in einem Cloud-Edge-Netzwerk, das die Mobilität über eine gesamte Region hinweg optimiert und nicht nur an einer einzelnen Kreuzung, was V2X als zentralen Wachstumstreiber des Marktes für Verkehrssignalsteuerungen festigt.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an qualifizierten Verkehrsingenieursfachkräften | -2.3% | Global, akut im asiatisch-pazifischen Raum und in Entwicklungsmärkten | Langfristig (≥ 4 Jahre) |
| Interoperabilitätshürden bei Altsystemen | -2.3% | Global, konzentriert in reifen Märkten mit alternder Infrastruktur | Mittelfristig (2–4 Jahre) |
| Hohe Installations- und Lebenszykluskosten | -1.8% | Global, akut in Entwicklungsmärkten | Kurzfristig (≤ 2 Jahre) |
| Cybersicherheits- und Datenschutzrisiken | -1.2% | Global, regulatorischer Fokus in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Installations- und Lebenszykluskosten
Der Einsatz adaptiver Steuerungen erfordert häufig Investitionen weit über den bloßen Schrankaustausch hinaus. Kreuzungserhebungen, Glasfaser-Backhaul, Detektionskameras und Mitarbeiterschulungen können die Kosten pro Standort je nach Umfang von 10.000 USD auf 120.000 USD erhöhen. Der nationale Verkehrssignal-Bericht bewertet die laufenden Betriebsausgaben in den USA auf jährlich 1,23 Milliarden USD, was kleine Gemeinden mit begrenzter Steuerbasis belastet. Die Migrationsstudie von Hampton Roads zeigte, dass die Zusammenführung unterschiedlicher Altschränke auf eine gemeinsame Plattform eine behördenübergreifende Koordination erforderte, was die Beschaffungszyklen verzögerte. Entwicklungsregionen stehen vor größeren Herausforderungen: Währungsvolatilität und Einfuhrzölle treiben die Hardwarepreise in die Höhe, während der Mangel an zertifizierten Technikern die Installationszeiträume verlängert. Ohne konzessionäre Finanzierung oder Fördermittel können Kostenbarrieren Projekte verzögern und die Expansion des Marktes für Verkehrssignalsteuerungen dämpfen.
Cybersicherheits- und Datenschutzrisiken
Da Steuerungen mit Cloud-Managementschichten verbunden werden, wächst ihre Angriffsfläche. Forschungen der Bundesstraßenverwaltung identifizierten weltweit einige anfällige Verkehrssensoren, die gekapert werden könnten, um Stop-and-Go-Wellen und Chaos bei der Notfallroutenführung zu erzeugen. Proof-of-Concept-Hacks zeigen, dass die Änderung weniger Phasenparameter ein gesamtes Netzwerk innerhalb von Minuten verstopfen kann. Infolgedessen entwirft das ATC-Cybersicherheitsprojekt gehärtete Firmware- und Authentifizierungsrichtlinien, die die Grundkapitalkosten erhöhen. Die Datenschutz-Grundverordnung der Europäischen Union fügt weitere Komplexität hinzu, indem sie Fahrzeugsondierungsdaten als personenbezogene Informationen einstuft. Behörden fordern daher NIST-konforme Verschlüsselung, Zwei-Faktor-Authentifizierung und Fernabschaltfunktionen in neuen Ausschreibungen. Anbieter, die keine robusten Cybersicherheitskontrollen nachweisen können, riskieren den Ausschluss von hochwertigen Beschaffungsverfahren, was ihren Marktanteil im Markt für Verkehrssignalsteuerungen einschränkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Aktuierte Systeme führen trotz adaptivem WachstumAktuierte/phasenbasierte Steuerungen hielten im Jahr 2025 einen Anteil von 47,62 % am Markt für Verkehrssignalsteuerungen, gestützt durch jahrzehntelange Zuverlässigkeit und eine große installierte Basis, die schrittweise Upgrades begünstigt. Ihre vergleichsweise moderaten Preispunkte und die Kompatibilität mit induktiven Schleifendetektoren entsprechen den Budgets von Gemeinden, die eine schrittweise Modernisierung anstreben. Im Gegensatz dazu wird für adaptive/intelligente Modelle bis 2031 eine CAGR von 12,22 % prognostiziert, da Stadtbehörden der dynamischen Optimierung Priorität einräumen, die Verzögerungen ohne Straßenerweiterungen reduziert. Technologische Fortschritte überlagern nun Cloud-Analysen auf traditioneller aktuierter Hardware, verlängern die Nutzungsdauer und fügen KI-Funktionen hinzu. Neue Steuerungen integrieren GPU-Module zur Ausführung von Algorithmen des bestärkenden Lernens, was den Übergang von reaktiver Phasenauswahl zur prädiktiven Aufteilungsoptimierung ermöglicht.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Technologie:
KI-gestützte Systeme transformieren traditionelle AnsätzeVollaktuierte Technologie erfasste im Jahr 2025 einen Anteil von 38,92 % am Markt für Verkehrssignalsteuerungen, was ihre Rolle als Standardlösung für Kreuzungen mit Fahrzeugdetektion widerspiegelt. Festzeitzyklen werden weiterhin in Nebenstraßen eingesetzt, wo der Verkehrsfluss vorhersehbar bleibt. Halbaktuierte Lösungen bewältigen die Variabilität in Spitzenzeiten für städtische Hauptstraßen. KI-gestützte adaptive Steuerungen bieten jedoch mit einer CAGR von 12,87 % die besten Wachstumsaussichten dank messbarer Ergebnisse. Die nächtliche Optimierung in Taipeh erzielte 35 % kürzere Wartezeiten und jährliche Vorteile von 1,83 Millionen TWD pro Kreuzung. Edge-Computing ermöglicht latenzempfindliche Entscheidungen lokal, während Cloud-Dashboards eine makroebene Koordination bieten. Diese Architekturen ermöglichen es Behörden, von reaktiven zu selbstlernenden Betriebsweisen zu wechseln, was KI als technologischen Dreh- und Angelpunkt der Entwicklung des Marktes für Verkehrssignalsteuerungen festigt.
Nach Installationsumgebung:
Städtische Dominanz steht vor der Herausforderung durch AutobahnenStädtische Kreuzungen machten im Jahr 2025 57,64 % des Marktanteils am Markt für Verkehrssignalsteuerungen aus, was die hohe Dichte signalisierter Kreuzungen in städtischen Kernen widerspiegelt. Multimodale Anforderungen – Busse, Radfahrer und Fußgänger – treiben die Nachfrage nach fortschrittlicher Phasenlogik, Vorrang für den öffentlichen Nahverkehr und Fußgänger-Scramble-Funktionen an. Autobahn- und Schnellstraßenkorridore, die traditionell eher durch Auffahrtsregler als durch vollständige Steuerungen geregelt werden, sollen mit einer CAGR von 11,12 % wachsen, da Behörden koordinierte Signalsysteme entlang städtischer Hauptstraßen einführen, die regionale Autobahnen speisen. Die im Jahr 2024 vergebenen V2X-Korridorzuschüsse in Höhe von 60 Millionen USD veranschaulichen diesen Wandel und finanzieren Projekte in Arizona und Texas, die Auffahrtsrampen mit dem Hauptverkehrsfluss für einen reibungsloseren Durchsatz synchronisieren. Da der überregionale Reiseverkehr wieder zunimmt, stellen koordinierte Autobahn-Lösungen sicher, dass das Wachstum des Marktes für Verkehrssignalsteuerungen über innerstädtische Grenzen hinaus auf weiträumige Netzwerke ausgedehnt wird.
Nach Kommunikationsschnittstelle:
Kabelgebundene Systeme weichen zellularer InnovationKabelgebundene Verbindungen werden im Jahr 2025 noch immer 50,54 % der Steuerungskommunikationsverbindungen ausmachen, da sie bewährte Betriebszeit- und Bandbreitenvorteile bieten. Serielle Verbindungen verbleiben in Altnetzwerken, wo Kapital für Glasfaser-Upgrades knapp ist. Der Schwung verlagert sich jedoch hin zu Cellular-V2X, das bis 2031 eine CAGR von 12,41 % erzielen soll. Direkte Fahrzeug-Infrastruktur-Kommunikation eliminiert den Bedarf an Straßenrandeinheiten, senkt die Installationskosten und ermöglicht Geschwindigkeitsharmonisierung. Unabhängige Studien zeigen potenzielle Verzögerungseinsparungen von 15 % und Kraftstoffreduktionen von 8 %, wenn die Phasenauswahl Sondierungsfahrzeugdaten einbezieht. WLAN- und Mesh-Lösungen dienen Campus- und Veranstaltungsanwendungen, die eine schnelle Einrichtung erfordern. Im Laufe der Zeit werden Dual-Mode-Funkgeräte, die Ethernet-Backhaul und 5G-Sidelink kombinieren, voraussichtlich neue Aufträge dominieren und sicherstellen, dass sich der Markt für Verkehrssignalsteuerungen im Einklang mit der Durchdringung vernetzter Fahrzeuge entwickelt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Kommunale Behörden stehen im Wettbewerb mit Smart-City-IntegratorenKommunale Verkehrsabteilungen dominierten im Jahr 2025 mit 64,05 % der Umsätze, da sie die meisten signalisierten Kreuzungen weltweit besitzen. Ihre Beschaffung folgt häufig Fünfjahres-Ersatzzyklen, die eng an Investitionsbudgets gekoppelt sind. Smart-City-Integratoren sind jedoch mit einer CAGR von 12,79 % die am schnellsten wachsende Kundengruppe und profitieren von Design-Build-Operate-Verträgen, die Konnektivität, SCADA und städtische Analyseebenen mit Signalsteuerung bündeln. Das SMART-Förderprogramm leitet Mittel an Integratoren weiter, die in der Lage sind, domänenübergreifende Projekte zu liefern, einschließlich Umweltsensoren und Bordsteinmanagement, neben traditioneller Signalhardware. Straßenbehörden übernehmen Korridorlösungen, um Güterverkehrsmobilitätsziele zu erfüllen, während private Industrieparks maßgeschneiderte Steuerungen für das Management von Schichtwechselspitzen spezifizieren. Diese Diversifizierung verlagert die Verhandlungsmacht hin zu serviceorientierten Unternehmen, die komplexe Ökosysteme orchestrieren, und gestaltet die Wertpools innerhalb der Branche der Verkehrssignalsteuerungen neu.
Geografische Analyse
Markt für Verkehrssignalsteuerungen in Nordamerika
Nordamerika führte im Jahr 2025 mit einem Anteil von 36,95 % am Umsatz des Marktes für Verkehrssignalsteuerungen, unterstützt durch verlässliche Bundesprogramme wie die SMART-Zuschüsse in Höhe von 54 Millionen USD, die für intelligente Signalprojekte bereitgestellt wurden. Ausgereifte Anlagenmanagement-Rahmenwerke ermöglichen eine schnelle Mittelauszahlung, und das Infrastrukturgesetz der Biden-Harris-Administration sichert eine mehrjährige Finanzierung. Kanadische Provinzen ergänzen die Bundesmaßnahmen durch regionale Smart-Corridor-Programme, die grenzüberschreitende Frachtflüsse synchronisieren. Das Ergebnis ist eine kontinuierliche Modernisierungsaktivität, bei der Behörden von veralteten NEMA-Schränken auf cybersichere ATC-Plattformen migrieren.
Markt für Verkehrssignalsteuerungen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einem CAGR von 12,92 % bis 2031. Die Prognose der Asiatischen Entwicklungsbank von 43 Billionen USD an Verkehrsinvestitionen, von denen 63 % auf Straßennetze abzielen, unterstreicht das Ausmaß der Chancen. Chinas nationales Smart-City-Programm finanziert KI-gestützte Steuerungen in städtischen Clustern der zweiten Ebene, während Indiens Smart Cities Mission die Ausschreibungen für adaptive Signalanlagen beschleunigt, die Staus ohne Grunderwerb reduzieren. Japan, Singapur und Südkorea nutzen ihre inländischen Halbleiterkapazitäten, um V2X-fähige Systeme vor dem kommerziellen Fahrzeugeinsatz zu erproben. Insgesamt vergrößern diese Initiativen den Markt für Verkehrssignalsteuerungen schneller als in jeder anderen Region.
Markt für Verkehrssignalsteuerungen in Europa
Europa verfolgt eine stetige Entwicklung, die durch Klimagesetzgebung angetrieben wird, die die Verkehrsoptimierung als Hebel zur CO₂-Reduzierung priorisiert. Städte, die Niedrigemissionszonen einrichten, setzen auf adaptive Phasensteuerung, um zu verhindern, dass umgeleitete Verkehrsströme neue Brennpunkte erzeugen. Die Übernahme der irischen Elmore Group durch SWARCO im Juli 2024 stärkt die regionale Konsolidierung und bietet Behörden eine europaweite Serviceabdeckung. Das Vereinigte Königreich setzt dynamisches Verkehrsmanagement ein, das durch nationale Zuschüsse in Höhe von 0,999 Millionen GBP finanziert wird, und nordische Länder digitalisieren Hauptverkehrsnetze zur Unterstützung von Tests mit vernetzten und autonomen Fahrzeugen. Cybersicherheitsvorschriften wie NIS-2 erhöhen die Beschaffungshürden, begünstigen jedoch auch Anbieter mit nachgewiesenen Sicherheitsnachweisen und sichern so Premiumpreise im Markt für Verkehrssignalsteuerungen.

Regulatorisches Umfeld
Die Beschaffung von Verkehrssignalsteuerungen wird durch Interoperabilitäts- und Sicherheitsstandards geprägt, die Schrankhardware, Kommunikation und Softwareschnittstellen abdecken. In den Vereinigten Staaten verweisen viele kommunale Ausschreibungen auf Anforderungen der NEMA-TS-Reihe zusammen mit NTCIP für die Kommunikation zwischen Managementzentrale und Controller, während die ATC-Spezifikationsfamilie (Advanced Transportation Controller), entwickelt durch Gremien wie AASHTO, ITE und NEMA, offenere, herstellerübergreifende Implementierungen unterstützt. Auf internationaler Ebene ist ISO 14815-1:2020 ein häufig referenzierter Leistungsstandard für Verkehrssignalsteuerungen und wird als Basis für die Bewertung von Lieferanten verwendet.
Anforderungen an Cybersicherheit und grenzüberschreitende Interoperabilität werden in Projekten des öffentlichen Sektors zunehmend expliziter, da Signalnetze mit Cloud-Managementebenen und V2X-Ökosystemen verbunden werden. In Europa verankert die EU-ITS-Richtlinie (2010/40/EU) Interoperabilitätsziele für ITS-Implementierungen und prägt die Erwartungen an Controller- und Zentralsystemschnittstellen in Multi-City- und Korridorprojekten. Gleichzeitig richten Behörden ihre Beschaffungssprache zunehmend an anerkannten Cybersicherheitsrahmenwerken aus (einschließlich NIST-konformer Kontrollen, die in nordamerikanischen Programmen referenziert werden), da sich vernetzte Controller-Implementierungen im Rahmen öffentlicher Förderprogramme wie den US DOT SMART Grants ausweiten (54 Millionen USD, vergeben an 34 Projekte im Jahr 2024, mit mehreren intelligenten Signal-Pilotprojekten).
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Verkehrssignalsteuerungen reicht von der Elektronik- und Gehäusezulieferung über das Controller-OEM-Design und die Firmware bis hin zu Softwareplattformen und Feldintegration. Vorgelagerte Inputs umfassen Halbleiter, industrielle Compute-Module, Funkmodule, Netzteile und robuste Schränke, gefolgt von der Controllerfertigung und Konfiguration nach gängigen Standards, einschließlich ATC-orientierter Architekturen und NEMA-Schrank-Ökosysteme. In der Mittelstufe werden Softwareebenen wie zentrale Verkehrsmanagement-Suiten, adaptive Algorithmen und Cybersicherheits-Toolsets mit Controller-Hardware gebündelt und von Systemintegratoren und Verkehrstechnikunternehmen bereitgestellt, die Design, Tiefbauarbeiten, Erfassungsgeräte, Kommunikationsrückführung und Inbetriebnahme steuern.
Nachgelagert bleiben kommunale und städtische Verkehrsbehörden die Hauptabnehmer, während Straßenbaubehörden und Smart-City-Integratoren zunehmend Controller im Rahmen von Korridormodernisierungs- und Cloud-ATMS-Programmen beschaffen. Lebenszyklusdienstleistungen (Ersatzteile, Patches und Wartungs-SLAs) sowie Interoperabilitätstests machen einen bedeutenden Wertanteil aus, da Behörden gemischte Bestände aus Altschränken und neueren ATC-Plattformen betriebsbereit halten müssen. Auf der Angebotsseite können die Verfügbarkeit von Elektronik und Einfuhrzölle Lieferzeiten und Bedienungskosten beeinflussen, was die Nachfrage nach standardisierten, herstellerübergreifenden Plattformen verstärkt, die die Bindung an proprietäre Lösungen verringern und den Pool qualifizierter Wartungsanbieter erweitern.
Wettbewerbslandschaft
Der Markt für Verkehrssignalsteuerungen weist eine moderate Konzentration auf, die von Siemens Mobility, Yunex Traffic und SWARCO dominiert wird, die jeweils Akquisitionsstrategien nutzen, um ihre geografische Reichweite und Produktbreite zu erweitern. Yunex, jetzt unter Atlantia, setzt die Stratos-UTMC-Suite ein, die Lancashire im Dezember 2024 installierte, um stadtweite Staus zu managen, und demonstriert damit die Fähigkeit des Unternehmens, Software mit straßenseitiger Hardware zu integrieren.
SWARCO verfolgt einen Expansionspfad, der auf regionalen Ergänzungen basiert; der Kauf der irischen Elmore Group im Juli 2024 erweiterte sein europäisches Portfolio für intelligente Transportsysteme und fügte Servicekapazitäten in Westeuropa hinzu. Frühere Übernahmen von McCain und Dynniq stärkten SWARCOs Stellung in Nordamerika und im Benelux-Raum und belegen eine bewusste Strategie zur Sicherung lokaler Wartungsstandorte, die Behörden für Betriebszeitgarantien schätzen. Wettbewerber wie Econolite und Trafficware konzentrieren sich auf NEMA-Schränke für die Vereinigten Staaten, gehen aber zunehmend Partnerschaften mit KI-Analyse-Start-ups ein, um relevant zu bleiben, da Software Angebote differenziert.
Der Technologiewettbewerb verlagert sich nun hin zu Edge-KI, V2X-Bereitschaft und Cyberhärtung statt zu Metallgehäusen. Anbieter integrieren Trusted Platform Modules und Zero-Trust-Architekturen, um die Richtlinien des ATC-Cybersicherheitsprojekts der Bundesstraßenverwaltung zu erfüllen. Strategische Allianzen mit Mobilfunkbetreibern unterstützen 5G-V2X-Pilotprojekte, während offene API-Steuerungen Drittanbieter-Algorithmusentwickler einladen und ein Ökosystem-Spiel schaffen. Chancen in weißen Flecken bestehen in Schwellenmärkten, wo Infrastrukturverpflichtungen die aktuelle Lieferantenkapazität übersteigen, was mittelgroßen regionalen Unternehmen ermöglicht, einen Erstmover-Status zu sichern. Insgesamt hängt die Differenzierung von Software-Agilität und Sicherheitsgewährleistung ab – Themen, die den zukünftigen Marktanteil im Markt für Verkehrssignalsteuerungen weiterhin prägen werden.
Marktführer in der Branche der Verkehrssignalsteuerungen
Siemens Mobility
Econolite
SWARCO
Q-Free ASA
Sumitomo Electric Industries
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Markt für Verkehrssignalsteuerungen
- Siemens Mobility
- Yunex Traffic
- Aldridge Traffic Controllers (ATC)
- Econolite
- Intelight
- Sumitomo Electric Industries
- SWARCO
- McCain Inc.
- JARI Electronics
- Hisense TransTech
- KYOSAN Electric Manufacturing
- FAMA Traffic
- Dynamic Traffic Systems
- Duolun Technology
- Cubic Corporation
- Trafficware
- Peek Traffic Corporation
- Q-Free ASA
- Rhythm Engineering
- Iteris
Lesen Sie die Analyse der Verkehrssignalsteuerung-Unternehmen

Marktchancen und Zukunftsaussichten
Die deutlichste Chance liegt in softwaredefinierten Upgrades, die die Nutzungsdauer installierter Controller-Flotten verlängern und dabei adaptive Leistung, V2X-Bereitschaft und stärkere Cyberkontrollen ermöglichen. Öffentliche Programme fördern weiterhin Implementierungen, die die Controller-Erneuerung mit Kommunikation und Analytik verbinden, einschließlich der Aktivitäten der US DOT SMART Grants im Jahr 2024 und der US-Korridorfinanzierung, die V2X-Notfallvorrang und Verkehrssignalpriorität für den ÖPNV einbettet. Für Anbieter unterstützt dies Portfolios, die ATC/NTCIP-kompatible Hardware mit cloudbasiertem ATMS, Fernkonfiguration und Sicherheitshärtung kombinieren, während Behörden wachsende Angriffsflächen und heterogene Schrankbestände verwalten.
Geografischer Freiraum zeigt sich auch daran, wie Behörden fortschrittliches Verkehrsmanagement über Kreuzungen in der Stadtmitte hinaus auf Korridor- und Rampenkontrollanwendungen ausdehnen. Im Nahen Osten hat Abu Dhabi ein adaptives Rampenmessungssystem eingeführt (Econolite/PTV Group Umovity mit ST Engineering, referenziert in Projektmaterialien), was auf eine Nachfrage nach höherwertigen Steuerungsstrategien hinweist, die in breitere ITS-Plattformen integriert sind, statt eigenständiger Schrankaustausche. In den Vereinigten Staaten unterstützen bundesstaatliche und städtische Rahmenwerke, die Controllerplattformen standardisieren, einschließlich ATC-orientierter Modernisierungsansätze, die in Virginia-bezogenen Implementierungen referenziert werden, wiederholbare Beschaffung über Distrikte hinweg und geben Anbietern einen klareren Weg, Controller zusammen mit zentraler Software, Überwachung und laufenden Dienstleistungen zu verkaufen.
Recent Industry Developments in Markt für Verkehrssignalsteuerungen
- Juli 2026: Parsons gewann einen Auftrag über 33 Millionen USD zur Modernisierung der intelligenten Verkehrssysteme des New York State DOT unter Verwendung seiner iNET-Smart-Mobility-Plattform, einschließlich des Austauschs von CPU-Karten für mehr als 6.000 Verkehrssignalsteuerungen. Der Umfang der Elektronik-Upgrades der Controller zeigt, wie Behörden zentrale Plattformmodernisierung mit gezielter Hardware-Erneuerung kombinieren, statt nur vollständige Schrankaustausche durchzuführen.
- Mai 2026: Miovision führte eine KI-gestützte End-to-End-Lösung zur Optimierung und Neueinstellung von Verkehrssignalen auf der Plattform Miovision One ein, einschließlich Controller Manager für den Fernzugriff auf NTCIP-konforme Controller. Die Einführung setzt den Trend zu Cloud- und Softwareebenen fort, die die Leistung durch laufende Feinabstimmung und Fernbetrieb über herstellerübergreifende Controllerumgebungen hinweg verbessern.
- Juli 2025: Q-Free und Traffic Control Products sicherten sich einen landesweiten Auftrag mit dem Kentucky Transportation Cabinet zur Lieferung von 500 zusätzlichen fortschrittlichen Verkehrssteuerungen im Rahmen einer mehrphasigen Modernisierungsinitiative. Der Zuschlag stärkt die standardisierte Einführung von Controllern auf Landesebene und unterstützt die Nachfrage nach ATC-orientierten Upgrades mit konsistenten Ersatzteilen, Wartung und Interoperabilität über Distrikte hinweg.


Markt für Verkehrssignalsteuerungen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt die Umsätze aus Verkehrssignalsteuerungen, die zum Betrieb und zur Koordination von Signalphasen an Straßenkreuzungen, Korridoren und Fußgängerüberwegen verwendet werden, einschließlich Controller-Hardware, eingebetteter Software und zugehöriger Inbetriebnahme im Zusammenhang mit einem Controllerverkauf.
Umfangsausschlüsse: Wir schließen eigenständige Verkehrssensoren, Kameras, V2X-Straßeneinheiten und zentrale Verkehrsmanagementplattformen aus, wenn sie ohne Verkehrssignalsteuerung verkauft werden.
Übersicht der Segmentierung
- Nach Produkttyp
- Intervall-/Festzeitsteuerungen
- Aktuierte/phasenbasierte Steuerungen
- Adaptive/intelligente Steuerungen
- Zentralisierte Cloud-Steuerungen
- Solarbetriebene Steuerungen
- Nach Technologie
- Festzeit-Festzyklus
- Halbaktuiert
- Vollaktuiert
- KI-gestützte adaptive Steuerung
- Edge-Computing-fähig
- Nach Installationsumgebung
- Städtische Kreuzungen
- Autobahnen und Schnellstraßen
- Fußgängerüberwege und Schulzonen
- Parkeinrichtungen und Campusgelände
- Vorrangkorridore für den öffentlichen Nahverkehr
- Nach Kommunikationsschnittstelle
- Kabelgebunden (Ethernet/Seriell)
- Kabellos (WLAN/Mobilfunk)
- DSRC
- Cellular-V2X
- Nach Endnutzer
- Kommunale und städtische Verkehrsbehörden
- Autobahn- und Verkehrsministerien
- Smart-City-Integratoren und Generalunternehmer
- Private Industrieparks und Campusgelände
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Übriges Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Ägypten
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde verwendet, um die Faktenbasis für Kreuzungszahlen, Finanzierungszyklen und sicherheitsgetriebene Signal-Upgrades festzulegen und diese dann in realistische Ersatz- und Erweiterungsnachfrage zu übersetzen. Wir bezogen uns auf öffentliche Quellen wie Veröffentlichungen der US Federal Highway Administration, US-DOT-Programmdokumente, NHTSA-Verkehrssicherheitsstatistiken, US-Census-Urbanisierungsdaten sowie Normungsgremien und Beschaffungsleitfäden für Verkehrssteuerungsgeräte.
Auf der Angebotsseite überprüften wir Jahresberichte von Herstellern, Investorenpräsentationen, Produktkataloge und öffentliche Ausschreibungsbekanntmachungen, um typische Konfigurationen und Verkaufsmuster zu verstehen sowie wie sich die Preisgestaltung mit Kommunikationsschnittstellen und Schrankintegration verändert. Soweit verfügbar, wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentdatenbanken genutzt, um den Produktfokus und das Tempo neuer Controller-Funktionen abzugleichen. Die hier aufgeführten Quellen sind lediglich beispielhaft, und wir haben auch andere öffentliche Dokumente und Datensätze überprüft, um Annahmen zu bestätigen und zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und kurze Umfragen mit städtischen und bundesstaatlichen Verkehrsingenieuren, Systemintegratoren, Vertriebskanälen und Controller-Produktspezialisten in den wichtigsten Regionen, damit die Erkenntnisse aus der Sekundärforschung mit dem tatsächlichen Kaufverhalten abgeglichen werden konnten. Die Rückmeldungen der Befragten halfen, den Zeitpunkt des Ersatzes, die typische Anzahl von Controllern pro Kreuzung, den Anteil adaptiver Upgrades und die praktische Aufteilung zwischen Neuinstallationen und Nachrüstprojekten zu validieren.
Verteilung der Befragten der primären Forschungsarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 29 % | CXOs: 17 % | APAC: 46 % |
| Mid-Tier: 50 % | Funktions-/Bereichsleiter: 24 % | EMEA: 31 % |
| Kleinere Akteure: 21 % | Manager: 59 % | Amerika: 23 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einer Top-down-Rekonstruktion der Controller-Nachfrage anhand von Kreuzungsbestands-Proxys und finanzierten Signalmodernisierungsplänen, die anschließend durch Ersatzzyklen und Installationsmix gefiltert werden. Um das Modell praktikabel zu halten, verwendeten wir einen kleinen Satz wiederholbarer Eingaben wie die geschätzte Anzahl signalisierter Kreuzungen, durchschnittliche Controller pro Kreuzung (einschließlich Korridorkoordinationsbedarf), Ersatzintervalle nach Umgebung (urban versus ländlich), den Anteil adaptiver und vernetzter Implementierungen sowie typische Preisspannen nach Controllerklasse und Kommunikationsschnittstelle.
Danach bestätigten wir die Ergebnisse mit selektiven Bottom-up-Prüfungen, einschließlich stichprobenartiger Preis-mal-Volumen-Berechnungen aus öffentlichen Ausschreibungen, Prüfungen der Vertriebskanäle und Umsatzallokationen der Lieferanten, soweit Offenlegungen dies zuließen. Wenn Länderdaten dünn waren, wurden Lücken mit Analogmärkten mit ähnlicher urbaner Dichte und ähnlichen Straßenausgabenmustern gefüllt, gefolgt von einer Expertenprüfung, um eine übermäßige Glättung sich schnell verändernder kommunaler Beschaffung zu vermeiden. Prognosen stützen sich hauptsächlich auf Szenarioanalysen, bei denen kurzfristige Ausgabenprogramme und Beschaffungsvorlaufzeiten stressgetestet werden, und anschließend wird das mittelfristige Wachstum an erwartete Smart-Corridor-Einführungen und Sicherheitsinitiativen angepasst.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, damit die Gesamtwerte an beobachtbare Implementierungssignale gebunden bleiben. Wir vergleichen implizite Controller-Lieferungen und Ersatzraten mit Ausschreibungsintensität, öffentlichen Haushaltssignalen und Expertenrückmeldungen und untersuchen dann alle größeren Abweichungen, bevor Annahmen festgelegt werden.
Eine zweite Analystenprüfung wird für zentrale Eingaben wie Ersatzzyklus, Preisentwicklung und regionale Gewichtungen durchgeführt, gefolgt von einer abschließenden Konsistenzprüfung über die Zeitreihen hinweg, damit Stufenänderungen einen dokumentierten Grund haben. Die Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse öffentliche Finanzierung, Standards oder Lieferverfügbarkeit beeinflussen. Vor der Auslieferung wird ein abschließender Aktualisierungsscan durchgeführt, damit die Kunden die neueste aktualisierte Sicht erhalten.
Vergleich der von Mordor Intelligence ermittelten Marktgröße für Verkehrssignalsteuerungen mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Verkehrssignalsteuerungen können weit voneinander abweichen, selbst wenn sie scheinbar dasselbe beschreiben, weil Umfang und Zähllogik nicht immer übereinstimmen. Unterschiede ergeben sich meist daraus, was rund um den Controller einbezogen wird, wie Dienstleistungen behandelt werden, welches Jahr als Basisjahr verwendet wird und wie Preise über Regionen hinweg umgerechnet werden.
Einige externe Schätzungen fassen Controller in einen breiteren Ausgabenbereich für intelligente Verkehrssteuerungssysteme zusammen, der Sensoren, vernetzte Straßenausrüstung und zentrale Software einbeziehen kann. Bei Mordor Intelligence wird der Markt nur gezählt, wenn der Umsatz direkt mit der Controllereinheit und der zugehörigen Controller-Software und -Inbetriebnahme verbunden ist, und angrenzende ITS-Komponenten, die separat verkauft werden, werden nicht in die Gesamtsumme eingerechnet.
Vergleichsbenchmark
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,44 Mrd. USD (2026) | |
| Branchenverlag A | 6,36 Mrd. USD (2026) | Oft als automatische Signalsteuerungen bezeichnet, wobei der Umfang breitere Automatisierungsstacks oder Komponentenbündel umfassen kann, was verändert, was projektübergreifend als Controllerumsatz gezählt wird. |
| Marktbeobachter B | 3,20 Mrd. USD (2025) | Verwendet ein früheres Basisjahr und tendiert dazu, engere Preis- und langsamere Ersatzannahmen anzuwenden, was den impliziten Controllerwert pro Kreuzung verringert und den Gesamtmarkt komprimiert. |
Insgesamt lässt sich die Spannbreite durch die Umfangserweiterung auf angrenzende Verkehrsmanagementposten in einem Fall und konservativere Ersatz- und Preisannahmen im anderen Fall erklären. Indem das Modell an die Controllernachfrage an Kreuzungen, Ausschreibungspreissignale und validierte Ersatzzeitpunkte gebunden bleibt, bleibt die Schätzung auf klare Variablen zurückführbar und kann wiederholt werden, sobald neue Haushalte und Implementierungen veröffentlicht werden.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Verkehrssignalsteuerungen und wie schnell wächst er?
Der Markt wird im Jahr 2026 auf 6,44 Milliarden USD geschätzt und soll bis 2031 einen Wert von 11,54 Milliarden USD erreichen, was einer CAGR von 12,38 % entspricht.
Welches Endnutzersegment hält den größten Anteil?
Kommunale und städtische Verkehrsbehörden machen 64,05 % des Umsatzes im Jahr 2025 aus, was ihr Eigentum an den meisten signalisierten Kreuzungen widerspiegelt.
Welches Technologiesegment wächst am schnellsten?
KI-gestützte adaptive Steuerungen sind die am schnellsten wachsende Technologie mit einer CAGR von 12,87 % bis 2031.
Welche Region bietet das höchste Wachstumspotenzial?
Der asiatisch-pazifische Raum soll mit einer CAGR von 12,92 % wachsen, unterstützt durch geplante Verkehrsinfrastrukturausgaben von 43 Billionen USD bis 2035.
Was sind die wichtigsten Treiber, die die Marktnachfrage antreiben?
Städtische Überlastung, staatliche Förderprogramme wie die US-amerikanischen SMART-Zuschüsse sowie der Wandel hin zu KI-gestützten, V2X-fähigen Systemen sind die primären Wachstumskatalysatoren.
Wie bedeutsam sind Cybersicherheitsrisiken bei neuen Installationen?
Weltweit wurden einige anfällige Verkehrssensoren identifiziert, was Behörden dazu veranlasst, gehärtete Firmware und Zero-Trust-Architekturen in Beschaffungsspezifikationen vorzuschreiben.
Seite zuletzt aktualisiert am:



