
Marktgröße und Marktanteil für Elektrofahrzeug-Testausrüstung
Marktübersicht
| Studienzeitraum | 2019 - 2030 |
|---|---|
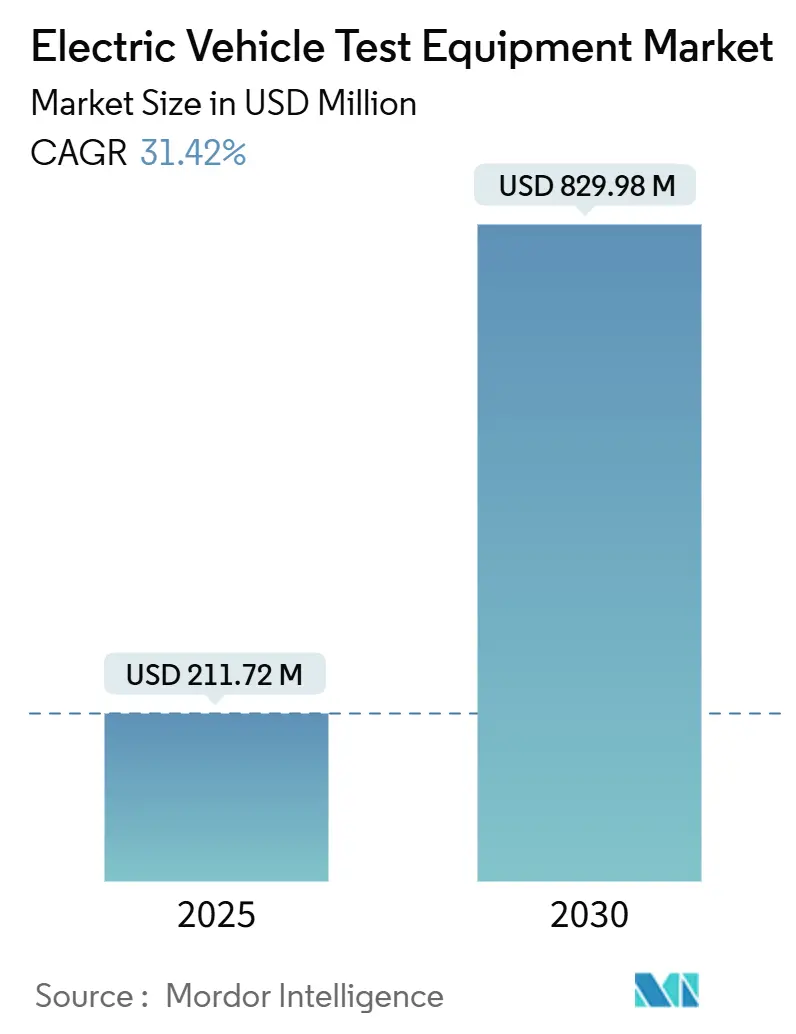
| Marktgröße (2025) | 211.72 Millionen US-Dollar |
| Marktgröße (2030) | 829.98 Millionen US-Dollar |
| Growth Rate (2025 - 2030) | 31.42 % |
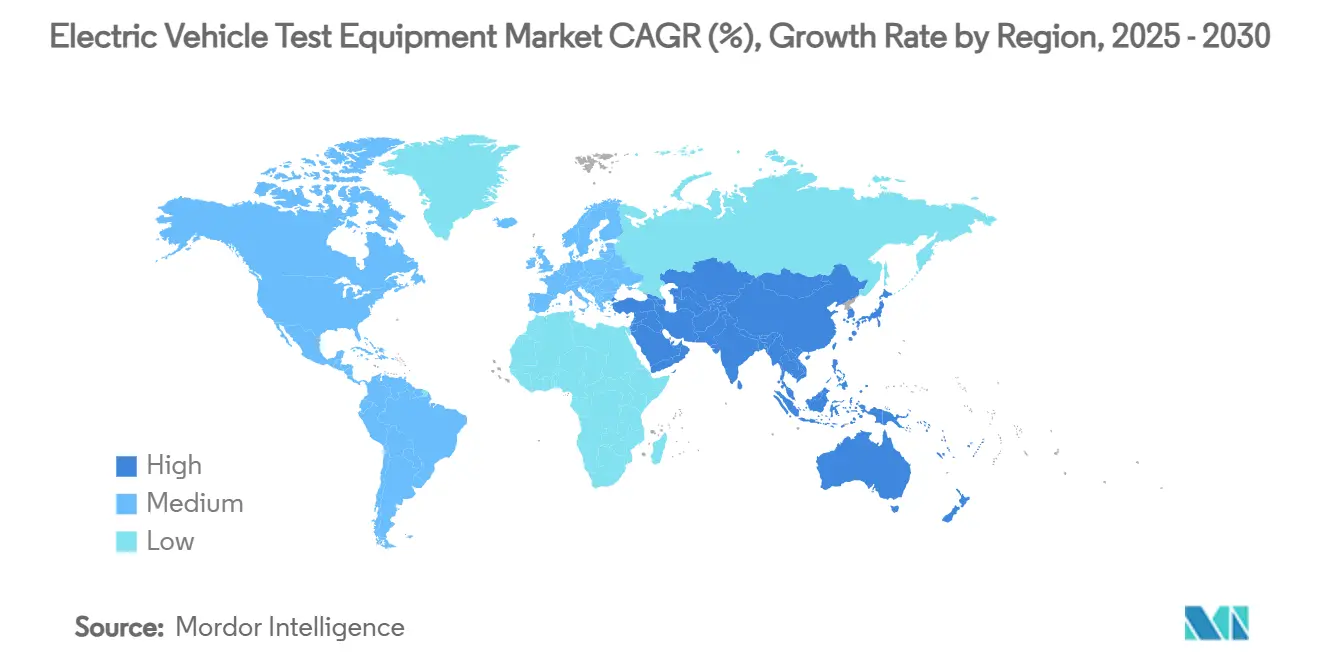
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
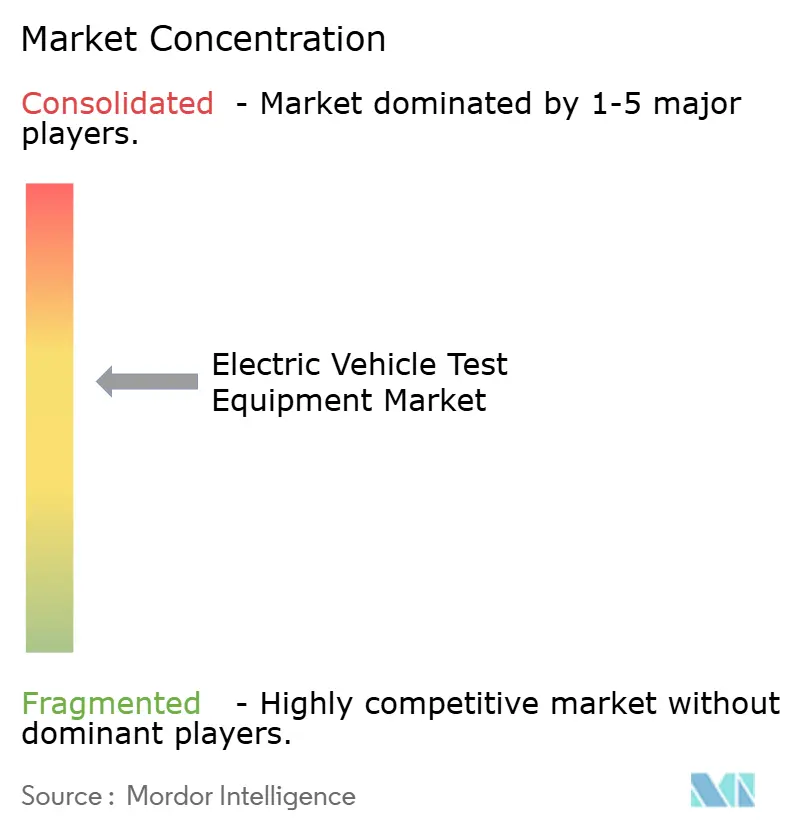
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Elektrofahrzeug-Testausrüstung von Mordor Intelligence
Die Marktgröße für Elektrofahrzeug-Testausrüstung wird im Jahr 2025 auf 211,72 Millionen USD geschätzt und soll bis 2030 einen Wert von 829,98 Millionen USD erreichen, was einer robusten CAGR von 31,42 % über den Prognosezeitraum entspricht. Steigende Produktionsvolumina, der Übergang von 400-V- auf 800-V-Fahrzeugarchitekturen sowie strenge globale Compliance-Fristen treiben gemeinsam die Nachfrage nach immer leistungsfähigeren Testplattformen an. Regulatorische Fristen wie die Cybersicherheitsanforderungen gemäß UNECE R155/R156 sowie die in der Europäischen Union vorgeschriebenen Batteriepässe verschärfen weiterhin die Validierungszeitpläne. Gleichzeitig hat die Innovation bei Batteriezellen, insbesondere bei Festkörper- und Hochraten-Lithium-Ionen-Chemien, den Umfang der Tests erweitert, die Automobilhersteller und Zulieferer vor der Serienproduktion durchführen müssen. Schließlich leiten Regierungen in der Region Asien-Pazifik, Nordamerika und Europa Milliarden von US-Dollar in Batterie-Megafabriken, und ein erheblicher Teil dieses Kapitals ist für standortgebundene Qualitätssicherungslinien vorgesehen, die fortschrittliche Prüfstände beherbergen.
Wichtigste Erkenntnisse des Berichts
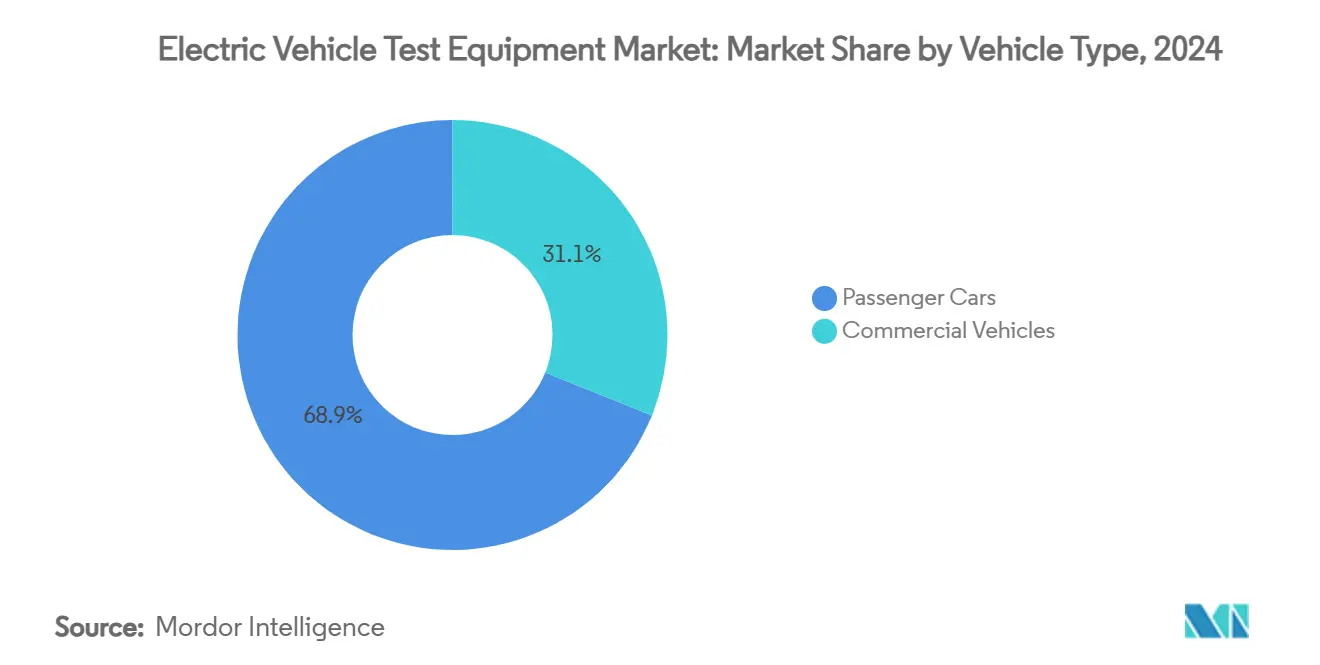
- Nach Fahrzeugtyp erwirtschafteten Personenkraftwagen 68,94 % des Umsatzes im Jahr 2024, während Nutzfahrzeuge bis 2030 das schnellste Wachstum mit einer CAGR von 33,67 % verzeichnen werden.
- Nach Antriebsart entfielen auf batterieelektrische Fahrzeuge 74,66 % der Nachfrage im Jahr 2024, doch wird für brennstoffzellenelektrische Fahrzeuge eine CAGR von 36,22 % bis 2030 prognostiziert.
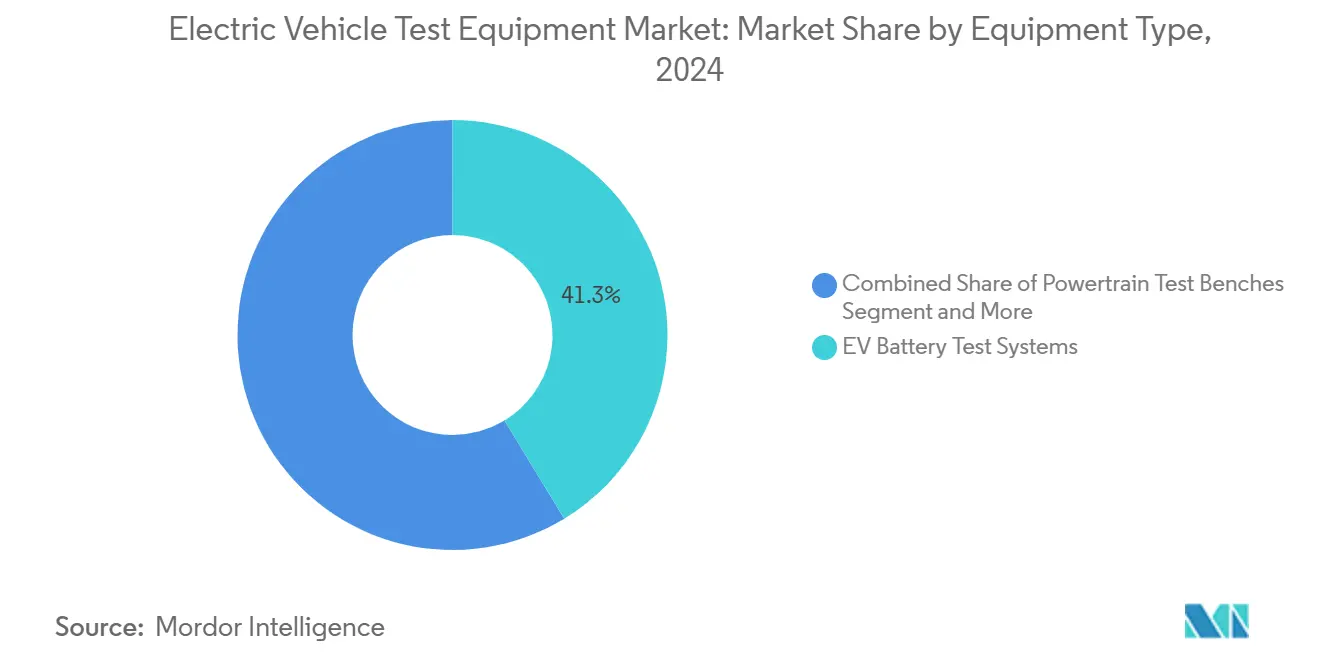
- Nach Ausrüstungstyp hielten EV-Batterietestsysteme 41,25 % des Umsatzes im Jahr 2024, während EVSE/Ladetestsysteme mit einer CAGR von 35,52 % bis 2030 voranschreiten.
- Nach Anwendung entfielen auf OEM-End-of-Line-Tests 52,36 % des Umsatzes im Jahr 2024; unabhängige Labore und Zertifizierungslabore werden voraussichtlich mit einer CAGR von 33,15 % wachsen, dem höchsten Wert unter allen Endnutzern.
- Nach Geografie dominierte die Region Asien-Pazifik mit 48,33 % des Umsatzes im Jahr 2024; die Region verzeichnet auch das schnellste Wachstum mit einer CAGR von 38,44 % bis 2030.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigung der globalen EV-Produktion und Modelleinführungen | +8.5% | Global (Asien-Pazifik und Europa führend) | Mittelfristig (2–4 Jahre) |
| Staatliche Förderung für Batterie-Megafabriken mit integrierten Vor-Ort-Testlinien | +7.2% | Schwerpunkt Asien-Pazifik, Ausstrahlungseffekte auf Nordamerika | Langfristig (≥ 4 Jahre) |
| OEM-Wechsel von 400-V- auf 800-V-Architekturen | +6.1% | Global, Premiummarken voran | Mittelfristig (2–4 Jahre) |
| Verschärfung der UNECE R155/R156 Cybersicherheits-OTA-Compliance-Fristen | +5.8% | Europa und Nordamerika; Übernahme in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| KI-gesteuerte Hardware-in-the-Loop-Plattformen, die die Testzykluszeit um 40 % + verkürzen | +4.7% | Frühe Einführung in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Wachsende Batterie-als-Service-Pilotprojekte, die schnelle Wechselzyklus-Protokolle erfordern | +2.3% | Asien-Pazifik; Pilotprojekte in Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigung der globalen EV-Produktion und Modelleinführungen
Vollständige Produktionsläufe erfordern Testkapazitäten, die den Prototypenbedarf bei weitem übersteigen. Neue Modelle verfügen heute über größere Batteriepakete und Hochfrequenz-Leistungselektronik, die thermische, EMV- und funktionale Sicherheitsprüfungen bestehen müssen. Automobilhersteller sind daher von der Chargentestung zu einer kontinuierlichen, inline-basierten Qualitätsüberwachung übergegangen, was zu erheblichen Bestellungen für modulare Prüfstände geführt hat, die mit der Produktion skalieren. Der Markt für Elektrofahrzeug-Testausrüstung profitiert direkt davon, da jede neue Fahrzeugarchitektur neue Validierungsschritte hinzufügt.
Staatliche Förderung für Batterie-Megafabriken mit integrierten Vor-Ort-Testlinien
Öffentliche Anreize beschränken sich nicht mehr auf die Zellfertigung; die meisten Förderpakete nennen vollständig ausgestattete Validierungslabore als förderfähige Kosten. Integrierte Testlinien bieten Herstellern schnellere Rückkopplungsschleifen, was entscheidend ist, da sich die Chemien weiterentwickeln. Lokale Beschaffungsklauseln in Subventionsprogrammen ermutigen inländische Hersteller von Prüfständen, Zykliersystemen und HIL-Steuerungen zur Kapazitätserweiterung, was den regionalen Wettbewerb intensiviert.
OEM-Wechsel von 400-V- auf 800-V-Architekturen
Die Hochrüstung auf 800 V verkürzt die Ladezeiten erheblich, multipliziert jedoch die Spannungsbelastung und die Risiken durch Fehlerströme. Herkömmliche 400-V-Zykliersysteme können ihre Leistung nicht einfach verdoppeln, weshalb die meisten Prüfstandsbetreiber auf neue Prüfstände der nächsten Generation umsteigen, die mit höher bewerteten Sicherheitsrelais, verstärkter Isolierung und fortschrittlicher Kühlung ausgestattet sind. Mit der Ausmusterung alter Anlagen erlebt der Markt für Elektrofahrzeug-Testausrüstung einen Ersatzboom neben Neubauprojekten.
Verschärfung der UNECE R155/R156 Cybersicherheits-OTA-Compliance-Fristen
Ab Juli 2024 müssen Fahrzeugtypgenehmigungen in vielen Rechtsordnungen robuste Cybersicherheitsprozesse und sichere Software-Update-Mechanismen nachweisen [1]UL, "UNECE Automotive Cybersecurity Compliance Requirements,"ul.com . Dies hat ein neues Teilsegment von Testausrüstungen etabliert, das in der Lage ist, Angriffsvektoren zu simulieren, Over-the-Air-Firmware-Downloads zu validieren und Restrisiken zu protokollieren. Lieferanten, die bereits Telekommunikations-Sicherheitslabore bedienen, rüsten ihre Geräte für EV-Anwendungen um und bringen frisches Know-how und Preisdisziplin in den Markt für Elektrofahrzeug-Testausrüstung.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten für multidomänen (Leistung + HF + EMV) integrierte Prüfstände | -4.2% | Global, am stärksten für KMU | Mittelfristig (2–4 Jahre) |
| Mangel an hochpräzisen HV-Sensoren, der den Aufbau von Testzellen verzögert | -3.1% | Weltweit; akut in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Ladeprotokoll-Standards, die den Validierungsaufwand erhöhen | -2.8% | Global mit regionalen Varianten | Langfristig (≥ 4 Jahre) |
| Steigende Cybersicherheitszertifizierungskosten für Testlabore | -1.9% | Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten für multidomänen integrierte Prüfstände
Vollspektrum-Prüfstände, die Leistungszyklen, HF- und EMV-Tests vereinen, sparen Stellfläche und Arbeitsaufwand, doch Kapitalaufwendungen von 2–5 Millionen USD übersteigen die Möglichkeiten vieler Tier-2-Zulieferer [2]"EMI/EMC Compliance Costs in EV Testing," Tektronix, tek.com. Kleinere Unternehmen lagern komplexe Tests häufig weiterhin aus, was die Erweiterung interner Kapazitäten verlangsamt und das kurzfristige Wachstum der Ausrüstungsverkäufe begrenzt.
Mangel an hochpräzisen HV-Sensoren, der den Aufbau von Testzellen verzögert
Die Nachfrage nach 1000-V-Sensoren ist in den Bereichen erneuerbare Energien, Schienentraktion und Industrieantriebe stark gestiegen, sodass EV-fokussierte Integratoren um dieselben Komponenten konkurrieren. Lieferzeitverlängerungen von 28–84 Wochen stören Fabrikstarts und zwingen einige Projekte zur Verschiebung von Investitionen bis zur Stabilisierung der Versorgung, was den kurzfristigen Umsatz im Markt für Elektrofahrzeug-Testausrüstung schmälert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp:
Nutzfahrzeuge treiben Testinnovationen voranPersonenkraftwagen erwirtschafteten 68,94 % des Umsatzes im Jahr 2024; Nutzfahrzeuge wachsen jedoch mit einer CAGR von 33,67 %, da Flottenoperatoren große Batteriepakete einsetzen und Batterie-als-Service-Modelle übernehmen. Diese Betriebszyklen erfordern eine 24/7-Zuverlässigkeit, was die Testdauern auf Zehntausende von Betriebsstunden ausdehnt. Bei Personenkraftwagen liegt der Schwerpunkt weiterhin auf Reichhaltigkeitsgenauigkeit und verbrauchergerechter Ladeinteroperabilität, weshalb Labore weiterhin mittelleistungsstarke Prüfstände mit flexiblen Kommunikationsprotokoll-Stacks bevorzugen.
Divergierende Testprofile veranlassen Anbieter, Software-Analysen zu bündeln, die Datensätze nach Anwendungsfall segmentieren – städtischer Stop-and-Go-Betrieb versus Langstrecke – und diese in Predictive-Maintenance-Systeme einspeisen. Diese Fähigkeit wird besonders von Logistikflotten geschätzt, die ungeplante Ausfallzeiten nicht tolerieren können. Folglich machen nutzfahrzeugspezifische Aufträge einen wachsenden Anteil der Auftragsbestände bei den fünf größten Lieferanten aus.


Nach Antriebsart:
Brennstoffzellenbeschleunigung stellt BEV-Dominanz in FrageBatterieelektrische Fahrzeuge erfassten weiterhin 74,66 % der Nachfrage im Jahr 2024, doch die CAGR von 36,22 % bei brennstoffzellenelektrischen Fahrzeugen bedeutet, dass wasserstoffbetriebene Plattformen die Laborlayouts schnell umgestalten. Einrichtungen müssen nun Hochdruckgasleitungen, Spülsteuerungslogik und Stapeldiagnosealgorithmen handhaben. Der Marktanteil im Markt für Elektrofahrzeug-Testausrüstung für FCEV-fokussierte Prüfstände wird voraussichtlich von der niedrigen einstelligen Basis im Jahr 2025 bis zum Ende des Jahrzehnts in den zweistelligen Bereich steigen. Festkörperbatterien, obwohl noch in der Entwicklung, führen neue Sicherheitstestbedingungen ein, wie dendritbedingte thermische Durchgänge, die kalorimetrische Kammern und Röntgentomographie-Erweiterungen erfordern.
Plug-in-Hybride behalten eine Übergangsrolle; sie benötigen Dual-Mode-Prüfstände, die zwischen Verbrennungs- und Elektrobetriebszyklen wechseln, was die Testdauern verlängert. Anbieter, die konfigurierbare Gleichstromquellen neben Abgasanalysatoren anbieten, gewinnen daher Hybridprogramme. Bei allen Antriebsarten schätzen Endnutzer einheitliche Software-Dashboards, die elektrische, mechanische und chemische Daten in nachvollziehbare Qualitätsnachweise zusammenführen.
Nach Ausrüstungstyp:
Ladetestsysteme überholen BatterietestsEV-Batterietestsysteme erfassten 41,25 % des Umsatzes im Jahr 2024, doch Ladetestsysteme schreiten mit einer CAGR von 35,52 % voran, da Nationen die Einführung von Schnellladegeräten beschleunigen. Die Marktgröße im Markt für Elektrofahrzeug-Testausrüstung für Lader-Interoperabilitätsplattformen soll sich zwischen 2025 und 2030 verdreifachen, angetrieben durch Protokollvielfalt. Moderne Prüfstände wechseln nahtlos zwischen CCS, CHAdeMO und GB/T und viele umfassen Fahrzeug-zu-Netz-Testmodi, die den Rückwärtsleistungsfluss bewerten.
Komponentenprüfstände für Wechselrichter, BMS und DC-DC-Wandler bleiben ein stabiles Geschäft, doch die Gewinnmargen sinken aufgrund der Kommoditisierung. Anbieter betten nun digitale Zwillinge in ihre Angebote ein, was eine Offline-Szenarioerkundung ermöglicht, bevor die Hardware eintrifft. Antriebsstrangprüfstände für integrierte E-Achsen sind bei Start-ups beliebt geworden, die Skateboard-Chassis-Designs vertreten, was die adressierbare Basis des Marktes für Elektrofahrzeug-Testausrüstung weiter verbreitert.

Nach Anwendung:
Unabhängige Labore gewinnen Marktanteile im TestbereichOEM-End-of-Line-Stationen behielten 52,36 % des Umsatzes im Jahr 2024, doch das Wachstumsmomentum liegt bei unabhängigen Laboren und Zertifizierungslaboren, die mit einer CAGR von 33,15 % expandieren. Viele Neueinsteiger verfügen nicht über das Kapital für eine umfassende interne Validierung und bevorzugen es, Blockstunden in akkreditierten Einrichtungen zu buchen. Unabhängige Labore spezialisieren sich ihrerseits auf Cybersicherheitsprüfungen und UNECE-Typgenehmigungsdossiers und erweitern so ihren Leistungsumfang. Für Prüfstandslieferanten verlangt diese Kundengruppe mobile Prüfstände, die schnell umgesetzt werden können, wenn sich Aufträge verschieben – ein Aspekt, den Hersteller zur Differenzierung nutzen.
Komponentenlieferanten, insbesondere solche, die Breitbandlücken-Leistungsmodule herstellen, beschaffen weiterhin Hochfrequenz-Schaltanalysatoren, um Designzyklen zu verkürzen. Der Markt für Elektrofahrzeug-Testausrüstung bifurkiert sich daher: eine Spur hin zu dauerhaft installierten Hochdurchsatzlinien, die andere hin zu tragbaren Systemen, die die Anlagenauslastung über mehrere zahlende Kunden maximieren.
Geografische Analyse
Markt für Elektrofahrzeug-Testausrüstung im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hielt im Jahr 2024 einen Marktanteil von 48,33 % am Markt für Elektrofahrzeug-Testausrüstung und wird voraussichtlich bis 2030 mit einer CAGR von 38,44 % wachsen. Chinas Batteriesicherheitsstandard vom März 2025 und Fördermittel in Höhe von 844 Millionen USD für Festkörper-Forschung und -Entwicklung treiben den Masseneinkauf von Zyklusgeräten, Impedanzspektrometern und Missbrauchstestkammern an. Japanische Subventionen im Wert von 2,4 Milliarden USD erstatten Fabriken die Kosten für werksinterne Validierungsprüfstände, während Südkoreas Programm für den Teilesektor im Wert von 10,9 Milliarden USD Hardware-in-the-Loop-Systeme für 800-V-Anwendungen finanziert. Diese nationalen Programme verankern die Region gemeinsam als größtes Einkaufszentrum für den Markt für Elektrofahrzeug-Testausrüstung, wobei die Käufe Prüfstände auf Zell-, Modul- und Packebene umfassen. Anbieter, die modulare Racks und lokalen Kundendienst anbieten, gewinnen regionsweite Mehrwerksverträge.
Markt für Elektrofahrzeug-Testausrüstung in Nordamerika und Europa
Nordamerika belegt nach Umsatz den zweiten Platz und wird durch den 370-Milliarden-USD-Cleantech-Pool des Inflation Reduction Act sowie eine Pipeline von Elektrofahrzeugprojekten im Wert von 140 Milliarden USD bis 2028 gestützt. Prüfstandkäufer bevorzugen KI-gestützte Plattformen, die Kalibrierungszyklen verkürzen, was die lokale Softwarekompetenz widerspiegelt. Kanadas Batteriekorridor erhöht die Nachfrage nach Klimakammern, die Kältebetriebszyklen reproduzieren können, und erweitert so das regionale Auftragsvolumen. Europa belegt den dritten Platz, führt jedoch bei Compliance-Aufgaben, da UNECE R155/R156 und das EU-Batteriepass-Mandat von 2027 Labore dazu veranlassen, Cybersicherheits-Penetrationsprüfstände und vollständige Rückverfolgbarkeitssoftware einzusetzen. Deutsche Integratoren exportieren schlüsselfertige Batterielabore im gesamten Block, während französische und italienische Anbieter Cloud-Archive für unveränderliche End-of-Test-Zertifikate einführen.
Markt für Elektrofahrzeug-Testausrüstung im Nahen Osten und Afrika sowie in Südamerika
Südamerika sowie der Nahe Osten und Afrika sind noch frühe Adoptionsphasen mit sich entwickelnden politischen Rahmenbedingungen. Brasiliens föderales Elektrofahrzeug-Kreditprogramm und Saudi-Arabiens Anreize für die lokale Montage von Elektromobilitätsfahrzeugen deuten auf künftige Nachfrage hin, doch die Beschaffungszyklen liegen mindestens zwei Jahre hinter den großen Regionen zurück. Es wird erwartet, dass Labore hier mit mittelklassigen 400/800-V-Prüfständen beginnen und sich mit zunehmender Reife von Standards und Infrastruktur in Richtung Megawatt-Prüfstände entwickeln.

Wettbewerbslandschaft
Der Markt für Elektrofahrzeug-Testausrüstung bleibt mäßig fragmentiert, wobei Technologieführer ihre Fähigkeiten durch Fusionen, Partnerschaften und interne Forschung und Entwicklung vertiefen. Keysight Technologies hat zugestimmt, Spirent Communications für 1,46 Milliarden USD zu übernehmen, mit dem Ziel, Netzwerksicherheits-Know-how in Leistungstest-Portfolios zu integrieren [3]"Keysight to Acquire Spirent Communications," Keysight Technologies, keysight.com. AVL List GmbH investiert rund 11 % seines Jahresumsatzes in Forschung und Entwicklung und hat kürzlich die maschinellen Lernmaschinen CAMEO 5™ und PUMA 2™ veröffentlicht, die Kalibrierungsschleifen um 40 % verkürzen. Rohde & Schwarz hat mit Analog Devices eine Partnerschaft zur Vermarktung einer drahtlosen BMS-Validierungsplattform geschlossen, die HF-, Leistungszyklen- und Funktionssicherheitstests in einem einzigen Rack vereint.
Strategische Schritte spiegeln drei Kernthemen wider. Erstens betten Anbieter KI ein, um die Testpunktauswahl zu automatisieren und Programmzeitpläne zu verkürzen. Zweitens ermöglichen modulare Rack-Chassis den Kunden, 400-V-Module gegen 800-V-Blöcke auszutauschen, ohne einen vollständigen Neuaufbau. Drittens werden Cybersicherheits-Testbibliotheken direkt in Leistungsprüfstände integriert, sodass Benutzer UNECE-Bedrohungsszenarien neben elektrischen Zyklen ausführen können.
Regionale Spezialisten in China, Japan und Südkorea nutzen Inlandsinhalt-Regeln, um Fabrikbodenverträge zu gewinnen. Europäische Dienstleister differenzieren sich durch gebündelte Akkreditierungsprüfungen und Datenspeicherungs-Cloud-Stacks. Nordamerikanische Start-ups betonen softwaredefinierte Instrumente, die Firmware online aktualisieren und sicherstellen, dass Prüfstände mit sich entwickelnden Standards aktuell bleiben.
Marktführer in der Branche für Elektrofahrzeug-Testausrüstung
Keyinsight Technologies, Inc.
National Instruments Corporation
Horiba Ltd.
AVL List GmbH
Chroma ATE Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Elektrofahrzeug-Testausrüstung
- Keysight Technologies, Inc.
- AVL List GmbH
- Horiba Ltd.
- Chroma ATE Inc.
- National Instruments Corporation
- Rohde & Schwarz
- Siemens Digital Industries Software
- Anritsu Corp.
- Yokogawa Test & Measurement
- Arbin Instruments
- Maccor Inc.
- Dynomerk Controls India Pvt. Ltd.
- Wonik PNE
- dSPACE GmbH
- Preen AC Power Corp.
Lesen Sie die Analyse der Elektrofahrzeug-Testausrüstung-Unternehmen

Recent Industry Developments in Markt für Elektrofahrzeug-Testausrüstung
- April 2025: Comemso hat ein Kalibrierungswerkzeug für EV-Ladegeräte eingeführt, das die Außendienstzeit um 30 % reduziert.
- Dezember 2024: Chroma ATE hat ein All-in-One-Lade-/Entladesystem für Batteriezellen eingeführt, und sein SoC/Analog-Testsystem 3650-S2 erhielt den Taiwan Excellence Award 2025.
- Dezember 2024: Emerson investierte in EecoMobility, ein KI-gestütztes Start-up für Batterietests, das auf Fehlervorhersage spezialisiert ist.


Globaler Berichtsumfang des Marktes für Elektrofahrzeug-Testausrüstung
Elektrofahrzeug-Testausrüstung bewertet entscheidende Komponenten von Elektrofahrzeugen (EVs), wie Batterien und Motoren, und gewährleistet die Spitzenleistung aller integrierten Teile. Diese Suite von Elektrofahrzeug-Testausrüstung und -Software umfasst Werkzeuge zur Prüfung verschiedener Systeme. Diese Systeme umfassen Batteriemodule, -pakete, elektrische Antriebsstränge, DC-Schnellladesysteme und Leistungselektronik.
Der Markt für Elektrofahrzeug-Testausrüstung ist nach Fahrzeugtyp, Antriebsart, Ausrüstungstyp und Geografie segmentiert. Nach Fahrzeugtyp ist der Markt in Personenkraftwagen und Nutzfahrzeuge unterteilt. Nach Antriebsart ist der Markt in batterieelektrische Fahrzeuge (BEVs), Plug-in-Hybridfahrzeuge (PHEVs), Hybridfahrzeuge (HEVs) und brennstoffzellenelektrische Fahrzeuge (FCEVs) unterteilt. Nach Ausrüstungstyp ist der Markt in Elektrofahrzeug-Batterietestsysteme, Antriebsstrangtests, Elektrofahrzeug-Komponenten, Elektrofahrzeug-Ladetests und sonstige (EV-Antriebsstrangtest) unterteilt. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik und den Rest der Welt unterteilt.
Der Bericht bietet Marktgröße und Prognosen in Werten (USD) für alle oben genannten Segmente.
| Personenkraftwagen |
| Nutzfahrzeuge |
| Batterieelektrische Fahrzeuge (BEVs) |
| Plug-in-Hybridfahrzeuge (PHEVs) |
| Hybridfahrzeuge (HEVs) |
| Brennstoffzellenelektrische Fahrzeuge (FCEVs) |
| EV-Batterietestsysteme |
| Antriebsstrangprüfstände |
| Komponentenprüfstände (Wechselrichter, BMS, DC-DC) |
| EVSE / Ladetestsysteme |
| Antriebsstrang- und NVH-Testsysteme |
| OEM-End-of-Line |
| Tier-1- / Tier-2-Komponentenlieferanten |
| Unabhängige Labore und Zertifizierungslabore |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Türkei | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Fahrzeugtyp | Personenkraftwagen | |
| Nutzfahrzeuge | ||
| Nach Antriebsart | Batterieelektrische Fahrzeuge (BEVs) | |
| Plug-in-Hybridfahrzeuge (PHEVs) | ||
| Hybridfahrzeuge (HEVs) | ||
| Brennstoffzellenelektrische Fahrzeuge (FCEVs) | ||
| Nach Ausrüstungstyp | EV-Batterietestsysteme | |
| Antriebsstrangprüfstände | ||
| Komponentenprüfstände (Wechselrichter, BMS, DC-DC) | ||
| EVSE / Ladetestsysteme | ||
| Antriebsstrang- und NVH-Testsysteme | ||
| Nach Anwendung | OEM-End-of-Line | |
| Tier-1- / Tier-2-Komponentenlieferanten | ||
| Unabhängige Labore und Zertifizierungslabore | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Türkei | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Elektrofahrzeug-Testausrüstung?
Der Markt steht im Jahr 2025 bei 211,72 Millionen USD und soll bis 2030 einen Wert von 829,98 Millionen USD erreichen, angetrieben durch steigende EV-Produktion und regulatorische Compliance-Anforderungen.
Welche Region führt den Markt für Elektrofahrzeug-Testausrüstung an?
Die Region Asien-Pazifik hält den größten Anteil von 48,33 % im Jahr 2024 und verzeichnet das schnellste Wachstum mit einer prognostizierten CAGR von 38,44 % bis 2030.
Warum wachsen Ladetestsysteme schneller als Batterietestsysteme?
Die Einführung von Schnellladegeräten und mehrere globale Protokollstandards veranlassen Labore, in flexible Lader-Interoperabilitätsprüfstände zu investieren, was zu einer CAGR von 35,52 % für Ladetestplattformen führt.
Wie beeinflussen die UNECE R155/R156-Vorschriften die Nachfrage nach Testausrüstung?
Sie erfordern eine obligatorische Cybersicherheits- und OTA-Update-Validierung, was den Kauf von Prüfständen ankurbelt, die Bedrohungsvektoren simulieren und eine sichere Software-Auslieferung bestätigen können.
Seite zuletzt aktualisiert am:



