
China EV-Ladeinfrastruktur-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
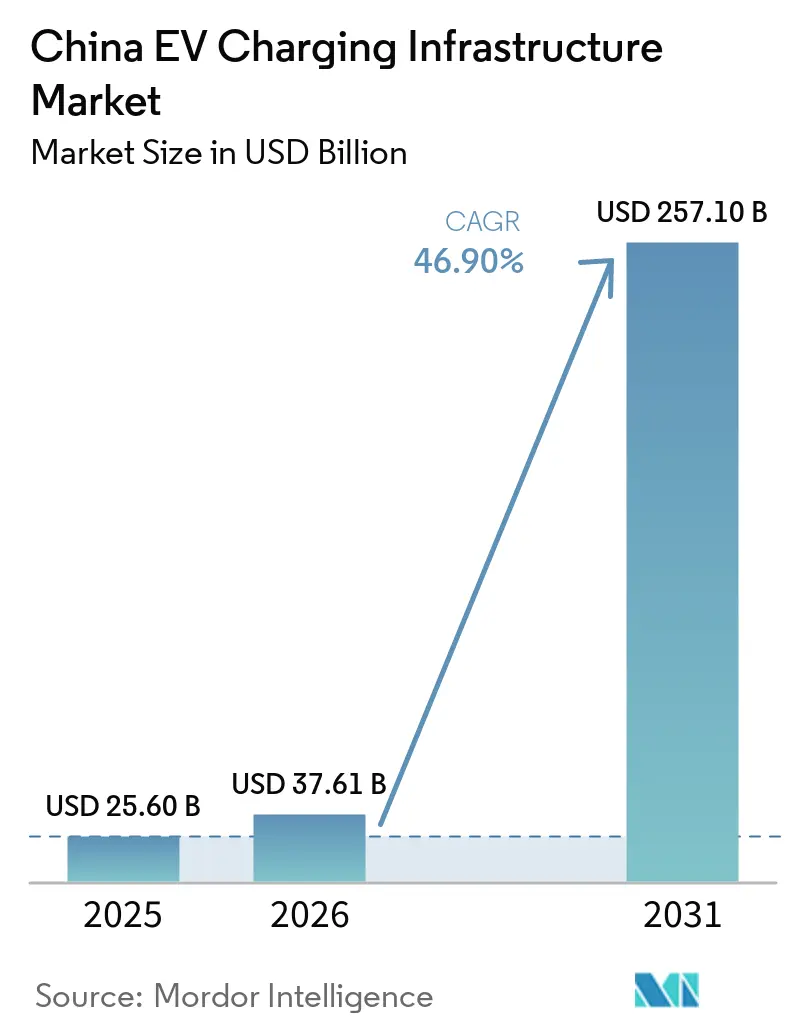
| Marktgröße im Basisjahr (2025) | 25.60 Milliarden US-Dollar |
| Marktgröße (2026) | 37.61 Milliarden US-Dollar |
| Marktgröße (2031) | 257.10 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 46.90 % |
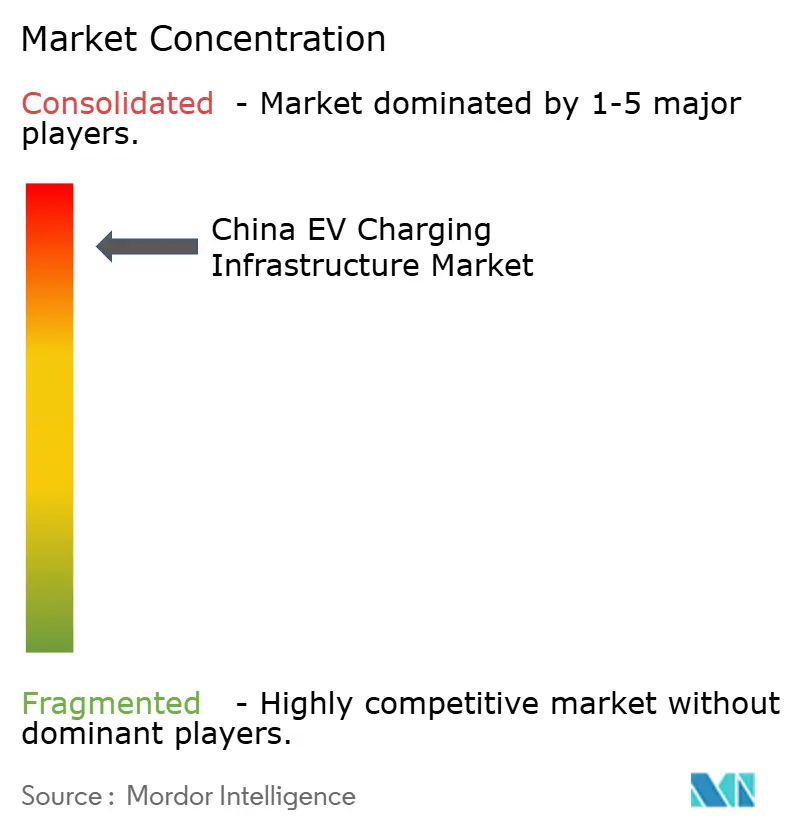
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
China EV-Ladeinfrastruktur-Marktanalyse von Mordor Intelligence
Der chinesische Markt für EV-Ladeinfrastruktur wurde im Jahr 2025 auf 25,60 Milliarden USD geschätzt und soll von 37,61 Milliarden USD im Jahr 2026 auf 257,1 Milliarden USD bis 2031 bei einer CAGR von 46,9 % über den Zeitraum 2026–2031 wachsen. Große Flottenoperatoren verpflichten sich zu mehrjährigen Elektrifizierungszielen, um eine hohe Auslastung der Ladestationen zu gewährleisten. Darüber hinaus schaffen Vehicle-to-Grid-Geschäftsmodelle neue Einnahmequellen und verbessern die Projektrenditen. Bis Ende November 2025 überstieg die Anzahl der EV-Ladepunkte in China 19,32 Millionen Einheiten, darunter 4,63 Millionen öffentliche Ladeeinrichtungen und über 14,7 Millionen private Installationen.Stärkung des Aufbaus von Serviceunterstützungskapazitäten für das Ladenetz und Beschleunigung der Entwicklung eines neuen Typs von Energiesystem, Nationale Entwicklungs- und Reformkommission, ndrc.gov.cn. ">[1]
Wesentliche Erkenntnisse des Berichts
- Nach Ladestationstyp führten AC-Ladestationen mit einem Anteil von 57,21 % am chinesischen Markt für EV-Ladeinfrastruktur im Jahr 2025; DC-Schnellladestationen über 150 kW werden voraussichtlich bis 2031 mit einer CAGR von 26,41 % wachsen.
- Nach Leistungsabgabe entfiel auf Level 2 (7,1 bis 22 kW) ein Anteil von 43,67 % am chinesischen Markt für EV-Ladeinfrastruktur im Jahr 2025, während das Segment über 350 kW auf eine CAGR von 37,21 % bis 2031 zusteuert.
- Nach Installationsstandort entfielen auf öffentliche städtische Standorte 47,42 % des Marktanteils am chinesischen Markt für EV-Ladeinfrastruktur im Jahr 2025; Flottendepots und Logistikzentren werden bis 2031 mit einer CAGR von 31,54 % wachsen.
- Nach Nutzeranwendung dominierte die öffentliche Infrastruktur mit einem Anteil von 71,93 % am chinesischen Markt für EV-Ladeinfrastruktur im Jahr 2025, während Flotten- und Gewerbebetrieb voraussichtlich mit einer CAGR von 24,09 % bis 2031 wachsen werden.
- Nach Steckerstandard entfiel auf GB/T DC ein Anteil von 66,25 % am chinesischen Markt für EV-Ladeinfrastruktur im Jahr 2025; CCS2 wird bis 2031 mit einer CAGR von 34,03 % expandieren.
- Nach Fahrzeugtyp entfielen auf Personenkraftfahrzeuge 80,74 % des Marktanteils am chinesischen Markt für EV-Ladeinfrastruktur im Jahr 2025; schwere Lkw und Busse werden voraussichtlich mit einer CAGR von 33,74 % bis 2031 expandieren.
- Nach Region befehligte Ostchina 31,12 % des Marktanteils am chinesischen Markt für EV-Ladeinfrastruktur im Jahr 2025; Südwestchina ist die am schnellsten wachsende Region mit einer CAGR von 18,63 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse im Markt für EV-Ladeinfrastruktur in China
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Aggressive NEV-Mandate beschleunigen die Nachfrage nach Ladestationen | +7.2% | National, mit stärksten Auswirkungen in Städten der ersten und zweiten Kategorie | Mittelfristig (2–4 Jahre) |
| Staatliche Förderung für Ultroschnellladezentren | +6.5% | National, konzentriert in Ostchina und Süd-Mittelchina | Kurzfristig (≤ 2 Jahre) |
| EV-Flottenboom treibt Depot-Schnellladung an | +5.8% | Städtische Zentren, insbesondere Peking, Shanghai, Shenzhen | Mittelfristig (2–4 Jahre) |
| Akku-Tausch-fähige EV ermöglichen Hybridstationen | +5.4% | National, mit Konzentration in Ostchina | Mittelfristig (2–4 Jahre) |
| Netzrandnahe V2G-Pilotprojekte fördern intelligente Ladegeräte | +5.3% | Pilotstädte einschließlich Peking, Shanghai, Guangzhou | Langfristig (≥ 4 Jahre) |
| Grüne Korridore priorisieren Autobahn-Schnelllader | +4.9% | Intercity-Autobahnen im Jangtse-Flussdelta und der Großen Bucht | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Aggressives NEV-Doppelkreditsystem-Mandat beschleunigt die Nachfrage nach Ladestationen
Chinas Dual-Kredit-Politik für neue Energiefahrzeuge (NEV), die Kraftstoffverbrauchsgutschriften mit NEV-Produktionsquoten kombiniert, ist zu einem wichtigen Treiber für den Ausbau der Ladeinfrastruktur geworden. Die Politik verpflichtet Automobilhersteller, spezifische NEV-Produktionsziele zu erreichen oder Gutschriften von anderen Herstellern zu erwerben, was einen strukturellen Anreiz für die EV-Akzeptanz schafft. Ab 2024 schreibt die Politik vor, dass NEVs mindestens 28 % der Produktion eines Automobilherstellers ausmachen müssen, wobei dieser Prozentsatz bis 2030 auf 40 % steigen soll (HEV TCP / EV TCP). Dieser Regulierungsrahmen hat die Nachfrage nach Ladeinfrastruktur katalysiert, insbesondere in städtischen Zentren, wo die EV-Akzeptanz am höchsten ist. Die Auswirkungen des Mandats erstrecken sich über Personenkraftfahrzeuge hinaus auf gewerbliche Flotten und verpflichten öffentliche Verkehrs- und Logistikunternehmen, Elektrifizierungsziele zu erfüllen. Dieser umfassende Ansatz hat ein robustes Ökosystem für die Entwicklung der Ladeinfrastruktur geschaffen, wobei die Regierung bis 2030 ein Fahrzeug-zu-Ladestation-Verhältnis von 1:1 anstrebt.JAHRESBERICHT 2024 - Der elektrische Antrieb setzt sich durch, HEV TCP, evtcp.org">[2]
Staatliche „Neue-Infrastruktur”-Förderung und Subventionen für Ultroschnellladezentren
Die Einstufung der EV-Ladeinfrastruktur durch die chinesische Regierung als Teil der Initiative „Neue Infrastruktur” hat erhebliche Finanzierungs- und Politikunterstützung freigesetzt. Diese strategische Kategorisierung, zusammen mit 5G-Netzen und Rechenzentren, hat die Ladeinfrastruktur zu einer nationalen Priorität erhoben und sowohl öffentliche als auch private Investitionen angezogen. Der Fokus hat sich auf ultraschnelle Ladezentren verlagert, wobei Subventionen gezielt auf Hochleistungsinstallationen über 150 kW ausgerichtet sind. Diese Zentren sind strategisch entlang von Autobahnen und in städtischen Zentren positioniert, um Reichweitenangst zu begegnen und den Ladekomfort zu verbessern. Die finanzielle Unterstützung der Regierung umfasst direkte Subventionen, Steueranreize und bevorzugte Landzuweisung, was ein günstiges Umfeld für den Infrastrukturausbau schafft. Dieser Ansatz war besonders wirksam bei der Beschleunigung des Einsatzes von Ladeinfrastruktur in weniger entwickelten Regionen und trägt dazu bei, die städtisch-ländliche Disparität beim Ladezugang zu verringern.
Boom bei Fahrtenvermittlungs- und Logistik-EV-Flotten erfordert Depot-Schnellladen
Die Elektrifizierung von Fahrdienstvermittler-Flotten und der Logistik auf der letzten Meile intensiviert die Nachfrage nach depotbasiertem Schnellladen, um Fahrzeugausfallzeiten zu minimieren. DiDi und andere Betreiber bauen dedizierte Ladehöfe auf, und Shenzhens nahezu vollständig elektrische Taxiflotte bestätigt die Wirtschaftlichkeit von Hochauslastungsladestationen in Kombination mit bevorzugten Stromtarifen. Kommunale Subventionen für Flottendepots sowie vereinfachte Genehmigungsverfahren lenken den chinesischen Markt für EV-Ladeinfrastruktur in Richtung zweckgebauter gewerblicher Knotenpunkte statt ausschließlich öffentlicher Bordsteineinheiten.
Netzrandnahe Digitalisierung und V2G-Pilotprojekte fördern den Rollout intelligenter Ladestationen
Im April 2025 genehmigte die Nationale Entwicklungs- und Reformkommission (NDRC) 30 V2G-Pilotprojekte in neun Städten, die Ladestationen als dezentrale Energieanlagen positionieren. IoT-fähige Stationen optimieren jetzt Energieflüsse mithilfe von Zeitvariablen Tarifen und KI-gesteuertem Lastmanagement. Der Aktionsplan für das neue Stromsystem der Regierung (2024–2027) priorisiert softwaredefinierte Infrastruktur, die Spitzenlastreduzierung, Nachfragesteuerung und Hilfsdienste erbringen kann – eine entscheidende Weiterentwicklung für die Rentabilität im Markt für EV-Ladeinfrastruktur in China.
Analyse der Auswirkungen von Markthemmnissen*
| Markthemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Netzengpässe verzögern städtische Ladestations-Genehmigungen | -3.2% | Städte der ersten und zweiten Kategorie, insbesondere in Ostchina | Kurzfristig (≤ 2 Jahre) |
| Geringe Auslastung der Ladestationen belastet Betreibermarginen | -2.8% | National, mit stärkeren Auswirkungen in weniger entwickelten Regionen | Mittelfristig (2–4 Jahre) |
| Brandschutz- und Flächenvorschriften erhöhen die Investitionsausgaben | -2.5% | Städtische Zentren, insbesondere in dicht besiedelten Gebieten | Mittelfristig (2–4 Jahre) |
| Fragmentiertes E-Roaming trotz nationaler Plattform | -2.3% | National, mit stärkeren Auswirkungen in ländlichen Gebieten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Engpässe bei städtischen Verteilnetz-Transformatoren verzögern Genehmigungen
Hochleistungszentren in reifen Stadtzentren stoßen an die Grenzen der lokalen Transformatorkapazität, was Genehmigungszyklen verlängert und Netzanschlusskosten in die Höhe treibt. Versorgungsunternehmen rüsten Hardware auf, doch Bauzeiten hinken der Ladenachfrage hinterher, insbesondere in veralteten Innenstadtnetzen. Betreiber begegnen dem mit stationären Batteriespeichern zur Spitzenlastreduzierung. Dennoch erhöhen solche Hybridsysteme die Kapitalintensität und erschweren kurzfristige Renditen, was die Expansion des chinesischen Marktes für EV-Ladeinfrastruktur vorübergehend dämpft.
Geringe Auslastung öffentlicher Ladestationen belastet Betreibermarginen
Die durchschnittliche Auslastung an vielen öffentlichen Standorten liegt unter 10 %, weit unter dem als Break-even betrachteten Schwellenwert von 30 %. Nachfragedefizite außerhalb der Stoßzeiten belasten den Cashflow, insbesondere in wenig frequentierten Korridoren. Betreiber reagieren mit dynamischer Preisgestaltung, Einzelhandelspartnerschaften und datengesteuerter Terminplanung, um den Durchsatz zu steigern. Bis ausgewogene Lastprofile mit der Netzwerkverdichtung übereinstimmen, wird die Unterauslastung die kurzfristige Margenverbesserung im Markt für EV-Ladeinfrastruktur in China weiterhin begrenzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ der Ladestation: DC-Schnellladen beschleunigt sich jenseits der AC-Dominanz
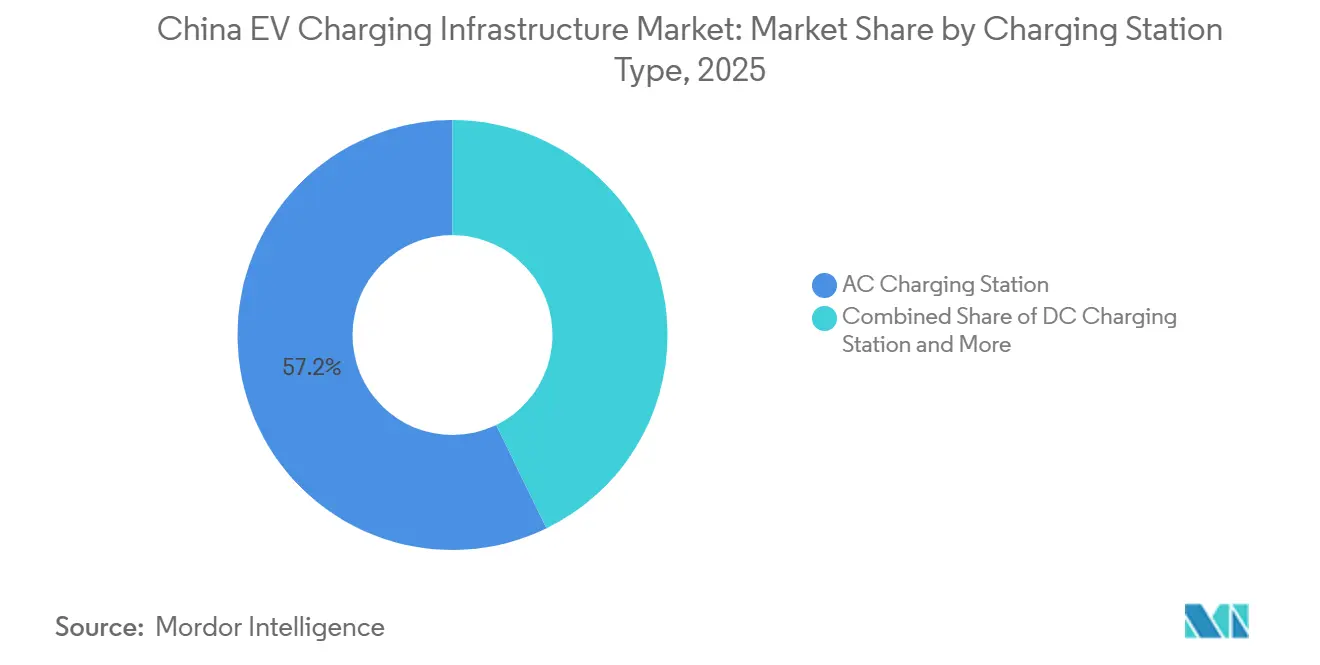
AC-Ladestationen behielten im Jahr 2025 einen Anteil von 57,21 % am chinesischen Markt für EV-Ladeinfrastruktur, was die kosteneffiziente Bereitstellung in Wohn- und Arbeitsplatzgaragen widerspiegelt. Hochleistungs-DC-Stationen über 150 kW verzeichneten jedoch eine CAGR von 26,41 % und bilden nun das Rückgrat staatlich geförderter Autobahnkorridore und städtischer Knotenpunkte. Staatliche Subventionen für ultraschnelle Terminals und BYDs Einführung von 1.000-kW-Systemen unterstreichen den Schwung hin zu tankähnlichen Ladezeiten. Kabellose Bordsteinpads bleiben eine Nische, sind jedoch eine praktikable Option für Taxiwarteschlangen und Buswendeplätze, wo der berührungslose Komfort die Investitionskosten aufwiegt. Der Wettbewerbsdruck steigt, da Automobilhersteller proprietäre DC-Netze integrieren und damit Versorgungsunternehmen und unabhängige Betreiber herausfordern, bestehende AC-Installationen aufzurüsten.
Der DC-Schwung verändert auch die Einnahmemixe. Höhere Tarife und Mehrwertdienste wie Fahrzeugvorkonditionierung, Batteriezustandsprüfungen und Einzelhandel vor Ort ermöglichen es Betreibern, den Ertrag pro Ladevorgang zu steigern. Netzinteraktive Wechselrichter in der nächsten Generation von DC-Geräten unterstützen V2G-Pilotprojekte, schaffen Nebeneinnahmen und verbessern die Projektfinanzierbarkeit. Da sich die Nachfrage auf Hochleistungsformate konzentriert, werden AC-Installationen in Richtung Langsamladebereiche verlagert, während DC-Stationen das öffentliche Gesicht des chinesischen Marktes für EV-Ladeinfrastruktur definieren.

Nach Leistungsabgabe: Megawatt-Plattformen treten in den Schwerlastverkehr ein
Level-2-Einheiten (7,1 bis 22 kW) entfielen im Jahr 2025 auf 43,67 % des chinesischen Marktes für EV-Ladeinfrastruktur und ermöglichen nächtliches Heimladen und Aufladungen am Arbeitsplatz. Das Wachstum verlagert sich auf die Klasse über 350 kW, die mit einer CAGR von 37,21 % expandiert, da Elektro-Lkw und Überlandbusse eine schnelle Abfertigung benötigen. Thermomanagement-Durchbrüche ermöglichen es flüssigkeitsgekühlten Kabeln und Leistungselektronik, Megawatt-Leistungen sicher zu liefern, während Pufferbatterien Netzspitzen ausgleichen. Die Stufe 151–350 kW skaliert in städtischen Schnelladeplätzen und balanciert Kosten und Geschwindigkeit für Personen-EVs.
Megawatt-Laden in Kombination mit Solardächern und stationären Speichern verwandelt Logistikdepots in integrierte Energiezentren. Die Autobahnstandorte von State Grid haben 700-kW-Stecker für den Fernlastverkehr getestet und die netzseitige Machbarkeit bestätigt. Schwertransporte könnten die Kapazitätsplanung neu definieren, wenn sich Standards weiterentwickeln, was einen weiteren Investitionszyklus schafft und Hochleistungsformate als zentrale Wachstumsachse des chinesischen Marktes für EV-Ladeinfrastruktur festigt.
Nach Installationsstandort: Depotzentraen treiben die gewerbliche Elektrifizierung voran
Öffentlich städtisch (Einzelhandel und Parken) entfiel im Jahr 2025 auf 47,42 % des chinesischen Marktes für EV-Ladeinfrastruktur und bietet Sichtbarkeit und diversifizierten Besucherverkehr. Flottendepots und Logistikzentren sind jedoch die Wachstumsgeschichte, die mit einer CAGR von 31,54 % auf der Grundlage von Fahrdienstvermittler-, Taxi- und Zustellflotten auf der letzten Meile voranschreitet. Interessengruppen wie städtische Verkehrsbetriebe und Paketunternehmen kofinanzieren dedizierte Höfe, die nächtliche Ladefenster und vorhersehbare Energiekosten garantieren. Betriebliche Parkplätze tragen inkrementelles Volumen bei, da Unternehmen Ladestationen in ESG-Programme integrieren.
Korridorstationen entlang nationaler Autobahnen erhalten direkte Fiskalunterstützung, was eine flächendeckende Abdeckung ermöglicht, die Reichweitenangst für Langstreckenfahrer mindert. Im Gegensatz dazu kämpfen Hochhauswohnblöcke mit Nachrüstungen aufgrund gemeinsamer Parkplätze und Leistungsbeschränkungen, was private Installationen verlangsamt. Die Verlagerung hin zu depotzentrischen Modellen zeigt, dass betriebliche Verfügbarkeit, nicht nur Geografie, die Investitionsmuster im chinesischen Markt für EV-Ladeinfrastruktur steuern wird.
Nach Nutzeranwendung: Gewerbliche Flotten verändern den traditionellen Mix
Die öffentliche Infrastruktur entfiel im Jahr 2025 auf 71,93 % des chinesischen Marktes für EV-Ladeinfrastruktur, gestützt durch staatliches Eigentum und Versorgungspartnerschaften. Die Flotten- und Gewerbenachfrage steigt mit einer CAGR von 24,09 %, da Logistik, Stadtbusse und Firmenfahrzeuge auf elektrische Antriebe umsteigen. Betreiber umwerben Flotten mit Managed-Service-Verträgen, die Hardware, Software und Energie zu vorhersehbaren Gebühren bündeln, und wandeln so Investitionskosten in Betriebskosten um und beschleunigen die Akzeptanz.
Private Wohnstellplätze wachsen stetig, stehen jedoch in Wohnkomplexen vor Hürden, wo individuelle Zählung und Parkplatzrechtsbeschränkungen Installationen erschweren. Hybride Geschäftsmodelle wie Laden als Dienstleistung und leistungsgebündelte Abonnements entstehen, um ungenutzte öffentliche Anlagen in Nebenzeiten zu monetarisieren, was eine ausgewogenere Auslastungskurve für den chinesischen Markt für EV-Ladeinfrastruktur signalisiert.
Nach Steckverbinderstandard: GB/T behält die Skalenführerschaft, während CCS2 Premium-Terrain gewinnt
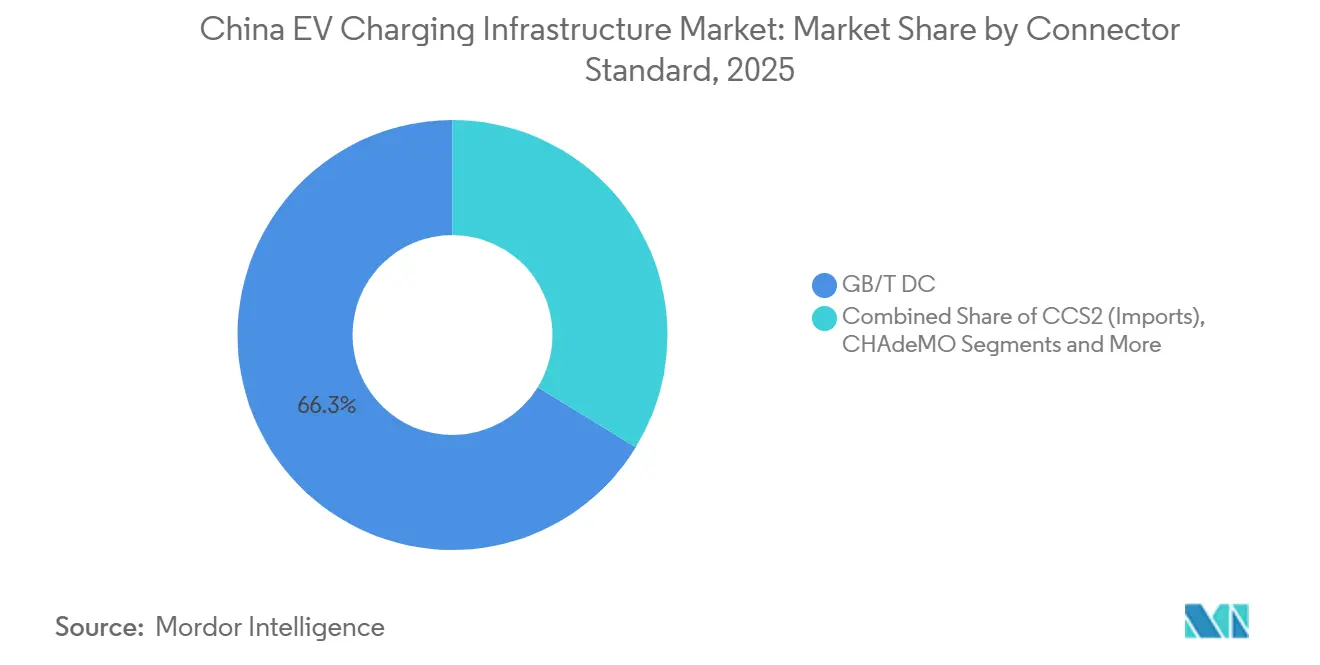
Die GB/T-DC-Schnittstelle entfiel im Jahr 2025 auf 66,25 % des Marktanteils am chinesischen Markt für EV-Ladeinfrastruktur und profitiert von der obligatorischen nationalen Standardisierung, die netzübergreifende Interoperabilität gewährleistet. Premiumimporte und Joint-Venture-Marken treiben die CCS2-Akzeptanz voran, die mit einer CAGR von 34,03 % steigt, da Käufer grenzüberschreitende Kompatibilität und höhere Leistungsobergrenzen anstreben. Teslas NACS, zugänglich über Adapter, und das veraltete CHAdeMO belegen Nischenvolumina.
Regulierungsbehörden verfeinern weiterhin die GB/T-Spezifikationen, erhöhen den maximalen Strom und ermöglichen Flüssigkühlung, um wettbewerbsfähig zu bleiben. Multiprotokoll-Zapfsäulen ermöglichen es Betreibern, Standorte zukunftssicher zu machen, ohne sich auf einen einzigen Standard festzulegen. Harmonisierung wird entscheidend sein, um gestrandete Vermögenswerte zu vermeiden und Investitionsflüsse in den chinesischen Markt für EV-Ladeinfrastruktur zu schützen.
Nach Fahrzeugtyp: Elektrifizierung des Schwerlastverkehrs erschließt hochwertige Segmente
Personenkraftfahrzeuge entfielen im Jahr 2025 auf 80,74 % des chinesischen Marktes für EV-Ladeinfrastruktur und nutzen dichte städtische Netze und Wohnstecker. Schwere Lkw und Busse verzeichneten jedoch eine CAGR von 33,74 % und sind zentral für die Ziele des CO₂-neutralen Transports. Stadtbusdepots in Peking, Shanghai und Guangzhou rüsten Megawatt-Ladestationen auf und erproben Batteriewechsel, um Flotten im Betrieb zu halten. Leichte Nutzfahrzeuge, ein Grundpfeiler der E-Commerce-Lieferung, stärken die Tagesschnellladenachfrage in städtischen Zentren.
Zwei- und Dreiräder bleiben zahlenmäßig dominant, tragen jedoch aufgrund kleinerer Akkupacks und Heimladegewohnheiten nur marginal zum Umsatz bei. Der sich verbreiternde Mix erfordert flexible Standortlayouts und modulare Leistungselektronik, um sicherzustellen, dass der chinesische Markt für EV-Ladeinfrastruktur die Investitionskosten an die unterschiedlichen Betriebszyklen jeder Fahrzeugklasse anpassen kann.
Geografische Analyse
Ostchina führte den chinesischen Markt für EV-Ladeinfrastruktur im Jahr 2025 mit einem Umsatzanteil von 31,12 % an, gestützt durch dichte städtische Zentren, robuste Fertigung und frühe Politikakzeptanz. Provinzen wie Guangdong, Zhejiang und Jiangsu beherbergen mehr als zwei Drittel der öffentlichen Ladestationen, und Shanghais Subvention für Batteriewechselstationen stärkt die regionale Führungsposition weiter. Südmittelchina belegt den zweiten Platz, angetrieben durch Megastadtprogramme in Shenzhen und Guangzhou, wo nahezu die gesamte Taxiflotte elektrisch ist und Hochdurchsatzzentren benötigt, um Fahrzeuge im Betrieb zu halten.
Südwestchina, verankert durch Chongqing und Chengdu, ist die am schnellsten wachsende Region mit einer CAGR von 18,63 %, da Infrastrukturförderungen Kapital in historisch unterversorgte Gebiete lenken. Die Tourismuswirtschaft treibt den Ausbau von Ladestationen entlang malerischer Autobahnen voran, während Provinzziele Betreiber dazu anreizen, gemischt genutzte Zentren zu errichten, die Einzelhandel und Schnellladen kombinieren.
Nordchina profitiert vom politischen Impuls in Peking, doch veraltete städtische Netze erschweren Hochleistungserweiterungen. Nordostchina steht vor klimatischen Herausforderungen, die die Batteriereichweite im Winter verkürzen und Ladestationen mit Vorheizfunktion erfordern. Nationale Behörden begegnen geografischen Disparitäten durch die Finanzierung ländlicher Pilotkorridore und die Vorschreibung einheitlicher Mindestabdeckung, wodurch der chinesische Markt für EV-Ladeinfrastruktur bis 2031 auf einen ausgewogeneren nationalen Fußabdruck zusteuert.
Regulatorisches Umfeld
Chinas EV-Ladeinfrastruktur wird hauptsächlich von der Nationalen Entwicklungs- und Reformkommission (NDRC) und der Nationalen Energieverwaltung (NEA) für Planung, Einsatz und Netzintegration geprägt. Gleichzeitig legt das Ministerium für Industrie und Informationstechnologie (MIIT) technische und sicherheitstechnische Anforderungen für EVs und ladebezogene Schnittstellen fest. Der politische Schwerpunkt in den Jahren 2025–2027 liegt auf der Verbesserung der Netzausbauqualität, einschließlich Abdeckung, Zuverlässigkeit und Interoperabilität, mit zentraler Leitlinie zur Unterstützung von Hochleistungsladekorridor und koordiniertem Laden zur Reduzierung von Spitzenlastbelastungen in dichten städtischen Netzen.
Standardisierungs- und Compliance-Anforderungen haben sich ebenfalls verschärft, da die Skalierung beschleunigt. Das MIIT hat verbindliche Sicherheits- und technische Standards für Ladekompatibilität und Fahrzeugsicherheit eingeführt, darunter GB 18384-2025 (Sicherheitsanforderungen für Elektrofahrzeuge), der seit Anfang 2026 in Kraft ist. Auf der Planungsseite veröffentlichten NDRC/NEA im Oktober 2025 einen Drei-Jahres-Aktionsplan mit nationalen Ausbauzielen, zu denen die Verfügbarkeit von Schnellladestationen auf Autobahnen, die Verbesserung der ländlichen Abdeckung und die Bereitschaft für intelligentes Laden und V2G-Pilotprojekte gehören, die im April 2025 von der NDRC genehmigt wurden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der chinesischen EV-Ladeinfrastruktur erstreckt sich von vorgelagerten Strom- und Elektroausrüstungseingaben, einschließlich Netzanschlussausrüstung, Transformatoren, Schaltanlagen, Lademodulen, Leistungselektronik, flüssigkeitsgekühlten Kabeln und Messtechnik, über mittelgelagerte Ladestations-OEMs und Systemintegratoren, die AC- und DC-Geräte, Energiespeicherzusätze und standortseitige Elektroarbeiten liefern. Eine parallele Software- und Dienstleistungsschicht unterstützt Stationsmanagementsysteme, Zahlungs- und E-Roaming-Integration, Lastmanagement und netzinteraktive Funktionen, die auf V2G und zeitvariable Tarifoptimierung ausgerichtet sind.
Staatliche Versorgungsunternehmen wie State Grid und China Southern Power Grid verankern Korridore und öffentliche Netzausbauten durch Netzzugang und Genehmigungskompetenz, während private Ladepunktbetreiber wie TELD, StarCharge und YKC Mehrstadt-Netze mit Betriebs- und Wartungs- sowie Plattformfähigkeiten ausbauen. Automobilhersteller übernehmen zunehmend nachgelagerte Rollen als Netzaufbauer und Ökosystem-Orchestratoren, indem sie proprietäres Schnellladen und Batteriewechsel mit Partnerschaften kombinieren, um Standorte zu sichern und die Auslastung zu verbessern, wie in den Vereinbarungen von 2026 widergespiegelt, die BYDs Flash-Charging-Rollout mit dem Standortnetz von Sinopec und NIO Powers Batteriewechselerweiterung mit Zhongan Energy verknüpfen. Kapazitätsbeschränkungen im Verteilnetz und städtische Nachrüstungseinschränkungen bleiben wichtige Engpässe und treiben mehr Projekte in Richtung Pufferspeicher, koordiniertes Laden und depotzentrischer Einsätze, wo die Auslastung tendenziell vorhersehbarer ist.
Wettbewerbslandschaft
Die fünf größten Betreiber, State Grid EV Service, TELD, StarCharge, Potevio New Energy und China Southern Power Grid EV Service, halten einen erheblichen Anteil der installierten Kapazität und verleihen dem Markt eine moderate Konzentration. State Grid nutzt nationale Übertragungsanlagen, um Korridorstandorte zu verankern, während TELDs Allianzen mit über 70 Automobilherstellern eingebetteten Zugang über Fahrzeug-Infotainmentsysteme sicherstellen. StarCharge differenziert sich durch cloudbasierte Energiemanagementsoftware, die Tarifzeitfenster und die Integration erneuerbarer Energien optimiert.
Automobilhersteller integrieren vertikal: NIO skaliert sein Batteriewechselnetz in Partnerschaft mit provinziellen Energieunternehmen; BYD entwickelt gemeinsam mit Shell städtische Zentren, darunter ein Flaggschiff mit 258 Zapfsäulen in Shenzhen. Internationale Ölkonzerne gründen Joint Ventures, um Einzelhandels-Kraftstoffimmobilien mit EV-Laden zu kombinieren, doch inländische Marktführer übertreffen sie nach wie vor im absoluten Volumen. Der strategische Wettbewerb konzentriert sich nun auf Software, Datenanalyse und gebündelte Dienste statt auf die bloße Anzahl von Zapfsäulen, was einen Reifezyklus im chinesischen Markt für EV-Ladeinfrastruktur signalisiert.
Betreiber verfolgen auch standorteigene Erzeugung, Solardächer, Batteriepuffer und Wechselrichter, die Netzdienstleistungen erbringen, um Margen über Sitzungsgebühren hinaus zu diversifizieren. Mobile Apps integrieren Routenplanung, Reservierung und Treuefunktionen und machen das Nutzererlebnis zu einem wichtigen Wettbewerbsfeld. Konsolidierung wird erwartet, da ungenutzte Anlagen den Besitzer wechseln, wobei größere Einheiten Skaleneffekte nutzen, um den durchschnittlichen Netzwerkdurchsatz zu erhöhen und Renditen zu stabilisieren.
Branchenführer im Bereich EV-Ladeinfrastruktur in China
-
TELD
-
YKC
-
State Grid Corporation of China
-
TGood
-
StarCharge (Wanbang Digital Energy Co. Ltd.)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Eine wichtige Chance ist der Upgrade-Zyklus von der grundlegenden AC-Abdeckung hin zu öffentlichem Hochleistungsladen, das Korridorzuverlässigkeit bieten kann, im Einklang mit den zentralen Zielen des Aktionsplans 2025–2027. Dieser Plan zielt auf 28 Millionen Ladeeinrichtungen und mehr als 300 Millionen kW öffentliche Ladekapazität bis Ende 2027 ab, einschließlich eines Ziels von über 100.000 Hochleistungsladeanlagen im gleichen Zeitraum. Da die Modernisierung von Autobahnservicebereichen auch Mindestleistungsanforderungen für Schnellladestationen einführt, wächst die Nachfrage nach Lieferanten flüssigkeitsgekühlter Hochleistungssysteme, modularer Leistungsschränke und Netzanschlusslösungen, die Bauzeiten in eingeschränkten städtischen Knotenpunkten verkürzen können.
Interoperabilität und Systemintegration schaffen ebenfalls eine eigene Investitionsschiene. Da Regulierungsbehörden und Normungsgremien koordiniertes Laden und die Harmonisierung von Schnittstellen vorantreiben, unterstützen neue und aktualisierte Normen – darunter GB/T 47503-2026 (in Kraft ab 01.11.2026) für den Aufbau koordinierter Ladesysteme sowie weitere technische Spezifikationen aus 2026 für Steckverbinder-/Anschlussschnittstellen und Konfigurationsvorgaben für den öffentlichen Sektor – eine steigende Nachfrage nach konformer Ausrüstung und Software, die multiprotokollfähige Standorte verwalten und an Lastmanagementprogrammen teilnehmen kann. Ausbauprogramme auf subnationaler Ebene erweitern den adressierbaren Markt über die Küstenzentren hinaus, wobei kommunale Pläne wie der Aktionsplan 2026-2028 von Chongqing für 750.000 Ladeeinrichtungen und 2.500 Ultra-Schnellladestationen Chancen für regionale EPC-Unternehmen, Standortbetreiber und Operatoren schaffen, die netzbereite Projekte in großem Maßstab liefern können.
Aktuelle Branchenentwicklungen
- Juli 2026: StarCharge veröffentlichte eine Reihe von Branchen-Weißbüchern zur Skalierung der Ladeinfrastruktur in vernetzte Systeme und mikronetzorientierte Einsätze. Die Veröffentlichungen heben den Wandel bei führenden Betreibern von einzelnen Ladestationsausrollungen hin zu Plattform-, Energiemanagement- und Systemintegrationsfähigkeiten hervor, die Auslastung und Netzkoordination verbessern.
- Juni 2026: BYD und Sinopec unterzeichneten einen Kooperationsrahmen zur Bereitstellung von BYD-Flash-Charging-Stationen im gesamten Servicenetz von Sinopec. Die Zusammenarbeit erweitert den Zugang zu erstklassigen Straßen- und Stadtstandorten und beschleunigt den Rollout von Hochleistungsladen über einen etablierten nationalen Einzelhandelsfußabdruck.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den in China generierten Wert aus dem Bau, der Installation und dem Betrieb von EV-Ladeinfrastruktur, einschließlich Ladestationen und zugehöriger Ausrüstung in Wohn-, Arbeitsplatz- und öffentlichen Standorten.
Ausschlüsse: Wir schließen Elektrofahrzeuge selbst, Stromerzeugungsanlagen und nicht verwandte Leistungshardware aus, die nicht direkt für den Einsatz und Betrieb von EV-Ladeinfrastruktur verwendet wird.
Segmentierungsübersicht
- Nach Typ der Ladestation
- AC-Ladestation
- DC-Ladestation
- Drahtlos-/Induktionspad
- Nach Leistungsabgabe
- Weniger als 7 kW (Langsam-AC)
- 7,1 bis 22 kW (Level 2)
- 23 bis 50 kW (Schnell-DC)
- 51 bis 150 kW (Schnell)
- 151 bis 350 kW (Ultraschnell)
- Mehr als 350 kW (Megawatt/Schwerlast)
- Nach Installationsstandort
- Wohnbereich (Zuhause)
- Arbeitsplatz
- Öffentlich städtisch (Einzelhandel und Parken)
- Autobahn-/Überlandkorridor
- Flottendepot und Logistikzentrum
- Bus- und Lkw-Terminal
- Nach Nutzeranwendung
- Private Infrastruktur
- Öffentliche Infrastruktur
- Flotte/Gewerbe
- Nach Steckverbinderstandard
- GB/T AC
- GB/T DC
- CCS2 (Importe)
- CHAdeMO
- Tesla NACS (Adapter)
- Nach Fahrzeugtyp
- Personenkraftfahrzeuge
- Leichte Nutzfahrzeuge (LNF)
- Schwere Lkw und Busse
- Elektrische Zwei- und Dreiräder
- Nach Geografie (China)
- Nordchina
- Ostchina
- Süd-Mittelchina
- Nordostchina
- Südwestchina
- Nordwestchina
- Hongkong und Macau
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wurde genutzt, um die tatsächlichen Nachfragesignale hinter dem Ladeausbau zu ermitteln und Annahmen an messbare Daten zu knüpfen. Wir haben öffentliche Statistiken und Politikdokumente überprüft, die den Einsatzzeitplan prägen, wie Veröffentlichungen der Nationalen Energieverwaltung, des Verkehrsministeriums und des Nationalen Statistikamts, sowie Standards und Leitlinien von Gremien wie der Standardisierungsverwaltung Chinas.
Um die Ausbaurate zu verankern, haben wir auch nicht kostenpflichtige Quellen wie den China Electricity Council, Zoll- und Handelsveröffentlichungen für wichtige Ausrüstungsflüsse sowie begutachtete Fachbeiträge zur Verfolgung von Ladestationsauslastung und Leistungsbedarfsmustern herangezogen. Unternehmensberichte, Investorenpräsentationen und seriöse Pressemitteilungen wurden zur Gegenprüfung von Expansionsankündigungen und Preisentwicklungen verwendet. Bei Bedarf halfen kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken und Importexport-Ansichten auf Sendungsebene, die Marktstruktur zu validieren und Lücken zu schließen. Diese Liste ist nicht erschöpfend, und wir haben uns auch auf andere öffentliche und kuratierte Quellen für Datenerhebung, Validierung und Klärung gestützt.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und kurze Umfragen mit Ladenetzwerkbetreibern, Ausrüstungslieferanten, EPC- und Installationsteilnehmern sowie Flotten- und Standortbetreibern. Wir haben wichtige Nachfragezentren in ganz China abgedeckt und die Gespräche genutzt, um Auslastungsbereiche, den typischen Ladestationsmix (AC gegenüber DC) sowie die Übersetzung von Preisen und Subventionen in realisierte Projektumsätze zu bestätigen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Erste Ebene: 28 % | Vorstandsmitglieder: 16 % |
| Mittlere Ebene: 56 % | Funktions-/Bereichsleiter: 27 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 57 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem Einsatz und Nutzung aus chinesischen Ladestationsbestandszuwächsen, dem Verhältnis öffentlich zu privat, der Ladestationsleistungsaufteilung und der durchschnittlichen Auslastung rekonstruiert und dann mithilfe beobachteter Preis- und Umsatzbereiche in Werte umgerechnet werden. Da der Markt je nachdem, ob man den Wert der installierten Hardware, den Serviceumsatz oder beides zählt, größer oder kleiner erscheinen kann, haben wir das Modell auf das ausgerichtet, was tatsächlich innerhalb der Ladeinfrastrukturaktivität in Rechnung gestellt und erfasst wird.
Das Modell verwendet praktische Eingaben, die von Jahr zu Jahr überprüft werden können, wie jährliches EV-Bestandswachstum, hinzugefügte öffentliche Ladepunkte, der DC-Schnellladeanteil, typische kW-Bewertungen nach Standorttyp, Auslastungs- und kWh-Abgabetrends sowie Änderungen der Ladestations-Durchschnittsverkaufspreise bei skalierender inländischer Versorgung. Wenn Daten in einigen Provinzen oder für neuere Formate lückenhaft sind, schließen wir Lücken durch Anwendung validierter Bereiche aus vergleichbaren Provinzen und anschließende Skalierung anhand von Urbanisierungs- und Autobahnverkehrsintensitätsindikatoren. Ergebnisse werden durch selektive Bottom-up-Prüfungen bestätigt, wie z. B. Stichproben-Ladestations-Durchschnittsverkaufspreise multipliziert mit geschätzten Einheitszuwächsen, Kanaldiskussionen zu Installationskosten und Plausibilitätsprüfungen der Umsätze auf Betreiberebene, und dann zur Anpassung der Endgesamtwerte verwendet.
Für Prognosen haben wir hauptsächlich Szenarioanalysen verwendet, die durch Eingabe-Erwartungen von Branchenexperten unterstützt werden, da Politiktempo, Netzeinschränkungen und Tarifstrukturen den Einsatz schnell verschieben können. Wachstumspfade wurden durch Variation des Ladestationsmixes, des Auslastungsanstiegszeitplans und der Durchschnittsverkaufspreisrückgangskurven erstellt und dann gegen EV-Verkaufsmomentum und angekündigte Korridorausbaupläne einem Stresstest unterzogen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfrunden, damit die Ergebnisse mit realen Marktsignalen konsistent bleiben. Wir vergleichen Gesamtwerte mit unabhängigen Indikatoren wie Ladepunktzuwächsen, Auslastungstrends und Investitionsankündigungen und überprüfen dann Spitzen, die nicht mit dem Politiktiming oder den Ausrüstungsversorgungsbedingungen übereinstimmen.
Vor der Freigabe werden Annahmen von einem zweiten Analysten erneut geprüft. Ausreißer lösen Nachfragen bei Befragten aus, um zu bestätigen, was sich geändert hat und warum. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie größere Subventionsänderungen, Preisanpassungen oder Berichtsrevisionen. Kurz vor der Lieferung werden die neuesten öffentlichen Veröffentlichungen erneut gescannt, damit Kunden eine aktualisierte Ansicht statt eines älteren Schnappschusses erhalten.
Vergleich der Marktgröße für chinesische EV-Ladeinfrastruktur von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für die chinesische EV-Ladeinfrastruktur können stark variieren, da Unternehmen nicht immer dieselben Einnahmequellen zählen, Währungsumrechnungen nicht zum gleichen Zeitpunkt vornehmen oder Ladestations-Preis- und Auslastungsannahmen nicht mit der gleichen Häufigkeit aktualisieren. Unterschiede können auch auftreten, wenn eine Schätzung auf dem Wert des installierten Bestands basiert, während eine andere stärker auf den jährlichen Ladeumsatz ausgerichtet ist.
In dieser Studie werden Aktualisierungsrhythmus und Währungszeitpunkt als zentrale Kontrollvariablen behandelt, wobei Ladestations-Durchschnittsverkaufspreiskurven und Auslastungsprüfungen anhand aktueller Einsatzsignale neu validiert werden – ein praktischer Ansatz, der im gesamten Arbeitsbereich bei Mordor Intelligence verwendet wird. Wenn ein anderer Herausgeber ein älteres Preismodell verwendet, einen schnelleren landesweiten Auslastungsanstieg annimmt oder angrenzende Elektroausrüstung über das Laden hinaus zählt, kann sein aktueller Jahreswert abweichen, auch wenn die langfristige Geschichte ähnlich ist.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 25,60 Milliarden USD (2025) | |
| Branchenherausgeber A | 4,54 Milliarden USD (2024) | Verwendet einen engeren Ladestationsrahmen und ein anderes Basisjahr, und die Seite zeigt mehrere interne Zahlen, was es schwer macht, nachzuvollziehen, was enthalten ist und wie Preise und Auslastung normalisiert wurden. |
| Globale Unternehmensberatung B | 15,17 Milliarden USD (2023) | Verankert die Reihe an einem Basisjahr 2023 und konzentriert sich auf Ladestationen nach Langsam- gegenüber Schnellumsatz, was breitere Infrastrukturwertpositionen unterschätzen kann, die erfasst werden, wenn die Einsatzaktivität über Standorttypen und Anwendungen hinweg gemessen wird. |
Die Streuung wird hauptsächlich durch Umfangsgrenzen und Zeitpunktentscheidungen erklärt, einschließlich des als Anker behandelten Jahres und der Fortschreibung der Ladestationspreise. Indem das Modell an beobachteten Zuwächsen, dem Ladestationsmix sowie geprüften Durchschnittsverkaufspreisen und Auslastungsbereichen ausgerichtet wird, können wir die Gesamtwerte in klaren Schritten darlegen und die Reproduzierbarkeit bei Aktualisierungen erleichtern.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der chinesische Markt für EV-Ladeinfrastruktur derzeit und wie hoch ist seine Wachstumsrate?
Der chinesische Markt für EV-Ladeinfrastruktur wurde im Jahr 2025 auf 25,60 Milliarden USD geschätzt und soll von 37,61 Milliarden USD im Jahr 2026 auf 257,1 Milliarden USD bis 2031 bei einer CAGR von 46,9 % über den Zeitraum 2026–2031 wachsen.
Welche Region führt beim Ladeaufbau in China?
Ostchina entfällt im Jahr 2025 auf 31,12 % der landesweiten Installationen, wobei Guangdong, Zhejiang und Jiangsu die dichtesten Netze beherbergen.
Wie schnell wächst das DC-Ultraschnellladen?
DC-Schnellladestationen über 150 kW wachsen mit einer CAGR von 26,41 %, da staatliche Subventionen und Verbraucherpräferenzen sich in Richtung Schnellladen verlagern.
Welche Standards dominieren die Steckverbindernutzung?
Der GB/T-DC-Standard hält im Jahr 2025 einen Anteil von 66,25 %, obwohl CCS2 in Premium- und Joint-Venture-Fahrzeugsegmenten schnell expandiert.