
Größe und Marktanteil des brasilianischen Traktorenmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 1.83 Milliarden US-Dollar |
| Marktgröße (2026) | 1.88 Milliarden US-Dollar |
| Marktgröße (2031) | 2.12 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 2.48 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des brasilianischen Traktorenmarkts von Mordor Intelligence
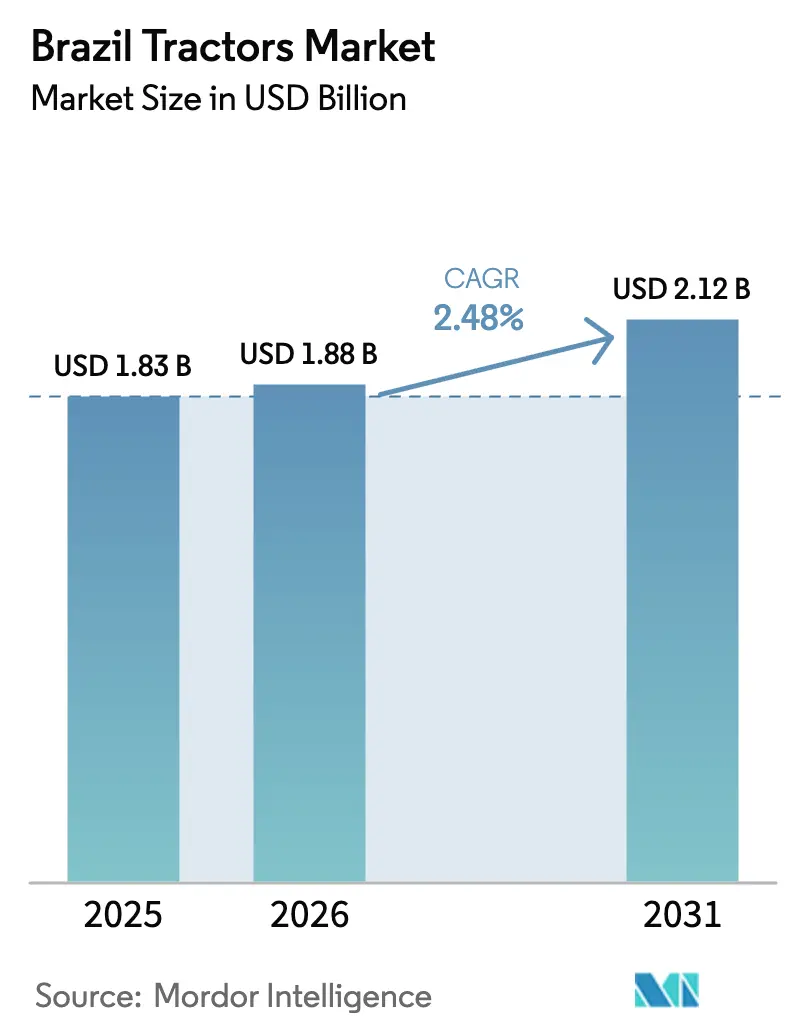
Die Größe des brasilianischen Traktorenmarkts wird im Jahr 2026 auf 1,88 Milliarden USD geschätzt, ausgehend von einem Wert von 1,83 Milliarden USD im Jahr 2025, mit Prognosen für 2031, die 2,12 Milliarden USD zeigen, was einem Wachstum von 2,48 % CAGR über den Zeitraum 2026–2031 entspricht. Das Nachfragewachstum stützt sich auf die Stellung des Landes als größte Agrarwirtschaft Südamerikas und seinen Status als führender globaler Lebensmittelexporteur. Die weit verbreitete Einführung von Präzisionslandwirtschaft, der anhaltende Ausbau der Großlandwirtschaft im Cerrado sowie die Verbreitung von eingebetteten Finanzierungsangeboten verändern die Beschaffung von Landmaschinen. Gleichzeitig dämpfen volatile Kreditkosten und Zollstrukturen, die die lokale Montage begünstigen, die Ausgaben und halten die Wachstumskurve moderat. Der Strukturwandel zeigt sich bereits in den Entscheidungen hinsichtlich Motorleistung, Antriebsart und Energiequelle, was darauf hindeutet, dass sich der brasilianische Traktorenmarkt in Richtung leistungsstärkerer, digital vernetzter Maschinen entwickelt, während er gleichzeitig eine breite Basis an Traktoren mit geringer Motorleistung beibehält, die für Kleinbauern geeignet sind.
Wichtigste Erkenntnisse des Berichts
- Nach Motorleistung führten Einheiten unter 40 PS mit einem Marktanteil von 47,62 % im brasilianischen Traktorenmarkt im Jahr 2025, während Traktoren über 140 PS bis 2031 voraussichtlich mit einer CAGR von 6,93 % wachsen werden.
- Nach Antriebsart hielten Zweiradantriebssysteme im Jahr 2025 einen Anteil von 62,41 % am brasilianischen Traktorenmarkt, doch ist Vierradantrieb das am schnellsten wachsende Segment mit einer CAGR von 7,42 % bis 2031.
- Nach Anwendung erzielten Reihenkulturen-Konfigurationen im Jahr 2025 einen Umsatzanteil von 56,88 %; das Teilsegment der vollständig elektrischen Nachrüstung ist bis 2031 auf eine CAGR von 8,71 % ausgerichtet.
- Nach Kraftstofftyp entfielen im Jahr 2025 88,74 % der Größe des brasilianischen Traktorenmarkts auf Dieselmodelle, obwohl elektrische Varianten mit einer CAGR von 9,06 % wachsen sollen.
- Mechanische Getriebe machten im Jahr 2025 63,66 % der Verkäufe im brasilianischen Traktorenmarkt aus, während CVT- und hydrostatische Modelle bis 2031 mit einer CAGR von 8,24 % wachsen.
- Nach Region dominierte der Süden mit einem Anteil von 33,84 % an der Größe des brasilianischen Traktorenmarkts im Jahr 2025, während für den Mittleren Westen bis 2031 eine CAGR von 5,93 % prognostiziert wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse im brasilianischen Traktorenmarkt
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Einführung von Präzisionslandwirtschaft und Mechanisierung | +0.8% | Süden, Südosten, Mittlerer Westen | Mittelfristig (2–4 Jahre) |
| Ausbau großflächiger Anbaubetriebe im Cerrado | +0.6% | Mittlerer Westen, Norden | Langfristig (≥ 4 Jahre) |
| OEM-integrierte Finanzierungsmodelle zur Senkung der Vorabkosten | +0.5% | National | Mittelfristig (2–4 Jahre) |
| Integration von Telematik und Ferndiagnose | +0.4% | Süden, Südosten | Kurzfristig (≤ 2 Jahre) |
| Wachstum bei Biomethan- und Hybrid-Traktorenpilotprojekten | +0.3% | Süden, Mittlerer Westen | Langfristig (≥ 4 Jahre) |
| Einnahmen aus CO₂-Zertifikaten für Elektrotraktoren mit geringer Motorleistung | +0.2% | Süden, Südosten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Einführung von Präzisionslandwirtschaft und Mechanisierung
Konnektivitätspartnerschaften zwischen Maschinenherstellern und Satellitenanbietern schließen Brasiliens ländliche Internetlücke und steigern die Nachfrage nach sensorbestückten Traktoren. Das Abkommen von CNH Industrial mit Intelsat ermöglicht Satelliten-Breitband in Gebieten, in denen nur 19 % der Felder über eine Abdeckung verfügen[1]„CNH und Intelsat bringen Satelliteninternet auf brasilianische Farmen,” AgWeb Staff, agweb.com. Solarbetriebene SOLIX-Feldroboter von Solinftec ermöglichen eine Echtzeit-Unkrauterkennung ohne kontinuierliche Konnektivität[2]„Solarbetriebener SOLIX-Roboter zielt auf Herbizidreduzierung ab,” AgroPages Editorial, agropages.com. Boschs Investition von R$ 700 Millionen in intelligente Landwirtschaft in Campinas, unterstützt von Finep und BNDES, wird die lokalen Forschungs- und Entwicklungskapazitäten vertiefen. Diese Maßnahmen beschleunigen die Einführung der Präzisionslandwirtschaft und fördern Upgrades hin zu Traktoren mit fortschrittlichen Führungs- und Datenprotokollierungsfunktionen im brasilianischen Traktorenmarkt.
Ausbau großflächiger Anbaubetriebe im Cerrado
Die Sojaproduktion im Cerrado stieg von unter 1 Million Tonnen im Jahr 1974 auf mehr als 56 Millionen Tonnen, was staatliche Forschungs- und Landnutzungspolitik widerspiegelt, die saure Savannenböden in produktives Ackerland verwandelte. Die 70 Millionen Acres degradierter Weideflächen können noch für den Anbau genutzt werden, hauptsächlich in Mato Grosso, Goiás und Mato Grosso do Sul. Eine solche Expansion erfordert Hochleistungseinheiten und große Anbaugeräte, um weite Flächen effizient zu bewirtschaften. Infolgedessen übersteigt die Nachfrage nach Traktoren über 140 PS im brasilianischen Markt weiterhin den Durchschnitt.
OEM-integrierte Finanzierungsmodelle zur Senkung der Vorabkosten
Hersteller verbinden Maschinenverkäufe zunehmend mit hauseigenen Kreditangeboten. John Deeres Gemeinschaftsunternehmen mit Bradesco verknüpft ein Agrargeschäftskreditbuch von R$ 17,4 Milliarden mit der Finanzierung von Markenmaschinen und schützt Landwirte vor steigenden Selic-Zinsen[3]„Bradesco erwirbt Beteiligung an Banco John Deere,” Valor Econômico Reporters, valor.com.br. Ähnliche Angebote von CNH Capital und AGCO Finance mildern den Cashflow-Druck nach der Aussetzung der Bundessubventionen im Jahr 2024. Flexible Finanzierungen erweitern die erreichbare Kundenbasis, insbesondere bei Familienbetrieben im Süden und Südosten, und unterstützen einen stetigen Umsatz von Traktoren mittlerer Leistungsklasse im brasilianischen Traktorenmarkt.
Integration von Telematik und Ferndiagnose
John Deeres Innovationszentrum mit einem Investitionsvolumen von R$ 180 Millionen konzentriert sich auf Telematik mit geringer Konnektivität, die für Brasiliens weitläufiges Landesinneres geeignet ist. AGCOs FarmerCore-Mobilgeschäftspilot in Paraná nutzt vernetzte Maschinen, um vorbeugende Wartungsbesuche zu planen[4]„John Deere eröffnet Innovationszentrum in SP,” Estadão Conteúdo, estadao.com.br. Prädiktive Diagnosen begrenzen Ausfallzeiten während der Hauptpflanz- und Erntezeiten und bieten einen greifbaren ROI für Premium-Traktorenmodelle. Da Händler abonnementbasierte Unterstützung einführen, werden Telematikfähigkeiten zu einem wichtigen Kaufkriterium, das Landwirte zu neueren Einheiten im brasilianischen Traktorenmarkt drängt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile, Selic-gebundene Kreditkosten nach der Subventionspause 2024 | -0.9% | National | Kurzfristig (≤ 2 Jahre) |
| Hohe Einfuhrzölle auf Antriebsstrangkomponenten | -0.4% | National | Mittelfristig (2–4 Jahre) |
| Lücken im Händlernetz in den Regionen Norden und Nordosten | -0.3% | Norden, Nordosten | Mittelfristig (2–4 Jahre) |
| Sicherheitsverstöße bei kostengünstigen Graumarktimporten | -0.2% | National | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile, Selic-gebundene Kreditkosten nach der Subventionspause 2024
Die Aussetzung neuer bundessubventionierter Ernteplankredite und ein Anstieg des Selic-Zinssatzes auf 13,25 % erhöhten die Kreditkosten und stoppten fast R$ 50 Milliarden an Agrarfinanzierungen. Nur PRONAF-Programme bleiben bestehen und sichern R$ 5,6 Milliarden für Kleinkredite. Da viele Landwirte den Maschinenaustausch verzögern, hat sich die kurzfristige Nachfrage im brasilianischen Traktorenmarkt abgeschwächt, insbesondere bei mittelgroßen Modellen.
Hohe Einfuhrzölle auf Antriebsstrangkomponenten
Einfuhrzölle, IPI und ICMS-Steuern können die Einstandskosten für fortschrittliche Motoren und Getriebe um 30 % oder mehr erhöhen[5]„Brasilien – Einfuhrzölle für Landmaschinen,” Internationale Handelsverwaltung, trade.gov. Obwohl Zollbefreiungen existieren, schrecken Genehmigungsverzögerungen vor einer schnellen Technologieerneuerung ab. Lokale Inhaltsvorschriften, die an BNDES-Kredite geknüpft sind, erschweren die Beschaffung zusätzlich. Das Ergebnis ist eine langsamere Verbreitung hochwertiger Antriebsstränge im brasilianischen Traktorenmarkt und anhaltende Preisunterschiede gegenüber importierten Maschinen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Motorleistung: Nachfrage teilt sich zwischen Familienbetrieben und Großgütern auf
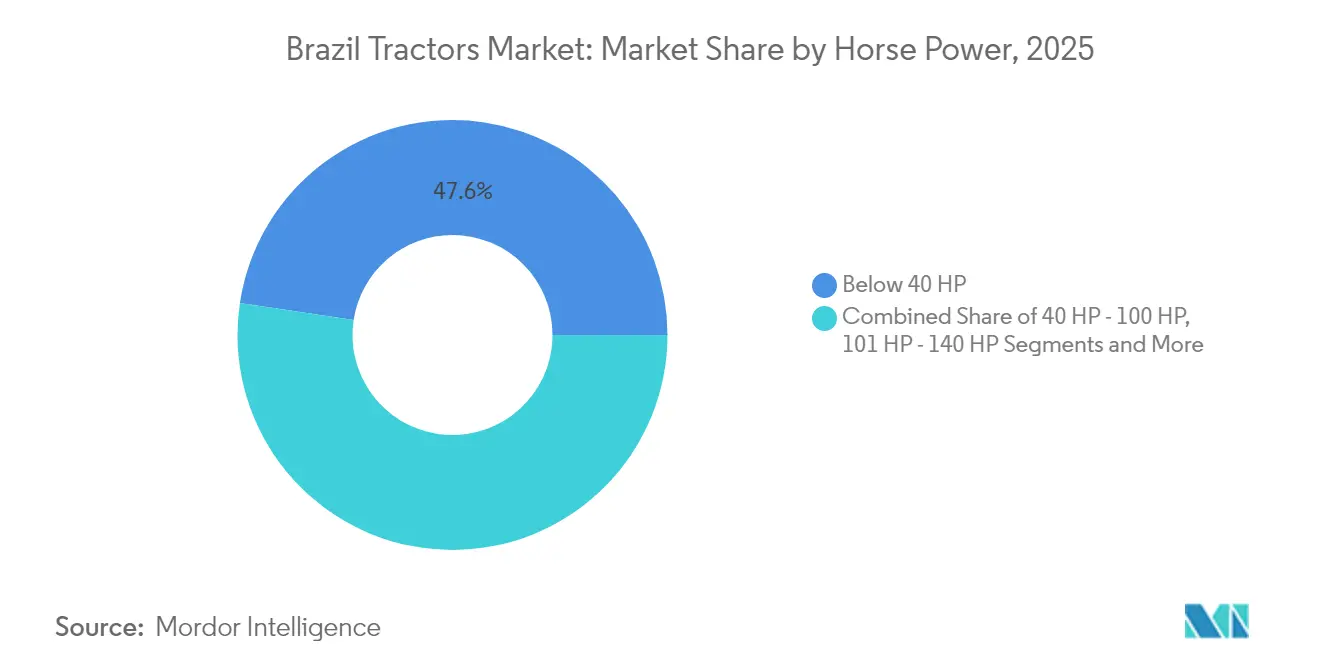
Einheiten unter 40 PS hielten im Jahr 2025 einen Marktanteil von 47,62 % im brasilianischen Traktorenmarkt und bedienen Kleinbauern, die auf begrenzten Flächen vielfältige Kulturen anbauen. Wertmäßig verankert diese Klasse wiederkehrende Einnahmen, da die Ersatzzyklen durchschnittlich 15 Jahre betragen. Mittelklasse-Modelle mit 40–100 PS bilden den Kernmaschinenbestand für Mischgetreidebetriebe im Süden und Südosten. Maschinen über 140 PS repräsentierten eine kleinere Basis, verzeichneten jedoch mit einer CAGR von 6,93 % das schnellste Wachstum, angetrieben durch Cerrado-Getreidegüter, die den Doppelanbau ausweiten.
Präzisionsführung, variable Aussaatmengen und Hochleistungspflanzmaschinen verlagern die Nachfrage auf Grenzlandbetrieben hin zu stärkeren Traktoren. Umgekehrt zielen kompakte 4WD-Traktoren mit 20–70 PS, die unter Mahindras OJA-Plattform eingeführt wurden, auf Obstgarten- und Gemüseanbauer ab, die Wendigkeit und niedrigere Gesamtbetriebskosten suchen. Eine solche Divergenz unterstreicht einen zweigeteilten brasilianischen Traktorenmarkt, in dem Leistungsbedarf und Erschwinglichkeit die Kaufentscheidungen bestimmen. Ausgabenbeschränkungen bei hohen Zinssätzen könnten die Lebensdauer von Flotten unter 40 PS verlängern, doch begünstigen betriebliche Skaleneffekte die weitere Einführung von Premium-Leistungseinheiten bei gewerblichen Anbaubetrieben.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Antriebsart: Vierradantrieb gewinnt auf anspruchsvollem Gelände an Bedeutung
Zweiradantrieb behielt im Jahr 2025 einen Marktanteil von 62,41 % im brasilianischen Traktorenmarkt, hauptsächlich im Süden und an der Küste des Südostens, wo die Böden tief und die Feldneigungen sanft sind. Vertrautheit, Akzeptanz und ein niedrigerer Kaufpreis halten die Ersatznachfrage stabil. Die CAGR von 7,42 % des Vierradantriebs bis 2031 spiegelt die Landumwandlung im Mittleren Westen, Norden und Teilen des Nordostens wider, wo sandige Böden und hügeliges Gelände zusätzliche Traktion erfordern.
Vorderachsassistenzsysteme in Kombination mit höherer Motorleistung ermöglichen breitere Anbaugeräte, reduzieren die Überfahrten pro Feld und sparen Diesel. OEMs bieten nun Einstiegs-4WD-Pakete auf 75–120-PS-Fahrgestellen an, was kleinen Landwirten hilft, die Technologiekurve zu beschleunigen. Regionale Mechanisierungsstudien zeigen, dass große Betriebe bereits mit hoher Technologieakzeptanz arbeiten, während viele kleine Betriebe noch keinen Zugang zu Vierradantrieb haben. Händlerpilotprojekte, die Reifen, GPS-Kits und Fernunterstützung bündeln, zielen darauf ab, diese Lücke zu schließen und die Antriebsartmischung im brasilianischen Traktorenmarkt schrittweise zu verschieben.
Nach Anwendung: Dominanz der Reihenkulturen trifft auf elektrisches Nachrüstpotenzial
Reihenkulturen-Einheiten sicherten sich im Jahr 2025 einen Anteil von 56,88 %, was die zentrale Rolle von Soja, Mais und Baumwolle bei den Exporteinnahmen widerspiegelt. Obstgarten- und Spezialtraktoren besetzen eine widerstandsfähige Nische in Zitrus- und Kaffeegürteln, wo Kronendurchgang und Wendekreis entscheidend sind. Obwohl sie von einer niedrigen Basis ausgehen, werden vollständig elektrische Nachrüstkits bis 2031 voraussichtlich mit einer CAGR von 8,71 % wachsen, angetrieben durch CO₂-Zertifikatseinnahmen und Batteriesubventionspilotprojekte.
Gemeinden testen auch elektrische Umrüstungen für leichte Nutzfahrzeuge. Mit seinem Fendt e100 Vario-Machbarkeitsnachweis veranschaulichen OEMs wie AGCO das wachsende Vertrauen in die Batterietechnologie. Wenn die Ladeinfrastruktur zusammen mit ländlichen solaren Mikronetzen ausgebaut wird, könnten elektrische Lösungen in Segmenten mit geringer Motorleistung des brasilianischen Traktorenmarkts einen Wendepunkt erreichen.
Nach Kraftstofftyp: Diesel dominiert weiterhin, aber Alternativen gewinnen politischen Rückenwind
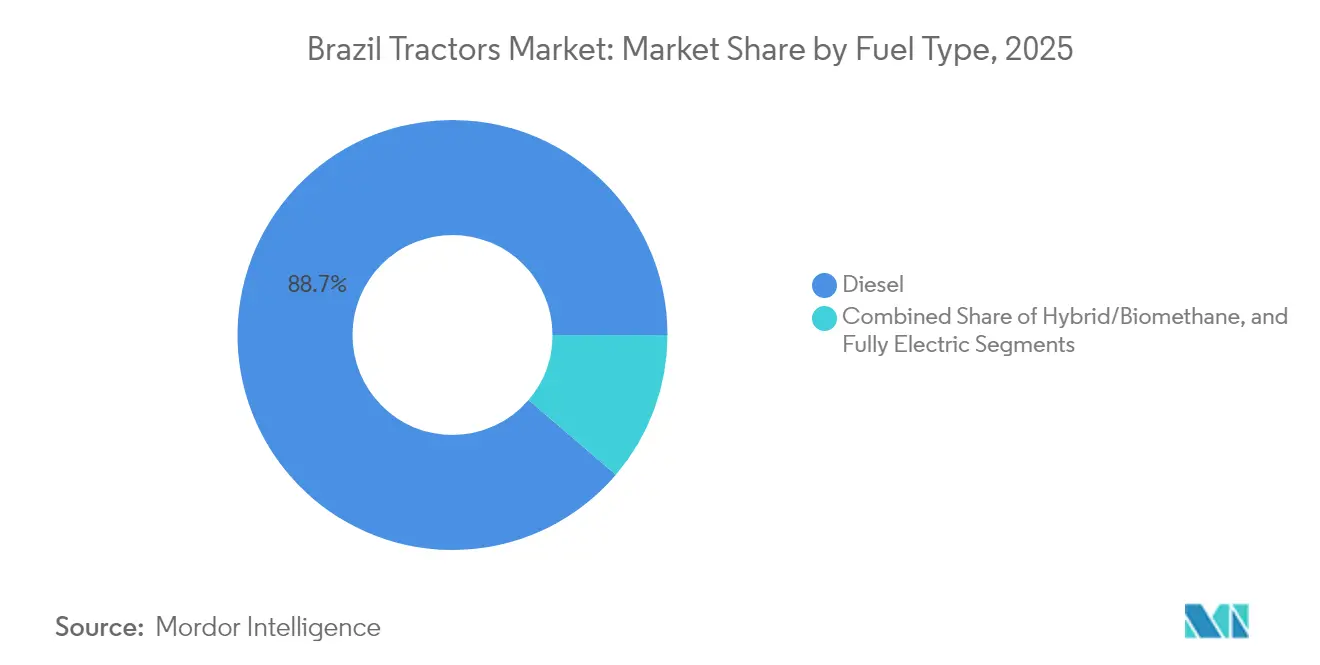
Dieselmotoren trieben im Jahr 2025 88,74 % der verkauften Traktoren an, ein Anteil, der ausgereifte Lieferketten und robuste Drehmomentabgabe unterstreicht. Dennoch schreiten elektrische, hybride und Biomethan-Formate zusammen mit einer CAGR von 9,06 % voran. RenovaBio-Zertifikate und Biomethanperspektiven auf Zuckerrohrbasis geben Brasilien eine einzigartige Plattform für kohlenstoffarme Mechanisierung. In Kombination mit Investitionen in grüne Wasserstoff-Pilotanlagen in Zuckermühlen erwarten die Beteiligten, dass alternative Kraftstoffe zunächst in Flotten Einzug halten, die vorhersehbare tägliche Betriebsstunden in der Nähe von Biokraftstoffversorgungspunkten aufweisen.
Case IHs Sorocaba-Zentrum wird Traktoren für den Energiewandel für globale Märkte bauen und bestätigt Brasiliens Rolle als Testfeld. Da die Batteriepackpreise sinken und die CO₂-Bilanzierung strenger wird, ist der Anteil der Nicht-Diesel-Einheiten im brasilianischen Traktorenmarkt auf dem Vormarsch, wenn auch von einer niedrigen Ausgangsbasis.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Getriebetyp: Mechanische Einfachheit trifft auf CVT-Akzeptanz
Mechanische Getriebe dominierten im Jahr 2025 mit 63,66 % der Verkäufe und werden für ihre Langlebigkeit und einfache Wartung in Regionen mit wenigen Technikern geschätzt. Dennoch wachsen CVT- und hydrostatische Modelle mit einer CAGR von 8,24 %, hauptsächlich bei Traktoren über 117 kW, wo Kraftstoffeinsparungen und Bedienkomfort Preisaufschläge rechtfertigen. Die Größe des brasilianischen Traktorenmarkts, die an CVT-Systeme gebunden ist, soll sich bis 2031 verdoppeln, unterstützt durch Herstellerfinanzierungspakete, die niedrigere Lebenszykluskosten hervorheben.
Halbschaltgetriebe bleiben bei Traktoren der mittleren Klasse beliebt, wo Landwirte eine Geschwindigkeitsanpassung ohne die volle CVT-Investition wünschen. CVT-Fähigkeiten gewinnen an Bedeutung, da die Präzisionspflanzung auf konstante Geschwindigkeit unter variabler Last angewiesen ist. Allerdings bleiben Aftersales-Logistik und Ersatzteilzölle Hindernisse für eine weitverbreitete Umstellung und stärken die mechanische Dominanz in den Volumensegmenten des brasilianischen Traktorenmarkts.
Geografische Analyse
Der Süden erfasste im Jahr 2025 33,84 % des brasilianischen Traktorenmarkts und profitiert von einer etablierten Mechanisierung und einem dichten Händlernetz in Rio Grande do Sul, Paraná und Santa Catarina. Die Ersatznachfrage nach Modellen unter 100 PS überwiegt, doch experimentieren Betriebe zunehmend mit Telematik-Nachrüstungen, da die Mobilfunkabdeckung verbessert wird. Der Südosten unterhält vielfältige Ausrüstungsbedürfnisse, die von Zuckerrohr-Reihenkulturtraktoren bis hin zu Obstgartentraktoren für Kaffee und Zitrusfrüchte reichen. Die Verfügbarkeit von schlüsselfertiger Finanzierung über Regionalbanken unterstützt die Größe des brasilianischen Traktorenmarkts in dieser Zone, selbst unter engeren nationalen Kreditbedingungen.
Der Mittlere Westen führt das Wachstum mit einer CAGR von 5,93 % bis 2031 an, da Mato Grosso und Goiás die Doppelkulturfruchtfolgen ausweiten. Große Güter integrieren 4WD-Traktoren über 140 PS, um weitläufige Getreidefelder zu bewirtschaften, was den Anteil der Region an der Größe des brasilianischen Traktorenmarkts jedes Jahr erhöht. Grenzstaaten im Norden, darunter Pará und Rondônia, zeigen eine steigende Akzeptanz im Zusammenhang mit Weidelandumwandlungsprogrammen, obwohl logistische Hürden die absoluten Volumina bescheiden halten. Händlernetzausbau und Satelliten-Serviceanlagen zielen darauf ab, Servicelücken zu schließen, die derzeit den Umsatz hemmen.
Der Nordosten bleibt untermechanisiert und ist trotz Bewässerungsprojekten, die die Betriebsviabilität verbessern, stark auf manuelle Arbeit und kleine Tierkraft angewiesen. Klimavariabilität und fragmentierte Landbesitzmuster begrenzen den Kaufumfang. Gezielte PRONAF-Darlehen helfen jedoch Familienbetrieben, kompakte 4WD-Einheiten zu erwerben, und schaffen einen Einstiegsmarkt für budgetorientierte Marken. Landesweit spiegeln geografische Unterschiede in der Traktordichte breitere sozioökonomische Unterschiede wider und stellen sicher, dass regionsspezifische Produkt-Service-Pakete im Mittelpunkt der Strategie des brasilianischen Traktorenmarkts bleiben.
Regulatorisches Umfeld
Der brasilianische Traktormarkt wird durch Industriepolitik, kreditgebundene Lokalisierungsanforderungen und die technische Konformitätsaufsicht föderaler Behörden wie MAPA und INMETRO geprägt. Auf der Nachfrageseite verstärkt der Plano Safra 2026/2027 die Mechanisierungsprioritäten und verknüpft Modernisierung mit Wissenschaft und Innovation, während Programme wie Move Brasil Kredite für Maschinenkäufe bereitstellen, was sich auf die OEM-Preisgestaltung und die Finanzierungsstrukturen der Händler auswirkt.
Auf der Compliance-Seite hat MAPA die Kontrollen bei Maschinenbewegungen und der Hygiene von Gebrauchtmaschinen verschärft, einschließlich der Portaria SDA/MAPA Nr. 1.580/2026 zu pflanzengesundheitlichen Transitanforderungen für gebrauchte Landmaschinen (Sauberkeit und Inspektionsbereitschaft). Parallel dazu setzen die INMETRO-Aktualisierungen der obligatorischen Zertifizierungsanforderungen für importierte Landmaschinen, einschließlich EMV- und Schutzart-Kriterien, einen Meilenstein für die Konformität im Oktober 2026, der in Branchenbelegen genannt wird. Diese Anforderungen erhöhen die Hürden für importierte Einheiten und können lokal montierte Konfigurationen begünstigen, die sich leichter an die brasilianischen Konformitätsbewertungsverfahren anpassen lassen.
Wertschöpfungskettenanalyse
Die brasilianische Traktor-Wertschöpfungskette stützt sich sowohl auf importierte als auch auf lokal bezogene Vorprodukte, auf die Inlandsmontage durch große OEMs wie AGCO und CNH Industrial (zusammen mit lokalen Herstellern), den Händlervertrieb und einen breiten Ersatzteil- und Servicemarkt. Branchenbelege deuten auf einen Inlandsanteil von rund 50% bei wichtigen Marktteilnehmern hin, doch die anhaltende Abhängigkeit von importierten Motoren, Getrieben und höherwertigen technischen Subsystemen hält die Kostenstrukturen anfällig für Wechselkursschwankungen und Importreibungen, insbesondere bei Premium-Antriebssträngen und Elektronik.
Nachgelagert treiben Händler und OEM-Finanzierungssparten den Verkauf durch die Bündelung von Ausrüstung mit Kredit- und Servicepaketen voran, während der Ersatzteilmarkt ältere Flotten mit längeren Austauschzyklen unterstützt. Mengenmäßig lagen die Großhandelsverkäufe 2025 laut Angaben bei 44.500 Einheiten, und die Handelsströme zeigen eine strukturelle Importabhängigkeit: Branchenbelege weisen darauf hin, dass die Importe die Exporte übertrafen, mit 11.000 importierten gegenüber 6.300 exportierten Einheiten im Jahr 2025. Insgesamt unterstreicht dies die strategische Bedeutung lokaler Fertigungsstandorte, der Lokalisierung von Ersatzteilen und der Servicedeckung, um Ausfallzeiten zu begrenzen und die Gesamtbetriebskosten in den brasilianischen Regionen zu steuern.
Wettbewerbslandschaft
Der brasilianische Traktorenmarkt weist eine moderate Konzentration auf. John Deere setzte sich nach vorne, nachdem das Unternehmen R$ 700 Millionen investiert hatte, um Hightech-Modelle zu lokalisieren und die Versorgungsresilienz zu sichern. CNH Industrial folgt und nutzt seine Sorocaba-Expansion und eine Zwei-Marken-Strategie (Case IH und New Holland), um die Reichweite zu vertiefen. AGCO rutschte aufgrund von Lücken im 4WD-Angebot der mittleren Leistungsklasse auf den dritten Platz, was seine FarmerCore-Satellitengeschäftsinitiative zur Rückgewinnung von Marktanteilen veranlasste.
Hohe Fixkapazitäten und eine schwache kurzfristige Nachfrage verschärfen den Preiswettbewerb, insbesondere im Bereich von 75–125 PS. Präzisionstechnologie-Ökosysteme entwickeln sich zum neuen Schlachtfeld. CNHs Beteiligung an Bem Agro stärkt die KI-Bildgebung für das Zuckerrohr- und Getreidemanagement. Deeres Operations Center integriert Felddaten in Finanzierungsentscheidungen und schafft einen Servicegraben. Kleinere lokale Montagebetriebe konzentrieren sich auf Nischen unter 40 PS und umwerben oft Familienbetriebe mit aggressiven Preisen, kämpfen jedoch mit der Einhaltung von Sicherheitsvorschriften und sind regulatorischen Bußgeldern ausgesetzt.
Eingebettete Finanzierungspartnerschaften verschaffen großen OEMs einen Vorteil, während Händler Abonnementmodelle testen, die Telematik, Wartung und Upgrade-Pfade bündeln. Start-ups wie Solinftec positionieren autonome Feldroboter als ergänzende Werkzeuge und nicht als direkten Traktorenersatz, was den Druck auf etablierte Anbieter erhöht, sich zu differenzieren. Die allgemeine Wettbewerbsdynamik zeigt, dass Technologietiefe, Finanzierungsreichweite und ländliche Servicedichte die Marktanteilsverschiebungen im brasilianischen Traktorenmarkt bis 2030 bestimmen werden.
Marktführer der brasilianischen Traktorenbranche
Deere & Company
CNH Industrial
AGCO
Kubota Corporation
Mahindra & Mahindra Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Politisch verankerte Kredit- und Modernisierungsprogramme schaffen Spielraum für OEMs und Händler, um Angebote entsprechend der segmentierten Betriebswirtschaft der Landwirtschaft zu gestalten, insbesondere dort, wo Zinssätze traditionelle Kaufentscheidungen einschränken. Der Plano Safra 2026/2027 stellt landwirtschaftliche Kredite in Höhe von 525,1 Mrd. R$ bereit, und Move Brasil sieht 10 Mrd. R$ speziell für Maschinen und Ausrüstung vor, wodurch Programme unterstützt werden, die Ausrüstungsmodernisierungen mit Produktivität und Technologieeinführung verknüpfen. Da Pronaf laut Branchenbelegen mit 5% Zinssatz gegenüber Moderfrota mit 13,5% zitiert wird, besteht Spielraum für gezielte Produkt- und Finanzierungspakete, die auf zwei unterschiedliche Kundenbedürfnisse ausgerichtet sind: kompakte und Universaltraktoren für Familienbetriebe sowie leistungsstärkere, digital ausgestattete Traktoren für gewerbliche Erzeuger.
Technologie- und Compliance-Verschiebungen schaffen zudem Chancen im gesamten Traktor-Ökosystem, die über den Verkauf von Neugeräten hinausgehen. Die pflanzengesundheitlichen Transitkontrollen von MAPA für Gebrauchtmaschinen gemäß der Portaria SDA/MAPA Nr. 1.580/2026, zusammen mit verschärften Importkonformitätsanforderungen im Zusammenhang mit INMETRO, erhöhen den Wert von zertifizierter Aufarbeitung, inspektionsbereiter Logistik für Gebrauchtmaschinen und händlergeführten Aftermarket-Dienstleistungen. Gleichzeitig unterstützen OEM-Investitionen und F&E-Förderung durch Institutionen wie BNDES, einschließlich Mais Inovação, sowie der bereits im Berichtskontext genannte Fokus auf Telematik, Ferndiagnose und eingebettete Finanzierungspartnerschaften Attach-Rate-Chancen für Konnektivitätspakete, Abonnement-Support und Precision-Ag-Enablement bei neuen und bestehenden Flotten – insbesondere dort, wo Lücken im Händlernetz die Betriebszeit und Akzeptanz weiterhin unterdrücken.
Aktuelle Branchenentwicklungen
- April 2026: John Deere eröffnete nach einer Investition von 42 Mio. R$ eine neue Produktionsanlage in Canoas (Rio Grande do Sul) zur Herstellung des Sprühgeräts 1025E. Die Lokalisierung der Hightech-Produktion stärkt die Resilienz der Lieferkette und erweitert die inländische Kapazität für fortschrittliche Ausrüstung.
- April 2026: CNH Industrial sicherte sich eine Finanzierung von 129 Mio. R$ von BNDES (Mais Inovação) für acht F&E-Projekte in Brasilien, einschließlich Traktoren und Erntemaschinen. Die Finanzierung unterstützt die Entwicklung von Hightech-Maschinen und stärkt die lokalen Fähigkeiten und die Wettbewerbsfähigkeit.
- April 2026: John Deere - Eröffnete nach einer Investition von 42 Mio. R$ eine neue Produktionsanlage in Canoas (Rio Grande do Sul) zur Herstellung des Sprühgeräts 1025E. Die Ankündigung stärkt Deeres lokalen Fertigungsstandort und die Resilienz der Lieferkette.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt Traktoren, die in Brasilien für die landwirtschaftliche Arbeit verkauft und genutzt werden, gemessen am Wert in USD und ausgerichtet an der typischen Nachfrage von Pflanzen- und Viehzuchtbetrieben im ganzen Land.
Ausgeschlossen aus dem Umfang: Wir schließen Bau- und Industrietraktoren, den Weiterverkauf von Gebrauchtmaschinen, Ersatzteil- und Serviceumsätze sowie separat vom Traktor verkaufte Anbaugeräte aus.
Übersicht der Segmentierung
- Nach Motorleistung
- Unter 40 PS
- 40 – 100 PS
- 101 – 140 PS
- Über 140 PS
- Nach Antriebsart
- Zweiradantrieb
- Vier-/Allradantrieb
- Nach Anwendung
- Reihenkulturen
- Obstgarten / Spezialkulturen
- Industrie und Sonstiges
- Nach Kraftstoff-/Energiequelle
- Diesel
- Hybrid / Biomethan
- Vollständig elektrisch
- Nach Getriebetyp
- Mechanisch (synchronisiert/unsynchronisiert)
- Halb-/Vollschaltgetriebe
- CVT / Hydrostatisch
- Nach Region
- Süden
- Südosten
- Mittlerer Westen
- Nordosten
- Norden
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärarbeit beginnt mit der Erfassung der offiziellen Signale, die zeigen, wie sich Mechanisierung und landwirtschaftliche Investitionen in Brasilien entwickeln; diese Signale werden anschließend in Dimensionierungsdaten übersetzt. Wir überprüfen Quellen wie die Landwirtschaftsstatistik von IBGE, Veröffentlichungen des Landwirtschaftsministeriums und zugehöriger Kreditprogramme, Zins- und Kreditbedingungen der Banco Central do Brasil sowie Zoll-Handelsdaten, die Traktorströme unter Standardproduktcodes verfolgen.
Um die Zahlen für die Modellierung nutzbar zu machen, verwenden wir zudem Geschäftsberichte und Investorenpräsentationen von Unternehmen, um Produktmix und Preisrichtung zu verstehen, sowie Verbandsmitteilungen und glaubwürdige Presseberichte über Händleraktivitäten und ländliche Kredite. Bei Bedarf werden kostenpflichtige Abonnements für Unternehmensfinanzdaten und für Import- und Exportprüfungen auf Sendungsebene genutzt, damit Mengen- und Werttrends gegenseitig überprüft werden können. Die obige Liste ist nur beispielhaft, und viele weitere öffentliche Dokumente und Quellen werden ebenfalls geprüft, um Daten zu sammeln, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Die Primärforschung wird genutzt, um das, was Sekundärquellen nicht vollständig erklären können, zu überprüfen, insbesondere den zeitlichen Verlauf der Nachfrage, die Entwicklung der durchschnittlichen Verkaufspreise und Verschiebungen im Mix nach Leistung und Antriebsstrang. Wir sprechen mit Interessenvertretern entlang der gesamten Wertschöpfungskette, wie Herstellern, Distributoren und Händlern, Flottenbesitzern und Großbetrieben sowie unabhängigen Servicenetzwerken, und überprüfen die Annahmen anschließend mit einer zweiten Reihe von Gesprächen, wenn die Eingabewerte stark abweichen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 27% | CXOs: 15% |
| Mid-Tier: 58% | Funktions-/Bereichsleiter: 27% |
| Kleinere Akteure: 15% | Manager: 58% |
Marktdimensionierung & Prognose
Die Dimensionierung basiert auf der Rekonstruktion des Nachfragepools aus brasilienspezifischen Maschinenverkaufssignalen und landwirtschaftlicher Betriebswirtschaft, wobei diese Signale anschließend anhand realistischer Preis- und Mixannahmen in Werte übersetzt werden. Es wird ein Top-Down-Ansatz verwendet, bei dem die Einheitennachfrage aus Neutraktorverkäufen und Ersatzzyklen abgeleitet wird (beeinflusst durch Anbaufläche, landwirtschaftliches Einkommen und subventionierte Kreditverfügbarkeit), die dann über den durchschnittlichen Verkaufspreis nach wichtigen Traktorklassen in Marktwert umgerechnet werden.
Die Gesamtwerte werden durch selektive Bottom-Up-Näherungen bestätigt, einschließlich stichprobenartiger Händlerdurchsatzdaten, Lieferanten- und Kanalprüfungen zum Modellmix sowie Umrechnungen von Einheiten in Werte für importierte Traktoren und lokal montierte Einheiten, sofern die Daten verfügbar sind. Zu den wichtigsten Modelleingaben zählen der jährliche Trend der Traktorverkäufe, die Migration des Leistungsmixes, Verschiebungen im Anteil von 2WD gegenüber 4WD, die Richtung der Kreditvergabe im ländlichen Raum und der Zinssätze sowie Wechselkursbewegungen, die sich auf Preisgestaltung und Importparität auswirken. Für Prognosen wenden wir Szenarioanalysen an, unterstützt durch eine einfache multivariate Betrachtung von landwirtschaftlichem Einkommen und Kreditbedingungen, und der endgültige Pfad wird angepasst, nachdem Experten bestätigt haben, wie ein normaler Bestellzyklus in Brasilien aussieht. Wo direkte Einheiten- oder Preisangaben fehlen, werden Lücken durch bereichsbasierte Annahmen geschlossen, die sich an benachbarten Jahren orientieren und durch Nachfassgespräche validiert werden.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden in mehreren Schritten überprüft, damit ungewöhnliche Sprünge nicht ohne Erklärung durchgehen. Wir vergleichen die Ergebnisse mit unabhängigen Signalen wie der berichteten Richtung der Maschinenverkäufe, Handelsbewegungen und Kreditbedingungen und untersuchen anschließend Abweichungen, die für die bekannten Markttreiber zu groß erscheinen.
Vor der endgültigen Freigabe erfolgt eine zweite Analystenprüfung, und jede wesentliche Annahme, die die Größe signifikant verändert, führt zu einer erneuten Kontaktaufnahme mit den Befragten zur Bestätigung. Berichte werden jährlich aktualisiert, mit zwischenzeitlichen Updates bei wesentlichen Ereignissen, und vor der Lieferung erfolgt eine abschließende Überprüfung, damit die Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktdimensionierung von Mordor Intelligence für den brasilianischen Traktormarkt mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Traktoren in Brasilien stimmen oft nicht überein, selbst wenn sie das gleiche Thema zu behandeln scheinen, da der Umfang und die Umrechnungslogik zwischen den Quellen nicht konsistent sind. Unterschiede ergeben sich meist daraus, was als Traktor gezählt wird, welches Jahr als Basisjahr verwendet wird und wie Mengentrends in USD-Werte umgerechnet werden.
Einige externe Zahlen behandeln den Markt nur als Importwert oder verwenden einen breiten Landmaschinen-Oberbegriff, der auch verwandte Ausrüstung einbezieht. Bei Mordor Intelligence beschränkt sich die Dimensionierung auf in Brasilien verkaufte Traktoreinheiten, wobei der Wert aus der Einheitennachfrage und der Preisgestaltung auf Klassenebene aufgebaut und anschließend mit Kreditsignalen und Handelsbewegungen abgeglichen wird, bevor die Prognose finalisiert wird.
Vergleich von Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,83 Mrd. USD (2025) | |
| Handelsdaten-Monitor A | 0,38 Mrd. USD (2024) | Diese Zahl entspricht dem Importwert unter Traktor-Handelscodes, was lokal produzierte und montierte Traktoren übersehen kann und auch inländische Vertriebspreisgestaltung und Händlermargeneffekte ausschließen kann. |
| Branchenkommentar B | 1,29 Mrd. USD (2023) | Diese Schätzung scheint ein früheres Basisjahr und einen vereinfachten Wertaufbau zu verwenden, der möglicherweise nicht vollständig für Veränderungen im Leistungsmix, die Verschärfung ländlicher Kredite und den Zeitpunkt der USD-Umrechnung aktualisiert wurde. |
Die Spanne zwischen den drei Zahlen lässt sich hauptsächlich durch unterschiedliche Umfangswahlen und die Art der jährlichen Preisaktualisierung erklären. Wenn Einheitennachfrage, Mix und Preistreiber explizit gehalten werden, bleibt der Marktgesamtwert nachvollziehbar an das tatsächliche Kaufverhalten gebunden und kann mit denselben Schritten wiederholt und aktualisiert werden.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der brasilianische Traktorenmarkt derzeit und wie schnell wächst er?
Der brasilianische Traktorenmarkt erreichte im Jahr 2026 einen Wert von 1,88 Milliarden USD und soll bis 2031 auf 2,12 Milliarden USD ansteigen, was einer CAGR von 2,48 % entspricht.
Welches Motorleistungssegment wächst am schnellsten?
Traktoren über 140 PS führen das Wachstum mit einer CAGR von 6,93 % an, da große Cerrado-Getreidebetriebe Hochleistungsmaschinen benötigen.
Wie wirken sich die Finanzierungsbedingungen auf die Traktornachfrage aus?
Die Aussetzung subventionierter Darlehen im Jahr 2024 und ein Selic-Zinssatz von 13,25 % erhöhten die Kreditkosten, was viele Landwirte dazu veranlasste, Käufe zu verzögern, bis sich die Kreditkonditionen stabilisieren.
Welche Region bietet die stärksten Wachstumsaussichten?
Für den Mittleren Westen wird bis 2031 eine CAGR von 5,93 % prognostiziert, da großflächige Betriebe in Mato Grosso und Goiás die Anbaufläche weiter ausweiten.
Welche Technologien beeinflussen neue Traktorkäufe am stärksten?
Präzisionslandwirtschaftliche Funktionen, eingebettete Telematik und Ferndiagnose sind wichtige Differenzierungsmerkmale, die trotz höherer Vorabpreise zu Upgrades auf vernetzte Modelle ermutigen.
Seite zuletzt aktualisiert am:



