
Traktorenmarktgröße und Marktanteil
Traktorenmarktanalyse von Mordor Intelligence
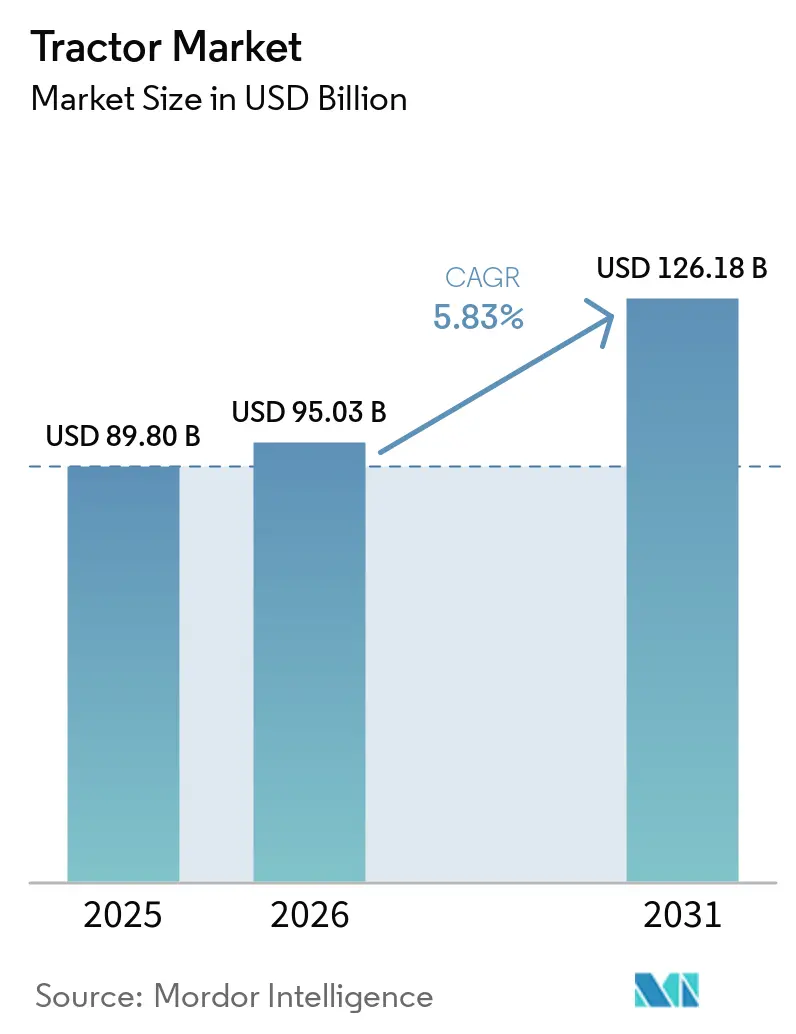
Die Traktormarktgröße wurde im Jahr 2026 auf 95,03 Milliarden USD geschätzt und wird voraussichtlich von 100,6 Milliarden USD im Jahr 2027 auf 131,3 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,47 % während des Prognosezeitraums (2027–2032).
Die Mechanisierungsnachfrage in Indien verbindet Flottenemeuerung mit Erstkäufen, während Arbeitskräftemangel den Wert landwirtschaftlicher Feldarbeit je Bediener erhöht. Finanzierungen können dazu beitragen, diesen Bedarf in Traktorkäufe umzuwandeln, obwohl Gerätekosten und wetterabhängige Nachfrage das Tempo einschränken. Hersteller erweitern ihr Angebot an leistungsstärkeren Traktoren und verknüpfen die Produktentwicklung mit der Feldarbeit, die knappe Arbeitskräfte übernehmen müssen. Leistungsstärkere Angebote gewinnen ein klareres Kaufargument, wenn sie auf arbeitskräftebeschränkte Feldarbeit eingehen und der Käufer ein förderfähiges Traktorfinanzierungsprogramm nutzen kann.
Wichtigste Erkenntnisse des Berichts
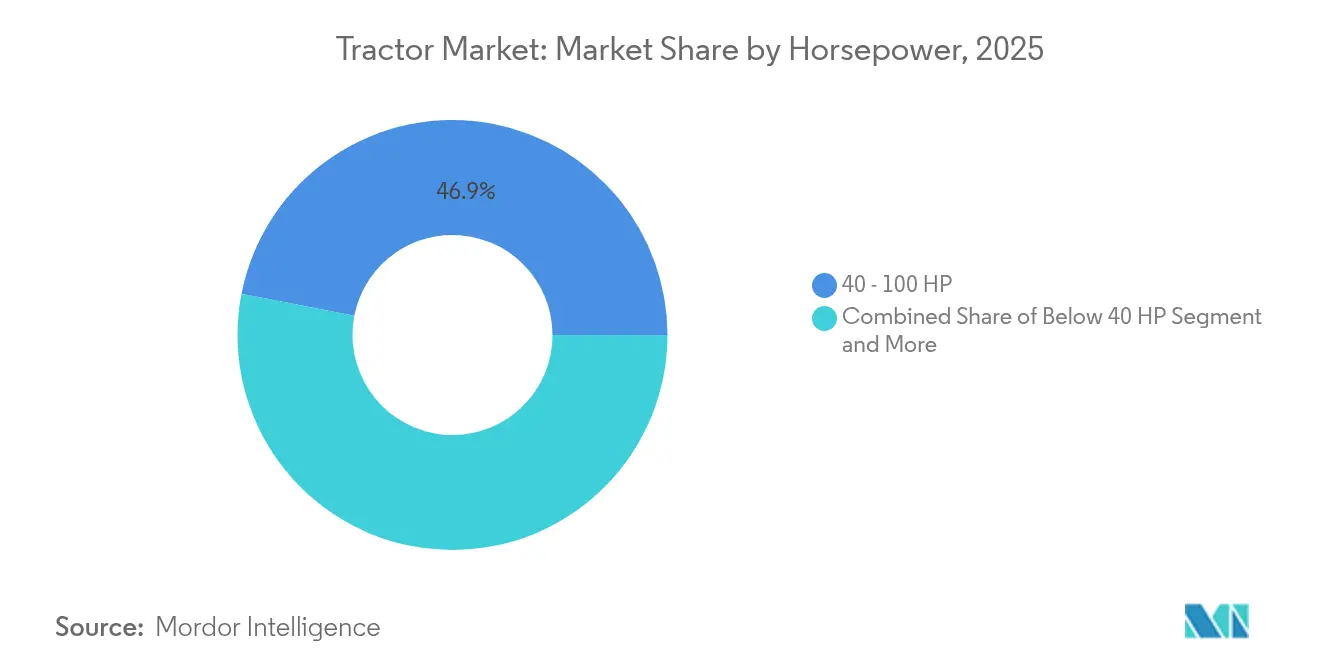
- Nach Motorleistung führten Traktoren mit 40–100 PS im Jahr 2026 mit einem Traktormarktanteil von 46,65 %, und Traktoren über 100 PS werden im Zeitraum 2027–2032 mit einer CAGR von 6,6 % am schnellsten wachsen.
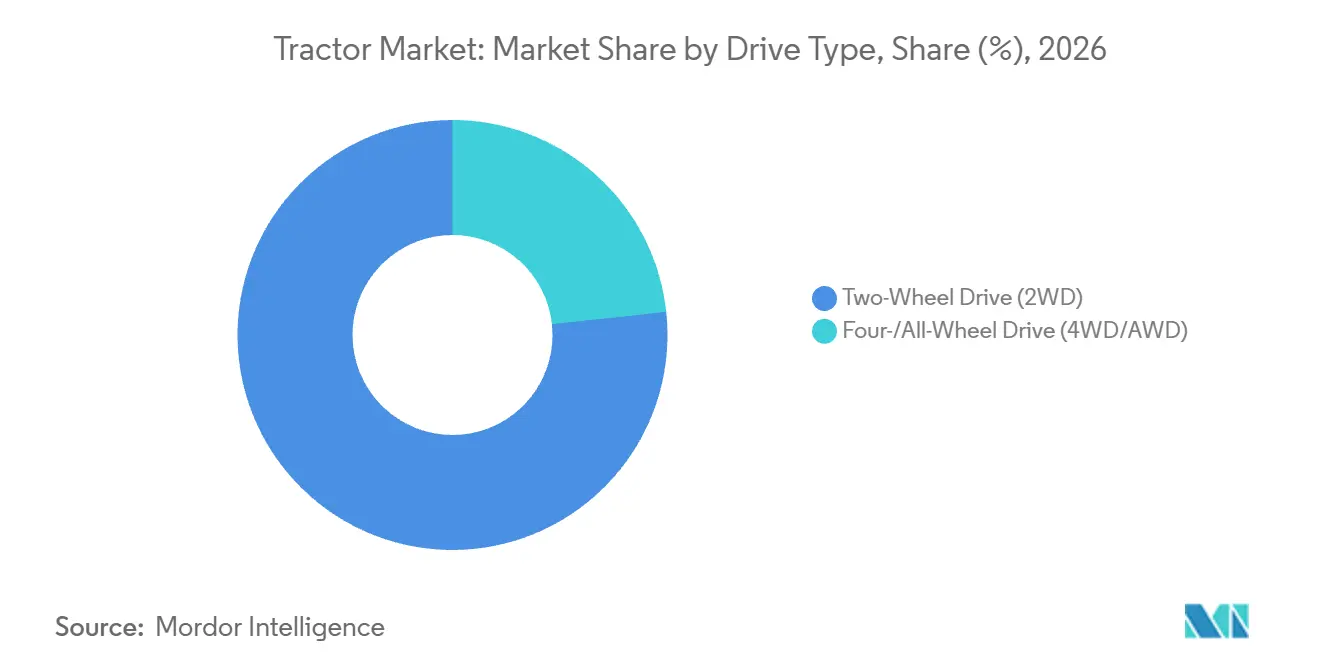
- Bei den Antriebsarten hielt Zweiradantrieb (2WD) im Jahr 2026 einen Anteil von 76,72 % am Traktormarktvolumen, während Vier-/Allradantrieb (4WD/AWD) das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 7,2 % im Zeitraum 2027–2032 ist.
- Bei den Antriebstypen werden batterieelektrische Traktoren im Zeitraum 2027–2032 mit einer CAGR von 8,8 % am schnellsten wachsen, während Diesel im Jahr 2026 mit 90,01 % des globalen Traktorumsatzes führte.
- Die Landwirtschaft führte den Anwendungsmix mit 88,77 % des globalen Traktorumsatzes im Jahr 2026 an, und das Bauwesen wird im Zeitraum 2027–2032 mit einer CAGR von 7 % am schnellsten wachsen.
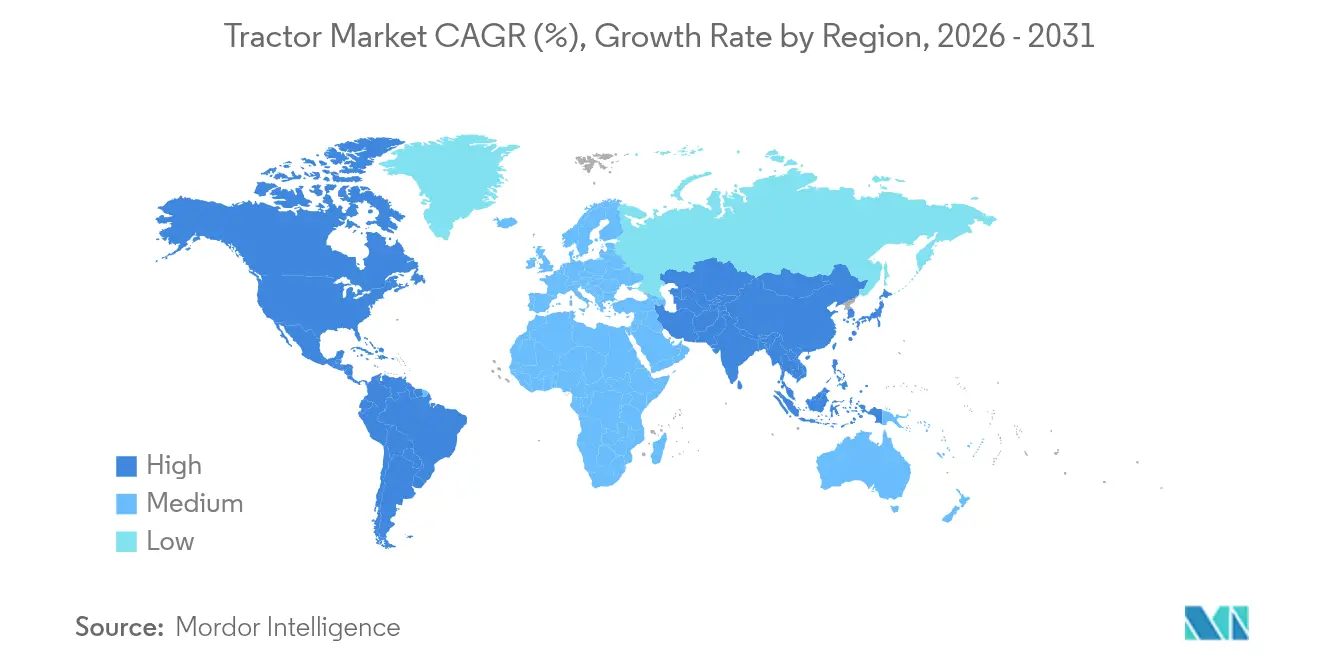
- Geografisch führte Asien-Pazifik mit 55,66 % des globalen Traktorumsatzes im Jahr 2026, und Südamerika wird im Zeitraum 2027–2032 mit einer CAGR von 6,55 % am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Mechanisierungsnachfrage in Schwellenländern | +2.1% | Landwirtschaftliche Regionen Indiens | Mittelfristig (2–4 Jahre) |
| Staatliche Subventionen und zinsgünstige Agrarkreditlinien | +1.7% | Landwirtschaftliche Regionen in ganz Brasilien | Kurzfristig (≤ 2 Jahre) |
| Zunehmender Arbeitskräftemangel in der Landwirtschaft in OECD- und BRICS-Ländern | +1.5% | Landwirtschaftliche Regionen in ganz Indien | Langfristig (≥ 4 Jahre) |
| Rasche Einführung von Präzisionslandwirtschafts- und Telematikplattformen | +1.4% | Landwirtschaftliche Regionen in ganz Europa | Mittelfristig (2–4 Jahre) |
| Kommerzialisierung batterieelektrischer Traktoren und Erprobung von Brennstoffzellentraktoren | +0.5% | Vereinigtes Königreich, Irland und Deutschland | Langfristig (≥ 4 Jahre) |
| Wachstum datengesteuerter Traktor-Vermietungsplattformen | +0.4% | Länder auf dem afrikanischen Kontinent | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigender Mechanisierungsbedarf in aufstrebenden Volkswirtschaften
Indiens Traktorbranche verzeichnete im Geschäftsjahr 2026 1,16 Millionen Traktorverkäufe, ein Anstieg von 23,5 % gegenüber dem Geschäftsjahr 2025.[1] In seiner Analyse vom März 2026, die 5 Hersteller umfasste und über 90 % des Branchenvolumens abdeckte, führte CRISIL Ratings den geschätzten Anstieg im Geschäftsjahr 2026 in erster Linie auf die GST-Rationalisierung zurück. Es wurde festgestellt, dass die verbesserte Erschwinglichkeit Erstkäufe und Ersatzkäufe unterstützte, die auf 35–40 % bzw. etwa 60–65 % des Inlandsabsatzes geschätzt wurden. CRISIL erklärte, dass Traktoren zunehmend als Mehrzweckvermögenswerte für Bodenbearbeitung, Transport, Bewässerung und Güterbeförderung angesehen wurden. Vielseitigkeit kann das Argument für einen Traktor bei beiden Käufergruppen stärken, indem die Maschine mit mehreren landwirtschaftlichen und Transportaufgaben verbunden wird. Der Absatzmix zeigt, dass Indiens Nachfrage hauptsächlich auf dem Ersatz bestehender Maschinen beruht, wobei Erstkäufer einen kleineren, aber erheblichen Anteil von 35–40 % ausmachen.
Staatliche Subventionen und zinsgünstige Agrarkreditlinien
Staatlich geförderte Kredite unterstützen die Traktornachfrage, indem sie förderfähigen landwirtschaftlichen Käufern einen definierten Weg zur Gerätefinanzierung bieten. Brasiliens Moderfrota-Programm 2026/27 finanziert Traktor- und Gerätekäufe durch Landwirte und landwirtschaftliche Produktionsgenossenschaften. Effektive feste Jahreszinssätze sind auf 11,5 % für Pronamp-Landwirte und 12,5 % für andere förderfähige Kreditnehmer begrenzt. Die Förderfähigkeit begrenzt das jährliche Bruttoeinkommen oder den Betriebsumsatz, einschließlich der Wirtschaftsgruppe, auf 45 Millionen BRL (8,81 Millionen USD). Diese Parameter machen die Finanzierungsbedingungen für qualifizierte Käufer vorhersehbar und stärken das Argument für einen Kauf im landwirtschaftlichen Anwendungsbereich des Programms. Für Traktorlieferanten wird die Identifizierung förderfähiger Kreditnehmer und des für sie geltenden Zinssatzes Teil der Umwandlung von Finanzierungsverfügbarkeit in Geräteaufträge.
Zunehmender Arbeitskräftemangel in der Landwirtschaft in OECD- und BRICS-Ländern
Indiens landwirtschaftlicher Arbeitskräftemangel stärkt das Argument für Traktoren, die es einem verfügbaren Bediener ermöglichen, mehr Feldarbeit zu erledigen. Der Landwirtschaftsbericht des Instituts für sozialen und wirtschaftlichen Wandel für Januar–März 2026 identifizierte Engpässe, da Arbeitnehmer sich für Industriearbeitsplätze entschieden und die Landwirtschaft als finanziell weniger lohnend wahrnahmen. Diese Beschäftigungsalternative macht die Rekrutierung zusätzlicher landwirtschaftlicher Arbeitskräfte zu einer unsicheren Grundlage für die Ausweitung der Arbeit, die ein Betrieb übernehmen kann. Mechanisierung bietet eine andere Antwort, indem sie die Feldkapazität auf die Bediener konzentriert, die ein Betrieb sichern kann. Die OECD-Bewertung vom Oktober 2025 identifizierte ebenfalls Rekrutierungs- und Bindungsschwierigkeiten in der Landwirtschaft der Mitgliedsländer, sodass Arbeitskräfteengpässe, die Traktoren begünstigen, nicht auf Indien beschränkt sind.
Rasche Einführung von Präzisionslandwirtschafts- und Telematikplattformen
Die tägliche Nutzung vernetzter landwirtschaftlicher Werkzeuge macht die Traktorintegration für Bediener kommerziell relevant, deren Arbeit bereits von digitalen Systemen abhängt. Im Mai 2026 berichteten 66,4 % der befragten europäischen landwirtschaftlichen Endnutzer von der täglichen Nutzung konnektivitätsabhängiger Werkzeuge, einschließlich Maschinentelematik, Lenksystemen und Betriebsmanagementsystemen. Eine solche wiederkehrende Nutzung gibt vernetzten Traktoren eine potenzielle Rolle innerhalb etablierter Arbeitsabläufe und unterstützt die Nachfrage nach Geräten, die daran teilnehmen können. Hersteller können diese Anforderung durch integrierte Traktor- und Digitaldienstleistungsangebote erfüllen, deren Wert auf nutzbarer Feldkonnektivität beruht. Da mehr als 83 % derselben Endnutzer die Feldkonnektivität als sehr oder äußerst wichtig bewerteten, hängt der Wert eines Traktors für diese Bediener davon ab, dass seine Telematik- und Lenkfunktionen im Feld nutzbar bleiben.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten und Rohstoffpreisvolatilität | -1.1% | Landwirtschaftliche Produktionsregionen Kanadas | Kurzfristig (≤ 2 Jahre) |
| Saisonale Einkommensabhängigkeit von Monsun-/Wetterzyklen | -0.6% | Monsunexponierte landwirtschaftliche Regionen Indiens | Kurzfristig (≤ 2 Jahre) |
| Engpässe bei der Versorgung mit Chips in Elektronikqualität | -0.2% | Asien-Pazifik, Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Lokalisierungs- und Ursprungsregeln in Handelsabkommen | -0.2% | Vereinigte Staaten, Kanada und Mexiko | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten und Rohstoffpreisvolatilität
Hohe Gerätepreise werden zu einer stärkeren Barriere, wenn die Ernte, die einen Traktorkauf finanziert, schwächere Erträge erzielt. In seinem Ausblick vom Dezember 2025 prognostizierte Farm Credit Canada (FCC) einen Rückgang der kanadischen Neuverkäufe von Traktoren mit über 100 PS um 5,6 % im Jahr 2026 gegenüber 2025. Der Kreditgeber verknüpfte die engere Rentabilität der Betriebe mit niedrigen Rohstoffpreisen, hohen Gerätepreisen sowie geopolitischer und handelspolitischer Unsicherheit. Diese Kombination erhöht die Belastung durch die künftigen Erträge, die den Ersatz eines Traktors rechtfertigen sollen. FCCs Bewertung vom Juni 2026 verknüpfte auch sinkende Getreidepreise, steigende Betriebskosten und hohe Gerätepreise mit rückläufigen kanadischen Landmaschinenverkäufen über mehrere Jahre. Die Kapitalrückgewinnung muss daher mit den Betriebskosten um die verfügbaren Erträge zur Finanzierung einer Ersatzmaschine konkurrieren.
Saisonale Einkommensabhängigkeit von Monsun-/Wetterzyklen
Monsunstress und eine hohe Vergleichsbasis können das Einzelhandelswachstum bei Traktoren dämpfen, selbst wenn die Großhandelslieferungen zunehmen. Die indischen Einzelhandelsvolumina für Traktoren wuchsen im August 2026 im Jahresvergleich um 0,8 %, verglichen mit einem Großhandelswachstum von 6,5 %.[2] ICRA führte den gedämpften Einzelhandelsanstieg in erster Linie auf monsunstressbedingten Druck und einen Basiseffekt zurück. Für Lieferanten, die Indien bedienen, bietet das Lieferungswachstum weniger Sicherheit für abgeschlossene Verkäufe, während Monsunstress und eine hohe Einzelhandelsvergleichsbasis das Einzelhandelswachstum begrenzen. Da beide Druckfaktoren den Einzelhandelsvergleich beeinflussen, kann die Bereitstellung zusätzlicher Liefermengen dazu führen, dass die kommerzielle Rendite von einem späteren Verkaufsfenster abhängt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Motorleistung:
Mittleres Volumen unterstützt eine separate Wachstumschance im HochleistungsbereichTraktoren im Bereich 40–100 PS machten im Jahr 2026 einen Anteil von 46,65 % am Traktormarktvolumen aus. In Indien repräsentierte das engere Band von 41–50 PS im Geschäftsjahr 2026 fast zwei Drittel der Traktorstückverkäufe. Der Rückblick von CRISIL Ratings vom März 2026 verknüpfte die Verschiebungen hin zu 41–50-PS-Modellen mit den TREM-IV-Normen vom Oktober 2022, die nur Traktoren über 50 PS abdeckten und den Herstellern eine 6-monatige Übergangsfrist einräumten. Konformitätskosten erhöhten die Preise über 50 PS, während die Preise unter 50 PS weitgehend unverändert blieben. Da TREM-IV Konformitätskosten nur über 50 PS hinzufügte, hing die indische Verkaufsposition des 41–50-PS-Bandes teilweise von der daraus resultierenden Preislücke ab.
Traktoren über 100 PS sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 6,6 % im Zeitraum 2027–2032. In Portugal stiegen die Zulassungen für die engere Klasse über 120 PS im Jahr 2025 um 8 % auf 591 Einheiten, gegenüber 549 im Jahr 2024. Die Klasse stieg auch auf 12 % der nationalen Traktorzulassungen Portugals im Jahr 2025, gegenüber 9 % im Jahr 2024. Die Klasse gewann Zulassungsanteile trotz eines Stückwachstums von nur 8 %, was impliziert, dass die Zulassungen bei 120 PS oder darunter zurückgingen und Käufer leistungsstärkerer Maschinen in einem schrumpfenden portugiesischen Markt an Boden gewannen.



Nach Antriebsart:
Etabliertes Zweiradantriebsvolumen trifft auf ein verändertes Preisangebot beim VierradantriebZweiradantrieb (2WD) repräsentierte im Jahr 2026 einen Traktormarktanteil von 76,72 % und war damit das größte Segment. Vorläufige Mitgliedsunternehmensdaten der Association of Equipment Manufacturers (AEM) verzeichneten 133.877 US-Einzelhandelsverkäufe von 2WD-Landwirtschaftstraktoren im Zeitraum Januar–September 2026. Der Gesamtwert lag 12,5 % unter dem Zeitraum Januar–September 2025, während die 86.030 Traktoren unter 40 PS, ein Rückgang von 14,2 % im Jahresvergleich, den Großteil ausmachten. Das US-amerikanische 2WD-Volumen bewegt sich daher hauptsächlich mit der Nachfrage unter 40 PS.
Vier-/Allradantrieb (4WD/AWD) ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 7,2 % im Zeitraum 2027–2032. Indien senkte die GST für Traktoren mit Wirkung vom 22. September 2025 von 12 % auf 5 %, mit Ausnahme von Straßentraktoren für Sattelauflieger über 1.800 ccm, die mit 18 % besteuert wurden. Carraro India berichtete, dass die GST-Senkung die 4WD-Traktorpreise nach GST nahe an die 2WD-Preise vor GST brachte und die inländische Verschiebung hin zu 4WD beschleunigte. Der Komponentenlieferant berichtete auch von einem anhaltenden Wachstum der inländischen 4WD-Achsennachfrage im Quartal bis zum 30. Juni 2026. Für Hersteller erstreckt sich Indiens Chance vom Verkauf der Konfiguration bis zur Sicherung der Achsenkapazität, die für die Lieferung bei zunehmender Verbreitung erforderlich ist.

Nach Antriebstyp:
Kontinuität der Dieselflotte koexistiert mit gezielter ElektrifizierungDiesel war das größte Segment und machte im Jahr 2026 90,01 % des globalen Traktorumsatzes aus. Am 1. Januar 2025 wurden laut Statistik Niederlande 95,8 % der 302.853 in den Niederlanden zugelassenen Traktoren mit Diesel betrieben.[3] Die Behörde meldete zum selben Datum etwas mehr als 2.000 Elektrotraktoren, also 0,7 % der zugelassenen Flotte. Dieser Flottenanteil gibt Dieselersatzangeboten eine etablierte Kundenbasis, während Elektrolieferanten einer Konversionschance gegenüberstehen, die weit größer ist als die zugelassene Elektropopulation.
Batterieelektrische Traktoren sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 8,8 % im Zeitraum 2027–2032. AGCO Corporation berichtete, dass seine batterieelektrische Fendt e100 Vario-Serie im Jahr 2026 in 21 europäischen Ländern verfügbar war. Das Unternehmen beschrieb auch den Kauf einer kleinen Flotte durch Oslo für die Straßenwinterwartung im Einklang mit lokalen Umweltzielen. Dieser kommunale Kauf verbindet die Elektrifizierung mit einer definierten öffentlichen Dienstleistungsaufgabe und einem Käuferziel jenseits der Pflanzenproduktion.
Nach Anwendung:
Pflanzenproduktion verankert die Nachfrage, während das Bauwesen einen weiteren Wachstumspfad hinzufügtDie Landwirtschaft war das größte Segment mit einem Anteil von 88,77 % am globalen Traktorumsatz im Jahr 2026. Das globale Segment für Produktions- und Präzisionslandwirtschaftsgeräte und -technologie von Deere & Company erzielte im Geschäftsjahr 2025 einen Nettoumsatz von 17,31 Milliarden USD. Dieses Geschäft bedient Produzenten im großen Maßstab von Kulturen wie Getreide, Baumwolle und Zuckerrohr. Deere identifizierte Arbeitskräftemangel, volatile Betriebsmittelkosten und engere Arbeitszeitrahmen als Herausforderungen dieser Kunden.
Das Bauwesen ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 7 % im Zeitraum 2027–2032. In seinem Ausblick vom April 2025 für das Geschäftsjahr 2026, das am 31. März 2026 endete, setzte CRISIL Ratings die Landwirtschaft auf 70–75 % der indischen Traktorvolumina, wobei Bauwesen und verwandte Aktivitäten den Rest ausmachten. Der Ausblick verknüpfte den prognostizierten Anstieg im Straßenbau mit den Haushaltsmitteln des Unionsbudgets für dieses Geschäftsjahr. Dies verbindet das Bauwesen und die verwandten Aktivitäten hinter dem Rest der indischen Traktorverkäufe mit öffentlichen Infrastrukturbudgets, einem von der Landwirtschaft mit 70–75 % unterschiedlichen Nachfragepfad.
Geografische Analyse
Traktormarkt Asien-Pazifik
Asien-Pazifik hielt im Jahr 2026 einen Traktormarktanteil von 55,66 % und war damit die größte geografische Region. Swaraj Tractors, Teil der Mahindra Group, erreichte mit seinem Rollout am 29. August 2025 in Mohali, Punjab, Indien, eine kumulative Produktion von 2,5 Millionen Traktoren. Im August 2026 begann Escorts Kubota Ltd., die indische Tochtergesellschaft von Kubota Corporation, mit der Standortvorbereitung für ein geplantes Werk in Uttar Pradesh, das die Kapazität für Traktoren und andere Produkte für Indien erweitern soll. Swaraj's kumulativer Output und Escorts Kubotas geplante Kapazität platzieren eine etablierte Fertigungsbasis und weitere Versorgungsinvestitionen in der Nähe indischer Traktorkäufer.
Südamerika-Traktormarkt
Südamerika ist die am schnellsten wachsende geografische Region mit einer prognostizierten CAGR von 6,55 % im Zeitraum 2027–2032. Brasiliens Einzelhandelsverkäufe für Landmaschinen fielen im Jahr 2025 um 3,6 % auf 49.800 Einheiten, und ANFAVEAs Bewertung vom April 2026 prognostizierte einen weiteren Rückgang von 6,2 % für 2026. Diese Bewertung berichtete auch von einem Wachstum bei Niedrigleistungstraktorverkäufen im Zusammenhang mit Familienbetrieben und Programmen wie PRONAF Mais Alimentos. Die Zinssätze des Programms wurden mit rund 5 % beschrieben. Der Kontrast macht die Familienbetriebsfinanzierung zum konkreten Einstiegspunkt für Brasiliens Niedrigleistungstraktorgeschäft innerhalb eines ungünstigen breiteren Maschinenausblicks.
In Nordamerika identifizierte FCCs Ausblick vom Dezember 2025 für 2026 kanadische Viehproduzenten als potenzielle Traktor-Upgrade-Käufer, wenn Rinderpreise und -erlöse stark blieben, was Rinderrenditen zu einer Bedingung für Ersatzangebote macht. In Europa berichtete CLIMMAR, ein Verband der Landmaschinenhändler und -reparateure, von rückläufigen Zulassungen in 13 Mitgliedsländern im Jahr 2025, angeführt von Frankreich, Deutschland und Italien mit 33.251, 20.497 bzw. 17.552 Zulassungen. Die führenden nationalen Gesamtzahlen begünstigen eine fokussierte Händlerabdeckung in Frankreich, Deutschland und Italien, wobei die Stichprobe alle Traktorleistungen in Österreich und Italien und mindestens 50 PS anderswo zählt. Im Nahen Osten und Afrika lieferte Nigerias Belarus-Projekt, das mit AfTrade DMCC und belarussischer Unterstützung umgesetzt wurde, im Jahr 2025 im Rahmen der föderalen Mechanisierungspolitik 2.000 Traktoren und 9.000 Geräte. Die nigerianische Lieferung verbindet die abgeschlossene Geräteversorgung mit einem föderalen Mechanisierungsprogramm, das mit AfTrade DMCC umgesetzt wurde.
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst die Motor- und Fahrzeuggenehmigungsanforderungen ausgewählter Rechtsordnungen für Hersteller, die Diesel-Landwirtschaftstraktoren verkaufen. Die Vereinigten Staaten verknüpfen Tier-4-Motoranforderungen mit der Zertifizierung von Motorfamilien und der Konformität über die Nutzungsdauer des Motors. China fügt werkseitig eingebaute Ortungs- und Datenübertragungspflichten für abgedeckte Maschinen mit Dieselmotoren mit einer Nennleistung von mindestens 37 kW hinzu. Für Hersteller erstreckt sich die technische Konformität daher vom Motor selbst bis zur Werksintegration und Berichterstattung.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Brasilien | Deutschland | China | Türkei |
|---|---|---|---|---|---|
| Primäre Behörde | Umweltschutzbehörde | IBAMA, die Umweltgenehmigungsbehörde | Kraftfahrt-Bundesamt | Ministerium für Ökologie und Umwelt | Ministerium für Industrie und Technologie |
| Wichtige Instrumente oder Ausrichtung | Tier 4 gemäß 40 CFR Teil 1039; SCR-Induktionsvorschlag vom Juli 2026 | CONAMA-Resolution 433/2011, MAR-I; MAR-II-Entwurf vom Oktober 2026 schlägt einen Start am 1. Januar 2030 für Motoren von 130–560 kW vor | Stufe V gemäß Verordnung (EU) 2016/1628 und Landwirtschaftstraktor-Genehmigung | HJ 1014-2020; China-V-Entwurf vom Juni 2026 mit empfohlener Umsetzung um 2028 | AB/167/2013 und AB/2018/985 mit eingearbeiteten Stufe-V-Anforderungen |
| Kommerzielle Auswirkung | Motorfamilienzertifizierung und Emissionskonformität über die Nutzungsdauer | MAR-I-Konformität für abgedeckte neue inländische und importierte Dieselmaschinen ab 19 kW | Genehmigung abgedeckter Motoren und Emissionsüberwachung im Betrieb | Ortung und Terminals vor der Werksfreigabe eingebaut, mit erforderlicher Datenübertragung, für Maschinen mit Dieselmotoren von mindestens 37 kW | Typgenehmigung abhängig von der Emissionskonformität des abgedeckten Fahrzeugs und Motors |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Niedrig | Mittel |
| Zukünftige Ausrichtung der politischen Attraktivität | Lockerung | Verschärfung | Keine Änderung | Verschärfung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Die mittlere Bewertung der Vereinigten Staaten spiegelt Zertifizierungs- und Nutzungsdauerpflichten wider, während der SCR-Vorschlag vom Juli 2026 Benachrichtigungen anstelle von Leistungsreduzierungen vorsehen würde, während die Emissionsstandards beibehalten werden, was eine Lockerungsrichtung unterstützt. Deutschlands mittlere Bewertung und die Bewertung „Keine Änderung” spiegeln Genehmigungs- und Stufe-V-Pflichten wider, während der Wasserstoffkraftstoffvorschlag vom Oktober 2026 die Dieselschadstoffgrenzen unverändert lassen würde. Brasiliens mittlere Bewertung spiegelt MAR-I wider, und Chinas niedrige Bewertung spiegelt die Werksüberwachung wider, mit Verschärfung basierend auf vorgeschlagenen strengeren Partikelgrenzen für 130–560 kW bzw. Emissionsgrenzen für 56–560 kW. Die mittlere Bewertung der Türkei und die Bewertung „Keine Änderung” spiegeln traktorbezogene Emissionsgenehmigungsanforderungen wider, die ab dem 1. Januar 2023 gelten, wobei Motorkategoriebedingungen die Konformität auf die etablierte Fahrzeug- und Motorkonformität konzentrieren.
Wertschöpfungskettenstufen
Die Traktorwertschöpfungskette vergleicht, wo Lieferanten Umsatz erzielen und wie jede Betriebsstufe die Lieferkontinuität schützen kann. Carraro liefert Getriebesysteme für Traktoren und andere Geländefahrzeuge, während AGCO Power Dieselmotoren in Finnland produziert. Deeres Formular 10-K für 2025 berichtete von historischen Lieferkettenstörungen mit Engpässen bei Materialien, Komponenten und Fertigwaren in seinem Gerätegeschäft. Das Unternehmen identifizierte die Mehrfachbeschaffung ausgewählter Teile und Materialien als umgesetzte Minderungsmaßnahme.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Komponentenproduktion | Getriebelieferanten wie Carraro; Motorproduzenten wie AGCO Power | Komponentenverkäufe | Anfälligkeit für Material- und Komponentenengpässe | Mehrfachbeschaffung ausgewählter Teile und Materialien |
| Traktorherstellung | Traktorhersteller wie AGCO Corporation durch Valtra und Argo Tractors S.p.A. | Verkäufe von Komplettmaschinen | Synchronisierung von Komponentenlieferungen mit der Montage | Montage um bestätigte Komponentenverfügbarkeit herum planen |
| Vertrieb und Einzelhandel | Verkaufsniederlassungs- und Importeursnetzwerke wie Argo Tractors S.p.A.; Händler wie Danieli S.r.l. in Nordostitalien | Traktorwiederverkäufe | Verbindung internationaler Versorgung mit lokalem Käuferzugang | Importeursabdeckung mit autorisierten lokalen Händlern kombinieren |
| Ersatzteilversorgung | Ersatzteilanbieter wie AGCO Corporation | Ersatzteilverkäufe | Unterstützung eingestellter Modellgenerationen | Teileidentifikation und Nachschub für ältere Modelle aufrechterhalten |
| Quelle: Mordor Intelligence | ||||
Aftersales-Umsätze geben Lieferanten ein kommerzielles Interesse an Geräten über die Werksfreigabe hinaus, wobei AGCO Ersatzteile für nicht mehr in Produktion befindliche Produkte verkauft. Diese Servicespanne macht beibehaltenes Produktwissen und Teileidentifikation zu wichtigen Resilienzwerten, wenn sich Modellpaletten ändern. Die Aufrechterhaltung dieser Fähigkeiten verbindet die zukünftige Modellentwicklung mit dem kommerziellen Wert der Unterstützung älterer Maschinen.
Wettbewerbslandschaft
Marktkonzentration
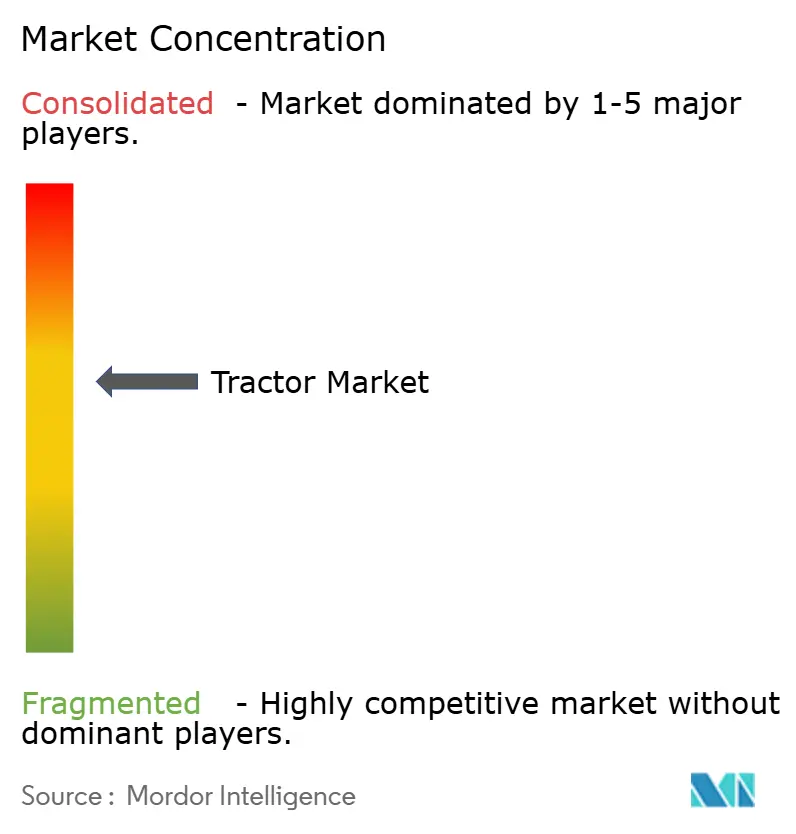
Die Branche ist mäßig konzentriert um Mahindra & Mahindra Ltd., Deere & Company und andere etablierte Traktorgruppen. CNH Industrial N.V., dessen Landwirtschaftssegment Geräte und Präzisionslandwirtschaftslösungen unter Marken wie Case IH und New Holland entwickelt, herstellt, vertreibt und unterstützt, konkurriert neben Kubota Corporation und AGCO Corporation (Massey Ferguson, Valtra, Fendt). Deeres Produktionsgeräteportfolio umfasst 4WD-, Raupen- und Reihenkulturtraktoren neben anderen Landmaschinen. Mahindra berichtete von 505.930 inländischen indischen Traktorverkäufen im Geschäftsjahr 2026, einschließlich der Verkäufe von Gromax Agri Equipment Limited, ein Anstieg von 24,3 % gegenüber dem Geschäftsjahr 2025. Mahindras inländisches Volumenwachstum übertraf das indische Branchengesamt im selben Jahresbericht leicht und erhöhte seinen Anteil an Indiens Traktoreinheiten.
AGCOs nordamerikanische Nettoumsätze für Landwirtschaftsgeräte stiegen im zweiten Quartal 2026 auf währungsbereinigter Basis um 19,8 % im Jahresvergleich, wobei Hochleistungstraktoren zu den größten Umsatzsteigerungen gehörten. Das globale Segment für Produktions- und Präzisionslandwirtschaftsgeräte und -technologie von Deere meldete im dritten Quartal 2026 einen Nettoumsatz von 4 Milliarden USD, ein Rückgang von 6 % im Jahresvergleich. Deere brachte im Februar 2026 auch 6 neue 8R- und 8RX-Traktormodelle mit leistungsstärkeren Optionen auf den Markt. AGCOs Hochleistungsverkaufsgewinne und Deeres zusätzliche leistungsstärkere Optionen deuten auf einen gemeinsamen Fokus auf leistungsstärkere Maschinen hin, trotz Deeres breiterem Segmentrückgang.
Kubota kündigte im August 2026 einen Japan-Einführungsplan für April 2027 für unbemannte und bemannte Agri Robo Tractor MR Series-Modelle an. Die geplante Fernüberwachungsfunktion der unbemannten Modelle würde es Benutzern ermöglichen, den Arbeitsort zu verlassen, während die Traktoren landwirtschaftliche Aufgaben autonom ausführen. Kubota gibt an, dass die MR Series den Richtlinien des Ministeriums für Landwirtschaft, Forstwirtschaft und Fischerei zur Gewährleistung der Sicherheit automatisierter Landmaschinen entspricht, die den fernüberwachten autonomen Traktorbetrieb auf Feldern abdeckt. Im Juli 2026 begann Yanmar South America mit dem Bau einer Fabrik in Indaiatuba, Brasilien, die geplant ist, den jährlichen Traktorausstoß von 5.000 auf 7.000 Einheiten in einer Schicht zu erhöhen. Kubotas Plan verbindet Zeitersparnisse für Bediener mit Japans Sicherheitsrichtlinie, während Yannars geplante Fabrik 2.000 Einheiten jährlichen Einschichttraktorausstoßes in Brasilien hinzufügen würde, was autonomiegeführten Wettbewerb von Investitionen in lokale Produktion unterscheidet.
Marktführer der Traktorenbranche
-
Mahindra & Mahindra Ltd.
-
Deere & Company
-
CNH Industrial N.V. (Case IH, New Holland)
-
Kubota Corporation
-
AGCO Corporation (Massey Ferguson, Valtra, Fendt)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Traktormarkt Unternehmen in diesem Bericht
- Deere & Company
- CNH Industrial N.V. (Case IH, New Holland)
- AGCO Corporation (Massey Ferguson, Valtra, Fendt)
- Mahindra & Mahindra Ltd.
- Kubota Corporation
- CLAAS KGaA mbH
- Escorts Kubota Ltd.
- TAFE Ltd.
- Sonalika (International Tractors Ltd.)
- SDF Group (Same Deutz-Fahr)
- Yanmar Agribusiness Co., Ltd.
- Argo Tractors S.p.A.
- LS Mtron Ltd.
- Daedong (Kioti)
- TYM Corporation
- Weichai Lovol Intelligent Agricultural Technology CO., LTD
- YTO Group Corp.
- XCMG Construction Machinery Co., Ltd.
- Zetor Tractors a.s.
- J C Bamford Excavators Ltd
Wichtige Chancen für Marktteilnehmer
Diese Chancen vergleichen Traktorkaufwege, bei denen Finanzierungsstrukturen unterschiedliche Cashflow-Bedürfnisse der Käufer ansprechen. Brasiliens Moderfrota-Finanzierungsfenster 2026/27 läuft bis zum 30. Juni 2027. Unterschiedliche maximale Finanzierungsanteile für förderfähige Pronamp-Landwirte und andere Produzenten schaffen separate Angebote mit unterschiedlichen käuferfinanzierten Salden. Im August 2026 einigten sich die Co-operative Bank of Kenya und der Kubota-Distributor Car & General (Trading) Limited auf einen Neutraktorfinanzierungsweg für förderfähige Landwirte, Genossenschaften und Agrarunternehmen.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Hauptbarriere | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Pronamp-Traktoreuerung in Brasilien | Der Kredit 2026/27 kann bis zu 100 % des Wertes förderfähiger Güter pro Landwirtschaftsjahr abdecken | Förderfähige Pronamp-Landwirte | Qualifizierende John Deere-Traktoren mit einem Kreditantrag abgleichen | Vorabgenehmigung und widerrufliche Kreditlimits | Deere & Company und Banco John Deere |
| Produzenten- und Genossenschaftsflottenmodernisierung in Brasilien | Der Kredit 2026/27 kann bis zu 85 % des Wertes förderfähiger Güter pro Landwirtschaftsjahr abdecken | Andere förderfähige Landwirte und landwirtschaftliche Produktionsgenossenschaften | Ein qualifizierendes Traktorangebot mit identifizierter Finanzierung für den Restbetrag strukturieren | Umsatzobergrenze der Wirtschaftsgruppe und der nicht finanzierte Saldo | Programmförderfähige Traktorlieferanten wie John Deere |
| Saisonal zurückgezahlte Traktorkäufe in Kenia | Der Weg vom August 2026 bietet förderfähigen Kunden bis zu 100 % Finanzierung unter ausgewählten Strukturen, bis zu 72 Monate und saisonale Optionen | Förderfähige kenianische Landwirte, Genossenschaften und Agrarunternehmen | Neue Kubota-Traktoren und Rückzahlungen an landwirtschaftliche Cashflows anpassen | Schuldendienstkapazität über landwirtschaftliche Saisons | Kubota Corporation, Car & General (Trading) Limited und Co-operative Bank of Kenya |
| Quelle: Mordor Intelligence | |||||
Diese Chancen teilen das Kreditproblem in den käuferfinanzierten Saldo und den Zeitpunkt der Rückzahlungen auf. Brasiliens 2 Finanzierungsobergrenzen betreffen ersteres, während Kenias saisonale Strukturen letzteres ansprechen. Die Koordination zwischen Kreditgeber und Distributor wird folglich Teil des Traktorangebots selbst und gibt Lieferanten eine Möglichkeit, verschiedene landwirtschaftliche Käufer durch unterschiedliche Kaufstrukturen zu bedienen.
Neueste Industrielle Entwicklungen in Traktormarkt
- Aug. 2026: Die Co-operative Bank of Kenya und der Kubota-Distributor Car & General (Trading) Limited einigten sich auf eine neue Traktorfinanzierungspartnerschaft für förderfähige kenianische Landwirte, Genossenschaften und Agrarunternehmen.
- Aug. 2026: Escorts Kubota Ltd., die indische Tochtergesellschaft von Kubota Corporation, begann mit der Standortvorbereitung für ein geplantes Werk in Uttar Pradesh, das die Kapazität für Traktoren und andere Produkte für Indien erweitern soll.
- Jul. 2026: Yanmar South America begann mit dem Bau einer Fabrik in Indaiatuba, Brasilien, die geplant ist, den jährlichen Traktorausstoß von 5.000 auf 7.000 Einheiten in einer Schicht zu erhöhen.
Traktormarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der globale Traktormarkt misst die jährlichen Ausgaben für neue Komplettraktoren, die weltweit für Arbeiten in seinen anerkannten Anwendungsbereichen verkauft werden. Der Wert umfasst Komplettgeräte über alle Leistungs-, Antriebs- und Antriebskonfigurationen sowie Anwendungsklassen.
Ausschlüsse aus dem Geltungsbereich: Gebrauchttraktorwiederverkaufstransaktionen, separat verkaufte Anbaugeräte und Geräte, separat verkaufte Ersatzteile sowie laufende Service-, Finanzierungs- und Versicherungserlöse sind ausgeschlossen.
Segmentierungsübersicht
- Nach Motorleistung
- Unter 40 PS
- 40–100 PS
- Über 100 PS
- Nach Antriebsart
- Zweiradantrieb (2WD)
- Vier-/Allradantrieb (4WD/AWD)
- Nach Antriebstyp
- Diesel
- Batterie-Elektrisch
- Hybrid (Diesel-Elektrisch)
- Nach Anwendung
- Landwirtschaft
- Bauwesen
- Forstwirtschaft
- Kommunale Pflege & Grünflächenpflege
- Transport & Logistik
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Rest von Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Rest von Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien
- Rest von Asien-Pazifik
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Ägypten
- Südafrika
- Rest von Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Öffentliche Sekundärforschung nutzt Quellen wie die Statistiken der Ernährungs- und Landwirtschaftsorganisation zu Landmaschinen, die Maschinen im Einsatz, Produktion und Handel verfolgen, sowie die monatlichen Einzelhandels-Traktorberichte der Association of Equipment Manufacturers zur Beurteilung der Verkaufsrichtung und des Leistungsklassenmix. CEMA-Zulassungsveröffentlichungen helfen bei der Interpretation der europäischen Nachfrage nach Neugeräten, während die Betriebseinkommensprognosen des USDA Economic Research Service den Kontext für die landwirtschaftliche Kaufkraft und den Ersatzzeitpunkt liefern.
Jährliche Unternehmensberichte, Investorenmaterialien und regulatorische Einreichungen können den Produktmix, die geografische Exposition, den ausgewiesenen Geräteumsatz und die Betriebsbedingungen klären, wobei seriöse Presse zur Querprüfung datierter Entwicklungen und Marktsignale verwendet wird. Diese Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen mit Traktorherstellern, Händlern und Distributoren, Landmaschinenspezialisten sowie Flotten- oder Betriebskäufern können Sekundärnachweise zu Neugerätepreisen, Kanalinventaren, Ersatzzeitpunkten und Anwendungsmix testen. Analysten-Nachfassaktionen können inkonsistente Definitionen oder fehlende regionale und segmentbezogene Nachweise klären und Antworten dann gegen Unternehmensoffenlegungen, Zulassungs- und Verkaufsindikatoren sowie landwirtschaftliche Wirtschaftsdaten triangulieren.
Verteilung der Befragten der Primärforschungserhebung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Führungskräfte (CXOs): 20 % | Asien-Pazifik: 40 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | EMEA: 30 % |
| Kleinere Akteure: 20 % | Manager: 45 % | Amerika: 30 % |
Marktgrößenbestimmung und Prognose
Ein Top-down-Modell schätzt die globalen jährlichen Herstellerverkäufe neuer Komplettraktoren in USD und überprüft das Ergebnis durch selektive Lieferanten- und Händler-Rollups sowie stichprobenartige Verkaufspreise multipliziert mit Stückvolumen. Die wichtigsten Indikatoren umfassen Verkaufstrends in der Landwirtschaft und anderen Anwendungen, Traktorzulassungen und Einzelhandelseinheiten, Leistungs- und Antriebsmix, Betriebseinkommen und Kreditbedingungen sowie Änderungen der Gerätepreise. Diese zeigen Nachfrage, Produktmix, Kaufkraft und Wert je Einheit an. Nachweise aus Unternehmensoffenlegungen, nationalen Statistiken und Verbandsdaten unterstützen regionale und Produktanteile, wobei Stücktrends und beobachtete Preis- und Mixänderungen den Wertausblick informieren. Prognosen können multivariate Regression verwenden, wo Nachfragetreiber konsistente Reihen aufweisen, Zeitreihenglättung für stabile Verkaufshistorien und Szenarioanalysen für Wetter-, Finanzierungs- oder Rohstoffschocks. Primärexperten können testen, ob die variablenspezifischen Prognosenannahmen zu den Kauf- und Kanalbedingungen passen. Lücken werden durch den Vergleich von Definitionen und Zeiträumen behandelt, dann wird der am nächsten unterstützte regionale oder segmentbezogene Indikator verwendet und ein Bereich für Sensitivitätsprüfungen aufgezeichnet, anstatt fehlende Beobachtungen mit nicht unterstützter Präzision zu füllen.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren das Modell gegen unabhängige Unternehmens-, Verbands- und öffentliche statistische Signale und untersuchen dann wesentliche Unterschiede in Einheiten, Wert, Zeitraum oder Produktabdeckung. Anomalieprüfungen markieren abrupte Anteilsverschiebungen, unplausible Preis- oder Volumenbewegungen und inkonsistente regionale Gesamtwerte. Analysten verfolgen jedes Problem bis zu seiner Quelle und lösen es auf oder dokumentieren es vor der Freigabe durch aufeinanderfolgende Quellen-, Modell- und redaktionelle Überprüfungen. Eine erneute Kontaktaufnahme wird ausgelöst, wenn eine Quellendefinition unklar ist, ein wichtiger Input mit einem anderen Signal in Konflikt steht oder ein wesentliches Marktereignis eine Annahme ändert. Das Modell wird jährlich aktualisiert, zwischen den Zyklen für wesentliche Ereignisse aktualisiert und vor der Lieferung einer neuen Überprüfung unterzogen.
Mordor Intelligence's Schätzung des Traktormarkts im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Inputs unterscheiden. Der Wert umfasst Komplettgeräte über alle Leistungs-, Antriebs- und Antriebskonfigurationen sowie Anwendungsklassen.
Wichtige Treiber von Abweichungen umfassen die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Die wichtigsten Indikatoren umfassen Verkaufstrends in der Landwirtschaft und anderen Anwendungen, Traktorzulassungen und Einzelhandelseinheiten, Leistungs- und Antriebsmix, Betriebseinkommen und Kreditbedingungen sowie Änderungen der Gerätepreise.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 100,6 Mrd. USD (2027) | |
| Globales Beratungsunternehmen A | 89,8 Mrd. USD (2026) | Auf Basis seines Basiswerts von 2026 liegt diese Schätzung 10,7 % unter dem Wert dieses Berichts für 2027 von 100,6 Mrd. USD, 1 Jahr später. Der veröffentlichte Wert für 2026 liegt ein Jahr früher, und die Prognose wächst von dieser Basis aus, was zu einem niedrigeren Wert gegenüber einer Messung für 2027 beitragen kann. |
| Globales Beratungsunternehmen B | 67,5 Mrd. USD (2025) | Auf Basis seines Basiswerts von 2025 liegt diese Schätzung 32,9 % unter dem Wert dieses Berichts für 2027 von 100,6 Mrd. USD, 2 Jahre später. Die angegebene Grenze für Landwirtschaftstraktoren ist enger als das anerkannte Maß, das auch Traktoren zählt, die in nicht-landwirtschaftlichen Anwendungen eingesetzt werden. |
Die Analysten von Mordor Intelligence triangulieren das Modell gegen unabhängige Unternehmens-, Verbands- und öffentliche statistische Signale und untersuchen dann wesentliche Unterschiede in Einheiten, Wert, Zeitraum oder Produktabdeckung.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Traktormarkt und wie ist der Wachstumsausblick?
Der Markt wird im Jahr 2027 auf 100,6 Milliarden USD geschätzt und soll bis 2032 131,3 Milliarden USD erreichen, bei einer CAGR von 5,47 % im Zeitraum 2027–2032.
Was unterstützt die Traktornachfrage?
Mechanisierung, Arbeitskräftemangel in der Landwirtschaft und Finanzierungen unterstützen Käufe. Brasiliens Moderfrota-Programm 2026/27 finanziert förderfähige landwirtschaftliche Traktor- und Gerätekäufe.
Welche Traktorleistungsklasse hat den größten Umsatzanteil?
Traktoren im Bereich 40–100 PS führten im Jahr 2026 mit 46,65 % des globalen Traktorumsatzes.
Welche Unternehmen sind bedeutende Traktorlieferanten?
Bedeutende Lieferanten sind Mahindra & Mahindra Ltd., Deere & Company, CNH Industrial N.V., Kubota Corporation und AGCO Corporation.
Welche Herausforderungen beeinflussen Neutraktorenkäufe?
Hohe Gerätepreise und schwache Betriebsrentabilität schränken den Ersatz ein. In seinem Ausblick vom Dezember 2025 prognostizierte Farm Credit Canada einen Rückgang der kanadischen Neuverkäufe von Traktoren mit über 100 PS um 5,6 % im Jahr 2026 gegenüber 2025.
Welche Regionen führen beim Traktorumsatz und der prognostizierten Wachstumsrate?
Asien-Pazifik hielt im Jahr 2026 55,66 % des globalen Traktorumsatzes, während Südamerika mit einer CAGR von 6,55 % im Zeitraum 2027–2032 am schnellsten wachsen soll.