
Marktgröße und Marktanteil für Systemintegratoren
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 49.41 Milliarden US-Dollar |
| Marktgröße (2031) | 63.73 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.22 % |
| Schnellstwachsender Markt | Naher Osten |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Systemintegratoren von Mordor Intelligence
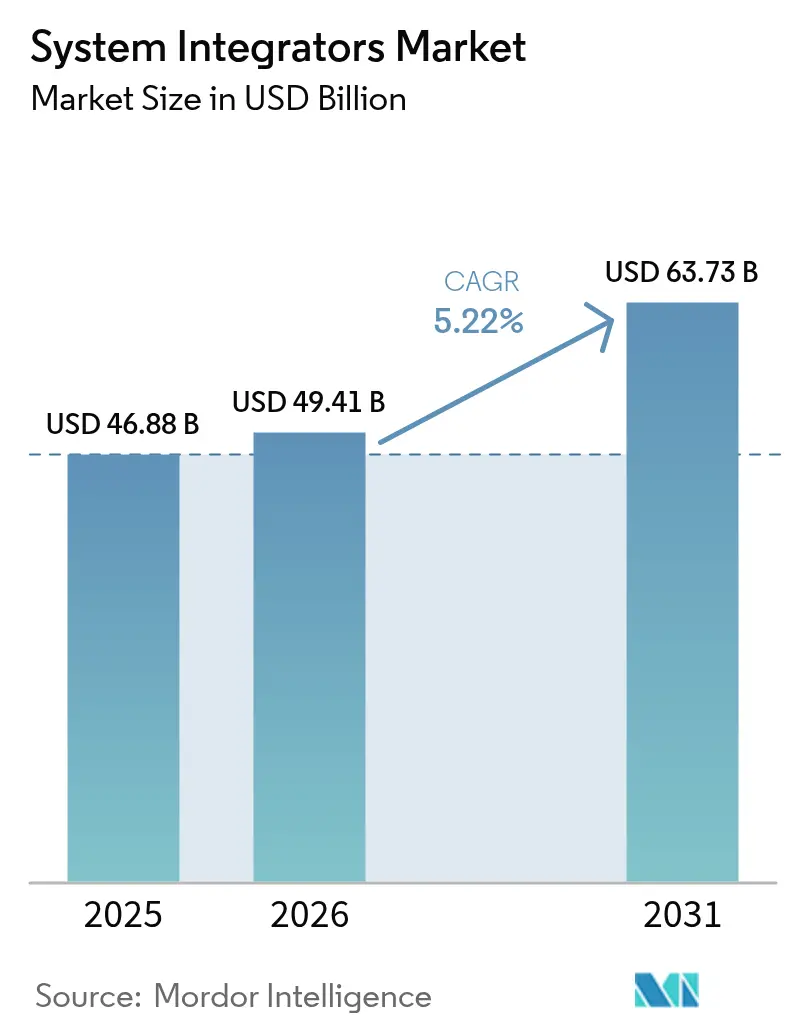
Die Marktgröße für Systemintegratoren wurde im Jahr 2025 auf 46,88 Milliarden USD geschätzt und soll von 49,41 Milliarden USD im Jahr 2026 auf 63,73 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,22 % während des Prognosezeitraums (2026–2031). Die Nachfrage nimmt zu, da Unternehmen die Silos zwischen Betriebstechnologie-Assets und Informationstechnologie-Anwendungen aufbrechen und Anlagenmanagern eine einheitliche Übersicht über Leistungs-, Energie- und Sicherheitskennzahlen bieten. Schlüsselfertige Projekte dominieren die Beschaffung, da internes Automatisierungstalent knapp und überaltert ist, sodass Anlagenbetreiber die Integration von speicherprogrammierbaren Steuerungen, verteilten Steuerungssystemen, Supervisory-Control-and-Data-Acquisition-Schichten, Manufacturing Execution Systems und industriellen Internet-der-Dinge-Gateways auslagern. Dienstleister gewinnen auch langfristige Managed-Services-Verträge, die Gebühren an Verfügbarkeit, Produktionsertrag und Cybersicherheitsstatus knüpfen. Die Wettbewerbsintensität steigt, da globale Automatisierungsanbieter, Beratungsunternehmen und spezialisierte Ingenieurbüros alle digitale Dienstleistungserlöse anstreben und geografisch expandieren, um Greenfield-Programme in den Bereichen erneuerbare Energien, Smart-City-Infrastruktur und Batterieproduktionsanlagen zu erschließen.
Wichtigste Erkenntnisse des Berichts
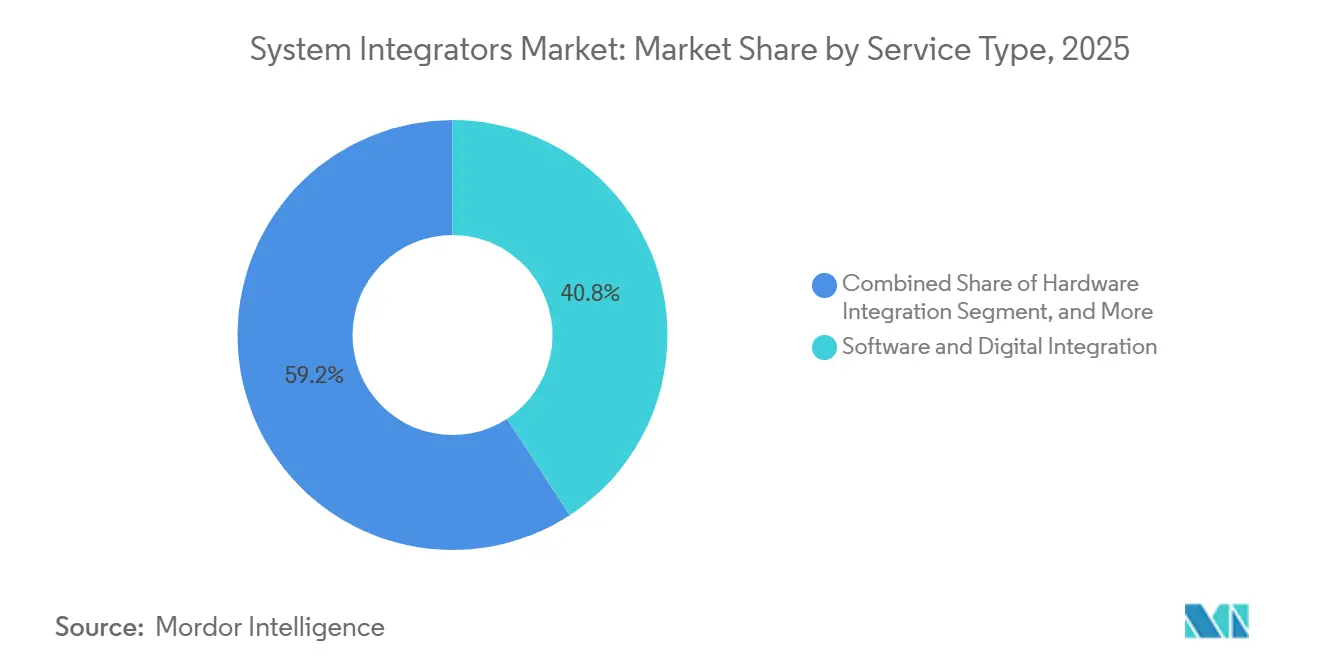
- Nach Servicetyp hielt Software- und Digitalintegration im Jahr 2025 einen Marktanteil von 40,83 % am Markt für Systemintegratoren, während Hardware-Integration bis 2031 eine CAGR von 5,27 % verzeichnen soll.
- Nach Technologie entfiel im Jahr 2025 ein Anteil von 36,71 % der Marktgröße für Systemintegratoren auf Integrierte Prozesssteuerung; Industrielles Internet der Dinge und Edge-Plattformen sollen im Zeitraum 2026–2031 mit einer CAGR von 5,31 % wachsen.
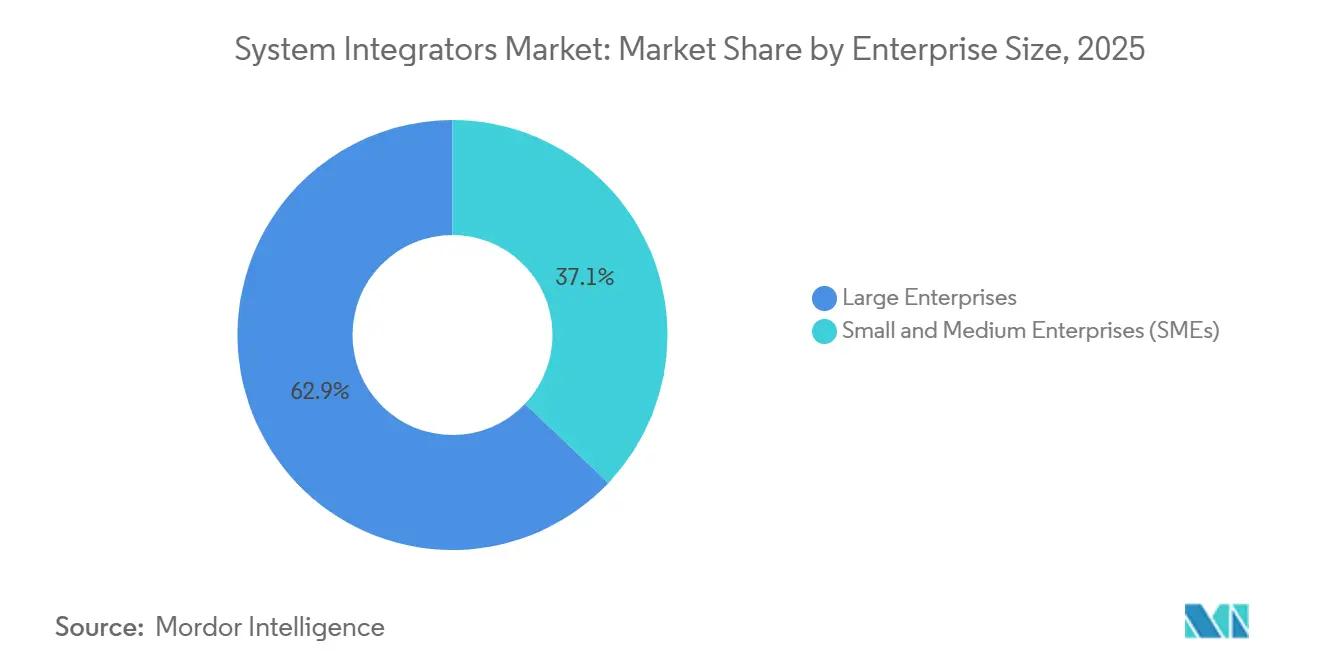
- Nach Unternehmensgröße entfielen im Jahr 2025 62,92 % der Ausgaben auf Großunternehmen, doch kleine und mittlere Unternehmen sollen mit einer CAGR von 5,34 % wachsen, da cloudbasierte Supervisory-Control-and-Data-Acquisition-Lösungen die Einstiegshürden senken.
- Nach Endnutzerbranche repräsentierte Öl und Gas im Jahr 2025 19,47 % der Nachfrage, doch Gesundheitswesen und Biowissenschaften soll mit einer CAGR von 5,39 % wachsen, da Serialisierungs- und elektronische Chargenprotokoll-Vorschriften eine validierte Integration erfordern.
- Nach Geografie führte Asien-Pazifik im Jahr 2025 mit 33,53 % des Umsatzes, während der Nahe Osten bis 2031 eine CAGR von 5,24 % verzeichnen soll, da staatliche Investitionsfonds intelligente Fertigungsprojekte finanzieren.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach schlüsselfertigen OT-IT-Konvergenzprojekten | +1.2% | Global, konzentriert in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Beschleunigung der Digitalisierung von Anlagen für erneuerbare Energien | +0.9% | Global, angeführt von Europa, Asien-Pazifik, Naher Osten | Langfristig (≥ 4 Jahre) |
| 5G-gestützte Edge-Computing-Anwendungsfälle | +0.8% | Asien-Pazifik als Kern, Ausbreitung nach Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Regulatorischer Druck für cybersichere SCADA-Nachrüstungen | +0.7% | Nordamerika und Europa, Ausweitung auf den Nahen Osten | Mittelfristig (2–4 Jahre) |
| Zunehmende Einführung modularer Automatisierung | +0.6% | Global, mit frühem Zugkraft in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Mangel an Automatisierungsfachkräften auf Werksebene | +0.5% | Global, akut in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach schlüsselfertigen OT-IT-Konvergenzprojekten
Unternehmen wünschen sich einen verantwortlichen Partner, der speicherprogrammierbare Steuerungen, Historian-Systeme, Manufacturing Execution Systems und Enterprise-Resource-Planning-Software in eine einheitliche Architektur integrieren kann. Im Jahr 2025 lieferte Siemens mehr als 1.200 solcher Projekte, und 68 % davon umfassten cloudbasierte digitale Zwillinge, mit denen Bediener Prozessänderungen vor der Inbetriebnahme simulieren konnten.[1]Siemens AG, "Geschäftsbericht 2025," siemens.com OMRON und Accenture schlossen eine strategische Allianz mit dem Ziel, bis 2027 einen Jahresumsatz von 300 Millionen USD zu erzielen, was unterstreicht, wie Hardwareanbieter mit IT-Integratoren zusammenarbeiten, um Fachwissen zu bündeln. Die Einhaltung von ISA-95-Datenmodellen und IEC-62443-Sicherheitskontrollen beschleunigt die Akzeptanz, da standardisierte Schnittstellen die Abhängigkeit von einzelnen Anbietern reduzieren. Da sich der Markt für Systemintegratoren weiterentwickelt, wird der schlüsselfertige Leistungsumfang zum Standard-Vertragsmodell, das es Anlagenbetreibern ermöglicht, das Projektabschlussrisiko auf Spezialisten zu verlagern. Integratoren, die Referenzarchitekturen und Zertifizierungsanforderungen beherrschen, gewinnen Preissetzungsmacht und stabilere mehrjährige Beziehungen.
Beschleunigung der Digitalisierung von Anlagen für erneuerbare Energien
Windparks, Solaranlagen und Batteriespeicheranlagen installieren Supervisory-Control-and-Data-Acquisition- und Zustandsüberwachungsschichten, um den Energieertrag zu maximieren und die Lebensdauer der Komponenten zu verlängern. Naturgy senkte die Betriebs- und Wartungskosten um 18 %, nachdem im Jahr 2025 eine einheitliche Supervisory-Control-Plattform für sein europäisches Portfolio an erneuerbaren Energien eingeführt wurde. Die Internationale Energieagentur erwartet, dass die jährlichen globalen Kapazitätszuwächse bei erneuerbaren Energien bis 2030 500 Gigawatt übersteigen werden, was Integratoren zwingt, Daten von Turbinen, Wechselrichtern und Netzausgleichsalgorithmen zu harmonisieren.[2]Internationale Energieagentur, "Erneuerbare Energien 2025," iea.org Edge-Gateways hosten jetzt Modelle des maschinellen Lernens, die die Leistung bei Netzüberlastungsereignissen autonom drosseln, Einnahmen sichern und gleichzeitig die Frequenz stabilisieren. Die Chance für den Markt für Systemintegratoren hängt daher davon ab, cybersichere, standardbasierte Lösungen anzubieten, die Versorgungsunternehmen, OEM-Garantien und regulatorische Berichterstattung erfüllen. Regionale Richtlinien, die hohe Verfügbarkeit und die Teilnahme an Netzdienstleistungen belohnen, verstärken die Projektpipelines zusätzlich.
5G-gestützte Edge-Computing-Anwendungsfälle
Private 5G-Netzwerke liefern Latenzen unter 10 Millisekunden und ermöglichen geschlossene Qualitätskontrollkreise, autonome mobile Roboter und Augmented-Reality-Wartung, die zuvor durch WLAN-Jitter behindert wurden. Rockwell Automations Einführung von FactoryTalk Hub im Jahr 2025 bündelt 5G-Funkmodule, Edge-Analysen und industrielle Protokollübersetzung in einer einzigen Plattform. Ericsson gab bekannt, dass 42 % seiner privaten Netzwerkverträge im Jahr 2025 in der Fertigung und Logistik abgeschlossen wurden, wobei Systemintegratoren als primärer Kanal für Spektrumlizenzierung, Netzwerkdesign und Steuerungsintegration fungierten. Lokale Verarbeitung senkt die Cloud-Egress-Kosten erheblich, da Zeitreihendaten vor Ort verdichtet werden und nur Anomalien weitergeleitet werden – ein Kostenvorteil, der bei Finanzverantwortlichen Anklang findet. Für den Markt für Systemintegratoren wird 5G-Kompetenz schnell zu einem Qualifikationsmerkmal, das Bieter in schnellen diskreten Branchen wie Halbleiterverpackung und Konsumgüterabfüllanlagen differenziert.
Regulatorischer Druck für cybersichere SCADA-Nachrüstungen
Regulierungsbehörden für kritische Infrastrukturen schreiben nun IEC-62443-Zonen, Multi-Faktor-Authentifizierung und Echtzeit-Bedrohungsüberwachung in veralteten Supervisory-Control-Netzwerken vor. Die US-amerikanische Behörde für Cybersicherheit und Infrastruktursicherheit erließ im Jahr 2025 verbindliche Richtlinien, die Pipeline-Betreiber verpflichten, Nachrüstungen bis 2027 abzuschließen. ABBs Übernahme der Messung Group in Indien für 150 Millionen USD zielte auf eine tiefere cybersichere Integrationskapazität für Stromerzeugungskunden ab, die ähnlichen Vorschriften unterliegen. Europas NIS2-Richtlinie verpflichtet zur Meldung von Vorfällen innerhalb von 24 Stunden, was Versorgungsunternehmen dazu veranlasst, Sicherheitsinformations- und Ereignismanagement-Plattformen einzusetzen, die Warnmeldungen von speicherprogrammierbaren Steuerungen und Sicherheitssystemen aufnehmen. Integratoren, die sowohl funktionale Sicherheit als auch Cybersicherheit beherrschen, erhalten bevorzugten Anbieterstatus, was dem Markt für Systemintegratoren ermöglicht, Premiumpreise für Brownfield-Härtungsarbeiten zu erzielen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Hohes Risiko der Projektumfangserweiterung | −0.6% | Global, besonders ausgeprägt in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Beschaffungsverzögerungen bei Investitionsgütern | −0.5% | Global, verlängerte Vorlaufzeiten in asiatisch-pazifischen Lieferketten | Mittelfristig (2–4 Jahre) |
| Fragmentiertes Anbieterökosystem | −0.4% | Global, stärker ausgeprägt in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Kritische Haftungsrisiken in sicherheitskritischen Anlagen | −0.3% | Nordamerika und Europa, strenge Aufsicht | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohes Risiko der Projektumfangserweiterung
Nicht dokumentierte Altanlagen, spät auftretende Cybersicherheitsanforderungen und sich entwickelnde regulatorische Checklisten weiten den Integrationsumfang häufig aus. Eine McKinsey-Umfrage aus dem Jahr 2025 ergab, dass 47 % der Automatisierungsprojekte aufgrund solcher Erweiterungen das Budget um mehr als 20 % überschritten. Überschreitungen beeinträchtigen die Rentabilität von Integratoren, die mit knappen Servicemargen arbeiten, und belasten das Kundenvertrauen, wenn Fristen nicht eingehalten werden. Um die Belastung des Marktes für Systemintegratoren abzumildern, führen Unternehmen nun kostenpflichtige Entdeckungsphasen durch, die Laserscanning, Netzwerktopologiekartierung und Validierung digitaler Zwillinge umfassen, um Anforderungen vor Kostenverbindlichkeiten festzulegen. Festpreisverträge mit strenger Änderungsauftragsverwaltung sind ebenfalls üblich und verlagern einen Teil des Varianzrisikos zurück auf die Anlagenbetreiber. Obwohl diese Maßnahmen die finanzielle Volatilität dämpfen, können sie die Verkaufszyklen verlängern, da beide Seiten detaillierte Verantwortlichkeiten aushandeln.
Beschaffungsverzögerungen bei Investitionsgütern
Die Vorlaufzeiten für speicherprogrammierbare Steuerungen, Frequenzumrichter und Industrie-Switches stiegen im Jahr 2025 infolge von Halbleiterengpässen und geopolitischen Handelskonflikten auf mehr als 40 Wochen. Schneider Electric stellte fest, dass 23 % seiner Integrationsprojekte aufgrund von Komponentenengpässen im Durchschnitt 14 Wochen in Verzug gerieten.[3]Schneider Electric, "Geschäftsbericht 2025," se.com Projektverzögerungen legen Arbeitsteams lahm, verlängern die Bindung von Betriebskapital und komprimieren die Margen der Integratoren, wodurch der Schwung des Marktes für Systemintegratoren gebremst wird. Gegenmaßnahmen umfassen den Vorauskauf von Langzeitartikeln, die Entwicklung modularer Schaltschränke, die alternative Anbieterteile aufnehmen können, und die Einführung softwarebasierter Steuerung, bei der die Logik auf handelsüblichen Computern läuft. Obwohl diese Maßnahmen den Termindruck mildern, erhöhen sie die Lagerhaltungskosten und bringen neue Zertifizierungsherausforderungen für die Einhaltung der Sicherheitsintegrität mit sich.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Hardware-Integration gewinnt mit Beschleunigung von Greenfield-ProjektenHardware-Integration soll zwischen 2026 und 2031 eine CAGR von 5,27 % verzeichnen und damit die Führungsposition der Software- und Digitalintegration im Jahr 2025 umkehren, die einen Umsatzanteil von 40,83 % am Markt für Systemintegratoren hielt. Der Wandel spiegelt einen Anstieg von Greenfield-Anlagen für erneuerbare Energien, petrochemischen Erweiterungen im Nahen Osten und Batteriezellen-Gigafabriken wider, die alle physische Steuerschränke, Feldinstrumentierung, Stromverteilungsplatten und robuste industrielle Netzwerkinfrastrukturen benötigen, bevor eine Softwareschicht funktionieren kann. Integratoren sichern sich Kundentreue, indem sie werksabnahmegeprüfte Schaltschränke liefern, die vorverkabelt vor Ort ankommen, die Inbetriebnahmezeit verkürzen und Nacharbeiten minimieren. Beratung und Schulung bleibt ein stabiler Einnahmebereich, da Fachkräfte auf Werksebene knapp sind; Integratoren bündeln daher Kompetenzentwicklungsmodule und laufende Cybersicherheits-Patches in Managed-Service-Verträge, die Verfügbarkeit garantieren. After-Sales-Support und Wartung ist margenreich, da leistungsbasierte Service-Level-Vereinbarungen die Vergütung an vermiedene Ausfallzeiten knüpfen und so die Anreize der Integratoren mit den Produktionszielen der Kunden in Einklang bringen.
Ein Wandel hin zu modularer Automatisierung prägt dieses Segment ebenfalls. Emersons webkonfigurierbare Skid-Systeme, die innerhalb von 12 Wochen geliefert werden können, veranschaulichen, wie Standardisierung die Geschwindigkeit steigert. Kunden aus den Biowissenschaften schätzen schnelle Umrüstungen für Einweg-Bioreaktoren, während Lebensmittel- und Getränkeunternehmen skalierbare Skids schätzen, die in der Nebensaison stillgelegt werden können, ohne Kapital zu binden. Da sich diese Muster ausbreiten, wird der Markt für Systemintegratoren erleben, dass Hardware-Integrationsteams stärker mit Softwareingenieuren zusammenarbeiten, um konvergierte Pakete zu liefern und sicherzustellen, dass der lineare Arbeitsablauf von der physischen Installation bis zur virtuellen Inbetriebnahme auf einem kürzeren kritischen Pfad zusammenläuft. Werkzeuge, die elektrische Schaltpläne automatisch aus Verfahrens- und Instrumentierungsdiagrammen generieren, komprimieren die Ingenieurstunden weiter und setzen Ressourcen für margenreichere Optimierungsdienstleistungen frei.


Nach Technologie:
Industrielles Internet der Dinge und Edge-Plattformen erschließen Budgets für vorausschauende WartungIntegrierte Prozesssteuerung – speicherprogrammierbare Steuerungen, verteilte Steuerungssysteme und Supervisory Control and Data Acquisition – entfiel im Jahr 2025 auf 36,71 % des Marktanteils für Systemintegratoren, nähert sich jedoch der Reife, da Brownfield-Fabriken bestehende Hardware länger nutzen. Im Gegensatz dazu wird Industrielles Internet der Dinge und Edge-Plattformen bis 2031 mit einer CAGR von 5,31 % wachsen, angetrieben durch die Nachfrage der Stakeholder nach Echtzeit-Inferenz unter einer Sekunde für Anomalieerkennung und Qualitätsvorhersage. Edge-Knoten reduzieren die Latenz, senken die Cloud-Egress-Kosten und berücksichtigen Datensouveränitätsregeln, die das Übertragen sensibler Telemetriedaten über Grenzen hinweg verbieten. Die Einführung von Manufacturing Execution Systems gewinnt in diskreten Branchen, insbesondere in der Automobil- und Luft- und Raumfahrtindustrie, an Dynamik, wo serialisierte Genealogie und die Einhaltung von ISO-Standards eine detaillierte Orchestrierung jedes Arbeitsauftrags erfordern. Die Integration von Robotik und maschinellem Sehen breitet sich von Automobillackierereien auf E-Commerce-Lager aus, wo autonome mobile Roboter und visionsgeführte Kommissioniersysteme eine 24/7-Auftragserfüllung ermöglichen.
Cybersicherheitslösungen sind dank IEC-62443-Vorschriften mittlerweile unverzichtbar. Yokogawa gab bekannt, dass 89 % seiner Verträge im Jahr 2025 dedizierte Sicherheitsbewertungen beinhalteten, gegenüber 34 % zwei Jahre zuvor, was bestätigt, dass Sicherheit kein Zusatz mehr ist, sondern ein standardmäßiges Arbeitselement. Da die technologische Breite zunimmt, benötigt der Markt für Systemintegratoren multidisziplinäre Teams, die Echtzeit-deterministische Steuerung, Kubernetes-basierte Microservices und Zero-Trust-Netzwerkarchitekturen verstehen. Anbieter, die Referenzdesigns für Sensor-zu-Cloud-Datenpfade erstellen, komplett mit vorvalidierten Verschlüsselungs- und Identitätsverwaltungslösungen, beschleunigen die Bereitstellung und reduzieren den Zertifizierungsaufwand, wodurch sie einen größeren Anteil am Kundenbudget gewinnen.
Nach Unternehmensgröße:
Kleine und mittlere Unternehmen setzen auf cloudbasierte SCADA und AbonnementzahlungsmodelleKleine und mittlere Unternehmen sollen bis 2031 eine CAGR von 5,34 % verzeichnen und damit Großunternehmen übertreffen, die im Jahr 2025 62,92 % der Ausgaben kontrollierten, aber moderater wachsen. Die Demokratisierung der Automatisierung ergibt sich aus cloudnativen Supervisory-Control-and-Data-Acquisition-Plattformen, die hohe Kapitalausgaben in monatliche Betriebskosten umwandeln. Abonnementpakete umfassen Hardware, Software, Integrationsarbeit und 24/7-Helpdesk-Support, sodass kleine und mittlere Unternehmen Automatisierungsausgaben mit dem Produktionsrhythmus abstimmen können. Integratoren entwickeln branchenspezifische Vorlagen – Chargenrezepte für Craft-Brauereien, Track-and-Trace für den Cannabisanbau oder Energiedashboards für Kühllagerhäuser –, die Ingenieurstunden reduzieren und die Inbetriebnahme für Unternehmen ohne interne Spezialisten beschleunigen.
Großunternehmen dominieren weiterhin in absoluten Zahlen, da Prozessbranchenintegrationen, insbesondere in Öl und Gas oder der Pharmaindustrie, mehrjährige Programme, Sicherheitsintegritätsschichten und umfangreiche Werksabnahmetests erfordern. Doch selbst diese Großunternehmen experimentieren mit Abonnementmodellen beim Pilotieren von Greenfield-Linien, was eine parallele Bewertung mehrerer Technologien ermöglicht, bevor sie global standardisiert werden. Der Fachkräftemangel belastet beide Gruppen: Kleine und mittlere Unternehmen lagern vollständig aus, während Großunternehmen ein Kernteam behalten, aber auf Integratoren für Kapazitätsspitzen und Cybersicherheitsbetrieb angewiesen sind. Für den Markt für Systemintegratoren maximieren abgestufte Servicekataloge, die die Erschwinglichkeit kleiner und mittlerer Unternehmen mit der Strenge von Großunternehmen verbinden, die adressierbare Chance und schaffen Upgrade-Pfade, wenn die Reife der Kunden steigt.
Nach Endnutzerbranche:
Gesundheitswesen und Biowissenschaften führen das Wachstum unter regulatorischem Druck anGesundheitswesen und Biowissenschaften werden bis 2031 mit einer CAGR von 5,39 % wachsen – dem schnellsten unter allen Branchen –, da Regulierungsbehörden elektronische Chargenprotokolle, validierte Reinigungsprozesse und kontinuierliche Fertigungslinien fordern, die Echtzeit-Spektroskopie, Umgebungsüberwachung und Enterprise-Resource-Planning in einer einzigen Herkunftskette integrieren. Serialisierungsvorschriften gemäß dem US-amerikanischen Drug Supply Chain Security Act und vergleichbaren europäischen Regelungen erstrecken die Rückverfolgbarkeit bis auf die Einzeldosisebene und zwingen Pharmaunternehmen, Encoder, Scanner und Datenbroker nachzurüsten, die Compliance-Dashboards speisen. Systemintegratoren mit Kenntnissen in der Validierung gemäß Guter Herstellungspraxis erzielen Premiumgebühren, da Fehler kostspielige regulatorische Verzögerungen auslösen.
Öl und Gas mit einem Umsatzanteil von 19,47 % im Jahr 2025 modernisiert weiterhin veraltete Supervisory-Control-Assets, geht jedoch angesichts der Energiewende-Debatten vorsichtig mit Greenfield-Verpflichtungen um. Automobilhersteller schwenken auf Elektrofahrzeugplattformen um, was umfangreiche Robotik- und Batteriemodul-Montagelinienintegrationen erfordert. Luft- und Raumfahrt- sowie Verteidigungsprogramme schreiben luftgespaltene Netzwerke, Hardware-Verschlüsselung und AS9100-Qualitätsaudits vor, was die Integrationskomplexität erhöht. Lebensmittel- und Getränkeanlagen nutzen Track-and-Trace-Linien zur Einhaltung von Lebensmittelsicherheitsgesetzen und zur Ermöglichung schneller Rückrufaktionen, während Chemie- und Petrochemieunternehmen redundante sicherheitsinstrumentierte Schichten gemäß IEC 61511 benötigen, um unkontrollierte Reaktionen zu verhindern. Da jede Branche einzigartige Compliance- und Durchsatzprobleme aufweist, entsteht innerhalb des Marktes für Systemintegratoren eine Spezialisierung, wobei Unternehmen Nischen auf der Grundlage von Domänenwissen, zertifizierten Referenzvorlagen und vorqualifizierten Lieferketten erschließen.
Geografische Analyse
Markt für Systemintegratoren im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum entfiel 2025 auf 33,53 % des Umsatzes im Markt für Systemintegratoren, was die umfangreiche installierte Basis Chinas, Indiens produktionsgebundene Anreizprogramme und die Rolle Südostasiens als Diversifizierungszentrum für Lieferketten widerspiegelt, die nach Resilienz streben. Laufende Fabrikmodernisierungen in der Elektronik-, Pharma- und Automobilmontagebranche treiben weiterhin Projekte voran, die Hardware-Nachrüstungen mit Edge-Analytics-Implementierungen verbinden, und nationale Datensouveränitätsregeln schaffen eine stetige Nachfrage nach inländischen Ingenieurressourcen. Integratoren, die lokale Partnerschaften und Mandarin- oder Hindi-sprechende Projektmanager aufbauen, verkürzen konsequent die Inbetriebnahmezyklen und bauen Glaubwürdigkeit bei regionalen Regulierungsbehörden auf, die einen dokumentierten Technologietransfer verlangen. Da der Ausbau privater 5G-Netze in Südkorea, Japan und Singapur an Fahrt gewinnt, erweitert die Nachfrage nach ultralatenzarmen Regelkreisen den adressierbaren Markt für Systemintegratoren in der diskreten Fertigung und Logistik.
Markt für Systemintegratoren in Nordamerika
Nordamerika bleibt ein Schwergewicht, da Reshoring-Initiativen den Bau von Gigafabriken für Elektrofahrzeugbatterien und Halbleiterfabriken antreiben, die eine durchgängige Cybersicherheitskonformität gemäß IEC 62443 und NIST-Rahmenwerken erfordern. Brownfield-Modernisierungen in der Öl-, Gas- und Chemieindustrie schaffen ein weiteres Arbeitsvolumen, da veraltete Steuerungsnetzwerke auf softwaredefinierte Architekturen migrieren. Bundessteuerliche Anreize, die energieeffiziente Produktion belohnen, haben zudem Mittel für Predictive-Maintenance-Nachrüstungen freigesetzt und veranlassen Integratoren, Edge-Gateways, Historian-Upgrades und digitale Zwillinge in einem einzigen Leistungsumfang zu bündeln. Obwohl die Investitionsbudgets im Jahr 2026 vorsichtig bleiben, verschaffen mehrjährige Rahmendienstleistungsverträge den Integratoren Umsatztransparenz und helfen ihnen, Spezialisten zwischen den Großprojekten zu halten. Diese Dynamik stützt einen stabilen Ausblick für den Markt für Systemintegratoren, selbst wenn die Rohstoffpreise stark schwanken.
Markt für Systemintegratoren in EMEA und Südamerika
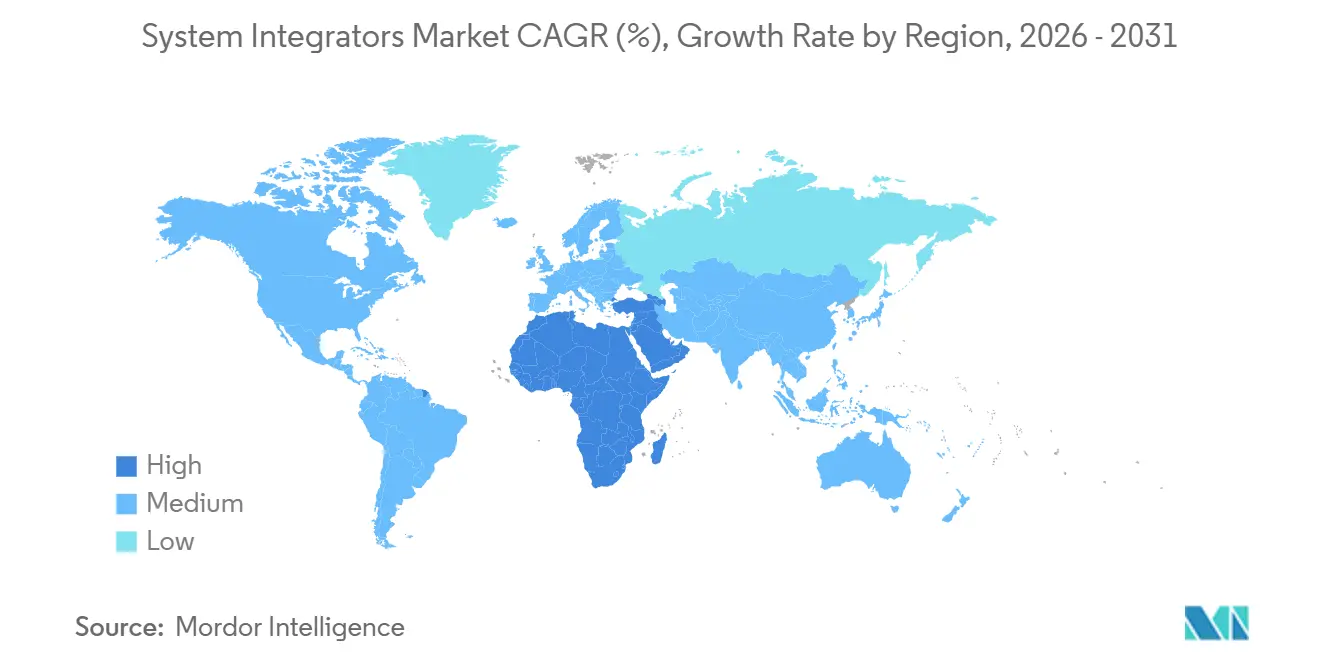
Der Nahe Osten ist die am schnellsten wachsende Region mit einem prognostizierten CAGR von 5,24 % bis 2031, angetrieben durch die Mittelzuweisungen des Public Investment Fund Saudi-Arabiens für die Smart-City-Infrastruktur von NEOM und das Programm Operation 300bn der Vereinigten Arabischen Emirate zur Förderung der Fertigung. Staatliche Vorgaben für lokale Wertschöpfungsquoten verpflichten Integratoren, Ingenieurzentren in Riad, Abu Dhabi und Maskat zu errichten, häufig durch Joint Ventures mit nationalen Unternehmen. Greenfield-Petrochemiekomplexe in Jubail und Ruwais sowie Solaranlagen und Wasserstoffanlagen im Versorgungsmaßstab erfordern integrierte Leitwarten, sicherheitsinstrumentierte Systeme und Echtzeit-Dashboards zur Anlagenleistung, was den Markt für Systemintegratoren sowohl im Prozess- als auch im Energiebereich ausweitet. Europa verzeichnet ein stetiges, aber geringeres Wachstum, da die Regeln zur CO₂-Grenzausgleichsabgabe Hersteller zur Digitalisierung für Energietransparenz drängen, insbesondere in Deutschland, Frankreich und den nordischen Ländern. Südamerika und Afrika bleiben kleiner, aber strategisch bedeutsam, da Brasilien, Nigeria und Südafrika Bergbau- und Lebensmittelverarbeitungsprojekte an Integratoren vergeben, die Infrastrukturlücken durch modulare Automatisierungsmodule und Fernüberwachungspakete ausgleichen können.

Regulatorisches Umfeld
OT-Cybersicherheits- und Vorschriften zu kritischer Infrastruktur sind ein zentraler Compliance-Treiber für Systemintegratoren, insbesondere dort, wo IEC-62443-Sicherheitskontrollen in der Beschaffung referenziert werden und Regulierungsbehörden die Absicherung veralteter SCADA-Umgebungen vorantreiben. In den Vereinigten Staaten hat die Cybersecurity and Infrastructure Security Agency (CISA) im Jahr 2025 verbindliche Richtlinien erlassen, die Pipelinebetreiber verpflichten, Cybersicherheits-Nachrüstungen bis 2027 abzuschließen, was die Nachfrage nach Integratoren erhöht, die Zonierung, Identitätskontrollen und kontinuierliche Überwachung implementieren können, ohne die Produktion zu unterbrechen.
In Europa hat sich der regulatorische Rahmen über die OT-Sicherheit hinaus auf die KI-Governance für industrielle Analytik und Digital Twins in der Produktion ausgeweitet. Der EU-AI-Act-Rahmen und seine Digital-Omnibus-Aktualisierungen zur KI (im Juni 2026 vom Europäischen Parlament verabschiedet und im Juli 2026 vom Rat der Europäischen Union unterzeichnet) bekräftigen gestaffelte Compliance-Zeitpläne, und der 2. August 2026 bleibt ein wichtiges Datum für die Transparenzpflichten im Bereich KI nach Artikel 50. Normungsarbeiten wie ISO 23704-4 (veröffentlicht 2026 für cyber-physisch gesteuerte intelligente Werkzeugmaschinensysteme) und Branchenspezifikationen, darunter die VDMA-Cybersicherheitsanforderungsspezifikationen für Systemintegratoren, prägen weiterhin die Anforderungen an Angebotsqualifikation und Dokumentation für hochkomplexe Industrieprojekte.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit Automatisierungs- und Digitaltechnik-Inputs (PLC-/DCS-/SCADA-Hardware, industrielle Vernetzung, Sensoren und Antriebe, Edge-Computing sowie Industriesoftware wie MES, Historians und Analytik) und geht dann in Design- und Engineering-Dienstleistungen über, die Standortanforderungen in Referenzarchitekturen umsetzen. Systemintegratoren führen Aufbau und Konfiguration durch (Schaltschrankbau, Netzwerkdesign, Protokollübersetzung und Anwendungsentwicklung), Validierung (FAT/SAT, Cybersicherheitsbewertungen gemäß IEC 62443 und branchenspezifische Qualifizierung wie GMP-Validierung in den Life Sciences) sowie Inbetriebnahme sowohl in Bestandsanlagen als auch in Neuanlagen.
Nachgelagert erzielen Integratoren zunehmend wiederkehrende Umsätze durch Managed Services, die Patching, Backup und Wiederherstellung, Remote-Betriebsunterstützung sowie leistungsbasierte SLAs abdecken, die an Betriebszeit, Ausbeute und Sicherheitsniveau gekoppelt sind. Die Leistungserbringung hängt von spezialisierten Partnern wie Hyperscalern und Telekommunikationsanbietern für private 5G- und Edge-to-Cloud-Konnektivität sowie von OEM-Ökosystemen für Robotik und Bildverarbeitung ab. Lieferzeiten für Hardware-Steuerungskomponenten und der Mangel an erfahrenen Automatisierungsingenieuren bleiben zentrale Engpässe, was Pre-Buy-Strategien, modulare Schaltschrankdesigns mit alternativen Bauteilen sowie eine stärker standardisierte, vorlagenbasierte Softwarebereitstellung zur Reduzierung der Vor-Ort-Arbeitsintensität fördert.
Wettbewerbslandschaft
Der Markt für Systemintegratoren ist mäßig fragmentiert, wobei die zehn größten Anbieter einen erheblichen Anteil am globalen Umsatz halten und eine lange Reihe regionaler Spezialisten verbleibt, die kulturell nuancierte oder Nischenbranchen bedienen. Automatisierungsausrüstungsgiganten wie ABB, Siemens, Rockwell Automation, Schneider Electric, Honeywell, Emerson und Yokogawa kaufen weiterhin Nischensoftwareunternehmen und spezialisierte Ingenieurbüros auf und schaffen so Komplettanbieter, die Hardware, Middleware, Analysen und Managed Services abdecken. Ihre Größe sichert günstige Komponentenpreise und ermöglicht es ihnen, leistungsbasierte Ergebnisse zu garantieren – eine Fähigkeit, die große Energie- und Pharmakunden bei der Aushandlung von Risikoverteilungsverträgen schätzen. Beratungsunternehmen – darunter Accenture und HCLTech – bringen Tiefe in der Unternehmensarchitektur und globale Lieferzentren mit und positionieren sich als Generalunternehmer, die Mehrlieferanten-Ökosysteme orchestrieren und gleichzeitig Werksbodenarbeiten an lokale Ingenieurbüros vergeben.
Lagerautomatisierungsspezialisten sind eine weitere Wettbewerbsfront. Unternehmen wie Swisslog, Bastian Solutions und Hai Robotics setzen Flotten autonomer mobiler Roboter, Shuttle-Systeme und Waren-zu-Person-Stationen ein, die mit speicherprogrammierbaren Steuerungen und Manufacturing Execution Systems integriert werden und die Definition von Integration über die traditionelle Prozesssteuerung hinaus erweitern. Ihr Erfolg in der E-Commerce-Auftragserfüllung hat eine vertikale Spezialisierung ausgelöst und Prozessbranchenintegratoren dazu veranlasst, mit vorgefertigten Skids für Reinräume in den Biowissenschaften und skidmontierten Versorgungseinheiten zu reagieren. Schutzwälle für geistiges Eigentum entstehen rund um digitale Zwillingssimulation, föderierte Algorithmen des maschinellen Lernens für die Optimierung mehrerer Standorte und blockchain-basierte Lieferkettenverfolgbarkeit, wie der Anstieg der Patentanmeldungen im Jahr 2025 beim US-amerikanischen Patent- und Markenamt belegt. Anbieter, die messbare Produktivitäts- oder Energiegewinne durch fortschrittliche Analysen nachweisen können, erzielen höhere Verlängerungs- und Erweiterungsraten bei mehrjährigen Serviceverträgen.
Cybersicherheitsnachweise trennen zunehmend ernsthafte Wettbewerber von weniger qualifizierten Anbietern. IEC-62443- und ISO-27001-Zertifizierungen sind mittlerweile Mindestanforderungen für die Teilnahme an Ausschreibungen für kritische Infrastrukturen, und kleinere regionale Integratoren, denen die Ressourcen für Drittprüfungen fehlen, werden auf den Subunternehmerstatus verwiesen. Strategische Schritte in den Jahren 2025–2026 – Siemens' Ausgliederung von Innomotics zur Schärfung des Fokus auf digitale Industriedienstleistungen, ABBs Übernahme der Messung Group in Indien, Rockwell Automations Kauf von Clearpath Robotics – signalisieren ein Wettrüsten um Domänenexpertise, regionale Reichweite und Edge-Analytics-Portfolios. Da Anbieter um End-to-End-Verantwortlichkeit kämpfen, entstehen branchenübergreifende Allianzen, wie die OMRON-Accenture-Partnerschaft zeigt, die bis 2027 einen Umsatz von 300 Millionen USD anstrebt. Insgesamt profitieren Käufer von einer breiten Anbieterauswahl, stehen aber vor der Herausforderung, Leistungsbreite, Referenzstandort-Performance und langfristige finanzielle Stabilität zu vergleichen.
Marktführer für Systemintegratoren
Siemens AG
ABB Ltd.
Rockwell Automation Inc.
Schneider Electric SE
Honeywell International Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Markt für Systemintegratoren
- ABB Ltd.
- Siemens AG
- Rockwell Automation, Inc.
- Schneider Electric SE
- Honeywell International Inc.
- Emerson Electric Co.
- Yokogawa Electric Corporation
- John Wood Group PLC
- TESCO CONTROLS, Inc.
- STADLER + SCHAAF Mess- und Regeltechnik GmbH
- Prime Controls, LP
- MAVERICK Technologies, LLC
- Adsyst Automation Ltd.
- George T. Hall Company
- Avanceon Ltd.
- Wunderlich-Malec Engineering, Inc.
- Burrow Global, LLC
- ATS Corporation
- HCLTech (Industrial and Digital SI Practice)
- Accenture plc (Industry X)
- Fetch Robotics Inc. (Zebra Technologies)
- Korber Supply Chain GmbH
- Cimcorp Oy
- Manhattan Associates Inc.
- Swisslog Holding AG
- Siemens Logistics GmbH
- Bastian Solutions LLC
- Fives Group
- Hai Robotics Co., Ltd.

Marktchancen und Zukunftsaussichten
Industrielle Datenkontextualisierung und KI-Befähigung sind aufkommende Leerraum-Chancen für Integratoren, um über traditionelle Steuerung und Konnektivität hinaus in Richtung geregelter Datenfundamente, Modellbereitstellung und Lebenszyklusbetrieb voranzuschreiten. Schneider Electrics Vereinbarung vom Juni 2026 zur Übernahme von Cognite (und die engere Verzahnung von industrieller Daten- und KI-Software mit AVEVA) deutet auf fortgesetzte Investitionen führender Automatisierungsanbieter zur Produktisierung industrieller Datenplattformen hin, was die Nachfrage nach Partnern erhöhen kann, die Historians, MES und Asset-Systeme verbinden und Analytik dann in validierten Umgebungen operationalisieren. Die ab August 2026 wirksamen Transparenzpflichten des EU-AI-Acts dürften ebenfalls die Nachfrage nach nachvollziehbaren Datenpipelines und Dokumentation im Zusammenhang mit KI-gestützten Funktionen im Betrieb erhöhen und Integratoren begünstigen, die OT-Fachwissen mit KI-Governance-Workflows verbinden können.
Ein zweiter Chancenbereich ist die softwaredefinierte und orchestrierungsgeführte Integration, die die Inbetriebnahmezeit über Robotik, Materialfluss und Produktionsabläufe hinweg verkürzt. Die Einführung von FactoryTalk Orchestration durch Rockwell Automation im Juni 2026, zusammen mit den Demonstrationen von KI-orchestriertem Fabriksystemdesign mittels Emulate3D-Digital-Twin-Tools im April 2026, deutet auf eine Verschiebung hin zu wiederholbarer, plattformzentrierter Bereitstellung, bei der Integratoren vorvalidierte Architekturen für die diskrete Fertigung und Logistik paketieren können. Großangelegte Rechen- und Rechenzentrumsinvestitionen im asiatisch-pazifischen Raum, darunter die von Samsung SDS im April 2026 angekündigte KI-Infrastrukturplanung im Umfang von 10 Billionen Won, erweitern die Nachfrage nach Integrationskompetenzen über Edge-, Netzwerk- und Anwendungsebenen hinweg, insbesondere dort, wo Unternehmen lokalisierte Bereitstellung und Sicherheitskontrollen für sensible operative Telemetriedaten benötigen.
Recent Industry Developments in Markt für Systemintegratoren
- Juli 2026: Siemens AG kündigte eine Vereinbarung zur Übernahme von Precision Innovations Inc. an, um sein Portfolio für elektronische Designautomatisierung um KI-gestützte Chip-Planungsfunktionen zu erweitern. Die Übernahme erweitert Siemens' Softwarestack für die Konstruktion und Validierung von Elektronik, die in industriellen Systemen verwendet wird, und unterstützt stärker integrierte Workflows vom Design bis zur Inbetriebnahme. Sie vertieft zudem die Toolchain, die Systemintegratoren bei der Implementierung von Digital Twins und edge-fähigen Automatisierungsarchitekturen nutzen.
- Juni 2026: Schneider Electric gab eine endgültige Vereinbarung zur Übernahme von Cognite Holding B.V. für 3,1 Milliarden USD in einer reinen Bartransaktion bekannt und integriert industrielle Daten- und KI-Software enger mit seinem AVEVA-Geschäft. Dies beschleunigt die Konvergenz zwischen Automatisierungsplattformen und industriellen Datenfundamenten und erhöht die Bedeutung von Integratoren, die OT-Datenquellen skalierbar mit geregelten Analyseumgebungen verbinden können. Der Deal erhöht zudem den Wettbewerbsdruck auf andere automatisierungsgeführte Integratoren, ihre eigenen Daten- und KI-Fähigkeiten auszubauen.
- April 2026: Honeywell International Inc. vereinbarte den Verkauf seines Geschäftsbereichs Warehouse and Workflow Solutions, einschließlich der Marken Intelligrated und Transnorm, an American Industrial Partners im Rahmen einer reinen Bartransaktion. Die Abspaltung fokussiert Honeywells Portfolio neu und verändert die Wettbewerbsdynamik in der Lagerautomatisierungsintegration, wo Kunden häufig End-to-End-Systeme kaufen, die Steuerungen, Software und Materialflusstechnik kombinieren. Für Systemintegratoren verändert dies die Partnerschafts- und Beschaffungsoptionen für große Modernisierungsprogramme in Distribution und Fulfillment.


Markt für Systemintegratoren Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze von Unternehmen, die kombinierte Hardware- und Softwaresysteme entwerfen, integrieren, testen und warten, damit Endnutzer vernetzte Abläufe über Anlagen, Standorte und Unternehmens-IT hinweg betreiben können.
Ausschlüsse vom Anwendungsbereich: Wir schließen den Verkaufswert eigenständiger Geräte und Softwarelizenzen aus, wenn sie nicht mit Integrations-, Inbetriebnahme- oder laufenden Supportdienstleistungen gebündelt sind.
Übersicht der Segmentierung
- Nach Servicetyp
- Hardware-Integration
- Software- und Digitalintegration
- Beratung und Schulung
- After-Sales-Support und Wartung
- Nach Technologie
- Integrierte Prozesssteuerung (SPS, DCS, SCADA)
- Manufacturing Execution Systems (MES)
- Robotik und maschinelles Sehen
- Industrielles Internet der Dinge und Edge-Plattformen
- Cybersicherheitslösungen
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und mittlere Unternehmen (KMU)
- Nach Endnutzerbranche
- Öl und Gas
- Automobil- und Elektrofahrzeugfertigung
- Luft- und Raumfahrt sowie Verteidigung
- Gesundheitswesen und Biowissenschaften
- Energie und Strom
- Chemie und Petrochemie
- Lebensmittel und Getränke
- Sonstige Endnutzerbranchen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- ASEAN
- Übriges Asien-Pazifik
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Ägypten
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche beginnt mit der Kartierung, wo Integrationsumsätze anfallen und welche Branchen sie am häufigsten nachfragen. Wir nutzten öffentliche Quellen wie das US Census Bureau, Eurostat, die Internationale Energieagentur, die Weltbank und die International Federation of Robotics, um Fertigungsaktivität, Automatisierungsakzeptanz und Investitionszyklen zu verstehen, die die Projektpipelines beeinflussen.
Anschließend haben wir Geschäftsberichte, Transkripte von Investorengesprächen und Investorenpräsentationen von Unternehmen geprüft, um die Integrations- und Dienstleistungsexposition zu isolieren, und dies dann mit Verbandswebsites und seriöser Wirtschaftspresse für Programmankündigungen und Anlagenerweiterungen abgeglichen. Patentdatenbanken wurden ebenfalls herangezogen, um die Dynamik in Bereichen wie industrieller Konnektivität und Bildverarbeitung zu erkennen, was Verschiebungen im Dienstleistungsmix erklären hilft. Diese Quellen sind beispielhaft, und viele weitere öffentliche und kostenpflichtige Datensätze wurden ebenfalls für die Datenerhebung, Validierung und Klärung konsultiert.
Primärinterviews und Umfragen
Primärdaten stammten aus Interviews und Umfragen mit Anbietern von Integrationsdienstleistungen, Führungskräften für Automatisierung und IT-Delivery sowie Engineering- und Betriebsteams von Endnutzern, die diese Projekte beschaffen. Für eine globale Sichtweise wurde die Abdeckung ausgewogen über APAC, EMEA und Amerika verteilt, sodass Annahmen zu Projektgröße, Dienstleistungsmix und Lieferzeiten überprüft und anschließend verfeinert werden konnten.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 37 % | CXOs: 12 % | APAC: 41 % |
| Mid-Tier: 45 % | Funktions-/Abteilungsleiter: 35 % | EMEA: 35 % |
| Kleinere Anbieter: 18 % | Manager: 53 % | Amerika: 24 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung wurde mit einem Top-down-Ansatz erstellt, bei dem Industrieproduktion, Signale zu Automatisierungsausgaben und Digitalisierungsaktivität nach Endnutzerbranchen zu einem adressierbaren Nachfragepool für Integrationsarbeiten rekonstruiert und dann nach Region verteilt werden. Um die Gesamtzahlen realistisch zu halten, werden die Ergebnisse durch selektive Bottom-up-Prüfungen anhand stichprobenartiger Projektwerte und Dienstleistungsmixe untermauert, gefolgt von Umsatzaufteilungen der Anbieter aus öffentlichen Einreichungen und Kanalgesprächen.
Einige praktische Eingabefaktoren, die das Modell prägen, sind das Tempo der Fabrikautomatisierung und Roboterinstallationen, die Einführung von IIoT- und Edge-Plattformen in Anlagen, die Intensität von Cybersicherheits-Upgrades für OT-Netzwerke, die Aktivität bei Neuanlagen- versus Bestandsanlagenmodernisierung sowie der Anteil der Verträge, die in After-Sales-Support und Wartung umgewandelt werden. Wo direkte Rückschlüsse schwach sind, werden Lücken durch konservative, mit den Befragten abgestimmte Bandbreiten behandelt und anschließend durch branchen- und geografiebezogene Gegenprüfungen eingeengt.
Prognosen werden mittels Szenarioanalyse entwickelt, die die nächsten fünf Jahre an erwartete Investitionszyklen, Energie- und Stromversorgungsinvestitionen sowie Trends zur Standortverlagerung der Fertigung koppelt, die dann an voraussichtliche Preisentwicklungen bei Dienstleistungen angepasst werden. Expertenrückmeldungen werden genutzt, um zu bestätigen, ob das Modell für typische Integrationsvorlaufzeiten und Auftragsbestandsumwandlung zu aggressiv oder zu konservativ ausfällt.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt schrittweise, damit die Zahlen erklärbar und wiederholbar sind. Wir vergleichen die Ergebnisse mit unabhängigen Signalen wie Indikatoren zur Automatisierungsakzeptanz, angekündigten Industrieprojekten und gemeldetem Dienstleistungswachstum und prüfen anschließend auf ungewöhnliche Schwankungen nach Region, Dienstleistungstyp oder Endnutzerbranche.
Liegt eine Abweichung außerhalb eines angemessenen Bereichs, werden die Annahmen überprüft und, falls erforderlich, Befragte erneut kontaktiert, um zu bestätigen, was sich im Deal-Flow oder bei der Preisgestaltung geändert hat. Vor der Freigabe wird die Arbeit von einem weiteren Analysten überprüft, der die Logik testet und zentrale Berechnungen erneut durchführt. Berichte werden jährlich aktualisiert, und bei materiellen Ereignissen, die die Nachfrage verändern, werden Zwischenaktualisierungen vorgenommen, mit einem abschließenden Durchgang vor der Auslieferung, um sicherzustellen, dass Kunden die aktuellste Sicht erhalten.
Mordor Intelligences Marktgröße für Systemintegratoren im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Systemintegratoren unterscheiden sich häufig, weil die Abgrenzungen nicht identisch sind und die zur Modellerstellung verwendeten Nachfragesignale stark variieren können. Unterschiede zeigen sich auch, wenn eine Quelle Währungszeitpunkte und Dienstleistungsmix häufiger aktualisiert als eine andere, oder wenn die Prognose ein anderes Tempo an Industrieprojekten annimmt.
Die wichtigsten Ursachen für Abweichungen liegen hier meist darin, ob Integration nur für industrielle und unternehmensweite Delivery-Arbeiten gezählt wird, oder ob angrenzende IT-Outsourcing- und reine Softwareimplementierungsumsätze eingerechnet werden. Ein weiterer häufiger Grund ist die Behandlung von After-Sales-Support und Wartung, da wiederkehrende Verträge je nach Definition vollständig oder nur teilweise einbezogen werden können, was erheblichen Einfluss auf die Gesamtsumme hat.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 46,88 Mrd. USD (2025) | |
| Globale Beratungsgesellschaft A | 52,10 Mrd. USD (2025) | Verwendet eine breitere Definition, die industrielle Integration offenbar mit umfassenderer Implementierung von Unternehmens-IT-Systemen vermischt, wodurch Ausgaben einbezogen werden können, die nicht an Steuerungen und Inbetriebnahme auf Anlagenebene gebunden sind. |
| Branchenverband B | 41,60 Mrd. USD (2025) | Stützt sich auf von Mitgliedern gemeldete Aktivitäten, die kleinere regionale Integratoren möglicherweise unterrepräsentieren, und behandelt Wartung und Support unter Umständen als optionale Ergänzung statt als Kernumsatzquelle. |
Die Streuung der Zahlen lässt sich leichter nachvollziehen, sobald Dienstleistungsgrenzen und die Behandlung wiederkehrenden Supports explizit gemacht werden. Indem die Gesamtsumme an industrielle Automatisierung und digitale Integrationsarbeit gebunden und der Dienstleistungsmix anschließend durch Interviews validiert wird, bleibt die Schätzung auf wiederholbare Eingaben rückführbar, was der von Mordor Intelligence angewandte Ansatz ist.


Im Bericht beantwortete Schlüsselfragen
Was treibt nach 2026 die Nachfrage nach neuen Projekten im Markt für Systemintegratoren an?
Schlüsselfertige OT-IT-Konvergenzprojekte, die Digitalisierung erneuerbarer Energien und private 5G-Edge-Einsätze sind die wichtigsten Wachstumsmotoren, die in aktuellen Auftragsvergaben hervorgehoben werden.
Welche Region soll für Systemintegrationsarbeiten am schnellsten wachsen?
Der Nahe Osten führt mit einer prognostizierten CAGR von 5,24 % bis 2031, angetrieben durch die industriellen Diversifizierungsprogramme Saudi-Arabiens und der Vereinigten Arabischen Emirate.
Warum nehmen kleine und mittlere Unternehmen Integrationsdienstleistungen schneller als zuvor in Anspruch?
Cloudbasierte SCADA, Abonnementzahlungsmodelle und branchenspezifische Vorlagen haben die anfänglichen Kapitalanforderungen erheblich gesenkt und die Abhängigkeit von knappen internen Automatisierungsfachkräften reduziert.
Wie differenzieren sich Anbieter in einem zunehmend überfüllten Wettbewerbsfeld?
Marktführer bündeln zertifizierte Cybersicherheit, digitale Zwillingssimulation und Managed Services und verfolgen gleichzeitig domänenspezifische Vorlagen und regionale Ingenieurzentren.
Was ist die größte Lieferkettenherausforderung für Integrationsprojekte?
Verlängerte Vorlaufzeiten für speicherprogrammierbare Steuerungen und Frequenzumrichter verzögern weiterhin Hardware-Lieferungen und zwingen Integratoren, Komponenten vorab zu kaufen oder mit Ersatzteilen neu zu gestalten.
Seite zuletzt aktualisiert am:



