
Schweinimpfstoffmarkt Größe und Anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
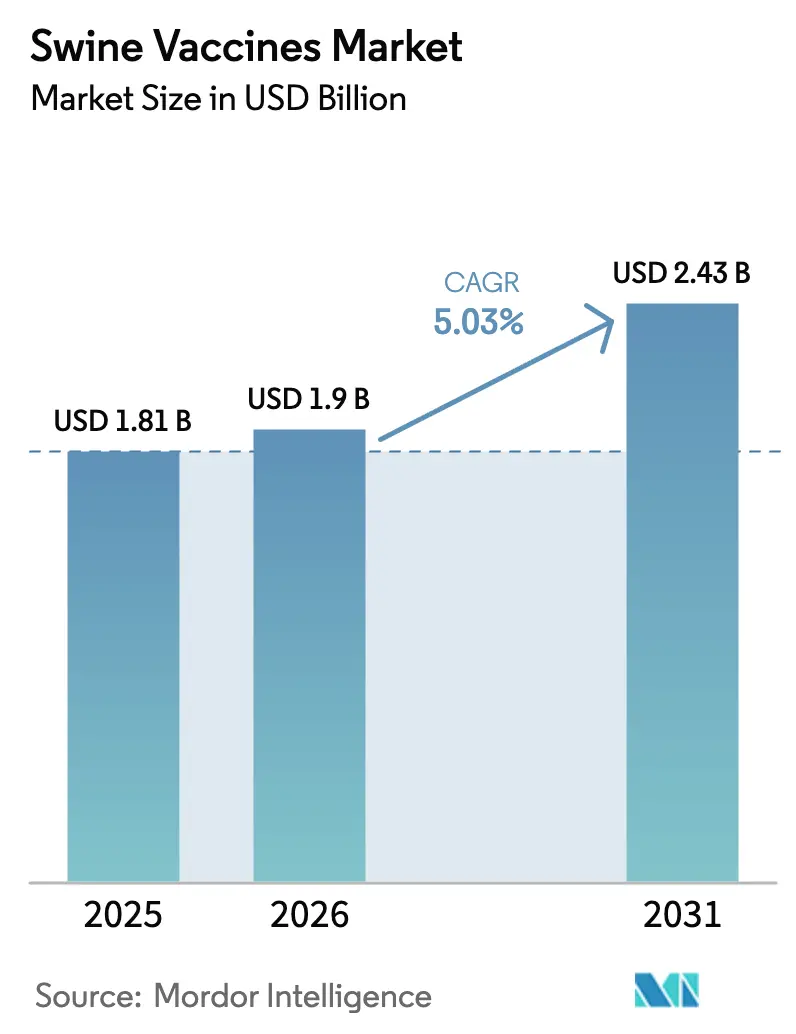
| Marktgröße (2026) | 1.9 Milliarden US-Dollar |
| Marktgröße (2031) | 2.43 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.03 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Schweinimpfstoffmarkt Analyse von Mordor Intelligence
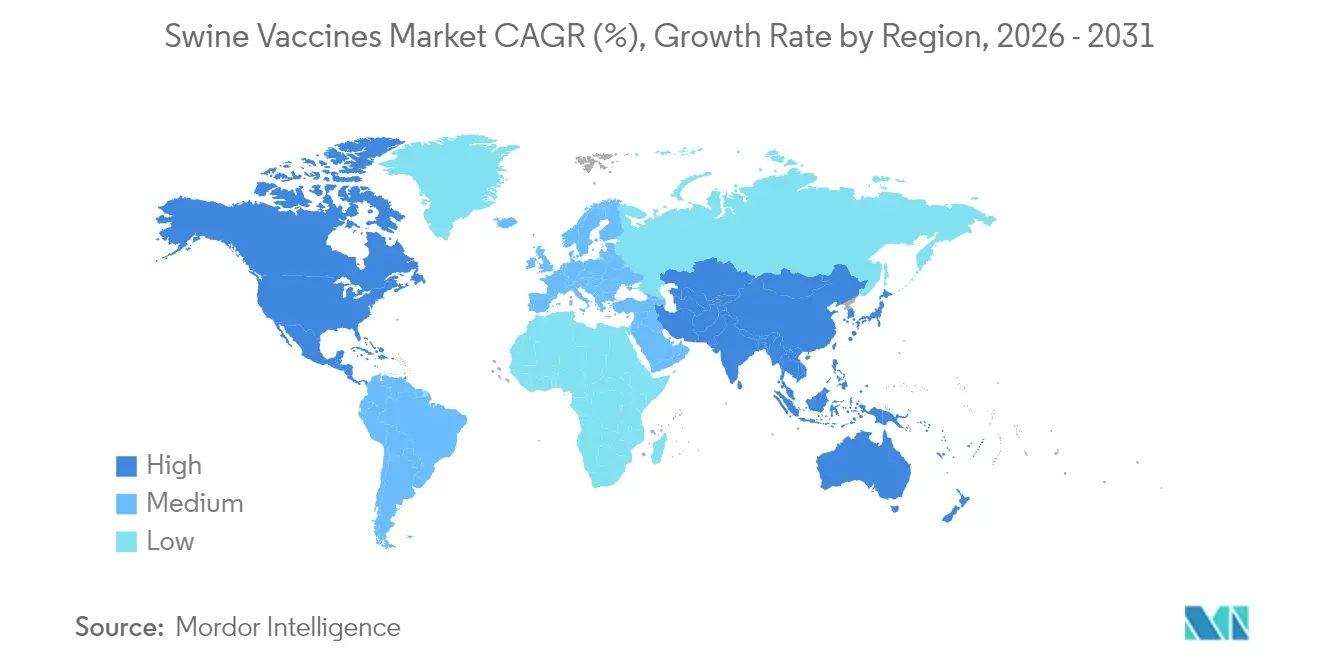
Der Schweinimpfstoffmarkt wurde im Jahr 2025 auf 1,81 Milliarden USD geschätzt und soll von 1,9 Milliarden USD im Jahr 2026 auf 2,43 Milliarden USD bis 2031 wachsen, mit einer CAGR von 5,03 % während des Prognosezeitraums (2026–2031). Das starke Wachstum spiegelt eine dauerhafte Verlagerung von der Behandlung von Ausbrüchen hin zu deren Prävention wider, da Biosicherheitsvorschriften verschärft werden und Erzeuger ihre Herden schützen, die wertvoller sind als je zuvor. Impfungen gleichen bereits die jährlich durch das Porzine Reproduktions- und Respirationssyndrom verlorenen 1,2 Milliarden USD aus und wandeln die Immunisierung von einer optionalen Kostenstelle in eine standardmäßige Risikosteuerungsmaßnahme um. Technologische Disruptionen verstärken die Expansion: RNA-Partikel-Plattformen reduzieren die Vorlaufzeiten für kundenspezifische Impfstoffe auf 12–16 Wochen, während genomeditierte, gegen PRRS resistente Schweine den Werkzeugkasten über traditionelle Antigene hinaus erweitern. Regional hält Nordamerika mit 38,45 % den Umsatzanteil des Jahres 2024 auf Basis einer fortschrittlichen Veterinärinfrastruktur, während der Asien-Pazifik-Raum mit einer CAGR von 6,23 % das stärkste Wachstum verzeichnet, da Erzeuger nach der Afrikanischen Schweinepest wieder aufbauen. Inaktivierte Produkte behalten mit einem Anteil von 46,77 % die Führung, aber rekombinante Linien wachsen mit 6,02 %, da Käufer sicherere, DIVA-konforme Optionen bevorzugen.
Wesentliche Erkenntnisse des Berichts
- Nach Produkttyp führten inaktivierte Formulierungen im Jahr 2025 mit einem Anteil von 46,12 % am Schweinimpfstoffmarkt; rekombinante Plattformen sollen bis 2031 mit einer CAGR von 5,88 % expandieren.
- Nach Krankheitstyp entfiel auf die Klassische Schweinepest im Jahr 2025 ein Anteil von 39,60 % am Schweinimpfstoffmarkt, während die Schweineinfluenza bis 2031 mit einer CAGR von 5,84 % wachsen soll.
- Nach Verabreichungsweg hielten injizierbare Impfstoffe im Jahr 2025 einen Umsatzanteil von 75,72 %; die intranasale Verabreichung soll im Zeitraum 2026–2031 mit einer CAGR von 5,95 % wachsen.
- Nach Geographie erzielte Nordamerika im Jahr 2025 einen Umsatzanteil von 38,02 %; der Asien-Pazifik-Raum ist mit einer CAGR von 6,12 % bis 2031 die am schnellsten wachsende Region.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatliche Initiativen zum Management der Schweineinfluenza und höheres öffentliches Bewusstsein | +0.8% | Global, mit stärkstem Einfluss in Asien-Pazifik und Europa | Mittelfristig (2–4 Jahre) |
| Wachstum der Forschungs- und Entwicklungsausgaben für neuartige Impfstoffplattformen | +1.2% | Nordamerika und EU führend, Übertragungseffekte auf den Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Steigender globaler Schweinefleischkonsum und zunehmende Biosicherheitsvorschriften | +1.0% | Global, insbesondere in Schwellenländern | Mittelfristig (2–4 Jahre) |
| Schnellantwort-Autogen/RNA-Plattformen verkürzen die Zeit bis zur Immunität | +0.9% | Kernmärkte Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| KI-gesteuerte Herdenanalytik ermöglicht präzises Impfen und senkt die Gesamtbetriebskosten | +0.7% | Nordamerika, frühzeitige Einführung in EU und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Handelsorientierte Verlagerung hin zu DIVA-konformen Impfstoffen | +0.6% | Global, mit Schwerpunkt auf exportorientierten Regionen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Initiativen zum Management der Schweineinfluenza und höheres öffentliches Bewusstsein
Verpflichtende Gesundheitsprogramme wandeln freiwillige Maßnahmen in strukturierte Präventionspläne um. Der vorgeschlagene US-amerikanische Swine Health Improvement Plan schafft nationale Regeln zur Verfolgung der Afrikanischen Schweinepest und der Klassischen Schweinepest und belohnt Betriebe, die impfen [1]Animal and Plant Health Inspection Service, APHIS kündigt vorgeschlagene Regelung zur Einführung des US Swine Health Improvement Plan als föderales Regulierungsprogramm an,
aphis.usda.gov. Die Philippinen haben unter staatlicher Aufsicht 10.000 ASF-Dosen verabreicht, um die Wirksamkeit zu testen und das öffentliche Vertrauen aufzubauen. Taiwan erlangte nach jahrelangen koordinierten Kampagnen den Status einer seuchenfreien Region für drei große Schweinekrankheiten und bewies, dass eine klare Regierungs-Industrie-Abstimmung den routinemäßigen Impfbedarf senken kann. Diese Erfolge stärken positive Rückkopplungsschleifen: Je mehr Ausbrüche zurückgehen, desto mehr investieren die Erzeuger in Impfstoffe, um den Marktzugang zu schützen. Parallel dazu wächst der Anreiz zur Einhaltung der Vorschriften, da geimpfte Herden reibungsloseren innerstaatlichen Warentransport und Exportgenehmigungen erhalten.
Wachstum der Forschungs- und Entwicklungsausgaben für neuartige Impfstoffplattformen
Die Investitionen verlagern sich auf Plattformen, die Lücken in Geschwindigkeit und Stammabdeckung schließen. Merck hat 895 Millionen USD für Anlagen in Kansas bereitgestellt, die die RNA-Partikellinie Sequivity unterstützen. Die Arbeit der Universität Pittsburgh zur trans-amplifizierenden mRNA zeigt eine vergleichbare Immunität bei weit weniger aktivem Wirkstoff, was die Kosten pro Dosis senkt. Zuschüsse des US-Landwirtschaftsministeriums finanzieren selbstverstärkende mRNA-Projekte gegen die Afrikanische Schweinepest und die Klassische Schweinepest, was die offizielle Unterstützung für Ansätze der nächsten Generation signalisiert. Auch Start-ups stoßen die Grenzen vor; Aptamer Group lizenzierte Nanobody-Adjuvanzien zur Stärkung der Schweineimmunantworten. Insgesamt beschleunigen steigende F&E-Ausgaben die Einführung von Impfstoffen, die einfacher angepasst und kostengünstiger skaliert werden können.
Steigender globaler Schweinefleischkonsum und zunehmende Biosicherheitsvorschriften
Eine höhere Proteinachfrage trifft auf strengere Sicherheitsvorschriften und hält den Schweinimpfstoffmarkt auf einem anhaltenden Wachstumspfad. Die US-amerikanische Produktion soll 2025 um 1,7 % steigen, obwohl PRRS weiterhin jährlich 1,2 Milliarden USD kostet, was Impfungen als Versicherung gegen Umsatzverluste bestätigt. Der Schweinefleischkonsum in Thailand steigt jährlich um 3,91 %, was Futtermittelkonzerne wie Cargill zu Kapazitätserweiterungen veranlasst und Erzeuger zu aggressiven Impfmaßnahmen treibt. Europäische Ausbrüche der Maul- und Klauenseuche erzwangen sofortige Handelsbeschränkungen und verdeutlichten, wie Krankheitsereignisse die präventive Immunisierung zu einer Compliance-Anforderung machen. Chinas Herdenwiederaufbau nach der Afrikanischen Schweinepest unterstreicht zusätzlich den Zusammenhang zwischen Impfung und stabiler Versorgung [2]US-Landwirtschaftsministerium, Livestock and Products Annual,
apps.fas.usda.gov. Mit der Liberalisierung der Märkte setzen Exporteure auf DIVA-konforme Produkte, die Grenzen offen halten, und stärken damit die Nachfrage.
Schnellantwort-Autogen/RNA-Plattformen verkürzen die Zeit bis zur Immunität
Neue Plattformen lösen das Kernproblem, dass die Virusevolution die konventionelle Entwicklung überholt. Mercks Sequivity liefert betriebsspezifische Impfstoffe in 12–16 Wochen, indem RNA-Partikel verwendet werden, die auf lokale Pathogensequenzen abgestimmt sind. Das US-Landwirtschaftsministerium hat die Plattform genehmigt, um sie mit Microsol Diluvac Forte zu kombinieren und den Schutz zu verlängern, ohne monatelange Vorlaufzeiten hinzuzufügen. Kanadas Vorschriften für autogene Biologika erlauben es Tierärzten, individuelle Chargen für dringende Bedrohungen zu bestellen. Selbstverstärkende mRNA-Modelle benötigen weniger Material, lösen aber eine starke Immunität aus, was die Produktionskosten bei Notfallkampagnen senkt. Die Erzeuger gewinnen die Flexibilität, früher und präziser zu impfen und so Verluste in den kritischen ersten Wochen eines Ausbruchs zu begrenzen.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kühlkettenkosten und Risiko von Nebenwirkungen | -0.9% | Global, besonders schwierig in Entwicklungsländern | Mittelfristig (2–4 Jahre) |
| Langwierige, strenge regulatorische Zulassungszyklen | -0.7% | Global, mit unterschiedlicher Intensität je nach Region | Langfristig (≥ 4 Jahre) |
| Virale Genotyendrift überholt Impfstamm-Aktualisierungen | -0.8% | Global, mit höchstem Einfluss in Asien-Pazifik und Europa | Kurzfristig (≤ 2 Jahre) |
| Budgetumlenkung hin zu Antibiotikafreiheits-Zertifizierungsprogrammen | -0.5% | Primär Nordamerika und EU, Ausweitung auf exportorientierte Betriebe weltweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kühlkettenkosten und Risiko von Nebenwirkungen
Temperaturkontrollierte Logistik verursacht erhebliche Kosten, insbesondere dort, wo Stromnetze unzuverlässig sind. Gefriertrocknung von Impfstoffkandidaten gegen die Afrikanische Schweinepest erhielt die Wirksamkeit bei 4 °C über ein Jahr aufrecht, doch die Einführung steht noch unter dem Vorbehalt umfassenderer Praxisnachweise [3]Nallely Espinoza, Lyophilisierung des ASFV-Impfstoffkandidaten ASFV-G-ΔI177L bietet Langzeitstabilität,
Scientific Reports, nature.com. In Nepal evaluierte frostschutzfähige Kühlboxen lösten das Einfrierungsproblem, wurden jedoch schwerer und schwerer auf unebenem Gelände zu transportieren. Vietnams Smart-Pig-Versuche ergaben Impfkosten zwischen 4,70 und 9 USD pro Schwein, wobei Kühlung und Handhabung einen erheblichen Anteil ausmachen. FAO-Handbücher betonen, dass unterbrochene Kühlketten die Wirksamkeit untergraben und zu Wiederholungsimpfungen und Haftungsfragen führen. Diese Faktoren verlangsamen die Nutzung bei Kleinbetrieben, die trotz klarer Seuchenbekämpfungsvorteile mit engen Margen arbeiten.
Langwierige, strenge regulatorische Zulassungszyklen
Umfassende Sicherheitsdossiers schützen die Tiergesundheit, dehnen jedoch Zeitpläne und Kosten aus. FDA-Biologika-Daten aus dem Jahr 2024 zeigen mehrjährige Wege von Untersuchungsstudien bis zur Zulassung – eine Hürde, die etablierte Unternehmen mit starken Regulierungsteams begünstigt. Mercks PORCILIS PCV M Hyo ID wurde von der Europäischen Arzneimittel-Agentur erst nach einer erweiterten Überprüfung genehmigt, die mehrere Mitgliedstaaten umfasste. Der ASF-Pilotversuch auf den Philippinen erforderte staatlich durchgeführte Phasen, bevor eine breitere Nutzung möglich war, was die kommerzielle Einführung trotz positiver erster Ergebnisse verzögerte. Für Exporteure muss die Zertifizierung des US-Landwirtschaftsministeriums zudem den Vorschriften jedes importierenden Landes entsprechen, was eine weitere Ebene hinzufügt. Langwierige Zulassungsverfahren begrenzen die Flexibilität, die zur Bekämpfung schnell wachsender viraler Bedrohungen erforderlich ist, und erhöhen die Kapitalanforderungen für Start-ups, die den Schweinimpfstoffmarkt anvisieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Rekombinante Plattformen treiben Innovation voranIm Jahr 2025 beanspruchten inaktivierte Impfstoffe dank jahrzehntelanger Feldbewährung und unkomplizierter Herstellung einen Marktanteil von 46,12 % am Schweinimpfstoffmarkt. Rekombinante Linien verzeichnen die schnellste CAGR von 5,88 % bis 2031, da Käufer DIVA-Merkmale schätzen, die Handelskanäle offen halten. Abgeschwächte Lebendoptionen bleiben für eine robuste zelluläre Immunität im Einsatz, obwohl Sicherheitsvorschriften die Mengen in Hochdichte-Betrieben einschränken. Rekombinante Werkzeuge erleichtern auch Aktualisierungen, wenn sich virale Genotypen über aktuelle Stammpanels hinaus verschieben. Die Schweinimpfstoffmarktgröße für rekombinante Produkte ist gut positioniert, um sich zu beschleunigen, sobald Aufsichtsbehörden Erfahrungen mit Plattformzulassungen sammeln.
Die mRNA-Welle unterstreicht diese Tendenz zur Präzision. Sequivitys RNA-Partikel, die in 12–16 Wochen bereit sind, stehen in starkem Kontrast zu klassischen Antigenkultur-Zeitplänen. PEDV-Spike-mRNA-Prototypen lösen bereits stärkere Antworten aus als inaktivierte Benchmarks. Unterdessen erweitern orale und Nanobody-basierte Konzepte den Bereich „Sonstige”, indem sie Benutzerfreundlichkeit und stärkere mukosale Immunität adressieren. Zusammen zeigen diese Veränderungen, dass zukünftige Umsätze davon abhängen werden, wie schnell jeder Anbieter Antigene aktualisieren kann, während die Preisgestaltung im Rahmen der Erzeugerbudgets bleibt.
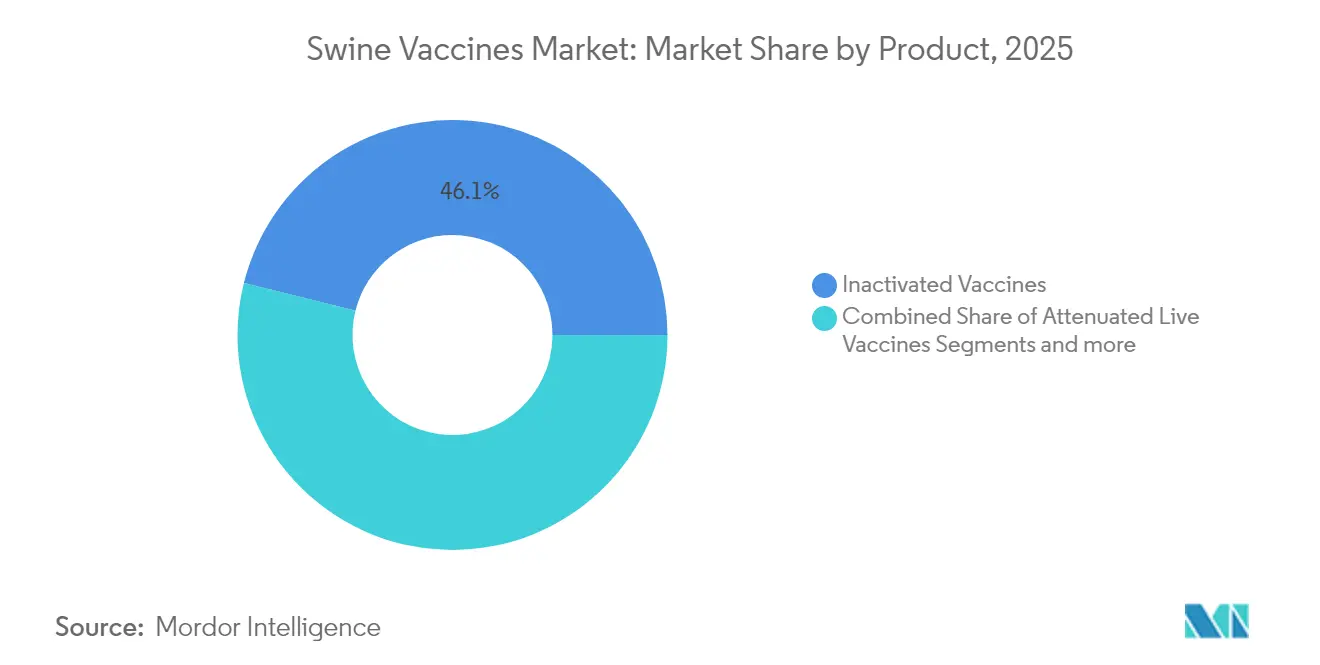
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Krankheitstyp:
Dominanz der Klassischen Schweinepest steht vor Influenza-HerausforderungImpfstoffe gegen die Klassische Schweinepest trugen 2025 mit 39,60 % zum Umsatz bei, da die Krankheit schwere Handels- und Sterblichkeitsfolgen hat. Das lebend-attenuierte FlagT4G zeigt, wie Wirksamkeit mit DIVA-Tags koexistieren kann, was Eradikationsbemühungen und Verifikationstests unterstützt. Formulierungen gegen Schweineinfluenza wachsen mit einer CAGR von 5,84 %, da zoonotische Risiken und schnelle virale Drifts regelmäßige Aktualisierungen erfordern. Studien in China verbinden Impfungsdruck mit einer schnelleren H1N1-Evolution und beweisen, dass kontinuierliche Überwachung und Neuformulierung unerlässlich sind.
Produkte gegen das Porzine Parvovirus liefern stabile Erträge, indem sie Wurfgrößen schützen, während Circovirus-Impfstoffe auf bivalente Mischungen umsteigen, die PCV2- und PCV3-Varianten abdecken. Forschungsgruppen beschleunigen ASF-Kandidaten, da Betriebsversuche jetzt natürliche Infektionen reproduzieren können. Die Schweinimpfstoffbranche erwartet mehr krankheitsspezifische Plattformen, die Immunität maßschneidern, ohne die Diagnostik zu beeinträchtigen.
Nach Verabreichungsweg:
Dominanz injizierbarer Impfstoffe trifft auf intranasale InnovationDie injizierbare Verabreichung machte im Jahr 2025 75,72 % des Umsatzes aus, was auf die Vertrautheit der Tierärzte und die präzise Dosierung zurückzuführen ist. Intradermale Produkte wie PORCILIS PCV M Hyo ID reduzieren das Nadelvolumen und Stress, behalten aber das Kernjektionsmodell bei. Die Schweinimpfstoffmarktgröße für intranasale Wege steigt auf einem Wachstumspfad von 5,95 % an, da Erzeuger einen geringeren Arbeitsaufwand und eine stärkere mukosale Abwehr anstreben. Influenza-vektorisierte intranasale Versuche zeigen Schutz am Eintrittspunkt des Pathogens.
Orale Sprays und futterbasierte Träger bedienen Nischen-Massenprogramme für Ferkel, doch Stabilitätsprobleme begrenzen ihre Verbreitung. Nadelfreie Injektionsgeräte reduzieren das Verletzungsrisiko und steigern den Durchsatz. Da die KI-Überwachung weit verbreitet wird, können Betriebe präzise Atemwegswerte mit intranasalen Auffrischungsimpfungen abgleichen, was die Wahrscheinlichkeit erhöht, dass alternative Verabreichungswege die Dominanz injizierbarer Impfstoffe verdrängen werden.
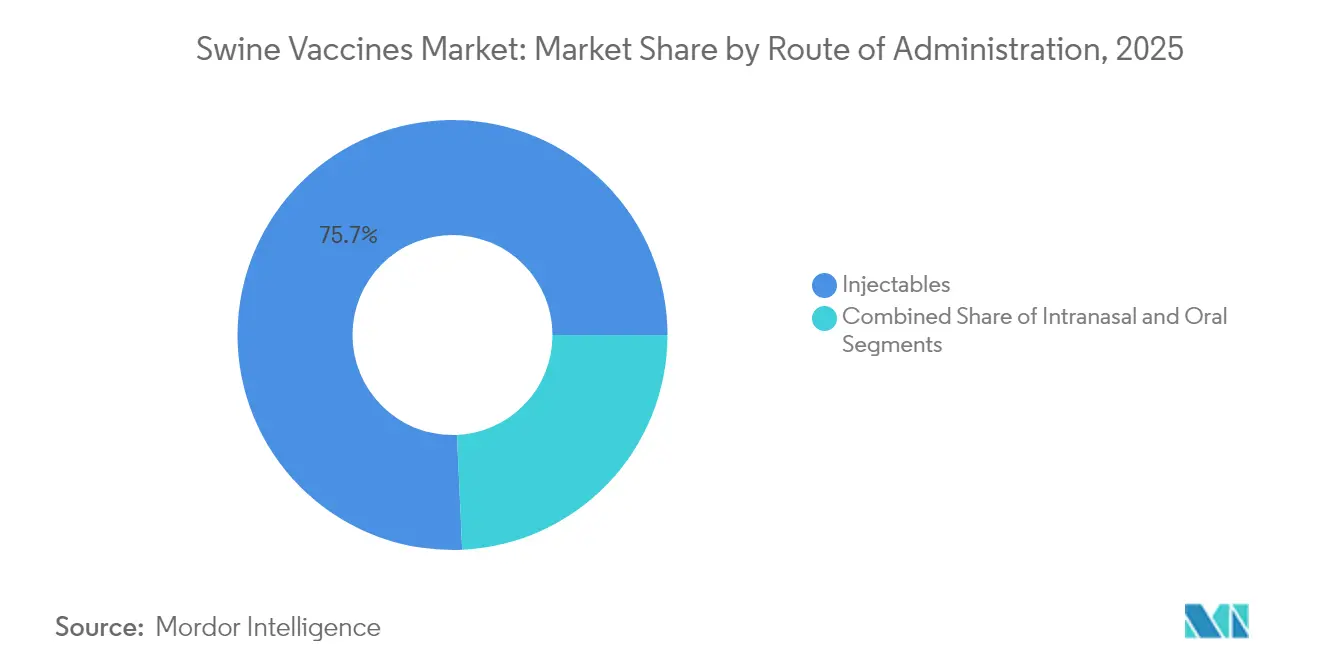
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geographische Analyse
Markt für Schweineimpfstoffe in Nordamerika
Nordamerika erzielte 38,02 % des Umsatzes im Jahr 2025, unterstützt durch strenge Biosicherheitsmaßnahmen und gut finanzierte Produzenten, die bereit sind, für autogene und RNA-Lösungen zu zahlen. Bundesweite Programme wie der Swine Health Improvement Plan formalisieren die Rückverfolgbarkeit und die Einhaltung von Impfvorschriften. Kanadas Impfstoffbank im Wert von 57,5 Millionen USD für Maul- und Klauenseuche signalisiert öffentliche Investitionen in eine schnelle Reaktionsfähigkeit. Die Größe des Marktes für Schweineimpfstoffe in Nordamerika wird zudem durch ein ausgeprägtes Kühlkettennetz und ein dichtes tierärztliches Versorgungsnetz gestützt, das eine hohe Inanspruchnahme gewährleistet.
Markt für Schweineimpfstoffe im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet mit 6,12 % die höchste jährliche Wachstumsrate (CAGR), da die Region ihre Bestände nach der Afrikanischen Schweinepest (ASF) wieder aufbaut. Chinas Wiederauffüllung der Bestände belegt, dass koordinierte Impfkampagnen, verbesserte Genetik und moderne Stallhaltung die Versorgung stabilisieren. Die Philippinen führen beaufsichtigte ASF-Impfungen mit einem vietnamesisch entwickelten Kandidaten durch und testen dessen Wirksamkeit unter Feldbedingungen. Vietnams Vorstoß in die intelligente Landwirtschaft bewertet die Impfung zwischen 4,7 und 9 USD pro Schwein und zeigt die Zahlungsbereitschaft, wenn Produktivitätsgewinne klar erkennbar sind. Thailands wachsender Schweinefleischkonsum verstärkt den Schwung zusätzlich.
Markt für Schweineimpfstoffe in EMEA und Südamerika
Europa, der Nahe Osten und Afrika sowie Südamerika bieten unterschiedliche Perspektiven. Europas MKS-Fälle im Jahr 2024 erzwangen Notfallbestellungen von Impfstoffen, die Exportlizenzen schützten. Das strenge Zulassungsverfahren des Blocks verlangsamt den Markteintritt neuer Anbieter, stärkt jedoch das Vertrauen der Endverbraucher und stützt die stetige Nachfrage nach hochwertigen rekombinanten Produkten. Märkte im Nahen Osten und in Afrika kämpfen mit Lücken in der Kühlkette, was thermostabile Formulierungen attraktiv macht. Südamerikas exportorientierte Akteure setzen DIVA-Impfstoffe ein, um den Marktzugang zu sichern, und steigern damit das Volumen, während sie gleichzeitig die Compliance-Anforderungen für inländische Wettbewerber erhöhen.

Regulatorisches Umfeld
Die Regulierung von Schweineimpfstoffen wird weiterhin verschärft, wobei harmonisierte Anforderungen an Qualität, Sicherheit und Rückverfolgbarkeit im Mittelpunkt stehen und globale Standards zunehmend die nationale Zulassung und Handelsregeln prägen. Im Mai 2025 verabschiedete die Weltorganisation für Tiergesundheit (WOAH) ihre ersten internationalen Standards für Impfstoffe gegen die Afrikanische Schweinepest (ASP) (Terrestrial Manual Kapitel 3.9.1). Dies ist nun ein Ankerpunkt dafür, wie Länder Produkte bewerten, die den grenzüberschreitenden Handel mit Schweinen und Schweinefleisch im Rahmen von SPS-Regelwerken beeinflussen.
In Europa bleibt die EMA ein zentraler Torwächter für veterinärmedizinische Biologika im Rahmen des EU-Tierarzneimittelrahmens. Im Jahr 2025 hob die Behörde ein Rekordniveau an Aktivität hervor, darunter 30 zur Zulassung empfohlene Tierarzneimittel, davon 16 Impfstoffe. Die Europäische Kommission aktualisierte zudem die seuchenbekämpfungsbezogenen Nutzungsregeln durch die Delegierte Verordnung (EU) 2026/1073 der Kommission, während die WOAH im Mai 2026 die Governance für ASP-Impfstoffe mit Leitlinien zur Feldbewertung und Überwachung nach der Impfung ausweitete. Dies verlagert die Compliance von reinen Dossierprüfungen hin zu nachweisbarer Praxisleistung und Überwachungsbereitschaft.
Wettbewerbslandschaft
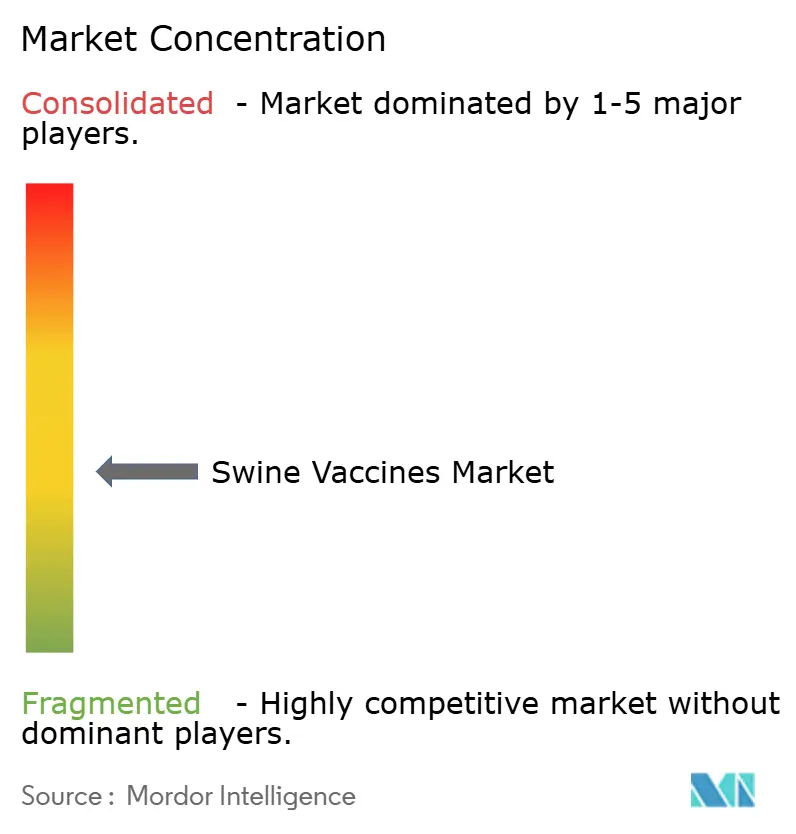
Der Schweinimpfstoffmarkt weist eine moderate Konzentration auf. Zoetis, Merck Animal Health und Boehringer Ingelheim bilden die Spitzengruppe mit breiten Portfolios und globalem Vertrieb. Zoetis vermarktet mehr als 300 Tiergesundheitsprodukte und unterhält umfangreichen technischen Support, der den Marktanteil auch bei aufkommenden Nischenwettbewerbern schützt. Merck nutzt Sequivity, um Präzisionsbedürfnisse anzusprechen, und skaliert die Produktion durch einen Ausbau in Kansas im Wert von 895 Millionen USD. Das Dynamic Pig Health-Programm von Boehringer integriert zehn FLEX-Impfstoffe mit Darmgesundheitsmarken, um respiratorische und enterische Bedrohungen in einem Protokoll abzudecken.
Unternehmen der mittleren Ebene erweitern ihre Fähigkeiten durch Akquisitionen. Phibro investierte 350 Millionen USD in die Übernahme der medikamentierten Futtermittelzusatz-Vermögenswerte von Zoetis und kombiniert Ernährungs- und Impfstofflinien zu gebündelten Gesundheitslösungen. Technologiespezialisten konzentrieren sich auf enge Durchbrüche: mRNA-Start-ups iterieren Immunogene in Wochen, Adjuvans-Innovatoren liefern Nanobody-Booster, und Softwareunternehmen wandeln Sensordaten in Impfzeiten-Warnmeldungen um. Größere etablierte Unternehmen reagieren, indem sie Forschungspartnerschaften eingehen oder diese Nischenfähigkeiten direkt erwerben.
Der Wettbewerb dreht sich jetzt um fünf Hebel: Plattformgeschwindigkeit, Stamm-Aktualisierungsflexibilität, Kühlkettenfreiheit, kombinierte respiratorisch-enterische Abdeckung und digitale Integration. Unternehmen, die alle fünf ausrichten, verfügen über Preissetzungsmacht, während Nachzügler bei einfachen inaktivierten Produkten einer Kommodifizierung ausgesetzt sind. Der Schweinimpfstoffmarkt belohnt weiterhin Skaleneffekte zusammen mit differenzierter Wissenschaft.
Schweinimpfstoffbranche Marktführer
Merck & Co., Inc.
Elanco
Boehringer Ingelheim International GmbH
Zoetis Inc.
Ceva Sante Animale
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Schweineimpfstoffe
- Merck Animal Health (MSD)
- Zoetis
- Boehringer Ingelheim
- Ceva
- Elanco
- Hipra
- Phibro Animal Health
- Virbac
- Vaxxinova
- Biogenesis Bago
- KM Biologics
- Indian Immunologicals
- Huvepharma
- IDT Biologika
- Newport Labs (Boehringer)
- Epitopix
- Ouro Fino Saude Animal
- Jinyu Bio-technology
- CAHIC (China Animal Husbandry)
- Ringpu (Ringpu Biotech)

Marktchancen und Zukunftsaussichten
ASP-spezifische und handelssensible Präventionsbedarfe schaffen Freiräume für Impfstoffe, die praxistaugliche Überwachung mit international anerkannten Standards verbinden. Die ASP-Impfstoffstandards der WOAH aus dem Jahr 2025 sowie ihre Leitlinien vom Mai 2026 zur Feldbewertung und Überwachung nach der Impfung helfen Ländern, nationale Programme zu strukturieren, und geben Anbietern eine klarere Grundlage, um Produkte und Datenpakete zu planen, die Bewegungskontrollen und die Kontinuität des Exports unterstützen. Dieser Rahmen fördert die Nachfrage nach DIVA-konformen und überwachungsfreundlichen Lösungen.
Im Jahr 2026 zeigen kommerzielle Maßnahmen den Aufbau von Portfolios rund um differenzierte Schweineindikationen und grenzüberschreitende Versorgung. Im Juni 2026 übernahm Ceva Animal Health Aquilón CyL S.L. und erlangte damit die Kontrolle über Europas einzigen kommerziellen Impfstoff gegen Schweinedysenterie (Brachyspira hyodysenteriae), was den strategischen Wert enger, wirkungsstarker bakterieller Indikationen neben viralen Portfolios unterstreicht. In Südkorea bieten die APQA-Exportartikelgenehmigungen und die anschließende Exporterlaubnis für ASP-Impfstoffe, einschließlich Suishot ASF-X und PROVAC ASF, Herstellern einen konkreten Weg, ASP-betroffene Zielmärkte wie Vietnam und die Philippinen zu beliefern. Auch EU-regulatorische Pflegemaßnahmen setzen sich fort, darunter die Änderung der Zulassung für Zoetis Suvaxyn PRRS MLV im April 2026, die das laufende Lebenszyklusmanagement zentraler Impfstoffe gegen Atemwegs- und Fortpflanzungskrankheiten widerspiegelt. Das technologische Potenzial bleibt an schnellere Stammaktualisierungen und operative Einfachheit geknüpft, neben dem anhaltenden Branchenfokus auf Plattformansätze (RNA/DNA- und LNP-Verabreichung in veröffentlichten Schweinestudien 2026) und gebrauchsfertige Kombinationsprodukte, die die Handhabungsschritte auf dem Betrieb reduzieren.
Recent Industry Developments in Markt für Schweineimpfstoffe
- Juni 2026: Ceva Animal Health übernahm das spanische Biotechnologieunternehmen Aquilón CyL S.L. und erlangte damit die Kontrolle über Europas einzigen kommerziellen Impfstoff gegen Schweinedysenterie, der auf Brachyspira hyodysenteriae abzielt. Die Übernahme erweitert Cevas Schweineportfolio um eine folgenschwere bakterielle Darmindikation und stärkt die Positionierung in Europa, wo differenzierte Produkte die Aufnahme in Behandlungsprotokolle unterstützen können.
- Dezember 2025: Merck Animal Health kündigte die kommerzielle Verfügbarkeit von CIRCUMVENT CL an, einem gebrauchsfertigen Impfstoff für Schweine ab drei Wochen gegen Porcines Circovirus Typ 2a und 2d sowie Lawsonia intracellularis. Das gebrauchsfertige Format reduziert Mischschritte auf dem Betrieb und unterstützt schnellere und stärker standardisierte Impfabläufe in großen Produktionssystemen.
- März 2024: Merck Animal Health erhielt die USDA-Zulassung für SEQUIVITY mit dem Adjuvans Microsol Diluvac Forte als verschreibungspflichtigen Impfstoff zur Anwendung bei Jungsauen und Sauen. Die Zulassung stärkte die regulatorische Grundlage der RNA-Partikeltechnologie bei Schweinen und unterstützt maßgeschneiderte Impfstoffansätze, die auf bestandsspezifische Sequenzen und Programmanforderungen zugeschnitten sind.


Markt für Schweineimpfstoffe Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus Impfstoffen zur Prävention und Kontrolle von Infektionskrankheiten bei Schweinen, erfasst am Verkaufspunkt an Veterinärkanäle und landwirtschaftliche Nutzer in den wichtigsten Schweinezuchtregionen.
Ausschlüsse aus dem Umfang: Ausgeschlossen sind Therapeutika für Schweine (Antibiotika und Antiparasitika), Diagnostika, Futtermittelzusatzstoffe sowie Impfleistungen, die separat von Impfstoffproduktverkäufen abgerechnet werden.
Übersicht der Segmentierung
- Nach Produkt
- Inaktivierte Impfstoffe
- Abgeschwächte Lebendimpfstoffe
- Rekombinante Impfstoffe
- Sonstige
- Nach Krankheitstyp
- Klassische Schweinepest (KSP)
- Porzines Parvovirus
- Schweineinfluenza
- Porzines Circovirus (PCV)
- Sonstige
- Nach Verabreichungsweg
- Injizierbare Impfstoffe
- Intranasal
- Oral
- Nach Geographie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Rest Europas
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Rest Asien-Pazifik
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Rest des Nahen Ostens und Afrikas
- Südamerika
- Brasilien
- Argentinien
- Rest Südamerikas
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit begann mit der Kartierung von Schweinebeständen und Produktionswirtschaftlichkeit, um zu verstehen, wo die Impfstoffnachfrage realistisch anzusiedeln ist. Wir überprüften öffentliche Datensätze wie FAOSTAT, WOAH-Tiergesundheitsupdates, USDA-Veröffentlichungen zu Viehbestand und Veterinärdiensten sowie Eurostat-Agrarstatistiken, zusammen mit offener wissenschaftlicher Literatur zur Epidemiologie von Schweinekrankheiten und Impfprogrammen.
Um diese Nachfragesignale mit Umsätzen zu verknüpfen, stützten wir uns auf zugängliche Quellen wie Leitlinien nationaler Tiergesundheitsbehörden, Impfstoffkennzeichnungen und regulatorische Informationen sowie Import- oder Exportcodes, sofern diese für veterinärmedizinische Biologika verwendet werden. Wir bezogen uns zudem auf Unternehmensberichte und Investorenpräsentationen, um die Exponierung gegenüber dem Schweineportfolio zu überprüfen, und ein kostenpflichtiges Abonnement mit Fokus auf Unternehmensfinanzen und Nachrichten half, Markteinführungen, Rückrufe und Produktionsänderungen zu verfolgen. Diese Schreibtischquellen dienen nur zur Veranschaulichung, und wir nutzten viele weitere öffentliche und kostenpflichtige Referenzen, um Datenpunkte zu erfassen, gegenzuprüfen und zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu validieren, wie Betriebe und Tierärzte Impfstoffe basierend auf Krankheitsrisiko, Altersgruppe der Schweine und Verabreichungsweg auswählen, und wie sich die Preisgestaltung je nach Region und Produktformat ändert. Wir befragten eine Mischung aus Impfstoffherstellern, Distributoren, großen integrierten Erzeugern, Schweinetierärzten sowie akademischen oder Laborexperten in APAC, EMEA und Amerika, um Lücken aus veröffentlichten Daten zu schließen und unsere zentralen Annahmen vor der Finalisierung der Gesamtwerte zu testen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 33% | CXOs: 12% | APAC: 47% |
| Mid-Tier: 52% | Funktions-/Bereichsleiter: 39% | EMEA: 31% |
| Kleinere Akteure: 15% | Manager: 49% | Amerika: 22% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung nutzte einen Top-down- und Bottom-up-Ansatz, bei dem Schweinebestand und -produktion nach Region unter Verwendung von Krankheitsinzidenz, Programmintensität und Abdeckungsraten in einen adressierbaren Impfpool umgewandelt werden, der anschließend anhand typischer Dosierungsschemata und durchschnittlicher Verkaufspreise nach Impfstofftyp und Verabreichungsweg in Werte übersetzt wird. Die Gesamtwerte wurden mit selektiven Bottom-up-Näherungen überprüft, wie etwa der Aggregation stichprobenartig erfasster Lieferantenumsätze, sofern offengelegt, Kanalprüfungen bei Distributoren sowie Volumen-mal-ASP-Berechnungen für einige stark genutzte Krankheitsbereiche, und dann angepasst, wenn die beiden Sichtweisen nicht übereinstimmten.
Zu den wichtigsten Modelleingaben gehörten der Schweinebestand nach Land und Region, der Anteil kommerzieller versus Hinterhofproduktion, Prävalenz und Ausbruchshäufigkeit häufiger Schweinekrankheiten, Dosierungsfrequenz nach Produktionsstufe, der Mix der Verabreichungswege (injizierbar versus oral oder intranasal) sowie die Preisentwicklung nach Impfstoffplattform (inaktiviert, lebend abgeschwächt und rekombinant). Wenn lokale Daten dünn waren, wurden Lücken durch Anwendung von Proxy-Aufnahmeraten aus vergleichbaren schweineproduzierenden Ländern behandelt und diese Proxies anschließend mit Interview-Feedback validiert.
Für die Prognose wurde eine Szenarioanalyse verwendet, damit der Ausblick Veränderungen beim Bestandswiederaufbau nach Krankheitsereignissen, Änderungen bei Biosicherheit und Impfcompliance sowie regulatorische oder versorgungsbezogene Störungen widerspiegeln kann. Variablen wurden anhand jüngster historischer Muster und Expertenerwartungen projiziert und die Szenarien anschließend zu einem einzigen Basisszenario für die endgültige Reihe abgeglichen.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Prüfungen validiert, einschließlich des Vergleichs der implizierten Ausgaben pro Tier mit unabhängigen Produktionsindikatoren und der Überprüfung, ob regionale Aufteilungen mit bekannten Konzentrationen der Schweineproduktion übereinstimmen. Ausreißer, plötzliche Sprünge und Preis- oder Volumensprünge wurden untersucht, und Folgegespräche wurden ausgelöst, wenn eine Kernannahme nicht mit mindestens zwei unterstützenden Signalen belegt werden konnte.
Vor der endgültigen Freigabe durchlaufen das Modell und der Bericht eine mehrstufige Analystenprüfung, damit Logik, Einheiten und Währungsbehandlung von den länderweisen Aufbauten bis zu den globalen Gesamtwerten konsistent bleiben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen wie großen Ausbrüchen, neuen Zulassungen oder Produktionseinschränkungen. Unmittelbar vor Auslieferung führen wir einen abschließenden Aktualisierungsdurchlauf durch, um die neuesten öffentlichen Veröffentlichungen und bestätigten Experteneingaben widerzuspiegeln.
Vergleich der Marktgröße für Schweineimpfstoffe von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Schweineimpfstoffe stimmen oft nicht überein, da sich der erfasste Umfang und die Art, wie Volumina in Umsätze übersetzt werden, unterscheiden können, selbst wenn dieselben Krankheitsbereiche behandelt werden. Wir sehen auch Abweichungen aufgrund der Wahl des Basisjahrs, des Zeitpunkts der Währungsumrechnung und ob die Schätzung auf Tierbestandssignalen oder auf einer engeren Menge gemeldeter Verkäufe basiert.
Die Hauptabweichung ergibt sich daraus, ob die Schätzung nur präventive Impfstoffproduktumsätze bei Schweinen umfasst oder ob angrenzende Tiergesundheitsposten eingemischt werden, um die Gesamtsumme größer erscheinen zu lassen, sowie daraus, wie krankheitsbedingte Nachfrageschwankungen von Jahr zu Jahr behandelt werden. Manche Quellen gehen von einer gleichmäßigen, stetigen Impfstoffaufnahme und einer einfachen Preiskurve aus, während Mordor Intelligence Dosierungsintensität und durchschnittliche Verkaufspreise mit dem Verabreichungsweg, dem Impfstoffplattform-Mix und Mustern des Bestandswiederaufbaus nach Ausbrüchen verknüpft, die durch Primärgespräche validiert wurden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,90 Mrd. USD (2026) | |
| Fachverlag A | 1,53 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und eine Rahmung nach Herstellerverbrauch, und es zeigt nicht klar auf, wie Dosierungsschemata und der Mix der Verabreichungswege regionsübergreifend in Werte umgerechnet werden. |
| Branchenmedium B | 1,60 Mrd. USD (2022) | Wendet eine langfristige Projektion mit breiten Annahmen zu Akzeptanz und Preisgestaltung an, und die Beschreibung des Umfangs ist übergeordnet gehalten, was es schwieriger macht, reine Impfstoffumsätze von angrenzenden Tiergesundheitsposten zu trennen. |
Insgesamt spiegelt die Bandbreite hauptsächlich Unterschiede darin wider, was als Umsatz mit Schweineimpfstoffen gezählt wird, sowie darin, wie Akzeptanz und Preisgestaltung aktualisiert werden, wenn sich Krankheitsdruck und Bestandsgröße ändern. Indem das Modell an messbaren Bestands- und Krankheitsindikatoren verankert bleibt und anschließend mit Kanal-Feedback gegengeprüft wird, bleibt unsere Schätzung nachvollziehbar auf klare Eingaben zurückführbar, die bei veränderten Marktbedingungen erneut geprüft werden können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Schweinimpfstoffmarkt derzeit?
Der Markt beläuft sich im Jahr 2026 auf 1,9 Milliarden USD und soll bis 2031 stetig auf 2,43 Milliarden USD wachsen.
Welche Region führt heute beim Schweinimpfstoffumsatz?
Nordamerika hält dank fortschrittlicher Veterinärinfrastruktur und strenger Biosicherheitsvorschriften einen globalen Umsatzanteil von 38,02 %.
Welches Produktsegment wächst am schnellsten?
Rekombinante Impfstoffe verzeichnen die höchste CAGR von 5,88 % bis 2031, da Erzeuger sicherere, DIVA-fähige Plattformen einsetzen.
Warum gewinnen intranasale Impfstoffe an Aufmerksamkeit?
Sie stimulieren die lokale Atemwegsimmunität, reduzieren den Arbeitsaufwand und sollen im Zeitraum 2026–2031 mit einer CAGR von 5,95 % expandieren.
Was sind die wesentlichen Hemmnisse für das Marktwachstum?
Hohe Kühlkettenkosten in Entwicklungsländern und langwierige regulatorische Zulassungen mindern das potenzielle CAGR zusammen um rund 1,6 Prozentpunkte.
Wie verändern Schnellantwort-RNA-Plattformen die Landschaft?
Technologien wie Sequivity verkürzen die Zyklen zur Impfstoffanpassung auf 12–16 Wochen und ermöglichen eine schnellere Eindämmung neuer Virusstämme.
Seite zuletzt aktualisiert am:



