
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 15.23 Milliarden US-Dollar |
| Marktgröße (2026) | 15.95 Milliarden US-Dollar |
| Marktgröße (2031) | 20.1 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.74 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des schwedischen DIY-Heimverbesserungsmarktes durch Mordor Intelligence
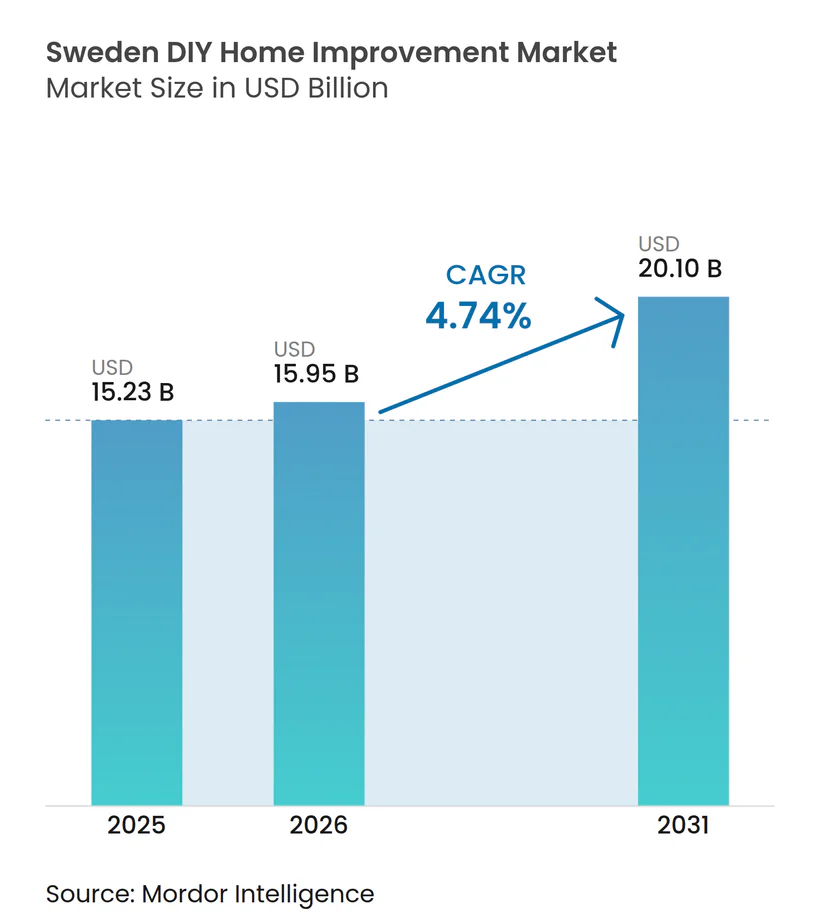
Die Größe des schwedischen DIY-Heimverbesserungsmarktes soll von 15,23 Milliarden USD im Jahr 2025 auf 15,95 Milliarden USD im Jahr 2026 wachsen und wird prognostiziert, bis 2031 mit einer CAGR von 4,74 % über den Zeitraum 2026–2031 einen Wert von 20,1 Milliarden USD zu erreichen. Diese Entwicklung spiegelt eine widerstandsfähige Verbraucherbasis wider, die von großzügigen Steuerabzügen, hoher digitaler Kompetenz und starken umweltpolitischen Signalen profitiert. Die Nachfrage konzentriert sich auf energiesparende Nachrüstungen, ästhetische Aufwertungen und Smart-Home-Integrationen, da die Haushalte volatile Energiekosten und einen alternden Wohnungsbestand bewältigen. Einzelhändler balancieren weiterhin großflächige Geschäfte mit anspruchsvollen Online-Plattformen, während Materialkostenschwankungen Do-it-yourself-Verbraucher zu flexibleren, kostengünstigeren Projekten veranlassen. Die Wettbewerbsintensität bleibt moderat und bietet Spielraum für Nischenanbieter im Bereich umweltfreundlicher Produkte und vereinfachter Installationslösungen.
Wichtigste Erkenntnisse des Berichts
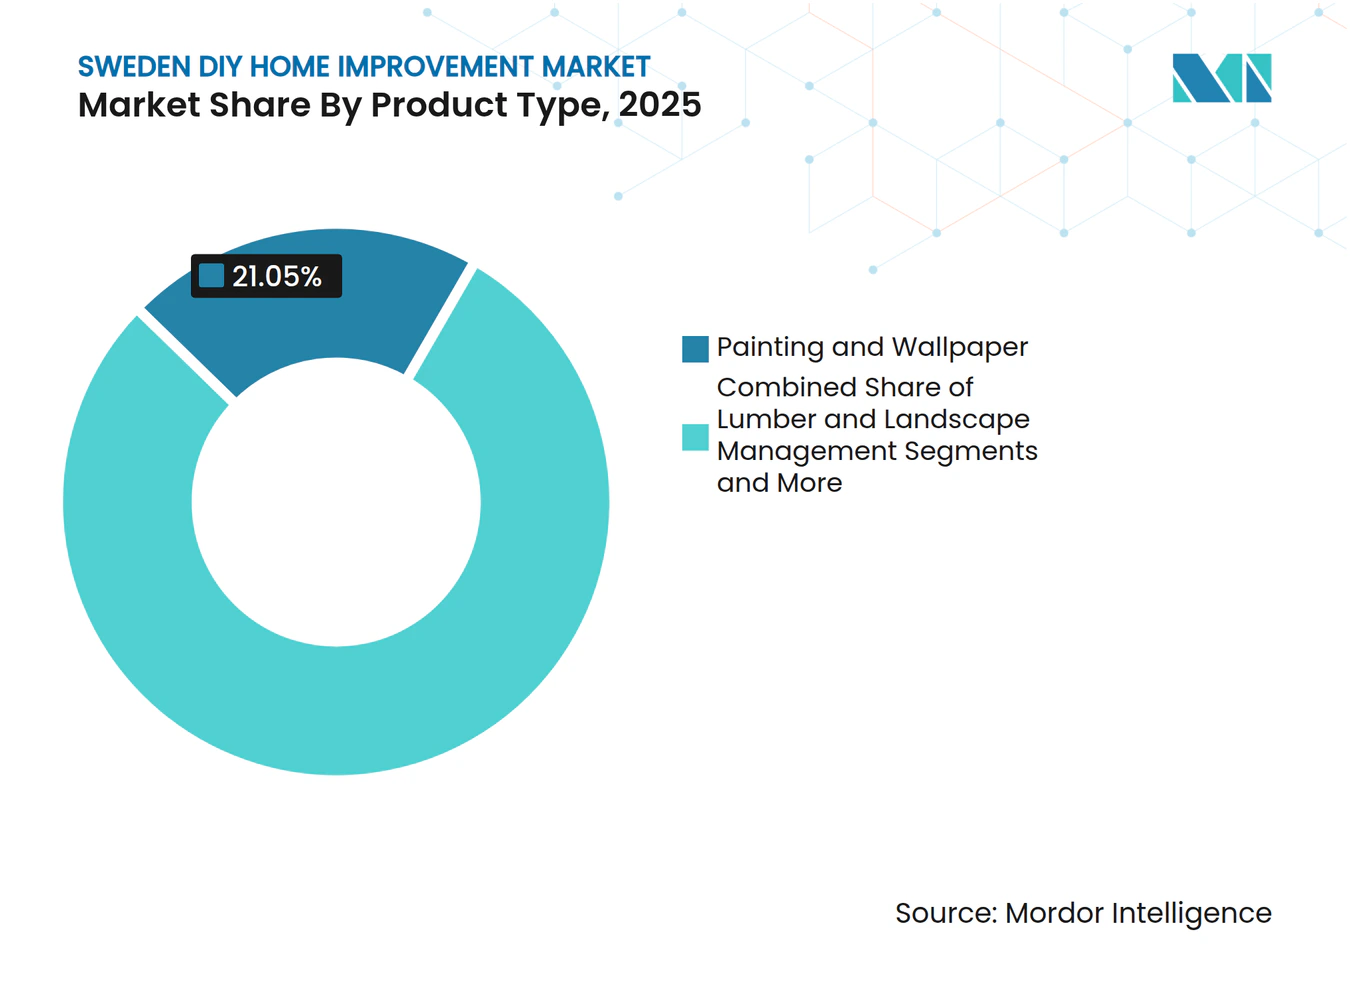
- Nach Produkttyp führte Streichen & Tapezieren im Jahr 2025 mit einem Marktanteil von 21,05 % im schwedischen DIY-Heimverbesserungsmarkt; Beleuchtung soll bis 2031 mit einer CAGR von 7,21 % wachsen.
- Nach Vertriebskanal hielten DIY-Heimverbesserungsgeschäfte im Jahr 2025 einen Anteil von 61,62 % an der Größe des schwedischen DIY-Heimverbesserungsmarktes, während Online-Kanäle mit einer CAGR von 12,45 % wachsen sollen.
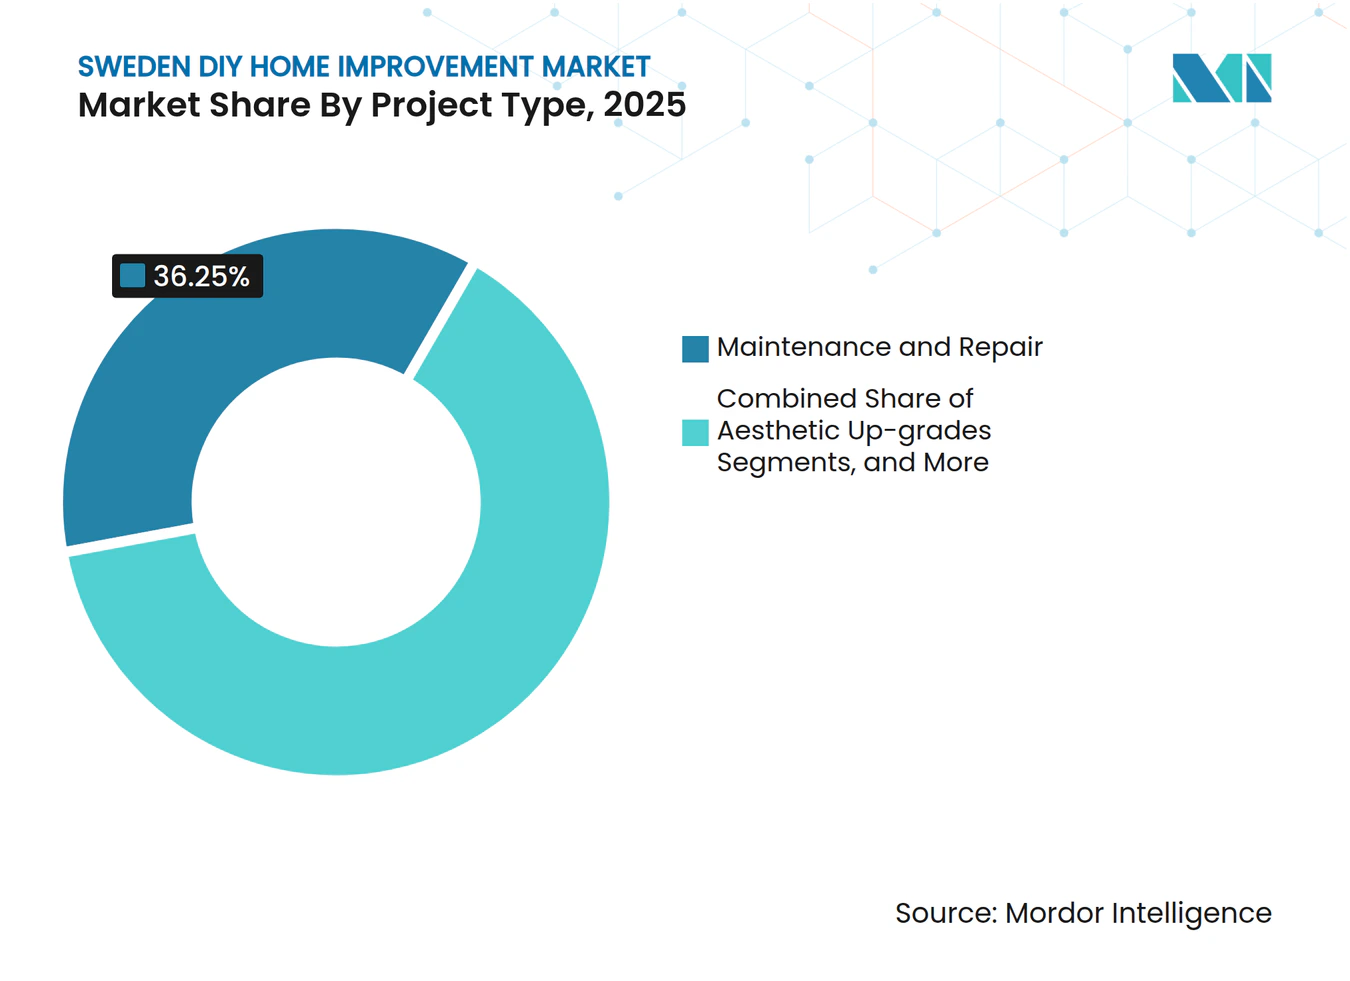
- Nach Projekttyp entfiel im Jahr 2025 ein Anteil von 36,25 % an der Größe des schwedischen DIY-Heimverbesserungsmarktes auf Instandhaltung & Reparatur, während Energieeffizienz-Nachrüstungen bis 2031 mit einer CAGR von 7,92 % steigen.
- Nach Geografie trug Götaland im Jahr 2025 einen Umsatzanteil von 45,12 % bei; Norrland verzeichnet die schnellste CAGR von 7,32 % im schwedischen DIY-Heimverbesserungsmarkt.
- Bauhaus Sverige, Byggmax Group, Clas Ohlson, Hornbach, Beijer und andere führende Akteure halten gemeinsam einen maßgeblichen Anteil am schwedischen DIY-Heimverbesserungsmarkt.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des schwedischen DIY-Heimverbesserungsmarktes
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmendes Interesse an Hausrenovierung und Personalisierung | 1.2% | National, am stärksten in Götaland und Svealand | Mittelfristig (2–4 Jahre) |
| Expansion der DIY-Einzelhandelsketten und Omnichannel-Präsenz | 0.8% | National, mit urbaner Konzentration | Kurzfristig (≤ 2 Jahre) |
| Wachstum des E-Commerce für Heimverbesserungs-SKUs | 1.5% | National, beschleunigt in Ballungsräumen | Kurzfristig (≤ 2 Jahre) |
| Staatlicher ROT-avdrag-Steuerreiz zur Förderung von Halb-DIY-Renovierungen | 1.8% | National | Langfristig (≥ 4 Jahre) |
| Energieeffizienz-Nachrüstungsdruck aufgrund hoher Strompreise | 2.1% | National, insbesondere Norrland | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmendes Interesse an Hausrenovierung und Personalisierung
Durch Heimarbeit geprägte Lebensstile und veränderte Haushaltsprioritäten steigern die Renovierungsbereitschaft. Im Jahr 2024 planten 49 % der Schweden DIY-Projekte im Sommer, und 23 % budgetierten für Fachkräfte, was ein hybrides Ausführungsmodell unterstreicht. Verbesserte Finanzen für fast 1 von 5 Befragten führten zu einem erweiterten Projektumfang. Die Zunahme von Heimarbeit hat den Fokus auf Heimbüroflächen, Stauraum und die Verbesserung der Raumluftqualität verstärkt und neue Produktkategorien geschaffen sowie die Nachfrage nach multifunktionalen Möbeln und Smart-Home-Technologien angekurbelt. Da Wohnen 21,9 % der Verbraucherausgaben im Jahr 2021 ausmachte, investieren Hausbesitzer verfügbares Einkommen in Stauraum, Raumluftverbesserungen und multifunktionale Einrichtungsgegenstände [1].
Expansion der DIY-Einzelhandelsketten und Omnichannel-Präsenz
Ketten wie Hornbach investieren in kompakte Innenstadtgeschäfte – z. B. eine Einheit im Wert von 4,37 Millionen USD in Trollhättan –, um urbane Erwartungen an Bequemlichkeit zu erfüllen. Clas Ohlson wuchs auf 241 Filialen und verzeichnete trotz Wechselkursgegenwind im April 2025 ein Umsatzwachstum von 4 %, was den Hunger nach stärkerer Marktdurchdringung signalisiert. IKEAs Pilotprojekte zur Mikromobilität-Lieferung mit E-Bikes und Lastenanhängern reduzieren Emissionen auf der letzten Meile und den Aufwand für Kunden.
Wachstum des E-Commerce für Heimverbesserungs-SKUs
Schwedens hohe Breitbandabdeckung und digitales Vertrauen beschleunigen Online-DIY-Transaktionen. Zweiundneunzig Prozent der IKEA-Kunden kombinieren Web- und Filialbesuche und verdeutlichen so die Omnichannel-Komplementarität. Einzelhändler reagieren mit Augmented-Reality-Visualisierung, Live-Video-Beratung und Click-and-Collect-Logistik, die auf komplexe Produktentscheidungszyklen ausgerichtet sind. Die Komplexität von Heimverbesserungsprodukten erfordert eine ausgefeilte Online-zu-Offline-Integration, wobei Einzelhändler stark in Augmented-Reality-Tools, virtuelle Beratungsservices und verbesserte Produktvisualisierungstechnologien investieren.
Staatlicher ROT-avdrag-Steuerreiz zur Förderung von Halb-DIY-Renovierungen
Das ROT-avdrag-System ist eines der großzügigsten Heimverbesserungs-Steueranreizprogramme in Europa und verändert grundlegend die Projektökonomie und das Verbraucherverhalten, während es gleichzeitig die Beschäftigung im Bau- und Renovierungssektor unterstützt. Auf Kartenzahlung basierende Zahlungsregeln formalisieren die Auftragnehmeraktivität, während eine kombinierte Obergrenze von 7.000 USD für ROT+RUT-Abzüge größere Projektpakete begünstigt. Der Abzug gilt nur für Arbeitskosten, nicht für Materialien, was eine Preissensitivität bei der Produktauswahl schafft und die Nachfrage nach hochwertigen DIY-freundlichen Materialien antreibt, die die Installationskomplexität reduzieren.
Energieeffizienz-Nachrüstungsdruck aufgrund hoher Strompreise
Solaranlagen, Batterien und EV-Ladestationen qualifizieren sich für Steuererstattungen von 20–50 % auf Ausrüstung, was eine gebündelte energiesparende Aufrüstung auslöst. Die Stromkosten stiegen im Oktober 2022 um 44,1 %, was die Amortisationsrechnung für Dämmung, Wärmepumpen und Smart-Lighting-Installationen stärkt. Boverket reservierte 74,4 Millionen USD für Mietobjekte und schlägt jährlich 93 Millionen USD bis 2025 vor, was eine Übertragungsnachfrage im selbstgenutzten Wohnungsbau katalysiert[2].
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Alternde Bevölkerung und DIY-Fachkräftemangel | -1.4% | National, besonders ausgeprägt in ländlichen Gebieten | Langfristig (≥ 4 Jahre) |
| Holz- und Materialpreisvolatilität | -0.9% | National, abhängig von der Lieferkette | Kurzfristig (≤ 2 Jahre) |
| Strenge Baugenehmigungsvorschriften für kleine Projekte | -0.7% | National, strenger in städtischen Gemeinden | Mittelfristig (2–4 Jahre) |
| Versicherungsbeschränkungen für Elektro-/Installationsarbeiten durch Hausbesitzer | -0.5% | National, standardisierte Vorschriften | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Alternde Bevölkerung und DIY-Fachkräftemangel
Ein höheres Medianalter und schwindende Berufskenntnisse schränken die Ausführung komplexer Projekte ein. Forschungsergebnisse zeigen, dass ältere Menschen zu kosmetischen Reparaturen neigen, während jüngere, nachhaltigkeitsorientierte Eigentümer praktisches Know-how vermissen lassen, was eine Kompetenzlücke vergrößert. Rund 27.000 DIY-Verletzungen pro Jahr, hauptsächlich bei Männern mittleren Alters, wecken Sicherheitsbedenken, denen Einzelhändler mit Schulungsworkshops und intuitiven Produktkits begegnen müssen [3].
Holz- und Materialpreisvolatilität
Materielle Kosteninstabilität stellt eine anhaltende Herausforderung für das Wachstum des schwedischen DIY-Marktes dar, da Preisschwankungen sowohl für Verbraucher als auch für Einzelhändler Planungsschwierigkeiten verursachen und die Projektzeitplanung sowie Umfangsentscheidungen beeinflussen. Einzelhändler hedgen durch die Diversifizierung von Lieferanten und die Einführung dynamischer Regalpreisgestaltung. Die Preisschwankungen erzeugen bei Verbrauchern Zögern bezüglich des Projektzeitpunkts und -umfangs, wobei viele Hausbesitzer Renovierungen in Hochkostenphasen verzögern oder Materialien aufgrund des Preises statt der Leistungsmerkmale substituieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Streichen treibt das Volumen, Beleuchtung treibt das Wachstum
Streichen & Tapezieren entfiel im Jahr 2025 auf einen Marktanteil von 21,05 % im schwedischen DIY-Heimverbesserungsmarkt und profitierte von ROT-fähigen Arbeitskosten und erschwinglichem Zubehör. Die zugänglichen Anforderungen an handwerkliche Fertigkeiten und der sofortige visuelle Mehrwert des Segments fördern Wiederholungskäufe. Werkzeuge, Baumaterialien und Küchen folgen, während Boden- und Elektroarbeiten tendenziell auf hybride Installationsmodelle zurückgreifen, die zertifizierte Spezialisten für die Compliance erfordern.
Beleuchtung wächst am schnellsten mit einer CAGR von 7,21 %, da LEDs, Smart-Schalter und Bewegungssensoren gut zu steuerlich unterstützten Energiepaketen passen. Der Grüntechnologie-Abzug, der 50 % der Speicherbatterien abdeckt, schafft kategorieübergreifende Mitnahmeeffekte für integrierte Beleuchtungs-Energiesysteme[4]. Sanitärinstallationen hinken aufgrund strenger Versicherungsvorschriften hinterher, die professionelle Eingriffspunkte vorschreiben, und Holz ist zyklischen Schwankungen ausgesetzt, die mit den Rohstoffmärkten verbunden sind.


Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts erhältlich
Nach Vertriebskanal: Traditionelle Geschäfte dominieren, digitale Disruption beschleunigt sich
DIY-Heimverbesserungsgeschäfte lieferten im Jahr 2025 61,62 % der Größe des schwedischen DIY-Heimverbesserungsmarktes, gestützt durch breite Sortimente, beratungsintensiven Verkauf und Same-Day-Abholung für dringende Reparaturen. Diese Geschäfte optimieren Projektkörbe, indem sie Materialien unter einem Dach bündeln.
Online-Plattformen, die mit einer CAGR von 12,45 % wachsen, gewinnen forschungsaffine Verbraucher, die Preise vergleichen und Lieferungen in einer einzigen Sitzung buchen. IKEAs Nutzerdaten bestätigen, dass Käufer fließend zwischen mobilen Apps, 3D-Raumplanern und Ausstellungsräumen navigieren. Fachgeschäfte behalten ihren Wert bei Elektrikern und Handwerkern, die Nischen-SKUs benötigen, während kleine ländliche Eisenwarengeschäfte auf Just-in-time-Community-Versorgungsrollen umsteigen.
Nach Projekttyp: Instandhaltung führt den Markt an, Energienachrüstungen treiben zukünftiges Wachstum
Instandhaltung & Reparatur entfiel im Jahr 2025 auf 36,25 % der Größe des schwedischen DIY-Heimverbesserungsmarktes, was den alternden Wohnungsbestand aus dem Millionen-Wohnungen-Programm des Landes und die strengen Winter widerspiegelt. Der ROT-avdrag senkt die Hürden für präventive Instandhaltung und verschiebt das Verhalten von reaktiven zu planmäßigen Eingriffen.
Energieeffizienz-Nachrüstungen, die mit einer CAGR von 7,92 % steigen, verändern Prioritäten, da Haushalte niedrigere Energiekosten und Klimaziele anstreben. Boverkets Vorschrift, die eine Leistungsverbesserung von mindestens 20 % verlangt, fördert umfassende Pakete – Dämmung, Wärmepumpen und Dreifachverglasung – anstatt punktueller Maßnahmen. Garten- und Außenarbeiten florieren jeden Sommer, bleiben jedoch wetterabhängig.

Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts erhältlich
Nach Endnutzer: Häuser führen den Markt an, Wohnungen zeigen Wachstumspotenzial
Selbstgenutzte Häuser hielten im Jahr 2025 einen Anteil von 47,15 %, aufgrund größerer Grundflächen, Außenzugang und weniger genossenschaftlicher Einschränkungen. Freistehende Einfamilienhäuser kombinieren typischerweise Terrassen-, Fassaden- und Landschaftsarbeiten, was die Warenkorbgrößen und Cross-Selling-Quoten für Einzelhändler erhöht.
Selbstgenutzte Eigentumswohnungen sollen bis 2031 mit einer CAGR von 6,05 % wachsen, da städtische Berufstätige ihr Einkommen in Innenrenovierungen und platzsparende Lösungen investieren. Schwedens Bostadsrätt-Modell ermöglicht es Einheiten, Küchen oder Bäder individuell aufzuwerten, was die Nachfrage nach Modulsystemen ankurbelt, die strukturelle Veränderungen vermeiden. Mietwohnungen hinken hinterher, aber neue Effizienzstandards drängen Vermieter zu professionellen Nachrüstungen, die dennoch DIY-taugliche Materialien über Handelstheken beziehen.
Geografische Analyse
Götaland erwirtschaftete im Jahr 2025 einen Umsatzanteil von 45,12 %, unterstützt durch Stockholms GRDP pro Kopf von 63.612 USD und ein verfügbares Haushaltseinkommen von 24.738 USD. Ältere Wohngebäude treiben stetige Renovierungszyklen an, während dichte Einzelhandelsnetzwerke die Preise in Schach halten. Das waldreiche Skåne, mit Grundstückspreisen von 18.600 USD pro Hektar, spiegelt starken Immobilienreichtum wider, der Renovierungsbudgets speist.
Svealand balanciert städtische Stockholmer Wohnungsarbeiten mit der Pflege ländlicher Ferienhäuser und hält eine vielfältige Produktnachfrage aufrecht. Uppsalas GRDP-Wachstum von 4 % unterstreicht den wirtschaftlichen Schwung, der in Verbesserungsausgaben einfließt. Die Bauinvestitionen bleiben erhöht und ermutigen Einzelhändler, die Omnichannel-Durchdringung in der topografisch vielfältigen Region zu vertiefen.
Norrland verzeichnet die schnellste CAGR von 7,32 %, da der Bergbauboom eine qualifizierte Arbeitsbevölkerung in den Norden lockt. Kalte Winter verstärken die Amortisation von Dämmungs- und Fensteraufrüstungen, während dünn besiedelte Strukturen die E-Commerce-Durchdringung steigern. Logistikherausforderungen bestehen fort, werden aber durch saisonale Sammelbestellungen und regionale Lagerhäuser abgemildert.
Regulatorisches Umfeld
Die Heimwerkeraktivität in Schweden unterliegt dem Planungs- und Baugesetz (PBL 2010:900) und der Planungs- und Bauverordnung (PBF 2011:338), wobei Boverket nationale Bauvorschriften erlässt, die technische Anforderungen festlegen und bestimmen, wann für Projekte von Hauseigentümern Genehmigungen oder Meldungen erforderlich sind. Ein wichtiger Meilenstein im Jahr 2026 ist der Übergang von Boverket zu seinen neuen Bauvorschriften, die die älteren Rahmenwerke (BBR/EKS) ersetzt haben, wobei die Möglichkeit, ältere Vorschriften anzuwenden, am 1. Juli 2026 endet, was die Auslegung der Anforderungen an Energie, Brandschutz und Dokumentation bei Renovierungsarbeiten verschärft.
Bauprodukte, die bei Heimwerkerprojekten verwendet werden, wie Dämmsysteme, Fenster und bestimmte Baumaterialien, unterliegen ebenfalls Schwedens Angleichung an den Rahmen der EU-Bauproduktenverordnung. Nationale Gesetzesanpassungen im Zusammenhang mit der CPR-2024 traten am 1. März 2026 nach einem Beschluss des Riksdag in Kraft, wodurch die Bedeutung konformer Produktdokumentation und Leistungserklärungen über das Einzelhandelssortiment und die Beschaffung von Eigenmarken hinweg zunimmt. Auf Verbraucherseite legt das Konsumenttjanstlagen (1985:716) verbindliche Standards für von Gewerbetreibenden erbrachte Heimwerkerdienstleistungen fest und prägt damit Semi-DIY-Modelle, bei denen Haushalte Materialien kaufen, aber für regulierte oder komplexe Aufgaben auf bezahlte Arbeitskräfte zurückgreifen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit inländischen und importierten Vorprodukten (Holzprodukte, Metalle, Chemikalien für Farben und Klebstoffe sowie elektrische Komponenten) und verläuft über Hersteller und Markeninhaber zu nationalen Großhändlern und Einkaufsgemeinschaften, die großflächige Baumärkte, Fachgeschäfte und den E-Commerce-Vertrieb beliefern. Der Vertrieb wird von großen Einzelhändlern und Händlernetzwerken getragen, darunter Baumaterialdistributoren wie Beijer Byggmaterial und XL-BYGG, sowie Omnichannel-Anbieter, die Filialabholung mit Hauslieferung kombinieren, was insbesondere für sperrige Baumaterialien und die Bedienung längerer Strecken nach Nordschweden relevant ist.
Die Dynamik in der mittleren und nachgelagerten Stufe wird durch Compliance und Verfügbarkeit geprägt. Branchenverbände wie SVEFF (Anbieter von Farben und Klebstoffen) wiesen im Juni 2026 auf eine Rohstoff- und Preisdrucksituation im Zusammenhang mit geopolitischen Störungen hin, die sich schnell auf umsatzstarke Kategorien wie Farben, Dichtstoffe und Installationschemikalien übertragen kann. Auf Ausführungsebene beruht die Fertigstellung von Projekten auf einer hybriden Mischung aus Heimwerkern, zertifizierten Fachkräften für regulierte Elektro- und Sanitärarbeiten sowie Dienstleistungsvermittlern. Branchenverbände und Netzwerke, darunter BFB und andere Organisationen der Bauindustrie, tragen ebenfalls zur Standardisierung, Beratung und Kompetenzentwicklung entlang der Renovierungslieferkette bei.
Wettbewerbslandschaft
Marktkonzentration
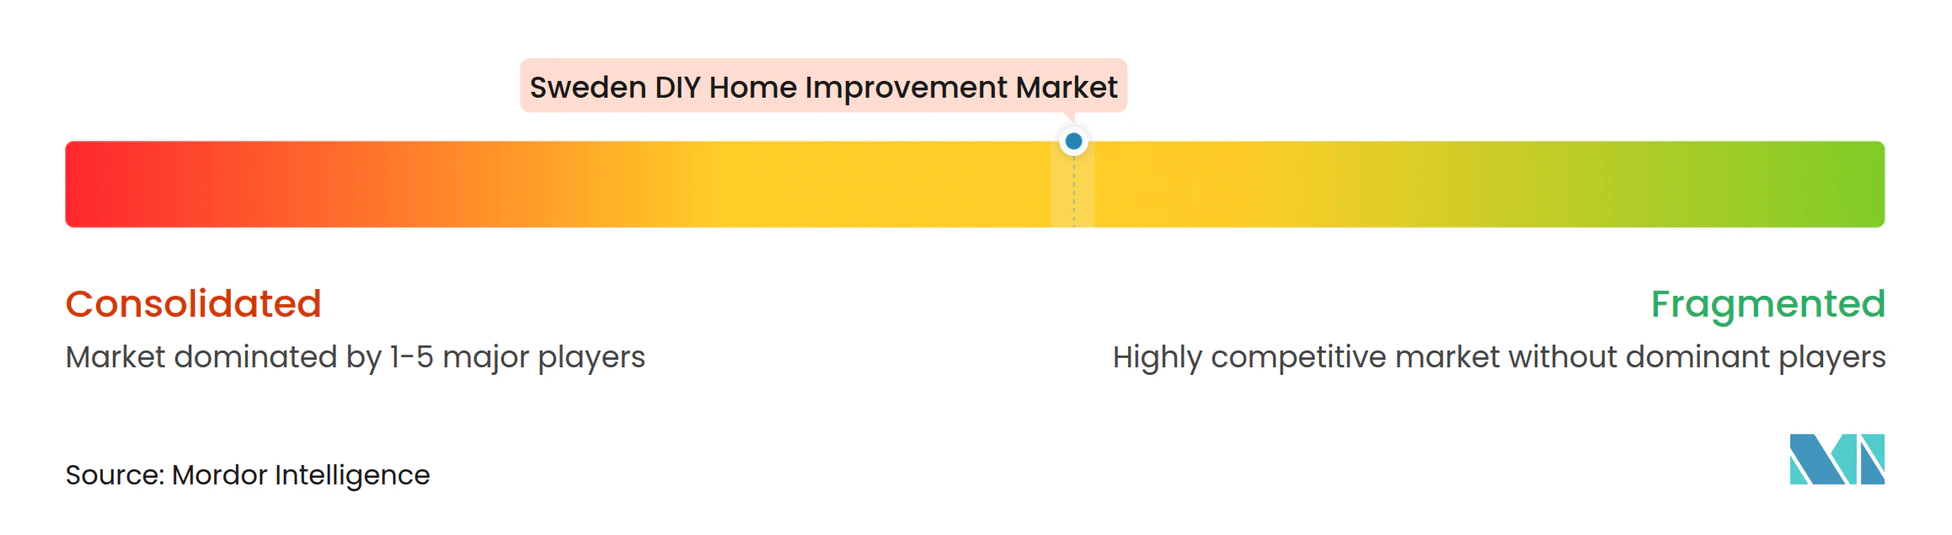
Der schwedische DIY-Heimverbesserungsmarkt weist eine mittlere Konzentration auf, wobei führende nationale Ketten und regionale Genossenschaften die Regale teilen. Bauhaus, Byggmax, Clas Ohlson, Hornbach, Beijer und Jula konkurrieren über Preis, Sortimentsbreite und Kundenbindungsökosysteme. Keiner überschreitet einen zweistelligen Marktanteil, was Spielraum für agile Neueinsteiger lässt, die Smart-Home-Nischen oder Kreislaufwirtschaftssortimente erschließen.
Die meisten etablierten Anbieter verfolgen Omnichannel-Parität: Click-Reserve-Collect-Services, Augmented-Reality-gestützte Filialnavigation und Lieferslotauswahl synchronisiert mit Installationsfenstern. Clas Ohlsons Beteiligung in Höhe von 26 Millionen USD am Online-Lebensmittelhändler Mathem ist ein Beispiel für angrenzende Wetten, die die Reichweite auf der letzten Meile und die Datenerfassung erweitern. Investitionen konzentrieren sich auf Back-End-Effizienz – RFID-Inventarverwaltung, KI-gestützte Nachfrageprognose – anstatt disruptiver Filialschließungen, wobei das haptische Einkaufselement für Farb-, Textur- und Passformenscheidungen erhalten bleibt.
Weiße Flecken liegen bei seniorengerechten Baukastensätzen, vorkonfigurierten Solar-Batterie-EV-Bündeln und biobasierten Baumaterialien. Einzelhändler, die mit Abo-Werkzeugvermietungen und Vor-Ort-Coaching experimentieren, zielen darauf ab, die Kompetenzlücke bei jüngeren Stadtbewohnern zu schließen und gleichzeitig wiederkehrende Einnahmen zu generieren.
Marktführer der schwedischen DIY-Heimverbesserungsbranche
-
Bauhaus Sverige
-
Byggmax Group
-
Clas Ohlson
-
Beijer Byggmaterial
-
Hornbach Sverige
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Die energetische Sanierung stellt für Heimwerker-Einzelhändler und -Marken einen konkreten Freiraum dar, unterstützt durch aktive politische Maßnahmen und Compliance-Anforderungen, die die Nachfrage nach leicht zu installierenden, dokumentierten Produkten erhöhen. Im Juni 2026 veröffentlichte die schwedische Regierung einen Entwurf für einen Nationalen Gebäuderenovierungsplan im Rahmen der überarbeiteten Richtlinie über die Gesamtenergieeffizienz von Gebäuden (Richtlinie (EU) 2024/1275), und im März 2026 legte sie den Vorschlag Proposition 2025/26:159 zur Umsetzung von Elementen der Richtlinie vor. Zusammen schaffen diese Schritte einen klareren Rahmen für Renovierungswege und Leistungsdokumentation. Einzelhändler können daher Sortimente aufbauen, die Dämmung, Luftabdichtung, Steuerungen und intelligente Beleuchtung mit Beratung und kompatiblen Zubehörsets kombinieren, unterstützt durch Beratung im Geschäft und Online-Konfiguratoren.
Eine zweite Chance liegt in der Skalierung von Omnichannel-Vertrieb und handelsnahen Dienstleistungen für einen Markt, der sowohl vollständige Heimwerker- als auch Semi-DIY-Haushalte umfasst. Byggmaterialhandlarna umfasst zehn große Ketten und rund dreißig unabhängige Händler, beschäftigt etwa 21.000 Mitarbeiter und unterstützt einen Branchenumsatz von 120 Milliarden SEK, was Raum für koordinierte Digitalisierung, standardisierte Produktinformationen und compliance-gerechte Warenpräsentation bietet. Da Haushalte mit Phasen hoher Strompreise konfrontiert sind, einschließlich des von der Regierung 2026 eingeführten Hochpreis-Schutzmechanismus, der von November 2025 bis 2026 gilt, können Einzelhändler, die die Planung von Energie- und Komfortverbesserungen sowie die Transparenz der Gesamtkosten erleichtern, die Warenkorbgröße erweitern und dabei die Budgetsensibilität der Verbraucher berücksichtigen.
Aktuelle Branchenentwicklungen
- Juli 2026: Byggmax Group veröffentlichte ihren Zwischenbericht zum Q2 2026 und berichtete über eine stärkere Profitabilität, getrieben durch höhere Bruttomargen und strenge Kostenkontrolle. Das Update unterstreicht den Fokus auf Effizienz und Margenmanagement über die Kernkategorien hinweg und prägt die Preis- und Bestandsdisziplinstrategie im gesamten Netzwerk.
- Juni 2026: Byggmax Group schloss gezielte Filialaufwertungen ab, darunter die Wiedereröffnung des Geschäfts in Stenungsund mit einem aktualisierten Sortiment und die Eröffnung eines Skanska Byggvaror-Showrooms in Göteborg. Diese Schritte verbessern die lokale Verfügbarkeit und die projektbezogene Warenpräsentation und tragen dazu bei, die Nachfrage nach Instandhaltung und Renovierung durch ein verbessertes Einkaufserlebnis und Sortimentsrelevanz zu erfassen.
- November 2024: Beijer Byggmaterial Group kündigte die Übernahme einer regionalen Logistikeinrichtung an, um die Omnichannel-Lieferung zu beschleunigen und ihre Präsenz in Nordschweden zu erweitern. Der Schritt unterstützt eine schnellere Nachbestückung für Großflächen- und Online-Kanäle und steht im Einklang mit einem breiteren Vorstoß hin zu integrierter projektbasierter Warenpräsentation, wobei die Kapazitätserweiterung Auswirkungen auf Produktsortiment und Kundenservice in Heimwerker-Kanälen haben kann.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie ist der schwedische DIY-Heimwerkermarkt definiert als Verbraucherausgaben für Produkte, die zur Reparatur, Auffrischung oder Aufwertung von Wohnräumen verwendet werden, wenn die Arbeit vom Hauseigentümer oder Mieter durchgeführt wird, unabhängig davon, ob im Geschäft oder online gekauft wird.
Ausgeschlossen vom Untersuchungsumfang: Wir schließen Käufe durch professionelle Auftragnehmer, reine Möbelausgaben und Renovierungsaktivitäten aus, die hauptsächlich mit Gewerbe- oder öffentlichen Gebäuden verbunden sind.
Übersicht der Segmentierung
- Nach Produkttyp
- Holz & Landschaftsmanagement
- Dekoration & Innengarten
- Küche
- Streichen & Tapezieren
- Werkzeuge & Eisenwaren
- Baumaterialien
- Beleuchtung
- Sanitär & Ausrüstung
- Bodenbelagsreparatur & -austausch
- Elektroarbeiten
- Nach Vertriebskanal
- DIY-Heimverbesserungsgeschäfte
- Fachgeschäfte
- Online
- Sonstige
- Nach Projekttyp
- Ästhetische Aufwertungen
- Energieeffizienz-Nachrüstungen
- Instandhaltung und Reparatur
- Garten- und Außenprojekte
- Nach Endnutzer
- Selbstgenutzte Häuser
- Selbstgenutzte Eigentumswohnungen
- Mietwohnungen
- Nach Region (Schweden)
- Götaland
- Svealand
- Norrland
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Schreibtischarbeit begann mit der Kartierung des Nachfrageumfelds in Schweden und der Einzelhandelskanäle, die typischerweise Heimwerkerkunden bedienen. Wir nutzten öffentliche Statistiken und Branchenquellen, darunter die Einzelhandelsreihen von Statistics Sweden (SCB), Eurostat-Indikatoren zu Bau und Preisen sowie Bau- und Wohnungsdatensätze des schwedischen Nationalamts für Wohnungswesen, Bauen und Planung (Boverket), um Renovierungsaktivität und Saisonalität zu verstehen.
Um zu prüfen, was diese Aktivität für den Abverkauf bedeutet, überprüften wir auch Quellen wie schwedische Zolldaten für wichtige Heimwerkerkategorien sowie Mitteilungen von Verbänden und Einzelhändlern, die Preisgestaltung, Sortimentsverschiebungen und Online-Anteilstrends beschreiben. Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Wirtschaftspresse halfen dabei, aktuelle Leistungsaussagen in einen realistischen Marktkontext einzuordnen, und wir nutzten kostenpflichtige Abonnements selektiv für Unternehmensfinanzdaten, Nachrichten und, wo anwendbar, Handelsprüfungen auf Sendungsebene. Diese Beispiele sind nicht erschöpfend, und wir haben auch weitere öffentliche und kostenpflichtige Quellen zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärgespräche wurden genutzt, um breite Aktivitätsindikatoren in DIY-spezifische Sell-in- und Sell-out-Annahmen zu übersetzen, insbesondere dort, wo öffentliche Daten indexiert oder nicht klar zwischen DIY- und professioneller Nachfrage getrennt sind. Wir sprachen mit einer Mischung aus Einzelhändlern, Distributoren, markenseitigen Kategorieteams und installateurnahen Experten in ganz Schweden, um zu bestätigen, was als Heimwerkerkauf gilt, wie sich Warenkörbe mit der Wohnungsfluktuation verändern und wo der E-Commerce Marktanteile gewinnt.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 27% | CXOs: 15% |
| Mittleres Segment: 55% | Funktions-/Bereichsleiter: 25% |
| Kleinere Akteure: 18% | Manager: 60% |
Marktdimensionierung & Prognose
Die Dimensionierung wurde mit einem Top-down-Modell erstellt, bei dem die Heimwerkernachfrage aus Signalen des schwedischen Wohnungsbestands sowie Reparatur- und Renovierungsaktivitäten rekonstruiert und dann auf Basis der Primärdaten auf den DIY-Anteil gefiltert wird. Wir behandelten den Markt als Einzelhandelswert, sodass Preis- und Mixverschiebungen ausdrücklich modelliert wurden, anstatt anzunehmen, dass Volumen allein das Wachstum erklärt.
Zu den wichtigsten Inputs gehörten Indikatoren wie Wohnungsfertigstellungen und Umzüge, Trends beim verfügbaren Haushaltseinkommen, Renovierungs- und Instandhaltungsintensität sowie Preisentwicklungen auf Kategorieebene für Baumaterialien und Werkzeuge. Wir verfolgten auch praktische Marktmerkmale wie die Winter-Frühjahrs-Saisonalität bei Projektstarts, die Verlagerung hin zur Online-Abwicklung und Veränderungen der durchschnittlichen Warenkorbgröße bei typischen Heimwerkeraufgaben (Farbe, kleine Beschläge sowie einfache Sanitär- und Elektrosets). Die Ergebnisse wurden mit selektiven Bottom-up-Näherungen abgeglichen, wobei stichprobenartige Kategorievolumen und durchschnittliche Verkaufspreisspannen, Einzelhandelskanalprüfungen und Lieferantenversandmuster verwendet wurden, um die Gesamtwerte bei auftretenden Lücken anzupassen.
Für die Prognose wurde eine Szenarioanalyse verwendet, sodass makroökonomische Treiber wie Zinssätze, Wohnungstransaktionsvolumen und Bauvertrauen in einem Basisszenario abgebildet werden konnten, mit engeren Aufwärts- und Abwärtsszenarien. Wo Kategoriedaten unvollständig waren, füllten wir mit Proxy-Reihen aus Einzelhandelsindizes und Handelsströmen auf und normalisierten den Mix anhand von interviewgestützten Aufteilungen, bevor die Jahresprognosen abgeschlossen wurden.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte durch mehrere Prüfungen, damit ein Bias durch eine einzelne Quelle die endgültige Zahl nicht beeinflusst. Wir verglichen die Ergebnisse mit unabhängigen Signalen wie Einzelhandelsumsatzindizes, Preisentwicklungen bei Bau-Inputs und beobachteten Veränderungen im Kanalmix und markierten Abweichungen, die außerhalb der erwarteten Bandbreiten lagen.
Vor der Freigabe wurden Annahmen und Formeln schrittweise überprüft, zunächst durch den leitenden Analysten und dann durch einen weiteren Prüfer, der Sensitivitäten wie den DIY-Anteil und die Preisentwicklung einem Stresstest unterzog. Zeigt sich eine große Abweichung, werden Experten erneut kontaktiert, um zu bestätigen, ob ein Marktereignis, eine Kategorieneuklassifizierung oder ein zeitliches Problem die Ursache ist. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und ein abschließender Durchlauf vor der Lieferung wird durchgeführt, damit die Sichtweise die aktuellsten verfügbaren Daten widerspiegelt.
Marktgröße des schwedischen DIY-Heimwerkermarkts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für DIY-Heimwerkerbedarf in Schweden variieren häufig, da die Abgrenzung zwischen DIY- und professionellen Ausgaben nicht einheitlich ist und da manche Quellen nur den Einzelhandel erfassen, während andere breitere Renovierungsdienstleistungen einbeziehen. Auch der Zeitpunkt der Währungsumrechnung und ob Werte in aktuellen oder konstanten Preisen angegeben werden, kann die berichtete Gesamtsumme verändern.
Die Tabelle zeigt eine deutliche Streuung, und im Modell von Mordor Intelligence wird der Wert als Verbraucher-Einzelhandelsausgaben für Heimwerkerprojekte gezählt, wobei von Auftragnehmern durchgeführte Käufe und reine Möbelverkäufe ausdrücklich ausgeschlossen werden. Diese Behandlung führt tendenziell dazu, dass sich die Zahl von Schätzungen entfernt, die B2B-Filialumsätze oder breitere Heimwerker-Einzelhandelswarenkörbe vermischen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 15,95 Mrd. USD (2026) | |
| Globale Unternehmensberatung A | 16,86 Mrd. USD (2026) | Verwendet einen breiteren Heimwerker-Umfang, der DIY- und professionelle Nachfrage vermischen kann, und ist weniger explizit darin, Auftragnehmerkäufe aus den Umsätzen großformatiger Geschäfte herauszurechnen. |
| Einzelhandelsanalyse-Gruppe B | 1,57 Mrd. USD (2025) | Erfasst nur den E-Commerce-Anteil der schwedischen Heimwerkerausgaben und repräsentiert somit den Online-Verkauf statt des gesamten DIY-Heimwerkermarkts über alle Kanäle hinweg. |
Betrachtet man die drei Zahlen, lässt sich der Großteil der Abweichung dadurch erklären, was im Warenkorb enthalten ist (nur DIY versus DIY plus professionell) und ob die Betrachtung den Gesamteinzelhandel oder nur den Online-Bereich umfasst. Indem wir die Umfangsregeln und Input-Treiber nachvollziehbar an Wohnaktivität, Preisgestaltung und Kanalmix koppeln, können wir die Schätzung wiederholbar halten und sie leichter mit neu veröffentlichten Daten abgleichen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle schwedische DIY-Heimverbesserungsmarkt?
Die Größe des schwedischen DIY-Heimverbesserungsmarktes beträgt im Jahr 2026 15,95 Milliarden USD und soll bis 2031 20,1 Milliarden USD erreichen.
Wie schnell wächst der schwedische DIY-Heimverbesserungsmarkt?
Der Markt wächst bis 2031 mit einer CAGR von 4,74 %, unterstützt durch Steuerreize und Energieeffizienzvorschriften.
Welches Produktsegment hat den größten Marktanteil?
Streichen & Tapezieren führt mit einem Marktanteil von 21,05 % im schwedischen DIY-Heimverbesserungsmarkt im Jahr 2025.
Warum sind Energieeffizienz-Nachrüstungen in Schweden wichtig?
Hohe Strompreise und staatliche Rückerstattungen treiben eine CAGR von 7,92 % für energiesparende Aufrüstungen an und übertreffen andere Projekttypen.
Wie bedeutsam ist der E-Commerce im schwedischen DIY-Einzelhandel?
Online-Kanäle wachsen mit einer CAGR von 12,45 %, da technikaffine Verbraucher digitale Recherche mit Filialbesuchen integrieren.
Wer sind die wichtigsten Akteure in der schwedischen DIY-Heimverbesserungsbranche?
Bauhaus Sverige, Byggmax, Clas Ohlson, Hornbach, Beijer und Jula dominieren einen fragmentierten Markt, in dem kein einzelner Akteur einen zweistelligen Marktanteil überschreitet.