
DIY-Heimverbesserungsmarkt Größe und Anteil
DIY-Heimverbesserungsmarkt Analyse von Mordor Intelligence
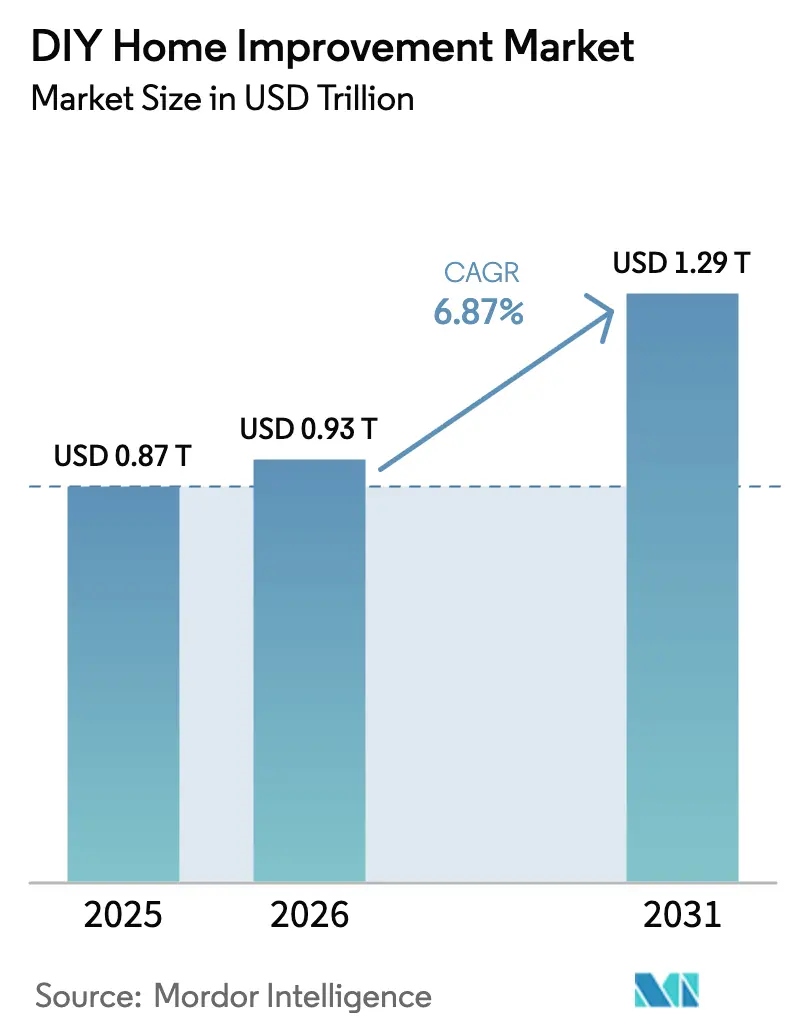
Die DIY Home Improvement Marktgröße wird im Jahr 2026 auf 0,93 Billionen USD geschätzt und soll im Jahr 2027 0,99 Billionen USD betragen, bis 2032 auf 1,35 Billionen USD anwachsen und dabei von 2027 bis 2032 mit einer CAGR von 6,35 % wachsen.
Die Instandhaltung bestehender Wohngebäude in den Vereinigten Staaten schafft einen dauerhaften Anlass zum Kauf von Materialien, während digitale Bestellmöglichkeiten Eigentümern helfen können, eine klar umrissene Aufgabe in einen Kaufvorgang umzuwandeln. Wandfarben-Visualisierungstools bieten eine Planungshilfe, indem sie Farboptionen vor der Produktauswahl anzeigen. Einzelhändler können diese Entscheidungen mit der Auftragsabwicklung und umfassenderen Projektdienstleistungen verknüpfen und so unterschiedliche Wege zur Kundenbindung schaffen. Die US-Zolländerungen seit 2025 haben die Verbraucherpreise beeinflusst, und dieser Preisdruck kann zusammen mit der Abhängigkeit von Fachkräften die Ausführung verzögern, wodurch der für den Eigentümer realisierbare Umfang entscheidend dafür wird, ob Interesse in eine Materialbestellung umgewandelt wird.
Wichtigste Erkenntnisse des Berichts
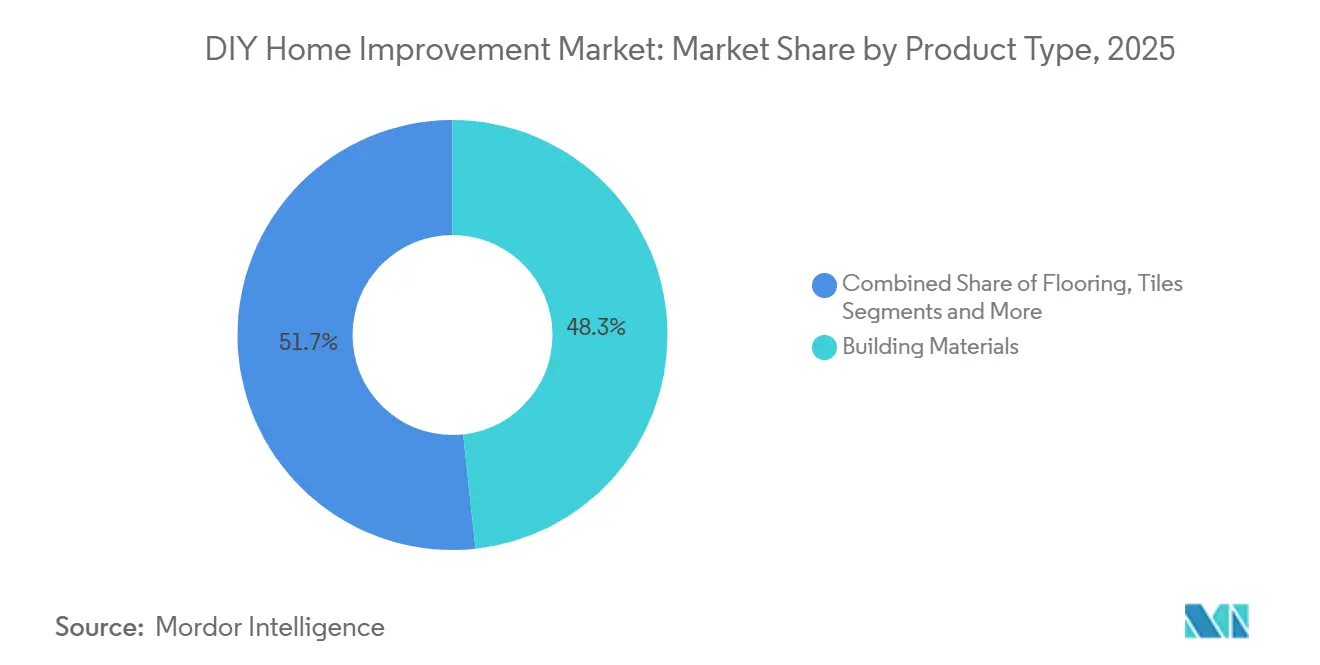
- Nach Produkttyp hielten Baumaterialien im Jahr 2026 einen DIY Home Improvement Marktanteil von 48,23 %, während Bodenbeläge und Fliesen mit einer CAGR von 7,3 % von 2027 bis 2032 das stärkste Wachstum verzeichnen sollen.
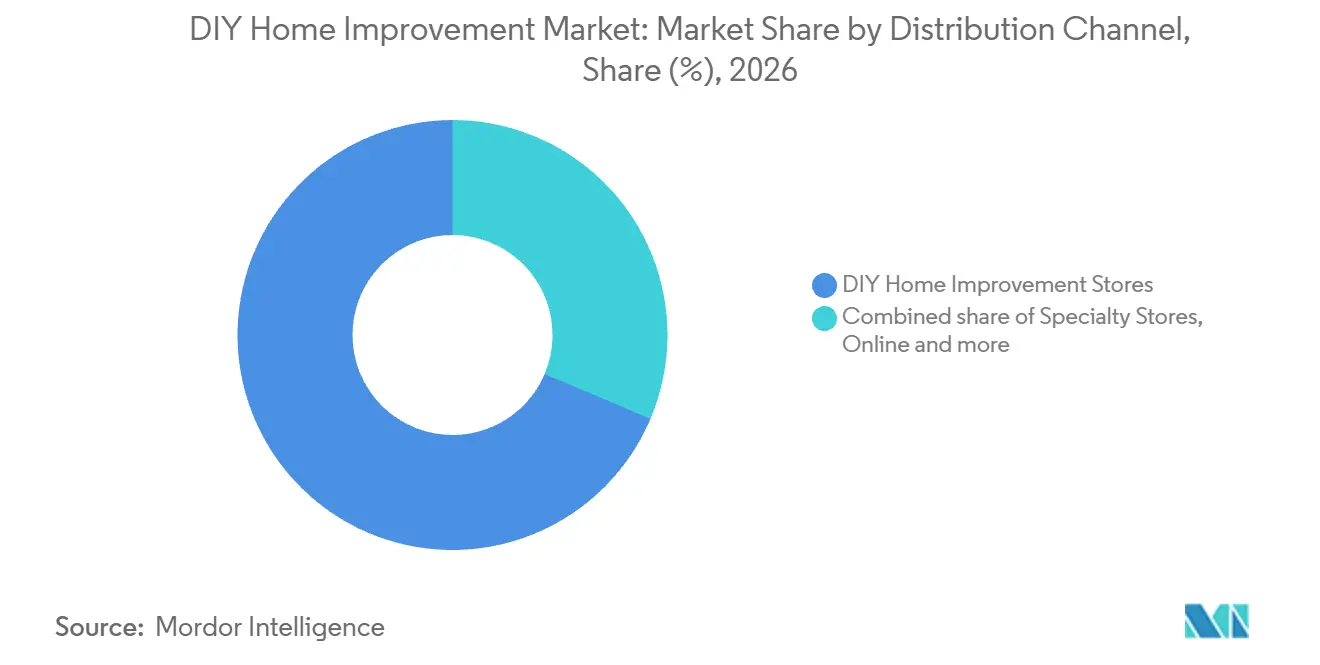
- Über alle Vertriebskanäle hinweg entfielen auf DIY-Heimwerkermärkte im Jahr 2026 ein Anteil von 68,63 % an der DIY Home Improvement Marktgröße, und der Online-Kanal wird mit einer CAGR von 7,9 % von 2027 bis 2032 als das am schnellsten wachsende Segment prognostiziert.
- Umbaumaßnahmen führten die Projekttypen mit einem Umsatzanteil von 37,36 % im Jahr 2026 an, während Renovierungen mit einer CAGR von 6,5 % von 2027 bis 2032 das stärkste Wachstum verzeichnen sollen.
- Geografisch hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 39,19 %, und Asien-Pazifik wird mit einer CAGR von 7,4 % von 2027 bis 2032 als die am schnellsten wachsende Region prognostiziert.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Digitale Einzelhandelstransformation im Heimverbesserungsbereich | +2.1% | Die Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Eintritt jüngerer Bevölkerungsgruppen in Wohneigentum und Renovierung | +1.5% | Die Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Wartungs- und Modernisierungsbedarf des älteren Wohnungsbestands | +2.4% | Die Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Einfluss digitaler Inhaltsersteller auf Trends im Heimverbesserungsbereich | +1% | Die Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Wachstum des kollaborativen Workshop-Ökosystems | +0.4% | Australien und Neuseeland | Langfristig (≥ 4 Jahre) |
| Einführung von DIY durch Augmented Reality | +0.25% | Die Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Digitale Einzelhandelstransformation im Heimverbesserungsbereich
Die digitale Bestellung bietet selbstständig handelnden Eigentümern einen Weg, von der Recherche einer Reparatur bis zur Beschaffung der benötigten Produkte für deren Durchführung. Die Online-Umsätze von Home Depot über Websites und mobile Anwendungen, ohne HD Supply und SRS, machten 16,6 % des Nettoumsatzes aus und stiegen im zweiten Quartal des Geschäftsjahres 2026 im Jahresvergleich um 11 %.[1] Lowe's beschrieb einen Druck bei den diskretionären DIY-Ausgaben im zweiten Quartal des Geschäftsjahres 2026. Zusammengenommen unterscheiden diese Ergebnisse die Ausweitung eines Bestellkanals von einem breiten Anstieg der Bereitschaft der Eigentümer, Projekte zu beginnen. Für Lieferanten schafft der Bestellzugang eine Nachfragechance, wenn er eine definierte Reparatur für den Eigentümer durchführbar macht, und geht damit über die bloße Vereinfachung der Recherche hinaus. Die inkrementelle Chance ist ein neuer ausführbarer Projektauftrag, der über eine von einem anderen Verkaufsweg übertragene Transaktion hinausgeht.
Eintritt jüngerer Bevölkerungsgruppen in Wohneigentum und Renovierung
Für einen jüngeren Hauseigentümer, der mit seiner ersten Renovierung beginnt, kann die erste Aufgabe sowohl ein verwendbares Werkzeugset als auch Materialien für die unmittelbare Arbeit erfordern. In einer im November 2025 von Redfin in Auftrag gegebenen Ipsos-Umfrage unter 4.000 US-amerikanischen Einwohnern gaben 77 % der Hauseigentümer der Generation Z und 77 % der millenialen Hauseigentümer an, im vergangenen Jahr Heimverbesserungen vorgenommen zu haben, anstatt umzuziehen. Das Verbleiben am Wohnort schafft eine Möglichkeit, jene Eigentümer zu bedienen, die sich entscheiden, die Arbeiten selbst durchzuführen. Lieferanten können diesen Einstiegspunkt durch ein vollständiges Aufgabenangebot ansprechen, das wiederverwendbare Ausrüstung von Produkten trennt, die während des Projekts verbraucht werden. Die Trennung dieser Kategorien macht die Kosten eines späteren Auftrags sichtbar, ohne zu implizieren, dass jedes Werkzeug ersetzt werden muss. Ein Erstprojektverkauf eröffnet eine spätere Nachfüllmöglichkeit für Materialien, auch wenn der Eigentümer weiterhin die ursprüngliche Ausrüstung verwendet.
Wartungs- und Modernisierungsbedarf des älteren Wohnungsbestands
Ältere Häuser schaffen eine wiederkehrende Verbesserungsmöglichkeit, wenn Eigentümer die Instandhaltung angehen, bevor sie sich zu einer umfassenden Neugestaltung verpflichten. Die National Association of Home Builders (NAHB) berichtete, dass die inflationsbereinigten US-amerikanischen Renovierungsausgaben von 2023 bis 2025 um mehr als 10 % gestiegen sind, und verwies dabei auf den alternden Wohnungsbestand und das Rekordhoch beim Eigenkapital bestehender Hauseigentümer.[2] Diese Kombination unterstützt eine Unterscheidung zwischen der Notwendigkeit, eine Immobilie zu verbessern, und der finanziellen Kapazität, größere Arbeiten durchzuführen. Für DIY-Lieferanten bietet die Instandhaltung einen engeren Einstiegspunkt als ein vollständiges Modernisierungsprojekt. Ein Reparaturangebot kann den unmittelbaren Bedarf decken und gleichzeitig eine separate Modernisierungsentscheidung für einen Eigentümer offenlassen, dessen Eigenkapital größere Arbeiten unterstützt.
Einfluss digitaler Inhaltsersteller auf Trends im Heimverbesserungsbereich
Für einen Eigentümer, der ein Regalprojekt in Betracht zieht, kann Creator-Content die Aufgabe leichter vorstellbar machen, indem er Layout und Installation in Abfolge zeigt. Lowe's hat sein Creator-Netzwerk in den ersten 12 Monaten, von Juni 2025 bis Juni 2026, auf über 26.000 Creator ausgebaut. Reproduzierbarkeit ist der Maßstab, denn ein Zuschauer, der jeden demonstrierten Schritt einem Produkt zuordnen kann, hat einen klareren Weg von Interesse zu einer Bestellung. Ein Einzelhändler kann das Projekt als kohärente Einheit nutzen, um Regale und zugehörige Installationsprodukte zu erklären. Wenn eine Demonstration die Ausführungsschritte unklar lässt, bietet visuelles Interesse allein wenig Anlass zum Starten. Die nützliche kommerzielle Einheit ist eine demonstrierte Aufgabe, deren erforderliche Materialien der Eigentümer identifizieren kann.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fachkräftemangel treibt die Substitution durch professionelle Dienstleistungen voran | -0.55% | Die Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Rohstoffpreisschwankungen hemmen den Projektstart | -0.4% | Die Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Komplexität kommunaler Genehmigungen begrenzt den DIY-Umfang | -0.2% | Stadt Seattle | Mittelfristig (2–4 Jahre) |
| Haftungs- und Garantielücken bei eigenhändig ausgeführten Projekten | -0.15% | Vereinigte Staaten, Kanada und Vereinigtes Königreich | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fachkräftemangel treibt die Substitution durch professionelle Dienstleistungen voran
Badezimmerverbesserungen, die eigenhändige Fertigstellung durch den Eigentümer mit Facharbeiten kombinieren, machen die DIY-Produktnachfrage vom Zeitplan des gesamten Auftrags abhängig. Die Houzz-Umfrage vom 10. bis 22. Oktober 2025 erfasste US-amerikanische Hauseigentümer auf der Plattform mit laufenden, geplanten oder kürzlich abgeschlossenen Badrenovierungen. Unter den Befragten, die geplante Arbeiten für 2026 zurückstellten oder stornierten, nannten 13 % die Verfügbarkeit von Fachkräften und 12 % die Unfähigkeit, eine Fachkraft zu finden. Wenn der Eigentümer eine vorgelagerte Aufgabe nicht abschließen kann, wird der Zugang zur Person, die diese Aufgabe ausführt, zur Voraussetzung für das Fortfahren. Für einen Einzelhändler löst die frühere Bereitstellung der nachgelagerten Materialien diesen Ausführungsengpass nicht, da Produktverfügbarkeit und Installationsbereitschaft unterschiedliche Anforderungen sind. Die Abhängigkeit von Fachkräften kann eigenhändig verwendete Fertigstellungsprodukte aufhalten, selbst wenn der Eigentümer bereit ist, die spätere Arbeit durchzuführen.
Rohstoffpreisschwankungen hemmen den Projektstart
Seit 2025 haben US-Zolländerungen die Verbraucherpreise beeinflusst und den Preisdruck bei den Entscheidungen der Eigentümer über diskretionäre Verbesserungen erhöht. Das Home Improvement Research Institute (HIRI) berichtete, dass die Anzahl der Heimwerker-Verbraucher, die Käufe aufgrund höherer Preise verzögern, seit dem ersten Quartal 2025 um 8 % gestiegen ist. Für einen Eigentümer, der eine materialintensive Aufgabe plant, können höhere Preise das erforderliche Engagement erhöhen, bevor das erste Produkt verwendet wird. Das Hemmnis ist das höhere Preisniveau, mit dem Eigentümer beim ersten Kauf konfrontiert sind. Eine Reduzierung des Aufgabenumfangs kann das unmittelbare Engagement erleichtern, begrenzt aber auch die für diese Phase benötigten Produkte. Ein Projekt, das nicht auf einen erschwinglichen Ausgangspunkt reduziert werden kann, kann trotz der Bereitschaft des Eigentümers, die Arbeit zu erledigen, aufgeschoben bleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Baumaterialien verankern die AusgabenBaumaterialien machten 2026 einen Anteil von 48,23 % an der Größe des DIY-Heimwerkermarkts aus und waren damit das größte Segment. The Home Depot verzeichnete im Geschäftsjahr 2025 in seinem US-amerikanischen, kanadischen und mexikanischen Primärsegment einen Nettoumsatz von 12,4 Milliarden USD im Bereich Baumaterialien und verwandte Dienstleistungen, der sowohl Verbraucher als auch Fachleute bediente. Diese Einzelhandelsgröße verschafft Materiallieferanten eine erhebliche kommerzielle Basis über verschiedene Kundentypen hinweg. Für einen Lieferanten, der DIY-Käufer anspricht, ist die relevante Unterscheidung, welchen Teil eines größeren Projekts ein Eigentümer selbst übernehmen kann. Lieferanten können Verbraucher und Fachleute über diese gemeinsame Abteilung bedienen, wobei eigentümergerechte Reparaturprodukte einen engeren Zugang zu ihrem breiteren Baumaterialiengeschäft bieten.
Bodenbeläge und Fliesen sind das am schnellsten wachsende Segment in der DIY-Heimwerkerbranche und werden voraussichtlich von 2027 bis 2032 eine CAGR von 7,3 % verzeichnen. Floor & Decor erzielte in den 26 Wochen bis zum 25. Juni 2026 einen Nettoumsatz von 568,5 Millionen USD in der Fliesenkategorie.[3] Dies verglichen mit 538,7 Millionen USD in den 26 Wochen bis zum 26. Juni 2025. Die Mitglieder der Multilayer Modular Flooring Association verkauften 2025 85,7 Millionen Quadratmeter starren SPC-Bodenbelag, ein Anstieg von 26,64 % gegenüber 2024. Das Volumenwachstum bei starrem SPC-Bodenbelag unter MMFA-Mitgliedern und höhere Fliesenumsätze bei Floor & Decor zeigen eine steigende Nachfrage in 2 Materialfamilien.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Ladenreichweite unterstützt digitale ExpansionDIY-Heimwerkermärkte repräsentierten 2026 einen Marktanteil von 68,63 % im DIY-Heimwerkermarkt und waren damit das größte Segment. Am 2. August 2026 betrieb The Home Depot 2.364 Filialen in den Vereinigten Staaten, Kanada und Mexiko. Sein US-amerikanisches Filialnetz umfasste Puerto Rico, die US-amerikanischen Jungferninseln und Guam. Ein physisches Netzwerk dieser Größenordnung verschafft dem Filialformat eine verteilte Basis, von der aus individuelle Verbesserungsprojekte an diesen Standorten bedient werden können. Ein konkurrierendes Filialnetz steht vor einem Abdeckungsproblem in diesen Ländern und Territorien, sodass allein die Sortimentsbreite den physischen Zugang des Marktführers nicht replizieren kann.
Online ist das am schnellsten wachsende Segment im DIY-Heimwerkermarkt mit einer prognostizierten CAGR von 7,9 % von 2027 bis 2032. Lowe's meldete einen Anstieg der Online-Umsätze um 15,7 % im Quartal bis zum 31. Juli 2026, was zu einem vergleichbaren Umsatzwachstum des Unternehmens von 0,2 % beitrug. Das Online-Ergebnis liegt innerhalb eines Einzelhandelsgeschäfts, das auch Fachleute und Heimdienstleistungsnachfrage bedient, was die Kundenabdeckung für die kommerzielle Reichweite des Kanals wichtig macht. Fachgeschäfte haben eine ausgeprägte Kundenüberschneidung, wie Floor & Decor zeigt, das Fachleute und Hauseigentümer bedient, die Hartbodenbeläge für die DIY- oder professionelle Verlegung über sein Mehrkanalgeschäft kaufen. Die Wettbewerbschance eines Bodenbelagsspezialisten liegt in der Verlegeentscheidung selbst, da seine Kunden sowohl Eigentümer umfassen, die die Arbeit selbst erledigen, als auch solche, die einen Verleger beauftragen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Projekttyp:
Umbauumfang trifft auf RenovierungsbeteiligungUmbau war das größte Segment im DIY-Heimwerkermarkt und machte 2026 37,36 % des Umsatzes aus. Unter US-amerikanischen Houzz-Hauseigentümern mit abgeschlossenen, laufenden oder geplanten Küchenprojekten in den Jahren 2025–2026 berichteten 52 % von Grundrissänderungen. Dieser Umfang macht den Umbau zu einem Koordinationsproblem im gesamten Raum, selbst wenn ein Eigentümer nur für einen begrenzten Teil die Verantwortung übernimmt. Ein veränderter Grundriss kann die Arbeiten über den Austausch einer sichtbaren Oberfläche hinaus ausweiten, indem er verändert, wo verschiedene Funktionen innerhalb der Küche angeordnet sind. Der umgebaute Raum wird zur organisierenden Einheit für Materialentscheidungen und gibt Lieferanten ein breiteres Projekt, das sie ansprechen können, als ein isolierter dekorativer Austausch.
Geografische Analyse
Nordamerika DIY-Heimwerkermarkt
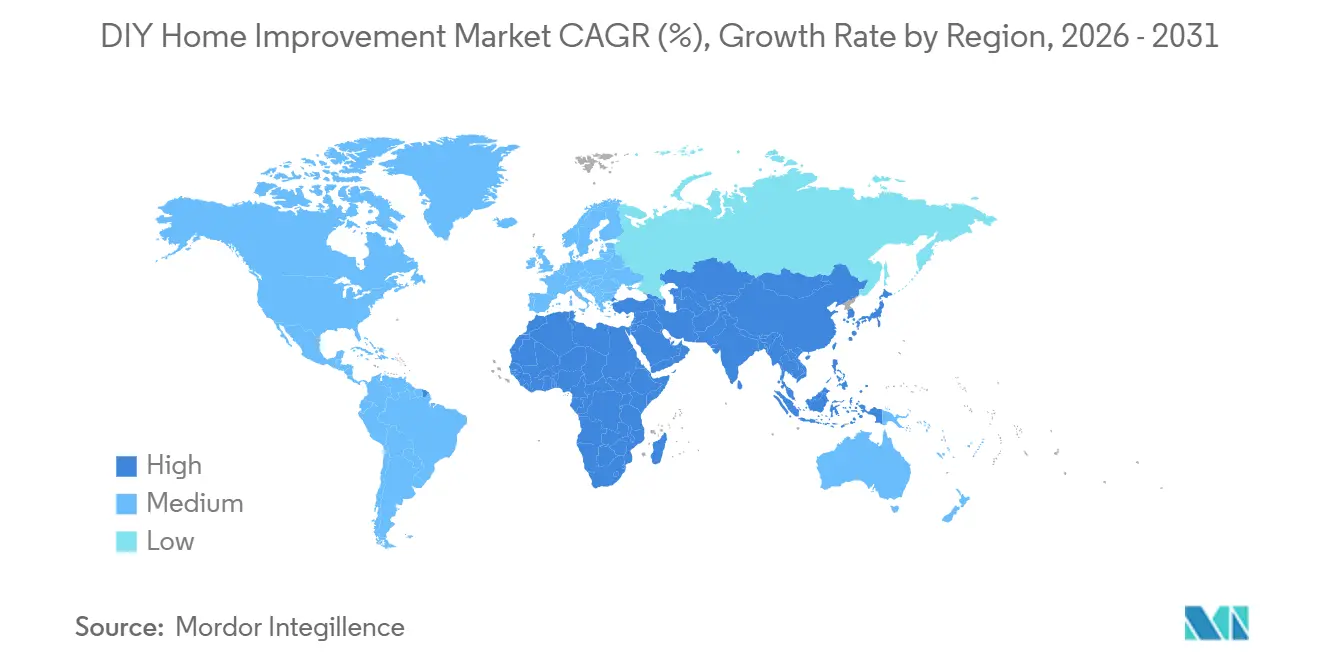
Nordamerika hielt im Jahr 2026 einen DIY Home Improvement Marktanteil von 39,19 % und war damit die größte geografische Region. Das staatsebenenbasierte Modell des NAHB schätzte die Umbauaktivität in Kalifornien im ersten Quartal 2026 auf 22,2 Milliarden USD und liefert damit eine substanzielle Ausgabenbasis innerhalb der bestehenden Wohnungswirtschaft der Region. Am 27. Februar 2025 kündigte The Home Depot México einen Investitionsplan von 1,3 Milliarden USD für 2025–2028 in Mexiko an, der Filialen, Lieferkettenkapazitäten, digitalen Einzelhandel und Gemeinschaftsinitiativen umfasst. Lieferanten stehen vor unterschiedlichen Wegen zu diesen Eigentümern: der Versorgung der etablierten Umbauaktivität in Kalifornien oder der Vorbereitung auf Mexikos angekündigte Ausweitung des Einzelhandelszugangs.
Asien-Pazifik DIY Home Improvement Markt
Asien-Pazifik ist die am schnellsten wachsende Region in der DIY-Heimwerkerbranche und wird voraussichtlich von 2027 bis 2032 eine CAGR von 7,4 % verzeichnen. Im Jahr bis zum 30. Juni 2026 meldete Bunnings ein Umsatzwachstum in allen Produktkategorien und Regionen in Australien und Neuseeland und bediente dabei Verbraucher und Geschäftskunden. Die Verbraucherumsätze wurden durch Heimwerken, Reparaturen und Instandhaltung sowie durch Sortimentsinnovationen und -erweiterungen gestützt. Diese Kombination bietet Lieferanten einen Weg, ein erweitertes Produktangebot innerhalb eines etablierten Reparaturbedarfs einzuführen, anstatt sich ausschließlich auf völlig neue Projekte zu verlassen.
In Südamerika bestand Brasiliens Einzelhandelsnetzwerk für Baumaterialien im Jahr 2025 hauptsächlich aus kleinen Unternehmen, was es zu einem dezentralen Weg zu Verbesserungskunden macht. Sodimac passte im Jahr 2025 Sortimente, Filialflächen und Betriebsmodelle in Brasilien, Argentinien und Uruguay an und priorisierte dabei Rentabilität und Markenpräsenz. In Europa lebten im Jahr 2025 23,9 % der EU-Bevölkerung in Wohngebäuden, deren Energieeffizienz in den vorangegangenen 5 Jahren verbessert worden war, einschließlich Dämmung, Fenster- oder Heizungsanlagen-Upgrades. Im ersten Quartal 2025 erwogen 64 % der befragten einkommenserzielenden südafrikanischen Haushaltsentscheidungsträger in Ballungsräumen, Städten und größeren Ortschaften ein Bohrloch oder ein Filtersystem, und 53 % erwogen die Regenwassernutzung. Innerhalb von Nahost & Afrika bietet dieses Planungsinteresse Filter- und Speicherlieferanten eine Möglichkeit, südafrikanische Eigentümer anzusprechen, bevor sie sich für ein Haushalts-Wasserversorgungsupgrade entscheiden.
Regulatorischer Rahmen und Ausblick
Diese ausgewählten Rechtsordnungen werden aus der Perspektive von Produktlieferanten verglichen, die erfasste Heimverbesserungsmaterialien auf nationalen Märkten platzieren. Der Vergleich konzentriert sich auf Holzwerkstoffe, Architekturfarben, Verpackungen für Baufarben und harmonisierte Bauprodukte. US-amerikanische Verkäufer erfasster Holzwerkstoffe müssen angemessene Vorsichtsmaßnahmen treffen, während Hersteller erfasster Bauprodukte, die in Deutschland vermarktet werden, die relevante Leistungs- oder Leistungs- und Konformitätserklärung ausstellen. Diese unterschiedlichen Aufgaben machen den Weg zu einem konformen Produktangebot zu einem wichtigen Teil des kommerziellen Vergleichs.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | China | Brasilien | Deutschland | Saudi-Arabien |
|---|---|---|---|---|---|
| Primäre Behörde | Umweltschutzbehörde (EPA) | Ministerium für Industrie und Informationstechnologie, Normungsverwaltung | Ministerium für Umwelt und Klimawandel, Systemüberwachung | Länderbehörden mit Koordination durch das Deutsche Institut für Bautechnik | Saudi-Arabische Organisation für Normen, Metrologie und Qualität (SASO) |
| Wesentliche Instrumente oder Ausrichtung | TSCA Titel VI und 40 CFR Teil 770 für erfasste Holzwerkstoffe, mit Ausnahme bestimmter Befreiungen | GB 30981.1-2025 für Architekturfarben, gültig ab 1. Juni 2026 | CONAMA-Resolution 307, geändert durch Resolution 469/2015, und Gesetz 12.305/2010 | Verordnung (EU) 2024/3110 und das Erklärungs-/CE-Regime, sofern eine zitierte harmonisierte Spezifikation oder Europäische Technische Bewertung das Produkt abdeckt | Farben- und Lackverordnung für erfasste Baufarben |
| Kommerzielle Auswirkung | Angemessene Vorsichtsmaßnahmen für konforme Holzwerkstoffangebote aufrechterhalten | Anforderungen an Schadstoffe für Architekturfarben erfüllen | Rücknahmelogistik für Baufarbenverpackungen und ordnungsgemäße Rückstandsentsorgung bereitstellen | Herstellererklärungen und CE-Kennzeichnungsberechtigung für erfasste Produkte | Lieferant erhält Typ-3-Konformitätszertifizierung von einer SASO-akkreditierten Stelle und die SASO-Umweltleistungslizenz |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Mittel | Niedrig |
| Zukünftige Entwicklung der politischen Attraktivität | Verbesserung | Keine Änderung | Keine Änderung | Verschärfung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Die Vereinigten Staaten werden mit Mittel und Verbesserung bewertet, basierend auf dem EPA-Vorschlag vom 11. Februar 2026 für optionale Qualitätskontrolltests bei Holzwerkstoffen, während Brasiliens Bewertung Mittel und Keine Änderung die CONAMA-Resolution 307 zur Verpackungsrücknahme und die bundesweite Rücknahmelogistiküberwachung widerspiegelt, die durch CONAMAs vorgeschlagene allgemeine Festabfallkontrollverfahren, deren Konsultation am 6. Juli 2026 endete, unverändert blieb. Chinas Bewertung Mittel spiegelt den Architekturfarbenstandard GB 30981.1-2025 wider, der am 1. Juni 2026 GB 18582-2020 und GB 38468-2019 ersetzte, und Keine Änderung spiegelt diesen operativen Rahmen ohne angekündigten weiteren Übergang wider. Saudi-Arabiens Bewertung Niedrig spiegelt die Typ-3-Zertifizierung der Lieferanten durch SASO-akkreditierte Stellen, die SASO-Umweltleistungslizenzierung und Konformitätsnachweise auf Anfrage für erfasste Baufarben wider, während Keine Änderung den fortbestehenden Rahmen ohne angekündigten Übergang widerspiegelt. Deutschlands Bewertung Mittel spiegelt das Erklärungs- und CE-Kennzeichnungsregime wider, das seit dem 8. Januar 2026 für erfasste Bauprodukte gilt, während Verschärfung die Pflicht der Hersteller zum digitalen Produktpass 18 Monate nach Inkrafttreten des jeweiligen delegierten Rechtsakts widerspiegelt, wobei eine freiwillige Zwischennutzung zulässig ist.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht die Versorgung mit Markenprodukten, den Vertrieb und die Einzelhandelskonversion und zeigt, wo jeder Teilnehmer Handelserträge erzielt. Masco entwirft, produziert und vertreibt weltweit Markenprodukte für Heimverbesserung und Bau. Das Unternehmen berichtete von Preisvolatilität bei Messing und Komponenten mit Kupfer- und Zinkgehalt in seinem Sanitärgeschäft, was veranschaulicht, wie die Exposition gegenüber Inputpreisen die Lieferantenstufe beeinflussen kann. Weiter unten in der Kette ändert sich die kommerzielle Aufgabe vom Herstellen des Produkts hin zum Bewegen durch ein geeignetes Netzwerk und zum Abschluss eines wirtschaftlich tragfähigen Einzelhandelsauftrags.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Produktdesign und -herstellung | Markenprodukthersteller wie Masco | Markenproduktverkäufe | Masco Sanitär-Inputpreisvolatilität | Liefervereinbarungen für volatile Inputs in Betracht ziehen |
| Vertrieb und Lagerbewegung | Integrierte Einzelhandelsvertriebsbetreiber wie The Home Depot Inc., Lowe's Companies Inc. | Handelserträge innerhalb integrierter Einzelhandelsoperationen | Produkt- und Zielanforderungen erschweren die Routenplanung | Vertriebsplattformen an Handhabungsanforderungen anpassen und Bewegungen mechanisieren |
| Einzelhandelsauswahl und Auftragsabwicklung | Heimwerkermärkte wie The Home Depot Inc., Lowe's Companies Inc. | Einzelhandels-Handelsumsätze | Direktlieferung kann den filialübergreifenden Verkauf und die Margen reduzieren | Lieferkomfort mit der Wirtschaftlichkeit filialgebundener Aufträge in Einklang bringen |
| Quelle: Mordor Intelligence | ||||
Die Integration macht den Vertrieb zu einer Ertragsfrage für denselben Einzelhändler, der den Verkauf erzielt. Masco berichtete von mehreren inländischen und ausländischen Rohstoffquellen für sein Sanitärgeschäft, eine vorgelagerte Möglichkeit, die Abhängigkeit von einem einzigen Versorgungsweg zu reduzieren. Für Einzelhändler besteht die strukturelle Herausforderung darin, die Erfüllungsoptionen zu erweitern und gleichzeitig genug Deckungsbeitrag aus jedem Auftrag zu erhalten, um das Netzwerk zu unterstützen, das ihn liefert.
Wettbewerbslandschaft
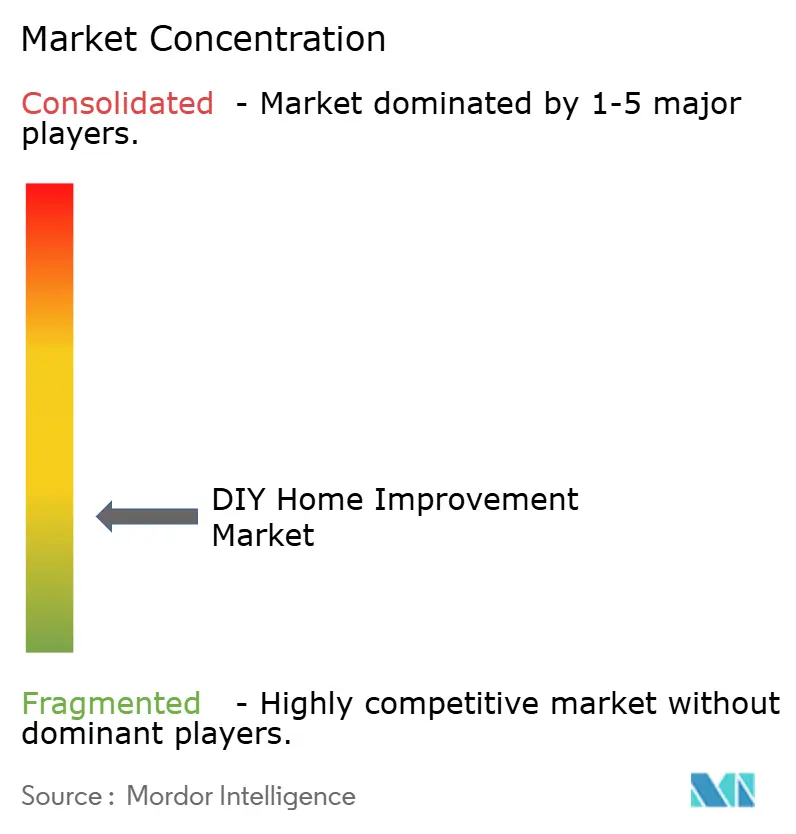
Große Einzelhandelsgruppen verankern eine Wettbewerbsstruktur mit mehreren etablierten Wegen zum selben Verbesserungskunden. The Home Depot Inc. und Lowe's Companies Inc. konkurrieren neben ADEO Group (Leroy Merlin), Kingfisher plc (B&Q, Screwfix) und Menard, Inc., deren Einzelhandelsoperationen unterschiedliche nationale Fußabdrücke umfassen. Lowe's berichtete im Geschäftsjahr 2025 einen unternehmensweiten Nettoumsatz von 86,3 Milliarden USD, während Menard, Inc. ein Heimwerkermarkt-Netzwerk in mehreren US-Bundesstaaten betreibt. Diese Kombination aus großen Umsatzbasen und mehreren Betriebsnetzwerken macht den verteilten Kundenzugang zu einer wichtigen Markteintrittsbarriere für einen Herausforderer, lässt aber Raum für unterschiedliche Einzelhandelsformate und geografische Schwerpunkte.
The Home Depot schloss die GMS-Akquisition über SRS Distribution im September 2025 zu einem Unternehmenswert von rund 5,5 Milliarden USD einschließlich Nettoschulden ab. Leroy Merlin Polen rollte seine SM Project Renovierungsfinanzierungspartnerschaft nach einem Pilotprojekt in 25 Filialen auf alle 80 Filialen und den Online-Kanal aus, wie aus dem ADEO-Wirkungsbericht 2025 hervorgeht. Der GMS-Kauf erweitert das Profi-Angebot von The Home Depot über den Fachhandelsvertrieb von SRS Distribution, während der SM Project-Rollout einen Finanzierungspartner für Hauseigentümer hinzufügt, die eine Renovierung in Betracht ziehen. Der Wettbewerb mit Gruppen, die sowohl Bewohner als auch Bauprofis bedienen, erfordert unterschiedliche Kapital- und Partnerschaftsanforderungen, die über einen einzelnen eigentümerorientierten Verkauf hinausgehen.
Kingfishers E-Commerce-Umsätze wuchsen im Geschäftsjahr 2025/26 um 11 %, einschließlich Screwfix, und der Kanal repräsentierte 21 % des Gruppenumsatzes, gegenüber 19 % im Geschäftsjahr 2024/25. Dieses Muster macht ein integriertes digitales Angebot zu einer wettbewerblichen Priorität, selbst für Unternehmen mit etablierten physischen Marken. ADEO berichtete, dass bis 2025 98 % der Fabriken ohne verstärkten Aktionsplan bei Audits und unabhängigen Fabrikprüfungen gegen seine Qualitätsstandards qualifiziert hatten. Zusammen zeigen Kingfishers Online-Durchdringung und ADEOs Lieferantenfabrikaudits, wie etablierte Gruppen bei Kanalreichweite und Produktqualitätskontrolle konkurrieren.
Branchenführer im DIY-Heimverbesserungsbereich
-
The Home Depot Inc.
-
Lowe's Companies Inc.
-
ADEO Group (Leroy Merlin)
-
Kingfisher plc (B&Q, Screwfix)
-
Menard, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
DIY-Heimwerkermarkt Unternehmen in diesem Bericht
- The Home Depot Inc.
- Lowe’s Companies Inc.
- ADEO Group (Leroy Merlin)
- Kingfisher plc (B&Q, Screwfix)
- Menard, Inc.
- Ace Hardware Corp.
- OBI GmbH
- Travis Perkins plc
- Amazon Services LLC (DIY)
- Walmart Inc. (DIY)
- Bunnings Group
- Wickes Group plc
- Hornbach Holding AG & Co. KGaA
- Canadian Tire Corp.
- Bauhaus AG
- Wilko.com Ltd.
- True Value Company
- Mr DIY Group
- Sodimac S.A.
- Koçtaş
Wesentliche Chancen für Marktteilnehmer
Die Chancen vergleichen Produktangebote für eigenhändig ausgeführte Aufgaben mit den sich verändernden Einzelhandelswegen und Ausführungsentscheidungen, die ihre Reichweite beeinflussen. Lowe's beschrieb im Mai 2025 erweiterte Drittanbieter-Marktplatzangebote für DIY-Hauseigentümer und professionelle Kunden. Im März 2025 führte es den KI-Assistenten Mylow für Hauseigentümerberatung und Produktsuchen ein und schuf damit einen weiteren Weg von einer Frage zu einer Produktwahl. HIRI berichtete von einem rückläufigen Abschluss von US-amerikanischen DIY-Projekten im Jahr 2025, da mehr Hauseigentümer Fachleute beauftragten, insbesondere solche, die bereits mit ihren Häusern zufrieden waren.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leadsegment | Empfohlene Vorgehensweise | Wesentliche Barriere | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Fokussierte Sortimente für kleinere Heimprojekte | Breiterer Drittanbieter-Marktplatzzugang | DIY-Dekorations- und Küchen-/Badkäufer | Ein kohärentes Projektsortiment über ausgewählte Marktplatzverkäufer anbieten | Aufrechterhaltung konsistenter Verkäuferleistung und -bewertungen | Spezialisierte Produktlieferanten und ausgewählte Marktplatzverkäufer |
| Geführte Reparaturproduktsets | Kundenorientierte Beratung verknüpft mit Produktsuchen | Eigentümer, die handhabbare DIY-Reparaturen planen | Erforderliche Produkte mit expliziten Aufgabenschritten und Ausführungsgrenzen verbinden | Unsicherheit darüber beseitigen, welche Schritte für die eigenhändige Ausführung geeignet sind | Reparaturproduktlieferanten und Einzelhändler, die Projektberatung anbieten |
| Instandhaltungsangebote für engagierte Einzelhandelskunden | Mehr als 30 Millionen MyLowe's Rewards-Mitglieder im Geschäftsjahr 2025 | Bestehende Treuekunden, die DIY-Arbeiten planen | Rückkehrbesuchsangebote rund um eine identifizierbare nächste Reparatur organisieren | Professionelle Substitution, insbesondere bei zufriedenen Hauseigentümern | Heimwerkermärkte und Reparaturproduktlieferanten |
| Quelle: Mordor Intelligence | |||||
Lowe's berichtete, dass Rewards-Mitglieder im Geschäftsjahr 2025 doppelt so häufig einkauften und mehr als 50 % mehr ausgaben als Nicht-Mitglieder. Dieses engagierte Publikum gibt einem aufgabenspezifischen Produktangebot einen definierten Ausgangspunkt und macht eine identifizierbare Reparatur zu einem konkreteren kommerziellen Ziel als undifferenzierter Traffic. Die stärkste Möglichkeit ist eine Abfolge von Instandhaltungskäufen durch Eigentümer, die die Arbeit selbst erledigen, wobei jedes Angebot an einen bestimmten Auftrag geknüpft ist.
Neueste Industrielle Entwicklungen in DIY-Heimwerkermarkt
- Sep 2026: The Home Depot México kündigte eine geplante Filiale in Lerma, Estado de México, an, die die 17. im Bundesstaat wäre.
- Jun 2026: Chinas obligatorischer Standard GB 30981.1-2025 für Architekturfarben trat in Kraft und ersetzte GB 18582-2020 und GB 38468-2019.
- Mai 2026: Walmart führte Greenworks Pro professionelle Elektrowerkzeuge als exklusive Linie ein, die in seinen US-amerikanischen Filialen landesweit und online erhältlich ist.
DIY-Heimwerkermarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der DIY-Heimwerkermarkt misst die jährlichen Ausgaben für Produkte, die weltweit für Heimwerkerprojekte erworben werden, die von Hauseigentümern oder anderen Endnutzern ohne bezahlte Installation als Kernbedingung durchgeführt werden. Er umfasst Einzelhandelskäufe in den Bereichen Renovierung, Umbau und Neubau.
Ausschlüsse aus dem Geltungsbereich: Eigenständige Erlöse aus professionellen Arbeitsleistungen für ausschließlich professionell ausgeführte Projekte sowie große gewerbliche Bauprojekte, die nicht mit der Heimwerkernachfrage verbunden sind, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Baumaterialien
- Farben & Beschichtungen
- Werkzeuge & Ausrüstung
- Dekor & Beleuchtung
- Bodenbeläge & Fliesen
- Sanitär & Elektro
- Sonstige
- Nach Vertriebskanal
- DIY-Heimverbesserungsgeschäfte
- Fachgeschäfte
- Online
- Verbrauchermärkte und Supermärkte
- Nach Projekttyp
- Renovierung
- Umbau
- Neubau
- Nach Region
- Nordamerika
- Kanada
- Vereinigte Staaten
- Mexiko
- Südamerika
- Brasilien
- Peru
- Chile
- Argentinien
- Übriges Südamerika
- Asien-Pazifik
- Indien
- China
- Japan
- Australien
- Südkorea
- Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen)
- Übriger Asien-Pazifik-Raum
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- BENELUX (Belgien, Niederlande und Luxemburg)
- NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden)
- Übriges Europa
- Naher Osten & Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Nigeria
- Übriger Naher Osten & Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Definitionen für Bauausgaben des U.S. Census Bureau bieten einen nützlichen Vergleich zur Unterscheidung von Wohnraumverbesserungen gegenüber Instandhaltung und Reparatur, während der Remodeling Market Index der National Association of Home Builders die Ansichten von Renovierungsunternehmen zu aktuellen Bedingungen, Projektgrößen, Anfragen und Auftragsbeständen beschreibt. Die State Projections of Remodeling erläutert, wie nationale Verbesserungsausgaben und Proxy-Indikatoren regionale Schätzungen informieren können, und die Home Upgrades-Materialien des U.S. Department of Energy identifizieren Produktkategorien wie Dämmung und Luftdichtung, die für Haushaltsprojekte relevant sind.
Unternehmensberichte, Investorenmaterialien und seriöse Wirtschaftsberichterstattung können diese Indikatoren ergänzen, indem sie Einzelhändlerumsätze, Kanalentwicklungen und Produktabdeckung klären. Die Investorendokumente von The Home Depot liefern ein Beispiel für Umsatz- und Filialinformationen auf Unternehmensebene. Diese Quellen sind illustrativ, nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen würden Heimwerkerhändler, Hersteller und Distributoren sowie Fachleute umfassen, die an der DIY-Produktauswahl und Projektplanung beteiligt sind, wobei die Teilnehmer aus Führungskräften, Funktionsleitern und Managern stammen würden. Die Fragen würden die Interpretation von Sekundärindikatoren, die Einzelhandels- und Produktabdeckung, Kanal- und Projektmuster sowie die Annahmen testen, die Wohnbauaktivitäten mit DIY-Käufen verknüpfen. Widersprüchliche Antworten würden anhand unabhängiger veröffentlichter Belege überprüft, und ungelöste Lücken würden erfasst und mithilfe vergleichbarer Produkt-, Kanal-, Projekt- und regionaler Signale trianguliert.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | Vorstandsvorsitzende und Geschäftsführer: 20 % | Asien-Pazifik: 40 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 35 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 45 % | Amerika: 28 % |
Marktgrößenbestimmung und Prognose
Das Modell beginnt von oben nach unten mit den globalen Einzelhandelsausgaben für Produkte, die im DIY-Heimwerkerbereich verwendet werden, und überprüft dann ausgewählte Gesamtwerte anhand von Einzelhändleroffenlegungen sowie stichprobenartig ermittelten Produktpreisen multipliziert mit geschätzten Stückvolumina, sofern die Belege diese Berechnungen stützen. Es verfolgt Wohnraumverbesserungs- und Renovierungsaktivitäten, Wohnungsalter und -eigentum, Verbraucherausgabenkapazität, Heimwerker-Einzelhandelsumsätze und Online-Kanalaktivitäten, da diese Indikatoren jeweils die Projektnachfrage, die Fähigkeit zur Finanzierung von Arbeiten und den Weg informieren, über den Produkte gekauft werden. Historische Marktbewegungen und diese Treiber stützen eine multivariate Regression, bei der die Beobachtungen hinreichend konsistent sind. Die Szenarioanalyse testet, wie Wohnbauaktivitäten, Produktpreise und DIY-Beteiligung den Pfad bis 2032 verändern könnten. Produkt-, Vertriebs-, Projekt- und regionale Anteile werden aus verfügbaren Umsatzoffenlegungen, Kategoriebelegen und regionalen Aktivitäten aufgebaut und dann mit dem globalen Wert abgeglichen. Primärexperten können prüfen, ob jede Treiber- und Segmentinterpretation den beobachteten Kauf- und Projektpraktiken entspricht, während Lücken in vergleichbaren Daten mit den nächstgelegenen dokumentierten Indikatoren und expliziten Bandbreiten im internen Arbeitsmodell adressiert werden.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Einzelhändlerberichte, öffentliche Wohnbau- und Renovierungsindikatoren, Handelsinformationen sowie Interview- oder Umfragebelege und prüfen, ob sich jede Quelle auf denselben Produktverkauf, dieselbe Geografie, Einheit und Periode bezieht. Sie untersuchen ungewöhnliche Bewegungen und wesentliche Abweichungen gegenüber unabhängigen Signalen, dokumentieren die Ursache und nehmen erneut Kontakt mit einer Quelle auf, wenn Definitionen, Daten oder gemeldete Werte unklar bleiben. Ein zweiter Analyst überprüft Berechnungen, Segmentgesamtwerte und den Quellennachweis vor der Freigabe. Die Belege werden jährlich aktualisiert, zwischen den Zyklen aktualisiert, wenn ein wesentliches Marktereignis die Nachfrage oder Abdeckung verändert, und in einem neuen Vorablieferungsdurchgang überprüft.
Größe des DIY-Heimwerkermarkts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie erfassen, sowie in den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der DIY-Heimwerkermarkt misst die jährlichen Ausgaben für Produkte, die weltweit für Heimwerkerprojekte erworben werden, die von Hauseigentümern oder anderen Endnutzern ohne bezahlte Installation als Kernbedingung durchgeführt werden.
Zu den wesentlichen Treibern von Unterschieden zählen die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Das Modell verfolgt Wohnraumverbesserungs- und Renovierungsaktivitäten, Wohnungsalter und -eigentum, Verbraucherausgabenkapazität, Heimwerker-Einzelhandelsumsätze und Online-Kanalaktivitäten, da diese Indikatoren jeweils die Projektnachfrage, die Fähigkeit zur Finanzierung von Arbeiten und den Weg informieren, über den Produkte gekauft werden.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,99 Bio. USD (2027) | |
| Globales Beratungsunternehmen A | 878,13 Mrd. USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 11,3 % unter dem Wert dieses Berichts für 2027 von 0,99 Bio. USD, 2 Jahre später. Der gemeldete Wert liegt vor dem Vergleichsjahr, und die Prognose steigt von dieser früheren Basis aus. |
| Globales Beratungsunternehmen B | 800 Mrd. USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 19,2 % unter dem Wert dieses Berichts für 2027 von 0,99 Bio. USD, 2 Jahre später. Der gemeldete Wert liegt vor dem Vergleichsjahr, und die Prognose steigt von dieser früheren Basis aus. |
Die Analysten von Mordor Intelligence triangulieren Einzelhändlerberichte, öffentliche Wohnbau- und Renovierungsindikatoren, Handelsinformationen sowie Interview- oder Umfragebelege und prüfen, ob sich jede Quelle auf denselben Produktverkauf, dieselbe Geografie, Einheit und Periode bezieht.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der DIY Home Improvement Markt und wie ist der Wachstumsausblick?
Er wird im Jahr 2026 auf 0,93 Billionen USD geschätzt und soll bis 2032 auf 1,35 Billionen USD anwachsen, mit einer CAGR von 6,35 % von 2027 bis 2032.
Was treibt die Nachfrage nach DIY-Heimverbesserungsprodukten an?
Digitale Bestellmöglichkeiten und die Instandhaltung bestehender Wohngebäude unterstützen die Nachfrage. Die Website- und mobilen App-Umsätze von Home Depot, ohne HD Supply und SRS, stiegen im zweiten Quartal des Geschäftsjahres 2026 im Jahresvergleich um 11 %.
Welche DIY-Produktkategorie führt die Umsätze an?
Baumaterialien machten im Jahr 2026 48,23 % des Umsatzes aus. Bodenbeläge und Fliesen sollen mit einer CAGR von 7,3 % von 2027 bis 2032 am schnellsten wachsen.
Welche Unternehmen konkurrieren im DIY-Heimverbesserungseinzelhandel?
The Home Depot Inc., Lowe's Companies Inc., ADEO Group (Leroy Merlin), Kingfisher plc (B&Q, Screwfix) und Menard, Inc. sind wesentliche Marktteilnehmer.
Welche preisbezogene Herausforderung stellt sich DIY-Heimverbesserungskäufern?
HIRI berichtete, dass die Anzahl der Heimverbesserungsverbraucher, die Käufe aufgrund höherer Preise verzögern, seit dem ersten Quartal 2025 um 8 % gestiegen ist.
Welche Regionen führen die DIY-Heimverbesserungsnachfrage und das Wachstum an?
Nordamerika hielt im Jahr 2026 39,19 % des Umsatzes. Asien-Pazifik soll mit einer CAGR von 7,4 % von 2027 bis 2032 am schnellsten wachsen.