
Marktgröße und Marktanteil für Vinyl-Bodenbeläge
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 44.59 Milliarden US-Dollar |
| Marktgröße (2031) | 61.19 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.53 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Vinyl-Bodenbeläge von Mordor Intelligence
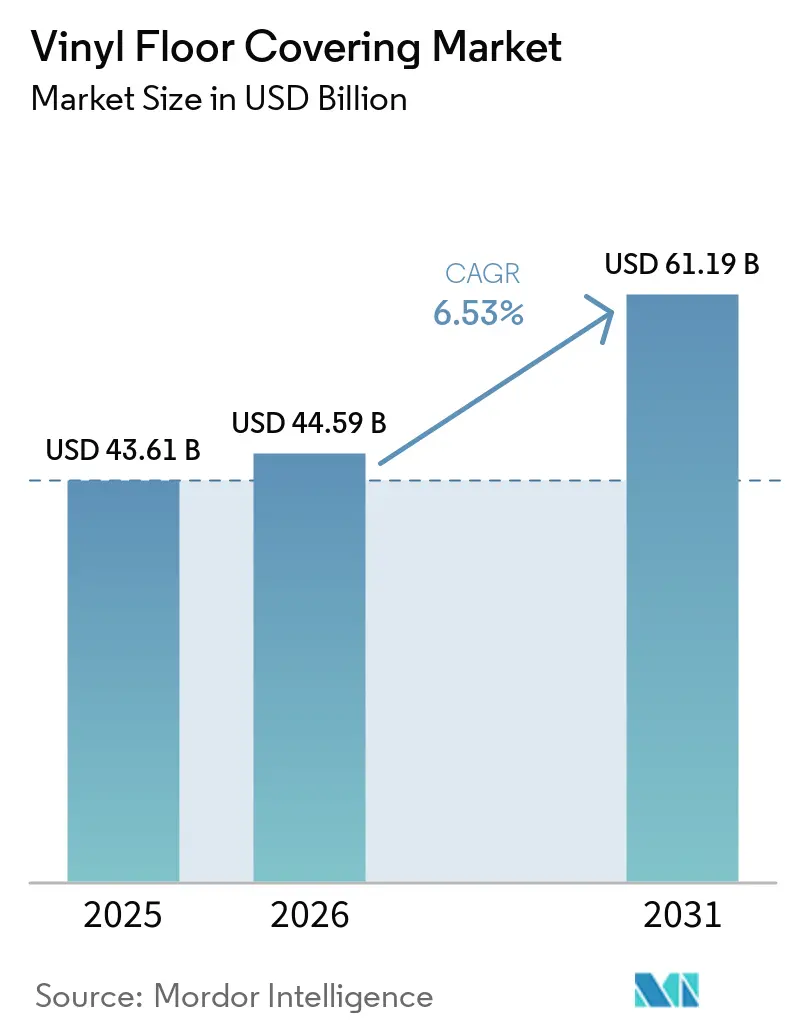
Es wird erwartet, dass die globale Marktgröße für Vinyl-Bodenbeläge von 43,61 Milliarden USD im Jahr 2025 auf 44,59 Milliarden USD im Jahr 2026 wächst und bis 2031 bei einer CAGR von 6,53 % über den Zeitraum 2026–2031 einen Wert von 61,19 Milliarden USD erreichen wird. Das Wachstum wird durch stetige Ersatzzyklen in entwickelten Wohnungsmärkten, eine schnellere Stadtentwicklung im asiatisch-pazifischen Raum und eine entschiedene Verlagerung hin zu Formaten mit starrem Kern gestützt, die Wasserbeständigkeit, Designauthentizität und Leistung bei den Installationskosten sowohl im Wohn- als auch im Gewerbebereich bieten. Die Beschaffung in Gesundheitswesen, Bildung und öffentlichen Gebäuden übernimmt zunehmend PVC-freie und VOC-arme Spezifikationen, während inländische Kapazitätserweiterungen in Nordamerika darauf ausgelegt sind, Zoll- und Logistikrisiken für zeitkritische Projekte zu reduzieren. Gleichzeitig hält die Volatilität der Inputkosten für PVC-Harz und Weichmacher den Margendruck hoch, was große Marken dazu veranlasst, sich vorgelagert in die Compoundierung zu integrieren und alternative Chemikalien zu qualifizieren, wo die Leistung es erlaubt. Insgesamt spiegeln die Nachfragesignale im Jahr 2026 eine ausgewogene Mischung aus renovierungsgetriebenem Volumen und einer Erholung im frühen Zyklus des Neubaus wider, wobei Linien mit starrem Kern als Anker des Marktes für Vinyl-Bodenbeläge in mittleren und Premium-Preissegmenten positioniert sind.
Wichtigste Erkenntnisse des Berichts
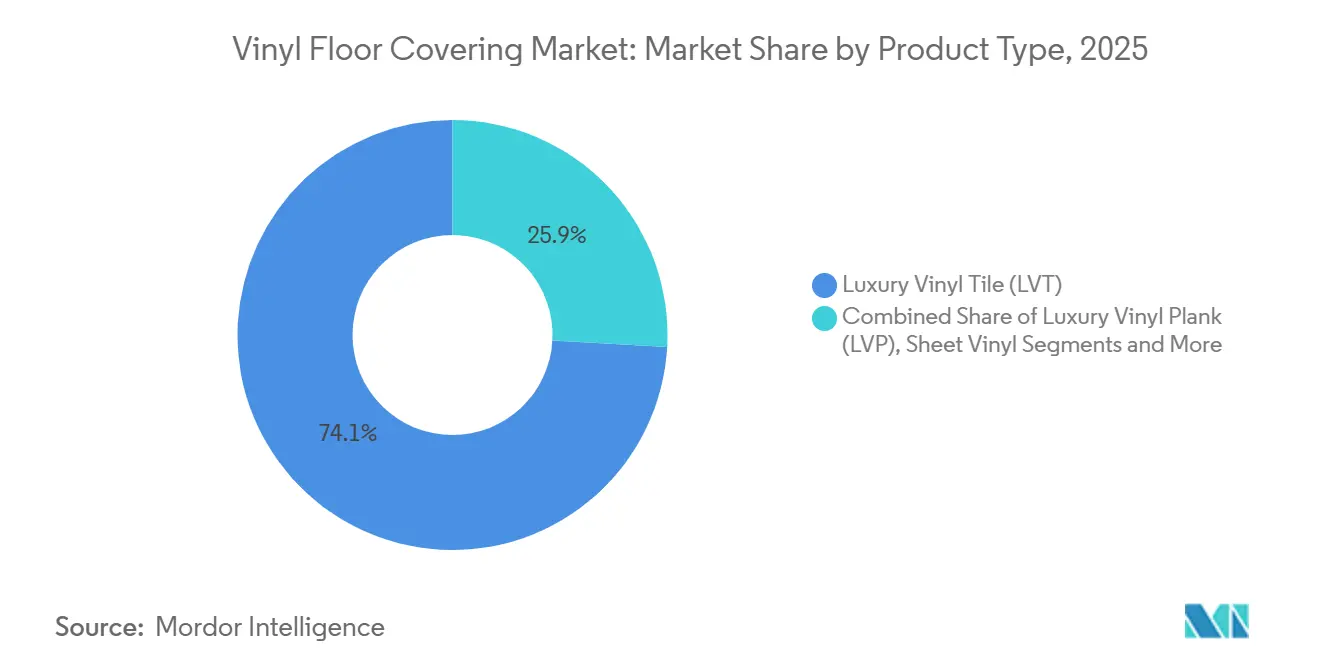
- Nach Produkttyp führte Luxury Vinyl Tile im Jahr 2025 mit einem Umsatzanteil von 74,12 %; Luxury Vinyl Plank wird voraussichtlich bis 2031 mit einer CAGR von 6,72 % wachsen.
- Nach Verlegemethode hielten Klicksysteme im Jahr 2025 einen Anteil von 56,20 %; Klebeverlegung wird voraussichtlich bis 2031 mit einer CAGR von 6,68 % wachsen.
- Nach Endnutzer entfielen Wohnanwendungen im Jahr 2025 auf 64,90 % des Volumens; gewerbliche Anwendungen werden voraussichtlich bis 2031 mit einer CAGR von 7,31 % wachsen.
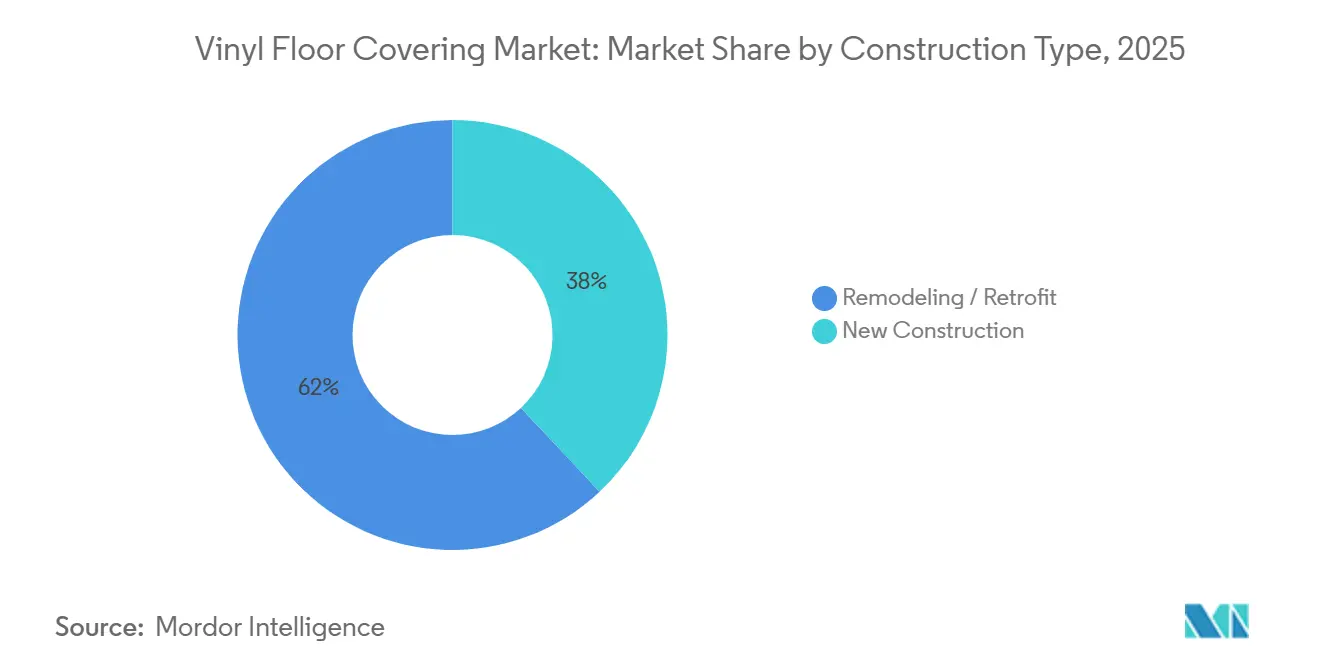
- Nach Konstruktionstyp entfielen Renovierungs- und Nachrüstprojekte im Jahr 2025 auf einen Anteil von 61,95 %; Neubau wird voraussichtlich bis 2031 mit einer CAGR von 6,92 % wachsen.
- Nach Vertriebskanal erfasste der B2C-Einzelhandel 67,60 % der Verkäufe im Jahr 2025; B2B-Handwerker- und Bauherrenkanäle werden voraussichtlich bis 2031 mit einer CAGR von 6,78 % wachsen.
- Nach Geografie hielt Nordamerika im Jahr 2025 32,21 % des Umsatzes; der asiatisch-pazifische Raum wird voraussichtlich mit der schnellsten Wachstumsrate von 7,41 % CAGR bis 2031 wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| LVT/SPC übertrifft Holz/Keramik bei wasserbeständiger Haltbarkeit, realistischen Designs und Installationskosten | +1.8% | Global, mit der höchsten Durchdringung in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Bau- und Urbanisierungsaktivitäten im asiatisch-pazifischen Raum stützen die Vinyl-Nachfrage über mehrere Jahre | +1.5% | Kernregion asiatisch-pazifischer Raum, Ausstrahlungseffekte auf den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Wohnrenovierungszyklus und Ersatzbedarf begünstigen einfache, wenig störende Vinyl-Upgrades | +1.2% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Omnichannel-Einzelhandel und Klick-und-Verriegelungs-Heimwerken erweitern den Zugang und beschleunigen die Akzeptanz | +0.9% | Global, angeführt von den Online-Kanälen Nordamerikas | Mittelfristig (2–4 Jahre) |
| ESG-gesteuerte Spezifikationen beschleunigen PVC-freie und kreislauffähige widerstandsfähige Lösungen bei gewerblichen Ausschreibungen | +0.7% | Europa und progressive US-Kommunen (Kalifornien, New York, Washington) | Langfristig (≥ 4 Jahre) |
| Handelsdurchsetzung und Zölle katalysieren Nearshoring und verbessern Lieferzeiten und Zuverlässigkeit | +0.6% | Nordamerika, insbesondere die USA und Mexiko, im Rahmen des USMCA | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
LVT/SPC übertrifft Holz/Keramik bei wasserbeständiger Haltbarkeit, realistischen Designs und Installationskosten
Vinyl-Formate mit starrem Kern adressieren zwei häufige Schwachstellen bei Holz und Keramik, nämlich Wassereinwirkung und Kosten für die Untergrundvorbereitung, was diesen Linien ermöglicht hat, höherpreisige Kategorien zu verdrängen, ohne in vielen Fällen eine sichtbare Qualitätsminderung bei der Oberflächenqualität zu verursachen[1]. Shaw Industries schloss Anfang 2026 eine Erweiterung seines Werks in Ringgold, Georgia, im Wert von 90 Millionen USD ab, um die SPC- und LVT-Kapazität zu verdoppeln – ein Schritt, der auf Bauherren abzielt, die stabile Dielen für Keller und feuchtigkeitsreiche Küstengebiete benötigen. Fortschritte bei der synchronisierten Prägung und der digitalen Druckauflösung ermöglichen heute realistische Holzmaserungen und Steinäderungen bei gleichzeitiger Beibehaltung der Verschleißfestigkeit, die dem Haustierverkehr und dem Rollverkehr in gemischt genutzten Räumen standhält. Der Installationsarbeitsaufwand ist geringer, da Klicksysteme Dünnbett oder mehrtägige Akklimatisierung vermeiden, und Branchenkostenreferenzen zeigen installierte Gesamtkosten, die Keramik bei großem Maßstab in US-Projekten um eine erhebliche Marge unterbieten können[2]. Diese kombinierten Leistungs- und Kosteneigenschaften haben Formate mit starrem Kern als Standardoptionen in vielen neuen und renovierten Häusern sowie in leicht gewerblichen Räumen im Markt für Vinyl-Bodenbeläge positioniert.
Bau- und Urbanisierungsaktivitäten im asiatisch-pazifischen Raum stützen die Vinyl-Nachfrage über mehrere Jahre
Indiens Bautätigkeit expandierte im Jahr 2025 mit einem realen Wachstum von 6,2 % bis 6,3 %, gestützt durch Infrastrukturausgaben in der Pipeline und staatlich geförderte Wohnbauprogramme, die den Einsatz langlebiger, normkonformer Oberflächen wie Vinyl in Mehrmieter-Projekten erhöhen[3]. Chinas Wohnungsmarkt zeigte im Jahr 2025 Anzeichen einer Stabilisierung und lieferte 9,5 Millionen städtische Wohneinheiten, während nationale Stadterneuerungsprogramme weiterhin Renovierungen in bewohnten Gebäuden priorisieren, bei denen schnelle, wenig störende Bodenbeläge geschätzt werden. Die Hotel- und Einzelhandelsentwicklung in Südostasien bleibt aktiv, und Projektteams wählen für tropische Klimazonen häufig Vinyl aufgrund seiner Feuchtigkeitstoleranz und der einfachen Austauschbarkeit bei Mieterwechseln in Franchise-Netzwerken. Diese Bedingungen stützen eine regionale Wachstumsrate von 2026 bis 2031, die den globalen Durchschnitt für den Markt für Vinyl-Bodenbeläge übertrifft, und unterstreichen die strategische Bedeutung lokaler Compoundierungs- und Konvertierungsanlagen. Globale Marken erweitern weiterhin die regionale Produktion und den Vertrieb, um zeitkritische Bauprojekte zu bedienen und transozeanische Frachtrisiken zu vermeiden.
Wohnrenovierungszyklus und Ersatzbedarf begünstigen einfache, wenig störende Vinyl-Upgrades
Die US-amerikanischen Heimwerkerausgaben werden bis Ende 2026 voraussichtlich 522 Milliarden USD erreichen, wobei Bodenbeläge zu den wichtigsten Ausgabenkategorien gehören, da Eigentümer alternde Oberflächen bei Küchen-, Bad- und Kellerprojekten ersetzen. Hausbesitzer mit höherem Eigenkapital bevorzugen in der Regel Lösungen, die in ein bis zwei Tagen mit begrenztem Möbelrücken installiert werden können, und Klick-Verriegelungs-Vinyl-Systeme erfüllen diese Anforderung, während sie das Ausgasen von Klebstoffen in bewohnten Häusern vermeiden. Die Auftragsrückstände für Bodenbelagsarbeiten bei Handwerkern entspannten sich im Jahr 2025, begünstigt durch Nearshore-Lagerbestände und modulare Systeme, die den täglichen Installationsdurchsatz erhöhen und die Terminplanbarkeit für Renovierer verbessern. Europäische Renovierungsvorschriften, die an Energieausweise geknüpft sind, führen ebenfalls zu Bodenerneuerungen in älteren Wohngebäuden, wo Vinyl in Kombination mit zugelassenen Unterlagen thermische und akustische Ziele bei kostensensiblen Nachrüstungen unterstützt. Diese Dynamiken zusammen stärken eine stetige Basis der ersatzgetriebenen Nachfrage für den Markt für Vinyl-Bodenbeläge in reifen Volkswirtschaften während des Prognosezeitraums.
Omnichannel-Einzelhandel und Klick-Verriegelungs-Heimwerken erweitern den Zugang und beschleunigen die Akzeptanz
Führende Fachhändler meldeten im Jahr 2025 starke E-Commerce-Zuwächse, da Visualisierungstools Verbrauchern halfen, Muster, Farben und Texturen vor dem Kauf sicherer zu beurteilen. Baumärkte synchronisieren nun den Lagerbestand in Filialen und Verteilzentren, sodass Kunden und Handwerker benötigte Artikel für die Abholung oder Lieferung in kurzen Zeitfenstern sichern können, was die Lücke zwischen Auswahl und Installationsbeginn bei vielen Vinyl-Aufträgen verkürzt. Klick-Verriegelungs-Profile fördern weiterhin die Heimwerker-Akzeptanz, unterstützt durch Einzelhändler-Workshops und Werkzeugverleihprogramme, die die Hürde für Erstinstallateure in Küchen und Saisonräumen senken. Produktinnovationen konzentrieren sich auf Verriegelungsgeometrie, integrierte Unterlagen und Mikrofasen-Kanten, die die wahrgenommene Passgenauigkeit für nicht professionelle Installationen verbessern und Rückrufe im Rahmen von Zufriedenheitsgarantien reduzieren. Der kumulative Effekt ist ein breiterer Zugang, eine schnellere Konversion und eine höhere Kategoriedynamik für den Markt für Vinyl-Bodenbeläge in städtischen und vorstädtischen Einzugsgebieten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bedenken hinsichtlich End-of-Life, VOC/Innenraumluftqualität und begrenzte Recyclinginfrastruktur | -0.8% | Europa und progressive nordamerikanische Kommunen | Mittelfristig (2–4 Jahre) |
| Preisvolatilität bei PVC und Weichmachern drückt die Margen | -0.9% | Global, mit akutem Druck in Europa aufgrund von Werksschließungen | Kurzfristig (≤ 2 Jahre) |
| Mangel an Installationsfachkräften; Fehler bei der Untergrund- und Feuchtigkeitsvorbereitung verursachen Rückrufe | -0.6% | Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Qualitätsprobleme bei der Commoditisierung von Low-End-SPC erhöhen das Garantierisiko | -0.5% | Global, konzentriert in importintensiven Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
End-of-Life, VOC/Innenraumluftqualitäts-Bedenken und begrenzte Recyclinginfrastruktur
Das kalifornische Gesetz AB 863 stellt Bodenbeläge, die Ortho-Phthalate enthalten, unter die Prüfung des Programms für sicherere Verbraucherprodukte und drängt Marken zu Rücknahme- oder sichereren Alternativwegen, die die Beschaffungsanforderungen für öffentliche Projekte erfüllen[4]. Emissionszertifizierungen von Drittanbietern wie FloorScore und GREENGUARD Gold sind zu Standardanforderungen bei Schul-, Gesundheits- und LEED-orientierten Ausschreibungen in den USA und Europa geworden und lenken die Nachfrage auf validierte emissionsarme Artikel in widerstandsfähigen Kategorien. Geschlossene Recyclingkreisläufe befinden sich noch in einem frühen Stadium, und obwohl führende Programme erhebliche Mengen umgeleitet haben, werden gebrauchte Vinyl-Bodenbeläge aufgrund der Komplexität der Trennung in Abfallanlagen noch immer deponiert oder verbrannt. Europäische Regulierungsaktualisierungen im Rahmen von REACH schränken bestimmte Phthalate in fertigen Bodenbelägen ein, was die Reformulierungskosten erhöht, aber auch den Markt für nicht-phthalathaltige und biobasierte Weichmacher im Laufe der Zeit erweitert. Zusammen fördern diese Einschränkungen eine Verlagerung hin zu kreislauffähigen Designs und saubereren Chemikalien, wobei sich der Markt für Vinyl-Bodenbeläge in Rechtsgebieten schneller bewegt, die Grüne-Gebäude-Gutschriften und Beschaffung an Emissions- und Rücknahmekriterien knüpfen.
Preisvolatilität bei PVC und Weichmachern drückt die Margen
Die Rohstoffvolatilität bei PVC-Harz und Weichmachern stellte im Jahr 2025 Planung und Preiszusagen vor Herausforderungen, und viele Händler verkürzten ihre Einkaufshorizonte zur Risikominimierung, was die Produktionssichtbarkeit für Hersteller verringerte. Marken mit vorgelagerten Fähigkeiten in der Compoundierung und Verschleißschichtformulierung waren besser positioniert, um Preisspitzen durch Materialflexibilität und Kostenmittelung über Linien hinweg auszugleichen. Biobasierte Weichmacher aus pflanzlichen Ölen gewinnen weiterhin an Interesse aus Lebenszyklusund Stabilitätsgründen, machen jedoch aufgrund von Leistungs- und Qualifizierungsanforderungen in kalten und UV-exponierten Umgebungen noch immer einen kleinen Anteil am gesamten Weichmacherverbrauch aus. Der Druck auf die Bruttomargen veranlasste einige Hersteller, langsam drehende Artikel zu rationalisieren und Sortimente zu straffen, um Lauflängen zu verbessern und Umrüstabfälle in unsicheren Einkaufszyklen zu reduzieren. Diese Anpassungen helfen, das Serviceniveau aufrechtzuerhalten, während der Markt für Vinyl-Bodenbeläge auf einen stabileren Inputkostenhintergrund und ein verbessertes Vertragsvertrauen wartet.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Starre Kerne beanspruchen das Volumen, Dielenästhetik treibt das WachstumLuxury Vinyl Tile hielt im Jahr 2025 einen Marktanteil von 74,12 % am Vinyl-Bodenbelag-Markt, gestützt durch starre SPC- und WPC-Kerne, die in stark frequentierten Bereichen Stabilität und geringe Rückfederung bieten. SPC hat sich aufgrund seiner höheren Dichte und Eindruckfestigkeit zur bevorzugten Wahl für gewerbliche Bereiche mit rollenden Lasten entwickelt, während WPC in Senioreneinrichtungen und Hotelleriebereichen wegen seines weicheren Gehgefühls beliebt bleibt. Luxury Vinyl Plank wird bis 2031 mit einem CAGR von 6,72 % am schnellsten wachsen, da Hausbesitzer bei Renovierungen und Bauträger die Optik von Echtholz in Küchen, Wohnzimmern und Kellerräumen nachbilden, ohne Abdichtungsmaßnahmen oder Einschränkungen bei der Verlegegeschwindigkeit in Kauf nehmen zu müssen. Die Hersteller treiben synchronisierte Prägungen und matte Oberflächen voran, die den Realismus von Eiche-, Nussbaum- und Steindesigns steigern, wodurch Angebote mit starrem Kern im Vinyl-Bodenbelag-Markt gegenüber Holz- und Porzellanoptionen wettbewerbsfähig bleiben. Infektionsschutzmerkmale wie antimikrobielle Nutzschichten sind in Portfolios für das Gesundheitswesen und den Bildungsbereich standardisiert, was die Ausschreibungsfähigkeit in regulierten Umgebungen unterstützt.
In Nischen- und Preissegmenten behält Vinyl-Bahnenware eine Rolle bei der Renovierung von Mehrfamilienhäusern oder in großen Fluren, wo Nahtschweißungen und durchgehende Bahnen die Erstkosten senken, und VCT erfüllt spezifische institutionelle Anforderungen, verliert jedoch gegenüber LVT in Bezug auf Design und Wartungsleistung weiter an Boden. Im Bereich der Wohnraumsanierung begünstigen Dielen in breiteren und längeren Formaten offene Raumkonzepte, und abgeschrägte Kanten, die Mikrospalten verbergen, verbessern die Ästhetik bei der Heimverlegung. Die Vinyl-Bodenbelag-Branche koordiniert sich zudem mit Klebstoffherstellern an neu formulierten Systemen für Klebeplatten und -dielen, um strengere Emissionsgrenzwerte in Schulen und Gesundheitseinrichtungen zu erfüllen. Der Vinyl-Bodenbelag-Markt profitiert von der Vielfalt der Formate, die es Marken ermöglichen, Anforderungen an Langlebigkeit, Akustik und Kosten auf Raum-für-Raum-Ebene für große Mischnutzungsprojekte zu erfüllen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Verlegemethode:
Klicksysteme dominieren den Heimwerkerbereich, Klebeverlegung gewinnt im GewerbeKlicksysteme machten im Jahr 2025 56,20 % des Marktanteils für Vinyl-Bodenbeläge aus, was die Präferenz der Hausbesitzer für Klicksysteme widerspiegelt, die Klebstoffe vermeiden und die Installationszeiten ohne Spezialwerkzeug reduzieren. Winkel-Tap- und Drop-Lock-Profile ermöglichen Einzelteam-Installationen mit hoher täglicher Flächenleistung, und die Möglichkeit, Dielen bei zukünftigen Reparaturen zu entfernen und zu ersetzen, unterstützt die Lebenszyklusflexibilität in bewohnten Räumen. Klebeverlegung wird voraussichtlich bis 2031 mit 6,68 % wachsen, da gewerbliche Spezifizierer in Einzelhandels-, Hotel- und Gesundheitseinrichtungen eine dauerhafte Verankerung und glatte Übergänge unter Rollverkehr benötigen. Druckempfindliche Klebstoffe und Systemgarantien verknüpfen Installationspraktiken mit Emissions- und Leistungsergebnissen, was eine engere Abstimmung zwischen Bodenbelag- und Klebstofftechnikteams fördert. Lose Verlegung und Peel-and-Stick behalten ihre Rolle bei schnellen Nachrüstungen und historischen Gebäuden, wo Durchdringungen eingeschränkt sind, und runden einen Methodenmix ab, der unterschiedliche Baustellen-Anforderungen im Markt für Vinyl-Bodenbeläge bedient.
Kapazitätserweiterungen in inländischen SPC-Linien sind auch auf Klebe-Gewerbeformate zugeschnitten, was das Vertrauen signalisiert, dass rückgestaute Projekte und Einzelhandels-Auffrischungszyklen die Nachfrage nach dauerhaft verankerten Oberflächen aufrechterhalten werden. Schulung und Zertifizierung sind in bestimmten Händlernetzwerken zunehmend an den Zugang geknüpft, was den professionellen Standard erhöht und hilft, feuchtigkeitsbedingte Rückrufe bei Klebeanwendungen zu reduzieren. Die Vinyl-Bodenbelagsbranche reagiert mit Werksschulungsmodulen und digitalen Ressourcen, die bewährte Verfahren nach Untergrund und Klima segmentieren. Dies unterstützt vorhersehbarere Ergebnisse und steht im Einklang mit einem breiteren Vorstoß für Gesamtsystemgarantien, die Dielen, Unterlagen und Klebstoffe integrieren.
Nach Endnutzer:
Wohnvolumen verankert den Markt, gewerbliche Spezifikationen treiben das WachstumWohnanwendungen machten im Jahr 2025 64,90 % des Umsatzes aus, da laufende Renovierungen in Küchen, Bädern und Kellern Klick-Verriegelungs-Dielen wählten, die Feuchtigkeitsleistung mit attraktiven Oberflächen verbinden. In den USA tritt eine große Kohorte von Häusern, die zwischen 1980 und 2000 gebaut wurden, in das Spitzenrenovierungsalter ein, was ein stetiges Ersatzvolumen für widerstandsfähige Oberflächen im Markt für Vinyl-Bodenbeläge unterstützt. Gewerbliche Anwendungen werden voraussichtlich bis 2031 mit 7,31 % wachsen, wobei Hotel- und Einzelhandelsbereich führen, da Ketten Innenräume auffrischen und Markenästhetik in regionalen Netzwerken angleichen. Gesundheitsspezifikationen konzentrieren sich auf schweißbare Nähte und antimikrobielle Oberflächen, die Infektionskontrollanforderungen erfüllen, während Bildungsausschreibungen auf Akustik und Haltbarkeit für stark genutzte Räume fokussieren. Unternehmensbüros wählen Vinyl in Großraumbereichen für Rekonfigurationsflexibilität, was Raumwechsel ohne Abriss ermöglicht, der den Geschäftsbetrieb stört.
Öffentliche Beschaffung integriert zunehmend PVC-freie und Rücknahmesprache in Ausschreibungen, was die Bewertungskriterien über die Erstkosten hinaus auf Lebenszyklusmetriken ausweitet, bei denen qualifizierte widerstandsfähige Systeme hervorragend abschneiden können. Bei Mehrfamilienmietobjekten reduzieren dickere Verschleißschichten in gewerblichem LVT die Leerstandszeiten und unterstützen niedrigere Gesamtbetriebskostenmodelle. Die Vinyl-Bodenbelagsbranche hat mit gestaffelten Linien reagiert, die Haltbarkeits- und Emissionsprofile auf Anwendungsfälle in Wohn- und Gewerbesegmenten abbilden. Diese Segmentierung hilft Kanalpartnern, das richtige Produkt in der richtigen Umgebung zu platzieren und das Leistungsvertrauen sowohl bei stark frequentierten als auch bei Nassbereichsinstallationen aufrechtzuerhalten.
Nach Konstruktionstyp:
Nachrüstung führt das Volumen an, Neubau erholt sichRenovierungs- und Nachrüstprojekte machten im Jahr 2025 61,95 % der Aktivität aus, da das Volumen des Bestands in entwickelten Märkten die Neufertigstellungen bei weitem überwiegt und die ersatzgetriebene Nachfrage im Mittelpunkt des Marktes für Vinyl-Bodenbeläge hält. Die Nachrüstökonomie begünstigt Klicksysteme, die über tragfähige Untergründe schwimmen können und Abriss, Entsorgung und verlängerte Trocknungszeiten vermeiden. Neubau wird voraussichtlich von 2026 bis 2031 mit 6,92 % wachsen, da sich Hypothekenzinsen stabilisieren und die Haushaltsbildung das Vertrauen der Bauherren in Einstiegs- und Aufstiegssegmente stützt. US-amerikanische Einfamilienhausstarts verbesserten sich Ende 2025, und Bauherren spezifizieren weiterhin Dielenoptiken, um Käufererwartungen zu erfüllen, während die Installationskosten an Preispunkte angepasst werden. Baunormen in mehreren Bundesstaaten verweisen auf Emissionskriterien, die konforme Artikel zunehmend auf VOC-arme Linien beschränken, was Hersteller begünstigt, die in zertifizierte Formulierungen investiert haben.
Die Marktgröße für Vinyl-Bodenbeläge im Neubau wird voraussichtlich mit einer CAGR von 6,92 % zwischen 2026 und 2031 expandieren, was das Muster von 2020 bis 2023 umkehrt, als höhere Zinsen die Grundstücksvolumina verlangsamten und den Fokus auf Renovierungen verlagerten. Bauherren-Standard-LVP und LVT rücken weiterhin in höhere Preissegmente vor, da Ästhetik und Haptik sich Holzmaßstäben annähern, was eine breitere Akzeptanz in primären Wohnräumen unterstützt. Parallel dazu bleibt die Nachrüstung eine dauerhafte Basis, da Verbraucher Projekte priorisieren, die schnelle Ergebnisse ohne störende Abrissarbeiten liefern. Zusammengenommen ermöglicht diese Aufteilung, die Kapazität zwischen schwimmenden und Klebe-Linien auszubalancieren, die auf jede Bauphase und jeden Immobilientyp abgestimmt sind.
Nach Vertriebskanal:
B2C-Einzelhandel dominiert den Anteil, B2B-Handwerkernetzwerke beschleunigen sichDer B2C-Einzelhandel erfasste im Jahr 2025 67,60 % der Verkäufe, angeführt von Baumärkten und Fachbodenbelagsketten, die breite Artikelsortimente mit Designunterstützung im Geschäft und wachsenden E-Commerce-Fähigkeiten für schnelle Lieferung kombinieren. Online-Tools, die Dielen in echten Räumen visualisieren, verbessern die Konversion und reduzieren Rückgabereibung im gesamten Markt für Vinyl-Bodenbeläge. B2B-Handwerker- und Bauherrenkanäle sind zwar kleiner, werden aber voraussichtlich bis 2031 mit einer CAGR von 6,78 % wachsen, da Nearshore-Kapazitäten und Eigenmarken-Programme die Nachschubzyklen für große Projekte verkürzen. Handelsmaßnahmen, die Zölle auf bestimmte Importe erhöhten, haben die Beschaffung auch auf inländische und regionale Partner in den USA und Mexiko umgelenkt, was die B2B-Dynamik stärkt. Plattformartiger Vertrieb, der den Bestandszugang bündelt, gewinnt an Bedeutung und rationalisiert Beschaffung und Logistik für Handwerker, die Mehrstaaten-Konten bedienen.
Inländische Kapazitätsbewegungen, einschließlich Akquisitionen, die SPC-Linien hinzufügen, unterstützen weiterhin die schnelle B2B-Auftragserfüllung und Eigenmarken-Flexibilität für Bauherren und regionale Händler. Schulungs- und Weiterbildungsanforderungen in wichtigen Bundesstaaten rund um Feuchtigkeitstests und korrekte Klebstoffauswahl für widerstandsfähige Böden erhöhen die Praxisstandards in Handwerkerkanälen, was Marken mit umfassender Installationsschulung zugute kommt. Die Vinyl-Bodenbelagsbranche richtet Sortiment, Servicemodelle und digitale Tools aus, um sowohl Verbraucher- als auch Profierwartungen an Geschwindigkeit und Zuverlässigkeit zu erfüllen. Diese Schritte erhalten den Anteil im B2C, während sie Anteilsgewinne im B2B ermöglichen, wenn sich Projektpipelines normalisieren.
Geografische Analyse
Nordamerika Vinyl-Bodenbelagsmarkt
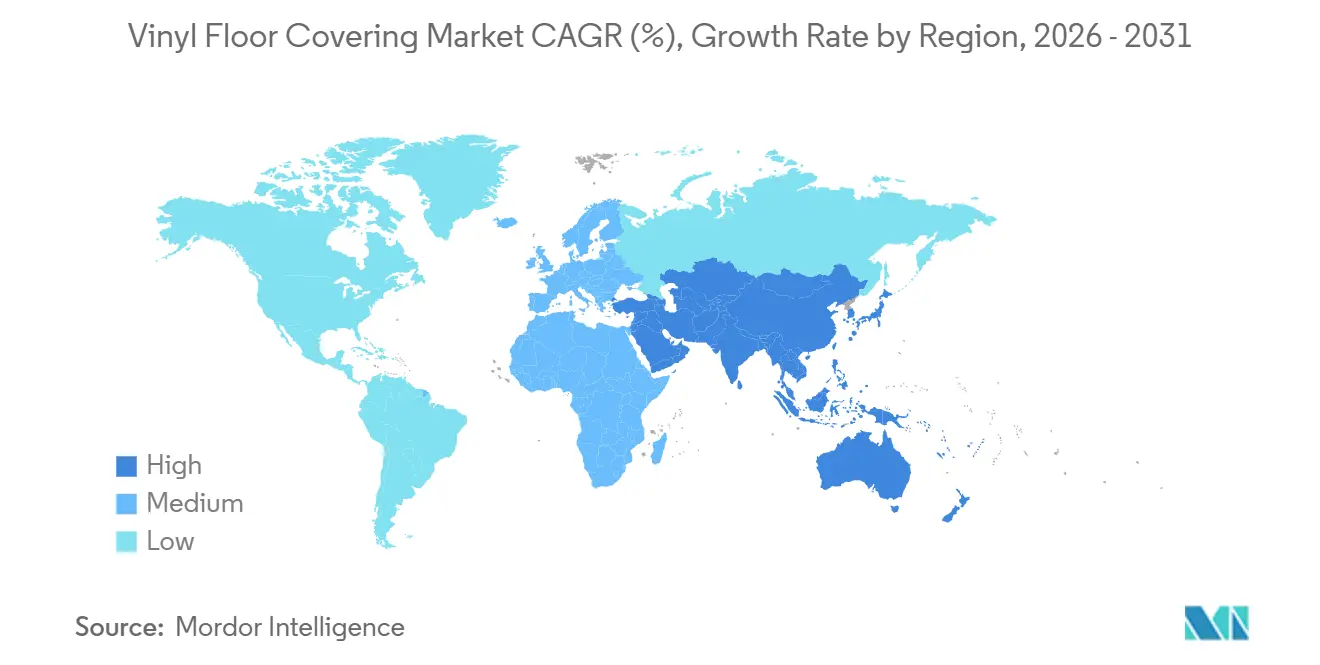
Nordamerika hielt im Jahr 2025 einen Anteil von 32,21 % am globalen Umsatz, gestützt durch starke Renovierungszyklen und neue Nearshore-Kapazitäten, die das Zollrisiko und das Frachtrisiko für zeitkritische Projekte reduzieren. Die Vereinigten Staaten führen das regionale Volumen an und priorisieren weiterhin Bodenbeläge innerhalb der Budgets für Heimverbesserungen, während kanadische Provinzen mit strengeren VOC-Vorschriften die Spezifikationen auf zertifizierte emissionsarme Linien ausrichten. Shaws für 2026 geplante Fertigstellung einer Erweiterung für SPC und LVT im Wert von 90 Millionen USD sowie AHFs Akquisition im Jahr 2025 zur Erweiterung der inländischen SPC-Kapazität spiegeln eine gemeinsame Strategie wider, das Angebot nah an der Nachfrage zu verankern. Mexiko entwickelt sich unter den USMCA-Ursprungsregeln zu einem Verarbeitungszentrum, und die für 2026 geplante Überprüfung des Abkommens dürfte die Anforderungen an den Inhaltsanteil für regionale Lieferketten weiterhin in den Fokus rücken. Die Größe des Vinyl-Bodenbelagsmarkts in Nordamerika bleibt daher bedeutend, wobei das Wachstum durch den Vorzieheffekt der Installationen von 2020 bis 2023 gedämpft wird, der eine vorübergehende Flaute vor der nächsten Ersatzwelle erzeugt hat.
APAC Vinyl-Bodenbelagsmarkt
Asien-Pazifik wird voraussichtlich bis 2031 die stärksten regionalen Zuwächse verzeichnen, wobei die Größe des Vinyl-Bodenbelagsmarkts in Asien-Pazifik mit einer CAGR von 7,41 % wächst, getragen von Wohnungsbauprogrammen und städtischen Erneuerungsprogrammen, die schnelle und wenig störende Bodenbeläge bevorzugen. Indiens Bauwachstum im Jahr 2025 von rund 6 % und Chinas Fertigstellung von 9,5 Millionen städtischen Wohneinheiten im Jahr 2025 stützen eine anhaltende Grundnachfrage in Wohn- und Mischnutzungsformaten. Die südostasiatischen Märkte bauen weiterhin Hotels und Einzelhandelsflächen aus, in denen feuchtigkeitsbeständige Bodenbeläge den tropischen Bedingungen und schnellen Mieterwechseln entsprechen, und regionale Produktionsinvestitionen unterstreichen die Notwendigkeit, diese Projekte ohne lange Seetransportzeiten zu bedienen. Japan und Südkorea verzeichnen stetigere Upgrades in den Bereichen Gesundheitswesen und Bildung, wo Emissions- und antimikrobielle Profile bei der Produktauswahl besonders stark gewichtet werden. Australiens Metropolmärkte verbinden weiterhin Neubauten mit Nachrüstungen, die auf Emissionszertifizierungen in lokalen Vorschriften verweisen, und bieten so stetige Absatzwege für zertifizierte widerstandsfähige Linien.
EMEA Vinyl-Bodenbelagsmarkt
Der Ausblick für Europa von 2026 bis 2031 ist stabil, gestützt durch Renovierungspflichten im Zusammenhang mit Energieausweisen und durch Beschaffungsrichtlinien, die auf strengere Schwellenwerte für die Innenraumluftqualität gemäß REACH für Weichmacher ausgerichtet sind. Deutschland, das Vereinigte Königreich, Frankreich und Italien dominieren die Ausgaben, während Städte im BENELUX-Raum Pilotprojekte für zirkuläre Produktpässe vorantreiben, die Chancen für PVC-freie widerstandsfähige Systeme eröffnen. Die nordischen Länder priorisieren Akustik und Emissionen im Gesundheits- und Bildungsbereich und stärken damit Anwendungsfälle, in denen zertifizierte LVT- und Bahnenware sich differenzieren können. Im Nahen Osten betonen öffentliche Projekte und Hotellerieprojekte im Rahmen nationaler Entwicklungspläne schnelle Bauweise und emissionsarme Materialien in der staatlichen Beschaffung, was mit zertifizierten widerstandsfähigen Spezifikationen und etablierten Rücknahmeverpflichtungen übereinstimmt. In ganz Afrika bieten die Expansion von Einzelhandelsformaten in Südafrika und städtische Wachstumskorridore in ausgewählten Ländern schrittweise Adoptionswege, wobei die Beschaffungsstrategien auf die Zoll- und Logistikkomplexität reagieren, die regional gehaltene Lagerbestände im Vinyl-Bodenbelagsmarkt begünstigt.
Wettbewerbslandschaft
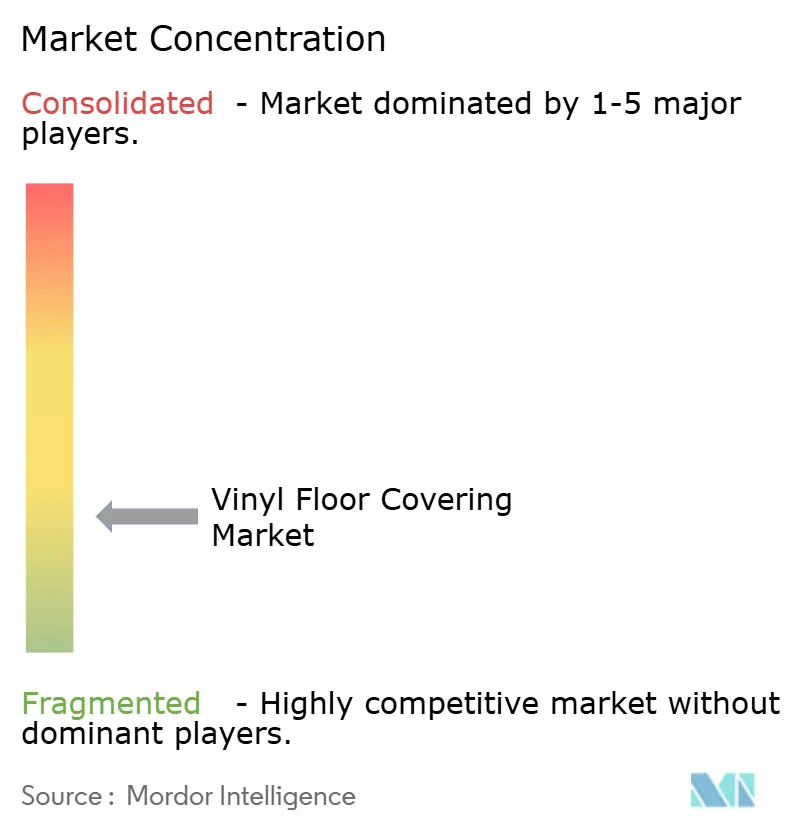
Der Markt für Vinyl-Bodenbeläge weist eine geringe Marktkonzentration auf, wobei mehrere skalierte Hersteller in Regionen und Formaten tätig sind, anstatt ein einzelner dominanter Akteur, was den Wettbewerbsdruck rund um Service, Sortiment und Markteinführungsgeschwindigkeit aufrechterhält. Mohawk, Shaw, Tarkett und Gerflor nutzen die vertikale Integration in Compoundierung, Verschleißschichten, Prägung und Markennetzwerke und unterstützen gleichzeitig Eigenmarken-Module, die die Reichweite sowohl im B2C als auch im B2B erweitern. Kapazitätserweiterungen und Nearshoring bleiben ein zentrales Spielbuch, wie Shaws Kapazitätserweiterung 2026 und AHFs SPC-Akquisition 2025 zur Unterstützung schneller Nachschublieferung und Bauherren-Programme zeigen. Digitaler Handel und Visualisierungstools helfen Fachhändlern, Online-Dynamik zu erfassen und Käufer zu geeigneten Artikeln zu führen, was die B2C-Führung für kategorieorientierte Ketten stärkt. Die resultierende Wettbewerbsdynamik belohnt Ausführung in Qualitätskontrolle, Installationsschulung und Logistikflexibilität im gesamten Markt für Vinyl-Bodenbeläge.
Nachhaltigkeit und Compliance sind zentral für Produkt-Roadmaps und den Erfolg bei öffentlichen Ausschreibungen. Tarketts Rücknahmeprogramm hat seit dem Start erhebliche Mengen an nach der Installation und nach der Nutzung anfallenden Materialien umgeleitet und skaliert weiterhin mit klarer Berichterstattung im Jahr 2025, während Interface öffentliche Ziele hat, operative Emissionen zu reduzieren und biobasierte Chemikalien in ausgewählten Portfoliolinien zu erweitern. Hersteller richten FloorScore und GREENGUARD Gold aus, um Emissionsvalidierungen von Drittanbietern zu erfüllen, die in Schulen und Gesundheitseinrichtungen unverzichtbar sind. Patentaktivitäten spiegeln einen Schwerpunkt auf Innovation bei akustischer Leistung, thermischem Komfort und antimikrobiellem Schutz sowie auf Verriegelungsgeometrien und integrierten Unterlagen wider, die die Installation im Markt für Vinyl-Bodenbeläge rationalisieren. Diese Merkmale differenzieren Premium-Linien und unterstützen Angebote, die bessere Leistung mit niedrigeren langfristigen Kosten in stark genutzten Umgebungen gleichsetzen.
Handelspolitik und Installationskapazität beeinflussen die Markteinführungsstrategien. Antidumping- und Ausgleichszollbeschlüsse bei bestimmten Vinyl-Bodenbelagsimporten haben die Beschaffung auf nordamerikanische und verbündete Partner umgelenkt und Investitionen in US-amerikanische und mexikanische Anlagen gestärkt, die eine Nachlieferung in 10 Tagen oder schneller für nationale Bauherren und große Handwerker ermöglichen. Schulung und Zertifizierung sind Differenzierungsmerkmale, wobei Bundesstaaten Weiterbildung zu Feuchtigkeitstests und korrekter Klebstoffauswahl für widerstandsfähige Böden verlangen, was Marken mit End-to-End-Schulung und Systemgarantien zugute kommt. Insgesamt belohnt der Markt für Vinyl-Bodenbeläge eine Balance aus Geschwindigkeit, konsistenter Qualität, verifizierter Emissionskonformität und klarem Nachhaltigkeitsfortschritt, der mit der sich entwickelnden Beschaffungssprache in öffentlichen und privaten Sektoren übereinstimmt.
Marktführer für Vinyl-Bodenbeläge
-
Mohawk Industries
-
Tarkett SA
-
Shaw Industries Group
-
Gerflor Group
-
Mannington Mills
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Vinyl-Bodenbelag-Markt Unternehmen in diesem Bericht
- Mohawk Industries
- Shaw Industries Group
- Tarkett
- Gerflor
- Forbo Flooring Systems
- Mannington Mills
- AHF Products
- Interface
- LX Hausys
- Beaulieu International Group
- Polyflor (James Halstead)
- Karndean Designflooring
- Novalis Innovative Flooring
- CFL Flooring
- NOX Corporation
- HMTX Industries (Metroflor, Halstead)
- Fatra a.s.
- TOLI Corporation
- Responsive Industries
- Milliken & Company
Neueste Industrielle Entwicklungen in Vinyl-Bodenbelag-Markt
- April 2025: Tarkett veröffentlichte seinen Nachhaltigkeitsbericht 2025 und gab bekannt, dass das ReStart-Rücknahmeprogramm seit seiner Einführung 124.000 Tonnen gebrauchter Bodenbeläge in 29 Ländern umgeleitet hat, und bekräftigte das Ziel, bis 2030 30 % Recyclinganteil nach Gewicht in widerstandsfähigen Linien zu erreichen.
- November 2025: AHF Products schloss die Übernahme von Wellmade Performance Flooring ab und fügte 200 Millionen Quadratfuß inländische SPC-Kapazität in Dalton, Georgia, hinzu, um Produktionsbauherren und Händler mit Lieferzeiten unter 10 Tagen und Eigenmarken-Flexibilität zu bedienen.
- Oktober 2024: Shaw Industries gab die Fertigstellung seiner 90-Millionen-USD-Erweiterung in Werk RP in Ringgold, Georgia, bekannt, wodurch die Produktionskapazität für Stone Plastic Composite und Luxury Vinyl Tile verdoppelt wurde, um nordamerikanische Wohn- und Gewerbemärkte zu bedienen, und fortschrittliche synchronisierte Prägelinien für nahezu authentische Holz- und Steinoptiken hinzugefügt wurden.
Berichtsumfang des globalen Marktes für Vinyl-Bodenbeläge
Vinyl-Bodenbelag ist ein fertiger Bodenbelag, der überwiegend aus einer Kombination von kalksteinbasiertem Material hergestellt wird, das mit Verbundwerkstoffen aus natürlichen und synthetischen Polymermaterialien wie Polyvinylchlorid und Weichmachern gemischt wird.
Der Markt für Vinyl-Bodenbeläge ist nach Produkt, Endnutzer und Geografie segmentiert. Nach Produkt ist der Markt in Vinyl-Bahnenware, Vinyl-Verbundkacheln und Luxury Vinyl Tile unterteilt. Nach Endnutzer ist der Markt in Wohnbereich und Gewerbe unterteilt. Nach Geografie ist der Markt in Nordamerika, Europa, asiatisch-pazifischer Raum, Lateinamerika und Naher Osten & Afrika unterteilt. Die Marktgröße und Prognosen werden in Wertangaben (USD) für alle oben genannten Segmente bereitgestellt.
Segmentierungsübersicht
| Luxury Vinyl Tile (LVT) | Stone Plastic Composite (SPC) |
| Wood Plastic Composite (WPC) | |
| Luxury Vinyl Plank (LVP) | |
| Vinyl-Bahnenware | |
| Sonstige (VCT, widerstandsfähiges vinyl-unterlegtes Gummihybrid) |
| Selbstklebende Vinyl-Fliesen |
| Klebeverlegung |
| Klick-Vinyl-Fliesen |
| Sonstige |
| Wohnbereich | |
| Gewerbe | Hotel- und Freizeitbereich |
| Einzelhandel und Einkaufszentren | |
| Gesundheitseinrichtungen | |
| Bildung | |
| Unternehmensbüros | |
| Öffentliche und staatliche Gebäude | |
| Sonstige gewerbliche Nutzer |
| Neubau |
| Renovierung / Nachrüstung |
| B2C / Einzelhandel | Baumärkte |
| Fachbodenbelagsgeschäfte | |
| Online | |
| Sonstige Vertriebskanäle | |
| B2B / Handwerker / Bauherren |
| Nordamerika | Kanada |
| Vereinigte Staaten | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande, Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden) | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Luxury Vinyl Tile (LVT) | Stone Plastic Composite (SPC) |
| Wood Plastic Composite (WPC) | ||
| Luxury Vinyl Plank (LVP) | ||
| Vinyl-Bahnenware | ||
| Sonstige (VCT, widerstandsfähiges vinyl-unterlegtes Gummihybrid) | ||
| Nach Verlegemethode | Selbstklebende Vinyl-Fliesen | |
| Klebeverlegung | ||
| Klick-Vinyl-Fliesen | ||
| Sonstige | ||
| Nach Endnutzer | Wohnbereich | |
| Gewerbe | Hotel- und Freizeitbereich | |
| Einzelhandel und Einkaufszentren | ||
| Gesundheitseinrichtungen | ||
| Bildung | ||
| Unternehmensbüros | ||
| Öffentliche und staatliche Gebäude | ||
| Sonstige gewerbliche Nutzer | ||
| Nach Konstruktionstyp | Neubau | |
| Renovierung / Nachrüstung | ||
| Nach Vertriebskanal | B2C / Einzelhandel | Baumärkte |
| Fachbodenbelagsgeschäfte | ||
| Online | ||
| Sonstige Vertriebskanäle | ||
| B2B / Handwerker / Bauherren | ||
| Nach Geografie | Nordamerika | Kanada |
| Vereinigte Staaten | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande, Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden) | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Vinyl-Bodenbeläge und wie ist der Wachstumsausblick?
Die Marktgröße für Vinyl-Bodenbeläge betrug im Jahr 2025 43,61 Milliarden USD und wird voraussichtlich bis 2031 bei einer CAGR von 6,53 % von 2026 bis 2031 einen Wert von 61,19 Milliarden USD erreichen.
Welche Produktformate gewinnen im Bereich Vinyl-Bodenbeläge am meisten an Bedeutung?
LVT und LVP mit starrem Kern führen aufgrund ihrer Wasserbeständigkeit, realistischen Designs und einfacheren Installation, wobei LVP voraussichtlich mit 6,72 % bis 2031 am schnellsten wachsen wird.
Wo ist das regionale Wachstum bei Vinyl-Bodenbelägen stark?
Der asiatisch-pazifische Raum führt den Ausblick mit einer prognostizierten CAGR von 7,41 % bis 2031 an, gestützt durch anhaltende Bau- und Stadterneuerungspipelines in Indien, China und Südostasien.
Welche Verlegemethoden werden in den Endmärkten bevorzugt?
Klick-Verriegelungs-Systeme dominieren im Wohn- und Heimwerkerbereich, während Klebe-Formate im Gewerbebereich für dauerhafte Verankerung und glattere Übergänge unter Rollverkehr an Bedeutung gewinnen.
Wie gestalten Vorschriften die Spezifikationen für Vinyl-Bodenbeläge?
Beschaffung und Normen verweisen zunehmend auf VOC-arme Zertifizierungen und Phthalatbeschränkungen, angeführt von Programmen wie FloorScore und GREENGUARD Gold sowie Vorschriften wie dem kalifornischen Gesetz AB 863 und EU REACH Anhang XVII.
Über welche Kanäle werden Vinyl-Bodenbeläge verkauft?
Der B2C-Einzelhandel hält den größeren Anteil der Verkäufe im Jahr 2025, während B2B-Handwerker- und Bauherrenkanäle aufgrund von Nearshore-Kapazitäten und Eigenmarken-Programmen, die Nachschubzyklen verkürzen, schneller wachsen.