
Marktgröße und Marktanteil für allgemeine chirurgische Geräte im Vereinigten Königreich
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 0.85 Milliarden US-Dollar |
| Marktgröße (2026) | 0.91 Milliarden US-Dollar |
| Marktgröße (2031) | 1.32 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.54 % |
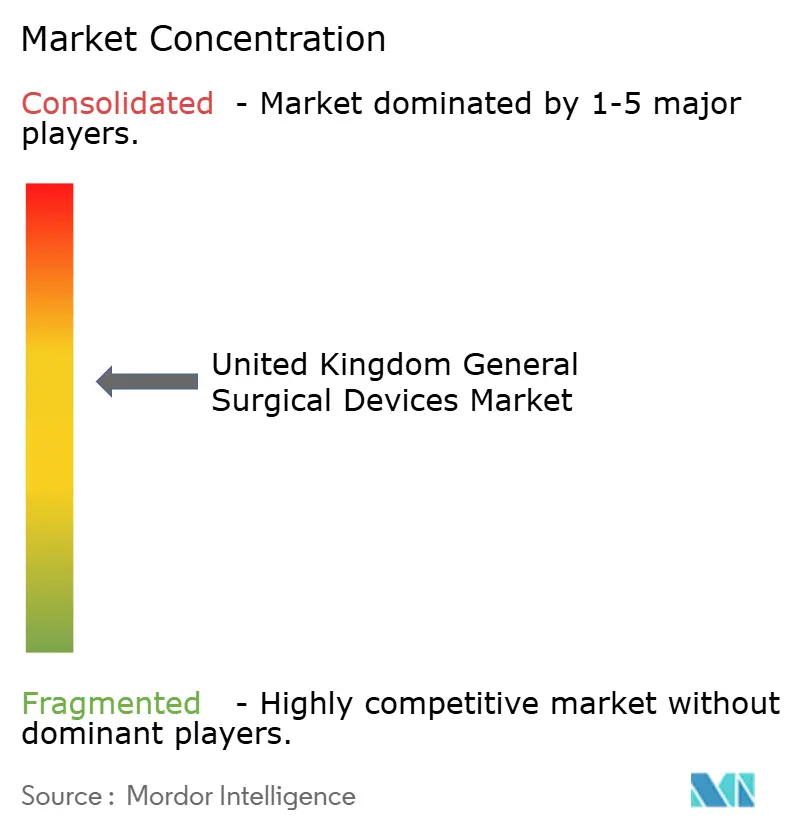
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für allgemeine chirurgische Geräte im Vereinigten Königreich von Mordor Intelligence
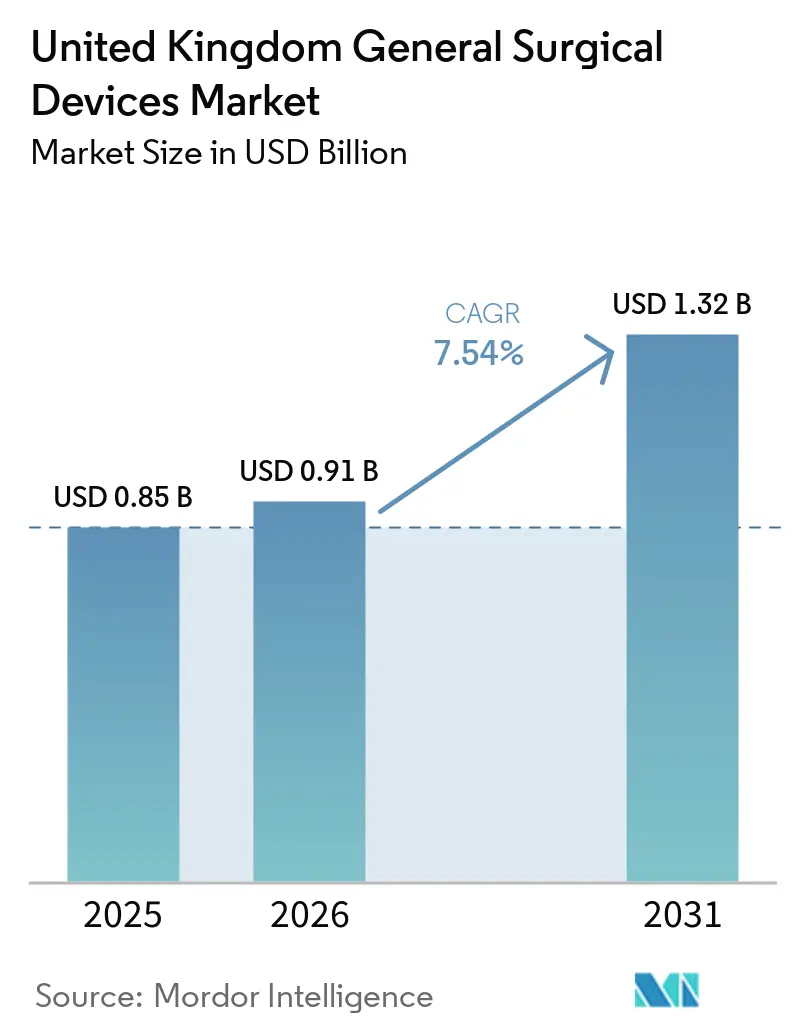
Die Marktgröße für allgemeine chirurgische Geräte im Vereinigten Königreich wurde im Jahr 2025 auf USD 0,85 Milliarden geschätzt und soll von USD 0,91 Milliarden im Jahr 2026 auf USD 1,32 Milliarden bis 2031 wachsen, bei einer CAGR von 7,54 % während des Prognosezeitraums (2026–2031). Das Wachstum ist verankert in der Neuausrichtung des National Health Service (NHS) auf minimalinvasive Chirurgie und Tageskliniken, der raschen Zulassung von 11 Robotersystemen durch das National Institute for Health and Care Excellence (NICE),[1] sowie der anhaltenden Nachfrage nach datenreichen chirurgischen Analysen trotz Gegenwinds bei den Investitionsbudgets. Eine steigende Belastung durch Traumata und chronische Erkrankungen, insbesondere in einer alternden Bevölkerung, beschleunigt orthopädische und kardiovaskuläre Eingriffe, während an den CO₂-Fußabdruck geknüpfte Beschaffungskriterien Anbieter von wiederverwendbaren oder abfallarmen Instrumenten begünstigen. Regulatorische Übergänge zur UKCA-Kennzeichnung schaffen kurzfristige Unsicherheit, doch die schrittweise Umsetzung mildert unmittelbare Versorgungsschocks und begünstigt etablierte Anbieter mit einer starken Compliance-Infrastruktur.
Wichtigste Erkenntnisse des Berichts
- Nach Produkt führten Handgeräte im Jahr 2025 mit einem Umsatzanteil von 32,74 %, während Wundverschlussgeräte bis 2031 voraussichtlich mit einer CAGR von 8,59 % wachsen werden.
- Nach Verfahrensansatz entfiel im Jahr 2025 ein Anteil von 72,88 % des Marktanteils für allgemeine chirurgische Geräte im Vereinigten Königreich auf die minimalinvasive Chirurgie, die bis 2031 mit einer CAGR von 8,34 % voranschreitet.
- Nach Anwendung entfielen im Jahr 2025 25,86 % der Marktgröße für allgemeine chirurgische Geräte im Vereinigten Königreich auf orthopädische Eingriffe; Anwendungen in der Gynäkologie und Urologie verzeichnen mit einer CAGR von 8,55 % bis 2031 das stärkste Wachstum.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2025 einen Anteil von 71,12 %, während ambulante chirurgische Zentren bis 2031 eine CAGR von 7,88 % erzielen dürften.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum Markt für allgemeine chirurgische Geräte im Vereinigten Königreich
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach minimalinvasiven Geräten | +2.1% | National, mit Konzentration in großen NHS-Trusts | Mittelfristig (2–4 Jahre) |
| Zunehmende Prävalenz von Traumata und chronischen Erkrankungen | +1.8% | National, mit stärkerem Einfluss in Zentren mit alternder Bevölkerung | Langfristig (≥ 4 Jahre) |
| Langfristiger NHS-Plan zur Verkürzung stationärer Aufenthalte durch tagesklinische Chirurgie | +1.5% | National, mit früher Einführung in spezialisierten chirurgischen Zentren | Mittelfristig (2–4 Jahre) |
| Umstieg auf Einweginstrumente zur Minderung des Risikos nosokomialer Infektionen | +1.2% | National, mit Priorität in risikoreichen chirurgischen Abteilungen | Kurzfristig (≤ 2 Jahre) |
| Digitalisierung des Operationssaals zur Ermöglichung gerätebezogener Datenanalysen | +0.8% | National, mit führender Umsetzung in Lehrkrankenhäusern | Mittelfristig (2–4 Jahre) |
| CO₂-Fußabdruck-bezogene Beschaffungsbewertung in der NHS-Lieferkette | +0.3% | National, mit Schwerpunkt auf nachhaltigkeitsorientierten Trusts | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach minimalinvasiven Geräten
Roboter- und laparoskopische Plattformen verdrängen weiterhin offene Techniken; das Queen Alexandra Hospital in Portsmouth hat alle Schlüsselloch-Tagesklinikeingriffe auf Da-Vinci-Systeme umgestellt und die Verweildauer für geeignete Patienten verkürzt. Das Versius Surgical Registry verzeichnete lediglich 5,4 % Konversionen bei 2.083 Eingriffen, was Zuverlässigkeit und Akzeptanz bei Chirurgen unterstreicht. Die pädiatrische Anwendung wächst, nachdem das Southampton Children's Hospital die erste robotergestützte Nierenoperation bei Kindern im Vereinigten Königreich durchgeführt hat. Die Integration von Analysemodule, wie Versius Clinical Insights, liefert Echtzeit-Benchmarks, die die Lernkurven für neue Anwender verkürzen.[2]
Zunehmende Prävalenz von Traumata und chronischen Erkrankungen
Pläne zur Wiederherstellung der elektiven Versorgung heben die orthopädische Robotik hervor: Die Barking, Havering and Redbridge (BHR) Hospitals verzeichneten bis Mitte 2024 100 robotergestützte Gelenkersatzoperationen mit dem Mako-Roboter und verwiesen auf Genauigkeitsgewinne und eine schnellere Mobilisierung. Systeme zur Unterdruckwundtherapie wie PICO Single Use werden für komplexe Wunden skaliert, was die Infektionshäufigkeit und die Verweildauer senkt. Der geko-neuromuskuläre Stimulator verbesserte die Heilungswahrscheinlichkeit bei venösen Beingeschwüren um 68 % und bietet 15 % Kosteneinsparungen bei der Langzeitwundversorgung.[3] Insgesamt steigern diese Dynamiken das Eingriffvolumen und diversifizieren die Gerätenachfrage in Krankenhäusern.
Langfristiger NHS-Plan zur Verkürzung stationärer Aufenthalte durch tagesklinische Chirurgie
Die systematische Ausweitung der tagesklinischen Chirurgiekapazitäten durch den NHS gestaltet die Beschaffungsprioritäten für Geräte hin zu portablen, effizienten und patientenfreundlichen Technologien um. Auf dem Find-a-Tender-Portal veröffentlichte Fernüberwachungsverträge belegen den Appetit des NHS auf virtuelle Stationen und postoperative Telemedizin-Tools, die mit vernetzten chirurgischen Geräten kombiniert werden. Diese Prioritäten stützen die Nachfrage nach leichten elektrochirurgischen Einheiten, fortschrittlichen Hämostatika und app-fähigen Wundverschlüssen.
Umstieg auf Einweginstrumente zur Minderung des Risikos nosokomialer Infektionen
Verbindliche Einwegprotokolle für Tonsillektomien und andere risikoreiche HNO-Eingriffe bleiben aufgrund von Bedenken hinsichtlich Prionenerkrankungen in Kraft. Multizentrische Belege zeigen eine gleichwertige Sicherheit gegenüber wiederverwendbaren Sets, während das Kontaminationsrisiko eliminiert wird. Nachhaltigkeitsbestrebungen haben hybride Ansätze katalysiert: Lebenszyklusanalysen zeigen in einigen Kategorien eine um 38–56 % geringere CO₂-Auswirkung für wiederverwendbare Alternativen, was die Forschung und Entwicklung von aufbereitungskompatiblen Legierungen vorantreibt.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge MDR/UKCA-Regulierungsfristen | -1.4% | National, mit stärkerem Einfluss auf kleinere Gerätehersteller | Kurzfristig (≤ 2 Jahre) |
| Gegenwind bei den Investitionsbudgets der NHS-Trusts | -1.1% | National, mit akutem Druck auf Foundation Trusts | Mittelfristig (2–4 Jahre) |
| Schwachstellen in der Lieferkette | -0.7% | National, mit regionalen Unterschieden in der Lieferantenvielfalt | Kurzfristig (≤ 2 Jahre) |
| Qualifikationslücke bei Chirurgen für fortgeschrittene Robotik | -0.5% | National, mit Konzentration in spezialisierten chirurgischen Zentren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge MDR/UKCA-Regulierungsfristen
Die durch den Brexit bedingte Divergenz erfordert ab 2028 die UKCA-Kennzeichnung für neue Geräte, während eine Übergangsregelung CE-gekennzeichnete Produkte bis dahin zulässt. Hersteller müssen bis Juni 2025 Datenfeeds für Vorfallberichte erstellen, die neuen Schemata entsprechen, was die Compliance-Kosten erhöht. Ausländische Unternehmen müssen im Vereinigten Königreich ansässige verantwortliche Personen benennen, was logistische Ebenen hinzufügt und Markteinführungsfristen verzögert.
Gegenwind bei den Investitionsbudgets der NHS-Trusts
Eine jährliche Investitionslücke von USD 6,4 Milliarden schränkt die Geräteerneuerung ein und zwingt Trusts, 4 % Effizienzgewinne anzustreben und ergebnisbasierte oder Leasingverträge gegenüber Direktkäufen zu bevorzugen. Die Kapitalzuweisungen für 2025–26 belaufen sich auf lediglich USD 3,96 Milliarden, was die Knappheit im Verhältnis zu den Betriebsbudgets unterstreicht.[4] Hersteller chirurgischer Geräte reagieren darauf mit der Entwicklung von Leasingprogrammen, Servitisierungsmodellen und ergebnisbasierten Verträgen, die Zahlungsstrukturen an die Erbringung klinischer Werte ausrichten, anstatt Vorabinvestitionen zu erfordern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt: Handgeräte führen den Marktanteil an
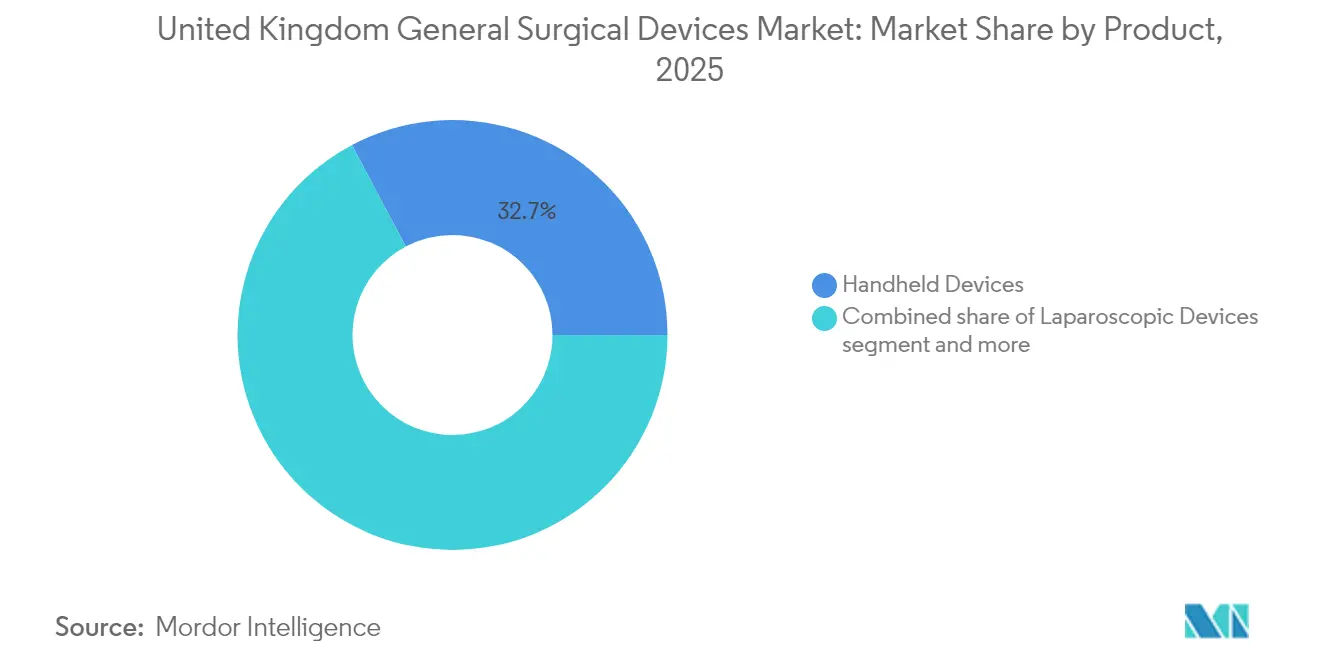
Handgeräte erwirtschafteten im Jahr 2025 32,74 % des Umsatzes im Markt für allgemeine chirurgische Geräte im Vereinigten Königreich. Die Marktgröße für allgemeine chirurgische Geräte im Vereinigten Königreich für dieses Segment entsprach im Jahr 2025 USD 0,28 Milliarden und soll bis 2031 mit einer CAGR von 6,18 % wachsen. Krankenhäuser bevorzugen ihre Portabilität und fachübergreifende Einsetzbarkeit, was die Nutzungsraten im Vergleich zu kapitalintensiven Robotern maximiert. Wundverschlussgeräte, angeführt von bioabsorbierbaren elektrostimulierenden Nähten, werden mit einer CAGR von 8,59 % am schnellsten wachsen, gestützt durch Belege für beschleunigte Heilung und ein geringeres Infektionsrisiko.
Kontinuierliche Innovation stützt die Nachfrage nach elektrochirurgischen Stiften, laparoskopischen Greifern und Zugangstrokaren. Standardisierte Eingriffspakete, die von NHS Supply Chain gefördert werden, stärken die Beschaffung gebündelter Gerätekits, die den Rüstaufwand und die Logistikkomplexität reduzieren. Inländische Hersteller reagieren auf den Importwettbewerb mit qualitätsgesichertem europäischen Stahl und wertschöpfenden Serviceleistungen.

Nach Verfahrensansatz: Minimalinvasive Chirurgie dominiert
Minimalinvasive Chirurgiegeräte machten 2025 einen Marktanteil von 72,88 % am Markt für allgemeine chirurgische Geräte im Vereinigten Königreich aus; es wird prognostiziert, dass dieser mit einem CAGR von 8,34 % steigen wird, was das strategische Engagement des NHS für Eingriffe widerspiegelt, die das Patiententrauma reduzieren, die Genesung beschleunigen und die Ressourcennutzung optimieren. Die Einführung der minimalinvasiven Mitralklappenoperation in Anfängerzentren zeigte vergleichbare Ergebnisse wie konventionelle Ansätze und erzielte gleichzeitig eine deutliche Verkürzung der Krankenhausaufenthalte von 7 auf 5 Tage.
Die offene Chirurgie bleibt für komplexe Fälle relevant, die eine direkte Visualisierung und taktiles Feedback erfordern, und repräsentiert den verbleibenden Marktanteil mit einer stabilen Nachfrage in der Trauma-, Notfall- und Spezialprozedurversorgung. Der Verfahrenswandel hin zu minimalinvasiven Ansätzen schafft Schulungsanforderungen für chirurgische Teams, wobei KI-gestützte Bildungssysteme eine verbesserte Kompetenzentwicklung und -erhaltung bei laparoskopischen Techniken demonstrieren.
Nach Anwendung: Orthopädische Eingriffe führen, Gynäkologie und Urologie verzeichnen starkes Wachstum
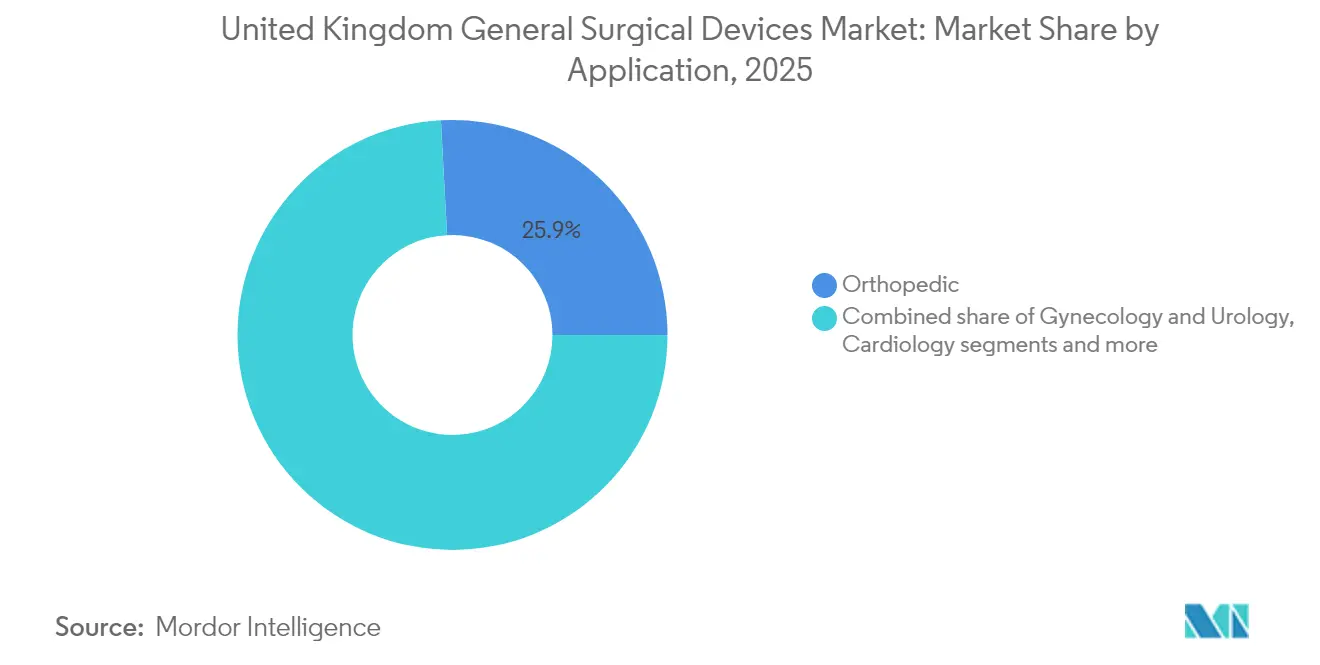
Die Orthopädie erzielte im Jahr 2025 mit 25,86 % den größten Einzelumsatzblock dank hoher Gelenkersatzvolumina und Traumaversorgungen. Kardiologische Anwendungen verzeichnen durch kontinuierliche Innovationen bei minimalinvasiven Herzoperationen und Gerätetechnologien ein stabiles Wachstum. Neurologische Eingriffe profitieren von Präzisionsanforderungen, die robotergestützte Unterstützung und fortschrittliche Bildgebungsfähigkeiten begünstigen. Sonstige Anwendungen umfassen verschiedene chirurgische Fachgebiete mit unterschiedlichen Wachstumstrajektorien, die auf technologischem Fortschritt und klinischen Adoptionsmustern basieren.
Gynäkologie und Urologie erzielen zusammen die schnellste Expansion mit einer CAGR von 8,55 %, angetrieben durch Olympus 4K-Endoskopieoptiksysteme und erstmalige robotergestützte Hysterektomien in der Region. Schmalband-Bildgebung und Blaulicht-Zystoskopie verbessern die Tumordetektionsraten und stimulieren Geräteaufrüstungen in Krebszentren. Der Dartford and Gravesham NHS Trust führte die erste robotergestützte Hysterektomie in Kent und Medway mit dem da-Vinci-System durch und demonstrierte damit die zunehmende Verbreitung von Robotertechnologien in gynäkologischen Eingriffen.
Nach Endnutzer: Krankenhäuser dominieren, ambulante Zentren beschleunigen sich
Krankenhäuser kontrollierten im Jahr 2025 71,12 % des Umsatzes, da komplexe Robotik und vaskuläre Interventionen stationär ausgerichtet bleiben. Dennoch werden ambulante chirurgische Zentren jährlich um 7,88 % wachsen. Die Verlagerung hin zur ambulanten Versorgung wird durch Belege gestützt, die zeigen, dass komplexe Eingriffe wie Schilddrüsenoperationen, Gelenkarthroplastiken und Wirbelsäulenoperationen in tagesklinischen Umgebungen mit geeigneter Patientenauswahl und Versorgungsprotokollen sicher durchgeführt werden können.
Trusts, die eine Entlastung der Bettenkapazität anstreben, investieren in portable Anästhesie, intelligente Wundverschlüsse und Fernüberwachungskits, die eine sichere Entlassung ermöglichen. Ergebnisbasierte Verträge knüpfen Gerätezahlungen an reduzierte Wiederaufnahmen, was in Umgebungen mit knappen Investitionsbudgets attraktiv ist. Die Förderung bewährter Verfahren und Bildungsinitiativen durch die British Association of Day Surgery erleichtert die sichere Ausweitung komplexer Eingriffe auf ambulante Umgebungen und schafft eine anhaltende Nachfrage nach geeigneten chirurgischen Technologien.
Geografische Analyse
England umfasst etwa 84 % der Bevölkerung des Vereinigten Königreichs und hat den größten Anteil am Markt für allgemeine chirurgische Geräte im Vereinigten Königreich, verankert durch Lehrkrankenhäuser in London, Manchester und Birmingham, die Robotik und digitale Analysen vorantreiben. Die Einführung des Versius-Roboters durch Guy's and St Thomas' ist ein Beispiel für den Vorteil des frühen Einstiegs gegenüber benachbarten Trusts.
Schottland, Wales und Nordirland weisen unterschiedliche Beschaffungsregeln auf: Nordirland hält weiterhin an der EU-MDR fest und erfordert die CE-Kennzeichnung, während UKCA für Großbritannien gilt, was für Anbieter mit mehreren Standorten eine doppelte Compliance-Anforderung schafft. Wales führt bei digitalen Leistungsanalysen, wobei zwei Gesundheitsbehörden Versius Clinical Insights für eine kontinuierliche Qualitätsverbesserung integriert haben.
Regionale integrierte Versorgungssysteme bündeln die Nachfrage zunehmend über kollaborative Ausschreibungen, die CO₂-Kennzahlen, Lebenszykluskosten und klinische Ergebnisse gewichten und damit Anbieter mit validierten Umweltdaten begünstigen.
Regulatorisches Umfeld
Allgemeine chirurgische Geräte werden im Vereinigten Königreich als Medizinprodukte gemäß den Medical Devices Regulations 2002 (in ihrer geänderten Fassung) reguliert, wobei die Medicines and Healthcare products Regulatory Agency (MHRA) als zuständige Behörde für Registrierungen, Überwachung und Durchsetzung fungiert. Die Konformitätsanforderungen nach dem Brexit laufen weiterhin auf zwei Gleisen: CE-gekennzeichnete Geräte werden in Großbritannien im Rahmen von Übergangsregelungen weiterhin akzeptiert, während UKCA zum langfristigen Weg wird, da sich das Vereinigte Königreich auf ein eigenständiges Regelwerk hinbewegt. Dieser Übergang umfasst auch Anforderungen an ausländische Hersteller, eine UK Responsible Person zu benennen und die UK-Geräteregistrierungsdaten bei der MHRA zu pflegen.
Im Jahr 2026 nahm die Aktivität bei Regulierungsreformen zu: Die MHRA veröffentlichte den Entwurf der Medical Devices (Amendment) Regulations 2026 (8. Mai 2026) und führte vom 11. Mai 2026 bis zum 19. Juni 2026 eine Umfrage zur Folgenabschätzung unter Interessengruppen durch. Die MHRA verschärfte zudem die Qualität der Registrierungsdaten, indem sie mit Wirkung zum 31. März 2026 Pseudo-GMDN-Begriffe aus migrierten Geräteregistrierungskonten entfernte, was Aktualisierungen der aktiven GMDN-Codes erforderlich macht. Für Anbieter, die Handinstrumente, elektrochirurgische Werkzeuge und Wundverschlusshilfen über NHS-Kanäle liefern, erhöht dies den Pflegeaufwand für das Portfolio sowohl bei etablierten Anbietern als auch bei Neueinsteigern.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für allgemeine chirurgische Geräte im Vereinigten Königreich beginnt mit Rohstoffen und Komponenten (medizinischer Edelstahl, Polymere, Beschichtungen und Elektronik für energiebasierte und vernetzte Instrumente). Anschließend umfasst sie Design, Fertigung und Qualitätssicherung im Einklang mit den MHRA-Anforderungen und den Ausschreibungsspezifikationen des NHS. Importe bleiben für viele Geräteklassen wichtig, während die inländische Wertschöpfung sich für einige Produktlinien auf die Endmontage, das Zusammenstellen zu standardisierten Prozedurpaketen sowie Serviceleistungen wie Instrumentenwartung, Dekontaminationsunterstützung und Recyclingprogramme konzentriert, die Ausfallzeiten im OP verringern und die Logistik vereinfachen.
Vertrieb und Beschaffung werden stark durch zentralisierte und kollaborative Beschaffung geprägt. NHS-Supply-Chain-Rahmenwerke und Ausschreibungen auf Trust-Ebene steuern den Kanalzugang, wobei sich die Beschaffung zunehmend an den Gesamtbetriebskosten und Nachhaltigkeitskennzahlen orientiert. Im Juni 2026 veröffentlichte das Vereinigte Königreich nationale Leitlinien zum Value-Based Procurement (VBP)-Standard für Medizintechnik, einschließlich einer Mindestgewichtung von 10 % für sozialen Wert. Die Leitlinien drängen Anbieter dazu, CO2-Fußabdruckdaten, Resilienzmaßnahmen (zum Beispiel Tier-2- und Tier-3-Überwachung) und umfassendere ergebnisorientierte Angebote neben Preis und Verfügbarkeit nachzuweisen.
Wettbewerbslandschaft
Der Markt für allgemeine chirurgische Geräte im Vereinigten Königreich weist eine moderate Fragmentierung auf: Die fünf größten Unternehmen halten 48 % des Umsatzes, angeführt von Intuitive Surgical, CMR Surgical, Stryker, Smith & Nephew und Medtronic. Hologics Übernahme von Endomagnetics für USD 310 Millionen fügt seiner Brustchirurgie-Suite Magnetverfolgungstechnologie hinzu und signalisiert eine Portfoliovertiefung. Smith & Nephew hat USD 3,92 Milliarden für Forschung und Entwicklung sowie Fusionen und Übernahmen zur Erweiterung der Orthopädie und Wundversorgung eingeplant, was kapitalintensive Strategien veranschaulicht.
Der aufstrebende Disruptor CMR Surgical kombiniert ergonomisches Armdesign mit cloudbasierten Analysen, um die Arbeitshöhe zu senken und Benchmarking-Dashboards bereitzustellen, die mit den digitalen Roadmaps des NHS resonieren. Der gemutmaßte Verkauf für USD 4 Milliarden könnte die Verhandlungsmacht neu gestalten, wenn ein größerer Konzern seine installierte Basis übernimmt.
Die Resilienz der Lieferkette nach dem Brexit ist zu einem Differenzierungsmerkmal geworden; Anbieter beziehen kritische Komponenten nun aus zwei Quellen und halten einen sechsmonatigen Lagerbestand vor, um Hafenverzögerungen abzumildern. Ergebnisbasierte Preisgestaltung – bei der die Zahlung von reduzierten Komplikationen oder Verweildauern abhängt – gewinnt an Beliebtheit, da Trusts Kosteneinsparungen anstreben, ohne Innovationen aufzuschieben.
Marktführer für allgemeine chirurgische Geräte im Vereinigten Königreich
-
B. Braun SE
-
Stryker
-
Boston Scientific Corporation
-
Medtronic plc
-
Stryker Corporation
-
Johnson & Johnson (Ethicon)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Chancen konzentrieren sich auf Beschaffungsmodelle und Einführungsprogramme, die dazu beitragen, Hürden bei der Aktualisierung von Kerninstrumentensets ohne hohe Anfangsinvestitionen zu senken. Das NHS MedTech Funding Mandate (wirksam ab April 2024) bietet einen Weg, ausgewählte, von NICE empfohlene, kosteneinsparende Technologien mit weniger Finanzierungsbeschränkungen einzuführen, und die NHS-MedTech-Ausgabenbasis (rund 13 Milliarden GBP) macht selbst eine schrittweise Marktdurchdringung für Anbieter bedeutsam, die einen Nutzennachweis entlang des Behandlungspfads erbringen können, etwa kürzere Verweildauer oder reduzierte Komplikationen. Im Rahmen des Berichtsumfangs unterstützt dies Freiräume für datenverknüpfte Instrumente und ergänzende Geräte, die zu Tagesklinik-Pfaden passen, einschließlich fortschrittlicher handgeführter Energiegeräte, Hämostase-Lösungen und mit der postoperativen Überwachung kompatiblem Wundmanagement.
Regulatorische und kommerzielle Reformen schaffen zudem klarere Wege für differenzierte Marktteilnehmer. Die MHRA hat die Reform der Medizinprodukte vorangetrieben, wobei die Anforderungen an die Überwachung nach dem Markteintritt 2025 in Kraft treten und 2026 weitere Konsultationsaktivitäten stattfinden. Sie hat außerdem vereinfachte Marktzugangswege signalisiert, einschließlich Reliance-Konzepten und der laufenden Anerkennung bestehender Zulassungen. Parallel dazu wurde ein Programm zur MedTech Commercial Strategy ausgeschrieben, um die Fragmentierung zwischen NHS England, DHSC und der NHS Supply Chain zu verringern, was klarere Anforderungen für Anbieter schafft, die konforme Dokumentation, rückverfolgbare Registrierungsdaten (Pflege aktiver GMDN-Codes) und wertbasierte Nachweise in nationale und regionale Ausschreibungen einbringen können.
Aktuelle Branchenentwicklungen
- Juli 2026: Surgical Holdings nahm bipolare elektrochirurgische Instrumente von Bissinger Medizintechnik in sein UK-Vertriebsportfolio auf und erweiterte damit den Zugang zu wiederverwendbaren Pinzetten und Scheren, die in mehreren chirurgischen Fachbereichen eingesetzt werden. Die neue Produktlinie unterstützt die Versorgungskontinuität bei elektrochirurgischen Verbrauchsmaterialien und hilft Krankenhäusern, Optionen zu beschaffen, die mit Verfügbarkeit und Aufbereitungsabläufen vereinbar sind.
- Mai 2026: Stryker führte das Pangea Plating System in Europa ein und schloss den ersten klinischen Fall am St. George's University Hospital in London ab. Die Einführung bringt neue orthopädische Fixierungsoptionen in britische Krankenhäuser, wo Fallzahlen und Durchsatzziele die Nachfrage nach aktualisierten Instrumenten- und Implantatökosystemen antreiben.
- November 2024: Halma übernahm Lamidey Noury Medical, um sein Angebot an medizinischen Geräten durch Portfoliokonsolidierung zu erweitern. Der Deal deutet auf anhaltende M&A-Aktivitäten hin, die die Vertriebsreichweite und die Produktbreite für chirurgische Geräteklassen, die von britischen Anbietern genutzt werden, vergrößern können.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt ist definiert als der im Vereinigten Königreich erzielte Umsatz mit allgemeinen chirurgischen Geräten, die im Operationssaal eingesetzt werden, um Gewebe bei offenen und minimalinvasiven Eingriffen zu erreichen, zu visualisieren, zu schneiden, zu greifen, zu präparieren und zu versiegeln.
Ausschlüsse aus dem Umfang: Chirurgisches Nahtmaterial, Einwegabdecktücher und große robotergestützte Chirurgieplattformen mit hohem Investitionsaufwand sind aus dieser Größenbestimmung ausgeschlossen.
Segmentierungsübersicht
- Nach Produkt
- Handgeräte
- Laparoskopische Geräte
- Elektrochirurgische Geräte
- Wundverschlussgeräte
- Trokare und Zugangsgeräte
- Sonstige Produkte
- Nach Verfahrensansatz
- Offene Chirurgie
- Minimalinvasive Chirurgie
- Nach Anwendung
- Gynäkologie und Urologie
- Kardiologie
- Orthopädie
- Neurologie
- Sonstige Anwendungen
- Nach Endnutzer
- Krankenhäuser
- Ambulante chirurgische Zentren
- Sonstige Endnutzer
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit dem Aufbau einer einfachen Faktenbasis zu chirurgischen Aktivitäten, Krankenhausbeschaffung und Geräteeinführungsmustern im Vereinigten Königreich. Hierfür stützen wir uns auf öffentliche Quellen wie NHS-England-Statistiken und -Veröffentlichungen, Gesundheits- und Bevlkerungstabellen des UK Office for National Statistics, Leitlinien und Sicherheitshinweise der Medicines and Healthcare products Regulatory Agency sowie Zoll- und Importcodes der HM Revenue and Customs.
Anschließend verfeinern wir die Darstellung durch die Lektüre klinischer Leitlinien und Evidenzzusammenfassungen sowie wissenschaftlicher Artikel, die erläutern, wie sich Änderungen im Verfahrensansatz und in der Technik auf den Geräteeinsatz auswirken. Wir prüfen außerdem Jahresberichte von Unternehmen, Investorenpräsentationen, Verbandswebseiten und seriöse Presseberichte, um Verschiebungen im Produktmix und die Preisentwicklung zu bestätigen. Bei Bedarf nutzen wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichtenintelligenz sowie Patentdatenbanken, um Produkteinführungen und Technologiebewegungen zu verfolgen. Diese Beispiele sind nicht abschließend; weitere öffentliche und kostenpflichtige Quellen werden ebenfalls herangezogen, um Datenpunkte zu sammeln, gegenzuprüfen und zu klären.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um Modellannahmen zu überprüfen, die Desk-Research-Quellen nicht zuverlässig festlegen können – insbesondere den typischen Geräteeinsatz pro Eingriff, Beschaffungszyklen und die Preisentwicklung nach Ausschreibungserneuerungen. Wir sprechen mit einer Mischung aus Beschaffungsverantwortlichen in Krankenhäusern, klinischem Personal im Operationssaal und Fachleuten auf der Vertriebsseite im gesamten Vereinigten Königreich, damit die Annahmen an die aktuelle Praxis angepasst werden können.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Erste Ebene: 27 % | CXOs: 15 % |
| Mittlere Ebene: 57 % | Funktions-/Bereichsleiter: 29 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 56 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt nach einem Top-down-Ansatz, bei dem Eingriffvolumina und der Mix der chirurgischen Versorgungsumgebungen zu einem adressierbaren Gerätebedarf zusammengeführt werden. Dieser Bedarf wird dann anhand realistischer Nutzungs- und Preisannahmen in Umsatz umgerechnet. Parallel dazu führen wir selektive Bottom-up-Prüfungen durch, indem wir eine Auswahl gängiger Gerätekategorien stichprobenartig untersuchen und die implizierten Volumina sowie Durchschnittsverkaufspreise durch Kanalgespräche und das Kaufverhalten von Krankenhäusern validieren.
Mehrere Eingangsgrößen beeinflussen das Ergebnis, weshalb wir diese genau verfolgen und das Modell bei Veränderungen aktualisieren. Beispiele hierfür sind der Durchsatz elektiver Eingriffe und der Druck durch Wartelisten, das Verhältnis offener zu minimalinvasiven Eingriffen bei gängigen Prozeduren, der durchschnittliche Instrumentensatzeinsatz pro Fall, Ersatz- und Aufbereitungsmuster für wiederverwendbare Instrumente, Ausschreibungszeitpunkte in großen NHS-Trusts sowie die Entwicklung der Durchschnittsverkaufspreise nach Vertragserneuerungen. Die Prognose erfolgt anschließend mittels Szenarioanalyse, bei der die kurzfristige Erholung der Eingriffszahlen, der Beschaffungsrhythmus und die inflationsbedingte Preisgestaltung innerhalb von durch Interviews bestätigten Bandbreiten variiert werden. Ein zentrales Szenario wird ausgewählt, sobald die Annahmen mit den beobachteten Marktsignalen übereinstimmen. Wenn eine Unterkategorie eine geringe öffentliche Sichtbarkeit aufweist, werden Lücken durch konservative Adoptionskurven geschlossen, und die implizierten Gesamtwerte werden mit Expertenfeedback erneut überprüft.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden validiert, indem die modellierten Gesamtwerte mit unabhängigen Nachfragesignalen verglichen werden, wie z. B. der Entwicklung der Eingriffstätigkeit, öffentlichen Beschaffungsmustern und dem erwarteten Anteil allgemeiner chirurgischer Instrumente an den gesamten Ausgaben für chirurgische Geräte. Wenn eine Zahl auffällig erscheint, verfolgen wir sie bis auf die Treiberebene zurück, damit Stückraten, Preise oder Annahmen zum Eingriffsmix vor der Freigabe korrigiert werden können.
Wir folgen einem mehrstufigen Analysten-Überprüfungsprozess, damit Logik und Berechnungen mehrfach geprüft werden und große Abweichungen zwischen Quellen dokumentiert und erläutert werden. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen wie einer bedeutenden Leitlinienänderung, einer Erstattungsverschiebung oder einer Änderung der Beschaffungsmuster. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit Kunden die aktuellste Ansicht erhalten und nicht eine ältere Momentaufnahme.
Vergleich der Marktgrößenbestimmung für allgemeine chirurgische Geräte im Vereinigten Königreich von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für allgemeine chirurgische Geräte im Vereinigten Königreich stimmen häufig nicht überein, selbst wenn der Marktname gleich aussieht, da jede Studie die Grenzen um Produkte und Versorgungsumgebungen etwas unterschiedlich zieht. Die Tabelle macht dies schnell sichtbar, da die Zahlen hauptsächlich aufgrund dessen variieren, was innerhalb des Marktes gezählt wird und wie Preise und Eingriffstätigkeit fortgeschrieben werden.
Die Tabelle zeigt einen niedrigeren Wert als einige weit verbreitete Zahlen; im Modell von Mordor Intelligence wird der Umsatz für allgemeine chirurgische Instrumente gezählt, die für Zugang, Schneiden, Greifen, Versiegeln und Visualisierung eingesetzt werden, während Nahtmaterial, Einwegabdecktücher und große robotergestützte Chirurgieplattformen mit hohem Investitionsaufwand ausgeschlossen sind (die die Gesamtsummen aufblähen können, wenn sie gebündelt werden). Unterschiede können auch daher rühren, ob das Jahr als Basisszenario oder als aggressives Erholungsszenario für elektive Eingriffe behandelt wird, wie der Währungszeitpunkt gehandhabt wird und ob ausschreibungsbedingte Preisanpassungen konsistent über den Prognosezeitraum angewendet werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,91 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 1,50 Milliarden USD (2024) | Verwendet eine breitere Produktabgrenzung, die chirurgisches Nahtmaterial und Klammergeräte zusammenfasst und auch robotergestützte Chirurgiesysteme einschließt, was den Umsatzpool über allgemeine chirurgische Instrumente hinaus erhöht. |
| Regionales Beratungsunternehmen B | 0,85 Milliarden USD (2025) | Verankert die Schätzung an einem anderen Basisjahr und tendiert dazu, die Eingriffserholung und die Ausschreibungspreisgestaltung konservativer zu halten, was die implizierte Instrumentennachfrage und die Entwicklung der Durchschnittsverkaufspreise reduziert. |
Insgesamt wird die Streuung zwischen den Quellen zunächst durch Umfangsentscheidungen erklärt und dann dadurch, wie Eingriffsmix, Preisanpassungen und die Ausrichtung am Basisjahr behandelt werden. Indem das Modell an einen definierten Instrumentenbedarfspool gebunden und anhand des praktischen Beschaffungsverhaltens überprüft wird, bleibt das Ergebnis auf klare Eingangsgrößen und nachvollziehbare Schritte zurückführbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für allgemeine chirurgische Geräte im Vereinigten Königreich?
Die Marktgröße für allgemeine chirurgische Geräte im Vereinigten Königreich beträgt im Jahr 2026 USD 0,91 Milliarden und soll bis 2031 USD 1,32 Milliarden erreichen.
Welche Produktkategorie führt den Umsatz im Jahr 2025 an?
Handgeräte nehmen mit einem Umsatzanteil von 32,74 % die Spitzenposition ein, angetrieben durch ihre fachübergreifende Vielseitigkeit.
Warum werden datengestützte Robotersysteme schneller akzeptiert als frühere Robotergenerationen?
Die neuesten Plattformen bündeln Cloud-Analysen, die die Chirurgenleistung benchmarken und Workflow-Engpässe aufzeigen, und helfen Trusts, Kapitalausgaben durch messbare Produktivitätsgewinne und kürzere Lernkurven zu rechtfertigen.
Wie entwickelt sich die Debatte über Einweg- versus wiederverwendbare Instrumente in britischen Operationssälen?
Infektionskontrollprotokolle bevorzugen weiterhin Einweginstrumente für risikoreiche HNO- und neurochirurgische Eingriffe, doch Trusts erproben hybride Sets, die kritische Einwegartikel mit aufbereitbaren Griffen kombinieren, um Sicherheits- und Umweltziele in Einklang zu bringen.