
Marktgröße und Marktanteil für Schwefelrückgewinnungstechnologien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.21 Milliarden US-Dollar |
| Marktgröße (2031) | 1.37 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 2.51 % |
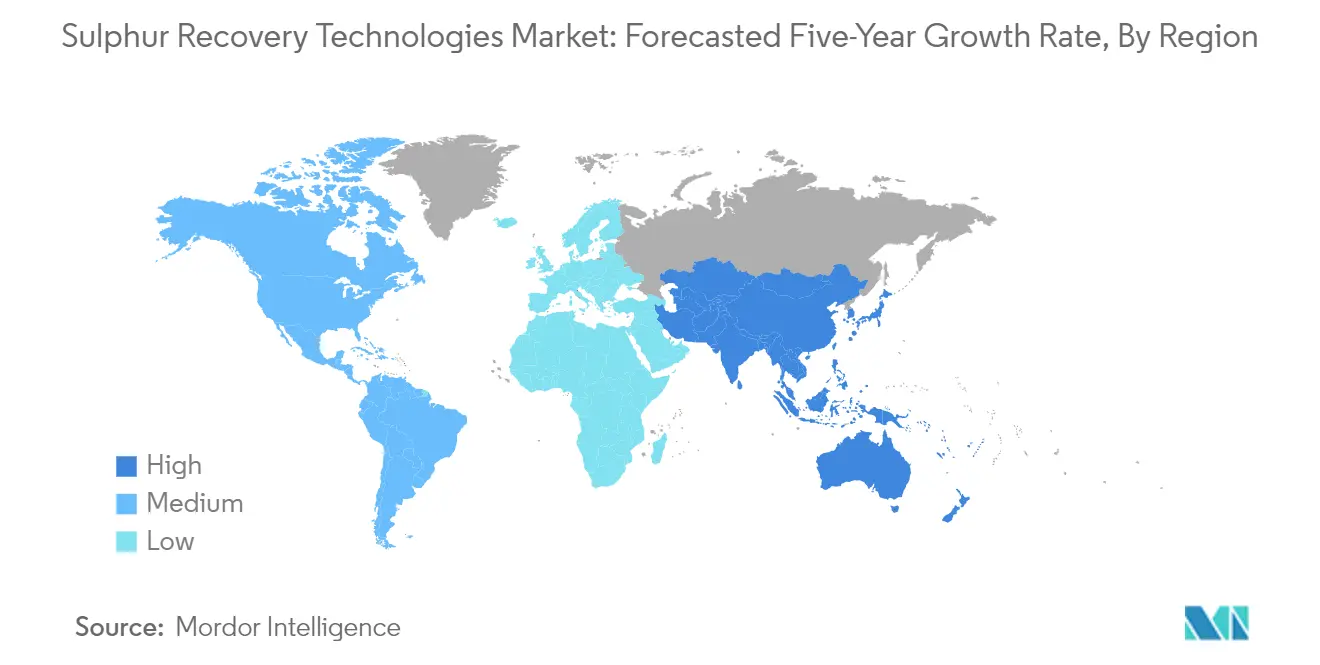
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Schwefelrückgewinnungstechnologien von Mordor Intelligence
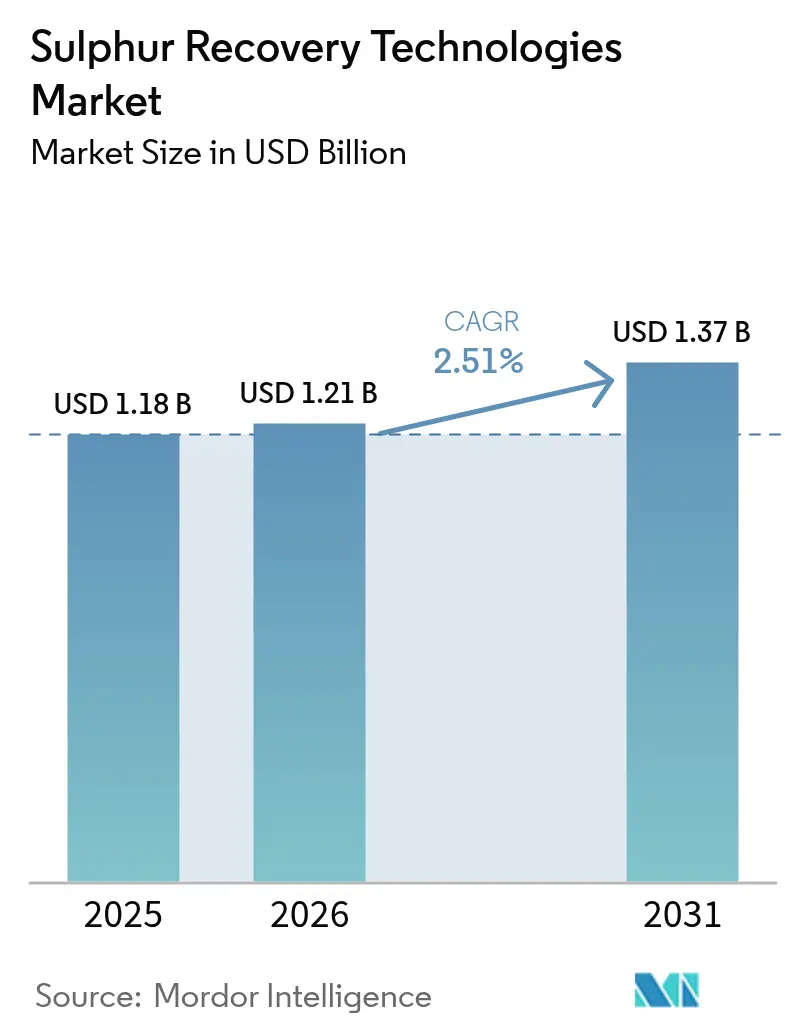
Die Marktgröße für Schwefelrückgewinnungstechnologien wurde im Jahr 2025 auf 1,18 Milliarden USD geschätzt und soll von 1,21 Milliarden USD im Jahr 2026 auf 1,37 Milliarden USD bis 2031 wachsen, bei einer CAGR von 2,51 % während des Prognosezeitraums (2026–2031).
Die Landschaft der Schwefelrückgewinnungstechnologien erlebt einen bedeutenden Wandel inmitten wachsender industrieller Aktivitäten und zunehmendem Umweltbewusstsein. Die globalen energiebezogenen und industriellen Kohlendioxidemissionen erreichten im Jahr 2023 etwa 35,1 Milliarden Tonnen, was einem Anstieg von 1,6 % gegenüber dem Vorjahr entspricht und den dringenden Bedarf an wirksamen Emissionskontrolltechnologien unterstreicht. Dieser Anstieg der Emissionen hat Industrien dazu veranlasst, ausgefeiltere Lösungen für Schwefelrückgewinnungsanlagen einzusetzen, insbesondere in Regionen mit strengen Umweltvorschriften. Die Umsetzung der Vorschriften der Internationalen Seeschifffahrtsorganisation (IMO) hat die Einführung fortschrittlicher Technologien für Schwefelrückgewinnungsanlagen weiter beschleunigt, insbesondere im Seefahrtsektor, wo Schiffe nun einen Schwefelgehalt von maximal 0,50 % m/m im Schweröl einhalten müssen.
Die Branche erlebt erhebliche technologische Fortschritte und Infrastrukturentwicklungen in verschiedenen Sektoren. Im Mai 2024 schrieb Bharat Coal Gasification & Chemicals Limited (BCGCL) eine bedeutende Ausschreibung im Wert von INR 117,82 Milliarden für ihr Kohle-zu-Ammoniumnitrat-Projekt in Odisha aus, das fortschrittliche Einheiten für Schwefelrückgewinnungsanlagen umfasst. Ebenso kündigte Saudi Aramco Pläne an, in den nächsten drei Jahren 99 Projekte umzusetzen, von denen 58 speziell auf Öl-, Gas- und Petrochemieanlagen ausgerichtet sind, einschließlich umfassender Upgrades von Schwefelrückgewinnungsanlagen im ganzen Land. Diese Entwicklungen spiegeln das Engagement der Branche wider, die Kapazitäten der Schwefelrückgewinnungstechnologie zu verbessern und gleichzeitig die Betriebseffizienz aufrechtzuerhalten.
Der Stromerzeugungssektor erlebt bemerkenswerte Veränderungen im Management von Schwefelemissionen. Laut den Daten der US-amerikanischen Umweltschutzbehörde von 2023 sanken die SO2-Emissionen aus US-amerikanischen Kraftwerken um 24 % im Vergleich zu 2022, was die Wirksamkeit moderner Schwefelrückgewinnungstechnologie belegt. Die Implementierung von Rauchgasentschwefelungssystemen (FGD) in Kraftwerken ist zunehmend verbreitet, insbesondere in Regionen, die schwefelreiche Kohle zur Stromerzeugung nutzen. Dieser Trend ist besonders bedeutsam im asiatisch-pazifischen Raum, wo Kohle eine dominante Energiequelle bleibt.
Die Petrochemie- und Raffineriesektoren treiben weiterhin Innovationen in der Schwefelrückgewinnungstechnologie voran. Chinas jährliche Ölraffinierungskapazität stieg im Jahr 2023 auf 936 Millionen Tonnen, was fortschrittliche Lösungen für Schwefelrückgewinnungstechnologien erfordert, um Umweltstandards zu erfüllen. Im April 2024 vergab Aramco einen EPC-Vertrag (Engineering, Beschaffung und Bau) im Wert von 7,7 Milliarden USD für die Erweiterung der Fadhili-Gasanlage, der die Aufrüstung der bestehenden Schwefelrückgewinnungsanlage zur täglichen Produktion von 2.300 Tonnen Schwefel umfasst. Diese Entwicklungen unterstreichen den Fokus der Branche auf die Erweiterung der Kapazitäten bei gleichzeitiger Einhaltung strenger Umweltvorschriften durch fortschrittliche Schwefelrückgewinnungstechnologie.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Wachsendes Umweltbewusstsein und strenge Normen zur Luftreinhaltung
Der globale Druck für strengere Umweltvorschriften ist zu einem primären Treiber für den Markt für Schwefelrückgewinnungsanlagentechnologien geworden, was besonders im Wandel der Schifffahrtsindustrie deutlich wird. Im Oktober 2023 führte die Australische Seeschifffahrtssicherheitsbehörde strenge Vorschriften ein, die vorschreiben, dass inländische Schiffe Schweröl mit einem Schwefelgehalt von maximal 0,50 % m/m verwenden müssen, während der Transport von Schweröl, das diesen Grenzwert überschreitet, vollständig verboten ist, sofern es nicht als Fracht befördert wird. Dieser Regulierungsrahmen wurde durch die Ausweitung der Emissionskontrollgebiete (ECA) durch die Internationale Seeschifffahrtsorganisation (IMO) weiter gestärkt, wobei das Mittelmeer-ECA im Mai 2025 in Kraft treten soll und kürzlich Vorschläge zur Ausweisung der Kanadischen Arktis und der Norwegischen See als ECA genehmigt wurden. Diese Entwicklungen zeigen das wachsende globale Engagement zur Reduzierung von Schwefelemissionen im Schiffsbetrieb.
Der Stromerzeugungssektor hat bemerkenswerte Fortschritte bei der Emissionsreduzierung erzielt, was die zunehmende Bedeutung von Technologien für Schwefelrückgewinnungsanlagen unterstreicht. Laut den Daten der US-amerikanischen Umweltschutzbehörde von 2023 sanken die SO2-Emissionen aus US-amerikanischen Kraftwerken um 24 % im Vergleich zu 2022, was einer dramatischen Reduzierung der jährlichen SO2-Emissionen um 96 % von 1990 bis 2023 entspricht. Diese bedeutende Leistung wird durch große Brancheninvestitionen ergänzt, wie etwa den Vertrag von Technip Energies vom Januar 2023 zur Verbesserung der Schwefelrückgewinnungsanlagen in Aramcos Raffinerie in Riad. Das Projekt, das die Installation von drei neuen Restgasbehandlungseinheiten und die Aufrüstung bestehender Schwefelrückgewinnungsanlagen umfasst, zielt darauf ab, eine Rückgewinnungseffizienz von über 99,9 % zu erreichen, was das Engagement der Branche zur Erfüllung zunehmend strenger Umweltstandards demonstriert.
Die Dringlichkeit, Umweltbedenken anzugehen, wird durch den Anstieg der globalen energiebezogenen CO2-Emissionen weiter unterstrichen, die im Jahr 2023 etwa 35,1 Milliarden Tonnen erreichten, was einem Anstieg von 1,6 % gegenüber 2022 entspricht. Dieser Aufwärtstrend bei den Emissionen hat Regierungen weltweit dazu veranlasst, strengere Umweltvorschriften einzuführen, die sich insbesondere auf Schwefelemissionen aus industriellen Betrieben konzentrieren. So gab beispielsweise die US-amerikanische Umweltschutzbehörde im Februar 2024 bekannt, dass Kraftwerke, die sowohl der Regelung zur grenzüberschreitenden Luftverschmutzung als auch dem Sauren-Regen-Programm unterliegen, im Jahr 2023 gemeinsam 0,65 Millionen Tonnen SO2 emittierten, was einer erheblichen Reduzierung von 11,2 Millionen Tonnen gegenüber dem Stand von 1995 entspricht. Diese Entwicklungen unterstreichen die entscheidende Rolle von Rauchgasentschwefelungs- und Schwefelwasserstoffentfernungstechnologien bei der Erfüllung zunehmend strenger Umweltstandards und der Unterstützung globaler Nachhaltigkeitsziele.
Segmentanalyse: Nach Anwendung
Raffineriesegment im Markt für Schwefelrückgewinnungstechnologien
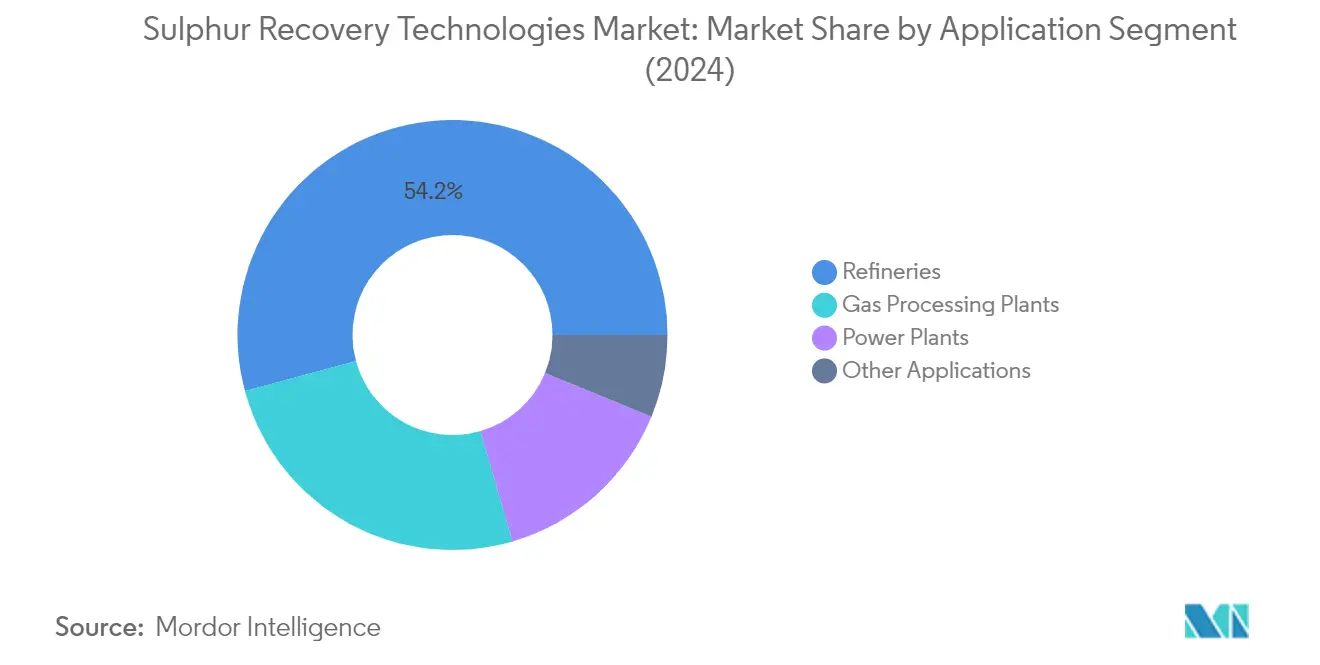
Das Raffineriesegment dominiert den globalen Markt für Schwefelrückgewinnungsanlagentechnologien und hält im Jahr 2025 einen Anteil von etwa 53,42 % am Gesamtmarkt, während es gleichzeitig die höchste Wachstumsrate mit einem prognostizierten Wachstum von nahezu 2,9 % von 2026 bis 2031 aufweist. Die Bedeutung dieses Segments wird durch strenge Umweltvorschriften angetrieben, die Raffinerien zur Implementierung fortschrittlicher Schwefelrückgewinnungsanlagen (SRU) zur Emissionsreduzierung verpflichten. Große Investitionen in Raffinerieausbauten und -modernisierungen, insbesondere in Regionen wie dem asiatisch-pazifischen Raum und dem Nahen Osten, haben die Position dieses Segments weiter gestärkt. Die Umsetzung der IMO-2020-Vorschriften zur Begrenzung des Schwefelgehalts in Schiffskraftstoffen hat auch die Einführung von Schwefelverarbeitungstechnologien in Raffinerien weltweit beschleunigt. Darüber hinaus hat der wachsende Fokus auf die Produktion saubererer Kraftstoffe mit niedrigerem Schwefelgehalt die Installation und Aufrüstung von SRUs in Raffinerien weltweit erforderlich gemacht.
Verbleibende Segmente im Markt für Schwefelrückgewinnungstechnologien
Das Segment der Gasverarbeitungsanlagen stellt den zweitgrößten Anwendungsbereich für Schwefelrückgewinnungstechnologien dar, gefolgt von Kraftwerken und sonstigen Anwendungen. Gasverarbeitungsanlagen nutzen diese Technologien, um Schwefelverunreinigungen aus Sauergas-Behandlungsströmen zu entfernen und so die Einhaltung von Umweltvorschriften zu gewährleisten, während gleichzeitig wertvolle Nebenprodukte erzeugt werden. Das Kraftwerkssegment, insbesondere kohlebefeuerte Anlagen, setzt Rauchgasentschwefelungssysteme ein, um Emissionsstandards zu erfüllen und die Umweltbelastung zu reduzieren. Weitere Anwendungen umfassen Abfall-zu-Energie-Anlagen, geothermische Anlagen, Chemieanlagen und petrochemische Betriebe, in denen Schwefelrückgewinnungstechnologien eine entscheidende Rolle bei der Emissionskontrolle und Prozessoptimierung spielen. Die wachsende Betonung von Umweltnachhaltigkeit und strengeren Emissionsvorschriften treibt weiterhin die Einführung von Sauergas-Behandlungstechnologien in diesen Segmenten voran.
Geografische Segmentanalyse des Marktes für Schwefelrückgewinnungstechnologien
Markt für Schwefelrückgewinnungstechnologien in Nordamerika
Nordamerika repräsentiert einen reifen und gut etablierten Markt für Schwefelrückgewinnungstechnologien und hält im Jahr 2025 einen Anteil von rund 25,60 % am globalen Markt. Der Markt der Region zeichnet sich durch strenge Umweltvorschriften und eine fortschrittliche Technologieakzeptanz aus, insbesondere in den Vereinigten Staaten und Kanada. Das Vorhandensein einer umfangreichen Öl- und Gasinfrastruktur, einschließlich Raffinerien und industrieller Gasaufbereitungsanlagen, treibt die kontinuierliche Nachfrage nach anspruchsvollen Lösungen für Schwefelrückgewinnungsanlagen an. Die Vereinigten Staaten führen den regionalen Markt mit ihrem robusten Raffineriesektor an, während Kanada weltweit einige der höchsten Schwefelrückgewinnungsraten aufweist. Der Markt erlebt einen Wandel, da die traditionelle Raffinerieerweiterung zugunsten aufkommender Möglichkeiten in erneuerbaren Energiequellen wie Geothermie, Biomasse und Abfall-zu-Energie-Anlagen zurücktritt. Diese alternativen Energiequellen erfordern, obwohl sie im Allgemeinen sauberer verbrennen, dennoch Schwefelrückgewinnungsanlagen-Technologien zur Einhaltung von Umweltvorschriften. Der Fokus der Region auf technologischen Fortschritt und ökologische Verantwortung prägt weiterhin die Marktlandschaft, wobei Unternehmen in die Modernisierung bestehender Anlagen investieren, um zunehmend strengeren Emissionsstandards gerecht zu werden.
Markt für Schwefelrückgewinnungstechnologien im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hat sich zu einem Kraftzentrum im globalen Markt für Schwefelrückgewinnungstechnologien entwickelt und verzeichnete von 2019 bis 2025 ein Wachstum von rund 2,05 %. Dieser dynamische Markt wird durch eine rasche Industrialisierung und den Ausbau der Raffineriekapazitäten in großen Volkswirtschaften wie China und Indien angetrieben. Die Marktlandschaft der Region ist durch erhebliche Investitionen in neue Raffinerien und die Modernisierung bestehender Anlagen gekennzeichnet, insbesondere in China, das seine Raffinerieinfrastruktur aktiv ausbaut. Die Einführung strengerer Umweltvorschriften, insbesondere hinsichtlich des Schwefelgehalts in Kraftstoffen, hat die Einführung fortschrittlicher Rückgewinnungstechnologien katalysiert. Indiens aggressiver Ausbau seines Raffineriesektors, gepaart mit dem technologischen Fortschritt Japans und Südkoreas bei Schwefelrückgewinnungsprozessen, stärkt den regionalen Markt weiter. Das Engagement der Region zur Reduzierung der Umweltauswirkungen bei gleichzeitiger Deckung des wachsenden Energiebedarfs hat zu einer verstärkten Implementierung anspruchsvoller Schwefelrückgewinnungsanlagen in verschiedenen industriellen Anwendungen geführt.
Markt für Schwefelrückgewinnungstechnologien in Europa
Es wird prognostiziert, dass der europäische Markt für Schwefelrückgewinnungstechnologien im Zeitraum 2026–2031 mit rund 1,95 % wächst, was die reifen, aber sich weiterentwickelnden Marktdynamiken der Region widerspiegelt. Der Markt zeichnet sich durch seinen starken Fokus auf ökologische Nachhaltigkeit und technologische Innovation aus, insbesondere in Ländern wie Deutschland, Frankreich und dem Vereinigten Königreich. Europäische Raffinerien und Industrieanlagen stehen an der Spitze der Implementierung fortschrittlicher Schwefelrückgewinnungslösungen, angetrieben durch die strengen Umweltvorschriften und Emissionsstandards der Europäischen Union. Der Fokus der Region auf den Übergang zu sauberer Energie und die industrielle Dekarbonisierung hat zu erhöhten Investitionen in die Modernisierung bestehender Schwefelrückgewinnungsanlagen und die Implementierung neuer Technologien geführt. Der Markt profitiert von der Präsenz führender Technologieanbieter und einem starken Forschungs- und Entwicklungsökosystem. Die Integration digitaler Technologien und Automatisierung in Schwefelrückgewinnungsprozesse unterscheidet den europäischen Markt weiter, da Anlagen bestrebt sind, die Effizienz zu optimieren und die Betriebskosten zu senken, während sie gleichzeitig hohe Umweltstandards einhalten.
Markt für Schwefelrückgewinnungstechnologien in Südamerika
Der südamerikanische Markt für Schwefelrückgewinnungstechnologien erlebt einen bedeutenden Wandel, der hauptsächlich durch Entwicklungen in Schlüsselländern wie Brasilien, Argentinien und Kolumbien vorangetrieben wird. Der Markt der Region ist durch laufende Investitionen in Raffinerieerweiterungsprojekte und Modernisierungsinitiativen gekennzeichnet, insbesondere im brasilianischen Downstream-Sektor. Die Einführung strengerer Umweltvorschriften und die Notwendigkeit, Rohöl mit höherem Schwefelgehalt zu verarbeiten, hat die Nachfrage nach fortschrittlichen Rückgewinnungstechnologien intensiviert. Der Markt verzeichnet eine verstärkte Aktivität bei Abfall-zu-Energie-Projekten und Biomasseverarbeitungsanlagen, die anspruchsvolle Schwefelrückgewinnungslösungen erfordern. Das Engagement der Region zur Reduzierung der Umweltauswirkungen bei gleichzeitiger Erweiterung ihrer industriellen Kapazitäten hat zur Einführung effizienterer Schwefelrückgewinnungstechnologien geführt. Das Vorhandensein bedeutender Öl- und Gasreserven, gepaart mit wachsenden Investitionen in die Verarbeitungsinfrastruktur, prägt weiterhin die Marktlandschaft und schafft Chancen für Technologieanbieter und Industriebetreiber gleichermaßen.
Markt für Schwefelrückgewinnungstechnologien im Nahen Osten und Afrika
Die Region Naher Osten und Afrika repräsentiert einen entscheidenden Markt für Schwefelrückgewinnungstechnologien, angetrieben durch ihre umfangreiche Öl- und Gasverarbeitungsinfrastruktur und laufende Investitionen in Raffineriekapazitäten. Der Markt ist besonders dynamisch in Ländern wie Saudi-Arabien und den Vereinigten Arabischen Emiraten, wo erhebliche Investitionen in Raffineriemodernisierungen und -erweiterungen die Nachfrage nach fortschrittlichen Schwefelrückgewinnungslösungen antreiben. Der Fokus der Region auf die Modernisierung ihrer Verarbeitungsanlagen und die Einhaltung internationaler Umweltstandards hat zu einer verstärkten Einführung anspruchsvoller Rückgewinnungstechnologien geführt. Das Vorhandensein großangelegter petrochemischer Projekte und die Verarbeitung von Rohöl mit hohem Schwefelgehalt erfordern fortschrittliche Rückgewinnungslösungen. Der Markt ist weiterhin durch kontinuierliche technologische Modernisierungen und Kapazitätserweiterungen in bestehenden Anlagen gekennzeichnet. Afrikanische Nationen, insbesondere Nigeria, verzeichnen wachsende Investitionen in die Raffinerieinfrastruktur, was neue Möglichkeiten für Anbieter von Schwefelrückgewinnungstechnologien schafft. Das Engagement der Region zur Reduzierung der Umweltauswirkungen bei gleichzeitiger Beibehaltung ihrer Position als globales Energiezentrum treibt das Marktwachstum weiter an.
Regulatorisches Umfeld
Schwefelrückgewinnungsanlagen (SRUs) in Erdölraffinerien unterliegen zunehmend strengeren Luftemissions-Compliance-Regelungen, die die Auswahl von SRUs und Restgasbehandlung, deren Überwachung und Berichterstattung prägen. In den Vereinigten Staaten werden die Anforderungen an Raffinerie-SRUs durch Luftvorschriften der U.S. EPA geregelt, einschließlich NESHAP für Erdölraffinerien (40 CFR 63 Subpart UUU) und NSPS-Bestimmungen (40 CFR 60 Subparts J und Ja). Diese Vorschriften legen durchsetzbare Grenzwerte für Schwefeldioxid und verwandte Schwefelverbindungen fest und spezifizieren Compliance-Nachweise.
In Kanada hat Ontario die Compliance weiter in Richtung kontinuierlicher Messung und Anlagenplanung vorangetrieben: O. Reg. 88/22 verpflichtet Erdölanlagen, bis zum 1. Januar 2024 eine kontinuierliche SO2-Messung einzuführen und SO2-Emissionsminimierungspläne einzureichen, begleitet von einer schrittweisen Verschärfung der Grenzwerte im späteren Verlauf des Jahrzehnts. In Europa trat die überarbeitete Industrieemissionsrichtlinie (Richtlinie (EU) 2024/1785, IED 2.0) am 4. August 2024 in Kraft und muss bis zum 1. Juli 2026 in nationales Recht umgesetzt werden. Sie stärkt die auf den besten verfügbaren Techniken basierende Genehmigungspraxis und die Verbesserung der Emissionsleistung für große industrielle Anlagen, bei denen SRUs und Restgasbehandlung Teil des Compliance-Pfads sein können.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Schwefelrückgewinnungstechnologien beginnt mit den vorgelagerten Anforderungen an die Verarbeitung von Sauergas und schwefelreichem Rohöl, die Sauergasströme, insbesondere H2S, aus Raffinerien und Gasverarbeitungsanlagen erzeugen. Sie führt dann über Vorplanung (Front-End Engineering), Lizenzgeberauswahl, Ausrüstungslieferung bis zur Ausführung vor Ort. Zu den Kernbeteiligten zählen Technologie-Lizenzgeber und Integratoren für SRU und Restgasbehandlung (zum Beispiel Worley Comprimo und Shell), Anbieter von Prozessplanung und EPC-Leistungen sowie Anbieter von Spezialmaterialien für Lösungsmittel und Adsorbentien, die bei der Entfernung von Sauergas und in Polierschritten eingesetzt werden. Diese Elemente werden zunehmend als integrierte Lösungen aus Gasbehandlung und SRU gebündelt, um Schnittstellenrisiken zu verringern.
Nachgelagerte Phasen umfassen Inbetriebnahme, Compliance-Prüfung und -Überwachung sowie langfristige Betriebsleistungen wie Entstauungsmaßnahmen (Debottlenecking), Katalysatorwechsel und Leistungsoptimierung. Engpässe entstehen häufig durch höhere Sauergasbelastungen und strengere SO2-Grenzwerte, was die Nachfrage nach Sauerstoffanreicherung oder Sauerstofffeuerung, fortschrittlichen Claus-Konfigurationen und Upgrades der Restgasbehandlung erhöht. Parallel entsteht ein technisches Angebot rund um digitale und modellbasierte Optimierung von Claus- und Restgaseinheiten, einschließlich maschinell unterstützter Ansätze, die eine höhere Rückgewinnungsleistung und verbesserte Emissionskontrolle unterstützen, ohne dass Anlagen vollständig neu gebaut werden müssen.
Wettbewerbslandschaft
Führende Unternehmen im Markt für Schwefelrückgewinnungstechnologien
Der globale Markt für Schwefelrückgewinnungstechnologien wird von etablierten Akteuren angeführt, darunter WorleyParsons Limited, Shell PLC, Bechtel Corporation, Fluor Corporation und Air Liquide SA. Diese Unternehmen treiben Innovationen durch fortschrittliche Schwefelreinigungs- und Rückgewinnungslösungen voran, mit besonderem Fokus auf die Verbesserung von Effizienz und Umweltkonformität. Die Branche erlebt eine kontinuierliche Produktentwicklung in Bereichen wie Claus-Restgasbehandlungseinheiten, Amingas-Behandlungssystemen und integrierten Lösungen für Schwefelrückgewinnungstechnologien. Unternehmen stärken ihre Marktpositionen durch strategische Partnerschaften und Technologielizenzvereinbarungen, insbesondere in aufstrebenden Märkten. Operative Exzellenz wird durch Digitalisierungsinitiativen und die Integration intelligenter Technologien in Einheiten für Schwefelrückgewinnungstechnologien erreicht. Die geografische Expansion bleibt ein zentraler Fokus, wobei Unternehmen regionale Kompetenzzentren einrichten und lokale Partnerschaften eingehen, um unterschiedliche Marktbedürfnisse besser zu bedienen.
Konsolidierter Markt mit starken regionalen Akteuren
Der Markt für Schwefelrückgewinnungstechnologien weist eine moderat konsolidierte Struktur auf, die durch das Vorhandensein sowohl globaler Ingenieurkonzerne als auch spezialisierter Technologieanbieter gekennzeichnet ist. Globale Akteure wie Shell und WorleyParsons dominieren durch ihr umfassendes Technologieportfolio und ihre weitreichende geografische Präsenz, während regionale Spezialisten durch ihre fokussierte Expertise und lokale Beziehungen starke Positionen in spezifischen Märkten halten. Der Markt hat eine erhebliche Konsolidierung durch strategische Übernahmen erlebt, wie etwa die Übernahme des Brimstone Sulphur Symposium durch die Brimstone Group und die Übernahme von Chemical Products Industries durch Merichem Technologies, was auf einen Trend zur Technologie- und Fähigkeitserweiterung hindeutet.
Die Wettbewerbsdynamik wird durch hohe Markteintrittsbarrieren aufgrund technologischer Komplexität und strenger regulatorischer Anforderungen geprägt, was etablierte Akteure mit nachgewiesener Erfolgsbilanz begünstigt. Marktteilnehmer konzentrieren sich zunehmend auf den Aufbau langfristiger Beziehungen zu Endnutzern durch umfassende Serviceangebote, die nicht nur Technologiebereitstellung, sondern auch Wartungs-, Optimierungs- und Modernisierungsdienstleistungen umfassen. Die Branchenstruktur ist weiterhin durch strategische Allianzen zwischen Technologieanbietern und Ingenieurbüros gekennzeichnet, um integrierte Lösungen anzubieten, insbesondere für Großprojekte in aufstrebenden Märkten.
Innovation und Nachhaltigkeit treiben zukünftigen Erfolg voran
Der Erfolg im Markt für Schwefelrückgewinnungstechnologien hängt zunehmend von der Fähigkeit der Unternehmen ab, innovative, umweltkonforme Lösungen zu liefern und gleichzeitig die Kostenwettbewerbsfähigkeit aufrechtzuerhalten. Etablierte Akteure stärken ihre Marktpositionen durch Investitionen in Forschung und Entwicklung, um die Rückgewinnungseffizienz zu verbessern und die Umweltbelastung zu reduzieren. Unternehmen konzentrieren sich auch auf die Entwicklung modularer und flexibler Lösungen, die unterschiedliche Einsatzstoffqualitäten und Betriebsbedingungen berücksichtigen können. Die Fähigkeit, umfassende digitale Lösungen bereitzustellen, einschließlich Fernüberwachungs- und vorausschauender Wartungskapazitäten, wird zu einem entscheidenden Differenzierungsmerkmal im Markt.
Für neue Marktteilnehmer und Herausfordererunternehmen liegt der Erfolg darin, unterversorgte Marktsegmente zu identifizieren und zu bedienen sowie spezialisierte Lösungen für spezifische Anwendungen zu entwickeln. Die hohe Konzentration von Käufern in bestimmten Regionen und Branchen erfordert starke Beziehungsmanagementfähigkeiten und lokale Präsenz. Unternehmen müssen auch der wachsenden Bedrohung durch Ersatztechnologien begegnen, insbesondere in Regionen mit strengen Umweltvorschriften. Die regulatorische Landschaft, insbesondere hinsichtlich Emissionsstandards und Sicherheitsanforderungen, prägt weiterhin Wettbewerbsstrategien, wobei erfolgreiche Unternehmen die Fähigkeit demonstrieren, sich auf sich entwickelnde Compliance-Anforderungen einzustellen und anzupassen, während sie die Betriebseffizienz aufrechterhalten.
Branchenführer im Bereich Schwefelrückgewinnungstechnologien
Enersul Limited Partnership
WorleyParsons Limited
Bechtel Corporation
Fluor Corporation
Shell Plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Schwefelrückgewinnungstechnologien
- Enersul Limited Partnership
- Worley Limited
- Shell Plc
- Bechtel Corporation
- Fluor Corporation
- Sulfur Recovery Engineering Inc.
- Honeywell UOP
- Air Liquide S.A.


Marktchancen und Zukunftsaussichten
Nachrüstungen und Upgrades bestehender SRUs und Restgasbehandlungsanlagen sind ein wichtiger Chancenbereich, der auf höhere Rückgewinnungseffizienzen und die Einhaltung strengerer SO2-Anforderungen ausgerichtet ist, statt sich allein auf Neubaukapazitäten zu verlassen. Dieses Muster zeigt sich im Upgrade-Zyklus im Nahen Osten, wo Saudi Aramco einen Auftrag an KBR-AMCDE zur Modernisierung der Schwefelrückgewinnungsanlagen in den Gasanlagen Haradh und Hawiyah vergeben hat, mit dem Ziel, die Rückgewinnung von etwa 95 % auf 99,9 % zu verbessern und SO2-Emissionen auf rund 250 ppmv zu senken. Da Raffinerien im Jahr 2025 etwa 53,42 % des Marktes ausmachen, können compliance-getriebene Vorhaben SRU-Modernisierungen auch mit umfassenderen Programmen für saubere Kraftstoffe und Emissionskontrolle bündeln.
Ein weiterer Chancenbereich sind integrierte, auf einen einzigen Lizenzgeber gestützte Ausführungsmodelle, die Sauergasentfernung, Schwefelrückgewinnung und Schwefelhandling in einem einzigen technischen Umfang zusammenführen und so den Zeitplan- und Anlagengrenzen-Komplexitätsaufwand für Betreiber verringern. Dies wird durch die Vergabe von Engineering- und Lizenzarbeiten für den integrierten Gasbehandlungs- und SRU-Umfang beim omanischen Budour-Tayseer-Gasprojekt an Worley Comprimo bekräftigt, das mit einem Schwefel-Nebenproduktstrom (80 Tonnen Schwefelpellets pro Tag) neben Erdgas- und Kondensatausträgen ausgelegt ist. Der adressierbare Umfang erweitert sich auch bei Entstauungs- und dekarbonisierungsorientierten Konfigurationen, einschließlich Sauerstoffanreicherung (einschließlich Konzepten, die Wasserelektrolyse als Sauerstoffquelle nutzen) und Restgassystemen, die CO2 und Wasserstoff zur Wiederverwendung zurückgewinnen. Daneben unterstützt der zunehmende Einsatz kinetischer und KI-gestützter Optimierungsmethoden zur Steigerung der Claus-Effizienz und Senkung von SO2 schrittweise Leistungssteigerungen innerhalb bestehender Auslegungen.
Recent Industry Developments in Markt für Schwefelrückgewinnungstechnologien
- Juni 2026: Worley Comprimo erhielt einen Auftrag zur Erbringung von Engineering- und Lizenzdienstleistungen für integrierte Gasbehandlung und Schwefelrückgewinnungsanlagen beim omanischen Budour-Tayseer-Gasprojekt, das im Rahmen eines Design-Build-Own-Operate-Maintain-Modells von SPETCO entwickelt wird. Die Konfiguration kombiniert Sauergasentfernung und SRU-Umfang unter einem einheitlichen Technologieliefermodell, was zeigt, wie Betreiber Compliance- und Durchsatzanforderungen in weniger Schnittstellen bündeln. Die Projektauslegung umfasst eine Kapazität zur Schwefelpelletproduktion (80 Tonnen pro Tag) und verknüpft damit die Auswahl der Prozesseinheit mit den nachgelagerten Anforderungen an das Schwefelhandling.
- April 2025: Saudi Aramco vergab EPC-Aufträge für die Erweiterung der Fadhili-Gasanlage, die die Modernisierung der bestehenden Schwefelrückgewinnungsanlage zur Produktion von etwa 2.300 Tonnen Schwefel pro Tag umfasst. Die Vergabe unterstreicht, wie große Erweiterungen der Gasverarbeitung SRU-Modernisierungen als Kernbestandteil neben dem allgemeinen Kapazitätswachstum einbetten. Sie verstärkt zudem die Nachfrage nach durchsatzstarken SRU- und Restgaslösungen, die moderne Emissionsgrenzwerte im großen Maßstab erfüllen können.
- Mai 2024: Bharat Coal Gasification and Chemicals Limited veröffentlichte eine Ausschreibung im Wert von 117,82 Milliarden INR für das Coal-to-Ammonium-Nitrate-Projekt in Odisha, deren Umfang die Rohgasreinigung und eine Schwefelrückgewinnungsanlage umfasst. Die Ausschreibung signalisiert eine anhaltende Nachfrage aus Kohle-zu-Chemikalien- und Vergasungsrouten, bei denen die Sauergasreinigung eine Voraussetzung für nachgelagerte Syntheseanlagen ist. Sie erweitert die adressierbare Anwendungsbasis über konventionelle Raffinerien und Gasanlagen hinaus um große industrielle Synthesegasprojekte, die integrierte H2S-Entfernung und Schwefelrückgewinnung erfordern.


Markt für Schwefelrückgewinnungstechnologien Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der Markt als Umsätze aus Technologien und technischen Systemen definiert, die zur Rückgewinnung von elementarem Schwefel aus Schwefelwasserstoffströmen in Industrieanlagen eingesetzt werden, einschließlich zugehöriger Prozesseinheiten zur Einhaltung von Schwefelemissionsgrenzwerten.
Ausgeschlossener Umfang: Wir schließen den vorgelagerten Schwefelabbau, den Handel mit fertigem Schwefel und allgemeine Luftreinhaltungsmaßnahmen aus, die keine Schwefelrückgewinnung durchführen.
Übersicht der Segmentierung
- Anwendung
- Raffinerien
- Gasverarbeitungsanlagen
- Kraftwerke
- Sonstige
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Übriges Nordamerika
- Asien-Pazifik
- Indien
- China
- Südkorea
- Japan
- Malaysia
- Thailand
- Indonesien
- Vietnam
- Übriger asiatisch-pazifischer Raum
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Spanien
- NORDISCHE LÄNDER
- Türkei
- Russland
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Nigeria
- Oman
- Südafrika
- Ägypten
- Algerien
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit beginnt damit, den Nachfragepool an tatsächlich betriebene Anlagen zu verankern, die Sauergasströme erzeugen. Wir nutzen öffentliche Listen und statistische Veröffentlichungen, um zu verstehen, wie viele Raffinerien und Gasverarbeitungsanlagen aktiv sind, wie sich ihr Durchsatz entwickelt und wo Schwefelvorschriften verschärft oder gelockert werden.
Häufig herangezogene Quellen sind EIA-Statistiken zu Raffinerien und Erdgas, Regelsetzungs- und Compliance-Dokumente der U.S. EPA, Eurostat-Energie- und Industrieindikatoren, IEA-Tabellen zum Öl- und Gasausblick sowie öffentliche Materialien von Schwefel- und Gasverarbeitungsverbänden. Wir prüfen zudem Geschäftsberichte, Investorenpräsentationen und glaubwürdige Fachpresse, um Projektstarts, Anlagenmodernisierungen und Revisionszyklen zu erfassen. Wo verfügbar, helfen kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentdatenbanken, technologische Schwerpunkte und den zeitlichen Ablauf neuer Kapazitäten zu bestätigen. Diese Liste an Quellen ist nur beispielhaft, und viele weitere Quellen wurden zur Erhebung, Validierung und Klärung der Datenpunkte verwendet.
Primärinterviews und Umfragen
Primärarbeit wird genutzt, um die aus der Schreibtischrecherche gewonnenen Annahmen zu Installationsraten von Anlagen, typischen Nachrüstzyklen und der Häufigkeit, mit der Restgasbehandlung in ein Projekt eingebunden wird, zu überprüfen. Wir sprechen mit EPC- und Anlagenverantwortlichen, Betriebs- und Wartungsteams sowie Engineering-Führungskräften in APAC, EMEA und Amerika, damit Lücken in öffentlichen Daten vor der endgültigen Festlegung der Gesamtwerte geschlossen werden können.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Ebene: 27 % | CXOs: 18 % | APAC: 49 % |
| Mittlere Ebene: 52 % | Funktions-/Bereichsleiter: 34 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 48 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Unsere Größenbestimmung nutzt einen Top-down-Ansatz, der die Nachfrage aus dem installierten Bestand an Anlagen zur Sauergasbehandlung rekonstruiert und anschließend Adoptions- und Nachrüstraten für Schwefelrückgewinnungsanlagen anwendet, die an Durchsatz und Schwefelgehalt gekoppelt sind. Ausgangspunkt sind Anzahl und Kapazität von Raffinerien und Gasverarbeitungsanlagen nach Region, die dann durch Indikatoren gefiltert werden, die den Bedarf an Rückgewinnungs-Upgrades verändern.
Wichtige Eingangsgrößen umfassen Trends beim Raffineriedurchsatz, Kapazitätserweiterungen in der Gasverarbeitung, Fristen für die Einhaltung von Schwefelemissionsvorgaben, Revisions- und Modernisierungszyklen sowie das typische Verhältnis von Claus-Anlagen zu Bedarf an Restgasbehandlung. Wir verfolgen zudem in begrenztem Umfang die Richtung des Brennstoffwechsels in der Stromerzeugung, da dieser in bestimmten Märkten das Sauergasvolumen beeinflusst. Diese Variablen werden in jährliche Nachfragesignale umgewandelt und anschließend anhand regionsgerechter Preisbänder und Projektmix in Werte übersetzt.
Die Ergebnisse werden durch selektive Bottom-up-Prüfungen bestätigt, etwa durch stichprobenartige Projektwerte aus öffentlichen Ankündigungen und einen begründeten Aufbau aus durchschnittlichem Verkaufspreis mal Volumen für Ausrüstung und Systeme, sofern Angaben vorliegen. Fehlen Bottom-up-Details, werden Lücken mit konservativen, mit den Befragten abgestimmten Proxy-Bandbreiten geschlossen und anschließend stresstestet, damit keine einzelne Annahme das Gesamtergebnis übermäßig beeinflusst. Für die Prognose stützen wir uns auf Szenarioanalysen, die durch Expertenmeinungen zu Regulierungszeitplänen, Raffinerieauslastung und Investitionsplänen in der Gasverarbeitung gestützt werden, und wenden dann eine einheitliche Zeitpunktfestlegung für die Währungsumrechnung über die gesamte Reihe an.
Datenvalidierung und Aktualisierungszyklus
Die Triangulation erfolgt durch Abgleich, ob die modellierte Nachfrage mit unabhängigen Signalen übereinstimmt, einschließlich Bewegungen beim Raffinerie- und Gasdurchsatz, gemeldeten Investitionen in Schwefel-Compliance und dem Zeitpunkt größerer Anlagenrevisionen. Ausreißer werden frühzeitig markiert, und die zugrunde liegenden Annahmen werden von einem zweiten Analysten überprüft, bevor sie freigegeben werden.
Wir nehmen auch erneut Kontakt zu Befragten auf, wenn sich eine Annahme wesentlich ändert, etwa bei einer Änderung der Regulierungsdurchsetzung, einer größeren Projektverzögerung oder einer starken Bewegung in der Energieverarbeitungsaktivität. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn wesentliche Ereignisse den Nachfragepool beeinflussen. Vor der Auslieferung führt ein Analyst eine erneute Durchsicht durch, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgröße für Schwefelrückgewinnungstechnologien von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Schwefelrückgewinnungstechnologien unterscheiden sich häufig, da der erfasste Umfang nicht immer derselbe ist und da sich manche Modelle stärker auf breite Gesamtwerte für „Umwelttechnologie" stützen als auf anlagengebundene Nachfragesignale. Wir halten die Logik an reale Installationspunkte gebunden, damit Annahmen erklärt und wiederholt werden können.
Trends beim Durchsatz von Raffinerien und Gasverarbeitungsanlagen sowie der Rhythmus angekündigter Modernisierungen und compliance-getriebener Upgrades sind die Belegprüfungen, die die Schätzung von Mordor Intelligence an rückgewinnungsbezogene Ausgaben binden statt an breitere Budgets für Emissionskontrolle. Unterschiede ergeben sich auch daraus, wie Studien angrenzende Dienstleistungen behandeln, welches Jahr für die Währungsumrechnung verwendet wird und ob Preise als gleichmäßig steigend angenommen oder nach Projektmix und Region angepasst werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,18 Milliarden USD (2025) | |
| Globaler Datenverleger A | 2,09 Milliarden USD (2024) | Verwendet eine breitere Definition, die mehrere Anwendungsbereiche zusammenführt und möglicherweise mehr vom vollen Projektumfang über Rückgewinnungsanlagen hinaus erfasst, und stützt sich auf ein Basisjahr 2024 mit abweichender Preisnormalisierung. |
| Branchenforschungsverleger B | 2,40 Milliarden USD (2024) | Umfasst wahrscheinlich breitere Prozess- und Technologiekategorien und eine höher angenommene Upgrade-Intensität und wendet einen schnelleren Wachstumspfad bis 2033 an, der das kurzfristige Niveau im Vergleich zu einem anlagengebundenen Nachfragepool erhöht. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch unterschiedliche Abgrenzungen und durch die Art und Weise, wie der Projektwert von Aktivitätsniveaus in Umsatz übersetzt wird. Wird die Erfassung auf Rückgewinnungstechnologien beschränkt, die an Raffinerien und Gasverarbeitungsanlagen gebunden sind, und wird die Preisgestaltung nach Region und Projektmix angepasst, lässt sich die Marktgesamtsumme leichter mit beobachtbaren Branchensignalen in Einklang bringen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Schwefelrückgewinnungstechnologien?
Die Marktgröße für Schwefelrückgewinnungstechnologien soll im Jahr 2026 1,21 Milliarden USD erreichen und mit einer CAGR von 2,51 % wachsen, um bis 2031 1,37 Milliarden USD zu erreichen.
Wie groß ist der aktuelle Markt für Schwefelrückgewinnungstechnologien?
Im Jahr 2026 soll die Marktgröße für Schwefelrückgewinnungstechnologien 1,21 Milliarden USD erreichen.
Wer sind die wichtigsten Akteure im Markt für Schwefelrückgewinnungstechnologien?
Enersul Limited Partnership, WorleyParsons Limited, Bechtel Corporation, Fluor Corporation und Shell Plc sind die wichtigsten Unternehmen, die im Markt für Schwefelrückgewinnungstechnologien tätig sind.
Welche Region wächst am schnellsten im Markt für Schwefelrückgewinnungstechnologien?
Der asiatisch-pazifische Raum soll im Prognosezeitraum (2026–2031) die höchste CAGR aufweisen.
Welche Region hat den größten Anteil im Markt für Schwefelrückgewinnungstechnologien?
Im Jahr 2025 entfällt auf den asiatisch-pazifischen Raum der größte Marktanteil im Markt für Schwefelrückgewinnungstechnologien.
Welche Jahre deckt dieser Markt für Schwefelrückgewinnungstechnologien ab, und wie groß war der Markt im Jahr 2025?
Im Jahr 2025 wurde die Marktgröße für Schwefelrückgewinnungstechnologien auf 1,18 Milliarden USD geschätzt. Der Bericht deckt die historische Marktgröße für Schwefelrückgewinnungstechnologien für die Jahre 2019, 2020, 2021, 2022, 2023, 2024 und 2025 ab. Der Bericht prognostiziert auch die Marktgröße für Schwefelrückgewinnungstechnologien für die Jahre 2026, 2027, 2028, 2029, 2030 und 2031.
Seite zuletzt aktualisiert am:



