
Marktgröße und Marktanteil für Verpackungen von Erfrischungsgetränken
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
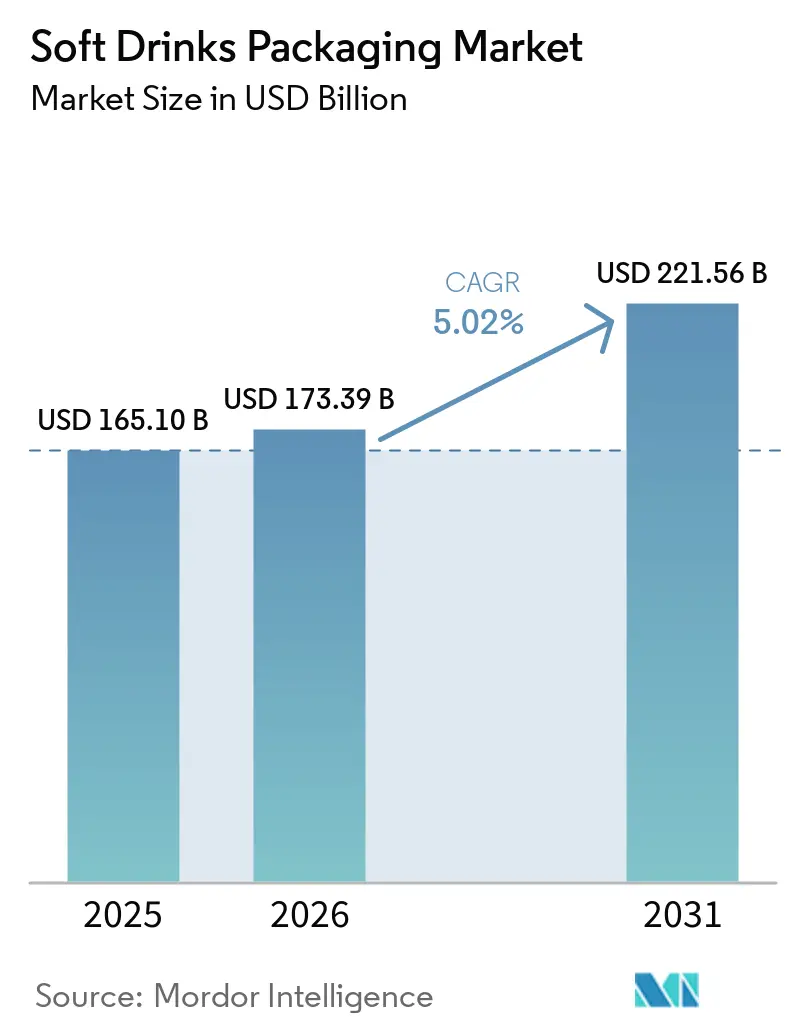
| Marktgröße (2026) | 173.39 Milliarden US-Dollar |
| Marktgröße (2031) | 221.56 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.02 % |
| Schnellstwachsender Markt | Naher Osten |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Verpackungen von Erfrischungsgetränken von Mordor Intelligence
Die Marktgröße für Verpackungen von Erfrischungsgetränken wird im Jahr 2026 auf USD 173,39 Milliarden geschätzt, ausgehend vom Wert 2025 von USD 165,1 Milliarden, mit Prognosen für 2031 von USD 221,56 Milliarden, wachsend mit einem CAGR von 5,02 % über 2026–2031. Das Wachstum spiegelt steigende regulatorische Anforderungen an die Recyclingfähigkeit, zunehmende Markeninvestitionen in Premium- und vernetzte Verpackungen sowie den raschen Ausbau chemischer Recyclinganlagen wider. Strengere Vorschriften – wie die Anforderung der Europäischen Union nach 30 % Recyclinganteil in PET-Flaschen bis 2030 – erzwingen Neugestaltungen über alle Formate hinweg und fördern gleichzeitig den Ausbau der rPET-Kapazität.[1] Marken schwenken zudem auf leichtgewichtige Flaschen und biobasierte Polymere um, die den CO₂-Fußabdruck senken – ein Wandel, der durch die Präferenzen der Generation Z für portionskontrollierte, optisch markante Verpackungen verstärkt wird. Fusionen wie der USD 8,4 Milliarden schwere Deal zwischen Amcor und Berry Global verdeutlichen eine Branche, die auf Skaleneffekte und Innovationspipelines setzt. In allen Regionen verankert die sich urbanisierende Mittelschicht im asiatisch-pazifischen Raum die Nachfrage, während der Nahe Osten das stärkste Wachstum verzeichnet, da Regierungen die lokale Getränkeproduktion fördern.
Wichtigste Erkenntnisse des Berichts
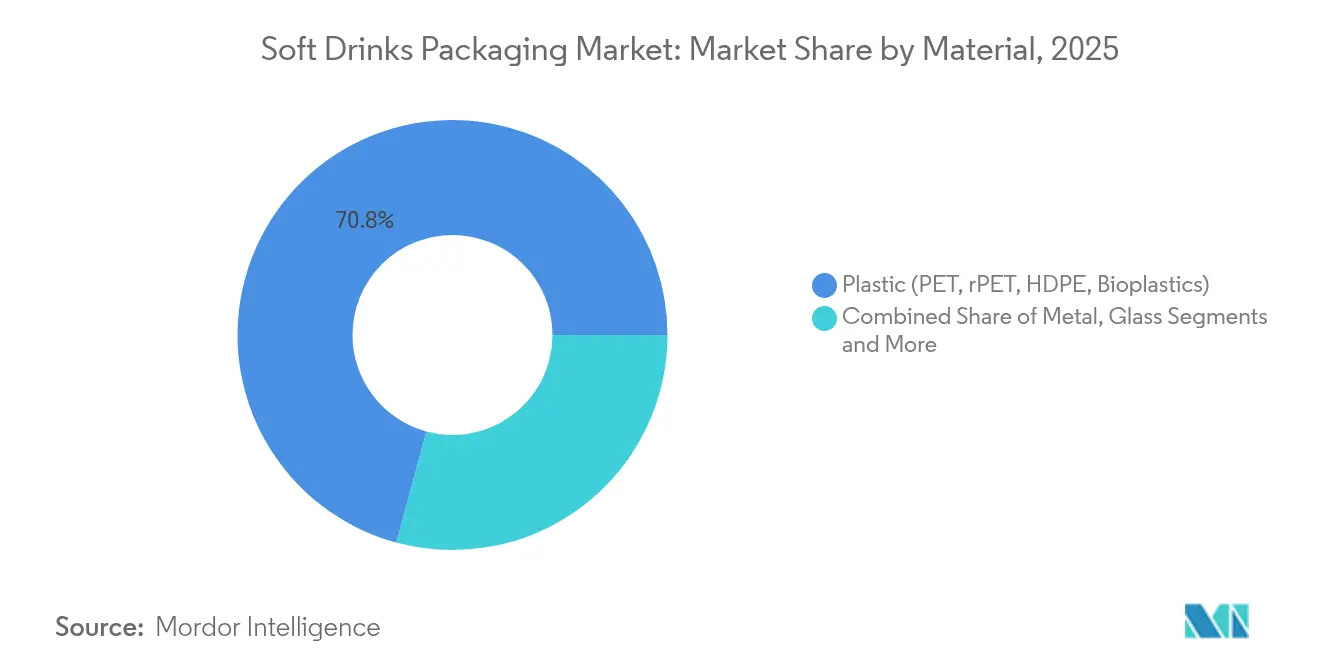
- Nach Material führten PET- und rPET-Flaschen mit einem Marktanteil von 70,80 % im Markt für Verpackungen von Erfrischungsgetränken im Jahr 2025, während Biokunststoffe bis 2031 mit einem CAGR von 16,8 % wachsen sollen (Sulzer).
- Nach Produkttyp hielten Flaschen im Jahr 2025 einen Umsatzanteil von 58,45 %, während schlanke Aluminiumdosen unter 250 ml mit einem CAGR von 8,42 % bis 2031 zulegen (Packaging World).
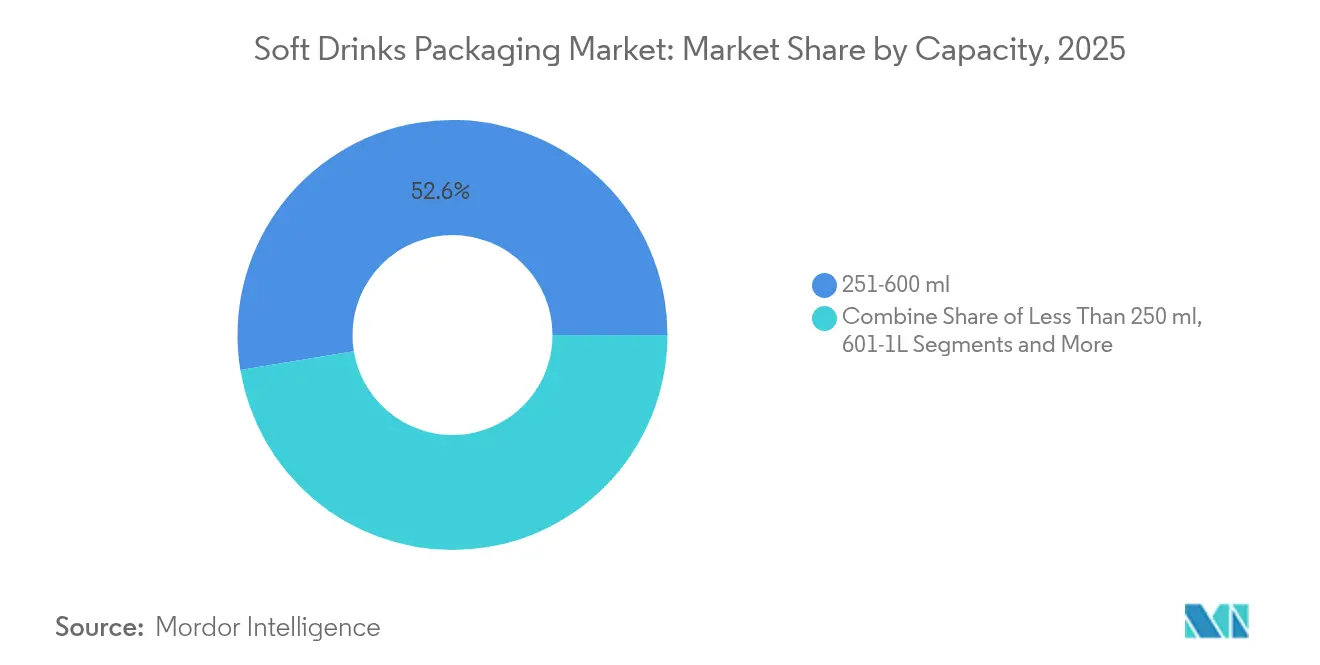
- Nach Kapazität entfiel das Segment 251–600 ml auf 52,60 % der Marktgröße für Verpackungen von Erfrischungsgetränken im Jahr 2025; Mini-Formate unter 250 ml verzeichnen einen CAGR von 9,05 % (Packaging World).
- Nach Getränkekategorie behielten kohlensäurehaltige Erfrischungsgetränke im Jahr 2025 einen Anteil von 45,90 % an der Marktgröße für Verpackungen von Erfrischungsgetränken, während Energie- und Funktionsgetränke mit einem CAGR von 9,3 % wachsen.
- Nach Verschlusstyp entfielen 65,40 % des Umsatzes 2025 auf Schraub- und Sportdeckel, doch smarte, vernetzte Verschlüsse sollen mit einem CAGR von 11,9 % zulegen (Domino Printing Sciences).
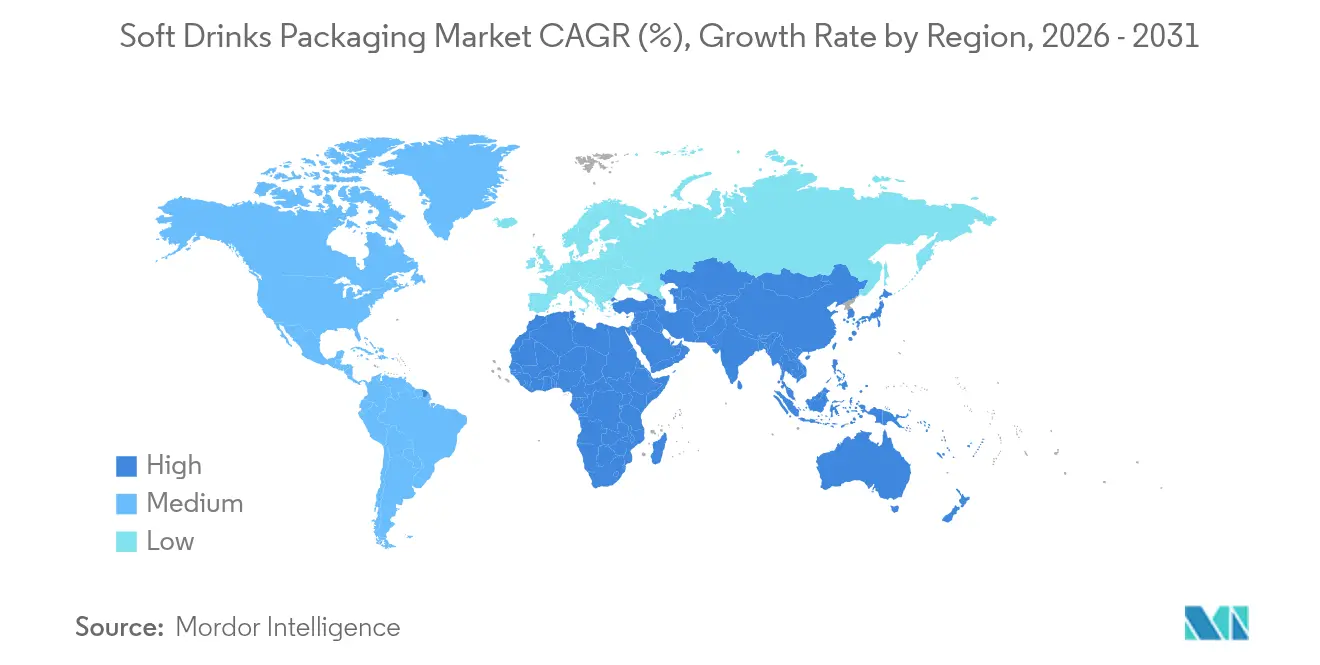
- Nach Geografie dominierte der asiatisch-pazifische Raum mit 42,60 % des Umsatzes 2025, und der Nahe Osten soll bis 2031 den höchsten CAGR von 6,74 % verzeichnen (Starlinger).
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der Gewichtsreduzierung von PET-Flaschen und rPET-Integration | +1.2% | Global; APAC und Europa führend | Mittelfristig (2–4 Jahre) |
| Wachstum von SKUs für „funktionale Limonaden”, die Premium-Verpackungen erfordern | +0.8% | Nordamerika und Europa; Ausbreitung nach APAC | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach schlanken Dosen für unterwegs von Konsumenten der Generation Z | +0.6% | Städte weltweit; am stärksten in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Ausbau der Kapazitäten für chemisches Flasche-zu-Flasche-Recycling | +0.9% | Europa und Nordamerika; Pilotprojekte in APAC | Langfristig (≥ 4 Jahre) |
| KI-gestützte Designplattformen zur Verkürzung von Vorlaufzeiten | +0.4% | Global, konzentriert in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Pilotprojekte für CO₂-negative PEF und PHA erreichen Skalierung | +0.7% | Europa führend; Nordamerika folgt | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Gewichtsreduzierung von PET-Flaschen und rPET-Integration
Regulatorische Vorgaben und Kostendruck veranlassen Verarbeiter dazu, den Harzstofffverbrauch zu reduzieren, wobei einige japanische PET-Flaschen mittlerweile unter 20 g liegen – die Hälfte des traditionellen Gewichts.[2] Hohe Sammelquoten – 90 % in Japan gegenüber 75 % in Europa – bilden die Grundlage für eine Kreislaufwirtschaft, während Indiens Ganesha Ecopet seine Kapazitäten auf 42.000 t rPET ausbaut, um bis 2026 25 % des lokalen Flaschenabfalls zu erfassen. Leichtbau senkt die Materialkosten um 15–20 % und reduziert die Frachtemmissionen, erfordert jedoch überlegene Sauerstoff- und CO₂-Barrieren, um den Geschmack über die gesamte Haltbarkeitsdauer zu schützen.
Wachstum von SKUs für „funktionale Limonaden”, die Premium-Verpackungen erfordern
Der globale Absatz von Functional Beverages wächst rasant und treibt die Nachfrage nach Verpackungen, die Gesundheitsversprechen kommunizieren und das Erzählen von Inhaltsstoffgeschichten ermöglichen. Die Generation Z ist ein wesentlicher Wachstumstreiber dieser Kategorie und legt großen Wert auf Transparenz, was PepsiCo dazu veranlasst, produktbezogene Narrative auf der Verpackung zu integrieren, die deutlich höhere Verpackungsausgaben rechtfertigen. Metalldosen gewinnen aufgrund ihrer lichtblockierenden Eigenschaften und überlegenen Gasbarrieren an Beliebtheit, die Wirkstoffe ohne Konservierungsstoffe schützen, die Lagerstabilität unterstützen und eine Premiumpositionierung vermitteln.
Nachfrage nach schlanken Dosen für unterwegs von Konsumenten der Generation Z
Schlanke Dosen unter 250 ml legen mit einem CAGR von 8,9 % rasant zu, angetrieben durch Social-Media-freundliche Ästhetik und den Wunsch nach Portionskontrolle.[3] Oberflächenbehandlungen, taktile Lacke und Sondereditionsgrafiken steigern das Markenengagement und ermöglichen Preisaufschläge von 15–20 % pro Einheit. Der 9-oz-Aluminiumbecher von Ball Corporation bedient denselben Impuls und bietet eine recycelbare Alternative, die Einwegkunststoffe verdrängt.
Ausbau der Kapazitäten für chemisches Flasche-zu-Flasche-Recycling
Der Qualitätsverlust beim mechanischen Recycling treibt Investitionen in Depolymerisierungsverfahren wie JEPLANs Rewind-PET-Prozess voran, der unendliche Kreisläufe für lebensmittelechtes Harz ermöglicht. ExxonMobil investiert USD 200 Millionen in sein Werk in Baytown, um bis 2027 eine jährliche Kapazität für fortschrittliches Recycling von 1 Milliarde Pfund zu erreichen.[4] Die Skalierung löst drohende rPET-Engpässe und bringt Verarbeiter in Einklang mit EU-Vorschriften, die bis zum Ende des Jahrzehnts 30 % Recyclinganteil in Getränkeflaschen fordern.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gebühren der erweiterten Herstellerverantwortung (EPR), die Margen belasten | -0.8% | Nordamerika und Europa; Ausweitung | Kurzfristig (≤ 2 Jahre) |
| Volatile Aluminiumprämien und Versorgungsengpässe | -0.6% | Global; starke Auswirkungen in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| PFAS-Ausstieg stört barrierebeschichtetes Kartonmaterial | -0.4% | Nordamerika und Europa; Australien als nächstes | Mittelfristig (2–4 Jahre) |
| Händlerverbote für Einweg-Sekundärkunststoffe | -0.3% | Europa führend; Nordamerika selektiv | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gebühren der erweiterten Herstellerverantwortung (EPR), die Margen belasten
Fünf US-Bundesstaaten haben EPR-Gesetze erlassen, die bis 2031 90 % der Recyclingkosten am Straßenrand auf die Hersteller verlagern. Ökomodulierte Gebühren, die an die Recyclingfähigkeit des Designs geknüpft sind, können die Verpackungskosten um 2–3 % erhöhen, was die Getränkemargen komprimiert, während Unternehmen auf leichtere Mono-Material-Formate umrüsten. Die Navigation durch mehrere staatliche Produzentenverantwortungsorganisationen erhöht den Verwaltungsaufwand und das Risiko von Strafen bei Nichteinhaltung.
Volatile Aluminiumprämien und Versorgungsengpässe
Die Quartalsaufschläge schwankten 2024 um 15–25 %, da geopolitische Risiken auf Energiekostensteigerungen trafen. Die Suche von Novelis nach neuem Kapital unterstreicht den milliardenschweren Bedarf, die Walzkapazität zu erweitern, um die Nachfrage nach Dosenblech zu decken, die bis 2030 auf 10,5 Millionen Tonnen steigen soll. Kleinere Marken haben keine Verhandlungsmacht, um langfristige Verträge abzuschließen, sodass Lagerbestände steigen und Cashflows verwässert werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material:
Biokunststoffe überholen traditionelle FormatePET- und rPET-Flaschen dominierten 2025 mit einem Umsatzanteil von 70,80 %, was eine jahrzehntelange Ausrichtung auf Kosten, Klarheit und Linienkompatibilität widerspiegelt. Die Marktgröße für Verpackungen von Erfrischungsgetränken im PET-Segment entsprach 2025 USD 116,9 Milliarden und ist für eine stabile mittlere einstellige Expansion vorgesehen, da das Angebot an lebensmittelechtem rPET zunimmt. Avantiums PEF- und Danimers PHA-Pipelines stützen einen CAGR von 16,8 % für Biokunststoffe – heute eine Nische, die jedoch bereit ist, Premium-Kategorien mit überlegenen Barrierewerten und geringeren Lebenszyklusemissionen zu erschließen.
Sich verschiebende Markenziele, Netto-Null-Verpflichtungen und Quoten für Recyclinginhalte beschleunigen die rPET-Nutzung selbst in preissensiblen Märkten, wobei Indien bis 2025 30 % PCR vorschreibt. Aluminiumdosen profitieren von unbegrenzter Recyclingfähigkeit und einer europäischen Recyclingquote von 76,1 %, doch volatile Prämien belasten die Verarbeitungsmargen. Glas behält seinen Stellenwert in Craft-Linien, bringt jedoch Logistikstrafen mit sich, während Kartoninnovatoren darum kämpfen, PFAS-Beschichtungen vor bevorstehenden Verboten zu ersetzen.

Nach Produkttyp:
Flaschen behaupten sich, schlanke Dosen legen zuFlaschen dominierten 2025 mit einem Umsatzanteil von 58,45 % dank etablierter Blasformflotten, breiter SKU-Größen und großer Etikettierflächen. Die Marktgröße für Verpackungen von Erfrischungsgetränken im Flaschensegment soll bis 2031 USD 124,6 Milliarden überschreiten, unterstützt durch Barriereinnovationen, die leichtere Vorformlinge ermöglichen. Schlanke Aluminiumdosen legen jedoch mit einem CAGR von 8,42 % zu, da die Generation Z Portabilität und Instagram-taugliche Silhouetten über das Volumen stellt.
Händler schätzen die Regaleffizienz des Formats, und Marken erzielen bei identischen Füllmengen Preisaufschläge von bis zu 20 %. Kartons gewinnen in gekühlten Saftregalen Marktanteile, da Tetra Pak auf pflanzliche HDPE-Verschlüsse umstellt. Beutel bleiben in Schwellenmärkten unverzichtbar und bieten extrem kostengünstige Einstiegspunkte, auch wenn Öko-Steuern drohen.
Nach Kapazität:
Einzelportionsformate definieren das Premium-SegmentEinzelportions-SKUs von 251–600 ml machten 2025 52,60 % des Verbrauchs aus und festigten ihren Status als globale Norm für Erfrischungsgetränke unterwegs. Innerhalb dieses Segments setzen Marken Schrumpffoliengrafikken und QR-Engagement ein, um sich in überfüllten Kühlregalen zu differenzieren. Mini-Formate unter 250 ml – insbesondere 200-ml-Glasflaschen und 222-ml-Schlankkdosen – verzeichnen einen CAGR von 9,05 %, der zwei Trends unterstreicht: zuckerbewusste Mäßigung und Premium-Genuss.
Familienpackungen über 1 L richten sich an preissensible Haushalte und Gastronomieketten; Coca-Colas deutsche Expansion fügt leistungsstarke Blasformmaschinen hinzu, um dieses Kernvolumensegment zu sichern. Das mittlere Volumensegment von 601 ml–1 L bietet einen Kompromiss aus Wert und Portabilität und ist in Regionen beliebt, in denen der Konsum im Auto noch hoch ist.
Nach Verschlusstyp:
Smarte Verschlüsse schaffen EngagementSchraub- und Sportdeckel hielten 2025 einen Umsatzanteil von 65,40 %, geschätzt für ihre Kosteneffizienz und universelle Kompatibilität mit Verschließlinien. Der Marktanteil für Verpackungen von Erfrischungsgetränken bei smarten, vernetzten Verschlüssen ist zwar gering, steigt jedoch rasch, angetrieben durch Südkoreas Etikettenverbot 2026, das Markenflächen auf Verschlüsse umlenkt. NFC- und QR-fähige Verschlüsse eröffnen Direktkanäle zum Verbraucher, verifizieren die Echtheit und ermöglichen gamifizierte Aktionen.
Vorschriften für befestigte Verschlüsse in der EU haben eine Welle von Formenwechseln ausgelöst, da Verarbeiter angebundene Scharniere entwickeln, die Hochgeschwindigkeitsbefüllung überstehen und sich dennoch nahtlos für das Recycling lösen. Kronkorken und Aufreißlaschen entwickeln sich schrittweise weiter und erhalten taktile Elemente, die Premium-Signale bei Energydrinks verstärken.
Nach Erfrischungsgetränkekategorie:
Energydrinks treiben Differenzierung voranKohlensäurehaltige Erfrischungsgetränke behielten 2025 einen dominanten Umsatzanteil von 45,90 %, gestützt durch Reformulierungen zur Zuckerreduzierung und Geschmackserweiterungen. Die schneller wachsende Kraft liegt jedoch bei Energie- und Funktionsgetränken mit einem CAGR von 9,3 %. Ihr Koffein- und Nährstoffgehalt erfordert hervorragende Sauerstoffbarrieren, was Aluminium und mehrschichtiges PET zu den bevorzugten Behältern macht.
Trinkfertige Tees und Kaffees spiegeln diesen Aufwärtstrend mit Nitro-Infusionen wider, die Dosen benötigen, die Druckzyklen standhalten, während aromatisiertes Wasser auf minimalistische klare Flaschen setzt, um Reinheit zu signalisieren. Säfte navigieren durch ein Zuckersteuerminenfeld, indem sie Etiketten mit natürlichen Angaben mit PEF-beschichteten Kartons kombinieren, die Aromastoffe länger als Standard-PET bewahren.
Geografische Analyse
Markt für Verpackungen von Erfrischungsgetränken im asiatisch-pazifischen Raum
Der Umsatzanteil von 42,60 % im asiatisch-pazifischen Raum ist auf die stark wachsende Kaufkraft der Mittelschicht, den dichten städtischen Einzelhandel und robuste Post-Consumer-PET-Rückgewinnungssysteme zurückzuführen, die kostengünstige rPET-Kreisläufe fördern. Japans PET-Sammelquote von 90 % versorgt inländische Verarbeiter, während China chemische Recyclinghubs subventioniert, um ambitionierte Ziele für den Recyclinganteil zu erreichen. Indiens EPR-Fahrplan intensiviert die Nachfrage nach flaschentauglichem rPET und positioniert die Region als Vorreiter für die Skalierung der Kreislaufwirtschaft.
Markt für Verpackungen von Erfrischungsgetränken im Nahen Osten
Der Nahe Osten verzeichnet mit 6,74 % den höchsten CAGR bis 2031, da Saudi-Arabien und die VAE lokale Dosenblech-Walzlinien und Getränkeanlagen im Rahmen ihrer Ernährungssicherheitsagenden beschleunigt vorantreiben. Junge Bevölkerungsgruppen tendieren zu Energydrinks in schlanken Dosen, was die Metallnachfrage trotz globaler Aluminiumpreisschwankungen stärkt. Staatliche Anreize für nachhaltige Industriecluster fördern zudem die Einführung von rPET-Vorformlingen in Abfüllanlagen des Golfkooperationsrats.
Markt für Verpackungen von Erfrischungsgetränken in Nord- und Südamerika, Europa und Afrika
Nordamerika kämpft mit EPR-bedingten Kostengegenwinden und Engpässen bei Aluminiumblech, profitiert jedoch von kommerziellen Erstversuchen mit KI-gestützter Designsoftware, die die Entwicklungszeiten neuer SKUs verkürzt. Europa gibt weiterhin das regulatorische Tempo vor: Die Recyclingfähigkeitsanforderungen der PPWR katalysieren Investitionen in monomaterielle Flexfolien und fortschrittliche Depolymerisation. Südamerika erzielt stetige Zuwächse durch Brasiliens neue ALPLA-HDPE-Recyclinganlage und den steigenden Konsum von Functional Drinks unter städtischen Millennials. Afrika, noch in einem frühen Entwicklungsstadium, verzeichnet ein zweistelliges Mengenwachstum infolge von Urbanisierung und dem Ausbau der Kühlkettenlogistik, obwohl eine unzureichende Sammelinfrastruktur die rPET-Nutzung bremst.
Regulatorisches Umfeld
Europa setzt weiterhin den Compliance-Maßstab für die Primärverpackung von Softdrinks durch die Verpackungs- und Verpackungsabfallverordnung, Verordnung (EU) 2025/40, die am 11. Februar 2025 in Kraft trat und ab dem 12. August 2026 anwendbar ist. Die PPWR verschärft die Recyclingfähigkeits- und Designanforderungen und stärkt die Governance des Rezyklatanteils für Kunststoffverpackungen, wodurch Lieferketten für Getränkeflaschen den Rezyklatanteil nachweisen, Verpackungen für Sammlung und Sortierung neu gestalten und sich auf harmonisierte Pfandrücknahmesysteme vorbereiten müssen, die für 2029 angestrebt werden.
Die Umsetzungsdetails werden durch sekundäre Maßnahmen und Leitlinien geschärft. Im März 2026 verabschiedete die Europäische Kommission einen Leitlinienentwurf zur Unterstützung der einheitlichen Anwendung der Verordnung (EU) 2025/40, und am 30. Juni 2026 verabschiedete sie den Durchführungsbeschluss (EU) 2026/1425 der Kommission, mit dem Regeln zur Berechnung und Überprüfung des Rezyklatanteils in Kunststoff bei Einweg-Getränkeflaschen festgelegt werden. Außerhalb Europas konzentrieren sich die Vereinigten Staaten weiterhin auf die Sicherheitskonformität für Materialien mit Lebensmittelkontakt über das FDA-Verfahren zur Food Contact Notification statt auf umfassende Nachhaltigkeitsvorgaben, während das Vereinigte Königreich die Deposit Scheme for Drinks Containers (England and Northern Ireland) Regulations 2025 verabschiedet hat, mit einem angegebenen Inkrafttretensdatum vom 1. Oktober 2027.
Wettbewerbslandschaft
Die Konsolidierung der Branche hat sich beschleunigt und eine konzentriertere, aber dennoch wettbewerbsintensive Arena hervorgebracht. Die Fusion von Amcor und Berry Global schafft einen Umsatztitan von USD 24 Milliarden, der gemeinsame Polymerwissenschaft und globale Verarbeitungskapazitäten nutzt, um jährliche Synergien von USD 650 Millionen zu erschließen. Ball Corporation festigt seine Aluminiumdominanz durch die Übernahmen von Alucan und Florida Can Manufacturing, steigert die Lieferungen 2023 auf 107 Milliarden Einheiten und verfolgt einen Netto-Null-Fahrplan mit dem Ziel von 85 % Recyclinganteil bis 2030.
Innovationsorientierte Disruptoren monetarisieren bahnbrechende Chemien: Avantiums PEF-Plattform gewinnt Getränkepiloten in acht europäischen Ländern, und JEPLAN lizenziert die Rewind-PET-Technologie weltweit. Mittelständische Spezialisten wie Tetra Pak und Crown verfeinern Smart-Pack-Fähigkeiten und integrieren QR-Codes auf Verschlüssen für die Herkunftsverfolgung. Die Wettbewerbsintensität hängt nun von drei Vektoren ab: Zugang zu lebensmittelechtem PCR-Ausgangsmaterial, Beherrschung von Hochbarriere-Biopolymeren und digitalen Engagement-Toolkits.
Kleinere regionale Verarbeiter navigieren durch steigende Compliance-Kosten und volatile Metalleinstandspreise, indem sie sich auf Nischenverpackungen spezialisieren – Retortenbeutel, aseptische Kartons oder geprägtes Glas – für Craft-Limonaden und Boutique-Energymischungen. Erstanwender-Patentportfolios im Bereich chemisches Recycling und CO₂-negative Polymere erhöhen die Kapitalbarrieren für Späteinsteiger, während Skalenvorteile bei der Harzbeschaffung und Logistik die etablierten Anbieter stärken.
Marktführer im Bereich Verpackungen von Erfrischungsgetränken
-
Amcor PLC
-
Toyo Seikan Group Holdings Ltd
-
Graham Packaging Company
-
Ball Corporation
-
Owens-Illinois Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Soft-Drink-Verpackungen Unternehmen in diesem Bericht
- Amcor PLC
- Ball Corporation
- Tetra Pak International SA
- Crown Holdings Inc.
- Toyo Seikan Group Holdings Ltd
- Owens-Illinois Inc.
- Graham Packaging Company
- Ardagh Group SA
- CAN-PACK SA
- Refresco Group NV
- CKS Packaging Inc.
- Pacific Can China Holdings
- Berry Global Group Inc.
- Silgan Holdings Inc.
- Huhtamaki Oyj
- Mondi plc
- WestRock Company
- Plastipak Holdings Inc.
- UFlex Ltd.
- Nihon Yamamura Glass Co. Ltd
- Vetropack Holding AG
- Visy Industries
Lesen Sie die Analyse der Soft-Drink-Verpackungen-Unternehmen
Marktchancen und Zukunftsaussichten
Die Umsetzung der PPWR in Europa schafft kurzfristigen Freiraum für Compliance-Dienstleistungen und die Neugestaltung von Verpackungen, insbesondere im Hinblick auf die Bilanzierung und Verifizierung des Rezyklatanteils bei Getränkeflaschen infolge des Durchführungsbeschlusses (EU) 2026/1425 der Kommission (verabschiedet am 30. Juni 2026). Verpackungslieferanten, die Rückverfolgbarkeit, Dokumentation und recyclinggerechte Designspezifikationen operationalisieren können, gewinnen Einfluss bei Markeninhabern, die länderübergreifende Berichterstattung verwalten, und Normen wie CENs EN 18120-4:2026 (veröffentlicht im April 2026) bieten einen klareren Bezugspunkt für PET-Flaschendesign-Merkmale, die auf Sortierung und Recycling abgestimmt sind.
Kapazitätserweiterungen und Standortverlagerungen zeigen ebenfalls, wo Verarbeiter auf Substrate und Regionen setzen. Im April 2026 gab Crown Holdings Pläne für eine Zweilinien-Getränkedosenanlage in Nordindien bekannt (Betriebsaufnahme für die zweite Hälfte 2027 angestrebt), was auf eine aktive Nachfrage nach Dosen in einem stark wachsenden Softdrinkmarkt hinweist und Raum für lokale Partnerschaften bei Dosendeckeln, Beschichtungen und recyceltem Aluminium schafft. In Nordamerika gab Coca-Cola Consolidated eine Investition von 35 Millionen USD in Indianapolis bekannt, um eine Glasabfüllungslinie hinzuzufügen (Bau für Ende 2026 geplant), zur Unterstützung von Premium- und Mehrweg- oder Spezialglasformaten, wo sie zur Markenstrategie passen. DrinkPAK begann mit dem Bau einer 1,4 Millionen Quadratfuß großen Getränkeproduktionsanlage in South Philadelphia (DP3), die Anfang 2027 eröffnet werden soll, was auf eine Skalierung von Multiformat-Hochgeschwindigkeits-Co-Manufacturing hinweist, das die Verpackungsnachfrage für Flaschen, Dosen und Verschlüsse von einer zentralisierten Plattform aus generieren kann.
Neueste Industrielle Entwicklungen in Markt für Soft-Drink-Verpackungen
- Juli 2026: Amcor gab bekannt, dass es einen 28-mm-zweiteiligen Originalitätsverschluss für die belgische Mineralwassermarke Ginstberg liefern wird. Dieser Schritt stärkt Amcors Position bei Getränkeverschlüssen, bei denen Sicherheits- und Compliance-Merkmale einen höheren Anteil am Verpackungswert einnehmen, und unterstützt die Markendifferenzierung im Regal.
- Dezember 2025: Ball Corporation schloss endgültige Vereinbarungen zum Erwerb einer 80%-Beteiligung an Benepacks europäischem Geschäft zur Herstellung von Getränkedosen für rund 184 Millionen EUR. Die Transaktion erweitert Balls Dosenfußabdruck in Europa und unterstützt die regionale Versorgungssicherheit für Getränkekunden, während sich die Substratwahl in Richtung unendlich recyclingfähiger Metallverpackungen verschiebt.
- Februar 2025: Ball Corporation schloss die Übernahme von Florida Can Manufacturing in Winter Haven, Florida, ab. Die Hinzufügung dieser Kapazität stärkt Balls nord- und mittelamerikanisches Getränkedosennetzwerk und verbessert die Nähe zu Softdrink-Abfüllern, die kürzere Lieferzeiten und eine widerstandsfähigere Dosenversorgung suchen.
Markt für Soft-Drink-Verpackungen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt erfasst den Wert der Verpackungen, die zur Aufnahme und zum Schutz von Soft Drinks verwendet werden, gemessen auf Verpackungsebene über die wichtigsten Materialien und Verpackungsformate hinweg, die im Einzel- und Gastronomiebereich eingesetzt werden.
Ausschlüsse aus dem Umfang: Ausgeschlossen sind Verpackungen für alkoholische Getränke und Milchgetränke sowie äußere Wellpappe-Transportverpackungen, die ausschließlich für den Versand verwendet werden.
Segmentierungsübersicht
- Nach Material
- Kunststoff (PET, rPET, HDPE, Biokunststoffe)
- Metall (Aluminium, Stahl)
- Glas
- Papier und Karton
- Flexible und kompostierbare Folien
- Nach Produkttyp
- Flaschen
- Dosen
- Kartons und aseptische Bricks
- Beutel und Sachets
- Bag-in-Box / Ausgabeverpackungen
- Nach Kapazität
- Weniger als 250 ml
- 251–600 ml
- 601 ml–1 L
- Familienpackungen über 1 L
- Nach Verschlusstyp
- Schraub- und Sportdeckel
- Kronkorken und Aufreißlaschen
- Aufsteckdeckel / Druckverschlüsse
- Smarte / vernetzte Verschlüsse
- Nach Erfrischungsgetränkekategorie
- Kohlensäurehaltige Erfrischungsgetränke
- Säfte und Nektare
- Energie- und Funktionsgetränke
- Trinkfertige Tees und Kaffees
- Aromatisiertes und kohlensäurehaltiges Wasser
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger Asien-Pazifik-Raum
- Naher Osten
- Israel
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Der Desk Research beginnt mit der Erfassung des Nachfragepools und des dahinterliegenden Verpackungsmix, bevor die Preisgestaltung angewendet wird. Wir stützen uns auf öffentliche Quellen wie UN Comtrade-Handelsstatistiken, USITC DataWeb, Eurostat und nationale Statistikämter für Produktions-, Handels- und Verbrauchsindikatoren, die zur Erklärung der Verpackungsintensität beitragen.
Zur Fundierung von Material- und Recyclingannahmen werden Quellen wie die US EPA, die Europäische Kommission und Branchenverbände für Verpackung und Recycling herangezogen, ergänzt durch begutachtete Fachbeiträge zu Leichtbau und Recyclinganteil. Unternehmensberichte, Investorenpräsentationen und seriöse Pressemitteilungen werden zur Überprüfung von Kapazitätserweiterungen und Preiskommentaren genutzt, und ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten, Patente und Handelsdaten auf Sendungsebene wird eingesetzt, wo es zur Schließung von Lücken beiträgt. Diese Quellen sind lediglich illustrativ; es wurden auch viele weitere öffentliche Referenzen für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um das Desk-Modell mithilfe von Interviews und strukturierten Umfragen mit Verpackungsherstellern, Verarbeitern, Recyclingunternehmen sowie Stakeholdern von Soft-Drink-Marken und Abfüllbetrieben in den wichtigsten Regionen zu überprüfen. Wir befragen auch Distributoren und Verpackungsspezialisten, die Formatverschiebungen, die Verfügbarkeit von Recyclingmaterial und Preisanpassungen verfolgen, was zur Bestätigung von Annahmen und zur Schließung von Informationslücken beiträgt.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 39 % | CXOs: 13 % | APAC: 44 % |
| Mittlere Ebene: 40 % | Funktions-/Bereichsleiter: 38 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 49 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt mithilfe einer Top-down-Nachfragerekonstruktion, bei der Soft-Drink-Volumina anhand von Verpackungsformatanteilen und typischen Verhältnissen zwischen Verpackung und Flüssigkeit in Verpackungsbedarf umgerechnet und anschließend mit regions- und materialspezifischen Durchschnittswerten bepreist werden. Nach der Erstellung des Nachfragepools werden die Gesamtwerte durch selektive Bottom-up-Näherungen plausibilisiert – etwa durch Stichproben von Lieferantenumsätzen nach Verpackungskategorie, Kanalprüfungen zu typischen Preispunkten und einfache Gegenproben aus Durchschnittsverkaufspreis multipliziert mit Volumen –, und anschließend werden Anpassungen vorgenommen, wenn die Signale nicht übereinstimmen.
Zu den wichtigsten Modelleingaben zählen Soft-Drink-Verbrauchsvolumina, die Aufteilung der Getränke auf Flaschen, Dosen, Kartons und Beutel, Anforderungen an den Recyclinganteil bei PET- und papierbasierenden Verpackungen, Leichtbautrends, die das Gewicht pro Verpackung reduzieren, sowie die Preisentwicklung bei Harz und Aluminium, die in die Verpackungs-Durchschnittsverkaufspreise einfließt. Für die Prognose wird eine Szenarioanalyse mit zwei oder drei Nachfrage- und Preispfaden durchgeführt, und der ausgewählte Fall wird an den Erwartungen der Primärbefragten zu Formatverschiebungen, Verfügbarkeit von Recyclingmaterial und dem Zeitplan regulatorischer Ziele ausgerichtet. Wo Bottom-up-Prüfungen für kleinere Regionen oder Nischenformate unvollständig sind, werden Lücken mithilfe von Proxy-Pro-Kopf-Verbrauchswerten und Verpackungsintensitätskennzahlen geschlossen, die anhand bekannter Handels- und Produktionssignale neu kalibriert werden.
Datenvalidierung und Aktualisierungszyklus
Die Triangulation erfolgt durch den Vergleich der Modellausgabe mit unabhängigen Signalen wie der Materialbedarfsentwicklung, Handelsströmen und angekündigten Kapazitätsveränderungen sowie durch die Prüfung, ob die implizierte Verpackungsintensität nach Region plausibel erscheint. Ausreißer werden in einem zweiten Analysedurchgang überprüft, und Annahmen werden überarbeitet, wenn die Abweichung durch einen klaren Eingabefaktor verursacht wird, etwa eine plötzliche Harzpreisänderung oder eine rasche Verschiebung von PET zu Dosen.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie neue Vorschriften zum Recyclinganteil, größere Kapazitätserweiterungen oder anhaltende Preisschocks. Vor der Auslieferung wird ein abschließender Aktualisierungsdurchgang durchgeführt, damit die Zahlen die neuesten verfügbaren Informationen und etwaiges neues Validierungsfeedback widerspiegeln.
Vergleich der Marktgrößenbestimmung für Soft-Drink-Verpackungen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für Soft-Drink-Verpackungen weichen häufig voneinander ab, da die gezählten Verpackungsschichten, der Getränkeumfang und die Preislogik zwischen den Studien nicht identisch sind. Unterschiede treten auch auf, wenn eine Schätzung ältere Materialpreise verwendet oder einen einzigen globalen Durchschnittsverkaufspreis ansetzt, ohne den regionalen Verpackungsmix zu berücksichtigen.
Äußere Wellpappe-Transportverpackungen liegen außerhalb des Umfangs von Mordor Intelligence, was dazu führen kann, dass einige veröffentlichte Gesamtwerte größer erscheinen, wenn sie sekundäre Versandkartons zusammen mit primären Getränkebehältern erfassen. Eine weitere häufige Lücke ergibt sich aus der Definition von Soft Drinks (beispielsweise ob Milchgetränke einbezogen werden) sowie aus der Art und Weise, wie Recyclinganteilvorgaben und Leichtbaumaßnahmen in künftige Durchschnittsverkaufspreise und Gramm pro Verpackung übersetzt werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 173,39 Mrd. USD (2026) | |
| Industry Publisher A | 146,97 Mrd. USD (2025) | Verwendet ein anderes Basisjahr und einen langsameren Wachstumspfad; die Umfangsdarstellung stützt sich auf breite Material- und Formatsegmentierungen, ohne Verpackungsschichten klar zu trennen oder Verpackungsmixverschiebungen an regionalen Nachfragesignalen auszurichten. |
| Industry Publisher B | 142,60 Mrd. USD (2025) | Weist einen kleineren Wert für 2025 aus, was auftreten kann, wenn die Preisgestaltung auf einem hohen Aggregationsniveau gemittelt wird und wenn Formatübergänge wie von PET zu Dosen nicht vollständig durch regionsspezifische Verpackungsanteile und das Timing der Materialkosten abgebildet werden. |
Die Streuung in der Tabelle lässt sich größtenteils durch die Umfangsabgrenzung, die Wahl des Basisjahres sowie die Art und Weise erklären, wie Verpackungsmix und Materialpreisgestaltung in die Berechnung einfließen. Durch die Verknüpfung der Nachfrage mit Getränkevolumina und die anschließende Überprüfung der Ergebnisse anhand von Lieferanten- und Handelssignalen bleibt die endgültige Schätzung auf Eingaben zurückführbar, die bei veränderten Rahmenbedingungen erneut geprüft und aktualisiert werden können.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der globale Markt für Verpackungen von Erfrischungsgetränken derzeit?
Der Markt erzielte 2026 einen Umsatz von USD 173,39 Milliarden und wächst weiter.
Welche Wachstumsrate wird für den Markt für Verpackungen von Erfrischungsgetränken bis 2031 prognostiziert?
Der Branchenumsatz soll mit einem CAGR von 5,02 % wachsen und bis 2031 USD 221,56 Milliarden erreichen.
Welches Verpackungsmaterial hat den größten Anteil bei Erfrischungsgetränkeanwendungen?
Kunststoffflaschen führen mit 70,80 % des globalen Umsatzes, unterstützt durch Recyclingfähigkeit und gut etablierte Abfüllanlagen.
Welche Region soll das stärkste Wachstum bei Verpackungen für Erfrischungsgetränke verzeichnen?
Der Nahe Osten soll bis 2031 mit einem CAGR von 6,74 % wachsen, angetrieben durch junge Bevölkerungsgruppen und Anreize für die lokale Fertigung.
Warum gewinnen schlanke Aluminiumdosen bei Verpackungen für Erfrischungsgetränke an Beliebtheit?
Die Nachfrage der Generation Z nach portionskontrollierten, optisch markanten Verpackungen treibt schlanke Dosen unter 250 ml auf einen CAGR von 8,42 %.