
Schmerzmanagement-Marktgröße und -anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 85.63 Milliarden US-Dollar |
| Marktgröße (2031) | 106.86 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.53 % |
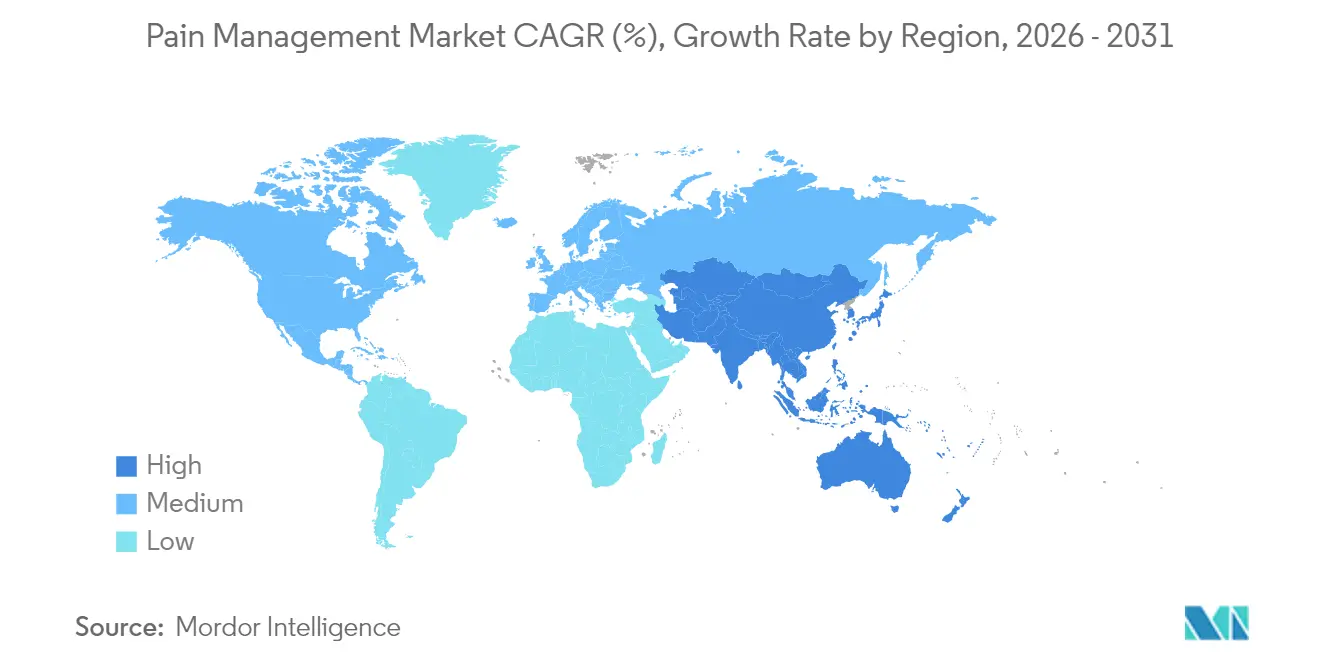
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
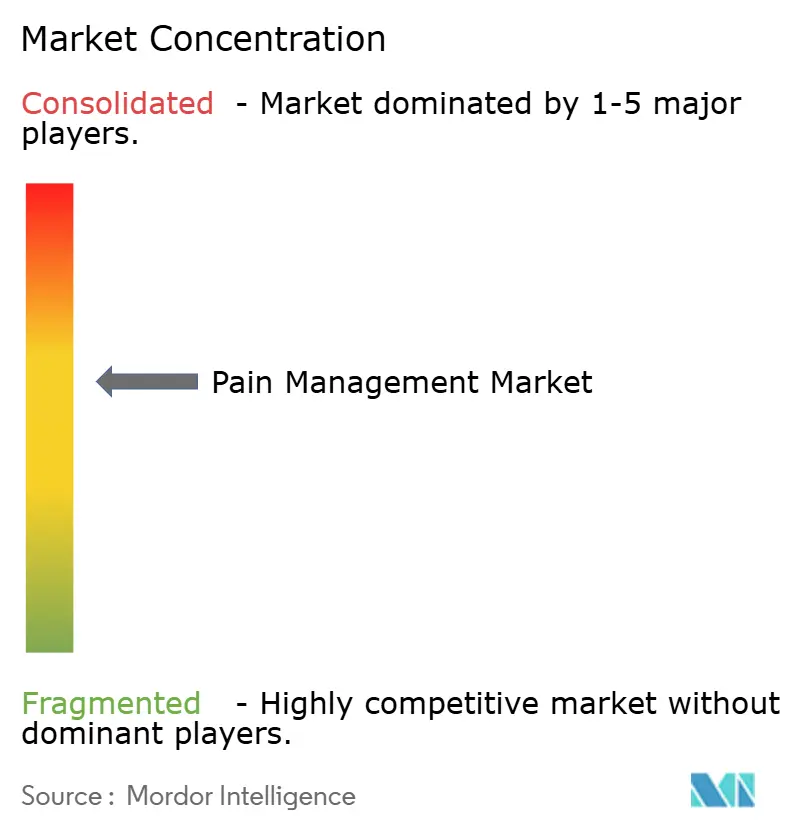
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Schmerzmanagement-Marktanalyse von Mordor Intelligence
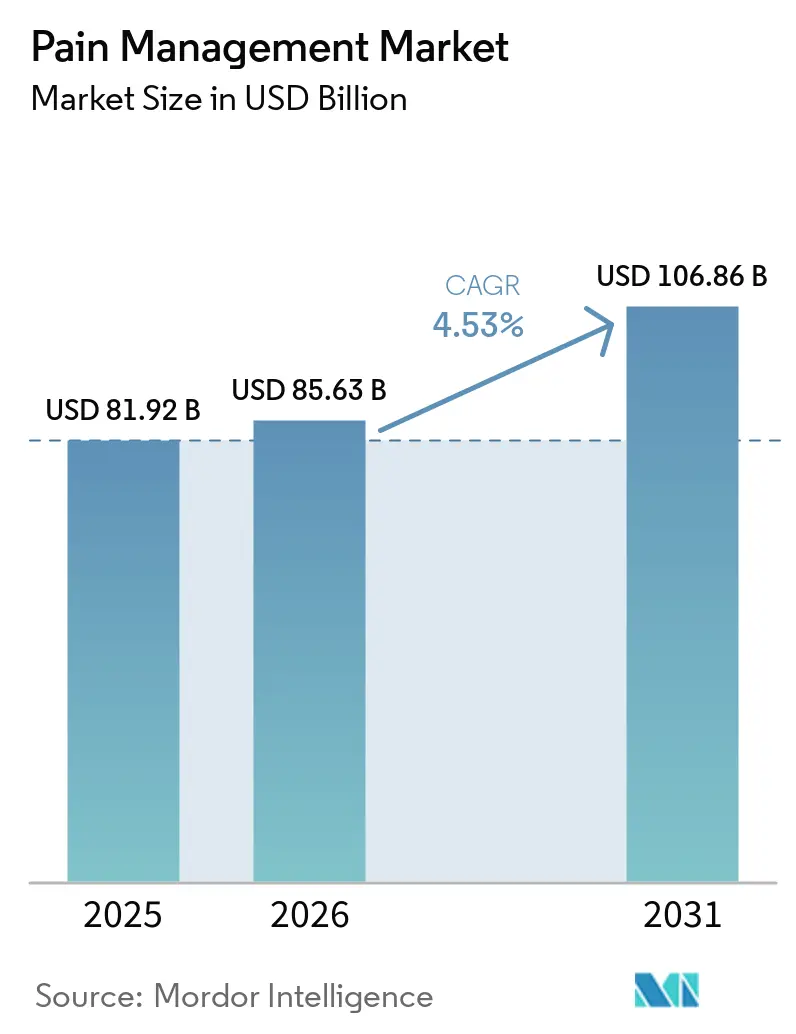
Die Schmerzmanagement-Marktgröße im Jahr 2026 wird auf 85,63 Milliarden USD geschätzt, wächst ausgehend vom Wert des Jahres 2025 von 81,92 Milliarden USD, mit Prognosen für 2031, die 106,86 Milliarden USD zeigen, und wächst mit einer CAGR von 4,53 % über den Zeitraum 2026–2031. Steigende Lebenserwartung, strenge Opioidvorschriften und der zunehmende Einsatz vernetzter Neuromodulationsplattformen bilden die Grundlage dieser Wachstumsentwicklung. Kliniker bevorzugen nunmehr multimodale Therapieschemata, die nicht-opioidbasierte Pharmakologie mit gerätegestützten Behandlungen verbinden – ein Wandel, der durch Vergütungsanreize verstärkt wird, die dauerhafte Ergebnisse gegenüber der Anzahl verschriebener Tabletten belohnen. Die Integration digitaler Gesundheitslösungen verbessert die Langzeitüberwachung und gleicht die Behandlungsintensität mit vom Patienten in Echtzeit gemeldeten Schmerzwerten ab, während stationäre Wiederaufnahmen reduziert werden. Verschärfte ESG-Kontrollen gegenüber etablierten Opioidherstellern beschleunigen unterdessen die Kapitalflüsse zu Entwicklern nicht-suchtgefährdender Alternativen und KI-gestützter Dosierungsalgorithmen.
Wichtigste Erkenntnisse des Berichts
- Nach Art des Schmerzmanagements hielten Medikamente im Jahr 2025 einen Schmerzmanagement-Marktanteil von 68,92 %, während Geräte bis 2031 die schnellste CAGR von 9,99 % verzeichnen sollen.
- Nach Anwendung führte neuropathischer Schmerz mit einem Umsatzanteil von 32,10 % im Jahr 2025; Therapien bei Gesichtsschmerz und Migräne sollen bis 2031 mit einer CAGR von 8,67 % wachsen.
- Nach Versorgungsumfeld entfielen im Jahr 2025 62,85 % der Schmerzmanagement-Marktgröße auf Krankenhäuser, und die Heimversorgung soll bis 2031 mit einer CAGR von 11,55 % wachsen.
- Nach Geografie trug Nordamerika im Jahr 2025 38,10 % des Umsatzes bei, während Asien-Pazifik im Prognosezeitraum voraussichtlich eine CAGR von 10,55 % erzielen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Schmerzmanagement-Markttrends und Einblicke
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Altersbedingter Anstieg der Prävalenz chronischer Schmerzen | +1.2% | Weltweit, mit Schwerpunkt in Nordamerika & Europa | Langfristig (≥ 4 Jahre) |
| Klinische Validierung der Neuromodulationseffizienz | +0.8% | Nordamerika & Europa, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wandel zu opioidschonenden multimodalen Therapieprotokollen | +0.9% | Weltweit, geführt von den regulatorischen Rahmenbedingungen Nordamerikas | Mittelfristig (2–4 Jahre) |
| Rasche Einführung ambulanter Operationszentren für Schmerzeingriffe | +0.6% | Nordamerika & Europa | Kurzfristig (≤ 2 Jahre) |
| Risikokapitalfinanzierung für Closed-Loop-Stimulationsplattformen | +0.4% | Nordamerika & Europa | Langfristig (≥ 4 Jahre) |
| KI-gestützte, patientenspezifische Dosierungsalgorithmen | +0.3% | Nordamerika & Europa, Pilotprogramme in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Altersbedingter Anstieg der Prävalenz chronischer Schmerzen
Wachsende Bevölkerungsgruppen ab 45 Jahren weisen jetzt die höchste Inzidenz chronischer muskuloskelettaler und neuropathischer Beschwerden auf. Im Jahr 2024 berichteten 24,3 % der US-amerikanischen Erwachsenen über chronische Schmerzen, wobei die Prävalenz in der Gruppe der über 65-Jährigen am höchsten war. Eine europäische Metaanalyse beziffert die Prävalenz bei Erwachsenen auf 21,45 %, angetrieben durch Diabetes, Arthritis und postoperative Syndrome. Patienten, die mit anhaltenden Schmerzen leben, verursachen doppelt so hohe Gesundheitsausgaben wie gleichaltrige Vergleichspersonen und verlieren jährlich 12.167 USD an Produktivität in Hocheinkommensländern[1]. Kostenträger lenken daher Mittel in Langzeitprogramme, die pharmazeutische, gerätebasierte und verhaltenstherapeutische Elemente kombinieren. Die Anerkennung chronischer Schmerzen als eigenständige Krankheitsentität erschließt zudem spezifische Erstattungscodes und Kapazitäten von Spezialpraxen weltweit.
Klinische Validierung der Neuromodulationseffizienz
Wegweisende Kosten-Nutzwert-Studien zeigen, dass die Rückenmarkstimulation in Kombination mit der besten medizinischen Therapie über 10 Jahre hinweg kosteneffektiv bleibt und das pharmakologische Management bei typischen Zahlungsbereitschaftsschwellen übertrifft[2]. Die Technologie des dorsalen Wurzelganglions liefert noch höhere qualitätsbereinigte Lebensjahre bei fokalen neuropathischen Syndromen, trotz höherer Vorabkosten. Hochkonzentrierte Capsaicin-Pflaster (8 % w/w) haben bei verschiedenen neuropathischen Schmerzzuständen besondere Wirksamkeit gezeigt, wobei klinische Studien eine signifikante Schmerzreduktion und verbesserte Lebensqualität belegen. Closed-Loop-Plattformen passen die Amplitude nun automatisch auf Basis evozierter zusammengesetzter Aktionspotenziale an und erhalten so die Analgesie aufrecht, wenn sich physiologische Zustände verändern. Regulierungsbehörden beschleunigen den Markteintritt durch Breakthrough-Device-Designierungen, verkürzen Prüfzeiten und fördern Risikokapitalinvestitionen. Die erweiterte Erstattungsfähigkeit in ausgewählten EU-Mitgliedstaaten bestätigt die Anerkennung des dauerhaften Wertes der Neuromodulation und stärkt das Einkaufsvertrauen der Krankenhäuser sowie die Adoptionsrate bei Ärzten.
Wandel zu opioidschonenden multimodalen Therapieprotokollen
Programme zur verbesserten Genesung nach Operationen (Enhanced Recovery After Surgery) institutionalisieren die multimodale Analgesie, die nichtsteroidale Antirheumatika (NSAIDs), Regionalblockaden und nicht-opioidbasierte Adjuvanzien kombiniert und opioidbasierten Therapieschemata zur Schmerzkontrolle gleichkommt oder diese übertrifft. Kostenträger belohnen solche Protokolle mit gebündelten Zahlungsboni und Ausnahmegenehmigungen bei der Vorautorisierung. Frühe Opioidexposition korreliert mit langfristiger Behinderung, was Fachgesellschaften dazu veranlasst, nicht-opioidbasierte Optionen als Erstlinientherapie aufzuwerten. Pharmapipelines reagieren mit nicht-suchtgefährdenden Natriumkanalinhibitoren und peripher wirkenden Kappa-Agonisten, von denen mehrere mittlerweile das FDA-Etikett „Breakthrough-Therapie” tragen. Multimodale Plattformen, die digitales Coaching mit pharmakologischen und interventionellen Werkzeugen integrieren, verbessern die Therapietreue und dokumentieren vom Patienten berichtete Ergebnisse für Pay-for-Performance-Verträge.
Rasche Einführung ambulanter Operationszentren für Schmerzeingriffe
Ambulante Operationszentren (ASCs) führen Radiofrequenzablation, neurolytische Blockaden und Generatorwechsel zu 30–50 % niedrigeren Einrichtungskosten als stationäre Operationssäle durch und weisen dabei vergleichbare Sicherheitsprofile auf. Fortschrittliche Bildgebung, geringere Anästhesieanforderungen und Protokolle zur raschen Mobilisierung ermöglichen es den Patienten, noch am selben Tag nach Hause zu gehen, was die Zufriedenheitswerte steigert. Staatliche Regulierungsbehörden in den USA haben den Lizenzrahmen erweitert, sodass ambulante Operationszentren auch intrathekale Pumpenwiederauffüllungen und Probestimulatorplatzierungen durchführen dürfen. Gerätehersteller entwickeln jetzt flache Leitungen und Einstich-Einführungssets, die auf den Arbeitsablauf in ambulanten Operationszentren zugeschnitten sind. Gesundheitssysteme bilden Gemeinschaftsunternehmen mit Chirurgen, um dieses ambulante Volumen zu erschließen und den Schmerzmanagement-Markt weiter zu dezentralisieren.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe CAPEX/OPEX für implantierbare Geräte | -0.7% | Weltweit, insbesondere in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Begrenzte Erstattung in Schwellenmärkten | -0.5% | Asien-Pazifik, Lateinamerika, MEA | Langfristig (≥ 4 Jahre) |
| Cybersicherheitsrisiken bei vernetzten Pumpen | -0.3% | Weltweit, konzentriert in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| ESG-Kontrolle gegenüber Opioidherstellern | -0.4% | Nordamerika & Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe CAPEX/OPEX für implantierbare Geräte
Implantierbare Impulsgeneratoren, die pro Patient zwischen 20.000 und 50.000 USD kosten, übersteigen viele Budgets des öffentlichen Sektors in Schwellenländern. Austauschingriffe alle 4–7 Jahre verursachen zusätzliche Anästhesie- und Hospitalisierungskosten, was die Toleranz der Kostenträger belastet. Gesundheitstechnologie-Bewertungsagenturen fordern nun zehnjährige Real-World-Belege, bevor sie hochkostenintensive Neuromodulations-Erstattungslinien genehmigen. Hersteller reagieren durch den Wechsel zu wiederaufladbaren Batterien und automatisierter Programmierung, die klinische Berührungspunkte reduzieren. Leasing-Modelle und ergebnisbasierte Verträge tauchen zwar auf, doch die Kapitalintensität bleibt in einkommensschwachen und mittleren Umgebungen ein wesentlicher Engpassfaktor.
Begrenzte Erstattung in Schwellenmärkten
Nationale Versicherungsprogramme in Indien, Indonesien und Brasilien priorisieren Infektionskrankheiten und Müttergesundheit und lassen nur begrenzte Deckung für chronische Schmerzinterventionen übrig. Selbst getragene Ausgaben machen in mehreren ASEAN-Staaten noch mehr als 50 % der gesamten Gesundheitsausgaben aus, was den Zugang zu Rückenmarksstimulatoren und neuartigen Biologika einschränkt. Langwierige regulatorische Zeitpläne erhöhen die Einführungskosten und verzögern die Produktverfügbarkeit häufig um drei bis fünf Jahre gegenüber den Vereinigten Staaten. Lokalisierte Anforderungen an klinische Belege erhöhen die Versuchskosten zusätzlich. Interessengruppen erkunden gestaffelte Preisstrategien und öffentlich-private Partnerschaften, um den Therapiezugang zu erweitern, doch eine bedeutende Ausweitung der Erstattung ist unwahrscheinlich, bevor umfassendere Reformen der Gesundheitssystemfinanzierung reifen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Art des Schmerzmanagements: Geräte treiben Innovation trotz Medikamentendominanz voran
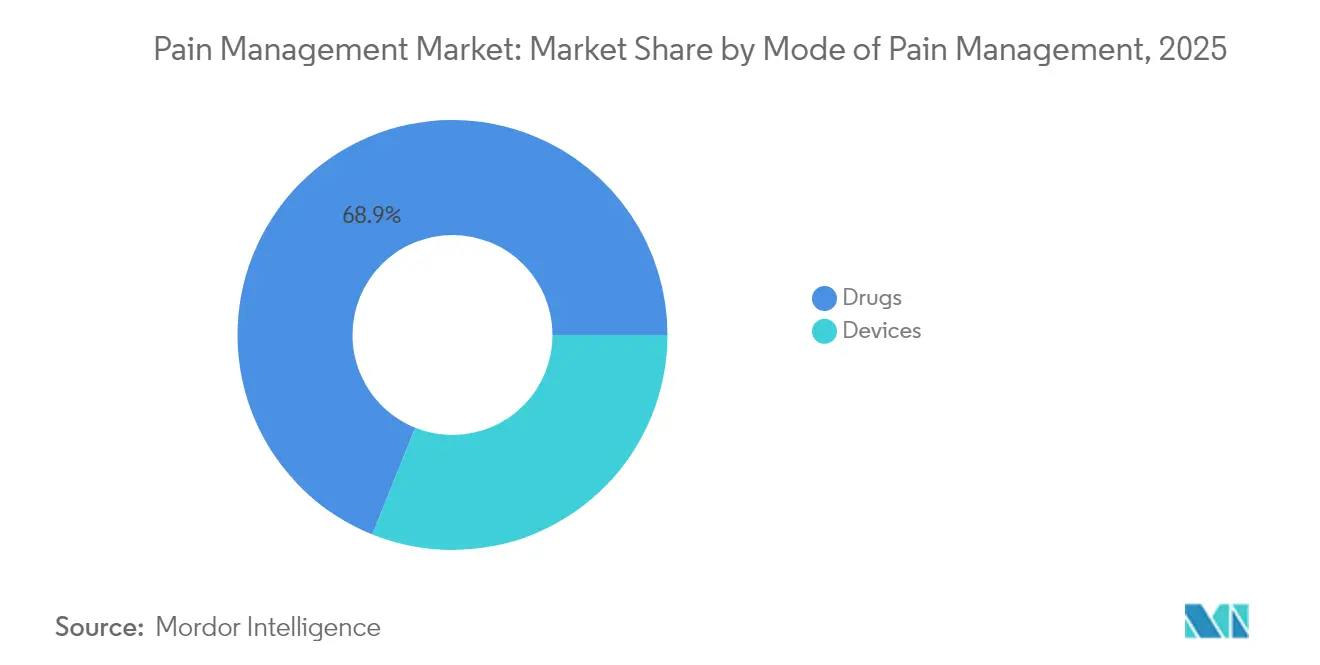
Medikamente hielten im Jahr 2025 68,92 % des Schmerzmanagement-Marktanteils, gestützt durch NSAIDs, Antikonvulsiva und selektive Antidepressiva für neuropathische Indikationen. Nicht-opioidbasierte Innovationen, einschließlich Natriumkanalblocker, erhalten den Schwung aufrecht, da Leitlinienautoren opioidschonende Therapieschemata fördern. In Wertangaben stieg das Medikamentensegment um 3,2 Milliarden USD im Jahresvergleich, unterstützt durch eine starke Nachfrage nach Generika in Asien-Pazifik und Lateinamerika. Geräte sollen Pharmazeutika mit einer CAGR von 9,99 % übertreffen und bis 2031 rund 11 Milliarden USD zur Schmerzmanagement-Marktgröße hinzufügen.
Closed-Loop-Rückenmarksstimulatoren und dorsale Wurzelganglion-Systeme sind die Speerspitze dieses Anstiegs und nutzen physiologisches Echtzeit-Feedback zur Feinabstimmung von Amplitude und Pulsbreite. Analgetische Infusionspumpen werden kleiner, während sie Bluetooth-fähige Dosierungsprotokolle erhalten, die Kliniker-Dashboards speisen. Von der FDA im Jahr 2024 und 2025 erteilte Breakthrough-Gerät-Bezeichnungen verkürzen die Überprüfungszyklen um sechs bis neun Monate und beschleunigen die kommerzielle Markteinführung. Da sich die wertbasierte Beschaffung ausbreitet, bewerten Krankenhauseinkäufer zunehmend die Gesamtbetriebskosten – eine Kennzahl, die wiederaufladbare Stimulatoren mit langer Batterielaufzeit begünstigt.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar


Nach Anwendung: Führungsposition bei neuropathischen Schmerzen sieht sich mit Migräneinnovationen konfrontiert
Neuropathische Erkrankungen erzielten im Jahr 2025 einen Umsatzanteil von 32,10 %, gestützt durch steigende Diabetes-Inzidenz und postoperative Nervenverletzungen. Fälle peripherer Neuropathie machen mittlerweile jeden vierten Klinikbesuch in tertiären Schmerzzentren aus, was den erweiterten Einsatz von Antikonvulsiva mit doppeltem Wirkmechanismus und Hochfrequenzstimulationen vorantreibt. Krebsschmerzen bleiben bedeutend, wachsen jedoch moderater, da sich Palliativpflegeprotokolle weiterentwickeln.
Gesichtsschmerz und Migräne weisen die schnellste Entwicklung auf und wachsen jährlich um 8,67 % auf der Grundlage von CGRP-monoklonalen Antikörpern und niedermolekularen Gepants. Digitale Therapeutika, die kognitive Verhaltensmodule zur Migräneprophylaxe bereitstellen, erreichten 2025 die US-Medicare-Abdeckung und verbessern den Patientenzugang. Gezielte Okzipitalnervstimulatoren treten ebenfalls in Zulassungsstudien ein und versprechen gerätebasierte Linderung für therapieresistente Migränepatienten. Präzisionsmedizinische Ansätze, die Natriumkanalvarianten genotypisieren, könnten bald die Therapieauswahl sowohl für neuropathische als auch für Migränekohorten leiten und die klinische Einführung vertiefen.
Nach Versorgungsumfeld: Heimversorgungsrevolution stellt Krankenhausdominanz in Frage
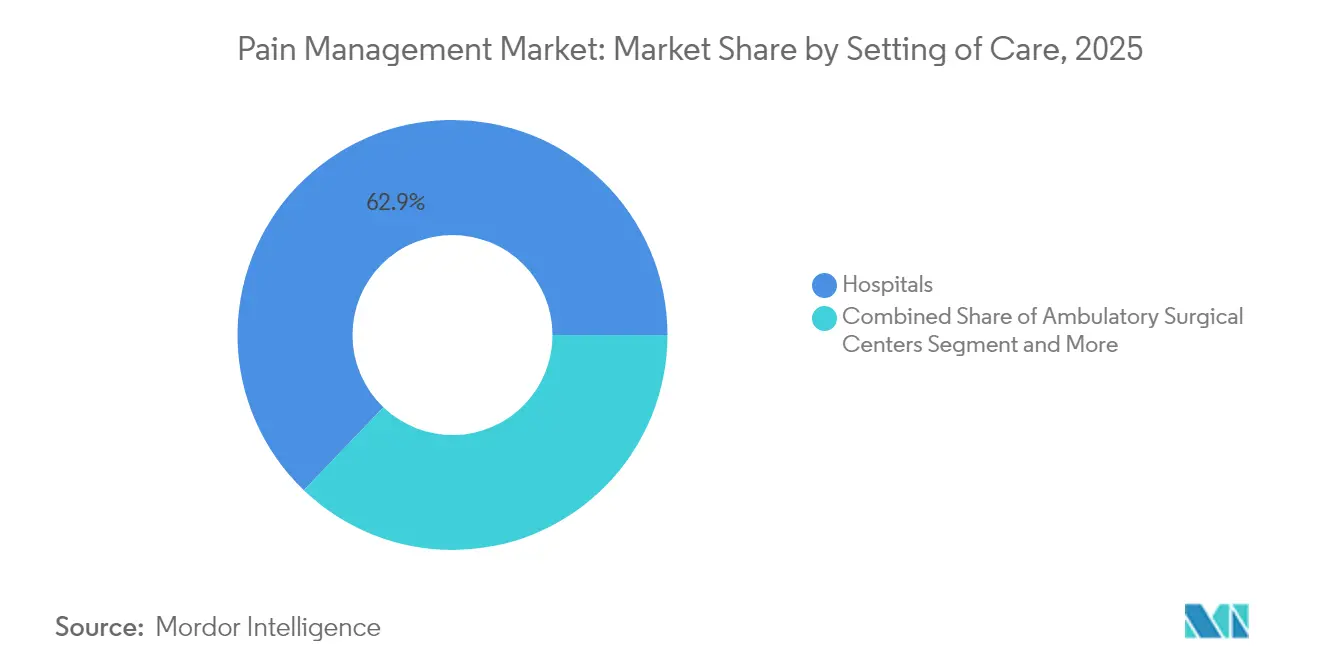
Krankenhäuser repräsentieren im Jahr 2025 noch immer 62,85 % der Schmerzmanagement-Marktgröße aufgrund komplexer Implantationen, Pumpenwiederauffüllungen und des Managements von Begleiterkrankungen. Tertiärzentren behalten einen Vorteil in der Bildgebungsinfrastruktur und der multidisziplinären Personalbesetzung und erhalten so das Eingriffvolumen. Dennoch vergrößert sich das Kostengefälle zwischen stationären und ambulanten Versorgungsumgebungen im Rahmen von Pauschalzahlungssystemen, was Gesundheitssysteme zu dezentralisierten Modellen drängt.
Heimversorgung und Fernüberwachung sollen jährlich um 11,55 % wachsen. Vernetzte intrathekale Pumpen übermitteln nun Dosierungsprotokolle und Batteriestatus an Cloud-Dashboards, sodass Kliniker die Therapie anpassen können, bevor unerwünschte Ereignisse eintreten. Tragbare Biosensoren erfassen Gang, Schlaf und Herzratenvariabilität und produzieren objektive Endpunkte für die Erstattung und klinische Entscheidungsunterstützung. Auf Zero-Trust-Architektur basierende Cybersicherheitsprotokolle sichern Datenströme ab und stärken das Vertrauen von Kostenträgern und Patienten in die dezentrale Versorgung.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar
Geografieanalyse
Nordamerika erzielte im Jahr 2025 38,10 % des Umsatzes, gestützt durch ausgereifte Erstattungsstrukturen, umfangreiche Netzwerke ambulanter Operationszentren und schnelle FDA-Zulassungsverfahren. Die anhaltende Prozessführung rund um das Opioid-Marketing treibt die Diversifikation hin zu nicht-suchtgefährdenden Modalitäten voran und erhöht die Nachfrage nach Neuromodulation und nicht-opioidbasierten Analgetika. Die Ausweitung von Medicaid auf weitere US-Bundesstaaten im Jahr 2025 verbreitert zudem die Patientenpools für umfassende Schmerzmanagementprogramme.
Europa zeigt eine ausgewogene Reife; westliche Staaten verzeichnen inkrementelle Zuwächse, während östliche Märkte die Geräteeinführung unter EU-Kohäsionsfinanzierung beschleunigen. Die rollierenden Überprüfungsverfahren der Europäischen Arzneimittel-Agentur verkürzten die durchschnittlichen Zulassungszeiten für Biosimilars und neuartige Analgetika im Jahr 2025 um 15 %. Nationale Gesundheitstechnologie-Bewertungsgremien erkennen zunehmend Lebensqualitätsergebnisse an, was zu einer breiteren Erstattung für validierte Neuromodulationsindikationen führt.
Asien-Pazifik liefert die schnellste regionale CAGR von 10,55 % bis 2031. Chinas Blaupause „Gesundes China 2030” stuft chronischen Schmerz als Priorität ein und ermöglicht es Krankenhäusern der zweiten Ebene, spezialisierte Schmerzkliniken einzurichten. Indiens im Jahr 2025 verabschiedete Telemedizin-Richtlinien legalisieren E-Rezepte für nicht-rezeptpflichtige Medikamente und fördern digitale Konsultationsplattformen. Allerdings schränken ungleichmäßige Versicherungsdurchdringung und fragmentierte Anbietermärkte nach wie vor die Einführung hochkostenintensiver Implantate ein und begrenzen die absolute Marktgröße im Verhältnis zum demografischen Potenzial.

Regulatorisches Umfeld
Die Regulierung im Schmerzmanagement zieht die Zügel bei Opioidrisiken weiter an, schafft aber gleichzeitig klarere Wege für nicht-opioide Innovationen. In den Vereinigten Staaten aktualisierte die FDA im Oktober 2024 die Opioid Analgesic Risk Evaluation and Mitigation Strategy (REMS) und verstärkte damit die Sicherheitsanforderungen im Zusammenhang mit Abgabe und Anwendung. Im September 2025 veröffentlichte die FDA einen Leitlinienentwurf, Development of Non-Opioid Analgesics for Chronic Pain, um Erwartungen an die Evidenz, die Auswahl von Endpunkten und das Studiendesign für Programme zu chronischen Schmerzen zu standardisieren.
Auch internationale und europäische Rahmenwerke legen zunehmend Wert auf einen ausgewogenen Zugang und eine gestärkte Pharmakovigilanz. Im September 2025 veröffentlichte die WHO ihren vollständigen Leitlinienbericht, um Ländern zu helfen, ausgewogene Politiken für kontrollierte Arzneimittel umzusetzen, die einen gerechten Zugang zu essenziellen Schmerzmedikamenten unterstützen und gleichzeitig Missbrauch und Umlenkung begrenzen. In der EU führten von EMA/CMDh PSUSA getriebene Sicherheitsschlussfolgerungen zu Aktualisierungen von Kennzeichnung und Produktinformationen für Analgetika-Kombinationen, einschließlich Codein/Paracetamol (Umsetzungsmaßnahmen mit Bezug auf die CMDh-Zeitpläne für Januar 2026 und Mai 2026), was Begrenzungen der Behandlungsdauer und Risikokommunikation verstärkt und so Verschreibungsmuster und Lebenszyklusmanagement bei etablierten Analgetika prägt.
Wettbewerbslandschaft
Die Wettbewerbsintensität bleibt moderat, da etablierte Pharmaunternehmen umfangreiche Patentportfolios und globale Vertriebsnetze nutzen, um ihren Marktanteil zu verteidigen. Ihre Pipelines neigen sich nun zu peripheren Natriumkanalblockern, N-Typ-Kalziumkanalinhibitoren und Biologika, die auf Entzündungskaskaden abzielen. Mehrere multinationale Unternehmen haben ihre Opioidportfolios im Jahr 2025 in separate juristische Einheiten ausgegliedert, um ESG-Risiken zu mindern, und Kapital in nicht-suchtgefährdende Vermögenswerte umgeleitet.
Gerätehersteller differenzieren sich durch algorithmische Personalisierung, Batterielanglebigkeit und MRT-Kompatibilität. Erstmals in der Klasse zugelassene Closed-Loop-Stimulatoren, die 2025 eingeführt wurden, zeigen zweistellige Verbesserungen bei den Ansprechraten gegenüber Open-Loop-Vergleichspräparaten nach 12 Monaten. Hybride Cloud-Plattformen überlagern prädiktive Analytik auf Stimulationsprotokolle und ermöglichen es Anbietern, Einstellungen aus der Ferne anzupassen.
Innovatoren im Bereich digitaler Therapeutika sichern sich regulatorische Zulassungen für appbasierte Verhaltensprogramme zur Behandlung von Kreuzschmerzen, Migräne und Fibromyalgie. Strategische Allianzen kombinieren diese Apps mit pharmakologischen Starterpaketen und schaffen gebündelte Angebote, die den Präferenzen der Kostenträger für eine ganzheitliche Versorgung entsprechen. Die fünf größten Unternehmen kontrollieren zusammen rund 48 % des weltweiten Umsatzes, was eine moderat konzentrierte Struktur unterstreicht, die dennoch ausreichend Raum für spezialisierte Markteinsteiger lässt.
Führende Unternehmen im Schmerzmanagement-Markt
-
Abbott Laboratories
-
Becton, Dickinson and Company
-
Boston Scientific Corporation
-
Johnson & Johnson (DePuy Synthes, Ethicon)
-
Baxter International Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Ein bedeutendes Chancenfeld ist die Ausweitung differenzierter nicht-opioider Pharmakologie über akute und chronische Indikationen hinweg, unterstützt durch jüngste regulatorische Maßnahmen und klinische Meilensteine. Die FDA-Zulassung von Suzetrigin (Journavx) von Vertex Pharmaceuticals im Januar 2025 als erstes nicht-opioides Analgetikum seiner Klasse für mäßig bis starke akute Schmerzen liefert einen sichtbaren Nachweis für neuartige Wirkmechanismen. Die FDA-Zulassung von XIFYRM (Meloxicam-Injektion) von Azurity Pharmaceuticals im Juni 2025 fügt eine krankenhausorientierte, einmal täglich anzuwendende intravenöse NSAID-Option hinzu, die zu opioidsparenden Protokollen passt. Zusammen mit dem Leitlinienentwurf der FDA vom September 2025 zur Entwicklung nicht-opioider Analgetika für chronische Schmerzen schaffen diese Maßnahmen Freiraum für Anbieter, indikationsspezifische Evidenzpakete zu erstellen, die auf sich entwickelnde Endpunkt- und Sicherheitserwartungen abgestimmt sind.
Geräte- und Hybrid-Versorgungsmodelle bieten zusätzlichen Spielraum, da Kosten und Arbeitsabläufe für ambulante und longitudinale Überwachungsumgebungen besser passen. Die FDA-Zulassung von Abbott im Januar 2026, die Prone-MRT-Scans mit mehreren Systemen in seinem Portfolio zur Neuromodulation bei chronischen Schmerzen ermöglicht, reduziert eine praktische Zugangsbarriere für die Bildgebung bei Patienten mit Implantaten und unterstützt eine breitere Nutzung MRT-kompatibler Neuromodulation in routinemäßigen Versorgungspfaden. Gleichzeitig erhöhen EU-Pharmakovigilanzmaßnahmen (EMA/CMDh-PSUSA-Schlussfolgerungen zu codeinhaltigen Kombinationen im Jahr 2026) den Compliance- und Kennzeichnungsaufwand bei einigen etablierten Kombinationspräparaten, was die Aufmerksamkeit im Portfolio hin zu Therapien mit klareren Sicherheitsnarrativen, digitalen Überwachungsfunktionen und erstattungsfähiger Ergebnisdokumentation in Krankenhäusern, ambulanten Operationszentren und häuslichen Versorgungsprogrammen verschieben kann.
Aktuelle Branchenentwicklungen
- Juni 2026: BD (Becton, Dickinson and Company) erhielt einen Vizient-Innovative-Technology-Vertrag für sein BD CentroVena One Insertion System. Obwohl das Produkt auf die Einführung zentraler Venenkatheter ausgerichtet ist, stärkt der Vertragsgewinn BDs GPO-gesteuerten Zugang in Krankenhausumgebungen, in denen periprozedurale Analgesie-Arbeitsabläufe und Entscheidungen zur Gerätestandardisierung häufig getroffen werden.
- August 2025: Die FDA ließ Tonmya (Cyclobenzaprin-HCl, sublingual) zur Behandlung von Fibromyalgie zu und erweiterte damit die nicht-opioiden Optionen für weit verbreitete chronische Schmerzen. Die Zulassung bekräftigt die anhaltende regulatorische Offenheit gegenüber nicht-opioiden pharmakologischen Ansätzen bei chronischen Schmerzzuständen, die häufig eine langfristige Therapie erfordern.
- Oktober 2024: Die FDA setzte Änderungen an der Opioid Analgesic REMS um und verschärfte damit die Anforderungen an den sicheren Umgang mit und die Abgabe von Opioiden. Die Änderung institutionalisierte die Kontrolle von Opioidrisiken bei Verschreibern und Herstellern weiter und verstärkte die klinische und kommerzielle Betonung opioidsparender Therapien und Alternativen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Der Markt für Schmerzmanagement ist hier definiert als der Umsatz, der mit Produkten erzielt wird, die zur Reduzierung oder Kontrolle von Schmerzen in klinischen und häuslichen Umgebungen eingesetzt werden. Dazu gehören verschreibungspflichtige und nicht verschreibungspflichtige Arzneimitteltherapien sowie Schmerzmanagement-Geräte, sofern sie Teil dokumentierter Behandlungspfade sind.
Ausschlüsse aus dem Umfang: Reine Dienstleistungserlöse (wie eigenständige Physiotherapiesitzungen, Beratung und allgemeine Wellnessprogramme) sind ausgeschlossen, sofern sie nicht mit einem meldepflichtigen Produktverkauf gebündelt sind.
Segmentierungsübersicht
- Nach Art des Schmerzmanagements
- Medikamente
- Opioide
- Nicht-narkotische Analgetika
- NSAIDs
- Anästhetika
- Antikonvulsiva
- Antidepressiva
- Geräte
- Neuromodulationsgeräte
- TENS
- Rückenmarksstimulation (SCS)
- Dorsales Wurzelganglion (DRG)
- Vagus- und periphere Nervenstimulatoren
- Analgetische Infusionspumpen
- Intrathekale Pumpen
- Externe PCA-Pumpen
- Radiofrequenzablationssysteme
- Neuromodulationsgeräte
- Medikamente
- Nach Anwendung
- Neuropathischer Schmerz
- Krebsschmerz
- Muskuloskelettaler Schmerz
- Gesichtsschmerz & Migräne
- Postoperativer & akuter Schmerz
- Nach Versorgungsumfeld
- Krankenhäuser
- Ambulante Operationszentren
- Heimversorgung & Fernüberwachung
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Golfkooperationsrat (GCC)
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Um die Grundstruktur des Marktes zu ermitteln, beginnen wir mit der Auswertung öffentlicher Gesundheits- und Nutzungssignale, die direkt mit der Schmerzversorgung zusammenhängen. Dazu gehören Quellen wie die Weltgesundheitsorganisation, das US-amerikanische CDC, OECD-Gesundheitsstatistiken, Sicherheitsmitteilungen und Kennzeichnungsaktualisierungen der US-amerikanischen FDA sowie klinische Leitlinienpublikationen in begutachteten Fachzeitschriften, die uns helfen, Behandlungsmuster und Veränderungen bei der Therapiewahl zu erfassen.
Wir gleichen den Preis- und Zugangskontext auch mit Quellen wie nationalen Kostenträgerreferenzen ab, sofern verfügbar, sowie mit staatlichen Beschaffungs- und Erstattungsaktualisierungen, Zoll- und Handelsveröffentlichungen für relevante Gerätekategorien sowie Jahresberichten, Investorenpräsentationen und Pressemitteilungen von Unternehmen. Für schwerer nachverfolgbare Positionen wie Geräteerlösaufteilungen und Produktmixveränderungen nutzen wir selektiv kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie handelsbasierte Versanddatenbanken, um Richtungsbewegungen zu plausibilisieren. Die oben genannten Beispiele sind nicht abschließend; viele weitere öffentliche Quellen wurden für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärgespräche wurden genutzt, um die aus Desk-Research-Eingaben gewonnenen Erkenntnisse zu überprüfen, insbesondere hinsichtlich der Verschiebungen bei Arzneimittelklassen und der Geräteakzeptanz nach Indikation und Versorgungsumfeld. Wir haben mit Herstellern, Distributoren, Klinikern sowie Beschaffungs- und Erstattungsbeteiligten in der Region Asien-Pazifik, EMEA und Amerika gesprochen, damit Annahmen zu Nutzung, Preisgestaltung und Wechselverhalten vor der Modellfinalisierung korrigiert werden konnten.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 37 % | Vorstandsmitglieder: 15 % | Asien-Pazifik: 45 % |
| Mittlere Ebene: 46 % | Funktions-/Bereichsleiter: 42 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 43 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung basiert auf einem Top-down-Ansatz, der den Nachfragepool rekonstruiert, indem Schmerzprävalenz und behandelte Patientenströme mit dem typischen Therapiemix aus Arzneimitteln und Geräten verknüpft und anschließend anhand beobachteter Preisspannen in Werte umgerechnet werden. Nach der Ermittlung der Gesamtwerte werden selektive Bottom-up-Überprüfungen anhand von Stichproben zur Produktpreisgestaltung, Kanal-Feedback zu Volumina und Lieferanten-Rollups für wichtige Gerätekategorien durchgeführt, was hilft, die Ergebnisse anzupassen, wenn ein Teilmarkt überschätzt erscheint.
Zu den wichtigsten Modelleingaben gehören der behandelte Anteil der wichtigsten Schmerzindikationen wie neuropathischer Schmerz, Krebsschmerz, Migräne und muskuloskelettaler Schmerz, Trends beim Wechsel von Opioiden zu Nicht-Opioiden sowie Eingriffszahlen, die den Einsatz von Infusionspumpen und Neurostimulation beeinflussen. Regionale Zugangsfaktoren werden ebenfalls berücksichtigt, einschließlich der Verschärfung der Erstattungsfähigkeit und Sicherheitsmaßnahmen, die die Verschreibungspraxis beeinflussen. Prognosen werden mittels Szenarioanalyse erstellt, mit kurzfristiger Zeitreihenglättung für stabile Kategorien, die anschließend anhand von Expertenmeinungen darüber verfeinert werden, wie Leitlinien, Missbrauchsbedenken und nicht-suchterzeugende Optionen die Therapiewahl voraussichtlich beeinflussen werden. Wo detaillierte Bottom-up-Daten nicht konsistent nach Ländern verfügbar sind, werden Lücken mithilfe von Benchmarks auf Regionsebene geschlossen und anschließend die impliziten Ausgaben pro Patient mit dem Feedback von Klinikern und Vertriebskanälen abgeglichen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden validiert, indem die endgültigen Marktwerte mit unabhängigen Signalen verglichen werden, wie der Umsatzentwicklung von Arzneimittelklassen, der Geräteplatzierungsaktivität und den impliziten Ausgaben pro behandeltem Patienten nach Region. Wenn sich ein Wert zu stark verändert oder der Nutzungslogik widerspricht, werden die Annahmen überprüft, und bei Bedarf werden Befragte erneut kontaktiert, um zu bestätigen, was sich in der Praxis verändert hat.
Vor der Freigabe durchläuft das Modell mehrstufige Analytikerprüfungen, die die Zeitpunkte der Währungsumrechnung, die Jahresausrichtung und die interne Konsistenz zwischen Anwendungen und Versorgungsumgebungen überprüfen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen (zum Beispiel einer wichtigen Sicherheitswarnung oder einer Erstattungsänderung). Unmittelbar vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit Kunden die aktuellste, durch die zugrunde liegenden Daten gestützte Sichtweise erhalten.
Vergleich der Marktgröße für Schmerzmanagement von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Schmerzmanagement können unterschiedlich aussehen, selbst wenn das Thema ähnlich klingt, da die einbezogenen Produkte und das als aktueller Bezugspunkt verwendete Jahr nicht immer übereinstimmen. Unterschiede entstehen auch dadurch, wie die Preisgestaltung regionsübergreifend behandelt wird und ob Annahmen anhand realer Verschreibungs- und Gerätenutzungssignale überprüft werden.
Die Vergleichstabelle zeigt einen höheren Wert im Vergleich zu einigen rein arzneimittelbezogenen Betrachtungen; im Modell von Mordor Intelligence umfasst der Umfang ausdrücklich sowohl Schmerzmanagement-Arzneimittel als auch Schmerzmanagement-Geräte. Dies verändert den Gesamtwert, insbesondere in Märkten, in denen Neurostimulation und Infusionspumpen eine nennenswerte Verbreitung haben.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 85,63 Mrd. USD (2026) | |
| Globales Beratungsunternehmen A | 78,84 Mrd. USD (2024) | Diese Schätzung beschränkt sich auf Schmerzmanagement-Arzneimittel und verwendet ein früheres Basisjahr, sodass Geräteerlöse und Nachfrageverschiebungen in späteren Jahren nicht im ausgewiesenen Gesamtwert berücksichtigt sind. |
| Branchenpublikation B | 72,60 Mrd. USD (2023) | Die Zahl basiert auf Arzneimitteln nach Arzneimittelklasse und einem Ausgangspunkt im Jahr 2023, was die gesamten Schmerzmanagement-Ausgaben unterschätzen kann, wenn gerätebasierte Therapien einbezogen und die Preise auf spätere Jahre aktualisiert werden. |
Betrachtet man die Spanne, lässt sich der größte Teil der Differenz dadurch erklären, ob Geräte neben Arzneimitteln einbezogen werden und welches Basisjahr für den aktuellen Marktwert gewählt wird. Indem der Umfang an eine klare Produktgrenze gebunden und die implizite Nutzung und Preisgestaltung anhand von Interviews überprüft wird, bleibt der Endwert auf praktische Nachfragesignale zurückführbar, die in zukünftigen Aktualisierungen erneut überprüft werden können.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Schmerzmanagement-Markts?
Der Markt erzielte im Jahr 2026 85,63 Milliarden USD und soll bis 2031 auf 106,86 Milliarden USD anwachsen.
Welche Therapieklasse führt den globalen Umsatz an?
Pharmakologische Produkte bleiben dominant und tragen 68,92 % des Umsatzes im Jahr 2025 bei.
Welche Region wächst am schnellsten?
Asien-Pazifik soll aufgrund der Digitalisierung des Gesundheitswesens und steigender Einkommen bis 2031 mit einer CAGR von 10,55 % wachsen.
Welche Anwendung wächst am schnellsten?
Interventionen bei Gesichtsschmerz und Migräne sind mit einer CAGR von 8,67 % auf Kurs, angetrieben durch CGRP-basierte Medikamente und gezielte Neurostimulation.
Wie schnell entwickeln sich Schmerzmanagement-Geräte?
Das Gerätesegment soll zwischen 2026 und 2031 eine CAGR von 9,99 % erzielen, angeführt von Closed-Loop-Neuromodulationsplattformen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
