
Marktgröße und Marktanteil für sojabasierte Lebensmittel
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 32.07 Milliarden US-Dollar |
| Marktgröße (2031) | 43.66 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.36 % |
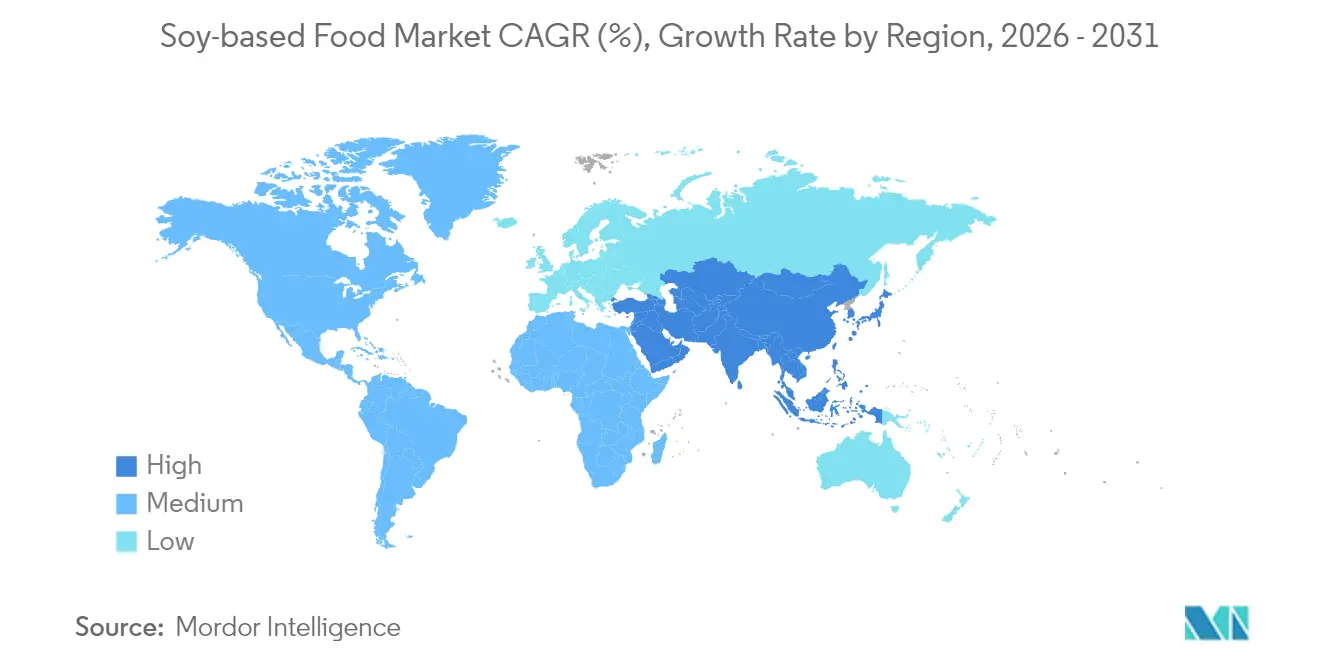
| Schnellstwachsender Markt | Europa |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für sojabasierte Lebensmittel von Mordor Intelligence
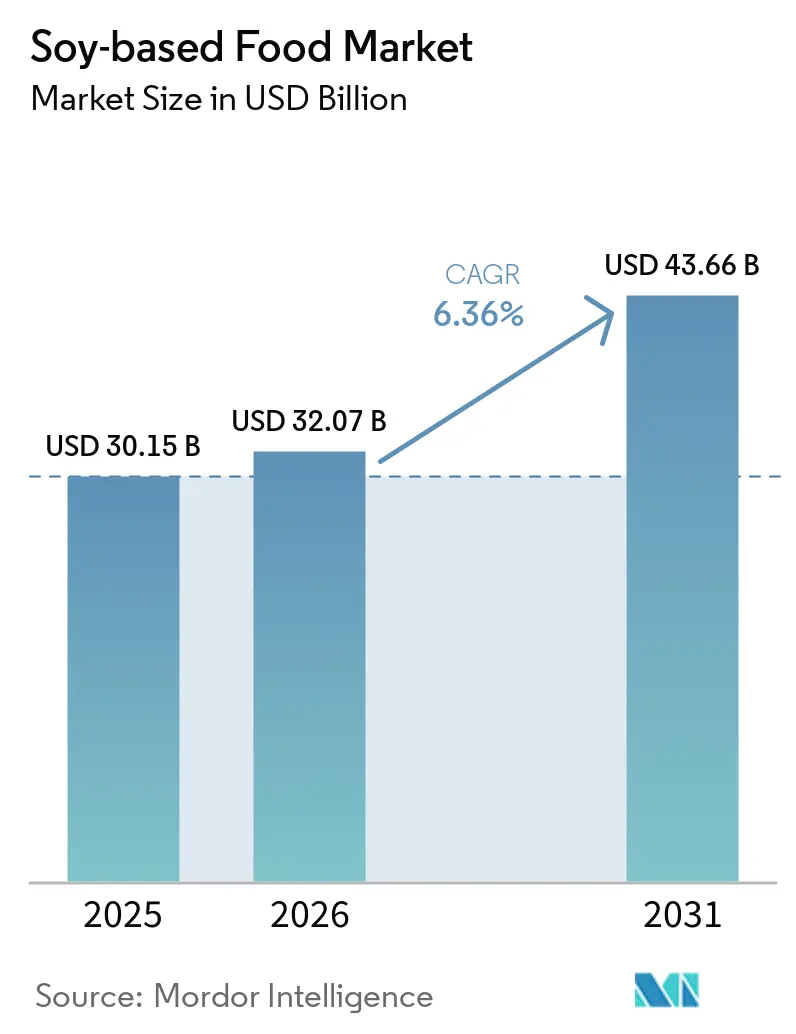
Die Marktgröße für sojabasierte Lebensmittel wird voraussichtlich von 30,15 Milliarden USD im Jahr 2025 auf 32,07 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 6,36 % über den Zeitraum 2026–2031 einen Wert von 43,66 Milliarden USD erreichen. Dieses Wachstum wird durch eine Verlagerung hin zu pflanzlichen Proteinen, die weit verbreitete Laktoseintoleranz weltweit sowie Fortschritte bei der Verbesserung von Geschmack und Textur angetrieben. Die zunehmende Beliebtheit flexitarischer Ernährungsweisen, regulatorische Bemühungen zur Reduzierung von Kohlenstoffemissionen in Europa und Kostenvorteile gegenüber neueren Hülsenfruchtproteinen unterstützen die Marktexpansion zusätzlich. Herausforderungen wie die Volatilität der Lieferkette und Vorschriften rund um genetisch veränderte Organismen (GVO) bleiben jedoch bestehen. Investitionen in Nicht-GVO- und Bio-Lieferketten tragen dazu bei, diese Probleme zu bewältigen. Das Wettbewerbsumfeld ist mäßig intensiv, wobei große Zutatenhersteller ihre Aktivitäten auf nachgelagerte Bereiche ausweiten und Start-ups Direktvertriebskanäle nutzen, um ihre Preissetzungsmacht in Premiumsegmenten des Marktes für sojabasierte Lebensmittel zu erhalten.
Wichtigste Erkenntnisse des Berichts
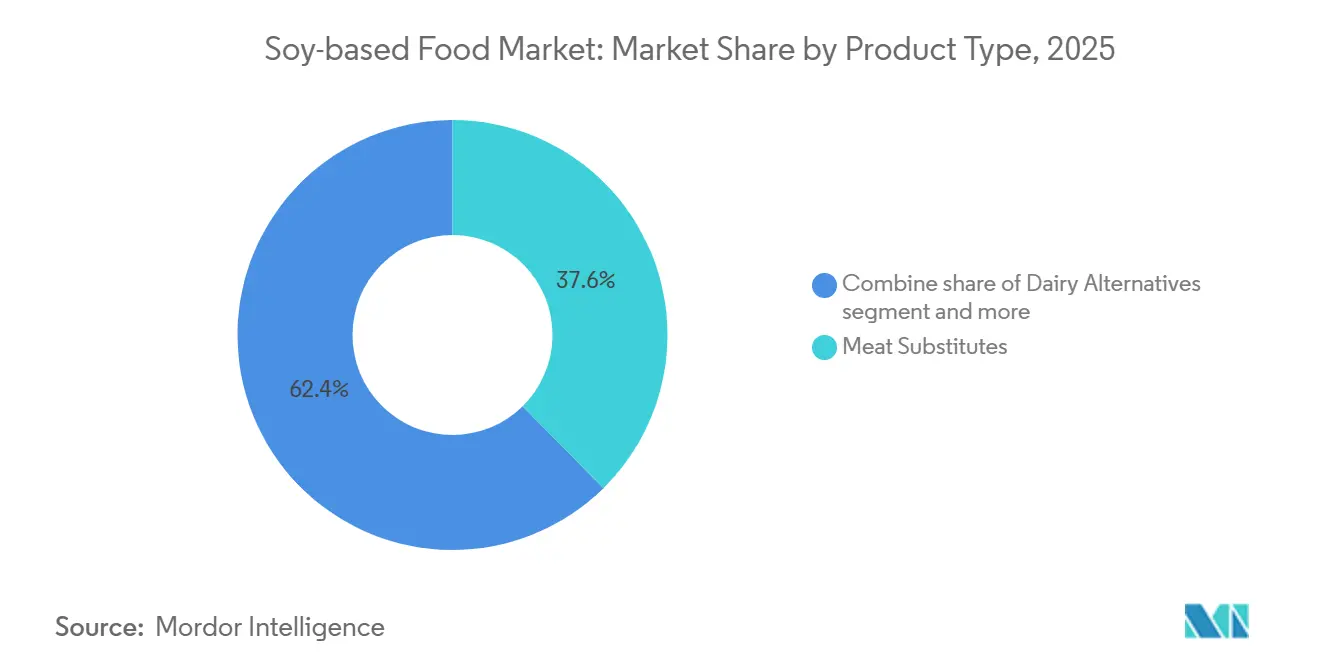
- Nach Produkttyp entfielen 2025 37,62 % des Marktanteils für Soja-basierte Lebensmittel auf Fleischersatzprodukte, während Milchalternativen mit einer CAGR von 6,73 % bis 2031 das stärkste Wachstum verzeichnen und damit das am schnellsten wachsende Produktuntersegment darstellen.
- Nach Kategorie hielten konventionelle Produkte 2025 einen Marktanteil von 76,45 % im Markt fr Soja-basierte Lebensmittel, was die Preissensitivität in Schwellenländern widerspiegelt. Bio-Varianten hingegen verzeichnen mit einer CAGR von 6,86 % bis 2031 ein überdurchschnittliches Wachstum, da zertifizierte Lieferketten reifen.
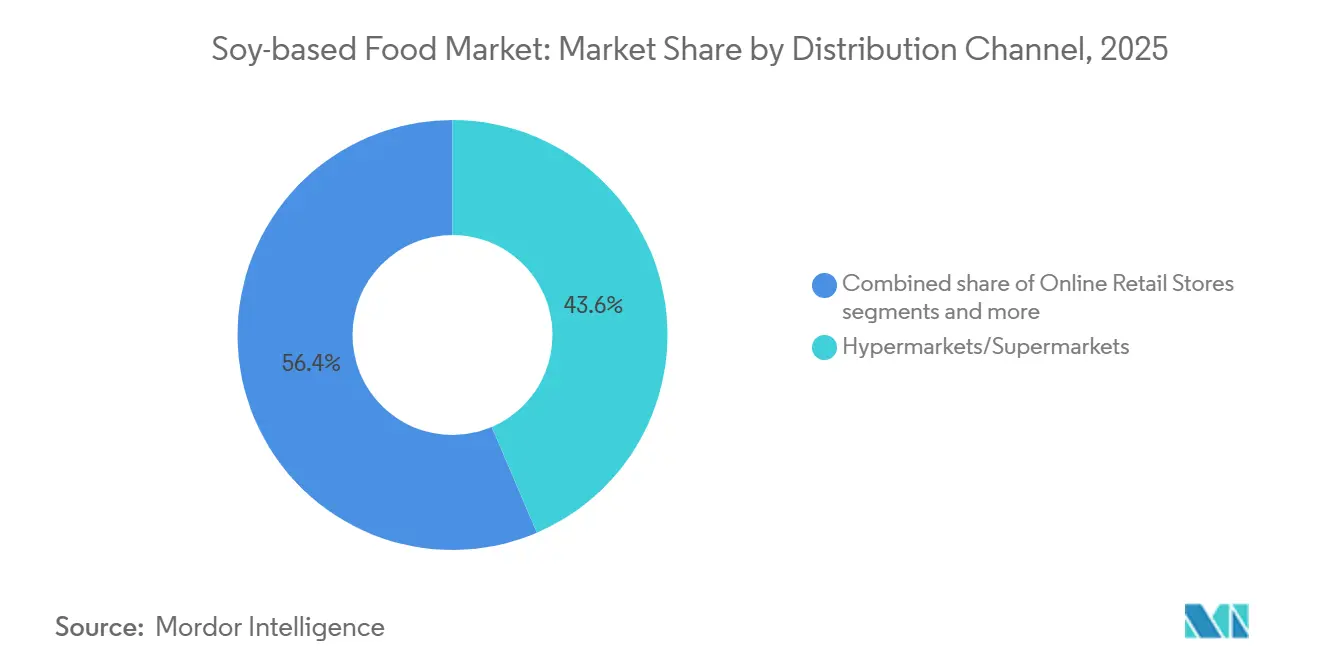
- Nach Vertriebskanal entfielen 2025 43,58 % der Marktgröße für Soja-basierte Lebensmittel auf Hypermärkte und Supermärkte. Der Online-Einzelhandel wird voraussichtlich mit einer CAGR von 6,66 % bis 2031 das stärkste Wachstum erzielen, da Direct-to-Consumer-Modelle skalieren.
- Nach Geografie erzielte der asiatisch-pazifische Raum 2025 einen Umsatzanteil von 33,05 %, während Europa zwischen 2026 und 2031 mit einer CAGR von 6,74 % wächst.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Verbreitung veganer, vegetarischer und flexitarischer Ernährungsweisen | +1.2% | Global, mit Schwerpunkt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wachsende Verbreitung von Laktoseintoleranz und Milchallergien | +1.5% | Asien-Pazifik als Kernregion, Ausbreitung auf den Nahen Osten und Afrika sowie Lateinamerika | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach funktionellen und angereicherten Lebensmitteln | +0.9% | Nordamerika, Europa, urbanes Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachstum der Spezial- und Frei-von-Kategorien | +0.7% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Fortschritte in der Lebensmittelverarbeitung, die bohnenartige Aromen reduzieren und das Mundgefühl verbessern | +1.3% | Global | Kurzfristig (≤ 2 Jahre) |
| Marketingkampagnen von Nichtregierungsorganisationen und Gesundheitsbehörden zur Förderung pflanzlicher Ernährung | +0.6% | Global, am stärksten in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Verbreitung veganer, vegetarischer und flexitarischer Ernährungsweisen
Die flexitarische Positionierung, die sich auf Verbraucher bezieht, die tierische Produkte reduzieren, aber nicht vollständig eliminieren, ist ein wesentlicher Treiber der globalen Kaufabsicht für pflanzliche Produkte. Es besteht jedoch nach wie vor eine erhebliche Lücke zwischen der Kaufabsicht der Verbraucher und dem tatsächlichen Verhalten, da ein kleinerer Anteil der Haushalte pflanzliche Mahlzeiten in ihre wöchentlichen Routinen integriert. Um diese Lücke zu schließen, nutzen Zutatenhersteller Fortschritte wie Geschmacksmaskierungstechnologien und Hybridformulierungen, die Soja mit Proteinen aus Erbsen oder Kichererbsen kombinieren. Das größte Hindernis für Verbraucher bleibt der Preis, gefolgt von Bedenken hinsichtlich des Geschmacks und der Herausforderung, etablierte Ernährungsgewohnheiten zu durchbrechen. Dies unterstreicht die Bedeutung der Erreichung von Kostenparität und sensorischer Gleichwertigkeit, um eine breitere Akzeptanz zu fördern [1]. Sojabasierte Formate haben einen Wettbewerbsvorteil aufgrund ihrer gut etablierten Lieferketten und niedrigeren Einstandskosten im Vergleich zu neueren hülsenfruchtbasierten Alternativen, was einen bemerkenswerten Preisvorteil in preisorientierten Segmenten bietet, die in Schwellenländern dominieren. Während der regulatorische Einfluss in diesem Bereich begrenzt bleibt, da Ernährungsentscheidungen weitgehend von Verbraucherpräferenzen und nicht von staatlichen Vorgaben bestimmt werden, helfen freiwillige Kennzeichnungsinitiativen auf der Vorderseite der Verpackung in Ländern wie Frankreich und Chile dabei, Käufer zu pflanzlichen Optionen zu lenken.
Wachsende Verbreitung von Laktoseintoleranz und Milchallergien
Laktosemalabsorption betrifft einen erheblichen Teil der erwachsenen Weltbevölkerung, mit besonders hoher Prävalenz in Regionen wie Ostasien, dem subsaharischen Afrika und Lateinamerika. Dieser Zustand schafft einen erheblichen Markt von Personen, die beim Verzehr von Milchprodukten gastrointestinale Beschwerden erleiden. Die Herausforderung wird durch die wachsende Zahl von Kindern, bei denen Milchallergien diagnostiziert werden, weiter verschärft, was in Regionen wie den Vereinigten Staaten und der Europäischen Union stetig zunimmt. Als Reaktion darauf empfehlen Angehörige der Gesundheitsberufe, darunter Kinderärzte, sojabasierte Säuglingsnahrung und Kleinkindgetränke als bevorzugte Alternativen zu milchbasierten Optionen [2]. Sojaproteinisolate, die einen hohen Proteingehalt zusammen mit einem vollständigen Aminosäureprofil bieten, werden als ernährungsphysiologisch gleichwertig mit Molken- und Kaseinproteinen anerkannt, während sie die allergenen Bestandteile in Kuhmilch vermeiden. Regulatorische Rahmenbedingungen, wie die Einstufung von Sojaprotein als allgemein als sicher anerkannt durch die Lebensmittel- und Arzneimittelbehörde der Vereinigten Staaten sowie die Genehmigungen der Europäischen Behörde für Lebensmittelsicherheit für gesundheitsbezogene Angaben zu Soja und Cholesterinsenkung, bieten strukturierte Compliance-Wege. Diese Vorschriften spielen eine entscheidende Rolle bei der Beschleunigung der Markteinführung von Produkten und der Förderung des Verbrauchervertrauens in sojabasierte Alternativen.
Steigende Nachfrage nach funktionellen und angereicherten Lebensmitteln
Funktionelle Anreicherung verändert Sojamilch als Massenware hin zu wellnessorientierten Produkten. So führte Yeo's im Jahr 2024 in Singapur eine immunitätsfördernde Sojamilch ein, angereichert mit Zink, Selen und Vitamin C. Dieses Produkt gewann innerhalb kurzer Zeit einen erheblichen Marktanteil, indem es sich als tägliches Getränk zur Unterstützung des Immunsystems und nicht nur als Milchersatz positionierte. Ähnlich verhält es sich mit Nestlés Milk Plus Soy auf den Philippinen, das Mikronährstoffmängel bei einkommensschwächeren Bevölkerungsgruppen durch die Zugabe von Eisen, Folsäure und Vitamin B12 behebt. Dieses Produkt ist in Tausenden von Sari-Sari-Läden weit verbreitet und hat erfolgreich eine starke Verbraucherloyalität mit hohen Wiederkaufraten aufgebaut. In nordamerikanischen und europäischen Märkten wird die Anreicherung mit Omega-3-Fettsäuren unter Verwendung von mikroverkapseltem Algenöl immer beliebter, da ein erheblicher Anteil der Verbraucher pflanzliche Quellen von EPA und DHA gegenüber fischbasierten Nahrungsergänzungsmitteln bevorzugt. Darüber hinaus sprechen Proteingehaltsangaben – von sieben bis zehn Gramm pro 240-Milliliter-Portion – fitnessorientierte Verbraucher an. Dieser Trend treibt die Premiumisierung voran und ermöglicht es Marken, deutlich höhere Preise im Vergleich zu herkömmlicher Sojamilch zu erzielen.
Wachstum der Spezial- und Frei-von-Kategorien
Die Frei-von-Kategorie, die glutenfreie, allergenfreie und Nicht-GVO-Zertifizierungen umfasst, verzeichnete im Jahr 2024 in Nordamerika und Europa ein erhebliches Wachstum. Diese Wachstumsrate war deutlich höher als die konventioneller verpackter Lebensmittel, angetrieben durch die Wahrnehmung der Verbraucher, dass Produkte mit sauberem Etikett sicherer sind und mehr Transparenz bieten. Innerhalb des allergenfreien Milchsegments nehmen sojabasierte Produkte eine dominante Stellung ein und halten einen erheblichen Marktanteil. Alternativen wie hafer- und mandelbasierte Produkte machen den verbleibenden Anteil aus. Soja sticht jedoch aufgrund seiner höheren Proteindichte und eines erheblich geringeren Wasserbedarfs hervor, da es im Vergleich zu Mandeln deutlich weniger Bewässerung benötigt. Dies macht Soja zur bevorzugten Wahl umweltbewusster Verbraucher. Im selben Jahr erlangte ein bemerkenswerter Anteil der sojabasierten Marken in den Vereinigten Staaten die Nicht-GVO-Projekt-Verifizierung, was Verbraucherbedenken hinsichtlich genetischer Veränderung adressiert. Diese Zertifizierung ermöglicht es Marken, einen Aufpreis auf die Regalpreise zu erzielen, schränkt jedoch die Beschaffung auf identitätserhaltende Lieferketten ein, die einen begrenzten Anteil der nordamerikanischen Sojaanbaufläche ausmachen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorische Beschränkungen und Verbote des Anbaus oder der Einfuhr von GVO-Soja in bestimmten Ländern | -0.8% | Europa, Teile Asiens (Japan, Südkorea) | Langfristig (≥ 4 Jahre) |
| Volatilität bei der Verfügbarkeit von Sojaangebot | -0.6% | Global, akut in Südamerika | Kurzfristig (≤ 2 Jahre) |
| Verlagerung der Verbraucherpräferenz hin zu sojafreien Angaben in einigen Regionen aufgrund von Allergien | -0.4% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Wettbewerb um Regalfläche im Einzelhandel innerhalb pflanzlicher Sortimente | -0.3% | Global, am intensivsten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische Beschränkungen und Verbote des Anbaus oder der Einfuhr von GVO-Soja in bestimmten Ländern
Der Vorsichtsansatz der Europäischen Union gegenüber genetisch veränderten Organismen erfordert einen deutlich längeren Genehmigungsprozess für neue genetisch veränderte Sojaereignisse im Vergleich zu den Vereinigten Staaten. Dieser verlängerte Zeitrahmen verzögert die Einführung herbizidtoleranter und insektenresistenter Sorten, die darauf ausgelegt sind, die Inputkosten für Produzenten zu senken [3]. Länder wie Japan und Südkorea setzen strenge Segregations- und Kennzeichnungsanforderungen für genetisch veränderte Soja durch, was erhebliche Rückverfolgbarkeitskosten verursacht und den Druck auf die Verarbeitungsmargen erhöht. Diese Kosten sind besonders herausfordernd in Märkten, in denen die Preissensibilität der Verbraucher die Möglichkeit einschränkt, zusätzliche Kosten weiterzugeben. Darüber hinaus hat der Bewertungsausschuss seit über zwei Jahrzehnten keine genetisch veränderte Sojasorte genehmigt, was Ertragsverbesserungen auf konventionelle Züchtungsmethoden beschränkt. Diese Methoden erzielen geringere jährliche Produktivitätssteigerungen im Vergleich zu genetisch veränderten Gegenstücken, was zu einer Abhängigkeit von Importen zur Deckung der Inlandsnachfrage geführt hat. Insgesamt erhöhen diese regulatorischen Unterschiede die Compliance-Kosten, stören die Effizienz der Lieferkette und verlangsamen die Einführung von Innovationen, insbesondere solcher, die auf die Verbesserung des Proteingehalts oder die Reduzierung antinutritiver Faktoren abzielen.
Volatilität bei der Verfügbarkeit von Sojaangebot
Die Sojakassapreise schwankten im Jahr 2024 zwischen 12,50 USD und 15,20 USD pro Scheffel, beeinflusst durch eine La-Niña-bedingte Dürre in den brasilianischen Bundesstaaten Mato Grosso und Rio Grande do Sul. Diese Dürre reduzierte die Ernte 2024 um 8 Prozent auf 147 Millionen Tonnen, was das global exportierbare Angebot verknappt und die Verarbeitungsmargen für Verarbeiter erhöht hat. Argentiniens Exportinfrastruktur, die sich hauptsächlich im Rosario-Hafenkomplex befindet, war im ersten Quartal 2024 aufgrund des niedrigen Wasserstands im Paraná-Fluss mit 22-tägigen Verzögerungen konfrontiert. Diese Verzögerungen erhöhten die Frachtkosten um 18 bis 25 USD pro Tonne und verengten die Margen für europäische und asiatische Importeure. Das Landwirtschaftsministerium der Vereinigten Staaten prognostiziert die globalen Sojaendbestände für das Vermarktungsjahr 2024–2025 auf 118 Millionen Tonnen, was zu einem Bestands-Verbrauchs-Verhältnis von 29 Prozent führt. Dieser Wert liegt unter dem historisch mit Preisstabilität assoziierten Schwellenwert von 32 Prozent, was auf eine anhaltende Volatilität bis 2026 hindeutet.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Fermentation erschließt Parität mit MilchproduktenDer Markt für Milchalternativen wird voraussichtlich mit einer stabilen Rate von 6,73 % bis 2031 wachsen und damit das Wachstum von Fleischersatzprodukten übertreffen, die 2025 einen bedeutenden Marktanteil von 37,62 % halten sollen. Innovationen wie Präzisionsfermentation und mikrobielle Transglutaminase haben die Herstellung von Soja-basiertem Käse revolutioniert und ermöglichen es, die Schmelz-, Dehn- und Bräunungseigenschaften von Mozzarella eng nachzuahmen. Diese Fortschritte wurden durch blinde Verbraucherpanels validiert, was ihre Wirksamkeit unterstreicht. Darüber hinaus hat texturiertes Pflanzenprotein, das größte Segment der Fleischersatzprodukte, von der Doppelschneckenextrustionstechnologie profitiert. Dieses Verfahren richtet Fasern anisotrop aus und erzielt einen Beißwiderstand von 25 bis 30 Newton, der mit dem von Hühnerbrust vergleichbar ist. Diese technologische Verbesserung hat seine Anwendungsmöglichkeiten auf Nuggets, Patties und gemahlene Formate ausgeweitet, die zusammen 60 % bis 65 % der pflanzlichen Fleischkategorie ausmachen.
Tofu, ein traditionelles Grundnahrungsmittel in den Märkten des asiatisch-pazifischen Raums, durchläuft einen Wandel durch Premiumisierungsmaßnahmen. Dazu gehören die Erlangung von Bio-Zertifizierungen und die Einführung verschiedener aromatisierter Varianten wie geräuchert, kräuterinfundiert und mariniert. Diese neuen Angebote sind speziell darauf ausgerichtet, westliche Verbraucher anzusprechen, die möglicherweise weniger mit traditionellen Tofu-Zubereitungsmethoden vertraut sind. Infolgedessen hat Tofu ein robustes Wachstum erfahren und in den Naturkostkanälen der Vereinigten Staaten einen jährlichen Anstieg von 18 % bis 22 % erzielt. Dieses Wachstum spiegelt die steigende Nachfrage nach innovativen und hochwertigen pflanzlichen Proteinoptionen auf dem Markt wider.



Nach Kategorie:
Bio-Premiumisierung gewinnt an DynamikBio-Sojaprodukte werden voraussichtlich mit einer stabilen Rate von 6,86 % bis 2031 wachsen und den Abstand zu konventionellen Sojaprodukten, die 2025 einen bedeutenden Marktanteil von 76,45 % hielten, schrittweise verringern. Die Einhaltung der Zertifizierung des Nationalen Bio-Programms des Landwirtschaftsministeriums der Vereinigten Staaten (USDA) und der Verordnung (EU) 2018/848 ist zu einer grundlegenden Voraussetzung für die Sicherung einer Premium-Platzierung im Einzelhandel geworden. Diese Zertifizierungen stellen sicher, dass Bio-Sojaprodukte strenge Qualitäts- und Nachhaltigkeitsstandards erfüllen, die von Verbrauchern und Einzelhändlern gleichermaßen zunehmend geschätzt werden. Identitätserhaltende Lieferketten, die darauf ausgelegt sind, Bio-Sojabohnen vom Feld bis zum Verarbeiter zu trennen, verursachen zusätzliche Kosten von 80 bis 120 USD pro Tonne für Rückverfolgbarkeit und Zertifizierung. Diese Systeme ermöglichen es Marken jedoch, Preisaufschläge von 25 % bis 35 % zu erzielen, die die inkrementellen Kosten mehr als ausgleichen, was sie zu einer tragfähigen Strategie für Unternehmen macht, die ihre Produkte auf dem Markt differenzieren möchten.
In den Vereinigten Staaten stieg die Bio-Sojabohnenanbaufläche 2024 um 9 % und erreichte insgesamt 1,8 Millionen Acres. Trotz dieses Wachstums bleibt die Ausweitung des Bio-Angebots durch die obligatorische dreijährige Übergangszeit für die Bio-Zertifizierung eingeschränkt. Während dieser Zeit sind Landwirte verpflichtet, Bio-Betriebsmittel zu verwenden, können ihre Erzeugnisse jedoch nicht zu Bio-Preisaufschlägen verkaufen, was eine finanzielle Belastung darstellt, die viele von der Umstellung abhalten kann. Dieser kapitalintensive Prozess stellt eine erhebliche Hürde für das Angebotswachstum dar, da Landwirte höhere Betriebsmittelkosten ohne unmittelbare finanzielle Erträge tragen müssen. Die Bewältigung dieser Herausforderungen wird entscheidend sein, um eine nachhaltige Steigerung der Bio-Sojabohnenproduktion zur Deckung der wachsenden Nachfrage zu gewährleisten.
Nach Vertriebskanal:
Direktvertrieb umgeht GatekeeperOnline-Einzelhandelskanäle werden voraussichtlich bis 2031 mit 6,66 % wachsen und den Marktanteil von Hypermärkten und Supermärkten, der 2025 bei 43,58 % liegt, schrittweise verringern. Dieser Trend ist größtenteils auf den Aufstieg von Direct-to-Consumer-Modellen zurückzuführen, die Nischenmarken ermöglichen, erhebliche Platzierungsgebühren von 50.000 bis 150.000 USD pro Lagereinheit (SKU) zu umgehen und den Einfluss von Kategorieanführer-Dynamiken zu vermeiden, die oft etablierten Marktteilnehmern zugutekommen. Convenience-Stores, die zu 18 % bis 20 % der Produktverteilung beitragen, bedienen hauptsächlich Impulskäufe und sprechen städtische Pendler an. Ihr begrenzter Regalplatz, der typischerweise 4 bis 6 Linearfuß für pflanzliche Produktkategorien vorsieht, schränkt jedoch ihre Fähigkeit ein, ein vielfältiges Sortiment anzubieten, und schließt oft aufstrebende Marken und spezielle Produktformate aus.
Hypermärkte und Supermärkte dominieren weiterhin in Schwellenländern, in denen die E-Commerce-Infrastruktur noch im Aufbau ist. In diesen Regionen bevorzugen Verbraucher es häufig, Produkte vor dem Kauf physisch zu begutachten, beispielsweise das Mindesthaltbarkeitsdatum zu prüfen und die Unversehrtheit der Verpackung sicherzustellen. Dieses Kaufverhalten ist besonders bedeutsam und macht 70 % bis 75 % der Transaktionen mit Soja-basierten Lebensmitteln in Ländern wie Indien, Brasilien und Südafrika aus.

Geografische Analyse
APAC-Markt für sojabasierte Lebensmittel
Asien-Pazifik, das im Jahr 2025 einen Anteil von 33,05 % am Marktwert hielt, ist eine weitere bedeutende Region im pflanzlichen Markt. Das Wachstum der Region wird durch den traditionellen Sojakonsum in Ländern wie China, Japan und Südkorea getragen, wo Produkte wie Tofu, Sojamilch und fermentierter Soja seit Jahrhunderten zu den Grundnahrungsmitteln gehören. Diese kulturelle Vertrautheit senkt die Hemmschwelle für Erprobung und Akzeptanz. In China wuchs der pflanzliche Markt im Jahr 2024 um 18 %, angetrieben durch die Urbanisierung – 60 % der Bevölkerung leben mittlerweile in Städten – sowie durch steigende verfügbare Einkommen, die eine Verlagerung hin zu hochwertigen Bio- und angereicherten Produktvarianten ermöglicht haben.
Europäischer Markt für sojabasierte Lebensmittel
Europa ist das am schnellsten wachsende Segment mit einer prognostizierten Wachstumsrate von 6,74 % bis 2031. Diese rasche Expansion ist größtenteils auf die Farm-to-Fork-Strategie der Europäischen Kommission zurückzuführen, die darauf abzielt, die landwirtschaftlichen Treibhausgasemissionen bis 2030 um 50 % zu reduzieren. Die Strategie umfasst auch eine bedeutende Investition von 10 Milliarden EUR in die Forschung zur Proteindiversifizierung sowie Anreize für Landwirte. Deutschland und die Niederlande stehen an der Spitze dieses Wachstums, wobei pflanzliche Produkte voraussichtlich 14 % bis 16 % des gesamten Proteinabsatzes im Jahr 2024 ausmachen werden. Einzelhandelsvorschriften, die 12 bis 15 Regalfuß Regalfläche für pflanzliche Produkte vorsehen, sowie öffentliche Beschaffungsrichtlinien, die 30 % pflanzliche Mahlzeiten in Schulen und Krankenhäusern vorschreiben, unterstützen dieses Wachstum zusätzlich.
Nordamerikanischer Markt für sojabasierte Lebensmittel
Nordamerika, das die Vereinigten Staaten, Kanada und Mexiko umfasst, bleibt ein führendes Segment im globalen pflanzlichen Markt und trägt im Jahr 2025 28 % bis 30 % zum weltweiten Umsatz bei. Das Wachstum in dieser Region hat sich jedoch auf 5 % bis 6 % verlangsamt, da der Markt reifer wird und einem zunehmenden Wettbewerb durch alternative Proteinquellen wie Erbse, Kichererbse und Hafer ausgesetzt ist. Allein in den Vereinigten Staaten wurden im Jahr 2024 480 pflanzliche Lebensmittelprodukte eingeführt, jedoch wurden 35 % davon innerhalb eines Jahres aufgrund unzureichender Verkaufsdynamik wieder eingestellt. Dies verdeutlicht die anhaltende Herausforderung, Verbrauchererprobungen in konsistente, gewohnheitsmäßige Konsummuster umzuwandeln.
Regulatorisches Umfeld
Sojabasierte Lebensmittel unterliegen in den wichtigsten Verbrauchsmärkten Allergen- und Kennzeichnungsvorschriften, die sich sowohl auf die Formulierung als auch auf die Vermarktung der Produkte auswirken. In den Vereinigten Staaten ist Soja gemäß dem Federal Food, Drug, and Cosmetic Act und dem Food Allergen Labeling and Consumer Protection Act (FALCPA) als bedeutendes Lebensmittelallergen eingestuft, was klare Deklarationen auf verpackten Lebensmitteln erfordert, einschließlich Milchalternativen, Trinkfertigprodukten und ingredienzbasierten Sojaformaten.
In Europa bleiben die GVO-Zulassung und Rückverfolgbarkeit ein zentraler Compliance-Pfad für Soja-Lieferketten gemäß der Verordnung (EG) Nr. 1829/2003, wobei eine obligatorische Sicherheitsbewertung durch die Europäische Behörde für Lebensmittelsicherheit (EFSA) der Genehmigung durch die Europäische Kommission vorausgeht. Im Jahr 2026 genehmigte die Europäische Kommission über Durchführungsbeschlüsse zusätzliche GVO-Sojabohnen-Events für die Lebens- und Futtermittelverwendung (einschließlich DBN-09004-6 und MON 94637) und führte zudem Handelsschutzmaßnahmen in Form eines vorläufigen Antidumpingzolls auf Erbsenprotein-Importe aus China ein (Durchführungsverordnung (EU) 2026/916). Die Kommission veröffentlichte 2026 zudem einen Aktionsplan für Proteine (COM(2026) 355 final), der die politische Aufmerksamkeit auf den Anbau von Proteinpflanzen und die Diversifizierung von Importen verstärkt und in Beschaffungsstrategien sowie die Nachfrage nach Zertifizierungen entlang der sojabasierten Lebensmittelwertschöpfungsketten einfließt.
Wettbewerbslandschaft
Marktkonzentration
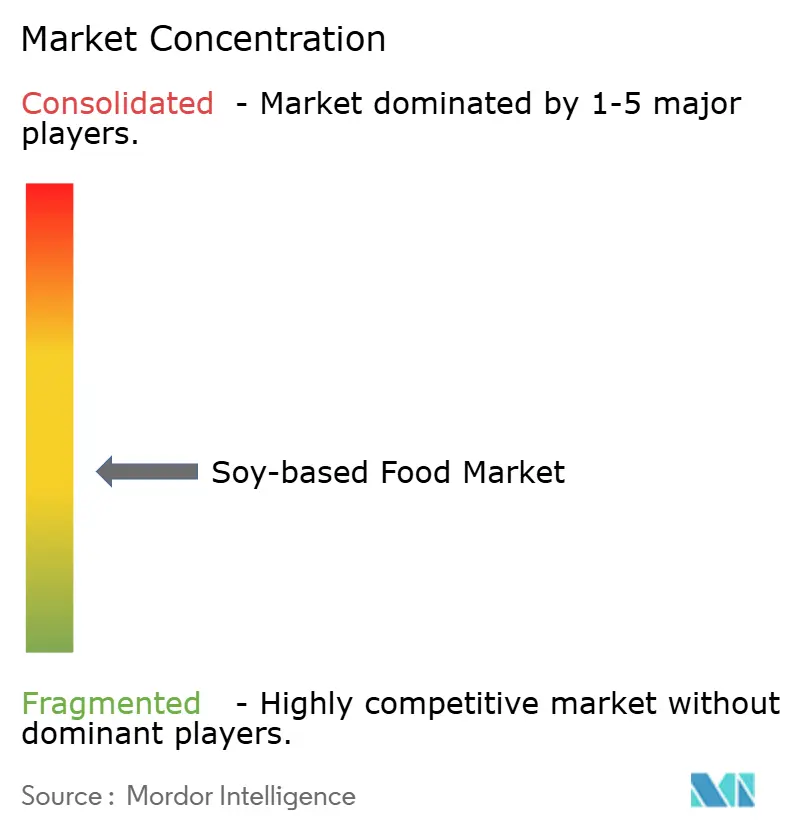
Der Markt für sojabasierte Lebensmittel weist eine moderate Fragmentierung auf, mit einem Konzentrationsgrad von 4 von 10. Große multinationale Zutatenhersteller, darunter Archer Daniels Midland (ADM), Cargill, Bunge und Wilmar International, dominieren die vorgelagerten Prozesse der Sojaverarbeitung und Proteinisolierung. Auf der anderen Seite konzentrieren sich nachgelagerte Verbrauchermarken wie Danone, Nestlé, Unilever und Conagra auf den Wettbewerb durch Produktformulierung, Markenführung und Vertriebsstrategien. Darüber hinaus nutzen innovative Neueinsteiger wie Impossible Foods, Beyond Meat und Good Catch Foods fortschrittliche Technologien wie Präzisionsfermentation und Extrusion, um einzigartige Texturen und Aromen zu entwickeln. Diese Innovationen ermöglichen es ihnen, ihre Produkte auf einem Premium-Niveau im Markt zu positionieren.
ADM hat durch sein umfangreiches Patentportfolio, das 47 Anmeldungen im Zusammenhang mit Sojaproteintexturierung und Geschmacksmaskierung umfasst, einen erheblichen Wettbewerbsvorteil aufgebaut. Diese Patente verschaffen ADM Prozesseffizienzen, die die Produktionskosten im Vergleich zu Wettbewerbern ohne integrierte Betriebe um 8 bis 12 Prozent senken. Strategien der vertikalen Integration gewinnen im Markt zunehmend an Bedeutung. So erwarb Danone beispielsweise WhiteWave Foods im Jahr 2017 für 12,5 Milliarden USD und erlangte damit das Eigentum an den Marken Silk und Alpro. Zusammen halten diese Marken einen kombinierten Marktanteil von 22 bis 25 Prozent in den Sojamilchkategorien in Nordamerika und Europa. Diese Akquisition ermöglicht es Danone, Margen entlang der gesamten Wertschöpfungskette zu erzielen, von der Beschaffung von Sojabohnen bis zur Verteilung von Produkten im Einzelhandel.
Es bestehen weiterhin Wachstumschancen in hybriden Produktformaten, wie der Kombination von Soja mit Erbsen- oder Kichererbsenprotein zur Verbesserung von Aminosäureprofilen und zur Adressierung von Allergenbedenken. Darüber hinaus bieten funktionelle Anwendungen wie Sporternährung, medizinische Ernährung und Säuglingsnahrung erhebliches Potenzial. Diese Segmente sind jedoch durch hohe regulatorische Hürden und den Bedarf an klinischer Validierung gekennzeichnet, was Herausforderungen für neue Marktteilnehmer schafft. Etablierte Akteure mit Forschungs- und Entwicklungsbudgets von über 50 Millionen USD jährlich sind besser positioniert, um diese Komplexitäten zu bewältigen. Aufstrebende Unternehmen erkunden auch Direktvertrieb über E-Commerce-Kanäle, um traditionelle Einzelhandelshürden zu umgehen. So sammelten Start-ups wie Plantible Foods und Meati Foods im Jahr 2024 jeweils 30 Millionen USD und 50 Millionen USD ein.
Marktführer für sojabasierte Lebensmittel
-
Danone S.A.
-
Vitasoy International Holdings
-
Nestlé S.A.
-
Unilever PLC
-
Conagra Brands Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Soja-basierte Lebensmittel Unternehmen in diesem Bericht
- Danone S.A.
- Vitasoy International Holdings
- Nestlé S.A.
- Unilever PLC
- Conagra Brands Inc.
- Hain Celestial Group
- Monde Nissin Corporation
- Archer Daniels Midland Co.
- Wilmar International Ltd.
- Bunge Ltd.
- Cargill Inc.
- Impossible Foods Inc.
- Beyond Meat Inc.
- Fuji Oil Holdings
- CHS Inc.
- Sonic Biochem Pvt Ltd
- Sudzucker (Beneo)
- ADM
- Amy’s Kitchen
- Good Catch Foods
Marktchancen und Zukunftsaussichten
Investitionen in Verarbeitungs- und nachgelagerte Kapazitäten erweitern den adressierbaren Markt für sojabasierte Fleischersatzprodukte und Milchalternativen, indem sie die Verfügbarkeit von lebensmitteltauglichen Sojaproteinkonzentraten und texturierten Formaten erhöhen. Im Mai 2026 eröffnete Bunge eine Anlage für Sojaproteinkonzentrat und texturiertes Sojaproteinkonzentrat im Wert von 550 Millionen USD in Morristown, Indiana, mit einer geplanten Verarbeitung von rund 4,5 Millionen Bushel Sojabohnen pro Jahr. Dies unterstützt eine gleichmäßigere Versorgung für Hersteller, die strukturierte Anwendungen wie Nuggets und Patties produzieren.
Auf der Marken- und Fertiggerichteseite zielen zusätzliche Tofu-Kapazitäten ebenfalls auf eine breitere Distribution und eine schnellere Reaktion auf die Nachfrage von Einzelhändlern und Gastronomiebetrieben ab. Im März 2026 kündigte Nasoya eine Erweiterung seiner Tofu-Anlage in Ayer, Massachusetts an, wodurch 65.000 Quadratfuß hinzugefügt wurden, sodass die Gesamtfläche fast 200.000 Quadratfuß erreicht und die Tageskapazität auf 400.000 Pfund Tofu steigt. In Europa schafft das zusätzliche regionale Angebot weitere Kapazitäten für texturierte Sojaproteine, die in Handelsmarken- und B2B-Formulierungen verwendet werden, einschließlich Bankoms Expansion in Serbien im Juli 2026, bei der eine Anlage für texturiertes Sojaprotein (20.000 Tonnen pro Jahr) sowie eine aufgerüstete Verarbeitungskapazität (140.000 Tonnen pro Jahr) hinzugefügt wurden, was zu kürzeren Lieferzeiten und einer stärker lokalisierten Beschaffung beiträgt.
Neueste Industrielle Entwicklungen in Markt für Soja-basierte Lebensmittel
- Juli 2026: Danone brachte Silk Protein Yogurt und Silk Protein Shakes in den Vereinigten Staaten auf den Markt und erweiterte damit Silk um proteinreichere Formate, die aus Soja gewonnenes vollständiges Protein verwenden. Das Unternehmen richtet sich an Verbraucher, die Sättigung und funktionelle Ernährung innerhalb pflanzlicher Milchalternativen suchen, was den Wettbewerbsdruck auf etablierte Sojagetränke- und fermentierte Alternativmarken erhöht.
- Oktober 2025: Blue Tribe brachte Korean Soya Chaap und eine Spicy-Kebab-Linie in Indien auf den Markt und positionierte die Produkte als proteinreiche Angebote mit sauberer Kennzeichnung, die sich an jüngere Verbraucher und bequemlichkeitsorientierte Haushalte richten. Die Distribution über Premium-Geschäfte und Quick-Commerce-Plattformen erweitert die Verfügbarkeit von sojabasierten Fleischersatzprodukten über Nischenkanäle hinaus und ermöglicht durch On-Demand-Lieferung schnellere Testkäufe.
- Oktober 2024: Cargill vertiefte seine Partnerschaft mit ENOUGH durch eine Investition in dessen Series-C-Runde und den Abschluss einer Handelsvereinbarung im Zusammenhang mit ENOUGHs ABUNDA-Mykoprotein. Die Zusammenarbeit erweitert Cargills Werkzeugkasten für alternative Proteinformulierungen und verstärkt den Wettbewerbsdruck auf sojabasierte Zutaten bei der Entwicklung von Misch- und Multiprotein-Produkten.
Markt für Soja-basierte Lebensmittel Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst verpackte Lebensmittel und Getränke, bei denen Soja der primäre Basisbestandteil ist und die zum menschlichen Verzehr über Einzelhandels- und Gastronomiekanäle verkauft werden, und wird wertmäßig zum Zeitpunkt des Verkaufs bemessen.
Ausschlüsse aus dem Umfang: Wir schließen Soja aus, das hauptsächlich als Zutat für Tierfutter, industrielle Zwecke und Arzneimittel verwendet wird, und wir zählen auch den Rohsojabohnenhandel nicht als fertigen Lebensmittelmarkt.
Segmentierungsübersicht
- Nach Produkttyp
- Fleischersatzprodukte
- Texturiertes Pflanzenprotein
- Tofu
- Tempeh
- Milchalternativen
- Speiseeis
- Käse
- Joghurt
- Aufstrich
- Sonstiges
- Fleischersatzprodukte
- Nach Kategorie
- Konventionell
- Bio
- Nach Vertriebskanal
- Hypermärkte/Supermärkte
- Convenience-Stores
- Online-Einzelhandelsgeschäfte
- Sonstiger Vertriebskanal
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Niederlande
- Polen
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktbemessung und Validierung
Desk Research
Die Desk Research half uns dabei, klare Produktgrenzen zu setzen und die erste Nachfragekarte nach Region und Kanal zu erstellen. Wir haben öffentliche Quellen wie FAOSTAT für Soja-Versorgungssignale, USDA-Aktualisierungen zu Ölsaaten und Lebensmittelverbrauch, UN Comtrade-Handelsströme für von Soja abgeleitete Lebensmittelkategorien sowie den Codex Alimentarius und nationale Lebensmittelkennzeichnungsvorschriften, die beeinflussen, was als Soja-basiert verkauft werden kann, ausgewertet. Soweit es mit Ernährungsveränderungen und Unverträglichkeitstrends zusammenhängt, haben wir auch Leitlinien der Weltgesundheitsorganisation und ähnlicher Behörden für öffentliche Gesundheit geprüft.
Um diese Signale in Markteingaben umzuwandeln, haben wir auch Quellen wie Jahresberichte von Unternehmen, Investorenpräsentationen und Ergebnistranskripte genutzt, um den Kategorienmix und die Preisentwicklung zu verstehen. Anschließend haben wir seriöse Presse- und Verbandswebsites verfolgt, um Markteinführungen und Vertriebsbewegungen zu verfolgen. In einigen Fällen wurde der kostenpflichtige Zugang zu Unternehmensfinanzdaten sowie zu Patent- und Innovationsverfolgungstools genutzt, um Zeitpläne für Produktverbesserungen und Kapazitätserweiterungen zu überprüfen. Die hier aufgeführten Quellen sind nur illustrativ, und es wurden zusätzliche öffentliche Referenzen verwendet, um Daten zu sammeln, Bereiche zu überprüfen und unklare Punkte zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung dessen, was in realen Verkaufsberichten als Soja-basierte Lebensmittel gilt, und auf die Überprüfung von Preis- und Volumenannahmen nach Produktgruppe und Vertriebsweg. Wir haben mit einer Mischung aus Herstellern, Zulieferern von Zutaten, Distributoren sowie Einzel- und Gastronomiemanagern in den wichtigsten Verbrauchsregionen gesprochen, was dazu beigetragen hat, Lücken zu schließen, die die Desk Research typischerweise nicht klären kann, einschließlich des Eigenmarkenanteils, der Promotionsintensität und des Online-Anteils.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 32 % | Führungskräfte (CXOs): 17 % | Asiatisch-pazifischer Raum: 44 % |
| Mittlere Ebene: 49 % | Funktions-/Bereichsleiter: 24 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 59 % | Amerika: 26 % |
Marktbemessung und Prognose
Die Bemessung begann mit einem Top-down-Aufbau, bei dem Lebensmittelkategorie-Verbrauchs- und Handelsreihen verwendet wurden, um den Nachfragepool für Soja-basierte Lebensmittel nach Region zu rekonstruieren, gefolgt von Kanalaufteilungen, die die moderne Einzelhandels-, Convenience- und Online-Durchdringung widerspiegeln. Wir haben diese Gesamtwerte dann mit selektiven Bottom-up-Annäherungen überprüft, hauptsächlich durch Stichproben des Preises pro Kilogramm oder pro Liter multipliziert mit beobachteten Kategorievolumina sowie Lieferanten- und Distributor-Zusammenfassungen, wo öffentliche Finanzlinien verfügbar waren.
Zu den wichtigsten Eingaben, die das Modell geprägt haben, gehörten Trends beim Konsum von Soja-Lebensmitteln und -Getränken, das Tempo der Übernahme von Milchalternativen, die Entwicklung der durchschnittlichen Verkaufspreise, die durch Soja-Rohstoffkosten und Promotionen beeinflusst wird, die Verschiebung des Anteils hin zum Online-Einzelhandel sowie der Bio- gegenüber dem konventionellen Mix, wo Kennzeichnung und Zertifizierungen die Preisgestaltung verändern. Wo einer Unterkategorie eine klare öffentliche Reihe fehlte, haben wir Proxy-Indikatoren verwendet (wie Importcodes, Erweiterung des Einzelhandelssortiments und Kapazitätsankündigungen) und dann die Anteile auf der Grundlage dessen angepasst, was Interviews als realistisch erscheinen ließen. Die Prognose stützte sich auf Szenarioanalysen, die durch Expertenmeinungen zu Preiselastizität, Betriebsmittelkostenzyklen und der erwarteten Rate der Umstellung auf pflanzliche Produkte unterstützt wurden, wonach die Wachstumspfade geglättet wurden, um zu verhindern, dass einmalige Schocks zu langfristigen Trends werden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Prüfungen validiert, damit die endgültige Reihe mit dem beobachteten Marktverhalten konsistent bleibt. Wir haben modellierte Werte mit unabhängigen Signalen verglichen, wie z. B. Umsatzoffenlegungen nach Kategorie, Handels- und Produktionsrichtungen sowie bekannten Preisspannen, und dann alle starken Sprünge vor der Freigabe untersucht.
Eine zweite Analystenprüfung wurde verwendet, um Annahmen zu testen und sicherzustellen, dass die Mathematik über Regionen, Kanäle und Produktgruppen hinweg stimmt. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, einschließlich größerer regulatorischer Änderungen, Versorgungsunterbrechungen oder bedeutender Preisverschiebungen. Vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die neueste abgestimmte Ansicht erhalten.
Marktgröße für Soja-basierte Lebensmittel von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Soja-basierte Lebensmittel können stark variieren, selbst wenn das Thema ähnlich erscheint, da der gezählte Produktumfang und der Preispunkt in der Wertschöpfungskette nicht immer gleich sind. Unterschiede treten auch auf, wenn eine Schätzung stärker auf breiteren Sojabohnen-Lebensmittelkategorien basiert, während eine andere näher an verbraucherorientierten Soja-Lebensmitteln bleibt.
Die größten Lücken entstehen in der Regel durch Umfang und Zählregeln, zum Beispiel ob Sojaöl, Soja-Zutaten oder Tierfutterverwendungen in die Gesamtsumme einfließen und ob Werte zum Einzelhandelsverkaufspreis oder zu Herstellerumsätzen gemessen werden. Währungszeitpunkt und Inflationsbehandlung können die Ergebnisse ebenfalls verschieben, insbesondere wenn sich die Soja-Inputkosten schnell bewegen, und einige Verlage überprüfen Annahmen nicht erneut, wenn sich der Kanalmix schnell ändert. Die Beibehaltung von Soja-abgeleiteten Fleischersatzprodukten und Milchalternativen innerhalb einer konsistenten Einzelhandelswertlogik und die erneute Validierung von Preis- und Volumenbereichen mit kanalseitigen Interviews in jedem Aktualisierungszyklus unterstützt die engere und besser nachvollziehbare Schätzung, die am Ende von Mordor Intelligence verwendet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 32,07 Mrd. USD (2026) | |
| Fachzeitschrift A | 63,58 Mrd. USD (2024) | Diese Zahl scheint einen breiteren Sojabohnen-Lebensmittel- und Getränkeschirm zu verwenden, der angrenzende Soja-Kategorien über fertige Soja-basierte Lebensmittel hinaus einbeziehen kann, und ist an ein früheres Basisjahr mit einem anderen Inflations- und Währungszeitpunkt gebunden. |
| Globale Unternehmensberatung B | 44,41 Mrd. USD (2025) | Diese Schätzung kombiniert wahrscheinlich eine breitere Gruppe von Soja-Lebensmitteln unter einem einzigen Gesamtwert und stützt sich möglicherweise stärker auf angebotsseitige Wertschöpfungskettenannahmen, die von einem Einzelhandelswertansatz abweichen können, wenn sich Eigenmarken, Promotionen und Online-Anteile schnell ändern. |
Die Streuung der veröffentlichten Zahlen erklärt sich hauptsächlich dadurch, was als Soja-basiertes Lebensmittel gezählt wird und wo der Wert entlang der Kette erfasst wird. Indem der Umfang auf verbraucherorientierte Soja-Lebensmittel beschränkt und Preise sowie Kanalanteile mit echten Marktteilnehmern getestet werden, bleibt die endgültige Zahl leichter replizierbar und im Laufe der Zeit aktualisierbar.
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für sojabasierte Lebensmittel bis 2031 erreichen?
Der Markt für sojabasierte Lebensmittel wird bis 2031 voraussichtlich einen Wert von 43,66 Milliarden USD erreichen.
Welche Produktkategorie wächst innerhalb der Sojaprodukte am schnellsten?
Milchalternativen wachsen bis 2031 mit einer CAGR von 6,73 % und übertreffen damit das Wachstum von Fleischersatzprodukten.
Welche Bedeutung hat Asien-Pazifik für die globale Sojanachfrage?
Asien-Pazifik erzielte im Jahr 2025 33,05 % des globalen Umsatzes und ist damit der größte regionale Beitragszahler.
Warum gewinnen Bio-Sojaprodukte an Bedeutung?
Zertifizierte Bio-Linien erzielen Preisaufschläge von 25–35 % und verzeichnen eine CAGR von 6,86 %, da gesundheitsbewusste Verbraucher rückverfolgbare, pestizidfreie Optionen suchen.
Welche Technologien verbessern den Geschmack und die Textur von Soja?
Kaltplasmabehandlung, ultraschallunterstützte Extraktion und Doppelschneckenextrusion entfernen Fehlaromen und erzeugen fleischähnliche Faserstrukturen, die die Verbraucherakzeptanz steigern.