
Größe und Marktanteil des Marktes für pflanzliche Lebensmittel und Getränke
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 95.07 Milliarden US-Dollar |
| Marktgröße (2031) | 166.43 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 11.85 % |
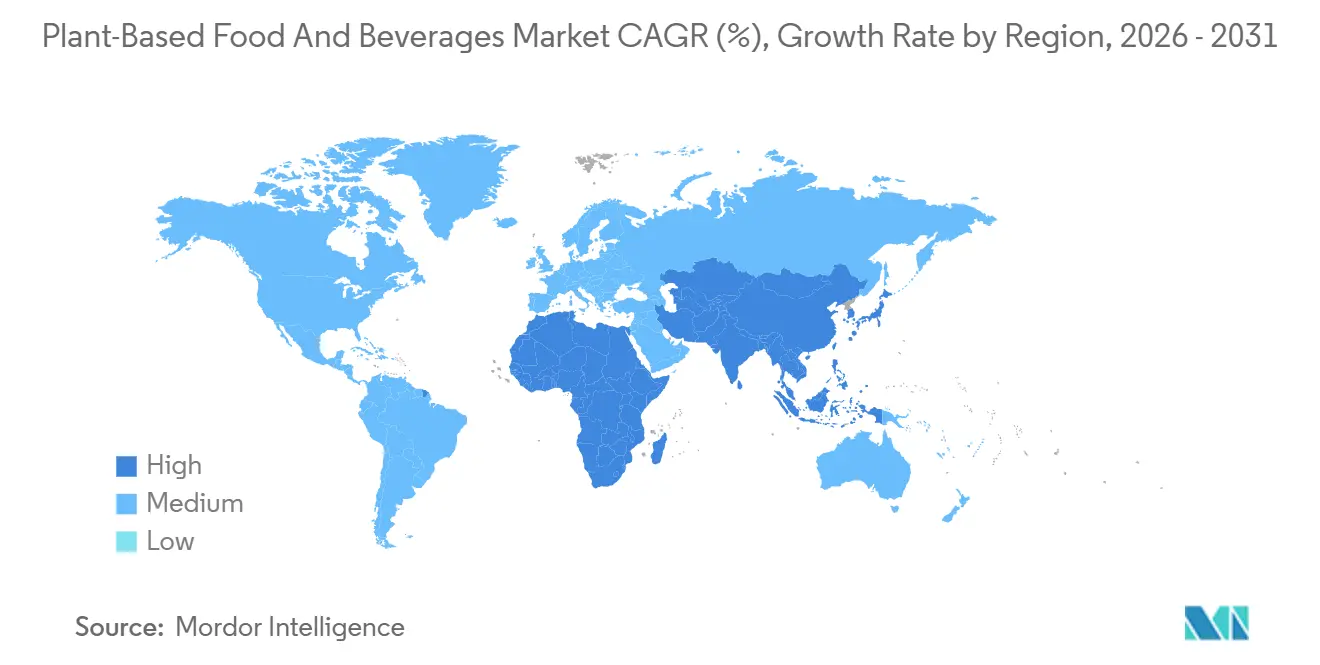
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
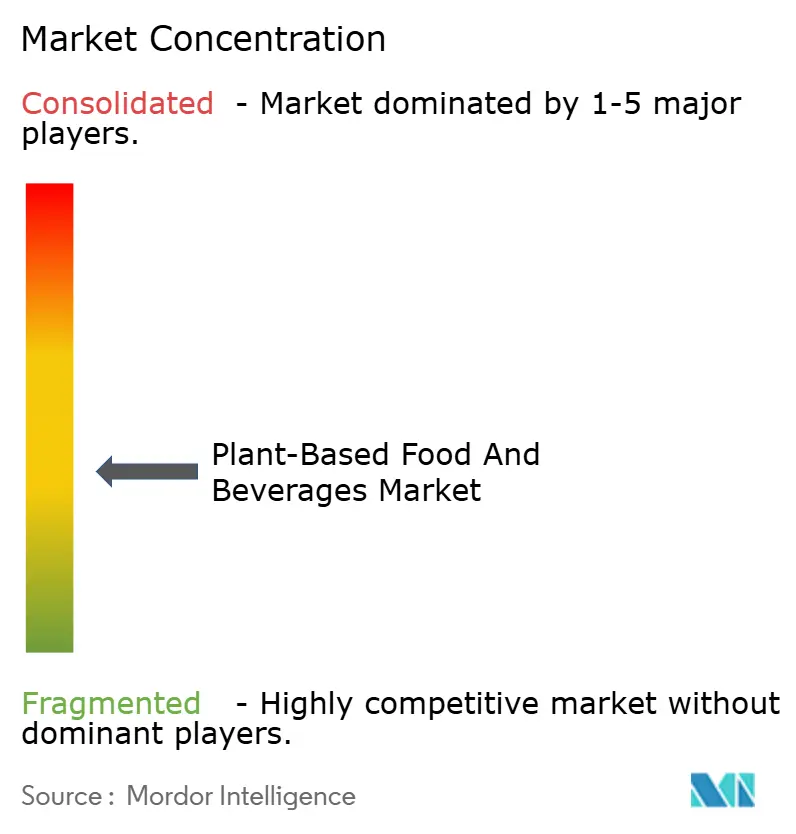
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für pflanzliche Lebensmittel und Getränke von Mordor Intelligence
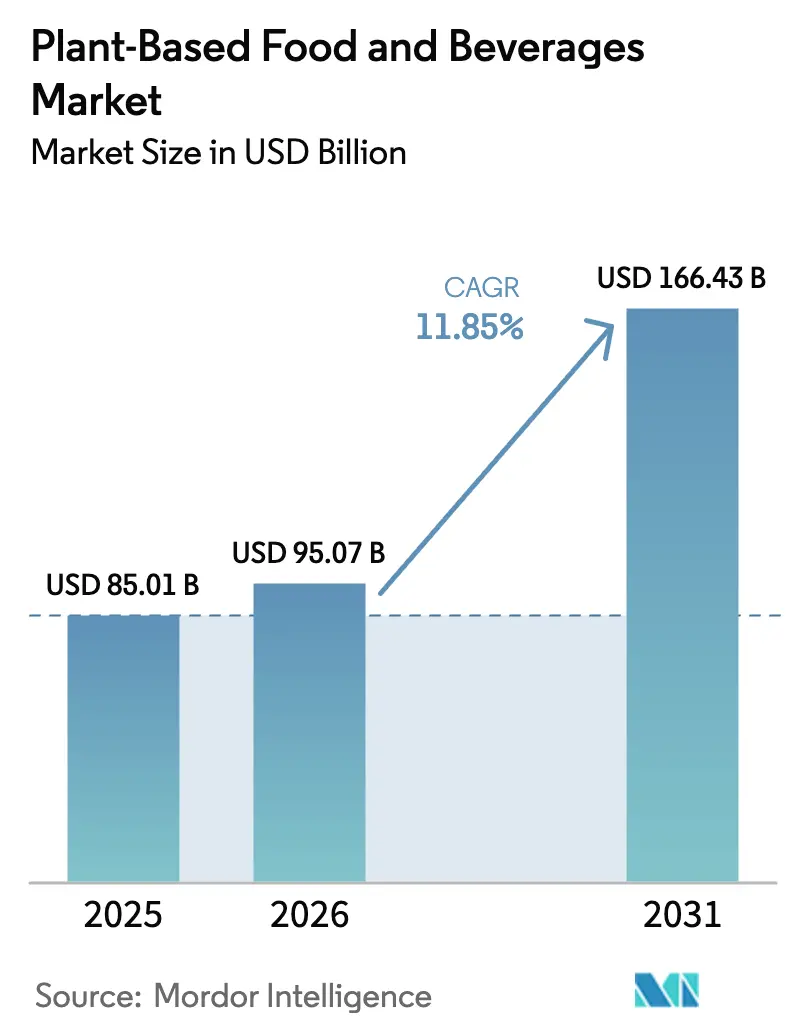
Die Größe des Marktes für pflanzliche Lebensmittel und Getränke wird voraussichtlich von USD 85,01 Milliarden im Jahr 2025 und USD 95,07 Milliarden im Jahr 2026 auf USD 166,43 Milliarden bis 2031 anwachsen, was einer CAGR von 11,85 % zwischen 2026 und 2031 entspricht. Die zunehmende Verbreitung flexitarischer Ernährungsweisen in Nordamerika und Europa treibt das Marktwachstum erheblich voran. In der Region Asien-Pazifik steigert die wachsende Prävalenz von Laktoseintoleranz die Nachfrage nach pflanzlichen Alternativen. In den Golfstaaten ist ein Anstieg der Markteinführungen von halal-zertifizierten Produkten zu verzeichnen, was ebenfalls zur Marktexpansion beiträgt. Innovationen bei Zutaten, wie präzisionsfermentiertes Häm und Barista-Hafermehl-Emulsionen, verbessern die Geschmacksprofile und fördern Wiederholungskäufe. Supermärkte ordnen ihre Regale neu, um pflanzliche Produkte neben herkömmlichen Milch- und Fleischprodukten zu platzieren und sie für Verbraucher zugänglicher zu machen. Darüber hinaus führen Schnellrestaurantketten pflanzliche Optionen wieder ein und schaffen so mehr Möglichkeiten für Verbraucher, diese Produkte auszuprobieren. Der Markt bleibt fragmentiert.
Wichtigste Erkenntnisse des Berichts
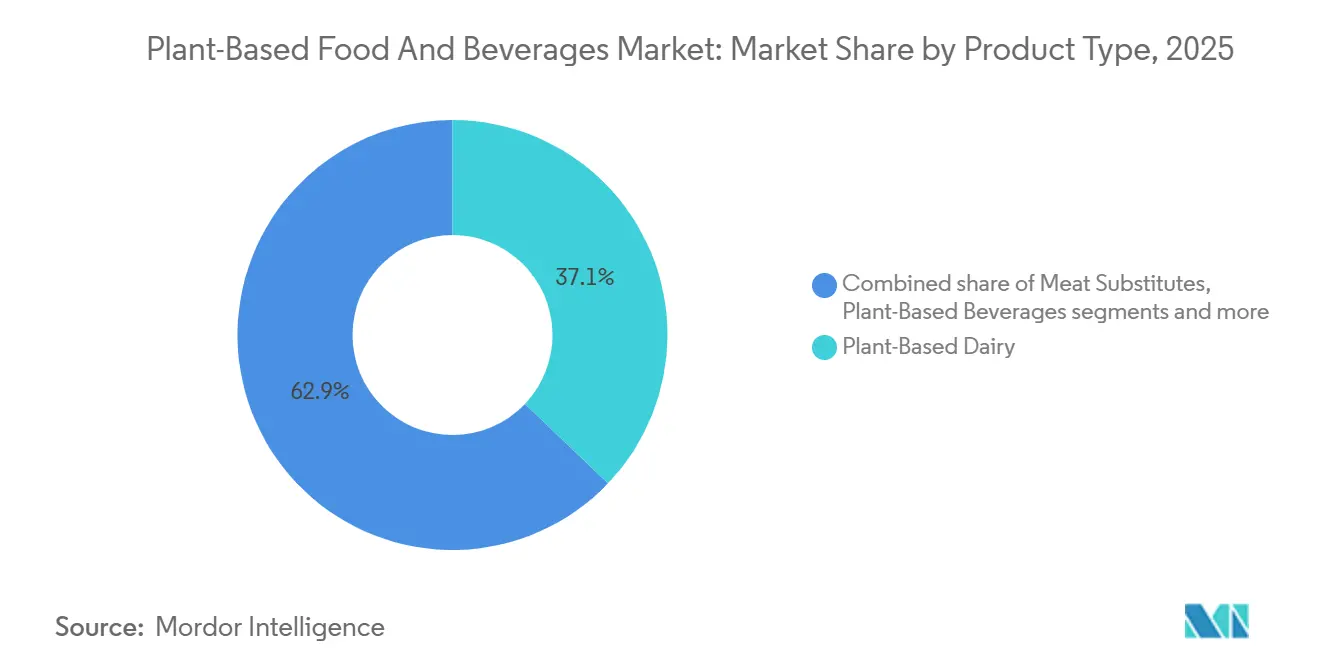
- Nach Produkttyp führten pflanzliche Milchprodukte mit einem Umsatzanteil von 37,12 % im Jahr 2025; Fleischersatzprodukte werden voraussichtlich bis 2031 mit einer CAGR von 12,61 % wachsen.
- Nach Zutatenquelle entfiel auf Soja ein Anteil von 39,55 % am Umsatz 2025, während Hafer bis 2031 mit einer CAGR von 13,03 % wachsen wird.
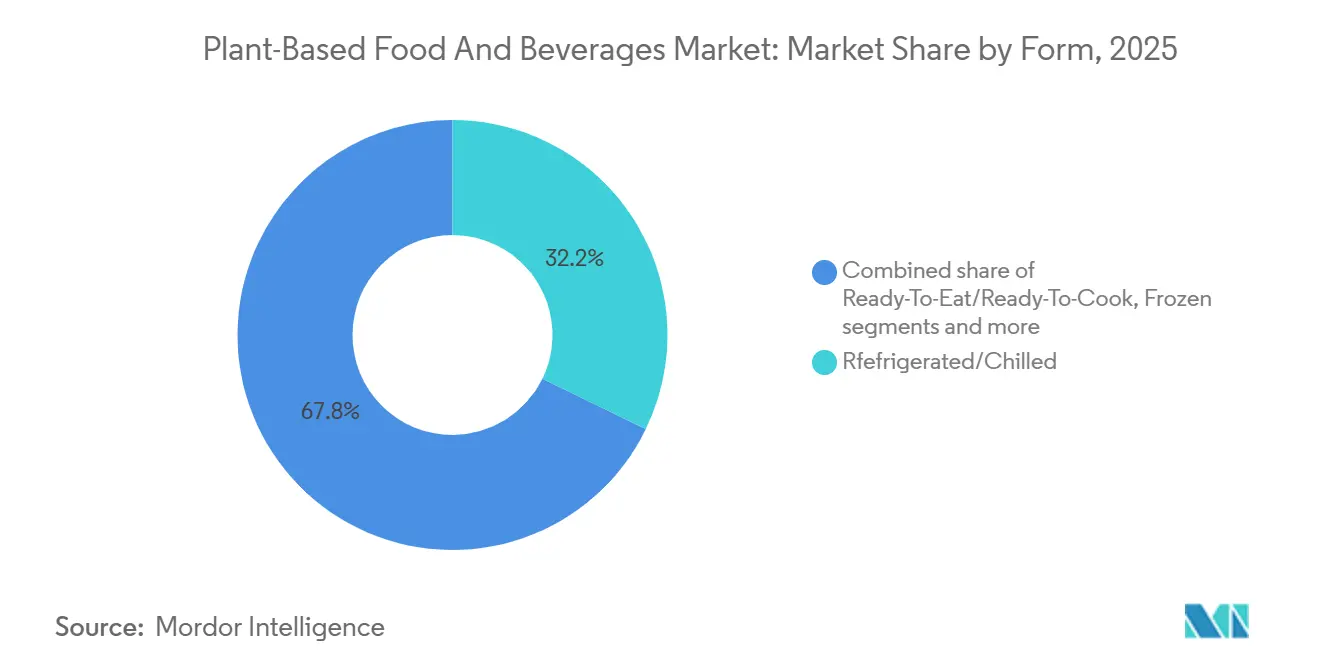
- Nach Form entfielen auf gekühlte und tiefgekühlte Produkte 32,21 % des Umsatzes 2025, während verzehrfertige und kochfertige Formate voraussichtlich mit einer CAGR von 13,46 % bis 2031 wachsen werden.
- Nach Vertriebskanal entfiel auf den Einzelhandel ein Anteil von 71,82 % am Umsatz 2025, während der Außer-Haus-Konsum bis 2031 voraussichtlich mit einer CAGR von 13,13 % steigen wird.
- Nach Geografie hielt Asien-Pazifik 35,84 % des Umsatzes 2025; der Nahe Osten und Afrika sind mit der schnellsten CAGR von 12,05 % bis 2031 positioniert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung flexitarischer und vegetarischer Lebensstile | +2.8% | Global, mit höchster Durchdringung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Zunehmende Prävalenz von Laktoseintoleranz und Lebensmittelallergien | +2.1% | Schwerpunkt Asien-Pazifik (68 % der Bevölkerung laktoseintolerant), Ausstrahlungseffekte auf globale Märkte | Langfristig (≥ 4 Jahre) |
| Wachsende ethische Bedenken hinsichtlich des Tierwohls, die die langfristige Akzeptanz fördern | +1.6% | Nordamerika, Europa, Australien | Langfristig (≥ 4 Jahre) |
| Kontinuierliche Innovation bei pflanzlichen Formulierungen zur Verbesserung von Geschmack, Textur und Nährwertprofilen | +2.4% | Global, angeführt von Forschungs- und Entwicklungszentren in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Wachsendes Bewusstsein für die Umweltauswirkungen der Tierhaltung | +1.9% | Europa, Nordamerika, mit zunehmendem Bewusstsein in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Verbraucherfokus auf Gesundheit und Wohlbefinden, der die Nachfrage nach Lebensmitteln steigert, die als cholesterin-, gesättigte Fette- und künstliche Zutaten-ärmer wahrgenommen werden | +2.2% | Global, am stärksten in einkommensstarken Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung flexitarischer und vegetarischer Lebensstile
Der Anstieg flexitarischer und vegetarischer Lebensstile ist zu einem wichtigen Treiber des Marktes für pflanzliche Lebensmittel und Getränke geworden. Immer mehr Verbraucher entscheiden sich dafür, pflanzliche Optionen in ihre tägliche Ernährung aufzunehmen, ohne vollständig auf Fleisch zu verzichten. Im Jahr 2024 berichtete ProVeg International, dass sich etwa 40 % der europäischen Bevölkerung als Flexitarier identifizierten, was einen wachsenden Trend zur Reduzierung des Fleischkonsums verdeutlicht[1]Quelle: ProVeg International, "Capture Europe's Biggest Flexitarian Audience by Understanding German Consumers", proveg.org. Dieser Wandel hat Einzelhändler und Anbieter im Gastronomiebereich dazu veranlasst, ihr Angebot an pflanzlichen Produkten zu erweitern und diese in Mainstream-Kategorien zu integrieren, anstatt sie auf Nischenbereiche zu beschränken. So haben beispielsweise bekannte Schnellrestaurantketten und Einzelhandelsmarken damit begonnen, dauerhafte pflanzliche Menüpunkte hinzuzufügen und ihre Produktpaletten zu erweitern, um dieser veränderten Nachfrage gerecht zu werden. Das wachsende Verbraucherbewusstsein für gesundheitliche Vorteile, ökologische Nachhaltigkeit und den Bedarf an Ernährungsvielfalt treibt das Wachstum des Konsums pflanzlicher Lebensmittel und Getränke weltweit weiter voran.
Zunehmende Prävalenz von Laktoseintoleranz und Lebensmittelallergien
Die zunehmende Prävalenz von Laktoseintoleranz und Lebensmittelallergien ist ein wesentlicher Treiber des globalen Marktes für pflanzliche Lebensmittel und Getränke. Im Jahr 2025 zeigten Daten der World Population Review, dass einige Länder, darunter die Demokratische Republik Kongo, Vietnam, Südkorea, Jemen und Mosambik, Laktoseintoleranzraten von bis zu 100 % aufwiesen[2]Quelle: World Population Review, "Lactose Intolerance by Country 2025", worldpopulationreview.com. Dies verdeutlicht eine erhebliche Nachfrage nach laktosefreien Alternativen. Pflanzliche Getränke wie Hafermilch, Mandelmilch und Sojamilch sind zu beliebten Optionen geworden, da sie eine ähnliche Funktionalität wie Milchprodukte bieten, ohne Verdauungsprobleme zu verursachen. Um dieser wachsenden Nachfrage gerecht zu werden, entwickeln Hersteller angereicherte, allergenfreundliche Produkte für Verbraucher mit Nahrungsmittelunverträglichkeiten. Das wachsende Gesundheitsbewusstsein und die steigende Präferenz für Milchalternativen fördern die Akzeptanz pflanzlicher Lebensmittel und Getränke weltweit weiter.
Wachsende ethische Bedenken hinsichtlich des Tierwohls fördern die langfristige Akzeptanz
Bedenken hinsichtlich des Tierwohls werden zu einem wichtigen Treiber des Marktes für pflanzliche Lebensmittel und Getränke. Viele Verbraucher suchen nun aktiv nach tierversuchsfreien Lebensmitteloptionen, die mit ihren ethischen Überzeugungen übereinstimmen. Die American Humane Farm Survey 2024 ergab, dass 72 % der Befragten besorgt über die Behandlung von Tieren auf Bauernhöfen sind, was eine klare Nachfrage nach humaneren und ethischeren Praktiken in der Lebensmittelproduktion zeigt[3]Quelle: American Humane Org, "American Humane Farm Survey", americanhumane.org. Dieses wachsende Bewusstsein hat zu einer spürbaren Verlagerung hin zu pflanzlichen Alternativen geführt, da diese Produkte keine Tierausbeutung beinhalten und als ethischer gelten. Als Reaktion auf diesen Trend verstärken Einzelhändler und Lebensmittelhersteller ihren Fokus auf pflanzliche Produktangebote. Sie führen eine breitere Palette von Optionen ein, um Verbraucher anzusprechen, die bei ihren Kaufentscheidungen Tierwohl und ethische Gesichtspunkte priorisieren.
Kontinuierliche Innovation bei pflanzlichen Formulierungen verbessert Geschmack, Textur und Nährwertprofile
Fortschritte in der Produktformulierung spielen eine Schlüsselrolle bei der Verbesserung von Geschmack und Textur pflanzlicher Lebensmittel und Getränke und machen sie für Verbraucher attraktiver. Eine im Jahr 2025 vom NECTAR-Konsortium durchgeführte Blindverkostung ergab, dass nur etwa ein Drittel der pflanzlichen Alternativen Geschmack und Textur traditioneller tierischer Produkte erreichte. Dieses Ergebnis unterstreicht den Bedarf an kontinuierlicher Forschung und Entwicklung in diesem Sektor. Unternehmen wie Impossible Foods setzen innovative Techniken wie Präzisionsfermentation ein, um Häm- und Kasein-Analoga herzustellen. Diese Zutaten helfen dabei, den herzhaften Umami-Geschmack und die Schmelzeigenschaften tierischer Lebensmittel nachzuahmen. Darüber hinaus ermöglichen Verbesserungen in der Technologie texturierter Pflanzenproteine nun die Herstellung faseriger Alternativen für ganze Muskelstücke für eine Vielzahl von Anwendungen jenseits pflanzlicher Burger.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Geringes Verbraucherbewusstsein und mangelndes Verständnis für pflanzliche Ernährung | -1.4% | Schwellenmärkte in Asien-Pazifik, Naher Osten und Afrika sowie Lateinamerika | Mittelfristig (2–4 Jahre) |
| Zunehmende Häufigkeit von Soja-, Nuss- und Glutenallergien, die die Verbraucherakzeptanz einschränken | -1.2% | Global, mit den stärksten Auswirkungen in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Höhere Preise pflanzlicher Produkte im Vergleich zu herkömmlichen tierischen Alternativen | -2.1% | Global, am stärksten in preissensiblen Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Unklarheit bei Kennzeichnungsbegriffen wie Milch, Käse und Fleisch | -0.9% | Nordamerika, Europa, mit aufkommenden Debatten in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Geringes Verbraucherbewusstsein und mangelndes Verständnis für pflanzliche Ernährung
Geringes Verbraucherbewusstsein für pflanzliche Ernährung bleibt eine große Herausforderung, insbesondere in Schwellenmärkten, wo diese Produkte oft als fremd oder westliche Importe wahrgenommen werden, anstatt als natürliche Erweiterung traditioneller Proteinquellen wie Linsen, Kichererbsen oder Tofu. Viele Verbraucher hegen nach wie vor Missverständnisse über die Proteinqualität und -vollständigkeit pflanzlicher Ernährungsweisen, obwohl die Akademie für Ernährung und Diätetik 2024 bestätigte, dass gut geplante pflanzliche Ernährungsweisen alle essenziellen Nährstoffe für Menschen in jeder Lebensphase liefern können. Darüber hinaus werden pflanzliche Produkte in Geschäften oft in Premium- oder Spezialgesundheitsbereichen platziert, was die Wahrnehmung verstärkt, dass es sich um Nischen- oder Luxusartikel handelt und nicht um alltägliche Lebensmitteloptionen. Diese Wahrnehmung schränkt ihre Attraktivität für den breiteren Markt ein. Maßnahmen wie die Platzierung pflanzlicher Produkte neben herkömmlichen Artikeln in den Regalen und die Verwendung von QR-Codes zur Aufklärung der Verbraucher über ihre Nährwertvorteile helfen dabei, diese Probleme anzugehen.
Zunehmende Häufigkeit von Soja-, Nuss- und Glutenallergien schränkt die Verbraucherakzeptanz ein
Die zunehmende Anzahl von Allergien gegen häufige pflanzliche Zutaten wie Soja und Baumnüsse stellt den Markt für pflanzliche Lebensmittel und Getränke vor Herausforderungen. Diese Allergien erschweren es empfindlichen Verbrauchern, auf bestimmte Produkte zuzugreifen, und verringern ihr Vertrauen in die Nutzung pflanzlicher Optionen als regelmäßige Substitute für traditionelle Lebensmittel. Obwohl Alternativen auf Hafer- und Reisbasis als sicherere Optionen an Popularität gewinnen, haben sie oft einen geringeren Proteingehalt, was ihre Attraktivität in Segmenten wie Sporternährung und Kinderernährung einschränkt, wo eine höhere Proteinzufuhr unerlässlich ist. Darüber hinaus erfordern allergenfreie Produkte spezialisierte Herstellungsprozesse und strenge Kennzeichnung, was die Kosten und betrieblichen Herausforderungen erhöht, insbesondere für kleinere Unternehmen. Einzelhändler neigen auch dazu, sich auf die Bevorratung von Produkten mit hoher Nachfrage zu konzentrieren, was dazu führen kann, dass weniger allergenfreie Optionen in den Regalen verfügbar sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Milchprodukte dominieren weiterhin den UmsatzIm Jahr 2025 trugen pflanzliche Milchprodukte 37,12 % zum Umsatz des Marktes für pflanzliche Lebensmittel und Getränke bei und waren damit das größte Segment. Die wachsende Nachfrage nach Alternativen zu herkömmlichen Milchprodukten wird durch Faktoren wie Laktoseintoleranz, den Anstieg veganer Lebensstile und zunehmendes Umweltbewusstsein angetrieben. Produkte wie pflanzliche Milch, Joghurt, Käse und Kaffeesahne sind bei Verbrauchern sowohl im Einzelhandel als auch in der Gastronomie beliebt geworden. Unternehmen konzentrieren sich auf die Verbesserung von Geschmack und Qualität dieser Produkte und stellen gleichzeitig sicher, dass sie in Supermärkten weit verbreitet verfügbar sind. Dieses Segment gedeiht weiterhin aufgrund seiner treuen Verbraucherbasis und der häufigen Verwendung pflanzlicher Milchprodukte in der täglichen Ernährung.
Das Segment der Fleischersatzprodukte wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 12,61 % wachsen, was die zunehmende Verlagerung hin zu pflanzlichen Proteinoptionen widerspiegelt. Verbraucher werden sich zunehmend der gesundheitlichen Vorteile, Nachhaltigkeitsfragen und des Tierwohls bewusst, was die Nachfrage nach pflanzlichen Fleischprodukten antreibt. Hersteller setzen fortschrittliche Technologien ein, um Textur, Geschmack und Nährwertgehalt dieser Produkte zu verbessern und sie für ein breiteres Publikum attraktiver zu machen. Darüber hinaus erweitert die Verfügbarkeit von pflanzlichem Fleisch in Schnellrestaurants und verpackten Lebensmittelkategorien seine Reichweite. Mit wachsender globaler Akzeptanz ist dieses Segment auf dem Weg, eines der am schnellsten wachsenden Bereiche im Markt für pflanzliche Lebensmittel und Getränke zu werden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Zutatenquelle:
Soja führt, aber Hafer holt aufSoja wird voraussichtlich 39,55 % des Umsatzes des Marktes für pflanzliche Lebensmittel und Getränke nach Zutatenquelle im Jahr 2025 ausmachen und seine Dominanz als wichtiger Rohstoff behaupten. Dies ist hauptsächlich auf seinen hohen Proteingehalt, seine Erschwinglichkeit und Vielseitigkeit zurückzuführen, die ihn für eine Reihe von Produkten wie pflanzliche Milch, Fleischersatzprodukte und Tofu geeignet machen. Die gut etablierten Lieferketten und der großflächige Sojaanbau gewährleisten eine gleichbleibende Verfügbarkeit und Kosteneffizienz. Seine langjährige Verwendung in pflanzlichen Ernährungsweisen und die starke Vertrautheit der Verbraucher tragen ebenfalls zu seiner weit verbreiteten Akzeptanz bei und festigen seine führende Position auf dem Markt.
Haferbasierte Zutaten werden voraussichtlich bis 2031 mit einer CAGR von 13,03 % wachsen, angetrieben durch die steigende Verbrauchernachfrage nach allergenfreundlichen und Clean-Label-Optionen. Hafer ist von Natur aus frei von häufigen Allergenen wie Soja und Nüssen, was ihn für ein breiteres Verbraucherspektrum attraktiv macht. Sein milder Geschmack und seine cremige Textur machen ihn ideal für Milchalternativen wie pflanzliche Milch und Joghurt. Die wachsende Präferenz für nachhaltige, minimal verarbeitete Zutaten hat ebenfalls die Popularität von Hafer gesteigert. Kontinuierliche Produktinnovationen und eine verbesserte Verfügbarkeit im Einzelhandel werden voraussichtlich das stetige Wachstum dieses Segments unterstützen.
Nach Form:
Gekühlte Produkte weiterhin am größtenGekühlte und tiefgekühlte Produkte machten 2025 32,21 % des Umsatzes mit pflanzlichen Lebensmitteln und Getränken aus, angetrieben durch die wachsende Präferenz für frische, weniger verarbeitete Optionen. Dazu gehören pflanzliche Milch, Joghurt, Fleischersatzprodukte und verzehrfertige Mahlzeiten, die zur Aufrechterhaltung von Qualität und Haltbarkeit Kühlung benötigen. Verbraucher nehmen gekühlte Produkte oft als frischer und schmackhafter wahr, was ihre Beliebtheit steigert. Der Ausbau von Kühllagern und ihre zunehmende Verfügbarkeit in Supermärkten und Fachgeschäften haben dieses Segment weiter unterstützt. Die Einführung von Premium- und funktionalen pflanzlichen Produkten hat zum Wachstum gekühlter Optionen beigetragen.
Verzehrfertige und kochfertige pflanzliche Produkte werden voraussichtlich bis 2031 mit einer CAGR von 13,46 % wachsen, was die steigende Nachfrage nach schnellen, praktischen Mahlzeitlösungen widerspiegelt. Mit zunehmender Urbanisierung und einem hektischeren Lebensstil greifen immer mehr Verbraucher auf einfach zuzubereitende pflanzliche Optionen zurück. Unternehmen reagieren darauf, indem sie eine breitere Palette von Produkten anbieten, wie gefrorene Mahlzeiten, fertige Snacks und vorgekochte Fleischersatzprodukte, um diesen Bedürfnissen gerecht zu werden. Innovationen in der Produktentwicklung, verbesserte Geschmacksprofile und eine bessere Verfügbarkeit im Einzelhandel treiben dieses Segment voran. Der Fokus auf Bequemlichkeit wird voraussichtlich ein wichtiger Faktor für das anhaltende Wachstum dieser Kategorie bleiben.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Supermärkte dominierenEinzelhandelskanäle wie Supermärkte, Verbrauchermärkte, Fachgeschäfte und E-Commerce-Plattformen machten 2025 71,82 % des Umsatzes des Marktes für pflanzliche Lebensmittel und Getränke aus. Diese Kanäle sind beliebt, weil sie eine große Produktvielfalt, einfache Zugänglichkeit und eine starke Sichtbarkeit für pflanzliche Optionen bieten. Supermärkte dominieren aufgrund ihrer etablierten Kühlinfrastruktur und der Fähigkeit, vielfältige Produktpaletten zu führen. Der E-Commerce wächst ebenfalls rasant und bietet Verbrauchern direkten Zugang zu Produkten sowie eine breitere Auswahl an Nischen- und Premiummarken. Das kontinuierliche Wachstum des organisierten Einzelhandels und der Online-Lebensmittelplattformen wird voraussichtlich dazu beitragen, dass Einzelhandelskanäle die führende Vertriebsmethode für pflanzliche Produkte bleiben.
Außer-Haus-Kanäle, einschließlich Restaurants, Cafés und Gastronomiebetriebe, werden voraussichtlich bis 2031 mit einer CAGR von 13,13 % wachsen. Dieses Wachstum wird durch die wachsende Verfügbarkeit pflanzlicher Menüoptionen angetrieben, da sich Gastronomieanbieter an die Verbrauchernachfrage nach gesünderen, nachhaltigeren Mahlzeiten anpassen. Schnellrestaurants und Casual-Dining-Ketten führen pflanzliche Alternativen ein, um ein breiteres Kundenspektrum anzusprechen. Der wachsende Trend zum Auswärtsessen und das zunehmende Verbraucherbewusstsein für pflanzliche Ernährungsweisen steigern die Nachfrage in diesem Segment. Infolgedessen werden pflanzliche Produkte in Gastronomiebetrieben immer prominenter und erweitern ihre Marktpräsenz weiter.
Geografische Analyse
Markt für pflanzliche Lebensmittel und Getränke im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hatte im Jahr 2025 einen Anteil von 35,84 % am Umsatz des Marktes für pflanzliche Lebensmittel und Getränke und war damit die führende Region. Dieses Wachstum wird durch das zunehmende Interesse der Verbraucher an pflanzlichen Ernährungsweisen angetrieben, das durch ein gesteigertes Gesundheitsbewusstsein und die wachsende Beliebtheit flexitarischer Lebensstile bedingt ist. Länder wie China, Japan und Indien verzeichnen eine erhebliche Nachfrage, die durch große Bevölkerungszahlen und zunehmende Urbanisierung getrieben wird. Lokale Hersteller entwickeln Produkte, die auf regionale Geschmäcker zugeschnitten sind, und verbessern dadurch Akzeptanz und Zugänglichkeit. Investitionen in Produktionsanlagen und Lieferkettennetzwerke festigen die Dominanz der Region auf dem Markt weiter.
Markt für pflanzliche Lebensmittel und Getränke im Nahen Osten und Afrika
Die Region Naher Osten und Afrika wird voraussichtlich bis 2031 mit einer CAGR von 12,05 % wachsen und sich damit als einer der am schnellsten wachsenden Märkte etablieren. Dieses Wachstum wird durch ein zunehmendes Bewusstsein für gesundheitliche Vorteile, einen steigenden Bedarf an alternativen Proteinquellen sowie staatliche Initiativen zur Förderung der Lebensmitteldiversifizierung unterstützt. Eine verbesserte Einzelhandelsinfrastruktur und die Verfügbarkeit pflanzlicher Produkte machen diese Optionen für Verbraucher zugänglicher. Jüngere Generationen und städtische Bevölkerungsgruppen zeigen ein wachsendes Interesse an pflanzlichen Ernährungsweisen, was die Nachfrage weiter ankurbelt. Der Markteintritt sowohl globaler als auch regionaler Akteure dürfte das Wachstum in dieser Region beschleunigen.
Markt für pflanzliche Lebensmittel und Getränke in Europa, Nordamerika und Lateinamerika
Europa und Nordamerika sind reife Märkte mit stabiler Nachfrage, die durch ein ausgeprägtes Verbraucherbewusstsein für Nachhaltigkeit und etablierte pflanzliche Ernährungsgewohnheiten getragen wird. Verbraucher in diesen Regionen werden zunehmend durch Umweltbedenken, ethische Beschaffung und die Präferenz für Clean-Label-Produkte motiviert. Der Einzelhandel erweitert sein Angebot, einschließlich erschwinglicher pflanzlicher Eigenmarkenprodukte, um ein breiteres Publikum anzusprechen. In Lateinamerika verzeichnen Länder wie Brasilien und Mexiko ein allmähliches Wachstum aufgrund von Urbanisierung und einem wachsenden Verbraucherbewusstsein für pflanzliche Optionen. Kontinuierliche Innovationen in der Produktentwicklung und die Ausweitung der Einzelhandelsvertriebskanäle dürften das langfristige Wachstum in diesen Regionen unterstützen.

Regulatorisches Umfeld
Die Regulierung wird hinsichtlich der Benennung und Vermarktung pflanzlicher Lebensmittel verschärft, insbesondere wenn Produkte konventionellem Fleisch und Milchprodukten ähneln. In den Vereinigten Staaten veröffentlichte die FDA im Januar 2025 einen Leitlinienentwurf, der herkunftsspezifische Bezeichnungen für pflanzliche Alternativen empfiehlt (zum Beispiel die Angabe der Pflanzenquelle im Produktnamen), um Verbraucherverwirrung zu verringern. Obwohl unverbindlich, hat dies die Namensgebung auf Verpackungen und die Praxis der Aussagenbelegung beeinflusst.
In Europa erreichten der EU-Rat und das Parlament im März 2026 eine vorläufige Einigung, traditionelle Bezeichnungen wie „Steak" und „Bacon" Produkten tierischen Ursprungs vorzubehalten, während Begriffe wie „Burger" und „Wurst" weiterhin zulässig bleiben, mit einer Übergangsfrist zur Einhaltung. Auch die Normung schreitet voran: ISO 8700:2025 (veröffentlicht im Juli 2025) definiert Terminologie und technische Kriterien für die Kennzeichnung und Angaben bei pflanzlichen Lebensmitteln, und Singapur hat diese als SS ISO 8700:2026 übernommen, was einheitlichere Kennzeichnungsanforderungen in Märkten unterstützt, die mit verpackten pflanzlichen Lebensmitteln und Getränken handeln.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst die Versorgung mit Nutzpflanzen und Zutaten (Soja, Hafer, Erbsen, Mandeln, Weizen, Reis, Kokosnuss), die Primärverarbeitung zu Isolaten, Konzentraten, Ölen und funktionellen Zutaten sowie die nachgelagerte Herstellung von pflanzlichen Milchprodukten, Fleischersatzprodukten, Backwaren, Snacks und Getränken in gekühlten, gefrorenen und lagerstabilen Formaten. Qualitäts- und Rückverfolgbarkeitsanforderungen werden vorgelagert zunehmend formalisiert, unter anderem durch Programme wie die Europe-Soya-Richtlinien von Donau Soja (2026), die vertragsbasierte Konformität und risikobasierte Inspektionen für den GVO-freien Status nutzen und so Beschaffungsentscheidungen und die Lieferantenqualifizierung für sojabasierte Formulierungen prägen.
Die Fähigkeiten im Mid- und Downstream-Bereich werden durch die Kühlkettenbereitschaft und Formulierungs-Know-how beeinflusst, insbesondere bei gekühlten und Kühlprodukten, die einen großen Anteil der Verkäufe ausmachen. Staatlich unterstützte Initiativen prägen ebenfalls die Beschaffungs- und Produktionsplanung: Dänemarks Aktionsplan für pflanzliche Lebensmittel unterstützt die koordinierte Entwicklung von Landwirten über Verarbeiter bis hin zu Einzelhändlern und Kantinen und stärkt damit lokale Versorgungsnetzwerke für pflanzliche Endprodukte. In der EU enthalten die Vorschläge der Europäischen Kommission zur GAP nach 2027 (COM(2026) 355 final) Mechanismen, die die Verhandlungsposition der Landwirte stärken und organisiertere Investitionen in die Wertschöpfungskette rund um Eiweißpflanzen fördern sollen, was sich auf die Verfügbarkeit von Zutaten und die Kostenstruktur auswirkt.
Wettbewerbslandschaft
Der Markt für pflanzliche Lebensmittel und Getränke ist mäßig fragmentiert, wobei sowohl große multinationale Konzerne als auch kleinere innovative Marken um Marktanteile konkurrieren. Große Unternehmen wie Danone SA, Nestlé SA, Beyond Meat Inc., Oatly Group AB und Conagra Brands Inc. dominieren den Markt aufgrund ihrer starken Produktportfolios und umfangreichen globalen Vertriebsnetzwerke. Diese Unternehmen bedienen ein breites Spektrum an Verbraucherpräferenzen, indem sie eine vielfältige Produktlinie anbieten, darunter pflanzliche Milchprodukte, Fleischersatzprodukte und Getränke. Ihre Fähigkeit, in großem Maßstab zu produzieren und kontinuierlich in die Entwicklung neuer Produkte zu investieren, hilft ihnen, einen Wettbewerbsvorteil zu behalten. Das Vorhandensein zahlreicher regionaler und aufstrebender Marken fragmentiert den Markt jedoch weiter und schafft ein dynamisches Wettbewerbsumfeld.
Führende Hersteller erweitern aktiv ihr Produktangebot und verbessern die Effizienz der Lieferkette, um der wachsenden Verbrauchernachfrage gerecht zu werden. Sie investieren stark in Forschung und Entwicklung, um Geschmack, Textur und Nährwert ihrer Produkte zu verbessern, was dazu beiträgt, Stammkunden zu gewinnen. Diese Unternehmen gehen strategische Partnerschaften ein und erschließen neue geografische Märkte, um ihre globale Präsenz zu stärken. Die Ausweitung des Einzelhandels und die Zusammenarbeit mit Gastronomiebetrieben sind ebenfalls wichtige Strategien, um pflanzliche Produkte für Verbraucher zugänglicher zu machen. Diese Bemühungen ermöglichen es den großen Akteuren, ihre Marktposition zu behaupten und gleichzeitig den sich wandelnden Bedürfnissen des Marktes für pflanzliche Lebensmittel und Getränke gerecht zu werden.
Kleinere und regionale Akteure gewinnen an Dynamik, indem sie sich auf Nischenmärkte konzentrieren und Premium- oder lokal angepasste pflanzliche Produkte anbieten. Viele dieser Unternehmen betonen Clean-Label-Zutaten, Nachhaltigkeit und einzigartige Formulierungen, um sich in der Wettbewerbslandschaft abzuheben. Eigenmarken gewinnen ebenfalls an Präsenz, indem sie kostengünstige Alternativen anbieten, was den Wettbewerbsdruck erhöht. Der Erfolg in diesem Markt hängt von effizienten Lieferketten, zuverlässiger Zutatenbeschaffung und effektiver Markenpositionierung ab. Da der Wettbewerb weiter zunimmt, müssen Unternehmen Innovation und Differenzierung priorisieren, um langfristigen Erfolg im Markt für pflanzliche Lebensmittel und Getränke zu erzielen.
Marktführer im Bereich pflanzliche Lebensmittel und Getränke
Danone SA
Beyond Meat Inc.
Nestlé SA
Oatly Group AB
Conagra Brands Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für pflanzliche Lebensmittel und Getränke
- Danone SA
- Nestlé SA
- Beyond Meat Inc.
- Oatly Group AB
- Blue Diamond Growers
- Conagra Brands Inc.
- Campbell Soup Company
- Impossible Foods Inc.
- The Hain Celestial Group Inc.
- SunOpta Inc.
- Tofutti Brands Inc.
- Chobani LLC
- Eden Foods Inc.
- Califia Farms LLC
- Kellanova (MorningStar Farms)
- Upfield BV
- Tattooed Chef Inc.
- Valio Ltd.
- Yili Group
- Tyson Foods Inc.
Lesen Sie die Analyse der pflanzliche Lebensmittel und Getränke-Unternehmen

Marktchancen und Zukunftsaussichten
Chancen ergeben sich dort, wo Hersteller Nährwertleistung, Geschmacksparität und Kennzeichnungsklarheit gemeinsam angehen können. Hochprotein- und angereicherte Angebote sind ein Bereich anhaltenden Wettbewerbs bei pflanzlichen Milchprodukten und Getränken, was sich in der Erweiterung des Silk-Portfolios von Danone um proteinreichen pflanzlichen Joghurt und Shakes widerspiegelt, was den Druck auf Proteindichte, Textur und alltägliche Verzehrformate aufrechterhält. Clean-Label-Neuformulierung ist ein weiterer aktiver Bereich, unterstützt durch die Bemühungen von Beyond Meat, Zutatenlisten im Vereinigten Königreich zu verkürzen, mit dem Ziel flexitarischer Verbraucher, die pflanzliche Produkte direkt mit konventionellen Optionen vergleichen.
Entwicklungen in Politik und Normung schaffen ebenfalls Chancen für Lieferanten und Markeninhaber, die sich an neue Definitionen und Benennungsregeln anpassen können. Die Veröffentlichung von ISO 8700:2025 und deren Übernahme in Singapur als SS ISO 8700:2026 bieten eine klarere Grundlage für standardisierte Kennzeichnung und Angabenregelung, was die Reibung bei der grenzüberschreitenden Vermarktung von verpackten Lebensmitteln und Getränken verringern kann. In Europa deuten die GAP-Vorschläge für die Zeit nach 2027, die Erzeuger- und Branchenverbände anerkennen und lokale und saisonale Eiweißpflanzen priorisieren, auf Investitionsspielraum in Lagerung, Verarbeitung und Zutateninfrastruktur hin, was widerstandsfähigere Beschaffungsoptionen für Sojaalternativen (wie Hafer und Erbsen) unterstützt und breitere Produktportfolios im Einzelhandel und Foodservice ermöglicht.
Recent Industry Developments in Markt für pflanzliche Lebensmittel und Getränke
- Juli 2026: Beyond Meat Inc. erweitert sein Beyond Steak Filet auf Meijer-Filialen, was einen direkten Markteintritt in eine weitere US-Einzelhandelskette markiert. Dies erweitert die Präsenz der Marke bei Massenhändlern und lädt zu mehr Verbraucherproben bei pflanzlichen Steak-Optionen ein.
- Juli 2026: Danone USA bringt Silk Protein Yogurt und Silk Protein Shakes als Teil des Silk-Portfolios für pflanzenbasierte Ernährung in den Vereinigten Staaten auf den Markt. Die breitere Palette pflanzlicher Milchprodukte erhöht die Sichtbarkeit und das potenzielle Kategorieführerschaft bei proteinreichen pflanzlichen Milchprodukten.
- Juni 2026: Beyond Meat Inc. bringt Beyond Immerse, eine funktionelle Getränkelinie, im Großraum New York über den Vertriebspartner Big Geyser auf den Markt. Die Einführung diversifiziert das Getränkeportfolio von Beyond Meat und nutzt die urbane Distribution für schnelleren Regalumschlag.


Markt für pflanzliche Lebensmittel und Getränke Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt ist definiert als der Wert verpackter Lebensmittel und Getränke, die überwiegend aus pflanzlichen Quellen bestehen und als direkte Alternativen zu tierischen Produkten über Einzelhandels- und Foodservice-Kanäle verkauft werden, gemessen am Verkaufswert für Endverbraucher.
Umfangsausschlüsse: Ausgeschlossen sind frische, unverarbeitete Erzeugnisse und Getreide, die als gewöhnliche Grundnahrungsmittel verkauft werden. Ebenfalls ausgeschlossen sind Nahrungsergänzungsmittel und Arzneimittel, selbst wenn sie pflanzliche Proteine enthalten.
Übersicht der Segmentierung
- Nach Produkttyp
- Pflanzliche Milchprodukte
- Joghurt
- Käse
- Gefrorene Desserts und Speiseeis
- Sonstige
- Fleischersatzprodukte
- Tofu
- Tempeh
- Texturiertes Pflanzenprotein
- Sonstige
- Pflanzliche Ernährungs-/Snackriegel
- Pflanzliche Backwaren
- Pflanzliche Getränke
- Abgepackte Milch
- Abgepackte Smoothies
- Kaffee
- Tee
- Sonstige
- Sonstige Produkttypen
- Pflanzliche Milchprodukte
- Nach Zutatenquelle
- Soja
- Mandel
- Erbse
- Hafer
- Weizen
- Reis
- Kokosnuss
- Sonstige
- Nach Form
- Gekühlt/Tiefgekühlt
- Gefroren
- Haltbar/Umgebungstemperatur
- Verzehrfertig/Kochfertig
- Nach Vertriebskanal
- Außer-Haus-Konsum
- Einzelhandel
- Supermärkte/Verbrauchermärkte
- Convenience-Stores
- Online-Shops
- Sonstige Kanäle
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Peru
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Niederlande
- Polen
- Belgien
- Schweden
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Indonesien
- Südkorea
- Thailand
- Singapur
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung hilft, Größe und Richtung der Nachfrage abzubilden, bevor das Modell erstellt wird. Wir entnehmen Basissignale aus öffentlichen Quellen wie den Lebensmittelverbrauchsreihen von USDA und ERS, den Handelsstatistiken der US International Trade Commission, den Angebots- und Produktionsdatensätzen von FAOSTAT und den Daten von Eurostat zur Herstellung von Lebensmitteln und Getränken. Diese werden verwendet, um Kategorieexpansion, Import- und Exportdynamik sowie Preisdruck zu erfassen.
Wir überprüfen auch Unternehmensmeldungen und Investorenpräsentationen hinsichtlich Kommentaren zu Markenumsätzen, Verschiebungen im Produktmix und geografischer Exponierung und nutzen dann glaubwürdige Presse- und Verbandswebsites, um Markteinführungen und die Ausweitung der Regalpräsenz zu verfolgen. Patentdatenbanken werden selektiv genutzt, um Angaben im Zusammenhang mit pflanzlichem Protein und angrenzender Fermentation zu verfolgen, was zur Validierung von Innovationszyklen beiträgt. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Marktinformationen sowie ein kostenpflichtiger Nachrichten- und Finanzdatenfeed werden zur Gegenprüfung von Unternehmensschritten und gemeldeten Kategoriebeiträgen genutzt. Diese Quellen sind exemplarisch, und weitere öffentliche Referenzen wurden ebenfalls zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärinterviews und Umfragen werden genutzt, um das, was wir in der Sekundärforschung sehen, einem Belastungstest zu unterziehen, insbesondere im Hinblick auf Kategoriegrenzen, Kanalaufteilungen und realistische Preisstaffelungen nach Produktformat. Wir sprachen mit einer Mischung aus Markeninhabern, Zutatenlieferanten, Einzelhändlern und Vertriebspartnern sowie Foodservice-nahen Experten aus wichtigen Verbraucherregionen. Ihre Beiträge wurden genutzt, um Annahmen zu bestätigen, die sich nicht eindeutig aus öffentlichen Datensätzen ablesen ließen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 32% | CXOs: 14% | APAC: 47% |
| Mid-Tier: 53% | Funktions-/Bereichsleiter: 26% | EMEA: 29% |
| Kleinere Marktteilnehmer: 15% | Manager: 60% | Amerika: 24% |
Marktgrößenbestimmung & Prognose
Die Kernbestimmung der Marktgröße verwendet einen Top-Down-Aufbau, bei dem Verkaufsvolumina der Lebensmittelkategorien nach Geografie rekonstruiert und anschließend anhand von Durchdringungsraten pflanzlicher Alternativen gefiltert werden, gefolgt von Kanalaufteilungen zwischen Einzelhandel und Foodservice. Um die Gesamtsummen realistisch zu halten, gleichen wir die Ergebnisse mit selektiven Bottom-Up-Näherungen ab, etwa stichprobenbasierten Zusammenfassungen von Markenumsätzen, Kanalprüfungen bei Vertriebspartnern und einem Ansatz aus Volumen mal durchschnittlichem Verkaufspreis für einige stark sichtbare Kategorien, die dann zur Anpassung von Ausreißern verwendet werden.
Wichtige Modell-Inputs umfassen die Verfügbarkeit und Preissignale pflanzlicher Proteinzutaten, die Übernahme flexitarischer Ernährungsweisen durch Haushalte, die Prävalenz von Laktoseintoleranz als Nachfrageindikator für Milchalternativen, die Regalfläche im Einzelhandel und Handelsmarkenaktivität sowie Preisunterschiede gegenüber tierischen Äquivalenten (was sich auf Wiederholungskäufe auswirkt). Für Prognosen wird eine Szenarioanalyse verwendet, um unterschiedliche Pfade der Preisnormalisierung und der Umwandlung von Probekauf zu Wiederholungskauf abzubilden, und anschließend werden Primärdaten genutzt, um den wahrscheinlichsten Fall auszuwählen. Wo Bottom-Up-Daten in kleineren Ländern dünn sind, schließen wir Lücken mithilfe von Analogmärkten mit ähnlichem Einkommensniveau und Einzelhandelsstruktur und überprüfen anschließend die implizierten Pro-Kopf-Ausgaben erneut.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation über unabhängige Signale hinweg, gefolgt von einer Abweichungsprüfung bei jedem wichtigen Schritt des Modells. Wir vergleichen die implizierten Pro-Kopf-Ausgaben, Kategoriewachstumsraten sowie Handels- und Produktionsrichtungen mit dem, was in öffentlichen Datensätzen sichtbar ist und was in Interviews zu hören war, und markieren Anomalien für eine zweite Prüfung.
Vor der endgültigen Freigabe durchläuft die Arbeit mehrstufige Analystenprüfungen, die auf Rechenfehler, Bereichsüberlappungen zwischen Kategorien und unrealistische Preis- oder Durchdringungssprünge achten. Bleibt eine Abweichung wesentlich, werden Befragte erneut kontaktiert, um die Annahme zu klären, und ein Änderungsprotokoll wird gepflegt. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen. Vor der Auslieferung wird zudem eine abschließende Prüfung durchgeführt, damit Kunden die aktuellste Sichtweise erhalten.
Schätzung des Marktes für pflanzenbasierte Lebensmittel und Getränke von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für pflanzenbasierte Lebensmittel und Getränke können variieren, da jeder Herausgeber die Produktgrenze unterschiedlich zieht und außerdem unterschiedliche Startjahre und Kanalabdeckungen wählt. Auch der Zeitpunkt der Währungsumrechnung und die Frage, ob Foodservice als vollständige Wertschöpfung oder als kleinerer Zusatz behandelt wird, können sichtbare Abweichungen erzeugen.
Durch die Verfolgung der Durchdringung auf Kategorieebene und die Aktualisierung der Preislückenannahmen anhand von Interview-Feedback hält Mordor Intelligence die Gesamtsumme an pflanzenbasierten Alternativen fest, die an Endverbraucher verkauft werden, anstatt breite pflanzlich abgeleitete Grundnahrungsmittel oder angrenzende Wellnessprodukte einzumischen. Unterschiede ergeben sich auch daraus, wie schnell angenommen wird, dass sich Preise normalisieren, ob konservative oder aggressive Adoptionsszenarien verwendet werden, und wie oft das Modell aktualisiert wird, wenn große Einzelhandelsumstellungen oder Neuformulierungen die laufende Rate verändern.
Vergleich mit Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 85,01 Mrd. USD (2025) | |
| Branchenverband A | 28,60 Mrd. USD (2024) | Diese Schätzung verfolgt einen engeren Einzelhandelskorb, der sich hauptsächlich auf pflanzliche Fleisch- und Milchalternativen konzentriert, sodass viele pflanzliche Lebensmittelformate und mehrere Getränkekategorien ausgeschlossen sind, die in einer vollständigen Marktbetrachtung berücksichtigt werden. |
| Fachzeitschrift B | 8,10 Mrd. USD (2024) | Diese Zahl ist eine Momentaufnahme der Einzelhandelsumsätze auf Länderebene und wird häufig aus Scanner-Panels erstellt, die keine globale Abdeckung darstellen, den Großteil des Foodservice-Werts nicht einschließen und Handelsmarken- sowie Club-Kanäle möglicherweise unterschiedlich behandeln. |
Die Spanne in der Tabelle erklärt sich hauptsächlich durch Umfang und Geografie, nicht nur durch Wachstumsberechnungen. Wenn die erfassten Kategorien klar definiert sind und Kanalabdeckung sowie Preislogik explizit gemacht werden, wird die resultierende Marktgröße leichter reproduzierbar und im Zeitverlauf leichter zu überwachen.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für pflanzliche Lebensmittel und Getränke bis 2031 erreichen?
Die Größe des Marktes für pflanzliche Lebensmittel und Getränke wird voraussichtlich bis 2031 USD 166,43 Milliarden erreichen.
Welche Region hat heute den größten Umsatzanteil?
Asien-Pazifik hält 35,84 % des globalen Umsatzes 2025 und ist damit der größte regionale Markt.
Welches Segment wird innerhalb der Kategorie voraussichtlich am schnellsten wachsen?
Fleischersatzprodukte werden voraussichtlich bis 2031 eine CAGR von 12,61 % verzeichnen, da sich die Texturen ganzer Muskelstücke verbessern.
Warum gewinnt Hafer gegenüber Soja bei pflanzlichen Getränken an Boden?
Hafer bietet einen neutralen Geschmack, ein geringeres Allergenrisiko und einen kleineren Wasserverbrauch, was bis 2031 eine CAGR von 13,03 % antreibt.
Seite zuletzt aktualisiert am:



