
Marktgröße und Marktanteil für Hongkong-Rechenzentrums-Racks
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 209.88 Millionen US-Dollar |
| Marktgröße (2026) | 241.06 Millionen US-Dollar |
| Marktgröße (2031) | 481.68 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 14.86 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Hongkong-Marktes für Rechenzentrums-Racks durch Mordor Intelligence
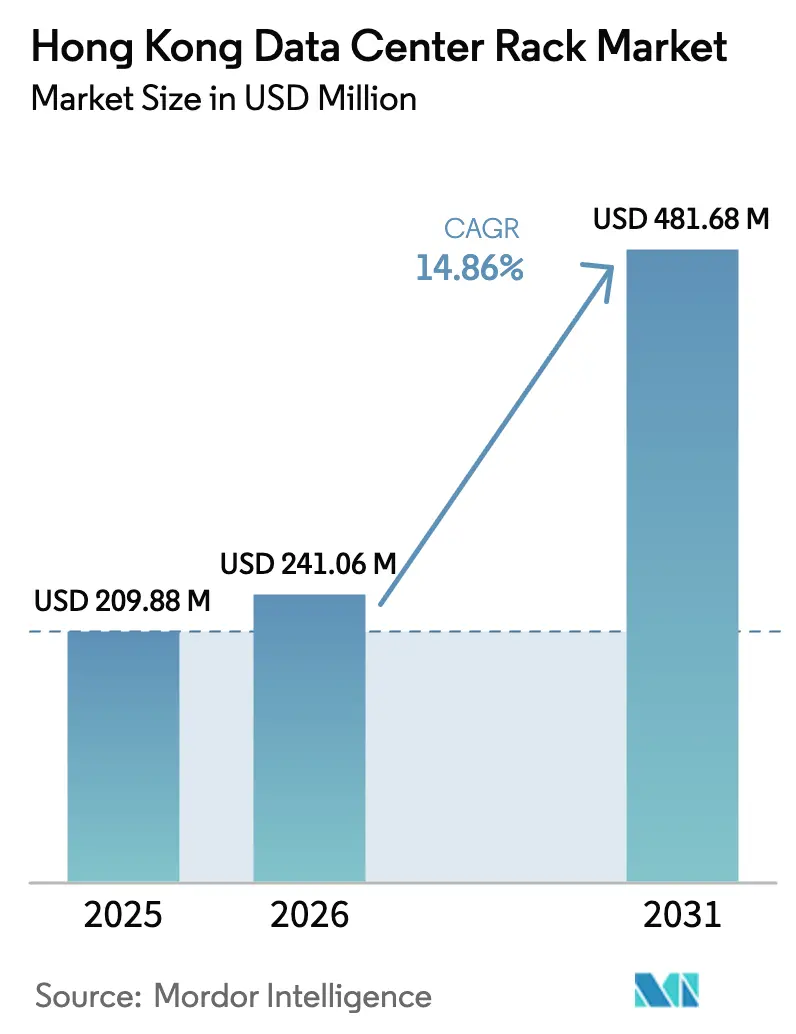
Die Marktgröße des Hongkong-Marktes für Rechenzentrums-Racks wurde im Jahr 2025 auf USD 209,88 Millionen bewertet und wird voraussichtlich von USD 241,06 Millionen im Jahr 2026 auf USD 481,68 Millionen bis 2031 wachsen, bei einer CAGR von 14,86 % während des Prognosezeitraums (2026–2031). Steigende Hyperscale-Investitionen, beschleunigter 5G-Ausbau und politische Anreize im Rahmen von Smart City 2.0 konvergieren, um die Rack-Dichten zu erhöhen, höhere Formfaktoren zu fördern und flüssigkeitskompatible Designs zu bevorzugen, die KI-Workloads unterstützen. Die Nachfrage wird zusätzlich durch den Durchschnittswert von 2,6 Minuten jährlicher Stromausfallzeit in dem Territorium gestärkt, der die Betreiber davon überzeugt, dass Hochdichteinstallationen mit minimalen Unterbrechungen betrieben werden können. Ein erheblicher Anteil des Kapitals fließt in Schranksysteme, die sowohl Umgebungskontrolle als auch Manipulationsschutz bieten – beides ist im feucht-subtropischen Klima Hongkongs und im streng regulierten Finanzsektor unverzichtbar. Gleichzeitig verzeichnet der Hongkong-Markt für Rechenzentrums-Racks eine stetige Verlagerung von Stahl zu Aluminium, da ESG-orientierte Käufer der Recyclingfähigkeit und der Reduzierung des gebundenen Kohlenstoffs Priorität einräumen.
Zentrale Erkenntnisse des Berichts
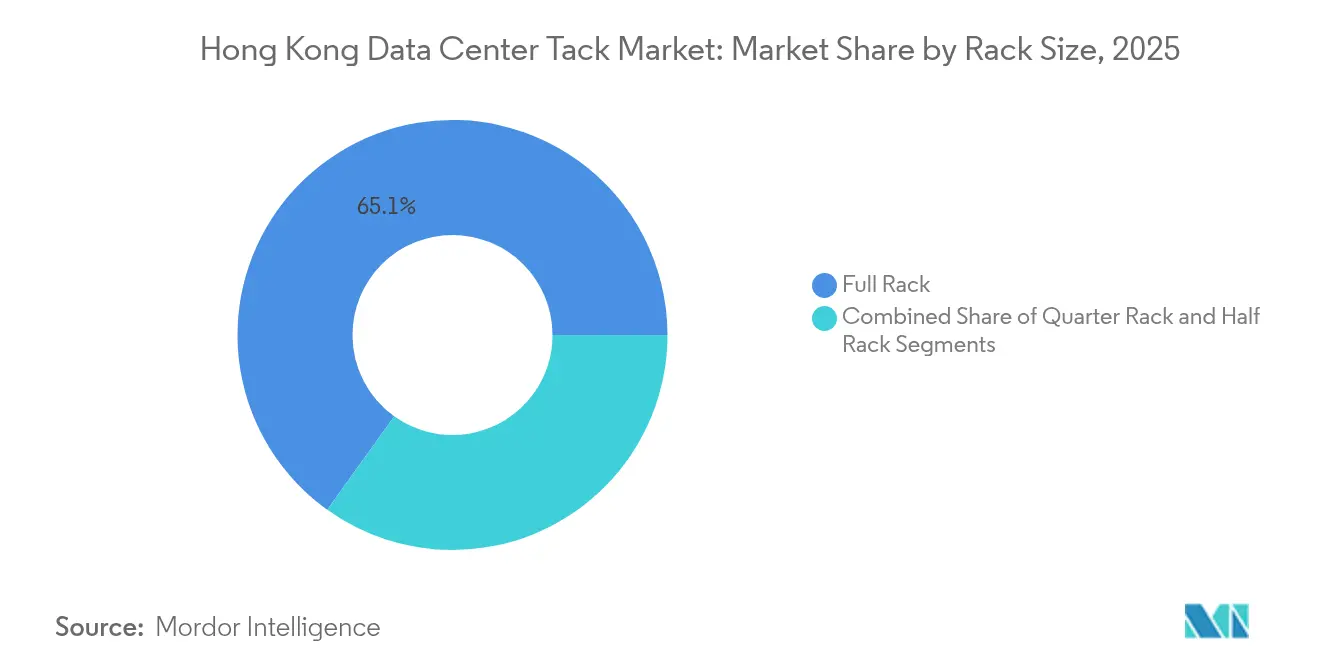
- Nach Rack-Größe führten Voll-Racks im Jahr 2025 mit einem Marktanteil von 65,10 % am Hongkong-Markt für Rechenzentrums-Racks, bei einer CAGR von 16,85 % bis 2031.
- Nach Rack-Höhe hielt 42U im Jahr 2025 einen Anteil von 50,45 % an der Marktgröße des Hongkong-Marktes für Rechenzentrums-Racks, während 48U mit einer CAGR von 15,72 % bis 2031 das schnellste Wachstum aufweist.
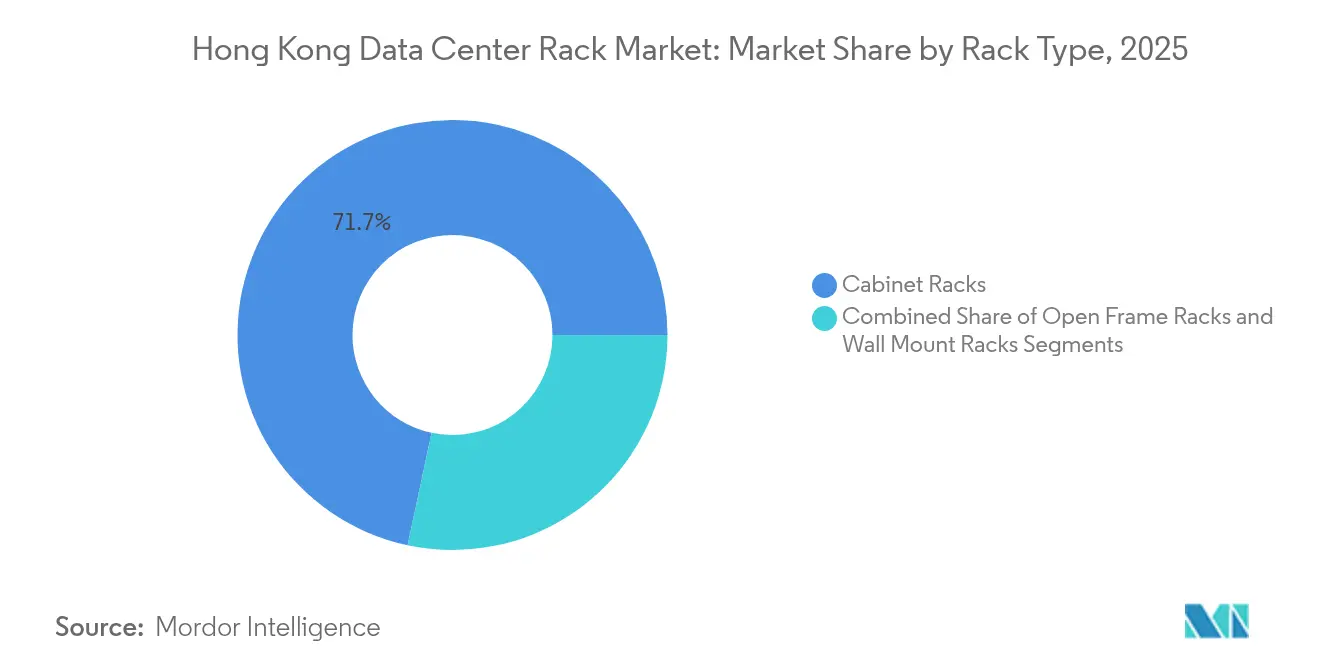
- Nach Rack-Typ entfielen auf Schränke 71,65 % des Umsatzanteils, und sie wachsen mit einer CAGR von 14,98 % aufgrund eines gestiegenen Bedarfs an Sicherheit und Luftstrommanagement.
- Nach Rechenzentrums-Typ beherrschten Colocation-Einrichtungen im Jahr 2025 einen Anteil von 55,10 %, jedoch werden Hyperscale-Standorte den Gesamtmarkt des Hongkong-Marktes für Rechenzentrums-Racks mit einer CAGR von 15,18 % bis 2031 übertreffen.
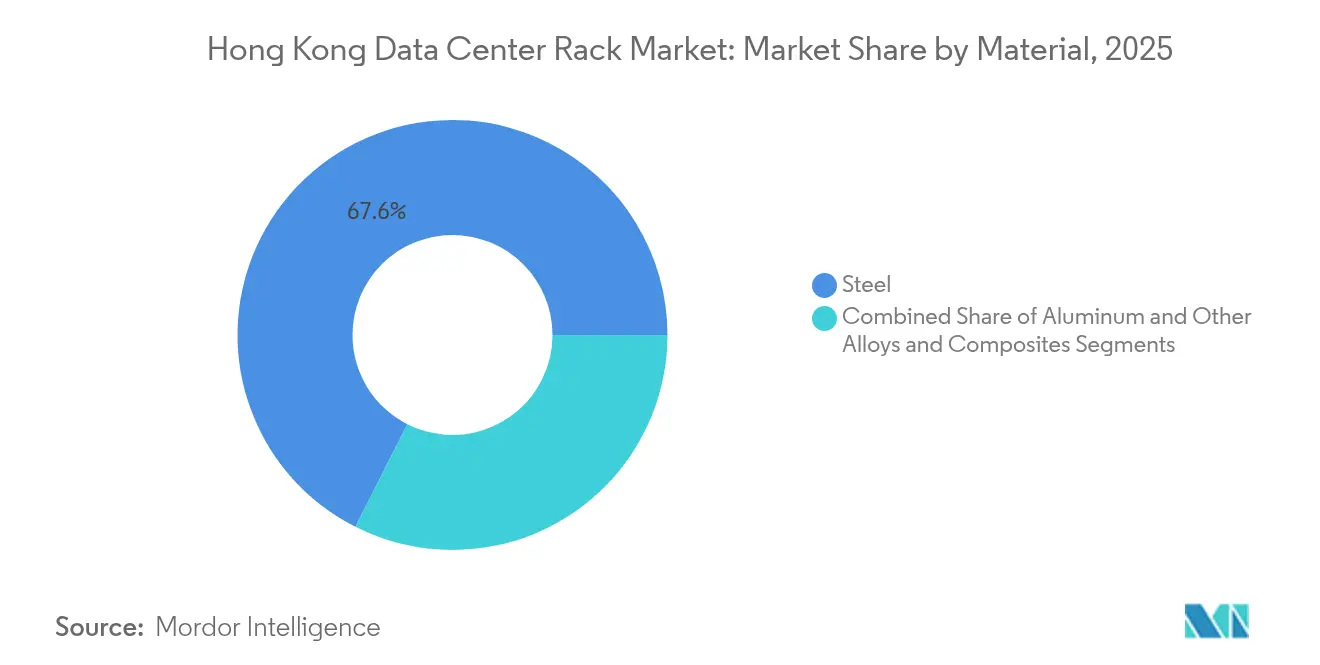
- Nach Material behielt Stahl im Jahr 2025 einen Anteil von 67,55 %; Aluminium wird die Marktgröße des Hongkong-Marktes für Rechenzentrums-Racks für nachhaltige Racks mit einer CAGR von 16,05 % ausweiten.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Erkenntnisse für Hongkong-Rechenzentrums-Racks
Analyse der Auswirkungen der Wachstumstreiber*
| Treiber | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| 5G-Ausbau und explosionsartiger IoT-Datenverkehr | +3.2% | Gesamtes Territorium Hongkong, Ausstrahlungseffekt auf die Greater-Bay-Area | Mittelfristig (2–4 Jahre) |
| Verdichtung der Glasfaser-Backhaul-Infrastruktur im gesamten Territorium | +2.8% | Kernbezirke Hongkongs, Ausweitung auf die New Territories | Kurzfristig (≤ 2 Jahre) |
| Anstieg von Hyperscale- und Cloud-Colocation-Neubauten | +4.1% | Industriegebiete Tseung Kwan O, Sha Tin | Mittelfristig (2–4 Jahre) |
| Digitale Infrastrukturanreize im Rahmen von Smart City 2.0 | +2.3% | Von der Hongkong-Regierung ausgewiesene Gebiete | Langfristig (≥ 4 Jahre) |
| Einführung von flüssigkeits-/immersionsfähigen Hochdichte-Racks | +1.9% | Hyperscale- Einrichtungen, Edge-Installationen für Unternehmen | Mittelfristig (2–4 Jahre) |
| ESG-Druck für recycelbare modulare Aluminium-Racks | +1.2% | Globale multinationale Unternehmen, lokale Behördeneinrichtungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
5G-Ausbau und explosionsartiger IoT-Datenverkehr
Die territoriumsweite 5G-Abdeckung hat 90 % überschritten und zwingt Betreiber dazu, Rechenressourcen von zentralisierten Rechenzentren auf dezentralisierte Edge-Knoten zu verlagern, die hybride Racks benötigen, die sowohl IT- als auch Funkgeräte aufnehmen können.[1]HKT, "5G-Abdeckung erreicht 90 % der Bevölkerung," hkt.com Die Einführung von 25 Gbit/s PON-Glasfaser durch HKBN unterstreicht den Bedarf an Racks, die Hochdichteleistung, optimiertes Kabelmanagement und vor Ort austauschbare Optiken in einem einzigen Gehäuse vereinen. Da Smart City 2.0-Pilotprojekte Tausende von Laternenpfahlsensoren, Mikrostationen und KI-Kameras hinzufügen, müssen Rack-Anbieter kurztiefe Geräte und wetterfeste Schränke mit IP-Schutzart auf Dächern und im Straßenmobiliar unterstützen. Der Bedarf an hoher Bandbreite, niedriger Latenz und kleinem Platzbedarf lenkt den Hongkong-Markt für Rechenzentrums-Racks gemeinsam auf multifunktionale, kompakte Designs hin.
Verdichtung der Glasfaser-Backhaul-Infrastruktur im gesamten Territorium
Hongkongs neun internationale Kabelsysteme leiten den Datenverkehr durch carrier-neutrale Standorte wie MEGA-i, wo jede Suite 900–1.200 Glasfaserpaare terminieren kann.[2]iAdvantage, "MEGA-i Carrier-Neutral-Konnektivitäts-Datenblatt," iadvantage.net Solche Dichten erfordern Racks, die strukturierte Glasfaserfächer, rollbare Bändelkabelmanager und frontseitig zugängliche MPO-Module integrieren, die Umzüge, Ergänzungen und Änderungen beschleunigen. Das USD 500 Millionen schwere E-MEA-Kabel festigt die Rolle des Territoriums als Asiens Gateway zusätzlich und treibt weitere Erweiterungen der Landestationen an, die die spezialisierte Rack-Nachfrage steigern. Mit der Verbreitung dieser Querverbindungs-Hubs in Kowloon und Sha Tin strebt der Hongkong-Markt für Rechenzentrums-Racks nach korrosionsbeständigen Legierungen und Schnellverschlusspaneelen, die die optische Wartung auf engem Raum vereinfachen.
Anstieg von Hyperscale- und Cloud-Colocation-Neubauten
Hyperscale-Mieter planen heute für Rack-Lasten von 40 kW und mehr, was die Verlagerung hin zu flüssigkeitsfähigen Gehäusen und 48U-Höhen beschleunigt, die die Raumnutzung optimieren. Die Einführung der direkten Flüssigkeitskühlung durch Global Switch unterstreicht den Bedarf an struktureller Steifigkeit, die Kühlmittelverteiler und schwere Kühlplatten aufnehmen kann und gleichzeitig den seismischen Vorschriften Hongkongs entspricht. Die Finanzierungsrunde von BDx bestätigt die Bereitschaft der Investoren, neue Hallenausbauten zu finanzieren, auch wenn die Landknappheit zunimmt. Diese Spezifikationen zwingen Anbieter dazu, vorab verifizierten Rack-Strom-Kühlungs-Bündel zu liefern, und treiben den Hongkong-Markt für Rechenzentrums-Racks hin zu integrierten, skalierbaren Plattformen.
Digitale Infrastrukturanreize im Rahmen von Smart City 2.0
Das HKD 700 Millionen (USD 89,17 Millionen) schwere staatliche Budget für Smart City 2.0 sieht Mittel für „intelligente Laternenpfahl”-Knoten, mobile Edge-Pods und cybersichere Datenhubs vor, die alle robuste, kompakte Racks benötigen. Die Backend-Verarbeitung für die digitale ID-Plattform iAM Smart erhöht die Anforderungen an Trusted-Platform-Module, Manipulationsprotokolle und Dual-Faktor-Rack-Schlösser zusätzlich. Anbieter, die sich an diesen Standards des öffentlichen Sektors ausrichten, profitieren von vorhersehbaren Beschaffungszyklen und stadtweiter Sichtbarkeit, was die Marktdurchdringung des Hongkong-Marktes für Rechenzentrums-Racks langfristig vertieft.
Analyse der Auswirkungen der Markthemmnisse*
| Hemmnis | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Zunehmende Ransomware- und Cyber-Erpressungsvorfälle | -2.1% | Globale Auswirkung mit Konzentration im Hongkonger Finanzsektor | Kurzfristig (≤ 2 Jahre) |
| Flächen- und Stromknappheit für neue Rechenzentrums-Hallen | -3.4% | Gesamtes Territorium Hongkong, akut in den Kernbezirken | Mittelfristig (2–4 Jahre) |
| Exportkontrollverzögerungen für fortschrittliche Metalllegierungen | -1.8% | Handelsroute China–Hongkong, globale Lieferketten | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Fachkräften in der Präzisionsfertigung | -1.3% | Hongkonger Fertigungssektor, regionale Ausstrahlungseffekte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Ransomware- und Cyber-Erpressungsvorfälle
59 % der lokalen Unternehmen meldeten im Jahr 2024 einen Ransomware-Vorfall, was CFOs dazu veranlasste, Budgets von Expansion auf Resilienzverbesserungen umzuschichten. Die USD 75 Millionen schwere Zahlung an DarkAngels verdeutlichte die finanziellen Risiken für regulierte Banken, die viele Hongkonger Colocation-Räume belegen.[3]ISACA, "Ransomware-Trends und Rekordzahlungen," isaca.org Da Vorstände eine Echtzeit-Konvergenz von physischer und Cyber-Sicherheit fordern, müssen Rack-Hersteller Einbruchssensoren, intelligente Schlösser und Protokollierungs-Firmware integrieren, was die Materialkosten erhöht und das Auftragsvolumen für herkömmliche Lagereinheiten im Hongkong-Markt für Rechenzentrums-Racks verlangsamt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rack-Größe: Voll-Racks treiben die Standardisierung voran
Voll-Racks erzielten im Jahr 2025 einen Marktanteil von 65,10 % am Hongkong-Markt für Rechenzentrums-Racks und werden mit einer CAGR von 16,85 % wachsen, da Hyperscale-Anbieter einheitliche 42U- und 48U-Blöcke vorschreiben, die Automatisierung und Ersatzteillogistik vereinfachen. Diese Präferenz beschleunigt die Einführung von kartuschenkompatiblen Leistungseinschüben und oberseitigen Kühlmittelverteilern, die vor der Installation werkseitig geprüft werden können. Viertel-Racks unterstützen weiterhin Smart City-Sensor-Hubs und temporäre 5G-Mikrostandorte, aber ihre Stückwirtschaftlichkeit begrenzt die Verbreitung jenseits von Edge-Nischen. Halbe Racks bleiben eine Mittelwahl für KMU, die Colocation-Präsenz benötigen, ohne übermäßig viel Kapital zu binden.
Flüssigkeitskühlung ist ein weiterer Katalysator für die Dominanz von Voll-Racks. Das Rack-Scale-Immersionskit von Supermicro erreicht 100 kW pro Rack und ist auf konsistente Breite, Tiefe und Höhe angewiesen, um die Verteilerführung zu optimieren. Standardisierte Stellflächen vereinfachen Heißgang-Einhausung, türbasierte Wärmetauscher und frontseitig zugängliche PDUs. Infolgedessen werden Voll-Racks weiterhin beeinflussen, wie Bauherren Bodenplatten, Kabelkanäle und Doppelboden-Luftstrom im Hongkong-Markt für Rechenzentrums-Racks planen.


Nach Rack-Höhe: 48U gewinnt trotz 42U-Dominanz an Boden
Das 42U-Format kontrollierte im Jahr 2025 50,45 % der Marktgröße des Hongkong-Marktes für Rechenzentrums-Racks, was seiner historischen Verbreitung in Unternehmensanwendungen entspricht. Dennoch wird 48U mit einer CAGR von 15,72 % expandieren, da Hyperscale-Unternehmen vertikale Dichte anstreben und damit die Mietkosten für Leerraum pro Kilowatt senken. Höhere Rahmen ermöglichen zusätzliche Sammelschienensegmente, Seitenverteiler und Blindplattenkonfigurationen, die die Luftstrommodellierung verbessern.
LiquidStacks DataTank 48U-Immersionschassis veranschaulicht, wie die zusätzliche Höhe Kühlmittelexpansionstanks und Servicekräne innerhalb einer einzigen Bucht unterbringt. Betreiber erhalten mehr Rechenleistung pro Bodenfläche und behalten dabei eine ergonomische Servicereichweite dank Hubbhilfen bei. Da KI-GPU-Cluster das Rack-Gewicht auf über 1.500 kg treiben, verstärken Hersteller 48U-Rahmen mit stärkeren Stählen oder doppelt gefalteten Aluminiumschienen, was ihre Wettbewerbsfähigkeit im Hongkong-Markt für Rechenzentrums-Racks steigert.
Nach Rack-Typ: Schränke dominieren den sicherheitsbewussten Markt
Geschlossene Schrankgehäuse erzielten im Jahr 2025 einen Anteil von 71,65 %, da Hongkongs finanzgetriebene Kundenbasis Seitenpanelschlösser, gedichtete Türen und Echtzeit-Zugriffsprotokolle verlangt. Versiegelte Schränke mindern zudem Salzluftkorrosion in Hafeneinrichtungen und steuern Feuchtigkeitsschwankungen während Taifunsaisons. Open-Frame-Racks sind weiterhin in Heißgang-Einhausungs-Pods zu finden, wo Luftstromeffizienz über physischer Sicherheit steht, während Wandmontage-Varianten Einzelhandelsfilialen oder Edge-Schränke in intelligenten Gebäuden mit geringer Tiefe und begrenzter Traglast bedienen.
Die Sicherheitsbedenken nach dem Ransomware-Anstieg im Jahr 2024 treiben die Beschaffung hin zu intelligenten Schränken mit Bluetooth Low Energy (BLE)-Badges und biometrischen Griffen. Anbieter, die diese sicheren Gehäuse liefern, weiten die Marktgröße des Hongkong-Marktes für Rechenzentrums-Racks durch Mehrwert-Softwaremodule aus, die sich in SIEM-Dashboards integrieren. Diese Konvergenz von physischer und Cyber-Überwachung ist in nahezu jeder im Jahr 2025 von Finanzinstitutionen ausgegebenen Ausschreibung zu einem Kaufkriterium geworden.
Nach Rechenzentrums-Typ: Colocation führt, während Hyperscale sich beschleunigt
Colocation-Hallen behielten im Jahr 2025 einen Umsatzanteil von 55,10 %, da internationale Carrier, Over-the-Top-Anbieter und Fintech-Unternehmen Hongkongs Carrier-Neutralität und das dichte Querverbindungs-Ökosystem schätzen. Das Hyperscale-Wachstum wird jedoch den Gesamtmarkt des Hongkong-Marktes für Rechenzentrums-Racks mit einer CAGR von 15,18 % übertreffen, da Cloud-Großanbieter Verfügbarkeitszonen des Festlandes auf lokalem Boden replizieren, um Anforderungen an Datenwohnsitz zu erfüllen. Hybridunternehmen nutzen dieselben Hallen für Cloud-Eingangspunkte, die sich wenige Meter von privaten Bereichen befinden – ein Muster, das den Schrankkauf auch in Hyperscale-Hüllen aufrechterhält.
SUNeVisions MEA Plus-Campus in Tseung Kwan O verwendet vorgefertigte Stahlrahmen, die zwischen Einzel-Colocation-Layouts und Einzelmieter-Mega-Pods wechseln können und ein rasches Mix-and-Match-Leasing ermöglichen. Das Hyperscale-Interesse an höheren Racks und Flüssigkeitskreisläufen zwingt Colocation-Vermieter dazu, ihre Kapazität für gekühltes Wasser und die Bodenbelastung nachzurüsten. Infolgedessen sichern sich Rack-Anbieter, die am Einsatzort einsatzbereite Systeme für 45-kW-Racks liefern können, größere Aufträge im Hongkong-Markt für Rechenzentrums-Racks.
Nach Material: Stahl dominiert trotz des Nachhaltigkeitsdrucks von Aluminium
Stahl hielt im Jahr 2025 einen Anteil von 67,55 % aufgrund seiner niedrigeren Kosten und des ausgereiften Fertigungsökosystems in Guangdong-Fabriken, die über Nacht nach Hongkong liefern. Aluminium wird jedoch mit einer CAGR von 16,05 % zulegen, da ESG-Scorecards Recyclinggehalt und gebundene Kohlenstoffkennzahlen in die Ausschreibungsbewertung einbeziehen. Leichtere Legierungen reduzieren den Transport-CO₂-Ausstoß und erleichtern die manuelle Handhabung in engen Lastenaufzügen, die Serverräume in oberen Stockwerken bedienen.
Tates Grid LEC-Gang, der mit Aluminium aus erneuerbaren Energien gefertigt wurde, reduziert den gebundenen Kohlenstoff um 55 % ohne Einbußen bei der Steifigkeit. Kunden, die LEED Platinum- oder BREEAM Outstanding-Ziele anstreben, gewichten solche Innovationen stärker, was den Aluminiumanteil am Hongkong-Markt für Rechenzentrums-Racks erhöht. Handelsspannungen bei Legierungen in Luft- und Raumfahrtqualität und Exportlizenzen verlangsamen jedoch die Einfuhr fortschrittlicher Legierungen, was Käufer dazu zwingt, mittelfristig auf inländischen Stahl und internationales Aluminium als Doppelquellen zu setzen.
Geografische Analyse
Hongkongs kompakte Geografie konzentriert mehr als 40 Einrichtungen innerhalb eines Radius von 30 km, was einrichtungsübergreifende Latenzen von unter 1 ms ermöglicht und ein einzigartiges Ökosystem fördert, in dem Hyperscaler mit Liquiditätsplattformen und Devisengateways zusammen Colocation-Flächen nutzen. Tseung Kwan O, der ausgewiesene Rechenzentrumskorridor, bündelt Mega-Campus-Einrichtungen neben dem ersten speziell für Rechenzentren errichteten Umspannwerk des Territoriums und unterstützt Footprints von mehreren Hundert Megawatt, die die Nachfrage im Hongkong-Markt für Rechenzentrums-Racks verstärken. Sha Tin beherbergt Sekundärhallen für Unternehmens-Overflow vom Festland, während Kowloon und Hong Kong Island exklusive Edge-Räume für Banken, Handel und urheberrechtlich geschützte Medien bereitstellen.
Die Integration mit der Greater Bay Area vergrößert die Wachstumsaussichten. Grenzüberschreitende Glasfaser-Rückgrate ermöglichen es Herstellern in Shenzhen und Guangzhou, geschäftskritische Workloads in Hongkong unter zweigliedriger Compliance zu sichern. Dennoch dämpfen geopolitische Bedenken hinsichtlich der Dateneinsicht die eingehenden Investitionen einiger westlicher Cloud-Anbieter und veranlassen diese zu souveränen Edge-Installationen in Hongkong für personenbezogene Kundendaten (PII), während weniger sensible Archive nach Singapur verlagert werden.
Regulatorisches Umfeld
Der Einsatz von Rechenzentrumsracks in Hongkong wird durch einen mehrstufigen behördlichen Genehmigungsweg geprägt, der Planungsgenehmigungen, Pachtänderungen und Baugenehmigungen umfasst, wobei das Planning Department, das Lands Department und das Buildings Department in den gesamten Prozess eingebunden sind. Das Buildings Department wendet zudem Practice Note APP-150 an, um die Umwandlung überflüssiger Parkplätze in elektrische und maschinelle Flächen für Rechenzentren zu ermöglichen, was Umrüstungen unterstützt, wenn Neubauoptionen eingeschränkt sind.
Auf Ebene der Politikkoordination fungiert das Digital Policy Office als Schnittstelle des öffentlichen Sektors für digitale Infrastruktur- und Rechenzentrums-Förderdienste. Im Jahr 2026 trieb die Regierung die Flächennutzung für neue digitale Infrastruktur durch die Umwidmung des Sandy-Ridge-Geländes für Innovations- und Technologiezwecke voran und vergab dem erfolgreichen Bieter eine 50-jährige Landkonzession, was auf einen administrativ unterstützten Weg für große, hochklassige Kapazitätserweiterungen hinweist, die die Nachfrage nach konformen, sicherheitsbereiten Hochdichte-Racksystemen antreiben.
Wettbewerbslandschaft
Der Hongkong-Markt für Rechenzentrums-Racks ist durch eine moderate Fragmentierung gekennzeichnet. Globale Originalgerätehersteller wie Vertiv, APC und Rittal konkurrieren mit regionalen Spezialisten wie Chatsworth Products und lokalen Blechfertigern, die für taifunsichere Logistikanforderungen individuell anpassen. Marktführer differenzieren sich durch ganzheitliche Bündel, die Rack, Stromschienensystem, Einhausung und Kühlungsverteilung unter einer einzigen Garantie vereinen und so das Integrationsrisiko für Hyperscaler reduzieren. Start-ups werben derweil um Edge-Installationen mit nach IP-65 bewerteten Mikro-Schränken, die an intelligenten Laternenpfählen oder Einkaufszentren-Dächern montiert werden können.
Strategische Partnerschaften sind zum Weg geworden, um Spezifikationsverankerung zu sichern. Vertivs gemeinsame Referenzdesigns mit NVIDIA beinhalten hinterseitige Türwärmetauscher, die für HGX H100-Cluster zertifiziert sind, und erzeugen Folgenachfrage für seine D-Serie-Schränke bei KI-Mietern. Rittal kooperiert mit Stulz für ChillerTFM-Pods, die Rack-Gehäuse mit Präzisions-Freikühlelementen koppeln und die Zeit bis zur Produktionsreife auf landbeschränkten Grundstücken mit eingeschränkten Gebäudehöhen beschleunigen. Diese Allianzen veranschaulichen, wie Rack-Anbieter zu Lösungsorchestrierern statt zu Lieferanten von Standardblech werden – ein Trend, der die Beschaffung im Hongkong-Markt für Rechenzentrums-Racks prägt.
Marktführer im Hongkong-Markt für Rechenzentrums-Racks
Eaton Corporation
Vertiv Group Corp.
Schneider Electric SE
Rittal GmbH & Co. KG
Delta Electronics Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Ein wichtiger kurzfristiger Freiraum für Rack-Anbieter ist mit dem neuen, durch Landfreigaben ermöglichten Rechenzentrumsangebot sowie mit der Modernisierung bestehender Hallen zur Anpassung an KI-taugliche Dichten verbunden. Der am 2. März 2026 vergebene Sandy Ridge Data Facility Cluster umfasst 250.000 Quadratmeter Bruttogeschossfläche, wovon rund 90 % für hochklassige Rechenzentren vorgesehen sind, was Raum für die Ausstattung mit Racks in großem Umfang schafft und den Übergang zu flüssigkeitsbereiten Schränken, Designs mit höherer Bodenbelastbarkeit sowie stärker integriertem Strom- und Kabelmanagement für höhere Lasten pro Rack unterstützt.
Chancen bestehen auch in KI- und Digital-Government-Programmen, die die Nachfrage nach Infrastruktur erhöhen, die sowohl in Kern-Rechenzentren als auch in verteilten Bereitstellungen sicher, prüfbar und widerstandsfähig ist. Bis Anfang 2026 erreichte Hongkong eine aggregierte Rechenleistung von 5.000 PetaFLOPS, während das Hong Kong Artificial Intelligence Research and Development Institute Company Limited den Betrieb in der zweiten Hälfte des Jahres 2026 aufnehmen soll, um KI-Governance und -Kommerzialisierung zu unterstützen. Parallel dazu unterstützt die Zuweisung von 100 Millionen HKD durch die Regierung für die Einführung industrieller KI-Technologien im Rahmen der digitalen Regierungstransformation die Beschaffung vertrauenswürdiger und manipulationssicherer Schranksysteme, einschließlich intelligenter Verriegelungs- und Überwachungsfunktionen, die auf sicherheitskritische Workloads abgestimmt sind.
Aktuelle Branchenentwicklungen
- Juli 2026: HKT kündigt den AI Data Centre Inter-connect (DCI) Superhighway-Dienst an, der Lok Ma Chau Loop und Tseung Kwan O mittels Hollow-Core-Glasfaser verbindet. Die KI-fokussierte Verbindung erweitert die grenzüberschreitende Low-Latency-Konnektivität für Hongkongs KI-Workloads und prägt die Verkehrs- und Kapazitätsplanung von Rechenzentren im Markt.
- Juni 2026: Equinix führt ein KI-fähiges Rechenzentrum mit direkter Anbindung an den Hong Kong-Shenzhen Innovation and Technology Park ein. Der Markt gewinnt an KI-Bereitschaft der Infrastruktur in Hongkong, was die grenzüberschreitende Konnektivität stärkt und die Anforderungen an Rack-Dichte und Kühlung für neue Anlagen beeinflusst.
- Juni 2026: Das Equinix-HK6-Rechenzentrum wurde offiziell eröffnet (3.550 Schränke, Flüssigkeitskühlungsfunktionen). Die Kapazitätserweiterung stärkt Hongkongs Fähigkeit, Hochdichte-KI-Bereitstellungen zu unterstützen, und beeinflusst die Marktdynamik sowie die Nachfrage im Rack-Markt.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt Umsätze aus dem Verkauf von Rechenzentrums-Rackschränken in Hongkong, einschließlich Standard- und Spezialracks, die zur Unterbringung von IT- und Netzwerkausrüstung in Rechenzentrumsanlagen verwendet werden.
Umfangsausschlüsse: Wir schließen IT-Hardware (Server, Speicher, Switches), Strom- und Kühlausrüstung sowie Umsätze aus Colocation-Diensten aus, auch wenn diese als Teil eines umfassenderen Rechenzentrumsbaus erworben werden.
Übersicht der Segmentierung
- Nach Rack-Größe
- Viertel-Rack
- Halbes Rack
- Voll-Rack
- Nach Rack-Höhe
- 42U
- 45U
- 48U
- Sonstige Höhen (52U und individuell)
- Nach Rack-Typ
- Schrank- (Geschlossene) Racks
- Open-Frame-Racks
- Wandmontage-Racks
- Nach Rechenzentrums-Typ
- Colocation-Einrichtungen
- Hyperscale- und Cloud-Dienstleister-Rechenzentren
- Unternehmens- und Edge-Standorte
- Nach Material
- Stahl
- Aluminium
- Sonstige Legierungen und Verbundwerkstoffe
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wurde genutzt, um die lokale Rechenzentrumslandschaft und die Nachfragesignale zu erfassen, die sich in Rack-Beschaffungen übersetzen. Wir bezogen uns auf öffentliche Infrastruktur- und Telekommunikationssignale, Planungs- und Landaktualisierungen sowie Hinweise zur Stromverfügbarkeit, die aufgrund von Platz- und Stromengpässen die Bereitstellungspläne in Hongkong verändern können.
Für grundlegende Eingaben nutzten wir seriöse öffentliche Quellen wie Veröffentlichungen des Hong Kong Census and Statistics Department, das Office of the Communications Authority (OFCA), Planungs- und Landpublikationen der Regierung Hongkongs, ITU-Statistiken und Handelsdatenreferenzen wie UN Comtrade. Wir prüften außerdem Einreichungen börsennotierter Unternehmen und Investorenpräsentationen, seriöse Presse sowie Websites von Verbänden, um Anlagenzugänge, Dichteveränderungen und typische Erneuerungszyklen abzugleichen. Bei Bedarf wurden ausgewählte kostenpflichtige Abonnements für Unternehmensfinanzdaten, Patentrecherchen zu Rack-Designs und Import-/Export-Daten auf Sendungsebene im Zusammenhang mit Schranksystemen genutzt. Diese Liste ist nicht erschöpfend, und viele weitere Quellen wurden geprüft, um Datenpunkte zu erfassen, zu validieren und zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu bestätigen, wie Racks in Hongkong spezifiziert und beschafft werden, und dies dann in realistische Mengen- und Preisannahmen zu übersetzen. Wir sprachen mit einer Mischung aus Betreibern, Integratoren und Infrastrukturanbietern und überprüften die Annahmen anschließend anhand projektbezogener Perspektiven von Personen, die näher an Bereitstellungen und dem Tagesgeschäft stehen. Um einseitige Eingaben zu reduzieren, wurden die Ansichten über die wichtigsten Käufergruppen und über asienbezogene Beschaffungsströme, die Hongkonger Anlagen üblicherweise unterstützen, ausgewogen berücksichtigt.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 39 % | CXOs: 19 % |
| Mittleres Segment: 41 % | Funktions-/Bereichsleiter: 38 % |
| Kleinere Akteure: 20 % | Manager: 43 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung begann mit einem Top-Down-Nachfragepool, der die Rechenzentrumserweiterung in Hongkong mit den erwarteten Rack-Bereitstellungen verknüpft und dies dann anhand realistischer Preisstufen nach Rack-Typ und Bauform in Werte umrechnet. Das Modell wurde anschließend mittels selektiver Bottom-up-Näherungen überprüft, einschließlich stichprobenartiger Aufschlüsselungen der Lieferantenumsätze, Kanalprüfungen zum Zeitpunkt der Bestellungen sowie eines einfachen ASP-Werts multipliziert mit geschätzten Rack-Lieferungen, um Gesamtwerte bei auftretenden Abweichungen anzupassen.
Zu den wichtigsten Eingaben des Modells zählen geplante und in Betrieb genommene Kapazitätserweiterungen von Rechenzentren, Trends bei der Rack-Dichte (einschließlich des Übergangs zu Racks mit höherer kW-Leistung), die Verschiebung des Mixes zwischen offenen Rahmen und geschlossenen Schränken, in neuen Hallen bevorzugte Rack-Höhen sowie Materialentscheidungen, die die Preisgestaltung beeinflussen. Wo Eingaben auf klarer jährlicher Ebene nicht verfügbar waren, verwendeten wir eine konservative Interpolation, die an Projektmeilensteine und Beschaffungszyklen angebunden war, und testeten die Ergebnisse anschließend anhand von Interview-Feedback auf Belastbarkeit.
Die Prognose stützte sich auf Szenarioanalysen, unterstützt durch eine kurze multivariate Regressionsebene, bei der die Nachfrage mit Anlagenzugängen und Auslastungstrends verknüpft wurde und die Preisgestaltung mit der Richtung der Materialkosten und der Einführung höherwertiger Racks verbunden war. Die Annahmen wurden verschärft, wenn primäres Feedback auf zeitliche Verzögerungen, Änderungen der Dichteziele oder Substitutionen zwischen Rack-Kategorien hindeutete.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden durch unabhängige Prüfungen trianguliert, sodass die Gesamtmarktgröße mit mehreren Signalen und nicht nur mit einer einzelnen Datenreihe übereinstimmt. Wir führten Abweichungsprüfungen nach Jahr, nach Rack-Kategorie und nach implizierten Einheiten durch, und alle Ausreißer wurden in einer zweiten Analysten-Durchsicht vor der Freigabe überprüft.
Wenn Modellergebnisse über vernünftige Bandbreiten hinausgingen, überprüften wir Definitionen erneut, kontaktierten ausgewählte Experten wieder und testeten Preis- und Volumentreiber erneut, bis die Schritt-für-Schritt-Logik hielt. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, wie großen Campus-Ankündigungen, Änderungen der Stromzuweisung oder plötzlichen Verschiebungen der Beschaffungsvorlaufzeiten. Vor der Auslieferung führt ein Analyst eine neue Durchsicht durch, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgröße für Rechenzentrums-Racks in Hongkong von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für Rechenzentrums-Racks in Hongkong unterscheiden sich häufig, da Quellen nicht immer denselben Umsatzpool erfassen und da Zeitannahmen zur Projektfertigstellung um ein ganzes Jahr abweichen können. Unterschiede zeigen sich auch, wenn die Preisgestaltung als flacher Durchschnitt behandelt wird, statt für Rack-Höhe, Gehäuseniveau und Hochdichte-Bereitschaft angepasst zu werden.
Einige externe Schätzungen basieren auf einer breiteren Betrachtung der Rechenzentrumsausgaben, die Racks stillschweigend mit angrenzenden Infrastrukturkäufen vermischen kann, wonach ein einziges gemischtes Verhältnis angewendet wird, um eine Rack-Zahl zu erhalten. Mordor Intelligence erfasst ausschließlich Umsätze aus Rack-Schränken in Hongkong, und die Gesamtwerte bleiben an Signale zur Anlagenerweiterung und Annahmen zur Rack-Dichte gebunden, die durch Interviews und Gegenprüfungen validiert werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 209,88 Mio. USD (2025) | |
| Regionale Beratungsgesellschaft A | 312,50 Mio. USD (2026) | Verwendet einen breiteren Blickwinkel auf Infrastrukturausgaben und rechnet diesen anhand eines angenommenen Anteils in Racks um, was Elemente wie Containment und Nicht-Rack-Gehäuse übermäßig einbeziehen kann, und verschiebt zudem das Basisjahr auf einen späteren Investitionszyklus. |
| Fachzeitschrift B | 180,00 Mio. USD (2025) | Stützt sich auf eine konservative Betrachtung der Lieferungen, die projektbezogene Großbestellungen und höherwertige Schrankpreise übersehen kann, und wendet häufig eine enge Preisspanne an, die hochwertige geschlossene und hochdichtebereite Konfigurationen unterzählt. |
Insgesamt lässt sich die Spanne hauptsächlich dadurch erklären, wie streng die Definition an Umsätze aus Rack-Schränken gebunden ist und wie klar Projektzeitpläne und Preisstufen behandelt werden. Indem die Aufbaulogik nachvollziehbar an Kapazitätserweiterungen, Dichteveränderungen und realistischer ASP-Entwicklung gehalten wird, bleibt die endgültige Zahl wiederholbar und über die Jahre leichter überprüfbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Hongkong-Markt für Rechenzentrums-Racks derzeit?
Der Hongkong-Markt für Rechenzentrums-Racks hat im Jahr 2026 einen Wert von USD 241,06 Millionen und wird bis 2031 voraussichtlich USD 481,68 Millionen erreichen.
Welches Rack-Größensegment führt den Hongkong-Markt für Rechenzentrums-Racks an?
Voll-Racks führen im Jahr 2025 mit einem Anteil von 65,10 % aufgrund der Hyperscale-Standardisierung und wachsen mit einer CAGR von 16,85 %.
Wie wirkt sich die Landknappheit auf die Rack-Implementierung in Hongkong aus?
Begrenzte Neubauflächen verzögern neue Hallen und zwingen Betreiber dazu, Hochdichte-Racks in bestehenden Standorten einzusetzen, was das kurzfristige Wachstum leicht dämpft.
Warum gewinnen Aluminium-Racks an Bedeutung?
Aluminium bietet Recyclingfähigkeit und einen geringeren gebundenen Kohlenstoffgehalt, was ESG-Anforderungen entspricht, und expandiert bis 2031 mit einer CAGR von 16,05 % trotz der aktuellen Dominanz von Stahl.
Seite zuletzt aktualisiert am:
- Afrika Rechenzentrums-Rack-Markt
- Australien Rechenzentrums-Rack-Markt
- Belgien Rechenzentrums-Rack-Markt
- Brasilien Rechenzentrum-Rack-Markt
- Kanada Markt für Rechenzentrumsracks
- Chile Rechenzentrums-Rack-Markt
- Rechenzentrumsmarkt Racks China
- Rechenzentrums-Rack-Markt
- Dänemark Rechenzentrums-Rack-Markt
- Europa Rechenzentrums-Rackmarkt
- Frankreich Markt für Rechenzentrumsracks
- Markt für KI-Rechenzentren KI-Anlagen auf dem globalen Markt, einschließlich Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsbau Bauleistungen in allen Regionen, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Markt für Rechenzentrumsserver Server in allen Regionen, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.



