
Größe und Marktanteil des südkoreanischen Rechenzentrumsbaumarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 6.03 Milliarden US-Dollar |
| Marktgröße (2026) | 6.99 Milliarden US-Dollar |
| Marktgröße (2031) | 14.63 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 15.92 % |
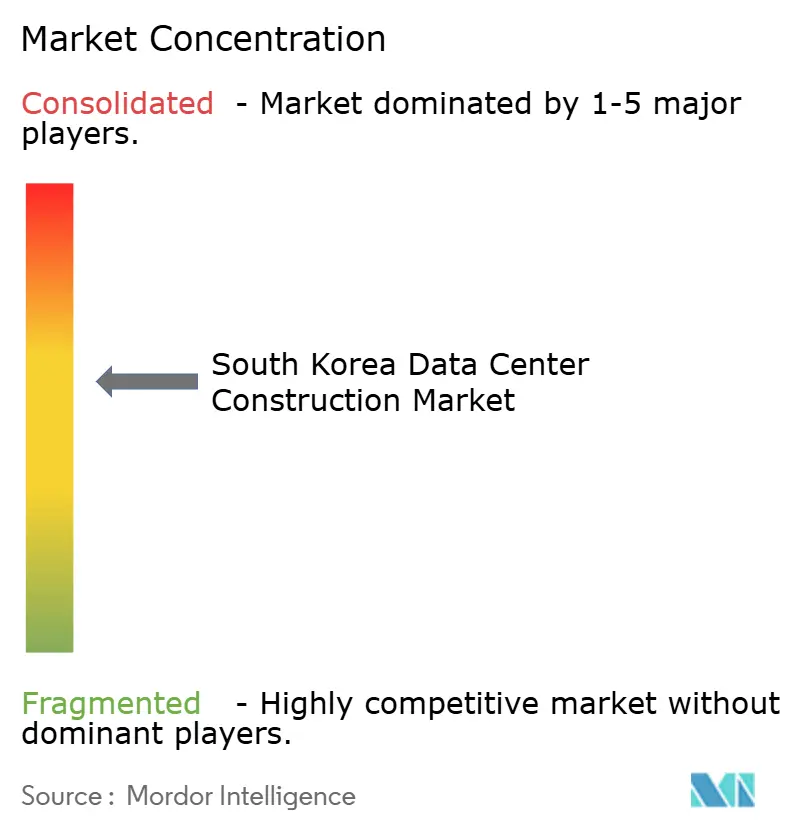
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des südkoreanischen Rechenzentrumsbaumarkts von Mordor Intelligence
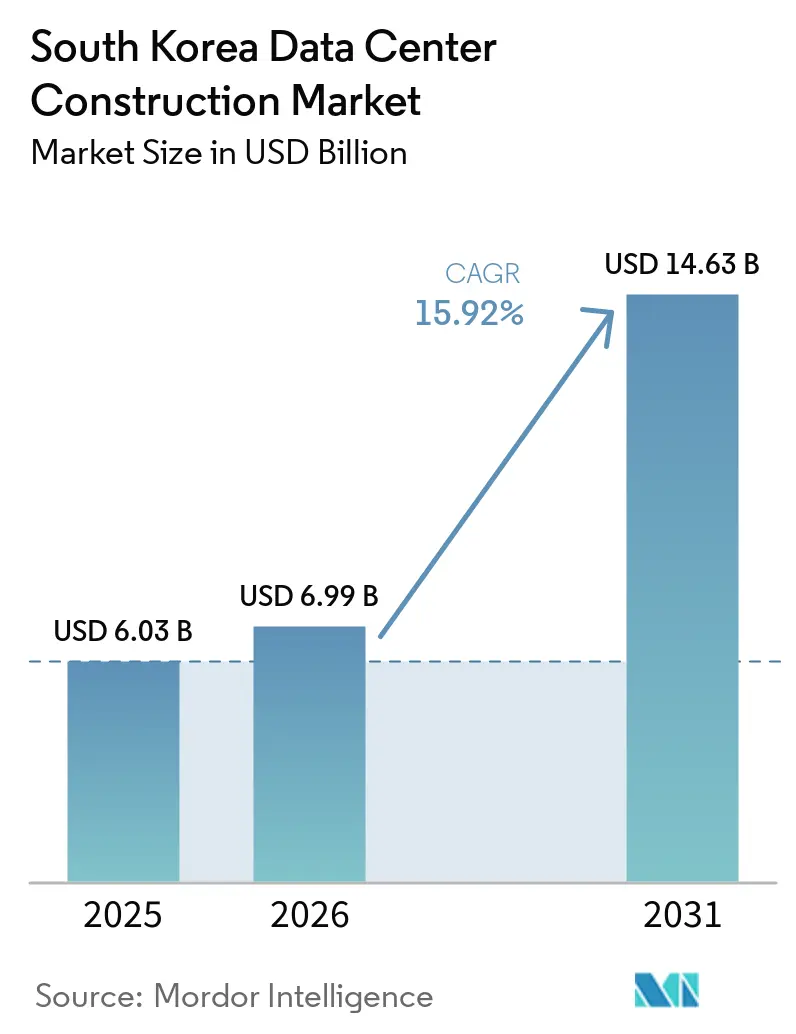
Die Größe des Südkorea Rechenzentrum Bau Marktes wird voraussichtlich von 6,03 Milliarden USD im Jahr 2025 und 6,99 Milliarden USD im Jahr 2026 auf 14,63 Milliarden USD bis 2031 anwachsen und dabei zwischen 2026 und 2031 eine CAGR von 15,92 % verzeichnen.
Diese rasche Expansion verankert Südkoreas Ambitionen, zum primären digitalen Infrastrukturzentrum Nordostasiens zu werden, unterstützt durch Hyperscale-Kapitalausgaben, staatliche KI-Initiativen und eine förderliche Infrastrukturpolitik. Zunehmende GPU-Deployments, steigende Transformatorenbestellungen und anhaltende Cloud-Migrationswellen heben die Leistungsdichte-Benchmarks weit über historische Normen hinaus. Baukonzerne verlagern ihren Fokus auf Flüssigkühlungskompetenz, während Pensionsfonds langfristiges Kapital in Wholesale-Colocation-Hüllen reinvestieren. Sekundäre Provinzen nutzen niedrigere Grundstückskosten und erneuerbare Ressourcen, um Mega-Campus-Projekte anzuziehen und die Überlastung im Großraum Seoul zu verringern. Diese sich überschneidenden Vektoren treiben den Südkorea Rechenzentrum Bau Markt gemeinsam in Richtung zweistelligen Jahreswachstums und höherer Projektkomplexität.
Wichtigste Erkenntnisse des Berichts
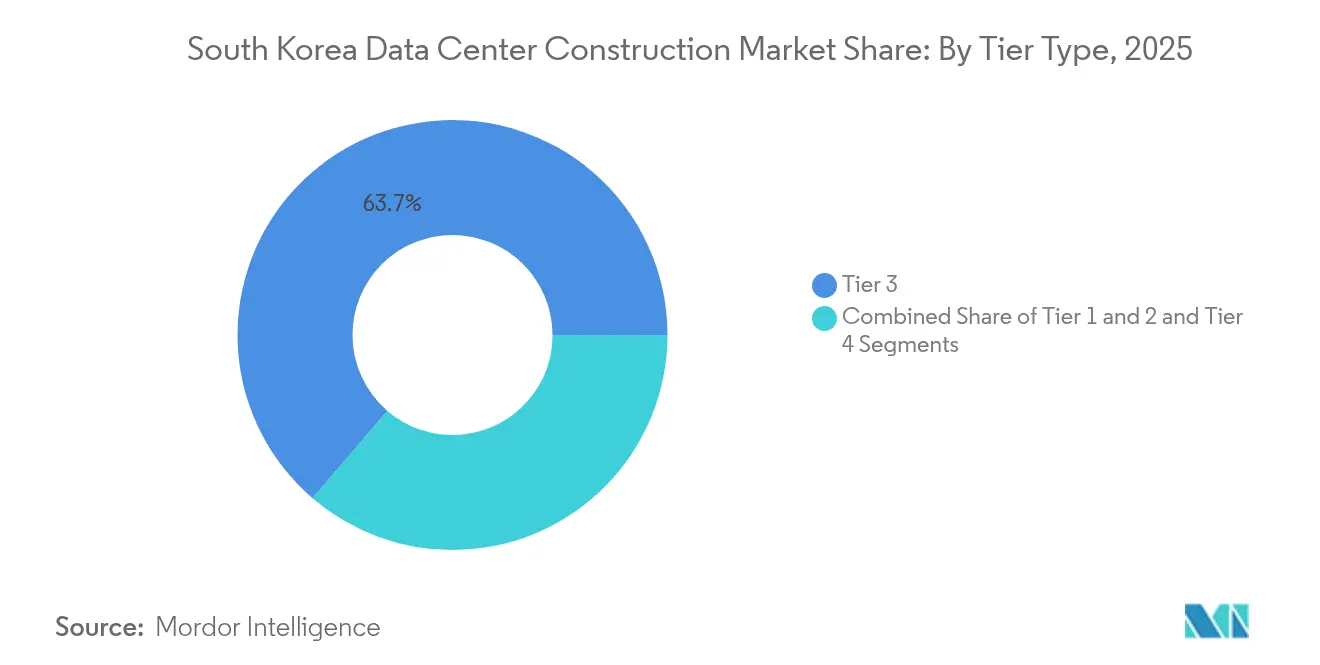
- Nach Tier-Typ hielten Tier-3-Einrichtungen im Jahr 2025 einen Marktanteil von 63,72 % am südkoreanischen Rechenzentrumsbaumarkt; Tier-4-Einrichtungen sollen bis 2031 mit einer CAGR von 16,88 % expandieren.
- Nach Rechenzentrumstyp führten Kollokationsdienste mit einem Umsatzanteil von 53,35 % im Jahr 2025, während Hyperscaler-Eigenbauten voraussichtlich mit einer CAGR von 18,35 % bis 2031 wachsen werden.
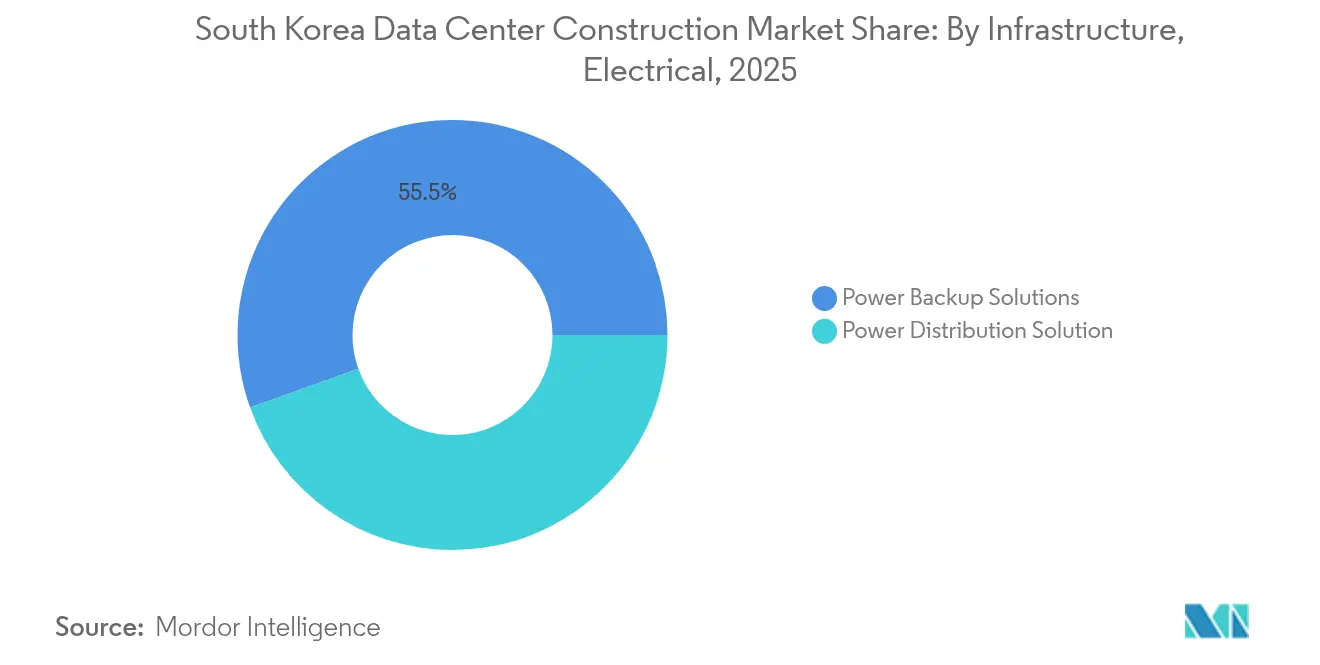
- Nach elektrischer Infrastruktur entfielen im Jahr 2025 55,48 % des Marktanteils des südkoreanischen Rechenzentrumsbaumarkts auf Stromversorgungslösungen; Stromverteilungslösungen verzeichnen eine CAGR von 18,92 %.
- Nach mechanischer Infrastruktur entfielen im Jahr 2025 41,92 % des Marktanteils des südkoreanischen Rechenzentrumsbaumarkts auf Kühlsysteme, wobei Server- und Speicherinfrastruktur mit einer CAGR von 15,78 % wächst.
- Geografisch gesehen hielt der Großraum Seoul einen geschätzten Marktanteil von 67,15 % am südkoreanischen Rechenzentrumsbaumarkt im Jahr 2025, doch Jeollanam-do verzeichnet mit einer CAGR von 23,05 % den schnellsten Kapazitätszuwachs, gestützt auf das 3-GW-KI-Zentrum-Vorhaben.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der Hyperscaler- und KI-geführten Investitionen (2025-) | +4.2% | National, konzentriert im Großraum Seoul und Jeollanam-do | Mittelfristig (2–4 Jahre) |
| Regierungsplan für ein 3-GW-"Mega"-KI-Datenzentrum in Jeollanam-do | +3.8% | Regional, mit nationalen Ausstrahlungseffekten | Langfristig (≥ 4 Jahre) |
| Cloud-Migrationswelle durch Tochterunternehmen der Chaebol | +2.9% | National, mit Schwerpunkt Metropolregion Seoul | Kurzfristig (≤ 2 Jahre) |
| 5G/Private-5G Edge-Computing-Ausbauten | +2.1% | National, mit Priorisierung urbaner Zentren | Mittelfristig (2–4 Jahre) |
| Wenig berichtet: Wasserstoff-Brennstoffzellen-Mikronetze für Seouler Rechenzentren | +1.4% | Metropolregion Seoul | Langfristig (≥ 4 Jahre) |
| Wenig berichtet: Kapitalrecycling durch koreanische Pensionsfonds in Rechenzentrums-Immobilien | +1.8% | National | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Der Anstieg der Hyperscaler- und KI-geführten Investitionen treibt die Markttransformation voran
Hyperscaler-Betreiber und inländische Konglomerate zeichnen gemeinsam rekordbrechende Campus-Anlagen, die auf GPU-dichten Clustern basieren. Die 4-Mrd.-USD-Allianz der SK Group mit AWS in Ulsan wird von 41 MW im Jahr 2027 auf 103 MW bis Anfang 2029 skalieren, was die phasenweise Planung der Leistungskapazität für KI-Inferenzlasten veranschaulicht. Samsung Electronics hat ebenfalls sein Hwaseong-HPC-Zentrum nach einer Investition von 1,5 Billionen KRW (1,13 Mrd. USD) zur Unterbringung von 116.000 Servern fertiggestellt, was die souveränen KI-Ziele stärkt.[1] Vorgelagert hat HD Hyundai Electric 274 Mio. USD bereitgestellt, um die Transformatorenproduktion um 30 % zu erweitern, da inländische Versorgungsunternehmen darum wetteifern, Rechenzentrums-Netzanschlussanforderungen zu erfüllen. Diese Kapitalflüsse positionieren den südkoreanischen Rechenzentrumsbaumarkt als bevorzugten Ausgangspunkt für regionsweite KI-Arbeitslasten und stimulieren die spezialisierte Baunachfrage in elektrischen, mechanischen und sicherheitstechnischen Teilsystemen.
Die 3-GW-KI-Datenzentrum-Initiative der Regierung gestaltet die Regionalentwicklung neu
Jeollanam-dos vorläufige Vereinbarung mit Stock Farm Road sieht einen 35-Mrd.-USD-, 3-Gigawatt-Campus vor, mit Baubeginn im Winter 2025 und Fertigstellung bis 2028.[2] Das Megaprojekt entlastet den Netzengpass in Pangyo und Songdo und schafft gleichzeitig 10.000 Direktarbeitsplätze und 3,5 Mrd. USD an Frühphasenumsatz. Staatliche Unterstützung – beschleunigte Genehmigungen, Umspannstationsaufrüstungen und Steuergutschriften – signalisiert ein dauerhaftes politisches Bekenntnis zur Dezentralisierung der Kapazitäten über Seoul hinaus. Folglich erlebt der südkoreanische Rechenzentrumsbaumarkt eine geografische Umgewichtung, da flächenhungrige Hyperscaler in Sekundärprovinzen, wo Pipelines für erneuerbare Energie tiefer und Grundstückspreise ein Drittel des Hauptstadtgebiets betragen, mehrere Hektar große Grundstücke sichern.
Die Cloud-Migration der Chaebol beschleunigt die Nachfrage nach Unternehmensinfrastruktur
Stapel, die Kollokationskäfige, native Cloud und private Kerne vermischen. Das Segment der verwalteten Dienste erzielte im Jahr 2024 einen Umsatz von 7 Billionen KRW (5,3 Mrd. USD), gestützt durch die Serviceerweiterungen von CJ OliveNetworks und KT. Samsung SDS investiert 21,5 Mrd. KRW, um eine KI-zentrierte Einrichtung in Gumi aufzubauen, die direkt mit Halbleiterproduktionslinien verbunden wird. Diese Unternehmensumstrukturierung fördert Rack-Dichte-Upgrades und treibt den südkoreanischen Rechenzentrumsbaumarkt zu höheren durchschnittlichen Leistungszuteilungen pro Quadratmeter.
5G- und Private-5G-Netzwerke treiben die Edge-Computing-Infrastruktur voran
Das private 5G-Netzwerk von NAVER Cloud, das bei 4,7 GHz auf dem Gelände von Hoban Construction betrieben wird, deckt 40.000 m² ab und ermöglicht den Einsatz autonomer Drohnen und tragbarer Sicherheitsausrüstung. Da Fertigungs- und Logistikeinrichtungen das Modell replizieren, verlagert sich die Nachfrage hin zu mikro-modularen Rechenzentren, die innerhalb von Industriecampus-Geländen positioniert sind. Auftragnehmer bündeln daher Telekommunikationsgehäuse, Batterieanlagen und Flüssig-zu-Chip-Kühlkits in einem einzigen Mobilisierungszyklus, wodurch der adressierbare Markt für den Südkorea Rechenzentrum Bau Markt vergrößert wird.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Engpässe bei der Netzanbindung im Großraum Seoul | -2.8% | Metropolregion Großraum Seoul | Kurzfristig (≤ 2 Jahre) |
| Öffentlicher Widerstand gegen energieintensive Projekte | -1.9% | National, konzentriert in städtischen Gebieten | Mittelfristig (2–4 Jahre) |
| Steigende Grundstückspreise in den Technologietälern Pangyo und Songdo | -1.6% | Technologietäler Pangyo und Songdo | Kurzfristig (≤ 2 Jahre) |
| Wenig berichtet: Auslaufen der Steueranreize des Umweltministeriums für Rechenzentrums-Kühlungsausrüstung (2027) | -1.2% | National | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Engpässe bei der Netzanbindung schränken die Expansion in der Metropolregion Seoul ein
Der Strombedarf von KI-Clustern soll sich bis zum Jahrzehntende verdoppeln und dabei die Netzausbaubudgets des finanziell angeschlagenen KEPCO übersteigen. Entwickler stehen nun vor mehrjährigen Wartezeiten für 154-kV-Netzanschlüsse, was Projektpläne und Finanzierungskosten in die Höhe treibt. Der 11. Grundlegende Plan für Elektrizität sieht 121,9 GW erneuerbare Energien bis 2038 vor, doch Analysten verweisen auf ein Defizit gegenüber den Leistungsentwicklungspfaden von Rechenzentren.[3] Infolgedessen schwenken Betreiber auf Jeollanam-do und Ulsan um, wo Netzanschlussschlangen kürzer sind und Synergien mit LNG-Kälteenergie bestehen, wodurch die Standortauswahlheuristik im südkoreanischen Rechenzentrumsbaumarkt neu definiert wird.
Öffentlicher Widerstand entwickelt sich zu einem bedeutenden Entwicklungsrisiko
Bürgergruppen stoppten im Januar 2025 einen Rechenzentrumsbau in Seoul aufgrund von Bedenken über den Energieverbrauch. Nationale Pläne zur Kohlenstoffreduzierung – 40 % unter dem Niveau von 2018 bis 2030 – katalysieren die Überprüfung von Wasserverbrauch und Scope-2-Emissionen. Entwickler begegnen dem mit Anschlüssen an Fernwärmenetze, Solaranlagen auf den Dächern und Wasserstoff-Brennstoffzellen-Pilotprojekten, doch Genehmigungszeiträume verlängern sich, was das nicht-technische Risikoprofil im südkoreanischen Rechenzentrumsbaumarkt erhöht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Tier-Typ:
Missionskritische Infrastruktur treibt Premiumnachfrage anTier-3-Einrichtungen stellen das Rückgrat inländischer Fintech-, Kabel-TV-Abrechnungs- und Behördenarbeitslasten dar und hielten im Jahr 2025 63,72 % des Marktanteils am südkoreanischen Rechenzentrumsbaumarkt. Ihre Architektur mit gleichzeitiger Wartbarkeit entspricht den lokalen Verfügbarkeitsvorschriften. Da Hyperscaler Multi-Cluster-KI-Farmen einsetzen, verlagert sich die Nachfrage in Richtung Tier 4, das mit einer CAGR von 16,88 % expandiert und bis 2030 voraussichtlich zusätzliche 400 MW aufnehmen wird. Die Marktgröße des südkoreanischen Rechenzentrumsbaumarkts für Tier-4-Bauten soll bis 2031 auf 4,88 Mrd. USD anwachsen. Baumajore rüsten Lieferketten um, um 2N-Transformatoren und Kaltwasser-Ringleitungen zu beschaffen, während Gebäudemanagementfirmen digitale Zwillinge für die Predictive Maintenance einsetzen. Niedrigstufige Bauten dienen weiterhin als Entwicklungs- und Test-Sandboxen sowie Edge-Übergangspunkte, doch ihre relative Bedeutung nimmt ab.
Steigende Verfügbarkeits-SLAs veranlassen koreanische Versicherungen und Banken, Kernbuchungssysteme in Tier-3+-Kapazitäten zu migrieren. Samsung C&T erprobt untergetauchte Server-Tanks, um PUE-Ziele unter 1,15 zu erreichen und damit sowohl Redundanz- als auch Energiebenchmarks zu erfüllen. Bei hoher Nachfrage verkaufen einige Betreiber Kapazitäten zwei Jahre vor Inbetriebnahme vor und sichern dabei Stromtarife inmitten von Inflationsdruck. Marktbeobachter erwarten, dass Tier-4-Rack-Dichten bis 2027 die 40-kW-Marke überschreiten werden, was ein leistungszentriertes Designethos im südkoreanischen Rechenzentrumsbaumarkt unterstreicht.
Notiz: Segmentanteile aller Einzelsegmente nach Berichtskauf verfügbar
Nach Rechenzentrumstyp:
Der Schwung bei Hyperscaler-Eigenbauten nimmt zuKollokations-Suiten befehligten 53,35 % des Umsatzes von 2025, nachdem sie Hunderte von Mid-Cap-Unternehmen mit Capex-Einschränkungen aufgenommen hatten. Hyperscaler bevorzugen jedoch proprietäre Campus-Designs und treiben den Eigenbau-Anteil in Richtung einer CAGR von 18,35 %. Die Marktgröße des südkoreanischen Rechenzentrumsbaumarkts für Hyperscaler-Projekte wird 2031 auf 7,64 Mrd. USD prognostiziert. Design-Build-Auftragnehmer müssen daher Flüssigkeits-Immersionskühlung, 3-MW-Leistungsblöcke und 48-V-DC-Busleitungen integrieren. Edge-Mikrostandorte wachsen zwar, bleiben aber unter einem Anteil von 5 %.
SK-AWS Ulsans Phase mit 60.000 GPU allein benötigt mehr Beton als zwölf durchschnittliche Kollokationsbauten zusammen, was das Skalen-Differential veranschaulicht. Auftragnehmer integrieren LNG-Kälteenergie-Wärmetauscher und Meerwasser-Einlauftunnel, um Betriebskostenziele zu erreichen. Gleichzeitig verhandeln Unternehmens-CIOs hybride Burst-Pfade, um die Kollokationsnachfrage widerstandsfähig zu halten. Diese zweigleisige Nachfrage hält den südkoreanischen Rechenzentrumsbaumarkt pluralistisch, auch wenn Hyperscaler vertikal skalieren.
Nach elektrischer Infrastruktur:
Innovation bei der Stromverteilung führt das Wachstum anBackup-Systeme (USV, Generatoren) hielten im Jahr 2025 einen Anteil von 55,48 % an den elektrischen Ausgaben, was den Hochverfügbarkeitsmandaten entspricht. KI-Racks ziehen jedoch Spitzenlasten von über 70 kW, was eine Verlagerung hin zu fortschrittlichen Schaltanlagen und Festkörpertransformatoren erzwingt – das am schnellsten wachsende Teilsegment mit einer CAGR von 18,92 %. Das südkoreanische Rechenzentrumsbauwesen profitiert von lokaler Liefertiefe: LS Electric liefert Sammelschienen-Baugruppen nach Memphis für xAI-Einrichtungen und zeigt damit Exportwettbewerbsfähigkeit.
HD Hyundai Electrics zusätzliche 30 % Transformatorkapazität ermöglicht kürzere Lieferzeiten für inländische Bauten. Unterdessen skaliert Hyosung Heavy die Ausgabe des Memphis-Werks bis 2026 auf 200 Einheiten und sichert sich damit gegen Währungsschwankungen und US-Zollrisiken ab. Intelligente PDUs mit eingebetteter Analytik werden jetzt standardmäßig geliefert und geben Betreibern Echtzeit-Phasenungleichgewichts-Alarme. Insgesamt erhöhen diese Verschiebungen die Capex-Intensität pro Megawatt und stärken die Umsatztransparenz im gesamten südkoreanischen Rechenzentrumsbaumarkt.
Notiz: Segmentanteile aller Einzelsegmente nach Berichtskauf verfügbar
Nach mechanischer Infrastruktur:
Kühlungsinnovation begegnet KI-AnforderungenKühlsysteme befehligten im Jahr 2025 41,92 % der Ausgaben, wobei Kaltwasser-Kreisläufe und Hecktüren-Wärmetauscher dominieren. GPU-Cluster treiben Einlasstemperaturen nach oben und beschleunigen die Einführung von Direkt-zu-Chip-Flüssigkeitskühlung. Server und Speicherschränke, das am schnellsten wachsende Teilsegment mit einer CAGR von 15,78 %, integrieren Kupfer-Kühlplatten zur Ableitung von 800-W-Chips. Diese Dynamik erhöht das Gesamtverhältnis von mechanischen zu elektrischen Ausgaben im südkoreanischen Rechenzentrumsbaumarkt.
Samsung C&Ts Unterwasserkühlungs-Machbarkeitsstudie zielt darauf ab, Kühlmittel durch Küstenpipelines für Freikühlungspotenzial von 5 °C Meerwasser zu leiten. Rack-Anbieter standardisieren 48U-Formfaktoren, die 1,5-Zoll-Kühlmittel-Schnellkupplungen aufnehmen und Installationszyklen verkürzen. Brandunterdrückungssysteme integrieren Frühansaugbrandmeldung aufgrund des Kondensationsrisikos bei Flüssigkeitskühlung. Diese mechanischen Innovationen schärfen Koreas Wertversprechen gegenüber flächenbeschränkten Wettbewerbern wie Singapur.
Geografische Analyse
Großraum Seoul hielt im Jahr 2025 ungefähr 67,15 % der installierten IT-Last, doch Netzwarteschlangen und Grundstücksinflation – 30.000–50.000 KRW pro m² – erodieren seine Dominanz. Die Marktgröße des südkoreanischen Rechenzentrumsbaumarkts für Bauten im Hauptstadtgebiet soll bis 2027 stagnieren. Netzgenehmigte Kapazität ist rationiert, was einige Entwickler zwingt, standortinterne Gasturbinen zu erwägen. Gemeinden verschärfen die Bebauungsplanung rund um das Pangyo Techno Valley und fügen Verfahrensreibung hinzu. Trotz dieser Hindernisse schätzen Investoren weiterhin die dichten Glasfaserringe und die Unternehmensangrenzung der Metropole, was eine Pipeline von Brownfield-Umwandlungen in Industrieparks sicherstellt.
Jeollanam-dos 3-GW-Blaupause positioniert den Südwesten als künftig größten Stromverbraucher des Landes neu. Grundstückspreise unter 150 USD pro m² und reichliches Erneuerbare-Energie-Potenzial bieten eine überzeugende Kalkulation für Hyperscaler. Ulsan, ausgestattet mit LNG-Importterminals, hat sich als Kälteenergie-Hub etabliert und ermöglicht SK-AWS die Bereitstellung von Wärmerückgewinnungskältemaschinen im großen Maßstab. Busan verfolgt die Nähe zu Unterseekabel-Landestationen, um Katastrophenschutzknoten zu kultivieren, während Daegu Vorteile der Geothermiekühlung vermarktet. Gemeinsam diversifizieren diese Initiativen den Fußabdruck des südkoreanischen Rechenzentrumsbaumarkts.
Regionalregierungen bündeln Beschäftigungszuschüsse, Steuerferien und beschleunigte 154-kV-Netzanschlüsse, was Greenfield-Zeitrahmen im Durchschnitt um neun Monate verkürzt. Telekommunikationsanbieter verlängern Dunkelglasfaser-Backbones und mildern Latenzeinbußen für in Seoul replizierte Arbeitslasten. Da mehr Kapazität in Randprovinzen auftaucht, haben die Kollokationspreise in Songdo frühe Anzeichen einer Mäßigung gezeigt. Investoren prognostizieren, dass Nicht-Seoul-Regionen bis 2031 gemeinsam 45,60 % der nationalen IT-Last halten könnten, was den strukturellen Wandel im südkoreanischen Rechenzentrumsbaumarkt unterstreicht.
Regulatorisches Umfeld
Südkoreas Genehmigungs- und Compliance-Umfeld für KI-taugliche Anlagen hat sich in Bezug auf Energie und Standortwahl verschärft, während gleichzeitig ein expliziter Schnellverfahrensweg für ausgewiesene Projekte hinzugefügt wurde. Eine zentrale Änderung ist das Sondergesetz zur Förderung der Industrie für Künstliche-Intelligenz-Rechenzentren (AIDC-Sondergesetz), verkündet am 9. Juni 2026, mit geplanter Umsetzung im Februar 2027. Im Rahmen dieses Regelwerks fungiert das Ministerium für Wissenschaft und IKT als einheitliche Bearbeitungsstelle und führt ein zeitgebundenes Genehmigungsverfahren ein, das übergreifende Prüfungen (Strom, Brandschutz, Verkehr und Landschaft) zusammenfasst, was Baupläne verschieben und das Vorentwicklungsrisiko sowohl im Großraum Seoul als auch in den Provinzclustern erhöhen oder verringern kann.
Dieselbe politische Ausrichtung unterscheidet zwischen der Hauptstadtregion und den übrigen Regionen und steht damit im Einklang mit der Marktentwicklung über Seoul hinaus, wo Warteschlangen für Netzanschlüsse einen limitierenden Faktor darstellen. Im Rahmen des AIDC-Sondergesetzes können KI-Rechenzentren in Nicht-Hauptstadtregionen regulatorische Erleichterungen erhalten, etwa eine Befreiung von Netzauswirkungsprüfungen für Neubauten oder Erweiterungen, ergänzend zu regionalen Entwicklungsprogrammen, die durch Vorhaben wie die 3-GW-KI-Hub-Initiative von Jeollanam-do verankert sind. Eine am 18. Juni 2026 gegründete spezielle Arbeitsgruppe zur Ausarbeitung nachgeordneter Vorschriften, einschließlich Definitionen und zulässiger Ausnahmen, bringt für Entwickler, EPC-Unternehmen und Betreiber, die Projekte rund um Standorte in den Provinzen und Sonderzonenanreize strukturieren, kurzfristig zusätzlichen Compliance-Aufwand mit sich.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst Grundstückserschließung und Genehmigungswesen, Design und Engineering, Bau- und MEP-Arbeiten, Lieferung von Strom- und Kühlungsanlagen, Ausstattung und Inbetriebnahme sowie mehrjährigen Betrieb im Rahmen von EPC-, Schlüsselfertig- oder DBO-Modellen. Führende koreanische EPC-Unternehmen wie Samsung C&T, Hyundai E&C, DL E&C, GS E&C und SK ecoplant bieten zunehmend als End-to-End-Integratoren an und koordinieren Hochleistungs-Elektrikräume, Kaltwasser- oder Flüssigkühlkreisläufe sowie Sicherheitssysteme, die auf GPU-dichte Hallen zugeschnitten sind. Vorgelagerte Engpässe konzentrieren sich auf Netzanschlüsse und elektrische Komponenten mit langen Lieferzeiten (Transformatoren, Schaltanlagen, Stromschienen), was die Bedeutung frühzeitiger Beschaffung und Lieferantenqualifizierung erhöht.
Nachgelagert prägen Systemintegration und cloudnahe Managed-Service-Anbieter die Liefermodelle, wobei Samsung SDS, LG CNS und KT Cloud um DBO-artige Verträge konkurrieren, die die Verantwortung über den gesamten Lebenszyklus vom Bau bis zum Betrieb bündeln. Die Ausrüstungslieferung bleibt ein Unterscheidungsmerkmal: LS ELECTRIC, HD Hyundai Electric und Hyosung Heavy Industries verankern die heimische Beschaffung von Schaltanlagen und Transformatoren, während der Bedarf an Energiespeicherung und Netzqualität Lieferanten wie Samsung SDI und LG Energy Solution einbindet. Bei den Baumethoden entwickeln sich modulare Ansätze sowie Immersions- oder Flüssigkühlungslösungen (einschließlich Samsung-C&T-Initiativen mit spezialisierten Partnern) von Pilotprojekten zu Ausschreibungsvoraussetzungen für Tier-3- und Tier-4-Bauten, was die Abstimmung zwischen Planern, MEP-Auftragnehmern und Inbetriebnahmeteams verstärkt.
Wettbewerbslandschaft
Fragmentierung bleibt bestehen, wobei die fünf größten Bauunternehmen zusammen etwa 46 % des kombinierten Umsatzes von 2024 halten. Samsung C&T, Hyundai E&C und GS E&C nutzen milliardenschwere Bilanzen, um gebundene Zeitpläne zu garantieren, gehen aber zunehmend Partnerschaften mit Nischeningenieurbüros für Flüssigkeitskühlung- und DC-Bus-Nachrüstungen ein. Internationale Entwickler – NTT GDC, DCI Data Centers und Equinix – expandieren über JV-Strukturen, die lokale Compliance-Risiken mindern. Start-ups, die sich auf modulare Edge-Pods konzentrieren, decken industrielle IoT-Nachfrage entlang von Schifffahrtskorridoren ab. Diese Vielfalt trägt einen lebhaften südkoreanischen Rechenzentrumsbaumarkt.
Technologiepartnerschaften unterscheiden Angebote. Samsung C&Ts MOU von 2024 mit Shell Energy erkundet Wasserstoff-Brennstoffzellen-Kraftwerke zur Sicherung netzunabhängiger Redundanz – eine Taktik, die bei Kommunen Anklang findet, die Dekarbonisierungsziele im Blick haben. GS E&C entwickelt gemeinsam mit Dassault Systèmes digitale Zwillinge, um Inbetriebnahmezyklen um 20 % zu verkürzen. Solche Differenzierungsmerkmale gewinnen Premiummargensatz, insbesondere.
Marktführer im südkoreanischen Rechenzentrumsbauwesen
-
Samsung CandT Corporation
-
Hyundai Engineering and Construction
-
DL EandC (Daelim)
-
GS Engineering and Construction
-
SK ecoplant
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Südkorea Rechenzentrum Bau Markt Unternehmen in diesem Bericht
- Samsung CandT Corporation
- Hyundai EandC
- DL EandC (Daelim)
- GS EandC
- SK ecoplant
- POSCO EandC
- HanmiGlobal
- Bosung Group
- DPR Asia
- Lotte EandC
- KT Corporation (IDC Build subsidiary)
- LS Electric (turn-key electrical)
- HD Hyundai Electric
- Hyosung Heavy Industries
- Eaton Korea
- Naver Cloud IDC Division
- Amazon Web Services Korea (JV)
- Stock Farm Road Inc.
- Fir Hills Company
- DCI Data Centers
Lesen Sie die Analyse der südkorea rechenzentrum bau-Unternehmen
Marktchancen und Zukunftsaussichten
Freiflächen entstehen rund um in den Provinzen angesiedelte KI-Rechenzentren-Campusse und die dafür erforderliche Infrastruktur, um Projekte finanzierbar zu machen, insbesondere netzbereite Umspannwerke, Wasserversorgung, Versorgungstunnel und Zugang zu erneuerbarer Energie. Dies wird durch den Zeitplan des AIDC-Sondergesetzes (verkündet im Juni 2026, Umsetzung geplant für Februar 2027) verstärkt, das das Ministerium für Wissenschaft und IKT als einheitliche Genehmigungsstelle positioniert und gezielte regulatorische Erleichterungen für KI-Rechenzentren in Nicht-Hauptstadtregionen bietet, einschließlich der Befreiung von bestimmten Netzauswirkungsprüfungen. Getrennt davon deutet Südkoreas politische Erzählung auf ambitionierte Kapazitätsziele für KI-Rechenzentren hin (8,4 GW bis 2029 und 10 GW bis 2035), und die Projektdynamik zeigt sich in namentlich genannten Provinzpipelines wie der mit Samsung SDS verbundenen Entwicklungstätigkeit in Gumi sowie der berichteten Standortprüfung in mehreren Provinzen für Chuncheon, Bucheon und Donghae.
Ein zweiter Chancenschwerpunkt konzentriert sich auf integrierte Liefer- und Betriebsverträge, da immer mehr Eigentümer Rechenzentren als Infrastruktur-Immobilien statt als Kern-IT betrachten, was die Abhängigkeit von erfahrenen EPC- und SI-Konsortien für Design-Build-Operate-Leistungen erhöht. Die Wettbewerbsdynamik liefert konkrete Belege: SK Group und AWS haben einen KI-Rechenzentrumsplan über 4 Milliarden USD in Ulsan vorangetrieben, gestaffelt von 41 MW auf 103 MW, während Auftragnehmer und OEMs investieren, um elektrische Engpässe zu beheben, darunter HD Hyundai Electrics Transformatorkapazitätserweiterung über 274 Millionen USD und LS Electrics externe Nachfrage durch Aufträge für Verteilertafeln in US-Rechenzentren. Zusammen erweitern diese Entwicklungen den adressierbaren Markt über den Rohbau hinaus in margenstärkere Bereiche wie Stromverteilung, Notstromversorgung, Flüssigkühlungsintegration und Inbetriebnahme, insbesondere in Neubauregionen, in denen Flächenverfügbarkeit und Genehmigungswege gezielt gestaltet werden, um große Campusse anzuziehen.
Neueste Industrielle Entwicklungen in Südkorea Rechenzentrum Bau Markt
- Juli 2026: Samsung C&T beantragte in Partnerschaft mit Samsung SDS eine Baugenehmigung für ein KI-Rechenzentrum in Chuncheon, Provinz Gangwon. Der Schritt erweitert die regionale Entwicklung von KI-Kapazitäten in einem nördlichen Korridor und steht im Einklang mit laufenden Hyperscale-Expansionsplänen im Land. Die Zusammenarbeit mit Samsung SDS stärkt die gemeinsamen Umsetzungsfähigkeiten und verbessert den Zugang zu einem strategisch wichtigen mittelgroßen Kernmarkt für zukünftige Rechenzentrumsbauten.
- Mai 2026: DL E&C erhielt einen Auftrag über 126,8 Milliarden KRW zum Bau des 9,8-MW-Samjeong-AI-Hub-Centers in Bucheon, Provinz Gyeonggi. Das Projekt fügt ein neues großes, KI-zentriertes Rechenzentrum in der Metropolregion Seoul hinzu und stärkt die Region als Schwerpunkt für das Wachstum der KI-Infrastruktur. Dies erweitert das Portfolio von DL E&C für dedizierte KI-Rechenzentren sowie den regionalen Marktzugang.
- Januar 2026: Samsung SDS gab die Unterzeichnung einer Absichtserklärung mit Gyeongsangbuk-do und der Stadt Gumi zum Bau eines 60-MW-KI-Rechenzentrums in Gumi bekannt. Die Vereinbarung verankert eine bedeutende regionale KI-Bereitstellung in einem strategischen Wachstumszentrum und signalisiert ein gestärktes Ökosystem für die Rechenzentrumsentwicklung in der Provinz. Die Vereinbarung beschleunigt die regionale Ausbaustrategie für Rechenzentren durch verstärkte Zusammenarbeit mit lokalen Behörden.
Südkorea Rechenzentrum Bau Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt die gesamten Bauausgaben, die für den Bau oder die Erweiterung eines Rechenzentrumsstandorts in Südkorea erforderlich sind, einschließlich der Kernbauarbeiten und der wichtigsten physischen Infrastruktur, die für den Betrieb der Anlage installiert wird.
Ausschlüsse aus dem Umfang: Diese Größenbestimmung berücksichtigt keine laufenden Betriebsausgaben nach der Inbetriebnahme, wie z. B. Facility-Management, Stromrechnungen, Netzwerkdienste und Colocation-Serviceumsätze.
Segmentierungsübersicht
- Nach Tier-Typ
- Tier 1 und 2
- Tier 3
- Tier 4
- Nach Rechenzentrumstyp
- Kollokation
- Eigenbau-Hyperscaler (CSPs)
- Unternehmen und Edge
- Nach Infrastruktur
- Nach elektrischer Infrastruktur
- Stromverteilungslösung
- Stromversorgungslösungen
- Nach mechanischer Infrastruktur
- Kühlsysteme
- Racks und Schränke
- Server und Speicher
- Weitere mechanische Infrastruktur
- Allgemeiner Hochbau
- Dienstleistung – Design und Beratung, Integration, Support und Wartung
- Nach elektrischer Infrastruktur
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research beginnt mit der Erstellung des Nachfragekontexts für neue Rechenzentrumsprojekte und größere Erweiterungen in Südkorea und verknüpft diesen anschließend mit der Bauintensität und typischen Bauzeitplänen. Wir stützen uns auf öffentliche Datenreihen, die zeigen, wo sich Projekte konzentrieren, wie schnell Kapazitäten aufgebaut werden und was die mechanischen und elektrischen Anforderungen für jede Bauphase antreibt.
Häufig verwendete öffentliche Quellen umfassen unter anderem Veröffentlichungen des Ministeriums für Handel, Industrie und Energie zu Strom- und Netzprogrammen, makroökonomische und Bauindikatoren von Statistics Korea, Handelsstatistiken des Korea Customs Service für Gerätekategorien, lokale Genehmigungen und Flächennutzungsoffenlegungen, sofern verfügbar, sowie begutachtete Facharbeiten zu Kühlung und Leistungsdichte. Wir prüfen außerdem Unternehmensberichte, Investorenpräsentationen, seriöse Pressemitteilungen und Projektauftragsmeldungen und nutzen kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie Überprüfungen von Import- und Exportdaten auf Sendungsebene, sofern dies die Validierung unterstützt. Diese Liste ist nur indikativ, und viele weitere Quellen wurden für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um zu bestätigen, was derzeit in Südkorea gebaut und bepreist wird, einschließlich der Aufteilung zwischen allgemeinen Bauarbeiten und dem installierten elektrischen und mechanischen Umfang. Wir sprechen mit einer Mischung aus Auftragnehmern, Ingenieurteams, Geräteintegratoren, Entwicklern und betreiberseitigen Käufern in wichtigen Zentren und sekundären Provinzen, um Kostenbereiche, Lieferzeiten und typische Designentscheidungen zu validieren (zum Beispiel Redundanzniveau und Kühlungsansatz).
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 27 % | CXOs: 14 % |
| Mittlere Ebene: 59 % | Funktions-/Einheitsleiter: 39 % |
| Kleinere Akteure: 14 % | Manager: 47 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt mithilfe eines Top-down-Ansatzes, bei dem die Pipeline geplanter und laufender Projekte über typische Kosten pro MW und Kosten pro Quadratmeter in einen jährlichen Bauwert umgerechnet und anschließend in elektrische, mechanische und allgemeine Bauanteile aufgeteilt wird. Um die Gesamtwerte realistisch zu halten, werden selektive Bottom-up-Überprüfungen anhand von Stichproben aus Projektbudgets, Umsatzsignalen von Lieferanten und Auftragnehmern sowie Kanal-Feedback zu aktuellen Preisen für wichtige Pakete durchgeführt.
Einige Eingaben, die das Modell wesentlich beeinflussen, umfassen neue IT-Lastzugaben und Inbetriebnahmezeitpläne, Ziel-Tier- und Redundanzentscheidungen, Verschiebungen in der Rack-Dichte, die das Kühlungs- und Stromdesign verändern, lokale Arbeits- und Materialkostenindizes sowie die Mischung zwischen Colocation-Projekten und selbst gebauten Campussen. Wenn Projektdetails nicht offengelegt werden, werden Lücken durch die Verwendung von Standort- und Skalierungsproxys geschlossen, gefolgt von einer Kostennormalisierung auf dieselben Jahres- und Währungsannahmen.
Die Prognose verwendet eine Szenarioanalyse, die durch Trendeingaben unterstützt wird, und anschließend werden Stresstests zu Stromverfügbarkeitsbeschränkungen, dem Genehmigungstempo und dem Zeitplan großer Campus-Phasen durchgeführt. Expertenfeedback wird genutzt, um die Hochlaufkurve realistisch zu halten, bevor die jährliche Kurve finalisiert wird.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation der Modellergebnisse mit unabhängigen Signalen, wie z. B. angekündigter Kapazität in MW, Dynamik bei Bauaufträgen sowie Import- und Sendungsbewegungen für relevante Gerätekategorien. Varianzprüfungen werden auf Paketebene durchgeführt, sodass ungewöhnlich hohe elektrische oder mechanische Anteile markiert und überprüft werden. Wenn die Abweichung nicht erklärbar ist, werden wichtige Annahmen mit Folgegesprächen erneut getestet.
Vor der Freigabe wird das Modell in mehreren Schritten vom Analystenteam überprüft, um die rechnerische Integrität, konsistente Definitionen und angemessene Veränderungen von Jahr zu Jahr zu bestätigen. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn große Projektverschiebungen, Politikänderungen oder Versorgungsengpässe eine wesentliche Änderung bewirken. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste aktualisierte Ansicht erhalten.
Mordor Intelligence Südkorea Rechenzentrum Bau Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Werte für diesen Markt können weit auseinanderliegen, da der Begriff Bau nicht immer auf dieselbe Weise verwendet wird und da einige Quellen eher auf Investitionsankündigungen als auf in einem Jahr abgeschlossene Vertragsarbeiten ausgerichtet sind. Unterschiede zeigen sich auch, wenn Zeitfenster variieren, wenn der Zeitpunkt der Währungsumrechnung nicht abgestimmt ist und wenn die angenommenen Kosten pro MW nicht für neuere Leistungsdichte-Designansätze aktualisiert werden.
Die Hauptlücke ergibt sich daraus, ob allgemeine Bauarbeiten zuzüglich des vollständigen mechanischen und elektrischen Ausbaus zusammen gezählt werden. Mordor Intelligence zählt diese Pakete nur, wenn sie mit Rechenzentrumsprojekten und größeren Erweiterungen in Südkorea verbunden sind, anstatt breitere digitale Infrastruktur oder laufende Betriebsausgaben einzubeziehen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,03 Milliarden USD (2025) | |
| Industry Newswire A | 7,22 Milliarden USD (2029) | Verwendet eine Investitionsschlagzeile für ein späteres Jahr und kann geplante Kapitalausgaben mit dem Wert abgeschlossener Vertragsarbeiten vermischen, was nicht direkt mit einer Basisjahr-Marktgröße vergleichbar ist. |
| Regional Market Blog B | 5,00 Milliarden USD (2024) | Spiegelt häufig breitere Rechenzentrumsinvestitionen oder Anlagenökonomie wider anstatt des Baupaketumfangs, und es kann eine einzige Wachstumsrate angewendet werden, ohne die jährliche Projektzeitplanung neu aufzubauen. |
Die Streuung in der Tabelle ist größtenteils durch die Umfangsabstimmung und das Timing erklärbar, nicht nur durch Wachstumserwartungen. Wenn dasselbe Jahr, dieselbe Währungsbasis und dieselben Definitionen des Baupakets angewendet werden, lässt sich die Schätzung leichter auf die Projektpipeline, Kostentreiber und realistische Bauzeitpläne zurückführen, was Entscheidungsträgern hilft, Optionen auf einer vergleichbaren Basis zu vergleichen.
Im Bericht beantwortete Schlüsselfragen
Was ist die aktuelle Größe des südkoreanischen Rechenzentrumsbaumarkts?
Der Markt ist im Jahr 2026 6,99 Mrd. USD wert und soll bis 2031 14,63 Mrd. USD erreichen.
Welches Segment wächst im südkoreanischen Rechenzentrumsbaumarkt am schnellsten?
Hyperscaler-Eigenbau-Bereitstellungen expandieren mit einer CAGR von 18,35 % und spiegeln die Präferenz von Cloud-Anbietern für maßgeschneiderte, KI-bereite Campus-Anlagen wider.
Warum ziehen Sekundärprovinzen neue Rechenzentren an?
Regionen wie Jeollanam-do und Ulsan bieten niedrigere Grundstückskosten, verfügbare Netzkapazität und staatliche Anreize, die den Engpass im Großraum Seoul entlasten.
Wie beeinflussen Stromnetzbeschränkungen Projektzeitpläne?
Netzanschluss-Warteschlangen rund um Seoul können große Projekte um mehrere Jahre verzögern, was Entwickler veranlasst, Standorte mit sofortigem Zugang zu Übertragungskapazitäten zu suchen.
Welche Kühlungsinnovationen werden für KI-Arbeitslasten eingesetzt?
Direkt-zu-Chip-Flüssigkeitskühlung, LNG-Kälteenergie-Austauscher und experimentelle Unterwasserschleifen entstehen, um hochdichte GPU-Cluster zu verwalten.
Wie konzentriert ist die Wettbewerbslandschaft?
Die fünf größten Bauunternehmen halten etwa 46 % des Marktumsatzes, was auf eine moderate Konzentration mit Raum für spezialisierte Marktteilnehmer hindeutet.
- Markt für Rechenzentrumsserver Server weltweit, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Markt für KI-Rechenzentren KI-Anlagen auf dem globalen Markt, einschließlich Anlagentyp, Komponente und Tier.
- Südkorea Rechenzentrums-Rack-Markt Racks in Südkorea, unterteilt nach Rackgröße, Rackhöhe und Racktyp.
- Japan Rechenzentrums-Server-Markt Nachfrage nach Servern in Japan, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Südkorea Rechenzentrums-Speichermarkt Speicher in Südkorea, unterteilt nach Speichertechnologie, Speichertyp und Anlagentyp.
- Japan Rechenzentrum-Speichermarkt Speicher in Japan, unterteilt nach Anlagengröße und Tier.
- Japan Rechenzentrums-Stromversorgungsmarkt Stromversorgungssysteme in Japan, unterteilt nach Komponente, Anlagentyp und Anlagengröße.
- Südkorea Rechenzentrums-Server-Markt Nachfrage nach Servern in Südkorea, unterteilt nach Rechenzentrums-Tier, Formfaktor und Anwendung/Workload.