
Marktgröße und Marktanteile des südamerikanischen Matratzenmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 4.21 Milliarden US-Dollar |
| Marktgröße (2026) | 4.38 Milliarden US-Dollar |
| Marktgröße (2031) | 5.47 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.53 % |
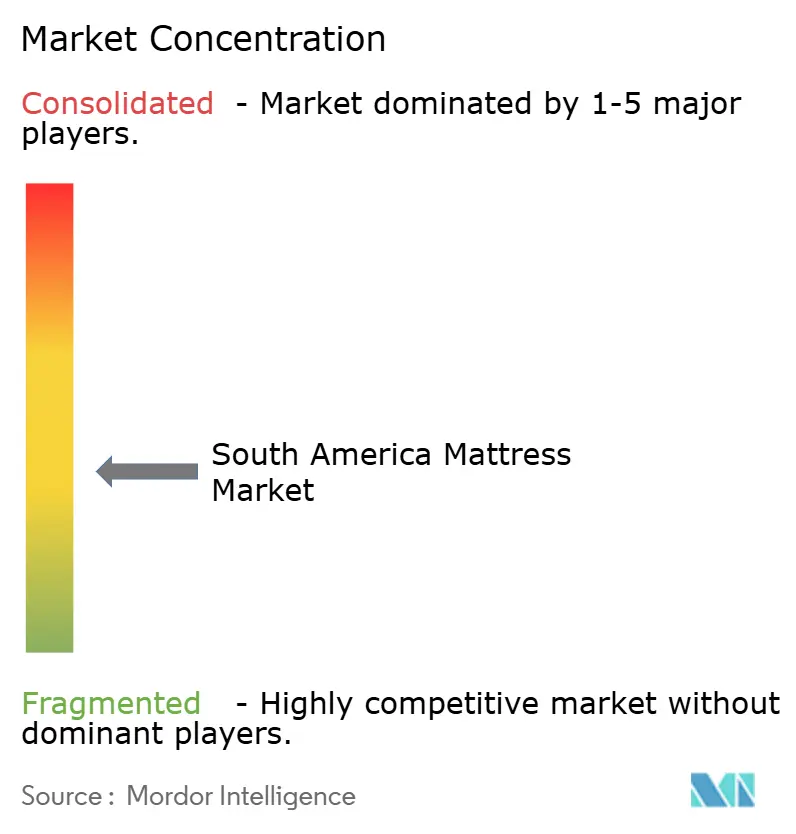
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des südamerikanischen Matratzenmarkts von Mordor Intelligence
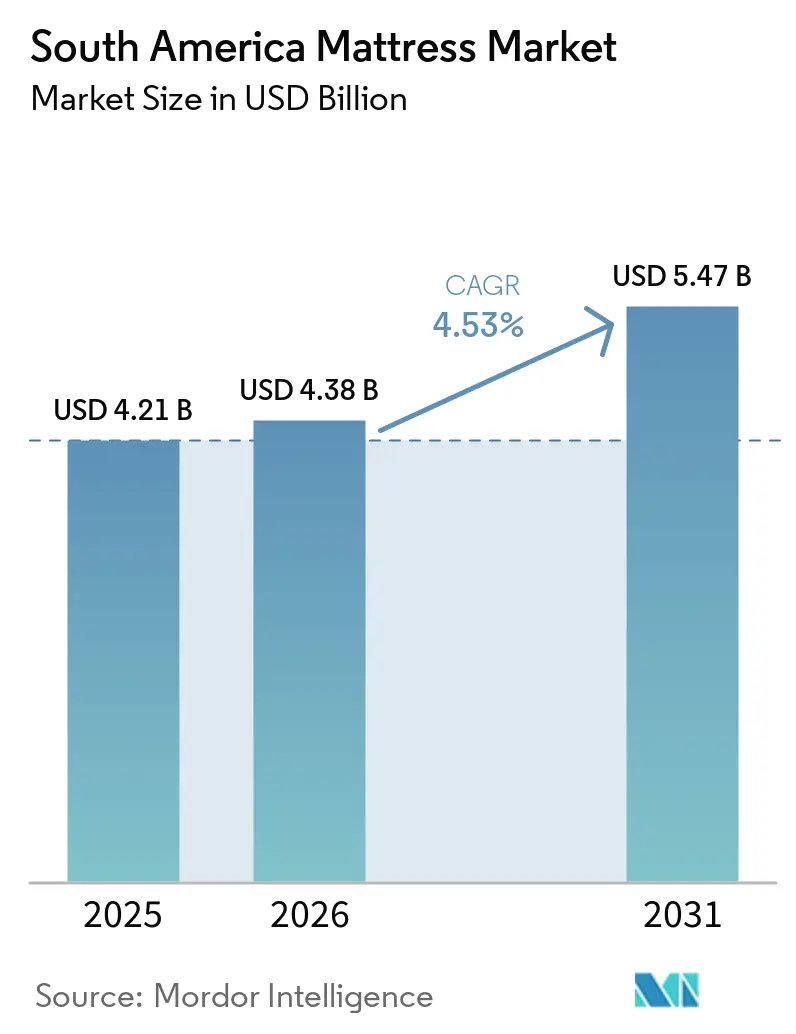
Die Marktgröße des südamerikanischen Matratzenmarkts wurde im Jahr 2025 auf 4,21 Milliarden USD geschätzt und wird voraussichtlich von 4,38 Milliarden USD im Jahr 2026 auf 5,47 Milliarden USD bis 2031 wachsen, bei einem CAGR von 4,53 % während des Prognosezeitraums (2026–2031). Investitionen im Gastgewerbe, ein breiterer digitaler Einzelhandelszugang und das Verbraucherinteresse an Schlafqualität stützen die Nachfrage im südamerikanischen Matratzenmarkt. Brasilien bleibt die zentrale Produktions- und Verbrauchsbasis, während Argentiniens verbesserte Verbraucherbedingungen einen schnelleren Expansionspfad unterstützen. Hersteller nutzen vertikale Integration, direkte Gewerbeverkäufe und Online-Vertrieb, um Margen zu schützen und neue Käufer zu erreichen. Die wesentlichen Einschränkungen sind importierte Vorleistungskosten, Währungsschwankungen und lange Ersatzzyklen im Wohnbereich. MercadoLibres Fulfillment-Investition im Jahr 2026 erweitert zudem die Online-Reichweite des südamerikanischen Matratzenmarkts über die wichtigsten Ballungsräume hinaus.
Wichtigste Erkenntnisse des Berichts
- Nach Matratzentyp hielt Federkern im Jahr 2025 einen Anteil von 49,2 % am südamerikanischen Matratzenmarkt, während Hybridmatratzen bis 2031 voraussichtlich mit einem CAGR von 6,2 % wachsen werden.
- Nach Größe entfiel im Jahr 2025 ein Anteil von 44,6 % der Marktgröße des südamerikanischen Matratzenmarkts auf Queen-Size-Matratzen, die bis 2031 voraussichtlich mit einem CAGR von 6,9 % wachsen werden.
- Nach Endnutzer hielten private Nutzer im Jahr 2025 einen Umsatzanteil von 76,3 %, während gewerbliche Nutzer bis 2031 voraussichtlich mit einem CAGR von 7,6 % wachsen werden.
- Nach Vertriebskanal hielten B2C und Einzelhandel im Jahr 2025 einen Umsatzanteil von 75,6 %, während B2B und Direktverkäufe der Hersteller bis 2031 voraussichtlich mit einem CAGR von 7,2 % wachsen werden.
- Nach Geografie hielt Brasilien im Jahr 2025 einen Umsatzanteil von 48,6 %, während Argentinien bis 2031 voraussichtlich mit einem CAGR von 6,2 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des südamerikanischen Matratzenmarkts
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Infrastruktur im Gastgewerbe und Tourismus | +1.2% | Brasilien, Chile, Argentinien, Peru | Kurzfristig (≤ 2 Jahre) |
| Wachsendes Bewusstsein für Schlafqualität und Premiumisierung | +0.9% | Brasilien, Chile, städtisches Argentinien | Mittelfristig (2–4 Jahre) |
| Expansion des E-Commerce und von Matratzen-im-Karton-Modellen | +0.8% | Brasilien, Ausweitung auf Chile und Argentinien | Mittelfristig (2–4 Jahre) |
| Wachstum der lokalen Fertigung und regionaler Exporte | +0.6% | Brasilien, Andenregion | Mittelfristig (2–4 Jahre) |
| Nachfrage nach nachhaltigen und zertifizierten Materialien | +0.4% | Brasilien, Chile, Argentinien | Langfristig (≥ 4 Jahre) |
| Einführung von intelligenten, verstellbaren und druckentlastenden Matratzen | +0.3% | Brasilien, Argentinien, Ausweitung auf Chile | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Infrastruktur im Gastgewerbe und Tourismus
Brasiliens Investitionszyklus im Gastgewerbe weitet die gewerbliche Beschaffungsnachfrage im südamerikanischen Matratzenmarkt aus. Brasilien empfing im Jahr 2025 9,3 Millionen internationale Besucher, ein Anstieg von 37,1 % gegenüber 2024[1].https://www.oecd.org/en/publications/oecd-tourism-trends-and-policies-2026_3fd3cd75-en/full-report/brazil_64ed15fb.html Hotelbetreiber benötigen zimmerfertige Bettwaren, wenn sie neue Objekte hinzufügen oder bestehende Zimmer auffrischen. Gewerbliche Matratzen folgen in der Regel Ersatzzyklen von 5 bis 7 Jahren, was einen wiederkehrenden Beschaffungsbedarf erzeugt. Grupo Wish fügte Anfang 2026 2 Objekte in Florianópolis hinzu und erhöhte seine Zimmerkapazität von 2.000 auf 2.500 Einheiten[2]https://valorinternacional.globo.com/business/news/2026/05/05/hotels-expand-amid-foreign-tourism-growth.ghtml. Höherwertige Hotelspezifikationen bevorzugen Hybrid- und Premiumprodukte, was die Bestellwerte über den reinen Anstieg der Zimmerzahl hinaus steigern kann.
Wachsendes Bewusstsein für Schlafqualität und Premiumisierung
Die Schlafqualität ist in städtischen Gebieten des südamerikanischen Matratzenmarkts für Kaufentscheidungen relevanter geworden. ResMeds globale Schlafumfrage 2025 ergab, dass die Befragten im Durchschnitt fast 3 Nächte erholsamen Schlafs pro Woche verloren[3]https://newsroom.resmed.com/news-releases/news-details/2025/ResMeds-Fifth-Annual-Global-Sleep-Survey-Reveals-a-World-Struggling-with-Poor-Sleep/default.aspx. Die Umfrage ergab außerdem, dass 89 % die Schlafqualität mit ihrem Selbstwertgefühl verknüpften, während 24 % angaben, aktive Schritte zur Bekämpfung von Schlafproblemen unternehmen zu wollen. Diese Lücke bietet Raum für Matratzenmarken, die Komfort- und ergonomische Vorteile leichter verständlich machen. Orthopädische Produkte und Produkte zur Druckentlastung gewinnen bei Verbrauchern der mittleren Einkommensschicht in São Paulo, Buenos Aires und Santiago an Aufmerksamkeit. Das Ergebnis ist eine schrittweise Verlagerung hin zu höherwertigen Konstruktionstypen statt ausschließlich zu Einstiegsersatzprodukten.
Expansion des E-Commerce und von Matratzen-im-Karton-Modellen
Der Online-Handel verändert die Art und Weise, wie Hersteller und Marken den südamerikanischen Matratzenmarkt bedienen. MercadoLibre investiert im Jahr 2026 10,9 Milliarden USD in Brasilien und fügt 14 Fulfillment-Center hinzu, wodurch sich die Gesamtzahl auf 42 erhöht[4]https://www.reuters.com/business/finance/mercadolibre-invest-11-billion-brazil-this-year-2026-03-24. Das Unternehmen erwartet, dass 75 % der Expresslieferungen die Kunden innerhalb von 48 Stunden erreichen. Dieses Netzwerk verringert eine langjährige Lieferhürde für sperrige, komprimierte Matratzen. Luuna nutzt Dows Predictive-Intelligence-Plattform, um die Entwicklung von Schaumstoffformulierungen zu beschleunigen und Produkttestzyklen zu verkürzen. Bessere Fulfillment-Kapazitäten und schnellere Produktentwicklung machen digitale Kanäle außerhalb der größten Städte tragfähiger.
Einführung von intelligenten, verstellbaren und druckentlastenden Matratzen
Intelligente und verstellbare Produkte bleiben im südamerikanischen Matratzenmarkt noch klein, aber ihre frühe Nutzung wird zunehmend sichtbar. Grupo Piero führte im Juni 2025 über seine Bitali-Sparte die DF-Smart in Argentinien ein. Das Produkt verfolgt Schlafphasen, Körperhaltung, nächtliche Bewegungen und Erholungsmuster durch integrierte Sensoren. Es ist in Taschenfederkern- und Schaumstoffversionen erhältlich, was zeigt, dass vernetzte Funktionen über verschiedene Konstruktionstypen hinweg funktionieren können. Solche Produkte können durch Verbraucheranwendungen und personalisierte Empfehlungen eine wiederkehrende Kundenbindung unterstützen. Ihre breitere Einführung hängt von der lokalen Produktentwicklung und einer Verbraucherbasis ab, die bereit ist, für zusätzliche Komfortfunktionen zu zahlen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Inflation und Volatilität der privaten Kaufkraft | -0.9% | Argentinien, Brasilien, Peru | Kurzfristig (≤ 2 Jahre) |
| Lange Ersatzzyklusdauer in privaten Märkten | -0.7% | Südamerikanische Privatmärkte | Langfristig (≥ 4 Jahre) |
| Kostenrisiken bei Rohstoffen und Devisen | -0.7% | Brasilien, Argentinien | Mittelfristig (2–4 Jahre) |
| Einschränkungen bei der Rückwärtslogistik und der Entsorgung von Altmatratzen | -0.3% | Brasilien, Chile | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Inflation und Volatilität der privaten Kaufkraft
Die private Kaufkraft bleibt eine Nachfragebeschränkung für den südamerikanischen Matratzenmarkt. Argentiniens jährliche Inflation sank laut OECD von 211 % im Dezember 2023 auf 44,7 % im Mai 2025. Die OECD prognostizierte ein Wachstum des privaten Konsums von 9,6 % im Jahr 2025 und 3,8 % im Jahr 2026, da die Inflation nachlässt und die Reallöhne steigen. Verbraucher, die Käufe während der Hochinflationsphase aufgeschoben haben, könnten zunächst einfache Ersatzprodukte wählen. Dieses Verhalten kann die Preisrealisierung begrenzen, selbst wenn sich die Stückzahlnachfrage erholt. Kreditkosten und preissensible Nachfrage schränken auch weiterhin die Innovationsausgaben kleinerer brasilianischer Hersteller ein.
Kostenrisiken bei Rohstoffen und Devisen
Importierte Vorleistungen setzen Hersteller im südamerikanischen Matratzenmarkt einer Kostenschwankung aus. Polyurethanschaum verwendet petrochemische Ausgangsstoffe, die in USD gehandelt werden, während hochwertiger Stahldraht über globale Rohstoffmärkte bezogen wird. Währungsschwäche erhöht die Materialkosten in Landeswährung, bevor die Hersteller die Einzelhandelspreise anpassen können. Dieser Druck ist bei Schaum- und Hybridprodukten, die auf höherspezifizierte Materialien angewiesen sind, stärker ausgeprägt. Flex Groups nachhaltiger Schaum ZeeFlex verwendete bis 2024 in 90 % seiner Matratzen in Brasilien beschaffte Materialien, was einen Weg zur Reduzierung dieses Risikos aufzeigt. Größere Unternehmen mit integrierter Vorleistungsversorgung haben daher einen Kostenvorteil, den kleinere Unternehmen möglicherweise nur schwer ausgleichen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Matratzentyp: Federkern führt, während Hybridprodukte schneller wachsen
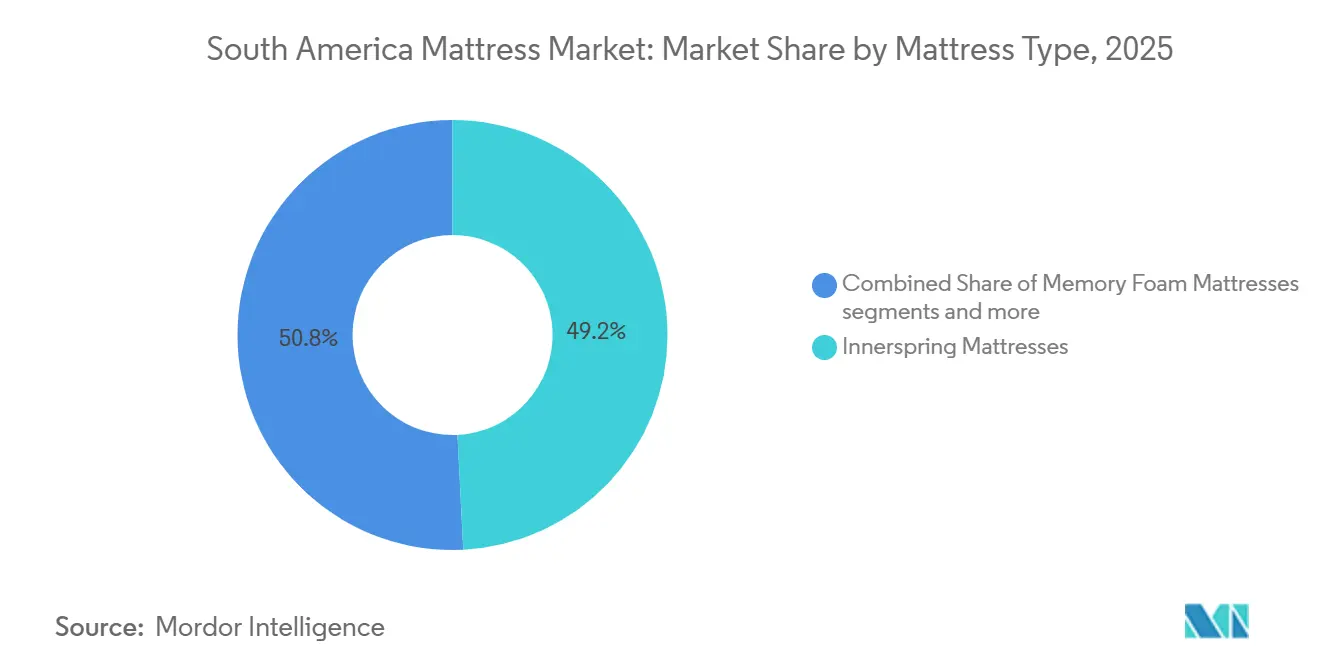
Federkernmatratzen hielten im Jahr 2025 einen Umsatzanteil von 49,2 % und sind damit der führende Typ im südamerikanischen Matratzenmarkt. Ihre Position spiegelt die Preiszugänglichkeit und die etablierten Fertigungskapazitäten in Brasilien wider. Leggett & Platt betreibt eine Federkernanlage in der Nähe von São Paulo, die in der zugrunde liegenden Forschung als die größte auf der Südhalbkugel beschrieben wird. Memory-Schaum und verwandte Schaumstoffprodukte bilden die nächste wichtige Gruppe für Käufer, die Druckentlastung suchen. Latex bedient eine kleinere Premiumkategorie bei allergieanfälligen und umweltbewussten Verbrauchern. Gel-, Luft- und Wassermodelle bleiben Spezialangebote außerhalb des regulären Wohnbereichs-Ersatzzyklus. Federkernprodukte eignen sich nach wie vor für preisbewusste Haushalte und vertraute Einzelhandelskaufmuster. Die Größe dieser Kategorie gibt den Herstellern eine etablierte Basis für Produktion und Vertrieb.
Hybridmatratzen werden bis 2031 voraussichtlich mit einem CAGR von 6,2 % wachsen, der schnellsten Rate unter den Matratzentypen. Diese Marktgrößenchance im südamerikanischen Matratzenmarkt ist mit Hotelaufwertungen und der Premiumhaushaltsnachfrage in städtischen Gebieten verknüpft. Hybridmatratzen kombinieren Taschenfederkernunterstützung mit Schaumstoffkomfortschichten. Dieses Design unterstützt die Bewegungsisolierung für Paare und die Haltbarkeitsanforderungen in Hotels. Die Atmungsaktivität eignet sich im Vergleich zu einigen reinen Schaumstoffdesigns auch für warme regionale Bedingungen. Hotelkäufer berücksichtigen bei Beschaffungsspezifikationen zunehmend die Rückverfolgbarkeit von Materialien. Zertifizierungen nach dem Global Organic Latex Standard und OEKO-TEX STANDARD 100 können die Lieferantenqualifizierung für gewerbliche Konten unterstützen. Der Wettbewerb in der südamerikanischen Matratzenindustrie verlagert sich daher von der einfachen Konstruktion hin zu Komfort, Haltbarkeit und dokumentierten Materialien.


Nach Größe: Queen-Size verbindet Volumen mit schnellerem Wachstum
Queen-Size-Produkte machten im Jahr 2025 einen Umsatzanteil von 44,6 % aus und führen die Größenkategorie im südamerikanischen Matratzenmarkt an. Sie werden bis 2031 voraussichtlich auch mit einem CAGR von 6,9 % wachsen. Queen-Size-Betten sind eine gängige Spezifikation für Hotels der 3-Sterne-Kategorie und höher. Städtische Haushalte in São Paulo, Buenos Aires und Santiago wählen ebenfalls zunehmend größere Schlafflächen. Diese Kombination verbindet gewerbliche Beschaffung mit privater Premiumisierung. Doppelmatratzen bleiben für Haushalte mit mittlerem Einkommen in Sekundärstädten und ländlichen Gebieten wichtig. Ihr niedrigerer Preis und ihre Eignung für kleinere Wohnungen sichern ihre Rolle bei den Stückzahlen. Die Nachfrage nach Queen-Size-Matratzen hat dennoch einen stärkeren Einfluss auf den Umsatz aufgrund ihres höheren Stückwerts.
Einzelmatratzen bedienen Studenten, Kinder und einkommensschwache Haushalte im gesamten südamerikanischen Matratzenmarkt. Ihre Nachfrage ist eng mit dem Haushaltsbedarf und dem Bevölkerungsersatz verknüpft. King-Size-Produkte konzentrieren sich weiterhin auf Luxushotels und einkommensstarke Haushalte. Sie repräsentieren trotz ihres hohen Preises einen bescheidenen Anteil am Gesamtumsatz. Queen-Size-Modelle werden häufig mit einem Aufschlag von 25 % bis 40 % gegenüber vergleichbaren Doppelmatratzen verkauft. Dieser Mix trägt dazu bei, dass der Umsatz schneller steigt als die Anzahl der verkauften Matratzen. Größere Matratzen geben den Herstellern auch mehr Spielraum, um Premiummaterialien und -funktionen hinzuzufügen. Die Marktgröße des südamerikanischen Matratzenmarkts für Queen-Size-Produkte profitiert sowohl von Volumenbedarf als auch von höheren durchschnittlichen Verkaufspreisen.
Nach Endnutzer: Gewerbliche Nachfrage übertrifft den privaten Ersatzbedarf
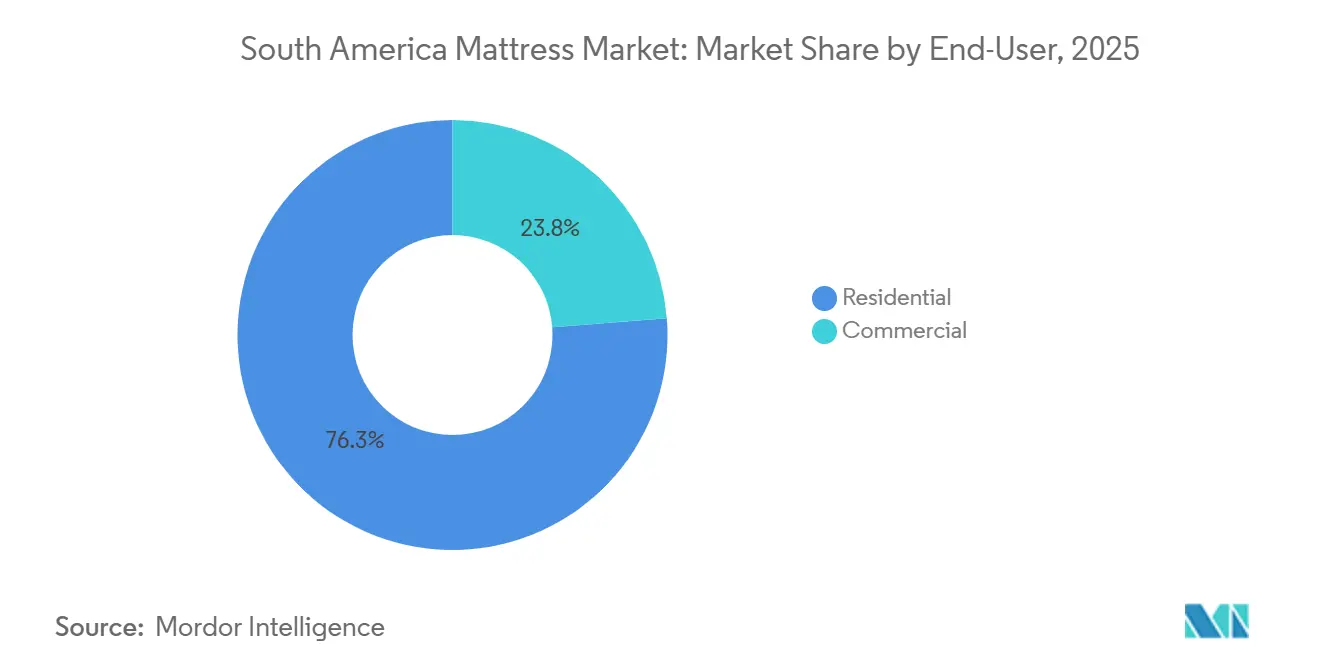
Private Nutzer machten im Jahr 2025 einen Umsatzanteil von 76,3 % aus und bleiben die größte Endnutzergruppe. Der südamerikanische Matratzenmarkt ist stark von Haushaltsgründungen, Urbanisierung und periodischen Ersatzkäufen abhängig. Die moderne Matratzenhaltbarkeit verlängert den privaten Ersatzzyklus auf 8 bis 12 Jahre. Dies begrenzt die jährliche Anzahl von Ersatzkäufen. Private Käufer reagieren auch stark auf das verfügbare Einkommen und den Zugang zu Verbraucherkrediten. Einstiegsprodukte bleiben wichtig, wenn Haushalte nach Phasen aufgeschobener Ausgaben zurückkehren. Der E-Commerce bietet diesen Käufern eine breitere Auswahl an Marken und Konstruktionen. Der private Verkauf wird zentral bleiben, obwohl das Verhalten bei langlebigen Gütern ein schnelles Volumenwachstum begrenzt.
Gewerbliche Nutzer werden bis 2031 voraussichtlich mit einem CAGR von 7,6 % wachsen, schneller als die private Nachfrage. Hotels, Resorts, Krankenhäuser, Studentenwohnheime und Serviced Apartments sind wichtige Käufer. Gewerbliche Konten geben größere Bestellungen auf und reduzieren die Vertriebskosten pro Einheit für die Hersteller. Hotelaufwertungen schaffen auch wiederkehrende Beziehungen auf der Grundlage von Renovierungen und Markenstandards. Brasiliens REVIVE-Brazil-Programm nutzt öffentlich-private Partnerschaften, um historische Gebäude als Tourismusunterkünfte umzunutzen. Dies kann Zimmerkapazitäten in Kulturerbestädten schaffen, wo traditionelle Entwicklung weniger realisierbar ist. Kapazitätserweiterungen in Krankenhäusern stellen eine weitere Quelle institutioneller Nachfrage dar. Diese Kunden geben der südamerikanischen Matratzenindustrie einen Nachfragestrom, der weniger direkt an die Haushaltsstimmung gebunden ist.
Nach Vertriebskanal: Einzelhandel bleibt größter Kanal, während Direktvertrieb expandiert
B2C- und Einzelhandelskanäle hielten im Jahr 2025 einen Umsatzanteil von 75,6 %, den größten Anteil unter den Vertriebswegen. Spezialisierte Bettwaren- und Matratzengeschäfte sowie Mehrmarkenmöbelhäuser bleiben zentral für den südamerikanischen Matratzenmarkt. Markeneigene Geschäfte können durch Produktvorführungen und beratenden Verkauf höhere durchschnittliche Transaktionswerte unterstützen. Möbelhäuser und Verbrauchermärkte erreichen preissensible Käufer im mittleren Preissegment. Der Online-Handel verlagert einige Käufe von physischen Probeliegen hin zu Heimtestmodellen. Komprimiertes Versandpackaging macht diese Option für ausgewählte Matratzendesigns einfacher nutzbar. Der digitale Vertrieb gibt neueren Marken auch einen Zugang zu Gebieten mit begrenzter Fachhandelsabdeckung. Der stationäre Handel bleibt wichtig, da viele Verbraucher eine Matratze vor dem Kauf noch immer ausprobieren möchten.
B2B und Direktverkäufe der Hersteller werden bis 2031 voraussichtlich mit einem CAGR von 7,2 % wachsen. Hotelgruppen können direkte Liefervereinbarungen aushandeln, die Einzelhandelsintermediäre umgehen. Große Hersteller können Logistikkosten im Austausch für Verträge akzeptieren, die viele Zimmer abdecken. Direktbestellungen können den Herstellern auch klarere Informationen über Ersatzpläne und zukünftige Produktionsbedarfe liefern. Dies kann die Bestandsplanung verbessern und Lagerkosten senken. MercadoLibres Logistikinvestition in Brasilien stärkt die Fähigkeit von Online-Verkäufern, große Matratzenlieferungen abzuwickeln. Die Verschiebung schafft stärkeren Wettbewerb zwischen Einzelhandelsnetzwerken, direkten gewerblichen Lieferanten und digitalen Plattformen. Sie begünstigt auch Unternehmen mit zuverlässiger Auftragsabwicklung und regionalen Servicekapazitäten.
Geografische Analyse
Brasilien hielt im Jahr 2025 einen Umsatzanteil von 48,6 % und hat damit den größten Anteil am südamerikanischen Matratzenmarkt. Das Land verfügte laut ABICOL-Daten aus der Forschung über 339 Fabriken und beschäftigte direkt 39.000 Menschen in der Matratzenproduktion. Brasiliens sichtbarer Matratzenkonsum wuchs im Jahr 2024 um mehr als 4 %. Der Tourismus stellt eine zweite Nachfragequelle dar, da Hotels Bettwaren auffrischen und Zimmer hinzufügen. Die Ausgaben internationaler Besucher erreichten im Jahr 2025 in Brasilien 7,9 Milliarden USD. Ortobom und andere integrierte Hersteller produzieren Stoffe, Federn, Schaumstoff und Verpackungen innerhalb ihrer Lieferketten. Diese Integration gibt brasilianischen Herstellern einen größeren Schutz vor externen Versorgungsunterbrechungen.
Argentinien wird bis 2031 voraussichtlich mit einem CAGR von 6,2 % wachsen, der schnellsten geografischen Rate im südamerikanischen Matratzenmarkt. Die OECD prognostizierte ein BIP-Wachstum von 5,2 % im Jahr 2025 und 4,3 % im Jahr 2026. Der private Konsum sollte 2025 um 9,6 % und 2026 um 3,8 % steigen. Aufgeschobene Ersatzkäufe können zurückkehren, wenn die Inflation nachlässt und die Haushaltseinkommen sich stabilisieren. Grupo Pieros DF-Smart-Einführung im Juni 2025 zeigt auch die Nachfrage nach neuen Premiumprodukten. Argentiniens Erholung könnte zunächst wesentliche Ersatzkäufe begünstigen und dann mehr Raum für Upgrades schaffen, wenn sich die Verbraucherbedingungen verbessern.
Chile und Peru bilden das andine Wachstumssegment des südamerikanischen Matratzenmarkts. Ihre kleinere Größe ist mit höheren durchschnittlichen Verkaufspreisen bei Premiumprodukten verbunden. Rosen betreibt neben Chile mehr als 600 Verkaufspunkte in Argentinien, Bolivien, Peru und Kolumbien. Sein Peru-Betrieb meldete im ersten Halbjahr 2025 ein Wachstum von über 33 % bei Premiumprodukten mit einem Preis über 8.000 PEN. Chiles Importe zeigen eine Nachfrage nach höherspezifizierten Produkten aus China, Litauen, Italien, Brasilien und Neuseeland. Kolumbien, Bolivien, Uruguay und Paraguay bleiben fragmentierte Märkte, die brasilianische und chilenische Hersteller häufig über grenzüberschreitenden Vertrieb bedienen. Niedrigere Einkommen und eine begrenzte moderne Einzelhandelsdichte schränken ihre Entwicklung weiterhin ein.
Wettbewerbslandschaft
Der südamerikanische Matratzenmarkt ist mäßig fragmentiert, wobei brasilianische Hersteller durch integrierte Produktion und breite Filialnetze starke Positionen halten. Ortobom gibt an, über 13 Industrieeinheiten, 24 Produktionsstätten und mehr als 2.400 Franchise- und Eigenmarkenfilialen zu verfügen. Seine Größe unterstützt die Serviceabdeckung in Sekundär- und Tertiärstädten. Herval Group, Flex Group und Colchões Castor sind wichtige inländische Wettbewerber. Internationale Marken konkurrieren am aktivsten in Premium- und Direktvertriebskanälen. Ihre Händler- und Lizenznehmersstrukturen können das Investitionsrisiko begrenzen, können aber auch ihre Kontrolle über Regalflächen verringern. Das Fehlen einer kombinierten Anteilszahl für führende Unternehmen verhindert eine numerische Konzentrationsbeurteilung.
Tempur Sealy schloss die Übernahme von Mattress Firm ab und änderte seinen Namen im Februar 2025 in Somnigroup International. Die Transaktion unterstützt eine breitere Einzelhandelsintegrationsstrategie, die Lizenznehmersvereinbarungen in Lateinamerika beeinflussen könnte. Emma Sleep erweiterte sein brasilianisches Angebot im Jahr 2025 um die Linien Hybrid Premium und Basic Duo. Luuna nutzt Dows Predictive-Technologie, um die Schaumstoffformulierungsarbeit zu beschleunigen. Grupo Pieros DF-Smart-Einführung schuf eine frühe Position in Argentiniens Kategorie der intelligenten Matratzen. Diese Schritte zeigen, dass Produktmerkmale, Einzelhandelszugang und digitale Fähigkeiten zu wichtigen Wettbewerbsinstrumenten werden. Sie erhöhen auch den Druck auf konventionelle Hersteller, sich über den einfachen Preis und die Produktverfügbarkeit hinaus zu differenzieren.
Chancen bestehen weiterhin bei vernetzter Matratzenhardware, mittelpreisigen Hybridprodukten für Sekundärstädte und zertifizierten nachhaltigen Materialien im südamerikanischen Matratzenmarkt. Grupo Piero adressierte die Lücke bei vernetzten Produkten durch sein DF-Smart-Angebot. Lokale Produktentwicklung ist nach wie vor wichtig, da sich Komfortpräferenzen, Klima und Lieferbedingungen von Land zu Land unterscheiden. Das Leggett & Platt-Patentportfolio umfasst Federkerndesigns in 23 Ländern, einschließlich Brasilien, und schafft Lizenzierungsüberlegungen für einige Spulendesigns. Vertikale Integration bleibt ein wesentlicher Vorteil für große brasilianische Unternehmen. Sie ermöglicht eine größere Kontrolle über Qualität, Verfügbarkeit von Vorleistungen und Lieferverpflichtungen.
Marktführer der südamerikanischen Matratzenindustrie
Ortobom
Colchões Castor
Rosen S.A.
Herval Group
Flex Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- März 2026: MercadoLibre kündigte eine Investition von 57 Milliarden BRL, 10,9 Milliarden USD, in Brasilien für 2026 an, darunter 14 neue Fulfillment-Center, die die Gesamtzahl auf 42 erhöhen werden. Die Logistikerweiterung senkt die Kosten der letzten Meile für sperrige, komprimierte Matratzen und erweitert die adressierbare Geografie für Online-Matratzenmarken über den bestehenden Ballungsraumfokus hinaus.
- Juni 2025: Grupo Piero führte die DF-Smart über seine Bitali-Sparte in Argentinien ein. Das Produkt wurde kommerziell als Argentiniens erste intelligente Matratze beschrieben. Es integriert Sensoren, die Schlafphasen, Körperhaltung und Erholungszyklen verfolgen und Informationen an eine proprietäre Anwendung übermitteln, die einen Schlaf-Score und Verhaltensempfehlungen liefert.
- Februar 2025: Tempur Sealy International schloss die Übernahme von Mattress Firm ab, dem größten Matratzenfacheinzelhändler der Vereinigten Staaten. Das Unternehmen wurde anschließend in Somnigroup International umbenannt, was eine globale Einzelhandelsintegrationsstrategie widerspiegelt, die seinen proprietären Vertriebsansatz durch lateinamerikanische Lizenznehmerbeziehungen ausweiten könnte.


Berichtsumfang des südamerikanischen Matratzenmarkts
| Federkernmatratzen |
| Memory-Schaum-Matratzen |
| Latexmatratzen |
| Hybridmatratzen |
| Gelmatratzen |
| Luftmatratzen |
| Wassermatratzen |
| Sonstige Matratzentypen |
| Einzelgröße |
| Doppelgröße |
| Queen-Größe |
| King-Größe |
| Sonstige Größen |
| Privat |
| Gewerbe |
| B2B/Direktvertrieb vom Hersteller | |
| B2C/Einzelhandelskanäle | Spezialisierte Bettwaren- und Matratzengeschäfte |
| Mehrmankenfilialen/Möbelhäuser | |
| Online | |
| Sonstige Vertriebskanäle |
| Brasilien |
| Peru |
| Chile |
| Argentinien |
| Übriges Südamerika |
| Nach Matratzentyp | Federkernmatratzen | |
| Memory-Schaum-Matratzen | ||
| Latexmatratzen | ||
| Hybridmatratzen | ||
| Gelmatratzen | ||
| Luftmatratzen | ||
| Wassermatratzen | ||
| Sonstige Matratzentypen | ||
| Nach Größe | Einzelgröße | |
| Doppelgröße | ||
| Queen-Größe | ||
| King-Größe | ||
| Sonstige Größen | ||
| Nach Endnutzer | Privat | |
| Gewerbe | ||
| Nach Vertriebskanal | B2B/Direktvertrieb vom Hersteller | |
| B2C/Einzelhandelskanäle | Spezialisierte Bettwaren- und Matratzengeschäfte | |
| Mehrmankenfilialen/Möbelhäuser | ||
| Online | ||
| Sonstige Vertriebskanäle | ||
| Nach Geografie | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für den südamerikanischen Matratzenmarkt?
Der Sektor wird voraussichtlich von 4,4 Milliarden USD im Jahr 2026 auf 5,5 Milliarden USD bis 2031 steigen, bei einem CAGR von 4,5 %.
Welcher Matratzentyp führt den Umsatz in Südamerika an?
Federkernmatratzen führten den Umsatz mit einem Anteil von 49,2 % im Jahr 2025 an, während Hybridprodukte voraussichtlich schneller mit einem CAGR von 6,2 % wachsen werden.
Warum wächst die gewerbliche Matratzennachfrage schneller als der private Verkauf?
Die gewerbliche Nachfrage wird voraussichtlich mit einem CAGR von 7,6 % wachsen, da Hotels, Resorts, Krankenhäuser und andere Institutionen wiederkehrende Großbestellungen aufgeben.
Welches Land hat die größte Matratzennachfrage in Südamerika?
Brasilien hielt im Jahr 2025 einen Anteil von 48,6 % am regionalen Umsatz, gestützt durch seine Fertigungsbasis und die Nachfrage des Hotelsektors.
Seite zuletzt aktualisiert am:



