
Taille et part du marché des matelas en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
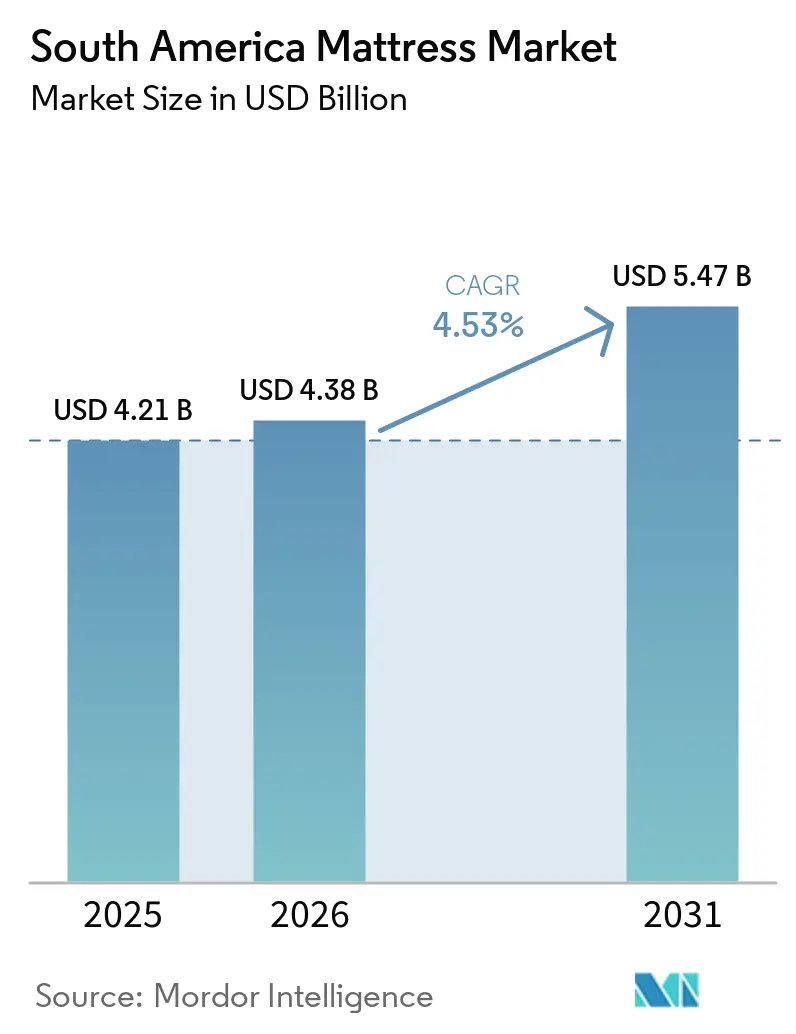
| Taille du marché de l'année de base (2025) | 4.21 Milliards de dollars |
| Taille du Marché (2026) | 4.38 Milliards de dollars |
| Taille du Marché (2031) | 5.47 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.53 % |
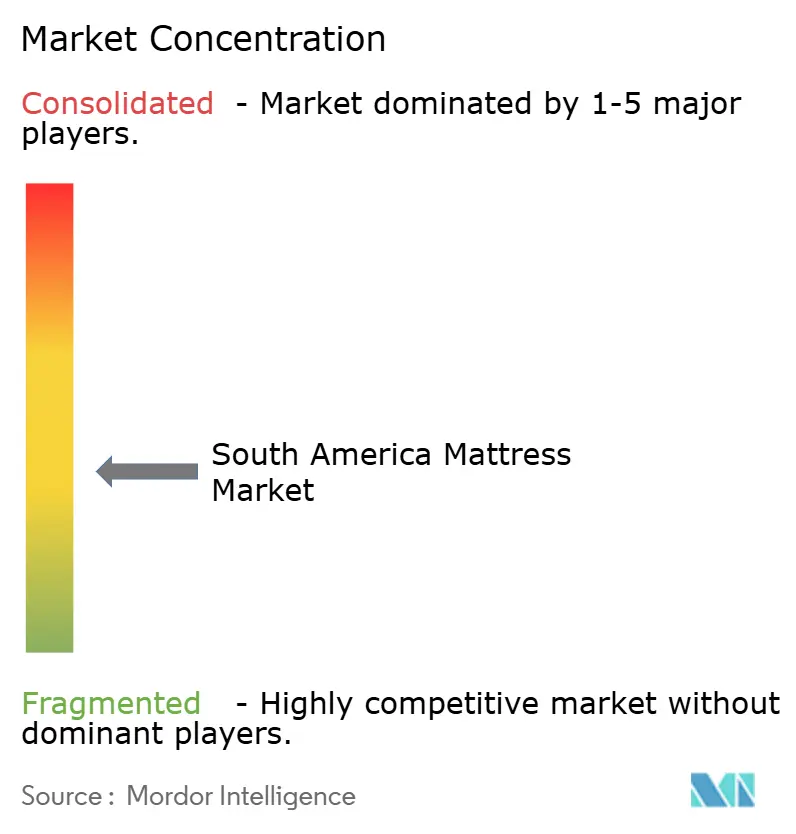
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des matelas en Amérique du Sud par Mordor Intelligence
La taille du marché des matelas en Amérique du Sud était évaluée à 4,21 milliards USD en 2025 et devrait croître de 4,38 milliards USD en 2026 pour atteindre 5,47 milliards USD d'ici 2031, à un CAGR de 4,53 % durant la période de prévision (2026-2031). Les investissements dans l'hôtellerie, l'élargissement de l'accès au commerce de détail numérique et l'intérêt des consommateurs pour la qualité du sommeil soutiennent la demande sur le marché des matelas en Amérique du Sud. Le Brésil reste la principale base de production et de consommation, tandis que l'amélioration des conditions de consommation en Argentine soutient une trajectoire d'expansion plus rapide. Les producteurs ont recours à l'intégration verticale, aux ventes commerciales directes et à la distribution en ligne pour protéger leurs marges et atteindre de nouveaux acheteurs. Les principales contraintes sont les coûts des intrants importés, les fluctuations monétaires et les longs cycles de remplacement résidentiel. L'investissement de MercadoLibre dans la logistique en 2026 étend également la portée en ligne du marché des matelas en Amérique du Sud au-delà des principales zones métropolitaines.
Principaux enseignements du rapport
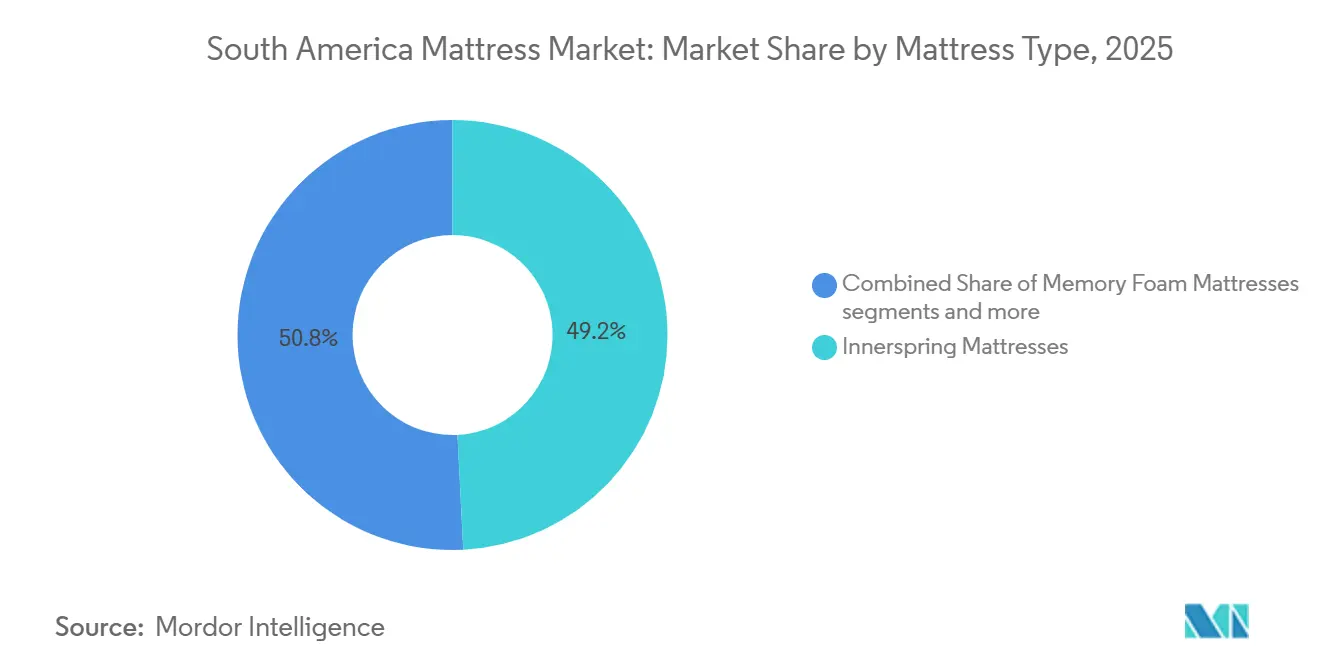
- Par type de matelas, les matelas à ressorts détenaient 49,2 % de la part du marché des matelas en Amérique du Sud en 2025, tandis que les matelas hybrides devraient croître à un CAGR de 6,2 % jusqu'en 2031.
- Par taille, les matelas queen représentaient 44,6 % de la taille du marché des matelas en Amérique du Sud en 2025 et devraient se développer à un CAGR de 6,9 % jusqu'en 2031.
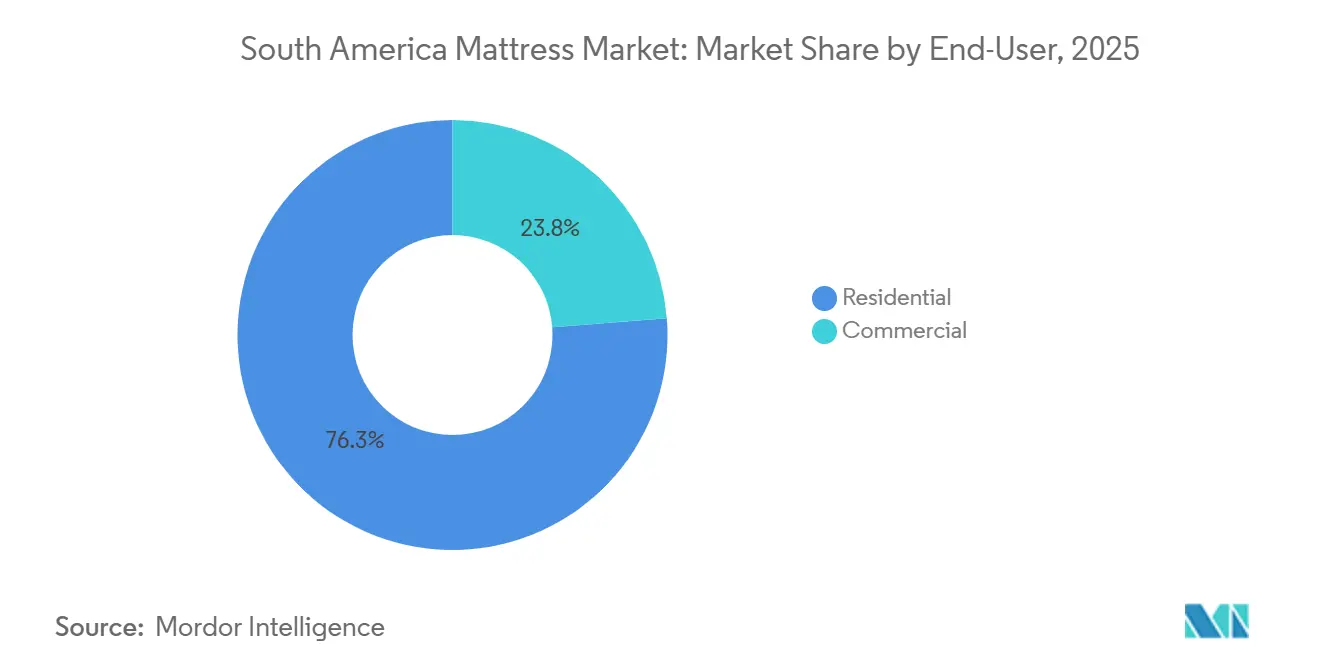
- Par utilisateur final, les utilisateurs résidentiels détenaient 76,3 % de la part des revenus en 2025, tandis que les utilisateurs commerciaux devraient croître à un CAGR de 7,6 % jusqu'en 2031.
- Par canal de distribution, le B2C et la vente au détail détenaient 75,6 % de la part des revenus en 2025, tandis que les ventes B2B et les ventes directes des fabricants devraient croître à un CAGR de 7,2 % jusqu'en 2031.
- Par géographie, le Brésil détenait 48,6 % de la part des revenus en 2025, tandis que l'Argentine devrait croître à un CAGR de 6,2 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des matelas en Amérique du Sud
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Développement des infrastructures hôtelières et touristiques | +1.2% | Brésil, Chili, Argentine, Pérou | Court terme (≤ 2 ans) |
| Sensibilisation croissante à la qualité du sommeil et premiumisation | +0.9% | Brésil, Chili, Argentine urbaine | Moyen terme (2-4 ans) |
| Expansion du commerce électronique et des modèles de matelas livrés en boîte | +0.8% | Brésil, extension au Chili et à l'Argentine | Moyen terme (2-4 ans) |
| Croissance de la fabrication locale et des exportations régionales | +0.6% | Brésil, marchés andins | Moyen terme (2-4 ans) |
| Demande de matériaux durables et certifiés | +0.4% | Brésil, Chili, Argentine | Long terme (≥ 4 ans) |
| Adoption de matelas intelligents, ajustables et à soulagement de pression | +0.3% | Brésil, Argentine, extension au Chili | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Développement des infrastructures hôtelières et touristiques
Le cycle d'investissement hôtelier au Brésil élargit la demande d'approvisionnement commercial sur le marché des matelas en Amérique du Sud. Le Brésil a accueilli 9,3 millions de visiteurs internationaux en 2025, soit une augmentation de 37,1 % par rapport à 2024[1].https://www.oecd.org/en/publications/oecd-tourism-trends-and-policies-2026_3fd3cd75-en/full-report/brazil_64ed15fb.html Les exploitants hôteliers ont besoin de literie prête à l'emploi lorsqu'ils ajoutent des établissements ou rénovent des chambres existantes. Les matelas commerciaux suivent généralement des cycles de remplacement de 5 à 7 ans, ce qui crée des besoins d'achat récurrents. Grupo Wish a ajouté 2 établissements à Florianópolis début 2026 et a augmenté sa capacité d'hébergement de 2 000 à 2 500 chambres[2]https://valorinternacional.globo.com/business/news/2026/05/05/hotels-expand-amid-foreign-tourism-growth.ghtml. Les spécifications hôtelières de gamme supérieure favorisent les produits hybrides et premium, ce qui peut faire augmenter la valeur des commandes au-delà de l'augmentation du nombre de chambres.
Sensibilisation croissante à la qualité du sommeil et premiumisation
La qualité du sommeil est devenue plus pertinente dans les décisions d'achat dans les zones urbaines du marché des matelas en Amérique du Sud. L'enquête mondiale sur le sommeil 2025 de ResMed a révélé que les répondants perdaient en moyenne près de 3 nuits de sommeil réparateur par semaine[3]https://newsroom.resmed.com/news-releases/news-details/2025/ResMeds-Fifth-Annual-Global-Sleep-Survey-Reveals-a-World-Struggling-with-Poor-Sleep/default.aspx. L'enquête a également révélé que 89 % des répondants associaient la qualité du sommeil à l'estime de soi, tandis que 24 % ont déclaré qu'ils prendraient des mesures actives pour remédier à un mauvais sommeil. Cet écart laisse de la place aux marques de matelas qui rendent les avantages en termes de confort et d'ergonomie plus faciles à comprendre. Les produits orthopédiques et à soulagement de pression gagnent en attention auprès des consommateurs à revenus moyens à São Paulo, Buenos Aires et Santiago. Il en résulte un glissement progressif vers des types de construction à plus haute valeur ajoutée plutôt que vers de simples remplacements d'entrée de gamme.
Expansion du commerce électronique et des modèles de matelas livrés en boîte
Le commerce en ligne transforme la façon dont les fabricants et les marques servent le marché des matelas en Amérique du Sud. MercadoLibre investit 10,9 milliards USD au Brésil en 2026 et ajoute 14 centres de traitement des commandes, portant son total à 42[4]https://www.reuters.com/business/finance/mercadolibre-invest-11-billion-brazil-this-year-2026-03-24. L'entreprise prévoit que 75 % des livraisons express parviendront aux clients dans un délai de 48 heures. Ce réseau réduit un obstacle de longue date à la livraison de matelas volumineux et compressés. Luuna utilise la plateforme Predictive Intelligence de Dow pour accélérer le développement des formulations de mousse et réduire les cycles de test des produits. Une meilleure logistique et un développement de produits plus rapide rendent les canaux numériques plus viables en dehors des plus grandes villes.
Adoption de matelas intelligents, ajustables et à soulagement de pression
Les produits intelligents et ajustables restent marginaux sur le marché des matelas en Amérique du Sud, mais leur utilisation précoce devient de plus en plus visible. Grupo Piero a lancé le DF-Smart en Argentine en juin 2025 par l'intermédiaire de sa division Bitali. Le produit suit les phases de sommeil, la posture, les mouvements nocturnes et les schémas de récupération grâce à des capteurs intégrés. Il est disponible en versions à ressorts ensachés et en mousse, montrant que les fonctionnalités connectées peuvent fonctionner sur différents types de construction. Ces produits peuvent favoriser un engagement répété grâce à des applications grand public et des recommandations personnalisées. Leur adoption plus large dépend du développement de produits locaux et d'une base de consommateurs prêts à payer pour des fonctions de confort supplémentaires.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Inflation et volatilité du pouvoir d'achat des ménages | -0.9% | Argentine, Brésil, Pérou | Court terme (≤ 2 ans) |
| Durée élevée du cycle de remplacement sur les marchés résidentiels | -0.7% | Marchés résidentiels d'Amérique du Sud | Long terme (≥ 4 ans) |
| Exposition aux coûts des matières premières et aux fluctuations des taux de change | -0.7% | Brésil, Argentine | Moyen terme (2-4 ans) |
| Contraintes liées à la logistique inverse et à l'élimination des matelas en fin de vie | -0.3% | Brésil, Chili | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Inflation et volatilité du pouvoir d'achat des ménages
Le pouvoir d'achat des ménages reste une contrainte sur la demande du marché des matelas en Amérique du Sud. L'inflation annuelle en Argentine est passée de 211 % en décembre 2023 à 44,7 % en mai 2025, selon l'OCDE. L'OCDE a projeté une croissance de la consommation privée de 9,6 % en 2025 et de 3,8 % en 2026, à mesure que l'inflation décélère et que les salaires réels s'améliorent. Les consommateurs qui ont différé leurs achats pendant la période de forte inflation peuvent initialement choisir des produits de remplacement de base. Ce comportement peut limiter la réalisation des prix même lorsque la demande en volume se redresse. Les coûts du crédit et la demande sensible aux prix continuent également de limiter les dépenses d'innovation parmi les petits producteurs brésiliens.
Exposition aux coûts des matières premières et aux fluctuations des taux de change
Les intrants importés exposent les fabricants du marché des matelas en Amérique du Sud à une volatilité des coûts. La mousse de polyuréthane utilise des matières premières pétrochimiques négociées en USD, tandis que le fil d'acier de qualité est approvisionné sur les marchés mondiaux des matières premières. La faiblesse des devises augmente les coûts des matériaux en monnaie locale avant que les producteurs puissent ajuster les prix de détail. Cette pression est plus aiguë pour les produits en mousse et hybrides qui reposent sur des matériaux de spécification supérieure. La mousse durable ZeeFlex de Flex Group utilisait des matériaux d'origine brésilienne dans 90 % de ses matelas d'ici 2024, montrant une façon de réduire cette exposition. Les grandes entreprises disposant d'un approvisionnement en intrants intégré bénéficient donc d'un avantage en termes de coûts que les petites entreprises peuvent avoir du mal à égaler.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matelas : les matelas à ressorts en tête, tandis que les produits hybrides croissent plus rapidement
Les matelas à ressorts représentaient 49,2 % des revenus en 2025, ce qui en fait le type dominant sur le marché des matelas en Amérique du Sud. Leur position reflète l'accessibilité des prix et les capacités de fabrication établies au Brésil. Leggett & Platt exploite une installation de fabrication de matelas à ressorts près de São Paulo, décrite dans la recherche fournie comme la plus grande de l'hémisphère Sud. La mousse à mémoire de forme et les produits en mousse connexes constituent le prochain groupe majeur pour les acheteurs recherchant un soulagement de la pression. Le latex sert une catégorie premium plus restreinte parmi les consommateurs sensibles aux allergies et soucieux de l'environnement. Les modèles en gel, à air et à eau restent des offres spécialisées en dehors du principal cycle de remplacement résidentiel. Les produits à ressorts conviennent toujours aux ménages axés sur la valeur et aux habitudes d'achat au détail familières. L'échelle de cette catégorie offre aux fabricants une base établie pour la production et la distribution.
Les matelas hybrides devraient croître à un CAGR de 6,2 % jusqu'en 2031, le taux le plus rapide parmi les types de matelas. Cette opportunité de taille du marché des matelas en Amérique du Sud est liée aux mises à niveau hôtelières et à la demande des ménages urbains premium. Les hybrides combinent un soutien à ressorts ensachés avec des couches de confort en mousse. Cette conception favorise l'isolation des mouvements pour les couples et les besoins de durabilité dans les hôtels. La respirabilité convient également aux conditions régionales chaudes par rapport à certaines conceptions entièrement en mousse. Les acheteurs hôteliers prennent de plus en plus en compte la traçabilité des matériaux dans leurs spécifications d'approvisionnement. Les certifications Global Organic Latex Standard et OEKO-TEX STANDARD 100 peuvent soutenir la qualification des fournisseurs pour les comptes commerciaux. Le secteur des matelas en Amérique du Sud voit donc la concurrence sur les produits évoluer de la construction de base vers le confort, la durabilité et les matériaux documentés.


Par taille : les matelas queen combinent volume et croissance plus rapide
Les produits de taille queen représentaient 44,6 % des revenus en 2025 et dominent la catégorie par taille sur le marché des matelas en Amérique du Sud. Ils devraient également croître à un CAGR de 6,9 % jusqu'en 2031. Les lits queen sont une spécification courante pour les établissements hôteliers 3 étoiles et plus. Les ménages urbains à São Paulo, Buenos Aires et Santiago choisissent également de plus en plus de grandes surfaces de couchage. Cette combinaison relie l'approvisionnement commercial à la premiumisation résidentielle. Les matelas double restent importants pour les ménages à revenus moyens dans les villes secondaires et les zones rurales. Leur prix plus bas et leur adaptation aux logements plus petits préservent leur rôle dans les volumes unitaires. La demande de matelas queen a néanmoins un effet plus fort sur les revenus en raison de sa valeur unitaire plus élevée.
Les produits de taille simple servent les étudiants, les enfants et les ménages à faibles revenus sur l'ensemble du marché des matelas en Amérique du Sud. Leur demande est étroitement liée aux besoins des ménages et au renouvellement de la population. Les produits de taille king restent axés sur les hôtels de luxe et les ménages à revenus élevés. Ils représentent une part modeste du total des ventes malgré leur prix élevé. Les modèles queen se vendent généralement avec une prime de 25 % à 40 % par rapport aux unités double comparables. Ce mix aide les revenus à augmenter plus vite que le nombre de matelas vendus. Les grandes tailles offrent également aux fabricants plus de possibilités d'ajouter des matériaux et des fonctionnalités premium. La taille du marché des matelas en Amérique du Sud pour les produits queen bénéficie à la fois des besoins en volume et des prix de vente moyens plus élevés.
Par utilisateur final : la demande commerciale dépasse le remplacement résidentiel
Les utilisateurs résidentiels représentaient 76,3 % des revenus en 2025 et restent le plus grand groupe d'utilisateurs finaux. Le marché des matelas en Amérique du Sud dépend fortement de la formation des ménages, de l'urbanisation et des achats de remplacement périodiques. La durabilité moderne des matelas prolonge le cycle de remplacement résidentiel à 8 à 12 ans. Cela limite le nombre annuel d'achats de remplacement. Les acheteurs résidentiels réagissent également fortement au revenu disponible et à l'accès au crédit à la consommation. Les produits d'entrée de gamme restent importants lorsque les ménages reprennent leurs achats après des périodes de dépenses différées. Le commerce électronique offre à ces acheteurs un choix plus large de marques et de constructions. Les ventes résidentielles resteront centrales, bien que le comportement lié aux produits durables limite une croissance rapide des volumes.
Les utilisateurs commerciaux devraient croître à un CAGR de 7,6 % jusqu'en 2031, plus rapidement que la demande résidentielle. Les hôtels, les complexes touristiques, les hôpitaux, les résidences étudiantes et les appartements avec services sont des acheteurs clés. Les comptes commerciaux passent des commandes plus importantes et réduisent les coûts de distribution par unité pour les fabricants. Les mises à niveau hôtelières créent également des relations récurrentes basées sur la rénovation et les normes de marque. Le programme REVIVE Brazil du Brésil utilise des partenariats public-privé pour reconvertir des bâtiments historiques en hébergements touristiques. Cela peut ajouter des capacités d'hébergement dans les villes du patrimoine où le développement traditionnel est moins viable. Les mises à niveau de la capacité hospitalière constituent une autre source de demande institutionnelle. Ces clients offrent au secteur des matelas en Amérique du Sud un flux de demande moins directement lié au sentiment des ménages.
Par canal de distribution : le commerce de détail reste le plus important tandis que les ventes directes se développent
Les canaux B2C et de vente au détail ont conservé 75,6 % des revenus en 2025, la part la plus importante parmi les circuits de distribution. Les magasins spécialisés en literie et les grandes surfaces multi-marques restent au cœur du marché des matelas en Amérique du Sud. Les magasins de marque peuvent soutenir des valeurs de transaction moyennes plus élevées grâce aux démonstrations de produits et aux ventes assistées. Les grandes surfaces et les hypermarchés atteignent les acheteurs sensibles aux prix à des prix intermédiaires. Le commerce en ligne déplace certains achats des essais en magasin vers des modèles d'essai à domicile. L'expédition en emballage compressé rend cette option plus facile à utiliser pour certaines conceptions de matelas. Les ventes numériques offrent également aux nouvelles marques un accès aux zones où la couverture en commerce de détail spécialisé est limitée. Le commerce de détail physique reste important car de nombreux consommateurs apprécient encore d'essayer un matelas avant l'achat.
Les ventes B2B et directes des fabricants devraient croître à un CAGR de 7,2 % jusqu'en 2031. Les groupes hôteliers peuvent négocier des accords d'approvisionnement direct qui évitent les intermédiaires du commerce de détail. Les grands fabricants peuvent accepter les coûts logistiques en échange de contrats couvrant de nombreuses chambres. Les commandes directes peuvent également donner aux producteurs des informations plus claires sur les calendriers de remplacement et les besoins de production futurs. Cela peut améliorer la planification des stocks et réduire les coûts de stockage. L'investissement logistique de MercadoLibre au Brésil renforce la capacité des vendeurs en ligne à gérer les livraisons de grands matelas. Ce changement crée une concurrence plus forte entre les réseaux de vente au détail, les fournisseurs commerciaux directs et les plateformes numériques. Il favorise également les entreprises disposant d'une logistique fiable et de capacités de service régionales.
Analyse géographique
Le Brésil détenait 48,6 % des revenus en 2025, lui conférant la plus grande part du marché des matelas en Amérique du Sud. Le pays comptait 339 usines et employait directement 39 000 personnes dans la production de matelas, selon les données d'ABICOL fournies dans la recherche. La consommation apparente de matelas au Brésil a augmenté de plus de 4 % en 2024. Le tourisme ajoute une deuxième source de demande alors que les hôtels renouvellent leur literie et ajoutent des chambres. Les dépenses des visiteurs internationaux ont atteint 7,9 milliards USD au Brésil en 2025. Ortobom et d'autres producteurs intégrés fabriquent des tissus, des ressorts, de la mousse et des emballages au sein de leurs chaînes d'approvisionnement. Cette intégration offre aux producteurs brésiliens une meilleure protection contre les perturbations externes de l'approvisionnement.
L'Argentine devrait croître à un CAGR de 6,2 % jusqu'en 2031, le taux géographique le plus rapide sur le marché des matelas en Amérique du Sud. L'OCDE a projeté une croissance du PIB de 5,2 % en 2025 et de 4,3 % en 2026. La consommation privée devrait augmenter de 9,6 % en 2025 et de 3,8 % en 2026. Les achats de remplacement différés peuvent reprendre à mesure que l'inflation se modère et que les revenus des ménages se stabilisent. Le lancement du DF-Smart par Grupo Piero en juin 2025 montre également une demande pour de nouveaux produits premium. La reprise de l'Argentine peut d'abord favoriser les remplacements essentiels, puis créer davantage de place pour les mises à niveau à mesure que les conditions des consommateurs s'améliorent.
Le Chili et le Pérou forment le niveau de croissance andin du marché des matelas en Amérique du Sud. Leur plus petite échelle est associée à des prix de vente moyens plus élevés pour les produits premium. Rosen exploite plus de 600 points de vente en Argentine, en Bolivie, au Pérou et en Colombie, en plus du Chili. Son opération au Pérou a enregistré une croissance supérieure à 33 % pour les produits premium dont le prix dépasse 8 000 PEN au premier semestre 2025. Les importations du Chili montrent une demande de produits à spécifications supérieures en provenance de Chine, de Lituanie, d'Italie, du Brésil et de Nouvelle-Zélande. La Colombie, la Bolivie, l'Uruguay et le Paraguay restent des marchés fragmentés que les fabricants brésiliens et chiliens desservent souvent par le biais de la distribution transfrontalière. Les faibles revenus et la densité limitée du commerce de détail moderne continuent de freiner leur développement.
Paysage concurrentiel
Le marché des matelas en Amérique du Sud est modérément fragmenté, les producteurs brésiliens occupant des positions solides grâce à une production intégrée et à de vastes réseaux de magasins. Ortobom déclare disposer de 13 unités industrielles, 24 installations de fabrication et plus de 2 400 magasins franchisés et en propre. Son échelle soutient la couverture de service dans les villes secondaires et tertiaires. Herval Group, Flex Group et Colchões Castor sont d'importants concurrents nationaux. Les marques internationales sont les plus actives dans les segments premium et de vente directe aux consommateurs. Leurs structures de distributeurs et de licenciés peuvent limiter le risque d'investissement mais peuvent également réduire leur contrôle sur l'espace en rayon. L'absence d'une part combinée pour les principales entreprises empêche une évaluation numérique de la concentration.
Tempur Sealy a finalisé l'acquisition de Mattress Firm et a changé son nom en Somnigroup International en février 2025. La transaction soutient une stratégie d'intégration de la vente au détail plus large qui pourrait affecter les arrangements de licences en Amérique latine. Emma Sleep a élargi son offre brésilienne avec les gammes Hybrid Premium et Basic Duo en 2025. Luuna utilise la technologie prédictive de Dow pour accélérer les travaux de formulation de mousse. Le lancement du DF-Smart par Grupo Piero a créé une position précoce dans la catégorie des matelas intelligents en Argentine. Ces mouvements montrent que les caractéristiques des produits, l'accès au commerce de détail et les capacités numériques deviennent des outils concurrentiels importants. Ils augmentent également la pression sur les fabricants conventionnels pour se différencier au-delà du prix de base et de la disponibilité des produits.
Des opportunités subsistent dans le matériel de matelas connecté, les produits hybrides à prix intermédiaire pour les villes secondaires et les matériaux durables certifiés sur le marché des matelas en Amérique du Sud. Grupo Piero a comblé le manque de produits connectés grâce à son offre DF-Smart. Le développement de produits locaux reste important car les préférences de confort, le climat et les conditions de livraison diffèrent selon les pays. Le portefeuille de brevets de Leggett & Platt couvre les conceptions à ressorts dans 23 pays, dont le Brésil, et crée des considérations de licence pour certaines conceptions de ressorts. L'intégration verticale reste un avantage matériel pour les grandes entreprises brésiliennes. Elle permet un meilleur contrôle de la qualité, de la disponibilité des intrants et des engagements de livraison.
Leaders du secteur des matelas en Amérique du Sud
Ortobom
Colchões Castor
Rosen S.A.
Herval Group
Flex Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Mars 2026 : MercadoLibre a annoncé un investissement de 57 milliards BRL, soit 10,9 milliards USD, au Brésil pour 2026, comprenant 14 nouveaux centres de traitement des commandes qui porteront le total à 42. L'expansion logistique réduit les coûts de livraison du dernier kilomètre pour les matelas volumineux et compressés et étend la géographie adressable pour les marques de matelas en ligne au-delà de la concentration métropolitaine existante.
- Juin 2025 : Grupo Piero a lancé le DF-Smart par l'intermédiaire de sa division Bitali en Argentine. Le produit a été décrit commercialement comme le premier matelas intelligent d'Argentine. Il intègre des capteurs qui suivent les phases de sommeil, la posture corporelle et les cycles de récupération, alimentant les informations vers une application propriétaire qui fournit un score de sommeil et des recommandations comportementales.
- Février 2025 : Tempur Sealy International a finalisé l'acquisition de Mattress Firm, le plus grand détaillant spécialisé en matelas des États-Unis. L'entreprise a ensuite été rebaptisée Somnigroup International, reflétant une stratégie d'intégration de la vente au détail mondiale qui pourrait étendre son approche de distribution propriétaire à travers les relations de licenciés en Amérique latine.


Périmètre du rapport sur le marché des matelas en Amérique du Sud
| Matelas à ressorts |
| Matelas en mousse à mémoire de forme |
| Matelas en latex |
| Matelas hybrides |
| Matelas en gel |
| Matelas à air |
| Matelas à eau |
| Autres types de matelas |
| Taille simple |
| Taille double |
| Taille queen |
| Taille king |
| Autres tailles |
| Résidentiel |
| Commercial |
| B2B/Vente directe des fabricants | |
| B2C/Canaux de vente au détail | Magasins spécialisés en literie et matelas |
| Grandes surfaces multi-marques | |
| En ligne | |
| Autres canaux de distribution |
| Brésil |
| Pérou |
| Chili |
| Argentine |
| Reste de l'Amérique du Sud |
| Par type de matelas | Matelas à ressorts | |
| Matelas en mousse à mémoire de forme | ||
| Matelas en latex | ||
| Matelas hybrides | ||
| Matelas en gel | ||
| Matelas à air | ||
| Matelas à eau | ||
| Autres types de matelas | ||
| Par taille | Taille simple | |
| Taille double | ||
| Taille queen | ||
| Taille king | ||
| Autres tailles | ||
| Par utilisateur final | Résidentiel | |
| Commercial | ||
| Par canal de distribution | B2B/Vente directe des fabricants | |
| B2C/Canaux de vente au détail | Magasins spécialisés en literie et matelas | |
| Grandes surfaces multi-marques | ||
| En ligne | ||
| Autres canaux de distribution | ||
| Par géographie | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||


Questions clés auxquelles le rapport répond
Quelle est la prévision pour le marché des matelas en Amérique du Sud ?
Le secteur devrait passer de 4,4 milliards USD en 2026 à 5,5 milliards USD d'ici 2031, à un CAGR de 4,5 %.
Quel type de matelas domine les ventes en Amérique du Sud ?
Les matelas à ressorts ont dominé les revenus avec une part de 49,2 % en 2025, tandis que les produits hybrides devraient croître plus rapidement à un CAGR de 6,2 %.
Pourquoi les achats de matelas commerciaux croissent-ils plus vite que les ventes résidentielles ?
La demande commerciale devrait croître à un CAGR de 7,6 % car les hôtels, les complexes touristiques, les hôpitaux et d'autres institutions passent des commandes groupées récurrentes.
Quel pays présente la plus grande demande de matelas en Amérique du Sud ?
Le Brésil détenait 48,6 % des revenus régionaux en 2025, soutenu par sa base de fabrication et la demande du secteur hôtelier.
Dernière mise à jour de la page le:



