
Größe und Marktanteil des indischen Matratzenmarkts
Analyse des indischen Matratzenmarkts durch Mordor Intelligence
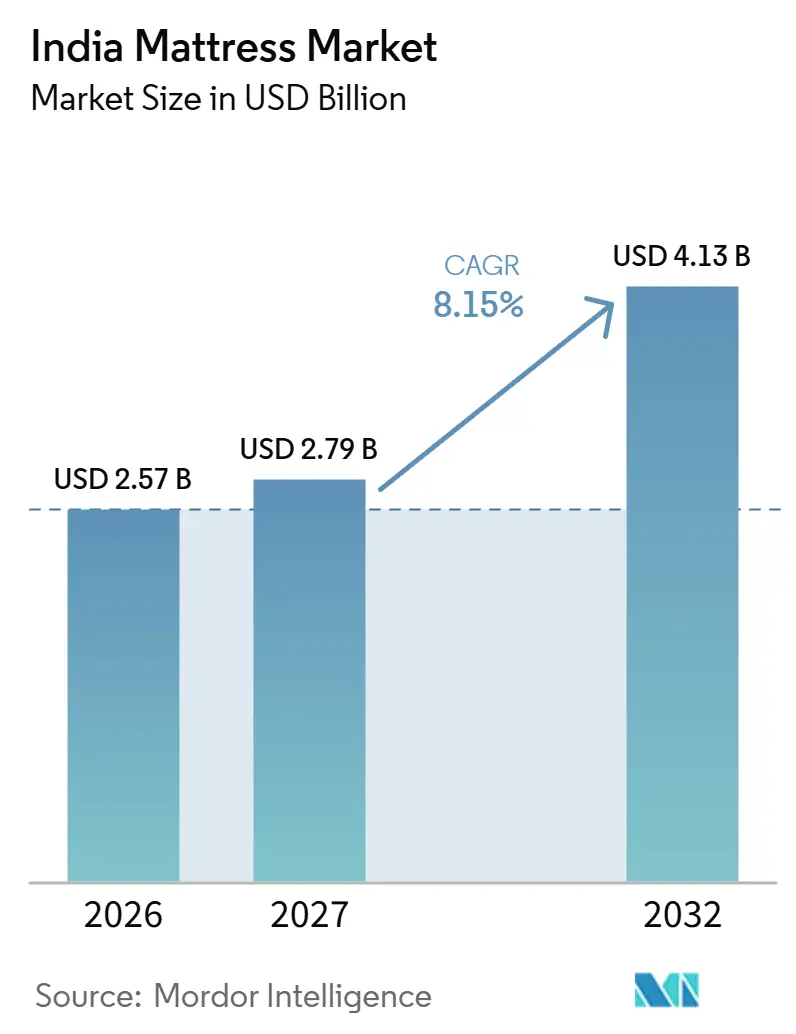
Die Größe des Indien Matratzenmarkts wird voraussichtlich von 2,57 Milliarden USD im Jahr 2026 auf 2,79 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 4,13 Milliarden USD erreichen, mit einer CAGR von 8,15 % über 2027–2032.
Wohnungsbezogene Einrichtungsmöglichkeiten und eine breitere Reichweite des organisierten Einzelhandels in Indien schaffen Wege für Schaumstoffmatratzen, durch zugängliche Produktauswahl zu konkurrieren. Diese Chance begünstigt Anbieter, die ein klares Komfortangebot mit physischem und Online-Zugang verbinden und dabei eine Aufwertung für den Haushalt erschwinglich halten. Ab Februar 2026 störte der Irankrieg die Lieferketten des Suezkanals und der Straße von Hormus, was die Anfälligkeit für Rohstoffpreisschwankungen und den Druck auf die Lieferantenmargen erhöhte. Steuerinklusive Preisgestaltung und der Wettbewerb durch nicht organisierte Anbieter begrenzen den verfügbaren Aufschlag zur Absorption dieser Kosten, sodass Anbieter Inputschwankungen durch Einkauf und Produktmix statt durch Preiserhöhungen steuern müssen.
Wesentliche Erkenntnisse des Berichts
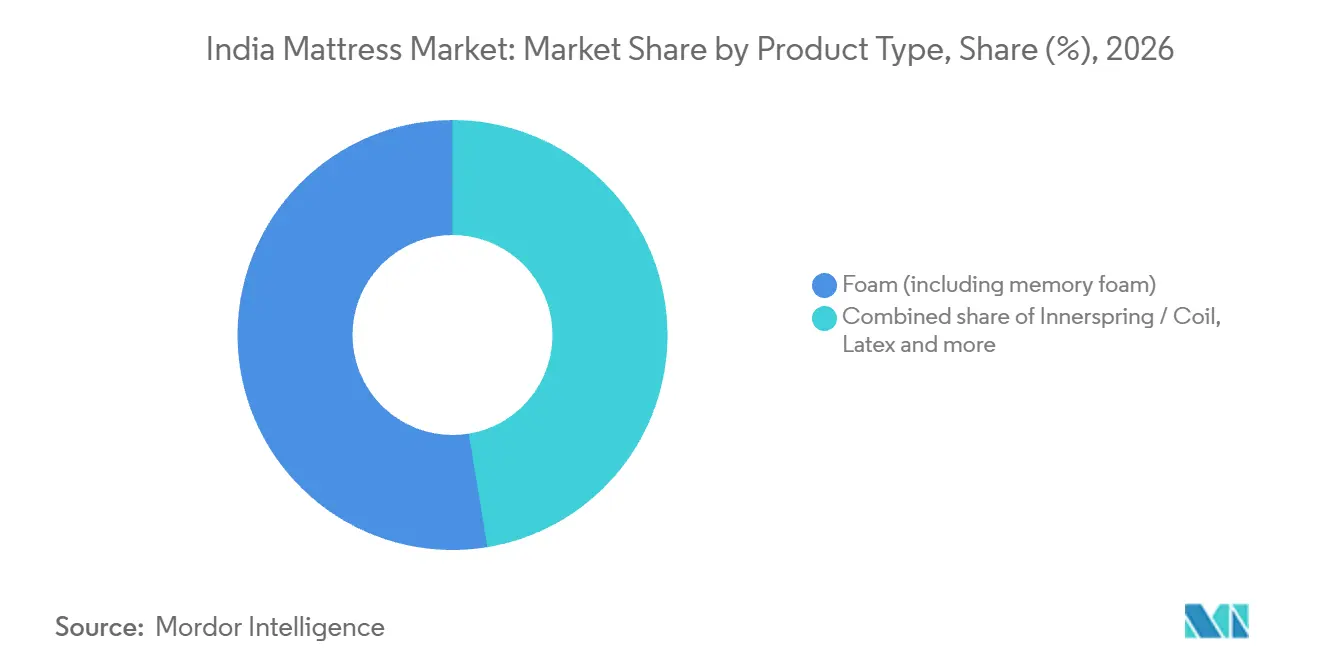
- Nach Produkttyp führte Schaum (einschließlich Memory-Schaum) mit einem Marktanteil von 52,6 % im Indien Matratzenmarkt im Jahr 2026, während Hybrid das am schnellsten wachsende Segment ist, mit einer prognostizierten CAGR von 8,65 % über 2027–2032.
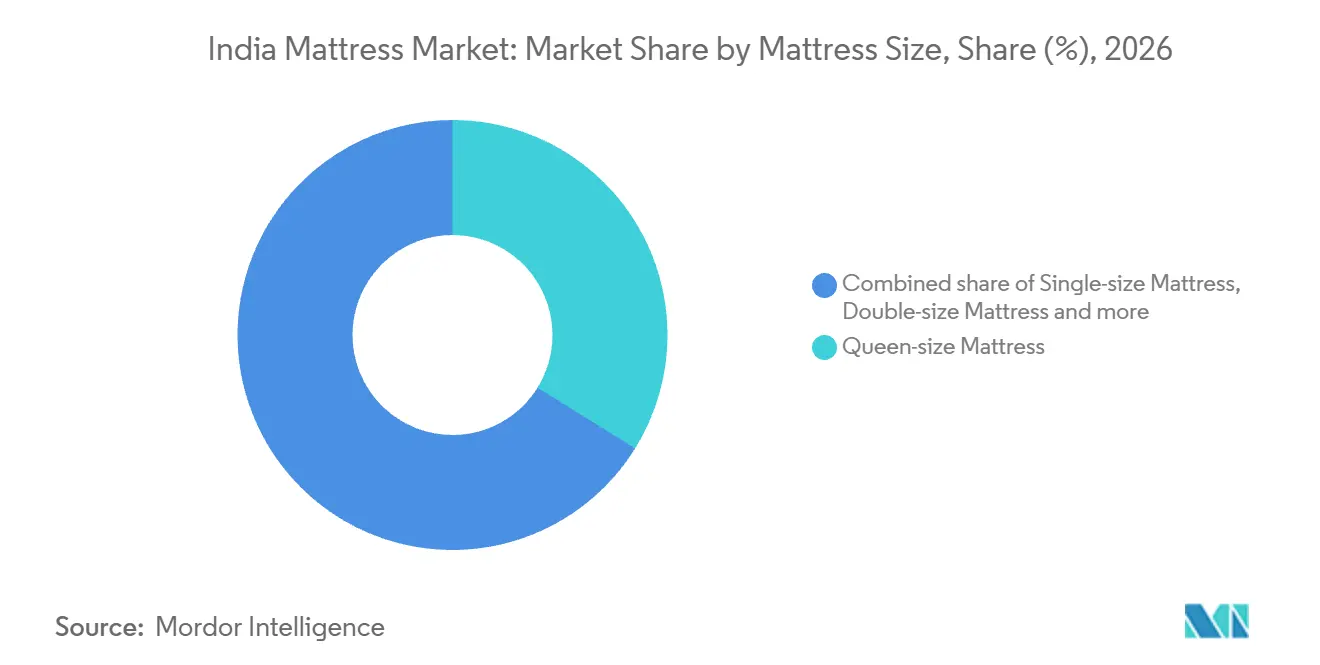
- Bei den Matratzengrößen hielten Queensize-Matratzen im Jahr 2026 einen Anteil von 33,84 % am Indien Matratzenmarkt, wobei Kingsize-Matratzen mit einer prognostizierten CAGR von 8,6 % über 2027–2032 am schnellsten wachsen.
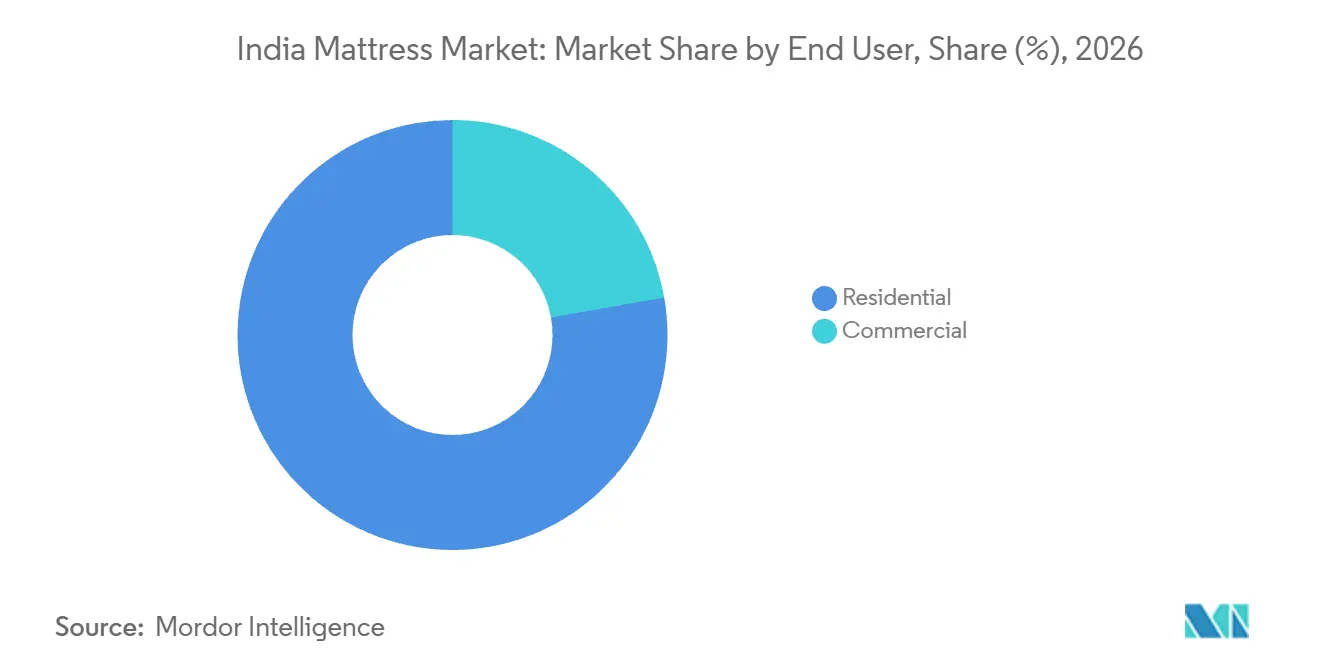
- Unter den Endnutzern wird die gewerbliche Nachfrage mit einer prognostizierten CAGR von 9,6 % über 2027–2032 am schnellsten wachsen, während die private Nachfrage im Jahr 2026 einen Anteil von 77,79 % am Markt ausmachte.
- Bei den Vertriebskanälen führte B2C/Einzelhandel mit einem Marktanteil von 73,07 % im Jahr 2026 und ist das am schnellsten wachsende Segment, mit einer prognostizierten CAGR von 9 % über 2027–2032.
- Geografisch hielt Nordindien im Jahr 2026 einen Anteil von 29,69 % am Markt, und Südindien ist die am schnellsten wachsende Region, mit einer prognostizierten CAGR von 8,8 % über 2027–2032.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Initiativen zur Förderung des Bewusstseins für Schlafgesundheit, unterstützt von medizinischen Fachkräften | +1.6% | Stadt Mumbai | Mittelfristig (2–4 Jahre) |
| Wachstum des verfügbaren Einkommens unter städtischen Millennials | +2.3% | Landesweit | Mittelfristig (2–4 Jahre) |
| Entwicklung und Ausbau organisierter Möbeleinzelhandelsnetzwerke | +2.5% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Beschleunigte Urbanisierung begleitet von einem florierenden Immobilienmarkt | +2.7% | Landesweit | Langfristig (≥ 4 Jahre) |
| Zunehmende Durchdringung des E-Commerce in Städten der Klasse II und III | +1% | Landesweit | Mittelfristig (2–4 Jahre) |
| Robuste Infrastrukturpipeline im Gastgewerbe, angetrieben durch die G20-Tourismusagenda | +0.8% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Initiativen zur Förderung des Bewusstseins für Schlafgesundheit, unterstützt von medizinischen Fachkräften
Die medizinische Bewertung von Schlafproblemen ordnet die Schlafqualität in einen Gesundheitsversorgungskontext ein und gibt Matratzenanbietern einen gesundheitsorientierten Rahmen zur Erläuterung von Komfort. Das P. D. Hinduja Hospital & Medical Research Centre eröffnete am 13. Oktober 2025 eine Schlafspezialklinik in Mumbai, die von einem Pulmologen und Schlafexperten gemeinsam mit einem Psychologen und Berater geleitete Bewertungen und Behandlungspläne anbietet. Für Anbieter liegt die kommerzielle Chance darin, einem Käufer zu helfen, die Komfortrolle der Matratze innerhalb dieser umfassenderen Schlafbedürfnisse zu unterscheiden. Eine persönliche Erläuterung von Unterstützung und Komfort ist am nützlichsten, wenn ein Haushalt bereits einen Austausch in Betracht zieht.
Wachstum des verfügbaren Einkommens unter städtischen Millennials
Städtische Haushalte können eine Matratze aufrüsten, wenn höhere Einkommen Spielraum für Ausgaben über die wesentlichen Kosten hinaus schaffen. Die Vergütung für angestellte Arbeitnehmer in Indiens städtischen nicht eingetragenen nicht-landwirtschaftlichen Unternehmen stieg 2025 um 5 %, was zwar positiv ist, aber gegenüber den 10 % im Erhebungszeitraum 2023–24 zurückgegangen ist. Für Haushalte, die einen solchen Zuwachs erhalten, wird ein Ersatz erschwinglicher, wenn wesentliche Ausgaben einen Teil dieses Gewinns verfügbar lassen. Der geringere Anstieg begünstigt einen bescheidenen Schritt von einer Basismatratze, wenn ein Premiumkauf zu viel des Gewinns absorbieren würde. Ein mittelpreisiger Ersatz kann daher den zusätzlichen Ausgabenspielraum nutzen, ohne dass ein Haushalt einen Kauf der Spitzenklasse finanzieren muss.
Entwicklung und Ausbau organisierter Möbeleinzelhandelsnetzwerke
Sheela Foam Limited eröffnete im Geschäftsjahr 2026 netto 600 neue Showrooms und stärkte damit seine Reichweite und Marktdurchdringung in verschiedenen Regionen.[1] Ein breiteres physisches Netzwerk gibt Käufern mehr Möglichkeiten, Unterstützung und Haptik zu vergleichen, bevor sie eine Konstruktion oder Preisklasse wählen. Die Expansion bedient ein Indien-Matratzen- und Schaumstoffgeschäft, das von Sleepwell und Kurlon angeführt wird. Für einen Mehrmarkenanbieter können diese zusätzlichen Kontaktpunkte Entscheidungen innerhalb seines Portfolios sowie den Wettbewerb mit anderen Matratzenverkäufern unterstützen.
Beschleunigte Urbanisierung begleitet von einem florierenden Immobilienmarkt
Wohnbautätigkeit schafft eine Einrichtungsmöglichkeit, wenn Haushalte von einer Immobilientransaktion zum Einzug in ein Heim übergehen. Die Erstverkäufe im Bauträgermarkt erreichten 2025 614.218 Einheiten in 50 großen indischen Städten.[2] Am 16. Oktober 2026 genehmigte das Ministerium für Wohnungsbau und Stadtentwicklung mehr als 193.000 zusätzliche städtische PMAY-U 2.0-Häuser für anspruchsberechtigte Familien in 11 Bundesstaaten. Diese verschiedenen Maßnahmen begründen sowohl eine erhebliche Transaktionsbasis als auch eine separat genehmigte Wohnungspipeline. Matratzenanbieter können die daraus resultierenden Einrichtungsanlässe nutzen, aber der Zeitpunkt dieser Gelegenheit hängt davon ab, wann Wohnungen zur Belegung verfügbar werden. Kommerziell schafft die Übergabe das umsetzbare Verkaufsfenster, während Wohnungsgenehmigungen eine Nachfrage signalisieren, die eine längere Vorlaufzeit erfordert.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erhöhte Produktkosten durch den 18%igen GST-Satz | -1% | Ländliches und halbstädtisches Indien | Kurzfristig (≤ 2 Jahre) |
| Marktfragmentierung fördert nicht organisierte Anbieter mit kostengünstigen Alternativen | -0.9% | Landesweit | Langfristig (≥ 4 Jahre) |
| Anhaltende Volatilität bei den Rohstoffpreisen für Polyurethan und Latex | -0.6% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Unzureichende Infrastruktur für das Matratzenrecycling behindert die Nachhaltigkeit | -0.3% | Stadt Bengaluru | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erhöhte Produktkosten durch den 18%igen GST-Satz
Für einkommensschwächere Haushalte kann ein steuerinklusiver Matratzenpreis den Übergang zu einem organisierten Anbieter schwerer rechtfertigen. Abgedeckte Matratzen und ähnliche Bettwaren unter HSN 9404 unterliegen einem kombinierten GST von 18 %, unabhängig davon, ob sie mit Federn ausgestattet, gestopft oder innen mit beliebigem Material gefüllt oder aus Zellkautschuk oder Kunststoffen hergestellt sind. Die Ausnahme schließt Kokosprodukte außer Kokosmatratzen, vollständig aus gesteppten Textilmaterialien hergestellte Produkte und Baumwollsteppdecken aus. Im Oktober 2026 bezeichnete die Indische Schlafprodukte-Vereinigung den Steuersatz als Hindernis für preissensible einkommensschwache Käufer im ländlichen und halbstädtischen Indien.[3] Sie verknüpfte dieses Hindernis damit, dass lokale bargeldbasierte traditionelle Baumwollmatratzenhersteller in diesen Gebieten Marktanteile behalten. Die kommerzielle Einschränkung konzentriert sich daher dort, wo der steuerinklusive Preis mit einer lokalen Alternative konkurriert und die Haushaltsbezahlbarkeit den für eine Aufwertung verfügbaren Betrag begrenzt.
Marktfragmentierung fördert nicht organisierte Anbieter mit kostengünstigen Alternativen
Preisgeführter Wettbewerb erschwert es organisierten Matratzenherstellern, die Kosten der Differenzierung durch einen höheren Verkaufspreis zu decken. Im Geschäftsjahr 2026 identifizierte Sheela Foam nicht organisierte Verkäufer, die hauptsächlich über den Preis konkurrieren, als Quelle des Margendrucks und der eingeschränkten Differenzierung für organisierte Hersteller. Sheela Foams Segment „Unorganisiert zu Organisiert” (U2O) expandierte im Geschäftsjahr 2026 in 24 Bundesstaaten und mehr als 5.500 Städte und stärkte damit seine Präsenz in Märkten, die größtenteils von nicht organisierten Anbietern bedient werden. Der Eintritt in diese Märkte setzt Markenangebote demselben Wettbewerb aus, sodass eine breitere Verfügbarkeit die Margeneinschränkung bestehen lassen kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Schaumstoffproduktionskapazität und Hybrid-ErsatznachfrageSchaum (einschließlich Memory-Schaum) hatte im Jahr 2026 einen Anteil von 52,6 % am Indien Matratzenmarkt. Duroflex meldete eine tatsächliche Produktion von 134.380 Schaumstoffmatratzen-Rollpaketen in seiner Produktionsstätte I in Tamil Nadu im Geschäftsjahr 2025. Dieser produktspezifische Output veranschaulicht eine etablierte Fertigungsbasis, die die Kategorie durch ein wiederholbares Fertigmatratzenformat bedient. In einem etablierten, wiederholbaren Format können Anbieter Volumengeschäfte verfolgen und Ersatzangebote durch die Fertigmatratze differenzieren.
Hybridmatratzen sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 8,65 % über 2027–2032. Sheela Foam gibt an, dass Matratzeninnovationen, einschließlich Hybridmodelle, die Ersatznachfrage in Indien unterstützen. Das Unternehmen gibt auch an, dass diese Fortschritte die Produkthaltbarkeit, den Komfort und die allgemeine Verbraucherattraktivität verbessern und einem bestehenden Eigentümer einen leistungsbezogenen Grund zum Matratzenwechsel geben. Ein Hybridangebot muss daher einen Gewinn an Unterstützung zeigen, den eine nutzbare Schaumstoffmatratze noch nicht bietet.

Nach Matratzengröße:
Queensize-Präferenzen und Kingsize-AufwertungsentscheidungenQueensize-Matratzen repräsentierten im Jahr 2026 einen Marktanteil von 33,84 % im Indien Matratzenmarkt. Eine Verbraucherumfrage der Indischen Schlafprodukte-Vereinigung in Bengaluru und Mumbai ergab, dass die Queensize-Matratze die beliebteste Matratzengröße ist. Für dieses größte Segment unterstützt die Präferenzevidenz aus 2 Städten ein formatgeführtes Angebot in städtischen Umgebungen, das den Verkaufsvorschlag auf Käufer ausrichtet, die das Format bereits bevorzugen. Innerhalb einer bevorzugten Größe können Einzelhändler bei Konstruktion und Komfort differenzieren, während der Haushalt seine gewählten Schlafflächenmaße beibehält.
Kingsize-Matratzen sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 8,6 % über 2027–2032. Für einen Haushalt mit zuzuweisendem Schlafzimmerraum gibt eine größere Schlaffläche der Größe selbst einen Platz im Komfortangebot. Dieses Angebot kann sowohl für Ersatzausgaben als auch für die Einrichtung eines neuen Schlafzimmers konkurrieren. Ein Anbieter, der die zusätzliche Schlaffläche diese Zuweisung wert macht, kann den nächsten Kauf eines bestehenden Haushalts in eine Größenaufwertung verwandeln und dem Segment einen Weg zur Gewinnung von Marktanteilen geben.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Haushaltsmaßstab und institutionelle ExpansionDie private Nachfrage machte im Jahr 2026 77,79 % des Marktes aus und ist damit das größte Segment. Die Programme PMAY-U und PMAY-U 2.0 verzeichneten zum 28. September 2026 9,81 Millionen bewohnte Häuser. Bewohnter städtischer Wohnraum bietet einen Rahmen für potenzielle Matratzennutzung über eine erhebliche Wohnungsbasis hinweg, bei der Haushaltsangebote individuelle Schlafbereiche und unterschiedliche Einrichtungsbedürfnisse ansprechen können. Die Matratzenauswahl und der Matratzenwechsel im Haushalt können daher die Einrichtungsmöglichkeit über die anfängliche Wohnungsübergabe hinaus verlängern.
Gewerbliche Nutzer bilden das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 9,6 % über 2027–2032. Im Februar 2026 prognostizierte CRISIL Ratings, dass mehr als 10.000 Betten in indischen Privatkrankenhäusern im Laufe des Geschäftsjahres 2026 und des Geschäftsjahres 2027 in Betrieb genommen werden würden. Krankenhauskapazität schafft einen projektgebundenen Weg zur potenziellen Matratzennachfrage, bei dem ein Anbieter neue Bettanforderungen als Teil eines operativen Rollouts ansprechen kann. Dies macht die gewerbliche Chance abhängig von der Bereitschaft und dem Projektzeitplan, mit dem Potenzial für gebündelte Käufe, wenn diese prognostizierte Kapazität in Betrieb geht.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Einzelhandelsreichweite und ProjektbeschaffungB2C/Einzelhandel war das größte Segment mit 73,07 % des Marktes im Jahr 2026 und ist das am schnellsten wachsende Segment, mit einer prognostizierten CAGR von 9 % über 2027–2032. Am 24. Januar 2026 meldete Duroflex ein Einzelhandelsnetzwerk von 73 unternehmenseigenen, unternehmensbetriebenen Geschäften und mehr als 5.500 Handelsverkaufsstellen. Zum 30. Juni 2025 hatte sein allgemeiner Handelskanal 375 Distributoren und mehr als 5.576 Handelsgeschäfte in ganz Indien abgedeckt, einschließlich franchisebetriebener Geschäfte. Unternehmenseigene Geschäfte geben Duroflex einen direkten Verbraucherweg, während seine Distributoren und Handelsgeschäfte, einschließlich franchisebetriebener, das Netzwerk über diese Räumlichkeiten hinaus erweitern.
B2B/Projektbeschaffung bietet einen separaten Weg für institutionelle Käufer, die einen definierten Matratzenbedarf spezifizieren. Eine Beschaffungsbekanntmachung des AIIMS Neu-Delhi lud am 9. Oktober 2026 zu Angeboten für 50 Bettmatratzen ein. Eine solche Einladung konzentriert die Chance auf einen spezifizierten institutionellen Bedarf und gibt Anbietern einen definierten Beschaffungsprozess, den sie ansprechen können, anstatt einer Sammlung individueller Verbraucherentscheidungen. Ein Anbieter kann daher seine Reaktion auf die Anfrage der Institution ausrichten, wobei die physische Lieferung den Vergabe- und Lieferbedingungen jedes resultierenden Auftrags folgt.
Geografische Analyse
Nordindien Matratzenmarkt
Nordindien hatte im Jahr 2026 einen Anteil von 29,69 % am Indien Matratzenmarkt und ist damit die größte Region. Im Mai 2026 berichtete Wakefit, dass seine Anlage in Sonipat, Haryana, Matratzen und Sofas herstellte und eine bebaute Fläche von 121.040 Quadratfuß hatte. Das Ministerium für Wohnungsbau und Stadtentwicklung meldete 2,18 Millionen Häuser, die unter PMAY-U und PMAY-U 2.0 in Uttar Pradesh zum 28. September 2026 genehmigt wurden. Genehmigte Häuser werden erst dann zu Einrichtungsanlässen, wenn sie fertiggestellt und bezogen sind, sodass die Uttar-Pradesh-Genehmigungen eine spätere Nachfrage signalisieren und keine aktuellen Verkäufe.
Südindien Matratzenmarkt
Südindien ist die am schnellsten wachsende Region, mit einer prognostizierten CAGR von 8,8 % über 2027–2032. Bengaluru verzeichnete von Januar bis September 2026 43.140 Wohnimmobilienverkäufe, ein Anstieg von 5 % im Jahresvergleich. Sheela Foams Marke Kurlon ist stark in Süd- und Ostindien vertreten und konzentriert sich hauptsächlich auf gummierte Kokosmatratzen, sodass ein neues Angebot für Bengaluru-Einzüge einer etablierten Kokosmarke gegenübersteht. Die größere Transaktionsbasis schafft mehr potenzielle Einrichtungsanlässe, wenn Verkäufe zur Belegung führen, und gibt Anbietern einen Weg zur neuen Haushaltsnachfrage neben Ersatzverkäufen.
Westindien zeigt eine matratzenspezifische Vertriebsmöglichkeit durch händlergeführte Expansion. Im Jahr 2026 eröffnete Sealy India ein neues Surat-Händlernetz mit Ajmera Ventures, dessen andere Sealy-Geschäfte in Pune und Ahmedabad lagen. Ostindien bietet einen anderen kommerziellen Käuferkontext durch das Gastgewerbe, veranschaulicht durch die Eröffnung des Taj Ganga Kutir Resort & Spa in Raichak, Westbengalen, durch IHCL im September 2025 mit 155 Zimmern und Suiten. Der händlergeführte Eintritt platziert einen lokalen Partner zwischen Marke und Verbraucher, während ein betriebenes Resort eine spezifische Gastgewerbeanwendung bietet, die ein Matratzenanbieter verfolgen könnte. Das Westindien-Beispiel dreht sich um einen lokalen Händlerpartner, während das Ostindien-Beispiel um den Immobilienbetreiber dreht, sodass der Gegenpart, den ein Anbieter gewinnen muss, zwischen den beiden Regionen unterschiedlich ist.
Regulatorischer Rahmen und Ausblick
Der Vergleich ausgewählter Rechtsordnungen betrachtet Indien und Tamil Nadu aus der Perspektive eines organisierten Matratzenherstellers. Die BIS-Zertifizierung ist grundsätzlich freiwillig, es sei denn, die Zentralregierung macht einen bestimmten Standard durch eine Qualitätskontrollverordnung verbindlich. Die Implementierungsanweisungen für den Matratzenstandard 2025 richteten sich an BIS-Lizenznehmer, während Tamils Nadus Genehmigungsrahmen abgedeckte Industrietätigkeiten betrifft. Für einen Hersteller, der eine BIS-Lizenz anstrebt und eine abgedeckte Tätigkeit betreibt, ist die kommerzielle Frage die kombinierte Dokumentations- und Genehmigungslast.
Regulatorische Tabelle
| Entscheidungsfaktor | Indien | Tamil Nadu |
|---|---|---|
| Primäre Behörde | Büro für indische Standards; staatliche Umweltkontrollbehörden | Umweltkontrollbehörde Tamil Nadu |
| Wesentliche Instrumente oder Richtungen | IS 13489:2025 Implementierungsanweisungen für Lizenznehmer; geänderte nationale Genehmigungsrichtlinien, angekündigt im Januar 2026 | Industrielles Genehmigungsrahmenwerk gemäß Wassergesetz und Luftgesetz; nationale Genehmigungsrichtlinien |
| Kommerzielle Auswirkung | Konformitätsnachweise für BIS-Lizenznehmer; angekündigte Konsolidierung von Umweltanträgen | Errichtungsgenehmigung vor dem Bau und Betriebsgenehmigung vor der Inbetriebnahme für abgedeckte Tätigkeiten; nationale Richtlinien erlauben Konsolidierung |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Lockerung | Lockerung |
| Quelle: Mordor Intelligence | ||
Indiens mittlere Bewertung spiegelt Konformitätsnachweise auf Lizenznehmerebene gemäß IS 13489:2025 wider, die BIS von Lizenznehmern bis zum 18. September 2025 umzusetzen verlangte. Tamils Nadus mittlere Bewertung spiegelt eine 2-stufige Genehmigung für abgedeckte Tätigkeiten wider, mit Errichtungsgenehmigung vor dem Bau und Betriebsgenehmigung vor der Inbetriebnahme, nachdem die Errichtungsbedingungen erfüllt sind. Die Lockerungsrichtung für beide spiegelt die Ankündigung vom 28. Januar 2026 geänderter nationaler Genehmigungsrichtlinien wider, die konsolidierte Anträge und integrierte Genehmigungen erlauben. Diese Verfahrensvereinfachungen können die Antragsvervielfältigung reduzieren und dabei Überwachungs-, Compliance- und Widerrufsbefugnisse erhalten.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Schaumstoffversorgung, Matratzenherstellung und Vertrieb bis zur Lieferung. Sheela Foam stellt flexiblen Polyurethanschaum her, liefert ihn an externe Kunden und verkauft Matratzen unter seinen Marken Sleepwell und Kurlon. Duroflex stellt Matratzen und Polyurethanschaum in vertikal integrierten Betrieben her. Schaum erzielt daher entweder einen externen Verkauf oder trägt zum durch die Fertigmatratze erfassten Wert bei, je nachdem, wie jeder Hersteller ihn einsetzt.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Werterfassung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Schaumstoffversorgung | Externe Schaumstofflieferanten wie Sheela Foam Limited | Verkauf von flexiblem Polyurethanschaum | Abhängigkeit von externer Materialversorgung | Interne Schaumstoffkapazität entwickeln oder externe Versorgung qualifizieren |
| Matratzenherstellung | Integrierte Matratzenhersteller wie Duroflex Ltd; Matratzenhersteller wie Peps Industries | Fertigmatratzenverkäufe | Koordinierung der Schaumstoffproduktion mit der Matratzenherstellung | Schaumstoffproduktion und Matratzenmontage-Zeitpläne abstimmen |
| Vertrieb und Auftragsabwicklung | Omnichannel-Verkäufer wie Sheela Foam Limited, Duroflex Ltd und Wakefit Innovations | Produktverkäufe über eigene und externe Kanäle | Duroflex meldete potenzielle Transportverzögerungen und Transportschäden | Duroflex nutzt gemieteten Transport und Drittanbieter über sein Netzwerk hinaus |
| Quelle: Mordor Intelligence | ||||
Die interne Schaumstoffproduktion kann die Abhängigkeit von einem externen Lieferanten reduzieren und gleichzeitig die Verantwortung für die Koordinierung beider Produktionsschritte konzentrieren. Am nachgelagerten Ende beseitigt die Nutzung externer Transportreichweite nicht die Anfälligkeit eines Verkäufers für Lieferausfälle. Weitere Integration kann Wert von Inputtransaktionen in Fertigmatratzenverkäufe verlagern, aber der kommerzielle Gewinn hängt von einer zuverlässigen Auftragsabwicklung über eigene und externe Kanäle ab.
Wettbewerbslandschaft
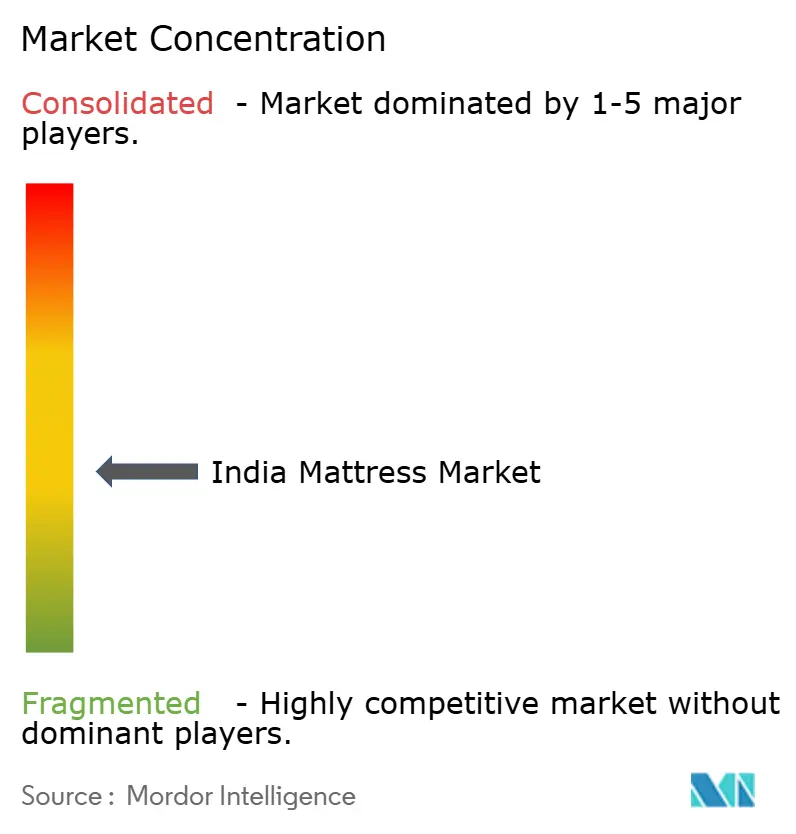
Die Branche ist fragmentiert und umfasst Sheela Foam Limiteds Marken Sleepwell und Kurlon, Duroflex Ltd, Peps Industries und Wakefit Innovations. Für sein kombiniertes Matratzen- und Schaumstoffgeschäft meldete Sheela Foam im Geschäftsjahr 2026 etwa 5.500 Markenverkaufsstellen und etwa 11.000 Händlerkontaktpunkte. Diese übergeordnete Reichweite gibt seinen Marken einen breiten Weg zu Kunden, während die Präsenz anderer Hersteller Raum für Wettbewerb durch spezifische Produkt- und Kanalangebote lässt. Die Struktur kombiniert nationale Markenreichweite mit mehreren konkurrierenden Angeboten, sodass ein Herausforderer einen Weg zu Kunden und einen spezifischen Grund für einen Käufer zum Wechsel benötigt.
Peps Industries eröffnete im Juni 2025 ein Erlebnisgeschäft mit Federmatratzen in Indiranagar, Bengaluru. Wakefits Betriebsmodell im Geschäftsjahr 2026 umfasste Design, Engineering, Fertigung sowie Online- und unternehmenseigene Ladenverkäufe über Matratzen und angrenzende Heimeinrichtungsgegenstände. Diese Beispiele heben Produkterfahrung und Kontrolle über die Betriebskette hervor, Fähigkeiten, die zum gleichen Matratzenverkauf beitragen können. Für Käufer können diese Fähigkeiten den Vergleich konkreter machen, während Anbieter dafür verantwortlich bleiben, den Wert der Fertigmatratze in verschiedenen Verkaufskontexten zu erläutern. Für Herausforderer hängen die Erträge davon ab, ob eine Ladenbegegnung oder ein integrierter Betrieb in Verkäufe umgewandelt wird.
Sheela Foam meldete unternehmensweites E-Commerce-Umsatzwachstum im Geschäftsjahr 2026 und fügte damit ein Betriebsergebnis zu seiner Kombination aus physischen und Online-Kanälen hinzu. Am 24. August 2026 lancierte Aadi Foam Sleeply in Indien über Online- und Offline-Kanäle. BIS verlangte von Lizenznehmern, IS 13489:2025 bis zum 18. September 2025 umzusetzen, mit Nachweisen der Konformität mit zusätzlichen und geänderten Anforderungen. Die BIS-Zertifizierung ist grundsätzlich freiwillig, während die Zentralregierung bestimmte Standards durch Qualitätskontrollverordnungen verbindlich machen kann. Ein Herausforderer kann die Matratzenauswahl über mehrere Kanäle erweitern, aber eine BIS-lizenzierte Qualitätsposition erfordert auch dokumentierte Konformität neben der Einzelhandelsverfügbarkeit.
Marktführer der indischen Matratzenindustrie
-
Sheela Foam Ltd (Sleepwell)
-
Sheela Foam Ltd (Kurlon)
-
Duroflex Ltd
-
Peps Industries
-
Wakefit Innovations
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indien-Matratzenmarkt Unternehmen in diesem Bericht
- Sheela Foam Ltd (Sleepwell)
- Sheela Foam Ltd (Kurlon)
- Duroflex Ltd
- Peps Industries
- Springfit Mattress
- Nilkamal (Doctor Dreams)
- Wakefit Innovations
- Centuary Foam
- The Sleep Company
- Sleepyhead (Duroflex Ltd)
- Flo Sleep Solutions
- King Koil India
- Repose Mattress
- MM Foam
- Sunday Mattress
- Coirfit Mattress
- Comforto Mattress
- Urban Bed
- Durfi Retail
- Godrej Interio (mattress division)
Wesentliche Chancen für Marktteilnehmer
Diese Chancen vergleichen den Haushaltszugang und die Projektversorgung über erschwinglichen Wohnungsbau und das Gastgewerbe. Im Februar 2026 genehmigte das Ministerium für Wohnungsbau und Stadtentwicklung 287.618 PMAY-U 2.0-Häuser in 16 Bundesstaaten und Unionsterritorien, einschließlich begünstigtengebauter, partnerschaftlicher und Mietwohnungen. Die kommerzielle Unterscheidung liegt zwischen dem Erreichen einzelner Haushalte und der Einbindung von Hotelbetreibern bei immobilienspezifischen Matratzenspezifikationen.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leadsegment | Empfohlene Vorgehensweise | Wesentliche Hürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Erschwingliche Mietwohnungsversorgung | Mietwohnungen sind Teil der genehmigten Pipeline | Mietwohnungsprojektbetreiber | Eine wiederholbare Matratzenspezifikation mit phasenweiser Lieferung anbieten | Aufträge hängen davon ab, dass Projekte die Einrichtungsphase erreichen | Institutionelle Matratzenlieferanten |
| Städtischer Haushaltszugang zu Matratzen | Begünstigtengebauter und partnerschaftlicher Wohnungsbau bieten unterschiedliche Haushaltswege | Haushalte, die sich auf den Einzug in städtische Wohnungen vorbereiten | Lokalen Einzelhandelszugang mit Projektübergabestandorten verbinden | Haushaltsbereitschaft und Erschwinglichkeit bestimmen die Konversion | Lokale Matratzeneinzelhändler und erschwingliche Markenanbieter |
| Hotelentwicklungsspezifikationen | IHG meldete am 16. Januar 2026 80 Hotels in der Entwicklung in Indien | Hotelentwickler und -betreiber | Vor der Einrichtung an Spezifikationen mitwirken und die Versorgung rund um Eröffnungen phasenweise gestalten | Die Entwicklung muss zu einer eröffnungsbereiten Immobilie fortschreiten | Anbieter, die Gastgewerbeprojekte bedienen |
| Quelle: Mordor Intelligence | |||||
Die zentrale Öffnung verbindet erschwinglichen Haushaltszugang mit einem separaten Weg zur Hotelprojektversorgung. Begünstigtengebauter und partnerschaftlicher Wohnungsbau weisen auf individuelle Haushaltsangebote hin, während IHGs Indien-Entwicklungspipeline einen Hotelbetreiber identifiziert, den Anbieter für immobilienspezifische Spezifikationen ansprechen könnten. Anbieter können daher lokale Einzelhandelsverfügbarkeit für Haushalte mit früher Spezifikationsarbeit für Hotels kombinieren und jeden Verkaufsaufwand auf die Partei ausrichten, die die Produktentscheidung trifft.
Neueste Industrielle Entwicklungen in Indien-Matratzenmarkt
- Aug 2026: Aadi Foam lancierte Sleeply in Indien und machte die neue Matratzenmarke über Online- und Offline-Kanäle verfügbar.
- Jan 2026: Duroflex lancierte die Airboost-Matratzenserie unter seinem Duropedic-Portfolio in Indien, mit Verfügbarkeit über seine Erlebniszentren, ausgewählte Einzelhändler und die Online-Plattform.
Indien-Matratzenmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Indien Matratzenmarkt misst die jährlichen Ausgaben für neue Matratzen, die innerhalb Indiens an private und gewerbliche Endnutzer verkauft werden. Verkäufe werden nach Matratzenkonstruktion und -größe, Endnutzeranwendung, Vertriebskanal und Region klassifiziert.
Ausschlüsse aus dem Umfang: Matratzenauflagen, Kissen, Bettwäsche, gebrauchte oder aufgearbeitete Matratzen und Bettgestelle sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Federkern / Spirale
- Schaumstoff (einschließlich Memory-Schaum)
- Latex
- Hybrid
- Sonstige Matratzentypen
- Nach Matratzengröße
- Einzelgröße
- Doppelgröße
- Queen-Size
- King-Size
- Sonder- und Spezialgrößen
- Nach Endnutzer
- Privat
- Gewerblich
- Nach Vertriebskanal
- B2C/Einzelhandel
- Massenanbieter
- Matratzen-Fachgeschäfte (einschließlich exklusiver Markengeschäfte)
- Online
- Sonstige Vertriebskanäle
- B2B/Projekt
- B2C/Einzelhandel
- Nach Geografie
- Nordindien
- Westindien
- Südindien
- Ostindien
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Quellen wie die Fortschrittsmaterialien des Ministeriums für Wohnungsbau und Stadtentwicklung zu PMAY-U helfen dabei, die Haushaltswohnungs- und Belegungsnachfrage zu rahmen, während das Produkthandbuch für Bettmatratzen des Büros für indische Standards die Produkt- und Konformitätsanforderungen klärt. Die Indische Schlafprodukte-Vereinigung liefert Branchenkontext zu formalem und lokalem Angebot, Verbrauchererschwinglichkeit und Kanalbedingungen, und Sheela Foams börsengereichter Jahresbericht liefert unternehmensspezifische Produkt-, Vertriebs- und Betriebsoffenlegungen.
Unternehmenseinreichungen, Investorenmaterialien, relevante offizielle Veröffentlichungen und seriöse indische Wirtschaftspresse können diese Quellen ergänzen und helfen, gemeldete Unternehmensaktivitäten mit Wohnungs-, Inputkosten- und Kanalsignalen gegenzuprüfen. Diese genannten Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen informieren Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews und strukturierte Gespräche mit indischen Matratzenherstellern, Einzelhandels- und Online-Kanalführern, gewerblichem Beschaffungspersonal und Materiallieferanten würden Sekundärnachweise zu Preisrealisierung, Kanalabdeckung, Produktmix und Beschaffungszyklen testen. Analysten würden diese Inputs nutzen, um Lücken in Unternehmens- oder Marktoffenlegungen zu klären, gemeldete Annahmen über Befragtenrollen hinweg zu vergleichen und Schätzungen mit beobachteten öffentlichen Indikatoren zu triangulieren.
Verteilung der Befragten der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Erste Ebene: 30 % | Vorstandsvorsitzende und Geschäftsführer: 20 % | |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | |
| Kleinere Akteure: 25 % | Manager: 45 % |
Marktgrößenbestimmung & Prognose
Das Modell schätzt die jährlichen Indien-Verkäufe neuer Fertigmatratzen zu endgültigen Einzelhandels- oder Projektbeschaffungspreisen und zählt jede Matratze einmal. Eine Top-down-Marktschätzung wird aus Haushaltsgründung und bewohntem Wohnraum, organisierter Einzelhandels- und E-Commerce-Reichweite, gewerblicher Unterkunft und institutioneller Beschaffung, Matratzenpreis und Produktmix sowie Schaum- und Latex-Inputkostentrends aufgebaut. Öffentliche Wohnungsindikatoren, Unternehmensoffenlegungen, Branchennachweise und indische Marktdiskussionen informieren darüber, wie jedes Signal Nachfrage, Preis oder Angebot beeinflusst. Die Szenarioanalyse trägt diese Treiber durch die Prognose, wobei Nachfrage- und realisierte Preisannahmen gemeinsam variiert werden, wenn Wohnbautätigkeit, Kanalexpansion oder Materialkosten das Ergebnis verändern könnten.
Produkt-, Größen-, Endnutzer-, Kanal- und Regionalanteile werden aus offengelegten Verkaufsmixen, Unternehmens- und Verbandsnachweisen und vergleichbaren Nachfrageindikatoren abgeleitet und dann auf Konsistenz mit dem gesamten Marktwert geprüft. Selektive Bottom-up-Prüfungen vergleichen Stichproben von Anbieter- oder Kanalaktivitäten und repräsentativen Verkaufspreisen mit plausiblen Verkaufsvolumina, ohne die Top-down-Marktschätzung zu ersetzen. Lücken in beobachteten Volumina oder Preisen werden mit begrenzten Bandbreiten und Gegenprüfungen mit unabhängigen Quellen behandelt. Indische Branchenexperten können die Richtung und Sensitivität einzelner Wohnungs-, Kanal-, gewerblicher Beschaffungs- und Preisannahmen überprüfen, während wesentliche Unterschiede anhand der zugrunde liegenden Nachweise erneut geprüft werden.
Datenvalidierung & Aktualisierungszyklus
Analysten triangulieren Unternehmens- und Verbandsnachweise mit offiziellen Wohnungs-, Standards-, Handels- und Kanalsignalen und prüfen dann, ob Marktgesamtwerte, Segmentanteile und Prognoseänderungen quellenübergreifend übereinstimmen. Ausreißer, abrupte Anteilsverschiebungen und unerklärliche Lücken werden auf Definitionen, Zeitpunkt oder Quellenqualität zurückgeführt und vor der Analysten-Freigabe behoben, wobei eine erneute Kontaktaufnahme ausgelöst wird, wenn ein wesentlicher Input unklar bleibt oder eine Quellenaktualisierung eine Annahme ändert. Das Modell wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Markt- oder Regulierungsereignissen überprüft und vor der Lieferung einer neuen Überprüfung von Quelldaten, Arithmetik und Umfang unterzogen.
Mordor Intelligence's Indien Matratzenmarkt Größe im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Inputs unterscheiden. Der Indien Matratzenmarkt misst die jährlichen Ausgaben für neue Matratzen, die innerhalb Indiens an private und gewerbliche Endnutzer verkauft werden.
Wesentliche Lückentreiber umfassen die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Produkt-, Größen-, Endnutzer-, Kanal- und Regionalanteile werden aus offengelegten Verkaufsmixen, Unternehmens- und Verbandsnachweisen und vergleichbaren Nachfrageindikatoren abgeleitet und dann auf Konsistenz mit dem gesamten Marktwert geprüft.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,79 Milliarden USD (2027) | |
| Globales Marktforschungsunternehmen A | 2,4 Milliarden USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 14,0 % unter dem Wert dieses Berichts für 2027 von 2,79 Milliarden USD, 2 Jahre später. Die Schätzung verwendet eine Basis von 2025, zwei Jahre vor dem Messzeitpunkt 2027 des Berichts. |
| Indien-fokussiertes Forschungsunternehmen B | 2,25 Milliarden USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 19,4 % unter dem Wert dieses Berichts für 2027 von 2,79 Milliarden USD, 2 Jahre später. Die Schätzung verwendet eine Basis von 2025, zwei Jahre vor dem Messzeitpunkt 2027 des Berichts. |
Mordor Intelligence's Analysten triangulieren Unternehmens- und Verbandsnachweise mit offiziellen Wohnungs-, Standards-, Handels- und Kanalsignalen und prüfen dann, ob Marktgesamtwerte, Segmentanteile und Prognoseänderungen quellenübergreifend übereinstimmen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Indien Matratzenmarkt und wie ist der Wachstumsausblick?
Die Größe wird voraussichtlich von 2,57 Milliarden USD im Jahr 2026 auf 2,79 Milliarden USD im Jahr 2027 und 4,13 Milliarden USD im Jahr 2032 steigen, mit einer CAGR von 8,15 % über 2027–2032.
Was unterstützt die Matratzennachfrage in Indien?
Organisierte Einzelhandelsreichweite und wohnungsbezogene Einrichtung schaffen Nachfragemöglichkeiten. Sheela Foam eröffnete im Geschäftsjahr 2026 netto 600 neue Showrooms.
Welche Matratzenkonstruktion hat den größten Marktanteil in Indien?
Schaum, einschließlich Memory-Schaum, hatte im Jahr 2026 einen Anteil von 52,6 % am Markt.
Wer sind die wichtigsten Matratzenlieferanten in Indien?
Zu den wichtigsten Lieferanten gehören Sheela Foam Limiteds Marken Sleepwell und Kurlon, Duroflex Ltd, Peps Industries und Wakefit Innovations.
Was ist eine wesentliche Herausforderung für die Akzeptanz von Markenmatratzen in Indien?
Matratzen und ähnliche Bettwaren unter HSN 9404, die mit Federn ausgestattet, gestopft oder innen mit beliebigem Material gefüllt oder aus Zellkautschuk oder Kunststoffen hergestellt sind, unterliegen 18 % GST, mit Ausnahme von Kokosprodukten außer Kokosmatratzen, vollständig gesteppten Textilprodukten und Baumwollsteppdecken. Die Indische Schlafprodukte-Vereinigung identifizierte den Steuersatz als Hindernis für einkommensschwache Käufer im ländlichen und halbstädtischen Indien.
Welche indischen Regionen führen bei der Matratzennachfrage und dem Wachstum?
Nordindien hatte im Jahr 2026 einen Anteil von 29,69 % am Markt. Südindien ist die am schnellsten wachsende Region, mit einer prognostizierten CAGR von 8,8 % über 2027–2032.