
Größe und Marktanteil des vietnamesischen Matratzenmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
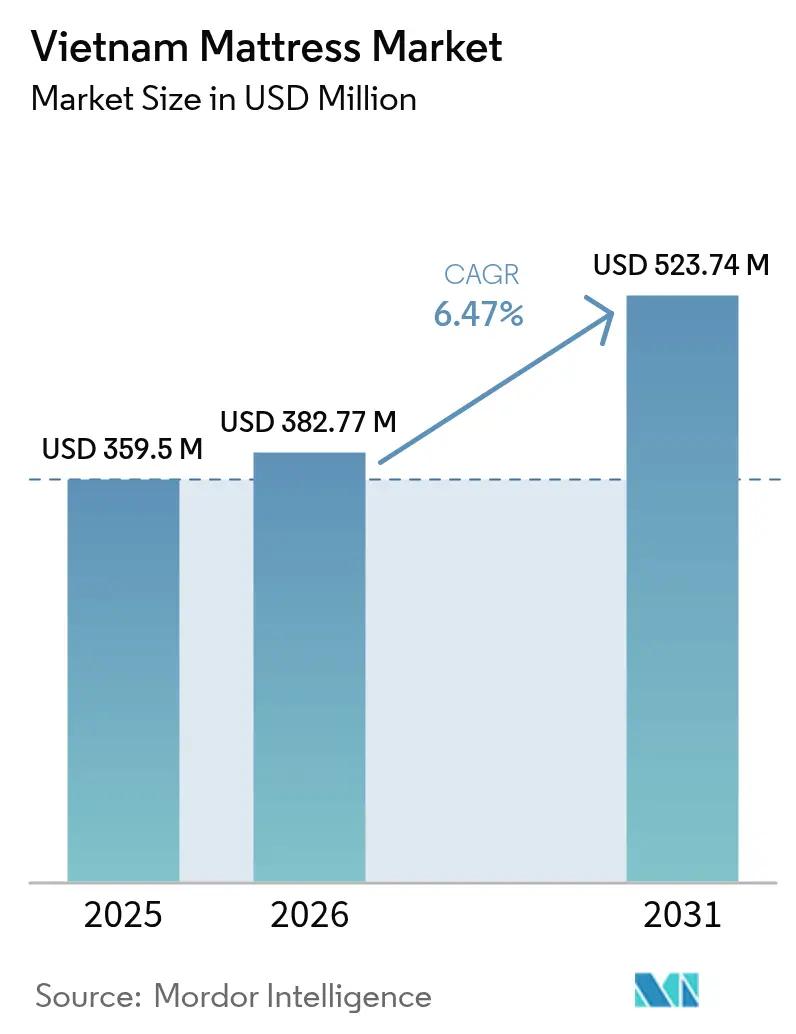
| Marktgröße im Basisjahr (2025) | 359.5 Millionen US-Dollar |
| Marktgröße (2026) | 382.77 Millionen US-Dollar |
| Marktgröße (2031) | 523.74 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 6.47 % |
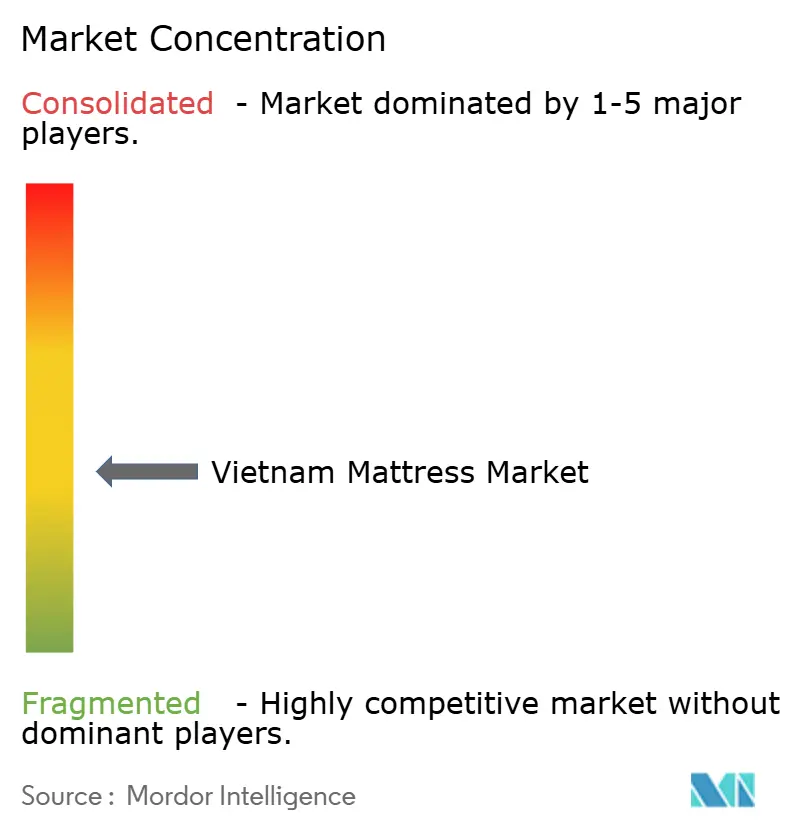
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des vietnamesischen Matratzenmarkts von Mordor Intelligence
Der vietnamesische Matratzenmarkt wird voraussichtlich von 359,5 Millionen USD im Jahr 2025 auf 382,77 Millionen USD im Jahr 2026 wachsen und soll bis 2031 mit einer CAGR von 6,47 % über den Zeitraum 2026–2031 einen Wert von 523,74 Millionen USD erreichen. Das Wachstum des vietnamesischen Matratzenmarkts wird durch steigende Mittelklasseeinkommen, ein zunehmendes Bewusstsein für Schlafgesundheit und eine sich beschleunigende Hotelneubautätigkeit getragen. Die rasche Durchdringung des E-Commerce in Städten der zweiten und dritten Kategorie erweitert die Verbraucherreichweite, während durch den Tourismus bedingte Hoteleröffnungen die gewerbliche Nachfrage verstärken. Die Lokalisierung der Lieferkette und die Beschaffung von Naturlatex aus dem ASEAN-Raum helfen Herstellern dabei, die Importabhängigkeit zu verringern und neue Umweltvorschriften einzuhalten. Unternehmen, die Omnichannel-Einzelhandel, zertifizierte nachhaltige Materialien und flexible Produktion kombinieren, sind gut positioniert, um das nächste Wachstumssegment des vietnamesischen Matratzenmarkts zu erschließen.
Wesentliche Erkenntnisse des Berichts
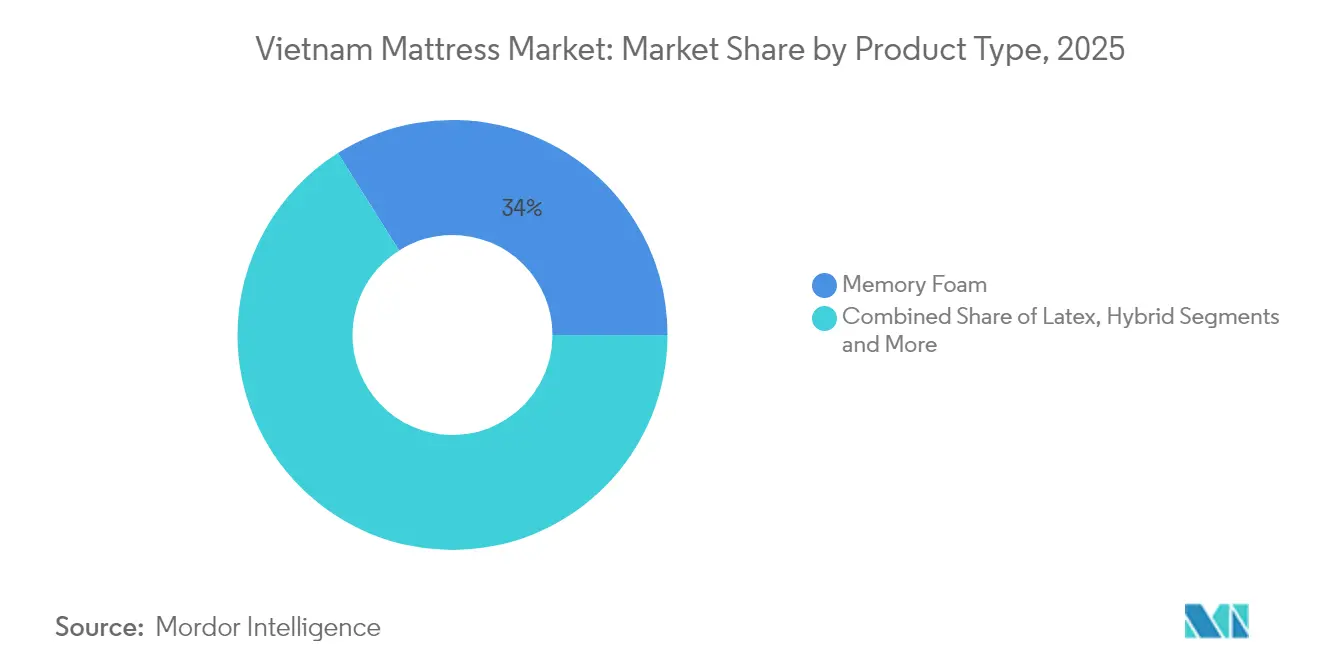
- Nach Produkttyp führte Memory-Schaum im Jahr 2025 mit einem Marktanteil von 33,95 % im vietnamesischen Matratzenmarkt; Hybridmatratzen werden voraussichtlich bis 2031 mit einer CAGR von 6,76 % wachsen.
- Nach Matratzengröße entfielen im Jahr 2025 34,20 % des vietnamesischen Matratzenmarktvolumens auf Queen-Size-Einheiten, während King-Size-Modelle mit einer CAGR von 7,31 % zwischen 2026 und 2031 das stärkste Wachstum verzeichnen dürften.
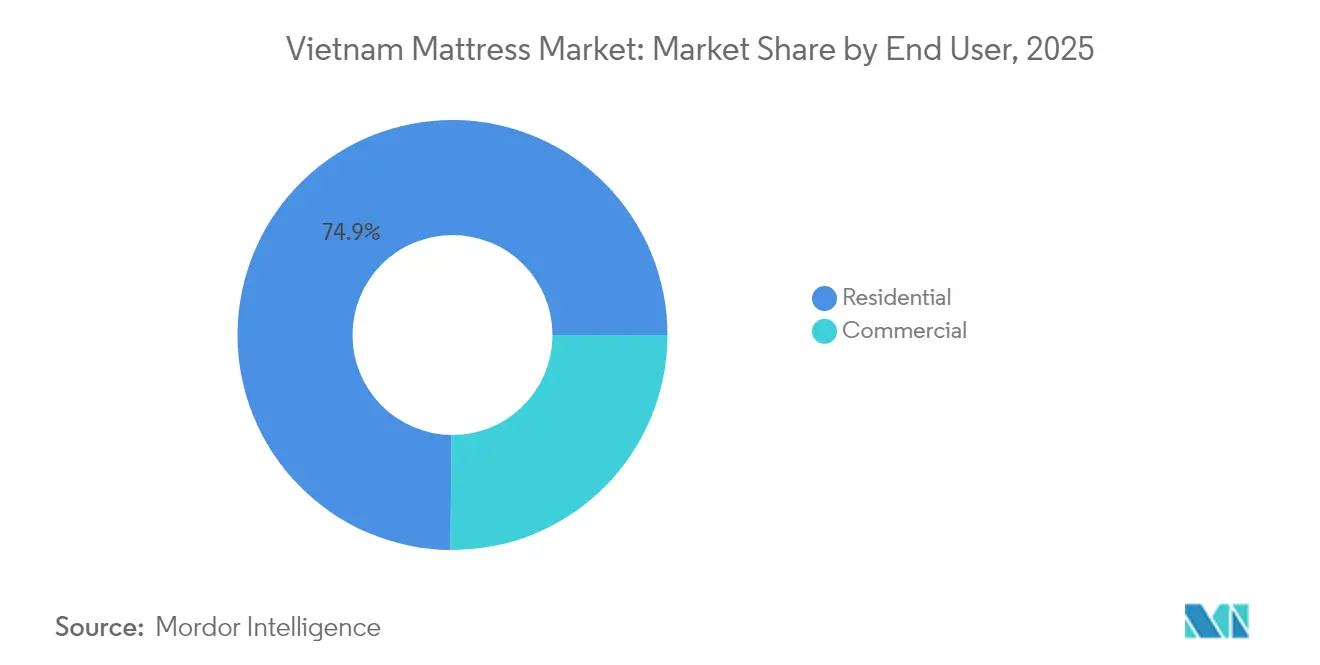
- Nach Endnutzer entfiel im Jahr 2025 ein Anteil von 74,85 % des vietnamesischen Matratzenmarktvolumens auf das Privatsegment; das gewerbliche Segment wächst bis 2031 mit einer CAGR von 7,10 %.
- Nach Vertriebskanal kontrollierte der B2C-Einzelhandel im Jahr 2025 70,85 % des Marktanteils im vietnamesischen Matratzenmarkt und wird im Prognosezeitraum voraussichtlich eine CAGR von 8,03 % verzeichnen.
- Nach Geografie hielt Nordvietnam im Jahr 2025 einen Anteil von 41,20 % am vietnamesischen Matratzenmarkt, während Zentralvietnam mit einer prognostizierten CAGR von 7,52 % bis 2031 das stärkste Wachstum erwartet.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Einblicke im vietnamesischen Matratzenmarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Steigende verfügbare Einkommen und wachsendes Bewusstsein für Schlafgesundheit | +1.8% | National, städtische Zentren | Mittelfristig (2–4 Jahre) |
| Boomende inländische Hotelneubaupipeline | +1.2% | Küstenregionen Zentral- und Nordvietnams | Kurzfristig (≤ 2 Jahre) |
| Rasche E-Commerce-Durchdringung in Städten der zweiten und dritten Kategorie | +1.0% | Zentral- und südliche Provinzen | Mittelfristig (2–4 Jahre) |
| Antidumpingzölle lenken ausländische Direktinvestitionen um | +0.8% | Nationale Fertigungszentren | Langfristig (≥ 4 Jahre) |
| Im ASEAN-Raum bezogener Latex im Rahmen neuer EU-Vorschriften | +0.6% | Exportorientierte Fabriken | Langfristig (≥ 4 Jahre) |
| Frühe Einführung von Smart-Betten in Premiumstädten | +0.4% | Hanoi und Ho-Chi-Minh-Stadt | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende verfügbare Einkommen und wachsendes Bewusstsein für Schlafgesundheit
Vietnams wachsende Mittelklasse widmet mehr ihres Budgets Wellness-Kategorien, und besserer Schlaf hat sich zu einer sichtbaren Lifestyle-Priorität entwickelt. Verbraucher erwarten heute eine Matratzenlebensdauer von 8 bis 10 Jahren und zahlen bereitwillig Aufpreise für zertifizierten Komfort und Langlebigkeit. Der inländische Hersteller KyMDan vermarktet 100%ige Naturlatex-Modelle mit Garantien von bis zu 25 Jahren, was die Bereitschaft der Käufer zu höheren Anschaffungskosten belegt[1]Quelle: KyMDan, "Unternehmensprofil & Zertifizierungen," kymdan.com. Staatliche Konjunkturprogramme, die die Haushaltsausgaben ankurbeln, verstärken diesen Trend zusätzlich. Hersteller, die mit ergonomischen Designs und Niedrig-VOC-Zertifizierungen reagieren, gewinnen Kundenbindung im vietnamesischen Matratzenmarkt. Das Gesundheitsbewusstsein treibt die Nachfrage nach zertifizierten Produkten an, wobei Verbraucher zunehmend Matratzen mit Greenguard- und UL-Zertifizierungen für Umweltsicherheit und Vorteile für die Wirbelsäulenstützung suchen. Die Verlagerung hin zu Premiumsegmenten schafft Chancen für Hersteller, sich durch fortschrittliche Materialien, ergonomisches Design und gesundheitsorientierte Marketingstrategien zu differenzieren, die mit Vietnams sich wandelnden Verbraucherprioritäten resonieren.
Boomende inländische Hotelneubaupipeline
Der Hotelbau boomt, angeführt von Projekten wie dem 14-Objekte-Rollout von Tru by Hilton und großen Küstenresorts, die Tausende von Gästen beherbergen können. Jedes neue Zimmer erfordert über seinen Lebenszyklus mehrere Matratzengarnituren, was das Volumen im gewerblichen Segment direkt erhöht. Internationale Hotelketten stellen strenge Lieferantenanforderungen und bevorzugen ISO-zertifizierte Hersteller, die Großaufträge innerhalb enger Zeitvorgaben erfüllen können. Die Vorliebe der Immobilienentwickler für Queen-Size- und King-Size-Betten fördert das Wachstum bei größeren Matratzenformaten. Zentralvietnam, Heimat vieler Strandprojekte, entwickelt sich zum Hotspot für Vertragsbeschaffungen. Die geografische Konzentration von Hotelentwicklungen entlang der Küste Zentralvietnams positioniert diese Region für ein beschleunigtes Wachstum des Matratzenmarkts, unterstützt durch Investitionen in Tourismusinfrastruktur und verbesserte Erreichbarkeit.
Rasche E-Commerce-Durchdringung in Städten der zweiten und dritten Kategorie
Der Wert des vietnamesischen Online-Einzelhandels soll 2024 die Marke von 25 Milliarden USD überschreiten, und Matratzen wandern schnell in Direct-to-Consumer-Warenkörbe. Digitale Plattformen beseitigen geografische Barrieren und ermöglichen es Haushalten in ländlichen Gebieten, Marken zu vergleichen, die zuvor auf Showrooms in Großstädten beschränkt waren. Die inländische Kette Vua Nệm kombiniert eine Präsenz in mehr als 130 Geschäften mit einem intuitiven Webkanal, der 100-Nacht-Tests und kostenlosen Rückholservice umfasst – ein Musterbeispiel für Best-Practice-Omnichannel-Ausführung. Jüngere Käufer stellen Lieferung an die Haustür und transparente Bewertungen über das Testen im Geschäft, was den Online-Anteil beschleunigt. Traditionelle Geschäfte müssen mobiles Engagement und Lieferung am nächsten Tag integrieren, um ihre Präsenz im vietnamesischen Matratzenmarkt zu sichern. Kostenloser Versand und eine große Produktauswahl sind zu wichtigsten Verbraucherprioritäten geworden und zwingen traditionelle Händler dazu, ihre Wertversprechen anzupassen oder riskieren, Marktanteile an digital native Wettbewerber zu verlieren.
Antidumpingzölle auf chinesische Matratzen lenken ausländische Direktinvestitionen um
Importzölle auf chinesische Matratzen haben eine Verlagerung der Lieferkette nach Vietnam ausgelöst und geben lokalen Werken eine größere Rolle bei der regionalen Beschaffung. Mehrere globale Marken haben Produktionslinien in Dong Nai und Binh Duong eröffnet, um Zölle zu umgehen und Lieferzeiten für ASEAN-Kunden zu verkürzen. Ausländische Direktinvestoren bringen Prozesstechnologie und Schulungen mit, die die Industriestandards für lokale Zulieferer anheben. Parallele US-Zölle auf vietnamesische Exporte zwingen Fabriken dazu, sich auf wertschöpfende Designs und Markenprodukte statt auf undifferenzierte OEM-Volumina zu verlagern. Hersteller, die sowohl Compliance als auch höherwertige Positionierung beherrschen, werden im vietnamesischen Matratzenmarkt Anteile gewinnen. Unternehmen, die Anforderungen der Handelskonformität erfüllen und gleichzeitig wettbewerbsfähige Kosten halten, werden von einer anhaltenden Nachfrage profitieren, da internationale Käufer ihre Lieferantenbasis weiterhin weg von überkonzentrierten Fertigungsregionen diversifizieren.
Analyse der Hemmnisfaktoren*
| Hemmnisfaktor | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Fragmentierte Schaumstoffversorgung erhöht die Inputkosten | −1.4% | Nationale Fertigungskorridore | Kurzfristig (≤ 2 Jahre) |
| Geringe Ersatzzyklen in ländlichen Gebieten | −0.9% | Ländliche Bezirke Zentral- und Nordvietnams | Langfristig (≥ 4 Jahre) |
| Sich verschärfender Preiskampf durch Graumarktimporte | −0.8% | Städtische Grenzhandelsgebiete | Mittelfristig (2–4 Jahre) |
| Begrenzte Recyclinginfrastruktur | −0.5% | Große städtische Regionen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Schaumstoffversorgung erhöht die Inputkosten
Vietnam ist stark auf importierte Polyurethan-Vorprodukte angewiesen, was Hersteller anfällig für Währungsschwankungen und Frachtunterbrechungen macht. Kleine und mittelgroße Unternehmen kaufen häufig über mehrere Händler ein und akzeptieren Aufpreise, die die Margen komprimieren. Im Gegensatz dazu verdoppelte Pearl Polyurethane Systems im Jahr 2025 die lokale Kapazität auf 20.000 Tonnen pro Jahr, was die Verhandlungsposition und die Kosten verbessert. Bis die inländische Chemikalienproduktion weiter skaliert, wird die Volatilität der Schaumstoffpreise eine stabile Preisgestaltung im vietnamesischen Matratzenmarkt erschweren. Langfristige Verträge mit vorgelagerten Lieferanten und Recyclinginitiativen bieten teilweise Entlastung. Die Volatilität der Rohstoffpreise betrifft verschiedene Matratzensegmente in unterschiedlichem Maße, wobei preisbewusste Verbraucher in Inflationsphasen preisempfindlicher werden und das Marktwachstum in preisintensiven Segmenten potenziell verlangsamen. Das Fehlen integrierter Schaumstoffproduktionskapazitäten in Vietnam erfordert eine Importabhängigkeit und setzt Hersteller Währungsschwankungen sowie internationalen Lieferkettenunterbrechungen aus, die die Rentabilität schnell erodieren können.
Geringe Ersatzzyklen in ländlichen Gebieten
Haushalte außerhalb der erstrangigen Städte ersetzen Matratzen typischerweise alle 12 bis 15 Jahre – weit über den in städtischen Zentren üblichen Zyklus von 8 bis 10 Jahren. Einkommensbeschränkungen, geringes Produktbewusstsein und schwierige Logistik schränken die Häufigkeit von Neukäufen ein. Ländliche Verbraucher sind weiterhin an kostengünstige Federkernmodelle gebunden, was die Einführung von Premium-Memory-Schaum- oder Latex-Varianten verlangsamt. Hersteller müssen einsteigerfreundliche Artikelstamm-Einheiten und Ratenzahlungsfinanzierung einführen, um den Umsatz zu beschleunigen. Die Überbrückung des Stadt-Land-Gefälles ist wesentlich, um das volle Nachfragepotenzial des vietnamesischen Matratzenmarkts zu erschließen. Die Preiskampfdynamik ist in städtischen Märkten am ausgeprägtesten, wo die Vertriebskanäle zugänglicher sind und das Verbraucherbewusstsein für Markenauthentizität möglicherweise geringer ist, was Hersteller dazu zwingt, stark in Markenschutz und Verbraucheraufklärung zu investieren – Maßnahmen, die die Betriebskosten erhöhen, ohne direkt zum Umsatzwachstum beizutragen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Memory-Schaum führt, Hybrid beschleunigt
Memory-Schaum-Modelle sicherten sich im Jahr 2025 einen Marktanteil von 33,95 % im vietnamesischen Matratzenmarkt, was die wachsende Anerkennung der Vorteile von Druckentlastung und Temperaturanpassung in feuchten Klimazonen widerspiegelt. Hybriddesigns, die Taschenfederkerne mit Schaumstoff-Komfortschichten verbinden, werden bis 2031 voraussichtlich mit einer CAGR von 6,76 % wachsen – dem schnellsten aller Kategorien. Traditionelle Federkerneinheiten bleiben in preissensiblen und ländlichen Segmenten verbreitet, während Latex-Varianten Vietnams reichhaltiges Kautschukangebot nutzen, um eine Nachhaltigkeitserzählung zu kultivieren. Das Marktvolumen des vietnamesischen Matratzenmarkts für Hybridprodukte wird voraussichtlich wachsen, da Verbraucher ausgewogene Stützung ohne Einbußen beim Konturierungskomfort fordern. Regulatorischer Druck hin zu recycelbaren Komponenten beschleunigt das Interesse an Latex- und modularen Hybridmodellen zusätzlich.
Fortgesetzte Forschung und Entwicklung, einschließlich neuer Benchmark-Tests von Dow und GoodBed, sollten Festigkeits- und Haltbarkeitsratings standardisieren, Kaufentscheidungen informieren und die Nachfrage nach Premiumprodukten ankurbeln. Memory-Schaum-Hersteller fügen offenzellige Strukturen und Gelinfusionen hinzu, um den Luftstrom in Vietnams tropischem Klima zu verbessern. Hybridanbieter rühmen Bewegungsisolierung und Kantenstabilität, die Paare ansprechen, die von Economy-Modellen aufsteigen. Latexproduzenten bewerben hypoallergene Eigenschaften, unterstützt durch Zertifizierungen wie OEKO-TEX Standard 100. Mit zunehmender Differenzierung verfolgt jedes Teilsegment ein eigenes Branding, um seinen Anteil am vietnamesischen Matratzenmarkt zu sichern.
Notiz: Segmentanteile aller Einzelsegmente sind beim Berichtskauf verfügbar


Nach Matratzengröße: Queen dominiert, King wächst
Queen-Size-Einheiten machten im Jahr 2025 34,20 % des Marktanteils im vietnamesischen Matratzenmarkt aus, dank der Verbreitung von Zwei-Zimmer-Wohnungen in Hanoi und Ho-Chi-Minh-Stadt. Die Nachfrage nach King-Size wächst am schnellsten mit einer CAGR von 7,31 %, angetrieben durch Einkommenswachstum und die Vorliebe junger Familien für großzügige Schlafflächen. Doppel- und Einzelgrößen behalten ihre Relevanz in Studentenwohnheimen, Arbeiterwohnheimen und kleineren städtischen Wohnungen. Entwickler von Luxuseigentumswohnungen berichten, dass Matratzenmaße die Wahrnehmung des Luxus der Gesamteinheit durch Käufer beeinflussen. Folglich gewinnen größere Formate in neuen Projekten mehr Grundrisszuweisung, was das Marktvolumen des vietnamesischen Matratzenmarkts für King-Varianten erweitert.
E-Commerce ermöglicht es entfernten Verbrauchern, übergroße Matratzen ohne lokale Bestandsgrenzen zu bestellen, obwohl die letzte Meile der Lieferung nach wie vor Herausforderungen bei Treppen und Aufzügen mit sich bringt. Einige Marken bieten nun zusammengerollte King-Size-Matratzen an, die in Serviceaufzüge passen, was logistische Hürden mindert. Hotels entlang der zentralvietnamesischen Küste spezifizieren zunehmend King-Size-Betten in Premiumzimmern, was die Massenbeschaffung aufrechterhält. Hersteller müssen ihre Produktionspläne an diese Größenverschiebungen anpassen, um die Lagerumschlagshäufigkeit zu optimieren. Insgesamt entwickeln sich Matratzenmaße im Einklang mit steigenden Lebensstandards und größeren Wohnflächen im gesamten vietnamesischen Matratzenmarkt.
Nach Endnutzer: Privater Sockel, gewerblicher Schwung
Private Käufer dominierten weiterhin mit 74,85 % des vietnamesischen Matratzenmarktvolumens im Jahr 2025, doch die gewerbliche Nachfrage beschleunigt sich bis 2031 mit einer CAGR von 7,10 %. Jedes neue Hotel, jede Dienstleistungswohnung oder jedes Firmenwohnheim benötigt umfangreiche Matratzenflotten und häufige Ersatzzyklen. Verträge schreiben häufig flammhemmende Stoffe, verstärkte Randabstützung und eine Garantiedeckung von ≥ 5 Jahren vor, was Lieferanten zur Entwicklung hoteltauglicher Linien drängt. Auf der privaten Seite recherchieren Verbraucher zunehmend online, wägen ergonomische Versprechen ab und wählen Ratenzahlungspläne vor dem Kauf. Der vietnamesische Matratzenmarkt profitiert, während sowohl Haushaltsmodernisierungen als auch Investitionen in die Tourismusinfrastruktur parallel voranschreiten.
Kommunale Wohnungsbauprogramme und Neubauprojekte privater Entwickler fügen jährlich Zehntausende neuer Wohnungen hinzu, was das Basisvolumen im Privatsektor aufrechterhält. Gleichzeitig schaffen Unternehmensverlagerungen und die Expansion von Industrieparks Mitarbeiterwohnprojekte, die unter das gewerbliche Segment fallen. Unterschiedliche Vertriebskanäle, Kreditkonditionen und Anforderungen im Kundendienst charakterisieren jede Endnutzergruppe und erfordern segmentierte Markteinführungsstrategien. Hersteller, die sowohl Einzelhandelsbranding als auch institutionelle Ausschreibungsverfahren beherrschen, gewinnen Widerstandsfähigkeit. Die Diversifizierung über Endnutzerkategorien hinweg etabliert sich als Absicherung gegen Zyklizität im vietnamesischen Matratzenmarkt.
Notiz: Segmentanteile aller Einzelsegmente sind beim Berichtskauf verfügbar
Nach Vertriebskanal: B2C-Einzelhandelsdominanz mit digitaler Integration
B2C-Outlets erfassten im Jahr 2025 70,85 % des Marktanteils im vietnamesischen Matratzenmarkt und werden voraussichtlich eine CAGR von 8,03 % verzeichnen, was erfolgreiche Omnichannel-Modelle widerspiegelt, die Einkaufserlebnis im Geschäft mit Online-Komfort verbinden. Fachketten setzen Schlafberater und 100-Nacht-Tests ein, während Großhändler auf landesweite Reichweite und Aktionspreise setzen. Reine E-Commerce-Plattformen betonen Nutzerbewertungen, Lieferung am nächsten Tag und kostenlose Retouren, was besonders jüngere, mobilafine Zielgruppen anspricht. B2B-Projektabteilungen bearbeiten Großaufträge für Hotels, Krankenhäuser und Wohnheime und strukturieren Geschäfte rund um technische Spezifikationen und erweiterte Garantien. Kontinuierliche Kanalinnovation bleibt entscheidend, um inkrementelle Nachfrage im vietnamesischen Matratzenmarkt zu erschließen.
Augmented-Reality-Apps, die die Matratzenanpassung in einem Zimmer visualisieren, und KI-Chatbots, die sofortige Produktvergleiche liefern, verlängern die Verweildauer auf Websites und steigern die Konversionsraten. Ladennetze wachsen selektiv in Städten der zweiten Kategorie, wo das E-Commerce-Bewusstsein zusammen mit der Nachfrage nach physischen Kontaktpunkten steigt. Marken erschließen Kosteneffizienz durch zentralisierte Fulfillment-Hubs, die sowohl digitalen als auch stationären Handel bedienen. Treueprogramme, die Matratzenschützer, Kissen und Abholservices für Altmatratzen anbieten, fördern Wiederholungsengagement. Vertriebsagilität wird die Wettbewerbsergebnisse im vietnamesischen Matratzenmarkt maßgeblich bestimmen.
Geografische Analyse
Die urbane Konzentration Nordvietnams, verankert in Hanoi, treibt Premiumkäufe an, unterstützt durch ein ausgeprägtes Einzelhandelsnetzwerk und steigende Nachfrage nach Unternehmensunterkünften. Erweiterungen von Regierungsbüros und Auslandsniederlassungen von Herstellern stimulieren stetige Matratzenersatzzyklen bei Expatriates und Verbrauchern der oberen Mittelklasse. Die Nähe zu chinesischen Komponentenlieferanten verkürzt Vorlaufzeiten und moderiert Kosten für Werke in Bac Ninh und Hai Phong. Kältere Winter fördern jedoch eine Präferenz für wärmespeichernde Schaumstoffe und führen zu saisonalen Sortimentswechseln. Lokale Händler kuratieren daher Sortimente anhand von Klimahinweisen, um die Abverkaufsquoten im vietnamesischen Matratzenmarkt hochzuhalten.
Die Resortpipeline Zentralvietnams wirkt als Katalysator für gewerbliche Verträge, wobei Objekte einheitliche Matratzenspezifikationen für Hunderte von Zimmern vorgeben. Verbesserte Flughäfen in Phu Quoc und Cam Ranh kanalisieren internationale Ankünfte, steigern die Auslastung und erhöhen die Ersatzhäufigkeit. Die Einzelhandelsdurchdringung hinkt dem Norden hinterher, doch mit steigenden Haushaltseinkommen nimmt die Einführung von Queen-Size-Matratzen zu. Die Latexbeschaffung aus nahegelegenen Plantagen hält die Anlandekosten wettbewerbsfähig und lockt Neueinsteiger dazu, Montagelinien in Da Nang aufzubauen. Hohe touristische Saisonalität zwingt Lieferanten, die diesen Teilmarkt des vietnamesischen Matratzenmarkts beliefern, jedoch zu sorgfältiger Cashflow-Planung.
Südvietnam hat einen ausgeglichenen Privat-Gewerblich-Mix, gestützt durch Immobilienübergaben in Ho-Chi-Minh-Stadt und Wohnprojekte in Industrieparks. Hohe Containerhafen-Kapazität unterstützt sowohl Komponentenimporte als auch Fertigmatratzenexporte und stärkt den Fertigungsstatus der Region. Verbraucherpräferenzen tendieren aufgrund der ganzjährigen Luftfeuchtigkeit zu atmungsaktiven Stoffen, was die Forschung und Entwicklung bei feuchtigkeitsableitenden Bezügen ankurbelt. Die Wettbewerbsdichte ist hier am höchsten, wobei internationale Showrooms ihre erste vietnamesische Niederlassung oft in der Nguyen-Trai-Straße eröffnen. Markteinsteiger müssen sich daher durch digitalen Service, ESG-Transparenz oder Finanzierungsangebote differenzieren, um Anteile im vietnamesischen Matratzenmarkt zu gewinnen.
Regulatorisches Umfeld
Matratzen und Bettwaren, die in Vietnam verkauft werden, unterliegen Produktqualitäts- und Chemikaliensicherheitsanforderungen, die vom Ministry of Industry and Trade (MOIT) und dem Ministry of Science and Technology (MOST) verwaltet werden, wobei die Normungsarbeit über STAMEQ koordiniert wird. Für Textilkomponenten, die in Matratzenbezügen und verwandten Bettwaren verwendet werden, legt Circular 21/2017/TT-BCT Grenzwerte für Formaldehyd und aromatische Amine aus Azofarbstoffen fest, was bedeutet, dass Bezüge geprüft werden müssen, mit einer Konformitätserklärung versehen sein müssen und vor dem Marktvertrieb das CR-Zeichen (Hop quy) tragen müssen.
Über diese technischen Verpflichtungen hinaus verwenden Hersteller und Importeure auch vietnamesische Normen (TCVN) als Qualitätsreferenzpunkte. Dazu gehört TCVN 7744:2007 für Matratzenprodukte aus Polyurethanschaum, die verbindlich wird, wenn sie in spezifischen technischen Vorschriften oder gesetzlichen Anforderungen zitiert wird. Die Einhaltung stützt sich in der Regel auf Labortests und Dokumentation nach ISO/IEC 17025-Akkreditierung im Rahmen des Law on Product and Goods Quality, was den Wert der Materialrückverfolgbarkeit erhöht, einschließlich Stofffarbstoffen, Schaumstoffbeschaffung und Latexherkunft, sowohl für den inländischen Einzelhandel als auch für die institutionelle Beschaffung.
Wertschöpfungskettenanalyse
Die vietnamesische Matratzen-Wertschöpfungskette beginnt mit vorgelagerten Inputs, darunter Polyurethanchemikalien (Polyole und Isocyanate), Stahldraht und -spulen, Textilticking, Klebstoffe und Naturlatex. Anschließend folgen Schaumverguss und -verarbeitung, Federherstellung oder -beschaffung, Steppung und Bezugsnähen sowie die Endmontage, wobei Kompression und Rollpackung dort eingesetzt werden, wo dies zutrifft, bevor der Vertrieb über Einzelhandels- und Projektkanäle erfolgt. Produktionscluster konzentrieren sich im Süden (Binh Duong, Dong Nai, Ho-Chi-Minh-Stadt), um Skalenfertigung und Exportlogistik zu unterstützen, während ein Standort im Norden (Hanoi und Hung Yen) die Inlandsnachfrage und die Teileverarbeitung bedient. Die Abhängigkeit von importierten Rohstoffen und bestimmten Komponenten hält die Kostenexposition bei Frachtraten- und Währungsschwankungen erhöht.
Hersteller im Midstream-Bereich investieren zunehmend in Technologie und Prozesssteuerung, einschließlich ERP, automatisiertem Zuschnitt und Steppen sowie Produktionsplanung, um Individualisierung und schnellere Nachbestückung für Omnichannel-Modelle zu unterstützen. Im Downstream-Bereich unterstützen Fachmatratzenketten und Marken-Showrooms Probeliegen, Finanzierung und Kundendienst, während Online-Plattformen die Reichweite in Städte der zweiten und dritten Ebene durch zentralisierte Auftragsabwicklung und Last-Mile-Zustellpartner erweitern. Der kommerzielle Vertrieb läuft über B2B- und Projektteams, die Hotels, Serviced Apartments und Wohnheime über spezifikationsgetriebene Ausschreibungen mit Garantiepflichten versorgen. Vertikale Integration zeigt sich auch bei vorgelagerten Lokalisierungsbemühungen, darunter die Erweiterung der Kapazität für Polyurethansysteme durch Pearl Polyurethane Systems auf 20.000 Tonnen pro Jahr im Jahr 2025, um die Versorgungsstabilität für Matratzenhersteller zu verbessern.
Wettbewerbslandschaft
Der vietnamesische Matratzenmarkt ist mäßig fragmentiert: Globale Akteure wie Tempur Sealy, Serta und Dunlopillo Vietnam agieren neben inländischen Namen wie Vua Nệm, KyMDan und Everpia Everon. Multinationale Unternehmen nutzen ihre Forschungs- und Entwicklungsstärke und ihre Lieferkettenhebel, um Memory-Schaum- und Smart-Bett-Linien lokal einzuführen, während vietnamesische Unternehmen kulturelle Nähe und Preisflexibilität ausnutzen. Die Verdopplung der Schaumstoffproduktion durch Pearl Polyurethane Systems unterstreicht den Drang zur vertikalen Integration, der auf die Stabilisierung der Rohstoffkosten abzielt. Die Greenguard-Zertifizierung von KyMDan hilft dabei, Premiumpreispunkte bei gesundheitsbewussten Käufern im vietnamesischen Matratzenmarkt zu verteidigen.
Vua Nệm führt Tempur und Serta in mehr als 130 Verkaufsstellen und teilt Marketingausgaben, um die Sortimentstiefe zu verbreitern. Nachhaltigkeit ist ein weiterer Wettbewerbsschauplatz; Unternehmen, die frühzeitig in Rücknahmelogistik und FSC-zertifizierten Latex investieren, erhalten Beschaffungspräferenz bei internationalen Hotelketten[3]Quelle: Tempur Sealy International, "Investorenpräsentation Q1 2025," tempursealy.com. Digitale Disruptoren experimentieren mit Abonnementmodellen, die Matratzen alle fünf Jahre gegen eine monatliche Pauschalgebühr austauschen und mobile Millennials ansprechen. Graumarkt- und Fälschungswettbewerb bleiben eine Belastung und veranlassen Markenanbieter, QR-Code-Verifizierung und erweiterte Garantien einzusetzen. Insgesamt sind Skaleneffekte, ESG-Konformität und Omnichannel-Exzellenz die drei Säulen, die derzeit den Wettbewerbsvorsprung im vietnamesischen Matratzenmarkt definieren.
Fusions- und Übernahmeaktivitäten nehmen langsam zu, da mittelgroße Hersteller mit Kosteninflation und Anforderungen der Erweiterten Herstellerverantwortung konfrontiert sind. Gerüchte über Vua Nệms IPO im Jahr 2025, das einen regionalen Akquisitionsfeldzug anheizt, spiegeln eine breitere Konsolidierungstendenz wider. Internationale Produzenten könnten Joint Ventures suchen, um die Latexversorgung zu sichern und schnell auf Vietnams Markenleiter aufzusteigen. Kleinere Unternehmen, denen das Kapital für Automatisierung oder Rückverfolgbarkeits-Upgrades fehlt, könnten ausscheiden, was die Marktkonzentration weiter erhöht. Während die Fragmentierung heute noch anhält, wird die Wettbewerbsintensität zunehmen, da die Marktteilnehmer um dauerhafte Positionen im vietnamesischen Matratzenmarkt ringen.
Marktführer der vietnamesischen Matratzenindustrie
Vua Nệm
Liên Á
Dunlopillo Vietnam
Kim Cương Mattress
KyMDan
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Hotel- und andere Vertragsprojekte bleiben ein klar definierter Freiraum, in dem sich Anbieter durch Compliance, Haltbarkeitstests und ESG-Dokumentation differenzieren können, insbesondere da internationale Hotelprojekte entlang der zentralen Küste Vietnams zunehmen. Beschaffungsanforderungen betonen zudem zunehmend konsistente Spezifikationen und zertifizierte Materialien, was eine klarere Grundlage für Premiumpreise bei kommerziellen Ausschreibungen schafft. Der Markt hat auch Raum, die Durchdringung von verifizierten emissionsarmen und zertifizierten Produkten in Premium-Stadtsegmenten zu erhöhen, unterstützt durch das Verbraucherinteresse an Greenguard- und UL-artigen Zertifizierungen, die Marken wie Kymdan bereits in ihrer Positionierung nutzen.
Auf der Angebotsseite unterstützt technologiegestützte Fertigung und wertschöpfendes Design im breiteren vietnamesischen Möbel- und Einrichtungsökosystem Matratzenhersteller, die in automatisierte Linien, standardisierte Leistungstests und schnellere Produktiterationen investieren, statt nur über den Preis zu konkurrieren. Normungsaktivitäten bieten zusätzlichen Rückenwind: Dow und GoodBed starteten im Februar 2025 ein gemeinsames Laborprogramm, um standardisierte Leistungsbenchmarks für Matratzen in Bezug auf Druckentlastung und Haltbarkeit zu schaffen. Diese Benchmarks können Marken helfen, Premiumstufen zu rechtfertigen, B2B-Spezifikationen zu unterstützen und Qualitätsstreitigkeiten bei Omnichannel-Rückgaben zu reduzieren. Parallel dazu treiben Handels- und Fertigungsverbände weiterhin fortschrittlichere Produktionskapazitäten in den Clustern voran, was mit der Chance für vietnamesische Hersteller einhergeht, ihr ODM- und OBM-Angebot sowohl für inländische als auch für exportorientierte Kanäle auszubauen.
Aktuelle Branchenentwicklungen
- Juni 2026: Vua Nem eröffnete ein neues Geschäft in 549 Van Xuan, Hoai Duc, Hanoi, und erweiterte damit seine Präsenz im Fachschlaf-Einzelhandel in der Hauptstadtregion. Der zusätzliche Präsenzpunkt unterstützt eine schnellere Lieferung und Kundendienstabdeckung und stärkt zugleich das auf Probeliegen und serviceorientiertem Verkauf aufgebaute Omnichannel-Modell der Kette.
- Mai 2026: Dunlopillo Vietnam führte die Premium-Matratzenkollektion CoolSilk Comfort ein und erweiterte damit sein hochwertigeres Sortiment, das um Komfort und Materialdifferenzierung positioniert ist. Die Einführung erhöht die Wettbewerbsintensität in Premiumsegmenten, in denen Markenmerkmale und verifizierte Leistungsangaben sowohl die Konversion im Einzelhandel als auch Hotelspezifikationen beeinflussen.
- Januar 2025: Pearl Polyurethane Systems verdoppelte die Jahreskapazität an seinem Werk in Dong Nai auf 20.000 Tonnen, um Polyurethansysteme zu liefern, die in der Schaumproduktion verwendet werden. Die größere inländische Verfügbarkeit vorgelagerter Inputs hilft Matratzenherstellern, die Volatilität der Lieferzeiten zu verringern, und verbessert die Versorgungsresilienz angesichts schwankender Kosten für importierte Rohstoffe.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt Umsätze aus neuen Matratzen, die in Vietnam an private und gewerbliche Käufer verkauft werden, erfasst zum Zeitpunkt des Verkaufs an den Kunden. Wir berücksichtigen zentrale Kernkonstruktionen wie Federkern, Schaum, Latex und Hybrid, in Standard- und Sondergrößen.
Ausschlüsse des Geltungsbereichs: Wir schließen Kissen, Topper, Bettwäsche, Bettgestelle sowie Reparatur- oder Aufarbeitungsdienstleistungen aus.
Übersicht der Segmentierung
- Nach Produkttyp
- Federkern / Spiralfeder
- Schaum (einschließlich Memory-Schaum)
- Latex
- Hybrid
- Sonstige Matratzentypen
- Nach Matratzengröße
- Einzelgrößen-Matratze
- Doppelgrößen-Matratze
- Queen-Size-Matratze
- King-Size-Matratze
- Individual- und Sondergrößen
- Nach Endnutzer
- Privat
- Gewerblich
- Nach Vertriebskanal
- B2C/Einzelhandel
- Großhändler und Massenanbieter
- Fachmattressengeschäfte (einschließlich exklusiver Markenoutlets)
- Online
- Sonstige Vertriebskanäle
- B2B/Projektgeschäft
- B2C/Einzelhandel
- Nach Geografie
- Nordvietnam
- Zentralvietnam
- Südvietnam
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Die Deskarbeit begann mit der Kartierung der vietnamesischen Nachfragetreiber, die den Matratzenkauf im Zeitverlauf beeinflussen, und ihrer anschließenden Abstimmung mit messbaren öffentlichen Indikatoren. Wir stützten uns auf Quellen wie das General Statistics Office of Vietnam für Haushalts- und Wohnsignale, die vietnamesische Zollhandelsstatistik für Import- und Exportrichtungen, das Ministry of Construction für den Kontext der Bauaktivität und die Vietnam National Administration of Tourism für Unterkunftsnachfragesignale, die den kommerziellen Einkauf beeinflussen können.
Um das Modell in der Produktrealität zu verankern, prüften wir zudem Quellen wie UN Comtrade für Gegenprüfungen der Handelskodierungsmuster und offene Patentdatenbanken, um Material- und Konstruktionsverschiebungen zu verstehen, die Preisstufen beeinflussen können. Unternehmensjahresberichte, Investorenpräsentationen und glaubwürdige Presseberichte wurden verwendet, um Kanalexpansion und Preismaßnahmen zu bestätigen, während ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und eine Import-Export-Datenbank auf Sendungsebene selektiv genutzt wurden, um Lücken zu schließen, in denen öffentliche Daten nicht granular genug sind. Die oben genannten Desk-Quellen sind beispielhaft, und es wurden viele weitere Referenzen für Datenerhebung, Validierung und Forschungsklärung verwendet.
Primärinterviews und Umfragen
Primärgespräche wurden genutzt, um zu validieren, wie Matratzen in Vietnam tatsächlich verkauft werden, insbesondere die Aufteilung zwischen Einzelhandelskäufen und Projektverkäufen, sowie wie sich die Online-Entdeckung in den endgültigen Kauf umsetzt. Wir sprachen mit Herstellern, Marken- und Kanalverantwortlichen, Großformat-Einzelhändlern und gewerblichen Käufern aus dem Hotel- und Immobiliensektor, was uns half, unsere Annahmen zu Preisbändern, Rabatten und Mixverschiebungen in Großstädten und aufstrebenden Provinzen zu präzisieren.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 31% | CXOs: 18% |
| Mid-Tier: 50% | Funktions-/Bereichsleiter: 38% |
| Kleinere Akteure: 19% | Manager: 44% |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-down-Ansatz, bei dem die Haushaltsbildung in Vietnam, Neubaufertigstellungen und Ersatzzyklen in Einheitennachfrage übersetzt werden, die dann anhand typischer realisierter Preisbänder nach Materialtyp und Größe bepreist wird. Um die Gesamtwerte realistisch zu halten, prüfen wir die Ergebnisse zudem mit selektiven Bottom-up-Annäherungen, wie dem Aufsummieren einer Stichprobe von Lieferantenumsätzen in Vietnam, der Validierung des Einzelhandelsdurchsatzes durch Kanalinterviews und einer einfachen Plausibilitätsprüfung von durchschnittlichem Verkaufspreis mal Volumen für Großstädte.
Zu den in diesem Markt relevanten Inputs zählen der Anteil von Schaum- gegenüber Federkernadoption, das Tempo der Latexpositionierung im mittleren bis Premiumsegment, die durchschnittliche Rabatttiefe während wichtiger Einzelhandelskampagnen, Hotelzimmerzugänge, die kommerzielle Bestellungen beeinflussen, sowie das Online-zu-Offline-Konversionsmuster, das den Kanalmix verändert. Wo Unternehmensangaben begrenzt sind, werden Lücken durch bereichsbasierte Annahmen behandelt, die in Interviews vereinbart und anschließend gegen Handelsbewegungen und sichtbare Veränderungen der Ladenpräsenz stresstestet wurden.
Für die Prognose verwenden wir Szenarioanalysen, unterstützt durch kurzzeitreihenbasierte Trendglättung wichtiger Nachfrageindikatoren, und passen den Ausblick anschließend basierend auf den Erwartungen der Befragten hinsichtlich Wohnungswesen, Konsumausgaben und Kanalexpansion an. Die endgültige Prognose bleibt auf einen kleinen Satz von Inputs rückführbar, sodass das Modell aktualisiert werden kann, ohne sich übermäßig auf schwer reproduzierbare Datensätze zu verlassen.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden in mehreren Schritten überprüft, damit ungewöhnliche Sprünge nicht ohne Erklärung durchgehen. Wir vergleichen die Modellergebnisse mit unabhängigen Signalen wie der Richtung der Bauaktivität, Handelsströmen relevanter Matratzenkategorien und Hinweisen auf Kanalexpansion und untersuchen anschließend große Abweichungen vor der Freigabe durch den Analysten.
Wenn sich eine zentrale Annahme ändert, etwa durch eine größere Preisanpassung oder eine plötzliche Veränderung der Projektnachfrage, nimmt das Team erneut Kontakt zu den Quellen auf, um zu bestätigen, was sich geändert hat und ob dies vorübergehend oder struktureller Natur ist. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und eine abschließende Überprüfung vor Auslieferung wird durchgeführt, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Mordor-Intelligence-Marktdimensionierung für den vietnamesischen Matratzenmarkt mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für vietnamesische Matratzen können sich unterscheiden, da die zugrunde liegenden Zählregeln nicht immer gleich sind, selbst wenn der Themenname identisch aussieht. Unterschiede ergeben sich in der Regel daraus, welches Produktsortiment eingeschlossen ist, ob sowohl Einzelhandels- als auch Projektverkäufe gezählt werden, und wie mit der Preisgestaltung umgegangen wird, wenn Werbeaktionen und Mixverschiebungen üblich sind.
Ein weiterer Faktor ist, wie der Nachfragepool aufgebaut wird, da sich manche Ansätze stark auf Handelsdaten oder auf einen engen Satz von Umsätzen börsennotierter Unternehmen stützen, ohne dies für private Verkäufe und Kanalfragmentierung zu korrigieren. Wenn B2B-Projektlieferungen wie normale Einzelhandelsverkäufe behandelt werden oder wenn Online-Verkäufe ohne Prüfung von Auftragsabwicklung und Rücksendungen überbewertet werden, kann sich der Gesamtwert von Jahr zu Jahr stark verändern.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 359,50 Mio. USD (2025) | |
| Branchenverband A | 330,00 Mio. USD (2025) | Erfasst häufig eher Fabrikausstoß und Mitgliederberichte als den vollständigen Absatz, was importierte Fertigmatratzen übersehen und kleinere Einzelhandelsnetzwerke unerfasst lassen kann. |
| Fachzeitschrift B | 410,00 Mio. USD (2025) | Tendiert dazu, eine höhere durchschnittliche Verkaufspreisentwicklung von Premiummarken und Online-Angeboten anzuwenden, mit begrenzter Anpassung für Rabatte, Projektpreise und Größenmix. |
Die Spanne in der Tabelle ergibt sich weitgehend daraus, wie jede Quelle den Kanalmix und die realisierten Preise in einem werbungsintensiven Markt behandelt. Durch die Trennung von B2C-Einzelhandelsverkäufen von B2B-Projektlieferungen und die Aktualisierung von Rabattannahmen rund um wichtige Kampagnenzeiträume bleibt das Modell reproduzierbarer, eine von Mordor Intelligence angewandte Methode.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der vietnamesische Matratzenmarkt im Jahr 2031 haben?
Der Markt soll bis 2031 einen Wert von 523,74 Millionen USD erreichen und wächst im Zeitraum 2026–2031 mit einer CAGR von 6,47 %.
Welcher Produkttyp führt derzeit die Verkäufe in Vietnam an?
Memory-Schaum-Matratzen belegen die Spitzenposition mit einem Anteil von 33,95 % am Umsatz 2025.
Welcher Vertriebskanal wächst am schnellsten?
Der B2C-Einzelhandel, einschließlich Omnichannel-Showrooms und E-Commerce, wächst bis 2031 mit einer CAGR von 8,03 %.
Warum gilt Zentralvietnam als die am schnellsten wachsende Region?
Große Küstenresortprojekte und bessere Verkehrsanbindungen treiben eine CAGR von 7,52 % für die Matratzen-Nachfrage der Region an.
Wie wirkt sich die Regulierung auf inländische Hersteller aus?
Die Regeln zur Erweiterten Herstellerverantwortung verpflichten Unternehmen dazu, Gebrauchtmatratzen zurückzunehmen und zu recyceln, was Investitionen in Kreislaufwirtschaftslogistik erfordert, die kurzfristig Kosten erhöhen, langfristig jedoch die Wettbewerbsfähigkeit stärken.
Seite zuletzt aktualisiert am:


