
Größe und Marktanteil des US-amerikanischen Matratzenmarkts
Analyse des US-amerikanischen Matratzenmarkts durch Mordor Intelligence
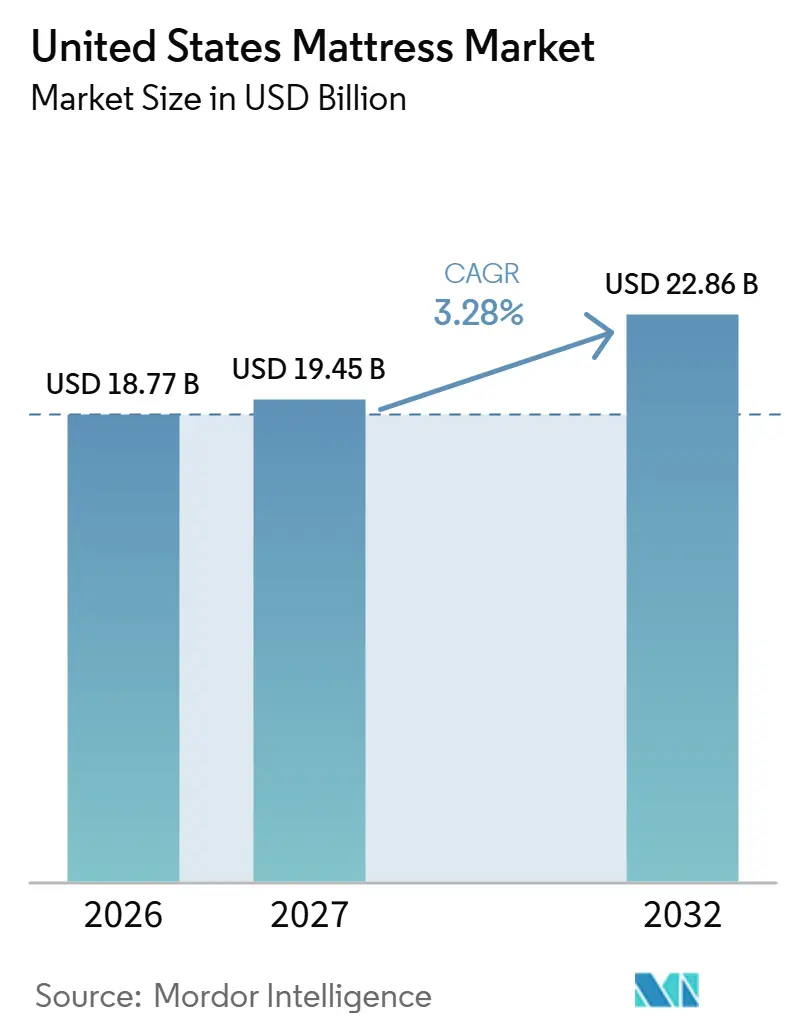
Die Größe des Matratzenmarkts der Vereinigten Staaten wurde im Jahr 2026 auf 18,77 Milliarden USD geschätzt und soll von 19,45 Milliarden USD im Jahr 2027 auf 22,86 Milliarden USD bis 2032 wachsen, bei einer CAGR von 3,28 % während des Prognosezeitraums (2027–2032).
In den Vereinigten Staaten muss die Produktdifferenzierung den aufgeschobenen Ersatzkauf und die Kosten überwinden, Haushalte mit einem glaubwürdigen Komfortangebot zu erreichen. Hybridkonstruktionen geben Marken spezifische Stütz- und Bewegungsmanagement-Argumente, während Lieferanten mit stahlbedingtem Kostendruck konfrontiert sind. Die Integration des Einzelhandels und der stationäre Verkauf machen den Verbraucherzugang zu einem Teil des Wettbewerbsangebots. Bundesstaatsspezifische Verwaltungsregelungen fügen für Hersteller, die in mehreren Bundesstaaten verkaufen, eine weitere Ausführungsebene hinzu. Hybrid- und Schaumstofflieferanten benötigen daher Konstruktionsvorteile, die stark genug sind, um aufgeschobene Ersatzkäufe zu Preisen zu konvertieren, die Inputkosten und Verbrauchereinzelhandelsmargen abdecken.
Wesentliche Berichtsergebnisse
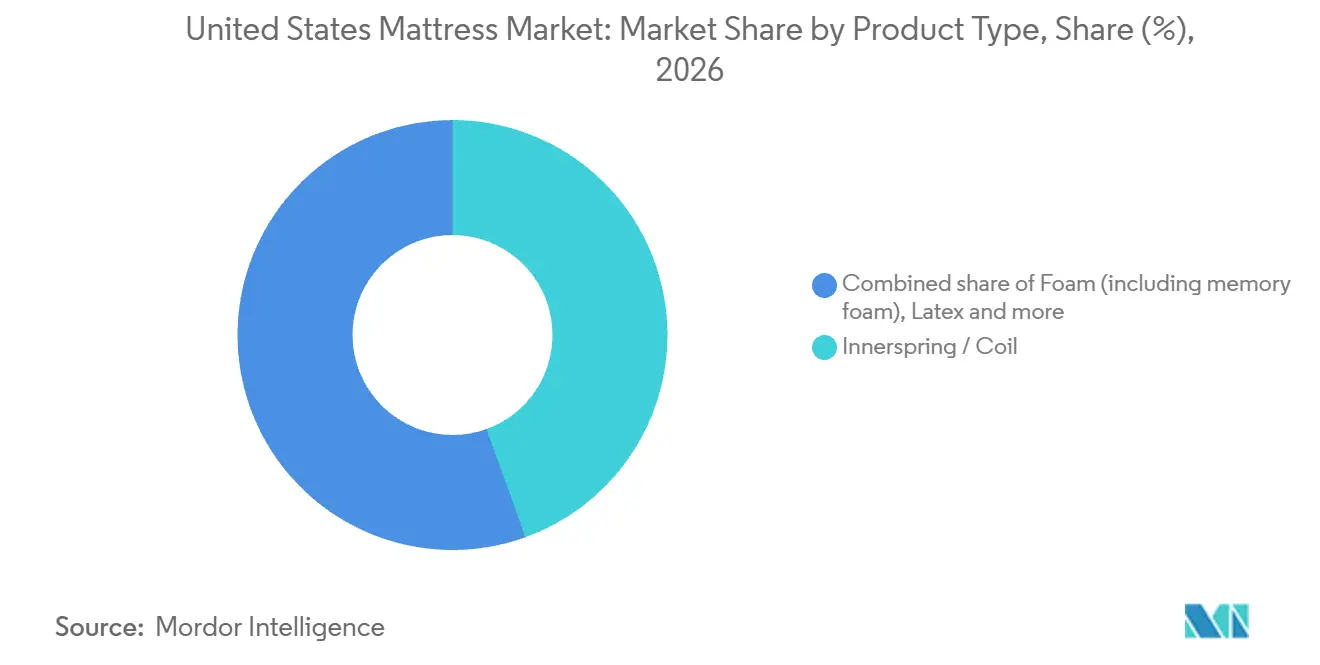
- Nach Produkttyp hielt Federkern / Spiralfeder im Jahr 2026 einen Marktanteil von 44,49 % am Matratzenmarkt der Vereinigten Staaten, während Schaumstoff, einschließlich Memory-Schaum, mit einer CAGR von 4 % im Zeitraum 2027–2032 das stärkste Wachstum verzeichnen soll.
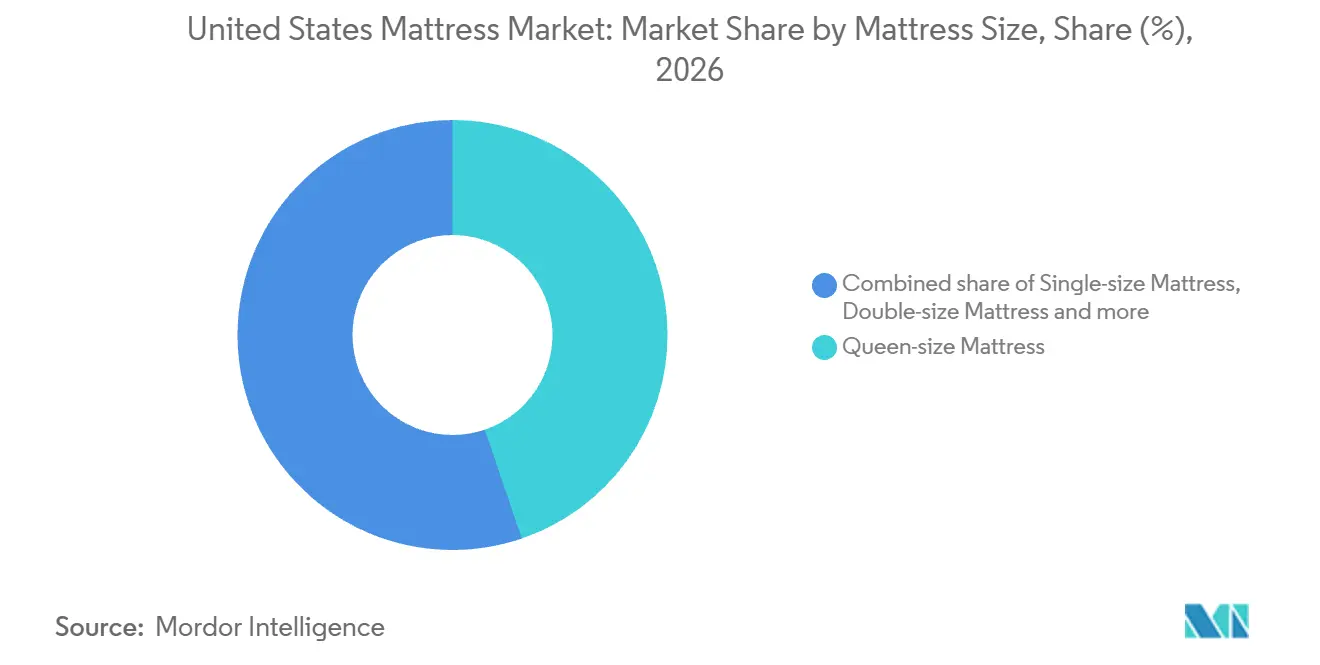
- Queensize-Matratzen führten die Größenkategorie mit einem Anteil von 44,77 % am Matratzenmarkt der Vereinigten Staaten im Jahr 2026 an und sollen mit einer CAGR von 3,45 % im Zeitraum 2027–2032 am schnellsten wachsen.
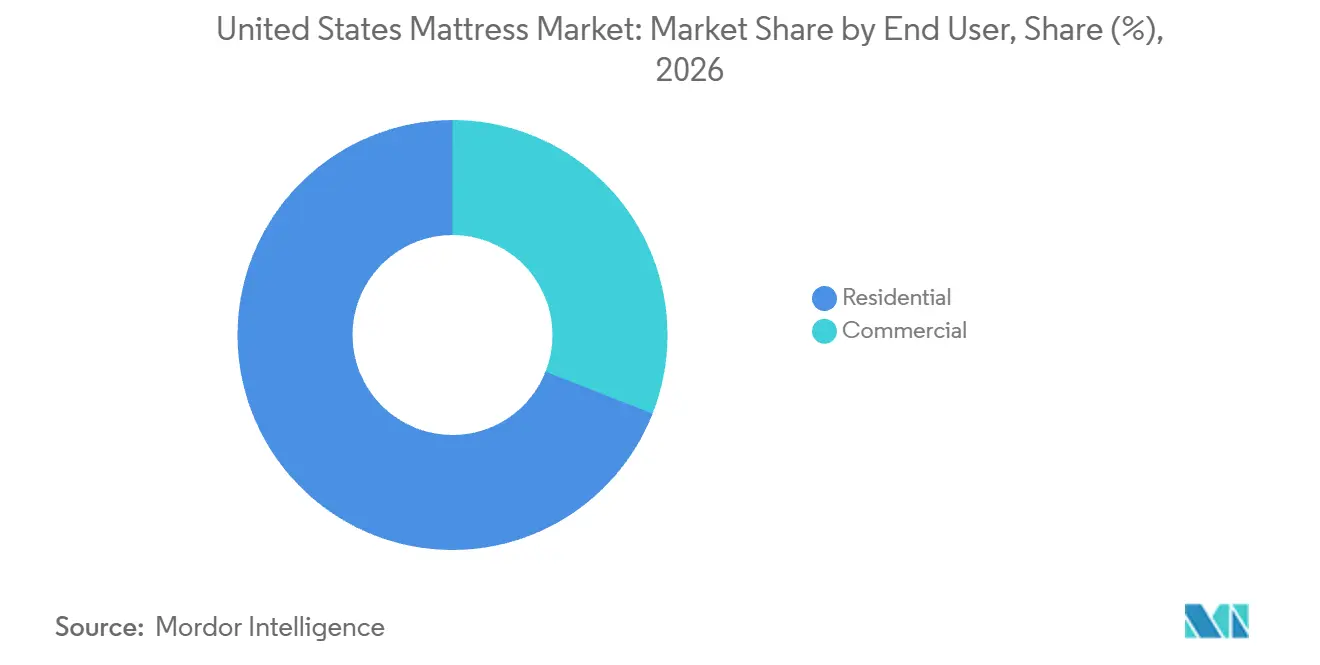
- Der Wohnbereich führte die Endnutzernachfrage mit einem Anteil von 69,04 % am Umsatzwert im Jahr 2026 an und soll mit einer CAGR von 3,55 % im Zeitraum 2027–2032 das am schnellsten wachsende Segment sein.
- Unter den Vertriebskanälen entfiel auf B2C/Einzelhandel im Jahr 2026 ein Anteil von 64,81 % am Umsatzwert, und es soll mit einer CAGR von 3,65 % im Zeitraum 2027–2032 am schnellsten wachsen.
- Geografisch führte der Südosten mit einem Anteil von 23,46 % am Umsatzwert im Jahr 2026, während der Westen mit einer CAGR von 3,75 % im Zeitraum 2027–2032 das stärkste Wachstum verzeichnen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberauswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wohnungsbaubeginne & Ausgaben für Wohnungseinrichtung | +1.3% | Landesweit | Mittelfristig (2–4 Jahre) |
| Rasante Verbreitung des „Bed-In-A-Box”-D2C-Modells | +1% | Landesweit | Mittelfristig (2–4 Jahre) |
| Zunehmende Häufigkeit von Rückenschmerzen treibt Nachfrage nach Premium-Matratzen | +0.8% | Landesweit | Langfristig (≥ 4 Jahre) |
| Produktinnovation bei Memory-Schaum- und Hybridkonstruktionen | +1.2% | Landesweit | Mittelfristig (2–4 Jahre) |
| Antidumping-Zölle fördern die inländische Produktion | +0.5% | Landesweit | Mittelfristig (2–4 Jahre) |
| Integration von Schlafdata-Plattformen mit Wellness-Versicherern | +0.1% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wohnungsbaubeginne & Ausgaben für Wohnungseinrichtung
Ein neu bezogenes Haus schafft einen Anlass zum Matratzenkauf für die Schlafbereiche, die die Bewohner einrichten müssen. Der Nachfragemechanismus ist am stärksten, wenn ein Haushalt ein zusätzliches Bett benötigt, anstatt lediglich eine vorhandene Matratze von einer Adresse zur anderen zu transportieren. Wohnungsbauaktivitäten können daher einen Weg zu inkrementellen Einheiten eröffnen, der sich von der Überzeugung eines bestehenden Haushalts unterscheidet, ein funktionsfähiges Produkt zu ersetzen. Für Hersteller besteht die relevante Gelegenheit in einem Angebot, das für die Einrichtung dieser zusätzlichen Schlafbereiche geeignet ist, sobald diese nutzbar werden. Der kommerzielle Wert der wohnungsbaubezogenen Nachfrage hängt folglich davon ab, wie viele Matratzenbedürfnisse neu entstehen, was den Einzug zu einem nützlicheren Verkaufsauslöser macht als eine bloße Baugenehmigungsankündigung.
Rasante Verbreitung des „Bed-In-A-Box”-D2C-Modells
Die Nachfragechance beim Bed-in-a-Box-Verkauf liegt darin, einen Matratzenkauf zu ermöglichen, ohne einen Showroom-Besuch zu erfordern. Für einen Direktverkäufer kann die Verkürzung des kommerziellen Weges die anfängliche Produktwahl eines Käufers über denselben Kanal mit einer Bestellung verbinden. Im Juli 2025 brachte Serta Simmons Bedding seine Perfect Day Matratze-in-einer-Box-Kollektion auf den Markt, mit 9 Modellen von Twin bis California King und empfohlenen Queensize-Preisen von 199 USD bis 1.099 USD. Die empfohlene Queensize-Preisspanne gibt Boxlieferanten mehrere Preispositionen, um Haushalte über einen festen Ladenstandort hinaus zu erreichen. Die Kollektion umfasst 4 Komfortstufen, von einem festen Einstiegsmodell bis zu einem weichen Pillow-Top. Die Lieferung im Karton kann somit eine Preisskala vom Einstieg bis zum Premium innerhalb einer Kollektion unterstützen und die Ausgabenniveaus erweitern, die ein Verkäufer bedienen kann.
Zunehmende Häufigkeit von Rückenschmerzen treibt Nachfrage nach Premium-Matratzen
Rückenbeschwerden können den Matratzenaustausch für ältere Käufer zu einer funktionalen Entscheidung machen und Premium-Anbietern einen spezifischen Bedarf bieten, den sie ansprechen können. AARP Smart Picks befragte im Oktober 2025 300 Erwachsene im Alter von 50 Jahren und älter, die in den vorangegangenen 3 Jahren eine Matratze gekauft hatten. Etwa 10 % gaben an, Schmerzen zu haben und hofften, dass ein neues Bett helfen würde. Unter den Befragten, die eine Matratze zur Linderung von Schmerzen kauften, nannten 65 % Rückenschmerzen. Für ein Premium-Angebot schafft dieses Motiv einen Grund, die Konstruktion in Bezug auf Rückenschmerzen zu erläutern, das häufigste Problem unter schmerzgetriebenen Käufern. Eine schmerzorientierte Positionierung spricht daher eine enge Gruppe dieser älteren Käufer an, was das Publikum begrenzt, das dieses Motiv allein zu einem Premium-Angebot bringen kann.
Produktinnovation bei Memory-Schaum- und Hybridkonstruktionen
Konstruktionsinnovationen geben Matratzenlieferanten eine Möglichkeit, sowohl das Stützsystem als auch die Komfortoberfläche zu differenzieren. Im Juli 2025 brachte Serta Simmons Bedding seine Serta iSeries NXG-Kollektion auf den Markt, mit neuem NXG-Memory-Schaum in Hybrid- und Vollschaummodellen. Serta beschrieb NXG in Kombination mit hochdichtem Memory-Schaum als konturierend und reaktionsschnell bei der Druckentlastung und verknüpfte die Materialkombination mit spezifischen Käuferanliegen. Die Verwendung desselben benannten Schaums in 2 Konstruktionsformaten trennt die Oberflächenkomfortinnovation von der Wahl der Stützarchitektur. Serta kann folglich eine Materialinnovation auf Hybrid- und Vollschaummodelle ausweiten, ohne darauf angewiesen zu sein, dass Käufer zwischen diesen Konstruktionen wechseln.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rohstoffpreisvolatilität (Schaumstoff & Stahl) | -0.7% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Marktsättigung & längere Ersatzzyklen | -0.65% | Landesweit | Langfristig (≥ 4 Jahre) |
| FTC-Prüfung des Tempur-Sealy/Mattress Firm-Deals (Abgeschlossen im Jahr 2025) | -0.05% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Strengere Matratzenentsorgungsregeln für Polyurethanschaum | -0.2% | Bundesstaat Kalifornien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Rohstoffpreisvolatilität (Schaumstoff & Stahl)
Für Matratzenhersteller, die Spiralfederkomponenten verwenden, schafft die Rohstoffvolatilität ein Preisproblem, bevor eine zusätzliche fertige Matratze einen Käufer erreicht. Leggett & Platt berichtete, dass die US-Stahlkosten Anfang 2025 stiegen, nach den April-Zöllen weiter zunahmen und bis zum Jahresende im Jahresvergleich deutlich höher blieben. Diese lieferantenseitige Eskalation kann den Spielraum für Komponentenhersteller einengen, stabile Konditionen anzubieten, ohne einen größeren Anteil der Produktionskosten zu absorbieren. Die Weitergabe dieser Kosten würde den zur Gewinnerhaltung erforderlichen Verkaufspreis erhöhen und eine Spiralfedermatratze für preissensible Haushalte schwerer zu rechtfertigen machen. Selbst wenn Verkäufer die Erhöhung absorbieren, um die Erschwinglichkeit zu schützen, hinterlässt dieselbe Inputbelastung geringere Erträge pro verkaufter Matratze.
Marktsättigung & längere Ersatzzyklen
Der Ersatzbedarf kann sich ansammeln, ohne zu einem unmittelbaren Matratzenkauf zu werden, was die aus einer etablierten Haushaltsbasis verfügbaren Einnahmen begrenzt. ISPA berichtete, dass der US-Matratzenumsatz im Jahr 2025 um 4 % zurückging.[1] Amerisleeps Umfrage vom August 2026 unter 1.006 US-amerikanischen Erwachsenen, die in den vorangegangenen 12 Monaten eine Matratze gekauft hatten oder aktiv auf der Suche waren, ergab eine durchschnittliche Wartezeit von 5 Jahren nach dem Erkennen des Ersatzbedarfs bis zum Kauf. Einnahmen, die an diesen erkannten Bedarf gebunden sind, erreichen Hersteller und Einzelhändler erst, wenn Haushalte handeln, was den Zeitpunkt ihrer Entscheidung zu einer Einschränkung des kurzfristigen Volumens macht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Führungsposition von Spiralfederkern und Käuferinteresse an SchaumstoffFederkern- / Spiralfedermatratzen machten im Jahr 2026 einen Anteil von 44,49 % am Matratzenmarkt der Vereinigten Staaten aus und sind damit das größte Segment. Im Jahr 2025 berichtete Leggett & Platt, dass ComfortCore-stoffummantelte Spiralfederfedern, die in Hybridmatratzen verwendet werden, mehr als 75 % seiner US-amerikanischen Spiralfedereinheiten ausmachten. Dieser lieferantenseitige Mix zeigt, dass Spiralfederkompetenz auch der Hybridmontage dient und einem Komponentenhersteller Zugang zu einer weiteren Fertigmatratzenkonstruktion verschafft. Für diesen Hersteller kann die Differenzierung des Spiralfedersystems eine Rolle in der Matratze erhalten, selbst wenn das Fertigprodukt unter einem Hybrid-Label verkauft wird.
Schaumstoff (einschließlich Memory-Schaum) ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 4 % im Zeitraum 2027–2032. In Amerisleeps Umfrage vom August 2026 unter 1.006 US-amerikanischen Erwachsenen, die in den vorangegangenen 12 Monaten eine Matratze gekauft hatten oder aktiv auf der Suche waren, machte Memory-Schaum 37 % der gemeldeten Käufe oder geplanten Käufe aus. Dieses kombinierte Maß platziert Memory-Schaum in den Entscheidungen sowohl aktueller Käufer als auch aktiver Interessenten und gibt Verkäufern ein Publikum in verschiedenen Kaufphasen. Die Umwandlung dieser geplanten Käufe in Bestellungen ist daher der noch nicht abgeschlossene kommerzielle Schritt für Schaumstoffverkäufer.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar
Nach Matratzengröße:
Queensize-Nachfrage über Preisstufen hinwegQueensize-Matratzen repräsentierten im Jahr 2026 einen Marktanteil von 44,77 % am Matratzenmarkt der Vereinigten Staaten und sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 3,45 % im Zeitraum 2027–2032. Die inländischen Matratzenlieferungen verlagerten sich im Jahr 2025 in Richtung größerer Größen, wobei Queen und King Marktanteile gewannen, während Twin und Full zurückgingen, was eine anhaltende Bewegung hin zu höherpreisigen Produkten widerspiegelt. Für inländische Hersteller verleiht die Mixverschiebung der queensizespezifischen Produktionskapazität Bedeutung neben dem Design einzelner Matratzenmodelle. Ein Hersteller, der mehrere Komfortspezifikationen innerhalb dieser Größe bedienen kann, kann durch seine Modellpalette reagieren und die Produktionsflexibilität mit der erheblichen Kundenbasis dieses Formats verknüpfen.
Die Umfrage des Better Sleep Council vom Februar 2025 umfasste 500 US-amerikanische Erwachsene, die kürzlich eine Matratze zum Preis von 2.500 USD oder mehr gekauft hatten oder planten zu kaufen. Fast 30 % hatten eine Queensize-Matratze gekauft oder planten dies. Unter den potenziellen Käufern in derselben Umfrage planten mehr als 60 %, die größten Größen zu kaufen. Die Queensize-Befragten geben Verkäufern ein definiertes Publikum für höherpreisige Differenzierung innerhalb dieser Größe, obwohl dieselbe Umfrage zeigt, dass King- und California-King-Größen den größeren Anteil der Käufe und Pläne auf sich ziehen. Eine Premium-Palette, die ausschließlich auf Queen ausgerichtet ist, würde daher die Mehrheit der potenziellen Käufe in größeren Größen in dieser Kohorte verfehlen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Haushaltswert und institutionelle AnwendungenDer Wohnbereich war mit einem Anteil von 69,04 % am Umsatzwert im Jahr 2026 das größte Segment und ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 3,55 % im Zeitraum 2027–2032. Sleep Number berichtete für das am 4. April 2026 endende Quartal einen durchschnittlichen Gesamteinzelhandelsumsatz von 6.021 USD pro Matratzeneinheit, gegenüber 5.992 USD ein Jahr zuvor. Dieses Unternehmensmaß kombiniert den Nettoumsatz im Einzelhandel mit Matratzeneinheitsvolumina und macht den Wert des vollständigen verbraucherorientierten Angebots für sein Geschäftsmodell relevant. Für Wohnbereichslieferanten stellt dies die Differenzierung auf die Ebene des pro Matratzeneinheit erzielten Umsatzes. Die Chance umfasst folglich den Wert pro über den Verbrauchereinzelhandel verkaufter Matratze sowie die Nachfrage nach zusätzlichen Einheiten.
Gewerbliche Nutzer bringen eine institutionelle Einkaufslogik mit, bei der Matratzen einem definierten Wohnprogramm und einer Bewohnergruppe dienen. Am 28. April 2026 vergab das Bundesgefängnis FCI Leavenworth des Federal Bureau of Prisons an American Bedding Mfg., LLC einen Kaufauftrag über 103.800 USD für Insassenmatratzen. Der Vergabedatensatz nennt den 29. Mai 2026 als Fertigstellungsdatum, etwa einen Monat nach der Unterzeichnung. Für American Bedding macht dieses Intervall die Bereitschaft zur Erfüllung eines institutionellen Auftrags neben der Produkteignung kommerziell relevant.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar
Nach Vertriebskanal:
Einzelhandelsreichweite und ProjektvereinbarungenB2C/Einzelhandel hielt im Jahr 2026 einen Anteil von 64,81 % am Umsatzwert und ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 3,65 % im Zeitraum 2027–2032. Somnigroup International Inc. betrieb zum 31. Dezember 2025 2.174 Mattress Firm-Filialen in den Vereinigten Staaten, neben den Online-Aktivitäten des Einzelhändlers. Als Multibrand-Spezialist bietet Mattress Firm einen Weg, über den konkurrierende Matratzenlieferanten dasselbe Einzelhandelspublikum erreichen können. Für einen Hersteller schafft dies eine Vertriebswahl zwischen dem Aufbau einer eigenen Verbraucherbeziehung und dem Zugang über das gemeinsame Markenportfolio eines Einzelhändlers.
Der B2B/Projektverkauf organisiert die Matratzennachfrage um eine definierte institutionelle Beziehung. Im März 2026 kündigte UC Systemwide Procurement eine Verlängerung der Gateway Mattress-Vereinbarung für Schlafsaalmatratzen und verwandte Produkte und Dienstleistungen an, die die UC-Wohnheime systemweit von September 2026 bis August 2031 abdeckt. Eine institutionsweite Vereinbarung kann den Weg standardisieren, über den einzelne Standorte Matratzen und zugehörige Dienstleistungen beziehen. Für den Lieferanten hängt der kommerzielle Wert davon ab, eine Vertragsposition in Käufe über die angegebene Laufzeit zu übersetzen und gleichzeitig ein konsistentes Angebot über Standorte hinweg zu unterstützen. Die relevante Fähigkeit ist die Koordination eines Matratzen-und-Service-Angebots für einen Mehrstanortkäufer, dessen Bedürfnisse über eine einzelne Verbrauchertransaktion hinausgehen.
Geografische Analyse
Matratzenmarkt Südosten
Der Südosten war die größte geografische Region mit einem Anteil von 23,46 % am Matratzenmarkt der Vereinigten Staaten im Jahr 2026. Im Jahr 2025 genehmigten Baugenehmigungsbehörden 10.935 Wohneinheiten im nicht eingemeindetem Manatee County, Florida, 3.738 mehr als im Jahr 2024. Diese Genehmigungen bilden eine potenzielle Einrichtungspipeline innerhalb der Region, deren kommerzielle Relevanz vom Übergang von genehmigten Gebäuden zu bewohnten Schlafbereichen abhängt.
Matratzenmarkt Westen
Der Westen ist die am schnellsten wachsende geografische Region mit einer prognostizierten CAGR von 3,75 % im Zeitraum 2027–2032. Saatva kündigte am 8. Juni 2026 seinen 4.383 Quadratfuß großen Viewing Room in Palo Alto, Kalifornien, an, vor einer Eröffnungsfeier am 29. September. Für diesen Direktverbraucher-Matratzeneinzelhändler bietet der Viewing Room einen lokalen physischen Kontaktpunkt rund um seine Marke. Palo Alto war Saatvas fünfter Standort in Kalifornien und erweiterte einen Einzelhandelsstandort, der bereits 4 weitere Standorte im Bundesstaat umfasste.
Im Nordosten verlangt Connecticut von Verkäufern, eine Gebühr von 19,50 USD pro Einheit für Matratzen und Untergestelle zu erheben, die für die Verwendung im Bundesstaat verkauft werden, gültig ab dem 1. Oktober 2026. Diese Abgabe macht die staatliche Verwaltungsgebühr zu einem Teil der Transaktion, die lokale Matratzenverkäufer verwalten müssen. Im Mittleren Westen eröffnete Midwest Mattress im Februar 2025 ein Geschäft in Waukee, Iowa, und fügte einen lokalen Matratzeneinzelhandelsstandort hinzu. Im Südwesten eröffnete Saatva im Februar 2025 einen 4.574 Quadratfuß großen Viewing Room in Scottsdale, Arizona, für den Kauf von Matratzen und Schlafzubehör im Großraum Phoenix-Scottsdale. Connecticuts Gebühr stieg am 1. Oktober 2026 von 16 USD pro Einheit, was den Betrag erhöht, den Verkäufer für jede abgedeckte Matratze und jedes abgedeckte Untergestell erheben.
Regulatorischer Rahmen und Ausblick
Ausgewählte Rechtsordnungen werden aus der Perspektive von Fertigmatratzenherstellern verglichen, die unter den bundesstaatlichen Sicherheits- und kalifornischen Verwaltungsanforderungen Marktzugang anstreben. Kalifornien verlangt von Herstellern, die im oder in den Bundesstaat verkaufen, an einem von CalRecycle genehmigten Verwaltungsplan teilzunehmen. Hersteller, die einzeln oder gemeinsam mindestens 35 % des US-amerikanischen Matratzenherstellungsvolumens repräsentieren, können die Genehmigung für ihren eigenen Plan beantragen, während andere sich bei einer genehmigten Organisation registrieren müssen. Die kommerzielle Unterscheidung besteht zwischen der Qualifizierung des Produkts für den Verkauf und der Aufrechterhaltung der organisatorischen Regelungen, die für die Bedienung eines bestimmten Bundesstaates erforderlich sind.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Kalifornien |
|---|---|---|
| Primäre Behörde | Verbraucherproduktsicherheitskommission | CalRecycle |
| Wichtige Instrumente oder Ausrichtung | 16 CFR Teil 1633 Offenflammstandard | Teilnahme an einem genehmigten Matratzen-Verwaltungsplan |
| Kommerzielle Auswirkung | Prototypqualifizierung vor dem Verkauf, mit genannten Ausnahmen und alternativen Prüfwegen | Teilnahme an einem genehmigten Plan für Matratzen, die im Bundesstaat angeboten oder verkauft werden |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Die Bundesbewertung spiegelt eine definierte Prüfbelastung wider, während der Antrag auf Erneuerung der Informationserhebung der CPSC vom Juni 2026 bestehende Compliance-Aufzeichnungen betraf. Kaliforniens Bewertung spiegelt eine zusätzliche Teilnahmeverpflichtung mit einem etablierten genehmigten Planweg wider. CalRecycle genehmigte den kalifornischen Verwaltungsplan des Mattress Recycling Council am 8. Oktober 2026 nach dessen Einreichung am 13. Juli 2026.[3] Zusammen unterstützen der Antrag auf Verwaltungserneuerung und die abgeschlossene Planprüfung die Kontinuität dieser Compliance-Regelungen und machen den Marktzugang von der Ausführung der bestehenden Pflichten abhängig.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Erträge aus der Komponentenumwandlung, der Fertigmatratzenproduktion und dem Zugang zu verbraucherorientierten Vertriebskanälen. Leggett & Platt, das im August 2026 mit Somnigroup International Inc. fusionierte, kombiniert die Lieferung von Bettkomponenten mit der Produktion und dem Vertrieb von Matratzen unter Eigenmarken sowie Fulfillment-Fähigkeiten. Diese Überschneidung bedeutet, dass ein Lieferant mehrere Ertragsstufen erfassen kann, während eine Fertigungsbeziehung allein nicht bestimmt, wer die endgültige Kundentransaktion kontrolliert.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Werterfassung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Komponentenproduktion | Bettkomponentenlieferanten wie Leggett & Platt | Komponentenverkäufe | Koordinierung von Stahl-, Schaumstoff- und Matratzenspezifikationen | Alternative Komponenten gegen dieselben Konstruktionsanforderungen qualifizieren |
| Matratzenherstellung | Integrierte Matratzenhersteller wie Purple Innovation und Brooklyn Bedding | Fertigmatratzenverkäufe | Koordinierung von Komponentenproduktion, Montage und Inspektion | Produktionsstufen mit Qualitätsprüfungen für Fertigprodukte abstimmen |
| Verbrauchervertrieb und Einzelhandel | Facheinzelhändler wie Mattress Firm sowie Direkt- und Großhandelsverkäufer wie Purple Innovation | Einzelhandelsverkäufe und Großhandelsmatratzenverkäufe | Zugang zu physischen Ausstellungspositionen | Vertraglich vereinbarte Einzelhandelsplatzierungen mit Direktverkauf kombinieren |
| Quelle: Mordor Intelligence | ||||
Im Mai 2025 stimmte Purple Innovation zu, die Produktplatzierung im US-amerikanischen Filialnetz von Mattress Firm von ungefähr 5.000 Matratzenplätzen auf mindestens 12.000 zu erweitern.[2] Eine Platzierungsvereinbarung macht die Einzelhandelspräsentation zu einem verhandelten kommerziellen Vermögenswert, der über die Matratze selbst hinausgeht. Für integrierte Hersteller kann die Beibehaltung direkter Kanäle neben dem Großhandelszugang die Abhängigkeit von einem einzelnen Weg verringern und gleichzeitig die Möglichkeit einer breiteren physischen Reichweite erhalten.
Wettbewerbslandschaft
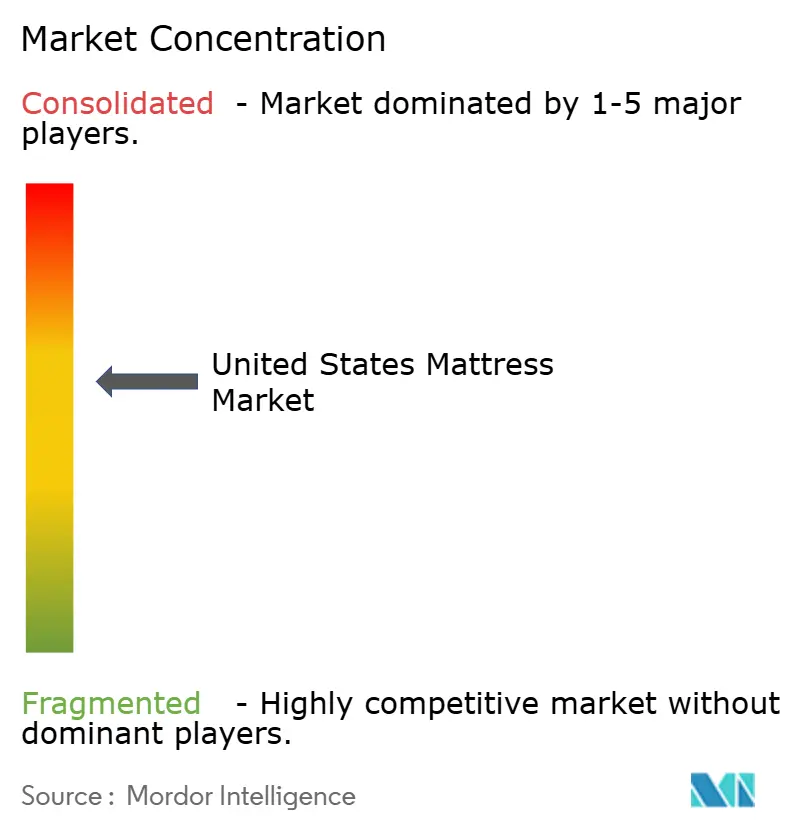
Die Branche kombiniert integrierte Matratzenhersteller und Einzelhändler mit Markenherstellern und Direktverbraucher-Spezialisten. Somnigroup International Inc. schloss im August 2026 seine Fusion mit Leggett & Platt ab, und Somnigroup berichtete für das vierte Quartal 2025 einen Nettoumsatz von 892,1 Millionen USD für sein Mattress Firm-Segment, das am 5. Februar 2025 erworben wurde. Serta Simmons Bedding LLC konkurriert als Matratzenhersteller, während Sleep Number Corporation ein verbraucherorientiertes Filialnetz betreibt. Purple Innovation Inc. nutzt E-Commerce- und Großhandelskanäle, und Ashley Home, ein Tochterunternehmen von Ashley Global Retail, erwarb im März 2024 Resident Home, den Eigentümer von Nectar und DreamCloud. Somnigroups Komponenten- und Einzelhandelseigentum bedeutet, dass unabhängige Matratzenmarken mit einer Gruppe konkurrieren, die beide Enden ihres Weges zu Haushalten umfasst.
Sleep Numbers Verkaufsmix demonstriert das strategische Gewicht einer eigenen physischen Verkaufsumgebung für einen Matratzenspezialisten. Das Unternehmen betrieb zum 3. Januar 2026 600 Filialen in allen 50 Bundesstaaten, und seine Filialen machten im Jahr 2025 88 % des Nettoumsatzes des Unternehmens aus. Diese Konzentration stellt die Konsistenz des Kundenerlebnisses in den Mittelpunkt der Ausführung, da ein Konstruktions- oder Komfortangebot über ein nationales Netzwerk hinweg verständlich bleiben muss. Ein großhandelsorientierter Herausforderer würde einen anderen Weg zu vergleichbarem Kundenzugang benötigen und Partnerabdeckung nutzen, anstatt dieselbe eigene Filialstruktur zu reproduzieren.
Die Wettbewerbsrichtung wird ebenso sehr von der Kanalökonomie abhängen wie von der Anzahl der angebotenen Matratzenformate. Purple berichtete einen unternehmensweiten Nettoumsatz von 468,7 Millionen USD im Jahr 2025, ein Rückgang von 3,9 % gegenüber 2024, hauptsächlich aufgrund von E-Commerce-Gegenwind, der teilweise durch erweiterte Großhandelspartnerschaften ausgeglichen wurde. Für das vierte Quartal 2025 führte Purple das unternehmensweite Umsatzwachstum hauptsächlich auf den Großhandel zurück und nannte erweiterte Mattress Firm-Platzierungen und anhaltende Costco-Dynamik. Diese Kanalergebnisse setzen Herausforderer unter Druck, partnergeführten Vertrieb kommerziell produktiv zu machen. Für einen Herausforderer wie Purple können Großhandelspartnerschaften E-Commerce-Schwäche abfedern, aber ihre Expansion allein hat das jährliche Umsatzwachstum nicht wiederhergestellt.
Marktführer der Matratzenindustrie der Vereinigten Staaten
-
Somnigroup International Inc.
-
Serta Simmons Bedding LLC
-
Sleep Number Corporation
-
Purple Innovation Inc.
-
Resident (Home of Nectar, DreamCloud)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Vereinigte Staaten Matratzenmarkt Unternehmen in diesem Bericht
- Somnigroup International Inc.
- Serta Simmons Bedding LLC
- Sleep Number Corporation
- Purple Innovation Inc.
- Casper Sleep Inc.
- Resident (Home of Nectar, DreamCloud)
- Saatva Inc.
- Helix Sleep LLC
- Brooklyn Bedding LLC
- Avocado Green Brands LLC
- Tuft & Needle (SSB)
- Ashley Furniture Industries LLC
- King Koil Mattress Co.
- Spring Air International
- The Original Mattress Factory
- Leesa Sleep LLC
- GhostBed (Nature's Sleep)
- Bear Mattress
- Cocoon by Sealy
- Zinus Inc.
Wichtige Chancen für Marktteilnehmer
Die Chancen vergleichen Wege, ungelöste Matratzenauswahlprobleme in ein klareres Fertigproduktangebot umzuwandeln. Amerisleeps Umfrage vom August 2026 umfasste 1.006 US-amerikanische Erwachsene, die in den vorangegangenen 12 Monaten eine Matratze gekauft hatten oder aktiv auf der Suche waren. Unter diesen Befragten hatten 33 % einen Kauf verzögert oder abgebrochen, weil die verfügbaren Optionen zu verwirrend waren. Dies schafft eine Öffnung für Verkäufer, die Entscheidungsschwierigkeit zu reduzieren, ohne zusätzliche Produktvielfalt als den wichtigsten Weg zum Wachstum zu behandeln.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leadsegment | Empfohlene Maßnahme | Haupthindernis | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Vereinfachte Matratzenvergleiche | Umfrage vom August 2026 ergab, dass Auswahlverwirrung Käufe verzögerte oder stoppte | Aktuelle Käufer und aktive Interessenten, die mit überlappenden Optionen konfrontiert sind | Einen begrenzten Vergleichssatz mit klaren Konstruktions- und Komfortunterschieden präsentieren | Bedeutungsvolle Differenzierung erhalten und gleichzeitig Komplexität reduzieren | Matratzenverkäufer, die ihr Sortiment erklären können, einschließlich Brooklyn Bedding |
| Zugängliche Matratzenangebote | Der Preis beeinflusste 73 % der befragten Käufer, mit einer durchschnittlichen angegebenen Matratzenausgabenobergrenze von 982 USD im August 2026 | Preissensible Haushaltskäufer | Ein klar bepreistes Matratzenangebot rund um ein definiertes Komfortangebot aufbauen | Die versprochene Konstruktion innerhalb des Zielpreises liefern | Wertorientierte Matratzenhersteller und Einzelhändler |
| Geführte Präferenzabstimmung | Umfrage vom August 2026 ergab, dass 82 % ihren Schlaftyp kannten, während 40 % angaben, dass er ihren Matratzenkauf beeinflusste | Käufer mit identifizierten Schlafpräferenzen | Erklären, wie angegebene Präferenzen mit spezifischen Matratzendesignentscheidungen zusammenhängen | Selbstbeschriebene Präferenzen in eine glaubwürdige Empfehlung übersetzen | Matratzenverkäufer mit Produkterklärungen und beratungsbasiertem Verkauf |
| Quelle: Mordor Intelligence | |||||
Die zentrale Öffnung besteht darin, den Weg von einem angegebenen Bedarf eines Käufers zu einer bestimmten Matratze leichter verständlich zu machen. Preissensibilität fügt eine kommerzielle Grenze hinzu, sodass die Beratung eine Entscheidung innerhalb der Ausgabenobergrenze des Käufers lösen muss, anstatt lediglich ein aufwändigeres Produkt zu beschreiben. Ein fokussiertes Sortiment kann diesem Ziel dienen, wenn der Verkäufer den Grund für jede verbleibende Wahl explizit macht.
Neueste Industrielle Entwicklungen in Vereinigte Staaten Matratzenmarkt
- Okt. 2026: CalRecycle genehmigte den kalifornischen Matratzen-Verwaltungsplan des Mattress Recycling Council am 8. Oktober nach dessen Einreichung am 13. Juli 2026.
- Okt. 2026: Connecticuts Recyclinggebühr für Matratzen und Untergestelle stieg am 1. Oktober von 16 USD auf 19,50 USD pro Einheit, wobei Einzelhändler und andere Verkäufer verpflichtet sind, diese zu erheben.
- Aug. 2026: Somnigroup International Inc. schloss seine Fusion mit Leggett & Platt, Incorporated, einem diversifizierten Hersteller von technischen Komponenten und Produkten, ab.
Vereinigte Staaten Matratzenmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Matratzenmarkt der Vereinigten Staaten misst den jährlichen Wert in USD der Matratzen, die für den Wohn- und Gewerbebedarf in den Vereinigten Staaten verkauft werden. Er umfasst Matratzenverkäufe über Produktkonstruktionen, Größen sowie Einzel- und Projektkanäle.
Ausschlüsse aus dem Umfang: Stationäre Untergestelle, Bettgestelle und verstellbare Basen, die separat von einer Matratze verkauft werden, intelligente Schlafgeräte und Schlafdata-Dienste, die separat von einer Matratze verkauft werden, Matratzeninputs, die separat verkauft werden, einschließlich Schaumstoff und Stahl, Bettwaren und Schlafzubehör, die separat verkauft werden, einschließlich Kissen, Laken und Matratzenschoner, sowie Matratzenverkäufe außerhalb der Vereinigten Staaten sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Federkern/Spirale
- Schaum (einschließlich Memory-Schaum)
- Latex
- Hybrid
- Sonstige Matratzentypen
- Nach Matratzengröße
- Einzelmatratze
- Doppelmatratze
- Queen-Matratze
- King-Matratze
- Individual- und Sondergrößen
- Nach Endverbraucher
- Privat
- Gewerblich
- Nach Vertriebskanal
- B2C/Einzelhandel
- Masseneinzelhändler
- Spezialmatratzengeschäfte (einschließlich exklusiver Markenläden)
- Online
- Sonstige Vertriebskanäle
- B2B/Projekt
- B2C/Einzelhandel
- Nach Geografie
- Nordosten
- Mittlerer Westen
- Südosten
- Südwesten
- Westen
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research stützt sich auf Quellen wie die Baugenehmigungserhebung des US Census Bureau für Wohnbauindikatoren und seine Einzelhandelsserie für Möbel und Wohnungseinrichtung für den Kanalkontext. Der öffentliche Berichtsüberblick der International Sleep Products Association für 2026 liefert US-amerikanischen Versand-, Wert-, Preismix-, Produkt- und Handelskontext, während Branchenjournal C das Großhandelsmaß der Vereinigung für 2025 und seine Einbeziehung von Untergestellen klärt.
Volkszählungsveröffentlichungen, Verbandsmaterial, öffentliche Unternehmenseinreichungen und Investorenoffenlegungen, Regulierungsunterlagen sowie seriöse Fach- oder Finanzpresse können Unternehmensaktivitäten, Inputkosten, Produktänderungen und Transaktionskontext weiter klären. Diese Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews und Umfragen mit Matratzenherstellern, Einzelhändlern, Direktverkäufern, Projektlieferanten und gewerblichen Käufern testen Sekundärbefunde zu Produktmix, Transaktionswerten, Kanalwegen, Ersatznachfrage und regionalen Mustern und klären Grenzfälle wie gebündelte Untergestelle oder separat bepreiste Schlaftechnologie. Befragte in Führungs-, Funktions- und Betriebsrollen können helfen, Unternehmens-, Einzelhandels-, Versand- und Wohnungsindikatoren zu triangulieren, wenn identifizierte Lücken geschlossen werden.
Verteilung der Befragten der Primärforschungserhebung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | Führungskräfte (CXOs): 20 % | |
| Mittlere Ebene: 45 % | Funktions-/Einheitsleiter: 35 % | |
| Kleinere Akteure: 25 % | Manager: 45 % |
Marktgrößenbestimmung & Prognose
Die Schätzung verwendet ein Top-Down-Modell des jährlichen US-amerikanischen Matratzenumsatzwerts an Haushalte und gewerbliche Endkäufer und überprüft dann ausgewählte Gesamtwerte anhand von Lieferanten-Rollups, Einzelhandels- und Projektkanalindikatoren sowie stichprobenartig ermittelten durchschnittlichen Verkaufspreisen multipliziert mit dem Volumen. Zu den Kernindikatoren gehören Baugenehmigungen und -fertigstellungen als Signale für Einrichtungsanlässe, Matratzenversandeinheiten als Volumenanker, Einzel- und Projektverkaufspreise als Werteingaben, Ersatztiming als Nachfragetreiber sowie Produkt- und Kanalmix als Einflüsse auf realisierte Preise. Historische Beziehungen zwischen diesen Indikatoren und dem Marktwert können mit multivariater Regression getestet werden, wobei Szenarioanalysen verwendet werden, wenn strukturelle Veränderungen historische Beziehungen schwächen. Segmentanteile werden aus beobachteten Produktkonstruktions-, Größen-, Käufer-, Kanal- und regionalen Verkaufsindikatoren aufgebaut und mit ihren relevanten Gesamtwerten abgeglichen. Primärexperten können prüfen, ob Prognosetreiber und Segmentrichtung kommerziell plausibel sind. Selektive Bottom-up-Prüfungen ohne konsistente Preis-, Volumen- oder Abdeckungsbasis werden außerhalb des Gesamtwerts gehalten, bis sie geklärt sind, und Lücken werden durch weitere Quellenprüfungen oder ein begrenztes Szenario adressiert.
Datenvalidierung & Aktualisierungszyklus
Analysten triangulieren den Jahreswert anhand von Versand- und Einzelhandelssignalen, Wohnungsindikatoren, Unternehmensoffenlegungen und Segmentindikatoren und prüfen, ob jede Quelle dasselbe Produkt, dieselbe Transaktionsstufe, Geografie und denselben Zeitraum misst. Sie untersuchen ungewöhnliche Bewegungen und wesentliche Abweichungen, verfolgen sie auf Preis-, Einheits-, Mix-, Abdeckungs- oder Zeitunterschiede zurück und schließen eine zweite Analysten-Überprüfung vor der Freigabe ab. Ein Quelleninhaber oder Befragter wird erneut kontaktiert, wenn ein wesentlicher Definitions-, Zeitraum- oder Einheitenkonflikt ungelöst bleibt. Indikatoren werden jährlich aktualisiert, zwischen den Zyklen erneut geprüft, wenn ein wesentliches Ereignis die Marktstruktur oder -messung verändert, und in einer neuen Vorablieferungsprüfung erneut überprüft.
Mordor Intelligence's Schätzung der Größe des Matratzenmarkts der Vereinigten Staaten im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Matratzenmarkt der Vereinigten Staaten misst den jährlichen Wert in USD der Matratzen, die für den Wohn- und Gewerbebedarf in den Vereinigten Staaten verkauft werden.
Zu den wichtigsten Treibern von Unterschieden gehören die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Zu den Kernindikatoren gehören Baugenehmigungen und -fertigstellungen als Signale für Einrichtungsanlässe, Matratzenversandeinheiten als Volumenanker, Einzel- und Projektverkaufspreise als Werteingaben, Ersatztiming als Nachfragetreiber sowie Produkt- und Kanalmix als Einflüsse auf realisierte Preise.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 19,45 Mrd. USD (2027) | |
| Globales Beratungsunternehmen A | 20,94 Mrd. USD (2025) | Auf Basis seines Basiswerts von 2025 liegt diese Schätzung 7,7 % über dem Wert dieses Berichts für 2027 von 19,45 Mrd. USD, 2 Jahre später. Die kombinierte Schätzung umfasst intelligente Schlaftechnologien neben Matratzen und erweitert damit den gemessenen Produktpool. |
| Branchenjournal C | 9,25 Mrd. USD (2025) | Auf Basis seines Basiswerts von 2025 liegt diese Schätzung 52,4 % unter dem Wert dieses Berichts für 2027 von 19,45 Mrd. USD, 2 Jahre später. Der Gesamtwert zählt Hersteller-Großhandelslieferungen und umfasst stationäre Untergestelle, anstatt nur Matratzenverkäufe an Endkäufer. |
Mordor Intelligence's Analysten triangulieren den Jahreswert anhand von Versand- und Einzelhandelssignalen, Wohnungsindikatoren, Unternehmensoffenlegungen und Segmentindikatoren und prüfen, ob jede Quelle dasselbe Produkt, dieselbe Transaktionsstufe, Geografie und denselben Zeitraum misst.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Matratzenmarkt der Vereinigten Staaten und wie ist der Wachstumsausblick?
Die Größe wird für 2027 auf 19,45 Milliarden USD geschätzt und soll bis 2032 einen Wert von 22,86 Milliarden USD erreichen, bei einer CAGR von 3,28 % im Zeitraum 2027–2032.
Was treibt die Nachfrage nach Matratzen in den Vereinigten Staaten an?
Konstruktionsinnovationen unterstützen die Produktdifferenzierung. Serta Simmons Bedding brachte im Juli 2025 seine Serta iSeries NXG-Kollektion auf den Markt, mit neuem NXG-Memory-Schaum in Hybrid- und Vollschaummodellen.
Welche Matratzenkonstruktion führt den US-amerikanischen Umsatzwert an?
Federkern- / Spiralfedermatratzen hielten im Jahr 2026 den größten Anteil mit 44,49 %. Schaumstoff, einschließlich Memory-Schaum, soll mit einer CAGR von 4 % im Zeitraum 2027–2032 am schnellsten wachsen.
Wer sind die wichtigsten Unternehmen in der US-amerikanischen Matratzenindustrie?
Zu den wichtigsten Teilnehmern gehören Somnigroup International Inc., Serta Simmons Bedding LLC, Sleep Number Corporation, Purple Innovation Inc. und Ashley Home, das im März 2024 Resident Home, den Eigentümer von Nectar und DreamCloud, erwarb.
Was könnte den US-amerikanischen Matratzenverkauf während des Prognosezeitraums einschränken?
Aufgeschobener Ersatzkauf kann den Verkauf einschränken. Amerisleeps Umfrage vom August 2026 unter 1.006 US-amerikanischen Erwachsenen, die in den vorangegangenen 12 Monaten eine Matratze gekauft hatten oder aktiv auf der Suche waren, ergab eine durchschnittliche Wartezeit von 5 Jahren nach dem Erkennen des Ersatzbedarfs bis zum Kauf.
Welche US-amerikanischen Regionen führen den Matratzenverkauf und das prognostizierte Wachstum an?
Der Südosten hielt im Jahr 2026 den größten Anteil am Umsatzwert mit 23,46 %. Der Westen soll mit einer CAGR von 3,75 % im Zeitraum 2027–2032 am schnellsten wachsen.