
Marktgröße und Marktanteil für Natrium-Schwefel-Batterien
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
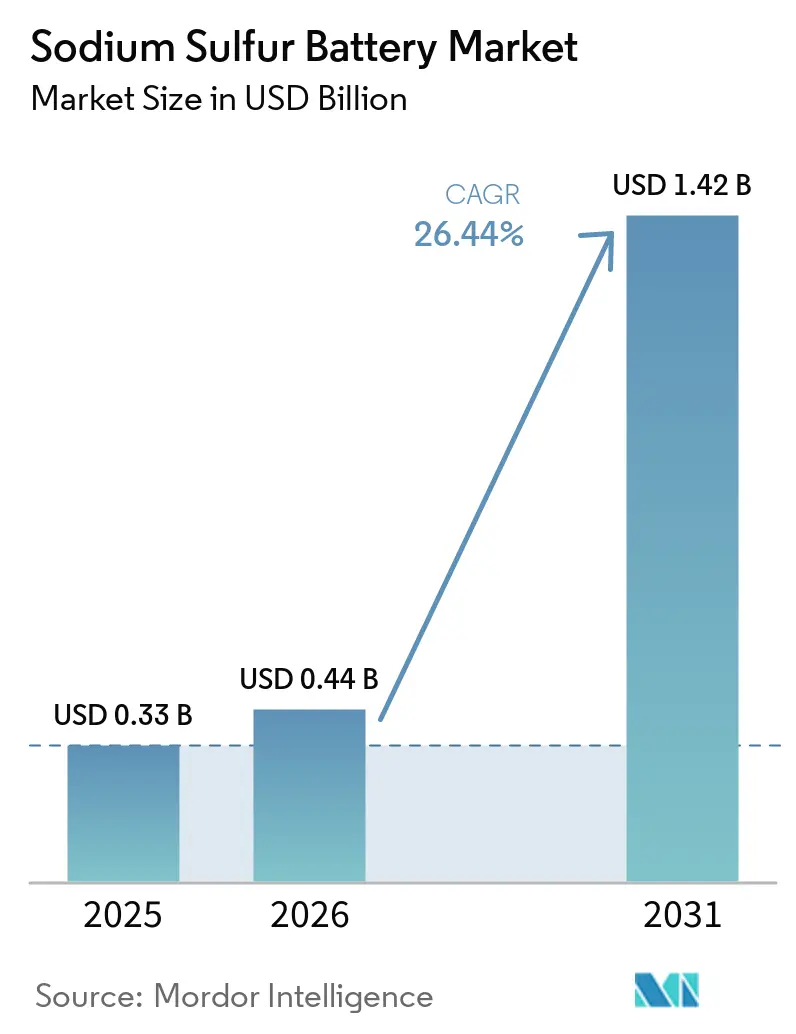
| Marktgröße (2026) | 0.44 Milliarden US-Dollar |
| Marktgröße (2031) | 1.42 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 26.44 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Natrium-Schwefel-Batterien von Mordor Intelligence
Die Größe des Natrium-Schwefel-Batterie-Marktes wird voraussichtlich von 0,33 Milliarden USD im Jahr 2025 und 0,44 Milliarden USD im Jahr 2026 auf 1,42 Milliarden USD bis 2031 anwachsen, was einer CAGR von 26,44 % zwischen 2026 und 2031 entspricht. Politische Anreize, der Bedarf an Netzstabilisierung und der Wandel hin zu Langzeit-Energiespeicherlösungen von mehr als 6 Stunden bilden die Grundlage dieses Wachstums. Versorgungsunternehmen ersetzen Lithium-Ionen-Systeme für mehrstündige Entladeaufgaben, während Hersteller containerisierte Module standardisieren, um Projektlaufzeiten zu verkürzen. Die regionale Nachfrage wird von Asien-Pazifik angeführt, bedingt durch Japans etablierte NaS-Basis, doch Nordamerika holt auf, da der Inflation Reduction Act Steuergutschriften für Nicht-Lithium-Chemien bereitstellt. Die Wettbewerbsintensität bleibt moderat: NGK Insulators verfügt über eine starke installierte Basis, doch die neuen Module von BASF versprechen 20 % Kostensenkungen, was eine breitere Akzeptanz in gewerblichen und industriellen (C&I) Anwendungen fördert.
Wichtigste Erkenntnisse des Berichts
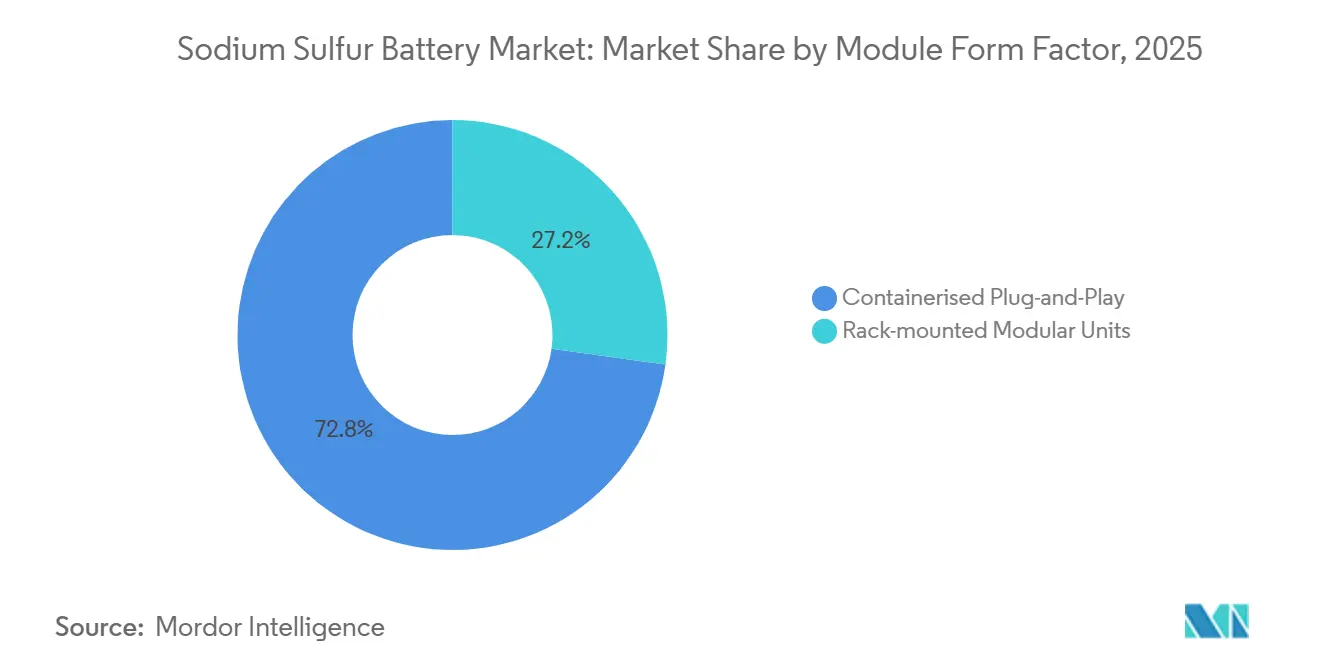
- Nach Modulbauform hielten containerisierte Plug-and-Play-Systeme im Jahr 2025 einen Marktanteil von 72,8 % am Natrium-Schwefel-Batterie-Markt, während Rack-montierte Einheiten bis 2031 mit einer CAGR von 31,5 % wachsen sollen.
- Nach Kapazitätsbereich erfassten Systeme über 500 kWh im Jahr 2025 einen Anteil von 61,2 % der Natrium-Schwefel-Batterie-Marktgröße; das Segment 100–500 kWh verzeichnet die schnellste Expansion mit einer CAGR von 37,6 % bis 2031.
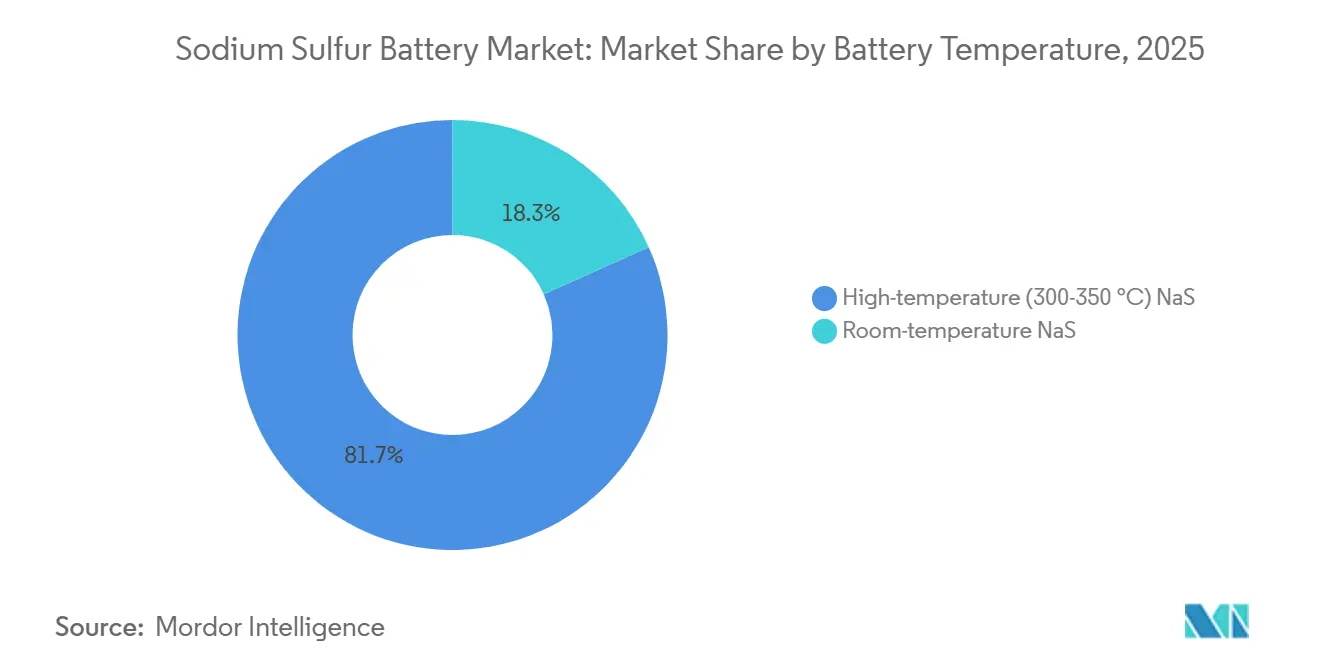
- Nach Batterietemperatur entfiel auf die Hochtemperatur-NaS-Technologie im Jahr 2025 ein Marktanteil von 81,7 %, während Raumtemperaturvarianten bis 2031 voraussichtlich mit einer CAGR von 32,8 % wachsen werden.
- Nach Installationstyp dominierten netzmaßstäbliche Projekte über 10 MWh im Jahr 2025 mit einem Anteil von 59,4 %; C&I-Installationen zwischen 0,5–10 MWh weisen mit einer CAGR von 34,9 % bis 2031 das schnellste Wachstum auf.
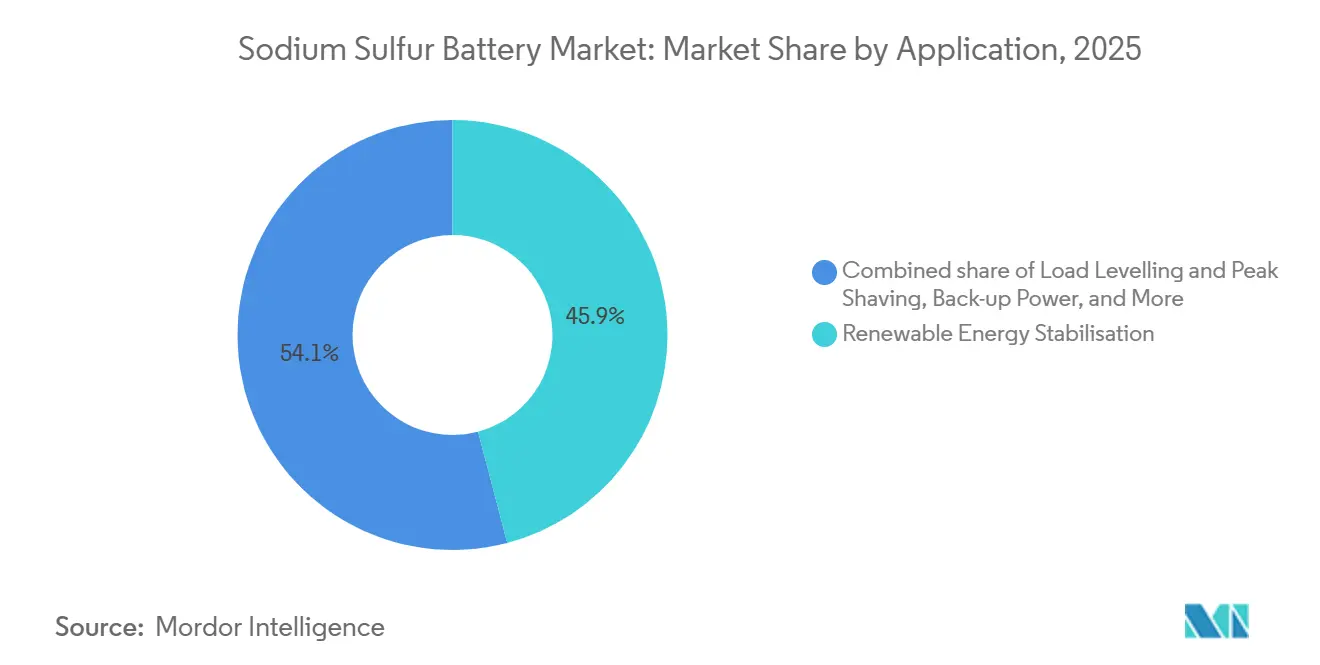
- Nach Anwendung repräsentierte die Stabilisierung erneuerbarer Energien im Jahr 2025 45,9 % der Gesamtnachfrage; Lastausgleichs- und Spitzenlastreduzierungsanwendungen verzeichnen die höchste prognostizierte CAGR von 33,7 % bis 2031.
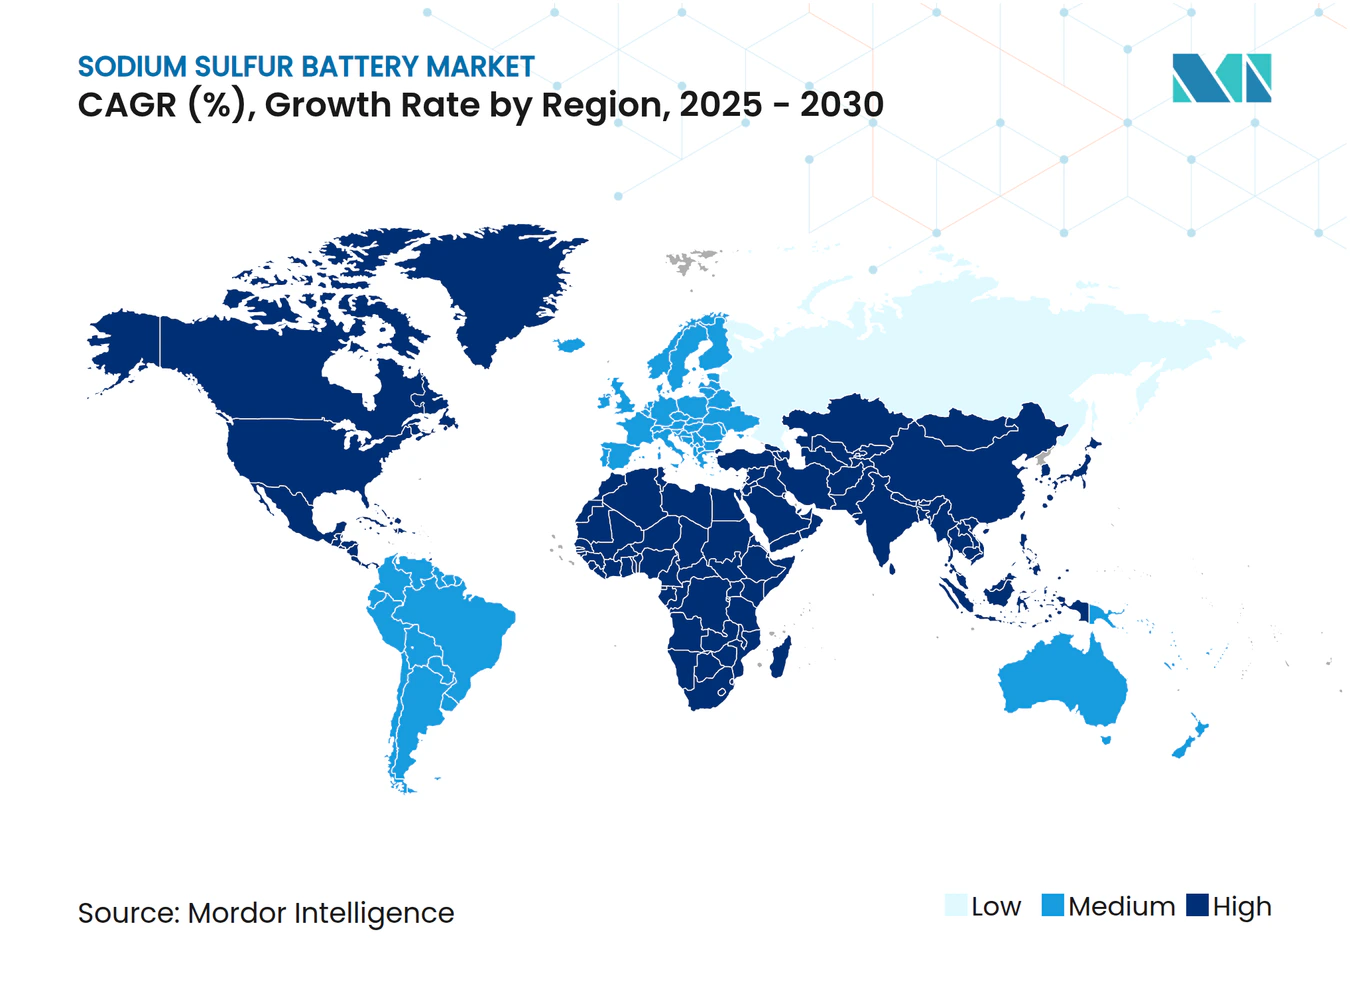
- Nach Geografie entfiel auf Asien-Pazifik der größte Anteil von 42,3 % im Jahr 2025, während Nordamerika voraussichtlich am schnellsten wachsen wird, mit einer CAGR von 39,2 % bis 2031.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rascher Ausbau von Ausschreibungen für Langzeitspeicher (≥6 h) | +8.50% | Global, mit Schwerpunkt in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Sinkende USD/kWh-Kosten gegenüber Li-Ionen bei Anwendungen mit mehr als 4 Stunden | +6.20% | Kernmarkt Asien-Pazifik, Ausweitung auf Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Günstige politische Anreize für Nicht-Li-Chemien (z. B. US-IRA-Bonusgutschriften) | +4.80% | Nordamerika, mit der EU in ähnlichen Rahmenbedingungen | Mittelfristig (2–4 Jahre) |
| Bedarf an Netzstabilisierung in taifun- und waldbrandgefährdeten Regionen | +3.70% | Asien-Pazifik (Japan, Philippinen), Nordamerika (Kalifornien, Texas) | Langfristig (≥ 4 Jahre) |
| Natrium- und Schwefelströme als industrielle Nebenprodukte senken die Rohstoffkosten | +2.10% | Global, mit Vorteilen in Industrieregionen | Langfristig (≥ 4 Jahre) |
| Umnutzung stillgelegter Aluminiumoxid-Schmelzstandorte als NaS-Modulwerke | +1.20% | Australien, Naher Osten, Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rascher Ausbau von Ausschreibungen für Langzeitspeicher (≥6 h)
Die Beschaffung durch Versorgungsunternehmen verlagert sich hin zu Lösungen, die sechs oder mehr Stunden Entladung liefern können, und positioniert den Markt für Natrium-Schwefel-Batterien als bevorzugte Option für aufkommende Langzeitspeicherprojekte. Das US-Energieministerium strebt bis 2030 eine Kostensenkung von 90 % bei Langzeitspeichern an, und natriumbasierte Systeme sollen nivellierte Kosten von unter 0,280 USD pro kWh liefern, verglichen mit 0,553 USD pro kWh im Jahr 2024. Aufträge wie NGKs 230-MWh-Installation für ein deutsches Grüner-Wasserstoff-Projekt veranschaulichen, wie eine verlängerte Entladefähigkeit Premiumverträge sichert. Bewertungen in Kalifornien deuten darauf hin, dass 100-Stunden-Speicher einen Zehntel des Staatsmarktes erfassen könnten, wenn die Kosten wettbewerbsfähig mit Lithium-Ionen-Lösungen bleiben.(1) Diese Entwicklungen verändern Netzplanungsmodelle, die einst auf Vier-Stunden-Lithium-Ionen-Anlagen ausgerichtet waren, und heben die Natrium-Schwefel-Technologie dort hervor, wo die Energiedauer die Leistungsdichte überwiegt.
Sinkende USD/kWh-Kosten gegenüber Li-Ionen bei Anwendungen mit mehr als 4 Stunden
Die Wirtschaftlichkeit ist entscheidend: Die neuesten containerisierten NaS-Module von BASF senken die bisherigen Kosten um 20 % und bringen die Systempreise in den Bereich von 250–300 USD pro kWh, der direkt mit Lithiumeisenphosphat-Angeboten konkurriert. Die Kostenkurven profitieren weiterhin von Natrium- und Schwefelströmen als industrielle Nebenprodukte, die die Abhängigkeit von volatilen Lithiumpreisen verringern.(2) Versuche des Forschungszentrums Jülich ergaben Energiedichten von 280 Wh/kg, was die Leistungslücke zu Lithium-Ionen schließt und gleichzeitig Materialkostenvorteile beibehält. Mit zunehmender Fertigung und verbesserter Effizienz der Beta-Aluminiumoxid-Produktion rückt der Kreuzungspunkt, an dem NaS-Systeme Lithium-Ionen bei den Gesamtbetriebskosten unterbieten, auf noch kürzere Laufzeiten zu.
Günstige politische Anreize für Nicht-Li-Chemien (z. B. US-IRA-Bonusgutschriften)
Der Inflation Reduction Act gewährt Produktionssteuergutschriften von bis zu 45 USD pro kWh für im Inland hergestellte Zellen und treibt damit eine Verdreifachung der US-amerikanischen Entwicklungspipeline für Energiespeicher seit 2023 voran. Ergänzende Investitionssteuergutschriften belohnen Projekte, die Schwellenwerte für inländische Inhalte erfüllen, was der Natrium-Schwefel-Batterie-Branche zugute kommt, die auf reichlich vorhandene lokale Rohstoffe statt auf importiertes Lithium angewiesen ist. Europa spiegelt diesen Vorstoß wider: Die EU-Batterieverordnung fordert eine Diversifizierung der Lieferkette und steigert das Entwicklerinteresse an NaS-Installationen. Japan hat die Entwicklung von Festkörperelektrolyten als kritische Industrie formalisiert und stellt damit sicher, dass die Forschungsfinanzierung für NaS-bezogene Materialien fortgesetzt wird.
Bedarf an Netzstabilisierung in taifun- und waldbrandgefährdeten Regionen
Extremwetter treibt die Nachfrage nach langlebigen, thermisch robusten Speichern an. Studien zu den Auswirkungen von Taifunen in Japan zeigen, dass wiederholte Stromausfälle Versorgungsunternehmen dazu veranlassen, hochtemperaturbeständige Batterien zu suchen. Der Netzstabilisierungsplan Kaliforniens priorisiert Speicher, die bei erhöhten Umgebungstemperaturen sicher betrieben werden können, wobei die NaS-Chemie das mit Lithium-Ionen verbundene Risiko des thermischen Durchgehens vermeidet. Mikronetz-Pilotprojekte in Hochrisikoregionen haben während Stromausfällen eine Autonomie von über 50 Stunden demonstriert und damit die Eignung von NaS für kritische Infrastrukturen bestätigt. Großprojekte wie Saudi-Arabiens 2,5-GW-Energiespeicherprogramm unterstreichen diese resilienzgetriebene Nachfrage.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Sicherheitsvorschriften, die Hochtemperaturinstallationen in dicht besiedelten städtischen Gebieten einschränken | -4.30% | Städtische Zentren in Nordamerika und der EU | Kurzfristig (≤ 2 Jahre) |
| Sprödigkeit der β-Aluminiumoxid-Festkörperelektrolytrohre | -3.80% | Globale Fertigung und Einsatz | Mittelfristig (2–4 Jahre) |
| Beschleunigte Kostensenkungen bei LiFePO₄- und Natriumionen-Alternativen | -5.20% | Global, mit Asien-Pazifik als führender Region bei Kostensenkungen | Kurzfristig (≤ 2 Jahre) |
| Mangel an Versicherungszeichnung für Salzschmelzesysteme | -2.10% | Regulatorische Umgebungen in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Sicherheitsvorschriften, die Hochtemperaturinstallationen in dicht besiedelten städtischen Gebieten einschränken
Vorschriften wie 49 CFR 173.189 der USA legen strenge Transport- und Installationsbedingungen für Salzschmelzebatterien fest und erfordern hermetische Abdichtung und Brandschutzmaßnahmen, die eine Dach- oder Kelleraufstellung erschweren.(3) Europäische Richtlinien schränken Hochtemperaturspeicher in der Nähe bewohnter Gebäude ebenfalls ein und begrenzen die NaS-Akzeptanz in platzbeschränkten Städten. Da die städtischen Ziele für erneuerbare Energien steigen, lenken diese Vorschriften die Nachfrage auf Lithium-Ionen- oder aufkommende Festkörperchemien um und schränken die kurzfristige NaS-Durchdringung ein, bis Raumtemperaturdesigns ausgereift sind.
Sprödigkeit der β-Aluminiumoxid-Festkörperelektrolytrohre
Mechanische Risse und Dendritendurchdringung bleiben führende Ausfallmodi. Forschungen in Electrochimica Acta zeigen, dass geringfügige Impedanzanstiege einem katastrophalen Rohrbruch vorausgehen können, was eine strenge Qualitätskontrolle erfordert. Die Fertigungsausbeuten beeinflussen daher die Wahrnehmung der Zuverlässigkeit und die Garantiekosten. Verbundelektrolyt-Ansätze, die derzeit untersucht werden, zielen darauf ab, die Zähigkeit zu verbessern, aber die kommerzielle Einführung ist noch zwei bis drei Jahre entfernt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Modulbauform:
Containerisierte Systeme treiben die Marktstandardisierung voranContainerisierte Module erfassten 2025 den Großteil der Nachfrage, was eine klare Präferenz für werkseitig montierte, ISO-konforme Einheiten widerspiegelt, die Versand und Inbetriebnahme vereinfachen. Netzbetreiber erkennen, dass containerisierte Designs Wärmemanagement- und Brandunterdrückungssysteme bündeln, was technische Vorlaufzeiten verkürzt und behördliche Genehmigungen erleichtert. Obwohl volumenmäßig kleiner, wuchsen Rack-montierte Einheiten kräftig, da C&I-Kunden flexible Designs übernahmen, die sich in bestehende Geräteräume einfügen. Diese Expansion mit einer CAGR von 31,5 % erweitert den Natrium-Schwefel-Batterie-Markt, da Integratoren platzbeschränkte Industriestandorte ohne Rückgriff auf maßgeschneiderte Bauten erschließen. Hersteller betonen, dass containerisierte Layouts Projektzeitpläne um bis zu drei Monate verkürzen – ein entscheidender Faktor für Entwickler, die Anreizfristen einhalten müssen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Kapazitätsbereich:
Dominanz im Großmaßstab mit Dynamik im mittleren BereichSysteme über 500 kWh dominierten mehr als die Hälfte der Installationen im Jahr 2024, doch das Segment 100–500 kWh verzeichnete bis 2031 das stärkste Wachstum. Die Beschaffung durch Versorgungsunternehmen trieb das oberste Segment an, da staatliche Ausschreibungen in Deutschland und Saudi-Arabien mehrere Megawattstunden pro Standort priorisierten. Die Akzeptanz im mittleren Bereich stieg bei der Netzverstärkung auf Verteilungsebene, wo Betreiber eine verlängerte Entladung ohne den Flächenbedarf herkömmlicher Spitzenlastkraftwerke benötigen. Dieses Muster unterstreicht die Konzentration der Natrium-Schwefel-Batterie-Marktgröße auf hochwertige Projekte und signalisiert eine Diversifizierung in industrielle Lastverschiebungs- und Mikronetzrollen. Da sich mittelgroße Installationen Skaleneffekten nähern, erwarten Integratoren, dass die schlüsselfertigen Kosten sich stärker an den Benchmarks für Lithiumeisenphosphat angleichen, was die gesamte adressierbare Nachfrage erhöht.
Nach Batterietemperaturtyp:
Hochtemperatursysteme bleiben vorherrschendBei einem Betrieb bei 300–350 °C hielt die Hochtemperatur-NaS-Technologie im Jahr 2025 einen Anteil von 81,7 %. Versorgungsunternehmen schätzen ihre bewährte Erfolgsbilanz von über 20 Jahren und Millionen kumulierter Zyklen. Raumtemperaturprototypen gewinnen an Bedeutung, unterstützt durch Festelektrolyt-Durchbrüche, die historische Defizite bei der Zyklenlebensdauer beheben. Von europäischen Forschungskonsortien durchgeführte Pilotprojekte haben nach 200 Zyklen eine Kapazitätserhaltung von 81 % gezeigt, was die kommerzielle Reife vorantreibt. Sollten Raumtemperaturdesigns Parität bei Haltbarkeit und Kosten erreichen, werden sie dicht besiedelte städtische Möglichkeiten erschließen, die derzeit durch Brandschutzvorschriften blockiert sind. Bis dahin stützt sich der Natrium-Schwefel-Batterie-Markt weiterhin auf bewährte Hochtemperaturplattformen für bankfähige Einnahmequellen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Installationstyp:
Netzmaßstäbliche Projekte führen, gewerbliche und industrielle Installationen gewinnen an BodenNetzmaßstäbliche Anlagen über 10 MWh machten 2025 59,4 % des Umsatzes aus und profitierten von politisch getriebenen Beschaffungen und Mengenrabattvorteilen. C&I-Projekte zwischen 0,5–10 MWh wachsen jedoch am schnellsten, da Fabriken, Rechenzentren und Campusanlagen mehrstündige Ausfallsicherheit ohne Dieselgeneratoren anstreben. Diese Kunden schätzen die lange Zyklenlebensdauer und die begrenzte Degradation von NaS-Batterien bei teilweisem Ladezustand – Faktoren, die die Betriebskosten über die Lebensdauer senken. Wohn- und Gemeinschaftsmikronetze bleiben marginal, da die Stückkosten bei Leistungsniveaus im Kilowattbereich weiterhin Lithiumeisenphosphat begünstigen. Künftige Kostensenkungen und Raumtemperaturangebote könnten die Relevanz von NaS in diesem Segment ausweiten.
Nach Anwendung:
Stabilisierung erneuerbarer Energien bleibt KernbereichFast die Hälfte der Lieferungen im Jahr 2024 entfiel auf die Stabilisierung erneuerbarer Energien und unterstreicht die wichtige Rolle von NaS-Batterien beim Ausgleich der Variabilität von Wind und Solar. Lastausgleich und Spitzenlastreduzierung stellen nun das am schnellsten wachsende Segment dar, angetrieben durch Tarifstrukturen, die Laden außerhalb der Spitzenzeiten und Entladen zu Spitzenzeiten belohnen. Notstromversorgung und Verteidigungs-Mikronetze bilden eine stetige, aber kleinere Nische, die NaS-Technologie nutzt, um missionskritische Betriebszeiten an abgelegenen Standorten zu gewährleisten. Insgesamt bestätigen diese Muster die Ausrichtung des Marktes für Natrium-Schwefel-Batterien auf Aufgaben, bei denen Entladedauer und Zyklusausdauer die reine Energiedichte überwiegen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC Natrium-Schwefel-Batterie-Markt
Der asiatisch-pazifische Raum hielt im Jahr 2024 einen Marktanteil von 42,3 %, wobei Japans ausgereifte installierte Basis und Chinas Skalierungsanreize das Volumen antrieben. Projekte wie Hubeis 200-MWh-Natriumionen-Speicheranlage verdeutlichen Pekings übergeordnete Strategie zur Verringerung der Abhängigkeit von importiertem Lithium, ergänzen NaS-Bemühungen und stärken die Komponentenlieferketten. Südkorea und südostasiatische Staaten folgen mit Pilotprogrammen, die NaS-Einheiten in bestehende Dieselnetze integrieren und so die Ziele zur Einführung erneuerbarer Energien ausweiten, ohne die Netzinfrastruktur grundlegend umzugestalten. Australiens Umrüstungen von Aluminiumhütten festigen zusätzlich die Fertigungsposition der Region.
Nordamerika Natrium-Schwefel-Batterie-Markt
Nordamerika ist der am schnellsten wachsende Markt und wird bis 2030 dank Bundessteuergutschriften und Vorschriften zur Waldbrandresilienz eine CAGR von 39,2 % verzeichnen. Kaliforniens gesetzlich verankerte Speicherziele und Texasʼ Pläne zur Netzstabilität bilden die Eckpfeiler der staatlichen Unterstützung. Versorgungsunternehmen wie Duke Energy haben begonnen, in Japan hergestellte NaS-Module zu erproben, was regionsübergreifende Technologieflüsse signalisiert, die Lernkurven verkürzen. Kanadas wasserreiche Provinzen prüfen den Einsatz von NaS zur Bewirtschaftung saisonaler Überschüsse, während Mexiko NaS nutzt, um Solarertragsspitzen zu glätten, die mit seiner schnell wachsenden Photovoltaikbasis verbunden sind.
Europa Natrium-Schwefel-Batterie-Markt
Europa verzeichnet ein stetiges Wachstum, das auf Energiesicherheit und industrielle Dekarbonisierung ausgerichtet ist. Deutschlands 230-MWh-Auftrag mit Wasserstoffanbindung positioniert NaS im Rahmen des europäischen Vorstoßes für grüne Moleküle. Das britische Energiegesetz von 2023 eröffnete Erlösquellen auf dem freien Markt für Speicher und weckte Interesse an NaS für die Teilnahme am Kapazitätsmarkt. Frankreich und Italien beauftragen Machbarkeitsstudien, die sich auf die Integration von NaS in bestehende gasbefeuerte Anlagen konzentrieren, um Stilllegungszeitpläne zu glätten. Osteuropa, angeführt von Ungarns 4,35-MWh-Demonstrationsprojekt, zeigt, wie kleinere Netze NaS nutzen, um den Zustrom erneuerbarer Energien zu stabilisieren, ohne die Verbundkapazität auszubauen.
Wettbewerbslandschaft
Marktkonzentration
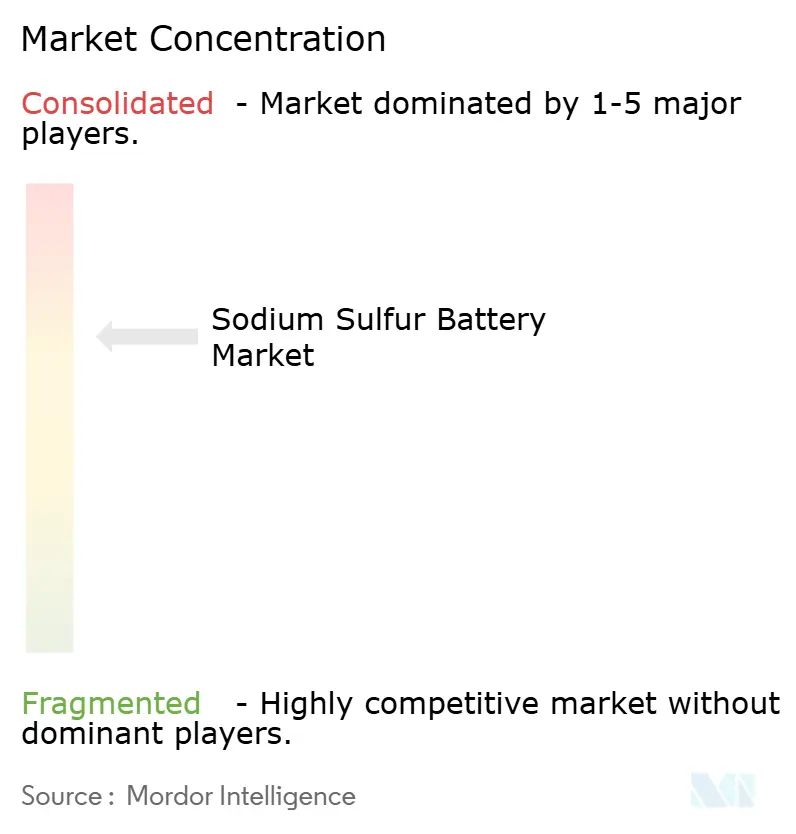
NGK Insulators verankert den Markt für Natrium-Schwefel-Batterien mit über 250 Betriebsstandorten und proprietärem Beta-Aluminiumoxid-Produktions-Know-how. Die lange Betriebsgeschichte erleichtert Bankabilitätsbedenken und verschafft dem Unternehmen einen Erstmover-Vorteil. BASFs Markteintritt im Jahr 2024 brachte frische Preisdisziplin und beanspruchte 20 % Kosteneinsparungen durch modulare Containerintegration. Wärtsilä, Fluence und Saft erkunden hybride Konfigurationen, die NaS mit Lithiumeisenphosphat kombinieren, um Leistungs- und Energiedienstleistungen in einzelnen Installationen abzudecken. Materiallieferanten wie Idemitsu und Sumitomo Chemical beeilen sich, zähigere Festkörperelektrolyte zu kommerzialisieren, was auf eine vorgelagerte Diversifizierung hindeutet.
Strategische Schritte seit 2024 umfassen NGKs Expansion nach Osteuropa, BASFs Skalierung einer zweiten NaS-Produktionslinie in Deutschland und Wärtsiläs Gewinn eines 300-MW-Projekts in Schottland mit Hochenergiemodulen. Partnerschaften zwischen Versorgungsunternehmen und NaS-Herstellern haben sich vertieft: Duke Energys Beschaffung von NGK demonstriert grenzüberschreitende Zusammenarbeit, während saudi-arabische Netzbetreiber Rahmenvereinbarungen für Multi-Gigawatt-NaS-Portfolios unterzeichnet haben. Risikokapital fließt in Raumtemperatur-NaS-Start-ups und spiegelt das Anlegervertrauen wider, dass städtische Sicherheitsverbesserungen die nächste Erschließung für die Ausweitung des adressierbaren Marktes darstellen.
Der künftige Wettbewerb könnte sich auf Elektrolytdurchbrüche und Fertigungslokalisierung konzentrieren. Sollten Raumtemperaturdesigns bis 2027 kommerzialisiert werden, könnte eine neue Welle von Marktteilnehmern NGKs Vorsprung erodieren. Bis dahin begünstigt die Marktkonzentration weiterhin etablierte Anbieter mit bewährten Felddaten und vertikal integrierten Komponentenlieferketten.
Marktführer der Natrium-Schwefel-Batterie-Branche
-
NGK Insulators Ltd.
-
BASF SE
-
Contemporary Amperex Technology Ltd (CATL)
-
Mitsubishi Heavy Industries, Ltd.
-
Sumitomo Electric Industries Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Natrium-Schwefel-Batterie-Markt Unternehmen in diesem Bericht
- NGK Insulators Ltd
- BASF SE
- Sumitomo Electric Industries Ltd
- Mitsubishi Heavy Industries Ltd
- HiNa Battery Technology Co. Ltd
- Contemporary Amperex Technology Ltd (CATL)
- FZSoNick (FIAMM Energy Technology)
- Hithium Energy Storage
- Sharp Energy Solutions
- China Datang Corp.
- Tokyo Electric Power Company (TEPCO)
- Wartsila Energy
- Siemens AG
- General Electric Vernova
- Fluence Energy Inc.
- Pacific Northwest National Laboratory (PNNL)
- CATL HiNa Joint Venture
- State Grid Corp. of China
- Xcel Energy
- EDF Renewables
Lesen Sie die Analyse der Natrium-Schwefel-Batterie-Unternehmen
Neueste Industrielle Entwicklungen in Natrium-Schwefel-Batterie-Markt
- Mai 2025: NGK-Natrium-Schwefel-Batterien wurden in einem 70-MWh-Projekt in Japan eingesetzt und vom US-amerikanischen Versorgungsunternehmen Duke Energy für einen Pilotversuch ausgewählt. NGKs Natrium-Schwefel-Batterie (NAS) ist eine der kommerziell ausgereiftesten nicht-lithiumbasierten elektrochemischen Technologien für netzmaßstäbliche Energiespeicheranwendungen.
- Januar 2025: Forscher der Fujian Normal University berichteten über einen Dual-Salz-quasi-festen Polymerelektrolyten, der nach 200 Zyklen 81 % der Kapazität beibehält und die Machbarkeit von Raumtemperatur-NaS unterstützt.
- Juni 2024: BASF hat in Zusammenarbeit mit NGK das NAS MODEL L24 vorgestellt, ein verbessertes Natrium-Schwefel-Batteriesystem (NaS), das im Vergleich zu früheren Modellen eine Senkung der Gesamtbetriebskosten um 20 % erreicht. Dieses System der nächsten Generation ist für Anwendungen mit mittlerer bis langer Energiespeicherdauer (LDES) konzipiert, die typischerweise 6 Stunden oder mehr Speicherung erfordern.
- April 2024: NGK Insulators sicherte sich einen Vertrag zur Lieferung von NAS-Batterien mit einer Gesamtkapazität von über 230 MWh für ein deutsches Grüner-Wasserstoff-Projekt, das von HH2E an der Ostseeküste entwickelt wird.
Berichtsumfang des globalen Marktes für Natrium-Schwefel-Batterien
Der Marktbericht für Natrium-Schwefel-Batterien umfasst:
Segmentierungsübersicht
| Containerisiertes Plug-and-Play |
| Rack-montierte Moduleinheiten |
| Unter 100 kWh |
| 100 bis 500 kWh |
| Über 500 kWh |
| Hochtemperatur (300–350 °C) NaS |
| Raumtemperatur-NaS |
| Netzmaßstäblich (über 10 MWh) |
| Gewerblich und industriell (0,5 bis 10 MWh) |
| Wohn- und Gemeinschaftsmikronetze (unter 0,5 MWh) |
| Stabilisierung erneuerbarer Energien |
| Notstromversorgung |
| Lastausgleich und Spitzenlastreduzierung |
| Verteidigungs- und Fernmikronetze |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Modulbauform | Containerisiertes Plug-and-Play | |
| Rack-montierte Moduleinheiten | ||
| Nach Kapazitätsbereich | Unter 100 kWh | |
| 100 bis 500 kWh | ||
| Über 500 kWh | ||
| Nach Batterietemperaturtyp | Hochtemperatur (300–350 °C) NaS | |
| Raumtemperatur-NaS | ||
| Nach Installationstyp | Netzmaßstäblich (über 10 MWh) | |
| Gewerblich und industriell (0,5 bis 10 MWh) | ||
| Wohn- und Gemeinschaftsmikronetze (unter 0,5 MWh) | ||
| Nach Anwendung | Stabilisierung erneuerbarer Energien | |
| Notstromversorgung | ||
| Lastausgleich und Spitzenlastreduzierung | ||
| Verteidigungs- und Fernmikronetze | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt das schnelle Wachstum im Markt für Natrium-Schwefel-Batterien an?
Versorgungsunternehmen benötigen Speicher mit einer Entladekapazität von sechs Stunden oder mehr, und staatliche Steuergutschriften begünstigen Nicht-Lithium-Chemien, was die Nachfrage mit einer CAGR von 26,44 % bis 2031 steigert.
Wie groß wird der Natrium-Schwefel-Batterie-Markt bis 2031 sein?
Prognosen deuten auf einen Jahresumsatz von 1,42 Milliarden USD bis 2031 hin, gegenüber 0,33 Milliarden USD im Jahr 2025.
Warum sind containerisierte Module so beliebt?
Standard-ISO-Container werden werkseitig getestet mit integrierter Wärmeregelung geliefert, verkürzen Projektzeitpläne und machten 2024 72,8 % der Lieferungen aus.
Welche Region wächst am schnellsten?
Nordamerika verzeichnet mit einer CAGR von 39,2 % die höchste Wachstumsrate, unterstützt durch die Produktionsgutschriften des Inflation Reduction Act.
Sind Natrium-Schwefel-Batterien bei Raumtemperatur kommerziell einsatzbereit?
Prototypzellen zeigen vielversprechende Haltbarkeit, aber eine großmaßstäbliche kommerzielle Einführung wird gegen Ende des Jahrzehnts erwartet, wenn die Zähigkeit der Festkörperelektrolyte verbessert wird.
Wie schneiden Natrium-Schwefel-Batterien im Kostenvergleich mit Lithiumeisenphosphat ab?
NaS-Systeme der nächsten Generation zielen auf 250–300 USD pro kWh ab und konkurrieren mit LiFePO₄ für Anwendungen, die mehr als vier Stunden Entladung benötigen.