
Tamanho e Participação do Mercado de Baterias de Sódio-Enxofre
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 0.44 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.42 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 26.44 % |
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Baterias de Sódio-Enxofre pela Mordor Intelligence
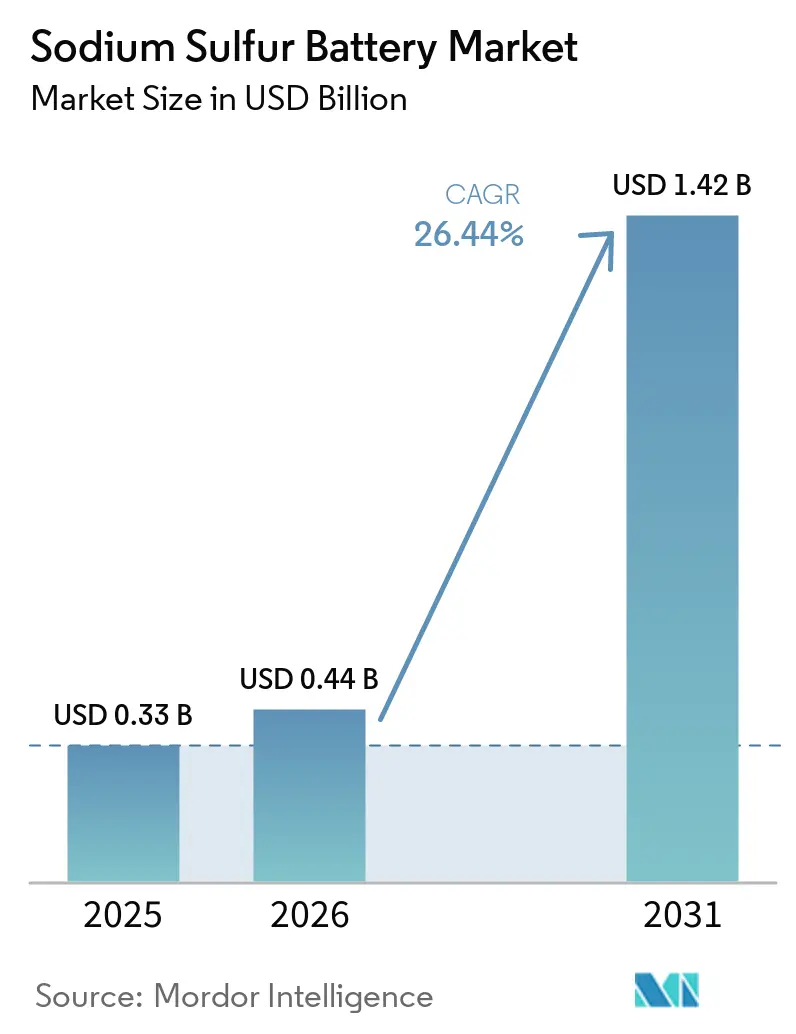
O tamanho do Mercado de Baterias de Sódio-Enxofre está projetado para expandir de 0,33 bilhões de USD em 2025 e 0,44 bilhões de USD em 2026 para 1,42 bilhões de USD até 2031, registrando um CAGR de 26,44% entre 2026 e 2031. Incentivos de políticas públicas, necessidades de fortalecimento da rede elétrica e a transição para soluções de armazenamento de energia de longa duração superiores a 6 horas sustentam esse crescimento. As concessionárias estão substituindo sistemas de íons de lítio para funções de descarga de múltiplas horas, enquanto os fabricantes estão padronizando módulos em contêineres para encurtar os cronogramas dos projetos. A demanda regional é liderada pela Ásia-Pacífico, em razão da base estabelecida de NaS no Japão, mas a América do Norte está reduzindo a diferença à medida que a Lei de Redução da Inflação direciona créditos fiscais para químicas não baseadas em lítio. A intensidade competitiva permanece moderada: NGK Insulators mantém uma forte base instalada, enquanto os novos módulos da BASF reivindicam reduções de custo de 20%, impulsionando uma adoção mais ampla em aplicações comerciais e industriais (C&I).
Principais Conclusões do Relatório
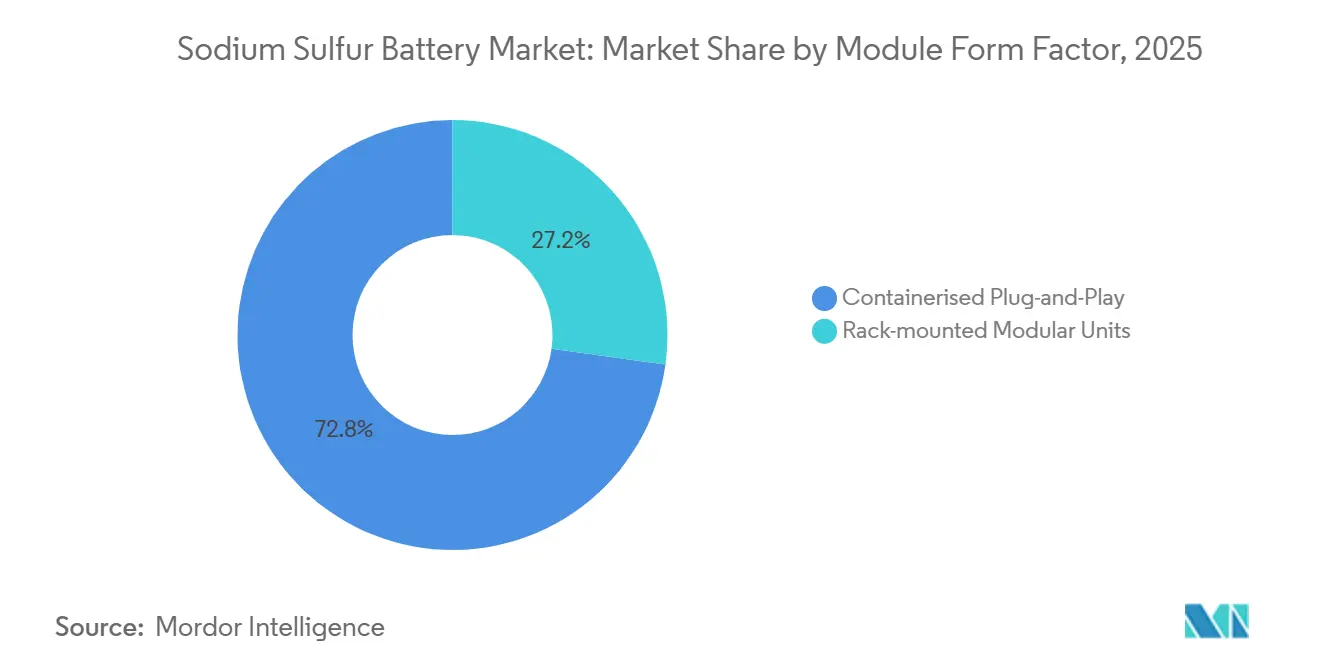
- Por fator de forma do módulo, sistemas em contêineres plug-and-play detinham 72,8% da participação do mercado de baterias de sódio-enxofre em 2025, enquanto as unidades montadas em rack têm previsão de avançar a um CAGR de 31,5% até 2031.
- Por faixa de capacidade, sistemas acima de 500 kWh capturaram 61,2% do tamanho do mercado de baterias de sódio-enxofre em 2025; a faixa de 100-500 kWh registra a expansão mais rápida, com CAGR de 37,6% até 2031.
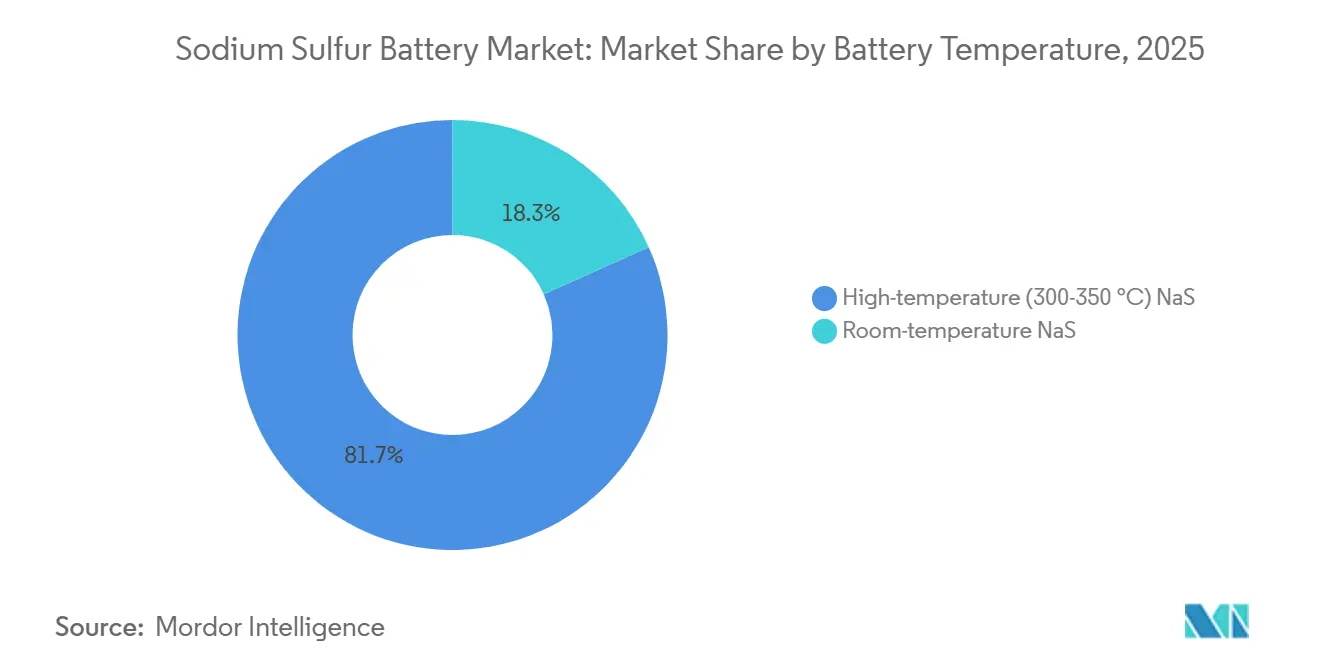
- Por temperatura da bateria, a tecnologia NaS de alta temperatura representou 81,7% da participação de mercado em 2025, enquanto as variantes de temperatura ambiente estão projetadas para crescer a um CAGR de 32,8% até 2031.
- Por tipo de instalação, projetos em escala de rede acima de 10 MWh comandaram uma participação de 59,4% em 2025; as instalações C&I entre 0,5–10 MWh apresentam o ritmo mais rápido, com CAGR de 34,9% até 2031.
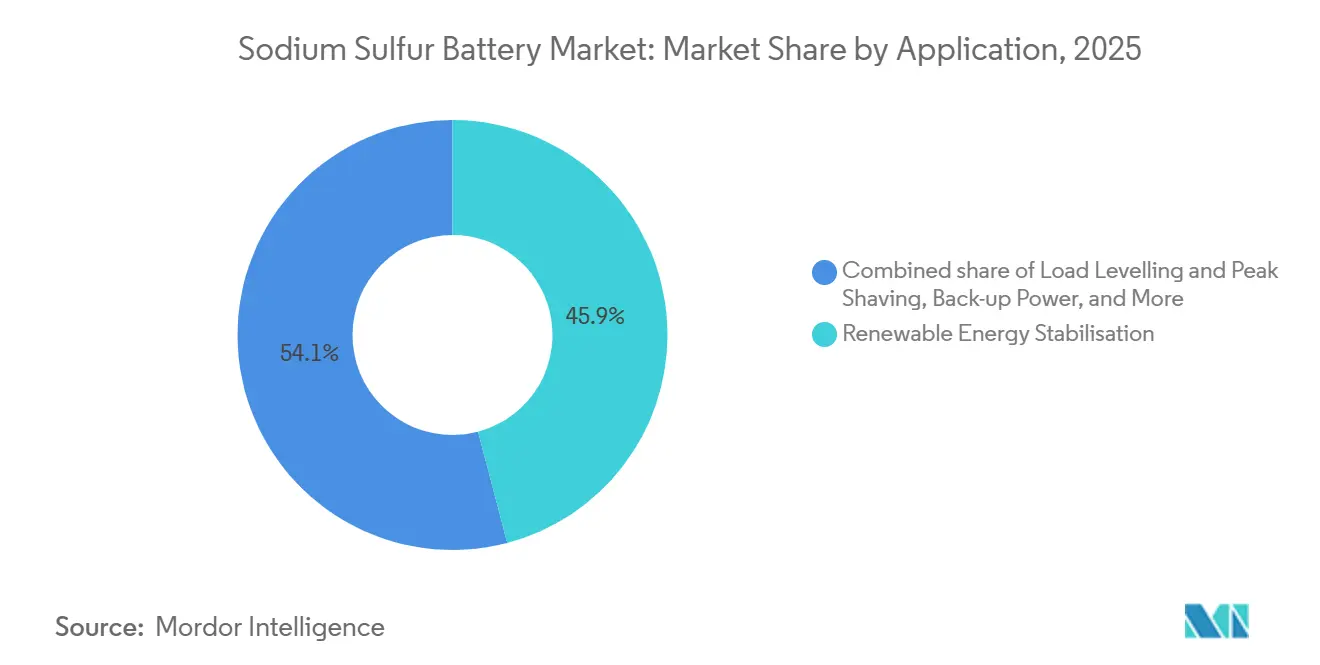
- Por aplicação, a estabilização de energia renovável representou 45,9% da demanda total em 2025; os usos de nivelamento de carga e corte de pico registram o maior CAGR previsto, de 33,7% até 2031.
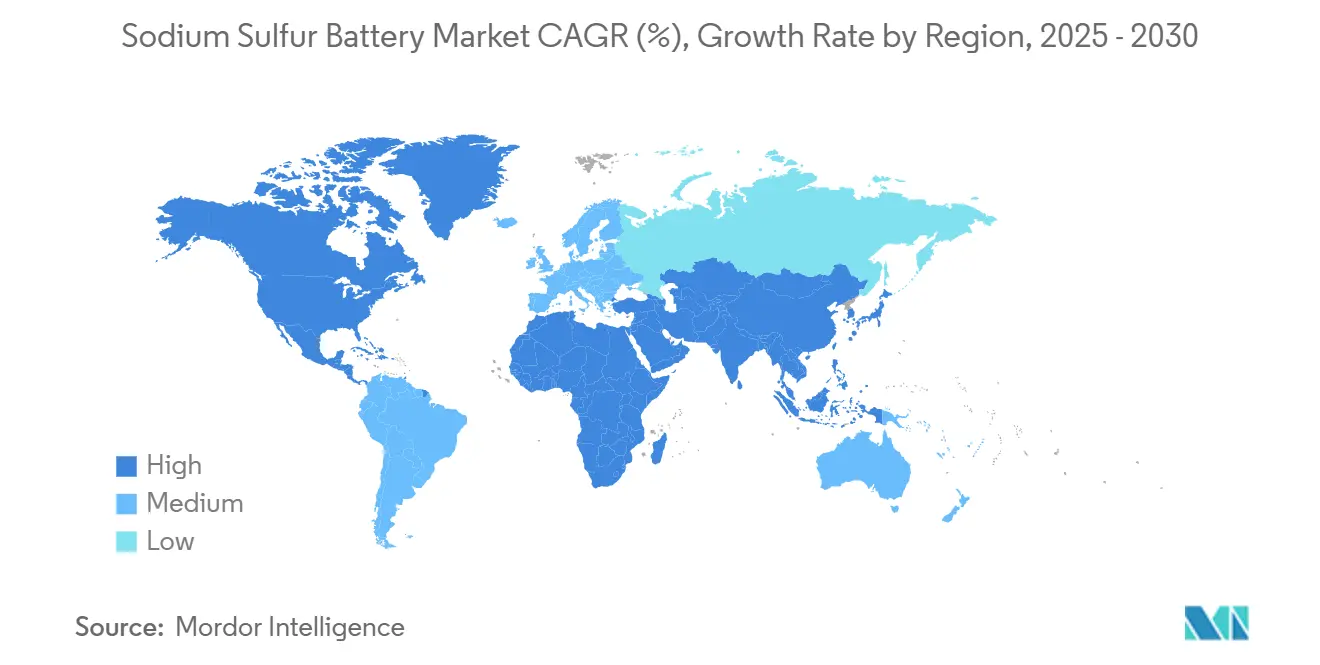
- Por geografia, a Ásia-Pacífico deteve a maior participação, de 42,3% em 2025, enquanto a América do Norte deve crescer mais rapidamente, a um CAGR de 39,2% até 2031.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Rápida expansão de licitações de armazenamento de energia de longa duração (≥6 h) | +8.50% | Global, com concentração na América do Norte e na UE | Médio prazo (2-4 anos) |
| Queda do custo em USD/kWh em relação ao íon de lítio em aplicações acima de 4 horas | +6.20% | Núcleo da Ásia-Pacífico, com expansão para a América do Norte | Curto prazo (≤ 2 anos) |
| Incentivos políticos favoráveis para químicas não baseadas em lítio (ex.: créditos bônus da Lei de Redução da Inflação dos EUA) | +4.80% | América do Norte, com a UE seguindo estruturas semelhantes | Médio prazo (2-4 anos) |
| Necessidades de fortalecimento da rede em regiões propensas a tufões e incêndios florestais | +3.70% | Ásia-Pacífico (Japão, Filipinas), América do Norte (Califórnia, Texas) | Longo prazo (≥ 4 anos) |
| Fluxos de sódio e enxofre como subprodutos industriais reduzindo os custos de matéria-prima | +2.10% | Global, com vantagens em regiões industriais | Longo prazo (≥ 4 anos) |
| Reaproveitamento de instalações ociosas de fundição de alumina como plantas de módulos NaS | +1.20% | Austrália, Oriente Médio, América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Rápida Expansão de Licitações de Armazenamento de Energia de Longa Duração (≥6 h)
A aquisição por parte das concessionárias está se deslocando para soluções capazes de fornecer seis ou mais horas de descarga, posicionando o mercado de baterias de sódio-enxofre como uma opção preferencial para projetos emergentes de armazenamento de energia de longa duração. O Departamento de Energia dos EUA tem como meta uma redução de 90% nos custos de armazenamento de longa duração até 2030, e os sistemas baseados em sódio têm projeção de entregar custos nivelados abaixo de USD 0,280 por kWh, em comparação com USD 0,553 por kWh em 2024. Pedidos como a instalação de 230 MWh da NGK para um projeto alemão de hidrogênio verde ilustram como a capacidade de descarga prolongada garante contratos premium. Avaliações da Califórnia sugerem que o armazenamento de 100 horas poderia capturar um décimo do mercado estadual se os custos permanecerem competitivos com as soluções de íons de lítio.(1) Esses desenvolvimentos estão reformulando os modelos de planejamento de rede que antes se centravam em ativos de íons de lítio de quatro horas, e elevam a tecnologia de baterias de sódio-enxofre onde a duração da energia supera a densidade de potência.
Queda do Custo em USD/kWh em Relação ao Íon de Lítio em Aplicações Acima de 4 Horas
A economia é fundamental: os mais recentes módulos NaS conteinerizados da BASF reduzem 20% dos custos anteriores, colocando os preços dos sistemas na faixa de USD 250–300 por kWh, que compete diretamente com as ofertas de fosfato de ferro e lítio. As curvas de custo continuam a se beneficiar de fluxos de sódio e enxofre como subprodutos industriais, que reduzem a exposição à volatilidade dos preços do lítio.(2) Os testes do Centro de Pesquisa de Jülich revelaram densidades de energia de 280 Wh/kg, reduzindo a diferença de desempenho em relação ao íon de lítio, mantendo as vantagens de custo de materiais. À medida que a fabricação escala e a eficiência da produção de beta-alumina melhora, o ponto de cruzamento em que os sistemas NaS superam o íon de lítio no custo total de propriedade se aproxima de durações ainda mais curtas.
Incentivos Políticos Favoráveis para Químicas Não Baseadas em Lítio (ex.: créditos bônus da Lei de Redução da Inflação dos EUA)
A Lei de Redução da Inflação concede créditos fiscais de produção de até USD 45 por kWh para células fabricadas domesticamente, impulsionando um triplicamento do pipeline de desenvolvimento de armazenamento de energia nos EUA desde 2023. Créditos fiscais de investimento complementares recompensam projetos que atendem aos limites de conteúdo doméstico, beneficiando o setor de baterias de sódio-enxofre, que depende de matérias-primas locais abundantes em vez de lítio importado. A Europa espelha esse impulso: o Regulamento de Baterias da UE exige a diversificação da cadeia de suprimentos, aumentando o interesse dos desenvolvedores em instalações NaS. O Japão formalizou o desenvolvimento de eletrólitos sólidos como uma indústria crítica, garantindo a continuidade do financiamento de pesquisa para materiais relacionados ao NaS.
Necessidades de Fortalecimento da Rede em Regiões Propensas a Tufões e Incêndios Florestais
Condições climáticas extremas impulsionam a demanda por armazenamento de longa duração e termicamente robusto. Estudos sobre os impactos de tufões no Japão mostram interrupções repetidas que incentivam as concessionárias a buscar baterias tolerantes a altas temperaturas. O plano de fortalecimento da rede da Califórnia prioriza o armazenamento capaz de operar com segurança em temperaturas ambiente elevadas, onde a química NaS evita o risco de fuga térmica associado ao íon de lítio. Pilotos de microrredes em regiões de alto risco demonstraram mais de 50 horas de autonomia durante interrupções, reforçando a adequação do NaS para infraestruturas críticas. Projetos de grande escala, como o programa de armazenamento de energia de 2,5 GW da Arábia Saudita, ressaltam essa demanda impulsionada pela resiliência.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Códigos de segurança que limitam instalações de alta temperatura em zonas urbanas densas | -4.30% | Centros urbanos da América do Norte e da UE | Curto prazo (≤ 2 anos) |
| Fragilidade dos tubos de eletrólito sólido de β-alumina | -3.80% | Fabricação e implantação global | Médio prazo (2-4 anos) |
| Aceleração da redução de custos em alternativas de LiFePO₄ e íons de sódio | -5.20% | Global, com a Ásia-Pacífico liderando as reduções de custo | Curto prazo (≤ 2 anos) |
| Escassez de subscrição de seguros para sistemas de sal fundido | -2.10% | Ambientes regulatórios da América do Norte e da UE | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Códigos de Segurança que Limitam Instalações de Alta Temperatura em Zonas Urbanas Densas
Regulamentações como o 49 CFR 173.189 dos EUA impõem condições rigorosas de transporte e instalação para baterias de sal fundido, exigindo vedação hermética e provisões de supressão de incêndio que dificultam a instalação em telhados ou subsolos.(3) As diretivas europeias também restringem o armazenamento de alta temperatura próximo a estruturas ocupadas, limitando a adoção de NaS em cidades com espaço restrito. À medida que as metas de energias renováveis urbanas aumentam, esses códigos desviam a demanda para o íon de lítio ou para químicas emergentes de estado sólido, restringindo a penetração de NaS no curto prazo até que os projetos de temperatura ambiente amadureçam.
Fragilidade dos Tubos de Eletrólito Sólido de β-alumina
Rachaduras mecânicas e penetração de dendritos permanecem os principais modos de falha. Pesquisas na Electrochimica Acta mostram que pequenos aumentos de impedância podem preceder a fratura catastrófica do tubo, exigindo controle de qualidade rigoroso. Os rendimentos de fabricação, portanto, afetam as percepções de confiabilidade e os custos de garantia. Abordagens de eletrólito composto em estudo visam aumentar a resistência, mas a implementação comercial ainda está a dois ou três anos de distância.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Fator de Forma do Módulo:
Sistemas Conteinerizados Impulsionam a Padronização do MercadoOs módulos em contêineres capturaram a maior parte da demanda em 2025, refletindo uma clara preferência por unidades montadas em fábrica e em conformidade com as normas ISO, que simplificam o transporte e o comissionamento. Os operadores de rede reconhecem que os projetos em contêineres integram subsistemas de gestão térmica e supressão de incêndio, reduzindo os prazos de engenharia e facilitando as aprovações regulatórias. Embora menores em volume, as unidades montadas em rack cresceram rapidamente à medida que clientes C&I adotaram projetos flexíveis que se encaixam em salas de equipamentos existentes. Essa expansão a um CAGR de 31,5% amplia o mercado de baterias de sódio-enxofre à medida que os integradores atendem a locais industriais com restrição de espaço sem recorrer a construções sob medida. Os fabricantes destacam que os layouts em contêineres reduzem os cronogramas dos projetos em até três meses, um fator decisivo para os desenvolvedores que buscam cumprir prazos de incentivos.


Por Faixa de Capacidade:
Dominância em Grande Escala com Impulso na Faixa IntermediáriaSistemas superiores a 500 kWh dominaram mais da metade das implantações de 2024, mas a categoria de 100-500 kWh registrou o crescimento mais acentuado até 2031. As aquisições das concessionárias impulsionaram o segmento superior, à medida que licitações estaduais na Alemanha e na Arábia Saudita priorizaram múltiplos megawatts-hora por local. A adoção na faixa intermediária aumentou no reforço da rede em nível de distribuição, onde os operadores precisam de descarga prolongada sem a área de terreno das usinas de pico tradicionais. Esse padrão ressalta a concentração do tamanho do mercado de baterias de sódio-enxofre em projetos de alto valor, sinalizando diversificação para funções de deslocamento de carga industrial e microrrede. À medida que as instalações de médio porte se aproximam das economias de escala, os integradores esperam que os custos turnkey se alinhem mais estreitamente com os benchmarks de fosfato de ferro e lítio, elevando a demanda total endereçável.
Por Tipo de Temperatura da Bateria:
Sistemas de Alta Temperatura Permanecem PredominantesOperando a 300–350 °C, a tecnologia NaS de alta temperatura manteve uma participação de 81,7% em 2025. As concessionárias valorizam seu histórico estabelecido de mais de 20 anos e milhões de ciclos acumulados. Os protótipos de temperatura ambiente estão ganhando força, auxiliados por avanços em eletrólitos sólidos que resolvem as deficiências históricas de vida útil em ciclos. Projetos pilotados por consórcios de pesquisa europeus demonstraram 81% de retenção de capacidade após 200 ciclos, avançando a prontidão comercial. Caso os projetos de temperatura ambiente alcancem paridade em durabilidade e custo, eles desbloquearão oportunidades em áreas urbanas densas atualmente bloqueadas por códigos de incêndio. Até lá, o mercado de baterias de sódio-enxofre continua a se apoiar em plataformas comprovadas de alta temperatura para fluxos de receita financiáveis.
Por Tipo de Instalação:
Projetos em Escala de Rede Lideram, C&I Ganha TerrenoAs instalações em escala de rede acima de 10 MWh representaram 59,4% da receita em 2025, beneficiando-se de aquisições impulsionadas por políticas públicas e economias de compra em volume. No entanto, os projetos C&I entre 0,510 MWh estão crescendo mais rapidamente, à medida que fábricas, centros de dados e campi buscam resiliência de múltiplas horas sem geradores a diesel. Esses clientes valorizam a longa vida útil em ciclos das baterias NaS e a degradação limitada em estado de carga parcial, fatores que reduzem as despesas operacionais ao longo da vida útil. As microrredes residenciais e comunitárias permanecem marginais porque os custos unitários ainda favorecem o fosfato de ferro e lítio em níveis de potência na escala de quilowatts. Reduções futuras de custos e ofertas de temperatura ambiente poderiam expandir a relevância do NaS neste segmento.
Por Aplicação:
Estabilização de Energia Renovável Permanece como NúcleoQuase metade das remessas de 2024 abordou a estabilização de energia renovável, destacando o papel vital das baterias NaS no equilíbrio da variabilidade eólica e solar. Os usos de nivelamento de carga e corte de picos agora representam a fatia de crescimento mais rápido, impulsionados por estruturas tarifárias que recompensam a carga fora do pico e a descarga no pico. A energia de reserva e as microrredes de defesa formam um nicho estável, mas menor, usando a tecnologia NaS para garantir o tempo de atividade de missão crítica em locais remotos. Coletivamente, esses padrões confirmam a orientação do mercado de baterias de sódio-enxofre para funções onde a duração da descarga e a resistência do ciclo superam a mera densidade de energia.
Análise Geográfica
Mercado de Baterias de Sódio-Enxofre da APAC
A Ásia-Pacífico manteve uma participação de mercado de 42,3% em 2024, com a base de instalações madura do Japão e os incentivos de expansão da China impulsionando o volume. Projetos como a usina de armazenamento Na-íon de 200 MWh de Hubei demonstram a estratégia mais ampla de Pequim para reduzir a dependência do lítio importado, complementando os esforços com baterias NaS e alimentando as cadeias de fornecimento de componentes. A Coreia do Sul e os países do Sudeste Asiático estão seguindo com programas-piloto que integram unidades NaS às redes de diesel existentes, ampliando as metas de adoção de energias renováveis sem reformular a infraestrutura de rede. As conversões de fundições de alumina na Austrália consolidam ainda mais a proposta de fabricação da região.
Mercado de Baterias de Sódio-Enxofre da América do Norte
A América do Norte é a região de crescimento mais acelerado, com previsão de CAGR de 39,2% até 2030, impulsionada por créditos fiscais federais e mandatos de resiliência a incêndios florestais. As metas legisladas de armazenamento da Califórnia e os planos de estabilidade da rede do Texas formam os pilares do apoio em nível estadual. Concessionárias como a Duke Energy começaram a testar módulos NaS fabricados no Japão, sinalizando fluxos tecnológicos inter-regionais que encurtam as curvas de aprendizado. As províncias ricas em hidroeletricidade do Canadá avaliam o uso de NaS para gerenciar excedentes sazonais, enquanto o México utiliza NaS para nivelar os picos de geração solar vinculados à sua base fotovoltaica em rápido crescimento.
Mercado de Baterias de Sódio-Enxofre da Europa
A Europa mantém um crescimento estável centrado na segurança energética e na descarbonização industrial. O pedido alemão de 230 MWh vinculado ao hidrogênio posiciona as baterias NaS no impulso do continente em direção às moléculas verdes. A Lei de Energia do Reino Unido de 2023 abriu rotas de receita no mercado livre para armazenamento, atraindo interesse em NaS para participação no mercado de capacidade. França e Itália estão encomendando estudos de viabilidade focados na integração de NaS em ativos a gás legados para suavizar os cronogramas de desativação. A Europa Oriental, liderada pela demonstração de 4,35 MWh da Hungria, ilustra como redes menores utilizam NaS para estabilizar o influxo de renováveis sem expandir a capacidade dos interconectores.

Cenário Competitivo
A NGK Insulators ancora o mercado de baterias de sódio-enxofre com mais de 250 locais em operação e know-how proprietário de produção de beta-alumina. Seu longo histórico operacional facilita as preocupações com a bancabilidade, dando à empresa uma vantagem de pioneirismo. A entrada da BASF em 2024 injetou nova disciplina de preços, afirmando economias de custo de 20% por meio da integração de contêineres modulares. Wärtsilä, Fluence e Saft exploram configurações híbridas que combinam NaS com fosfato de ferro e lítio para cobrir serviços de potência e energia em instalações únicas. Fornecedores de materiais como Idemitsu e Sumitomo Chemical estão correndo para comercializar eletrólitos sólidos mais resistentes, sinalizando diversificação a montante.
Os movimentos estratégicos desde 2024 incluem a NGK expandindo para a Europa Oriental, a BASF escalando uma segunda linha de produção NaS na Alemanha e a Wärtsilä vencendo um projeto escocês de 300 MW usando módulos de alta energia. As parcerias entre concessionárias e fabricantes de NaS se estreitaram: a aquisição da Duke Energy junto à NGK demonstra colaboração transfronteiriça, enquanto os operadores de rede sauditas assinaram acordos-quadro para portfólios NaS de múltiplos gigawatts. O financiamento de capital de risco flui para startups de NaS de temperatura ambiente, refletindo a crença dos investidores de que as melhorias de segurança urbana representam o próximo desbloqueio para a expansão do mercado endereçável.
A competição futura pode girar em torno de avanços em eletrólitos e localização da fabricação. Se os projetos de temperatura ambiente forem comercializados até 2027, uma nova onda de entrantes poderia corroer a liderança da NGK. Até então, a concentração do mercado continua a favorecer os incumbentes com dados de campo comprovados e fornecimento de componentes verticalmente integrado.
Líderes do Setor de Baterias de Sódio-Enxofre
-
NGK Insulators Ltd.
-
BASF SE
-
Contemporary Amperex Technology Ltd (CATL)
-
Mitsubishi Heavy Industries, Ltd.
-
Sumitomo Electric Industries Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Baterias de Sódio-Enxofre
- NGK Insulators Ltd
- BASF SE
- Sumitomo Electric Industries Ltd
- Mitsubishi Heavy Industries Ltd
- HiNa Battery Technology Co. Ltd
- Contemporary Amperex Technology Ltd (CATL)
- FZSoNick (FIAMM Energy Technology)
- Hithium Energy Storage
- Sharp Energy Solutions
- China Datang Corp.
- Tokyo Electric Power Company (TEPCO)
- Wartsila Energy
- Siemens AG
- General Electric Vernova
- Fluence Energy Inc.
- Pacific Northwest National Laboratory (PNNL)
- CATL HiNa Joint Venture
- State Grid Corp. of China
- Xcel Energy
- EDF Renewables

Recent Industry Developments in Mercado de Baterias de Sódio-Enxofre
- Maio de 2025: Baterias de sódio-enxofre da NGK implantadas em projeto de 70 MWh no Japão, selecionadas para piloto pela concessionária americana Duke Energy. A bateria de sódio-enxofre (NAS) da NGK é uma das tecnologias eletroquímicas não baseadas em lítio mais comercialmente maduras para aplicações de armazenamento de energia em escala de rede.
- Janeiro de 2025: Pesquisadores da Universidade Normal de Fujian relataram um eletrólito polimérico quase sólido de sal duplo retendo 81% da capacidade após 200 ciclos, apoiando a viabilidade do NaS de temperatura ambiente.
- Junho de 2024: A BASF, em colaboração com a NGK, apresentou o NAS MODEL L24, um sistema de bateria de sódio-enxofre (NaS) aprimorado que alcança uma redução de 20% no custo total de propriedade em comparação com os modelos anteriores. Este sistema de próxima geração é projetado para aplicações de armazenamento de energia de média a longa duração (LDES), normalmente exigindo 6 horas ou mais de armazenamento.
- Abril de 2024: A NGK Insulators garantiu um contrato para fornecer baterias NAS com capacidade total superior a 230 MWh para um projeto alemão de hidrogênio verde sendo desenvolvido pela HH2E ao longo da costa do Mar Báltico.


Escopo do Relatório do Mercado Global de Baterias de Sódio-Enxofre
O relatório do mercado de baterias de sódio-enxofre inclui:
Visão geral da segmentação
| Plug-and-Play Conteinerizado |
| Unidades Modulares em Rack |
| Abaixo de 100 kWh |
| 100 a 500 kWh |
| Acima de 500 kWh |
| NaS de alta temperatura (300-350 °C) |
| NaS de temperatura ambiente |
| Escala de rede (acima de 10 MWh) |
| Comercial e Industrial (0,5 a 10 MWh) |
| Microrredes Residenciais/Comunitárias (abaixo de 0,5 MWh) |
| Estabilização de Energia Renovável |
| Energia de Reserva |
| Nivelamento de Carga e Corte de Picos |
| Defesa e Microrredes Remotas |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Fator de Forma do Módulo | Plug-and-Play Conteinerizado | |
| Unidades Modulares em Rack | ||
| Por Faixa de Capacidade | Abaixo de 100 kWh | |
| 100 a 500 kWh | ||
| Acima de 500 kWh | ||
| Por Tipo de Temperatura da Bateria | NaS de alta temperatura (300-350 °C) | |
| NaS de temperatura ambiente | ||
| Por Tipo de Instalação | Escala de rede (acima de 10 MWh) | |
| Comercial e Industrial (0,5 a 10 MWh) | ||
| Microrredes Residenciais/Comunitárias (abaixo de 0,5 MWh) | ||
| Por Aplicação | Estabilização de Energia Renovável | |
| Energia de Reserva | ||
| Nivelamento de Carga e Corte de Picos | ||
| Defesa e Microrredes Remotas | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
O que está impulsionando o rápido crescimento no mercado de baterias de sódio-enxofre?
As concessionárias precisam de armazenamento capaz de descarga de seis horas ou mais, e os créditos fiscais governamentais favorecem as químicas não baseadas em lítio, elevando a demanda a um CAGR de 26,44% até 2031.
Qual será o tamanho do mercado de baterias de sódio-enxofre até 2031?
As previsões indicam 1,42 bilhões de USD em receita anual até 2031, ante 0,33 bilhões de USD em 2025.
Por que os módulos conteinerizados são tão populares?
Os contêineres ISO padrão chegam testados de fábrica com controle térmico integrado, reduzindo os cronogramas dos projetos e representando 72,8% das remessas de 2024.
Qual região está se expandindo mais rapidamente?
A América do Norte registra a maior taxa de crescimento, com CAGR de 39,2%, auxiliada pelos créditos de produção da Lei de Redução da Inflação.
As baterias de sódio-enxofre de temperatura ambiente estão comercialmente prontas?
As células protótipo mostram durabilidade promissora, mas a adoção comercial em larga escala é esperada para o final da década, à medida que a resistência do eletrólito sólido melhora.
Como as baterias de sódio-enxofre se comparam ao fosfato de ferro e lítio em termos de custo?
Os sistemas NaS de próxima geração têm como alvo USD 250–300 por kWh, rivalizando com o LiFePO₄ para aplicações que precisam de mais de quatro horas de descarga.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
