Dimensão e Quota do Mercado de Janelas Inteligentes
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
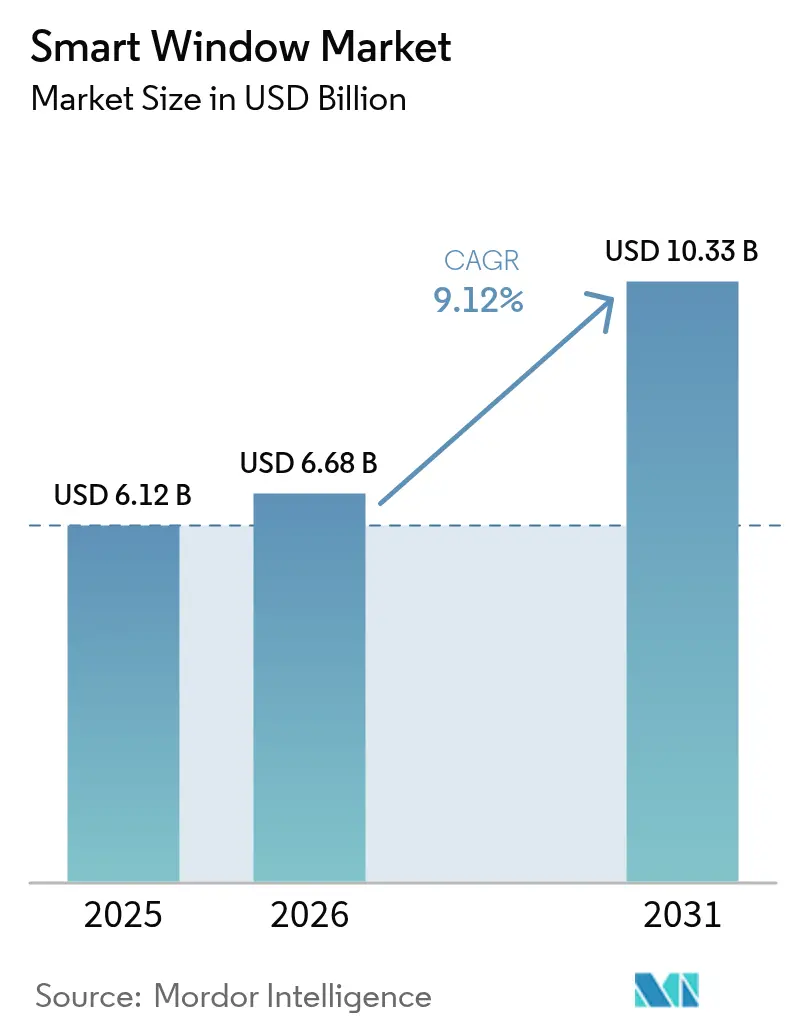
| Tamanho do Mercado (2026) | 6.68 Bilhões de dólares |
| Tamanho do Mercado (2031) | 10.33 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 9.12 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
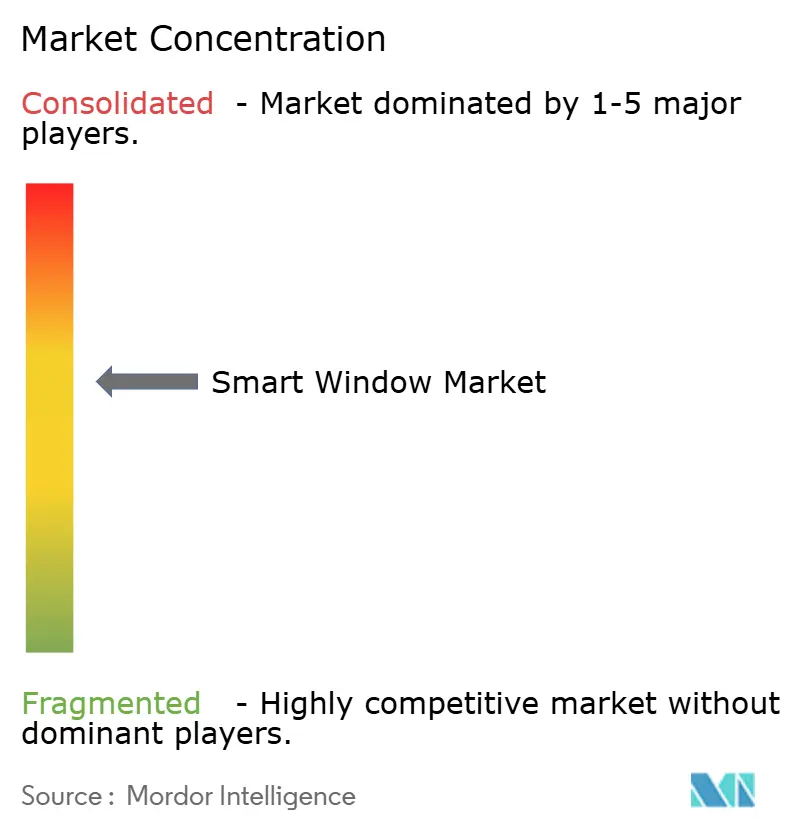
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Janelas Inteligentes por Mordor Intelligence
Espera-se que a dimensão do mercado de janelas inteligentes cresça de USD 6,12 mil milhões em 2025 para USD 6,68 mil milhões em 2026, com previsão de atingir USD 10,33 mil milhões até 2031, a uma CAGR de 9,12% no período 2026-2031. Esta trajetória alinha-se com os movimentos globais para reduzir o consumo energético em edifícios, a expansão dos ecossistemas de casas conectadas e os mandatos regulatórios que agora tratam o sombreamento automatizado como infraestrutura essencial [1]. A crescente adoção em escritórios, campi de saúde e residências premium sustenta o crescimento em volume, enquanto a integração com assistentes de voz e plataformas IoT habilitadas para Matter desbloqueia preços médios de venda mais elevados. Instrumentos regulatórios como o Título 24 da Califórnia e a edição de 2024 do IECC intersectam-se com as metas corporativas de emissões líquidas zero, ancorando a procura não discricionária no setor imobiliário comercial. Os fornecedores respondem integrando computação de borda em controladores de motores para reduzir a latência, adicionando camadas de controlos de cibersegurança que satisfazem o RGPD e as leis estaduais de privacidade dos EUA, e explorando modelos de financiamento ESCO para comprimir os ciclos de retorno em projetos de retrofit. A intensidade competitiva permanece moderada: os líderes incumbentes em sombreamento defendem a sua quota através do alcance dos canais e da fiabilidade, enquanto os especialistas em vidro eletrocrómico perseguem envelopes premium que prometem economias de 20-30% nos sistemas de climatização.
Principais Conclusões do Relatório
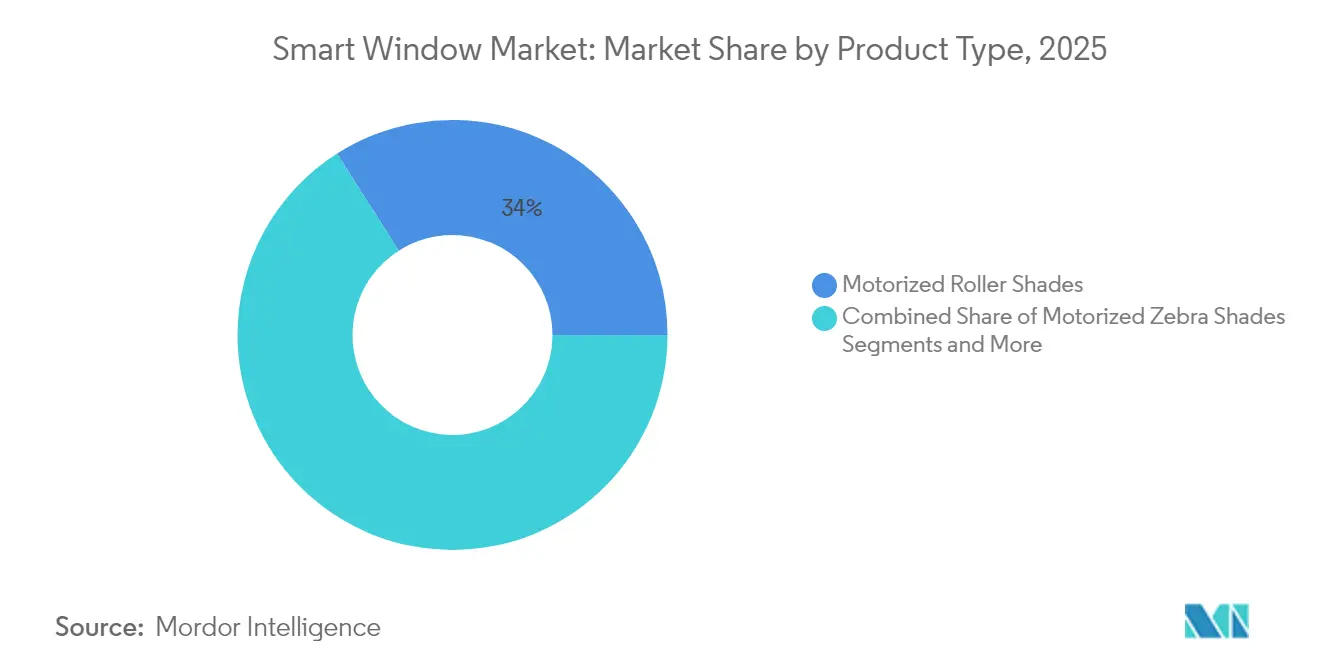
- Por tipo de produto, as persianas rolo motorizadas lideraram com 34,02% da quota do mercado de janelas inteligentes em 2025, enquanto os painéis de vidro inteligente e os controladores avançam a uma CAGR de 10,88% até 2031.
- Por fonte de energia, os sistemas cabeados representaram 40,65% da dimensão do mercado de janelas inteligentes em 2025, enquanto as soluções alimentadas por energia solar estão a expandir-se a uma CAGR de 12,05% até 2031.
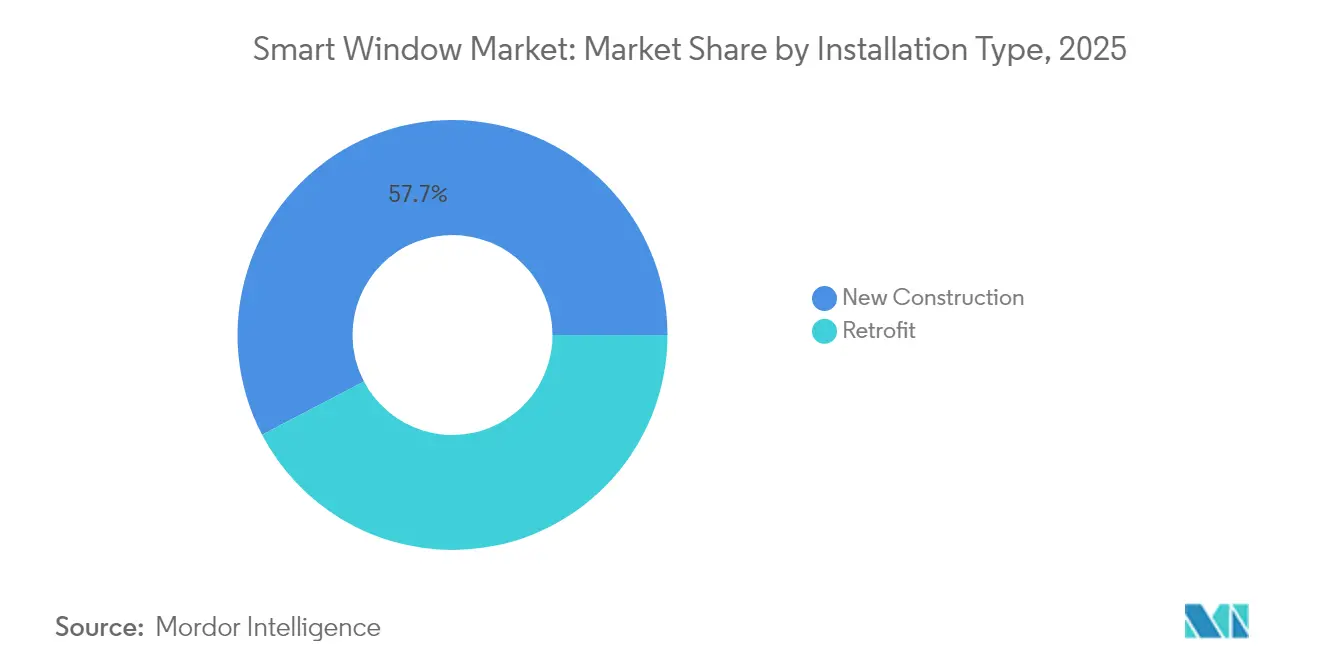
- Por tipo de instalação, os projetos de nova construção capturaram uma quota de 57,68% da dimensão do mercado de janelas inteligentes em 2025, enquanto as aplicações de retrofit registam uma CAGR de 10,22% até 2031.
- Por aplicação, as implementações comerciais detinham 37,10% da quota do mercado de janelas inteligentes em 2025, enquanto os casos de uso residencial registam o crescimento mais rápido, com uma CAGR de 11,74% até 2031.
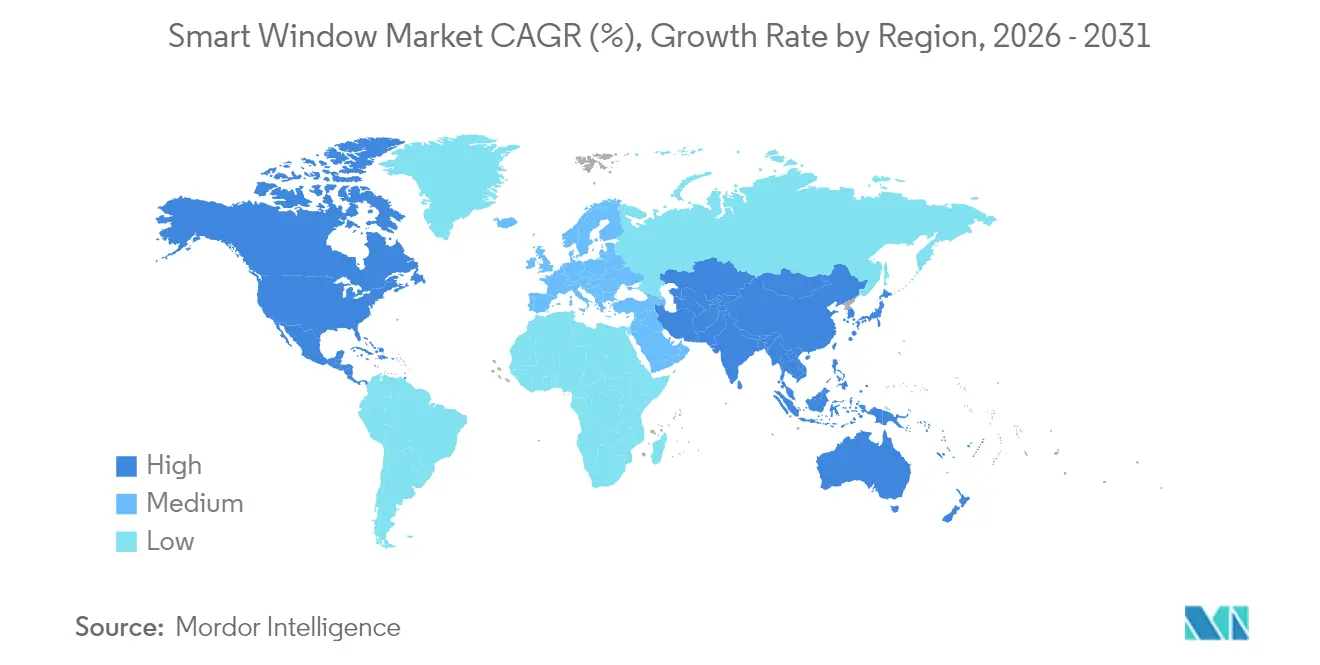
- Por geografia, a América do Norte reteve 32,12% da receita global em 2025, enquanto a Ásia-Pacífico tem projeção de registar uma CAGR de 12,31% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % Impacto na Previsão da CAGR | Relevância Geográfica | Prazo do Impacto |
|---|---|---|---|
| Crescente proeminência das casas inteligentes | +2.1% | Global, adoção precoce na América do Norte e Europa | Médio prazo (2-4 anos) |
| Regulamentações de eficiência energética e códigos de construção verde | +2.8% | América do Norte e UE como núcleo, expandindo-se para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Integração com assistentes de voz e ecossistemas IoT mais amplos | +1.9% | Global, liderado pela América do Norte e pela APAC desenvolvida | Curto prazo (≤ 2 anos) |
| Procura por soluções de iluminação natural e iluminação circadiana | +1.4% | Global, segmento premium em economias desenvolvidas | Médio prazo (2-4 anos) |
| Retrofits de envelhecimento no local e acessibilidade | +0.8% | América do Norte e Europa, emergindo na APAC desenvolvida | Longo prazo (≥ 4 anos) |
| Certificações de edifícios inteligentes a impulsionar a automatização | +1.2% | Global, concentrado em centros imobiliários comerciais | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente proeminência das casas inteligentes
A penetração das casas inteligentes atingiu 15,2% dos lares em 2024, transformando as expectativas dos consumidores em matéria de sombreamento, passando de simples motorização para automação preditiva. Os protocolos Matter e Thread permitem agora a interoperabilidade entre múltiplos fornecedores, enquanto as ligações a assistentes de voz permitem que as janelas respondam automaticamente aos horários de ocupação e às variações tarifárias. Processadores de borda instalados dentro dos motores de persiana reduzem a latência na nuvem e suportam lógica de decisão localizada. Os parceiros de canal na América do Norte reportam taxas de adição superiores a 45% quando as janelas inteligentes são incluídas em pacotes de segurança e climatização. Os fornecedores que expõem APIs abertas estão a ganhar a fidelidade dos integradores, reduzindo a dependência de hubs proprietários.
Regulamentações de eficiência energética e códigos de construção verde
O Título 24 da Califórnia impõe envidraçamento dinâmico ou sombreamento motorizado para espaços comerciais com área superior a 10.000 pés quadrados. O IECC de 2024 introduziu controlos automáticos de luz natural para zonas de iluminação lateral, enquanto a reformulação da EPBD da UE obriga os Estados-Membros a elevar os padrões de automatização de edifícios. Como os gastos de conformidade são não discricionários, os fornecedores obtêm margens mais elevadas em projetos impulsionados por regulamentação do que em renovações residenciais puramente estéticas. Certificações como LEED v4.1 e BREEAM atribuem pontos pela mitigação automática do encadeamento e do ganho de calor solar, posicionando as janelas inteligentes como uma via rentável para atingir os limiares de classificação.
Integração com assistentes de voz e ecossistemas IoT mais amplos
A Amazon divulgou que mais de 100 milhões de dispositivos compatíveis com Alexa estavam ativos em lares em 2024, sendo o controlo de persianas uma das categorias com crescimento mais rápido. A adoção do Matter reduziu o tempo de instalação em pelo menos 30% para os instaladores, alargando a distribuição no retalho. Os proprietários de escritórios integram os pontos de extremidade de janelas inteligentes no mesmo tecido BACnet ou MQTT que governa a climatização, facilitando programas holísticos de resposta à procura. A análise local incorporada nos controladores reduz a dependência do tempo de funcionamento da nuvem e protege melhor os dados dos utilizadores ao abrigo das restrições do RGPD.
Procura por soluções de iluminação natural e iluminação circadiana
Estudos clínicos demonstram que a gestão automatizada da luz natural pode aumentar os índices de qualidade do sono em 23% e reduzir a fadiga ocular em 31% nos escritórios [2]. Os hospitais equipam os quartos dos doentes com vidro eletrocrómico para apoiar os protocolos de recuperação, minimizando ao mesmo tempo os reservatórios de agentes patogénicos que se acumulam nas persianas de tecido. Os promotores comerciais comercializam a iluminação otimizada para o ritmo circadiano como um meio de retenção de inquilinos. Sensores espectrais associados a algoritmos de aprendizagem automática ajustam agora a tonalidade ou a posição da persiana a cada 15 segundos para manter os níveis de lux pretendidos sem introduzir encadeamento, melhorando os índices de satisfação dos trabalhadores em inquéritos pós-ocupação.
Análise do Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % Impacto na Previsão da CAGR | Relevância Geográfica | Prazo do Impacto |
|---|---|---|---|
| Ausência de normas de interoperabilidade | -1.8% | Global, mais acentuada em mercados regionais fragmentados | Curto prazo (≤ 2 anos) |
| Elevados custos iniciais para instalações de retrofit | -2.3% | Global, mais forte em economias emergentes sensíveis ao preço | Médio prazo (2-4 anos) |
| Preocupações com cibersegurança e privacidade de dados | -1.1% | Global, com foco regulatório na UE e na Califórnia | Curto prazo (≤ 2 anos) |
| Volatilidade da cadeia de abastecimento para eletrónica e semicondutores | -1.4% | Global, impacto concentrado nas bases de fabrico asiáticas | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Ausência de normas de interoperabilidade
Apesar do lançamento do Matter em 2024, os dispositivos legados funcionam em Zigbee, Z-Wave ou RF proprietário, obrigando os integradores a gerir pontes que aumentam o custo e a complexidade [3]. Inquéritos revelam que os problemas de compatibilidade causam 35% dos atrasos nas instalações comerciais. Os compradores empresariais hesitam em ficar presos a ecossistemas fechados que correm o risco de se tornarem obsoletos. Os fabricantes que ainda protegem as APIs enfrentam resistência dos canais, impulsionando uma mudança no setor para gateways definidos por software, capazes de traduzir múltiplos protocolos em tempo real.
Elevados custos iniciais para instalações de retrofit
Os projetos de retrofit custam 40-60% mais do que os equivalentes de nova construção, após contabilizar eletricistas, reparação de paredes e mão-de-obra de integração. As pressões sobre o fluxo de caixa são agudas em pequenas propriedades de hotelaria e retalho, onde os períodos de inatividade corroem as receitas. Embora os contratos ESCO possam diluir os custos nas economias de energia, apenas uma fração dos bancos em mercados emergentes reconhece os ativos de janelas inteligentes como garantia. Os kits alimentados por bateria reduzem os custos de cablagem, mas introduzem ciclos de manutenção que as equipas de instalações frequentemente ignoram na análise do valor atual líquido.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
A Motorização Impulsiona as Categorias TradicionaisAs persianas roller motorizadas responderam por 34,02% da participação no mercado de janelas inteligentes em 2025, impulsionadas pela confiabilidade comprovada e pela familiaridade dos instaladores. A versatilidade do tecido atende tanto às mudanças de decoração residencial quanto aos requisitos de controle de ofuscamento comercial. O crescimento do mercado de janelas inteligentes neste segmento é reforçado por motores tubulares com custo otimizado, capazes de elevar vãos mais amplos consumindo menos de 0,5 ampères. Em contraste, os painéis de vidro eletrocrômico inteligente capturam a atenção da mídia e registram um CAGR de 10,88%, mas permanecem intensivos em capital. Os controladores agora são fornecidos com processadores quad-core, suportando orquestração de cenas no dispositivo e atualizações de segurança via rede.
A convergência do sombreamento mecânico e do envidraçamento dinâmico sugere fachadas híbridas em projetos futuros. Os fabricantes agrupam hubs de integração que conectam persianas roller, persianas e vidros sob um único objeto BACnet, permitindo que os gestores de instalações ajustem com precisão o ganho de calor solar. Fornecedores como a SageGlass demonstram economias de 20 a 30% em HVAC em auditorias pós-ocupação, fortalecendo a narrativa do mercado de janelas inteligentes em torno do retorno operacional. Categorias de nicho, como persianas venezianas motorizadas, atendem a laboratórios onde médicos calibram ângulos de luz para evitar reflexos em monitores. Os sistemas de cortinas motorizadas continuam presentes em suítes de hotelaria, embora o crescimento seja mais lento devido ao custo do tecido e aos tempos de instalação mais longos.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis após a compra do relatório

Por Fonte de Energia:
A Dominância dos Sistemas Cabeados Enfrenta o Desafio SolarAs soluções cabeadas contribuíram com 40,65% para a dimensão do mercado de janelas inteligentes em 2025, graças à sua alimentação ininterrupta e integração direta com os sistemas de gestão de edifícios. Funcionam a partir de barramentos de corrente contínua de baixa tensão, simplificando a conformidade com os códigos elétricos que restringem a cablagem em tensão de linha por parte de não eletricistas. No entanto, as unidades alimentadas por energia solar estão a expandir-se a uma CAGR de 12,05%, à medida que a eficiência dos painéis ultrapassa os 22% e as baterias de fosfato de ferro-lítio mantêm 80% da capacidade para além de 3.000 ciclos.
As tiras fotovoltaicas transparentes incorporadas no envidraçamento prometem um duplo benefício: modulação da luz natural e captação de energia renovável. Os kits alimentados por bateria ocupam nichos de retrofit onde os percursos de perfuração ou as condutas são impraticáveis. Os fabricantes incorporam supercondensadores para amortecer a luz solar intermitente em regiões nubladas. Os motores de captação de energia que reciclam a energia cinética do movimento das persianas permanecem experimentais, mas ilustram como o mercado de janelas inteligentes persegue a autonomia em relação à energia da rede elétrica.
Por Tipo de Instalação:
Nova Construção Lidera Apesar da Aceleração do RetrofitAs novas construções comandaram 57,68% da receita de 2025, uma vez que os percursos elétricos, as cavidades de enquadramento e os pontos de rede são mais baratos de provisionar antes de a parede ser fechada. A adoção do mercado de janelas inteligentes em escritórios de Classe A frequentemente começa na fase de especificação arquitetónica, onde o sombreamento conta para os créditos de luz natural LEED. Em contraste, os retrofits registam uma CAGR de 10,22%, porque os proprietários enfrentam mandatos energéticos crescentes e expectativas dos inquilinos por interiores orientados para o bem-estar.
As malhas sem fio e os painéis solares autoadesivos comprimem os prazos de instalação para fins de semana, reduzindo a perturbação dos ocupantes. O parque imobiliário dos EUA construído antes de 2000 representa mais de 60% da área de pavimento, oferecendo uma vasta oportunidade de retrofit. Os ESCOs agrupam o sombreamento com projetos de iluminação LED e climatização, monetizando as economias de energia para compensar o investimento de capital. As atualizações de software fornecidas por canais de recurso celular mantêm os edifícios legados atualizados sem rasgar as paredes para nova cablagem.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis após a compra do relatório
Por Aplicação:
A Liderança Comercial Enfrenta a Disrupção ResidencialAs implementações comerciais detinham 37,10% da dimensão do mercado de janelas inteligentes em 2025, sustentadas pela conformidade com o Título 24 nos Estados Unidos e pelos códigos de construção baseados em desempenho na Europa. Os escritórios procuram ambientes sem encadeamento que melhorem as métricas de produtividade dos colaboradores, e os hospitais valorizam o vidro eletrocrómico para os protocolos de controlo de infeções. As cadeias hoteleiras adotam cortinas motorizadas para diferenciar as experiências dos hóspedes e para reduzir as cargas de arrefecimento durante os períodos de tarifas de pico.
A adoção residencial, a crescer a uma CAGR de 11,74%, aproveita os ecossistemas de casas inteligentes que agora tratam o sombreamento como tão integral quanto os termostatos. Os assistentes de voz permitem que utilizadores com mobilidade reduzida operem as persianas sem esforço manual, alinhando-se com as tendências de envelhecimento no local. As instalações de ensino instalam fachadas otimizadas para a luz natural que melhoram os índices cognitivos dos alunos, enquanto as salas limpas industriais especificam venezianas ajustadas para a minimização de partículas. As lojas de retalho automatizam as montras para mitigar os danos causados pelos raios UV nas mercadorias durante os períodos sem pessoal.
Análise Geográfica
Mercado de Janelas Inteligentes da América do Norte
A América do Norte manteve uma participação de 32,12% na receita em 2025 devido a códigos rigorosos e uma taxa de penetração de casas inteligentes de 46%. As políticas federais de arrendamento dos EUA estipulam envoltórias com eficiência energética, garantindo demanda de base mesmo quando os orçamentos discricionários se reduzem. O clima frio do Canadá intensifica o retorno sobre o investimento em economia de aquecimento, e o boom de fábricas no México sob o acordo comercial USMCA impulsiona a adoção comercial apesar dos orçamentos mais apertados.
Mercado de Janelas Inteligentes da Ásia-Pacífico, Europa e Oriente Médio
A Ásia-Pacífico é a região de crescimento mais rápido, com CAGR de 12,31%. Os projetos-piloto de cidades inteligentes da China em Shenzhen e Xangai incorporam sombreamento inteligente em conjuntos de arranha-céus, enquanto o Japão equipa blocos de habitação para idosos com persianas automatizadas para auxiliar ocupantes com mobilidade reduzida. A Coreia do Sul integra fachadas compatíveis com Matter em apartamentos premium de Seul. A Missão Cidades Inteligentes da Índia designa o controle automatizado de luz natural como um investimento elegível em Sistemas de Gestão de Energia, embora a adoção se concentre em escritórios de alto padrão. A Europa sustenta crescimento de dígito único médio com base em seu programa Renovation Wave, com a Alemanha financiando empréstimos a juros baixos para automação predial. Os Emirados Árabes Unidos e a Arábia Saudita instalam vidros eletrocrômicos em megaprojetos para combater os custos de resfriamento nos horários de pico.
Panorama regulatório
A adoção de janelas inteligentes é cada vez mais influenciada por códigos de eficiência energética predial e normas de ensaio que quantificam o desempenho de vidros e sombreamento. Nos Estados Unidos, a aplicação pela California Energy Commission dos Padrões de Eficiência Energética de Edificações de 2025 (Title 24, Part 6) entrou em vigor em 1º de janeiro de 2026, reforçando os requisitos de desempenho do envelope e consolidando o sombreamento automatizado e vidros de alto desempenho em projetos comerciais regidos por código. No plano internacional, atualizações da ISO oferecem pontos de referência comuns para declarações de desempenho, incluindo a ISO 52016-3:2023/Amd 1:2025 para procedimentos de cálculo que abrangem elementos adaptativos do envelope predial (incluindo vidros cromogênicos), e a ISO 11983:2025 para ensaios padronizados de vidros eletrocomutáveis em veículos rodoviários.
Ações regulatórias também visam a acessibilidade e as vias de conformidade para vidros dinâmicos. Nos Estados Unidos, o S. 4730 (Dynamic Glass 2.0 Act) foi apresentado em 21 de junho de 2024 para estender a elegibilidade do crédito fiscal federal de investimento em energia a projetos de construção com vidro eletrocrômico iniciados antes de 1º de janeiro de 2033, evidenciando a atenção legislativa às barreiras de custo inicial. No âmbito normativo, a ISO 9050 (características de transmitância solar e luminosa para vidros) atingiu a fase de pré-publicação em julho de 2026, apoiando comparações mais consistentes entre vidro inteligente e produtos de vidro revestido usados em edificações.
Análise da cadeia de valor
A cadeia de valor das janelas inteligentes abrange fornecedores de materiais (substratos de vidro, camadas intermediárias, revestimentos, eletrônicos), fabricação de componentes e módulos (motores, controladores, sensores, pilhas eletrocrômicas/PDLC/SPD), integração de sistemas e distribuição multicanal por meio de fabricantes de vidros, OEMs de janelas e fachadas, revendedores de persianas, eletricistas e integradores de sistemas de casa inteligente ou BA. Para o vidro inteligente, a fabricação inclui preparação do substrato, deposição de óxido condutor transparente, integração da camada ativa, vedação de bordas e etapas de laminação ou autoclave antes da montagem final da IGU, enquanto o sombreamento motorizado gira em torno de motores tubulares, baterias ou captadores solares, módulos RF e firmware de controle que se conecta a plataformas domésticas e ambientes de BMS.
A escalabilidade e o controle de qualidade dependem do rendimento e da economia de materiais: revestimentos condutores e vidros especiais podem representar itens significativos na lista de materiais, e perdas de rendimento na laminação podem limitar a produtividade e os esforços de redução de custos. Parcerias entre fornecedores de materiais avançados e desenvolvedores de eletrocrômicos demonstram coordenação entre elos anteriores e posteriores da cadeia, incluindo o acordo de desenvolvimento conjunto da Mativ com a Miru em outubro de 2024 sobre camadas intermediárias de laminação, seguido por uma primeira ordem de compra comercial em maio de 2025 para filmes de camada intermediária de TPU especial Argotec usados nas pilhas eWindow da Miru, e um investimento em participação anunciado pela Mativ em janeiro de 2026 para apoiar a produção comercial. A padronização e a certificação de segurança acompanham a produção e a instalação, com pontos de governança e conformidade que incluem comitês da ASTM (para normas relacionadas a vidros e caixilharia) e certificação segundo a ANSI Z97.1 e a 16 CFR 1201 por meio de organismos como o Safety Glazing Certification Council (SGCC).
Panorama Competitivo
O mercado de janelas inteligentes apresenta uma concentração moderada. Lutron Electronics, Somfy Systems e Hunter Douglas alavancam amplas redes de distribuidores e fiabilidade comprovada. Startups como View Inc. e SageGlass lideram as inovações em eletrocrómico, mas enfrentam pesados custos de capital. A View entrou com pedido de falência ao abrigo do Capítulo 11 em 2024, abrindo oportunidades de consolidação. A adequação ao ecossistema é agora um diferenciador primordial. Os operadores apressam-se a certificar a compatibilidade com o Matter e a expor APIs RESTful que os integradores programam nos painéis de controlo de edifícios.
A competência em software dita cada vez mais a vantagem competitiva. Os fornecedores incorporam IA nos controladores de persianas para prever os percursos solares com base na ingestão de feeds meteorológicos locais. O Triathlon Select da Lutron foi lançado em novembro de 2024 com aprendizagem de cenas no dispositivo, reduzindo o tempo de instalação em até 40%. A Hunter Douglas atualizou as persianas Pirouette em junho de 2025, incorporando sensores ambientais e análise de borda para antecipar o encadeamento. Os fornecedores procuram alianças com ESCOs para suportar os custos iniciais em troca de anuidades de serviço plurianuais, um modelo que ganha tração em retrofits municipais. Certificações de cibersegurança como a ISO 27001 e o FedRAMP dos EUA criam vantagens em concursos de saúde e do setor público que lidam com dados sensíveis.
Líderes do Setor de Janelas Inteligentes
-
Lutron Electronics Co. Inc.
-
Somfy Systems Inc.
-
Hunter Douglas N.V.
-
Griesser AG
-
Springs Window Fashions LLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Janelas Inteligentes
- Lutron Electronics Co. Inc.
- Somfy Systems Inc.
- Hunter Douglas N.V.
- Inter IKEA Systems B.V.
- The Shade Store LLC
- Springs Window Fashions LLC
- Griesser AG
- Smartwings Home (Springblinds)
- Alta Window Fashions (Custom Brands Group LLC)
- Coulisse B.V. (MotionBlinds)
- Pella Corporation
- View Inc.
- Saint-Gobain (SageGlass)
- AGC Inc. (Halio)
- Velux Group
Oportunidades de mercado e perspectivas futuras
Estão surgindo espaços em branco onde as atualizações do envelope predial exigidas por código se cruzam com implementações adequadas a retrofit e controles de software de maior valor. Referências regulatórias como a Diretiva de Desempenho Energético de Edifícios da UE (EPBD) e o Código de Energia da Califórnia de 2025, em vigor desde 1º de janeiro de 2026, aumentam a ênfase no desempenho verificado de vidros e envelopes, o que eleva a demanda por soluções capazes de documentar o impacto na luz natural, no ofuscamento e no HVAC dentro dos fluxos de conformidade de edifícios completos. Isso favorece fornecedores que combinam janelas inteligentes com estratégias de controle mensuráveis, incluindo integração com BMS, análise de dados e ferramentas de comissionamento que reduzem o tempo de instalação e apoiam a verificação contínua.
Evidências de tecnologia e implementação também indicam espaço adicional em janelas inteligentes multifuncionais e fabricação escalável. Em junho de 2026, a TNO relatou a primeira aplicação real de janelas termocrômicas SunSmart, com mais de 300 metros quadrados instalados em edifícios, incluindo o edifício Brightlands Circular Space em Geleen, indicando uma transição de resultados de laboratório para projetos de construção. A atividade de P&D também amplia o conjunto de funcionalidades, incluindo demonstrações de comutação eletrocrômica multicor e conceitos que combinam transparência comutável com arquiteturas de janelas solares, criando espaço para fornecedores em materiais, revestimentos, equipamentos de laminação e software de controle que atendem fachadas comerciais premium e caminhos de retrofit que evitam a substituição total das janelas.
Recent Industry Developments in Mercado de Janelas Inteligentes
- Janeiro de 2026: A Mativ Holdings anunciou um investimento em participação na Miru Smart Technologies para acelerar a produção comercial da tecnologia dinâmica de eWindow eletrocrômico da Miru. A medida reforça o suporte de materiais upstream e a prontidão de fabricação para pilhas de vidro eletrocrômico, consolidando um caminho do desenvolvimento para o fornecimento em maior volume.
- Julho de 2025: A Hunter Douglas anunciou atualizações de firmware para sua plataforma PowerView Gen 3 para adicionar suporte ao padrão de conectividade Matter. O suporte ao Matter melhora a interoperabilidade entre múltiplos ecossistemas e amplia a demanda endereçável de residências e integradores que padronizam em Apple Home, Google Home e outras plataformas compatíveis.
- Junho de 2024: O Dynamic Glass 2.0 Act (S. 4730) foi apresentado no Senado dos EUA para estender a elegibilidade do crédito fiscal de investimento a projetos de construção com vidro eletrocrômico iniciados antes de 1º de janeiro de 2033. A proposta destaca a atenção política à redução das barreiras de custo inicial para vidros dinâmicos em projetos de construção, o que pode influenciar discussões de especificação e financiamento para implementações de janelas inteligentes.

Mercado de Janelas Inteligentes Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Dimensionamos o mercado de janelas inteligentes como a receita proveniente de sistemas inteligentes e motorizados de cobertura de janelas e seus controladores habilitadores, que permitem movimentação automatizada e operação remota ou programada em edificações.
Exclusões de escopo: Excluímos persianas e cortinas manuais convencionais, vidros básicos para construção e produtos de envidraçamento inteligente mais amplos que tingem ou alteram a transparência sem um sistema motorizado de cobertura de janelas.
Visão Geral da Segmentação
- Por Tipo de Produto
- Persianas Rolo Motorizadas
- Persianas Zebra Motorizadas
- Sistemas de Cortinas Motorizados
- Venezianas Motorizadas
- Outros Tipos de Produtos (Painéis de Vidro Inteligente, Controladores e Hubs de Integração, etc.)
- Por Fonte de Energia
- Cabeado
- Alimentado por Bateria
- Alimentado por Energia Solar
- Por Tipo de Instalação
- Nova Construção
- Retrofit
- Por Aplicação
- Residencial
- Comercial
- Escritórios
- Hotelaria
- Saúde
- Educação
- Retalho
- Industrial
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Coreia do Sul
- Índia
- Austrália e Nova Zelândia
- Restante da Ásia-Pacífico
- Médio Oriente
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Médio Oriente
- África
- África do Sul
- Nigéria
- Restante de África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental começou com a compreensão de onde a demanda é formada, o que normalmente está vinculado à atividade de construção, aos ciclos de renovação e às melhorias de eficiência energética. Utilizamos referências públicas como a Administração de Informações de Energia dos EUA (contexto de uso final de energia em edificações), o Censo dos EUA (indicadores de construção), o Eurostat (estatísticas de construção e habitação) e publicações da Agência Internacional de Energia que discutem medidas de eficiência e sinais de adoção.
Para evitar construir o modelo com base em um único fluxo de dados, também revisamos fontes mais amplas, como relatórios anuais de empresas e apresentações a investidores, divulgações de comércio de importação e exportação relevantes para componentes, e cobertura de imprensa de renome sobre programas de retrofit e mudanças nos códigos de construção. Quando necessário, cruzamos dados financeiros de empresas e atividade de patentes utilizando assinaturas pagas de bases de dados de inteligência empresarial e de patentes. Esses exemplos não são exaustivos, e muitos outros documentos e conjuntos de dados públicos foram utilizados para coletar, validar e esclarecer as informações.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em confirmar o que é considerado uma janela inteligente nas decisões reais de compra e como os preços variam de acordo com a fonte de energia, o tipo de instalação e o conjunto de recursos de controle. Conversamos com fabricantes, parceiros de canal, instaladores e tomadores de decisão comerciais e residenciais nas principais regiões, utilizando ligações de acompanhamento para preencher lacunas identificadas durante a pesquisa documental. As contribuições dos respondentes também foram utilizadas para verificar as taxas de adoção, o comportamento típico de substituição e retrofit, e a divisão entre retrofits somente de controladores e instalações de sistemas completos.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | Diretores executivos (CXOs): 15% | APAC: 45% |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 41% | EMEA: 32% |
| Participantes menores: 15% | Gestores: 44% | Américas: 23% |
Dimensionamento e Previsão do Mercado
O dimensionamento baseou-se em uma construção de cima para baixo, na qual a atividade de construção e a intensidade de renovação foram traduzidas em um conjunto de demanda endereçável de coberturas de janelas, que foi então filtrado pela adoção inteligente e pelo valor médio do sistema. Os totais foram corroborados com aproximações seletivas de baixo para cima, utilizando verificações de preço médio de venda por volume a partir do feedback do canal, padrões de produtividade dos instaladores e divulgações de receita dos fornecedores, sendo ajustados quando as duas perspectivas não se alinhavam.
Os principais insumos incluíram indicadores como conclusões de edificações residenciais e não residenciais, proporção entre retrofit e nova instalação, participação de bateria versus fiação versus energia solar, taxas típicas de adesão de controladores e o prêmio observado por recursos de conectividade e automação. A previsão utilizou análise de cenários, uma vez que a adoção pode mudar rapidamente quando os códigos de energia se tornam mais rigorosos, os incentivos de retrofit mudam ou os custos dos componentes caem, e aplicamos os intervalos de consenso dos especialistas das entrevistas para manter a curva prospectiva realista. Onde as divulgações das empresas eram incompletas, as lacunas foram tratadas por meio de proxies de penetração regional e estimativas de volume lideradas por instaladores, sendo então verificadas novamente em relação ao consolidado global final.
Ciclo de Validação de Dados e Atualização
A validação foi realizada por meio de triangulação em etapas, na qual os resultados do modelo foram comparados com sinais independentes, como ciclos de construção, atividade de projetos anunciados e direção implícita de remessas a partir do feedback do canal. Valores discrepantes foram sinalizados, premissas foram revisitadas e, quando um único insumo movia o mercado de forma muito acentuada, os especialistas eram novamente consultados para confirmar se a mudança era real ou um artefato dos dados.
Antes da aprovação final, o trabalho é revisado em múltiplas rodadas de análise para que a lógica de cálculo, o tratamento de moedas e as transições de ano a ano permaneçam consistentes. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes que possam alterar a adoção ou os preços. Antes da entrega, uma atualização final é concluída para que os clientes recebam a visão mais atual disponível naquele momento.
Tamanho do Mercado de Janelas Inteligentes da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para janelas inteligentes podem parecer muito distantes entre si porque o termo é utilizado de forma diferente entre as fontes, e os anos de referência e os tipos de produtos incluídos nem sempre estão alinhados. As diferenças também decorrem da forma como os preços são tratados, especialmente quando retrofits somente de controladores e instalações de sistemas completos são combinados sem uma regra clara.
Neste estudo, a variação é explicada principalmente pelo fato de o vidro inteligente (envidraçamento comutável) ser incorporado ao número e pelo fato de o envidraçamento automotivo e aeronáutico ser contabilizado como parte do mesmo conjunto de receitas. Outro fator é o momento da atualização, uma vez que a demanda de construção em rápida mudança e os programas de retrofit podem alterar uma perspectiva de 12 meses, e o momento da conversão cambial pode ampliar ainda mais as diferenças.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 6,12 bilhões de USD (2025) | |
| Publicação Setorial A | 4,26 bilhões de USD (2025) | Frequentemente trata as janelas inteligentes apenas como vidro inteligente comutável, o que pode subestimar as persianas roller motorizadas, os sistemas de cortinas e os kits de retrofit controlados por controladores, que representam uma parcela relevante do valor instalado. |
| Divulgação Setorial B | 6,70 bilhões de USD (2024) | Utiliza uma definição combinada de vidro inteligente e janela inteligente e ancora-se em uma base de 2024, o que normalmente incorpora usos finais de envidraçamento mais amplos (incluindo transporte) e pode inflar os totais em comparação com um escopo focado em coberturas de janelas. |
A tabela mostra que as maiores variações são criadas por escolhas de escopo, especialmente em relação ao envidraçamento comutável versus coberturas motorizadas, e pelo ano-base utilizado para câmbio e precificação. Ao separar os retrofits somente de controladores dos sistemas instalados completos e mantendo a contagem vinculada à receita de coberturas de janelas instaladas em edificações, o número do mercado permanece rastreável a insumos reproduzíveis — uma escolha de modelagem aplicada pela Mordor Intelligence.

Principais Questões Respondidas no Relatório
Qual é a dimensão do mercado de janelas inteligentes em 2026?
A dimensão do mercado de janelas inteligentes é de USD 6,68 mil milhões em 2026, com projeção de atingir USD 10,33 mil milhões até 2031.
Qual categoria de produto lidera a receita global?
As persianas rolo motorizadas detêm 34,02% da receita de 2025, refletindo a sua versatilidade e familiaridade por parte dos instaladores.
Qual é a região com crescimento mais rápido até 2031?
A Ásia-Pacífico regista uma CAGR de 12,31% devido a investimentos em cidades inteligentes e à rápida urbanização.
Em que diferem as janelas inteligentes alimentadas por energia solar das unidades alimentadas por bateria?
Os sistemas alimentados por energia solar captam a luz solar através de tiras fotovoltaicas integradas, reduzindo os ciclos de manutenção que os modelos exclusivamente a bateria tipicamente requerem.
Por que razão os projetos de retrofit são mais caros do que as instalações de nova construção?
Os retrofits envolvem acesso estrutural, recablagem elétrica e perturbação dos ocupantes, elevando os custos em 40-60% relativamente às novas construções.
Quais as regulamentações que mais influenciam a adoção comercial nos Estados Unidos?
O Título 24 da Califórnia e o Código Internacional de Conservação de Energia de 2024 exigem envidraçamento dinâmico ou sombreamento automatizado em grandes edifícios comerciais.

 Seus dados estão seguros e nunca são vendidos ou compartilhados.