
Samenmarktanalyse von Mordor Intelligence
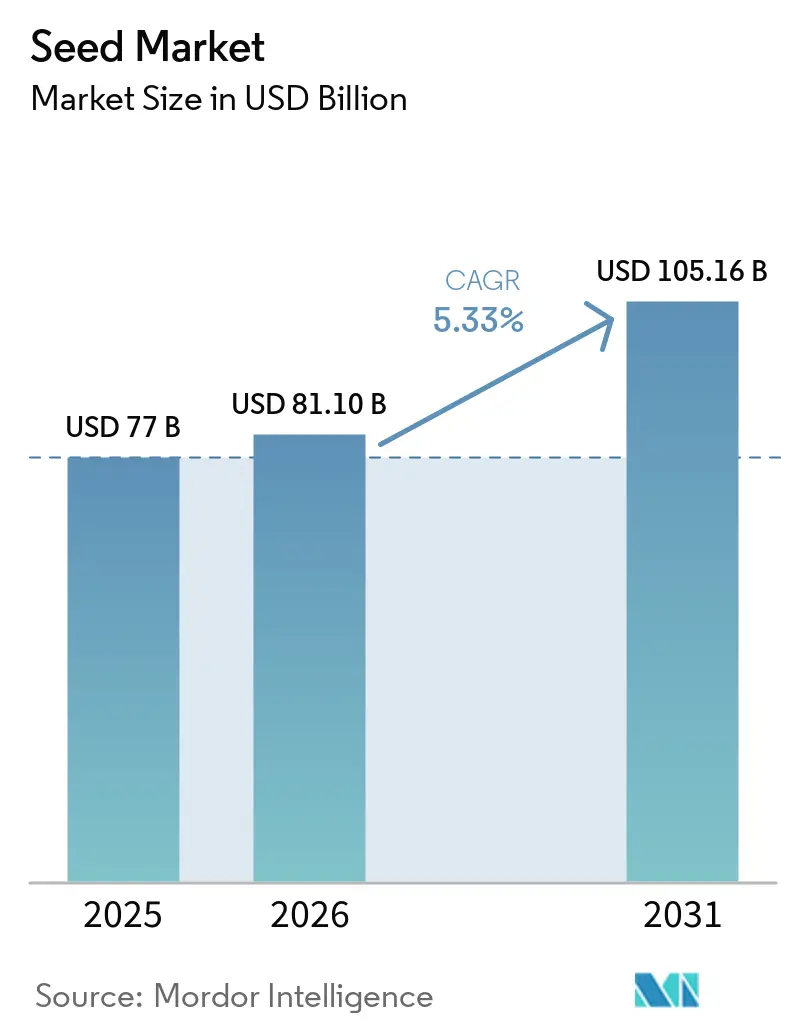
Die Größe des Saatgutmarktes wurde im Jahr 2026 auf 81,1 Milliarden USD geschätzt und soll von 85,42 Milliarden USD im Jahr 2027 auf 109,4 Milliarden USD bis 2032 wachsen, mit einer CAGR von 5,08 % während des Prognosezeitraums (2027–2032). Das Volumen des Saatgutmarktes wurde im Jahr 2026 auf 43,88 Millionen Tonnen geschätzt und soll von 44,8 Millionen Tonnen im Jahr 2027 auf 49,71 Millionen Tonnen bis 2032 wachsen, mit einer CAGR von 2,1 % während des Prognosezeitraums (2027–2032).
Staatliche Unterstützung für zertifiziertes Saatgut in Indien fördert die Nachfrage nach verbesserten Feldfrucht-Sorten. Vermehrungskapazitäten und Schutzbehandlungen helfen Lieferanten, diese Nachfrage zu bedienen. Hohe Preise in untersuchten somalischen Distrikten und Verzögerungen bei der Biosicherheitsgenehmigung in Bangladesch schränken den Zugang zu verbessertem Saatgut ein. Die Störung des Schiffsverkehrs durch die Straße von Hormuz infolge der US-amerikanischen und israelischen Militäroperationen gegen den Iran ab Februar 2026 erhöht das internationale Lieferrisiko. Erschwinglichkeit, Genehmigung und Lieferung vor der Aussaat bestimmen daher, ob Lieferanteninvestitionen in Saatgutverkäufe umgewandelt werden.
Wichtigste Erkenntnisse des Berichts
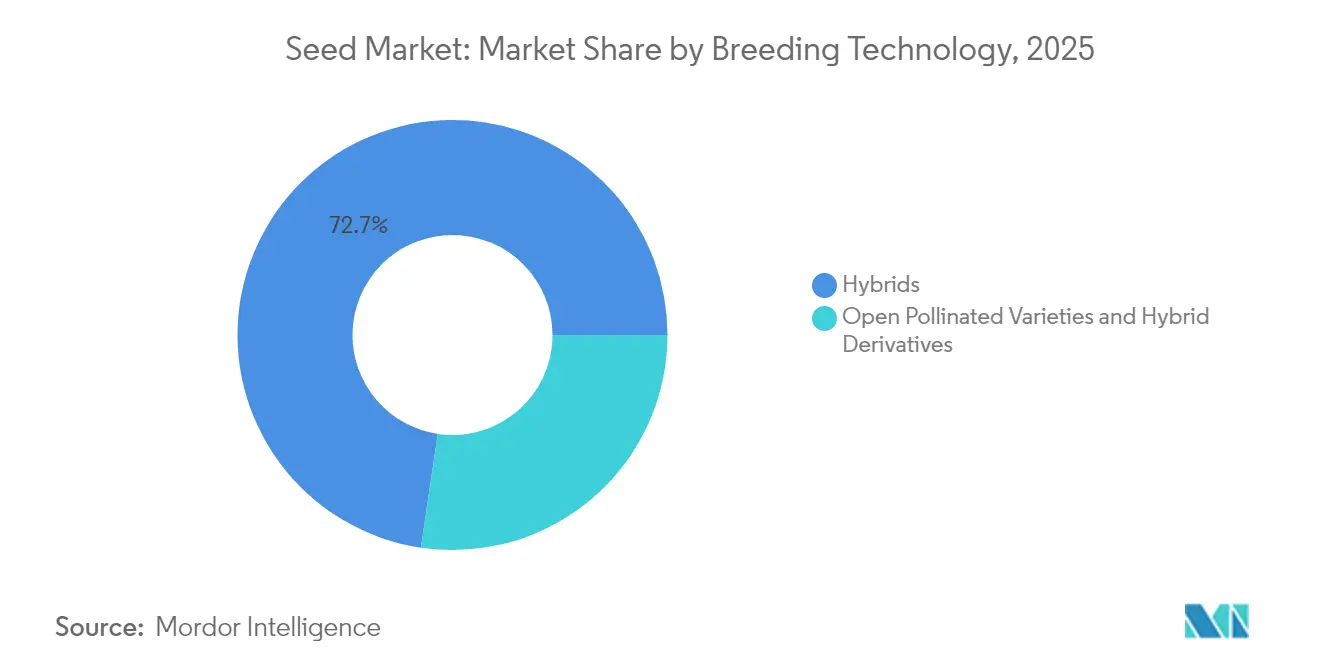
- Nach Züchtungstechnologie hielten Hybriden im Jahr 2026 einen Marktanteil von 72,77 % und werden voraussichtlich mit einer CAGR von 5,25 % während 2027–2032 am schnellsten wachsen.
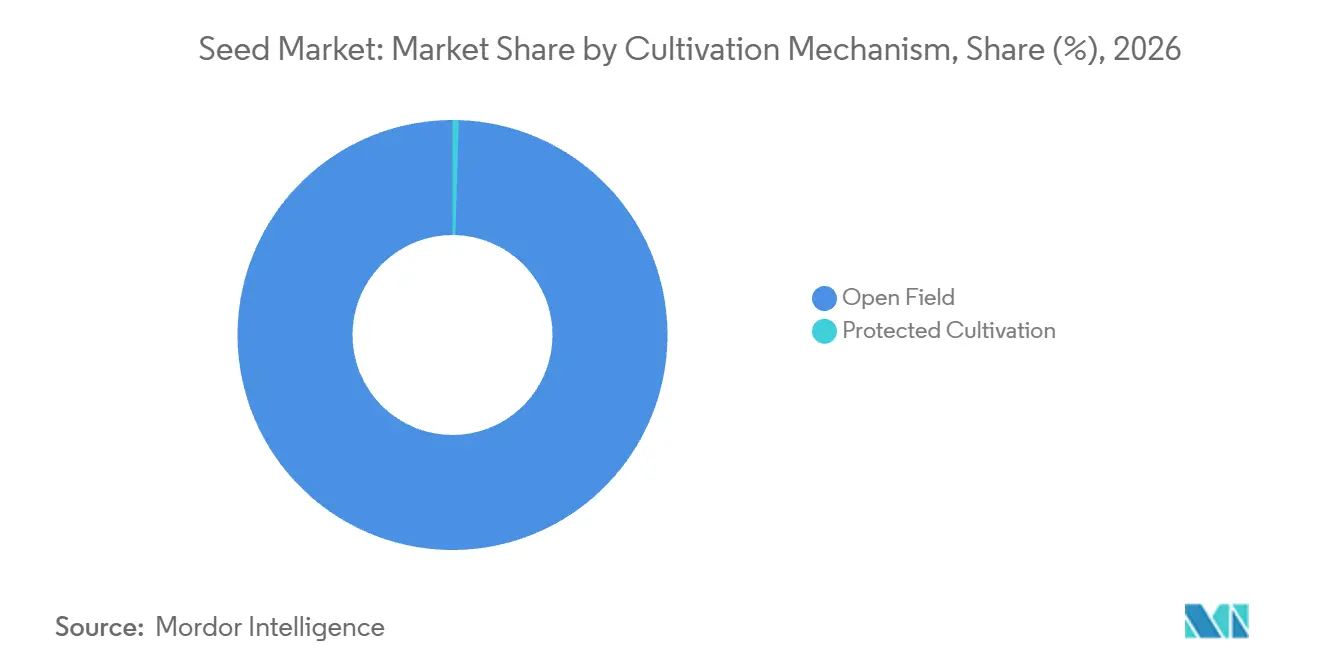
- Bei den Anbaumechanismen führt der Freilandanbau mit einem Anteil von 99,54 % am Saatgutmarkt im Jahr 2026, während der geschützte Anbau voraussichtlich mit einer CAGR von 6,95 % während 2027–2032 am schnellsten wachsen wird.
- Bei den Kulturpflanzentypen entfielen im Jahr 2026 87,89 % des Marktes auf Reihenkulturen, wobei Gemüse voraussichtlich mit einer CAGR von 5,3 % während 2027–2032 am schnellsten wachsen wird.
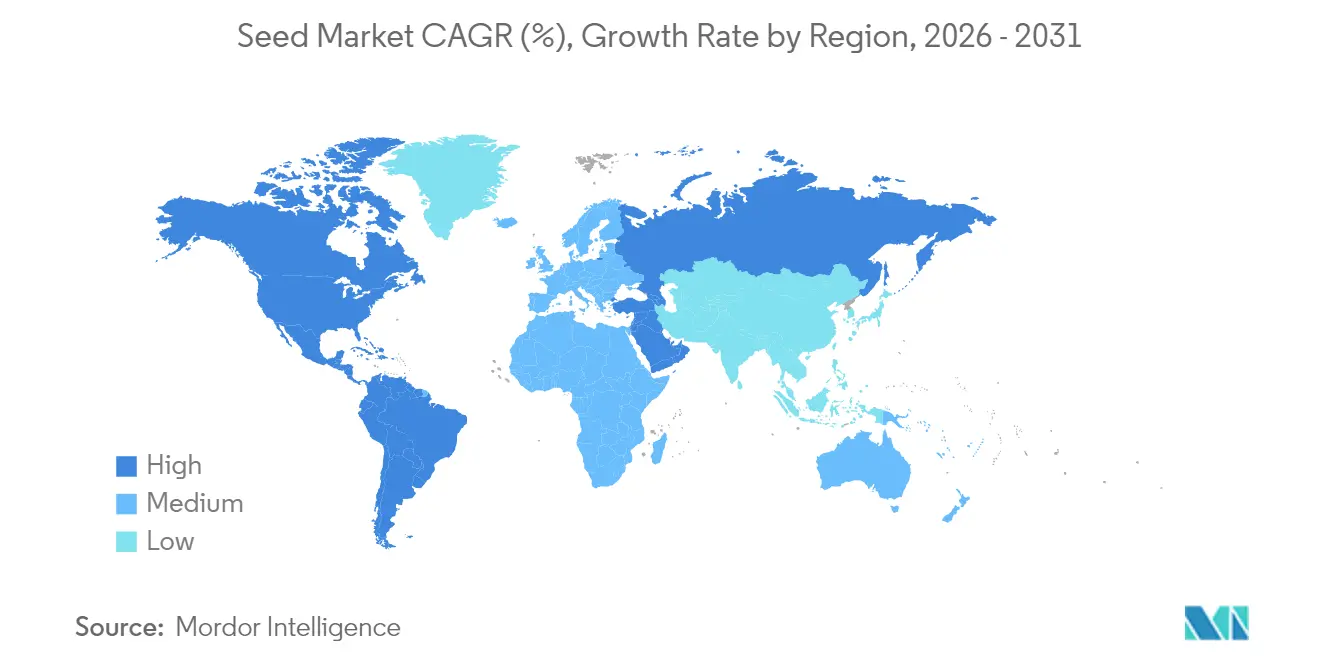
- Geografisch führte Nordamerika im Jahr 2026 mit einem Marktanteil von 35,18 % und wird voraussichtlich mit einer CAGR von 6,05 % während 2027–2032 am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Einführung von Hybrid- und GV-Samensorten zur Steigerung der Ernteerträge | +2% | Sambia und Vereinigte Staaten | Mittelfristig (2–4 Jahre) |
| Technologische Fortschritte bei Samenbeschichtungs- und Behandlungslösungen | +1.5% | Getreideanbaugebiete der Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Staatliche Programme zur Förderung zertifizierter Saatgutwechselraten | +1.3% | Förderfähige Anbauregionen in Indien | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach hochwertigen Kulturpflanzen aufgrund von Bevölkerungs- und Ernährungsveränderungen | +1.2% | Gewächshausanbauregionen im Vereinigten Königreich | Mittelfristig (2–4 Jahre) |
| KI-gestützte digitale Phänotypisierung zur Verkürzung von Züchtungszyklen | +0.6% | Maiszüchtungsregionen in Indien | Mittelfristig (2–4 Jahre) |
| Klimaresistente Saatguteigenschaften ziehen Wirkungskapital an | +0.4% | Ostafrika und Indien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Einführung von Hybrid- und GV-Samensorten zur Steigerung der Ernteerträge
Landwirte, die höhere Erträge anstreben, benötigen sowohl wirksame Sorten als auch ausreichend Saatgut für die Aussaat. Im März 2025 eröffnete Bayer AG eine Maissamenfabrik in Kabwe, Sambia, für konventionelles Hybridsaatgut. Bayer AG berichtete, dass die Anlage und damit verbundene Investitionen die bestehende Inlandskapazität für die Produktion von hochwertigem Maissaatgut im Jahr 2025 verdreifacht haben. Separat stellte der Economic Research Service des USDA fest, dass gentechnisch veränderte Kulturen in vielen Fällen die US-amerikanischen Ernteerträge gesteigert haben, was eine qualifizierte Leistungsbegründung für diese Sorten liefert. Die verdreifachte Maissaatgutkapazität in Sambia und die dokumentierten US-amerikanischen Ertragssteigerungen durch gentechnisch veränderte Kulturen erleichtern gemeinsam die Versorgung mit verbessertem Saatgut und dessen Rechtfertigung. Die Lieferkapazität bestimmt daher, wie viele Anbauer auf diese Nachfrage reagieren können.
Technologische Fortschritte bei Samenbeschichtungs- und Behandlungslösungen
Fortschritte bei der Saatgutbehandlung können die Nachfrage nach gekauftem Saatgut stärken, indem die Ernte während ihrer anfälligen Etablierungsphase geschützt wird. Im Jahr 2025 registrierte die US-amerikanische Umweltschutzbehörde (U.S. Environmental Protection Agency) Syngentas Victrato-Saatgutbehandlung für Sojabohnen und Baumwolle, die mit einem einzigen Molekül auf pflanzenparasitäre Nematoden und Krankheiten abzielt.[1] Die Behörde registrierte auch Syngentas aktualisiertes CruiserMaxx Vibrance Elite Fungizid- und Insektizid-Saatgutbehandlungspremix für Getreide. Diese Zulassungen erweitern die Schutzoptionen, die Saatgutlieferanten mit verschiedenen Kulturpflanzenportfolios kombinieren können. Für Anbauer macht der Schutz der Etablierungsphase die Saatgutentscheidung teilweise zu einer Entscheidung über das Management früher Ernteverluste. Die Kombination von Genetik und geeignetem Schutz kann Lieferanten einen weiteren Weg bieten, den Wert eines gekauften Saatgutpakets zu rechtfertigen.
Staatliche Programme zur Förderung zertifizierter Saatgutwechselraten
Zertifizierte Saatgutunterstützung verbindet öffentliche Förderung mit der Sortenerneuerung und bietet Lieferanten einen Weg, Landwirte zu bedienen, die gespartes Saatgut ersetzen. Die Richtlinien der National Food Security & Nutrition Mission (NFSNM) Indiens stellten für das Geschäftsjahr 2025–26 Unterstützung für die Verteilung von zertifiziertem Saatgut bereit, um die Saatgutaustauschraten zu verbessern. Die Unterstützung betrug 50 % oder den von der Saatgutabteilung des indischen Ministeriums für Landwirtschaft und Landwirtewohlfahrt festgelegten Betrag, je nachdem, welcher Betrag geringer war. Die Hauptwegberechtigung umfasste notifizierte Getreide-, Grobgetreide-, Hülsenfrucht-, Faser- und Futterpflanzensorten oder Hybriden, die nicht älter als 10 Jahre waren. Bundesstaaten und Unionsterritorien konnten ältere notifizierte Reis-, Weizen-, Hülsenfrucht-, Grobgetreide- und Nährstoffgetreidesorten innerhalb von 20 % der Saatgutverteilungszuweisung unterstützen, sofern kein geeigneter Ersatz vorhanden war und die Sorten besondere Eigenschaften und Referenzproduktivität aufwiesen. Ihre jährlichen Aktionspläne mussten diese besonderen Merkmale hervorheben, sodass die Ausnahme einen begrenzten Zugang zu älterem Material bewahrte, während der größte Teil der unterstützten Nachfrage auf neuere Sorten gelenkt wurde.
Steigende Nachfrage nach hochwertigen Kulturpflanzen aufgrund von Bevölkerungs- und Ernährungsveränderungen
Investitionen in hochwertige Gemüseanbaubetriebe schaffen durch zusätzliche Anbauflächen einen Weg für die Nachfrage nach Pflanzsaatgut. Blackdown Growers schloss im März 2025 eine Gewächshauserweiterung im Vereinigten Königreich ab und fügte 3 Acres Produktionsfläche für Babyblätter und aromatische Kräuter hinzu. Der Anbauer beschrieb die Erweiterung als Steigerung seiner Kapazität für die ganzjährige Produktion dieser Kulturen im Vereinigten Königreich. Die ganzjährige Nutzung der fertiggestellten Fläche bietet Saatgutlieferanten für Blattgemüse eine Anbaubasis, die wiederholt besät werden kann, was die Möglichkeit über eine einzelne Saisonfrucht hinaus verlängert.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge Biosicherheitsvorschriften und mehrjährige Genehmigungsfristen | -0.8% | Reisanbaugebiete in Bangladesch | Langfristig (≥ 4 Jahre) |
| Steigende Saatgutpreise schränken den Zugang für Kleinbauern ein | -0.6% | Ausgewählte Anbaudistrikte in Somalia | Kurzfristig (≤ 2 Jahre) |
| Von Landwirten geführte Saatgutspar-Bewegungen in Schwellenmärkten | -0.3% | Gemüseanbauregionen in Ghana | Mittelfristig (2–4 Jahre) |
| Unsichere CRISPR-Saatgutpolitik (Clustered Regularly Interspaced Short Palindromic Repeats) in der Europäischen Union und China | -0.2% | Europäische Union und China | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Biosicherheitsvorschriften und mehrjährige Genehmigungsfristen
Eine langwierige Biosicherheitsprüfung kann abgeschlossene Züchtungsarbeiten von der Genehmigung zur kommerziellen Kultivierung einer Saatgutsorte trennen. Bis November 2025 hatten Bangladeschs Biosicherheitsausschüsse das Dossier für die kommerzielle Kultivierung von Golden Rice GR2E BRRI dhan 29 mehr als 7 Jahre lang geprüft, ohne eine Genehmigung zu erteilen. Das Dossier war im November 2017 zur Bewertung der kommerziellen Kultivierung, der Umweltsicherheit und der Lebensmittelsicherheit eingereicht worden. Für einen Entwickler macht dieses Intervall den Genehmigungsweg nach der technischen Arbeit zur Unterstützung der Einreichung zu einem separaten kommerziellen Engpass. Regulierte Saatgutlieferanten sind einem zeitlichen Risiko ausgesetzt, das die Vermehrungskapazität nicht lösen kann, da die kommerzielle Kultivierung von der Genehmigungsentscheidung abhängt.
Steigende Saatgutpreise schränken den Zugang für Kleinbauern ein
Hohe Saatgutpreise können Kleinbauern daran hindern, ihr Interesse an verbessertem Pflanzgut in eine kommerzielle Saatgutbestellung umzuwandeln. In Somalias Saatgutmarktstudie 2025 nannten 31 % der befragten Landwirte in ausgewählten Distrikten hohe Saatgutpreise als Zugangshürde. Im Rahmen der Studie waren die Saatgutpreise auf dem formellen Markt aufgrund regulierter Produktion und Qualitätssicherung 2- bis 3-mal höher als auf dem informellen Markt. Die Prämie legt die Kosten dieser formellen Sicherheitsmaßnahmen direkt in die Entscheidung des Landwirts zwischen den Saatgutkanälen. Wenn ein Landwirt diese Prämie nicht finanzieren kann, erschließt der Nachweis einer stärkeren agronomischen Leistung allein nicht den Saatgutverkauf.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Züchtungstechnologie:
Hybrideinnahmen und Exportmarktzugang unterstützen die ExpansionHybriden hatten im Jahr 2026 einen Anteil von 72,77 % am Saatgutmarkt und sind das größte und am schnellsten wachsende Segment mit einer prognostizierten CAGR von 5,25 % während 2027–2032. Der Umsatz von Kaveri Seed Company Limited mit Hybridreis-Saatgut in Indien stieg im Geschäftsjahr 2025–26 um 18,3 %. Da die Hybridreismengen nur um 0,3 % stiegen, spiegelte fast der gesamte Umsatzzuwachs einen höheren Umsatz pro verkaufter Einheit wider und nicht ein zusätzliches Volumen.
Die Registrierung auf Exportmärkten bietet Hybridzüchtern einen Wachstumsweg, der sowohl von regulatorischem Zugang als auch von agronomischer Leistung abhängt. Im Geschäftsjahr 2025–26 bezeichnete Kaveri Seed Company Limited Hybridreisregistrierungen auf den Philippinen als wichtigen Wachstumstreiber. Das Unternehmen erwartete, dass zusätzliche Registrierungen künftige Exportmöglichkeiten stärken würden. Für einen Reissaatgutlieferanten kann die Registrierung in einem Zielland die kommerzielle Reichweite eines definierten Hybridportfolios erweitern. Die Möglichkeit umfasst daher die Umwandlung einer Sorte in ein verkaufsfähiges Angebot in jeder Exportjurisdiktion, wobei weitere Gewinne von den zusätzlich zu erlangenden Registrierungen abhängen.



Nach Anbaumechanismus:
Feldfruchtmaßstab trifft auf Expansion im geschützten AnbauFreilandanbau repräsentierte im Jahr 2026 einen Marktanteil von 99,54 % und ist damit das größte Segment. Syngenta Group berichtete, dass ihre Saatgutverkäufe im Feldfruchtbereich in Brasilien im Jahr 2025 um 17 % gegenüber dem Vorjahr gestiegen sind, wobei die Leistung auf der Südhalbkugel ihr Feldfruchtgeschäft antrieb. Derselbe Bericht zeigte, dass Syngentas Feldfruchtverkäufe in Nordamerika aufgrund von Umstrukturierungen um 12 % zurückgingen, sodass das Feldfrucht-Wachstum im Jahr 2025 auf der Nachfrage der Südhalbkugel und nicht auf einem breit angelegten Zuwachs beruhte.
Geschützter Anbau ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 6,95 % während 2027–2032. Im Jahr 2025 stieg die Fläche für geschützten Gemüseanbau im Vereinigten Königreich um 4,7 % auf 866 Hektar, während die Produktion um 0,3 % auf 258.000 Tonnen zurückging. Zu diesen Gemüsesorten gehören Kulturen, die in Gewächshäusern oder Polyethylentunneln angebaut werden. Das Hinzufügen von Anbaufläche ohne entsprechende Produktionssteigerung macht die Produktivität dieser Fläche für die kommerziellen Erträge der Anbauer relevant. Züchter, die Gewächshaus- und Tunnelbetreiber bedienen, können daher die Sortenleistung neben der Expansion der Anbaukapazität positionieren, wenn sie potenzielle Saatgutnachfrage ansprechen.

Nach Kulturpflanzentyp:
Reihenkultur-Umsatz verankert Wachstumschancen im GemüsebereichReihenkulturen hielten im Jahr 2026 87,89 % des Marktes und waren das größte Segment. Bayer AG meldete Umsätze von 7,15 Milliarden EUR (8,08 Milliarden USD) im Bereich Maissaatgut & Eigenschaften im Jahr 2025, ein Anstieg von 13,2 % auf währungs- und portfoliobereinigter Basis.[2] Bayer AG führte das Wachstum in allen Regionen auf starke Produktleistung, gestiegene Anbauflächen und die Beilegung einer Lizenzvereinbarung in Nordamerika zurück. Die Kombination verknüpft die Wertschöpfung bei Reihenkulturen mit agronomischer Leistung und Lizenzergebnissen, wobei die Anbaufläche nur einen Teil des gemeldeten Wachstums von Bayer AG erklärt.
Gemüse ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 5,3 % während 20272032. Die Gemüsesaatgutverkäufe von Bayer AG stiegen im Jahr 2025 auf währungs- und portfoliobereinigter Basis um 7,5 %, getrieben durch höhere Preise und Volumina in nahezu allen Regionen. Der Gemüsesaatgutumsatz von Kaveri Seed Company Limited in Indien stieg im Geschäftsjahr 2025–26 im Vergleich zu 2024–25 ebenfalls um 8,4 %.
Geografische Analyse
Nordamerika Saatgutmarkt
Nordamerika hielt im Jahr 2026 einen Marktanteil von 35,18 % und ist die größte und am schnellsten wachsende Region mit einer prognostizierten CAGR von 6,05 % während 2027–2032. US-amerikanische Anbauer pflanzten im Jahr 2026 auf 92 % der Maisanbaufläche Biotechnologie-Sorten an, ein Rückgang gegenüber 2025. Herbizidresistente Sorten bedeckten im Jahr 2026 ebenfalls 95 % der US-amerikanischen Sojaanbaufläche, ein Rückgang gegenüber dem Vorjahr. Bis zum 10. November 2025 hatte Vegetables by Bayer 5 Tomatensorten über De Ruiter in Kanada und den Vereinigten Staaten vermarktet, darunter 3 Rispentomate- und 2 Fleischtomaten-Sorten, die gegen das Tomato Brown Rugose Fruit Virus resistent sind. Ihr erklärter Krankheitsschutz ohne Qualitätseinbußen bietet Lieferanten einen Weg zu differenzierten Gemüsesaatgutverkäufen neben dem etablierten Reihenkulturgeschäft, wo eine breitere Biotechnologie-Durchdringung den Spielraum begrenzt hat.
Europas Produktionsbasis umfasst 1.987.503 Hektar, die im Jahr 2025 für die EU-Feldfrucht-Saatgutproduktion genehmigt wurden, ohne Gemüse. Frankreich führte diese Fläche an, wobei spanische Strohgetreide und dänische Futtergräser Kulturspezialisierungen veranschaulichen, die Lieferanten helfen, Vermehrungsanforderungen mit etablierten Kapazitäten abzustimmen. Im Asien-Pazifik-Raum verbanden Chinas Saatgutkanäle 2025/26 provinzielle oder regionale Händler mit Kreis-Großhändlern und lokalen Einzelhändlern, wobei landwirtschaftliche Betriebsmittelgeschäfte der Hauptkontaktpunkt für Landwirte waren. Chinas E-Commerce- und Direktvertriebsmodelle an Landwirte entstanden neben diesem Netzwerk, sodass der Zugang zu ländlichen Käufern sowohl neue Wege als auch die lokalen Beziehungen umfasst, die den Händlerkanal unterstützen.
Die Vermehrungskapazität Südamerikas wird durch Brasilien veranschaulicht, wo 3,6 Millionen Hektar in 18 Bundesstaaten in der Saison 2024/25 als Sojabohnen-Saatgutproduktionsfelder registriert waren.[3] Dieser verteilte Fußabdruck macht die Koordination über Produktionsstandorte hinweg zu einer eigenständigen kommerziellen Aufgabe für Unternehmen, die die Sojabohnen-Pflanznachfrage bedienen. Im Nahen Osten und Afrika ergab eine Ghana-Studie aus dem Jahr 2026, dass 51 % der befragten Gemüsebauern Agrarbetriebsmittelhändler nutzten. Eigengesparte Samen und lokale Märkte waren ebenfalls wichtige Quellen, insbesondere in Ghanas Regionen Bono, Eastern, Northern und Western. Brasiliens registriertes Vermehrungsnetzwerk und Ghanas gemischte Beschaffungskanäle erfordern unterschiedliche Lieferantenkapazitäten, wobei die Produktionskoordination ersteres und der Zugang über lokale Verkaufsstellen letzteres prägt.
Regionale Ausgaben
Alle Regionen
Regulatorischer Rahmen und Ausblick
Die ausgewählten Jurisdiktionen werden aus der Perspektive kommerzieller Anbieter von landwirtschaftlichem und gemüsebaulichem Pflanzsaatgut verglichen, einschließlich Importeuren. Kennzeichnung, Geschäftslizenzierung, Sortenzulassung und Importdokumentation bestimmen den Aufwand, der erforderlich ist, um Saatgut kommerziell vermarktbar zu machen. Im Vereinigten Königreich benötigen abgedeckte Saatgutunternehmen in England und Wales eine Lizenz der Animal and Plant Health Agency (APHA) und eine Zertifizierung der abgedeckten Hauptsorten vor der Vermarktung. Die Zugangshürden reichen von der US-amerikanischen bundesstaatenübergreifenden Kennzeichnung bis zur brasilianischen Registrierung von Saatgut- und Setzlingsbetreibern sowie importierten Kultivaren, vorbehaltlich Ausnahmen, und Chinas Genehmigung für Hauptkulturen oder katalogisierte Nicht-Hauptkulturen-Registrierung vor der Vermarktung, sodass Lieferanten je nach Zielmarkt unterschiedliche Verpflichtungen haben.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Vereinigtes Königreich | China | Brasilien | Saudi-Arabien |
|---|---|---|---|---|---|
| Zuständige Behörde | USDA Agricultural Marketing Service | Animal and Plant Health Agency für England und Wales | Nationale und lokale Behörden für Landwirtschaft und ländliche Angelegenheiten | Ministerium für Landwirtschaft und Viehzucht | Ministerium für Umwelt, Wasser und Landwirtschaft |
| Wichtige Instrumente oder Ausrichtung | Federal Seed Act und bundesstaatenübergreifende Kennzeichnungsvorschriften gemäß 7 CFR Teil 201 | Lizenzierung von Saatgutunternehmen und Zertifizierung abgedeckter Hauptsorten in England und Wales | Saatgutgesetz und überarbeitete Registrierungsmaßnahmen für Nicht-Hauptkulturen, gültig ab September 2025 | Gesetz 10.711/2003 und Dekret 10.586/2020 | Dokumentationsanforderungen für Saatgutimportgenehmigungen |
| Kommerzielle Auswirkung | Bundesstaatenübergreifende Qualitätskennzeichnungen, einschließlich chemischer Behandlung, sofern vorhanden | Lizenz für abgedeckte Saatgutbetriebe und Zertifizierung vor der Vermarktung abgedeckter Hauptsorten | Genehmigung für Hauptkulturen und katalogisierte Nicht-Hauptkulturen-Registrierung; DNA-Berichte für Registrierungskulturen mit Prüfstandards | Registrierung der meisten Saatgut- und Setzlingsbetreiber und importierten Kultivare, vorbehaltlich gesetzlicher Ausnahmen | Antragsgrund, Handelsregistrierung, Rechnung, Spezifikationen und Menge, Analyse, Herkunft und landwirtschaftliche Gesundheitszertifikate |
| Aktuelle politische Attraktivität | Hoch | Mittel | Niedrig | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung | Verschärfung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Die Vereinigten Staaten erhalten die Bewertungen Hoch und Keine Änderung für ihren definierten bundesstaatenübergreifenden Kennzeichnungsweg, während Brasiliens Bewertungen Mittel und Keine Änderung die fortlaufenden Anforderungen an die Registrierung von Saatgut- und Setzlingsbetreibern sowie die Einfuhr kommerzieller Kultivare widerspiegeln. England und Wales erhalten die Bewertungen Mittel und Keine Änderung für die etablierten APHA-Lizenzierungs- und Zertifizierungspflichten für abgedeckte Hauptsorten, während die am 9. September 2026 aktualisierte APHA-Leitlinie weitere regulatorische Änderungen und Gesetzgebung beschrieb, die erforderlich sind, damit präzisionsgezüchtetes Saatgut und pflanzliches Vermehrungsmaterial in England in die Sortenliste und Vermarktung aufgenommen werden können. Chinas Bewertungen Niedrig und Verschärfung spiegeln Sortenzulassungshürden und die Revision vom 1. September 2025 wider, die bedingte DNA-Fingerabdruckberichte und Registrierungsverfahren hinzufügt. Saudi-Arabiens Bewertungen Mittel und Keine Änderung spiegeln den fortlaufenden Aufwand für die Saatgutimportdokumentation wider, der kommerzielle Unterlagen mit Analyse-, Herkunfts- und landwirtschaftlichen Gesundheitszertifikaten verknüpft.
Wertschöpfungskettenstufen
Der Vergleich folgt der Sortentwicklung, Vermehrung, Verarbeitung und Verteilung, um zu zeigen, wie integrierte Saatgutproduzenten technische Fähigkeiten mit kommerziellen Verkäufen verbinden. KWS Group deckt die Entwicklung bis zur Landwirteberatung ab, während Sakata Seed India Produktion, Verarbeitung, Lagerung und Verteilung innerhalb seiner indischen Saatgutoperationen verwaltet. Im Maissegment von KWS Group, das Mais- und Sonnenblumensaatgut umfasst, entstehen die meisten Nettoumsätze von Januar bis Juni rund um die Frühjahrsaussaat auf der Nordhalbkugel. In seinem Bericht für das Geschäftsjahr 2025/26 erklärte KWS Group, dass Berichte über anhaltende Störungen des Schiffsverkehrs durch die Straße von Hormuz infolge der US-amerikanischen und israelischen Militäroperationen gegen den Iran, die am 28. Februar 2026 begannen, Risiken für internationale Warenströme veranschaulichten.
Wertschöpfungskettenanalyse-Tabelle
| Primäraktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Sortentwicklung | Integrierte Saatgutzüchter wie KWS Group | Sortenwert eingebettet in kommerzielle Saatgutverkäufe | Entwicklung muss der kommerziellen Freigabe vorausgehen | Überlappende Sortentwicklungspipelines aufrechterhalten |
| Saatgutvermehrung | Integrierte Saatgutproduzenten wie KWS Group und Sakata Seed India | Verkäufe von vermehrtem Pflanzsaatgut | Schutz der genetischen Reinheit über Produktionsschritte hinweg | Separate Kontrollen für Eltern- und Hybridsaatgutproduktion anwenden |
| Verarbeitung und Verpackung | Integrierte Saatgutverarbeiter wie KWS Group und Sakata Seed India | Fertigsaatgutverkäufe | Abhängigkeit von zentralen Standorten, wenn die Verarbeitung konzentriert ist | Backup-Verarbeitungskapazität für Saisonlose qualifizieren |
| Verteilung an Anbauer | Saatgutvermarkter und -händler wie KWS Group und Sakata Seed India | Kommerzielle Saatgutverkäufe an Pflanzkunden | Verkaufsspitzen in der Aussaatsaison und Seefrachtexposition bei KWS Group | Saisonale Bestände aufbauen und Lieferkettenexposition überwachen |
| Quelle: Mordor Intelligence | ||||
KWS Group meldete im Geschäftsjahr 2025/26 ein hohes Logistikrisiko, einschließlich Engpässen bei der Seefrachtkapazität und Preiserhöhungen. Ihre zentrale Einkaufsorganisation überwacht Märkte und Lieferkettenauswirkungen und leitet bei Bedarf Risikokontrollmaßnahmen ein. Für das saisonale Mais- und Sonnenblumengeschäft von KWS Group besteht die kommerzielle Priorität in der Lieferresilienz, die das Pflanzzeitfenster schützt, in dem frühere Züchtungs- und Verarbeitungsarbeiten Saatguteinnahmen erzielen.
Wettbewerbslandschaft
Marktkonzentration
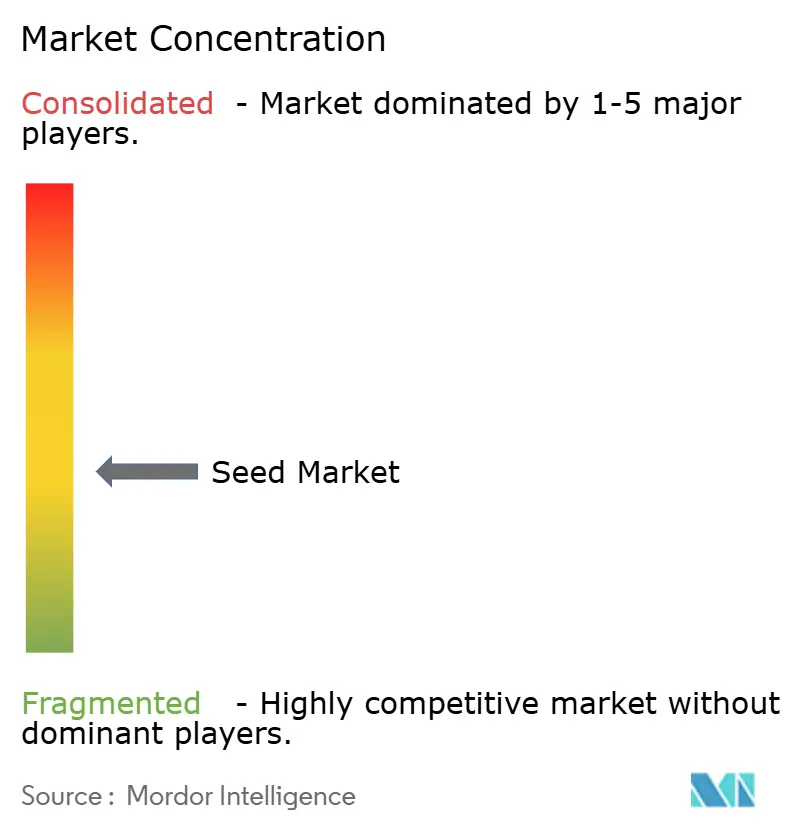
Der Wettbewerb ist mäßig konzentriert um multinationale Saatgut- und Eigenschaftsunternehmen sowie Kulturpflanzenzüchter, wobei Bayer AGs Crop-Science-Geschäft zu den integrierten Lieferanten gehört. Vylor, Inc. repräsentiert das Saatgut- und Genetikgeschäft, das von Corteva, Inc. abgespalten wurde, während BASF SE im Jahr 2025 einen Rückgang der Saatgut- und Eigenschaftsverkäufe innerhalb ihres Segments Landwirtschaftliche Lösungen um 4,4 % meldete. Das Saatgutgeschäft von Syngenta Group erzielte im Jahr 2025 Umsätze von 4,8 Milliarden USD, ein Anstieg von 2 % auf Basis konstanter Wechselkurse. Groupe Limagrain Holding wählt, produziert und vermarktet Feldfrucht- und hochwertiges Gemüsesaatgut und fügt ein Züchtungsmodell hinzu, das Großflächenlandwirtschaft und spezialisierte Gartenbaukäufer umfasst.
Corteva, Inc.s historisches Saatgutsegment erzielte im Jahr 2025 Nettoumsätze von 9,9 Milliarden USD, ein Anstieg von 4 % gegenüber 2024. Der Anstieg kombinierte 3 % höhere Preise und 2 % größeres Volumen, teilweise ausgeglichen durch einen 1 % ungünstigen Währungseffekt. Am 1. Oktober 2026 schloss Corteva, Inc. die Abspaltung ihres fortschrittlichen Saatgut- und Genetikgeschäfts ab und setzte ihre Tätigkeit als Pflanzenschutzunternehmen fort. Dieses Saatgutergebnis von 2025 ist die historische Basis des Saatgut- und Genetikgeschäfts, das nun als Vylor, Inc. operiert, während Corteva, Inc. als Pflanzenschutzunternehmen im Wettbewerb steht.
In Brasilien meldete Syngenta Group im Jahr 2025 Gewinne beim Marktanteil für Sommer- und Safrinha-Mais sowie die Einführung von 2 Maishybriden und 6 Sojabohnensorten. Am 24. September 2025 entfernte USDA APHIS Bayer AGs US-Crop-Science-insektenschützenden MON 95379-Mais aus der Regulierung gemäß 7 CFR Teil 340. Diese Schritte unterscheiden den Portfoliowettbewerb vom regulatorischen Zugang, da das Hinzufügen von Sorten an sich keine eigenschaftsspezifische rechtliche Hürde beseitigt. In der Europäischen Union trat die Verordnung (EU) 2026/1388 am 16. Juli 2026 in Kraft, ihre neuen Regeln für genomische Techniken gelten jedoch erst ab dem 17. Juli 2028. Bestehende GVO-Regeln gelten in der Zwischenzeit für Pflanzen, die durch gezielte Mutagenese und Cisgenese gewonnen wurden, sodass Entwickler dieser Pflanzen der bisherigen Compliance-Hürde ausgesetzt bleiben.
Führende Unternehmen der Saatgutbranche
-
Bayer AG
-
Corteva, Inc.
-
BASF SE
-
Syngenta Group
-
Groupe Limagrain Holding
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Saatgutmarkt Unternehmen in diesem Bericht
- Bayer AG
- Corteva, Inc.
- Syngenta Group
- BASF SE
- Groupe Limagrain Holding
- KWS SAAT SE & Co. KGaA
- Sakata Seed Corporation
- Rijk Zwaan Zaadteelt en Zaadhandel B.V.
- Takii & Co., Ltd.
- Enza Zaden Beheer B.V.
- DLF Seeds A/S
- UPL Limited
- East-West Seed International B.V.
- Yuan Long Ping High-Tech Agriculture Co., Ltd.
- Bejo Zaden B.V.
Neueste Industrielle Entwicklungen in Saatgutmarkt
- Okt. 2026: Corteva, Inc. schloss am 1. Oktober die Abspaltung ihres fortschrittlichen Saatgut- und Genetikgeschäfts ab, das als Vylor, Inc. identifiziert wurde, und konzentriert sich nun auf den Pflanzenschutz.
- Jul. 2026: KWS Seeds eröffnete 2 neue Gewächshäuser an seiner Forschungsstation in Kimberly, Idaho, in den Vereinigten Staaten zur Untersttzung der Zuckerrüben-Setzlingsproduktion, Züchtungsinnovation und Pflanzenkrankheitsforschung.
- Jul. 2026: Die Verordnung (EU) 2026/1388 über Pflanzen, die durch bestimmte neue genomische Techniken gewonnen wurden, trat am 16. Juli 2026 in der Europäischen Union in Kraft, wobei ihre Regeln ab dem 17. Juli 2028 gelten.
Umfang und Methodik
Segmentierungsübersicht
Nach Züchtungstechnologie
| Hybride | Nicht-Transgene Hybride | |
| Transgene Hybride | Herbizidtolerante Hybride | |
| Insektenresistente Hybride | ||
| Andere Merkmale | ||
| Fremdbestäubte Sorten und Hybridderivate | ||
Nach Anbaumechanismus
| Freilandanbau |
| Geschützter Anbau |
Nach Kulturpflanzentyp
| Reihenkulturen | Faserkulturen | Baumwolle |
| Andere Faserkulturen | ||
| Futterkulturen | Luzerne | |
| Futtermais | ||
| Futtersorghum | ||
| Andere Futterkulturen | ||
| Getreide und Zerealien | Mais | |
| Reis | ||
| Sorghum | ||
| Weizen | ||
| Andere Getreide und Zerealien | ||
| Ölsaaten | Raps, Rübsen und Senf | |
| Sojabohne | ||
| Sonnenblume | ||
| Andere Ölsaaten | ||
| Hülsenfrüchte | ||
| Gemüse | Brassicas | Kohl |
| Blumenkohl und Brokkoli | ||
| Andere Brassicas | ||
| Kürbisgewächse | Gurke und Essiggurke | |
| Kürbis und Sommerkürbis | ||
| Andere Kürbisgewächse | ||
| Wurzeln und Zwiebeln | Knoblauch | |
| Zwiebel | ||
| Kartoffel | ||
| Andere Wurzeln und Zwiebeln | ||
| Solanaceae | Chili | |
| Aubergine | ||
| Tomate | ||
| Andere Solanaceae | ||
| Nicht klassifiziertes Gemüse | Spargel | |
| Kopfsalat | ||
| Karotte | ||
| Okra | ||
| Erbsen | ||
| Spinat | ||
| Anderes nicht klassifiziertes Gemüse | ||
Nach Geografie
| Nordamerika | Kanada |
| Mexiko | |
| Vereinigte Staaten | |
| Übriges Nordamerika | |
| Europa | Frankreich |
| Deutschland | |
| Italien | |
| Niederlande | |
| Polen | |
| Rumänien | |
| Russland | |
| Spanien | |
| Türkei | |
| Ukraine | |
| Vereinigtes Königreich | |
| Übriges Europa | |
| Asien-Pazifik | Australien |
| Bangladesch | |
| China | |
| Indien | |
| Indonesien | |
| Japan | |
| Myanmar | |
| Pakistan | |
| Philippinen | |
| Thailand | |
| Vietnam | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Argentinien |
| Brasilien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Iran |
| Saudi-Arabien | |
| Ägypten | |
| Äthiopien | |
| Ghana | |
| Kenia | |
| Nigeria | |
| Südafrika | |
| Tansania | |
| Übriger Naher Osten und Afrika |
| Nach Züchtungstechnologie | Hybride | Nicht-Transgene Hybride | |
| Transgene Hybride | Herbizidtolerante Hybride | ||
| Insektenresistente Hybride | |||
| Andere Merkmale | |||
| Fremdbestäubte Sorten und Hybridderivate | |||
| Nach Anbaumechanismus | Freilandanbau | ||
| Geschützter Anbau | |||
| Nach Kulturpflanzentyp | Reihenkulturen | Faserkulturen | Baumwolle |
| Andere Faserkulturen | |||
| Futterkulturen | Luzerne | ||
| Futtermais | |||
| Futtersorghum | |||
| Andere Futterkulturen | |||
| Getreide und Zerealien | Mais | ||
| Reis | |||
| Sorghum | |||
| Weizen | |||
| Andere Getreide und Zerealien | |||
| Ölsaaten | Raps, Rübsen und Senf | ||
| Sojabohne | |||
| Sonnenblume | |||
| Andere Ölsaaten | |||
| Hülsenfrüchte | |||
| Gemüse | Brassicas | Kohl | |
| Blumenkohl und Brokkoli | |||
| Andere Brassicas | |||
| Kürbisgewächse | Gurke und Essiggurke | ||
| Kürbis und Sommerkürbis | |||
| Andere Kürbisgewächse | |||
| Wurzeln und Zwiebeln | Knoblauch | ||
| Zwiebel | |||
| Kartoffel | |||
| Andere Wurzeln und Zwiebeln | |||
| Solanaceae | Chili | ||
| Aubergine | |||
| Tomate | |||
| Andere Solanaceae | |||
| Nicht klassifiziertes Gemüse | Spargel | ||
| Kopfsalat | |||
| Karotte | |||
| Okra | |||
| Erbsen | |||
| Spinat | |||
| Anderes nicht klassifiziertes Gemüse | |||
| Nach Geografie | Nordamerika | Kanada | |
| Mexiko | |||
| Vereinigte Staaten | |||
| Übriges Nordamerika | |||
| Europa | Frankreich | ||
| Deutschland | |||
| Italien | |||
| Niederlande | |||
| Polen | |||
| Rumänien | |||
| Russland | |||
| Spanien | |||
| Türkei | |||
| Ukraine | |||
| Vereinigtes Königreich | |||
| Übriges Europa | |||
| Asien-Pazifik | Australien | ||
| Bangladesch | |||
| China | |||
| Indien | |||
| Indonesien | |||
| Japan | |||
| Myanmar | |||
| Pakistan | |||
| Philippinen | |||
| Thailand | |||
| Vietnam | |||
| Übriger Asien-Pazifik-Raum | |||
| Südamerika | Argentinien | ||
| Brasilien | |||
| Übriges Südamerika | |||
| Naher Osten und Afrika | Iran | ||
| Saudi-Arabien | |||
| Ägypten | |||
| Äthiopien | |||
| Ghana | |||
| Kenia | |||
| Nigeria | |||
| Südafrika | |||
| Tansania | |||
| Übriger Naher Osten und Afrika | |||
Marktdefinition
- Kommerzielles Saatgut - Für den Zweck dieser Studie wurden nur kommerzielle Samen in den Geltungsbereich aufgenommen. Betriebseigene Samen, die nicht kommerziell gekennzeichnet sind, sind vom Geltungsbereich ausgeschlossen, auch wenn ein geringer Prozentsatz betriebseigener Samen kommerziell unter Landwirten ausgetauscht wird. Der Geltungsbereich schließt auch vegetativ vermehrte Kulturen und Pflanzenteile aus, die möglicherweise kommerziell auf dem Markt verkauft werden.
- Kulturpflanzenanbaufläche - Bei der Berechnung der Anbaufläche für verschiedene Kulturpflanzen wurde die Bruttoanbaufläche berücksichtigt. Auch bekannt als geerntete Fläche, umfasst sie gemäß der Ernährungs- und Landwirtschaftsorganisation (FAO) die gesamte über alle Saisons unter einer bestimmten Kulturpflanze angebaute Fläche.
- Saatgutwechselrate - Die Saatgutwechselrate ist der prozentuale Anteil der mit zertifiziertem/qualitativem Saatgut – das nicht aus dem eigenen Betrieb stammt – bestellten Fläche an der gesamten in der Saison angebauten Kulturpflanzenfläche.
- Geschützter Anbau - Der Bericht definiert geschützten Anbau als den Prozess des Anbaus von Kulturen in einer kontrollierten Umgebung. Dazu gehören Gewächshäuser, Glashäuser, Hydroponik, Aeroponik oder andere Anbausysteme, die die Kulturpflanze gegen abiotischen Stress schützen. Der Anbau im Freiland unter Verwendung von Kunststoffmulch ist jedoch von dieser Definition ausgeschlossen und wird unter Freilandanbau erfasst.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Reihenkulturen | Dies sind in der Regel Feldkulturen, die verschiedene Kulturpflanzenkategorien wie Getreide und Zerealien, Ölsaaten, Faserkulturen wie Baumwolle, Hülsenfrüchte und Futterkulturen umfassen. |
| Solanaceae | Dies sind die Familie der Blütenpflanzen, zu der Tomaten, Chili, Auberginen und andere Kulturen gehören. |
| Kürbisgewächse | Diese repräsentieren eine Kürbisfamilie bestehend aus etwa 965 Arten in rund 95 Gattungen. Zu den für diese Studie berücksichtigten Hauptkulturen gehören Gurke und Essiggurke, Kürbis und Sommerkürbis sowie andere Kulturen. |
| Brassicas | Dies ist eine Pflanzengattung der Kohl- und Senfgewächse. Dazu gehören Kulturen wie Karotten, Kohl, Blumenkohl und Brokkoli. |
| Wurzeln und Zwiebeln | Das Segment Wurzeln und Zwiebeln umfasst Zwiebeln, Knoblauch, Kartoffeln und andere Kulturen. |
| Nicht klassifiziertes Gemüse | Dieses Segment im Bericht umfasst Kulturen, die zu keiner der oben genannten Kategorien gehören. Dazu gehören Kulturen wie Okra, Spargel, Kopfsalat, Erbsen, Spinat und andere. |
| Hybridsamen | Dies ist die erste Generation des Samens, der durch kontrollierte Kreuzbestäubung und die Kombination von zwei oder mehr Sorten oder Arten erzeugt wird. |
| Transgener Samen | Dies ist ein Samen, der genetisch so modifiziert wurde, dass er bestimmte gewünschte Input- und/oder Output-Merkmale enthält. |
| Nicht-transgener Samen | Der durch Kreuzbestäubung ohne genetische Modifikation erzeugte Samen. |
| Fremdbestäubte Sorten und Hybridderivate | Fremdbestäubte Sorten produzieren sortentreue Samen, da sie sich nur mit anderen Pflanzen derselben Sorte kreuzen. |
| Andere Solanaceae | Die unter andere Solanaceae berücksichtigten Kulturen umfassen Paprika und andere verschiedene Pepperoni-Arten je nach Lokalität der jeweiligen Länder. |
| Andere Brassicaceae | Die unter andere Brassicas berücksichtigten Kulturen umfassen Radieschen, Rüben, Rosenkohl und Grünkohl. |
| Andere Wurzeln und Zwiebeln | Die unter andere Wurzeln und Zwiebeln berücksichtigten Kulturen umfassen Süßkartoffeln und Maniok. |
| Andere Kürbisgewächse | Die unter andere Kürbisgewächse berücksichtigten Kulturen umfassen Kürbisse (Flaschenkürbis, Bittermelone, Riesenkürbis, Schlangenkürbis und andere). |
| Andere Getreide und Zerealien | Die unter andere Getreide und Zerealien berücksichtigten Kulturen umfassen Gerste, Buchweizen, Kanariensaat, Triticale, Hafer, Hirse und Roggen. |
| Andere Faserkulturen | Die unter andere Fasern berücksichtigten Kulturen umfassen Hanf, Jute, Agavefasern, Flachs, Kenaf, Ramie, Abaka, Sisal und Kapok. |
| Andere Ölsaaten | Die unter andere Ölsaaten berücksichtigten Kulturen umfassen Erdnuss, Hanfsamen, Senfsamen, Rizinussamen, Saflorsamen, Sesamsamen und Leinsamen. |
| Andere Futterkulturen | Die unter andere Futterkulturen berücksichtigten Kulturen umfassen Napiergrass, Hafer-Gras, Weißklee, Weidelgras und Timothee. Andere Futterkulturen wurden je nach Lokalität der jeweiligen Länder berücksichtigt. |
| Hülsenfrüchte | Taubenerbsen, Linsen, Dicke und Pferdebohnen, Wicken, Kichererbsen, Kuherbsen, Lupinen und Bambara-Bohnen sind die unter Hülsenfrüchte berücksichtigten Kulturen. |
| Andere nicht klassifizierte Gemüsearten | Die unter andere nicht klassifizierte Gemüsearten berücksichtigten Kulturen umfassen Artischocken, Maniokblätter, Lauch, Chicorée und Schnittbohnen. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: IDENTIFIZIERUNG DER SCHLÜSSELVARIABLEN: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren gegen verfügbare historische Marktdaten getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen erstellt.
- Schritt 2: AUFBAU EINES MARKTMODELLS: Marktgrößenschätzungen für die Prognosejahre erfolgen in nominalen Werten. Inflation ist kein Bestandteil der Preisgestaltung, und der durchschnittliche Verkaufspreis (ASP) wird während des gesamten Prognosezeitraums konstant gehalten.
- Schritt 3: VALIDIERUNG UND ABSCHLUSS: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analystenbewertungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden über alle Ebenen und Funktionen hinweg ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erhalten.
- Schritt 4: FORSCHUNGSERGEBNISSE: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen




