
Schulbusmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße (2026) | 15.79 Milliarden US-Dollar |
| Marktgröße (2031) | 23.45 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.23 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Schulbusmarkt Analyse von Mordor Intelligence
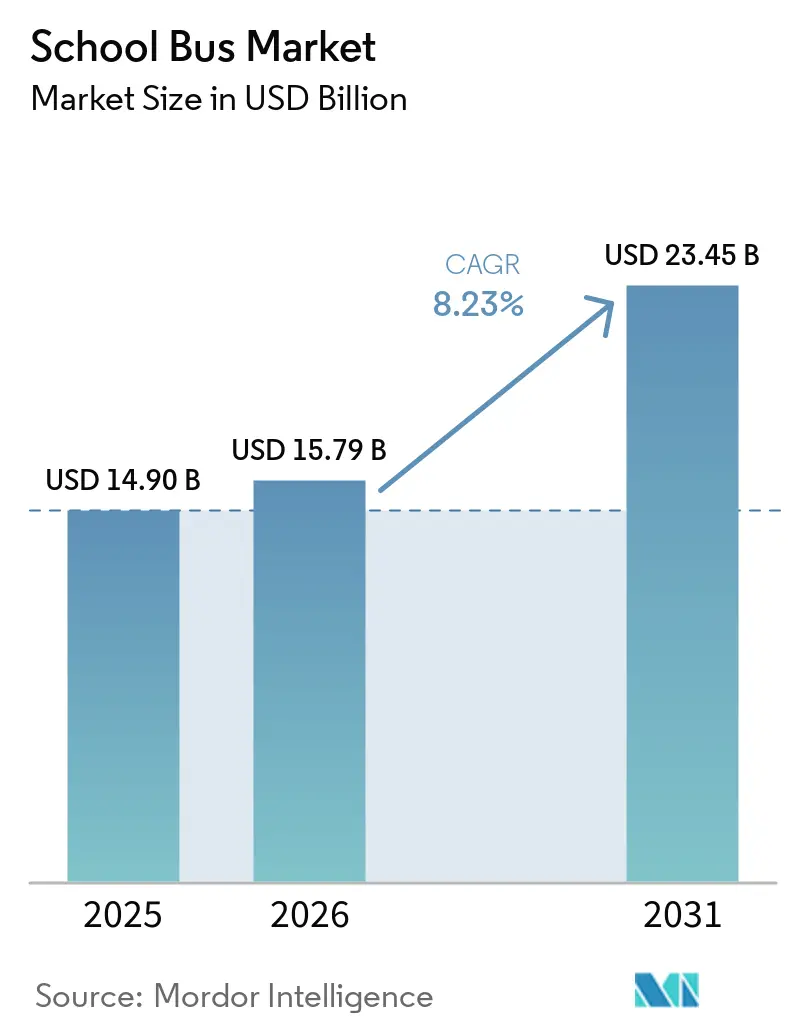
Die Schulbus-Marktgröße wurde im Jahr 2025 auf 14,90 Milliarden USD geschätzt und wird voraussichtlich von 15,79 Milliarden USD im Jahr 2026 auf 23,45 Milliarden USD bis 2031 wachsen, bei einer CAGR von 8,23 % während des Prognosezeitraums (2026–2031). Beschleunigte Bundes- und Staatsförderprogramme, verschärfte Emissionsstandards und rasche Fortschritte bei der Fahrzeugelektrifizierung stützen gemeinsam diese Wachstumsdynamik. Die Hersteller verlagern ihre Portfolioinvestitionen weiterhin in Richtung batterieelektrischer Baureihen, da sich die Gesamtbetriebskostenparität mit Diesel in Bezirken mit hoher Auslastung zunehmend annähert. Gleichzeitig erschließen abonnementbasierte Flotte-als-Service-Verträge Beschaffungsflexibilität für budgetbeschränkte Betreiber, denen das Kapital für Direktkäufe fehlt. Die Wettbewerbsintensität hat zugenommen, da vertikal integrierte chinesische Lieferanten ihre Kostenvorteile nutzen, um nordamerikanische Platzhirsche herauszufordern. Darüber hinaus werden softwarezentrierte Funktionen wie Telematik und Fahrzeug-zu-Netz-Bereitschaft (V2G) nun neben Hardwarespezifikationen in Ausschreibungsentscheidungen berücksichtigt.
Wesentliche Erkenntnisse des Berichts
- Nach Antriebsstrang führten Verbrennungsmotoren im Jahr 2025 mit einem Schulbus-Marktanteil von 84,12 %, während batterieelektrische Varianten bis 2031 voraussichtlich mit einer CAGR von 9,42 % wachsen werden.
- Nach Sitzkapazität entfiel auf die Kategorie 31–60 Sitze im Jahr 2025 ein Anteil von 49,25 % an der Schulbus-Marktgröße, während Fahrzeuge mit bis zu 30 Sitzen über den Prognosehorizont mit einer CAGR von 8,94 % zulegen werden.
- Nach Bustyp hielten Typ-C-Konfigurationen im Jahr 2025 einen Schulbus-Marktanteil von 48,33 %, während Typ-A-Busse das schnellste Wachstum verzeichnen werden, mit einer CAGR von 9,76 % bis 2031.
- Nach Endnutzer dominierten öffentliche Schulbezirke im Jahr 2025 mit einem Schulbus-Marktanteil von 64,21 %, während private und Charter-Betreiber bis 2031 voraussichtlich die höchste CAGR von 11,22 % aufweisen werden.
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Schulbus-Marktanteil von 39,24 %; der asiatisch-pazifische Raum ist jedoch mit einer CAGR von 10,24 % bis 2031 für die schnellste Expansion positioniert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Schulbusmarkt-Trends und Erkenntnisse
Treiberanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatliche Emissionsnormen | +1.2% | Nordamerika und EU, Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Bundes- und Staatliche Fördermittelpools | +0.9% | Nordamerika als Kern, Pilotprogramme in der EU | Kurzfristig (≤ 2 Jahre) |
| Einführung fortschrittlicher Sicherheitstechnologien | +0.6% | Global, mit früher Einführung in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Fahrzeug-zu-Netz (V2G) Einnahmen | +0.4% | Pilotregionen in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Abonnementbasierte Flotte-als-Service-Modelle | +0.3% | Global, konzentriert in städtischen Schulbezirken | Mittelfristig (2–4 Jahre) |
| KI-gestützte Routenoptimierung | +0.2% | Global, technologieorientierte Schulbezirke | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Emissionsnormen beschleunigen die Flottenelektrifizierung
Californias Advanced Clean Fleets Rule schreibt vor, dass alle Neukäufe ab 2035 emissionsfrei sein müssen – ein Standard, der von mehreren US-Bundesstaaten übernommen wurde und nun auch europäische kommunale Ausschreibungen beeinflusst. Die Compliance-Rahmenwerke umfassen handelbare CO₂-Zertifikate, die es Bezirken ermöglichen, vermiedene Emissionen zu monetarisieren und diese Erlöse in weitere Flottenmodernisierungsmaßnahmen zu reinvestieren. Die Euro-VII-Partikelgrenzwerte treten 2025 in Kraft und werden veraltete Diesel-Antriebsstränge faktisch auslaufen lassen, was europäische Betreiber dazu zwingt, emissionsfreie Alternativen zu identifizieren. Die Nichteinhaltung führt zu Streckenbeschränkungen, die die Serviceflexibilität einschränken, und macht die Elektrifizierung zu einem betrieblichen Gebot statt einer ökologischen Präferenz [1]„Clean School Bus Program,” U.S. Environmental Protection Agency, epa.gov.
Dedizierte Bundes- und Staatliche Fördermittelpools für emissionsfreie Schulbusse
Der Infrastructure Investment and Jobs Act der Vereinigten Staaten stellte einen erheblichen Betrag ausschließlich für Fördermittel zur Beschaffung sauberer Schulbusse bereit – der bedeutendste Einzelimpuls in der Geschichte des Sektors. Die Auszahlungen priorisieren benachteiligte Gemeinschaften und beschleunigen die Technologiediffusion dort, wo Budgetlücken die Modernisierung historisch behindert haben. Ergänzende staatliche Gutscheine, wie Californias HVIP, addieren sich zu einem erheblichen Betrag pro Bus und eliminieren faktisch nahezu alle inkrementellen Kapitalaufschläge gegenüber Diesel. In vielen dieser Anreize eingebettete Inlandsinhalt-Regeln lenken Kaufentscheidungen in Richtung lokaler Montagelinien und prägen globale Beschaffungsstrategien [2]„Infrastructure Investment and Jobs Act Fact Sheet,” U.S. Department of Transportation, transportation.gov .
Zunehmende Einführung fortschrittlicher Sicherheitstechnologien
Überarbeitete FMVSS-Vorschriften schreiben automatische Notbremsysteme und Totwinkelerkennungssysteme für neue Schulbusse vor. Die Einhaltung treibt eine tiefere Integration von ADAS-Systemen neben Telematik voran und ermöglicht die Echtzeitüberwachung des Fahrerverhaltens und des Fahrzeugzustands. Größere OEMs nutzen ihre Skalierungsvorteile in Forschung und Entwicklung und vergrößern den Fähigkeitsvorsprung gegenüber kleineren Wettbewerbern. Bezirke profitieren zudem von einer Versicherungsprämienreduzierung von 20 %, wenn robuste Sicherheitspakete vorhanden sind, was die Kaufbegründung weiter stärkt [3]„FMVSS Final Rule for Automatic Emergency Braking,” National Highway Traffic Safety Administration, nhtsa.gov .
Fahrzeug-zu-Netz-Erlöspotenzial für Schulbezirke
Schulbusse, die typischerweise den Großteil des Tages im Leerlauf verbringen, bieten eine hervorragende Gelegenheit für bidirektionales Laden. In Pilotprojekten in Massachusetts und Kalifornien erzielt jedes Fahrzeug erhebliche Erlöse aus Nebendienstleistungen, da Versorgungsunternehmen die Kosten für Spitzenlastabsenkung und Frequenzregelungsdienste übernehmen. Diese zusätzlichen Einnahmen verwandeln Schulbusse von reinen Kostenstellen in wertvolle Netzressourcen und verkürzen die Amortisationszeit für Elektromodelle in Regionen mit hoher Beteiligung erheblich.
Hemmnisanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten | -0.8% | Global, am stärksten in Entwicklungsmärkten ausgeprägt | Kurzfristig (≤ 2 Jahre) |
| Lade- und Wasserstofftankinfrastruktur | -0.6% | Ländliche Gebiete weltweit, Entwicklungsmärkte | Mittelfristig (2–4 Jahre) |
| Volatilität der Batterieversorgung | -0.4% | Global, konzentriert in lithiumabhängigen Regionen | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Technikern | -0.3% | Global, am schwerwiegendsten in ländlichen Gebieten und Entwicklungsmärkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten für Elektro- und Brennstoffzellenvarianten
Elektrobusse sind aufgrund der hohen Kosten für Batteriesysteme, die einen erheblichen Teil der Gesamtfahrzeugkosten ausmachen, deutlich teurer als ihre Diesel-Pendants. Die Volatilität der Rohstoffpreise, insbesondere für Lithium und Nickel, schafft Haushaltsunsicherheiten und erschwert Beschaffungsentscheidungen zusätzlich. Brennstoffzellenplattformen sind noch kostspieliger, hauptsächlich aufgrund der Ausgaben für die bordeigene Wasserstoffspeicherung, Hochdruckleitungen und Brennstoffzellenstapel, die nach wie vor teuer in der Herstellung sind. Finanzierungsherausforderungen sind in ländlichen und einkommensschwachen Bezirken am ausgeprägtesten, wo der Zugang zu traditionellen Anleihen oder grünen Finanzierungsinstrumenten begrenzt ist. Dies führt zu ungleichmäßigen Adoptionsraten, selbst in Regionen, in denen Subventionen weit verbreitet sind.
Begrenzte Lade- oder Wasserstofftankinfrastruktur
Die Anschaffung eines einzelnen Level-3-Depotladegeräts ist mit hohen Kosten verbunden. Darüber hinaus erfordern diese Ladegeräte häufig erhebliche Netzaufrüstungen, was die Ausgaben für Bezirke weiter erhöhen kann. Die Installationszeiträume sind in der Regel langwierig und erstrecken sich üblicherweise weit über ein Jahr hinaus, was Projekte über ihre geplanten akademischen Jahresfristen hinaus verzögern kann. Die Wasserstofftankinfrastruktur ist noch begrenzter, mit sehr wenigen öffentlich zugänglichen Schwerlast-Tankstellen landesweit. Diese Einschränkung begrenzt die Einführung von Brennstoffzellenfahrzeugen auf bestimmte Regionen, wie bestimmte Korridore in Kalifornien. Darüber hinaus könnten Kapazitätsbeschränkungen im ländlichen Stromnetz Fahrzeuge entweder betriebsunfähig machen oder betriebliche Anpassungen erzwingen, was letztendlich die erwarteten Serviceverbesserungen beeinträchtigt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Antriebsstrang: Elektrifizierung beschleunigt sich trotz Dominanz des Verbrennungsmotors
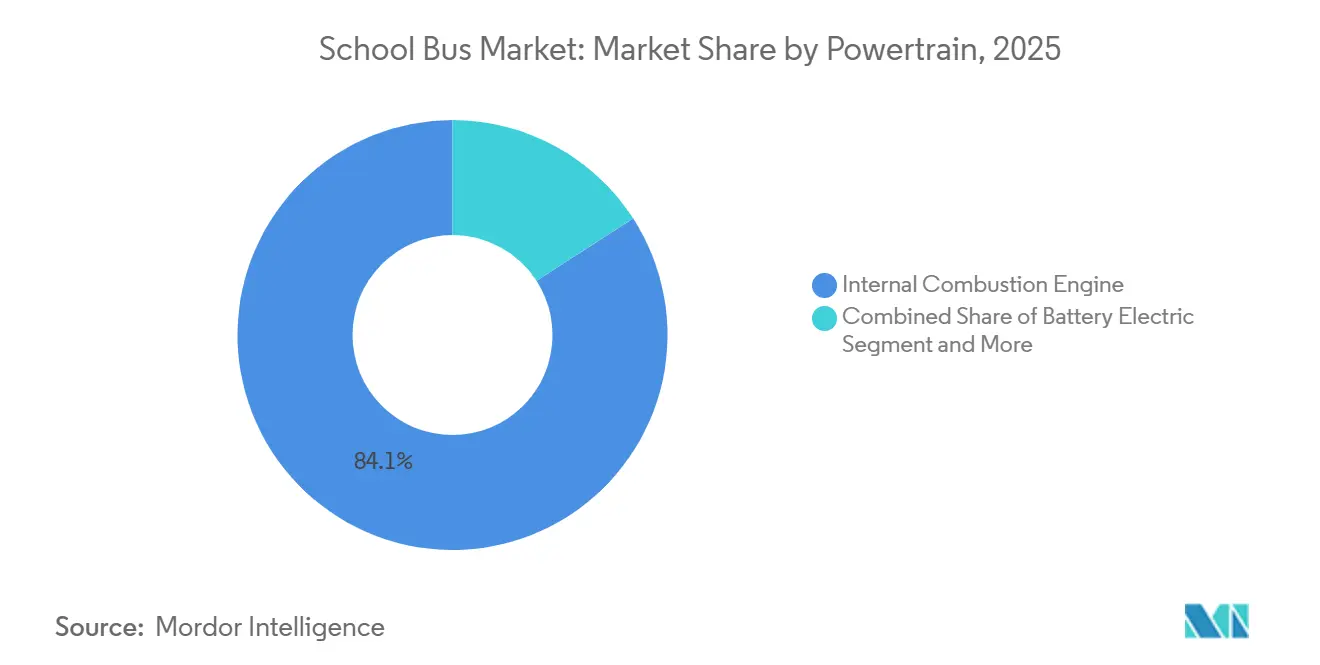
Verbrennungsmotoren hielten im Jahr 2025 einen Schulbus-Marktanteil von 84,12 %, da die bestehende Wartungsinfrastruktur und die Vertrautheit mit der Dieselbeschaffung Dieselmotoren bei finanziell angespannten Bezirken stabil hielten. Batterieelektrische Busse werden zur am schnellsten wachsenden Unterkategorie und sind auf dem Weg zu einer CAGR von 9,42 % bis 2031, da Betreiber Bundesfördermittel und sinkende Batteriepreise nutzen, um die Wirtschaftlichkeit des Übergangs zu rechtfertigen. Brennstoffzellenvarianten bleiben ein Nischenmarkt, konzentriert in Regionen mit politischen Vorgaben und zugänglichen Wasserstoffversorgungslinien. Rekuperatives Bremsen und weniger bewegliche Teile ermöglichen 60–70 % niedrigere Wartungskosten für Elektrobusse und reduzieren damit die gesamten Lebenszykluskosten.
Aktuelle Batteriedichten ermöglichen Einzelladungsreichweiten von 150–200 Meilen, was ausreicht, um die meisten täglichen Routen ohne Zwischenladung abzudecken. Brennstoffzellensysteme bieten schnelles Nachtanken, sind jedoch auf ein spärliches Netz von Tankstellen angewiesen, was ihre Einführung auf Demonstrationsflotten beschränkt. Insgesamt verändert der Antriebsstrangwandel die Lieferantenverträge grundlegend, da die Batteriesystembeschaffung zum kritischen Engpass im Schulbus-Markt wird.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Sitzkapazität: Kompakte Konfigurationen adressieren demografischen Wandel
Busse mit 31–60 Sitzen machten im Jahr 2025 einen Schulbus-Marktanteil von 49,25 % aus – ein optimaler Kompromiss, der die durchschnittliche Routennachfrage erfüllt, ohne Flotten zu überdimensionieren. Fahrzeuge mit ≤30 Sitzen werden bis 2031 voraussichtlich eine CAGR von 8,94 % verzeichnen, was Bezirken zugute kommt, die Routen zunehmend nach Klassenstufe, Sonderbedarf oder Nachmittagsaktivitäten segmentieren.
Modelle mit mehr als 60 Sitzen bedienen dicht besiedelte Korridore, sehen sich jedoch infrastrukturellen Einschränkungen gegenüber – wie begrenzten Wendekreisen und Bordsteinlängen –, die ihr Wachstum verlangsamen. Kleinere Kapazitäten entsprechen demografischen Trends, darunter reduzierte Haushaltsgrößen und höhere Schulwahlvariabilität, die beide die Routenvielfalt erhöhen. Bezirke setzen kleinere Busse auch für Exkursionen oder Sporttransporte ein und maximieren so die Anlagenauslastung. Dieser Trend zur Verkleinerung deutet darauf hin, dass zukünftige Fertigungslinien möglicherweise auf mehrere Modelle statt auf einzelne Hochvolumenmodelle umgestellt werden, was die Kapazitätsplanungsrechnung im Schulbus-Markt neu gestaltet.
Nach Bustyp: Kleinere Formate gewinnen in städtischen Gebieten an Bedeutung
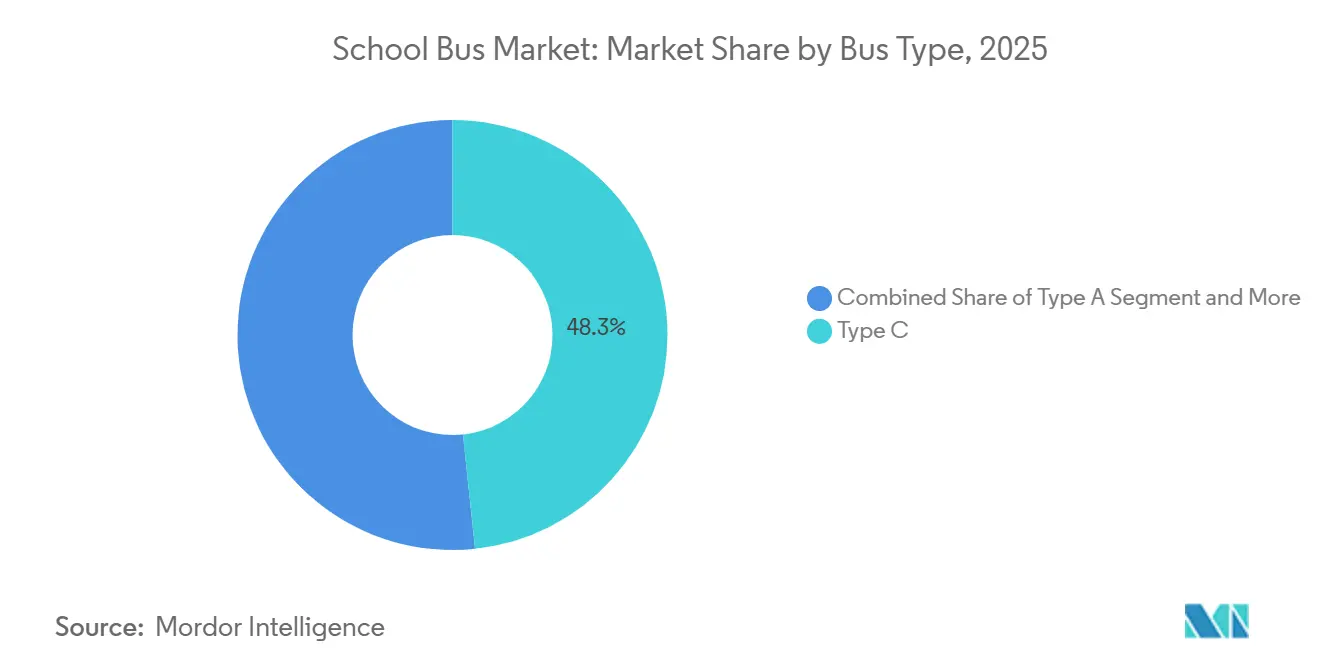
Typ-C-Busse machten im Jahr 2025 einen Anteil von 48,33 % am Schulbus-Markt aus und werden für Vorstadt- und Landrouten bevorzugt, die Kapazität mit moderaten Betriebsgeschwindigkeiten verbinden. Typ-A-Busse werden die schnellste Akzeptanz verzeichnen, mit einer CAGR von 9,76 % bis 2031, da ihre kompakten Abmessungen ihnen helfen, überfüllte Stadtstraßen zu navigieren und Sonderpädagogikrouten mit weniger Fahrgästen zu bedienen. Typ-B-Einheiten bedienen Korridore mit mittlerer Nachfrage, während hochkapazitive Typ-D-Modelle dicht besiedelte Bezirke dominieren, wenn auch mit niedrigeren inkrementellen Wachstumsraten.
Viele Kommunen bevorzugen Typ-A-Plattformen für Magnet-Schulen und außerschulische Programme, bei denen agiles Manövrieren die höheren Kosten pro Sitzplatz ausgleicht. Umgekehrt bleibt die Typ-D-Akzeptanz an große Ballungsraumsysteme gebunden, die einen größeren Bordsteinbedarf und Führerscheinanforderungen unterstützen können. Der Wandel unterstreicht einen breiteren Fokus auf Routenoptimierung gegenüber maximaler Kapazität und bietet differenzierte Chancen für Fahrgestelllieferanten im Schulbus-Markt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer: Private Betreiber setzen auf Innovation
Öffentliche Bezirke machten im Jahr 2025 einen Schulbus-Marktanteil von 64,21 % aus, was hauptsächlich auf ihre gesetzliche Verantwortung für den Schülertransport in den meisten nordamerikanischen Rechtsordnungen zurückzuführen ist. Private und Charter-Betreiber werden die höchste Wachstumsdynamik liefern, mit einer CAGR von 11,22 %, angetrieben durch flexible Finanzierungsmodelle und kürzere Entscheidungszyklen. Auftragnehmer und Leasingspezialisten bündeln Fahrzeuge, Fahrer und Wartung in leistungsbasierte Verträge und übertragen das Betriebsrisiko von Schulbehörden auf Flottenspezialisten.
Private Unternehmen können Elektro- oder Brennstoffzellenplattformen leichter erproben, da sie den Routenmix ohne Genehmigung der Schulbehörde anpassen können, was die Technologievalidierung in kleinerem Maßstab beschleunigt. Diese Dynamik positioniert Dienstleister als Kanäle für die Innovationsdiffusion und ermöglicht eine breitere Einführung der Flottenelektrifizierung, sobald frühe Hürden überwunden sind.
Geografische Analyse
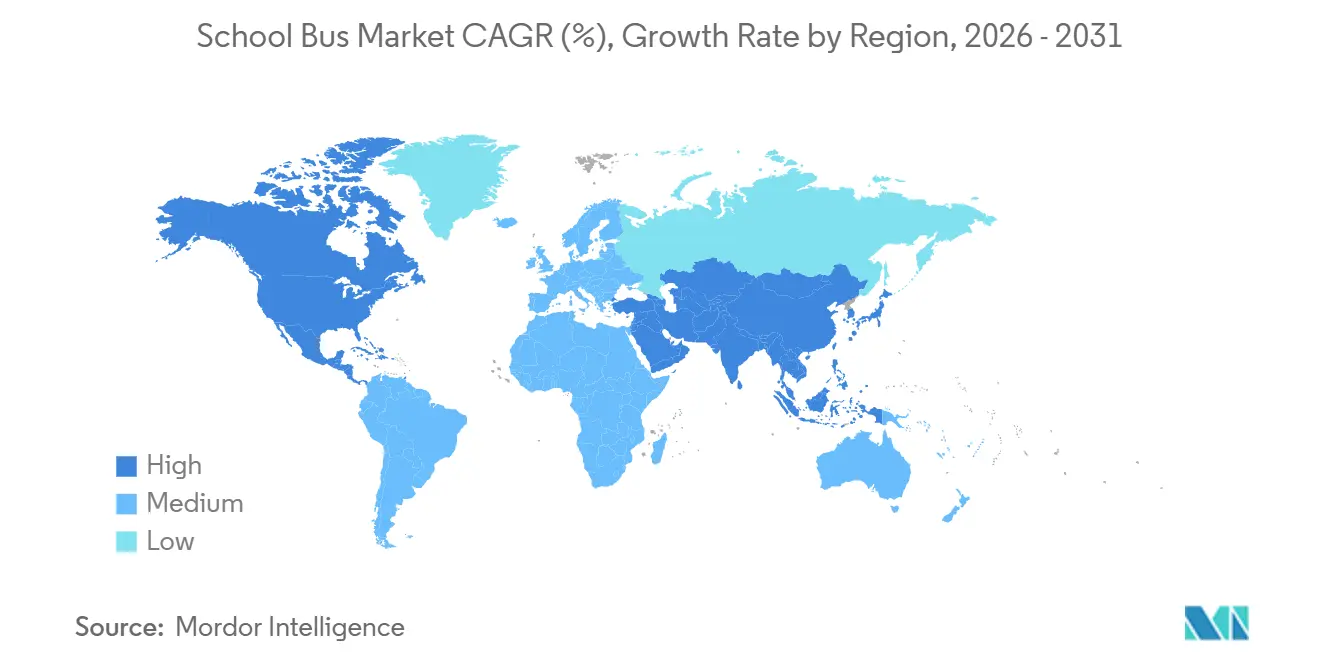
Nordamerika sicherte sich im Jahr 2025 einen Schulbus-Marktanteil von 39,24 %, was kumulative Vorteile bei Finanzierung, Fertigung und Netzintegration widerspiegelt. Staatlich-Versorger-Partnerschaften unterstützen V2G-Pilotprojekte, die geparkte Flotten in dezentrale Energieressourcen verwandeln und helfen, höhere Anschaffungskosten auszugleichen. Kanada trägt durch grüne Infrastrukturfinanzierung und Emissionsreduzierungsziele zusätzlichen Schwung bei, während Mexikos Rolle im USMCA die Lieferketten rationalisiert, die Einführung jedoch auf Ballungsraumkorridore konzentriert bleibt.
Der asiatisch-pazifische Raum wird mit einer CAGR von 10,24 % bis 2031 den höchsten Vorwärtsimpuls des Sektors verzeichnen, da China verbindliche Elektrifizierungsziele mit inländischer Batteriekapazität koppelt, was die Kostenkurven komprimiert. Indiens National Electric Bus Program erweitert die adressierbare Basis, wobei Städte der zweiten Reihe erstmals zweckgebaute Schulbusse beschaffen. Japan und Südkorea integrieren fortschrittliche ADAS-Systeme und heben regionale Sicherheitsstandards an, die in internationale Normen einfließen.
Europa verzeichnet stabile Zuwächse, da Euro-VII-Standards schwefelreichen Diesel auslaufen lassen und nationale Konjunkturprogramme alternative Antriebsstränge subventionieren. Deutschland erkundet Wasserstoffrouten und nutzt bestehende Brennstoffzellenkompetenzen, während das Vereinigte Königreich die Konnektivität des ländlichen Dienstleistungsangebots durch kleinere Busabmessungen betont. Südeuropäische Volkswirtschaften schreiten aufgrund fiskalischer Spielraumeinschränkungen vorsichtiger voran, doch kommunale Staugebührensysteme beschleunigen indirekt den Dieselersatz.

Regulatorisches Umfeld
Sicherheits- und Emissionsanforderungen werden im Schulbus-Markt weiter verschärft, was OEMs und Betreiber in Richtung aktiver Sicherheit, ADAS und saubererer Antriebsstränge drängt. In den Vereinigten Staaten ist die gesetzliche Grundlage für bundesstaatliche Schulbussicherheitsstandards in 49 USC 30125 festgelegt, wobei die National Highway Traffic Safety Administration die Federal Motor Vehicle Safety Standards verwaltet, die Notausgänge, Sitze, Crashsicherheit und Kraftstoffsystemintegrität abdecken. Diese Basisspezifikationen bestimmen, was Busse für Ausschreibungen öffentlicher Bezirke erfüllen müssen.
In Europa erweitert die Verordnung (EU) 2019/2144 (Allgemeine Sicherheitsverordnung) die vorgeschriebene Ausrüstung mit fortschrittlichen Sicherheitstechnologien, einschließlich fortschrittlicher Notbremsung und Spurverlassenswarnung für relevante Busklassen, was den ADAS-Anteil pro Fahrzeug erhöht. In China wurde der nationale Standard GB 24407-2025 für spezielle Schulbus-Sicherheit am 31. Dezember 2025 veröffentlicht, der die Version von 2012 mit verbesserten Anforderungen an die aktive Sicherheit (einschließlich automatischer Notbremsung und Notfallreaktion bei Reifenplatzern) aktualisiert. Das genannte Umsetzungsdatum ist der 1. Juli 2027, was den Herstellern ein definiertes Zeitfenster gibt, um Plattformen neu zu gestalten und neue Sicherheitsarchitekturen zu validieren.
Wertschöpfungskettenanalyse
Die Schulbus-Wertschöpfungskette erstreckt sich von der Fahrgestell- und Karosserietechnik über spezialisierte Sicherheitssysteme, Antriebsstrang und Energiespeicherung (Dieselkomponenten oder Batterien und elektrische Antriebseinheiten) bis hin zur Endmontage in OEM-kontrollierten Werken und Händlernetzwerken. Danach wird die Beschaffung durch Finanzierung und den Aufbau von Ladeinfrastruktur für Elektroflotten unterstützt, gefolgt von Lebenszyklusservices, die Teile, Diagnose und Wartung umfassen. Große OEMs wie Blue Bird, Thomas Built Buses (Daimler) und IC Bus (Navistar) stützen sich auf proprietäre Komponentennetzwerke und zertifizierte Händler, um die Betriebsbereitschaft der Bezirke zu gewährleisten, während die Elektrifizierung die Bedeutung von Batteriesystemen, E-Achsen, Thermalsystemen und Software für Telematik und Lademanagement erhöht.
Vorgelagerte Einschränkungen sind zunehmend mit Zöllen und Lieferunsicherheiten bei Materialien (Stahl und Aluminium) und Elektronik (Halbleiter) verbunden, was verstärktes Reshoring und Nearshoring sowie längerfristige Beschaffungsvereinbarungen fördert. Die Konsolidierung von Komponenten verschiebt zudem die Verhandlungsmacht der Zulieferer und die Bündelung bei Innenausstattung und HVAC, wie die endgültige Fusionsvereinbarung zwischen Patrick Industries und LCI Industries (Muttergesellschaft von Lippert Components, einschließlich Trans/Air Manufacturing und Freedman Seating) im Juli 2026 verdeutlicht. Auf der Nachfrageseite beeinflussen öffentliche Fördermittel und Dokumentationsanforderungen den Bestellzeitpunkt und die Spezifikationen. Das US EPA Clean School Bus Program stellt 5 Milliarden USD für 2022-2026 über Zuschüsse und Rückvergütungen bereit, und Vorschriften auf Bundesstaatenebene, einschließlich der an einen Fleet Electrification Plan gebundenen NYSERDA-Anreizstufen, ziehen Infrastruktur- und Planungsaktivitäten in frühere Phasen des Beschaffungszyklus.
Wettbewerbslandschaft
Führende nordamerikanische Marken dominieren den Schulbus-Markt und nutzen historisch gewachsene Verträge. Sie spüren jedoch zunehmend den Druck von Wettbewerbern wie BYD und Yutong, die auf schärfere Preisgestaltung drängen. Blue Bird und Thomas Built Buses stellen ihre Montagelinien auf batterieelektrische Modelle um – ein Schritt, der durch US-Finanzierungsregeln gestärkt wird, die lokale Inhalte betonen. Im Gegensatz dazu konzentriert sich Lion Electric auf zweckgebaute Elektrofahrgestelle, vermeidet Umrüstungen und gewinnt bei zukunftsorientierten Bezirken an Zuspruch.
Chinesische Akteure profitieren von einer vertikal integrierten Batterieversorgung, die die Stücklistenkosten erheblich senkt. Diese Entwicklung hat etablierte Akteure dazu veranlasst, langfristige Zellenvereinbarungen zu schließen – eine Strategie, die auf die Abfederung von Margenrückgängen abzielt. Gleichzeitig unterstreichen Kooperationen zwischen OEMs und Telematikfirmen die wachsende Bedeutung von Datenerkenntnissen gegenüber traditioneller Hardware. Diese Allianzen bieten vorausschauende Wartungshinweise, Routenanalysen und Sicherheits-Compliance-Dashboards und verschaffen Partnern einen Wettbewerbsvorteil bei Ausschreibungen.
Strategische Manöver verdeutlichen die sich wandelnde Branchenlandschaft. Anfang 2025 stellte Thomas Built Buses seinen Saf-T-Liner C2 Jouley der nächsten Generation vor, der fortschrittliche E-Achsentechnologie und eine erweiterte Reichweite bietet. Lion Electric erweitert seine Fertigungsanlage in Illinois, um die jährliche Produktion erheblich zu steigern, mit einem deutlichen Fokus auf batterieelektrische Modelle. BYDs Schritt zur Lokalisierung der Batteriesystemmontage in Kalifornien unterstreicht sein Engagement für US-Inhaltsstandards. Zusammen signalisieren diese Initiativen eine entschiedene Abkehr von Diesel hin zur vollständigen Elektrifizierung und verändern die Lieferantendynamik und Kapitalinvestitionsstrategien im Schulbus-Bereich.
Marktführer der Schulbusbranche
Tata Motors Ltd.
Zhengzhou Yutong Bus Co., Ltd.
Ashok Leyland Ltd.
Thomas Built Buses Inc.
IC Bus LLC (International Motors, LLC)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die Elektrifizierung erweitert die Chance vom Bushardware hin zu schlüsselfertiger Bereitstellung, einschließlich Depotladung, Versorgungskoordination, Telematik und Fahrzeug-zu-Netz (V2G)-Aktivierung, die Bezirke zur Monetarisierung ungenutzter Vermögenswerte nutzen können. Ein klarer Indikator für diesen Wandel ist die Einführung eines 238-Bus-Elektroflottenprojekts durch Zum und das San Francisco Unified School District im Mai 2026, das bidirektionales Laden und V2G-Integration umfasst, wobei 104 Busse im August 2026 den Betrieb aufnehmen sollen. Dies deutet darauf hin, dass Flottenoperatoren und Schulsysteme integrierte Energie- und Betriebsergebnisse vertraglich vereinbaren, anstatt nur Fahrzeuge zu kaufen.
Das Förderdesign erweitert auch den Lösungsraum für OEMs und Flottenanbieter, die mehrere konforme Antriebsstränge und Betankungswege anbieten können. Im Rahmen des Infrastructure Investment and Jobs Act ist das EPA Clean School Bus Program mit 5,00 Milliarden USD (GJ2022–GJ2026) autorisiert, und die EPA meldete zu Beginn des Haushaltsjahres 2026 noch nicht zugewiesene Restmittel in Höhe von 2,37 Milliarden USD. Im Februar 2026 leitete die Behörde einen formellen Prozess ein, um das Programm zu überarbeiten und zusätzliche Kraftstoffoptionen wie Biokraftstoffe, Erdgas (CNG) und Wasserstoff neben emissionsfreien Elektrobussen einzubeziehen. Dies schafft Spielraum für Lieferanten, die konforme Fahrzeuge mit Infrastrukturlieferung, Technikerschulung sowie Finanzierungs- oder Abonnementmodellen verbinden, die Bezirken helfen, Vorabkosten und mehrjährige Implementierungszeiträume zu bewältigen.
Aktuelle Branchenentwicklungen
- Juli 2026: Tata Motors stellte auf der Prawaas 5.0 die Busreihen Ultra Prime und Starbus Prime vor, einschließlich Varianten für den Schülertransport. Die Auffrischung erweitert die Produktauswahl für indische Betreiber und unterstützt Ausschreibungen, bei denen Sicherheits- und Komfortmerkmale neben dem Kaufpreis zunehmend berücksichtigt werden.
- Juli 2026: EKA Mobility stellte auf der Prawaas 5.0-Ausstellung in Gandhinagar den EKA 9M Electric School Bus vor und erweiterte damit sein Portfolio an elektrischen Nutzfahrzeugen um ein Modell, das speziell für den Schülertransport entwickelt wurde. Das Unternehmen entwickelte das Fahrzeug speziell für Schulanwendungen und erweitert damit seine Palette batterieelektrischer Nutzfahrzeuge.
- Juli 2026: Duval County Public Schools (DCPS) ergänzte seine Flotte vor dem Schuljahr 2026–2027 um neue Elektroschulbusse. Bezirksverantwortliche erklärten, dass die Investition neue Technologien in den Schülertransport einführen und gleichzeitig langfristige Kosten senken werde.
- März 2026: Die School of the Nations erwarb ihren ersten Elektroschulbus von BasiGo und wurde damit zur ersten Schule in Kenia, die ihre Schülertransportflotte elektrifizierte. Diese Initiative war Teil der umfassenderen Nachhaltigkeits- und Umweltbildungsstrategie der Schule.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst die Einnahmen aus vollständigen Schulbussen, die für den Schülertransport eingesetzt werden, sowohl bei öffentlichen als auch bei privaten Betreibern. Die Größenbestimmung spiegelt den Fahrzeugverkaufswert nach den wichtigsten Bustypen und Antriebssträngen wider, gezählt dort, wo das Fahrzeug für den dedizierten Schultransportdienst erworben wird.
Ausschlüsse aus dem Umfang: Wir schließen Ersatzteile, routinemäßige Wartungsdienstleistungen und Allzweck-Transitbusse aus, die nicht für den Schülertransport beschafft und zugelassen sind.
Segmentierungsübersicht
- Nach Antriebsstrang
- Verbrennungsmotor (VM)
- Batterieelektrisch
- Brennstoffzellenelektrisch
- Nach Sitzkapazität
- 30 Sitze oder weniger
- 31–60 Sitze
- Mehr als 60 Sitze
- Nach Bustyp
- Typ A
- Typ B
- Typ C
- Typ D
- Nach Endnutzer
- Öffentliche Schulbezirke
- Private und Charter-Betreiber
- Auftragnehmer und Leasingunternehmen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Rest von Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Rest von Asien-Pazifik
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Südafrika
- Ägypten
- Rest von Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research hilft dabei, den Marktperimeter festzulegen und Basissignale zu sammeln, die die Schulbusnachfrage von Jahr zu Jahr beeinflussen. Wir haben öffentliche Quellen herangezogen, wie das U.S. Department of Transportation und die NHTSA-Schulbussicherheitsstandards, die Emissionsvorschriften der U.S. EPA und Aktualisierungen des Programms für saubere Fahrzeuge, Einschreibungs- und Bezirksdaten des National Center for Education Statistics sowie die Kraftstoffpreisreihen der U.S. Energy Information Administration.
Um die Abdeckung über die Vereinigten Staaten hinaus zu erweitern, haben wir auch offizielle Bildungs- und Verkehrsstatistiken nationaler Behörden in wichtigen Ländern sowie Zoll- und Handelsberichte verwendet, soweit verfügbar. Unternehmenseinreichungen, Investorenpräsentationen, seriöse Presseberichte sowie Beschaffungsportale von Schulbezirken und Kommunen wurden geprüft, um Bestellzyklen, Lieferzeitpläne und durchschnittliche Vertragswerte zu verstehen. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichtenintelligenz wurde selektiv eingesetzt, um Umsatzexponierungen und wichtige Vertragsankündigungen gegenzuprüfen, und eine Import- und Export-Sendungsdatenbank wurde verwendet, wenn Handelsströme zur Validierung von Lieferbewegungen beitrugen. Die hier genannten Quellen sind illustrativ, und viele weitere öffentliche Dokumente wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärarbeit wurde durch Experteninterviews und strukturierte Fragebögen mit OEM-seitigen Führungskräften, Flottenoperatoren, Händler- und Distributionspartnern sowie Schultransportauftragnehmern durchgeführt, um den tatsächlichen Beschaffungszyklus und den Ersatzzeitpunkt zu bestätigen. Da es sich um einen globalen Markt handelt, wurden die Gespräche ausgewogen über APAC, EMEA und Amerika verteilt, um widerzuspiegeln, wie Sicherheitsanforderungen, Förderprogramme und Elektrifizierungsbereitschaft die Nachfrage in der Praxis verschieben.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 37 % | Vorstandsvorsitzende und Geschäftsführer: 17 % | APAC: 42 % |
| Mittlere Ebene: 45 % | Funktions- und Bereichsleiter: 32 % | EMEA: 37 % |
| Kleinere Akteure: 18 % | Manager: 51 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Der Kernaufbau beginnt mit einem Top-down-Nachfragepool, bei dem Schülerzahlen, Routendichte und typische Bus-zu-Schüler-Abdeckung in eine aktive Flotte und dann in Ersatz- und inkrementelle Kaufvolumina umgerechnet werden. Diese Volumina werden mit regionsspezifischen durchschnittlichen Verkaufspreisen bewertet, die Verschiebungen nach Bustyp (Typ A bis Typ D) und Antriebsstrangmix (Diesel, alternative Kraftstoffe, Hybrid und batterieelektrisch) widerspiegeln.
Vor der Finalisierung der Gesamtwerte werden die Ergebnisse durch selektive Bottom-up-Prüfungen bestätigt, einschließlich der Stichprobenerhebung veröffentlichter Vertragswerte, Kanalprüfungen zu Liefervorlaufzeiten und einer Plausibilitätszusammenfassung der Umsatzexponierung von Lieferanten und Monteuren, soweit diese auf Schulbusprogramme zurückgeführt werden kann. Zu den wichtigsten Eingaben des Modells gehören Trends bei der schulpflichtigen Bevölkerung, kommunale und bezirkliche Finanzierungszyklen, Zeitpläne für Emissionen und Sicherheitskonformität, Kraftstoffpreisdifferenziale, die die Gesamtbetriebskosten beeinflussen, sowie der Anteil elektrifizierter Schulbusaufträge, die in Lieferungen umgewandelt werden. Die Prognose wird mittels Szenarioanalyse durchgeführt, gestützt auf Expertenerwartungen zur Kontinuität der Förderung und zum Tempo der Elektrobuseinführung, und Lücken in lokalen Daten werden durch Anwendung von Proxy-Quoten aus vergleichbaren Regionen und deren Validierung durch Interview-Feedback geschlossen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden auf mehrere Arten überprüft, damit keine einzelne Datenreihe das Gesamtergebnis bestimmt. Wir vergleichen implizierte Busverkaufsvolumina mit unabhängigen Signalen wie Beschaffungsankündigungen, Flottenersatzberichten von Betreibern und allgemeinen Fahrzeugproduktions- und Handelsmustern und überprüfen dann alle großen Sprünge nach Region oder Antriebsstrang erneut.
Eine zweite Analystenprüfung wird eingesetzt, um Annahmen wie die Entwicklung des durchschnittlichen Verkaufspreises, die Steigerung des Elektroanteils und die Ersatzzyklen zu hinterfragen, und Folgegespräche werden ausgelöst, wenn eine Abweichung nicht durch ein klares politisches oder Ausschreibungsereignis erklärt werden kann. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. wichtige Finanzierungsrunden, neue Sicherheitsvorschriften oder sprunghafte Veränderungen im batterieelektrischen Auftragsfluss. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit Kunden die aktuellste verfügbare Ansicht zum jeweiligen Zeitpunkt erhalten.
Schulbus-Marktgröße von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Schulbusse sehen oft weit auseinander aus, weil dasselbe Label auf unterschiedliche Weise gemessen wird. Lücken entstehen in der Regel dadurch, wie ein Schulbus definiert wird, ob alle wichtigen Regionen modelliert werden und ob der Wert aus Flottenbedarfssignalen oder aus herstellerseitiger Umsatzberichterstattung aufgebaut wird.
Die Hauptlücke ergibt sich aus dem, was als Marktwert gezählt wird, wobei vollständige Schulbusse, die an die Schülertransportnachfrage gebunden sind, unter Verwendung von Typ- und Antriebsstrangmix bewertet werden – eine Behandlung, die von Mordor Intelligence angewendet wird und sich von der engeren Fabrikabgangswert-Berichterstattung oder Konvertierungen älterer Jahre unterscheidet.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 53,44 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 19,31 Milliarden USD (2025) | Verwendet die Fabrikabgangswert-Logik und eine Herstellerumsatzperspektive, die nachgelagerte Preisschichten ausschließen kann und auch einem anderen Jahresschnitt folgen kann, was die Gesamtsummen im Vergleich zu einem Nachfragepoolaufbau kleiner erscheinen lässt. |
| Branchenpublisher B | 14,83 Milliarden USD (2025) | Wendet häufig einen engeren Produkt- und Berichtsumfang an und kann regionale Abdeckung und Volumeneinheiten unterschiedlich behandeln, was den impliziten Durchschnittspreis verschiebt und die angegebene Gesamtsumme für dasselbe breite Marktlabel reduziert. |
Die Streuung in der Tabelle wird hauptsächlich durch die Wertdefinition, den Jahreszeitpunkt und die Art und Weise erklärt, wie der Nachfragepool aus Einschreibungs-, Flotten- und Beschaffungssignalen aufgebaut wird. Wenn der Umfang spezifisch gehalten und die Preislogik an Bustyp und Antriebsstrangmix gebunden wird, bleibt der resultierende Marktwert auf klare Variablen zurückverfolgbar und über die Zeit wiederholbar überprüfbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der globale Schulbusmarkt im Jahr 2026?
Die Schulbus-Marktgröße wird bis 2026 voraussichtlich 15,79 Milliarden USD betragen.
Wie hoch ist die prognostizierte Wachstumsrate des Sektors bis 2031?
Der Markt wird voraussichtlich zwischen 2026 und 2031 eine CAGR von 8,23 % verzeichnen.
Welcher Antriebsstrang wächst innerhalb des Schülertransports am schnellsten?
Batterieelektrische Busse werden voraussichtlich die höchste prognostizierte CAGR von 9,42 % aufweisen, angetrieben durch Bundesfördermittel und niedrigere Wartungskosten.
Warum gilt der asiatisch-pazifische Raum als wichtigster Wachstumsmotor?
Verbindliche Elektrifizierungsmandate in China und Indiens groß angelegte Busprogramme werden den asiatisch-pazifischen Raum auf eine CAGR von 10,24 % treiben und damit andere Regionen übertreffen.
Welche Einnahmen kann ein Schulbezirk aus Fahrzeug-zu-Netz-Programmen erwarten?
Pilotprojekte haben jährliche Einnahmen von 2.000–4.000 USD pro Elektrobus durch Lastmanagement- und Frequenzregelungsdienste dokumentiert.
Welcher Bustyp expandiert am schnellsten auf städtischen Strecken?
Kompakte Typ-A-Modelle führen das Wachstum mit einer CAGR von 9,76 % an, da Stadtbezirke eine einfachere Manövrierfähigkeit im dichten Stadtverkehr bevorzugen.
Seite zuletzt aktualisiert am:



