
Größe und Marktanteil des GRC-Verkleidungsmarkts in Saudi-Arabien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
| Marktgröße (2026) | 231.12 Millionen US-Dollar |
| Marktgröße (2031) | 391.41 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 11.11 % |
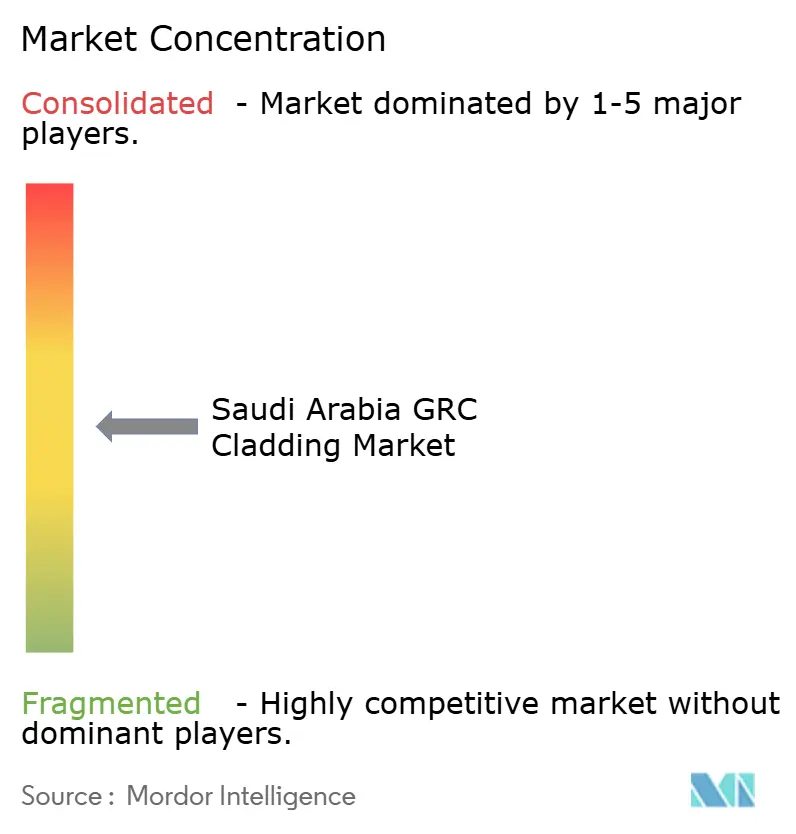
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des GRC-Verkleidungsmarkts in Saudi-Arabien von Mordor Intelligence
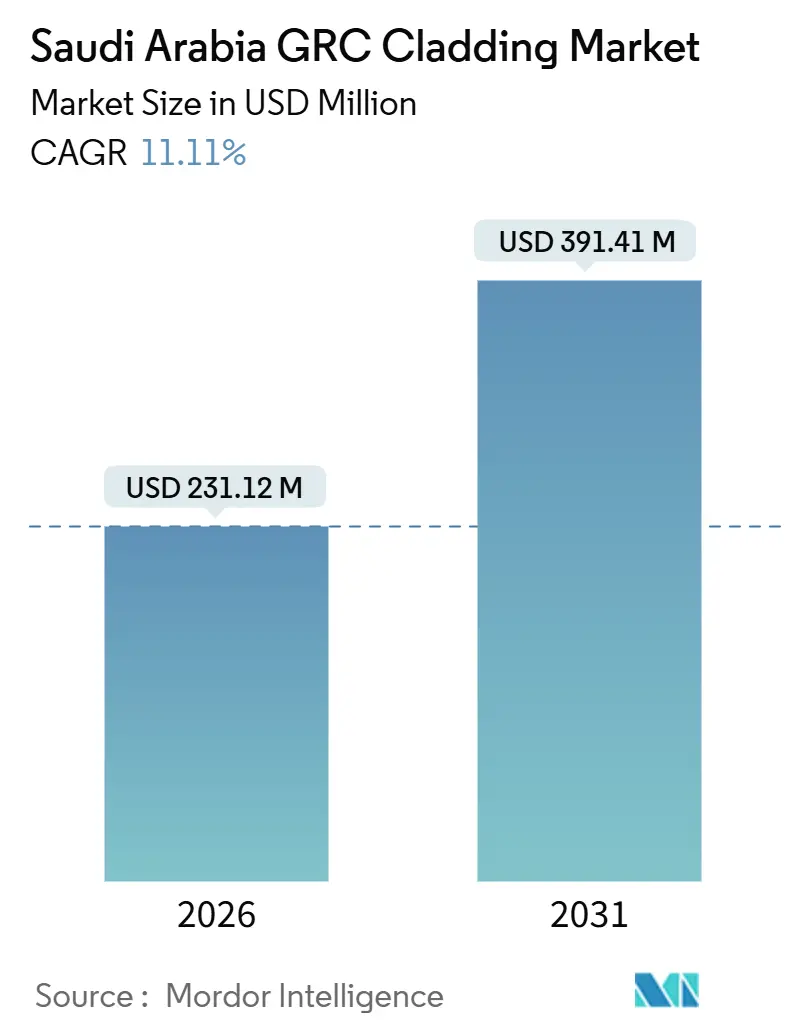
Die Größe des GRC-Verkleidungsmarkts in Saudi-Arabien wird im Jahr 2026 auf 231,12 Millionen USD geschätzt und soll bis 2031 einen Wert von 391,41 Millionen USD erreichen, bei einer CAGR von 11,11 % während des Prognosezeitraums (2026–2031). Diese Beschleunigung spiegelt die Neuausrichtung der Vision 2030 weg von ölzentrierten Ausgaben hin zu gemischt genutzten Gigaprojekten, strengere Brandschutzvorschriften für Fassaden und einen landesweiten Vorstoß für Passivkühlungs-Nachrüstungen in Städten wider, in denen die Sommertemperaturen regelmäßig über 45 °C liegen[1]Programm Vision 2030, "Saudi-Vision 2030," Königreich Saudi-Arabien, vision2030.gov.sa. Hinterlüftete Fassadensysteme profitieren zuerst von Energieeffizienzmandaten, während Vorhangwände in NEOM's den Horizont prägenden Türmen an Bedeutung gewinnen. Die Nachrüstungsnachfrage steigt ebenfalls, da staatliche Vermieter neue Fassaden über Strukturen aus der Zeit vor 2010 legen, um HLK-Lasten zu senken, und Auftragnehmer mit Zertifizierungen nach dem Saudi-Arabischen Baustandard leichter Aufträge gewinnen. Trotz steigender Importpreise für alkalibeständige (AR) Glasfasern senken Investitionen in inländische Kapazitäten und 3D-gedruckte Schalungslinien die Produktionskosten und stärken die Expansion des GRC-Verkleidungsmarkts in Saudi-Arabien.
Wesentliche Erkenntnisse des Berichts
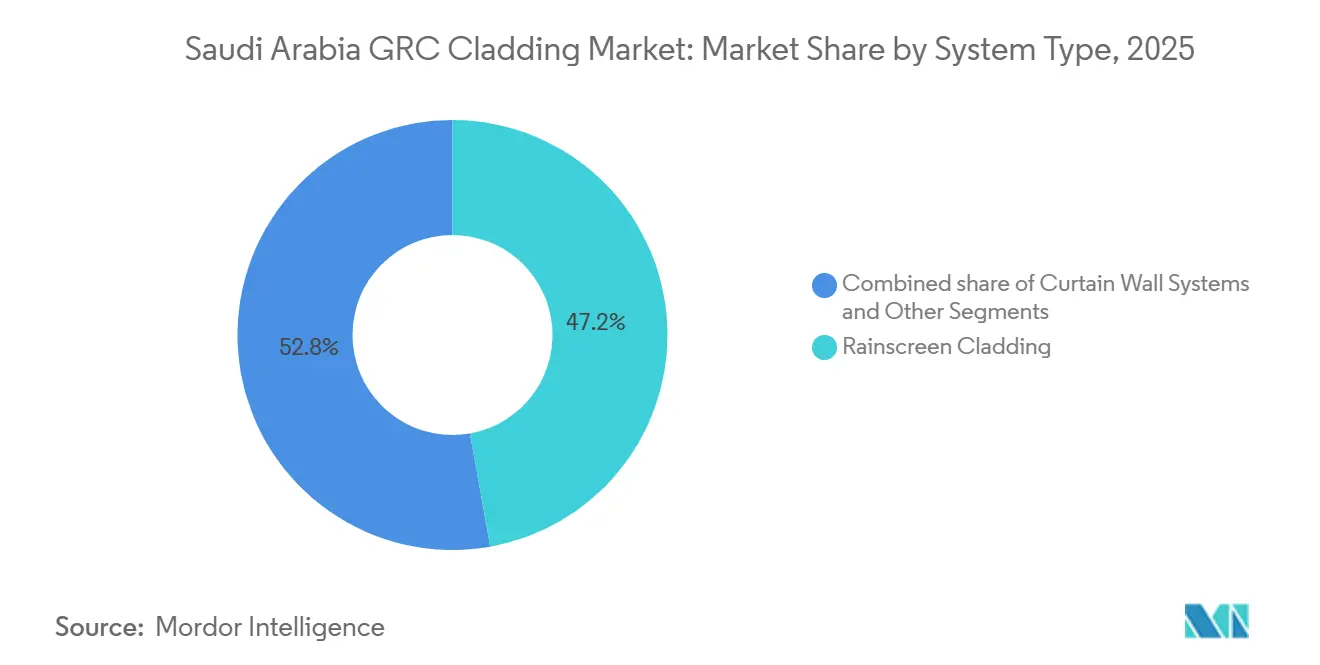
- Nach Systemtyp führte hinterlüftete Verkleidung im Jahr 2025 mit einem Umsatzanteil von 47,2 %, während Vorhangwandbaugruppen bis 2031 voraussichtlich mit einer CAGR von 11,97 % wachsen werden.
- Nach Anwendung entfielen 2025 56,8 % des Umsatzes auf gewerbliche Projekte, während Wohnbauprojekte bis 2031 mit einer CAGR von 12,09 % wachsen sollen.
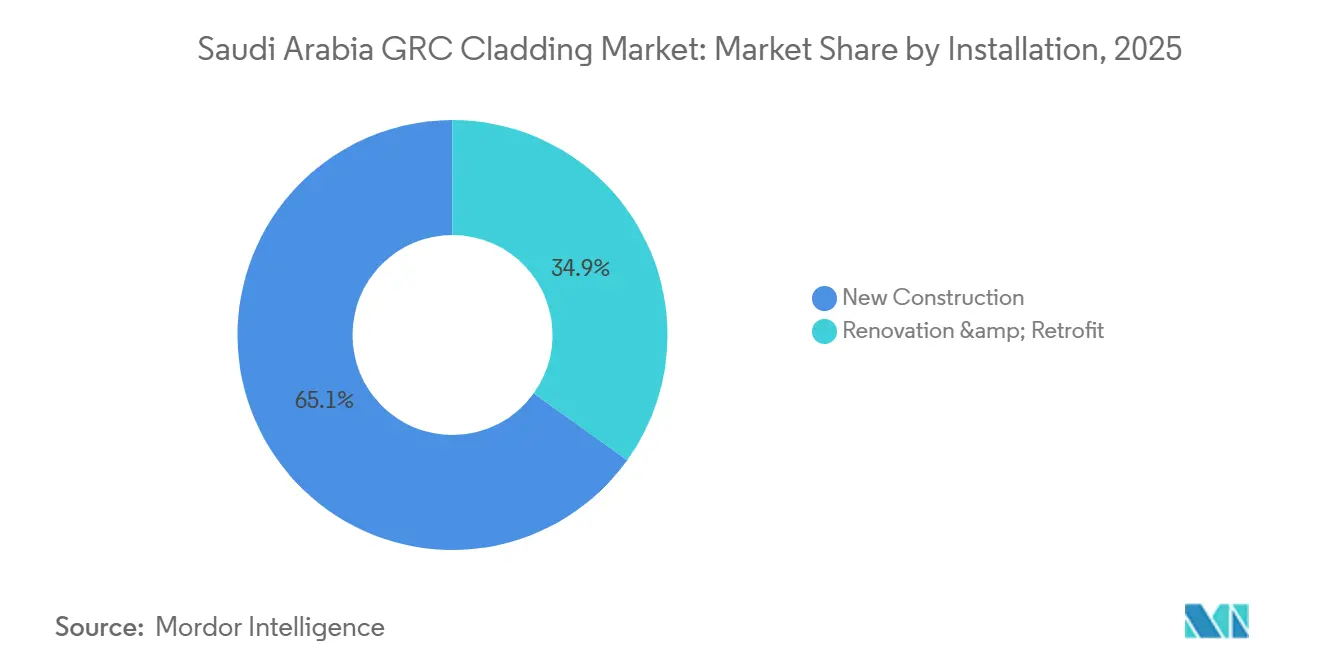
- Nach Installation entfielen 2025 65,1 % des Umsatzes auf Neubauten, und Renovierungs- und Nachrüstungsaktivitäten schreiten bis 2031 mit einer CAGR von 12,31 % voran.
- Nach Stadt entfielen 2025 44,8 % der Nachfrage auf Riad, während für das Ballungsgebiet Dammam bis 2031 eine CAGR von 12,59 % prognostiziert wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des GRC-Verkleidungsmarkts in Saudi-Arabien
Analyse der Treiberwirkung*
| Treiber | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Gigaprojekte der Vision 2030, die ikonische Fassaden erfordern | +3.2% | Landesweit, mit Schwerpunkten in NEOM, Qiddiya, Rotes Meer, Diriyah | Langfristig (≥ 4 Jahre) |
| Leistungsanforderungen unter extremen klimatischen Bedingungen | +2.1% | Küstenregion des Roten Meeres und Binnenüsten | Mittelfristig (2–4 Jahre) |
| Schnellere Lieferung durch vorgefertigte, unitisierte Paneele | +2.0% | Nationale Megaprojekte mit engen Zeitplänen | Kurzfristig (≤ 2 Jahre) |
| Gestaltungsflexibilität für arabische und parametrische Geometrien | +1.6% | Riad, Dschidda, NEOM | Mittelfristig (2–4 Jahre) |
| Beständigkeit und ESG-Fokus gegenüber Aluminiumverbundwerkstoffen oder Putz | +1.3% | Landesweite öffentliche und private Portfolios | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gigaprojekte der Vision 2030, die ikonische Fassaden in großem Maßstab erfordern
Massive Mischnutzungsprogramme wie NEOM's The Line, Qiddiya, Diriyah und das Red Sea Project finanzieren eine langfristige Pipeline-Visibilität für den GRC-Verkleidungsmarkt in Saudi-Arabien. Diese Entwicklungen weisen 12 %–18 % der gesamten Baubudgets für Fassaden zu und bevorzugen leichte Paneele, die Kranstunden reduzieren und strenge Brandschutzvorschriften erfüllen. Zugelassene lokale Lieferanten wie Qanbar Dywidag nutzen eine jährliche Kapazität von 6 Millionen m², um Paneele innerhalb von Acht-Wochen-Fenstern zu liefern – ein Vorteil, der durch automatisierte Veredelungslinien verstärkt wird, die integrale Farben und säuregeätzte Texturen unterstützen. Strenge Zeitpläne und Vorgaben zur kulturellen Identität gewährleisten ein anhaltendes zweistelliges Wachstum bei hochwertigen Verkleidungspaketen.
Leistungsanforderungen unter extremem Klima
Küstenstandorte kämpfen gegen Salznebelkorrosion, während Binnenüsten Spitzenwerte von 50 °C und scharfe nächtliche Abkühlungen aushalten müssen. Die alkalibeständigen Glasfasern von GRC behalten ihre Zugfestigkeit nach 5.000 Stunden beschleunigter Bewitterung bei und übertreffen damit Aluminiumverbundwerkstoffe, die zur Delamination neigen[2]Golfweiter Normungsverband, "ASTM C1666-Übernahme," gso.org.sa. BFG Advanced Concrete Facades betreibt hauseigene Salznebel- und UV-Alterungskammern, um zwanzigjährige Garantien zu untermauern – ein Qualitätsmerkmal, das von Resortentwicklern am Roten Meer geschätzt wird. Der Saudi-Arabische Baustandard 801 spiegelt den Internationalen Brandschutzcode wider und schreibt nicht brennbare Fassaden für Hochhäuser vor, wodurch GRC-Verkleidung noch stärker in die Planungsgrundlage für Flughäfen, petrochemische Leitwarten und Fünf-Sterne-Hotels eingeht.
Gestaltungsflexibilität für arabische und parametrische Geometrien
Dünnschalenpaneele, typischerweise 15–25 mm dick, ermöglichen tiefe Laibungen, Maschrabiyya-Muster und kalligrafische Reliefs bei einem Bruchteil des Gewichts von Stein. Die Straßenzüge im Nadschdi-Stil in Diriyah stützen sich auf formbare GRC-Hüllen, die mit Mineralwollkernen kombiniert werden, um Dämmziele zu erfüllen. Die Sedra-Gemeinschaft von Roshn präsentiert 12 Fassadentypen über 30.000 Häuser hinweg, ohne dass die Werkzeugkosten steigen, dank wiederverwendbarer Formen und 3D-gedruckter Schalungen. Ikonische Motive, die beim Gussvorgang eingebettet werden, eliminieren die Bearbeitung nach der Montage und reduzieren den Arbeitseinsatz vor Ort um 40 % im Vergleich zu gemeißelten Steinalternativen.
Schnellere Lieferung durch vorgefertigte, unitisierte Paneele
Werksfertige Einheiten verkürzen Installationszyklen von zwölf auf sechs Wochen und reduzieren die Kranzeit um 60 %, wenn sie als 3 × 4 m Vorhangwandmodule geliefert werden, die Verglasung, Pfosten und GRC-Brüstungsplatten integrieren. Qanbar Dywidag hält 90-tägige Fertigwarenbestände vor, was eine Just-in-time-Lieferung an den 170-km-Korridor von The Line ermöglicht. Die Lehrpläne der Technischen und Berufsbildungsbehörde decken den Umgang mit Paneelen ab, aber Kompetenzlücken im Feld bestehen weiterhin, was die schlüsselfertige Vorfertigung außerhalb des Werks bis 2028 zu einem Wettbewerbsvorteil macht[3]Technische und Berufsbildungsbehörde, "Absolventenstatistik 2025," tvtc.gov.sa.
Analyse der Hemmniswirkung*
| Hemmnisse | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Höhere Anschaffungskosten und strukturelle Anforderungen | -0.8% | Preissensible Wohngebäude und Industriehallen | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifizierten Fertigungs- und Montagefachkräften | -0.6% | Dschidda, Dammam, sekundäre Städte | Mittelfristig (2–4 Jahre) |
| Logistik und Handhabung großer Paneele bei extremer Hitze | -0.4% | Lange Wüstenkorridore zu NEOM und Riad | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere Anschaffungskosten und strukturelle Anforderungen
GRC-Paneele wiegen 40–70 kg/m², etwa das Dreifache der Last von Wärmedämmverbundsystem-Oberflächen. Diese Masse erfordert dickere Ankerplatten und tragende Wände, was die Erstkosten um 20 %–35 % erhöht. Preissensible Logistikparks in Dammam greifen oft auf Metallbleche zurück, es sei denn, Brandschutzcodes überwiegen die Budgetbeschränkungen. Bis automatisierte Sprühsysteme und Faserdispersionskontrollen den Arbeitsanteil um 30 % reduzieren, wird der Aufpreis GRC auf Projekte beschränken, bei denen Ästhetik, Beständigkeit oder Brandwiderstandsklasse A nicht verhandelbar sind.
Mangel an qualifizierten Fertigungs- und Montagefachkräften
Spritzverfahren, Faserdosierung und 28-tägige Aushärtungsprotokolle beschränken qualifizierte Arbeitskräfte auf eine kleine Gruppe, die in Riad konzentriert ist. Kleinere Werke in Dschidda und Dammam werben zertifizierte Techniker mit Lohnzuschlägen von 15 %–25 % ab, was die Margen für Nachrüstungsarbeiten belastet. Qanbar Dywidag bildet jährlich 50 Auszubildende aus, aber die Marktnachfrage übersteigt das Angebot um 30 %, was gelegentlich zu Terminverzügen bei Flughafen- und petrochemischen Aufträgen führt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Systemtyp: Führung durch hinterlüftete Verkleidung mit aufsteigenden Vorhangwänden
Hinterlüftete Fassadenbaugruppen machten 2025 47,2 % des Umsatzes aus und bestätigten ihre Dominanz im Marktanteil des GRC-Verkleidungsmarkts in Saudi-Arabien aufgrund ihrer Passivkühlungsvorteile und einer um 30 %–40 % schnelleren Installation im Vergleich zu Verputzoberflächen. Das Werknetz von Qanbar Dywidag liefert hinterlüftete Verkleidungspaneele innerhalb von acht Wochen an Baustellen in Riad und im Ballungsgebiet Dammam und reduziert den Arbeitseinsatz vor Ort um 40 %. Das System ist auch mit dem Ziel des Saudi-Arabischen Grünen Gebäudecodes einer 30-prozentigen Energiereduzierung vereinbar, was die Nachrüstungsvolumen antreibt. Vorhangwände sind derweil auf dem Weg zu einer CAGR von 11,97 % bis 2031, angetrieben durch NEOMs verspiegelte Türme, die raumhohe Verglasung mit GRC-Brüstungsplatten kombinieren.
Der Lohnaufschlag für qualifizierte Vorhangwandmonteure liegt derzeit 8 % über der Vergütung für hinterlüftete Verkleidung, aber Automatisierung und verbesserte Ausbildung werden diese Lücke vor 2029 schließen. Hybridsysteme, die GRC-Hüllen mit Schaumstoffkernen kombinieren, finden Nischennachfrage in Industrielagern, die 180-minütige Brandschutzklassen benötigen. Die leichten Hybridpaneele von Station Group versorgen Projekte im King Salman Energy Park und wiegen 40 % weniger als massive Alternativen. Während des Prognosezeitraums bleibt hinterlüftete Verkleidung Mengenführer, während der Wertanteil von Vorhangwänden in Prestige-Türmen steigt und gemeinsam den Schwung des GRC-Verkleidungsmarkts in Saudi-Arabien aufrechterhalten.


Nach Anwendung: Gewerbliche Stärke und Aufschwung im Wohnungsbau
Gewerbliche Gebäude hielten 2025 einen Umsatzanteil von 56,8 %, da Bürohochhäuser, Einkaufszentren und Hotels in Riad und Dschidda Klasse-A-Fassaden gemäß dem Saudi-Arabischen Baustandard 801 vorschrieben. Hochhausentwickler akzeptieren dickere 25–40-mm-Paneele mit säuregeätzten Oberflächen, die Preisprämien erzielen. Im Gegensatz dazu schreitet die Wohnraumverkleidung bis 2031 mit einer CAGR von 12,09 % voran, gestützt durch Roshn's Ziel, 400.000 Häuser zu bauen, und den 20.000-Einheiten-Vertrag der Nationalen Wohnungsbaugesellschaft mit CMEC im Jahr 2024. Villen und mehrgeschossige Mehrfamilienhäuser integrieren 15–25-mm-Paneele, um Kostenziele zu erreichen und dennoch Brandschutzcodes zu erfüllen.
Die gewerbliche Nachfrage verlagert sich nun hin zu Nachrüstungsausgaben für Energieeffizienz, was Cross-Selling-Möglichkeiten für Spezialisten für hinterlüftete Verkleidung eröffnet. Wohnbauträger verwenden 3D-gedruckte Formen, um individuelle Fassaden zu beschleunigen, was Dar Al-Arkan's modularen Häusern entspricht, die eine um 30 % schnellere Bauzeit erzielten. Da die Bevölkerung jährlich um 2,4 % wächst, überholt das Wohnbauvolumen im GRC-Verkleidungsmarkt in Saudi-Arabien das gewerbliche, obwohl erstklassige Gewerbeaufträge höhere Margen erhalten.
Nach Installation: Dominanz des Neubaus und Beschleunigung der Nachrüstung
Der Neubau generierte 2025 65,1 % des Installationsumsatzes, was die Präferenz von Megaprojekten für grüne Standorte widerspiegelt, die Integrationsprobleme mit Altbauten umgehen. Nachrüstungsaktivitäten wachsen mit einer CAGR von 12,31 %, da Vermieter hinterlüftete Fassaden aufbringen, um Energievorschriften zu erfüllen. Technische Prüfungen verlängern Nachrüstungspläne um 60–90 Tage und erhöhen Beratungsgebühren um 12 %–18 %. Das schlüsselfertige Entwurfs-Bau-Modell von Station Group verkürzt jedoch den Gesamtzeitplan und sichert Stammkunden in Riad.
Der Nachrüstungsumfang weitet sich aus, da Versicherungsprämien für nicht konforme Fassaden nach der Durchsetzung des Saudi-Arabischen Baustandards 801 steigen. BFG erlitt eine Margenreduzierung von 8 % durch die Umsetzung von Arbeitsteams und verdeutlichte damit den Installateurmangel außerhalb der Hauptstadt. Im Laufe der Zeit werden Renovierungen einen größeren Anteil an der Größe des GRC-Verkleidungsmarkts in Saudi-Arabien beanspruchen, aber Neubau-Gigaprojekte halten die Bauvolumen hoch und gewährleisten ein ausgewogenes Wachstum über alle Segmente hinweg.
Geografische Analyse
Riad behielt 2025 einen Marktanteil von 44,8 % im GRC-Verkleidungsmarkt in Saudi-Arabien, gestützt durch aktive öffentliche Ausgaben für Diriyah, den King Salman Park und laufende Türme im Finanzdistrikt, die ASTM E84 Klasse A Fassaden vorschreiben. Nachrüstungsarbeiten haben sich intensiviert, da Hochhäuser aus der Zeit vor 2010 hinterlüftete Fassadenüberzüge anstreben, um eine vorgeschriebene Energiereduzierung von 30 % zu erreichen – eine Servicenische, die von der Beratungssparte von Station Group erschlossen wurde. Die Stadt profitiert auch vom größten Pool zertifizierter Installateure, was Projektvorlaufzeiten verkürzt und ihren Status als Produktionszentrum festigt.
Das Ballungsgebiet Dammam wird bis 2031 mit einer CAGR von 12,59 % wachsen, da Aramco 500 Milliarden USD in vor- und nachgelagerte sowie petrochemische Anlagen investiert, die hochwertige Verkleidungen erfordern. Das Jubail-Werk von Qanbar Dywidag versorgt diesen Industriegürtel mit Ankerkanalplatten, die den Arbeitseinsatz vor Ort um 30 % reduzieren und dem Lieferanten einen logistischen Vorteil verschaffen. Dennoch treiben begrenzte lokale Installateurzertifizierungen Kostenaufschläge an, die einige Entwickler in Kauf nehmen, um Anlaufzeitpläne einzuhalten.
Dschidda balanciert Erbe und Moderne. Die UNESCO-Zone schränkt moderne Fassaden ein, aber stadtweite Flughafen- und Uferpromenaden-Projekte gleichen langsamere Genehmigungen für Denkmäler aus. NEOM in Tabuk, die Resorts am Roten Meer und die Kulturstätten von Al-Ula tragen zu einem wachsenden Rest-Saudi-Arabien-Segment bei, das jeweils auf Wüstenklimaate zugeschnittene hinterlüftete oder Vorhangwandsysteme vorschreibt. Die geografische Streuung von Megaprojekten verleiht dem GRC-Verkleidungsmarkt in Saudi-Arabien Resilienz über verschiedene Stadtprofile hinweg.
Regulatorisches Umfeld
Saudi-Arabien reguliert Außenverkleidungen durch das Saudi Building Code (SBC)-System sowie produktbezogene Compliance-Rahmenwerke. Die Einhaltung des SBC ist an die Ausstellung von Baugenehmigungen und Fertigstellungsbescheinigungen durch die Kommunen gebunden, und Energieeffizienzanforderungen (wie im SBC 601 festgelegt) beeinflussen den Aufbau von Fassaden, indem sie bei Neubauten und größeren Sanierungen leistungsstärkere Dämmungen und kontrollierte Designs zur Reduzierung des solaren Wärmeeintrags fördern.
Im Bereich Materialien und Sicherheit setzt die Saudi Standards, Metrology and Quality Organization (SASO) die Technische Regelung für Baumaterialien, Teil 2 (Dämm- und Verkleidungsmaterialien), durch. Die Saudi Civil Defense Authority verlangt, dass Außenfassaden-Verkleidungssysteme als komplette Systeme und nicht als einzelne Komponenten brandgeprüft werden. Bei der Nachfrage im öffentlichen Sektor überschneiden sich die Zulassungsfähigkeit von Lieferanten und Überlegungen zum lokalen Anteil zunehmend mit der Beschaffung über Plattformen wie Etimad und der Aufsicht durch die Local Content and Government Procurement Authority (LCGPA), was Qualifikation, Dokumentation und Beschaffungsentscheidungen für GRC-Verkleidungspakete beeinflusst.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit Rohstoffen (Zement, Sand, Zusatzmitteln, Beschichtungen und alkaliresistenten Glasfasern), geht dann über in die Fassadendesign-Entwicklung, die Herstellung von Formen und Schalungen sowie die GRC-Plattenfertigung (Spritzverfahren oder Premix), gefolgt von Aushärtung, Oberflächenveredelung (einschließlich durchgefärbter Ausführungen, säuregeätzter Texturen und Beschichtungen) und Qualitätsprüfungen gemäß ASTM/PCI/GRCA-artigen Verifizierungspraktiken, die von vielen Planern verwendet werden. Nachgelagert umfasst die Kette die Logistik zur Baustelle (Handhabung großformatiger Platten und hitzeempfindliche Terminplanung), die Installation von Verankerungen und Unterkonstruktionen, die Plattenmontage sowie die Abdichtungs- und Wasserschutzschnittstellen, plus laufende Wartungsdienstleistungen für stark exponierte Küsten- und Wüstenumgebungen.
In Saudi-Arabien arbeiten viele Lieferanten vertikal integriert und kombinieren Designunterstützung, Produktion und Installation von Standorten aus, die auf große Nachfragezentren wie Riad und die Östliche Provinz konzentriert sind. Dies verringert das Koordinationsrisiko bei terminkritischen Projekten. Anforderungen an die öffentliche Beschaffung fügen eine weitere Ebene hinzu: Auftragnehmer und Hersteller richten Dokumentation, Compliance und Angebotsprozesse häufig an Etimad-Registrierungen und LCGPA-Regeln zum lokalen Anteil aus, während bei großen Entwicklungsprojekten auch PPP/BOOT-Bereitstellungsmodelle zum Einsatz kommen, die den Fassadenumfang in langfristige Konzessionsstrukturen einbinden können.
Wettbewerbslandschaft
Der Wettbewerb ist mäßig fragmentiert, wobei die fünf größten Akteure gemeinsam einen erheblichen Anteil der installierten Kapazität kontrollieren. Der lokale Marktführer Qanbar Dywidag liefert jährlich mehr als 6 Millionen m² über Werke in Jubail, Rabigh und Katar und nutzt Aramco-, SABIC- und NEOM-Zulassungen, um langfristige Verträge zu sichern. Station Group beherrscht die Nachrüstungsnische, indem es Abdichtungs- und Beratungsleistungen für hinterlüftete Verkleidung bündelt und so wiederkehrende Einnahmequellen schafft. Internationale Unternehmen wie BFG Advanced Concrete Facades und Fibrobeton differenzieren sich mit PCI- und GRCA-Zertifikaten, die globale Architekten ansprechen, stehen aber unter Preisdruck durch kostengünstigere chinesische und indische Fasereinsatzmaterialien.
Strategische Schritte konzentrieren sich auf vertikale Integration und Technologie. Station Group installierte 2025 Roboter-Veredelungseinheiten zur Aufbringung von Nanobeschichtungen, die einen Preisaufschlag von 10 % ermöglichen, während BFG die Zertifizierungszeit durch den Einsatz von Vor-Ort-Brandprüfanlagen um fünf Wochen verkürzte. Lokale Akteure streben Kostensicherheit an, indem sie mehrjährige AR-Glasfaserverträge mit asiatischen Lieferanten abschließen, um die Volatilität abzusichern. Mittelständische Neueinsteiger nutzen 3D-gedruckte Schalungen, die in Roshn's Villa erprobt wurden, um individuelle Fassaden ohne europäische Designaufschläge zu gewinnen.
Die künftige Rivalität wird sich um Nachrüstungsaufträge in Riad und Dschidda verschärfen, wo strenge Energiecodes obligatorische Sanierungen antreiben. Unternehmen, die mit regionalen Ausbildungszentren kooperieren, können den Installateurmangel ausgleichen und Wachstum in Sekundärstädten erschließen. Da Brandschutzprüfungen strenger werden und Dauerhaftigkeitstests lokalisiert werden, wird die zertifizierte Kapazität konsolidiert und bietet gut kapitalisierten Unternehmen die Möglichkeit, ihren Marktanteil im GRC-Verkleidungsmarkt in Saudi-Arabien zu erhöhen, während kleinere Hersteller Joint Ventures eingehen oder ausscheiden.
Marktführer im GRC-Verkleidungsmarkt in Saudi-Arabien
Petra GRC
Qanbar Dywidag Precast Co.
Station Group
BFG Advanced Concrete Facades
Classic GRC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Eine kurzfristige Chance ergibt sich bei Projekten, die über formale Privatisierungs- und PPP-Pipelines vergeben werden, bei denen Fassadenpakete typischerweise frühzeitig spezifiziert und an Compliance-Anforderungen gebunden sind. Beispielsweise hat das National Center for Privatisation and PPP (NCP) einen EOI/RFQ/RFP-Prozess für ein 50-jähriges BOOT-Mischnutzungsprojekt in Sikkah Al Hadid in Medina vorangetrieben, mit einer Angebotsfrist bis zum 23. Juni 2026. Dieser Zeitplan schafft ein definiertes Zeitfenster für qualifizierte Fassaden- und Verkleidungslieferanten, um zertifizierte, systemgeprüfte GRC-Lösungen zu positionieren.
Weißer Raum besteht auch im Bereich der systemweiten Compliance und der lokalisierten Versorgungssicherheit. Da die technischen SASO-Regelungen für Verkleidungsmaterialien, die SBC-Energieeffizienzvorgaben und die Brandprüfungsanforderungen des Zivilschutzes zusammenlaufen, können sich Auftragnehmer durch dokumentierte Prüfbaugruppen, integrierte Regenschirmfassaden-Konstruktionen und schlüsselfertige Lieferung von Design bis Installation differenzieren, die das Schnittstellenrisiko zwischen GRC-Außenhaut, Dämmung und Unterkonstruktionen reduziert. Die Prüfung des lokalen Anteils (LCGPA) und Etimad-gebundene öffentliche Ausschreibungen verstärken zudem die Chancen für saudische Hersteller und Installateure, die konforme Beschaffung, kurze Vorlaufzeiten und standardisierte Qualitätssicherung nachweisen können, die auf die Zeitpläne von Gigaprojekten und Nachrüstungsprogrammen abgestimmt ist.
Aktuelle Branchenentwicklungen
- Juli 2026: Yamama Cement nahm den kommerziellen Betrieb seiner dritten Produktionslinie am neuen Standort Al-Halal North in Al-Kharj auf, mit einer Klinkerproduktionskapazität von etwa 12.500 Tonnen pro Tag. Die Erweiterung erhöht die lokale Zementversorgungskapazität und unterstützt eine höhere Aktivität bei Bau- und Nachrüstungsprojekten. Dieser Schritt stärkt die nachgelagerte Machbarkeit für GRC-Verkleidungslieferanten auf dem saudischen Markt.
- November 2025: ACWA Power schloss Erneuerbare-Energien-Projekte im Wert von 8,2 Milliarden USD ab, was die Verkleidungsnachfrage für Steuerungsgebäude erhöht. Der Deal erweitert den Erneuerbare-Energien-Korridor und stärkt die Nachfrage nach Verkleidungen in Anlagen im Versorgungsmaßstab. Die Erweiterung vergrößert die Pipeline für den saudi-arabischen GRC-Verkleidungsmarkt und motiviert Lieferanten, die Produktion zu skalieren.
- Dezember 2024: NEOM eröffnete die Insel Sindalah, das erste Reiseziel mit Glas- und GRC-Fassaden. Das Projekt signalisiert Dynamik für die Einführung von GRC-Fassaden bei Vorzeigeentwicklungen. Die Entwicklung schafft Chancen für hochwertige Fassadenanwendungen im Zusammenhang mit Gigaprojekten.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt den Wert von glasfaserverstärktem Beton (GRC)-Verkleidungen, die in Saudi-Arabien für Gebäudefassaden geliefert und installiert werden, einschließlich Platten und verwandter Fassadenelemente, gemessen in USD zum Zeitpunkt des Verkaufs an das Projekt.
Umfangsausschlüsse: Ausgeschlossen sind Nicht-GRC-Fassadenmaterialien, tragende Betonfertigteile, die nicht als Verkleidung verwendet werden, sowie eigenständige dekorative GRC-Innenelemente, die nicht Teil der Gebäudehülle sind.
Übersicht der Segmentierung
- Nach Systemtyp
- Hinterlüftete Verkleidung
- Vorhangwandsysteme
- Sonstiges
- Nach Anwendung
- Wohngebäude
- Gewerbegebäude
- Sonstiges
- Nach Installation
- Neubau
- Renovierung & Nachrüstung
- Nach Stadt
- Riad
- Dschidda
- Ballungsgebiet Dammam (DMA)
- Rest von Saudi-Arabien
Datenquellen, Marktdimensionierung und Validierung
Desk-Recherche
Die Recherche begann mit der Kartierung der Nachfragequellen, die vor allem aus Neubauten, größeren Renovierungen und öffentlichen Gigaprojekten stammt, die Fassadenmodernisierungen vorschreiben. Wir bezogen uns auf öffentliche Baupipelines und Makroindikatoren der Saudi General Authority for Statistics, des Ministeriums für Kommunal- und Landangelegenheiten und Wohnungswesen sowie auf offizielle Aktualisierungen des Vision 2030-Programms, die uns halfen, die kurzfristige Projektdynamik zu verankern.
Um die Annahmen realistisch zu halten, prüften wir zudem Bauvorschriften und Sicherheitsvorgaben aus den Saudi Building Code-Unterlagen sowie technische Hinweise von Normungsgremien und begutachteten Fachzeitschriften für Bauwerkstoffe zu GRC-Haltbarkeit, Dickennormen und typischen Installationspraktiken in heißen Klimazonen. Import- und Preissignale wurden anhand zollstatistikähnlicher Handelsdaten, soweit verfügbar, gegengeprüft, und wir ergänzten den unternehmensbezogenen Kontext durch Jahresberichte, Investorenpräsentationen und seriöse Fachpresse. In einigen Schritten wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten sowie für sendungsbezogene Import- und Exportdaten genutzt, um Lieferantenaktivitäten und Materialflusstrends zu validieren. Diese Liste ist nicht erschöpfend, und weitere Quellen wurden zur Datenerhebung, Gegenprüfung und Klärung von Annahmen herangezogen.
Primärinterviews und Umfragen
Primärarbeit wurde genutzt, um das Nachfragemodell anhand dessen zu überprüfen, was bei laufenden Projekten tatsächlich spezifiziert wird, insbesondere in Bezug auf Verschiebungen in der Spezifikation, Vorlaufzeiten und den Anteil der Fassadenfläche, bei dem GRC gegenüber anderen Verkleidungsarten gewählt wird. Wir sprachen mit einer ausgewogenen Mischung aus Herstellern, Fabrikanten, Installateuren, Fassadenberatern und projektseitigen Teams, und die Abdeckung wurde über die wichtigsten Baustandorte des Landes hinweg beibehalten, damit Preis- und Akzeptanzunterschiede erfasst werden konnten.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 26 % | CXOs: 14 % |
| Mittleres Segment: 56 % | Funktions-/Bereichsleiter: 36 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 50 % |
Marktdimensionierung & Prognose
Die Dimensionierung folgte einem kombinierten Top-Down- und Bottom-Up-Ansatz, damit die Endzahl praxisnah und nachvollziehbar bleibt. Auf der Top-Down-Seite begann der Aufbau mit der saudischen Bauaktivität und einem Fassadennachfragepool, der anhand von Neubau- und Nachrüstungsprojektvolumina rekonstruiert und anschließend in adressierbare Fassadenfläche übersetzt wurde, in der GRC typischerweise spezifiziert wird. Diese Summen wurden dann anhand von Adoptionsraten nach Projekttyp und städtischer Bauintensität gefiltert, wie in Interviews validiert.
Zur Bestätigung des Ergebnisses wurden selektive Bottom-Up-Prüfungen hinzugefügt, darunter gestichprobenartige Muster von Leistungsverzeichnissen, installierte Preise pro Quadratmeter sowie Durchsatzschätzungen von Lieferanten und Installateuren für wichtige Cluster. Wo ein Akteur Kapazität oder Umsatzaufteilung nicht offenlegte, wurden Lücken mit konservativen Auslastungsbandbreiten gefüllt. Zu den wichtigsten Eingaben gehörten der Zeitpunkt aktiver Projektpipelines, der Anteil von GRC bei Regenschirmfassaden im Vergleich zu dekorativen Fassadenelementen, typische Plattendicke und Verschnittfaktoren, die Entwicklung der Arbeits- und Installationskosten sowie die Preistrends für importierte AR-Glasfasern und zementbezogene Produkte, die die ausgelieferten ASPs für Verkleidungen direkt beeinflussen.
Die Prognose wurde mittels Szenarioanalyse erstellt, unterstützt durch einfache Trendanpassungen bei Frühindikatoren, und anschließend anhand von Primärfeedback zu Angebotsaktivität, Verschärfung der Spezifikationen und Terminrisiken angepasst. Wo große Projekte die Jahreszahlen stark beeinflussen können, wurden diese als explizite Nachfrageimpulse behandelt, anstatt sie herauszuglätten, und die kleinere Wohn- und Gewerbenachfrage wurde anschließend anhand stabiler Aktivitätsindikatoren normalisiert.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte in mehreren Durchgängen, beginnend mit internen Konsistenzprüfungen über Projektanzahlen, Fassadenflächenannahmen und implizierte Installationspreise nach Stadt. Wir verglichen die Modellergebnisse mit unabhängigen Signalen wie Bauaufträgen, sichtbaren Import- und Materialkostenentwicklungen sowie der von Lieferanten und Installateuren für aktuelle Quartale beschriebenen Umsatzintensität.
Wenn Abweichungen außerhalb eines erwarteten Bereichs lagen, überprüften wir die zugrunde liegenden Treiber erneut und kontaktierten Befragte erneut, um zu bestätigen, ob die Veränderung auf Mixverschiebung, Preisgestaltung oder Projektzeitplan zurückzuführen war. Vor der Freigabe wurde eine separate Analystenprüfung eingesetzt, um Adoptionsraten und Jahr-zu-Jahr-Schwankungen zu hinterfragen, damit Ausreißer nicht übernommen wurden. Der Bericht wird jährlich aktualisiert, mit Zwischenaktualisierungen bei bedeutenden Ereignissen, und vor der Auslieferung erfolgt ein letzter Prüfdurchgang, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgröße für GRC-Verkleidungen in Saudi-Arabien von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für GRC-Verkleidungen in Saudi-Arabien können unterschiedlich ausfallen, da der erfasste Umfang nicht immer derselbe ist und weil manche Modelle sich stärker auf Preisannahmen als auf projektgetriebene Nachfrage stützen. Unterschiede ergeben sich auch daraus, ob Schätzungen Installationswert, importierte Platten und individuelle Fassadenelemente als eingeschlossene Positionen behandeln, und wie sie mit einmaligen Megaprojekten umgehen, die ein einzelnes Jahr verzerren können.
Die Hauptdiskrepanz ergibt sich daraus, ob Fassadenarbeiten nur als an saudische Projekte gelieferte GRC-Verkleidung gezählt werden oder ob die gesamten Ausgaben für die Fassadenhülle eingerechnet werden, und Mordor Intelligence behandelt den Markt als GRC-Verkleidungswert, der an tatsächliche Bau- und Renovierungsnachfrage gebunden ist, wobei Adoptionsraten und Installationspreise anhand landesweiter Projektaktivität und Interviewvalidierung überprüft werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 231,12 Mio. USD (2026) | |
| Branchenverband A | 205,00 Mio. USD (2026) | Erfasst oft nur lokal hergestellte GRC-Produktion und kann importierte Platten oder ausgelagerte Installationspakete ausschließen, was den gelieferten Projektwert in Jahren mit höherer Importabhängigkeit unterschätzen kann. |
| Regionale Beratungsfirma B | 275,00 Mio. USD (2026) | Fasst häufig breitere Fassaden- und Architekturbeton-Pakete zusammen und wendet möglicherweise aggressive Aufschläge auf installierte ASPs an, ohne dekorative Fassadenelemente vom eigentlichen GRC-Verkleidungsumfang zu trennen. |
Über die drei Angaben hinweg erklärt sich die Spannbreite hauptsächlich dadurch, was als GRC-Verkleidung im Vergleich zu angrenzenden Fassadenausgaben gezählt wird, sowie durch die Behandlung von Preisgestaltung und Importen. Indem die Nachfrage an die Projektaktivität gebunden und Adoption und Installationspreise mit Praktikern überprüft werden, bleiben die Dimensionierungsschritte nachvollziehbar und können wiederholt werden, sobald neue Projekte in die Pipeline eintreten.


Wesentliche im Bericht beantwortete Fragen
Wie groß ist der GRC-Verkleidungsmarkt in Saudi-Arabien im Jahr 2026?
Er wird 2026 auf 231,12 Millionen USD geschätzt und soll bis 2031 391,41 Millionen USD bei einer CAGR von 11,11 % erreichen.
Welcher Systemtyp hat den größten Anteil an der Verkleidungsnachfrage?
Hinterlüftete Fassadensysteme führen mit einem Anteil von 47,2 % im Jahr 2025 aufgrund ihrer Passivkühlungs- und schnellen Montagevorteile.
Was treibt das schnellste Wachstum innerhalb der Systemtypen an?
Vorhangwände werden bis 2031 voraussichtlich mit einer CAGR von 11,97 % wachsen, da NEOM und andere Hochhausprojekte vollständige Glasfassaden mit GRC-Brüstungsplatten bevorzugen.
Warum gewinnen Nachrüstungsprojekte in Saudi-Arabien an Bedeutung?
Energieeffizienzvorgaben gemäß dem Grünen Gebäudecode verpflichten ältere Gebäude zur Senkung von HLK-Lasten, was hinterlüftete Nachrüstfassaden attraktiv macht.
Welche Stadt ist der am schnellsten wachsende Markt für GRC-Verkleidung?
Das Ballungsgebiet Dammam wird bis 2031 voraussichtlich mit einer CAGR von 12,59 % wachsen, angetrieben durch große petrochemische Investitionen von Aramco.
Wie verändert Technologie die saudi-arabische GRC-Fertigung?
3D-gedruckte Schalungen senken die Werkzeugkosten um 60 % und verkürzen Vorlaufzeiten auf zehn Tage, was individuelle Fassaden zu wettbewerbsfähigen Preisen ermöglicht.
Seite zuletzt aktualisiert am:



