
Analyse des saudi-arabischen Baumarkts von Mordor Intelligence
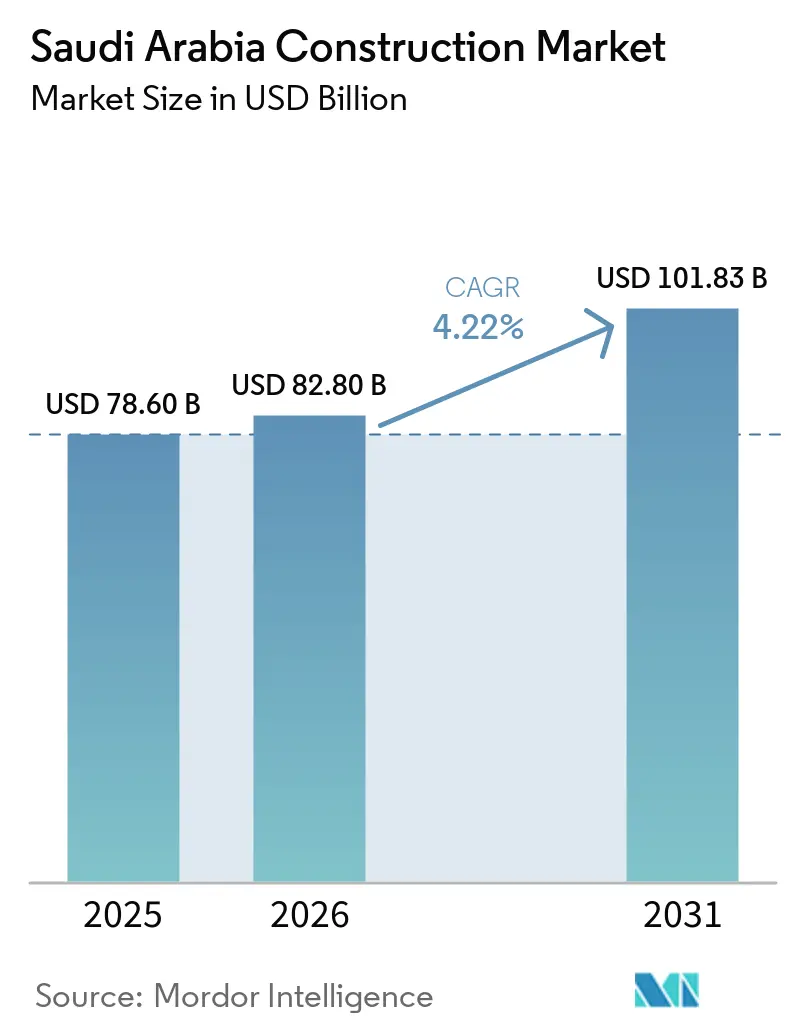
Die Größe des Saudi-Arabien Baumarkts wurde im Jahr 2026 auf 82,8 Milliarden USD geschätzt und soll von 86,29 Milliarden USD im Jahr 2027 auf 104,7 Milliarden USD bis 2032 wachsen, bei einem CAGR von 3,94 % während des Prognosezeitraums (2027–2032).
Zielortentwicklung, Wohnbauprogramme und Versorgungsinvestitionen in Saudi-Arabien stützen die Bautätigkeit bei Gebäuden und der zugehörigen Infrastruktur. Engpässe bei Fachkräften und Kostendruck können die Umwandlung dieser Pipeline in fertiggestellte Objekte verlangsamen und das Wachstum trotz der breiten Entwicklungsnachfrage dämpfen. Vorgefertigte modulare Bauweise kann Unterkünfte mit Betriebsdienstleistungen bündeln, während private Finanzierung den Bau von Gebäuden in Wohnvierteln neben einem Grundstücksbeitrag finanzieren kann. Modulare Bauweise und privat finanzierte Projekte sind positioniert, um das Gesamtwachstum zu übertreffen und das Wachstum über die Zielort-Projektpipeline hinaus zu verbreitern.
Wichtigste Erkenntnisse des Berichts
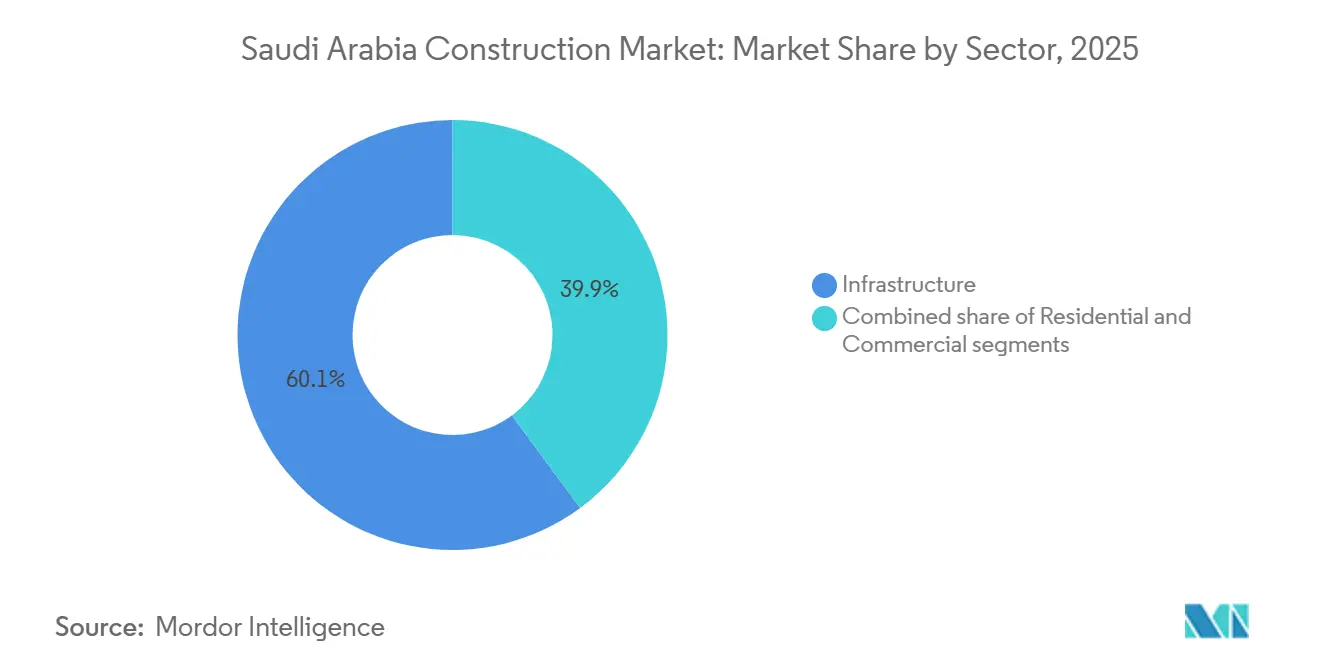
- Sektorübergreifend hielt die Infrastruktur im Jahr 2026 einen Marktanteil von 59,96 % am Saudi-Arabien Baumarkt, während der Wohnungsbau mit einer CAGR von 4,82 % im Zeitraum 2027–2032 das stärkste Wachstum verzeichnen soll.
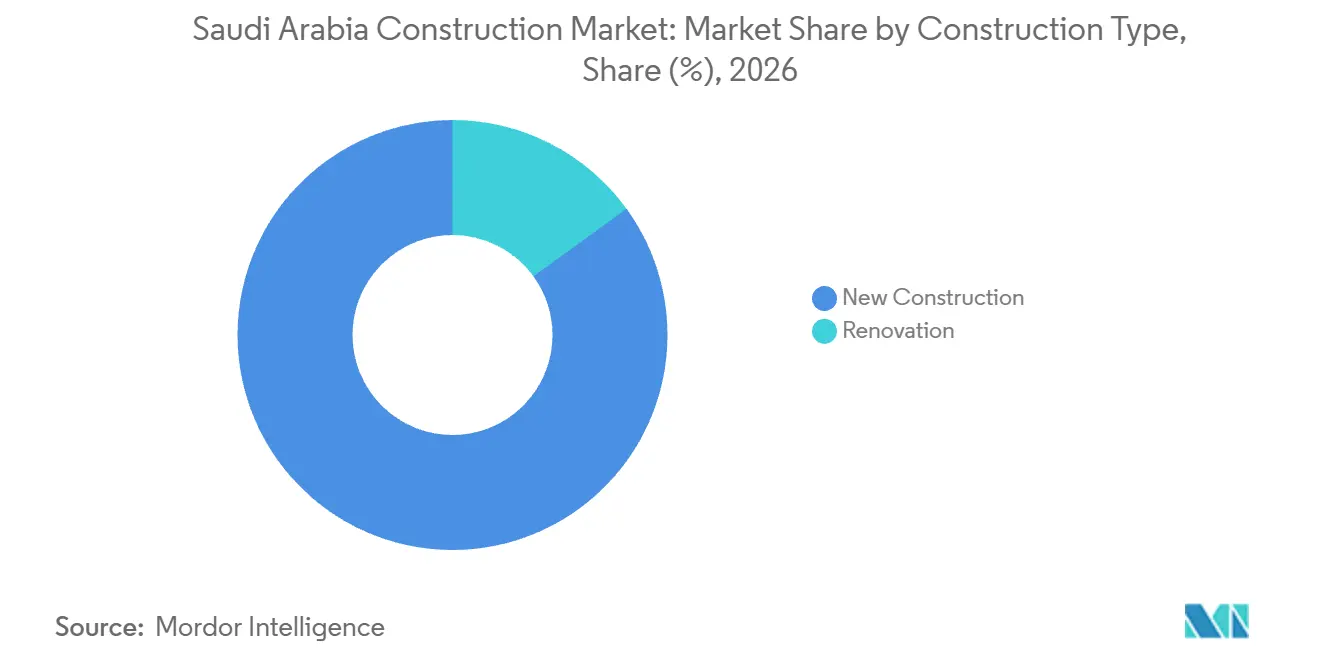
- Nach Bauart entfiel im Jahr 2026 ein Anteil von 84,99 % des Saudi-Arabien Baumarkts auf den Neubau, während Renovierungen mit einer CAGR von 4,55 % im Zeitraum 2027–2032 das stärkste Wachstum verzeichnen sollen.
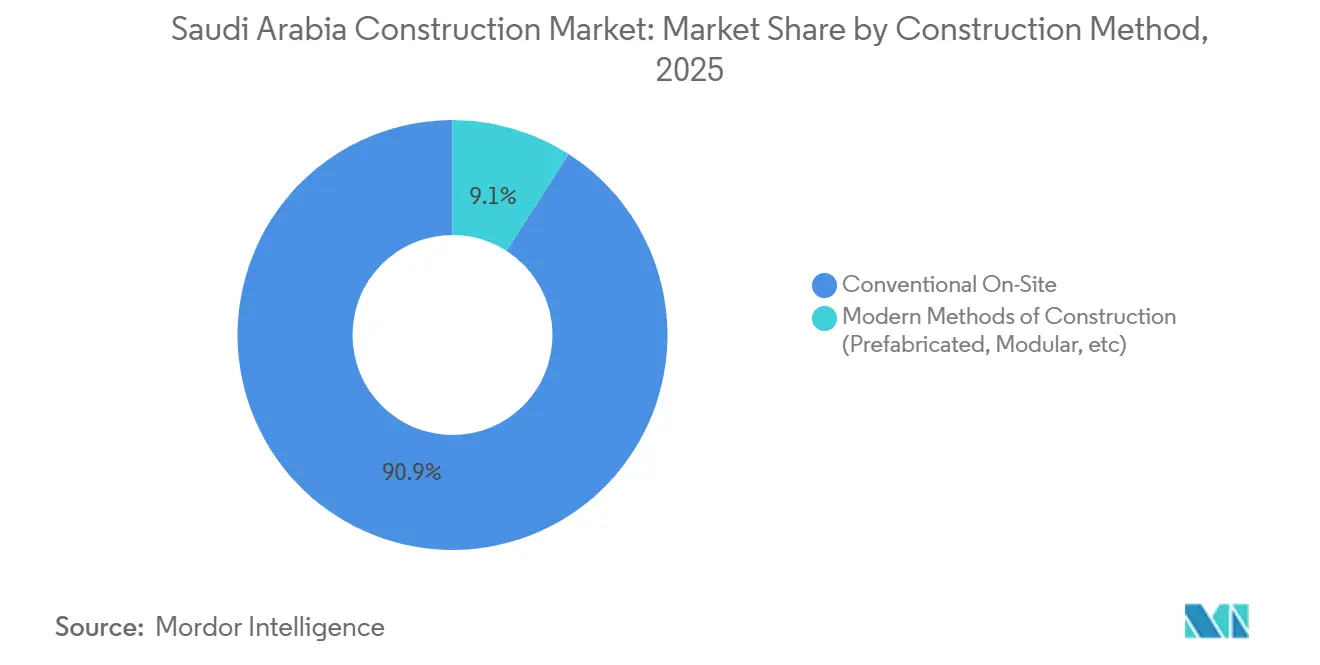
- Bei den Baumethoden führte der konventionelle Vor-Ort-Bau im Jahr 2026 mit einem Anteil von 90,8 %, während moderne Baumethoden mit einer CAGR von 5,28 % im Zeitraum 2027–2032 das stärkste Wachstum verzeichnen sollen.
- Nach Investitionsquelle führte die öffentliche Finanzierung im Jahr 2026 mit einem Anteil von 63,32 % am Saudi-Arabien Baumarkt, während private Investitionen mit einer CAGR von 4,05 % im Zeitraum 2027–2032 das stärkste Wachstum verzeichnen sollen.
- Unter den Stadtmärkten hielt Riad im Jahr 2026 den führenden Anteil von 28,43 % und soll mit einer CAGR von 3,7 % im Zeitraum 2027–2032 das stärkste Wachstum verzeichnen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Vision 2030 Giga- und Megaprojekte (NEOM, Rotes Meer, Diriyah) als Anker mehrjähriger Pipelines über alle Anlageklassen hinweg. | +2.2% | Entwicklungsgebiet Diriyah | Mittelfristig (2–4 Jahre) |
| Ausbau von Transport und Logistik – Schiene, Metro, Häfen, Flughäfen – zur Positionierung Saudi-Arabiens als regionaler Handelsknotenpunkt. | +1.4% | Islamischer Hafen Dschidda | Mittelfristig (2–4 Jahre) |
| Wohnbauprogramme (Sakani) und kommunale Infrastruktur zur Unterstützung schnell wachsender städtischer Bevölkerungen. | +1.3% | Riad, Dschidda, Dammam, Medina und Khamis Mushait | Kurzfristig (≤ 2 Jahre) |
| Investitionsausgaben für die Energiewende – erneuerbare Energien, Netzausbau, Wasserstoff und Kohlenstoffmanagement – als Treiber für Tief- und Versorgungsbauarbeiten. | +1% | Landesweit | Mittelfristig (2–4 Jahre) |
| Investitionen in die Wassersicherheit – Entsalzung, Übertragung, Abwasserwiederverwendung – zur Ermöglichung von Industrie- und Stadtwachstum. | +0.6% | Östliche Provinz und Al-Qassim | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Vision 2030 Giga- und Megaprojekte (NEOM, Rotes Meer, Diriyah) als Anker mehrjähriger Pipelines über alle Anlageklassen hinweg.
Große Entwicklungsprogramme stützen die Baunachfrage, indem sie mehrere Projekte innerhalb eines gemeinsamen Zielgebiets bündeln, anstatt auf einzelne Gebäude zu setzen. Der Jahresbericht 2025 von Saudi Vision 2030 verzeichnete mehr als 6,6 Milliarden USD an Projekten und vergebenen Verträgen für Diriyah.[1] Darüber hinaus wurden dort im Jahr 2025 acht Großprojekte in der Entwicklung erfasst, was der Pipeline sowohl Breite als auch finanzielle Dimension verleiht. Für Auftragnehmer kann ein solches Programm aufeinanderfolgende Arbeitspakete unterstützen, obwohl die Erlöse davon abhängen, dass jedes Paket zur Ausführung gelangt. Die kommerzielle Bedeutung liegt daher in der potenziellen Kontinuität der Lieferarbeit über ein Zielgebiet hinweg, wobei Mobilisierung und Projektkoordination Teil des Angebots des Auftragnehmers werden.
Ausbau von Transport und Logistik – Schiene, Metro, Häfen, Flughäfen – zur Positionierung Saudi-Arabiens als regionaler Handelsknotenpunkt.
Der Hafenausbau verknüpft die Baunachfrage mit zusätzlichen Umschlagskapazitäten und der physischen Neugestaltung, die zur Aufnahme dieser Kapazitäten erforderlich ist. Im März 2025 eröffneten DP World und die Saudi Ports Authority das erweiterte South Container Terminal am Islamischen Hafen Dschidda. Das dreijährige Projekt im Wert von 3 Milliarden SAR (800 Millionen USD) erhöhte die jährliche Kapazität des Terminals von 1,8 Millionen auf 4 Millionen Standardcontainereinheiten. Im Juli 2026 wurden im Terminal mehr als 221.200 Standardcontainereinheiten umgeschlagen – der höchste monatliche Durchsatz seit Beginn des Betriebs durch DP World im Jahr 1999. Diese unterschiedlichen Kennzahlen belegen sowohl eine abgeschlossene Erweiterung als auch eine erhebliche anschließende Nutzung und verknüpfen das Bauengagement mit einem operativen Logistikasset. Hafenorientierte Auftragnehmer können daher Modernisierungen innerhalb bestehender Terminals als eigenständigen Baukanal neben völlig neuen Häfen erschließen.
Wohnbauprogramme (Sakani) und kommunale Infrastruktur zur Unterstützung schnell wachsender städtischer Bevölkerungen.
Wohnungsbauprogramme stützen den Bau über einzelne Wohngebäude hinaus, wenn die Wohnraumlieferung die für funktionierende Gemeinschaften erforderlichen Einrichtungen umfasst. Im Juni 2026 meldete das Ministerium für Kommunen und Wohnungsbau 119 Sakani-Entwicklerpartner-Projekte im Bau, die rund 155.000 Wohneinheiten mit vielfältigen Einrichtungen und Dienstleistungen umfassen.[2] Die meisten verteilten sich auf 7 Wohnvororte in Riad, Dschidda, Dammam, Medina und Khamis Mushait. Der Wohnungsmix umfasste Villen, Apartments und Reihenhäuser. Diese Vielfalt gibt Auftragnehmern die Möglichkeit, Gemeinschaftseinrichtungen mit verschiedenen Wohnformaten innerhalb desselben Programms zu verbinden. Der Vorort kann daher die relevante Nachfrageeinheit für Einrichtungsauftragnehmer sein, auch wenn sich die Wohnungsdesigns unterscheiden.
Investitionsausgaben für die Energiewende – erneuerbare Energien, Netzausbau, Wasserstoff und Kohlenstoffmanagement – als Treiber für Tief- und Versorgungsbauarbeiten.
Strominvestitionen schaffen Baunachfrage sowohl durch Erzeugungsanlagen als auch durch das Netz, das Nutzer mit Strom verbindet. Saudi Energy Company meldete für 2025 eine netzgekoppelte erneuerbare Kapazität von rund 12,3 GW, ein Anstieg von 86,4 %.[3] Darüber hinaus erweiterte das Unternehmen sein Übertragungsnetz im Jahr 2025 um 4.840 Leitungskilometer. Diese Aktivitäten stützen die Nachfrage nach Versorgungsinfrastruktur sowohl bei Erzeugungsanschlüssen als auch bei Netzerweiterungen, mit unterschiedlichen Lieferschnittstellen für jeden Bereich. Für Tiefbauunternehmen erstreckt sich die kommerzielle Chance daher über einzelne erneuerbare Standorte hinaus auf Arbeiten, die mit dem übergeordneten Stromsystem koordiniert werden. Unternehmen, die den Tiefbauabschluss mit der Elektroinstallation abstimmen können, sind in der Lage, diese Schnittstelle zu bedienen, anstatt ausschließlich um isolierte Erdarbeiten zu konkurrieren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kapazitätsengpässe bei der Lieferung und Fachkräftemangel bei gleichzeitiger Ausführung mehrerer Megaprogramme. | -1.2% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Kosteninflation und höhere Finanzierungskosten belasten die Wirtschaftlichkeit und die Margen der Auftragnehmer. | -1% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Komplexität bei Regulierung, Grundstücks- und Umweltgenehmigungen verlängert Zeitpläne, insbesondere in Küsten- und Kulturerbezonen. | -0.4% | Landesweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kapazitätsengpässe bei der Lieferung und Fachkräftemangel bei gleichzeitiger Ausführung mehrerer Megaprogramme.
Ein Mangel an Fachkräften kann die nutzbare Fertigstellung verzögern, selbst wenn der Rohbau über ausreichend Personal verfügt. Turner & Townsend berichtete 2025 von Fachkräftemangel, Kostensteigerungen und Projektverzögerungen im saudi-arabischen Bauwesen. Solarinstallateure, Fachkräfte für Heizungs-, Lüftungs- und Sanitärtechnik, Ausbaugewerke und Vorarbeiter wiesen Lücken auf, während Rohbaugewerke und allgemeine Arbeitskräfte ausgeglichener erschienen. Diese ungleiche Verfügbarkeit macht die Arbeitsabfolge kommerziell bedeutsam, da zusätzliche Rohbaukapazität fehlende Installations- oder Ausbaufähigkeiten nicht ersetzen kann. Auftragnehmer, die diesen späteren Tätigkeiten ausgesetzt sind, sehen sich einem engeren Lieferengpass gegenüber, als eine allgemeine Personalzahl vermuten ließe. Für Projektentwickler liegt das daraus resultierende Risiko im Zeitraum zwischen einem weitgehend fertiggestellten Objekt und einem zur Übergabe bereiten Objekt.
Kosteninflation und höhere Finanzierungskosten belasten die Wirtschaftlichkeit und die Margen der Auftragnehmer.
Die Projektwirtschaftlichkeit kann sich verschlechtern, bevor ein Auftrag storniert wird, wenn Kosten- und Lieferannahmen einer erheblichen Überarbeitung bedürfen. Im Oktober 2026 berichtete Knight Frank, dass steigende Bau- und Logistikkosten sowie längere Beschaffungs- und Bauzeiträume die Wirtschaftlichkeit saudi-arabischer Projekte belasteten. Die Einschätzung lautete, dass einige Projekte möglicherweise Änderungen bei Umfang, Phasierung oder Beschaffung benötigen, um wirtschaftlich rentabel zu bleiben. Für einen Auftragnehmer, der definierte Arbeiten bepreist, schaffen diese potenziellen Änderungen Unsicherheit über den Paketumfang und die Lieferabfolge, die ein Auftraggeber letztendlich genehmigen kann. Dies kann den Zeitpunkt hinausschieben, zu dem ein Projektentwickler ein Wohnbau- oder Infrastrukturprogramm in eine verlässliche Auslastung für Mannschaften und Ausrüstung umwandelt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Sektor:
Infrastrukturvolumen trifft auf WohnbauexpansionDie Infrastruktur hatte im Jahr 2026 einen Anteil von 59,96 % am Saudi-Arabien Baumarkt und war damit das größte Segment. Für das Haushaltsjahr 2026 stellte das Finanzministerium seinem Sektor Infrastruktur und Verkehr 35 Milliarden SAR (9,33 Milliarden USD) bereit. Dieser Sektor umfasst den Bau von Straßen, Häfen und Flughäfen sowie Verkehrsregulierung, Kommunikation und weitere Funktionen. Straßen-, Hafen- und Flughafenbau sind daher in der Zuweisung für das Haushaltsjahr 2026 enthalten und stützen eine budgetgedeckte Pipeline für den Tiefbau im größten Segment.
Wohnungsbau soll das am schnellsten wachsende Segment im Saudi-Arabien Baumarkt sein, mit einer CAGR von 4,82 % im Zeitraum 2027–2032. Die Wohneigentumsquote saudischer Familien erreichte 2025 66,24 % und übertraf damit das jährliche Ziel von 65 %. Erweiterter Hypothekenzugang, gezielte Finanzierung und fortgesetztes Wohnungsangebotswachstum im Rahmen des Wohnungsbauprogramms stützten den langfristigen Anstieg der Wohneigentumsquote und verknüpften die Wohnungsnachfrage mit der Lieferung von Wohnungen durch das Programm. Der Gastgewerbekanal des Gewerbebaus umfasste im Dezember 2025 eine Vereinbarung zwischen der zu 84 % im Besitz von Taiba Investments befindlichen Smart Hotel Zone Company und Al-Saad Contracting für ein 159-Zimmer-Marriott-Hotel im stc Square in Riad. Hotelbesprechungsräume und Restaurants ergänzen den Baubedarf um gemeinsam genutzte gewerbliche Einrichtungen.



Nach Bauart:
Neubauten führen, während Sanierungsprogramme die Nachfrage verbreiternNeubau war das größte Segment nach Bauart in der Saudi-Arabien Baubranche mit einem Anteil von 84,99 % im Jahr 2026. National Housing Company (NHC) gab im November 2025 bekannt, dass sie in jenem Jahr mehr als 134.000 neue Wohneinheiten in ihren saudischen Stadtentwicklungsgebieten auf den Markt gebracht hatte. NHC ordnete diese Markteinführungen in einen Plan ein, bis Ende 2025 300.000 Wohneinheiten zu erreichen. Das Zielgebietsprogramm bietet Bauunternehmen daher eine konzentrierte Quelle potenzieller Wohnbauaufträge, die an den Versorgungsplan des Entwicklers gebunden ist.
Renovierung soll das am schnellsten wachsende Segment im Saudi-Arabien Baumarkt sein, mit einer CAGR von 4,55 % im Zeitraum 2027–2032. Bis August 2026 hatte die National Energy Services Company (Tarshid) in Zusammenarbeit mit dem Bildungsministerium mehr als 17.000 staatliche Schulen saniert. Die Arbeiten umfassten den Austausch von mehr als 8,3 Millionen Beleuchtungseinheiten und die Installation von mehr als 183.000 Bewegungssensoren. Dies ist eine gerätegestützte Renovierungsmöglichkeit, bei der Gebäudetechnikspezialisten eine definierte Maßnahme über einen großen öffentlichen Gebäudebestand hinweg reproduzieren können.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Baumethode:
Vor-Ort-Ausführung führt, während sich Modulaufträge entwickelnDer konventionelle Vor-Ort-Bau repräsentierte im Jahr 2026 einen Marktanteil von 90,8 % im Saudi-Arabien Baumarkt und war damit das größte Segment nach Methode. Im Februar 2026 meldete China State Construction Engineering Corporation, dass Zone 2 des Royal Diriyah Opera House mit dem Betonieren der ersten Bodenplatte auf Erdgeschossebene begonnen hatte. Die vorgeschriebene Betonierfläche der Platte betrug 1.906 Quadratmeter bei einem Betonvolumen von 719 Kubikmetern. Eine Betonierung dieser Größenordnung bindet die Platte an die Gießsequenz der umgebenden Tragwerksarbeiten.
Moderne Baumethoden (Fertigbau, modularer Bau usw.) sollen das am schnellsten wachsende Segment im Saudi-Arabien Baumarkt sein, mit einer CAGR von 5,28 % im Zeitraum 2027–2032. Red Sea International unterzeichnete im Dezember 2025 einen Vertrag mit Baker Hughes Saudi Arabia zur Planung, zum Bau, zur Lieferung und zum Betrieb von vorgefertigten modularen Camps in der Ostprovinz. Die Vereinbarung umfasste Catering und Camp-Management mit einer angegebenen Laufzeit bis zum 30. November 2031 und einer erwarteten finanziellen Auswirkung ab dem vierten Quartal 2026. Die Einheiten wurden so spezifiziert, dass sie wiederholten Umsiedlungsanforderungen für Öl- und Gasexplorationsoperationen gerecht werden. Die kommerzielle Verantwortung des Lieferanten erstreckt sich daher vom Bau beweglicher Unterkünfte bis hin zur Verwaltung des Camps und der Verpflegung seiner Bewohner.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Investitionsquelle:
Öffentliche Programme verankern die Aktivität, während private Partnerschaften expandierenÖffentliche Investitionen waren das größte Segment nach Finanzierungsquelle in der Saudi-Arabien Baubranche mit einem Anteil von 63,32 % im Jahr 2026. Das Finanzministerium meldete mehr als 107.000 Wohneinheiten und erschlossene Grundstücke, die im Haushaltsjahr 2025 im Rahmen von Kommunen und Wohnungsbau gemeinsam mit Immobilienentwicklern bereitgestellt wurden. Es meldete außerdem mehr als 2,5 Millionen Quadratmeter Parks und städtische Maßnahmen, die in der ersten Hälfte des Haushaltsjahres 2025 gebaut und entwickelt wurden. Wohnraumlieferung, Grundstücksentwicklung und Maßnahmen im öffentlichen Raum erreichen Auftragnehmer daher über unterschiedliche Aktivitäten innerhalb des Zuständigkeitsbereichs von Kommunen und Wohnungsbau.
Private Investitionen sollen das am schnellsten wachsende Segment im Saudi-Arabien Baumarkt sein, mit einer CAGR von 4,05 % im Zeitraum 2027–2032. Im November 2025 kündigte die King Salman Park Foundation einen Fonds in Höhe von 1 Milliarde USD gemeinsam mit Ajdan Real Estate und SEDCO Capital für Wohnungen, Hotels und Büros in einem Riader Stadtviertel an. Die Stiftung würde Grundstücke bereitstellen, während die privatwirtschaftlichen Partner den Bau finanzieren würden. Diese Struktur trennt einen Grundstücksbeitrag vom Kapital, das für den Bau von Wohnungen und Gewerbeflächen benötigt wird, und ermöglicht es den Parteien, unterschiedliche Teile der Entwicklung zu finanzieren. Private Baufinanzierung kann daher auf Stadtviertel-Ebene eintreten, ohne den Grundstücksbeitrag der Stiftung zu finanzieren.
Geografische Analyse
Riader Baumarkt
Riad war der größte Stadtmarkt mit einem Anteil von 28,43 % am Saudi-Arabien Baumarkt im Jahr 2026 und soll mit einem CAGR von 3,7 % im Zeitraum 2027–2032 am schnellsten wachsen. Im Januar 2026 gewann Larsen & Toubrос Geschäftsbereich Schwerer Tiefbau Arbeiten an der Verlängerung der Riader Metro-Roten Linie durch ein von Webuild geführtes Konsortium, das von der Königlichen Kommission für die Stadt Riad beauftragt wurde. Der Auftrag umfasste Planung und schlüsselfertigen Bau von 8,4 Kilometern erhöhter und unterirdischer Metrolinie mit 5 Stationen. Da erhöhte Abschnitte, unterirdische Abschnitte und 5 Stationen in einem Planungs- und Schlüsselfertigpaket zusammengefasst sind, trägt das Konsortium die Schnittstellen zwischen ihnen.
Die kommunalen Arbeiten in Dschidda sollen die gewerbliche Aktivität durch dedizierte Dienstleistungsbezirke organisieren und die Baunachfrage mit der Betriebswirtschaft der Stadt verbinden. Im Juni 2026 markierte das Ministerium für Kommunen und Wohnungsbau den Beginn der Umsetzung der ersten Phase Dschiddas, die den Bau von Bau-, Auto-, Lager-, Markt- und Lkw-Unterstandsbezirken über rund 20 Millionen Quadratmeter umfasst. Das DMA (Ballungsraum Dammam) verfügt über einen industriellen Frachtbaukanal durch die Schienenverbindung, die die zweite Industriestadt Dammam bedient. Im Juni 2026 vergab Saudi Railway Company den Bau an ein Gemeinschaftsunternehmen aus Hassan Allam Construction Saudi und OHL Arabia, Tochtergesellschaften von Hassan Allam Holding bzw. OHLA Group.
Das übrige Saudi-Arabien verfügt ebenfalls über einen entwicklergeführten Baukanal, veranschaulicht durch einen Wohn- und Gewerbeauftrag in Medina. Im November 2025 nahm MGB Alameriah Contracting Company den Auftrag von Beetah Real Estate Company für eine Entwicklung mit 440 Apartments und Gewerbeflächen an. Der Auftragnehmer ist das saudi-arabische Gemeinschaftsunternehmen von MGB Berhad. MGB Berhad ist eine Tochtergesellschaft von LBS Bina Group Berhad. Der Auftrag zeigt, wie eine in Malaysia ansässige Baugruppe durch ein saudi-arabisches Gemeinschaftsunternehmen an entwicklergeführten Arbeiten in Medina teilnimmt.
Regulatorischer Rahmen und Ausblick
Dieser Vergleich ausgewählter Rechtsordnungen untersucht den nationalen Rahmen und die lokale Verwaltung Riads aus der Perspektive eines regelkonformen Bauauftragnehmers. Die Ausgabe des Saudi-Arabischen Gebäudekodex 2024 gilt seit dem 30. Juni 2025 für alle Gebäudenutzungsarten. Nationale Vorschriften machen die Konformität mit dem Kodex und die Genehmigung von Plänen zur Voraussetzung für baurelevante Genehmigungen. Riad verwaltet Anträge über akkreditierte Ingenieurbüros und seine Genehmigungsabteilung.
Regulatorische Tabelle
| Entscheidungsfaktor | Saudi-Arabien | Riad |
|---|---|---|
| Primäre Behörde | Ministerium für Kommunen und Wohnungsbau sowie kommunale Behörden | Riader Gemeindeverwaltung, Genehmigungsabteilung |
| Wesentliche Instrumente oder Ausrichtung | Saudi-Arabischer Gebäudekodex 2024; kommunale Baulizenzierungsvorschriften | Baugenehmigungsverfahren; Infrastrukturanforderungen des Stadtplans 2025 |
| Kommerzielle Auswirkung | Kodexkonforme Pläne erfordern eine Genehmigung, bevor Genehmigungen erteilt werden | Gemäß den Stadtplananforderungen müssen Projektentwickler und Ingenieurbüros festgelegte Infrastruktur und öffentliche Räume vor dem Bau fertigstellen |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Die nationale Bewertung „Mittel” balanciert einen definierten Genehmigungsweg mit der Verpflichtung, die Kodexkonformität vor der genehmigten Arbeit nachzuweisen. Riads Bewertung „Mittel” spiegelt die Einreichung über akkreditierte Büros und die an Stadtpläne geknüpften Infrastruktur- und öffentlichen Raumverpflichtungen wider. Die angewandte Kodexausgabe 2024 unterstützt die Kontinuität der nationalen Compliance-Grundlage. In Riad verbindet die im Juni 2026 eingeführte automatisierte Stadtplanplattform Regierungsstellen und stimmt die Entwicklung von Rohland mit Infrastruktur- und Versorgungsnetzen ab, was einer fortgesetzten Vorbauphasenkoordination entspricht.
Wertschöpfungskettenstufen
Dieser Vergleich folgt Projektplanung, Fachingenieurwesen und Hauptbau, um zu zeigen, wo Lieferanten Vertragseinnahmen erzielen und Lieferschnittstellen verwalten. Im November 2025 beauftragte New Murabba Development Company ein AECOM-Jacobs-Gemeinschaftsunternehmen mit der Planung von The Mukaab sowie der umgebenden Infrastruktur und des öffentlichen Raums in Riad. Dieser kombinierte Umfang macht die Koordination zwischen dem Gebäude und seiner unterstützenden Infrastruktur Teil der professionellen Dienstleistung, die vor der physischen Lieferung angeboten wird.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Projektplanung | Planungsberater wie AECOM und Jacobs | Planungsdienstleistungsgebühren | Schnittstellen zwischen Gebäude- und Infrastrukturplanung | Gemeinsame Schnittstellen lösen, bevor Baupakete ausgegeben werden |
| Fachingenieurwesen | Fachingenieure für Heizungs-, Lüftungs- und Sanitärtechnik wie Buro Happold und Saudi Diyar | Fachingenieurgebühren | Koordination der Gebäudesystemanforderungen | Fachdisziplinanforderungen abstimmen, bevor Baupakete voranschreiten |
| Hauptbau | Bauauftragnehmer wie El Seif Engineering Contracting Company, Midmac Contracting Company und China State Construction Engineering Corporation | Zahlungen aus Bauverträgen | Geteilte Verantwortlichkeiten innerhalb gemeinsamer Lieferteams | Explizite Arbeitsgrenzen und gemeinsame Fertigstellungsmeilensteine festlegen |
| Quelle: Mordor Intelligence | ||||
Diriyah Company vergab den Bauauftrag für das Royal Opera House im April 2025 an ein Gemeinschaftsunternehmen, und El Seifs Ankündigung des Auftrags nannte Fachingenieurwesen-Teilnehmer. El Seifs angegebener Hauptauftragnehmerumfang umfasst Theater, Kultur- und Gastgewerberäume, Parkplätze, vertikalen Transport und Sicherheitssysteme. Dieser Umfang erfordert, dass das Bauteam mehrere technische Disziplinen in ein physisches Objekt übersetzt, was Planungsschnittstellen zu einer Lieferverantwortung macht. Ein Anbieter, der die Verantwortung für diese Koordination neben dem Bau übernimmt, kann an mehr Teilen der Kette verdienen als einer, der auf ein einzelnes Paket beschränkt ist.
Wettbewerbslandschaft
Marktkonzentration
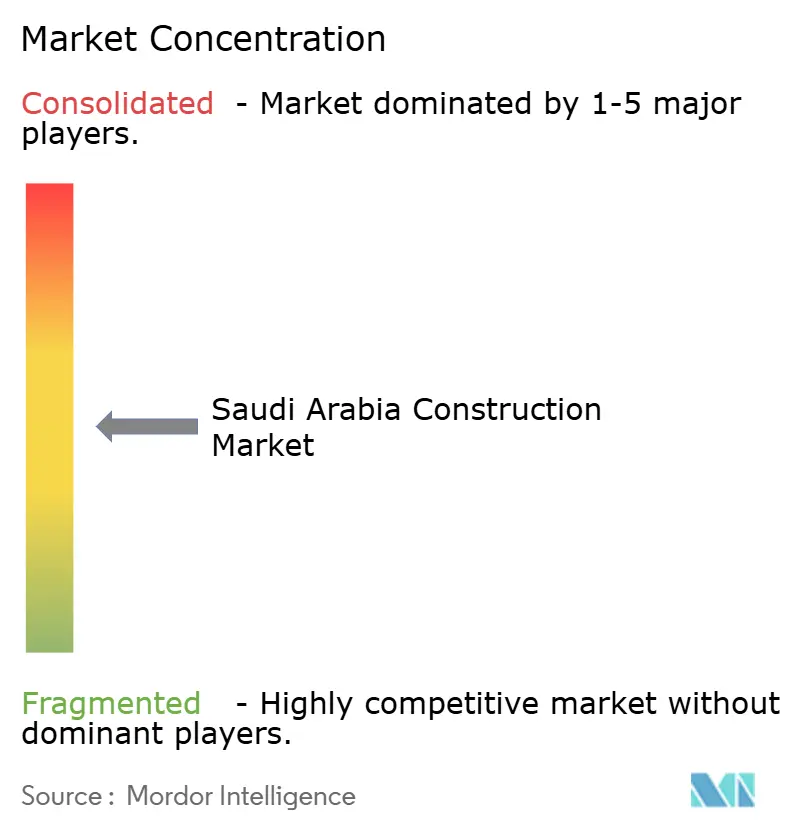
Der Wettbewerb verteilt sich auf mehrere etablierte saudi-arabische Gruppen. Zu den führenden Teilnehmern gehören Saudi Binladin Group, Nesma & Partners Contracting, Al Rashid Trading & Contracting, Almabani General Contractors und Al Ayuni Investment & Contracting. Im April 2025 unterzeichnete Saudi Awwal Bank eine Kreditfazilität mit Saudi Binladin Group, einer Tochtergesellschaft der Binladin International Holding Group, zur Finanzierung der King Fahd Sports City in Riad. Die Vereinbarung zielte darauf ab, die finanzielle Kapazität von Saudi Binladin Group für die Ausführung von Großprojekten zu stärken und die Unterstützung des Kreditgebers mit dem Stadionauftrag dieses Auftragnehmers zu verknüpfen.
Im Juli 2026 erhielt Nesma & Partners Contracting einen Infrastrukturauftrag von Emaar, The Economic City, dem Masterentwickler der King Abdullah Economic City. Die Arbeiten umfassten das Industrial Valley und die Sonderwirtschaftszone, wobei WSP für Projektmanagement und Bauüberwachung verantwortlich war. Die strategische Infrastruktur wurde in Auftrag gegeben, um die weitere Expansion der Zone und ihre Bereitschaft für Industrie- und Logistikinvestitionen zu unterstützen. Die Unterstützung einer Zone, die für Industrie- und Logistikinvestitionen positioniert ist, knüpft Nesmas Auftrag an den Expansionsplan des Entwicklers für das Industrial Valley.
Almabani General Contractors' Hauptarbeitsauftrag für die King Khalid Road vom November 2025 von Diriyah Company veranschaulicht, wie der Straßenzugang zu Diriyah als dedizierter Infrastrukturumfang beschafft wird. Die Hauptarbeiten umfassen 3 Kreuzungen, die die King Khalid Road mit den nördlichen und westlichen Ringstraßen verbinden. Der Auftrag positioniert Almabani rund um den physischen Zugang zum Zielort und verknüpft seine Straßenarbeiten mit dem weiteren Bauprogramm des Entwicklers. Saudi-Arabien verpflichtet Aktivitätseigentümer, vor Baubeginn oder Aktivitätsänderung eine Umweltbaugenehmigung vom Nationalen Zentrum für Umweltkonformität einzuholen.
Marktführer der Saudi-Arabien Bauindustrie
-
Saudi Binladin Group
-
Nesma & Partners Contracting
-
Al Rashid Trading & Contracting
-
Almabani General Contractors
-
Al Ayuni Investment & Contracting
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Saudi-Arabien Baumarkt Unternehmen in diesem Bericht
- Saudi Binladin Group
- Nesma & Partners Contracting
- Al Rashid Trading & Contracting
- Almabani General Contractors
- Al Ayuni Investment & Contracting
- El Seif Engineering Contracting
- Abdullah A.M. Al-Khodari Sons
- Al Kifah Contracting
- ZODCON
- Al Latifia Trading & Contracting
- Larsen & Toubro Saudi
- Samsung C&T KSA
- Bechtel Saudi Arabia
- Fluor Arabia
- China State Construction ME
- China Railway Construction Corp.
- Consolidated Contractors Co.
- Diriyah Company
- ROSHN Group
- National Housing Company
- Red Sea Global
- Qiddiya Investment Co.
Wesentliche Chancen für Marktteilnehmer
Dieser Vergleich untersucht Wohnstrukturen, ermöglichende Tiefbauarbeiten und Gebäudetechnik als unterschiedliche Zugangswege zur saudi-arabischen Wohnentwicklung. NHC erklärte im März 2026, dass es bis 2030 600.000 Wohneinheiten liefern wolle, nachdem Ende 2025 ein gemeldeter Meilenstein von 300.000 Einheiten erreicht worden war. Es berichtete auch von der Zusammenarbeit mit 90 lokalen Immobilienentwicklern und schuf damit ein käuferseitiges Netzwerk, über das Auftragnehmer verschiedene Teile der Wohnraumlieferung erschließen können.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Barriere | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Wiederholbare Wohnstrukturpakete | Geplante Wohnbauexpansion schafft Spielraum für wiederholbare Wohnraumlieferung | NHC und Wohnentwicklerpartner | Definierte Baupakete anbieten, die über Wohnphasen hinweg wiederholt werden können | Ausführungskapazität an Paketgröße anpassen | NHC und allgemeine Wohnbauauftragnehmer |
| Wohnbau-Erschließungsarbeiten | Die Wohnbaupipeline schafft Schnittstellen zwischen neuen Wohneinheiten und unterstützenden Tiefbauarbeiten | Zielortentwickler und Wohnbauprojekteigentümer | Tief- und Versorgungspakete mit der Abfolge der Wohnraumlieferung abstimmen | Koordination der Grenzen zwischen Versorgungs- und Gebäudearbeiten | Entwicklerpartner und Tiefbauauftragnehmer |
| Gebäudetechnik und Innenausbau | Partnergeführte Wohnraumlieferung schafft mehrere Punkte für Fachbeteiligung | Lokale Immobilienentwickler | Gebäudetechnik und Innenausbau um definierte Übergabemeilensteine bündeln | Fachbauabschluss mit der Hauptbauabfolge abstimmen | Gebäudetechnik- und Innenausbauauftragnehmer |
| Quelle: Mordor Intelligence | |||||
Die zentrale Chance besteht darin, eine große Wohnbaupipeline in klar abgegrenzte Pakete zu übersetzen, die Projektentwickler beauftragen und koordinieren können. Hauptbauunternehmen, Tiefbauauftragnehmer und Gebäudetechnikunternehmen können unterschiedliche Verantwortlichkeiten rund um dasselbe Wohnbauprogramm verfolgen. Die Breite des lokalen Entwicklernetzwerks von NHC bedeutet, dass Fachbetriebswachstum durch die Wiederholung eines definierten Umfangs über Entwicklungspartner hinweg entstehen kann.
Neueste Industrielle Entwicklungen in Saudi-Arabien Baumarkt
- Sep 2026: Das Ministerium für Kommunen und Wohnungsbau, das Nationale Zentrum für Privatisierung & PPP und Ashraq Development Company starteten die Qualifikationsanfragephase für den King Fahd Suburb Boulevard in Dammam. Eine vorgeschlagene 43-jährige öffentlich-private Partnerschaft würde eine gemischt genutzte 4-Kilometer-Zone innerhalb eines 7,3-Kilometer-Korridors entwickeln. Das vorgeschlagene Liefermodell umfasst Planung, Bau, Finanzierung, Betrieb, Wartung und Übertragung.
- Jul 2026: Emaar, The Economic City vergab an Nesma & Partners Contracting strategische Infrastrukturarbeiten für das Industrial Valley und die Sonderwirtschaftszone der King Abdullah Economic City, wobei WSP für Projektmanagement und Bauüberwachung verantwortlich war.
- Jun 2026: Das Ministerium für Kommunen und Wohnungsbau vergab an China Architectural Construction Corporation und China State Construction Engineering Corporation Aufträge für 2.010 Al-Ruba-Wohneinheiten in Riad bzw. 2.426 Al-Rasha Al-Faisaliah-Einheiten in Dammam.
Saudi-Arabien Baumarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Saudi-Arabien Baumarkt misst die jährlichen USD-Ausgaben für Bauarbeiten an Gebäuden und Tiefbauanlagen in Saudi-Arabien. Er umfasst Arbeiten für Neubau und Renovierung, bewertet nach dem Zeitpunkt der Lieferung der Bauarbeiten an Projektauftraggeber und öffentliche Stellen.
Ausschlüsse aus dem Geltungsbereich: Separate Verkäufe von Baumaterialien, separate Verkäufe von Baumaschinen und -geräten, abgeschlossene Gebäude- und sonstige Immobilienverkäufe sowie eigenständige Honorare für Architektur-, Ingenieur- und Designberatung sind ausgeschlossen.
Segmentierungsübersicht
- Nach Sektor
- Wohnungsbau
- Wohnungen und Eigentumswohnungen
- Villen und Einfamilienhäuser
- Gewerbebau
- Büro
- Einzelhandel
- Industrie und Logistik
- Sonstige
- Infrastruktur
- Verkehrsinfrastruktur (Straßen, Eisenbahnen, Luftwege, sonstige)
- Energie und Versorgung
- Sonstige
- Wohnungsbau
- Nach Bauart
- Neubau
- Renovierung
- Nach Baumethode
- Konventioneller Vor-Ort-Bau
- Moderne Baumethoden (Fertigbau, Modularbau usw.)
- Nach Investitionsquelle
- Öffentlich
- Privat
- Nach Stadt
- Riad
- Dschidda
- Großraum Dammam
- Übriges Saudi-Arabien
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Jahresberichte von Saudi Vision 2030, Programmaktualisierungen des Ministeriums für Kommunen und Wohnungsbau, Investorenmaterialien der Saudi Electricity Company sowie Baustatistiken von DataSaudi liefern Beispiele für öffentliche Belege, die zur Verfolgung geförderter Wohnraumlieferung, Infrastrukturprogramme, Versorgungsinvestitionen, Bautätigkeit sowie Arbeits- oder Geschäftsbedingungen herangezogen werden. Der Baukostenindex der Allgemeinen Behörde für Statistik kann zur Überprüfung von Material-, Arbeits-, Geräte- und Energiekostenbewegungen herangezogen werden, die den Wert der erbrachten Bauleistungen beeinflussen.
Unternehmensberichte, Investorenpräsentationen, öffentliche Haushalte, Ausschreibungsbekanntmachungen und seriöse saudische Wirtschaftspresse können Auftragnehmeraktivitäten, Projektzeitpläne und die Frage klären, ob angekündigte Investitionen in ausgeführte Arbeiten übergegangen sind. Die genannten Quellen sind illustrativ und nicht erschöpfend; weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Ein geplantes Interview- und Umfrageprogramm würde saudische öffentliche und private Projektauftraggeber, Auftragnehmer, Entwickler und Baufachleute einschließen, wobei leitende Führungskräfte und Funktionsverantwortliche in der Lage wären, Projektvergaben, Lieferzeitpläne und Ausgaben nach Anlage und Finanzierungsquelle zu erläutern. Analytikerfragen würden Sekundärschätzungen und Segmentannahmen überprüfen, Lücken in veröffentlichten Projektwerten oder Arbeitsabschlüssen klären und gemeldete Aktivitäten mit Projektnachweisen sowie Kosten- oder Leistungsindikatoren abgleichen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | Vorstandsvorsitzende und Geschäftsführer: 20 % | |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | |
| Kleinere Marktteilnehmer: 25 % | Manager: 45 % |
Marktgrößenbestimmung & Prognose
Das Modell schätzt den jährlichen Wert der Bauarbeiten in Saudi-Arabien anhand einer Top-down-Bewertung der Bautätigkeit und überprüft ausgewählte Gesamtwerte anschließend mit Auftragnehmer- und Projektaufstellungen sowie Stichproben von Vertragswerten gegenüber abgeschlossenen Arbeiten. Wohnungsbau, Gewerbebau und Infrastrukturbau, Neubau und Renovierung, konventionelle und moderne Methoden, öffentliche und private Finanzierung sowie die vier genannten saudischen Geographien werden aus Projekt- und Sektornachweisen aufgebaut und dann mit dem nationalen Gesamtwert abgeglichen, um Segmentanteile abzuleiten. Die Prognose kann multivariate Regression oder Szenarioanalyse verwenden, wobei Baukostentrends, Wohnraumlieferung, öffentliche Infrastruktur- und Versorgungsinvestitionen sowie der Zeitpunkt geförderter Projektvergaben als erklärende Indikatoren dienen. Szenarien spiegeln Änderungen in der Projektphasierung und der Auftragnehmerkapazität wider. Analytikerinterviews würden testen, ob diese Indikatoren und die resultierenden Segmentpfade den saudischen Lieferbedingungen entsprechen, während Lücken in Projektwerten aus vergleichbaren vergebenen oder abgeschlossenen Arbeiten geschätzt und anhand unabhängiger Sektorindikatoren überprüft würden.
Datenvalidierung & Aktualisierungszyklus
Analysten gleichen Budget-, Projekt-, Unternehmens-, Kosten- und Bautätigkeitssignale ab und untersuchen wesentliche Unterschiede in Zeitpunkt, Abdeckung oder Bewertung vor der Freigabe. Eine zweite Überprüfung kontrolliert Quelldaten, Einheiten, Segmentgesamtwerte und Prognoseeingaben, wobei erneute Kontaktaufnahme oder erneuerte Quellenprüfungen durch widersprüchliche Vergabe- oder Abschlussnachweise, wesentliche Neupriorisierungen oder unerwartete Kosten- oder Leistungsbewegungen ausgelöst werden. Der Datensatz wird jährlich aktualisiert, zwischen den Zyklen bei wesentlichen saudischen Projekten oder politischen Änderungen überprüft und erhält vor der Lieferung eine erneute abschließende Überprüfung.
Vergleich der Marktgröße des Bausektors im Königreich Saudi-Arabien von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den erfassten Transaktionen und Produkten sowie in den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Saudi-Arabien Baumarkt misst die jährlichen USD-Ausgaben für Bauarbeiten an Gebäuden und Tiefbauanlagen in Saudi-Arabien.
Wesentliche Unterschiedstreiber umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Die Prognose kann multivariate Regression oder Szenarioanalyse verwenden, wobei Baukostentrends, Wohnraumlieferung, öffentliche Infrastruktur- und Versorgungsinvestitionen sowie der Zeitpunkt geförderter Projektvergaben als erklärende Indikatoren dienen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 86,29 Milliarden USD (2027) | |
| Regionale Beratungsgesellschaft A | 101,4 Milliarden USD (2025) | Bezogen auf die Basis 2025 liegt diese Schätzung 17,5 % über dem Wert dieses Berichts für 2027 von 86,29 Milliarden USD, zwei Jahre später. Die Schätzung verwendet eine breitere Basis von Bauunternehmen und eine Prognose, die gegenüber dem gemeldeten historischen Aktivitätstrend beschleunigt. |
| Staatliche Marktintelligenz B | 70,33 Milliarden USD (2024) | Bezogen auf die Basis 2024 liegt diese Schätzung 18,5 % unter dem Wert dieses Berichts für 2027 von 86,29 Milliarden USD, drei Jahre später. Das frühere Messjahr und die angegebene Erwartung eines anhaltenden infrastrukturgeführten Wachstums platzieren die Schätzung unterhalb eines späteren Marktwerts. |
Die Analysten von Mordor Intelligence gleichen Budget-, Projekt-, Unternehmens-, Kosten- und Bautätigkeitssignale ab und untersuchen wesentliche Unterschiede in Zeitpunkt, Abdeckung oder Bewertung vor der Freigabe.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Saudi-Arabien Baumarkt und wie ist der Wachstumsausblick?
Die Größe betrug im Jahr 2026 82,8 Milliarden USD und soll bis 2032 104,7 Milliarden USD erreichen, mit einem CAGR von 3,94 % im Zeitraum 2027–2032.
Was stützt die Baunachfrage in Saudi-Arabien?
Zielortentwicklung, Wohnbauprogramme und Versorgungsinvestitionen stützen die Nachfrage. Im Juni 2026 umfassten Sakanis 119 Entwicklerpartner-Projekte im Bau rund 155.000 Wohneinheiten.
Welcher Sektor führt die Bautätigkeit an?
Infrastruktur hielt im Jahr 2026 den größten Anteil von 59,96 %. Der Wohnungsbau soll mit einem CAGR von 4,82 % im Zeitraum 2027–2032 am schnellsten wachsen.
Welche Unternehmen sind wesentliche Bauteilnehmer?
Wesentliche Teilnehmer sind Saudi Binladin Group, Nesma & Partners Contracting, Al Rashid Trading & Contracting, Almabani General Contractors und Al Ayuni Investment & Contracting.
Was könnte den Bauausblick einschränken?
Die Verfügbarkeit von Fachkräften und der Projektkostendruck knnen die Lieferung einschränken. Turner & Townsend identifizierte 2025 Fachkräftelücken, und Knight Frank berichtete im Oktober 2026 von Kosten- und Zeitplandruck.
Welche Stadt führt beim Bau und beim prognostizierten Wachstum?
Riad hielt im Jahr 2026 einen Anteil von 28,43 % und soll unter den genannten Stadtmärkten mit einem CAGR von 3,7 % im Zeitraum 2027–2032 am schnellsten wachsen.